
Größe und Marktanteil des VAE-Markts für „Jetzt kaufen, später zahlen”-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
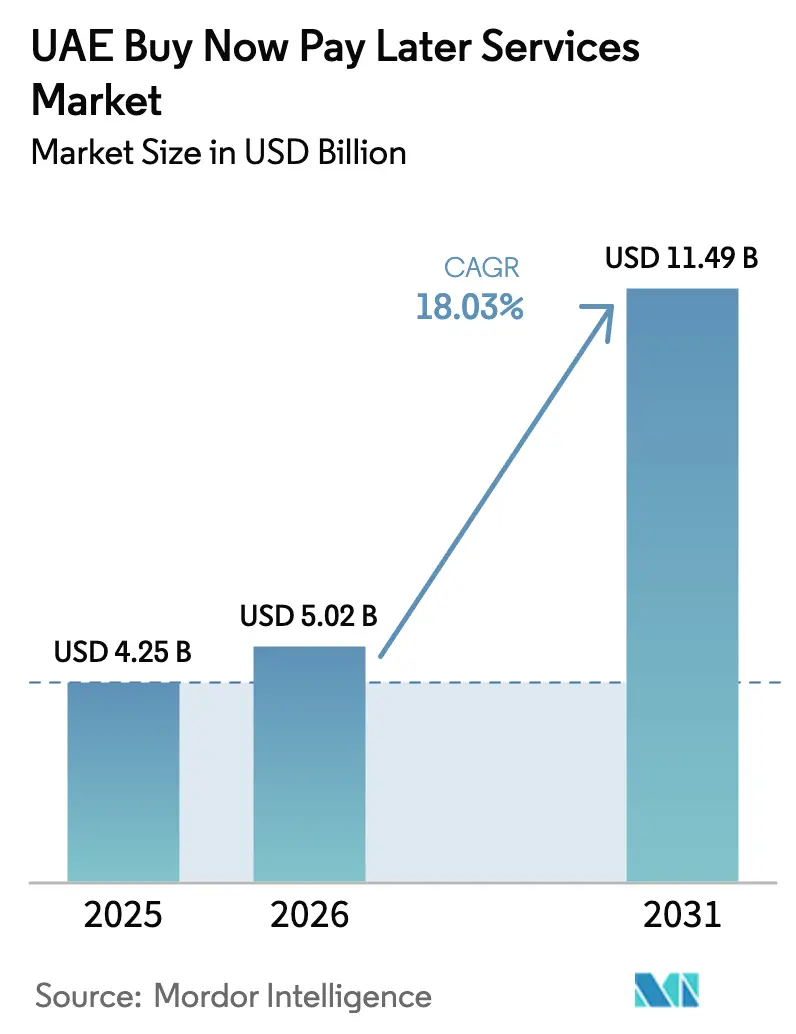
| Marktgröße im Basisjahr (2025) | 4.25 Milliarden US-Dollar |
| Marktgröße (2026) | 5.02 Milliarden US-Dollar |
| Marktgröße (2031) | 11.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.03 % |
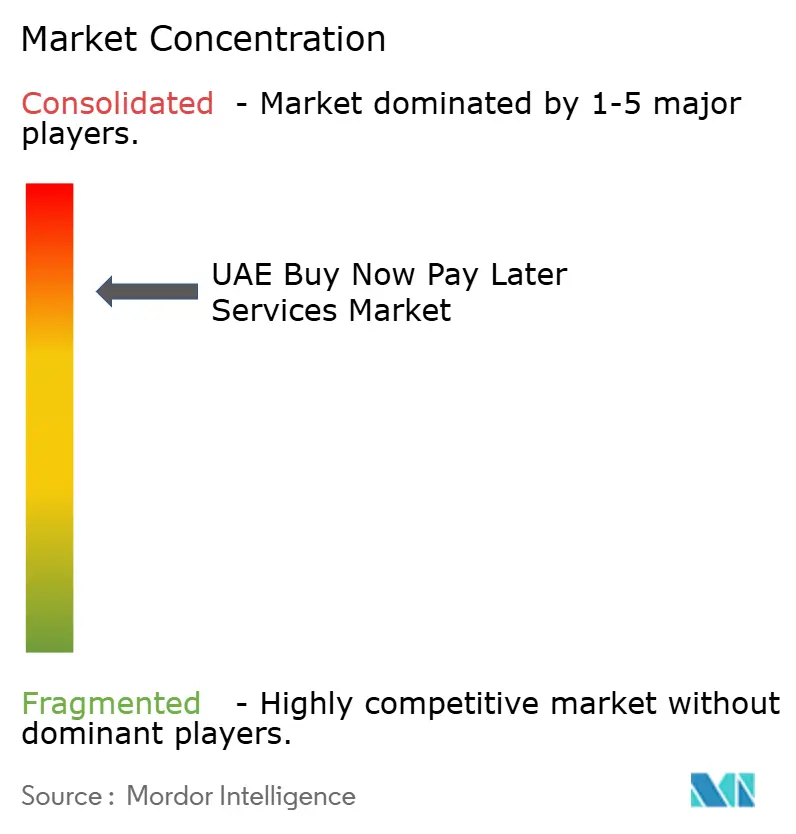
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des VAE-Markts für „Jetzt kaufen, später zahlen”-Dienstleistungen von Mordor Intelligence
Die Marktgröße für BNPL-Dienstleistungen in den VAE wurde im Jahr 2025 auf USD 4,25 Milliarden geschätzt und soll von USD 5,02 Milliarden im Jahr 2026 auf USD 11,49 Milliarden bis 2031 wachsen, bei einer CAGR von 18,03 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch eine hohe E-Commerce-Durchdringung, eine junge, digital geprägte Bevölkerung und einen regulatorischen Rahmen angetrieben, der Glaubwürdigkeit verleiht, ohne Innovationen zu hemmen. Fintech-Bank-Kooperationen, der Aufstieg Scharia-konformer Ratenzahlungspläne und die Nachfrage des Luxuseinzelhandels nach reibungslosen Zahlungen für hochpreisige Artikel verstärken die Akzeptanz sowohl im Online- als auch im stationären Umfeld. Anbieter nutzen Datenanalysen zur Verfeinerung der Risikobewertung, während grenzüberschreitende Einkäufe von GCC-Nachbarn die adressierbare Kundenbasis vergrößern. Die Wettbewerbsintensität ist moderat; erhöhte Kapitalanforderungen für Nicht-Bank-Kreditgeber und der Widerstand von Händlern gegen Gebühren könnten jedoch das Expansionstempo dämpfen.
Wichtigste Erkenntnisse des Berichts
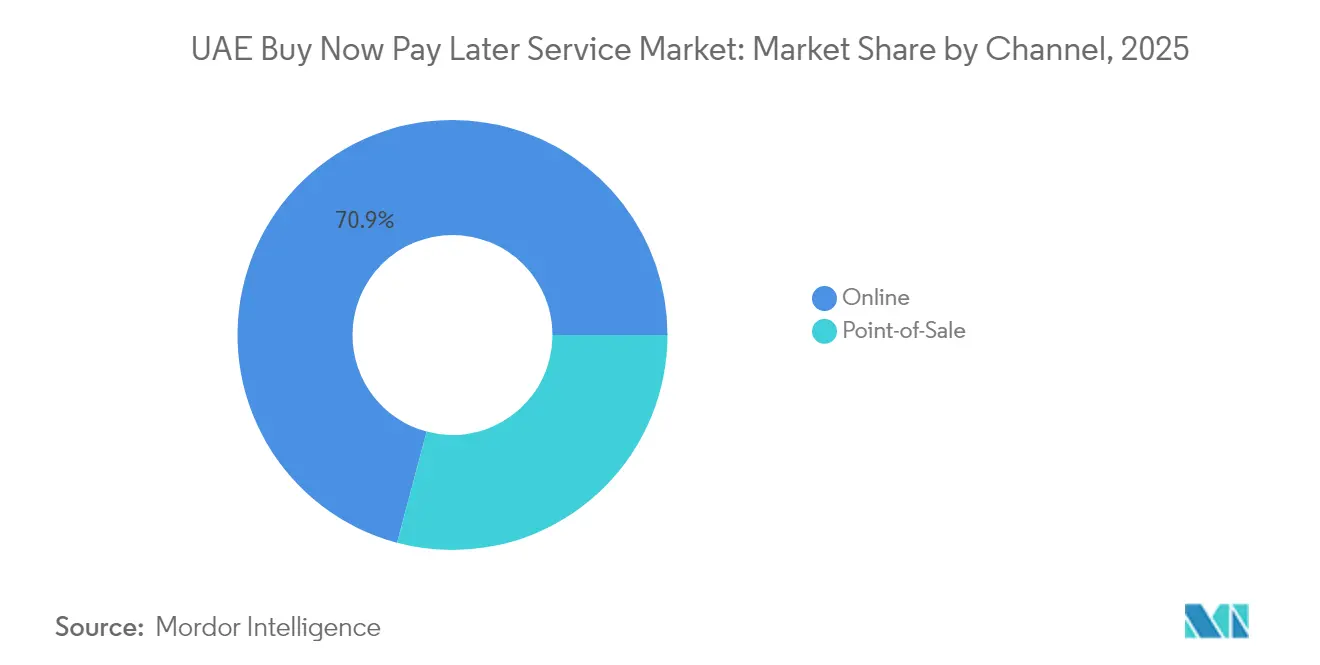
- Nach Kanal führte das Online-Segment im Jahr 2025 mit einem Anteil von 70,85 % am VAE-Markt für BNPL-Dienstleistungen, während BNPL am Point-of-Sale bis 2031 voraussichtlich mit einer CAGR von 20,18 % wachsen wird.
- Nach Endverbrauchsbranche entfiel im Jahr 2025 ein Anteil von 32,10 % der Marktgröße für BNPL-Dienstleistungen in den VAE auf Unterhaltungselektronik; Gesundheit & Wellness soll im Zeitraum 2026–2031 mit einer CAGR von 22,35 % wachsen.
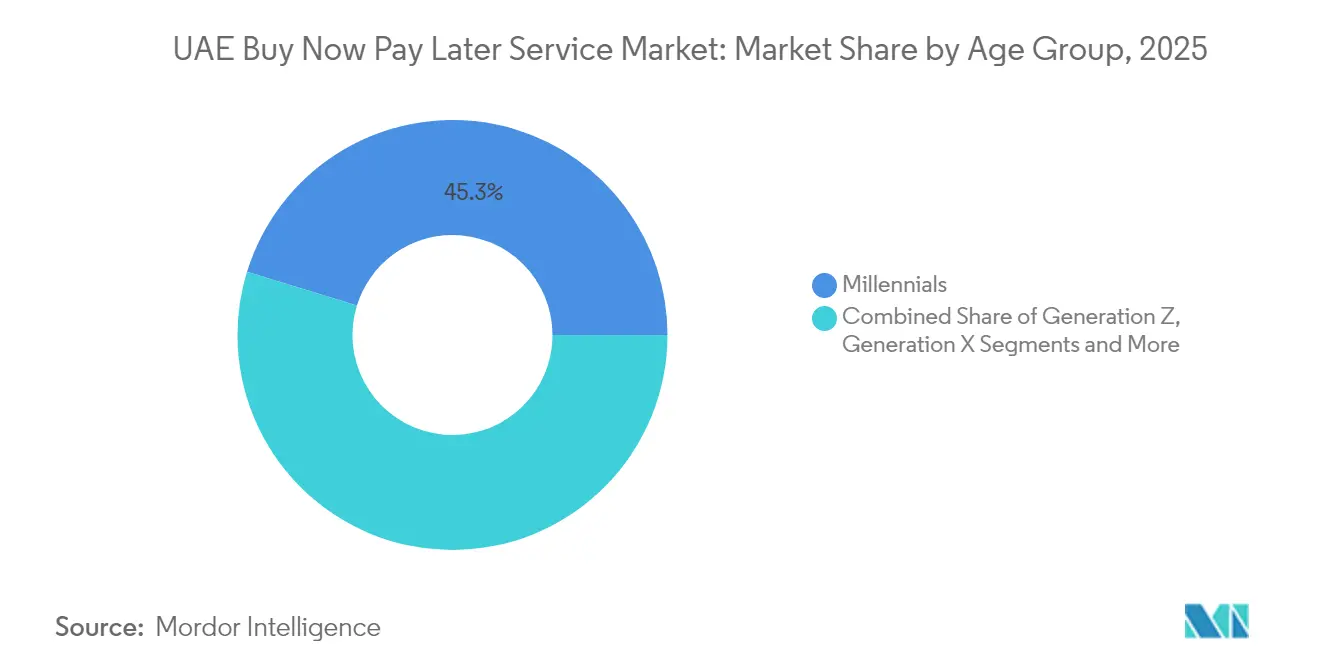
- Nach Altersgruppe sicherten sich Millennials im Jahr 2025 einen Anteil von 45,25 % am VAE-Markt für BNPL-Dienstleistungen, während die Nutzung durch Generation Z bis 2031 voraussichtlich mit einer CAGR von 21,05 % steigen wird.
- Nach Anbietertyp kontrollierten Fintechs im Jahr 2025 66,85 % des VAE-Markts für BNPL-Dienstleistungen, doch bankgeführte Angebote sollen über den Prognosehorizont mit einer CAGR von 20,55 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum VAE-Markt für „Jetzt kaufen, später zahlen”-Dienstleistungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigtes E-Commerce-Wachstum unter Generation Z & Millennials | +4.20% | Dubai, Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| BNPL-API-Integrationen von Einzelhandelsbanken | +3.80% | National | Mittelfristig (2–4 Jahre) |
| Scharia-konforme Akzeptanz unter unbanked Expatriates | +5.10% | Dubai, Sharjah | Mittelfristig (2–4 Jahre) |
| POS-Finanzierungsnachfrage von Luxushändlern steigt mit Touristenzuflüssen | +3.5% | Dubai, Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitender GCC-Einkauf unterstützt durch mehrwertsteuerfreie Re-Export-Hubs | +2.9% | Dubai, mit Ausstrahlungseffekten auf andere Emirate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigtes E-Commerce-Wachstum unter VAE-Generation Z & Millennials
Mehr als die Hälfte der Generation-Z-Konsumenten bevorzugt digitale Zahlungen, und BNPL entwickelt sich zu ihrem bevorzugten Instrument für diskretionäre und alltägliche Einkäufe. Händler berichten von BNPL-Warenkorbgrößen, die 30–50 % höher sind als bei Standard-Kartenkäufen, was Händler dazu veranlasst, die Option beim Checkout einzubetten, um die Konversionsrate zu steigern. Virale Empfehlungen in sozialen Medien haben Ratenzahlungen als Budgetierungsinstrument statt als Kreditersatz normalisiert. Händler gestalten nun Marketingkampagnen rund um „In 4 zahlen”-Angebote, die auf Gehaltszyklen abgestimmt sind, und verstärken so eine Rückkopplungsschleife aus höheren Ausgaben und wiederholter Nutzung. Da die Kaufkraft der Generation Z steigt, wird der Lifetime-Kundenwert zu einer entscheidenden Kennzahl für Anbieter, die diese Kohorte umwerben.
Partnerschaften zwischen Einzelhandelsbanken zur Integration von BNPL-APIs in Mobile-Banking-Apps
Etablierte Banken betten BNPL-Module direkt in ihre mobilen Apps ein und ermöglichen Kunden so einen nahtlosen Zugang, ohne eine separate Fintech-Plattform herunterladen zu müssen. Die Zusammenarbeit von Emirates NBD mit Tabby zeigt, wie bankliche Compliance-Rahmenwerke und umfangreiche Datenpools das Ausfallrisiko senken können, während die agile Nutzererfahrung eines dedizierten BNPL-Spezialisten erhalten bleibt[1]Emirates NBD, "Emirates NBD und Tabby kündigen strategische BNPL-Partnerschaft an," emiratesnbd.com. Gemeinsame Analysen verbessern die Genauigkeit von Kreditentscheidungen, und sofortige Ratengenehmigungen helfen Banken, Einlagen und Versicherungen zu verkaufen. Für Fintechs erschließen Partnerschaften riesige Kundenstämme zu einem Bruchteil ihrer typischen Akquisitionskosten. Das Modell gewinnt bei erstklassigen Banken an Zugkraft und signalisiert eine Ära hybrider BNPL-Lösungen, die regulierte Bilanzkraft mit spezialisierter Technologie verbinden.
Hohe Akzeptanz Scharia-konformer Ratenprodukte unter unbanked Expatriates
Rund 88 % der VAE-Einwohner sind Expatriates, von denen viele vom traditionellen Kreditwesen ausgeschlossen sind. Scharia-konforme BNPL-Strukturen wie Murabaha und Ujrah bieten zinsfreie Flexibilität, die mit islamischen Grundsätzen übereinstimmt. Anbieter, die religiöse Konformität betonen, berichten von deutlich höheren Wiederholungsnutzungsraten und niedrigeren Akquisitionskosten, da Mundpropaganda sich schnell in Expatriate-Gemeinschaften verbreitet[2]Network International, "Jahresbericht 2025," network.ae. Die kulturelle Resonanz gebührenbasierter statt zinsbasierter Rückzahlung erschließt Segmente wie Lebensmittel- und Versorgungszahlungen, die zuvor nur bar abgewickelt wurden. Da GCC-Nachbarn ähnliche regulatorische Klarheit anstreben, wird das VAE-Modell zu einem regionalen Vorbild für glaubenskonformes digitales Finanzwesen.
POS-Finanzierungsnachfrage von Luxushändlern steigt mit Touristenzuflüssen
Dubai begrüßte im Jahr 2024 17,15 Millionen Besucher, und Luxusgeschäfte bieten nun BNPL an stationären Terminals an, um hochwertige Touristenausgaben zu erfassen[3]Dubai Department of Economy and Tourism, "Dubai Tourismus-Leistungsbericht 2024," det.gov.ae. Durchschnittliche Transaktionswerte steigen um bis zu 40 %, wenn Ratenzahlungsoptionen Bedenken hinsichtlich Währungsumrechnung und Kartenlimits beseitigen. Händler sammeln First-Party-Daten aus BNPL-Transaktionen und ermöglichen so gezielte Ansprache, sobald Touristen nach Hause zurückkehren. Partnerschaften mit Luxusmarken wie Cartier und Louis Vuitton unterstreichen, wie sich BNPL von einem Massenmarktwerkzeug zu einer Premium-Einzelhandelsnotwendigkeit entwickelt hat. Der Trend dürfte sich verstärken, da Emirates Marketingkampagnen startet, die Dubai als globale Hauptstadt für „Luxus auf Raten” positionieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitaladäquanzregeln für Nicht-Bank-Kreditgeber | -2.70% | National | Mittelfristig (2–4 Jahre) |
| Unzufriedenheit der Händler mit BNPL-Rabattsätzen | -1.90% | Dubai | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Ausfälle im Bereich Unterhaltungselektronik nach der Pandemie | -2.1% | National | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Beschränkungen für Interbankenentgelte bei Ratenzahlungssystemen | -1.8% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kapitaladäquanzanforderungen der Zentralbank für Nicht-Bank-Kreditgeber
Überarbeitete Vorschriften, die im Dezember 2023 in Kraft traten, verpflichten BNPL-Unternehmen, den Status einer Finanzgesellschaft mit eingeschränkter Lizenz zu erlangen oder mit lizenzierten Instituten zu kooperieren, wodurch mehr Kapital in Reserven gebunden wird[4]Zentralbank der VAE, "Kurzfristige Kreditvorschriften 2024," cbuae.gov.ae. Eigenständige Fintechs sehen sich mit höheren Compliance-Kosten konfrontiert, die Mittel von der Produktinnovation abziehen können. Kleinere Anbieter könnten Übernahmen anstreben, was die Konsolidierung beschleunigt und die Eintrittsbarrieren für neue Marktteilnehmer erhöht. Während eine verbesserte Solvenz die Verbraucher schützt, verringert sie die Wettbewerbsvielfalt und könnte das Tempo verlangsamen, mit dem Nischen-BNPL-Anwendungsfälle den Markt erreichen. Größere Banken mit ausreichenden Kapitalpuffern dürften profitieren, da regulatorische Anforderungen das Spielfeld zu ihren Gunsten verschieben.
Zunehmende Unzufriedenheit der Händler mit BNPL-Rabattsätzen, die Kartengebühren übersteigen
Typische BNPL-Händlerrabattsätze liegen zwischen 3–7 %, dem Doppelten der Standard-Kartengebühr. Elektronikhändler mit sehr geringen Margen haben begonnen, BNPL-Aufschläge an Verbraucher weiterzugeben oder die Verfügbarkeit auf Premium-Produktlinien zu beschränken. Händlerfriktionen gefährden die BNPL-Durchdringung in Kategorien, in denen Preissensibilität den Komfortvorteil überwiegt. Anbieter, die mit gestaffelten Gebührenmodellen experimentieren, riskieren eine Erosion der Rentabilität, insbesondere wenn bevorstehende Interbankenentgeltobergrenzen die Stückökonomie weiter komprimieren. Die Aufrechterhaltung der Händlerbegeisterung könnte von nachweisbaren Steigerungen der Warenkorbgröße und der Konversionsrate abhängen, die höhere Akzeptanzkosten ausgleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kanal: Online-Dominanz trifft auf stationäre Wiederbelebung
Der Online-Kanal erfasste im Jahr 2025 70,85 % des Marktanteils für BNPL-Dienstleistungen in den VAE, da reibungslose digitale Checkouts dem hohen mobilen Einkaufsappetit entsprachen. E-Commerce-Plattformen integrierten „In 4 zahlen”-Widgets, die eine minimale Integration erfordern und eine schnelle Akzeptanz fördern. Dennoch wächst BNPL im stationären Handel schneller, mit einer prognostizierten CAGR von 20,18 % bis 2031, dank QR-Code- und virtueller Karteninnovationen, die Hardware-Upgrades überflüssig machen. Händler, die einheitliche Online-Offline-Ratenerfahrungen anbieten, verzeichnen eine höhere Kundentreue, da Verbraucher online recherchieren und hochpreisige Transaktionen in physischen Geschäften abschließen.
Der Schwung in Richtung eines „Phygital”-Ökosystems ermutigt Anbieter, Kapital in Omnichannel-APIs zu investieren. Die Marktgröße für BNPL-Dienstleistungen in den VAE für stationäre Transaktionen soll stark ansteigen, da Luxus- und Konsumgüterhändler Tap-to-Pay-Finanzierung über bestehende Terminals ermöglichen. Anbieter testen Funktionen, die es Käufern ermöglichen, einen Plan vor Ort zu starten und Rückzahlungen in einer mobilen App zu verwalten, und schließen so die Lücke zwischen Stöbern und Kaufen. Da Händler Erfüllungsoptionen wie Click-and-Collect hinzufügen, verschwimmen Kanalunterschiede, aber die zugrunde liegende Ratenlogik bleibt zentral für die Kundenkonversion.


Nach Endverbrauchsbranche: Elektronik führt, Gesundheitswesen beschleunigt
Unterhaltungselektronik dominierte im Jahr 2025 mit 32,10 % der Marktgröße für BNPL-Dienstleistungen in den VAE, dank hoher durchschnittlicher Bestellwerte und schneller Geräteersatzzyklen, die gut zu kurzen Laufzeiten passen. Exklusive Kooperationen mit führenden Smartphone- und Laptop-Marken sichern ein stetiges Volumen, und Inzahlungnahmeprogramme verankern die BNPL-Nutzung zusätzlich. Mode und Bekleidung folgen, angetrieben durch Impulskäufe und hohe Kaufhäufigkeit, obwohl Margen den Verhandlungsspielraum der Anbieter bei Gebühren einschränken.
Gesundheit & Wellness ist das am schnellsten wachsende Segment mit einer CAGR von 22,35 % bis 2031, was auf steigende Eigenkosten für elektive und kosmetische Eingriffe zurückzuführen ist. Mehrmonatige Ratenpläne gehen über die typische Vier-Zahlungs-Struktur hinaus und erzeugen einen höheren Lifetime-Wert pro Nutzer. Anbieter schließen Allianzen mit Krankenhausnetzwerken und bieten sofortige Genehmigungen über Patientenportale an, die langwierige Papierkram umgehen. Diese Diversifizierung verringert die Abhängigkeit von Einzelhandelszyklen und positioniert BNPL als integralen Bestandteil der privaten Gesundheitsfinanzierungslandschaft der VAE.
Nach Altersgruppe: Millennials behalten die Oberhand, während Generation Z aufsteigt
Millennials sicherten sich im Jahr 2025 einen Marktanteil von 45,25 % bei BNPL-Dienstleistungen in den VAE, indem sie stabiles Einkommen mit digitaler Kompetenz verbanden. Ihre Akzeptanz umfasst wesentliche und Lifestyle-Ausgaben, von Lebensmitteln bis zu Reisen, und durchschnittliche Ticketgrößen übertreffen andere Kohorten. Generation X bevorzugt BNPL für spezifische hochwertige Kategorien, was den Gesamtschwung mäßigt, aber stetige Volumina beiträgt.
Generation Z ist der schnellste Adopter und soll bis 2031 mit einer CAGR von 21,05 % wachsen. Mobile-First-Design, transparente Gebührenstrukturen und gamifizierte Belohnungen entsprechen den Werten der Generation Z. Anbieter betonen Social-Commerce-Integrationen, die es Nutzern ermöglichen, Zahlungen direkt aus Influencer-Shops heraus aufzuteilen. Da diese Kohorte die Spitzenverdienerjahre erreicht, soll ihr Anteil an der Marktgröße für BNPL-Dienstleistungen in den VAE wachsen, was Anbieter dazu zwingt, Marketingbudgets auf Studenten- und Erstjob-Segmente auszurichten.
Nach Anbieter: Fintechs als Erstmover, Banken als schnelle Nachfolger
Fintechs hielten im Jahr 2025 66,85 % des Transaktionsvolumens und nutzten zweckgebaute Plattformen, die für schnelles Onboarding und flexibles Rückzahlungsmanagement optimiert sind. Produkteinführungen – virtuelle Karten, offene Netzwerke, Händlermarktplätze – halten das Kundenengagement hoch. Dennoch gewinnen Banken mit einer prognostizierten CAGR von 20,55 % an Boden und integrieren BNPL-Module in bestehende Kreditinfrastrukturen.
Diese Konvergenz führt zu hybriden Modellen, bei denen Banken das regulatorische Risiko und die Bilanzfinanzierung übernehmen, während Fintechs die Front-End-Agilität liefern. Für Verbraucher verschwimmt die Unterscheidung, da White-Label-Lösungen in Banking-Apps auftauchen. Im Laufe der Zeit könnte der von Fintechs gehaltene Marktanteil bei BNPL-Dienstleistungen in den VAE moderat sinken, da Universalbanken Karteninhaber auf In-App-Ratenzahlungspläne umstellen, was die Wettbewerbsdynamik verschärft und die Preisgestaltung in Richtung Parität drängt.
Geografische Analyse
Dubai generiert rund 60 % des nationalen BNPL-Transaktionsvolumens und profitiert von dichten Luxuseinzelhandelsvierteln, einem florierenden Fintech-Sandbox und einem Touristenzufluss, der flexible Zahlungsoptionen schätzt. Die Einkaufszentren des Emirats zeigen BNPL prominent an der Kasse, und wichtige Anbieter haben ihren Hauptsitz in Dubai, was das Innovationsökosystem stärkt. Regulatorische Unterstützung durch den Innovations-Hub des Dubai International Financial Centre beschleunigt Pilotprogramme und macht die Stadt zu einem Testfeld für Ratenzahlungsinnovationen.
Abu Dhabi belegt den zweiten Platz, gestützt durch höhere Durchschnittseinkommen und erhebliche staatliche Ausgaben für digitale Infrastruktur. Gesundheits- und Bildungszahlungen machen hier einen beträchtlichen Anteil der BNPL-Nutzung aus, da wohlhabende Haushalte elektive Eingriffe und Privatschulgebühren finanzieren. Das Start-up-Umfeld von Hub71 zieht Kapital für vertikalspezifische BNPL-Plattformen an, die auf das besondere demografische Profil des Emirats abzielen. Einheitliche Bundesrichtlinien erleichtern die Compliance und ermöglichen es Anbietern, Angebote nahtlos über beide großen Emirate hinweg zu skalieren.
Sharjah, Ajman und die nördlichen Emirate tragen kleinere Volumina bei, weisen jedoch die schnellsten Nutzerwachstumsraten auf. Geringere Einzelhandelssättigung ermöglicht es BNPL-Anbietern, exklusive Vereinbarungen mit Händlern zu schließen, die nach Differenzierung suchen. Arabischsprachige Benutzeroberflächen und explizite Scharia-Konformität finden bei Einwohnern, von denen viele Erstnutzer formeller Kredite sind, starken Anklang. Die Smartphone-Durchdringung steigt weiter, und Anbieter nutzen soziale Reichweite, um Vertrauen aufzubauen und die Akzeptanz in alltäglichen Kategorien wie Lebensmitteln und Haushaltsbedarf voranzutreiben.
Regulatorisches Umfeld
Buy-now-pay-later (BNPL)-Angebote in den VAE unterliegen dem Rahmenwerk der Zentralbank der VAE (CBUAE) für kurzfristige Kredite, das über die Finanzunternehmensregulierung (Circular Nr. 3/2023) eingeführt wurde und am 27. Dezember 2023 in Kraft trat. Im Rahmen dieser Regelung müssen BNPL-Anbieter als von der CBUAE lizenzierte Finanzunternehmen mit eingeschränkter Lizenz agieren oder mit einer lizenzierten Bank oder einem Finanzunternehmen zusammenarbeiten, wodurch BNPL von einem locker regulierten Modell zu überwachter Kreditvergabe und Verbraucherschutz übergeht.
Das Rahmenwerk legt Produktleitplanken fest, die die Kreditvergabe und die Einheitswirtschaftlichkeit beeinflussen. Dazu gehören eine maximale Kreditgrenze, die auf den niedrigeren Wert von 20.000 AED oder drei Monaten nachgewiesenem Nettoeinkommen begrenzt ist, sowie eine Gesamtgebührenobergrenze von 30 % des ursprünglichen Kreditbetrags (einschließlich Verspätungsgebühren und Provisionen). Zudem werden betriebliche Anforderungen eingeführt, wie eine obligatorische Kreditbewertung anhand von Kreditberichten für Gesamtgrenzen über 5.000 AED, zusammen mit aufsichtsrechtlichen Standards, darunter Mindestkapital (20 Millionen AED oder 5 % des ausstehenden Kreditvolumens) und Liquidität (liquide Vermögenswerte in Höhe von 10 % der Gesamtverbindlichkeiten), was gut kapitalisierte Anbieter und Bank-Fintech-Partnerschaftsmodelle begünstigt.
Wertschöpfungskettenanalyse
Die BNPL-Wertschöpfungskette der VAE beginnt mit Kapital- und Risikokapazität. Lizenzierte Banken und Finanzunternehmen, einschließlich Finanzunternehmen mit eingeschränkter Lizenz gemäß der CBUAE-Finanzunternehmensregulierung, stellen den regulierten Bilanz- und Compliance-Rahmen für kurzfristige Kredite bereit. BNPL-Plattformen betreiben dann die zentrale Orchestrierungsebene, die Kunden-Onboarding, Kreditprüfung und Entscheidungsfindung (einschließlich Kreditauskunftsintegration für qualifizierende Limits), Händlerabwicklung, Inkasso und Verbraucherservice über App und Checkout-Erlebnisse umfasst.
Der Vertrieb hängt von der Händlergewinnung und den Integrationsschienen ab. E-Commerce-Plattform-Plugins und APIs leiten zusammen mit Zahlungsgateways und -abwicklern BNPL an der Kasse weiter, während die Nutzung im stationären Handel QR-Codes und virtuelle Karten über die bestehende POS-Infrastruktur nutzt. Zu den wichtigsten unterstützenden Diensten gehören Identitäts- und KYC-Dienstprogramme, Betrugs- und Risikoanalysen sowie Kreditauskünfte. Händler und Marktplätze bleiben der primäre Nachfrageaggregator und Preispartner über Händlerdiskontgebühren. Engpässe konzentrieren sich auf regulatorische Lizenzierung und laufende Kapital- und Liquiditätsanforderungen sowie auf die Händlerwirtschaftlichkeit, bei der Diskontgebühren in margenschwachen Kategorien auf Widerstand stoßen können, was den Wert von Skalenpartnerschaften unterstreicht, einschließlich bankintegriertem BNPL, das über mobile Banking-Apps bereitgestellt wird.
Wettbewerbslandschaft
Der VAE-Markt für BNPL-Dienstleistungen ist moderat konzentriert, wobei einige wenige wichtige Anbieter gemeinsam einen erheblichen Teil des Volumens abwickeln. Tabby führt mit dem breitesten Händlernetzwerk und der höchsten Verbraucherbekanntheit, während Tamaras schnelle GCC-Expansion die regionale Reichweite stärkt. Der Wettbewerb konzentriert sich auf Genehmigungsgeschwindigkeit, Transaktionslimits und Vorteile des Treueprogramm-Ökosystems statt auf die Laufzeit, die branchenweit weitgehend standardisiert ist.
Strategische Partnerschaften prägen die Marktdynamik. Die Integration von Checkout.com mit Tabby bettet BNPL in eine breite Händlerbasis ein, während die Allianz von Emirates NBD mit Tabby bankkonformes Compliance-Niveau mit Fintech-Agilität verbindet. Eine Konsolidierung ist im Gange: Die Übernahme von Spotii durch NymCard zeigt den Appetit von Infrastrukturanbietern, BNPL in breitere Zahlungsstacks zu integrieren. Durch künstliche Intelligenz gesteuerte Kreditmodelle, die alternative Daten nutzen, sollen Ausfallraten senken und Margen angesichts bevorstehender Gebührenobergrenzen verteidigen. Anbieter, die auf Nischensegmente abzielen – Gesundheitswesen, Bildung und B2B-Handel – könnten inkrementelles Wachstum erschließen und die Konzentration im Laufe der Zeit verringern.
Etablierte Kartenaussteller sehen sich einem Kannibalisierungsrisiko gegenüber und pilotieren „Ratenzahlung auf bestehende Kreditlimits”, um Marktanteile zu verteidigen. Gleichzeitig erkunden globale Zahlungsnetzwerke White-Label-Vereinbarungen, um Ratenlogik auf internationale Schienen aufzusetzen, was den Wettbewerb potenziell intensivieren könnte. Steigende Kapitalanforderungen könnten unterkapitalisierte Fintechs zu Fusionen drängen, die durchschnittliche Anbietergröße schrittweise erhöhen und die Marktstruktur festigen.
Branchenführer im VAE-Markt für „Jetzt kaufen, später zahlen”-Dienstleistungen
Tabby
Tamara
Cashew Payments
Postpay
Spotii (Zip Co)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die regulatorische Institutionalisierung hat einen Weg geschaffen, damit skalierte BNPL-Anbieter über reine Checkout-Ratenpläne hinaus in regulierte Zahlungskonto- und kartengebundene Erlebnisse expandieren können. Ein konkretes Signal ist die Erteilung einer Stored-Value-Facilities-Lizenz durch die Zentralbank der VAE an Tabby Payments LLC im April 2026. Dies unterstützt das Halten von Kundengeldern und ermöglicht angrenzende Produkte wie Ausgabenkonten und Kartenausgabe, wodurch sich die Monetarisierungsmöglichkeiten über die händlerfinanzierte Rabattgewährung hinaus erweitern.
Auch bei hochpreisigen und langfristigeren Ratenzahlungs-Anwendungsfällen, die außerhalb des traditionellen Vierraten-Formats liegen, entsteht Weißraum. Im April 2026 kündigten Mashreq und Cashew ein eingebettetes Kreditvergaberahmenwerk für höherwertige Käufe an (berichtet bis zu 150.000 AED mit längeren Laufzeiten), und Cashew folgte mit der Einführung von Hazel, das sich um hochwertige Pay-later-Finanzierung positioniert. Diese Verschiebung öffnet zusätzliche Endnutzungsbereiche, einschließlich Gesundheitswesen, Bildung, Versicherung und regierungsbezogener Gebührenzahlungen, bei denen der Ratennutzen mit essenziellen Dienstleistungen verknüpft ist. Gleichzeitig erhöhen die CBUAE-Regeln für kurzfristige Kredite (Gebührenobergrenzen, einkommensbasierte Limits und Anforderungen an die Kreditprüfung) den Druck auf Anbieter, ihr Risiko-Scoring, ihre Inkasso-Leistung und ihre Händlerpreisstrukturen zu stärken.
Aktuelle Branchenentwicklungen
- Juli 2026: Tabby führte Tabby Cash in den VAE als gebührenfreies Ausgabenkonto-Angebot im Rahmen seiner Stored-Value-Berechtigungen ein. Die Initiative erweitert Tabby von der Händler-Checkout-Finanzierung hin zum alltäglichen Geldmanagement, wodurch das Kundenengagement über die Point-of-Purchase-BNPL hinaus gesteigert und der kartenbasierte und kontobasierte Vertrieb unterstützt wird.
- März 2025: Checkout.com ging eine Partnerschaft mit Tabby ein, um die BNPL-Verfügbarkeit für Händler, die Checkout.com in den VAE und Saudi-Arabien nutzen, zu erweitern. Dies stärkte den BNPL-Vertrieb durch die Integration einer bedeutenden Zahlungsplattform, verringerte die Integrationsreibung für Händler und erweiterte das adressierbare Online-Checkout-Volumen.
- September 2024: Network International ging eine Partnerschaft mit ruya Bank ein, um islamische Bankdienstleistungen durch digitale Zahlungstechnologie zu verbessern, einschließlich Sharia-konformer BNPL-Optionen innerhalb des Bank-Ökosystems. Die Zusammenarbeit unterstützte glaubenskonforme Ratenstrukturen und stärkte bankgeführte Vertriebswege für BNPL in den VAE.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht ist der VAE-Markt für Buy-Now-Pay-Later (BNPL)-Dienstleistungen definiert als der Gesamtwert der Verbraucherkäufe in den VAE, die mithilfe kurzfristiger Ratenpläne an der Kasse abgeschlossen werden, über Online- und stationäre Kanäle, und die typischerweise innerhalb von 12 Monaten abgewickelt werden.
Ausschlüsse des Umfangs: Wir schließen B2B-Rechnungsfinanzierung und längerfristige Verbraucherkreditprodukte aus, die sich wie traditionelle Privatkredite verhalten.
Übersicht der Segmentierung
- Nach Kanal
- Online
- Point-of-Sale (stationär)
- Nach Endverbrauchsbranche
- Unterhaltungselektronik
- Mode & Bekleidung
- Gesundheit & Wellness
- Heimverbesserung
- Reisen & Freizeit
- Medien & Unterhaltung
- Sonstige Endverbrauchsbranchen
- Nach Altersgruppe
- Generation Z (18–28 Jahre)
- Millennials (29–44 Jahre)
- Generation X (45–60 Jahre)
- Babyboomer (61–79 Jahre)
- Stille Generation (80 Jahre und älter)
- Nach Anbieter
- Fintechs
- Banken
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desktoprecherche
Wir begannen mit einer Desktoprecherche, um den Zahlungskontext der VAE festzulegen und eine Überzählung ähnlicher Produkte zu vermeiden. Öffentliche Quellen wie Veröffentlichungen der Zentralbank der VAE, Mitteilungen des Federal Competitiveness and Statistics Centre der VAE, Aktualisierungen der Telecommunications and Digital Government Regulatory Authority sowie makroökonomische Reihen der Weltbank und des IWF wurden verwendet, um Bevölkerungs-, Einkommens-, Kartennutzungs- und digitale Handelssignale zu verankern.
Anschließend überprüften wir BNPL-relevante Politikhinweise, Zahlungslizenzierungssignale und Verbraucherkreditdiskussionen aus offiziellen Erklärungen sowie Kommentare aus dem Händler- und Zahlungsökosystem seriöser Presse. Geschäftsberichte, Investorenpräsentationen und Nachrichtenveröffentlichungen von Unternehmen halfen, typische Gebührenstrukturen, Ratenlaufzeiten und den Fokus auf Händlerkategorien zu erfassen, und anschließend wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenanalysen genutzt, um Zeitpläne und wichtige Partnerschaften abzugleichen. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen im Laufe der Studie zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um den Nachfragepool und die tatsächliche Art der BNPL-Nutzung an der Kasse in den VAE zu validieren. Wir sprachen mit BNPL-Betreibern, Banken und Zahlungsvermittlern, großen und mittelständischen Händlern sowie Teilnehmern des Logistik- und E-Commerce-Ökosystems, um Annahmen zu Genehmigungsraten, durchschnittlichen Bestellgrößen, wiederholter Nutzung und Offline-Durchdringung zu präzisieren.
Da es sich um einen VAE-spezifischen Markt handelt, wurden die Gespräche auf lokale regulatorische Erwartungen, die Realität des Händler-Onboardings und das Rückzahlungsverhalten der Verbraucher abgestimmt, die in öffentlichen Datensätzen nicht immer klar erkennbar sind.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 12 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Akteure: 19 % | Manager: 51 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-down- und Bottom-up-Ansatz erstellt, wobei die Kernlogik von den in den VAE adressierbaren Verbraucherkaufaktivitäten für kurzfristige Ratenzahlungen ausgeht und diese dann anhand von BNPL-Akzeptanz- und Nutzungsmustern eingrenzt. In der Praxis rekonstruierten wir den Nachfragepool durch Kombination der Richtung der E-Commerce- und stationären Kartenausgaben, des Anteils der Händler, die BNPL an der Kasse anbieten, und des Anteils der berechtigten Verbraucher, die Ratenzahlungen wählen.
Um das Modell realistisch zu halten, wurde ein kleiner Satz von Marktkennwerten verfolgt und aktualisiert, darunter der durchschnittliche Bestellwert in BNPL-intensiven Kategorien, typische Ratenlaufzeiten (zum Beispiel Pay-in-3 und Pay-in-4), Genehmigungs- und Konversionsverhalten an der Kasse, Zahlungsausfall- und Verspätungsgebührensensitivität sowie der Anteil der Transaktionen im stationären versus Online-Handel. Diese Eingaben wurden anschließend mithilfe selektiver Bottom-up-Näherungen getestet, wie zum Beispiel stichprobenartiger Prüfungen des Händlervolumens und einer einfachen Berechnung aus durchschnittlicher Bestellgröße mal Transaktionen für einige wichtige Händlerclustergruppen, was uns half, Lücken zu erkennen, in denen öffentliche Daten fehlten.
Die Prognosen wurden mittels Szenarioanalyse entwickelt, unterstützt durch Trendglättung der wichtigsten Treiber, und anschließend basierend darauf angepasst, was Branchenteilnehmer für das Tempo des Händler-Onboardings, die regulatorische Verschärfung und die Verbraucherkreditbereitschaft erwarteten. Wo direkte Beobachtungen fehlten, wurden Annahmen mit während der Interviews vereinbarten konservativen Bandbreiten aufgefüllt, und die Auswirkung wurde überprüft, damit keine einzelne Variable das Gesamtergebnis unrealistisch verändern konnte.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Abgleiche über unabhängige Signale hinweg und wurde dann durch Nachfassgespräche verschärft, wenn die Zahlen nicht übereinstimmten. Unsere Analysten verglichen die Modellergebnisse mit beobachtbaren Indikatoren wie dem Wachstum des digitalen Zahlungsverkehrs in den VAE, der Richtung der E-Commerce-Expansion, Verbraucherkreditindikatoren und der gemeldeten Dynamik von Händlerpartnerschaften, und untersuchten dann Ausreißer vor der endgültigen Freigabe.
Es folgte eine mehrstufige interne Überprüfung, damit Annahmen, Berechnungen und Logik von mehr als einem Analysten geprüft wurden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie neue Vorschriften, bedeutende Bankpartnerschaften oder eine klare Verschiebung im Rückzahlungsverhalten der Verbraucher. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und bedeutsamen Nachrichtenentwicklungen in den Ergebnissen berücksichtigt sind.
Vergleich der von Mordor Intelligence gemessenen Marktgröße des VAE-Buy-Now-Pay-Later-Dienstleistungsmarktes mit anderen veröffentlichten Schätzungen
Veröffentlichte BNPL-Marktwerte für die VAE können weit voneinander abweichen, da die Maßeinheit nicht immer dieselbe ist und da einige Studien BNPL als Umsatzpool behandeln, während andere ihn als Transaktionswertpool behandeln. Unterschiede ergeben sich auch daraus, wie Online- und Offline-Checkout gezählt werden, wie kurzfristige Ratenzahlungen von längerfristigen Verbraucherkrediten getrennt werden und wie aggressiv Wachstumsannahmen angewendet werden.
Einige externe Schätzungen begrenzen den Umfang auf Anbieterumsätze oder auf eine begrenzte Anzahl von Händlerkategorien, was naturgemäß kleinere Gesamtsummen ergibt. Für Mordor Intelligence wird der Markt als BNPL-GMV für VAE-Verbraucherkäufe gezählt, die an der Kasse in kurzfristige Ratenzahlungen aufgeteilt werden (online und stationär), und die B2B-Rechnungsfinanzierung bleibt außerhalb des Umfangs, um eine Vermischung mit Handelskrediten zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,25 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 1,17 Mrd. USD (2025) | Verwendet einen enger gefassten gezählten Wert, der stärker mit den zugeordneten BNPL-Programmvolumina übereinstimmt, und kann Teile des stationären Checkouts sowie einige händlergeführte Ratenangebote ausschließen, was die implizierte GMV-Gesamtsumme verringert. |
| Beratungsunternehmen B | 2,84 Mrd. USD (2025) | Wendet eine engere Basis geeigneter Händler und Nutzer an und kann BNPL als verfolgte Zahlungsmethoden-Untergruppe behandeln, was die breitere Händlereinführung und das wiederholte Nutzungsverhalten über verschiedene Kategorien hinweg möglicherweise nicht vollständig erfasst. |
Die Spanne erklärt sich hauptsächlich dadurch, was jeder Herausgeber als gemessenen Wert betrachtet und welche Checkout-Anwendungsfälle einbezogen werden. Indem wir die Marktgesamtsumme an beobachtbare Adoption, Bestellgröße und Kanalmix-Eingaben knüpfen und die Annahmen anschließend durch Primärgespräche vor der endgültigen Freigabe erneut überprüfen, halten wir die Schritte der Größenbestimmung wiederholbar und leicht überprüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der VAE-Markt für BNPL-Dienstleistungen derzeit?
Der VAE-Markt für BNPL-Dienstleistungen wird im Jahr 2026 auf USD 5,02 Milliarden geschätzt und soll bis 2031 USD 11,49 Milliarden erreichen.
Welches Branchensegment nutzt BNPL in den VAE am meisten?
Unterhaltungselektronik führt und erfasst 32,10 % des Transaktionswerts von 2025, angetrieben durch hohe durchschnittliche Ticketgrößen und schnelle Geräteersatzzyklen.
Wie schnell wächst BNPL am Point-of-Sale im Vergleich zu Online-BNPL?
Stationäres BNPL soll im Zeitraum 2026–2031 mit einer CAGR von 20,18 % wachsen und damit das Wachstum im bereits dominierenden Online-Kanal übertreffen.
Warum sind Scharia-konforme BNPL-Produkte in den VAE wichtig?
Sie sprechen die große Expatriate- und muslimische Bevölkerung des Landes an, indem sie Zinsgebühren vermeiden und dadurch die Akzeptanz und Kundentreue steigern.
Welche Altersgruppe ist das am schnellsten wachsende BNPL-Nutzersegment?
Generation-Z-Nutzer sollen ihre Nutzung bis 2031 mit einer CAGR von 21,05 % steigern, was ihre digital geprägten Gewohnheiten und ihre Präferenz für transparente Zahlungspläne widerspiegelt.
Seite zuletzt aktualisiert am:


