
Marktgröße und Marktanteil der US-amerikanischen „Jetzt kaufen, später bezahlen”-Dienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
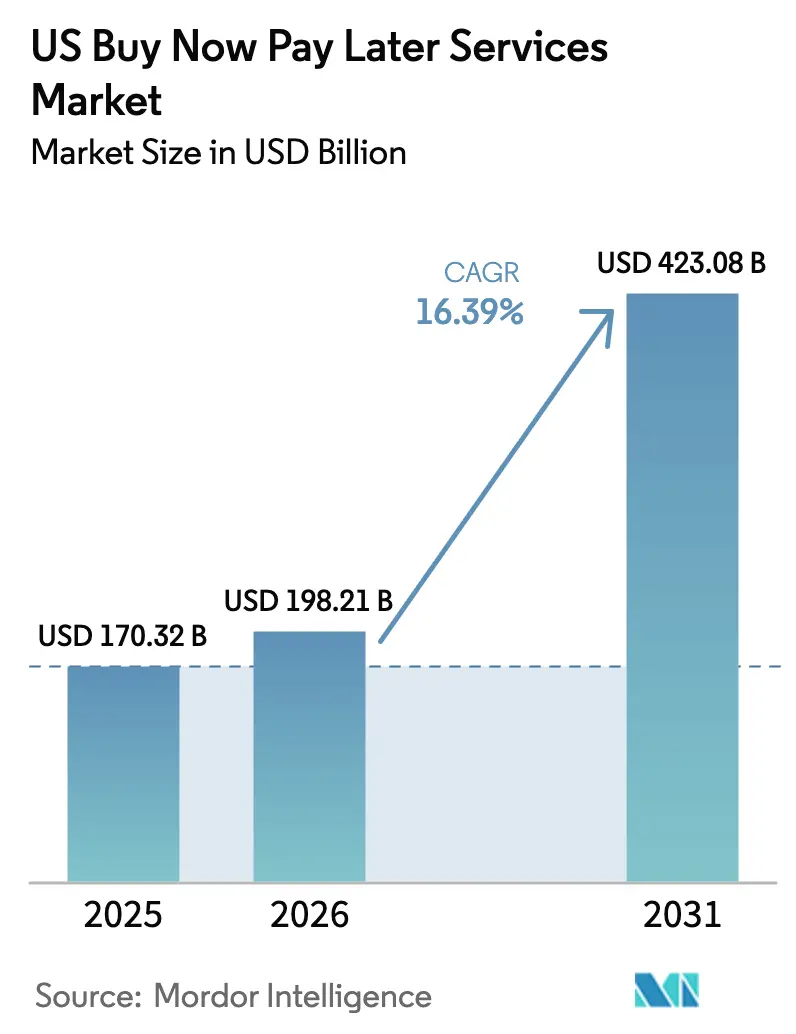
| Marktgröße im Basisjahr (2025) | 170.32 Milliarden US-Dollar |
| Marktgröße (2026) | 198.21 Milliarden US-Dollar |
| Marktgröße (2031) | 423.08 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.39 % |
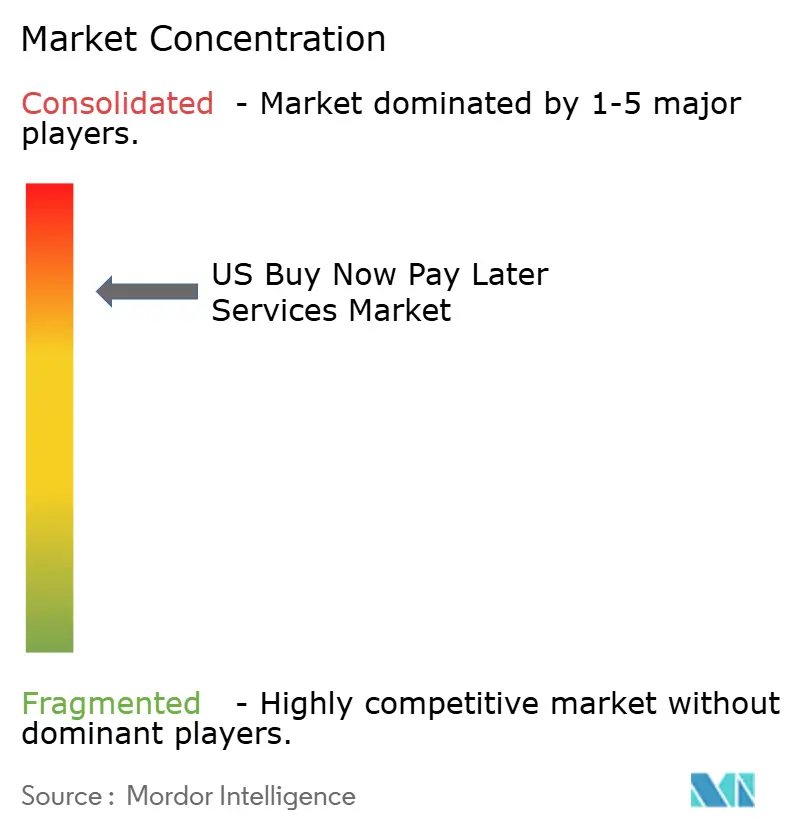
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Marktes für „Jetzt kaufen, später bezahlen”-Dienste von Mordor Intelligence
Die Marktgröße der „Jetzt kaufen, später bezahlen”-Dienste (BNPL) in den Vereinigten Staaten wurde im Jahr 2025 auf USD 170,32 Milliarden bewertet und soll von USD 198,21 Milliarden im Jahr 2026 auf USD 423,08 Milliarden bis 2031 anwachsen, bei einer CAGR von 16,39 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch jüngere Käufer angetrieben, die kurzfristige, zinsfreie Ratenzahlungen bevorzugen, durch die Nachfrage der Händler nach höheren Conversion-Raten an der Kasse sowie durch die stetige Migration eingebetteter Finanzierungstools in Sektoren wie Gesundheitswesen, Reisen und Heimwerken. Etablierte Fintech-Anbieter behalten die Führung beim Nutzererlebnis, doch Banken holen schnell auf, indem sie Ratenzahlungsfunktionen in bestehende Kartenportfolios integrieren. Der zunehmende Wettbewerb treibt Investitionen in fortschrittliche Kreditprüfungsmodelle, datengestützte Treueprogramme und eine Omnichannel-Akzeptanz voran, die E-Commerce-Websites, mobile Geldbörsen und physische Terminals miteinander verbindet.
Wesentliche Erkenntnisse des Berichts
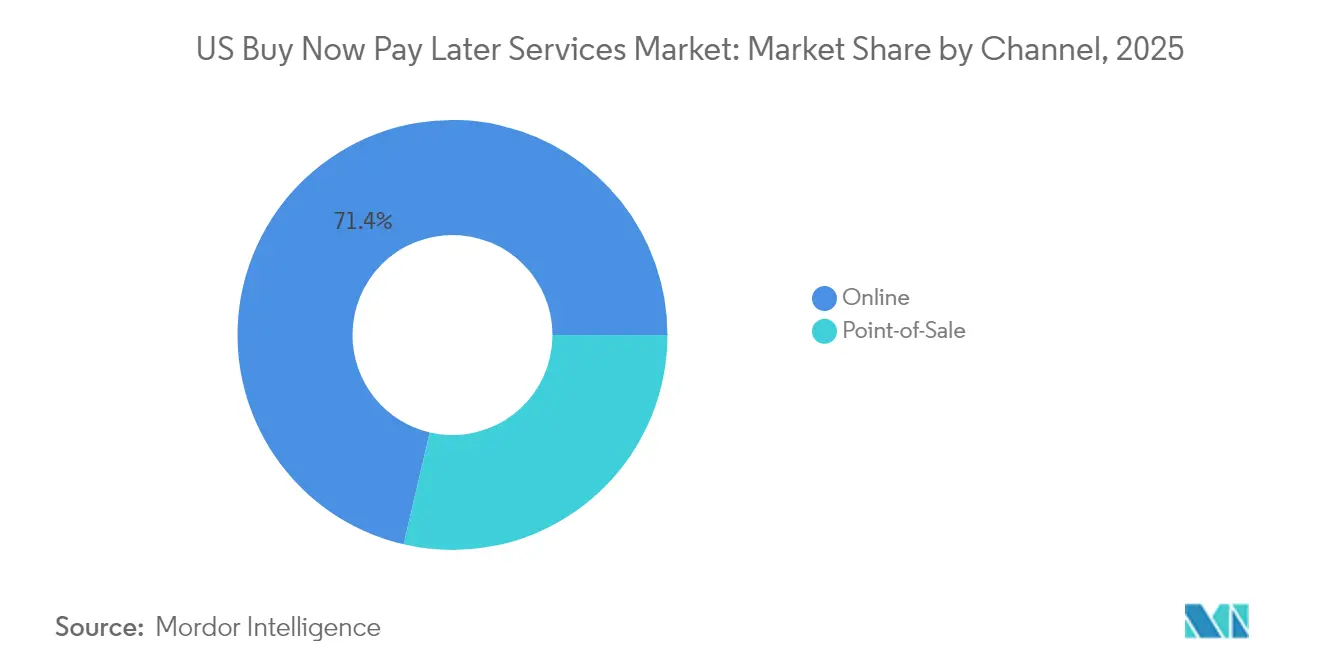
- Nach Kanal entfielen im Jahr 2025 71,35 % des Marktanteils der US-amerikanischen BNPL-Dienste auf den Online-Handel, während Transaktionen im Ladengeschäft bis 2031 das schnellste Wachstum mit einer CAGR von 19,15 % verzeichnen sollen.
- Nach Endverbrauchsbranche führte Mode und Bekleidung im Jahr 2025 mit einem Anteil von 27,85 % am US-amerikanischen BNPL-Markt; Gesundheit und Wellness soll bis 2031 mit einer CAGR von 19,88 % wachsen.
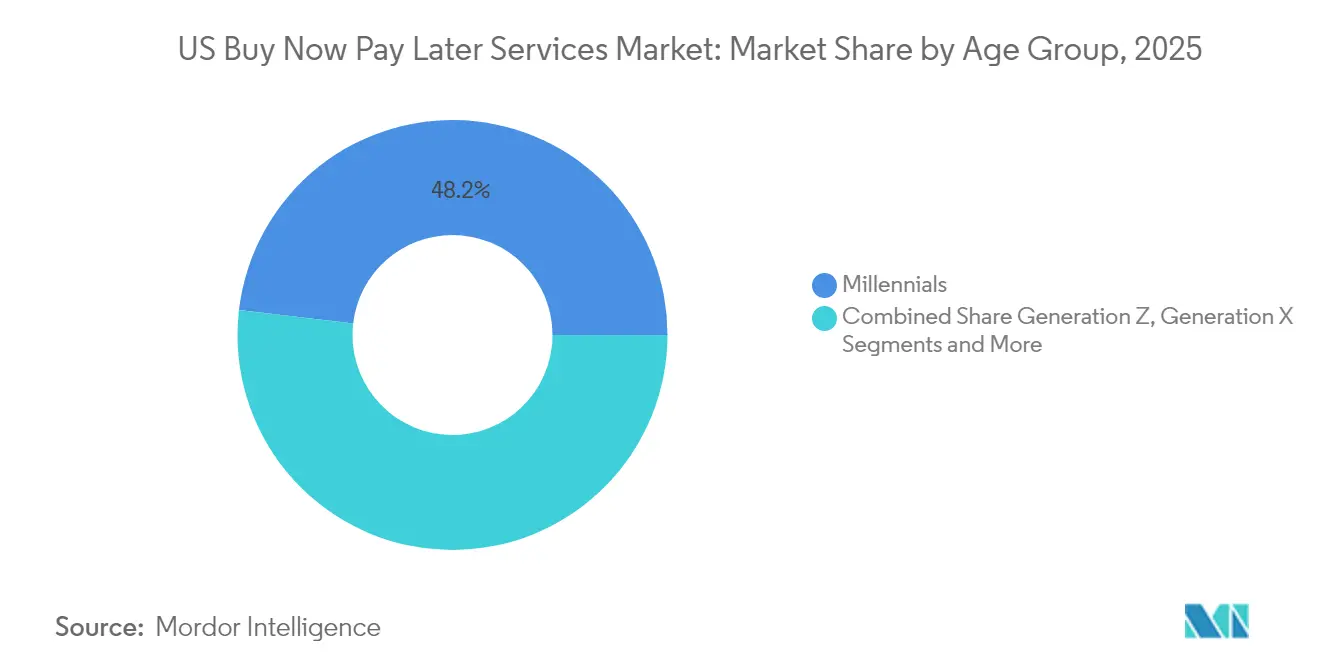
- Nach Altersgruppe entfielen auf Millennials im Jahr 2025 48,15 % des Marktanteils der US-amerikanischen BNPL-Dienste, während die Nutzung durch die Generation Z bis 2031 voraussichtlich mit einer CAGR von 21,52 % steigen wird.
- Nach Anbietertyp hielten Fintech-Unternehmen im Jahr 2025 56,95 % der BNPL-Marktgröße; Banken sind die am schnellsten wachsende Gruppe mit einer CAGR-Prognose von 21,19 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Marktes für „Jetzt kaufen, später bezahlen”-Dienste
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Präferenz von Millennials und Generation Z für zinsfreie kurzfristige Kredite | +4.2% | National, stärker in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Expansion in Nicht-Einzelhandels-Vertikale wie Gesundheitswesen und Reisen | +3.8% | National, frühe Akzeptanz in Ballungsgebieten | Langfristig (≥ 4 Jahre) |
| Tiefe Integration mit digitalen Geldbörsen und POS-Systemen steigert die Händlerakzeptanz | +3.1% | National, Konzentration in technologieaffinen Regionen | Mittelfristig (2–4 Jahre) |
| Strategische Partnerschaften mit großen Kartennetzwerken zur Verbesserung der Vertriebsreichweite | +2.5% | National | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage von Verbrauchern unterhalb und knapp oberhalb der Bonitätsschwelle, die von traditionellen Kreditkarten ausgeschlossen sind, beschleunigt die BNPL-Durchdringung | +2.1% | Mittelfristig (2–4 Jahre) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz von Millennials und Generation Z für zinsfreie kurzfristige Kredite
Rund 46 % der Verbraucher der Generation Z nutzten 2025 eine BNPL-Option, womit sich ihre Teilnahme im Vergleich zu 2023 nahezu verdoppelte. Kurzfristige Ratenpläne entsprechen dem Budgetierungsstil junger Erwachsener, der planbare Rückzahlungsrhythmen und null Zinskosten gegenüber revolvierenden Salden schätzt. 81 % der Kunden der Generation Z geben an, Marken zu verlassen, die ein schlechtes Zahlungserlebnis bieten, was die Wettbewerbsbedeutung für Händler unterstreicht. Dieselbe Kohorte bewertet die Zahlungsflexibilität auch in Geschäftsbeziehungen als entscheidend, was auf Ausstrahlungseffekte auf den B2B-Handel hindeutet. Da das Einkommen der Generation Z steigt, wird ihre tief verwurzelte Präferenz für BNPL das allgemeine Zahlungsverhalten voraussichtlich für Jahrzehnte beeinflussen.
Expansion in Nicht-Einzelhandels-Vertikale wie Gesundheitswesen und Reisen
Steigende Eigenbeteiligungen bei medizinischen Kosten haben das Gesundheitswesen zum am schnellsten wachsenden Vertikalmarkt für BNPL gemacht. Sunbit beispielsweise arbeitet mit rund 7.300 Gesundheitsdienstleistern zusammen, um Behandlungen im Wert von USD 60 bis USD 10.000 zu finanzieren. Reisen haben diesen Schwung gespiegelt und verzeichneten 2024 einen Anstieg des BNPL-Buchungsvolumens um 289 %[1]AFM, „Ratenzahlungen bei Reisebuchungen 2024,” afm.nl. Verbraucher, die Ratenzahlungen nutzen, geben pro Reise 70 % mehr aus, was die Einnahmen von Fluggesellschaften, Hotels und Online-Reisebüros steigert. Indem BNPL-Plattformen auf wesentliche und hochpreisige Käufe abzielen, diversifizieren sie ihre Einnahmen über den Freizeithandel hinaus und mindern die Zyklizität.
Tiefe Integration mit digitalen Geldbörsen und POS-Systemen steigert die Händlerakzeptanz
Digitale Geldbörsen erfassten bis 2025 einen Anteil von 50 % der US-amerikanischen Transaktionen, gegenüber 36 % im Jahr 2023. Die Einbettung von BNPL-Optionen in Geldbörsen senkt technische Hürden für Händler und ermöglicht Käufern die Nutzung einer einzigen Oberfläche für Online- und Ladengeschäft-Checkouts. Einzelhändler berichten von Conversion-Steigerungen von 20–30 % und einem Anstieg des durchschnittlichen Bestellwerts um 30–50 %, sobald Ratenzahlungen aktiviert sind. Zahlungsabwickler erweitern diese Reichweite, indem sie BNPL-Systeme direkt in bestehende Terminals integrieren und so die Omnichannel-Nutzung beschleunigen.
Strategische Partnerschaften mit großen Kartennetzwerken zur Verbesserung der Vertriebsreichweite
Kartennetzwerkprogramme wie Mastercard Installments und Visa Installments integrieren BNPL-Funktionen in Karten, die bereits von Millionen von US-Amerikanern genutzt werden. Der Anteil der Herausgeber, die solche Pläne anbieten, stieg 2024 auf 36 %. Diese Allianzen verschaffen Fintech-Marken Zugang zu etablierten Händlernetzwerken und helfen gleichzeitig den Netzwerken, das Transaktionsvolumen zu steigern. Klarnas Zusammenarbeit mit JPMorgan Chase & Co. im Vorfeld seines US-Börsengangs veranschaulicht den Glaubwürdigkeitsgewinn und den Vertriebshebel, den Kartennetzwerkverbindungen verleihen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prüfung der BNPL-Gebührenstrukturen durch das CFPB und auf Staatsebene nimmt zu | -2.30% | National, variiert je nach Bundesstaat | Mittelfristig (2–4 Jahre) |
| Steigende Zahlungsausfallquoten beeinträchtigen die Rentabilität der Anbieter | -1.80% | National, stärker in einkommensschwachen Regionen | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch Ratenprodukte traditioneller Kartenherausgeber | -1.50% | National, konzentriert in städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Sinkende Händlergebühren verengen die Gewinnmargen von BNPL-Anbietern | -1.20% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierender Regulierungsdruck des CFPB und auf Staatsebene bezüglich Gebührenstrukturen
Im Mai 2024 stufte das Consumer Financial Protection Bureau (CFPB) bestimmte digitale BNPL-Darlehen unter Regulation Z als „Kreditkarten” ein[2]Consumer Financial Protection Bureau, „Jetzt kaufen, später bezahlen: Markttrends und Auswirkungen auf Verbraucher,” consumerfinance.gov, was Anbieter dazu verpflichtet, Streitigkeiten, Erstattungen und Kontoauszüge ähnlich wie Kartenherausgeber zu handhaben. Obwohl das CFPB im April 2025 ankündigte, die Durchsetzung während der Überprüfung der Regel nicht zu priorisieren, stehen Anbieter weiterhin vor Compliance-Investitionen und möglichen Maßnahmen auf Staatsebene wie dem vorgeschlagenen „Jetzt kaufen, später bezahlen”-Gesetz des Bundesstaates New York. Kleinere Unternehmen könnten durch die zusätzlichen Kosten in Bedrängnis geraten, was die Konsolidierung beschleunigt.
Steigende Zahlungsausfallquoten beeinträchtigen die Rentabilität der Anbieter
Rund 30 % der BNPL-Raten waren im Januar 2025 überfällig. Wirtschaftlicher Druck veranlasst Kreditnehmer zu Zahlungsverzug, insbesondere bei Nullzinsplänen, denen Preispuffer fehlen. Klarna hat sein Kreditprüfungsverfahren verfeinert, um Kreditverluste in den Vereinigten Staaten einzudämmen. Anbieter schwenken auf hybride Modelle um, die kurzfristige zinsfreie Konditionen mit längerfristigen zinspflichtigen Optionen kombinieren und so eine risikoangepasste Preisgestaltung und diversifizierte Einnahmen ermöglichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kanal: Omnichannel-Akzeptanz stärkt den Schwung im stationären Handel
Die BNPL-Marktgröße für den Online-Handel belief sich 2025 auf einen Umsatzanteil von 71,35 %. Die Nutzung im stationären Handel wächst jedoch schneller mit einer CAGR von 19,15 % bis 2031, was den Druck der Händler widerspiegelt, digitale Flexibilität auch auf der Verkaufsfläche zu etablieren. Einzelhändler, die einheitliche Checkout-Prozesse einsetzen, berichten von zweistelligen Conversion-Gewinnen, da Käufer bei hochpreisigen Artikeln Ratenzahlungen wählen. Hardware-Integrationen mit großen Zahlungsabwicklern vereinfachen die Einführung, doch eine kontinuierliche Verbraucheraufklärung ist erforderlich, um die Sichtbarkeit im Ladengang zu erhöhen.
Omnichannel-Lösungen ermöglichen es Kunden, sich über mobile Apps vorab zu qualifizieren und Transaktionen an bedienten Kassen oder Self-Checkout-Terminals abzuschließen. Diese Praxis ist besonders beliebt in Unterhaltungselektronik- und Möbelgeschäften, wo Finanzierungsentscheidungen in der Nähe des physischen Lagerbestands fallen. Der BNPL-Markt kann von kombinierten Customer Journeys profitieren, bei denen Käufer online stöbern, Produkte reservieren und den Kauf im Ladengeschäft abschließen. Die kanalübergreifende Verbindung dient auch älteren Zielgruppen, die stationäre Umgebungen bevorzugen, aber flexible Zahlungsoptionen begrüßen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbrauchsbranche: Gesundheitswesen überholt den Marktführer Mode
Mode und Bekleidung behielten 2025 einen Anteil von 27,85 % an der BNPL-Marktgröße. Das Gesundheitswesen soll andere Vertikale mit einer CAGR von 19,88 % bis 2031 übertreffen, getrieben durch steigende medizinische Selbstbehalte und die Nachfrage nach Wahlleistungen. Sunbits Netzwerk von 7.300 Zahn- und Arztpraxen zeigt die ersten Erfolge. Hochwertige Reisebuchungen folgen dicht dahinter, wovon Fluggesellschaften und Online-Reisebüros profitieren, die einen Anstieg der Ticketpreise verzeichnen, sobald Ratenzahlungen beim Checkout erscheinen.
Die Ausweitung auf Nicht-Einzelhandelsbereiche stabilisiert das Volumen in Einzelhandelszyklen. Heimwerkereinzelhändler integrieren BNPL für Geräteaustausch und Renovierungsprojekte, während Streaming- und Gaming-Marken Ratenzahlungen nutzen, um die Abwanderungsrate bei Abonnements zu senken. Diese Diversifizierung verringert die Abhängigkeit von Ausgaben für nicht lebensnotwendige Bekleidung und positioniert Anbieter in Sektoren mit strukturellem Finanzierungsbedarf.
Nach Altersgruppe: Generation Z gibt das Wachstumstempo vor
Millennials stellten 2025 48,15 % der US-amerikanischen BNPL-Nutzer. Die Generation Z soll bis 2031 jährlich um 21,52 % wachsen, da neue Arbeitnehmer budgetierte, zinsfreie Ratenpläne gegenüber revolvierenden Krediten bevorzugen. Rund 42 % der Verbraucher der Generation Y und Generation Z nutzten 2025 Ratenzahlungen, verglichen mit 21 % der älteren Kohorten.
Die Generation X nutzt BNPL typischerweise für größere Anschaffungen wie Heimwerkerarbeiten, während Babyboomer seltener teilnehmen, aber bei Nutzung höhere Durchschnittswerte verzeichnen. Peer-Einfluss und in BNPL-Apps integrierte Social-Shopping-Funktionen setzen ältere Kunden weiterhin der Ratenkultur aus, was das langfristige demografische Potenzial für den BNPL-Markt unterstreicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anbieter: Banken holen den Abstand zu Fintech-Marktführern auf
Fintechs sicherten sich 2025 56,95 % des Transaktionsvolumens, was den frühen Markteintritt und das digitale Design widerspiegelt. Banken expandieren jedoch mit einer CAGR von 21,19 %, da sie Ratenzahlungen in Mainstream-Karten und mobile Apps integrieren. Herausgeber profitieren von niedrigen Finanzierungskosten und jahrzehntelangen Kreditprüfungsdaten, was eine wettbewerbsfähige Preisgestaltung und sofortige Genehmigung innerhalb bestehender Kundenportale ermöglicht.
Kartennetzwerke verstärken diesen Trend, indem sie herausgeberunabhängige BNPL-Systeme anbieten. Einzelhändler testen auch proprietäre Rahmenwerke, die Finanzierung mit Treueprogrammen verknüpfen und ein mehrschichtiges Ökosystem schaffen. Der intensive Wettbewerb treibt Fusionen und Übernahmen an, da Skalenvorteile für Finanzierung, Compliance und Datenanalyse immer wichtiger werden.
Geografische Analyse
Ballungsräume wie San Francisco, Seattle und Austin verzeichnen die höchste Durchdringung, angetrieben durch große Kohorten technikaffiner Millennials und Verbraucher der Generation Z. Die regionale Kluft schließt sich jedoch, da landesweite Einzelhändler Omnichannel-BNPL einführen und kleinere Städte digitale Geldbörsen übernehmen. Bundesstaaten mit größeren Bevölkerungsgruppen ohne Bankverbindung weisen eine überdurchschnittliche Nutzung auf, was die Attraktivität des Produkts für Kreditnehmer ohne Bonitätshistorie widerspiegelt.
Der regulatorische Flickenteppich bleibt eine wichtige geografische Variable. Kalifornien, New York und Massachusetts prüfen maßgeschneiderte Offenlegungs- und Lizenzierungsregeln, was die Komplexität für bundesweit tätige Betreiber erhöht. Anbieter müssen Compliance-Prozesse kalibrieren und gleichzeitig einheitliche Kundenerlebnisse gewährleisten. Die wirtschaftliche Lage spielt ebenfalls eine Rolle: Regionen mit instabilen Beschäftigungsrekorden verlassen sich stärker auf flexible Ratenzahlungen zur Verwaltung des Cashflows, ein Trend, der besonders im Südosten und Mittleren Westen deutlich sichtbar ist.
Tourismusintensive Bundesstaaten wie Florida und Nevada profitieren vom Anstieg der BNPL-Reiseausgaben. Die durch das Gesundheitswesen getriebene Akzeptanz ist im Sun Belt ausgeprägt, wo Bevölkerungswachstum und Eigenbeteiligungskosten zusammentreffen. Da Anbieter Partnerschaften mit regionalen Krankenhäusern und Kliniken eingehen, soll die Durchdringung in vorstädtischen und ländlichen Gemeinden zunehmen und den geografischen Fußabdruck des BNPL-Marktes verbreitern.
Regulatorisches Umfeld
Das regulatorische Umfeld für BNPL in den Vereinigten Staaten stützt sich auf bundesweite Verbraucherkreditvorschriften und die sich wandelnde Aufsichtshaltung des Consumer Financial Protection Bureau (CFPB). Im Mai 2024 erließ das CFPB eine interpretative Regel, die bestimmte BNPL-Produkte für digitale Konten als Kreditkarten gemäß Regulation Z des Truth in Lending Act (TILA) behandelte, was die Erwartungen an Abrechnungsdokumente und Streitbeilegung erhöhte. Im Mai 2025 zog das CFPB diese interpretative Regel zurück, nachdem es zuvor 2025 signalisiert hatte, die mit der Regel verbundene Durchsetzung während der Überprüfung seines Ansatzes zu deprioritisieren.
Neben den Maßnahmen auf Bundesebene prägt weiterhin gesetzgeberische Aktivität die Compliance-Richtung für Pay-in-4-Produkte. Der Congressional Research Service hat Vorschläge im 119. Kongress hervorgehoben (einschließlich H.R. 6891 und S. 3561), die darauf abzielen, spezifische TILA-Bestimmungen auf BNPL anzuwenden, was bestätigt, dass Offenlegungs-, Servicing- und Verbraucherschutzpflichten trotz der sich wandelnden interpretativen Haltung des CFPB weiterhin im politischen Fokus stehen.
Wertschöpfungskettenanalyse
Die US-BNPL-Wertschöpfungskette beginnt mit der Kundengewinnung und Vorqualifizierung innerhalb digitaler Nutzerkonten (Apps, Wallets und eingebettete Checkout-Module), gefolgt von Underwriting, Kreditvergabe und Händlerakzeptanz an Online- und Point-of-Sale-Kassen. Anbieter monetarisieren typischerweise durch Händlerabschläge und Gebühren, Verbrauchergebühren bei längerfristigen, verzinslichen Produkten sowie Nebenerlöse wie Werbung oder Plattformdienste, während sie auf Zahlungsverarbeitungsinfrastrukturen und Integrationen mit Gateways, Wallets und POS-Anbietern angewiesen sind, um omnichannel Akzeptanz zu unterstützen. Abrechnungsflüsse umfassen die Zahlung des BNPL-Anbieters an den Händler (häufig abzüglich Gebühren) sowie den Einzug der Raten vom Verbraucher über den Rückzahlungsplan.
Risikomanagement und Dateninfrastruktur sind zentrale Knotenpunkte in der Kette und umfassen Betrugsprüfung, Identitätsverifizierung, Servicing und Inkasso, wobei die Leistung in die Underwriting-Modelle zurückfließt. Regulierungsbehörden haben zudem auf eine historische Unterberichterstattung von BNPL-Verpflichtungen an die drei nationalen Kreditauskunfteien hingewiesen, was Informationslücken für andere Kreditgeber schaffen und erschweren kann, wie Verbraucher ihre Rückzahlungshistorie aufbauen oder abbilden. Börsennotierte BNPL-Betreiber wie Affirm, Block (Afterpay) und PayPal prägen die Praktiken des Ökosystems durch Skalierung, Finanzierungsstrategie und Plattformintegrationen, die in regelmäßigen behördlichen Einreichungen beschrieben werden.
Wettbewerbslandschaft
Der US-amerikanische BNPL-Markt weist eine moderate Konzentration auf und lässt Raum für Nischenanbieter. Führende Fintechs entwickeln sich zu Multi-Service-Plattformen, die Shopping-Feeds, Debitkarten und Budgetierungstools kombinieren. Klarnas Werbeeinnahmen stiegen von USD 13 Millionen im Jahr 2020 auf USD 180 Millionen im Jahr 2024, was beispielhaft zeigt, wie die Monetarisierung von Daten den Gebührendruck ausgleichen kann.
Banken kontern mit Bilanzkraft und vertrauenswürdigen Marken, während Kartennetzwerke als Ökosystem-Orchestratoren fungieren. Strategische Allianzen – wie Klarnas Zusammenarbeit mit JPMorgan Chase & Co. – unterstreichen den Wandel hin zu hybriden Modellen, die die Agilität von Fintechs mit der Skalierung etablierter Akteure verbinden. Ungenutzte Chancen bestehen im Gesundheitswesen, in der Bildung und in der B2B-Rechnungsfinanzierung, wo spezialisierte Risikomodelle Aufschläge erzielen können.
Technologie ist der entscheidende Differenzierungsfaktor: Anbieter investieren stark in KI-gestützte Kreditbewertung, Echtzeit-Betrugserkennung und personalisierte Angebote. Auf Blockchain basierende Smart-Contract-Plattformen entstehen mit dem Versprechen niedrigerer Betriebskosten und transparenter Rückzahlungsverfolgung, obwohl die breite Akzeptanz noch in einem frühen Stadium ist. Die Wettbewerbsintensität soll die Konsolidierung vorantreiben, da kleinere Unternehmen Schwierigkeiten haben, Compliance-Aufwände und sinkende Händlergebühren zu absorbieren.
Marktführer der US-amerikanischen „Jetzt kaufen, später bezahlen”-Dienste-Branche
Affirm Holdings Inc.
Klarna Bank AB
Afterpay Ltd (Block Inc.)
PayPal Holdings Inc.
Zip Co Ltd (Quadpay)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Ausweitung des Produktmixes über Pay-in-4 hinaus ist ein klarer Weißraum, unterstützt durch die Verschiebung hin zu verzinslichen BNPL-Krediten. Regulatorische Zusammenfassungen zeigen, dass verzinsliche Kreditvergaben 2025 USD 58 Milliarden erreichten, gegenüber USD 2,9 Milliarden im Jahr 2019, was auf eine wachsende Akzeptanz bei Verbrauchern und Händlern für längerfristige, risikobasiert bepreiste Ratenkredite hinweist, die höherpreisige Kategorien wie Reisen, Heimwerkerbedarf und Gesundheitswesen unterstützen können. Diese Entwicklung schafft zudem Differenzierungspfade für Anbieter durch Underwriting, Rückzahlungsflexibilität und Servicing-Erfahrungen, die, soweit anwendbar, den Erwartungen im Stil von Regulation Z entsprechen.
Vertriebsgetriebene Chancen sind zunehmend mit einer tieferen Einbettung in wichtige Handels- und Zahlungsinfrastrukturen verbunden, wo BNPL zu einer Standardoption innerhalb von Checkout-, Wallet- und Prozessor-Workflows wird, anstatt eine eigenständige Schaltfläche zu sein. Im Jahr 2026 zeigen Unternehmensmaßnahmen, einschließlich Integrationen über QuickBooks Payments (Intuit), Google-Pay-Oberflächen und Prozessorplattformen wie Worldline und Fiserv, dass Platzierung im Moment der Kaufabsicht und die Erweiterung der Akzeptanz über Online- und stationäre Kanäle aktive Hebel sind. Kreditleistungsmanagement und Compliance-Bereitschaft bleiben praktische Einschränkungen, insbesondere da die anhaltende Aufmerksamkeit von Bund und Kongress Offenlegungs- und Verbraucherschutzanforderungen weiterhin im Fokus hält.
Aktuelle Branchenentwicklungen
- Juli 2026: Klarna ging eine Partnerschaft mit Southwest Airlines ein, um Reisenden flexible Zahlungsoptionen anzubieten. Der Launch erweitert die BNPL-Präsenz im Reisezahlungsbereich und stärkt Klarnas Reichweite am Point of Sale für Flugbuchungen. Die Zusammenarbeit erweitert Klarnas Reise- und Verbraucher-Checkout-Momente.
- Juli 2026: Klarna erweiterte seine Partnerschaft mit Flix, um Klarna-Zahlungsoptionen in 21 Märkten, einschließlich der USA, aufzunehmen. Die Erweiterung vergrößert die BNPL-Akzeptanz über Reise- und Unterhaltungsplattformen hinweg und erhöht die marktübergreifende Händlerabdeckung sowie die internationale Skalierung für Klarna. Die Partnerschaft unterstützt Klarnas globales Händlernetzwerk.
- Juni 2026: Klarna führte in Zusammenarbeit mit WebBank FDIC-versicherte Sparkonten in den USA ein. Der Schritt in Sparprodukte vertieft Klarnas Finanzangebot für US-Kunden. Er erweitert das Nutzerengagement und die Kundenbindung durch die Ausweitung von Finanzdienstleistungen innerhalb der Klarna-Plattform.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird als Gesamtwert der Verbraucherkäufe in den Vereinigten Staaten gemessen, die an der Kasse mittels Buy-Now-Pay-Later-Plänen abgeschlossen werden, sowohl online als auch im stationären Handel, für kurzfristige Ratenzahlungen oder Pay-in-30-artige Angebote.
Ausgeschlossener Bereich: Wir zählen keine nachträglichen Umwandlungspläne von Kartenguthaben und schließen zudem Ratenkredite mit Rückzahlungsfristen über 12 Monate aus.
Übersicht der Segmentierung
- Nach Kanal
- Online
- Point-of-Sale (stationärer Handel)
- Nach Endverbrauchsbranche
- Unterhaltungselektronik
- Mode und Bekleidung
- Gesundheit und Wellness
- Heimwerken
- Reisen und Freizeit
- Medien und Unterhaltung
- Sonstige Endverbrauchsbranchen
- Nach Altersgruppe
- Generation Z (18–28 Jahre)
- Millennials (29–44 Jahre)
- Generation X (45–60 Jahre)
- Babyboomer (61–79 Jahre)
- Stille Generation (80 Jahre und älter)
- Nach Anbieter
- Fintechs
- Banken
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Wir beginnen mit der Kartierung der BNPL-Wertschöpfungskette und des Nachfragepools und verankern dann das Modell anhand öffentlicher Zahlungs- und Kreditindikatoren, die sich mit der Nutzung von Ratenzahlungen bewegen. Nicht kostenpflichtige Quellen wie Verbraucherkreditveröffentlichungen der Federal Reserve, BNPL-Publikationen des CFPB, Einzelhandelsdaten des U.S. Census sowie SEC-Einreichungen werden verwendet, um Leitplanken für Akzeptanz und Transaktionsintensität festzulegen.
Danach wird die Schreibtischarbeit genutzt, um Saisonalität und Kategoriemix (zum Beispiel Einzelhandelsspitzen und Verschiebungen im Online-Anteil) auf Plausibilität zu prüfen, bevor Annahmen in primäre Befragungen einfließen. Wir nutzen zudem sekundäre Quellen wie Investorenpräsentationen von Anbietern, seriöse Presse und Websites von Branchenverbänden. Wir setzen selektiv kostenpflichtige Datenbankabonnements für Anbieterfinanzen und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import-/Exportdaten auf Sendungsebene ein, wenn dies zur Validierung unterstützender Signale beiträgt. Die hier genannte Liste der Schreibtischrecherchequellen ist beispielhaft, und weitere Referenzen wurden zur Erfassung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Unsere Primärarbeit konzentriert sich darauf zu bestätigen, was tatsächlich an der Kasse als BNPL gezählt wird, wie Planbedingungen strukturiert sind und wie sich Händlergebühren und Genehmigungsverhalten nach Kategorie und Kanal verändern. Wir sprechen mit Zahlungs- und Kreditvergabe-Stakeholdern in den gesamten Vereinigten Staaten, darunter Anbieter, Händler, Plattformen sowie Risiko- oder Compliance-Spezialisten, um von öffentlichen Daten hinterlassene Lücken zu schließen und wichtige Annahmen vor der Finalisierung der Gesamtzahlen erneut zu prüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 13% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 37% |
| Kleinere Akteure: 14% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Kernbestimmung der Marktgröße beginnt mit einem Top-Down-Wiederaufbau des Nachfragepools, bei dem die US-Verbraucherkaufaktivität mithilfe von durch Interviews verfeinerten Annahmen zu Akzeptanz, Transaktionshäufigkeit und durchschnittlichem Bestellwert in BNPL-fähigen Checkout-Wert umgerechnet wird. Sobald der Makroaufbau stabil ist, verwenden wir selektive Bottom-up-Näherungen, einschließlich stichprobenartiger Händlergebührenspannen, die auf Kategorievolumina angewendet werden, Kanalprüfungen zum Online- versus stationären Mix sowie Anbieter-Roll-ups, um zu sehen, ob die Gesamtsummen angepasst werden müssen.
Zu den Eingaben, die das Modell am häufigsten beeinflussen, gehören die Durchdringung des Online-Einzelhandels, der Anteil der über Raten finanzierten Käufe, Genehmigungsraten und Ablehnungsverhalten, typische Plandauer (Pay-in-4 versus monatlich) sowie die Verschiebung der durchschnittlichen Bestellwerte nach Kategorie. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch eine einfache multivariate Regression auf Treiber wie Einzelhandelsumsatzwachstum, Zinssensitivität bei längerfristigen Plänen und Nutzerwachstumserwartungen, die von primären Befragten als realistisch eingestuft wurden. Wenn Angaben der Anbieter unvollständig sind, werden Lücken durch konservative Näherungswerte anhand von Vergleichswerten von Wettbewerbern geschlossen und anschließend durch Nachfassgespräche erneut validiert.
Datenvalidierung & Aktualisierungszyklus
Schätzungen werden anhand unabhängiger Signale trianguliert, einschließlich öffentlicher Einzelhandelsausgabenreihen, Verbraucherkreditindikatoren und richtungsweisender Angaben zur BNPL-Aktivität, und dann auf Jahr-zu-Jahr-Sprünge geprüft, die nicht mit realen Akzeptanzmustern übereinstimmen. Erscheint eine Abweichung zu groß, werden die Annahmen überarbeitet, und Befragte werden erneut kontaktiert, um zu bestätigen, ob die Veränderung struktureller Natur ist oder lediglich Berichtsrauschen darstellt.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige Analystenprüfungen mit Logikprüfungen zu Einheiten, Währungszeitpunkten und interner Konsistenz über Kategorien und Kanäle hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Planbedingungen, Regulierung oder Akzeptanzabdeckung beeinflussen. Unmittelbar vor der Lieferung wird ein neuer Durchlauf abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Größe des US-Marktes für Buy-Now-Pay-Later-Dienstleistungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte BNPL-Marktwerte in den Vereinigten Staaten können weit auseinanderliegen, da der Begriff für unterschiedliche Dinge verwendet wird und nicht jeder dieselbe Kennzahl misst. Manche Quellen erfassen den Verbraucherzahlungswert, andere die Kreditvergabe, und wieder andere erfassen ein engeres Produktset, sodass die Jahresbezeichnungen übereinstimmen können, selbst wenn die zugrunde liegende Definition dies nicht tut.
Ein häufiger Treiber der Abweichung ist der Umfang, da sich manche Schätzungen nur auf Pay-in-4-Programme oder nur auf den digitalen Checkout konzentrieren, und sie können zudem in realen Dollarwerten berichten oder längerfristige Ratenpläne ausschließen. Manche externe Zahlen stützen sich auf eine begrenzte Menge an Anbieterdaten ohne konsistente Anpassung für Kanalerweiterung und sich ändernde Plandauer, und der Aktualisierungszyklus kann hinterherhinken, wenn saisonale Effekte im Einzelhandel oder Kreditverknappung das Verhalten verändern. Im Gegensatz dazu fassen manche Schätzungen BNPL ausschließlich unter Pay-in-4 zusammen, während Mordor Intelligence den US-BNPL-Kaufwert an der Kasse sowohl online als auch im stationären Handel für Angebote bis zu 12 Monaten erfasst und dabei nachträgliche Guthabenumwandlungen sowie Kredite über 12 Monate ausschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 170,32 Milliarden USD (2025) | |
| Fachpublikation A | 94,29 Milliarden USD (2024) | Erfasst den BNPL-Zahlungswert mit einer engeren praktischen Linse, die typischerweise die Nutzung im Online-Checkout betont und möglicherweise die Akzeptanz im stationären Handel oder längere monatliche Pläne innerhalb einer einheitlichen Definition nicht vollständig abbildet. |
| Politik-Forschungsbericht B | 70,00 Milliarden USD (2025) | Beschränkt die Kennzahl auf das Pay-in-4-BNPL-Kaufvolumen und schließt andere Point-of-Sale-Ratenkredite aus, die viele Nutzer und Händler weiterhin als BNPL bezeichnen, was die berichtete Gesamtsumme senkt. |
Die Spanne erklärt sich größtenteils dadurch, was gezählt wird und wie die Kennzahl gerahmt ist, nicht nur durch Prognoseoptimismus. Indem die Einheit als Kaufwert beibehalten und konsistente Filter für Planlaufzeit und nachträgliche Umwandlungen angewendet werden, bleibt die Schätzung auf klare Eingaben rückführbar, die bei jedem Aktualisierungszyklus erneut geprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische „Jetzt kaufen, später bezahlen”-Markt derzeit?
Der Markt wurde 2026 auf USD 198,21 Milliarden bewertet und soll bis 2031 USD 423,08 Milliarden erreichen.
Welcher Kanal wächst im BNPL-Bereich am schnellsten?
Der stationäre Point-of-Sale-BNPL soll zwischen 2026 und 2031 mit einer CAGR von 19,15 % wachsen und damit das Online-Wachstum übertreffen.
Warum gilt das Gesundheitswesen als wichtiger Wachstumsmarkt für BNPL?
Steigende Eigenbeteiligungen bei medizinischen Kosten und der Bedarf an sofortiger Finanzierung treiben eine CAGR von 19,88 % im Gesundheitswesen-BNPL bis 2031 an.
Wie konkurrieren Banken mit Fintechs im BNPL-Bereich?
Banken integrieren Ratenzahlungspläne in bestehende Karten und mobile Apps und nutzen dabei niedrige Finanzierungskosten und vertrauenswürdige Marken, während sie mit einer CAGR von 21,19 % wachsen.
Welche regulatorischen Risiken stehen BNPL-Anbietern gegenüber?
Die sich entwickelnde Haltung des CFPB zur Anwendung von Kreditkartenregeln auf BNPL und verschiedene Vorschläge auf Staatsebene führen zu Compliance-Kosten, die das Wachstum verlangsamen könnten.
Sind Zahlungsausfälle ein wesentliches Problem für BNPL-Unternehmen?
Ja. Rund 30 % der BNPL-Raten waren Anfang 2025 überfällig, was Anbieter dazu veranlasste, die Kreditprüfung zu verschärfen und Einnahmequellen zu diversifizieren.
Seite zuletzt aktualisiert am:


