
Análisis del Mercado de Servicios de Compra Ahora Paga Después de India por Mordor Intelligence
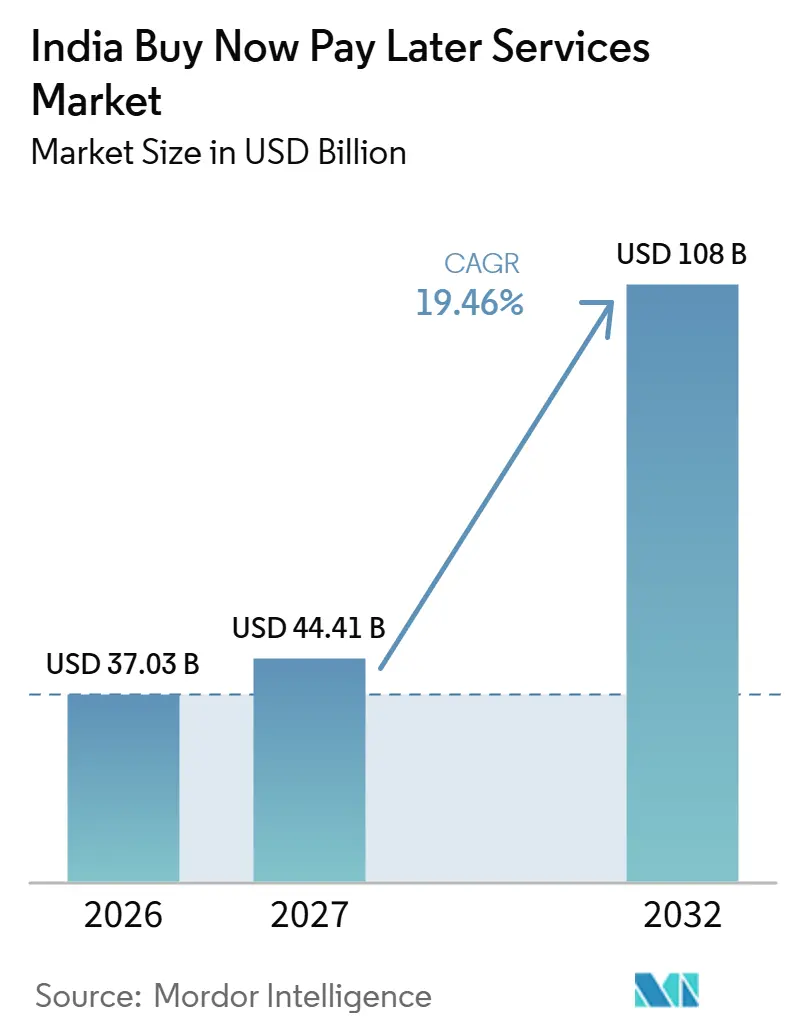
Se espera que el tamaño del mercado de servicios de Compra Ahora Paga Después en India aumente de 37,03 mil millones de USD en 2026 a 44,41 mil millones de USD en 2027 y alcance los 108 mil millones de USD en 2032, creciendo a una CAGR del 19,46% durante 2027-2032.
En India, el acceso limitado a tarjetas y la demanda de los comerciantes de pedidos prepagados completados respaldan el financiamiento vinculado a compras en recorridos de pago en línea y mediante código QR. El intercambio de datos financieros basado en consentimiento y las asociaciones bancarias conectan esa distribución con una evaluación crediticia más estructurada. El financiamiento de atención médica vincula el acceso al tratamiento con una decisión de crédito individual, por lo que la aprobación del prestamista se convierte en una condición de la compra financiada. Los proveedores que combinan una fuente de financiamiento regulada con acceso a datos con consentimiento pueden ampliar los límites a compradores sin tarjeta, mientras que las plataformas que dependen de prestamistas asociados transfieren cada decisión de aprobación a la suscripción de esos prestamistas.
Conclusiones Clave del Informe
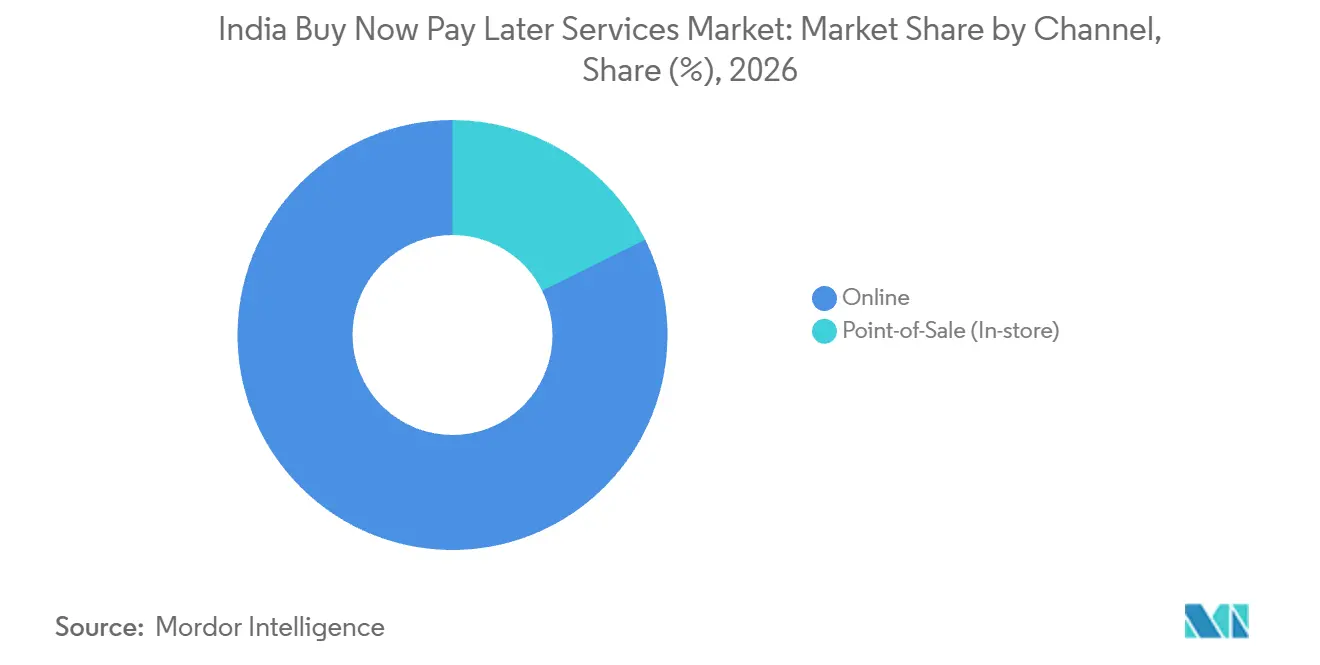
- Por canal, el canal en línea tuvo una participación del 82,31% en el mercado de servicios de Compra Ahora Paga Después en India en 2026, mientras que el punto de venta (en tienda) se prevé que sea el segmento de mayor crecimiento con una CAGR del 23,6% durante 2027-2032.
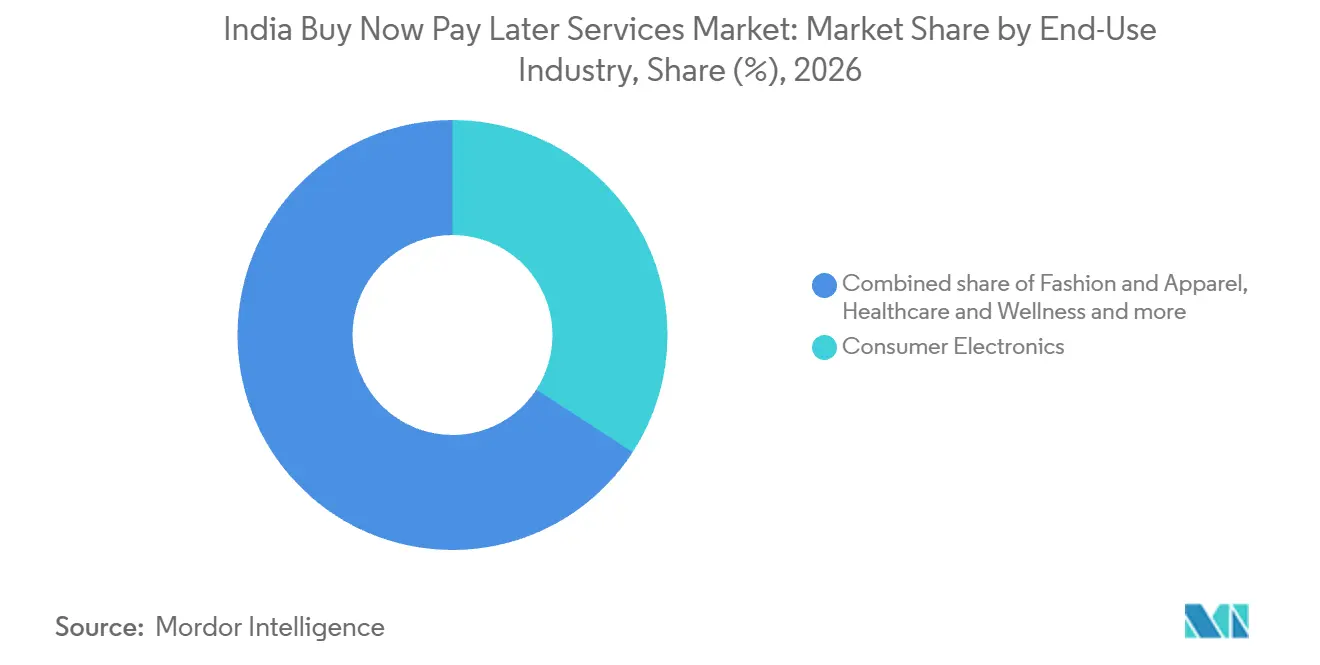
- Entre las industrias de uso final, la electrónica de consumo representó una participación del 34,18% del tamaño del mercado de servicios de Compra Ahora Paga Después en India en 2026, y se prevé que salud y bienestar crezca más rápido con una CAGR del 25,1% durante 2027-2032.
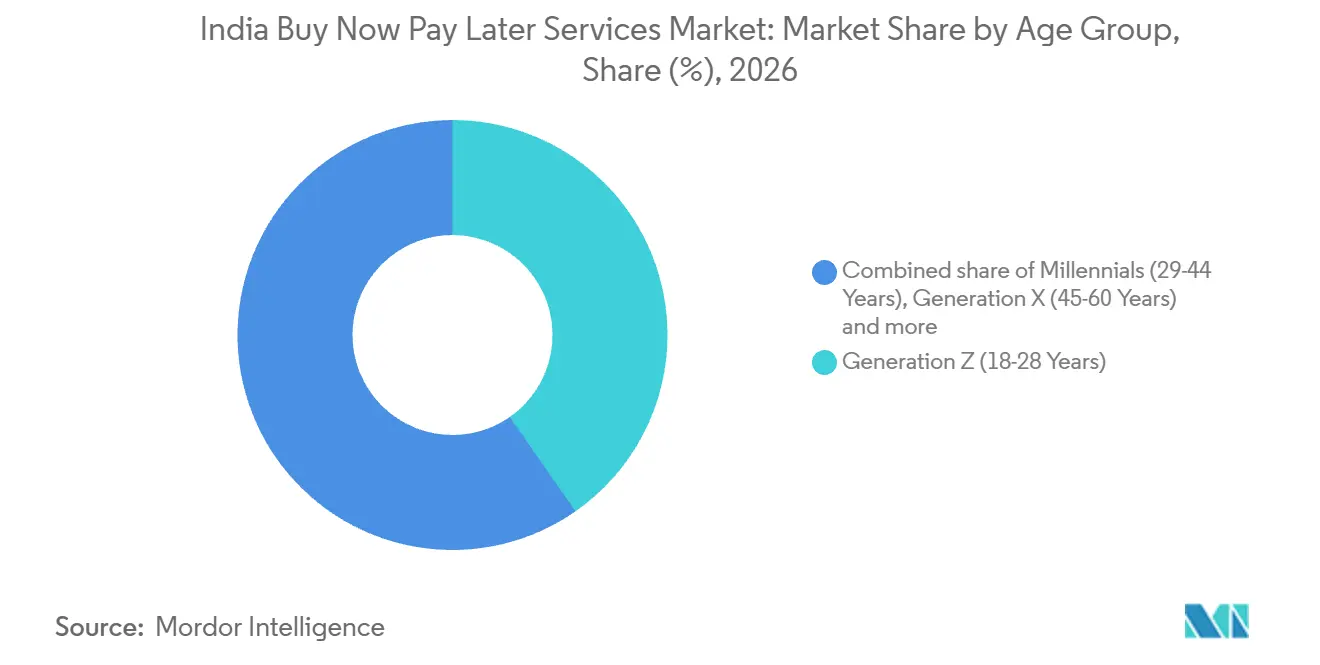
- Entre los grupos de edad, la Generación Z (18-28 años) lideró con una participación de mercado del 40,3% en 2026 y también es el segmento de mayor crecimiento, con una CAGR del 22,4% durante 2027-2032.
- Los proveedores fintech lideraron con una participación de mercado del 63,16% en 2026, mientras que se prevé que los bancos sean el segmento de mayor crecimiento con una CAGR del 24,2% durante 2027-2032.
- En términos geográficos, las ciudades metropolitanas lideraron los volúmenes absolutos de transacciones, mientras que los centros semiurbanos mostraron un crecimiento más rápido, con el gasto en tarjetas de crédito creciendo más rápido allí durante 2019-2024.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Suscripción de Crédito Instantáneo Impulsada por UPI en Ciudades de Nivel II y III | +5.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Baja Penetración de Tarjetas de Crédito que Impulsa el Crédito Alternativo | +6% | A nivel nacional | Mediano plazo (2-4 años) |
| Presión de los Comerciantes para Reducir Devoluciones de Pago Contra Entrega y Aumentar el Valor Promedio del Pedido | +4.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Marco del Agregador de Cuentas Regulado por el RBI e India Stack Habilitan Datos en Tiempo Real | +4% | A nivel nacional | Mediano plazo (2-4 años) |
| BNPL Integrado para Atención Médica y Educación de Alto Valor | +3% | A nivel nacional | Mediano plazo (2-4 años) |
| Penetración de Teléfonos Inteligentes y Aplicaciones en Lenguas Vernáculas que Amplían la Base de Usuarios | +2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Suscripción de Crédito Instantáneo Impulsada por UPI en Ciudades de Nivel II y III
Vincular una decisión de crédito de compra a un recorrido de pago mediante la Interfaz de Pagos Unificada (UPI) puede hacer viable la distribución en ciudades más pequeñas sin recrear un proceso de pago basado en tarjetas. Para un comprador sin tarjeta en un pequeño comerciante en una ciudad de Nivel II o Nivel III, una oferta de crédito aprobada puede adjuntar financiamiento a un pago mediante código QR. Kiwi informó que el 50% de los usuarios de Kiwi Postpaid provenían de ciudades de Nivel II y III durante los primeros 30 días del producto, y casi la mitad eran nuevos en tarjetas de crédito. El producto Postpaid de Kiwi es una línea de crédito virtual en UPI para pagos en comerciantes UPI habilitados, sin emisión de tarjeta física. Un límite específico de compra puede permitir que un comprador aprobado pague al comerciante antes de acumular el monto total de la compra en una cuenta bancaria. La combinación inicial de usuarios da a los proveedores una razón para desarrollar la captación en ciudades más pequeñas más allá de los titulares de tarjetas existentes.
Baja Penetración de Tarjetas de Crédito que Impulsa el Crédito Alternativo
La cobertura limitada de tarjetas crea una oportunidad comercial para los prestamistas que pueden evaluar una compra sin requerir una relación de tarjeta existente. En 2026, el director ejecutivo de TransUnion CIBIL describió la penetración de tarjetas de crédito en India como baja en comparación con los países en desarrollo. Un proveedor de crédito de compra puede abordar esa brecha de acceso evaluando una transacción específica en lugar de hacer de la titularidad de una tarjeta un requisito previo para el pago diferido. La propuesta depende de identificar una obligación de pago asequible y presentarla cuando el cliente necesita financiamiento para la compra. La sustitución de tarjetas es más útil donde una compra que de otro modo sería financiable carece de una ruta adecuada basada en tarjetas, lo que da al proveedor una razón para competir en acceso y límites apropiados.
Presión de los Comerciantes para Reducir Devoluciones de Pago Contra Entrega y Aumentar el Valor Promedio del Pedido
La exposición al pago contra entrega da a los comerciantes una razón para evaluar el financiamiento de compras a través de la economía de los pedidos completados, junto con el tamaño de la cesta. En julio de 2026, The Financial Express informó tasas típicas de devolución al origen del 20% al 30% en los pedidos de pago contra entrega en India.[1] Meesho informó ofrecer UPI y Compra Ahora Paga Después (BNPL) entre varias medidas para fomentar el pago prepagado en su prospecto de diciembre de 2025. Para un comerciante que sopesa las comisiones de pago frente a las pérdidas de cumplimiento, el valor de una opción de pago alternativa depende de si los pedidos financiados avanzan hasta la entrega y el cobro. Un pedido devuelto o impagado puede dejar los costos de cumplimiento sin recuperar, por lo que el apoyo del comerciante al proceso de pago diferido depende de las ventas retenidas más que de una cesta financiada más grande.
Marco del Agregador de Cuentas Regulado por el RBI e India Stack Habilitan Datos en Tiempo Real
El intercambio de datos financieros basado en consentimiento ofrece a los prestamistas de transacciones una forma de evaluar la capacidad de pago sin tratar el acceso a una aplicación de pagos como prueba de solvencia. El ecosistema del Agregador de Cuentas de India había superado los 500 millones de consentimientos cumplidos para el intercambio de datos financieros controlado por el cliente al 2 de septiembre de 2026.[2] En el ejercicio fiscal 26, el ecosistema habilitó 36,8 millones de préstamos. Esta infraestructura de escala crediticia hace de la información financiera con permiso una base práctica para la evaluación de pago diferido, siempre que un prestamista pueda traducir esa información en una decisión de crédito específica de la compra. Los prestamistas capaces de utilizar registros con consentimiento pueden evaluar a compradores que carecen de historial de tarjetas, lo que amplía la base a la que una oferta de pago diferido puede llegar en el proceso de pago.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Restricciones del RBI sobre la Carga de Instrumentos de Pago Prepagados desde Líneas de Crédito Ajustan los Modelos Operativos | -1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| El Aumento de la Morosidad en Préstamos de Corto Plazo Impacta la Economía Unitaria | -2.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Preocupaciones de los Consumidores sobre la Privacidad de Datos en la Recopilación de Datos Alternativos | -0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| El Invierno de Financiamiento Fintech Restringe la Expansión del Libro de Préstamos | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones del RBI sobre la Carga de Instrumentos de Pago Prepagados desde Líneas de Crédito Ajustan los Modelos Operativos
El crédito vinculado a billeteras no puede escalar a través de una vía de financiamiento que su emisor tiene prohibido utilizar. El 20 de junio de 2022, el Banco de la Reserva de India (RBI) instruyó a los emisores no bancarios autorizados a dejar de cargar instrumentos de pago prepagados a través de líneas de crédito de inmediato. Tras la circular de 2022, Slice fue uno de los fintechs obligados a dejar de ofrecer líneas de crédito a través de billeteras de instrumentos prepagados, lo que dejó a los modelos no bancarios financiados por billeteras dependientes de una estructura de financiamiento diferente para crecer.
El Aumento de la Morosidad en Préstamos de Corto Plazo Impacta la Economía Unitaria
Los ciclos de pago cortos pueden dejar poco margen de error cuando los costos de cobro deben recuperarse de una pequeña obligación de crédito de compra. Si un prestatario no realiza el pago, el proveedor debe absorber el retraso en la recuperación de efectivo mientras decide cuánto esfuerzo adicional de servicio justifica la cuenta. Un ritmo de adquisición más alto no puede resolver ese desajuste si cada nueva cohorte trae obligaciones que cuestan más cobrar de lo que su rendimiento comercial puede sostener. Restringir la exposición adicional puede proteger al prestamista, pero también limita las compras que la plataforma puede financiar. La expansión de corto plazo enfrenta un techo práctico cuando el rendimiento del pago no puede soportar el costo de originar y dar servicio a la siguiente transacción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Canal:
La Escala en Línea se Encuentra con la Expansión de Pagos a ComerciantesEl canal en línea fue el segmento más grande, representando el 82,31% del mercado en 2026. Durante el Prime Day 2026 en India, Amazon informó que las cuotas sin intereses en Amazon Pay Later crecieron más de 2,5 veces en comparación con el año anterior. Un evento de compras en línea puede concentrar las solicitudes de financiamiento en una ventana de ventas, lo que hace que el momento de una oferta aprobada sea importante para la transacción. La disponibilidad de crédito prearreglado puede convertirse en parte de la ejecución de un evento de ventas, permitiendo que la plataforma alinee la oferta de financiamiento con el período en que los clientes están eligiendo sus compras.
Se prevé que el punto de venta (en tienda) sea el segmento de mayor crecimiento, con una CAGR del 23,6% durante 2027-2032. El 17 de septiembre de 2025, Paytm lanzó Paytm Postpaid, una línea de crédito UPI de corto plazo para pagos mediante código QR en comerciantes, inicialmente implementándola para usuarios seleccionados. En el lanzamiento, Paytm describió hasta 30 días de crédito sin intereses, y su página de producto indica que se aplica una comisión de conveniencia mínima. Una facilidad de crédito vinculada a código QR puede incorporar el financiamiento en un flujo de pago a comerciantes existente sin requerir un mostrador de financiamiento minorista separado. Incluso dentro de una ventana sin intereses, la comisión de conveniencia cambia el costo del comprador al usar crédito de compra mediante código QR.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
Financiamiento de Dispositivos se Encuentra con el Acceso al TratamientoLa electrónica de consumo representó una participación del 34,18% del tamaño del mercado de servicios de Compra Ahora Paga Después en India en 2026. Bajaj Finance informó un volumen de financiamiento al consumidor en el ejercicio fiscal 2026 de 43,61 millones en canales urbanos y rurales, cubriendo electrónica de consumo y otras categorías discrecionales. El financiamiento de dispositivos puede apoyarse en una operación de crédito al consumidor más amplia, dando a los comerciantes acceso a un programa que también sirve a otras compras discrecionales. En el canal principal de teléfonos inteligentes de Nivel II en India, las cuotas mensuales iguales (EMI) financiaron el 57,5% de las compras de teléfonos inteligentes en el segundo trimestre de 2026, un aumento de 13 puntos porcentuales respecto al segundo trimestre de 2025, según Counterpoint Research. La mayoría de las compras en este canal ya se distribuyen en el tiempo, lo que da a los proveedores de pago diferido una base de compradores de dispositivos familiarizados con el financiamiento en cuotas.
Se prevé que salud y bienestar sea el segmento de mayor crecimiento, con una CAGR del 25,1% durante 2027-2032. En julio de 2026, Immuneel Therapeutics y Arogya Finance lanzaron financiamiento en cuotas sin costo para pacientes elegibles con cáncer avanzado, sujeto a evaluación crediticia, aprobación del prestamista y términos aplicables. Immuneel es la empresa de terapia, mientras que Arogya Finance es la empresa financiera no bancaria (NBFC) que proporciona el financiamiento. Esta separación coloca un programa de acceso centrado en el tratamiento junto a una decisión de préstamo individual, creando una relación de originación diferente a la de un proceso de pago minorista general. La aprobación del prestamista define el grupo de pacientes financiables, concentrando la oportunidad en programas que pueden acomodar una decisión de crédito dentro de sus acuerdos de acceso.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad:
El Acceso a Tarjetas da Forma al Diseño del Crédito de CompraLa Generación Z (18-28 años) tuvo la mayor participación de segmento con el 40,3% en 2026 y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 22,4% durante 2027-2032. A marzo de 2026, los consumidores de la Generación Z de 30 años o menos representaban el 50% de los nuevos consumidores de tarjetas de crédito en India, según TransUnion CIBIL.[3] Con la mitad de los nuevos consumidores de tarjetas de crédito de 30 años o menos, los proveedores pueden ofrecer límites específicos de compra a medida que esta cohorte forma historiales de tarjetas, compitiendo directamente con una primera tarjeta.
El caso de crecimiento de la Generación Z también depende de distinguir la primera tarjeta de un cliente de la primera obligación crediticia del cliente. Entre los consumidores de la Generación Z de 24 a 30 años que ingresaron al mercado de tarjetas de India en 2024, el 23% tenía un préstamo personal de pequeño monto abierto al momento de la primera apertura de tarjeta de crédito, según TransUnion CIBIL. Para los nuevos participantes que ya tenían un préstamo personal de pequeño monto, un nuevo límite de pago diferido se añadiría a una obligación crediticia existente. Los pagos existentes, más que el estado de primera tarjeta por sí solo, son el insumo relevante para el dimensionamiento del límite para ese grupo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Proveedor:
La Escala Operativa se Encuentra con la Suscripción BancariaLos fintechs representaron una participación del 63,16% en el mercado de servicios de Compra Ahora Paga Después en India en 2026. El negocio de préstamos personales digitales de Fibe había atendido a más de 3,3 millones de clientes al 31 de marzo de 2026. En noviembre de 2025, Axio (anteriormente Capital Float), subsidiaria de Amazon, informó haber atendido a más de 10 millones de clientes durante la década anterior en préstamos a pymes, co-préstamos, gestión de finanzas personales y financiamiento integrado en el proceso de pago. Ambas cifras describen bases de clientes de préstamos más amplias, lo que da a los prestamistas fintech un grupo existente de prestatarios a quienes se puede ofrecer crédito en el proceso de pago.
Se prevé que los bancos sean el segmento de mayor crecimiento, con una CAGR del 24,2% durante 2027-2032. El 22 de diciembre de 2025, YES BANK y BharatPe lanzaron Pay Later con BharatPe, ofreciendo crédito a comerciantes UPI con hasta 45 días sin intereses. YES BANK proporcionó la suscripción y la incorporación digital, mientras que BharatPe aportó la plataforma UPI y la distribución de clientes al acuerdo. En este lanzamiento, la suscripción de YES BANK llega a los compradores a través de la plataforma UPI de BharatPe, lo que vincula el crecimiento del banco en el producto al alcance de comerciantes de la plataforma.
Análisis Geográfico
Mercado de Servicios de Compra Ahora Paga Después en Ciudades Metropolitanas
Las ciudades metropolitanas representaron los mayores volúmenes absolutos de transacciones. Para un proveedor que prioriza la escala de transacciones, ese liderazgo convierte los flujos de compras metropolitanas en una oportunidad comercial concentrada. Profundizar la participación en esta base de volumen líder puede respaldar la escala sin depender de la entrada en grupos de ciudades adicionales. La prueba operativa relevante es el número de transacciones financiadas por relación de distribución metropolitana, porque la cobertura de la ciudad por sí sola no mide la participación en ese flujo líder.
Mercado de Servicios de Compra Ahora Paga Después en Centros Semiurbanos
Los centros semiurbanos mostraron un crecimiento más rápido en el gasto con tarjetas de crédito durante 2019-2024, destacando una oportunidad de expansión geográfica diferente para el financiamiento de compras. En junio de 2026, los mercados semiurbanos y rurales representaron conjuntamente el 59% de los consumidores activos en crédito de las NBFC, según TransUnion CIBIL y la asociación industrial FIDC. Esa mayor presencia de las NBFC ofrece contexto para la expansión semiurbana, donde una propuesta de crédito de compra debe conectar una ocasión de pago local con una relación de préstamo. Donde el acceso al crédito ya está establecido, el siguiente paso comercial es adaptar el monto de la compra y los términos de pago a la transacción. Las relaciones existentes con prestatarios de las NBFC pueden servir como activo de distribución para los comerciantes que buscan clientes de crédito de compra en zonas semiurbanas.
Un hallazgo de encuesta en ciudades de Nivel II destaca la distinción entre introducir un formato de pago y atender a consumidores que ya lo han probado. La Fundación Pahlé India y Amazon Pay encuestaron a 5.149 consumidores urbanos involucrados en decisiones de pago o financieras del hogar en 2026. Entre los encuestados de Nivel II, el 60% había utilizado BNPL o Pago Diferido al menos una vez. Para los usuarios con experiencia, un proveedor puede centrarse en la calidad de la siguiente interacción de crédito de compra, incluidos términos claros y un servicio de pago confiable. Eso crea espacio para una propuesta de uso repetido junto con la incorporación de nuevos usuarios, con comerciantes y prestamistas compartiendo la responsabilidad de hacer que un formato ya familiar sea confiable.
Marco Regulatorio y Perspectivas
India y Tamil Nadu se comparan como jurisdicciones seleccionadas desde la perspectiva de una NBFC registrada en el RBI que ofrece crédito de compra digital de corto plazo. El RBI requiere que las NBFC reporten los productos de pago diferido en plataformas de comerciantes de corto plazo cubiertos a los burós de crédito y garanticen que los proveedores de servicios de préstamo asociados sigan sus reglas de externalización. Esta perspectiva separa las responsabilidades nacionales de reporte y externalización del prestamista de los controles de conducta de recuperación relevantes para su negocio en Tamil Nadu.
Tabla Regulatoria
| Factor de decisión | India | Tamil Nadu |
|---|---|---|
| Autoridad principal | Banco de la Reserva de India | Autoridad de Registro y policía jurisdiccional |
| Instrumentos o directrices clave | Directrices de Facilidades de Crédito para NBFC del RBI; Normas de Protección de Datos Personales Digitales, 2025 | Disposiciones de acción coercitiva de la Ley 40 de 2025 de Tamil Nadu; implementación gradual de las normas nacionales de datos |
| Efecto comercial | Reporte a burós de crédito y supervisión del prestamista sobre los proveedores de servicios | Exposición a quejas por recuperación coercitiva; exención general de registro para NBFC registradas en el RBI |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media nacional refleja la carga de reporte y externalización impuesta al prestamista dentro de un marco operativo común. La calificación Media de Tamil Nadu equilibra la exención del registro estatal general frente a las disposiciones de conducta de recuperación y el proceso de quejas que se aplican a las NBFC registradas en el RBI. Ambas calificaciones de Endurecimiento reflejan el calendario de cumplimiento gradual de 18 meses bajo las normas de protección de datos notificadas el 13 de noviembre de 2025, incluidos avisos de consentimiento claros y específicos por finalidad donde el prestamista actúa como fiduciario de datos.
Etapas de la Cadena de Valor
La cadena compara la distribución de clientes, los acuerdos de financiamiento y el cumplimiento por parte de los comerciantes, centrándose en dónde cada participante puede capturar ingresos. Las directrices de banca comercial del RBI requieren que los bancos paguen las comisiones, cargos y reembolsos pagaderos a los proveedores de servicios de préstamo (LSP) directamente y prohíben que dichos proveedores cobren los mismos montos por separado a los prestatarios. Esta división hace que la identidad del proveedor de servicios y la contraparte que paga las comisiones sean importantes al evaluar un modelo de negocio de crédito de compra.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Distribución de clientes y transferencia de crédito | Distribuidores de crédito al consumidor como Paytm | Comisiones de servicio pagadas por el banco donde sean aplicables bajo un acuerdo de LSP | Fallo en la transferencia entre una oferta y la evaluación del prestamista | Conectar verificaciones de elegibilidad, presentación de oferta y transferencia al prestamista |
| Acuerdo de financiamiento y provisión de crédito | Bancos como HDFC Bank; plataformas de servicios de financiamiento como Fibe | Comisiones de procesamiento para servicios de financiamiento seleccionados donde sean aplicables | Las comisiones dependientes del servicio pueden debilitar la asequibilidad de los montos pequeños | Ajustar comisiones y términos de pago a la compra financiada |
| Pago a comerciantes y cumplimiento | Comerciantes participantes como Flipkart y Myntra | Ingresos por ventas de productos completadas | Registros de pedidos y pagos desalineados | Conciliar registros de pedidos, liquidaciones y reembolsos |
| Fuente: Mordor Intelligence | ||||
El 25 de septiembre de 2025, el RBI ordenó a Simpl detener las operaciones del sistema de pagos que involucran funciones de pago, compensación y liquidación. Esa acción ilustra por qué la autorización de pago es una dependencia comercial separada del financiamiento del prestamista, ya que un préstamo aprobado no puede completar un pago a un comerciante a través de una ruta suspendida. Una responsabilidad clara para las excepciones de liquidación puede evitar que un fallo de pago se convierta en un reclamo no resuelto entre el comerciante, el cliente y el proveedor de crédito.
Panorama Competitivo
Concentración del Mercado
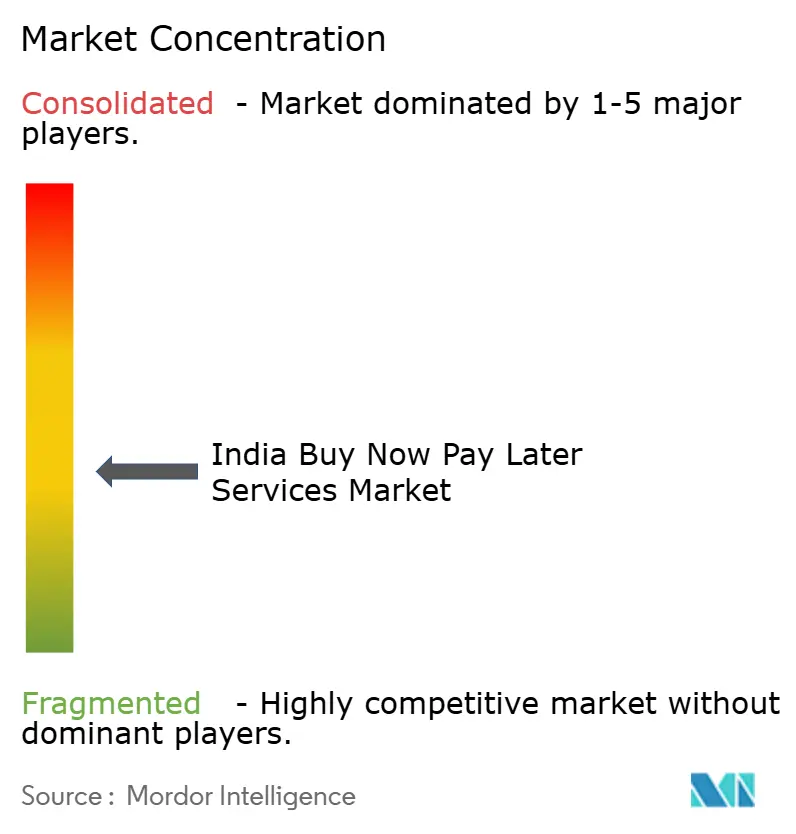
La competencia está moderadamente fragmentada, con plataformas orientadas al consumidor y sus contrapartes crediticias controlando diferentes partes de la distribución y la provisión de crédito. Paytm Postpaid, LazyPay y Amazon Pay Later ilustran la importancia estratégica de una relación de pago o proceso de pago reconocible junto con la institución que proporciona el crédito, mientras que MobiKwik ZIP pasó a los préstamos basados en plazos. PayU, la empresa matriz de LazyPay, informó colaborar con Meesho en BNPL para consumidores durante el primer semestre del ejercicio fiscal 2026. DMI Infotech Solutions posee y opera la plataforma ZestMoney, que conecta a los solicitantes de préstamos con instituciones financieras en India. Estos acuerdos hacen que el acceso al recorrido de compra de un cliente sea comercialmente valioso, mientras que la relación crediticia determina qué ofertas pueden entregarse efectivamente a través de esa distribución.
El 4 de septiembre de 2025, Amazon completó la adquisición de Axio, un proveedor indio de préstamos digitales y financiamiento en el proceso de pago, tras la aprobación del RBI. La relación de Axio con Amazon Pay Later convirtió la adquisición en un vínculo de propiedad entre el proceso de pago y el préstamo, lo que puede respaldar la coordinación mientras se preserva el rol diferenciado del proveedor de crédito. Amazon dijo que Axio continuaría bajo su equipo directivo como subsidiaria tras una asociación de más de 6 años en la que impulsó los servicios BNPL de Amazon Pay. La adquisición internalizó una asociación crediticia establecida en lugar de introducir un nuevo proveedor al proceso de pago de Amazon Pay.
Las plataformas de consumo pueden usar el crédito en cuotas para ampliar las ofertas en el proceso de pago o reemplazar un producto de corto plazo a medida que cambian las expectativas de los socios crediticios. En su informe de agosto de 2026, MobiKwik dijo que había decidido aproximadamente 12 meses antes cerrar el BNPL de corto plazo a medida que evolucionaban las expectativas regulatorias de los socios crediticios. Reemplazó ese producto con ZIP EMI, un préstamo personal basado en plazos. MobiKwik informó que los desembolsos del ejercicio fiscal 26 aumentaron un 31% en comparación con el año anterior y fueron íntegramente ZIP EMI. El anuncio de LazyPay EMI en el Global Fintech Fest 2025, un producto de financiamiento en el proceso de pago en más de 300 comerciantes asociados, muestra otra plataforma ampliando el financiamiento en cuotas en el proceso de pago.
Líderes de la Industria de Servicios de Compra Ahora Paga Después en India
-
Paytm Postpaid
-
LazyPay
-
Amazon Pay Later
-
MobiKwik ZIP
-
ZestMoney
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Compra Ahora Paga Después en India Empresas cubiertas en este informe
- Paytm Postpaid
- LazyPay
- Simpl
- Amazon Pay Later
- MobiKwik ZIP
- ZestMoney
- Flipkart Pay Later
- ePayLater
- OlaMoney Postpaid
- Flexmoney
- Freo
- Slice
- Capital Float (Axio)
- KreditBee
- Bajaj Finserv
- Paytail
- Uni Cards
- Kotak Mahindra Bank
- HDFC FlexiPay
- ICICI PayLater
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan los recorridos de compra de los comerciantes y la presentación de ofertas para prestamistas y plataformas que organizan crédito al consumidor de corto plazo. Las directrices de banca comercial del RBI del 28 de noviembre de 2025 requieren que los bancos garanticen que las aplicaciones de sus proveedores de servicios muestren ofertas coincidentes e identifiquen a los prestamistas no coincidentes en los acuerdos de múltiples prestamistas que califiquen. Los términos mostrados incluyen la identidad del prestamista, el monto del préstamo y el plazo, la tasa de porcentaje anual, el pago mensual, las penalidades aplicables y un enlace a la declaración de hechos clave. Estos deberes hacen de la coincidencia precisa y las comparaciones de pago comprensibles una oportunidad de servicio concreta para los bancos y sus socios de distribución.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Crédito de compra mediante código QR en comerciantes | Paytm ofrece una línea de crédito preaprobada para pagos a comerciantes | Compradores elegibles mediante código QR en comerciantes | Conectar una oferta de crédito aprobada al flujo de compra | Las comisiones de conveniencia pueden debilitar el valor en montos pequeños | Plataformas como Paytm y socios bancarios como Suryoday Small Finance Bank |
| Crédito de compra en línea recurrente | Una línea de crédito revolvente restaura la capacidad disponible tras el pago | Compradores en línea aprobados con ocasiones de compra recurrentes | Mostrar el estado del pago y el límite disponible antes de la siguiente compra | El pago tardío pospone la restauración de la capacidad de crédito utilizada | Plataformas de crédito de compra y sus socios crediticios |
| Ofertas de crédito de corto plazo comparables | Las directrices bancarias requieren la visualización de ofertas coincidentes de múltiples prestamistas | Bancos comerciales y proveedores de servicios de préstamo | Construir comparaciones objetivas utilizando reglas de coincidencia documentadas | La integración de datos de oferta y la coincidencia consistente tienen costos | Bancos y proveedores de servicios que ofrecen ofertas de crédito de compra comparables |
| Fuente: Mordor Intelligence | |||||
Los términos de FlexiPay de HDFC Bank distinguen una opción de 15 días sin costo adicional de las opciones de 30, 60 y 90 días que conllevan un interés anual del 28%. Las aprobaciones quedan a discreción del banco y están sujetas a documentación y verificación. La fecha de pago cambia la propuesta económica. La apertura central es un recorrido de crédito de compra basado en comparaciones que hace que el momento y el costo de una obligación aprobada sean claros antes del compromiso en el proceso de pago.
Desarrollos recientes de la industria en Mercado de Servicios de Compra Ahora Paga Después en India
- Jul 2026: Flipkart Group anunció Flipkart Pay Later en Flipkart, Myntra y Flipkart Minutes, con PayU Finance como el primer prestamista autorizado y Flipkart Finance gestionando las relaciones con los clientes y la inteligencia crediticia.
- Jul 2026: Immuneel Therapeutics y Arogya Finance lanzaron financiamiento en cuotas sin costo para pacientes elegibles con cáncer avanzado, sujeto a evaluación crediticia, aprobación del prestamista y términos aplicables.
Mercado de Servicios de Compra Ahora Paga Después en India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de servicios de Compra Ahora Paga Después en India mide el valor anual de los préstamos generados por el crédito en cuotas sin intereses de corto plazo orientado al consumidor, utilizado para dividir las compras de bienes y servicios en India. Cubre las compras realizadas en línea o en tiendas y el crédito proporcionado por fintechs, bancos y otros proveedores, incluidas las plataformas de marca compartida.
Exclusiones del alcance: Los programas tradicionales de cuotas con tarjeta de crédito, las líneas de crédito comercial entre empresas y los préstamos en cuotas al consumidor con intereses están excluidos.
Descripción General de la Segmentación
- Por Canal
- En Línea
- Punto de Venta (En Tienda)
- Por Industria de Uso Final
- Electrónica de Consumo
- Moda y Ropa
- Salud y Bienestar
- Mejoras del Hogar
- Viajes y Ocio
- Medios y Entretenimiento
- Otras Industrias de Uso Final
- Por Grupo Etario
- Generación Z (18-28 Años)
- Millennials (29-44 Años)
- Generación X (45-60 Años)
- Baby Boomers (61-79 Años)
- Generación Silenciosa (80 Años y Más)
- Por Proveedor
- Empresas de Tecnología Financiera
- Bancos
- Otros
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las directrices de préstamos digitales del Banco de la Reserva de India describen los requisitos de reporte, divulgación y supervisión relevantes para los productos de pago diferido de corto plazo, mientras que las publicaciones del Ministerio de Finanzas proporcionan series de valor y volumen de transacciones para los canales de pago que enmarcan la actividad del canal. Los informes del Agregador de Cuentas de Sahamati y las publicaciones de acceso al crédito de TransUnion CIBIL ayudan a evaluar la infraestructura de suscripción basada en consentimiento y la participación en el crédito al consumidor, y fuentes como estas informan las verificaciones del entorno de crédito y pagos de India.
Los informes anuales de las empresas, los registros regulatorios, los materiales para inversores y la prensa financiera de reputación pueden añadir evidencia a nivel de proveedor sobre los términos del producto, las asociaciones crediticias y los cambios operativos, que los analistas comparan con los indicadores públicos y el límite del mercado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se apoyarían en prestamistas con sede en India, plataformas fintech, proveedores de pago orientados a comerciantes y comerciantes, con participantes senior y funcionales capaces de explicar la originación, el financiamiento, los términos del producto y el uso del canal. Los analistas utilizarían las respuestas para contrastar la evidencia secundaria y aclarar qué compras cumplen con el límite de corto plazo y sin intereses para el consumidor, y luego resolverían las brechas comparando los relatos del proveedor, el comerciante y las fuentes públicas. Las entradas conflictivas o incompletas se verificarían con los términos del producto documentados y los indicadores operativos reportados de forma independiente antes de su inclusión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 20% | |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | |
| Jugadores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Los analistas estiman el valor principal anual de India de los préstamos BNPL de compra que califican utilizando un modelo descendente de financiamiento de compras al consumidor, y luego verifican los totales seleccionados con resúmenes muestreados de proveedores y comerciantes o el valor promedio muestreado de la compra financiada multiplicado por los recuentos de transacciones financiadas. Los indicadores principales incluyen la actividad minorista en línea y en tienda para enmarcar la oportunidad del canal, el valor de las transacciones UPI y el alcance de los comerciantes para rastrear la integración de pagos, el acceso al crédito y los indicadores de nuevos usuarios de crédito para evaluar el grupo de prestatarios potenciales, y las originaciones de préstamos a nivel de producto y los términos de pago para distinguir los préstamos sin intereses de corto plazo que califican del crédito adyacente. Los analistas construyen las participaciones por canal, uso final, edad y proveedor a partir de la evidencia de transacciones y carteras reportadas, la cobertura del producto y las verificaciones de los encuestados, asegurando que cada clasificación describa el mismo principal una sola vez.
Una regresión multivariante puede proyectar el valor anual del préstamo a partir de los impulsores más respaldados, con análisis de escenarios utilizado donde la regulación, la participación del prestamista o la adopción por parte de los comerciantes podrían cambiar materialmente el camino. Los analistas probarían cada previsión de segmento contra los desarrollos observados de productos y canales con expertos en préstamos y comerciantes con sede en India, sin tratar una visión individual como un consenso del mercado. Donde las medidas públicas combinan BNPL con otro crédito, o los datos del proveedor omiten los totales de transacciones, los analistas aislarían los componentes respaldados, triangularían con los indicadores de pago y préstamo, y documentarían rangos para resolución interna en lugar de completar las entradas faltantes con actividad supuesta.
Ciclo de Validación de Datos y Actualización
Los analistas triangularizan las divulgaciones de los proveedores, los datos regulatorios y del sistema de pagos, la evidencia de los comerciantes y las respuestas primarias, y luego verifican los totales del mercado y las participaciones de los segmentos con señales independientes de transacciones y crédito. Investigan los movimientos inusuales, las unidades inconsistentes y las variaciones respecto a períodos anteriores rastreándolos hasta la elegibilidad del producto, la cobertura del reporte o el momento, y obtienen aclaración de la fuente relevante cuando la causa sigue siendo material. Un segundo analista revisa el límite, los cálculos, las fechas de las fuentes y la conciliación de segmentos antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos regulatorios o de mercado materiales, y se somete a una nueva revisión de fuentes y cálculos antes de la entrega; se activa el recontacto cuando una entrada material cambia, entra en conflicto con otra fuente o no puede conciliarse con la transacción definida.
Estimación del Mercado de Servicios de Compra Ahora Paga Después en India de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de servicios de Compra Ahora Paga Después en India mide el valor anual de los préstamos generados por el crédito en cuotas sin intereses de corto plazo orientado al consumidor, utilizado para dividir las compras de bienes y servicios en India.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen la actividad minorista en línea y en tienda para enmarcar la oportunidad del canal, el valor de las transacciones UPI y el alcance de los comerciantes para rastrear la integración de pagos, el acceso al crédito y los indicadores de nuevos usuarios de crédito para evaluar el grupo de prestatarios potenciales, y las originaciones de préstamos a nivel de producto y los términos de pago para distinguir los préstamos sin intereses de corto plazo que califican del crédito adyacente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 44,41 mil millones de USD (2027) | |
| Consultora Global A | 30 mil millones de USD (2025) | En su base de 2025, esta estimación está un 32,4% por debajo del valor de este informe para 2027 de 44,41 mil millones de USD, 2 años después. La página sitúa esta estimación en 2025 y describe el crecimiento posterior de la industria, por lo que precede al año de medición del informe. |
| Consultora Global B | 24,86 mil millones de USD (2025) | En su base de 2025, esta estimación está un 44,0% por debajo del valor de este informe para 2027 de 44,41 mil millones de USD, 2 años después. La página reporta el valor bruto de mercancía BNPL de 2025, una medida de valor de compra anterior a la medida de principal de préstamo de 2027 del informe. |
Los analistas de Mordor Intelligence triangularizan las divulgaciones de los proveedores, los datos regulatorios y del sistema de pagos, la evidencia de los comerciantes y las respuestas primarias, y luego verifican los totales del mercado y las participaciones de los segmentos con señales independientes de transacciones y crédito.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de servicios de Compra Ahora Paga Después en India?
Se espera que el mercado aumente de 37,03 mil millones de USD en 2026 a 44,41 mil millones de USD en 2027 y alcance los 108 mil millones de USD en 2032, con una CAGR del 19,46% durante 2027-2032.
¿Qué impulsa la demanda de financiamiento de compras con pago diferido en India?
El alcance limitado de las tarjetas y la economía de los pagos a comerciantes respaldan la demanda. Meesho informó ofrecer BNPL entre las medidas de pago prepagado en su prospecto de diciembre de 2025, mientras que la infraestructura del Agregador de Cuentas habilitó 36,8 millones de préstamos en el ejercicio fiscal 26.
¿Qué grupo de edad lidera los servicios de pago diferido en India?
La Generación Z (18-28 años) tuvo el 40,3% del mercado en 2026 y se prevé que crezca más rápido con una CAGR del 22,4% durante 2027-2032.
¿Quién proporciona servicios de pago diferido orientados al consumidor en India?
Paytm Postpaid, LazyPay y Amazon Pay Later forman parte del panorama orientado al consumidor. El BNPL de corto plazo de MobiKwik ZIP fue cerrado, mientras que DMI Infotech Solutions posee y opera ZestMoney.
¿Qué podría limitar las perspectivas del crédito de compra con pago diferido de corto plazo en India?
La instrucción del RBI del 20 de junio de 2022 requirió que los emisores no bancarios autorizados dejaran de cargar instrumentos prepagados desde líneas de crédito. El aumento de la morosidad en préstamos de corto plazo también puede presionar la economía de cobro.
¿Qué partes de India lideran en volúmenes de transacciones de pago diferido y cuáles están creciendo más rápido?
Las ciudades metropolitanas lideraron los volúmenes absolutos de transacciones, mientras que los centros semiurbanos mostraron un crecimiento más rápido, con el gasto en tarjetas de crédito creciendo más rápido allí durante 2019-2024.