
Pyrrolidon-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.12 Millionen Tonnen |
| Marktvolumen (2031) | 1.33 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pyrrolidon-Marktanalyse von Mordor Intelligence
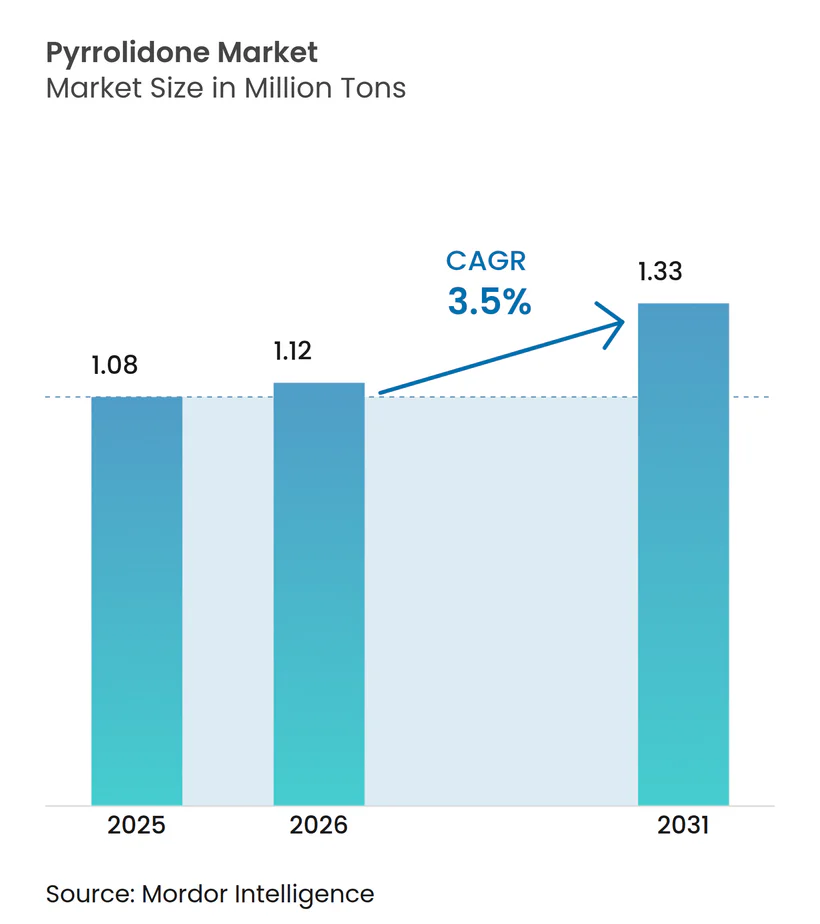
Die Größe des Pyrrolidon-Marktes wird für 2025 auf 1,08 Millionen Tonnen, für 2026 auf 1,12 Millionen Tonnen und bis 2031 auf 1,33 Millionen Tonnen prognostiziert, mit einer CAGR von 3,5 % von 2026 bis 2031. Das stetige Gesamtwachstum verbirgt eine strukturelle Verschiebung hin zu Halbleiter- und Batteriequalitäten, die beide Schaltkreise mit extrem niedrigem Metallgehalt für die Rückgewinnung erfordern und Investitionszyklen bei den meisten etablierten Anlagen antreiben. Die Hersteller sehen sich zudem mit strengeren Toxizitätsschwellenwerten in der Europäischen Union und den Vereinigten Staaten konfrontiert, die einen Markt mit zwei Geschwindigkeiten schaffen: Asiatische Anbieter beeilen sich, Kapazitäten für Elektronikqualitäten aufzubauen, während europäische Formulierer auf biobasierte Mischungen umsteigen, die unter dem von REACH Anhang XVII festgelegten Grenzwert von 0,3 % Gewicht pro Gewicht bleiben. Gleichzeitig hält die Expansion von Lithium-Ionen-Batterien die Lösungsmittelnachfrage im Asien-Pazifik-Raum steigen, auch wenn der Verbrauch pro Zelle dank geschlossener Rückgewinnungseinheiten sinkt. Der Wettbewerbsdruck nimmt zu, da chinesische Neueinsteiger die Lieferkosten um zweistellige Prozentsätze unterbieten können, was westliche etablierte Unternehmen zwingt, sich durch Reinheit, Rückgewinnungseffizienz und ESG-Merkmale zu differenzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt N-Methyl-2-Pyrrolidon im Jahr 2025 einen Marktanteil von 44,36 % am Pyrrolidon-Markt, während 2-Pyrrolidon mit einer CAGR von 4,18 % bis 2031 das stärkste Wachstum verzeichnete.
- Nach Anwendung entfiel auf Lösungsmittel im Jahr 2025 ein Anteil von 48,27 % am Pyrrolidon-Marktvolumen, während Weichmacher bis 2031 voraussichtlich mit einer CAGR von 4,24 % wachsen werden.
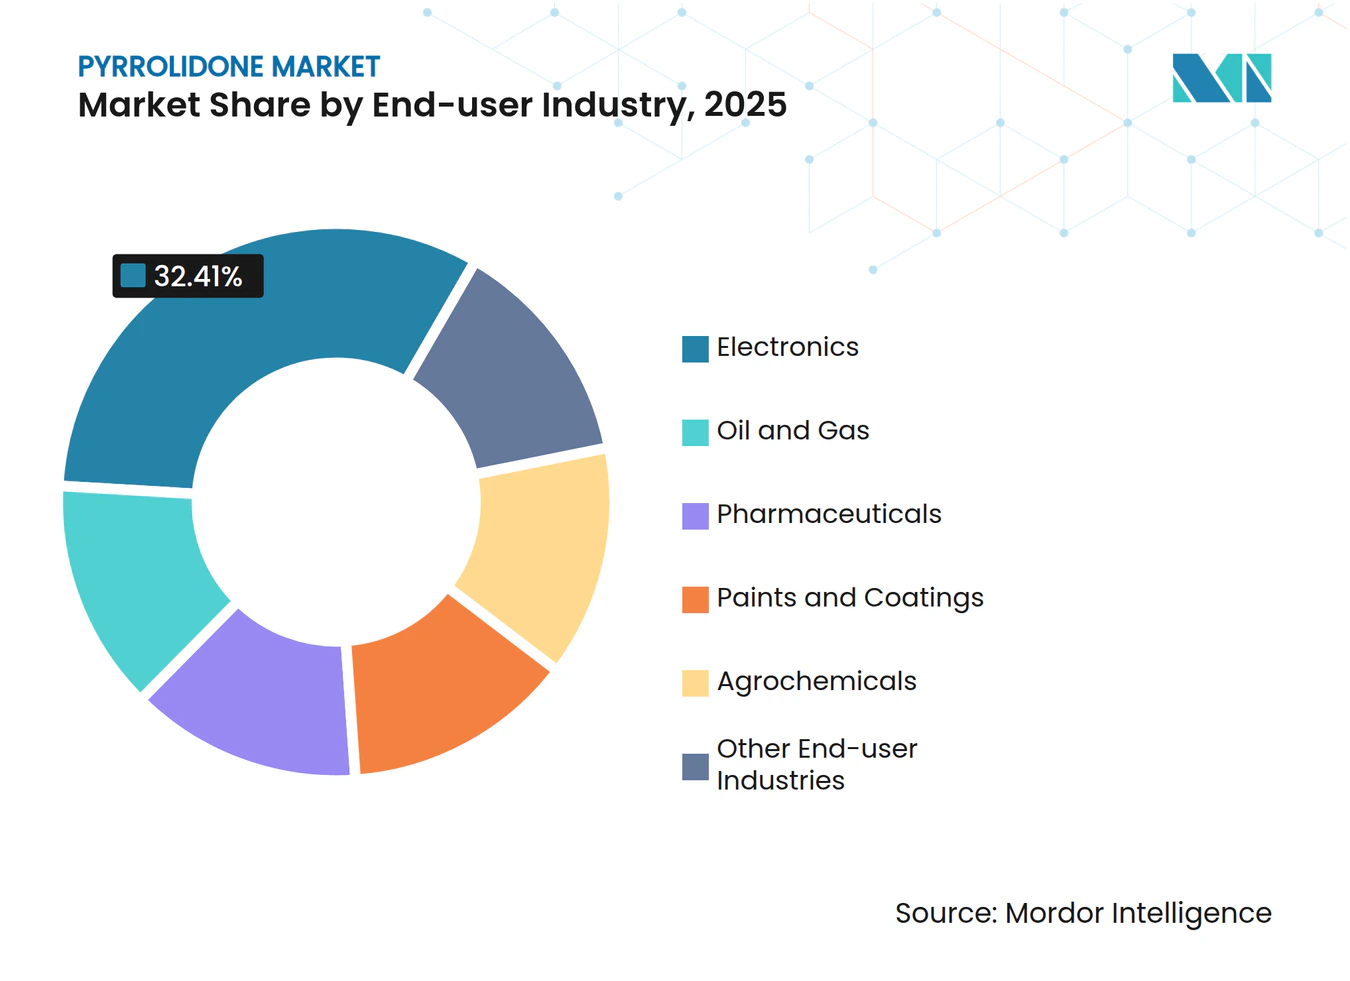
- Nach Endverbraucherbranche führte Elektronik im Jahr 2025 mit einem Anteil von 32,41 % am Pyrrolidon-Marktvolumen und wächst mit einer CAGR von 4,31 % bis 2031.
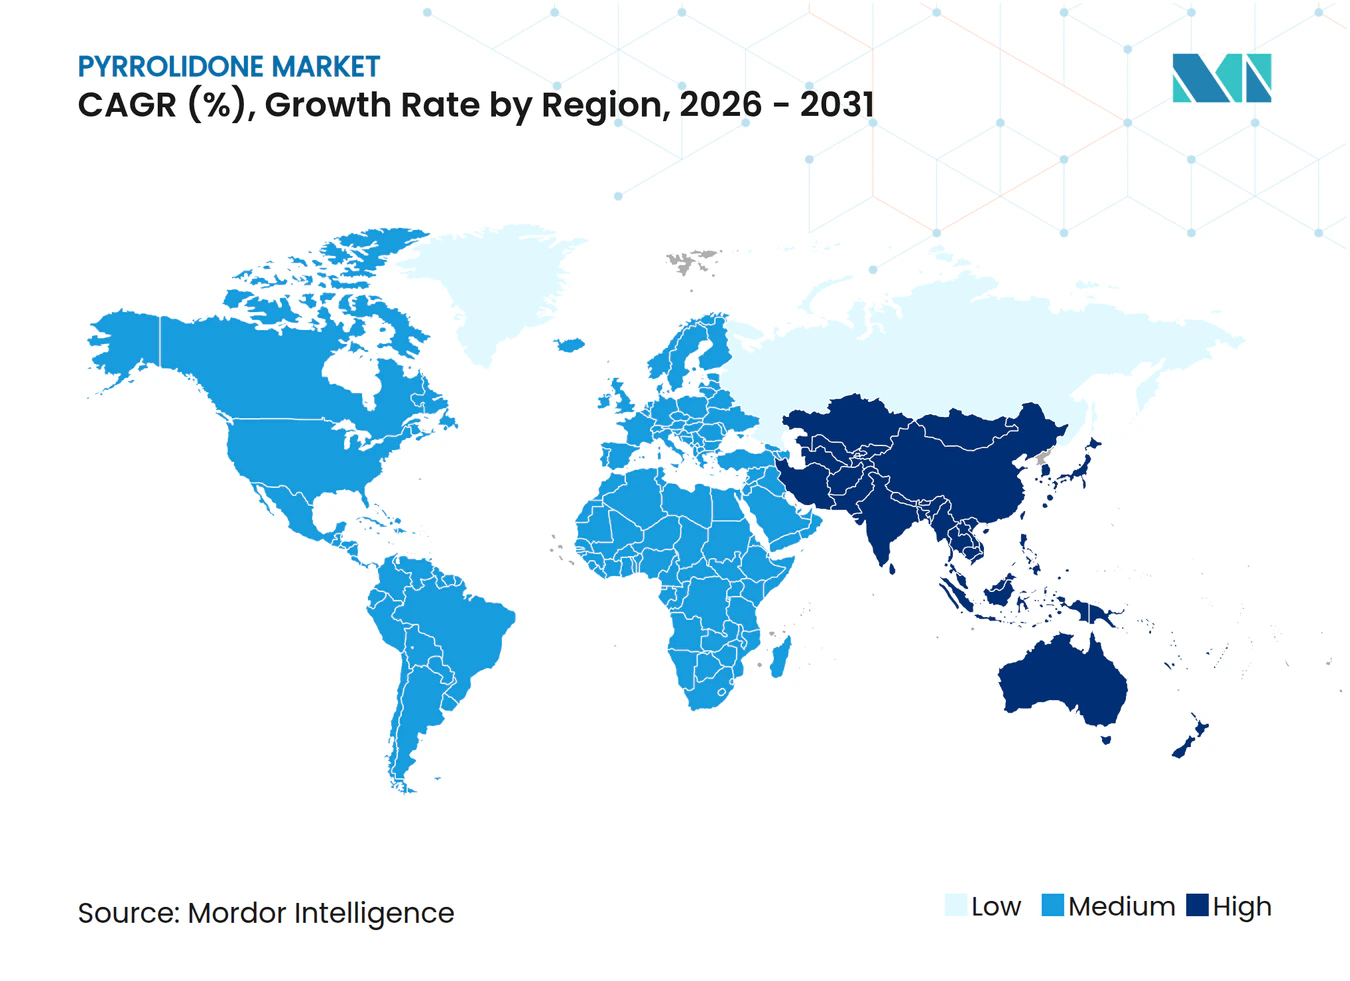
- Nach Geografie kontrollierte Asien-Pazifik im Jahr 2025 48,89 % des Volumens und soll bis 2031 mit einer CAGR von 3,92 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Nachfrage nach der Herstellung von Kathoden für Lithium-Ionen-Batterien | +1.4% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz als hochreines Stripping-Lösungsmittel in Halbleiterfabriken | +0.9% | Asien-Pazifik (Südkorea, Taiwan, Japan), Nordamerika (Arizona, Texas) | Langfristig (≥ 4 Jahre) |
| Starke Nachfrage in der pharmazeutischen Synthese von 2-P-Derivaten | +0.6% | Nordamerika, Europa, Indien | Mittelfristig (2–4 Jahre) |
| Biobasierte NMP-Kommerzialisierung gewinnt regulatorische Akzeptanz | +0.3% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Premiumpreise für Qualitäten mit extrem niedrigem Metallgehalt (weniger als 10 ppb) | +0.4% | Global, konzentriert in Elektronikzentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Nachfrage nach der Herstellung von Kathoden für Lithium-Ionen-Batterien
Lithium-Ionen-Batterielinien verbrauchten im Jahr 2025 180.000 Tonnen NMP, und der Aufbau von Gigafabriken setzt sich trotz sinkender Lösungsmittelintensität pro Zelle fort. Chinesische, südkoreanische und japanische Zellwerke errichten Destillationseinheiten zur gemeinsamen Nutzung, die 95 %–98 % des Lösungsmittels zurückgewinnen und den Verbrauch pro Kilowattstunde von 1,2 kg auf 0,05 kg senken. Die stabilen Spotpreise im Jahr 2025, trotz eines Anstiegs der Kathodenproduktion um 22 %, zeigen, dass die Rückgewinnung und nicht die Primärnachfrage den Großteil des Wachstums absorbiert. Die Investitionsausgaben für geschlossene Kreislaufsysteme liegen derzeit bei etwa 8 Millionen bis 12 Millionen USD pro 50-GWh-Anlage, doch die gesunkenen Energiekosten pro Kilogramm – von 3,5 kWh auf unter 2 kWh – verbessern sowohl die Margen als auch die ESG-Bewertungen. Diese Dynamik hält Batteriehersteller im Pyrrolidon-Markt, auch wenn der regulatorische Druck andernorts zunimmt.
Zunehmender Einsatz als hochreines Stripping-Lösungsmittel in Halbleiterfabriken
Fabs für fortschrittliche Knoten benötigen NMP, das die Reinheitsanforderungen der SEMI C33-0213 Klasse 4 erfüllt und jedes metallische Element auf 100 ppt begrenzt. Das Erreichen dieses Schwellenwerts erfordert mehrstufige Destillation, Ionenaustauschpolierung und inline ICP-MS-Überwachung, was die Produktionskosten um bis zu 60 % erhöht, aber 15 %–20 % höhere Verkaufspreise ermöglicht. Fujifilms EUV-Fotolackentwickler aus dem Jahr 2024 zeigt, wie Materiallieferanten die Lösungsmittelreinigung in wertschöpfende Mischungen integrieren, die die Wafer-Ausbeute verbessern. Neu in Betrieb genommene Fabs in Arizona und Texas spezifizieren bereits NMP in Elektronikqualität, was signalisiert, dass sich die nordamerikanische Nachfrage innerhalb von zwei Jahren an asiatischen Reinheitsstandards orientieren wird. Das Ergebnis ist ein Rentabilitätskorridor, der Lieferanten belohnt, die Verunreinigungsniveaus unter 10 ppb garantieren können.
Starke Nachfrage in der pharmazeutischen Synthese von 2-P-Derivaten
Die Aktualisierung der Hilfsstoffdatenbank der US-amerikanischen Lebensmittel- und Arzneimittelbehörde aus dem Jahr 2024 stufte Pyrrolidone als sicher für die topische Anwendung bis zu 10 % Gewicht pro Gewicht ein und ebnete damit den Weg für eine breitere Verwendung in transdermalen Pflastern[1]. Ashlands Pharmasolve NMP erscheint nun in einem Dutzend Zulassungsanträgen bei der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für Nikotinersatz-, Hormonersatz- und Analgetikpflaster, von denen jedes einen Aufschlag von 60 %–80 % gegenüber Industrielösungsmitteln erzielt. Pharmazeutische Chargengrößen sind klein, sodass Hersteller Reaktoren und Reinigungskreisläufe dedizieren können, ohne Kapazitäten zu verschwenden. Der Margengewinn macht den Pyrrolidon-Markt für Spezialchemieunternehmen attraktiv, auch wenn die Nachfrage nach Massenprodukten im Beschichtungsbereich nachlässt.
Biobasierte NMP-Kommerzialisierung gewinnt regulatorische Akzeptanz
BASFs Biomasse-Bilanz-NMP, das im Mai 2024 eingeführt wurde, verwendet erneuerbares γ-Butyrolacton, um die Scope-3-Kohlenstoffemissionen für europäische Batteriehersteller um bis zu 35 % zu senken. Obwohl biobasierte Rohstoffe einen Preisaufschlag von 25 %–35 % verursachen, bevorzugen EU-Batterievorschriften und Nachhaltigkeitsbewertungen der Automobilhersteller kohlenstoffarme Materialien. Die Pilotkapazität liegt bei 15.000 Tonnen pro Jahr, aber mehrjährige Abnahmevereinbarungen deuten auf eine Skalierung auf 50.000 Tonnen bis 2028 hin. Die Divergenz zwischen kostensensiblen asiatischen Käufern und Premiumkunden in Europa schafft eine zweigeteilte Lieferkette innerhalb der Pyrrolidon-Branche.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| REACH- und US-EPA-Toxizitätsbeschränkungen für NMP | -0.8% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität beim Rohstoff γ-Butyrolacton | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| ESG-Bewertungen von Investoren für VOC-intensive Rückgewinnungseinheiten | -0.2% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
REACH- und US-EPA-Toxizitätsbeschränkungen für NMP
REACH Anhang XVII verbietet Gemische mit ≥ 0,3 % NMP, und die Regelung der US-amerikanischen Umweltschutzbehörde vom Juni 2024 schlägt ähnliche Grenzwerte für Farbentferner für Verbraucher vor[2]. Zwischen 2020 und 2025 verschwanden rund 35.000 Tonnen Jahresbedarf aus europäischen Farben, da Formulierer auf Propylencarbonat und Dimethylsulfoxid umstellten. Industrielle Anwender bleiben bestehen, aber Compliance-Kosten – einschließlich geschlossener Handhabungssysteme und überarbeiteter Sicherheitsdatenblätter – begünstigen vertikal integrierte Hersteller wie BASF und Ashland. Kleinere Mischbetriebe, insbesondere in Südeuropa, haben den Pyrrolidon-Markt vollständig verlassen, was das Angebot konsolidiert und die Margen für verbleibende etablierte Unternehmen moderat erhöht.
Preisvolatilität beim Rohstoff γ-Butyrolacton
Die GBL-Spotpreise stiegen 2024 um 45 %, nachdem chinesische Inspektionen die 1,4-Butandiol-Produktion einschränkten und die NMP-Margen um 15–20 Prozentpunkte drückten. Batteriekunden sichern sich häufig Jahresverträge, was die Weitergabe von Preiserhöhungen einschränkt, sodass westliche Lieferanten rückwärts in GBL integrieren, um die Kosten zu stabilisieren. BASFs Patent auf die reaktive Destillation zur NMP-Herstellung unterstreicht die erforderliche Kapitalintensität, um Rohstoffschwankungen standzuhalten. Chinesische Anlagen in der Nähe der Shandong-BDO-Zentren behalten einen Kostenvorteil, der die regionalen Preisdifferenzen innerhalb des Pyrrolidon-Marktes vergrößert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
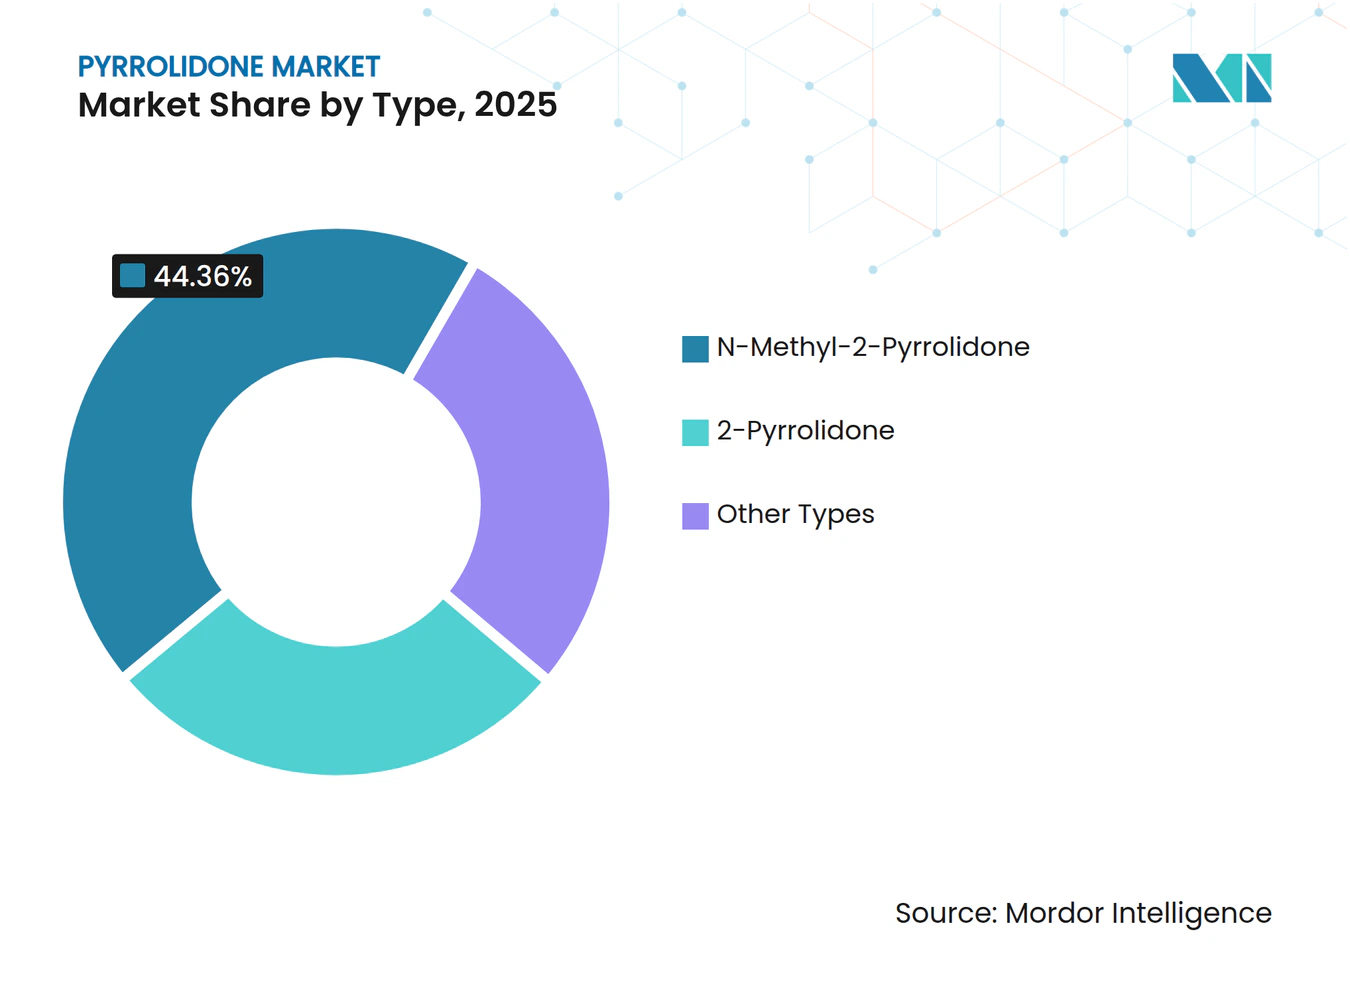
NMP verankert das Volumen, 2-Pyrrolidon erschließt pharmazeutisches WachstumN-Methyl-2-Pyrrolidon beherrschte im Jahr 2025 44,36 % des Volumens, was seine Unverzichtbarkeit in Batterieschlämmen und beim Fotolackstripping widerspiegelt. Während NMP die Dominanz behält, expandiert 2-Pyrrolidon mit einer CAGR von 4,18 %, da Formulierer sein geringeres Toxizitätsprofil in transdermalen Pflastern nutzen. Ashlands Pharmasolve 2-Pyrrolidon bietet Pflasterherstellern einen Penetrationsverstärker ohne Kennzeichnung als Reproduktionsgefahr und unterstützt so Premiumpreise. Andere Varianten – N-Ethyl-2-Pyrrolidon und N-Vinyl-2-Pyrrolidon – bleiben Nischenprodukte, hauptsächlich für die Synthese von Spezialpolymeren.
Die Reinheitsstratifizierung ist nun der primäre Wettbewerbshebel. Produkte in Halbleiterqualität erzielen 4.500–5.200 USD pro Tonne gegenüber 2.800–3.200 USD für Batteriequalität und 2.200–2.800 USD für Industrielösungsmittel. Inline-Ionenchromatografie und ICP-MS fügen 0,15–0,25 USD pro Kilogramm hinzu, schützen aber die Margen. Infolgedessen differenzieren sich Hersteller weniger über das Molekül als über die Reinigungstiefe, eine Dynamik, die die Preisgestaltung im Pyrrolidon-Markt neu gestaltet.



Nach Anwendung:
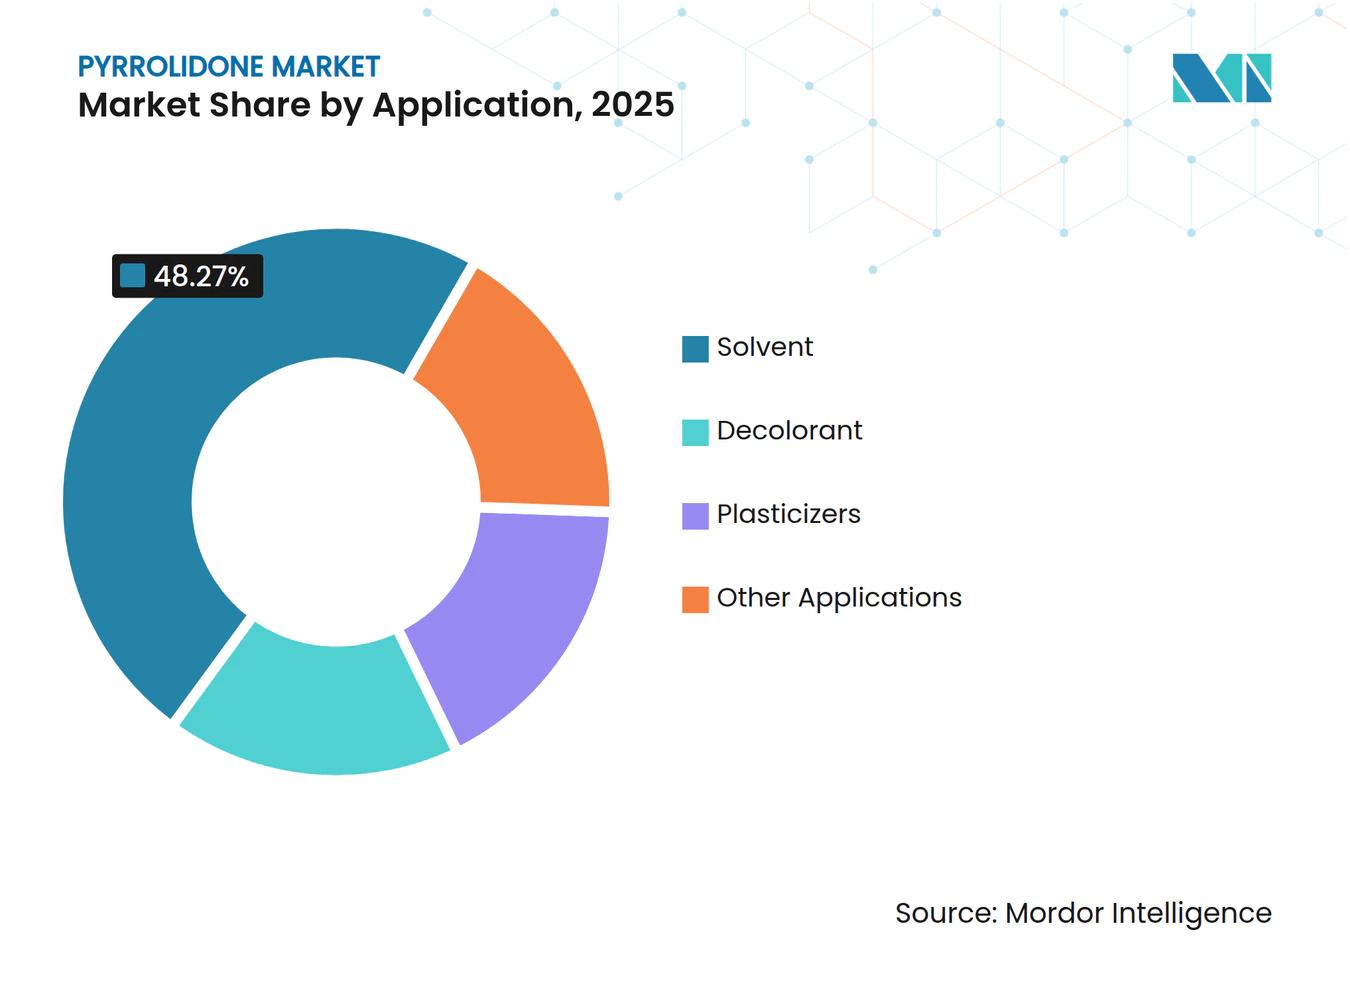
Dominanz der Lösungsmittel verdeckt den strukturellen Wandel bei WeichmachernLösungsmittel hielten im Jahr 2025 48,27 % des Volumens, angeführt von Elektronik und Petrochemie. Asien-Pazifik macht den Großteil des Lösungsmittelwachstums aus und steigt mit einer CAGR von 4,1 %, da Batterie- und Halbleiterkapazitäten ausgebaut werden. Europa bewegt sich in die entgegengesetzte Richtung, da REACH-Beschränkungen NMP aus Verbraucherfarben entfernen. Weichmacher wachsen bis 2031 mit einer CAGR von 4,24 %, da Compoundierer pyrrolidonhaltige Polyamide in flammhemmende TPU integrieren. BASFs Patent aus dem Jahr 2024 zeigt, dass eine Pyrrolidon-PA-Beladung von 8 %–12 % UL-94-V-0-Bewertungen ohne Halogene erreicht. Die Margenstreuung ist deutlich: Elektroniklösungsmittel liefern 18 %–22 % EBITDA, während Entfärbungsmittelverkäufe in der Petrochemie bei 8 %–12 % verharren, was eine deutliche Rentabilitätshierarchie im Pyrrolidon-Markt bestätigt.

Nach Endverbraucherbranche:
Elektronik setzt sich durch Reinheit ab, Pharma schwenkt auf 2-P umElektronik absorbierte im Jahr 2025 32,41 % des Volumens und wächst bis 2031 mit einer CAGR von 4,31 %, dem schnellsten aller Segmente. Die Batterienachfrage allein könnte bis 2031 weiter steigen, da die Durchdringung von Elektrofahrzeugen zunimmt. Halbleiterfabriken verzeichneten 2025 einen Nachfrageanstieg, wobei jeder fortschrittliche Knoten mehr Stripping-Lösungsmittel pro Wafer benötigt. Die Pharmaindustrie profitiert hauptsächlich von 2-Pyrrolidon-Penetrationsverstärkern, die REACH-Gefahrenkennzeichnungen vermeiden. Öl und Gas bleibt stabil, aber eine Nische, während Farben und Beschichtungen in Europa sinken, aber in Asien wachsen. Agrochemikalien bleiben durch den Druck zur Lösungsmittelsubstitution eingeschränkt. Die vertikale Integration in Rückgewinnungskreisläufe und Reinigung ist nun unter Elektronikunternehmen weit verbreitet und verändert die Beschaffungsmuster im Pyrrolidon-Markt.
Geografische Analyse
APAC Pyrrolidon-Markt
Asien-Pazifik kontrollierte 2025 48,89 % des Volumens und wird bis 2031 mit einer CAGR von 3,92 % wachsen, gestützt durch MYJs 60.000-Tonnen-Anlage für elektronikgrades Material in Henan sowie südkoreanische Gigafabriken von LG Energy Solution, Samsung SDI und SK On. China profitiert von kostengünstigem γ-Butyrolacton in Shandong und unterbietet westliche Anbieter um bis zu 20 % bei den Lieferkosten. Japan bleibt eine Hochreinheitshochburg, doch das Gesamtvolumen stagniert, da Automobil-OEMs die Batterieproduktion ins Ausland verlagern. Indiens Agrochemie- und Beschichtungssektoren erzeugen 8.000–10.000 Tonnen neue Nachfrage, die größtenteils durch chinesische Importe gedeckt wird. Die Regionalisierung ist deutlich erkennbar: Chinesische Werke konzentrieren sich auf Volumen, koreanische Betriebe auf batteriegradige Reinheit und japanische Einheiten auf pharmagradige Nischenvolumina.
Nordamerika Pyrrolidon-Markt
In Nordamerika treibt die Halbleiterinvestition in Arizona und Texas die Nachfrage nach elektronikgradigem Material an, während die pharmazeutische Nutzung von 2-Pyrrolidon das Wachstum im Spezialitätensegment stützt. Die Entwurfsregelung der US-EPA aus dem Jahr 2024 entfernte 12.000–15.000 Tonnen aus Farb- und Lackentfernern für Verbraucher, doch industrielle Ausnahmeregelungen halten Elektronik- und Pharmakunden aktiv. Eastmans Werk in Kingsport deckt den inländischen Sicherheitsbedarf trotz eines Preisaufschlags von 10 %–12 % gegenüber Importen.
EMEA und Südamerika Pyrrolidon-Markt
Europa schrumpft aufgrund von REACH Anhang XVII. Deutschland beherbergt weiterhin 40.000 Tonnen BASF-Kapazität, die größtenteils in polnische und ungarische Gigafabriken exportiert wird. Biobasiertes NMP hilft europäischen Herstellern, ihre Margen zu schützen, doch Farben und Lacke sind weitgehend auf sicherere Lösungsmittel umgestiegen. Die Anteile Südamerikas sowie des Nahen Ostens und Afrikas werden durch brasilianische Agrochemikalien und saudi-arabische Raffinerieprojekte angetrieben, doch diese Regionen bleiben Nettoimporteure, was Asiens Dominanz auf dem Pyrrolidon-Markt festigt.
Regulatorisches Umfeld
Die Regulierung von Pyrrolidonen wird hinsichtlich Arbeitsplatzexposition und Produktkonzentrationsgrenzen verschärft, mit den unmittelbarsten Auswirkungen auf N-Methyl-2-pyrrolidon (NMP) in Europa und den Vereinigten Staaten. In der Europäischen Union begrenzt REACH Anhang XVII (Eintrag 71) NMP in Gemischen auf 0,3 % w/w für viele Anwendungen und wird durch arbeitsschutzbezogene Expositionskontrollen ergänzt, die die Reformulierung in Beschichtungen bereits beschleunigt haben; die ECHA veröffentlichte im März 2026 zudem aktualisierte Leitlinien für aprotische Lösungsmittel, die NMP und verwandte Lösungsmittel (DMF, DMAC, NEP) abdecken. In den Vereinigten Staaten veröffentlichte die EPA im Juni 2024 einen vorgeschlagenen TSCA-Risikomanagementregelentwurf, der auf Beschränkungen bei Herstellung, Verarbeitung, Vertrieb und Verwendung von NMP zielt, einschließlich strengerer Arbeitsplatzkontrollen, die die Compliance-Kosten für nachgelagerte Formulierer und Lohnverarbeiter erhöhen.
Über NMP hinaus bringt die Einstufungstätigkeit zusätzliche Einschränkungen für in Spezialanwendungen eingesetzte Pyrrolidonderivate mit sich. Der Ausschuss für Risikobeurteilung der ECHA gab im Dezember 2024 eine abschließende Stellungnahme ab, die einen Vorschlag zur harmonisierten Einstufung von 2-Pyrrolidon (CAS 616-45-5) als Repr. 1B (H360D) unterstützt, was zu strengeren Handhabungsanforderungen, Kennzeichnungspflichten und Kundenqualifizierungen in den Lieferketten der Pharma- und Elektronikbranche führen kann. Gestaffelte EU-Compliance-Fristen für bestimmte aprotische Lösungsmittel (insbesondere DMAC und NEP) laufen bis Dezember 2026 und verstärken bei europäischen Importeuren und Distributoren eine compliancegetriebene Verschiebung hin zu geschlossenen Systemen, Lösungsmittelrückgewinnung und Dokumentationsdisziplin.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Pyrrolidone beginnt bei petrochemischen Rohstoffen, angeführt von Gamma-Butyrolacton (GBL), gefolgt von der Synthese zu NMP, 2-Pyrrolidon und Nischenderivaten, dann der Aufreinigung und Vermischung zu anwendungsspezifischen Qualitäten. Die Lieferketten für Elektronik und Batterien fragen zunehmend höherreines Material nach (einschließlich Spezifikationen in Halbleiterqualität, wie etwa die von Fabs zitierten Reinheitsanforderungen SEMI C33-0213 Grade 4) und erfordern mehrstufige Destillation, Feinreinigung und Inline-Analytik (z. B. ICP-MS), wodurch sich die Wertschöpfung von der Rohstoffproduktion hin zu Aufreinigung, Qualitätssicherung und Dokumentation verschiebt. Der Vertrieb teilt sich zwischen Bulk-Industriekanälen (Lösungsmittel, Entfärber) und Spezialkanälen für Elektronik und Pharma, wo Qualifizierung, Rückverfolgbarkeit und Verunreinigungsgarantien wiederkehrendes Geschäft treiben.
Compliance- und Rückgewinnungsinfrastruktur sind nun feste Prozessschritte innerhalb der Kette und keine Ergänzungen mehr. REACH-Anhang-XVII-Beschränkungen in der EU und die vorgeschlagene TSCA-Risikomanagementregel der US-EPA (Juni 2024) erhöhen den Bedarf an geschlossener Handhabung, Arbeitsplatzexpositionskontrollen und Lösungsmittelrückgewinnung, was nachgelagerte Anwender (Batteriekathodenwerke und einige Halbleiterlinien) veranlasst, Hochrückgewinnungsanlagen zu installieren und Lieferanten zu bevorzugen, die konforme SDB-Pakete bereitstellen und Audits unterstützen können. Parallel dazu fördern Rohstoffvolatilität und regionale Kostenvorteile die Rückwärtsintegration in GBL und die Standortwahl in der Nähe vorgelagerter BDO/GBL-Hubs, während nachgelagerte Batterie- und Halbleiterkunden die Beschaffung näher an die Hersteller verlagern, um Versorgungssicherheit und gleichbleibende Reinheit zu gewährleisten.
Wettbewerbslandschaft
Marktkonzentration
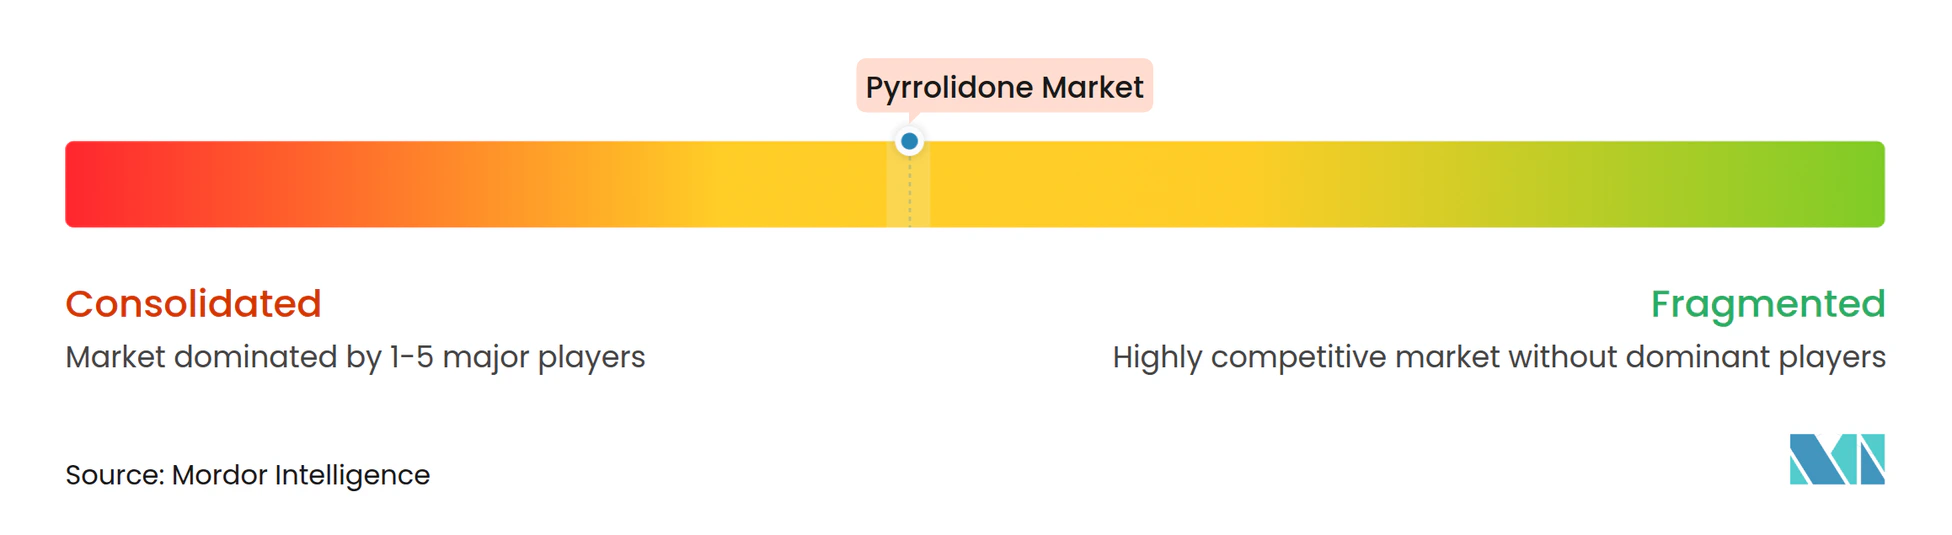
Der Pyrrolidon-Markt weist eine moderate Konzentration auf: BASF, LyondellBasell, Ashland, Shandong Zhishang Chemical und Mitsubishi Chemical kontrollieren gemeinsam 63 % der Kapazität. Chinesische Hersteller wie Puyang Guangming, Zhejiang Realsun und MYJ Chemical gewinnen Volumen, indem sie NMP in Elektronikqualität 15 %–20 % unter westlichen Preisen verkaufen. BASFs Erweiterung in Nanjing im Oktober 2025 fügte einen 98-%-Rückgewinnungskreislauf hinzu, der die Betriebskosten von 1,80 USD auf 1,15 USD pro Kilogramm senkte und den Energieverbrauch auf unter 2 kWh reduzierte, ein wichtiger ESG-Indikator. Ashlands Micropure- und Pharmasolve-Portfolios zielen auf Elektronik- und Pharmanischen ab und erzielen Preisaufschläge von 50 %–70 % durch garantiert niedrigen Amingehalt. Mitsubishi Chemical vermarktet kohlenstoffneutrale Fahrpläne, die bis 2028 auf biobasiertes NMP abzielen. Indische Auftragshersteller wie Chemex Organochem versuchen, Lücken bei 2-Pyrrolidon in pharmazeutischer Qualität durch niedrige Arbeitskosten zu schließen. Technologie bleibt der entscheidende Hebel: Inline-ICP-MS-Überwachung ermöglicht es Lieferanten, Reinheiten unter 10 ppb zu erreichen und damit Aufschläge zu erzielen, die Rohstoff- und Compliance-Kosten ausgleichen.
Marktführer der Pyrrolidon-Branche
-
Ashland
-
Mitsubishi Chemical Group Corporation
-
LyondellBasell Industries Holdings B.V.
-
SHANDONG ZHISHANG CHEMICAL CO.LTD.
-
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pyrrolidon-Markt Unternehmen in diesem Bericht
- Arkema
- Ashland
- BASF
- Chemex Organochem Pvt. Ltd.
- Covestro AG
- DAICEL CORPORATION
- DuPont
- Eastman Chemical Company
- Hefei TNJ Chemical Industry Co., Ltd.
- Huntsman Corporation
- iangyin Jiafeng Chemical Co,.Ltd.
- INEOS Composites
- Johnson Matthey
- LyondellBasell Industries Holdings B.V.
- Merck KGaA
- Mitsubishi Chemical Group Corporation
- Puyang Guangming Chemicals Co., Ltd.
- SHANDONG ZHISHANG CHEMICAL CO.LTD.
- Wanhua
- Zhejiang Realsun Chemical Co., Ltd.
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf differenzierte Qualitäten und Angebote mit geringerem Fußabdruck, da regulatorische Grenzwerte traditionelle Lösungsmittelanwendungen einschränken. BASF führte im März 2026 an ihrem Verbundstandort Ludwigshafen Varianten mit reduziertem Produkt-Carbon-Footprint (rPCF) ein, darunter NMP, und bietet Batterie- und Elektronikkunden damit einen Drop-in-Weg, um Beschaffungs-Scorecards zu erfüllen, ohne die Prozesschemie zu ändern. Biobasierte Wege erweitern den adressierbaren Kundenstamm in Europa, wo der REACH-getriebene Reformulierungsdruck am stärksten ist und wo Käufer für nachweisliche Fußabdruckreduktionen bezahlen; dies unterstützt einen zweigeteilten Markt, in dem Commodity-Volumina über den gelieferten Preis konkurrieren, während Premiumsegmente über Reinheit, Rückgewinnungseffizienz und CO2-Bilanzierung konkurrieren.
Ein zweiter weißer Fleck liegt an der Schnittstelle von Regulierung und Elektronikchemikalien, wo Konzentrationsgrenzen und Nutzungsbeschränkungen Produktdesign und Lieferoptionen umgestalten. Die Europäische Kommission eröffnete im Juni 2026 eine öffentliche Konsultation zu einer vorgeschlagenen Änderung von REACH Anhang XVII, die die NMP-Konzentrationsgrenzen für Reinigungslösungsmittel für integrierte Schaltkreise verschärfen würde, und setzte im Juli 2026 grüne Zollregelungen für IC-Reinigungslösungsmittel mit NMP-Gehalt um (einschließlich eines Zuschlags oberhalb eines festgelegten NMP-Gehaltsschwellenwerts). Diese Schritte schaffen Raum für Lieferanten, konforme Niedrigkonzentrationsformulierungen, hochreine Alternativen und rückgewinnungszentrierte Servicemodelle auszubauen, die Fabs helfen, die Ausbeute zu erhalten und gleichzeitig Dokumentations- und Importanforderungen zu erfüllen. Parallel entsteht Innovation bei biobasierten Pyrrolidon-Zwischenprodukten, hervorgehoben durch Torays Technologieentwicklung zur Herstellung von biobasiertem 2-Pyrrolidon aus Biomasse (angekündigt 2026), die nachgelagerte Derivate unterstützen kann, bei denen Kunden nach erneuerbarem Kohlenstoffgehalt und reduzierter Gefahrenkennzeichnung suchen.
Neueste Industrielle Entwicklungen in Pyrrolidon-Markt
- März 2026: BASF führte Varianten mit reduziertem Produkt-Carbon-Footprint (rPCF) von N-Methylpyrrolidon (NMP) ein, die an ihrem Verbundstandort Ludwigshafen produziert werden. Dieser Schritt bringt das Pyrrolidonangebot mit den Dekarbonisierungs-Scorecards der Kunden in Batterien und Elektronikchemikalien in Einklang, ohne eine sofortige Prozessumgestaltung zu erzwingen. Zudem erhöht er die Anforderungen für konkurrierende Lieferanten bei der Fußabdruckdokumentation und der Effizienz integrierter Standorte.
- Juni 2025: Wanhua und ElevenEs Ltd. unterzeichneten ein Memorandum of Understanding zur Etablierung einer Liefer- und technischen Partnerschaft für NMP-Lösungsmittel für die Neue-Energie-Industrie. Die Vereinbarung signalisiert engere Verknüpfungen zwischen Herstellern und Batterieherstellern und mehr Gewicht auf Qualifizierungsunterstützung und Liefersicherheit statt Spotkäufen über Distributoren. Sie unterstreicht zudem europafokussierte Beschaffungsstrategien für Batteriematerialien angesichts von Compliance- und Nachhaltigkeitsanforderungen.
- Juni 2024: Die US-Umweltschutzbehörde (EPA) schlug eine TSCA-Risikomanagementregel für NMP vor, die bestimmte Verwendungen einschränken und strengere Arbeitsplatzkontrollen vorschreiben würde, unter anderem für Verbraucher-Farbentferner. Dieser regulatorische Vorstoß beschleunigt die Lösungsmittelsubstitution und erhöht die Compliance-Kosten für nachgelagerte Formulierer, wodurch sich der Produktmix hin zu industrieller, elektronischer und pharma-taugliche Nachfrage verschiebt, wo Kontrollen und geschlossene Systeme üblicher sind.
Pyrrolidon-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die weltweite Nachfrage nach Chemikalien der Pyrrolidon-Familie, die für industrielle und Spezialanwendungen verkauft werden, gemessen an dem Punkt, an dem Produktmengen für Endanwendungen in den wichtigsten Regionen bereitgestellt werden.
Ausschlüsse aus dem Umfang: Wir schließen interne Transfers innerhalb integrierter Anlagen, Nutzung im Labor- und reinen F&E-Maßstab sowie nachgelagerte Fertigwaren aus, bei denen Pyrrolidon nur ein geringfügiger Bestandteil ist und kein eindeutiges Verbrauchsvolumen nachverfolgt werden kann.
Segmentierungsübersicht
- Nach Typ
- N-Methyl-2-Pyrrolidon
- 2-Pyrrolidon
- Andere Typen
- Nach Anwendung
- Lösungsmittel
- Entfärbungsmittel
- Weichmacher
- Andere Anwendungen
- Nach Endverbraucherbranche
- Elektronik
- Öl und Gas
- Pharmazeutika
- Farben und Beschichtungen
- Agrochemikalien
- Andere Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau des Nachfragekontexts für Pyrrolidon und seine verknüpften Endanwendungen, gefolgt von der Überprüfung von Angebots- und Handelssignalen, die mit Marktvolumina abgeglichen werden können. Wir stützen uns auf öffentliche Quellen wie chemische Sicherheits- und Beschränkungsdokumente von Behörden wie der US-EPA und der ECHA, Handelsstatistiken von UN Comtrade sowie begutachtete Chemie- und Prozessfachzeitschriften, die Kapazitätserweiterungen und Herstellungsrouten behandeln.
Anschließend werden Jahresberichte von Unternehmen, Investorenpräsentationen und technische Produktdatenblätter verwendet, um typische Qualitäten, Reinheitshinweise und wichtige Anwendungsnachfrage zu bestätigen, insbesondere für lösungsmittel- und elektronikbezogene Nachfrage. Wir nutzen außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie import-/exportbezogene Versanddaten, um Produzentenstandorte und Handelsströme gegenzuprüfen, wenn öffentliche Angaben unzureichend sind. Die hier aufgeführten Beispiele sind illustrativ und nicht abschließend; für die Datenerhebung, Validierung und Forschungsklärung wurden weitere öffentliche und abonnementbasierte Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung, welche Pyrrolidon-Mengen tatsächlich in Schlüsselanwendungen fließen und wie schnell Substitution, Regulierung und Preisänderungen die Nutzungsmuster verschieben. Wir sprechen mit Produzenten, Distributoren und großen Endverbrauchern in der Region Asien-Pazifik, EMEA und Amerika, damit Annahmen zu Qualitätsmix, Handelsabhängigkeit und Nachfragezyklen korrigiert werden können, wenn Desk-Quellen für spezifische Anwendungskategorien nicht ausreichend detailliert sind.
Die Tabellenüberschrift muss für die Erfassung der Befragtenverteilung unverändert bleiben.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 13 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 40 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 47 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmungslogik verwendet den Top-down- und Bottom-up-Ansatz, bei dem Produktions-, Kapazitätsauslastungs- und Handelsdaten zu einem scheinbaren Verbrauch nach Region rekonstruiert und anschließend mit anwendungsbezogenen Nachfragesignalen abgeglichen werden. Da öffentliche Kapazitätszahlen je nach Land uneinheitlich sein können, werden die Ergebnisse durch selektive Bottom-up-Näherungen wie Stichproben von Produzentenvolumenbereichen, Distributionskanalprüfungen und einige volumen-zu-nachfrage-Verhältnisse, die an die Endverbrauchsproduktion geknüpft sind, bestätigt.
Zu den wichtigsten Eingaben im Modell gehören angekündigte Anlagenkapazitäten und Zeitpläne zur Engpassbeseitigung, Import-Export-Trends für relevante Chemikalienkategorien, der Anteil von Pyrrolidon, der als Lösungsmittel gegenüber anderen Funktionen eingesetzt wird, regulatorische Beschränkungspunkte, die die zulässige Verwendung in sensiblen Anwendungen verändern, sowie regionales Wachstum in der Elektronik-, Pharma- und Beschichtungsproduktion. Wo Datenlücken für kleinere Produzentenländer bestehen, werden diese mit handelsbasierten Näherungswerten gefüllt und anschließend der implizierte Verbrauch mit Interview-Rückmeldungen abgeglichen, damit die Endgesamtwerte realistisch bleiben.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Frühindikatoren wie die nachgelagerte Industrieproduktion, regionale Trends bei der Chemikalienproduktion und das erwartete Tempo der Substitution in regulierten Anwendungen unterstützt werden. Die Annahmen werden einfach gehalten und aktualisiert, wenn primäre Befragte Änderungen im Beschaffungsverhalten, in Lagerzyklen oder bei Preisen melden, die kurzfristige Volumina verschieben könnten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit Fehler aus einzelnen Quellen nicht in die endgültige Marktgröße einfließen. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie Handelsbilanzen, Auslastungsschwankungen und regionalen Trends bei der Endverbrauchsproduktion und untersuchen Ausreißer, bevor die Zahlen finalisiert werden.
Ein zweiter Analyst überprüft die Modelllogik, die Eingabebereiche und die Plausibilität der Wachstumsschritte nach Region und Anwendung, gefolgt von einem abschließenden Überprüfungsdurchgang vor der Veröffentlichung. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätsankündigungen, regulatorische Änderungen oder starke Nachfrageunterbrechungen. Vor der Auslieferung führen wir eine aktuelle Prüfung durch, damit die Kunden die neueste aktualisierte Sichtweise erhalten.
Marktgröße für Pyrrolidon von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Pyrrolidon stimmen häufig nicht überein, da die Maßeinheit und der erfasste Umfang quellenübergreifend nicht einheitlich sind, was die Gesamtzahl schnell verändert. Einige Studien beschreiben den Markt in Umsatzgrößen, während andere ihn in physischen Mengen aufbauen, und die Umrechnung zwischen beiden hängt vom Qualitätsmix und den regionalen Preisen ab.
Die Hauptlücke entsteht durch die Vermischung umsatzbasierter Gesamtwerte mit mengenbasierter Nachfrage, wobei Mordor Intelligence die Marktgröße in Millionen Tonnen hält und die Anwendung eines impliziten Durchschnittspreises vermeidet, der je nach Qualität und Region stark schwanken kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,08 Mio. Tonnen (2025) | |
| Globales Beratungsunternehmen A | 1,95 Milliarden USD (2024) | Angabe in Umsatzgrößen, die typischerweise auf einem angenommenen durchschnittlichen Verkaufspreis über Qualitäten und Regionen hinweg basiert; der Gesamtwert kann sich erheblich verschieben, wenn sich der Mix in Richtung höherreinen Materials bewegt. |
| Branchenpublikation B | 3,42 Milliarden USD (2025) | Verwendet ein Umsatzmodell über einen längeren Zeithorizont, und der Gesamtwert kann eine breitere monetarisierte Kette widerspiegeln, bei der Derivate oder formulierte Endprodukte über das Kernvolumen an Pyrrolidon hinaus erfasst werden. |
Betrachtet man die drei Zahlen zusammen, erklärt sich die Streuung hauptsächlich durch die Wahl der Einheit und das, was monetarisiert wird, im Vergleich zu dem, was verbraucht wird. Wenn die Ergebnisse auf transparente Variablen wie Handelsbewegungen, Auslastungsänderungen und Endverbrauchsaktivitäten zurückgeführt werden, werden sie für Kunden leichter nachvollziehbar und von Jahr zu Jahr plausibel überprüfbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Pyrrolidon-Markt im Jahr 2026?
Das Pyrrolidon-Marktvolumen beläuft sich im Jahr 2026 auf insgesamt 1,12 Millionen Tonnen und soll bis 2031 1,33 Millionen Tonnen erreichen.
Welche Anwendung wächst beim Pyrrolidon am schnellsten?
Weichmacher sind die am schnellsten wachsende Anwendung und expandieren mit einer CAGR von 4,24 % aufgrund der Einführung von flammhemmendem TPU.
Warum wird NMP in Elektronikqualität zu einem Aufpreis gehandelt?
NMP in Elektronikqualität muss Grenzwerte für metallische Verunreinigungen unter 10 ppb erfüllen, was eine kostspielige Reinigung erfordert und einen Preisaufschlag von 60 %–80 % rechtfertigt.
Wie wirken sich REACH-Vorschriften auf die Pyrrolidon-Nachfrage in Europa aus?
REACH Anhang XVII begrenzt den NMP-Gehalt in Verbraucherprodukten, was die Nachfrage im Farben- und Beschichtungsbereich erheblich reduziert und den Fokus auf biobasierte Mischungen unter 0,3 % Gewicht verlagert.