
Wasserstoffperoxid-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
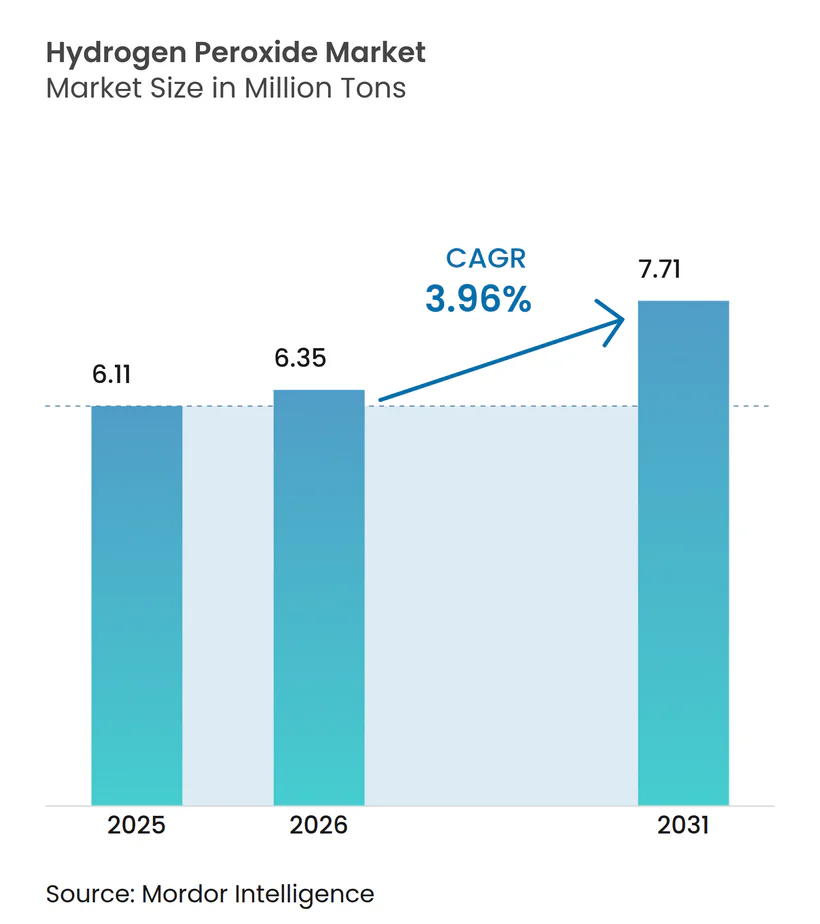
| Marktvolumen (2026) | 6.35 Millionen Tonnen |
| Marktvolumen (2031) | 7.71 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.96 % |
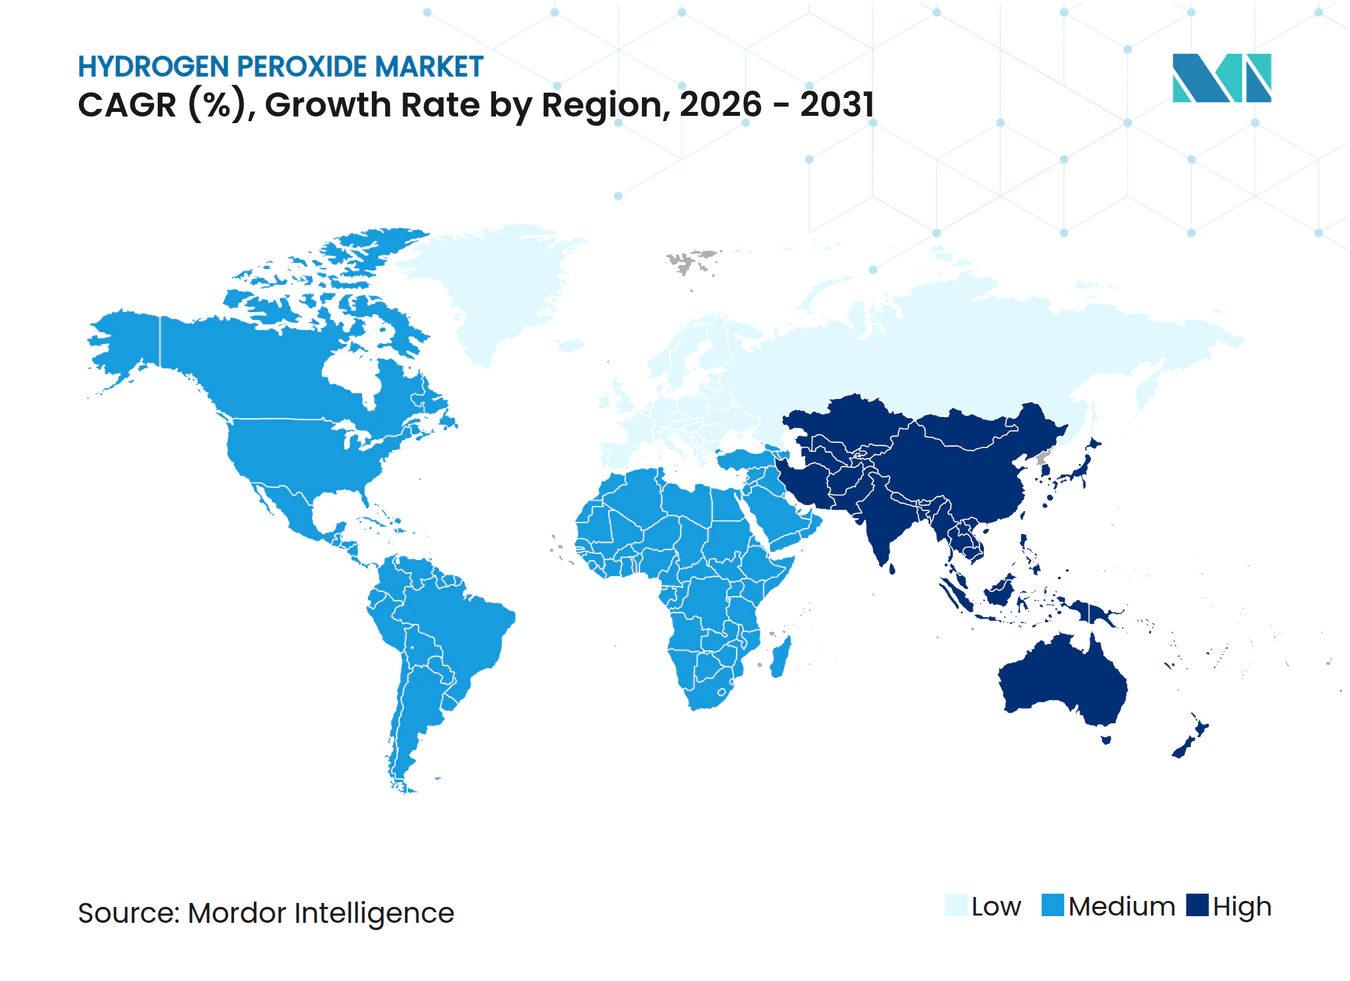
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wasserstoffperoxid-Marktanalyse von Mordor Intelligence
Die Größe des Wasserstoffperoxid-Marktes wird voraussichtlich von 6,11 Millionen Tonnen im Jahr 2025 auf 6,35 Millionen Tonnen im Jahr 2026 steigen und bis 2031 ein Volumen von 7,71 Millionen Tonnen erreichen, was einem Wachstum mit einer CAGR von 3,96 % über den Zeitraum 2026–2031 entspricht. Die Dynamik beruht auf vier strukturellen Themen. Erstens erzielen Halbleiter-Reinraum-Anforderungen für Qualitätsstufen mit extrem hoher Reinheit Preisaufschläge, die die Rohstoffbleichpreise um mehr als das Dreifache übersteigen, was die durchschnittlichen Margen anhebt, selbst wenn das Volumen nur langsam wächst. Zweitens ermöglichen Vor-Ort-Elektrooxidationssysteme Wasserversorgungsunternehmen, den Transport gefährlicher Fässer zu vermeiden, was die Lieferkosten um bis zu 30 % senkt und den Wasserstoffperoxid-Markt auf mittelgroße Kommunen ausweitet. Drittens integrieren Krankenhäuser Geräte zur Verdampfung von Wasserstoffperoxid (VHP) in Infektionskontrollprotokolle, was einen vorhersehbaren täglichen Verbrauch sicherstellt. Viertens sichern sich Hersteller, die kohlenstoffarme Rohstoffe validieren können, Preisaufschläge von 15 %–20 % von Zellstoffmühlen und Konsumgütermarken, die Netto-Null-Fahrpläne verfolgen. Diese Veränderungen stehen neben dem traditionellen Bleichen, das nach wie vor den größten Teil des Tonnagevolumens ausmacht, aber nun unter dem Marktdurchschnitt wächst, da Recyclingfasern und enzymatische Vorbehandlungen den Dosierungsbedarf reduzieren. Die Wettbewerbsintensität ist moderat: Fünf globale Lieferanten kontrollieren etwas mehr als 40 % der Kapazität, während mehr als 400 regionale Anlagen in Asien über Frachtvorteile und niedrige Gemeinkosten konkurrieren.
Wichtigste Erkenntnisse des Berichts
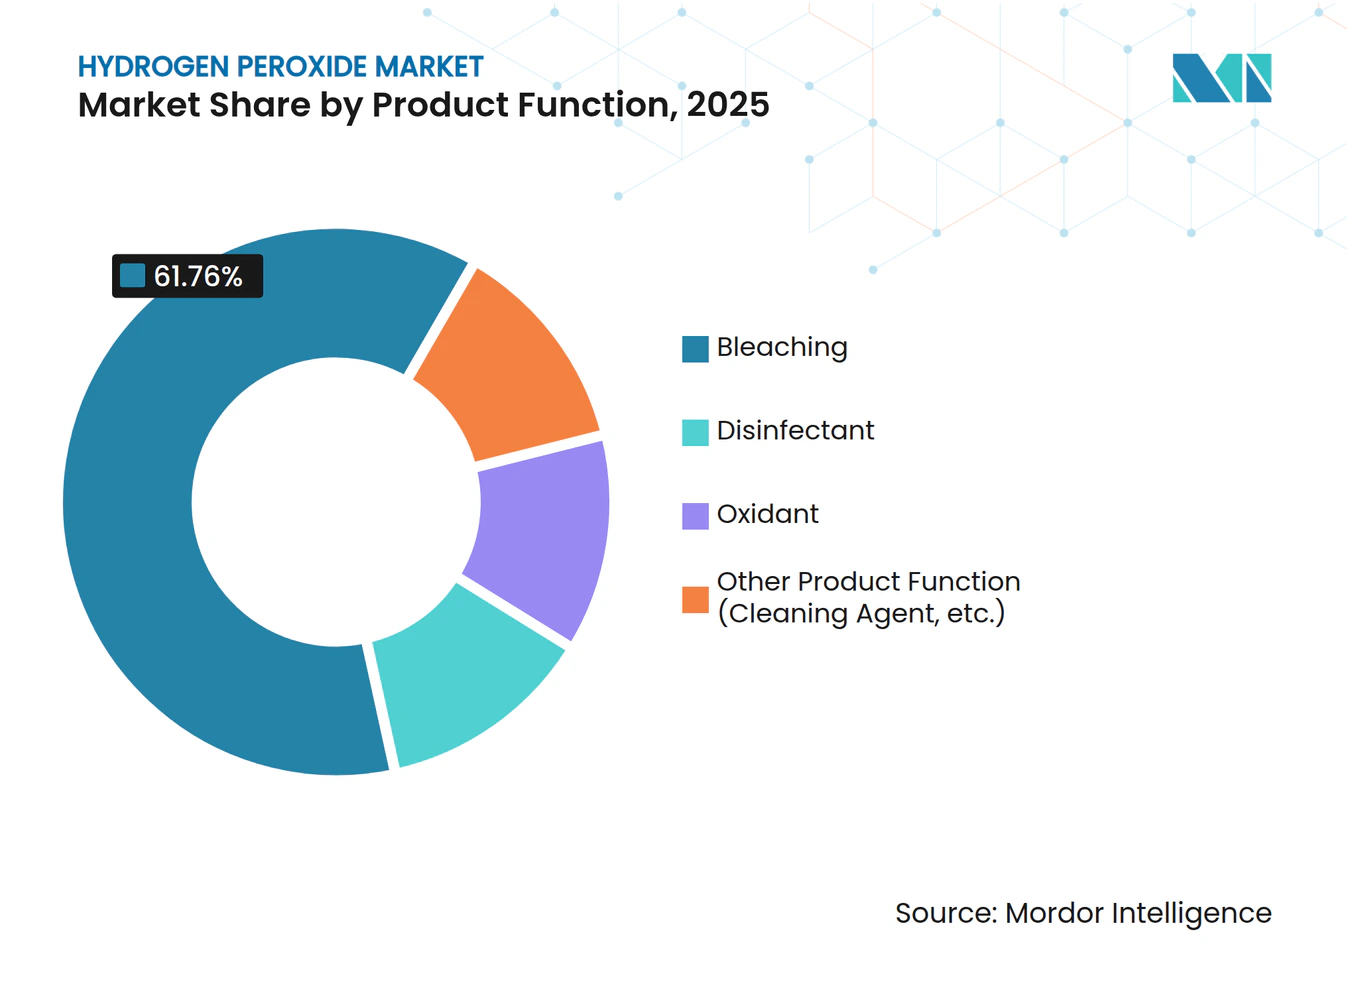
- Nach Produktfunktion führte Bleichen im Jahr 2025 mit einem Volumenanteil von 61,76 %, während Desinfektionsmittel bis 2031 voraussichtlich mit einer CAGR von 4,44 % wachsen werden.
- Nach Qualitätsstufe hielt das Industriesegment im Jahr 2025 einen Anteil von 42,27 % am Wasserstoffperoxid-Markt, während hochreine Qualitätsstufen bis 2031 mit einer CAGR von 5,31 % voranschreiten.
- Nach Konzentration/Form entfielen im Jahr 2025 79,95 % des Wasserstoffperoxid-Marktvolumens auf wässrige Lösungen; Pulver- und Granulataddukte werden bis 2031 voraussichtlich mit einer CAGR von 4,38 % steigen.
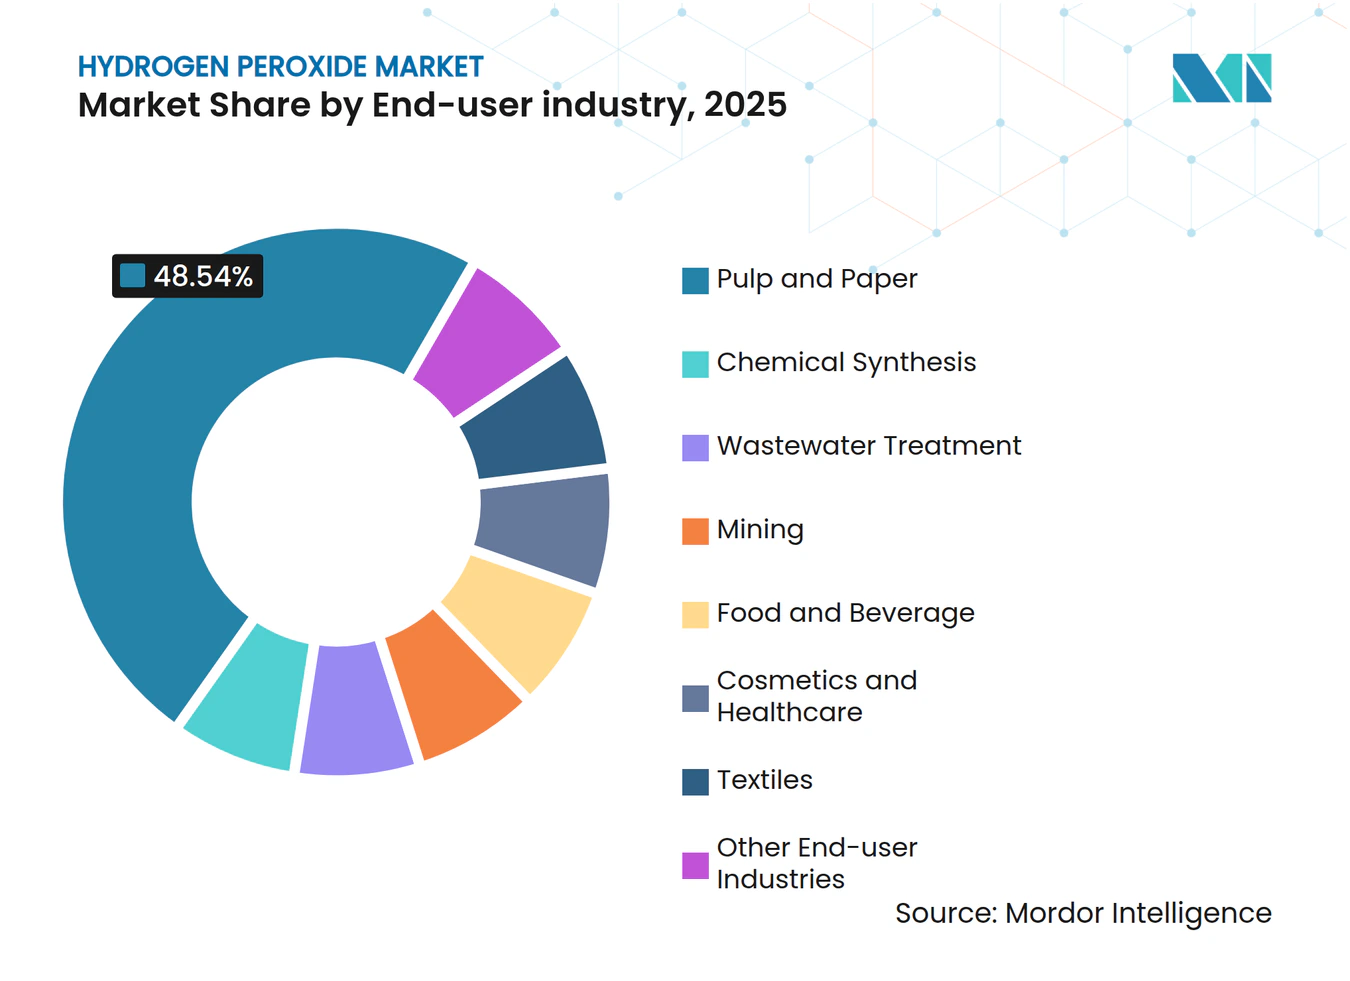
- Nach Endverbraucherbranche entfielen im Jahr 2025 48,54 % des Wasserstoffperoxid-Marktvolumens auf Zellstoff und Papier, während die Abwasserbehandlung mit einer CAGR von 4,29 % am schnellsten wächst.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 52,28 % am Wasserstoffperoxid-Markt und schreitet bis 2031 mit einer CAGR von 4,33 % voran.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Nachfrage nach H₂O₂ mit extrem hoher Reinheit in Halbleiterfabriken unter 5 nm | +0.80% | Asien-Pazifik (Taiwan, Südkorea, Japan), Ausstrahlungseffekte auf Nordamerika (Arizona, Texas) | Mittelfristig (2–4 Jahre) |
| Starker Anstieg von Vor-Ort-Elektrooxidationssystemen für dezentrale Abwasserbehandlung | +0.60% | Global, mit früher Einführung in wassergestressten Regionen Asien-Pazifiks (Indien, Naher Osten) und EU-Kommunen | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterung von Recyclingfaser-Zellstoffmühlen in Südostasien | +0.70% | Kernregion Südostasien (Indonesien, Vietnam, Thailand), Ausstrahlungseffekte auf Malaysia | Mittelfristig (2–4 Jahre) |
| Wachstum von HPPO-Anlagen (Wasserstoffperoxid zu Propylenoxid) in Europa und China | +0.50% | China (Shandong, Jiangsu, Henan), Europa (Deutschland, Niederlande), Nordamerika (US-Golfküste) | Mittelfristig (2–4 Jahre) |
| Gesundheitliche Infektionskontrollvorschriften fördern den Absatz von VHP-Sterilisationsgeräten | +0.50% | Nordamerika, Europa, Krankenhausnetzwerke in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffarme H₂O₂-Verfahren (erneuerbarer H₂ und PEM-Elektrolyse) erzielen ESG-Aufschläge | +0.40% | Nordische Länder, Deutschland, Niederlande; Pilotprojekte in Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Nachfrage nach H₂O₂ mit extrem hoher Reinheit in Halbleiterfabriken unter 5 nm
Führende Chiphersteller haben die Metallgrenzwerte für die Waferreinigung auf unter 10 Teile pro Billion gesenkt, eine zehnfache Reduzierung gegenüber 7-nm-Knoten. Solvay verdoppelte 2025 die Produktion von Elektronikqualität in Zhenjiang, um diesen Standard zu erfüllen, während Mitsubishi Gas Chemical in Japan expandierte, um neue Fertigungslinien in Arizona und Texas zu bedienen[1]. Spotpreise von über 2,50 USD pro Kilogramm, dem Dreifachen der Bleichqualitätsniveaus, überwiegen bei weitem den Volumenanteil der Nische von unter 3 %. Evonik's Gemeinschaftsunternehmen in Leshan wird 2026 in Betrieb gehen und 30 Kilotonnen Spezialkapazität hinzufügen, wobei das Unternehmen die Mehrheitsbeteiligung zur Kontrolle des Know-hows sichert. Risiken durch Handelsspannungen bestehen weiterhin, da Exportbeschränkungen für Extrem-Ultraviolett-Anlagen Fabriken außerhalb Nordostasiens zum Stillstand bringen könnten, was die Nachfrage geografisch konzentriert und die Lieferkettenexposition erhöht. Lieferanten, die ISO-14644-Klasse-1-Reinraumprotokolle erfüllen, genießen Wechselkostenschutz, der Späteinsteiger abschreckt.
Starker Anstieg von Vor-Ort-Elektrooxidation für dezentrale Abwasserbehandlung
Containerisierte Einheiten, die Wasserstoffperoxid aus Luft und Wasser in der Kläranlage herstellen, reduzieren das Transportrisiko und verkürzen die Lieferketten. BASF nahm 2025 in Ludwigshafen einen 54-MW-Protonenaustauschmembran-Elektrolyseur in Betrieb und nutzte grünen Wasserstoff für Pilot-Oxidationsreaktoren, die deutschen Industrieparks dienen[2]. In Indien übernahmen Textilcluster die Technologie, nachdem die Umweltbehörde 2025 Grenzwerte für Mikroschadstoffe festgelegt hatte. Die Lieferkosten sinken um 20 %–30 %, wenn der Transportweg 500 km überschreitet, doch das Kapital von etwa 1,5 Millionen USD für ein 100-m³-h⁻¹-Modul begrenzt die Einführung auf Städte mit mehr als 50.000 Einwohnern. Elektrooxidation baut Arzneimittel, PFAS und Farbstoffmoleküle ab, die konventionelle Biologie nicht bewältigen kann, und bietet Betreibern einen Weg zur Einhaltung strengerer Einleitungsstandards ohne größere Tiefbauarbeiten.
Gesundheitliche Infektionskontrollvorschriften fördern VHP-Sterilisation
Die US-amerikanische FDA formalisierte 2024 die Leitlinien zur VHP-Raumdesinfektion, und die Europäische Arzneimittel-Agentur folgte 2025, indem sie klinische Best Practices in verbindliche Richtlinien überführte. Jedes 500-Betten-Krankenhaus verbraucht nun täglich 1,5–2,5 Kilogramm 35-prozentiges Peroxid, wenn die Protokolle kontinuierlich laufen. Nouryon brachte 2025 Eka HP Puroxide auf den Markt und bietet einen um 40 % niedrigeren CO₂-Fußabdruck, der auf Krankenhauskäufer unter Scope-3-Druck abzielt. Der asiatische Krankenhausbau, der zwischen 2026 und 2030 1,2 Millionen Betten hinzufügen wird, integriert VHP-Leitungen bereits in der Planungsphase und sichert die Nachfrage für zwei Jahrzehnte. Die Validierungsanforderungen der ISO 14937 erhöhen die Wechselkosten und machen Wasserstoffperoxid zur etablierten Chemikalie bei der Terminaldesinfektion.
Kohlenstoffarme H₂O₂-Verfahren erzielen ESG-Aufschläge
Evonik kooperierte 2025 mit VoltH2, um in den Niederlanden einen 50-MW-Elektrolyseur zu installieren, mit dem Ziel, ein Produkt mit einer Kohlenstoffintensität unter 0,5 kg CO₂-Äquivalent pro kg zu erzeugen, für das Käufer bereit sind, Aufschläge von 15 %–20 % zu zahlen. Das konventionelle Anthrachinonverfahren emittiert 1,8–2,2 kg CO₂-Äquivalent pro kg aufgrund von Steinkohlenteer-Rohstoffen und Dampfverbrauch. Nordische Tissuehersteller halten bereits Abnahmeverträge für kohlenstoffarme Qualitätsstufen, während Australiens Hydrogen-Headstart-Programm Produktionsgutschriften anbietet, die nach 2028 Exporte nach Asien speisen könnten. Protonenaustauschmembran-Einheiten kosten pro Kilowatt etwa doppelt so viel wie alkalische Zellen, laufen aber schneller hoch und nutzen negativ bepreiste Windenergie bei Überangebot. Frühe Anwender profitieren von Markenvorteilen und können bevorstehende CO₂-Grenzausgleichssteuern auf emissionsintensive Importe vorwegnehmen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Verschärfung der Vorschriften für Sprengstoffvorläufer erhöht Vertriebskosten für Qualitätsstufen über 35 % | -0.30% | Europa (EU27 + Vereinigtes Königreich), mit Ausstrahlungseffekten auf Importeure im Nahen Osten und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Anthrachinon-Rohstoffe infolge von Steinkohlenteer-Versorgungsunterbrechungen | -0.40% | Global, akut in China und Indien, die auf Kohlechemiekomplexe angewiesen sind | Mittelfristig (2–4 Jahre) |
| Hochreine Logistik (Metallgrenzwerte im ppb-Bereich) erfordert kostspielige Einwegbehälter | -0.20% | Global, konzentriert in Elektronikzentren in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Prozesssicherheits-Upgrades (LOPA/SIL) erhöhen die Investitionskosten für neue Anlagen mit ≥ 70 % | -0.20% | Global, insbesondere bei Neueinsteigerprojekten in Asien-Pazifik und im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Verschärfung der Vorschriften für Sprengstoffvorläufer erhöht Vertriebskosten für Qualitätsstufen über 35 Gew.%
Die Verordnung 2019/1148 schreibt die Überprüfung von Endnutzern, sichere Lagerung und Transaktionsberichte für Wasserstoffperoxid über 35 Gew.% vor, was die Logistikkosten um 0,11–0,17 EUR pro kg erhöht. Arkema investierte 3,2 Millionen EUR in Compliance-Upgrades an seinem Standort Jarrie, ein Aufwand, der den Buchwert im Jahr 2024 um 18 % verringerte. Viele kleine Textil- und Kosmetikkäufer sind auf Qualitätsstufen von 35 Gew.% umgestiegen, um den Verwaltungsaufwand zu vermeiden, was die margenstarken Fassverkäufe beeinträchtigt. Zollkontrollen verzögern nun Re-Exporte über Antwerpen und Rotterdam, was seit 2024 zu einem Rückgang der europäischen Lieferungen von Peroxid mit > 35 Gew.% nach Nordafrika und in den Golfraum um 12 % geführt hat. Asiatische Hersteller, die von der Regelung ausgenommen sind, haben in diesen Zielmärkten Marktanteile gewonnen.
Volatilität der Anthrachinon-Rohstoffe infolge von Steinkohlenteer-Unterbrechungen
Die Anthracenpreise stiegen 2025 um 35 %, nachdem Shanxi und die Innere Mongolei die Koksproduktion für winterliche Luftqualitätsziele gedrosselt hatten, was die variablen Kosten bei Anlagen ohne vertikale Integration um etwa 3 Prozentpunkte erhöhte. Gujarat Alkalies gab 2025 eine Preiserhöhung von 6 % an indische Zellstoffmühlen weiter, doch kleinere Lieferanten gerieten unter Druck, als Anthracen über 1.800 USD pro Tonne stieg. Evonik und BASF sind durch eigene Rohstoffe teilweise abgesichert, doch 400 unabhängige asiatische Anlagen kaufen zu Spotkonditionen und sind Gewinnsschwankungen ausgesetzt. Chinas Doppelkohlenstoff-Fahrplan sieht eine weitere Rationalisierung der Kohle-zu-Chemikalien-Produktion vor, was bis 2030 strukturell engere Anthracenversorgung impliziert. Die Forschung zu Lignin-basiertem Anthrachinon ist im Gange, doch keine kommerzielle Demonstrationsanlage hat bisher Kostenparität nachgewiesen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktfunktion:
Desinfektionsmittel-Dynamik übertrifft traditionelles BleichenBleichen lieferte 2025 noch immer 61,76 % des Volumens, verankert in Zellstoffmühlen, die 8–12 kg pro luftgetrocknetem Ton verbrauchen, doch das Wachstum bleibt zurück, da Recyclingfasern und enzymatische Vorbehandlungen den Dosierungsbedarf senken. Der Desinfektionsmittelverbrauch hingegen steigt mit einer CAGR von 4,44 %, da Lebensmittelverarbeiter, Getränkeabfüller und kommunale Wasserwerke Peroxid bevorzugen, um chlorierte Nebenprodukte zu vermeiden. Oxidationsmittel spielen eine Schlüsselrolle, insbesondere bei der HPPO-Propylenoxid-Synthese, die mit der Polyurethan-Nachfrage in Dämm- und Automobilsitzanwendungen übereinstimmt. Darüber hinaus wird der Einsatz von Oxidationsmitteln in Reinigungsmitteln für Halbleiter- und Pharmareinräume durch Reinheitsanforderungen und Preisdynamiken beeinflusst. Der Wasserstoffperoxid-Markt profitiert davon, dass wasserarme Regionen die Peroxiddesinfektion wählen, die weder die Versorgung versalzt noch das Risiko einer Chloratverletzung birgt.
Das Desinfektionsmittelwachstum ist in Südasien und im Nahen Osten am ausgeprägtesten, wo entsalzte Wassersysteme eine chlorfreie Pathogenbarriere benötigen. Bleichen bleibt in Südostasien robust, wo zwischen 2024 und 2025 zwölf neue Recyclingfaser-Zellstoffmühlen in Betrieb gingen. Textilmühlen wechseln zu enzymatischen Bleichbadanlagen, die den Peroxideinsatz reduzieren und den Marktanteil des Wasserstoffperoxid-Marktes bei der Textilveredelung verringern. Die HPPO-Nachfrage erhielt einen strukturellen Schub durch LyondellBasells 470-Kilotonnen-Anlage in Houston, die 188 Kilotonnen Vertragsabnahme sichert. Die Elektronikreinigung gewinnt bescheidenes Volumen, aber hohen Wert, da eine einzige 5-nm-Fabrik Peroxideinnahmen generieren kann, die vielen Zellstofflinien entsprechen.



Nach Qualitätsstufe:
Hochreine Formulierungen erzielen TechnologieaufschlägeIndustriequalität (35–50 %) hielt 2025 einen Anteil von 42,27 % und bedient Zellstoff-, Textil- und Abwasserbereiche. Chipfabriken, Pharmasynthese und Luft- und Raumfahrt-Monopropellanten unterstützen das Wachstum hochreiner Qualitätsstufen über 50 Gew.%. Standardqualitäten unter 35 Gew.% decken Schwimmbad- und Haushaltsbedürfnisse ab, wo die Metalltoleranz großzügig und der Preis pro Kilogramm niedrig ist. Solvays Erweiterung in Zhenjiang fügte 25 Kilotonnen Photovoltaikqualitätsprodukt mit Phosphor und Bor unter 0,1 ppb hinzu, was die verfügbare Marge unterstreicht, wenn Verunreinigungsspezifikationen mit Solarzellen-Effizienzzielen übereinstimmen.
Evonik's Leshan-Projekt wird 2026 30 Kilotonnen Elektronikqualitäts-Peroxid hinzufügen und das Aufwärtspotenzial des Wasserstoffperoxid-Marktes im hochreinen Segment bestätigen. Der Industriequalitätsanteil erodiert langsam, da Zellstoffmühlen Sauerstoffdelignifizierung installieren, was den Verbrauch pro Tonne senkt. Das Wachstum der Standardqualität ist in reifen Volkswirtschaften flach, aber 6 % in Indien und ASEAN, wo die Haushaltsdesinfektion nach der Pandemie eine Wachstumsgewohnheit bleibt. Die Kostenbarriere für den Eintritt in den hochreinen Bereich ist hoch: Fluorpolymer-ausgekleidete ISO-Container und Echtzeit-ICP-MS-Überwachung fügen 0,10 USD pro kg zur Logistik hinzu, während Reinraum-Abfülllinien jeweils 8–12 Millionen USD kosten.
Nach Konzentration/Form:
Pulveraddukte profitieren vom Trend zu Kaltwasser-WaschmittelnWässrige Lösung (kleiner oder gleich 70 %) macht 79,95 % der Lieferungen aus, da der Anthrachinonkreislauf natürlich 50 %–70 % Peroxid liefert und die Transportvorschriften über 70 % strenger werden. Pulveraddukte – hauptsächlich Natriumpercarbonat – wachsen mit einer CAGR von 4,38 %, da Waschmittelhersteller auf Kaltwaschformulierungen umsteigen, um die Energiekosten der Haushalte zu senken. Wasserfreies Peroxid über 90 Gew.% bleibt eine Kleinstmengen-Luft- und Raumfahrtnische unter militärischen Handhabungskontrollen.
Evonik verdoppelte 2024 die Granulierungskapazität in Ningbo, um asiatische Waschmittelwerke zu beliefern, die borathaltiges Natriumperborat auslaufen lassen. Das Wachstum wässriger Lösungen flacht ab, da große Nutzer Vakuumkonzentratoren vor Ort installieren, die geliefertes 50-Gew.%-Produkt auf 70 Gew.% aufwerten und Frachtkosten sparen. Der Wasserstoffperoxid-Markt erlebt Spannungen zwischen Kunden, die einen höheren aktiven Sauerstoffgehalt wünschen, und Versicherern, die vor eskalierenden Gefahrenklassen über 70 Gew.% warnen. Für die meisten Branchen markiert 70 Gew.% die wirtschaftliche und regulatorische Obergrenze.
Nach Endverbraucherbranche:
Abwasserbehandlung entwickelt sich zur WachstumsprioritätZellstoff und Papier blieb mit 48,54 % des Volumens im Jahr 2025 der führende Endverbraucher, doch Abwasseranlagen führten das Wachstum mit einer CAGR von 4,29 % an, getrieben durch neue Mikroschadstofffregeln in Indien, der EU und den Golfstaaten. Die chemische Synthese, die sich auf HPPO und die Epoxidierung von Pflanzenölen konzentriert, expandiert mit der Nachfrage nach Polyurethanschaum. Bergbauanwendungen wachsen, da Peroxid Cyanid bei der Goldlaugung in der Nähe sensibler Wassereinzugsgebiete ersetzt. Lebensmittel- und Getränkeunternehmen verwenden verdünntes Peroxid zur Sterilisation von Aseptikverpackungen und zur Produktwäsche.
Der Anteil der Textilindustrie sinkt, da Mühlen auf Ozon und Enzyme umsteigen, während Kosmetik stabil bleibt. Elektronik sticht hervor, da ultrareines Pricing dreimal so hoch ist wie Rohstoffniveaus. Der Wasserstoffperoxid-Markt ist auf langlebige Zellstoffmühlen ausgerichtet, deren Bleichsequenzen 40–60 Millionen USD zur Überholung kosten und die Nachfrage für Jahrzehnte sichern, während Abwasser und Bergbau die nächste Grenze für Volumenwachstum bieten, da die Vorschriften strenger werden.

Geografische Analyse
APAC-Markt für Wasserstoffperoxid
Asien-Pazifik kontrollierte 52,28 % des Volumens im Jahr 2025 und wird voraussichtlich bis 2031 eine CAGR von 4,33 % verzeichnen. China bleibt ein führender Produzent, jedoch haben steigende Anthracenkosten und Beschränkungen für Steinkohlenteer die Produktionskosten seit Anfang 2025 erheblich erhöht. Indien verzeichnet ein stetiges Wachstum, angetrieben durch eine steigende Nachfrage nach pharmazeutischen Zwischenprodukten, Textilbleiche und der Einhaltung neuer kommunaler Standards. Japan und Südkorea fördern die Nachfrage nach hochreinen Produkten durch die Errichtung neuer Halbleiterfabrikationsanlagen, wobei lokale Chemielieferanten bereits strenge Zertifizierungen für Metallgrenzwerte erfüllen. Indonesien, Vietnam und Thailand haben in den letzten Jahren Recyclingfaser-Zellstofflinien eingeführt, was die regionale Nachfrage nach Bleichanwendungen stärkt.
Nordamerika und Europa – Markt für Wasserstoffperoxid
In Nordamerika binden LyondellBasells HPPO-Anlage in Houston und Dows Werk in Freeport zusammen 250–280 Kilotonnen an gebundener Abnahme und stabilisieren damit die Händlerpreise. Ultrareinen Lieferketten verbinden nun den Standort von Solvay in Deer Park über dedizierte ISO-Tanks mit Halbleiterwerken in Arizona. Europa vollzieht einen Wandel hin zu kohlenstoffarmen Qualitäten; der 54-MW-Elektrolyseur von BASF in Ludwigshafen speist erneuerbaren Wasserstoff in Peroxidkreisläufe ein. Die EU-Verordnung 2019/1148 erhöht die Logistikkosten für Konzentrationen von >35 Gew.-%, was einige Kunden dazu veranlasst, die Konzentration zu reduzieren oder aus Asien zu importieren.
Südamerika und MEA – Markt für Wasserstoffperoxid
Südamerika verzeichnet jährliches Wachstum, das an Brasiliens Expansionen im Eukalyptus-Zellstoffbereich und Argentiniens Bergbauprojekte geknüpft ist, die cyanidfreies Peroxid-Laugungsverfahren erproben. Der Nahe Osten und Afrika verzeichnen Wachstum, wenn auch von einer kleinen Basis von unter 180 Kilotonnen. Saudische Abwasseraufrüstungen und südafrikanische Goldminen treiben die inkrementelle Nachfrage an. Insgesamt dominiert Asien beim Wasserstoffperoxid-Markt das Volumen, während Europa und Nordamerika margenstarke Nischen in der Elektronik und der kohlenstoffarmen Versorgung beherbergen.
Regulatorisches Umfeld
Die Regulierung von Wasserstoffperoxid wird in Bezug auf biozide Verwendung, sicheren Umgang und Handelskontrollen strenger, wobei die EU als wichtiger Frühindikator gilt. In Europa behandelt die Verordnung (EU) 2019/1148 höherkonzentriertes Wasserstoffperoxid weiterhin als Ausgangsstoff für Explosivstoffe, was die Compliance-Anforderungen beim Vertrieb für Konzentrationen über 35 Gew.-% erhöht und Käufer dazu ermutigt, für eine einfachere Beschaffung auf Produkte mit 35 Gew.-% umzusteigen. Getrennt davon bewegte sich der EU-Biozidrahmen gemäß der Verordnung (EU) Nr. 528/2012 im Jahr 2026 weiter in Richtung einer unionsweiten Zulassung, wodurch die Abhängigkeit von länderspezifischen nationalen Zulassungen für geeignete Wasserstoffperoxid-Biozidproduktfamilien reduziert wird.
Außerhalb Europas beeinflussen Regulierungsbehörden ebenfalls Handelsströme und die nachgelagerte Akzeptanz. In den Vereinigten Staaten aktualisierte die FDA im September 2025 den 21 CFR 173.356 für Wasserstoffperoxid als sekundären direkten Lebensmittelzusatzstoff, was für Klarheit bei Anwendungen mit Lebensmittelkontakt und Verarbeitung sorgt. In der Handelspolitik verlängerte Pakistan im April 2026 Antidumpingzölle auf Wasserstoffperoxid-Importe aus mehreren Ursprungsländern, was die Rolle der lokalen Produktion stärkt und die Kostenstruktur für Exporteure verändert. Währenddessen behielt das Vereinigte Königreich eine autonome Zollaussetzung für Wasserstoffperoxid unter der Warennummer 2847000000 bis zum 31. Dezember 2028 bei, wodurch die Inputkosten für industrielle Großimporte gesenkt werden.
Wertschöpfungskettenanalyse
Die Versorgung mit Wasserstoffperoxid für den Handelsmarkt basiert auf Anthrachinon-Autoxidationsanlagen, die auf vorgeschaltete, aus Aromaten abgeleitete Arbeitslösungen, Wasserstoff, Luft und Katalysatoren angewiesen sind, gefolgt von Reinigungs-, Konzentrations- und Stabilisierungsschritten, um die Anforderungen der Endverwendung zu erfüllen. Die Volatilität der Rohstoffe (insbesondere kohleteergebundenes Anthracen und verwandte Zwischenprodukte) beeinflusst die variable Kostenexposition nicht integrierter Hersteller, während integrierte Akteure Schwankungen durch Eigenbeschaffung und Prozessoptimierung abfedern. Es besteht eine klare Trennung zwischen Commodity-Qualitäten für Bleiche und Desinfektion und Spezialmaterial in Elektronikqualität, bei dem ultraniedrige Metallwerte und dedizierte Verpackungslinien die Qualifizierungs- und Betriebskomplexität erhöhen.
Im Midstream-Bereich verpacken und transportieren Hersteller Produkte über Tankwagen, ISO-Tanks, Fässer und Intermediate Bulk Container, wobei die Logistik- und Lagervorschriften mit steigender Konzentration strenger werden, was viele Handelsbewegungen effektiv auf ≤70 % begrenzt. Nachgelagerte Kanäle sind zunehmend segmentiert: Zellstoff- und Papierindustrie sowie Abwasserbehandlung beziehen typischerweise in großen Mengen über lokale Tanklager und Servicesupport, während Halbleiter, Photovoltaik und Pharma qualifizierte Reinraum-Handhabung, Einweg- oder dedizierte Behälter und validierte Lieferketten erfordern. Jüngste Kapazitätsmaßnahmen verdeutlichen diese Aufteilung, darunter Solvays Verdoppelung der Kapazität für Elektronikqualität in Zhenjiang im Jahr 2025 und der Abschluss des Baus einer Anlage für Spezialqualität durch Evonik und Fuhua in Leshan im April 2026. Neue Marktteilnehmer wie Engro Polymer and Chemicals nahmen 2025 in Pakistan eine Anlage mit 28.000 t/a Kapazität unter Nutzung lizenzierter Technologie in Betrieb, um die regionale Nachfrage zu bedienen.
Wettbewerbslandschaft
Marktkonzentration
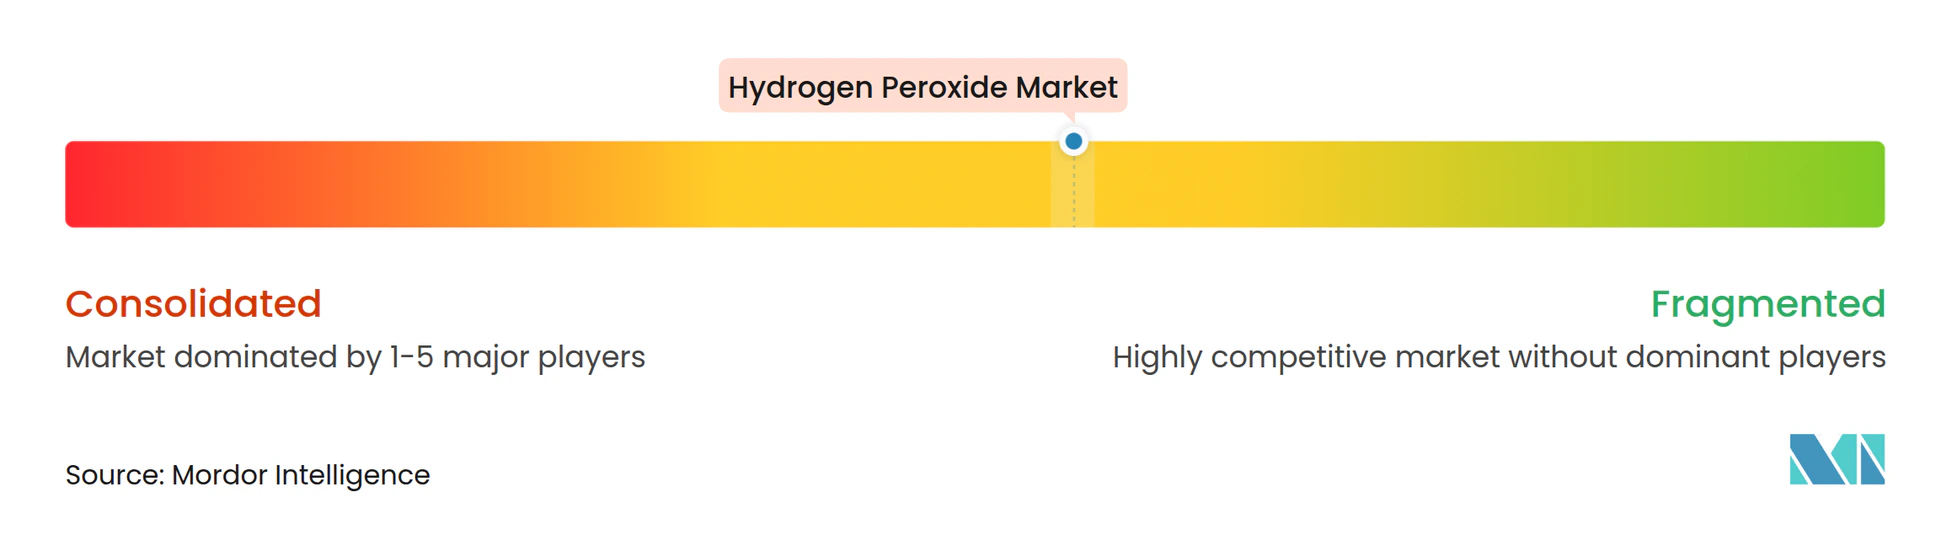
Der Wasserstoffperoxid-Markt ist mäßig konsolidiert. Die vertikale Integration in Anthrachinon und captives Propylenoxid schützt diese Marktführer vor Rohstoffschwankungen. Evonik's Vertrag mit Pingmei Shenma für eine 200-Kilotonnen-Anlage im Jahr 2025 und Solvay's Huatai-Solarqualitäts-Gemeinschaftsunternehmen veranschaulichen Technologielizenzierung als kapitalleichten Einnahmestrom. Der Wasserstoffperoxid-Markt schätzt Zuverlässigkeit und technischen Service. Lieferanten mit lokalen Tanklagern und schnellen Reaktionsteams gewinnen Zellstoff- und Halbleiterverträge. Der Preiswettbewerb ist bei Standardqualitäten scharf, wo E-Commerce-Kanäle ihre Reichweite ausweiten.
Führende Unternehmen im Wasserstoffperoxid-Markt
-
Evonik Industries AG
-
Mitsubishi Gas Chemical Company Inc.
-
Solvay
-
Arkema
-
Nouryon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wasserstoffperoxid-Markt Unternehmen in diesem Bericht
- Arkema
- BASF
- Chang Chun Group
- Dow
- Engro Corporation Limited.
- Evonik Industries AG
- FMC Corporation
- Guangdong Zhongcheng Chemicals Inc.
- Gujarat Alkalies & Chemicals Limited
- Hodogaya Chemical Co. Ltd.
- Indian Peroxide Ltd.
- Kemira
- Kingboard Chemical Holdings Ltd.
- Luxi Chemical Group
- Mitsubishi Gas Chemical Company Inc.
- National Peroxide Ltd.
- Nippon Paper Chemicals Co. Ltd.
- Nouryon
- OCI Peroxygens LLC
- PQ Corporation
- Qingdao LaSheng Co. Ltd.
- Sichuan Hebang Biotechnology Co. Ltd.
- Solvay
- Thai Peroxide Company Ltd.
Marktchancen und Zukunftsaussichten
Hochreines Wasserstoffperoxid ist ein wichtiger Weißraum, in dem Hersteller Wert durch Qualifizierung, Nähe und Zuverlässigkeit erzielen und nicht durch reine Tonnage. Konkrete Investitionssignale sind Solvays Verdoppelung der Kapazität für Wasserstoffperoxid in Elektronikqualität in Zhenjiang im September 2025, der Abschluss des Baus einer Anlage für Spezialqualität mit 20.000 t/a Kapazität durch Evonik und Fuhua in Leshan im April 2026 sowie die im Mai 2026 von Gujarat Alkalies and Chemicals Ltd (GACL) genehmigte Investition in eine Hochreinheitsanlage mit 5.000 t/a Kapazität in Dahej, die auf Anwendungen in Halbleiter- und Solarbereichen abzielt. Diese Schritte weisen auf eine Verschiebung hin zu lokalisierter, elektronikbezogener Versorgung, bei der Kontaminationsgrenzen und Verpackungsdisziplin eine dauerhafte Lieferantenbindung schaffen.
Ein zweites Chancenfeld liegt in dezentralen und kohlenstoffärmeren Versorgungsmodellen, die das Transportrisiko und die Scope-3-Emissionen für große Industriekunden reduzieren. On-Site- und Satellitenproduktionskonzepte, wie Solvays myH2O2-Modell (verwendet von Peroxidos do Brasil für die Lieferkette der Zellstofffabrik Arauco Sucuriu), entsprechen den Bedürfnissen von Kunden, die eine gesicherte Lieferung anstreben und gleichzeitig gefährliche Frachtbewegungen begrenzen möchten. Auch die langfristige Technologieoptionalität erweitert sich durch akademische Fortschritte bei Direktsynthesewegen (Elektrosynthese und Photokatalyse), die Alternativen zum energieintensiven Anthrachinon-Verfahren anstreben. Die Kommerzialisierung bleibt begrenzt, aber der F&E-Fortschritt unterstützt differenzierte, modulare Produktionskonzepte an Standorten mit günstiger Verfügbarkeit erneuerbarer Elektrizität und geeigneten Wasserqualitätsbedingungen.
Neueste Industrielle Entwicklungen in Wasserstoffperoxid-Markt
- April 2026: Evonik und Fuhua schlossen den Bau einer Wasserstoffperoxidanlage für Spezialqualität in Leshan, China, ab, die höherwertige Anwendungen wie Elektronik und Photovoltaik versorgen soll. Das Projekt stärkt die regionale Verfügbarkeit von Spezialmaterial in der Nähe schnell wachsender Endnutzer-Cluster und unterstützt strengere Qualifizierungsanforderungen der Kunden. Die Inbetriebnahme neuer Spezialkapazitäten verstärkt zudem die anhaltende Segmentierung zwischen der Versorgung mit Commodity-Bleichmittel und Premium-Qualitäten mit spezifikationsgetriebenen Anforderungen.
- Oktober 2025: Peroxidos do Brasil (ein Joint Venture von Solvay) gab den Bau einer myH2O2-Satellitenanlage für Wasserstoffperoxid in Inocência, Brasilien, zur Versorgung des Zellstofffabrikprojekts Arauco Sucuriu bekannt. Das Satellitenmodell reduziert den Langstreckentransport gefährlicher Chemikalien und verbessert die Versorgungssicherheit für große, kontinuierlich verbrauchende Zellstoffbetriebe. Es zeigt auch, wie Hersteller ihre Marktanteile verteidigen, indem sie Versorgungsanlagen in Kundenprojekte einbetten, anstatt nur über den Lieferpreis zu konkurrieren.
- April 2024: Evonik führte in Europa zertifiziertes klimaneutrales Wasserstoffperoxid im Rahmen seines Way-to-GO2-Zertifikats ein. Das Angebot unterstützt Dekarbonisierungsprogramme der Kunden, indem es Scope-3-Emissionsreduktionen im Zusammenhang mit eingekauften Chemikalien ermöglicht. Es erhöht auch den Wettbewerbsdruck auf Lieferanten, prüfbare Nachhaltigkeitsmerkmale neben den üblichen Leistungs- und Sicherheitsunterlagen bereitzustellen.
Wasserstoffperoxid-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Wasserstoffperoxid-Markt den Handelsverkauf von Wasserstoffperoxidlösungen, die an externe Kunden für industrielle und institutionelle Zwecke geliefert werden, erfasst als gelieferte Mengen in den wichtigsten Regionen und Endverbrauchsnachfragepools.
Ausschlüsse aus dem Geltungsbereich: Wasserstoffperoxid, das in integrierten Chemiekomplexen für den Eigenbedarf produziert und verbraucht wird (für standortinterne Propylenoxid- oder Caprolactam-Ketten), ist von den Marktzahlen ausgeschlossen.
Segmentierungsübersicht
- Nach Produktfunktion
- Desinfektionsmittel
- Bleichen
- Oxidationsmittel
- Sonstige Produktfunktionen (Reinigungsmittel usw.)
- Nach Qualitätsstufe
- Standardqualität (weniger als 35 Gew.%)
- Industriequalität (35–50 %)
- Hochreine Qualität (mehr als 50 %)
- Nach Konzentration / Form
- Wässrige Lösung (kleiner oder gleich 70 %)
- Wasserfrei (mehr als 90 %)
- Pulver-/Granulataddukte (Perborat und Percarbonat)
- Nach Endverbraucherbranche
- Zellstoff und Papier
- Chemische Synthese
- Abwasserbehandlung
- Bergbau
- Lebensmittel und Getränke
- Kosmetik und Gesundheitswesen
- Textilien
- Sonstige Endverbraucherbranchen (Elektronik und Halbleiter, Transport, Aseptikverpackung und Raketentechnik)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk-Research
Die Desk-Arbeit beginnt damit, das Nachfragebild und das Angebotsbild parallel aufzubauen. Wir stützen uns auf öffentliche, nicht kostenpflichtige Quellen wie chemische Handelsverbände, nationale Statistikämter, Zoll- und Handelsportale für Import-Export-Ströme, Umweltbehörden, die Abwasser- und Emissionsindikatoren veröffentlichen, sowie auf begutachtete Fachzeitschriften, die den Umgang mit Güte und Konzentration beschreiben.
Um die Annahmen realistisch zu halten, prüfen wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und Werksankündigungen in renommierten Presseorganen, und wir überprüfen Import-Export-Datenbanken auf Sendungsebene sowie Patentdatenbanken über kostenpflichtige Abonnements, sofern dies zur Validierung von Kapazitätserweiterungen und Routenverschiebungen beiträgt. Die Desk-Quellen werden anschließend verwendet, um Bandbreiten für Auslastung, geliefertes Konzentrationsmix und Endverbrauchsaufteilungen festzulegen, bevor diese durch Interviews auf ihre Belastbarkeit geprüft werden. Diese Liste ist nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Feldarbeit konzentriert sich auf Hersteller, Händler und große Endverbraucher, die Wasserstoffperoxid für Zellstoff und Papier, Wasseraufbereitung, chemische Synthese, Bergbau und institutionelle Desinfektion beziehen. Wir nutzen Interviews und strukturierte Umfragen, um gelieferte Konzentrationsmuster, das Kaufverhalten bei Vertrags- versus Spotgeschäften sowie regionale Preisbewegungen zu bestätigen, damit das Modell mit der realen Handelspraxis in APAC, EMEA und Amerika übereinstimmt.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 18 % | APAC: 43 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 28 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 54 % | Amerika: 25 % |
Marktgröße und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Produktions- und Handelsindikatoren verwendet werden, um die Handelsverfügbarkeit nach Region zu rekonstruieren und diese dann anhand von Nutzungsintensität und Betriebsaktivität in Endverbrauchsnachfragepools aufzuteilen. Parallel dazu werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Lieferantenvolumen-Zusammenfassungen, Rückmeldungen aus dem Vertriebskanal zu Massenbewegungen und stichprobenartig überprüfte Lieferpreisbandbreiten, die dann zur Anpassung der Gesamtwerte verwendet werden, wenn Lücken auftreten.
Zu den wichtigsten Eingabegrößen gehören angekündigte Kapazitäten und Debottlenecking-Zeitpläne, geschätzte Betriebsraten für wichtige Anlagen, Import-Export-Bewegungen für Wasserstoffperoxidlösungen, geliefertes Konzentrationsmix (beispielsweise gängige industrielle Stärken gegenüber höheren Güten) sowie Nachfragesignale aus der Zellstoff- und Papierproduktion und der Abwasserbehandlungsaktivität. Für die Prognose verwenden wir eine Szenarioanalyse, bei der diese Variablen mit dem Expertenkonsens zu Auslastungserholung, Anwendungswachstum und Preisnormalisierung fortgeschrieben und dann in einen konsistenten Volumenausblick umgewandelt werden. Wo die Datenlage in kleineren Importländern dünn ist, werden Proxy-Regeln anhand von Handelsintensität und nahegelegenen Verbrauchsmustern angewendet, und die Proxys werden mit Interview-Rückmeldungen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch einen mehrstufigen Prüfprozess validiert, der Modelltotale mit unabhängigen Signalen wie regionalen Handelsbilanzen, der Realistik der Kapazitätsauslastung und der Richtung der Endverbrauchsaktivität vergleicht. Wenn eine Abweichung ungewöhnlich erscheint, werden die sie treibenden Annahmen überprüft, und es wird eine erneute Kontaktaufnahme mit den relevanten Befragten ausgelöst, um zu bestätigen, ob die Änderung real ist oder auf ein Datentiming-Problem zurückzuführen ist.
Vor der Freigabe überprüft ein weiterer Analyst die Mathematik und die Logik auf Konsistenz über Regionen und Jahre hinweg, und anschließend führen wir Währungs- und Einheitenkonsistenzprüfungen durch, damit Jahresvergleiche sauber bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Anlagenausfälle, neue Kapazitätsstarts oder politische Maßnahmen, die die Industrienachfrage verändern. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit der Kunde die aktuellste Einschätzung erhält.
Marktgröße für Wasserstoffperoxid von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Wasserstoffperoxid unterscheiden sich häufig, weil der Markt nach Volumen oder nach Wert gemessen werden kann und weil jeder Herausgeber eigene Entscheidungen zur Konzentrationsbehandlung, zum Preiszeitpunkt und dazu trifft, was als Handels- versus Eigenversorgung gilt. Unterschiede treten auch auf, wenn Schätzungen nach wesentlichen Kapazitätsänderungen nicht aktualisiert werden oder wenn die Währungsumrechnung unter Verwendung eines anderen Referenzmonats angewendet wird.
Bei einer aktualisierungsorientierten Betrachtung des Marktes entstehen die größten Schwankungen in der Regel dadurch, wie schnell die durchschnittlichen Verkaufspreise für Bulk- gegenüber höherwertigen Materialien aktualisiert werden und ob handelsbasierte Prüfungen verwendet werden, um Ausreißer bei Wachstumsraten zu erkennen. Wenn vierteljährliche Preisbewegungen gegen Kapazitätsauslastung und Import-Export-Verschiebungen validiert und dann zu einem konsistenten Zeitpunkt in die Berichtswährung umgerechnet werden, bleibt die resultierende Tonnagenlinie für 2026 über die Regionen hinweg stabil – das ist die Disziplin, die bei Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,35 Mio. Tonnen (2026) | |
| Regionale Beratungsgesellschaft A | 1,43 Milliarden USD (2024) | Die wertbasierte Größenbestimmung scheint in Teilen der Kette Umsätze für abgepackte oder formulierte Produktkörbe zu verwenden, was zu einer Unterzählung des industriellen Massenvolumens führen kann, wenn Handelsmengen nicht aus Handels- und Kapazitätsindikatoren rekonstruiert werden. |
| Branchenpublikation B | 5,80 Milliarden USD (2025) | Ein breiterer Wertumfang ist impliziert, und die Schätzung kann sich erheblich verschieben, je nach gewähltem Durchschnittsverkaufspreis-Pfad und dem Zeitpunkt der Währungsumrechnung, insbesondere wenn höherwertige Volumina auf der Grundlage verallgemeinerter Annahmen bepreist werden. |
Die Tabelle zeigt, dass die größte Streuung durch die Gegenüberstellung von Wert- und Volumenrahmen sowie durch die Art der Preisfortschreibung im Jahresverlauf bedingt ist. Durch klare Abgrenzung des Geltungsbereichs, Anwendung wiederholbarer Preis- und Währungstiming-Regeln sowie Abgleich der Gesamtwerte mit unabhängigen Handels- und Auslastungssignalen wird die Schätzung leichter nachvollziehbar und für die Planung leichter replizierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale Nachfrage nach Wasserstoffperoxid bis 2031 sein?
Die Größe des Wasserstoffperoxid-Marktes wird bis 2031 voraussichtlich 7,71 Millionen Tonnen erreichen, mit einer CAGR von 3,96 % ab 2026.
Welche Region trägt am meisten zum Wasserstoffperoxid-Verbrauchsvolumen bei?
Asien-Pazifik führt den Wasserstoffperoxid-Markt mit mehr als 52 % des weltweiten Tonnagevolumens im Jahr 2025 an und expandiert mit einer CAGR von 4,33 %.
Was treibt das am schnellsten wachsende Segment bei den Endanwendungen an?
Die Abwasserbehandlung ist der am schnellsten wachsende Endverbraucher mit einer CAGR von 4,29 %, da Regulierungsbehörden fortgeschrittene Oxidation zur Entfernung von Mikroschadstoffen vorschreiben.
Warum werden hochreine Qualitätsstufen mit einem Aufschlag bepreist?
Halbleiter- und Pharmakunden erfordern Metallverunreinigungen unter Teile-pro-Milliarden-Niveaus, und die spezialisierte Reinraum-Abfüllung sowie Fluorpolymer-Logistik rechtfertigen Aufschläge von über 200 % gegenüber Rohstoffqualitäten.
Wie gehen Hersteller das Thema Nachhaltigkeit in der Produktion an?
Führende Lieferanten installieren Grüner-Wasserstoff-Elektrolyseure und zertifizieren kohlenstoffarmes Peroxid, was Aufschläge von bis zu 20 % von Zellstoff- und Konsumgüterkunden unter Netto-Null-Zielen erzielt.