
Hydroponik-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.80 Milliarden US-Dollar |
| Marktgröße (2031) | 11.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hydroponik-Marktanalyse von Mordor Intelligence
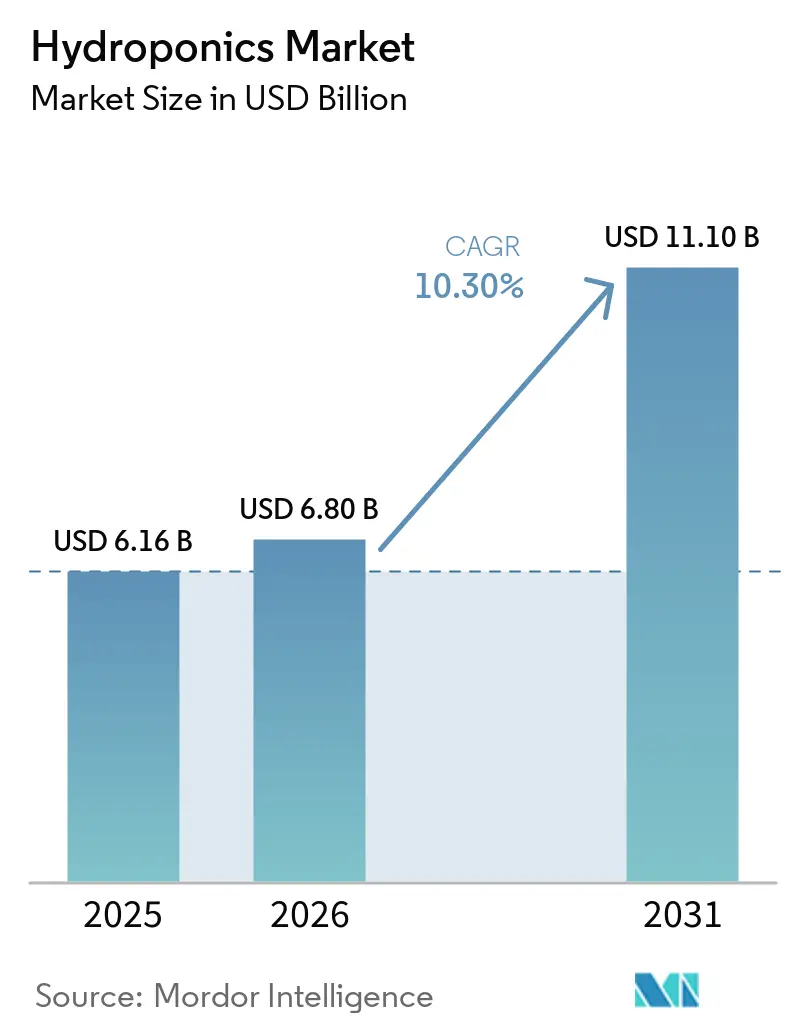
Die Größe des Hydroponik-Marktes wurde 2025 auf 6,16 Milliarden USD und 2026 auf 6,80 Milliarden USD geschätzt und soll bis 2031 11,10 Milliarden USD erreichen, mit einer Expansion von 10,30 % CAGR von 2026 bis 2031. Struktureller Druck auf die Flächenverfügbarkeit, klimatische Volatilität und steigende Wasserkosten stützen die Nachfrage, da Anbauer von der Bodenkultur auf geschlossene Kreislaufsysteme umsteigen. Während Gewächshaus-Hydroponik die Wertschöpfung dominiert, beschleunigt sich das Segment der geschlossenen vertikalen Innenfarmen als Reaktion auf eine städtische Ernährungssicherheitsagenda, die eine ganzjährige Versorgung und kurze Lieferradien priorisiert. Staatliche Forschungsförderungen, insbesondere das Programm des Landwirtschaftsministeriums der Vereinigten Staaten (USDA), das jährlich 10 Millionen USD für Studien zu kontrollierten Umgebungen bereitstellt, positionieren Hydroponiketechnologien als einen etablierten Hebel für die Ernährungssicherheit und nicht als eine experimentelle Nische[1]. Einzelhändler bevorzugen pestizidfreie Erzeugnisse, die strenge Rückverfolgbarkeitsstandards erfüllen, was die Einführung von Blattgemüse begünstigt, während Biopharma-Käufer Kräuter in eine Hochmargentrajektorie ziehen. Die Wettbewerbsfragmentierung hält an, da Automatisierungsspezialisten und Beleuchtungsinnovatoren weiterhin an verschiedenen Punkten der Wertschöpfungskette einsteigen können, auch wenn größere Betreiber ihre Präsenz ausbauen, um Einkaufsmacht zu sichern. Die Monetarisierung von CO₂-Zertifikaten für emissionsarme Erzeugnisse schafft einen parallelen Einnahmestrom für Anbauer, die in erneuerbare Energien investieren, und erzeugt zusätzlichen Schwung hinter der Technologie.
Wichtigste Erkenntnisse des Berichts
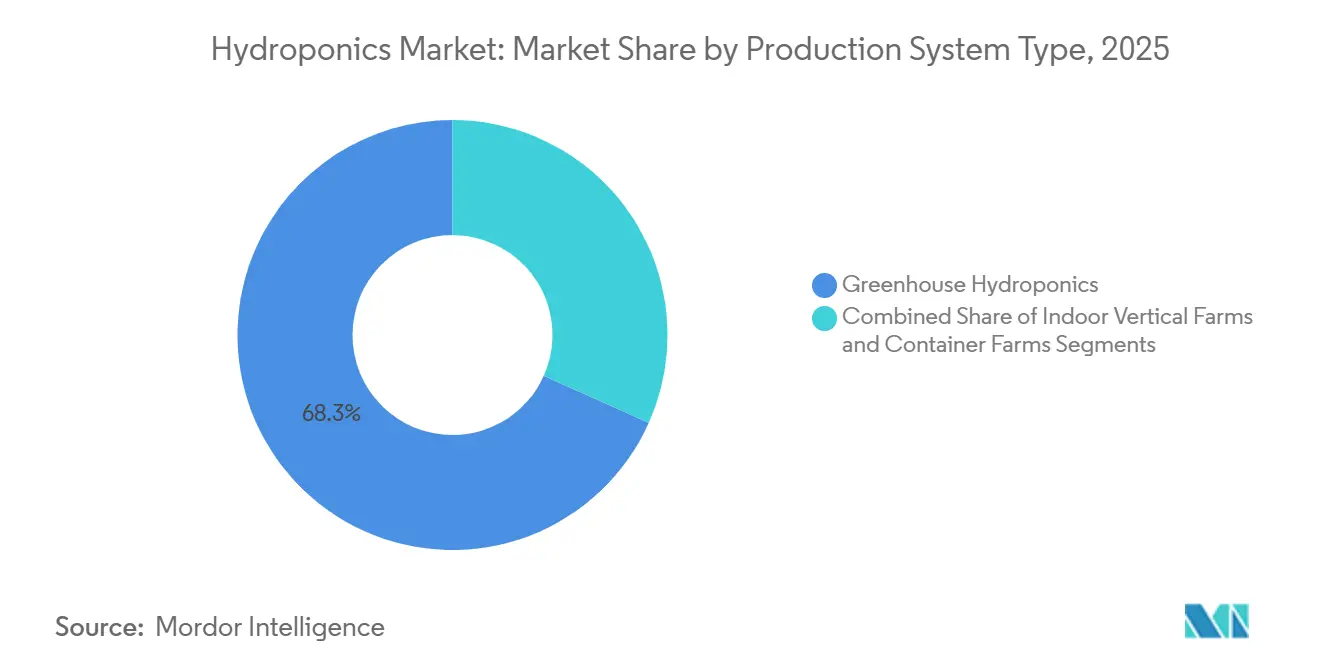
- Nach Produktionssystemtyp entfielen 2025 68,3 % der Hydroponik-Marktgröße darauf, während geschlossene vertikale Innenfarmen bis 2031 voraussichtlich mit einer CAGR von 13,4 % expandieren werden.
- Nach Kulturpflanzentyp erfasste Blattgemüse 2025 47,2 % des Wertes, und Kräuter sowie Microgreens sollen bis 2031 mit einer CAGR von 12,6 % wachsen.
- Nach Produktionsmaßstab hielten große kommerzielle Betriebe 2025 55,8 % des Hydroponik-Marktanteils, während kleine Systeme zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 13,3 % wachsen werden.
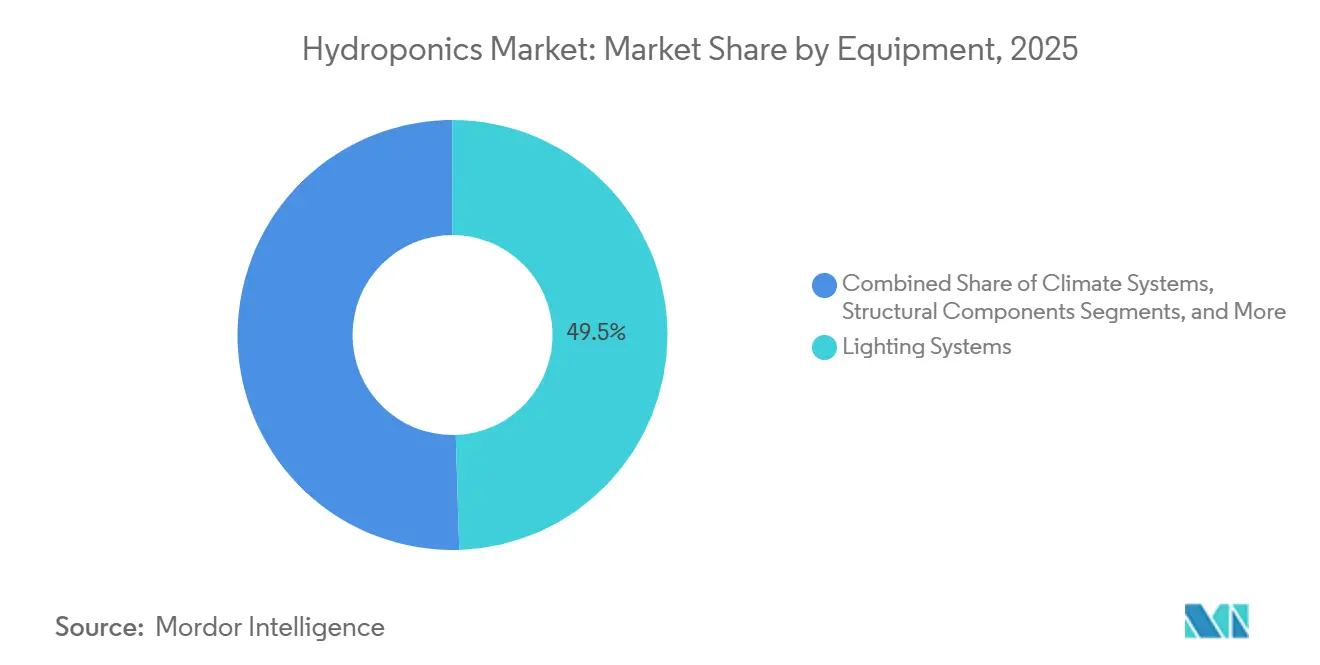
- Nach Ausrüstung entfielen 2025 49,5 % des Hydroponik-Marktes auf Beleuchtungssysteme, wobei Klimasysteme bis 2031 voraussichtlich eine CAGR von 12,8 % verzeichnen werden.
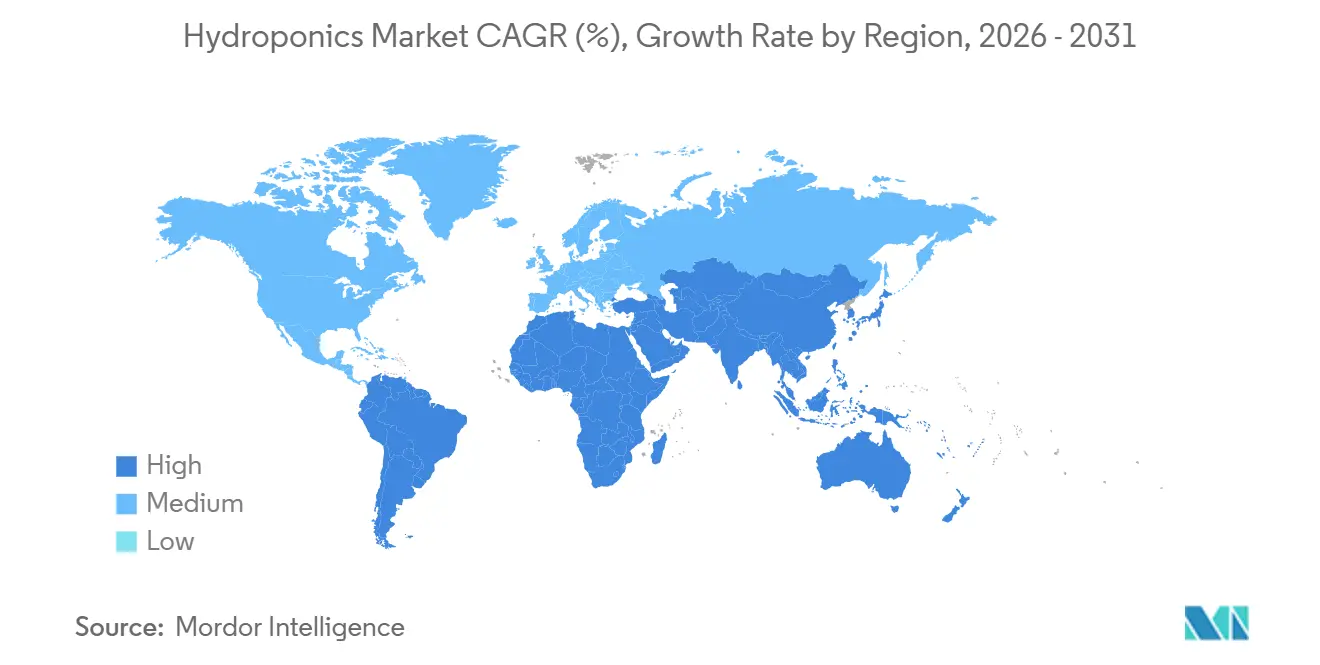
- Nach Geografie entfiel 2025 34,3 % des Hydroponik-Marktumsatzes auf Europa, während die Asien-Pazifik-Region mit einer CAGR von 12,2 % bis 2031 die schnellste regionale Expansion verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Initiativen zur Ernährungssicherheit in kontrollierten Umgebungen | +2.1% | Asien-Pazifik, Naher Osten und Nordamerika | Mittelfristig (2–4 Jahre) |
| Rückgang der Ackerfläche pro Kopf | +1.8% | Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Vorteile der ganzjährigen Produktion | +1.6% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Stapelung von CO₂-Zertifikatserlösen | +0.9% | Europa, Nordamerika, aufstrebendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach pharmazeutischen Inhaltsstoffen in Pharmaqualität | +0.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vorschriften zur städtischen Abwasserwiederverwendung | +0.6% | Städtische Zentren in Europa, Nahem Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Initiativen zur Ernährungssicherheit in kontrollierten Umgebungen
Nationale Programme positionieren Hydroponik nun innerhalb kritischer Infrastrukturstrategien, die Klimaschocks abmildern. Das Landwirtschaftsministerium der Vereinigten Staaten (USDA) fördert städtische und Innenlandwirtschaft im Rahmen von 7 USC 5925g und wandelt Forschungsförderungen in Pilotanlagen um, die kommerzielle Tragfähigkeit demonstrieren. Das Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei Japans (MAFF) strebt bis 2030 eine 50-prozentige Einführung von Smart Agriculture an und priorisiert kontrollierte Umgebungen, die die Produktion während der Taifunsaison stabilisieren. Chinas Nationaler Aktionsplan für intelligente Landwirtschaft schreibt den Einsatz des Internets der Dinge (IoT) und künstlicher Intelligenz in Pilotprojekten für Anlagenlandwirtschaft vor und beschleunigt damit inländische Investitionen in diesem Sektor[2]. Indiens Mission für digitale Landwirtschaft hat Rs 2.817 Crore (USD 338 Millionen) für Präzisionslandwirtschaftsinfrastruktur bereitgestellt, während das Programm für saubere Pflanzen Rs 1.765,67 Crore (USD 212 Millionen) in krankheitsfreies Baumschulmaterial lenkt[3]. Diese Maßnahmen senken die Finanzierungskosten und standardisieren regulatorische Wege, was die Einführung bei kommerziellen Anbauern beschleunigt, die Hydroponik einst als kapitalintensiv betrachteten.
Rückgang der Ackerfläche pro Kopf
Landknappheit verstärkt die wirtschaftliche Begründung für bodenlose Kultivierung. Die Ernährungs- und Landwirtschaftsorganisation (FAO) verzeichnete einen Rückgang der globalen Ackerfläche pro Person um 20 %, von 0,24 auf 0,20 Hektar zwischen 2000 und 2024. Städtisches Wachstum im Asien-Pazifik-Raum und Wasserknappheit im Nahen Osten lassen wenig Spielraum für die Ausweitung der Bodenlandwirtschaft. Hydroponik vervielfacht die nutzbare Anbaufläche bis zu 80-fach, indem die Produktion vertikal gestapelt oder Systeme auf nicht ackerfähigen Flächen wie Dächern und Lagerhäusern installiert werden. Die Niederlande nutzen Gewächshauskomplexe für den Export von ertragreichem Gemüse, obwohl kaum Ackerland vorhanden ist, was das Hebelwirkungspotenzial verdeutlicht, wenn Land nicht mehr der limitierende Faktor ist. Da die Pro-Kopf-Ackerfläche zunehmend knapper wird, überwiegt das Kosten-Nutzen-Verhältnis vertikaler Infrastruktur den Landerwerb, insbesondere in der Nähe von Ballungsräumen.
Vorteile der ganzjährigen Produktion
Zuverlässigkeit zieht Einzelhändler an, die eine konsistente Regalversorgung anstreben. Village Farms International Inc. liefert Tomaten und Gurken ganzjährig aus seinen Gewächshäusern in Texas und Kanada und arbeitet unter mehrjährigen Verträgen, die die Lieferkette gegen wetterbedingte Engpässe absichern. Plenty Unlimited Inc. schloss 2024 einen Vertrag mit 7-Eleven ab, um 1.300 Filialen zu beliefern, und nutzt dabei Innenfarmen, um saisonale Schwankungen abzumildern. Kontrollierte Umgebungen reduzieren Ernteverluste durch Frost, Dürre und Schädlinge, mit programmierbarer Beleuchtung und Nährstoffversorgung, und verkürzen Erntezyklen auf bis zu 30 Tage bei Blattgemüse. Einzelhändler bevorzugen daher Hydroponik-Lieferanten für vorhersehbare Mengen, was wiederum Premiumpreise und langfristige Nachfrage unterstützt.
Nachfrage nach Inhaltsstoffen in Pharmaqualität
Biopharmazeutische Unternehmen schätzen kontaminationsfreie Biomasse für die Extraktion rekombinanter Proteine und Nahrungsergänzungsmittel. Peer-reviewte Arbeiten in der Public Library of Science (PLOS) Biology bestätigen die molekulare Pflanzenzüchtung als bedeutende Säule der Bioproduktion, die auf sterile, streng kontrollierte Anlagen angewiesen ist. AeroFarms Inc. betreibt einen AgX-Standort, der sich auf Schnellzüchtung und Phytochemikalienproduktion in Innenumgebungen konzentriert, und verdeutlicht, wie hochmargige pharmazeutische Verträge Kapitalausgaben für vertikale Farmen rechtfertigen. Die Leitlinie von Health Canada aus dem Jahr 2024 rahmt Hydroponik offiziell als Eindämmungsstrategie ein, die den Genfluss verhindert, und positioniert das Segment als Lieferanten für Impfstoff- und Antikörperpipelines. Premiumpreise, die häufig das 10- bis 50-fache des Wertes von Lebensmittelprodukten betragen, gleichen Betriebskosten aus und schützen die Margen vor Schwankungen bei Frischproduktpreisen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalausgaben für große Systeme | −1.4% | Global, am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Energiekostensensitivität bei Kunstbeleuchtung | −1.1% | Global, akut in Europa und Nahem Osten | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Vorschriften zur Mikronährstoffeinleitung | −0.6% | Städtische Zentren in Nordamerika, Europa und Nahem Osten | Mittelfristig (2–4 Jahre) |
| Begrenzte Saatgutgenetik für Hydroponik-Inputs | −0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalausgaben für große Systeme
Schlüsselfertige Vertikalfarm-Systeme können USD 1.000 pro Quadratmeter übersteigen und verlängern die Amortisationszeiten für kleinere Investoren häufig auf über sieben Jahre. Während sich mehrere Großbetreiber historisch auf erhebliche Risikokapitalfinanzierungen stützten, um automatisierte Anlagen zu finanzieren, hat sich die Kapitalintensität bei stark fremdfinanzierten Expansionsstrategien als herausfordernd erwiesen, wie der Insolvenzantrag nach Chapter 11 von Kalera PLC zeigt. Village Farms International Inc. entschied sich 2025 dafür, seine Frischproduktsparte für USD 40 Millionen und einen Eigenkapitalanteil von 37,9 % zu privatisieren, was den strukturellen Druck zur Straffung der Bilanz verdeutlicht. Um das Vorabinvestitionsrisiko zu mindern, bevorzugen kleinere Anbauer zunehmend modulare oder gepachtete Anbauformate, die Kapitalausgaben in Betriebsausgaben umwandeln und damit die Flexibilität verbessern und das finanzielle Risiko reduzieren.
Energiekostensensitivität bei Kunstbeleuchtung
Innenfarmen, die Licht emittierende Dioden (LED)-Arrays verwenden, sind mit volatilen Strompreisen konfrontiert, die bei USD 12 Cent pro Kilowattstunde die Erlöse aus der Produktion übersteigen können. Die Energieinformationsbehörde der Vereinigten Staaten (EIA) gibt industrielle Durchschnittswerte mit USD 7,5 Cent an, aber Kalifornien und der Nordosten liegen höher und schmälern damit die Margen[4]. Signifys GreenPower LED Toplighting Compact 2.0 aus dem Jahr 2023 steigert die Photosyntheseeffizienz der Photonen und senkt den Kilowattstundenverbrauch pro Kilogramm, doch die Einführung erfordert Kapitalausgaben, die kleinere Betreiber unter Druck setzen. Nahöstliche Versorgungsunternehmen erheben höhere Industrietarife, weshalb Joint Ventures wie Plenty Unlimited Inc. und Mawarid eine standortgebundene Solarstromerzeugung einbeziehen, um die Kosten zu stabilisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionssystemtyp:
Vertikale Farmen erschließen städtische DichtepremienGewächshaus-Hydroponik erwirtschaftete 68,3 % des Umsatzes im Jahr 2025, gestützt durch den 5,5 Millionen Quadratfuß großen Village Farms International Inc.-Komplex in Texas und ausgedehnte niederländische Cluster, die Sonnenlicht mit Abwärmenutzung kombinieren. Vertikale Innenfarmen werden bis 2031 voraussichtlich mit einem CAGR von 13,4 % wachsen, da Kommunen widerstandsfähige Lieferketten für die letzte Meile anstreben und gleichzeitig den Kühlfrachtverkehr minimieren. Containerbasierte Hydroponik-Systeme, obwohl ein Nischenmarkt, decken weiterhin dezentrale und abgelegene Nachfrage durch modulare, schnell einsetzbare Einheiten ab, die für institutionelle, Forschungs- und Notfallversorgungsumgebungen geeignet sind.
Automatisierung senkt Arbeitskosten und verringert die historische Kostenlücke zwischen vertikalen Strukturen und Gewächshäusern. Signifys neueste LEDs reduzieren den Energieverbrauch und machen Hochhaus-Anbauttürme in energieintensiven Regionen rentabler. Das USD 680 Millionen schwere Joint Venture von Plenty Unlimited Inc. mit Mawarid signalisiert, dass nahöstliches Kapital zu vertikalen Plattformen tendiert, wo konventionelle Gewächshauskühlung kostenintensiv ist. Mit der Reife von Beleuchtungs- und Robotiktechnologien wird sich der Hydroponik-Markt weiter in Richtung mehrstufiger Formate verschieben, die knappe städtische Flächen nutzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzenart:
Kräuter steigen durch Biopharma-Verträge aufBlattgemüse machte 47,2 % der Hydroponik-Marktgröße im Jahr 2025 aus, angetrieben durch 30- bis 45-tägige Erntezyklen, die Umschläge und Cashflow für Hydroponik-Anbauer maximieren. Kräuter und Mikrogrün werden bis 2031 voraussichtlich einen CAGR von 12,6 % verzeichnen, da pharmazeutische und nutraceutische Käufer pestizidfreie Biomasse mit nachverfolgbaren phytochemischen Profilen nachfragen. Tomaten, Gurken und Paprika bilden gemeinsam den zweitgrößten Wertblock und nutzen Hochdraht-Gewächshaussysteme, um ganzjährige Mengen entsprechend Supermarktverträgen zu produzieren.
Die pharmazeutische Nachfrage definiert das Umsatzpotenzial neu. AeroFarms Inc. kooperiert mit Arzneimittelentwicklern zur Herstellung von Spezialextrakten und verdeutlicht, wie Anbauer von Massenerzeugnissen zur Versorgung mit Wirkstoffen wechseln können. Die Dominanz von Blattkulturen wird in der Nähe großer Verbraucherzentren anhalten, da schnelle Zyklen die Betriebskosten ausgleichen, doch das Margenaufwärtspotenzial bei hochwertigen Kräutern wirkt als Puffer gegen Energievolatilität. Langfristig könnten CO₂-Bepreisungssysteme, die geringere Wasser- und Energieverbräuche belohnen, die Produktion weiter in Richtung Kulturen mit überlegenen Effizienzmetriken verschieben.
Nach Produktionsmaßstab:
Kleine städtische Installationen stören die Logistik der letzten MeileGroße Anlagen erzielten 2025 einen Anteil von 55,8 % am Hydroponik-Markt, angetrieben durch zunehmende Einkaufsmacht für Energie und Nährstoffe sowie mehrjährige Verträge mit nationalen Einzelhändlern. Kleine Standorte wachsen mit einem CAGR von 13,3 %, da Containerfarmen und Dachgewächshäuser Lieferwege und Kühlkettenverluste reduzieren und städtische Nachhaltigkeitsauflagen erfüllen. Mittelgroße Betreiber bedienen regionale Lebensmittelnetze, spüren jedoch Margendruck sowohl von größeren Wettbewerbern als auch von städtischen Premiumboutiquen.
BrightFarms (Cox Enterprises) eröffnete im Dezember 2024 ein Gewächshaus in Yorkville und markierte damit den ersten von drei geplanten Knotenpunkten. Diese Initiative zeigt die Nutzung großer Anlagen für dezentrale Hydroponik-Produktion, während Skaleneffekte erhalten bleiben und eine Integration in nationale Einzelhandelsnetze erfolgt. Mittelgroße städtische Hydroponik-Modelle, wie sie von Gotham Greens betrieben werden, nutzen Dachflächen, um Flächenengpässe zu überwinden. Diese Anlagen beliefern regionale Lebensmittelpartner innerhalb von Stunden nach der Ernte und gewährleisten so die Produktfrische. Auf kleiner Ebene werden modulare und schlüsselfertige containerbasierte Hydroponik-Systeme zunehmend von Restaurants, Bildungseinrichtungen und Gemeinschaftsbetreibern eingesetzt, was eine hyperlokal ausgerichtete Beschaffung ohne die Kapitalbelastung zweckgebauter Anlagen ermöglicht.
Nach Ausrüstung:
Beleuchtung dominiert, während Klimasteuerung beschleunigtBeleuchtungssysteme machten 2025 49,5 % des Hydroponik-Marktes aus und bestätigen, dass Licht emittierende Dioden-Arrays der größte Einzelkauf für Anbauer bleiben. Signifys GreenPower LED Toplighting Compact 2.0 verbessert die Photosyntheseeffizienz der Photonen und ermöglicht es Hydroponik-Farmbetreibern, den Kilowattstundenverbrauch pro Kilogramm Erzeugnisse zu senken und die Margen vor Strompreisschwankungen zu schützen. Hydroponik-Gewächshausproduzenten nutzen Hybridbeleuchtung zur Ergänzung des Sonnenlichts in strahlungsarmen Stunden, während vertikale Innenfarmen auf Vollspektrumleuchten setzen, um konsistente Erträge zu erzielen, wenn auch zu höheren Kosten. Tragkonstruktionen, Bewässerungskomponenten und Pumpen folgen in der Ausgabenrangfolge, haben jedoch längere Ersatzzyklen als Lampen und Treiber, was Beleuchtung zur obersten Budgetpriorität in allen Hydroponik-Produktionsmodellen macht.
Klimasysteme bleiben das am schnellsten wachsende Segment und werden von 2026 bis 2031 voraussichtlich mit einem CAGR von 12,8 % wachsen, da Betreiber fortschrittliche Heizungs-, Lüftungs- und Kühlsysteme einsetzen, um die Wachstumsbedingungen in ihren Anbauraumen zu stabilisieren. Moderne Systeme integrieren Temperatur-, Feuchtigkeits- und Kohlendioxidmanagement mit Beleuchtungsplänen und steigern die Biomasseproduktion ohne zusätzlichen Flächenbedarf. Containerfarmen und Dachgewächshäuser installieren modulare Kühler und Wärmerückgewinnungslüfter, um städtische Energievorschriften zu erfüllen, während große Standorte Sensornetzwerke nachrüsten, um strengeren Nährstoffeinleitungsregeln zu entsprechen. Mit zunehmenden Mandaten für erneuerbare Energien und Wasserkreislaufführung investieren Anbauer in intelligente Klimaplattformen, die Pumpen, Ventilatoren und Dosierventile synchronisieren und kontrollierte Umgebungsanlagen optimieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa Hydroponik-Markt
Europa hatte im Jahr 2025 einen Anteil von 34,3 % am Umsatz des Hydroponik-Marktes, angetrieben durch niederländische Gewächshausexporte und strenge Einleitungsvorschriften der Europäischen Union (EU), die Innovationen bei der Wasserwiederverwendung gefördert haben. Obwohl das regionale Wachstum erkennbar ist, wird es durch bereits hohe Kapazitäten und steigende Stromkosten gedämpft. Anstatt die Anbaufläche zu erweitern, konzentrieren sich Deutschland, das Vereinigte Königreich, Frankreich und Spanien auf die Nachrüstung mit LEDs und die Automatisierung von Prozessen zur Effizienzsteigerung. Russland steht vor Herausforderungen beim Technologiezugang, während skandinavische Länder mit CO₂-neutralen Gewächshäusern experimentieren und dabei Geothermie und Wasserkraft nutzen.
Asien-Pazifik Hydroponik-Markt
Der asiatisch-pazifische Raum wird mit einer CAGR von 12,2 % die Führung übernehmen und andere wichtige Regionen übertreffen. Chinas „Smart Agriculture Action Plan” vom November 2024 stellt staatliche Mittel für IoT-gesteuerte kontrollierte Umgebungen bereit, mit besonderem Fokus auf Hydroponik. Indiens Digital Agriculture Mission hat Rs 2.817 Crore (ungefähr 338 Millionen USD) für Präzisions- und Controlled-Environment-Systeme bereitgestellt und fördert damit die Einführung von Hydroponik zur Verbesserung der Wassereffizienz und Ertragsstabilität. Japan strebt bis 2030 eine Adoptionsrate von 50 % bei der Smart Agriculture an, mit einem Schwerpunkt auf Hydroponik für taifunresistente und klimakontrollierte Produktion. In Australien werden hydroponische Gewächshausstandorte in der Nähe von Küstenstädten ausgebaut, um eine kontinuierliche Versorgung der städtischen Gebiete mit frischen Produkten zu gewährleisten. Unterdessen experimentieren städtische Zentren in Südostasien mit vertikaler Hydroponik, um ihre Abhängigkeit von importierten Produkten zu verringern.
Hydroponik-Markt Amerika und Naher Osten und Afrika
In Nordamerika wird das Marktwachstum durch Fördermittel des United States Department of Agriculture sowie durch Investitionen von Unternehmen wie Village Farms International Inc. und Plenty Unlimited Inc. angetrieben, die großflächige, kontrollierte Umgebungslandwirtschaft vorantreiben. Im Nahen Osten investieren Länder wie die Vereinigten Arabischen Emirate und Saudi-Arabien in Hydroponik-Systeme, um Importkosten zu senken und Grundwasser zu schonen, wie die 10-Hektar-AgTech-Park-Initiative in Abu Dhabi zeigt. In Südamerika treiben städtische Hydroponik-Projekte in Brasilien und Argentinien den Fortschritt voran. Unterdessen nutzen gezielte Einsätze in Südafrika und Kenia in Afrika Hydroponik, um Nachernteverluste zu bekämpfen, trotz Herausforderungen im Zusammenhang mit der Zuverlässigkeit des Stromnetzes.
Regulatorisches Umfeld
Die regulatorische Aufsicht für Landwirtschaft in kontrollierten Umgebungen (CEA) trennt weiterhin Anlagen- und Umweltvorschriften von Produkt- und Prozessstandards, die Inputs, Hygiene und Kennzeichnung abdecken. In den Vereinigten Staaten halten USDA-Programme für urbane und innovative Produktion sowie laufende Diskussionen im Rahmen des National Organic Program (NOP) den Hydroponikbereich innerhalb der allgemeinen landwirtschaftlichen Aufsicht, während sich Maßnahmen auf Bundesstaatsebene zunehmend auf Genehmigungen und Standortfragen konzentrieren. Maryland verabschiedete 2026 den HB 1342, mit dem ein Controlled-Environment and Hydroponic Agriculture Program Fund geschaffen wurde und das Landwirtschaftsministerium angewiesen wurde, ein zentrales Portal für Genehmigungs- und Lizenzinformationen bereitzustellen, mit Zonierungsbestimmungen zur Unterstützung des urbanen Einsatzes. Colorados HB22-1301 formalisierte zudem Definitionen für landwirtschaftliche Anlagen in kontrollierten Umgebungen im Rahmen einer Grundsteuerbefreiung bis Januar 2028, was auf ein anhaltendes Interesse der Bundesstaaten an der Wirtschaftlichkeit der CEA-Infrastruktur hinweist.
Außerhalb der Vereinigten Staaten übersetzen Regulierungsbehörden und Normungsgremien technische Anforderungen in Geräte- und Betriebsverfahren für Anbauer und Zulieferer. In China veröffentlichte Shanghai die DB31/T 1493-2024, eine technische Spezifikation für Qualität und Sicherheit des bodenlosen Anbaus von Blattgemüse, die Prozess- und Leistungsanforderungen wie Dampfsterilisation für das Substratrecycling und Zielwerte für die Effizienz der Nährlösungszirkulation umfasst. In der Europäischen Union bleiben die Vorschriften für die ökologische Produktion ein zentraler Compliance- und Vermarktungsankerpunkt für Produkte, die unter Bio-Kennzeichnung verkauft werden, und die Unterscheidung zwischen bodengebundenen Bio-Standards und hydroponischer Produktion beeinflusst weiterhin die Zertifizierungsstrategie von Betreibern, die in Premium-Einzelhandelskanäle verkaufen.
Wettbewerbslandschaft
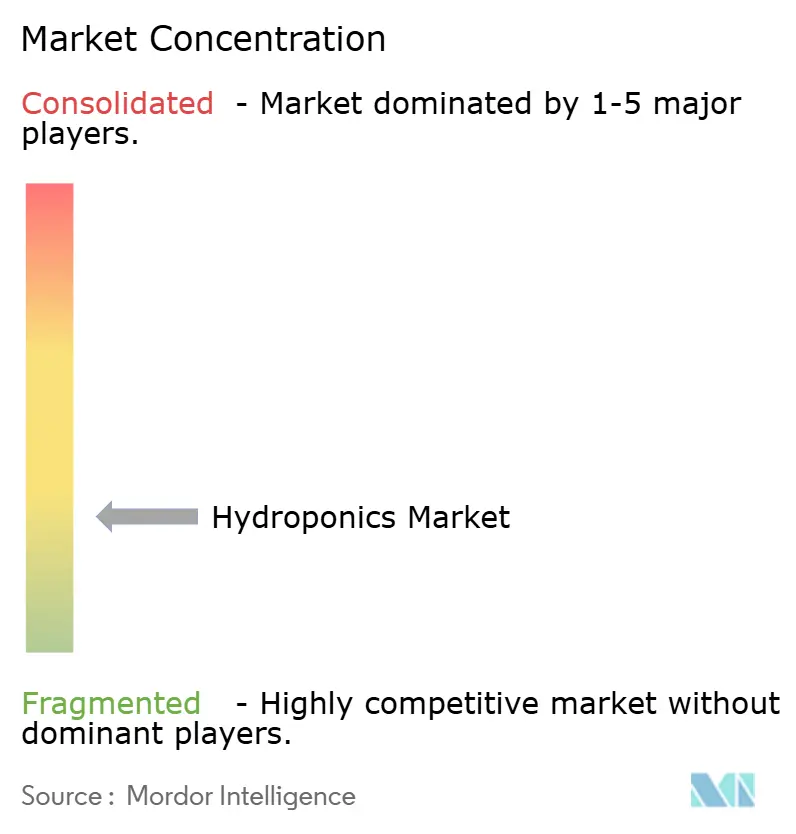
Der Hydroponik-Markt bleibt fragmentiert, was es regionalen Spezialisten und Nischenbetreibern ermöglicht, neben größeren Akteuren zu gedeihen. Village Farms International Inc. nutzt seinen 5,5 Millionen Quadratfuß großen Gewächshausfußabdruck, um hochvolumige Verträge in Nordamerika und Europa zu sichern. Plenty Unlimited Inc. stärkte sein Profil durch eine USD 680 Millionen schwere Partnerschaft mit Mawarid zum Aufbau vertikaler Farmen im Nahen Osten. Gotham Greens Inc. und BrightFarms betonen Näheproduktion und Automatisierung, um Frischeprämien zu erzielen und gleichzeitig den Personalaufwand zu reduzieren.
Strategien im Hydroponik-Markt konzentrieren sich hauptsächlich auf drei Bereiche: Kostenführerschaft durch skalierte, kontrollierte Umgebungssysteme, Nutzung städtischer Nähe mit wassereffizienten Hydroponik-Aufbauten sowie Spezialisierung auf hochwertige Kulturen durch präzise Nährstoffsteuerung. AeroFarms Inc. verkörpert die dritte Strategie, indem es Hydroponik-Präzision zur Herstellung von Biomasse in Pharmaqualität nutzt und ein F&E-getriebenes Modell verfolgt, das das Unternehmen vorgelagert gegenüber traditionellen Massenerzeugnissen positioniert. Ausrüstungsanbieter wie Signify erschließen Nischenmöglichkeiten und konzentrieren sich auf die zunehmende Effizienz von Hydroponik-spezifischer LED-Technologie. Darüber hinaus treiben strengere Vorschriften zur Nährstoffeinleitung und CO₂-Berichterstattung die Einführung geschlossener Hydroponik-Systeme voran. Dieser Trend beschleunigt die Integration von IoT-Sensoren, KI-gesteuerter Klimasteuerung und Technologien zur Kreislaufwasseraufbereitung und erhöht gleichzeitig die Markteintrittsbarrieren für neue Akteure.
Im aktuellen Hydroponik-Markt ist die Technologieeinführung zu einer grundlegenden Anforderung geworden und nicht mehr zu einem Wettbewerbsvorteil. Betreiber, die zunehmende Standards für Effizienz, Rückverfolgbarkeit und regulatorische Compliance nicht erfüllen, riskieren den Verlust von Einzelhändlerverträgen. Gut kapitalisierte Unternehmen konsolidieren unterdessen Hydroponik-Kapazitäten durch Fusionen, Joint Ventures und Privatisierungsmaßnahmen. Dieser Trend wird durch die Restrukturierungspläne von Village Farms International Inc. für 2025 exemplifiziert, die die anhaltende Konsolidierung innerhalb der Branche widerspiegeln.
Branchenführer im Hydroponik-Bereich
-
Gotham Greens
-
BrightFarms (COX Enterprises, Inc)
-
Village Farms International Inc.
-
AeroFarms Inc.
-
Plenty Unlimited Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hydroponik-Markt Unternehmen in diesem Bericht
- BrightFarms (Cox Enterprises)
- Plenty Unlimited Inc.
- Crop One Holdings Inc.
- 80 Acres Urban Agriculture Inc.
- Little Leaf Farms Inc.
- GoodLeaf Farms (McCain Foods Ltd.)
- Pure Harvest Smart Farms Holding
- Green Sense Farms Holdings Inc.
- Nordic Harvest A/S
- Oishii Farm Corporation
- Gotham Greens Inc.
- AeroFarms Inc.
- Village Farms International Inc.
- Sundrop Farms (Centuria Capital Group)
- GrowUp Farms (Sun Capital Partners)
Marktchancen und Zukunftsaussichten
Kurzfristige Expansionschancen werden durch staatlich geförderten CEA-Einsatz und Adoptionsfinanzierung untermauert. In den Vereinigten Staaten schafft der HB 1342 aus dem Jahr 2026 in Maryland einen zweckgebundenen Fonds sowie Maßnahmen zur Arbeitskräfteentwicklung für Landwirtschaft in kontrollierten Umgebungen und Hydroponik, der am 1. Juli 2026 in Kraft tritt. Kanada kündigte zudem eine Mittelzuweisung von 750 Millionen CAD für einen Controlled Environment Agriculture Technology Adoption Stream im Rahmen eines nationalen Ernährungssicherheitsprogramms an.
Über Technologien und Geschäftsmodelle hinweg bleiben Automatisierung, geschlossene Umgebungen und im Einzelhandel integrierte Skalierung zentrale Themen, unterstützt durch anhaltende Kapitalbildung bei Betreibern, die sich auf wiederholbare Betriebswirtschaftlichkeit konzentrieren. Im Jahr 2026 schloss Oishii eine Series-C-Finanzierung über 150 Millionen USD ab, um sein Indoor-Smart-Farm-Modell zu skalieren und die Robotikintegration voranzutreiben, während Hippo Harvest eine Series-C-Finanzierung über 30 Millionen USD abschloss, um die Expansion an einer neuen 30-Acre-Anlage in Hollister, Kalifornien, zu unterstützen. Singapur eröffnete im Januar 2026 eine automatisierte mehrstöckige Hydroponikfarm (Greenphyto), und Japan eröffnete im Juli 2026 in Tokio ein vollständig geschlossenes Vertical-Farming-Pilotprojekt (Plantx). Parallel dazu eröffneten die FAO und das Landwirtschaftsministerium von Saint Vincent und die Grenadinen im Juni 2026 eine Hydroponik-Schulungseinrichtung in Orange Hill.
Neueste Industrielle Entwicklungen in Hydroponik-Markt
- Juni 2026: Village Farms International nahm nach Erhalt der endgültigen behördlichen Genehmigungen den Anbau in seiner Phase-II-Gewächshausanlage in Groningen, Niederlande, auf. Der Start erweitert die moderne Produktionskapazität in kontrollierten Umgebungen in einem wichtigen europäischen Gewächshaus-Zentrum und stärkt die Fähigkeit des Unternehmens, ganzjährige Lieferprogramme zu bedienen.
- Mai 2026: Oishii schloss eine Series-C-Finanzierung über 150 Millionen USD ab, um seine Indoor-Smart-Farm-Plattform zu skalieren und die Robotikintegration voranzutreiben. Die Finanzierung unterstreicht die Kapitalbildung für automatisierungsgetriebenes Indoor-Farming und wird den Einsatz seiner modularen Klimasteuerung und Ernte-Robotik beschleunigen.
- Dezember 2024: BrightFarms (Cox Enterprises) eröffnete sein Gewächshaus in Yorkville, Illinois, das erste von drei geplanten Zentren, die in der Expansionsplanung des Unternehmens genannt werden. Der Standort unterstützt die nahegelegene Produktion von Blattgemüse und schafft zusätzliche regionale Kapazität, um Lieferradien zu verkürzen und die Versorgungskonsistenz für Einzelhandelskunden zu verbessern.
Hydroponik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Hydroponik-Markt umfasst den Wert bodenloser Kulturpflanzenanbausysteme, bei denen Pflanzen mithilfe von Nährstofflösungen, mit oder ohne inertes Medium, in kommerziellen und kleineren kontrollierten Umgebungen angebaut werden.
Ausschlüsse aus dem Geltungsbereich: Aquaponik sowie bodenbasierter Gewächshaus- oder Freilandanbau werden ausgeschlossen, auch wenn ähnliche Kulturpflanzen produziert werden.
Segmentierungsübersicht
- Nach Produktionssystem
- Gewächshaus-Hydroponik
- Vertikale Innenfarmen
- Containerfarmen
- Nach Kulturpflanzenart
- Blattgemüse
- Tomaten
- Gurken
- Paprika
- Kräuter und Mikrogrün
- Nach Ausrüstung
- Beleuchtungssysteme
- Bewässerungskomponenten und Pumpen
- Klimasysteme
- Automatisierungs- und Steuerungssysteme
- Tragkonstruktionen
- Nach Produktionsmaßstab
- Groß
- Mittel
- Klein
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Niederlande
- Vereinigtes Königreich
- Frankreich
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um den grundlegenden Nachfragekontext zu etablieren und das Modell an beobachtbaren Signalen zu verankern. Wir haben öffentliche Statistiken zur Landwirtschaft und Lebensmittelproduktion, Veröffentlichungen zur Wassernutzung und -effizienz sowie Leitlinien für den Anbau in kontrollierten Umgebungen von offiziellen Stellen und Forschungseinrichtungen wie dem USDA, der FAO, nationalen Landwirtschaftsministerien sowie Land-Grant-Universitäten oder vergleichbaren Einrichtungen ausgewertet.
Um die Einführung in Marktwerte zu übersetzen, haben wir auch Quellen wie Zollhandelsdaten für Gewächshaus- und Bewässerungsausrüstungskategorien, Patentdatenbanken zur Verfolgung von Innovationsaktivitäten bei der Nährstoffdosierung und Beleuchtungssteuerung sowie Websites von Branchenverbänden genutzt, die Systemformate und bewährte Praktiken beschreiben. Unternehmensgeschäftsberichte, Investorenpräsentationen und Produktkataloge wurden verwendet, um typische Systembündel und Preisspannen zu verstehen, während ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten dazu beitrug, Expansionsankündigungen und Kapazitätserweiterungen gegenzuprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um die Schreibtischannahmen darüber zu überprüfen, was tatsächlich in Hydroponikfarmen installiert, aufgerüstet und ersetzt wird. Wir haben mit einer Mischung aus Systemintegratoren, Ausrüstungs- und Inputlieferanten, Anbauern und technischen Beratern in den wichtigsten Produktionsmärkten gesprochen, sodass regionale Unterschiede zwischen gewächshausgeführten Einsätzen und vollständig geschlossenen Innenaufbauten berücksichtigt werden konnten.
Diese Gespräche halfen dabei, typische Stücklistenaufteilungen zu bestätigen (zum Beispiel Bewässerungshardware gegenüber Beleuchtung gegenüber Steuerung), realistische Auslastungsmuster nach Kulturzyklus sowie die Art und Weise, wie Preisänderungen in Verträgen und Katalogen angewendet werden, bevor die Endtotale festgelegt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 13 % | APAC: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 36 % | EMEA: 31 % |
| Kleinere Akteure: 22 % | Manager: 51 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Aktivität im Bereich des kontrollierten Umgebungsanbaus mithilfe von Einführungsanteilen nach Anbauumgebung und Kulturpflanzenmix in Hydroponikwerte umgerechnet wird, die dann anhand typischer System- und Inputausgaben pro kultivierter Fläche konvertiert werden. Diese Sichtweise wird durch selektive Bottom-up-Annäherungen bestätigt, wie etwa die Stichprobenerhebung durchschnittlicher Verkaufspreise für Kernausrüstungsbündel, deren Kombination mit durch Kanalprüfungen angezeigten Installationsvolumina sowie die Nutzung lieferantenseitiger Umsatzsignale zur Anpassung der Gesamtwerte, wenn Lücken auftreten.
Zu den wichtigsten Modellinputs gehören die indikative kultivierte Fläche unter Hydroponikproduktion, die Durchdringung von Gewächshäusern gegenüber vollständig geschlossenen Innenräumen, die Kulturzyklusintensität für Blattgemüse und Rankenpflanzen, Ersatzraten für Beleuchtung und Pumpen, Nährstoffverbrauchsmuster sowie die durchschnittliche Projektgröße nach Anbauertyp. Wenn die Datenlage für kleinere Länder dünn ist, wenden wir Proxyverhältnisse aus vergleichbaren Klimazonen und Einkommensniveaus an und überprüfen die Ergebnisse anschließend anhand von Importtrends und Expertenfeedback.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, die das Wachstum an Treiber wie die Expansion des geschützten Anbaus, Reaktionen auf Wasserknappheit, die Verfügbarkeit von Investitionskapital und das Tempo der kommerziellen Rollouts für geschlossene Innenfarmen knüpft. Annahmen werden durch primäre Inputs zur Pipeline-Sichtbarkeit, der erwarteten Preisentwicklung für Schlüsselkomponenten sowie den praktischen Grenzen bei der Skalierung von Arbeits- und Energiekosten verfeinert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Ergebnisse über unabhängige Indikatoren hinweg, gefolgt von Varianzprüfungen auf regionaler und globaler Ebene, sodass ungewöhnlich hohes Wachstum oder abrupte Preissprünge frühzeitig erkannt werden. Wir überprüfen auch die impliziten Ausgaben pro Flächeneinheit und pro Farmtyp, da diese Plausibilitätsprüfungen häufig Geltungsbereichslecks oder Doppelzählungen aufdecken.
Vor der Freigabe durchlaufen das Modell und die Darstellung mehrstufige Analytikerprüfungen, und Experten werden erneut kontaktiert, wenn neue Bauankündigungen oder politische Änderungen die Annahmen wesentlich verschieben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen, und ein abschließender Scan vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Hydroponik-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Hydroponik-Marktwerte variieren häufig, da Unternehmen die Marktgrenze nicht auf dieselbe Weise ziehen und die Aufbaugrößen nicht immer konsistent sind. Unterschiede zeigen sich in der Regel darin, was als Hydroponikwert gezählt wird, wie Überschneidungen mit dem Bereich der geschlossenen Innenfarmen behandelt werden und welche Preispunkte und Zeitpunkte für die Währungsumrechnung verwendet werden.
Die Vergleichstabelle zeigt eine breite Streuung, und im Modell von Mordor Intelligence ist der Wert für 2026 an hydroponikspezifische Systeme und zugehörige Komponenten gebunden, während Aquaponik und bodenbasierter Anbau ausgeschlossen werden, was die Gesamtwerte im Vergleich zu Schätzungen senken kann, die diese angrenzenden Kategorien in einem kombinierten Pool zusammenfassen.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,80 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 12,24 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und behandelt den Markt häufig als einen breiten Endnutzer-Ausgabenpool, der eine größere Überschneidung mit dem Bereich der geschlossenen Innenfarmen und ein umfassenderes Investitionskapitalbündel über hydroponikspezifische Ausrüstung und Inputs hinaus umfassen kann. |
| Branchenpublikation B | 16,30 Mrd. USD (2025) | Wendet einen breiteren Komponenten- und Ausrüstungsumfang entlang der Wertschöpfungskette an und verwendet einen längerfristigen Wachstumspfad, was den aktuellen Jahresgesamtwert aufblähen kann, wenn angrenzende Elemente aus dem Bereich der kontrollierten Umgebung zusammengezählt werden. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch Geltungsbereichsgrenzen und Zeitpunkte und nicht durch einen einzigen mathematischen Schritt. Indem die Inputs auf kultivierte Aktivität, Systemdurchdringung sowie realistische Ausrüstungs- und Inputausgaben zurückgeführt werden, bleibt die Schätzung reproduzierbar und lässt sich leichter abgleichen, wenn Annahmen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hydroponik-Markt im Jahr 2026?
Die Größe des Hydroponik-Marktes wird 2026 auf 6,80 Milliarden USD geschätzt und soll bis 2031 11,10 Milliarden USD erreichen, mit einer Expansion von 10,30 % CAGR von 2026 bis 2031.
Welches Produktionssystem führt beim Umsatz?
Gewächshaus-Hydroponik trägt 68,3 % des globalen Umsatzes im Jahr 2025 bei, obwohl vertikale Innenfarmen mit einem CAGR von 13,4 % schneller wachsen.
Warum sind Kräuter und Mikrogrün die am schnellsten wachsende Kulturpflanzengruppe?
Pharmazeutische und nutraceutische Unternehmen zahlen Aufpreise für rückverfolgbare, kontaminationsfreie Kräuter und Mikrogrün, was einen CAGR von 12,6 % bis 2031 antreibt.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik führt mit einem CAGR von 12,2 %, angetrieben durch staatliche Investitionen in Smart-Agriculture-Programme in China, Indien und Japan.