
Nordamerika Markt für landwirtschaftliche Bewässerungsmaschinen - Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.25 Milliarden US-Dollar |
| Marktgröße (2026) | 3.48 Milliarden US-Dollar |
| Marktgröße (2031) | 4.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.12 % |
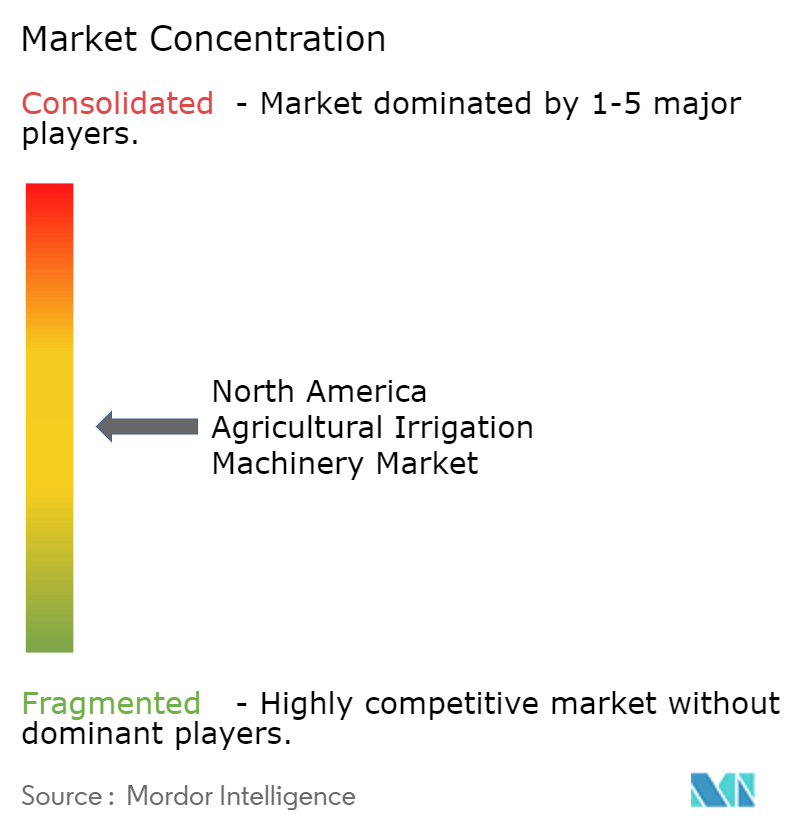
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Markt für landwirtschaftliche Bewässerungsmaschinen - Analyse von Mordor Intelligence
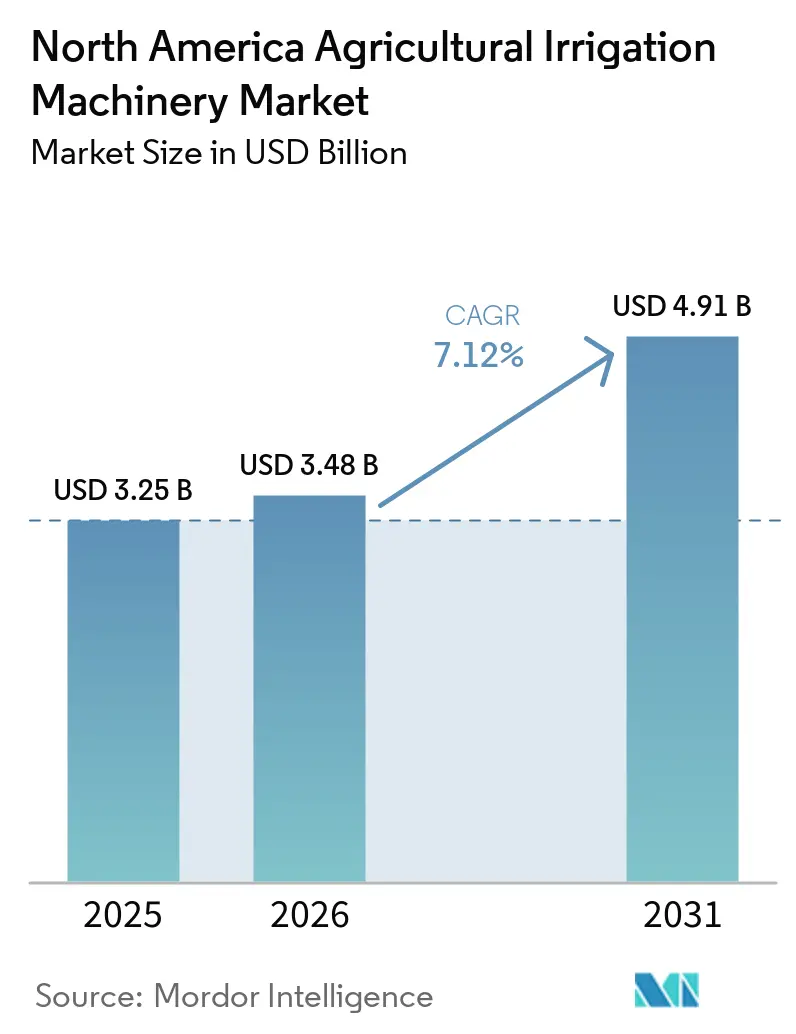
Die Größe des nordamerikanischen Marktes für landwirtschaftliche Bewässerungsmaschinen wird im Jahr 2026 auf USD 3,48 Milliarden geschätzt, gewachsen vom Wert des Jahres 2025 in Höhe von USD 3,25 Milliarden, mit Prognosen für 2031, die USD 4,91 Milliarden zeigen, was einem Wachstum von 7,12 % CAGR im Zeitraum 2026-2031 entspricht. Robuste öffentliche Finanzierungsströme, zunehmende Wasserknappheit im High-Plains-Aquifer und strengere Effizienzauflagen in Kalifornien stützen diese Expansion. Landwirte ersetzen Schwerkraftsysteme durch druckbeaufschlagte Kreisel-, Sprinkler- und Tropftechnologien, die Echtzeit-Bodenfeuchtigkeitssensoren und Algorithmen mit variabler Ausbringungsrate einbetten und den Wasserverbrauch bei kommerziellen Reihenkulturbetrieben senken [1]Quelle: USDA Natural Resources Conservation Service, "Environmental Quality Incentives Program", nrcs.usda.gov. Staatliche Anreize, insbesondere die Mittelzuweisung des Programms für Umweltqualitätsanreize (Environmental Quality Incentives Program) für das Haushaltsjahr 2025, verkürzen die Amortisationszeiten für viele Nachrüstungen auf weniger als fünf Anbausaisons. Digitale Zwillingsdesigntools verkürzen derweil Ingenieurzyklen und reduzieren Installationsfehler. Wettbewerbsdruck treibt die Softwareintegration voran, wobei prädiktive Wartungsmodule auf Basis von Edge-Künstlicher Intelligenz (KI) nun zum Standard bei neuen Kreiseln und Tropfreglern gehören und ungeplante Ausfallzeiten reduzieren. Der politische Schwung in Mexiko zur Modernisierung von 50.000 Hektar signalisiert einen regionsweiten Wandel hin zu mechanisierter Bewässerung.
Wichtigste Erkenntnisse des Berichts
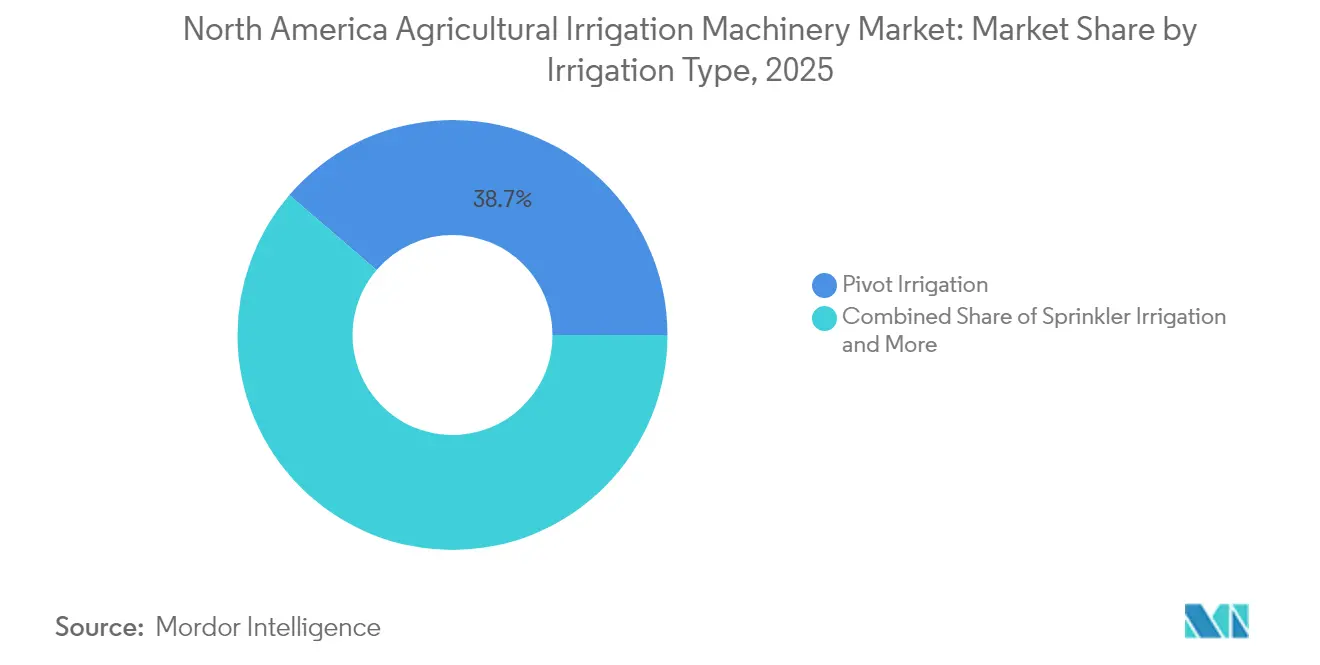
- Nach Bewässerungstyp führten Kreiselsysteme im Jahr 2025 mit einem Anteil von 38,72 % am nordamerikanischen Markt für landwirtschaftliche Bewässerungsmaschinen, während Tropf-Sensor-Lösungen bis 2031 mit einem CAGR von 12,05 % voranschreiten.
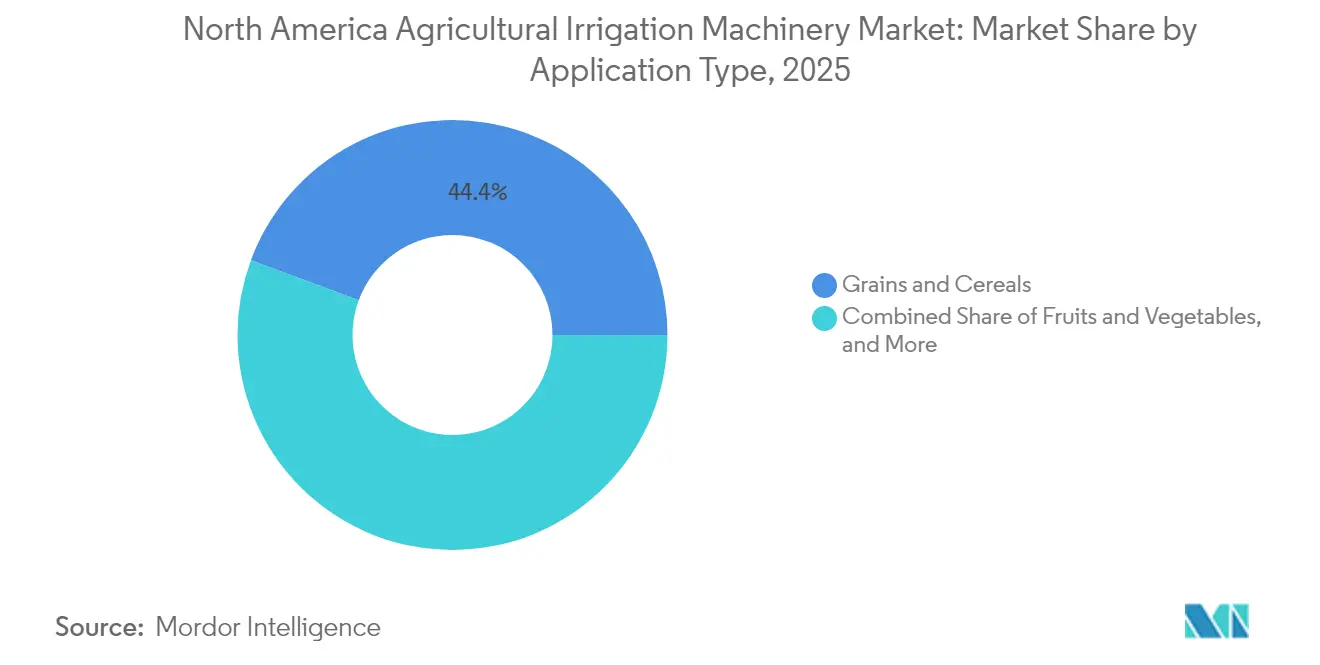
- Nach Anwendungstyp entfielen 44,35 % der Marktgröße des nordamerikanischen Marktes für landwirtschaftliche Bewässerungsmaschinen im Jahr 2025 auf Getreide und Zerealien, während Obst und Gemüse voraussichtlich bis 2031 mit einem CAGR von 10,18 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 67,42 % am nordamerikanischen Markt für landwirtschaftliche Bewässerungsmaschinen, während Mexiko zwischen 2026 und 2031 den schnellsten CAGR von 8,74 % verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für landwirtschaftliche Bewässerungsmaschinen in Nordamerika*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch digitale Zwillinge ermöglichte Designoptimierung | +1.2% | Vereinigte Staaten (High Plains, Corn Belt), Westkanada | Mittelfristig (2-4 Jahre) |
| Zunahme der bewässerten Anbaufläche | +1.8% | Vereinigte Staaten (Nebraska, Kansas, Texas), Kanadische Prärien, Nordmexiko | Langfristig (≥ 4 Jahre) |
| Staatliche Unterstützung zur Förderung mechanisierter Bewässerung | +2.1% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Klimaresilienzfinanzierung im Zusammenhang mit intelligenter Bewässerung | +0.9% | Vereinigte Staaten und Mexiko | Mittelfristig (2-4 Jahre) |
| Einführung neuer technologischer Bewässerungsmethoden | +1.5% | Vereinigte Staaten und Mexiko | Mittelfristig (2-4 Jahre) |
| Edge-Künstliche-Intelligenz-(KI)-basierte prädiktive Wartung senkt OPEX | +0.7% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch digitale Zwillinge ermöglichte Designoptimierung
Virtuelle Modellierungsplattformen verkürzen die Planungszeit für Kreisel-Nachrüstungen von Wochen auf Tage und reduzieren die Ingenieurkosten um bis zu 18 %. Das CropTwin-Projekt, das 2024 stark finanziert wurde, nutzt Bodenkarten, Wettervorhersagen und Pflanzenkoeffizienten, um Düsenpakete zu simulieren, bevor Hardware bestellt wird. Landwirte in Nebraska und Kansas berichten, dass die Software Druckengpässe und Spannweiteninkongruenzen aufdeckt, die bei der manuellen Dimensionierung übersehen wurden, und so Ertragsverluste durch ungleichmäßige Verteilung verhindert. Nachrüstungen mit variabler Ausbringungsrate profitieren am meisten, da die korrekte Zonenabbildung entscheidend für Wassereinsparungen ist. Da Hersteller diese Simulatoren in Kundenportale integrieren, erhalten mittelgroße Betriebe mit begrenztem technischen Personal erschwinglichen Zugang zu fortschrittlichen Designfunktionen.
Zunahme der bewässerten Anbaufläche
Daten des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) zeigen eine allmähliche Ausdehnung der bewässerten Anbaufläche in den High Plains und im Mississippi-Delta, während kanadische Programme bis zu 50 % der Kosten neuer Bewässerungsbezirke in Alberta und Saskatchewan subventionieren [2]Quelle: Agriculture and Agri-Food Canada, "Programs and Services", agriculture.canada.ca. Die nördlichen Bundesstaaten Mexikos stellen die Flutbewässerung zugunsten druckbeaufschlagter Systeme um, die für Conagua-Subventionen in Frage kommen, was die Gerätenachfrage trotz höherer Anfangsinvestitionen ankurbelt. Produzenten betrachten Bewässerungsinfrastruktur als Versicherung gegen unbeständige Niederschläge. Selbst bei erhöhten Zinssätzen strecken viele Betriebe die Rückzahlungspläne, da stabilisierte Erträge die langfristige Rentabilität unterstützen.
Staatliche Unterstützung zur Förderung mechanisierter Bewässerung
Bundes- und Landesanreize verkürzen den Amortisationszeitraum für viele Upgrades auf unter fünf Jahre. Das Programm für Umweltqualitätsanreize (Environmental Quality Incentives Program, EQIP) deckt 50 % bis 75 % der Kosten für Tropfumstellungen und Nachrüstungen mit variabler Ausbringungsrate, während Albertas Programme die Kosten der Bezirksinfrastruktur senken und Mexikos Subventionen bis zu 70 % für Ejido-Genossenschaften abdecken. Diese Programme verringern das Risiko für privates Kapital und beschleunigen die Ablösung von Schwerkraftsystemen. Händler bündeln Finanzierungspakete mit Unterstützung bei der Kostenanteilsdokumentation und vereinfachen so die Einführung für kleinere Betriebe.
Klimaresilienzfinanzierung im Zusammenhang mit intelligenter Bewässerung
Kohlenstoffgutschriftprotokolle belohnen Betriebe, die Wasser- und Energieeinsparungen nachweisen. Pilotprogramme des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) ermöglichen es Produzenten, Gutschriften für Diesel- und Stromeinsparungen zu akkumulieren, die durch Internet-of-Things-(IoT)-gestützte Bewässerung erzielt werden. Private Register wie Verra veröffentlichen Methoden zur Quantifizierung der vermiedenen Grundwasserentnahme. Hersteller integrieren Datenlogger und Telemetriemodule in Regler und erzeugen so Prüfpfade für die Gutschriftvalidierung. Die Nachfrage ist in Kalifornien und im Mittleren Westen am stärksten, wo Käufer Aufschläge für nachhaltigkeitszertifizierte Erntegüter zahlen.
Analyse der Hemmnisse-Auswirkungen auf den Markt für landwirtschaftliche Bewässerungsmaschinen in Nordamerika*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Wartungskosten | -1.4% | Vereinigte Staaten und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Komplexe Funktionsweise von Hightech-Systemen | -0.8% | Vereinigte Staaten, Kanada und Mexiko | Mittelfristig (2-4 Jahre) |
| Mangel an qualifizierten Bewässerungstechnikern | -0.6% | Kanada und Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Bewässerungsanlagen | -0.4% | Vereinigte Staaten und Kanada | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Wartungskosten
Moderne Tropfsysteme kosten USD 1.000 bis USD 3.000 pro Acre, während Kreisel je nach Spannweitenlänge und Automatisierungsmerkmalen zwischen USD 50.000 und USD 150.000 liegen können. Die jährliche Instandhaltung beläuft sich durchschnittlich auf 4 % des Kapitalwerts - eine erhebliche Belastung für Betriebe mit knappen Margen. Conagua-Subventionen senken die Anschaffungskosten für mexikanische Kleinlandwirte, gleichen jedoch nicht die laufenden Kosten wie Filterreinigung und Stromrechnungen aus. Wenn die Getreidepreise nachgeben, verlängern sich die Amortisationszeiten und hemmen Upgrades.
Mangel an qualifizierten Bewässerungstechnikern
Montageleerstellen überschreiten sieben Monate in ländlichen kanadischen Provinzen und in den Great Plains der Vereinigten Staaten. Die Einschreibung an Gemeinschaftscolleges in Programmen für Agrarmechanik geht zurück, und viele Techniker treten in den Ruhestand, ohne Nachfolger zu finden. Hersteller reagieren, indem sie Werksteams entsenden, was Kosten und Zeit erhöht. Arbeitskräftemangel behindert besonders die Installationsspitzen im Frühjahr.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für landwirtschaftliche Bewässerungsmaschinen in Nordamerika
Nach Bewässerungstyp:
Kreisel-Dominanz trifft auf Tropf-Sensor-BeschleunigungDie Kreiselbewässerung hielt im Jahr 2025 einen Anteil von 38,72 % am nordamerikanischen Markt für landwirtschaftliche Bewässerungsmaschinen, was ihrer Eignung für großflächige Reihenkulturen entspricht. Nachrüstungen mit variabler Ausbringungsrate, bei denen feste Düsen durch zonengesteuerte Köpfe ersetzt werden, verleihen zusätzlichen Schwung. Tropf-Sensor-Lösungen bleiben das am schnellsten wachsende Teilsegment mit einem CAGR von 12,05 %, unterstützt durch Verteilungsgleichmäßigkeitsvorschriften in Kalifornien und die Einführung bei Dauerkulturen. Schläuche, Filter und Druckregler dominieren den Komponentenabsatz, während druckkompensierte Emitter die Wartungsintervalle verkürzen. Schleppregner und Festinstallationen decken den verbleibenden Nischenbedarf in der Rasen- und Baumschulwirtschaft ab.
Valmonts Marke Valley verzeichnete im dritten Quartal 2024 einen Rückgang der Kreiseleinnahmen, doch investierte das Unternehmen erheblich in die Erweiterung der Produktion von Kreiseln mit variabler Ausbringungsrate, was langfristiges Vertrauen signalisiert. Durchflussmesser und Telemetriemodule sind nun Standard, um die Wasserberichterstattungsvorschriften in Ogallala-Aquifer-Landkreisen zu erfüllen. Solar-Hybrid-Pumpen und Frequenzumrichter senken die Betriebsstromkosten, während Nachrüstsätze die Lebensdauer alternder Kreisel verlängern. Edge-Computing-Panels erfassen Betriebszeitdaten, die es Landwirten ermöglichen, Kohlenstoffgutschriften für Energieeinsparungen zu beanspruchen.


Nach Anwendungstyp:
Getreide verankert die Nachfrage, Obst und Gemüse treiben das WachstumGetreide und Zerealien machten im Jahr 2025 44,35 % der Marktgröße des nordamerikanischen Marktes für landwirtschaftliche Bewässerungsmaschinen aus, gestützt durch Mais-, Weizen- und Sojabohnenanbauflächen im Corn Belt und auf den kanadischen Prärien. Dieses Segment wächst, da Produzenten Trockenlandäcker auf Kreisel umstellen, um die Ertragsstabilität zu gewährleisten. Obst und Gemüse sind zwar kleiner, wachsen aber am schnellsten mit einem CAGR von 10,18 %, angetrieben durch Spezialerzeugnisse aus Kalifornien, Zitrusfrüchte aus Florida und Beeren- sowie Avocadoexporte aus Mexiko, die eine präzise Fertiigation erfordern, um Händlerstandards zu erfüllen. Hülsenfrüchte und Ölsaaten bieten Nischenmöglichkeiten, insbesondere in Fruchtfolgen, die auf Bodengesundheit abzielen.
Kaliforniens Gesetz zur nachhaltigen Grundwasserbewirtschaftung (Sustainable Groundwater Management Act) treibt Mandel- und Pistazienanbauer zur unterirdischen Tropfbewässerung, die auf Entnahmelimits überwacht wird. Mexikos Beerenexporteure installieren Tropfbewässerung, um GlobalGAP-Audits zu bestehen. Toros Mikroirrigationsabteilung meldete Umsatzgewinne, da Spezialbetriebe druckkompensierte Emitter suchen, die auf die Pflanzenphysiologie zugeschnitten sind. Unterschiedliche Regulierungsschwellen zwischen Getreide und Gartenbau erzeugen gegensätzliche Gerätebedarfsmuster.
Geografische Analyse
Markt für landwirtschaftliche Bewässerungsmaschinen in Kalifornien
Die Vereinigten Staaten blieben die führende geografische Region und hielten im Jahr 2025 einen Marktanteil von 67,42 % am Markt für landwirtschaftliche Bewässerungsmaschinen in Nordamerika. Die Finanzierung durch das Environmental Quality Incentives Program (EQIP) des US-Landwirtschaftsministeriums sowie Naturschutzauflagen fördern den stetigen Ersatz von Schwerkraftsystemen. Die Model Water Efficient Landscape Ordinance Kaliforniens verpflichtet neue Installationen zur Einbettung von Durchflusssensoren und druckkompensierten Emittern, was die Einführung von Tropfbewässerung beschleunigt. Trotz schwächerer Landmaschinen-Käufe im Jahr 2024, die auf höhere Zinssätze zurückzuführen sind, erweitern die Kreisregner-Hersteller Lindsay und Valmont ihre Plattformen für digitale Zwillinge und Fernüberwachung, um die Nachfrage nach Präzisionsbewässerung zu bedienen.
Markt für landwirtschaftliche Bewässerungsmaschinen in Alberta und Saskatchewan
In Kanada subventionieren provinzielle Kostenteilungsprogramme im Rahmen des Irrigation Rehabilitation and Expansion Program von Alberta die Hälfte der Investitionskosten für Kreisregner und Tropflateralen. Landwirte in Saskatchewan und Alberta betrachten Bewässerung als Absicherung gegen Ertragsschwankungen, die auf unregelmäßige Niederschläge zurückzuführen sind. Längere Gerätelebenszyklen und abgelegene Farmstandorte erhöhen die Serviceerwartungen und veranlassen Hersteller dazu, Händler zu schulen und mobile Flotten einzusetzen.
Markt für landwirtschaftliche Bewässerungsmaschinen in Mexiko
Mexiko verzeichnet mit einer CAGR von 8,74 % das stärkste Wachstum, da das Programa de Tecnificación de Riego der Conagua die Modernisierung von 50.000 Hektar finanziert und dabei 50 % bis 70 % der Gerätekosten für Ejidos und Kleinbauern übernimmt. Exportorientierte Beeren-, Avocado- und Gemüsesektoren setzen auf Tropf- und Mikrobewässerung, um die Zertifizierungsanforderungen von GlobalGAP und Rainforest Alliance zu erfüllen. Hersteller mit lokalen Lieferketten, wie das Werk von Netafim in Fresno, reduzieren die Liefervorlaufzeiten um 30 %, um diese Expansion zu bedienen. Der Rest Nordamerikas, einschließlich der zentralamerikanischen Länder, bleibt klein, erkundet jedoch subventionsgestützte Modelle für Kaffee- und Bananen-Tropfbewässerungssysteme.
Regulatorisches Umfeld
In den Vereinigten Staaten werden Bewässerungsmodernisierungen durch Regeln von Naturschutzprogrammen und strengere wasserbezogene Compliance-Vorgaben geprägt. Die USDA-NRCS-Kostenbeteiligungsprogramme (einschließlich EQIP im Geschäftsjahr 2025) bilden weiterhin die Grundlage der Adoptionsökonomie, während NRCS-Aktualisierungen der Conservation Practice Standards in seinem National Handbook zunehmend Design-, Sicherheits- und Managementanforderungen für Bewässerungsstrukturen und betriebliche Effizienzprojekte formalisieren. Unabhängig davon verschoben FDA-Aktualisierungen der Sicherheitsanforderungen für Erzeugnisse im Jahr 2024 die Überwachung landwirtschaftlichen Wassers vor der Ernte hin zu einem systembasierten Bewertungsansatz, mit stärkerem Schwerpunkt auf Überwachung, Dokumentation und risikobasierten Korrekturmaßnahmen, was sensorgestützte Bewässerung und nachweisbare Wassermanagementpraktiken begünstigen kann.
An der Schnittstelle zwischen Bundesstaaten und Umwelt prägen regulatorische Definitionen und Berichtspflichten die Geräteespezifikationen und digitalen Zusatzfunktionen. Im April 2026 veröffentlichte die US-EPA eine interpretative Erklärung, die klarstellt, dass die Anwendung von aquatischen Herbiziden in Bewässerungskanälen als nichtpunktuelle Einleitung behandelt wird und von den NPDES-Genehmigungsanforderungen ausgenommen ist, was die operative Handhabung der Kanalinstandhaltung beeinflusst. In Kalifornien schreibt AB 2447 (2026) Aktualisierungen des Irrigated Lands Regulatory Program vor, einschließlich einer landesweiten Methodik zur Stickstoffbilanzberichterstattung, die bis zum 1. Juli 2027 fällig ist, sowie überarbeiteter regionaler Verordnungen, die bis zum 1. Januar 2028 fällig sind. Diese Anforderungen unterstützen die Nachfrage nach fertigationsfähigen Tropfsystemen, Durchflussmessung und dokumentationsbereiten Steuerungen. In Kanada überschneidet sich die Geräteauswahl und -bereitstellung auch mit der Einhaltung von Emissionsvorschriften für nicht straßenzugelassene Dieselmotoren bei mobilen Pumpensätzen sowie mit den einschlägigen CSA-Group-Maschinensicherheitsnormen für landwirtschaftliche Geräte im Feldeinsatz.
Wettbewerbslandschaft
Der nordamerikanische Markt für landwirtschaftliche Bewässerungsmaschinen bleibt mäßig konzentriert, wobei die fünf größten Unternehmen einen bedeutenden Anteil des Umsatzes 2024 kontrollieren. Lindsay Corporation, Valmont Industries, Inc., Deere & Company, The Toro Company und Netafim Ltd. verfügen über weitreichende Händlernetzwerke und breite Portfolios. Die Wettbewerbsparität verlagert sich in Richtung Softwareintegration, wobei alle großen Akteure Cloud-Plattformen einbetten, die Design-, Planungs- und Wartungsanalysen bündeln. Weißraum-Nischen umfassen Nachrüstsätze mit variabler Ausbringungsrate für ältere Kreisel, Solar-Hybrid-Pumpen, die an Kohlenstoffgutschriften gebunden sind, und schlüsselfertige Servicepakete, die den Mangel an qualifizierten Technikern ausgleichen.
Die USD 15-Millionen-Linienerweiterung von Valmont Industries, Inc. konzentriert sich auf Kreisel mit variabler Ausbringungsrate, die staatliche Wasserberichterstattungsvorschriften erfüllen, während Netafim Ltd.'s USD 20-Millionen-Anlage in Fresno die Tropfschlauchextrusion lokalisiert, um Vorlaufzeiten drastisch zu reduzieren. Lindsay Corporations FieldNET Advisor 2.0 integriert prädiktive Wartung, die Pumpenausfälle 14 Tage im Voraus prognostiziert und kostspielige Ausfallzeiten reduziert. Deere & Company nutzt seine Präzisions-Landwirtschafts-Suite, um Bewässerungsanlagen mit der See-and-Spray-Unkrautkontrolle und der ExactApply-Düsentechnologie zu bündeln, was für große Unternehmen attraktiv ist, die einheitliche Datenökosysteme anstreben.
Kleinere Anbieter bekämpfen Skalierungsnachteile, indem sie sich auf Internet-of-Things-(IoT)-Sensoren und Entscheidungsunterstützungsalgorithmen spezialisieren, die in verschiedene Geräteflotten nachgerüstet werden können. Präzisions-Landwirtschaftsunternehmen wie CropX Technologies Ltd, Trimble Inc. und Pessl Instruments GmbH gewinnen Marktanteile, indem sie abonnementbasierte Planung anbieten, die sich in mehrere Hardware-Marken integriert und es Landwirten ermöglicht, Lieferantenabhängigkeit zu vermeiden. Cybersicherheit ist mittlerweile ein Differenzierungsmerkmal: Hersteller beeilen sich, Firmware zu härten und Over-the-Air-Updates hinzuzufügen, nachdem ein Ransomware-Vorfall die Verwundbarkeit vernetzter Kreisel verdeutlicht hat.
Branchenführer des nordamerikanischen Marktes für landwirtschaftliche Bewässerungsmaschinen
Valmont Industries.
Lindsay Corporation
Deere & Company
The Toro Company
Netafim Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Marktes für landwirtschaftliche Bewässerungsmaschinen in Nordamerika
- Netafim Ltd.
- T-L Irrigation Co.
- Jain Irrigation Systems Ltd.
- Lindsay Corporation
- Nelson Irrigation Corporation
- Deere & Company
- The Toro Company
- Rain Bird Corporation
- Hunter Industries, Inc.
- Valmont Industries, Inc.
- Rivulis Irrigation Ltd.
- Reinke Manufacturing Co., Inc.
- Irritec S.p.A.
- AquaSpy, Inc.
- CropX Technologies Ltd.
- Trimble Inc.
- Hunter Industries Inc.
- Pessl Instruments GmbH
- Hosur Plastics

Marktchancen und Zukunftsaussichten
Öffentliche Fördermittel, die an messbare Wasser- und Energieergebnisse gekoppelt sind, schaffen weiterhin Modernisierungspipelines für druckbeaufschlagte und digital überwachte Systeme. Die USDA-NRCS-EQIP-WaterSMART-Initiative stellte im Geschäftsjahr 2026 5 Millionen USD für den Lindsay-Strathmore Irrigation District und 6 Millionen USD für den Tulare Irrigation District bereit, um die betriebliche Wassereffizienz und den Wasserschutz bis 2030 zu verbessern, was die Nachfrage nach Pivots, Pumpen, Steuerungen, Zählern und Telemetrie unterstützt, die die Leistung dokumentieren und die Compliance in dürregefährdeten Einzugsgebieten aufrechterhalten können. Leitlinien im Zusammenhang mit dem Inflation Reduction Act erhöhen ebenfalls die Nachfrage nach Frequenzumrichtern, Pumpenoptimierung und Steuerungsupgrades, die nachweisbare Energiedaten erzeugen, indem sie die Verringerung von Energie- und Treibhausgasemissionen durch die Verbesserung bestehender fossil betriebener Bewässerungssysteme betonen.
Auf der technologischen Seite erweitert sich die Chance, da Bewässerungsmaschinen zunehmend in betriebsweite Datenplattformen und Automatisierungsstacks integriert werden, statt als eigenständige Hardware zu funktionieren. Im Jahr 2026 unterstrichen mehrere OEM-Maßnahmen diese Richtung: AGCO präsentierte die PTx-Trimble-Nachrüstautonomie (OutRun) und konnektivitätsorientierte Präzisionsupgrades, während John Deere computervisionbasierte Applikationstechnologie (See and Spray Gen 2) vorantrieb, die den Wert einheitlicher Sensorik-, Verordnungs- und Maschinensteuerungs-Workflows verstärkt. Dies unterstützt Freiräume für Bewässerungs-OEMs und Präzisionslandwirtschaftsanbieter, um Bewässerungsplanung, Berichterstattung zum Nährstoffmanagement (insbesondere in Kalifornien) und Servicevereinbarungen zu bündeln, die den Mangel an qualifizierten Bewässerungstechnikern abmildern, einschließlich Fernwartungsdiagnosen durch Händler, vorausschauender Instandhaltung und Nachrüstsätzen für ältere Pivot-Flotten.
Jüngste Branchenentwicklungen im Markt für landwirtschaftliche Bewässerungsmaschinen in Nordamerika
- Februar 2026: Valmont Industries erwarb die verbleibenden 80% Beteiligung an RMDS Innovation, Inc. und übernahm mit Wirkung zum 12. Januar 2026 die vollständige Kontrolle über die Plattform. Diese Konsolidierung bringt Technologie- und Produktfähigkeiten in Einklang, um eine schnellere Entwicklung und Integration über Valmonts technische Infrastruktur- und Bewässerungsangebote hinweg zu unterstützen.
- Februar 2026: Lindsay Corporation begann mit den Lieferungen für ein Bewässerungs- und Technologieprojekt im Wert von rund 80 Millionen USD in der MENA-Region, nach dem zweiten Quartal des Geschäftsjahres 2026 (endete am 28. Februar 2026). Der Umfang der Umsetzung verdeutlicht, wie Lindsay große Bewässerungsprogramme durchführen und sein technologiegetriebenes Portfolio über die zyklischen Ausgaben für landwirtschaftliche Geräte hinaus erweitern kann.
- Januar 2025: Lindsay Corporation schloss die Übernahme einer 49,9%igen Minderheitsbeteiligung am österreichischen Unternehmen Pessl Instruments ab. Die Investition stärkte den Zugang zu betrieblichen Sensor- und Entscheidungsunterstützungsfähigkeiten, die in vernetzte Bewässerungs-Workflows eingebettet werden können und datengetriebenere Planungs- und Servicemodelle unterstützen.


Nordamerikanischer Markt für landwirtschaftliche Bewässerungsmaschinen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt landwirtschaftliche Bewässerungsmaschinen und -geräte für den Einsatz auf Farmen, die in Nordamerika verkauft werden und dazu dienen, Wasser auf kontrollierte Weise auf Nutzpflanzen aufzubringen, einschließlich im Feld installierter Systeme und der wichtigsten Hardware für deren Betrieb.
Ausschlüsse aus dem Umfang: Wir schließen die breitere landwirtschaftliche Wasserinfrastruktur und Tiefbauarbeiten aus (wie Kanäle, Stauseen und große kommunale Wasserprojekte), die nicht als Bewässerungsmaschinen für Farmen erworben werden.
Segmentierungsübersicht
- Nach Bewässerungstyp
- Sprinklerberegnung
- Pumpeinheit
- Injektoren
- Sensoren
- Regler
- Armaturen und Zubehör
- Sprüh-/Sprinklerköpfe
- Schläuche
- Kupplungen
- Durchflussmesser
- Sonstige Sprinklerbewässerungen
- Tropfbewässerung
- Schläuche
- Rückflussverhinderer
- Druckregler
- Emitter
- Ventile
- Filter
- Sonstige Tropfbewässerungen
- Kreiselbewässerung
- Sonstige Bewässerungstypen
- Sprinklerberegnung
- Nach Anwendungstyp
- Getreide und Zerealien
- Obst und Gemüse
- Hülsenfrüchte und Ölsaaten
- Sonstige Anwendungstypen
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsperspektive zu Nachfrage, Nutzungskontext und Preissignalen aufzubauen und anschließend als kontinuierliche Überprüfung im Modell beizubehalten. Es wurden öffentliche und offizielle Quellen ausgewertet, darunter USDA- und NASS-Daten zu bewässerten Anbauflächen und Erntedaten, USGS-Berichte zur Wassernutzung, landwirtschaftliche Tabellen von Statistics Canada, Veröffentlichungen von Agriculture and Agri-Food Canada sowie FAO-Datensätze, die den Umfang der bewässerten Landwirtschaft in der Region verankern.
Anschließend wurden Unternehmensberichte, Investorenpräsentationen, Ergebnisprotokolle und seriöse Pressemitteilungen genutzt, um Produktmix und Preisentwicklung bei Bewässerungsgeräten zu verstehen. Ausgewählte kostenpflichtige Abonnements wurden ebenfalls für Unternehmensfinanzdaten und Nachrichtenverfolgung genutzt, und Patentdatenbanken wurden überprüft, um festzustellen, wann Funktionen wie Automatisierung und Effizienz in Mainstream-Produktlinien übergegangen sind, was die durchschnittlichen Verkaufspreise beeinflussen kann. Die hier aufgeführten Quellen sind nur illustrativ; weitere Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung im Verlauf der Arbeit herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben wurden genutzt, um zu validieren, was auf Farmebene als Bewässerungsmaschinen erworben wird, und um Lücken zu schließen, die öffentliche Daten hinterlassen haben. Wir haben mit Herstellern und Händlern, Bewässerungssystemplanern und -installateuren sowie Farmbetreibern in den Vereinigten Staaten, Kanada und Mexiko gesprochen; das Feedback wurde genutzt, um Adoptionsraten, Ersatzzeitpunkte und realistische Preisspannen gegenzuprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe einer Top-down- und Bottom-up-Sequenz aufgebaut, bei der der Nachfragepool zunächst aus Signalen der bewässerten Landwirtschaft rekonstruiert und die Gesamtwerte anschließend anhand selektiver Lieferanten- und Kanalannäherungen überprüft werden. Der Top-down-Aufbau verwendet Eingaben wie Trends bei bewässerten Anbauflächen, Verschiebungen im Anbaupflanzen-Mix (Getreide und Körnerfrüchte gegenüber Obst und Gemüse), Indikatoren für Dürre und Wasserbeschränkungen, Kostenbeteiligungs- und Anreizaktivitäten sowie typische Ersatzzyklen für Systeme wie Sprinkler-, Tropf- und Kreisberegner-Anlagen.
Nachdem die Ländertotale gebildet wurden, wurden sie mit stichprobenartig erhobenen durchschnittlichen Verkaufspreisen und Volumina aus Kanalprüfungen abgeglichen, gefolgt von Plausibilitätsprüfungen gegenüber der Lieferantenexposition in der Region. Wo Bottom-up-Ansichten unvollständig waren, wurden Lücken durch konservative Penetrationsbereiche, die an bewässerte Anbauflächen geknüpft sind, geschlossen und sichergestellt, dass die implizierte Einheitendichte für Farmlayouts und typische Systemabstände realistisch bleibt.
Für die Prognose wurde eine Szenarioanalyse angewendet, damit die jährliche Nachfrage unterschiedliche Wasserverfügbarkeits- und Farmeinkommenspfade widerspiegeln kann, die in Interviews wiederholt zur Sprache kamen. Diese Szenarien wurden in Adoptions- und Preisannahmen nach Bewässerungstyp übersetzt und anschließend überprüft, um die Prognose bei Aktualisierungen nachvollziehbar und wiederholbar zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit große Fehler frühzeitig erkannt werden und ungewöhnliche Ergebnisse nicht in die endgültigen Zahlen einfließen. Wir vergleichen das Modell mit unabhängigen Signalen wie der Entwicklung bewässerter Flächen, politischen und Finanzierungsbewegungen sowie dem impliziten Geräteumschlagtempo; Anomalien werden dann mit klaren Anmerkungen überprüft und korrigiert.
Vor der Freigabe überprüft ein weiterer Analyst die Logik und die Berechnungen; eine Nachverfolgung wird ausgelöst, wenn sich eine wichtige Annahme verschiebt oder wenn neue öffentliche Daten das Nachfragebild verändern. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die die Marktnachfrage oder die Preisgestaltung verändern können. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den nordamerikanischen Markt für landwirtschaftliche Bewässerungsmaschinen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich stimmen häufig nicht überein, da die Zählregeln unterschiedlich sind, selbst wenn die Berichtstitel ähnlich klingen. Die größten Einflussfaktoren sind, was als Bewässerungsmaschinen im Gegensatz zur breiteren Wasserinfrastruktur behandelt wird, welche Länder unter Nordamerika gefasst werden und wie Gerätepreise und Ersatznachfrage zeitlich erfasst werden.
Trends bei bewässerten Anbauflächen, Aufteilungen der Anbauflächen nach wichtigen Pflanzengruppen sowie Überprüfungen der Ersatzzyklen für Sprinkler-, Tropf- und Kreisberegner-Systeme sind die Belege, die die Schätzung von Mordor Intelligence an die Kaufaktivitäten bei landwirtschaftlichen Geräten ausrichten. Unterschiede treten auch auf, wenn einige Quellen mehr des Bewässerungssystem-Stacks bündeln (einschließlich unterstützender Komponenten) oder ein anderes Währungstiming und Basisjahr verwenden, was den ausgewiesenen Wert verschieben kann, ohne dass sich die zugrunde liegende Nachfrage tatsächlich verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,25 Milliarden USD (2025) | |
| Regionaler Herausgeber A | 8,90 Milliarden USD (2025) | Diese Zahl scheint eine breitere Auswahl an Bewässerungssystemkomponenten einzuschließen und wendet möglicherweise eine andere Einschlussregel dafür an, was als Maschinenausgaben auf Farmebene gilt, was die Gesamtsumme auch im selben Jahr erhöhen kann. |
| Industry Research Desk B | 16,56 Milliarden USD (2024) | Der höhere Wert spiegelt wahrscheinlich eine breitere Definition wider, die zusätzliche Geräte und Komponenten über verschiedene Bewässerungsanlagen hinweg bündelt, zuzüglich eines anderen Basisjahres und Preisaufbaus, der die Gesamtzahl erhöhen kann. |
Insgesamt ergibt sich die Streuung hauptsächlich daraus, was in den Produktumfang einbezogen wird und wie das Basisjahr und die Preisgestaltung gehandhabt werden. Wenn der Umfang an Käufe von landwirtschaftlichen Bewässerungsmaschinen gebunden bleibt und die wichtigsten Nachfragesignale Jahr für Jahr überprüft werden, wird die endgültige Zahl leichter nachvollziehbar und konsistent aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der nordamerikanische Markt für landwirtschaftliche Bewässerungsmaschinen bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 4,91 Milliarden bei einem CAGR von 7,12 % erreichen.
Welcher Bewässerungstyp wächst in Nordamerika am schnellsten?
Tropf-Sensor-Lösungen schreiten bis 2031 mit einem CAGR von 12,05 % voran, angetrieben durch die Einführung bei Spezialkulturen und Effizienzvorschriften.
Wie viel öffentliche Finanzierung unterstützt Bewässerungsaufrüstungen in den Vereinigten Staaten im Jahr 2025?
Das Programm für Umweltqualitätsanreize des Landwirtschaftsministeriums der Vereinigten Staaten (USDA Environmental Quality Incentives Program, EQIP) hat für das Haushaltsjahr 2025 USD 7,7 Milliarden für Naturschutzmaßnahmen bereitgestellt, wobei Bewässerungseffizienz eine wichtige Kategorie darstellt.
Warum ist Mexiko die am schnellsten wachsende geografische Region für Bewässerungsmaschinen?
Das Programm zur Bewässerungstechnifizierung der Conagua (Programa de Tecnificación de Riego) deckt bis zu 70 % der Gerätekosten, was die Einführung bei Beeren-, Avocado- und Gemüseanbauern beschleunigt.
Welcher Technologietrend reduziert ungeplante Bewässerungsausfallzeiten?
Prädiktive Wartungsmodule auf Basis von Edge-Künstlicher Intelligenz (KI) erkennen Pumpen- und Getriebeprobleme bis zu 14 Tage vor dem Ausfall und reduzieren die Ausfallzeit um 11 %.
Seite zuletzt aktualisiert am:



