
Hochdruck-Ballonkatheter-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.79 Milliarden US-Dollar |
| Marktgröße (2032) | 5.96 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.45 % |
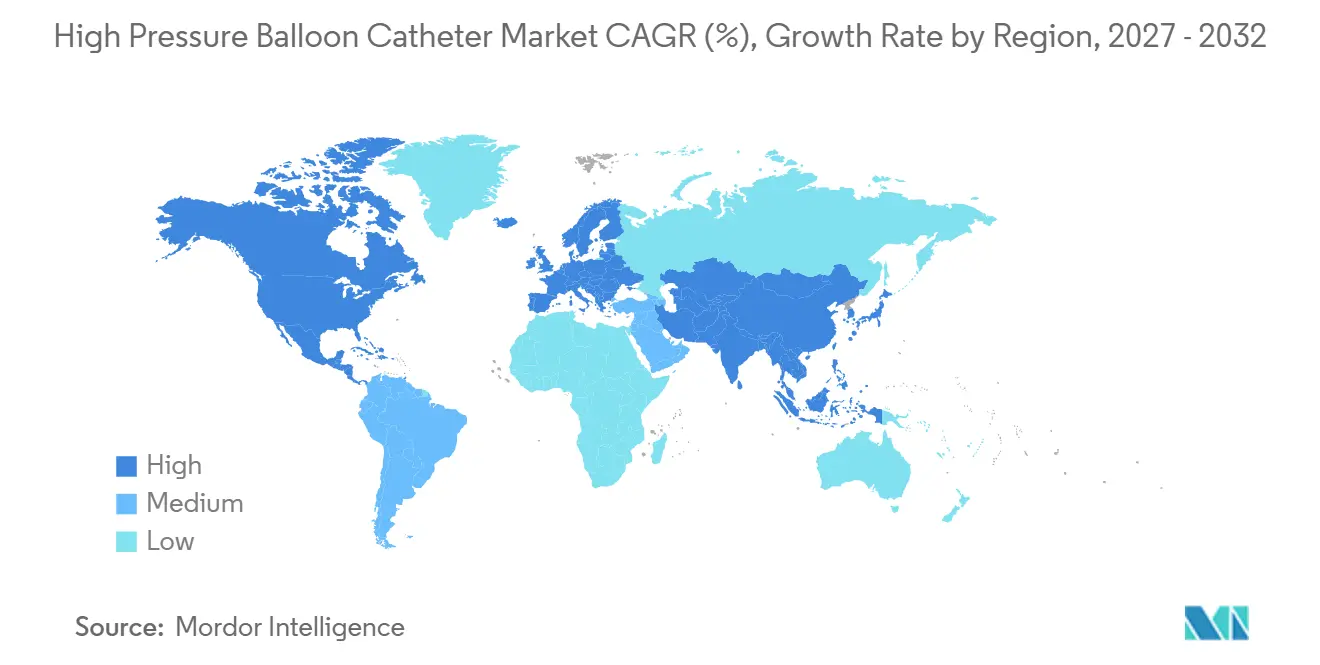
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
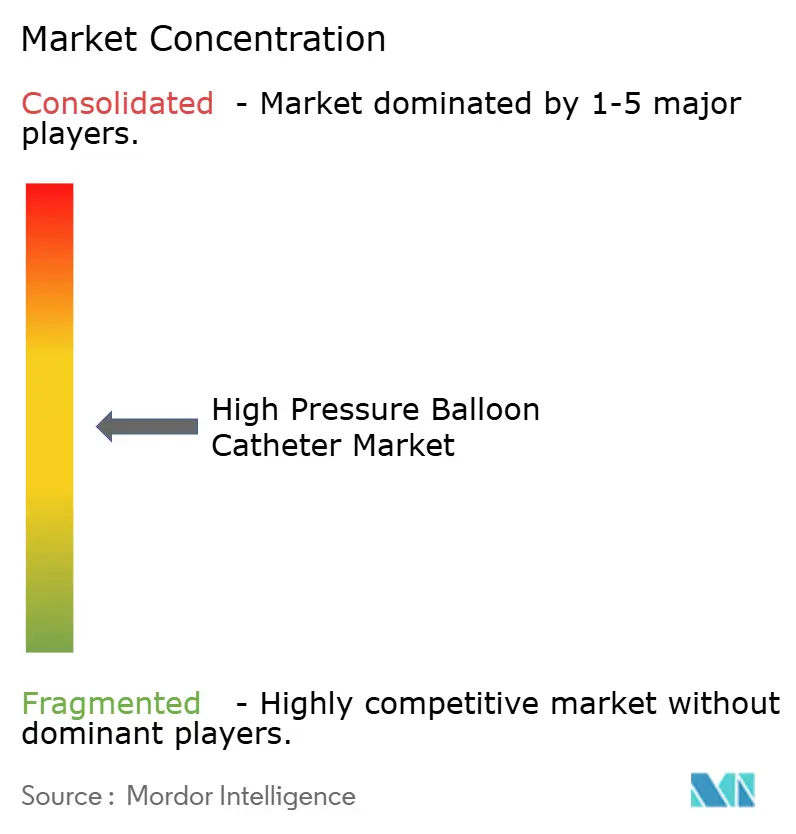
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hochdruck-Ballonkatheter-Marktanalyse von Mordor Intelligence
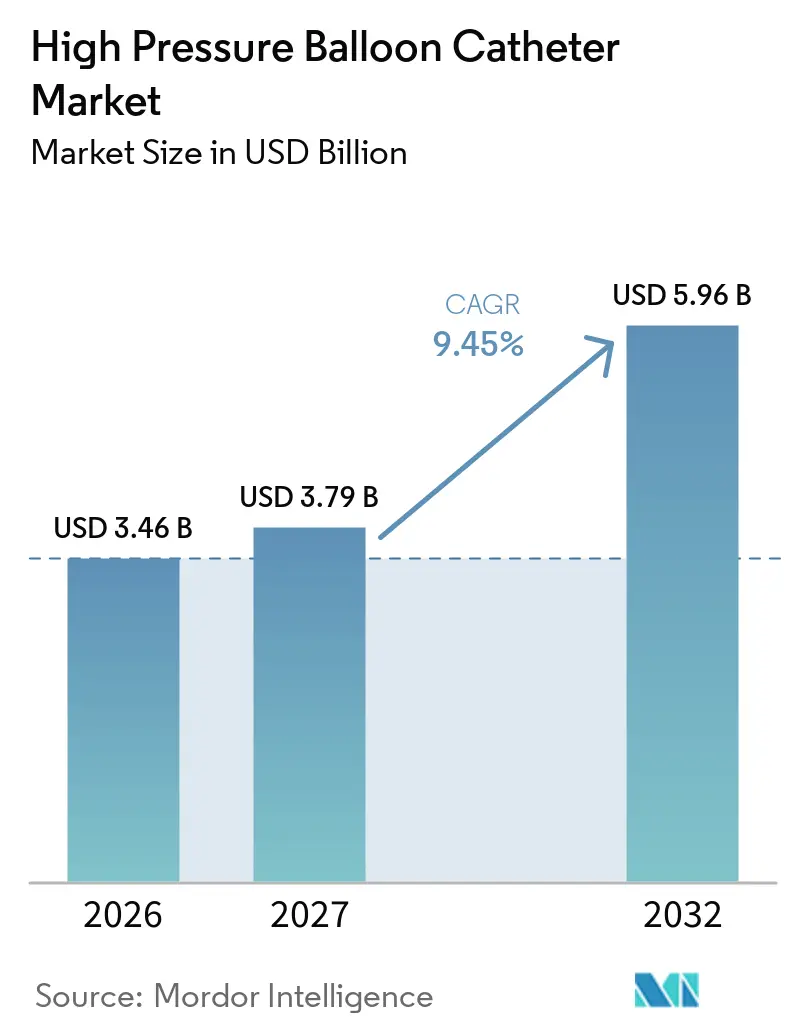
Die Marktgröße für Hochdruck-Ballonkatheter wurde 2026 auf 3,46 Milliarden USD geschätzt und soll von 3,79 Milliarden USD im Jahr 2027 auf 5,96 Milliarden USD bis 2032 wachsen, mit einer CAGR von 9,45 % während des Prognosezeitraums (2027–2032).
Die Expansion spiegelt steigende Eingriffszahlen bei komplexen koronaren und peripheren Läsionen, eine zunehmende Prävalenz kardiovaskulärer Erkrankungen sowie anhaltende Innovationen zur Erzielung von Höchstdruckleistungen wider. Nylon und Polyethylenterephthalat (PET) bleiben die wichtigsten Ballonmaterialien, da sie Berstfestigkeit und Führbarkeit in Einklang bringen, während Verbunddesigns die bewerteten Berstdrücke auf bis zu 40 ATM ausdehnen. Gerätehersteller profitieren zudem von der Verlagerung von Eingriffen in den ambulanten Bereich, was den Patientenzugang verbessert und die Gesamtbehandlungskosten senkt. Regional gesehen führt Nordamerika bei der Einführung, während der asiatisch-pazifische Raum die schnellste Akzeptanz verzeichnet, da die Gesundheitsinfrastruktur gestärkt und die Erstattungsrahmen ausgeweitet werden. Die Wettbewerbsintensität ist moderat, da eine Handvoll diversifizierter Unternehmen langjährige Kardiologie-Franchises besitzt, während spezialisierte Anbieter in den Nischen für strukturelle Herzerkrankungen und wirkstoffbeschichtete Ballons Marktanteile gewinnen.
Wichtigste Erkenntnisse des Berichts
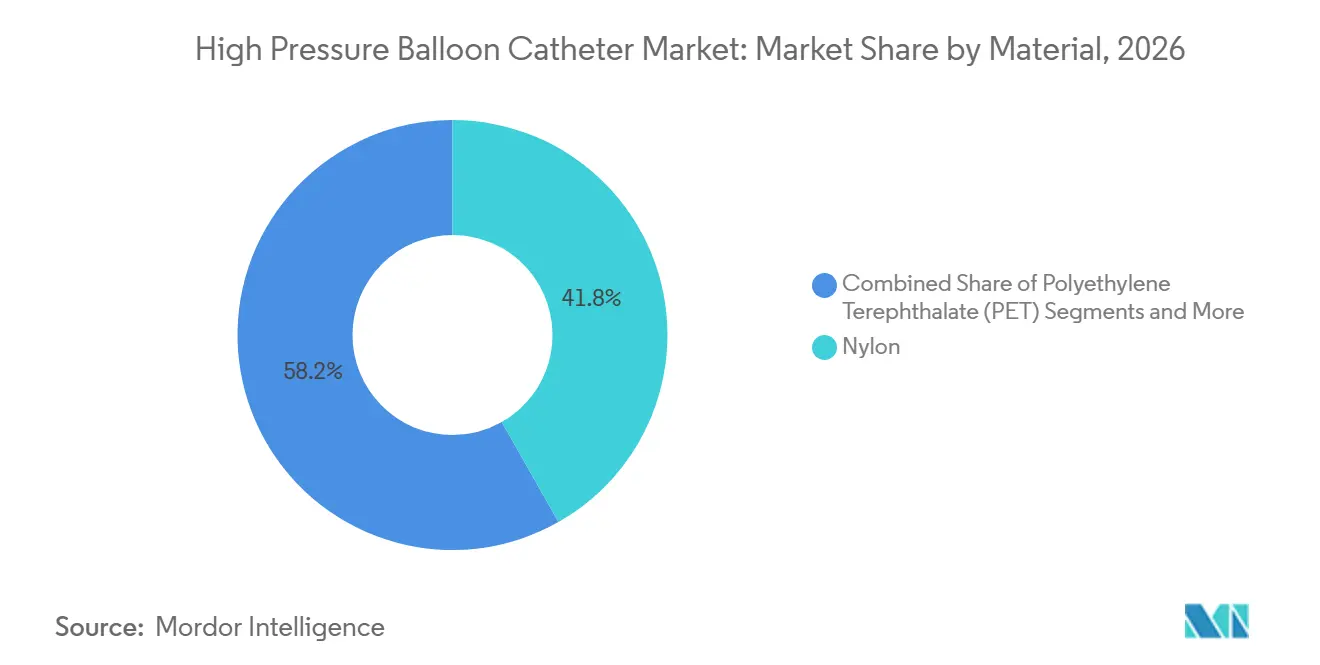
- Nach Material führte Nylon mit 41,8 % des Umsatzes im Jahr 2026, während PET voraussichtlich mit einer CAGR von 9,75 % von 2027 bis 2032 wachsen wird.
- Nach Anwendung entfiel auf die Koronarangioplastie ein Anteil von 62,3 % am Umsatz 2026, während die periphere Angioplastie mit einer CAGR von 10,8 % bis 2032 am schnellsten wachsen soll.
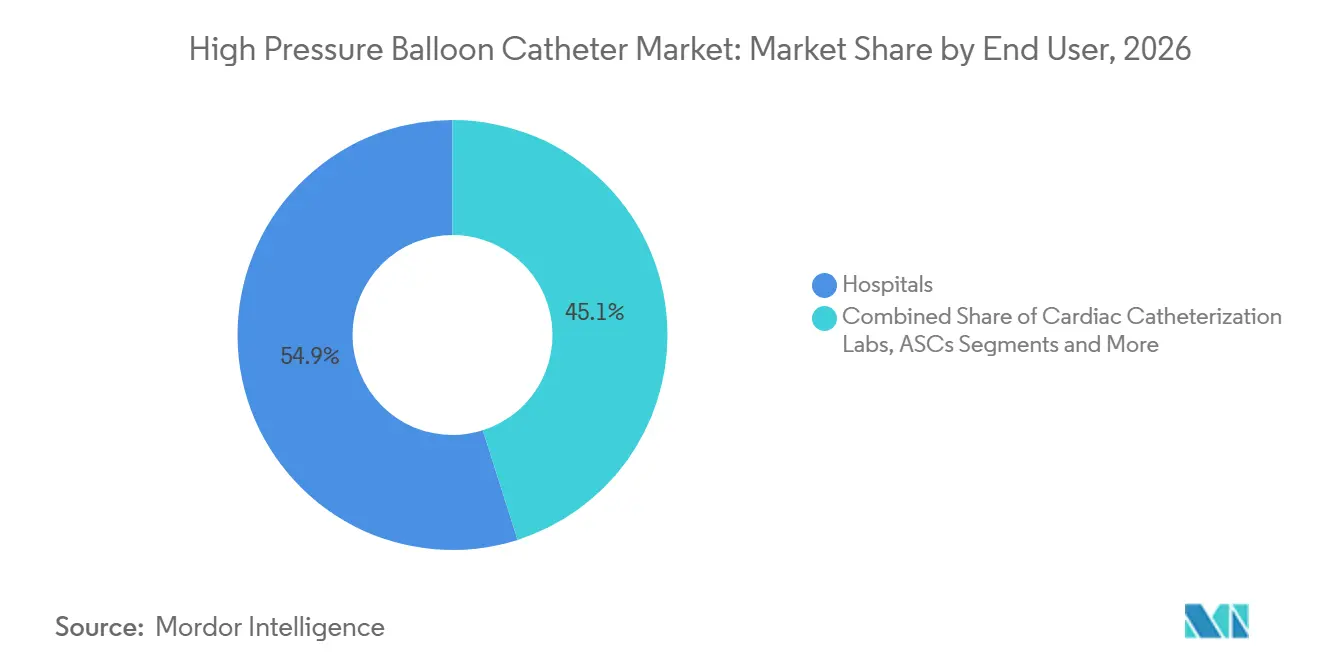
- Nach Endnutzer entfielen auf Krankenhäuser 54,9 % der Nachfrage im Jahr 2026, während ambulante Operationszentren mit einer CAGR von 11,6 % über den Prognosezeitraum das höchste Wachstum verzeichnen sollen.
- Nach Druckbereich hielten Ballons mit einer Bewertung von 20–25 atm einen Anteil von 38,6 % am Volumen 2026, während Geräte mit einem Betriebsdruck von über 30 atm bis 2032 mit einer CAGR von 12,1 % wachsen sollen.
- Nach Geografie erzielte Nordamerika 41,2 % des Umsatzes 2026, während der asiatisch-pazifische Raum voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 10,9 % im Zeitraum 2027–2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg komplexer koronarer und peripherer Läsionen, die Ballons mit höherem Berstdruck erfordern | +2.10% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und Adipositas | +1.80% | Global, am stärksten in Regionen mit mittlerem SDI | Langfristig (≥ 4 Jahre) |
| Rasche Einführung minimal-invasiver PCI- und PTA-Verfahren | +1.50% | Schwerpunkt Asien-Pazifik, Ausbreitung in den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei nicht-konformen PET/Nylon-Verbundwerkstoffen, die 40-ATM-Ballons ermöglichen | +1.30% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verstärkter Einsatz von Hochdruck-Ballons zur Läsionsvorbereitung vor der Therapie mit medikamentenbeschichteten Ballons | +1.00% | Global | Kurzfristig (≤ 2 Jahre) |
| Aufkommender Einsatz bei strukturellen Herzeingriffen (z. B. TAVR-Ballonvalvuloplastie) | +0.80% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg komplexer koronarer und peripherer Läsionen, die Ballons mit höherem Berstdruck erfordern
Stark verkalkte Läsionen machen mittlerweile bis zu 38 % der perkutanen Koronarinterventionen aus – ein Anstieg, der Kliniker zu Plaquemodifikationsstrategien drängt, die von Ballons mit einer Inflation von bis zu 40 ATM unterstützt werden.[1] Klinische Studien zeigen, dass eine Ultrahochdruckdilatation die Stentexpansion verbessert und die Revaskularisierung der Zielläsion im Vergleich zu Standardballons um 15 % reduziert, was Protokollaktualisierungen stärkt, die einer angemessenen Läsionsvorbereitung Vorrang einräumen. Alternde Bevölkerungen erhöhen die Komplexität, da ältere Patienten Mehrgefäßerkrankungen aufweisen, was die Nachfrage nach Geräten mit größerer Radialkraft steigert. Ärztliche Ausbildungsprogramme integrieren nun Ultrahochdrucktechniken und beschleunigen die Einführungskurven weltweit. Da sich die Erstattungscodes weiterentwickelt haben, um spezialisierte Ballons anzuerkennen, berichten Krankenhäuser von schnelleren Genehmigungen im Investitionsbudget, was die Verbindung zwischen klinischen Erkenntnissen und Kaufentscheidungen stärkt.
Zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und Adipositas
Ischämische Herzerkrankungen verursachten im Jahr 2021 20,5 Millionen Todesfälle, und Prognosen zeigen, dass bis 2050 mehr als 184 Millionen US-amerikanische Erwachsene mit Herz-Kreislauf-Erkrankungen oder Schlaganfall leben werden.[2] Ein hoher Body-Mass-Index trug zu 1,9 Millionen dieser Todesfälle bei, während Bluthochdruck parallel zur Adipositas zunahm und Patientenpools schuf, die häufig diffuse Verkalkungen aufweisen, die eine Hochdruckdilatation erfordern. Länder mit mittlerem Einkommen verzeichnen den schnellsten Anstieg, da rasche Urbanisierung sitzende Lebensweisen fördert und Eingriffszahlen in Umgebungen erhöht, in denen die interventionelle Kardiologiekapazität noch im Aufbau ist. Klinische Leitlinien empfehlen zunehmend eine perkutane Behandlung früher im Krankheitsverlauf, was die Gerätenutzung pro Eingriff fördert. Folglich gewinnen Hersteller, die Schulungen mit wertbasierter Verpackung kombinieren, in kardiometabolischen Brennpunkten an Bedeutung.
Rasche Einführung minimal-invasiver PCI- und PTA-Verfahren
Ambulante Operationszentren verzeichneten ein jährliches Wachstum von 11,6 % bei perkutanen Koronarinterventionen und erzielen nun vergleichbare Sicherheitsergebnisse wie Krankenhauseinrichtungen. Diese Zentren bevorzugen Geräte, die die Verfahrensdauer verkürzen, was die Nachfrage nach Schnellwechsel-Ballons ohne Compliance-Eigenschaften mit vorhersehbarer Durchmesserkontrolle steigert. Die Gesundheitsinvestitionen im asiatisch-pazifischen Raum – die die Ausgaben für Medizintechnik bis 2025 auf 140 Milliarden USD anheben sollen – beschleunigen den Katheterverkauf, da Regierungen die lokale Fertigung zur Versorgungssicherheit fördern. In Verbindung mit KI-gestützter präoperativer Planung berichten Operateure von Effizienzgewinnen, die sich in mehr Fällen pro Tag niederschlagen. Leistungsorientierte Erstattung setzt weitere Anreize für Geräte, die Komplikationen und Wiederaufnahmen begrenzen, und festigt den Wertbeitrag von Hochdruck-Ballons, die Restenoseraten senken.
Fortschritte bei nicht-konformen PET/Nylon-Verbundwerkstoffen, die 40-ATM-Ballons ermöglichen
Doppelschicht- und geflochtene Konstruktionen liefern Berstdrücke von über 40 ATM, während Profile von 0,019 Zoll für gewundene Anatomien erhalten bleiben. Prozessverbesserungen bei Extrusion und Blasformen reduzieren die Wandstärke ohne Festigkeitsverlust, was das Erreichen distaler Läsionen erleichtert und die Nachdilatation bei Klappenersatzfällen unterstützt. Regulatorische Tests gemäß ISO 25539 und FDA-Biokompatibilitätsstandards fördern die Materialauswahl, die Compliance mit Ermüdungswiderstand ausbalanciert. Lieferanten mindern Polymerschwankungen durch Dual-Sourcing von PET- und Pebax-Qualitäten und schützen die Produktion vor Preisschocks. Insgesamt erweitern diese ingenieurtechnischen Fortschritte die therapeutischen Fenster für perkutane Lösungen, die früher einen chirurgischen Eingriff erforderten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere EU-MDR- und FDA-Anforderungen, die Zulassungszeiträume verlängern | -1.20% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Risiko von Gefäßdissektion oder -perforation bei sehr hohen Drücken | -0.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für Atherektomie- und Lithotripsie-Geräte bei verkalkten Läsionen | -1.50% | Nordamerika und EU, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Volatile Preise und Engpässe bei medizinischen Polymeren (PET, Pebax) | -0.90% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere EU-MDR- und FDA-Anforderungen, die Zulassungszeiträume verlängern
Die überarbeitete EU-MDR-Dokumentation verlängert die Fristen für Altgeräte bis 2028 und fügt Anforderungen zur Marktüberwachung und klinischen Leistungsnachverfolgung hinzu, die die Markteinführungszeit verlängern.[3] Parallele FDA-Qualitätssystemaktualisierungen, die ab Februar 2026 gelten, richten sich nach ISO 13485 und verpflichten Hersteller zur Aktualisierung von Validierungstestplänen und Rückverfolgbarkeit, was die Compliance-Kosten erhöht. Kleinere Unternehmen riskieren Pipeline-Verzögerungen, da zusätzliche Biokompatibilitäts- und Haltbarkeitsdaten nun 12–18 Monate über historische Normen hinausgehen. Eine frühzeitige Einbindung benannter Stellen mindert das Risiko, beansprucht jedoch weiterhin Managementkapazitäten, die in die Produktentwicklung fließen könnten.
Risiko von Gefäßdissektion oder -perforation bei sehr hohen Drücken
Eine Inflation über 30 ATM erhöht die Kraft, steigert jedoch das Verletzungspotenzial, insbesondere in Gefäßen mit kleinem Durchmesser. Reale Register verzeichnen Dissektionen bei 4 % der Ultrahochdruckfälle im Vergleich zu 1,2 % bei Standarddrücken. Operateure verlassen sich auf intravaskuläre Bildgebung, um Ballons konservativ zu dimensionieren, was das Risiko mindert, aber Kosten und Workflow-Komplexität erhöht. Die Ausbildung bleibt uneinheitlich, und Haftungsbedenken fördern eine konservative Einführung in Zentren mit geringem Volumen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Leistungsgewinne durch fortschrittliche PolymereDas Nylonsegment trug 2026 einen Anteil von 41,8 % am Marktanteil für Hochdruck-Ballonkatheter bei. Seine Stichfestigkeit und vorhersehbare Compliance machten es zum Maßstab für komplexe Koronareingriffe. Das Segment wird sich stetig ausweiten, da neue Vernetzungschemien den bewerteten Berstdruck erhöhen, ohne die Führbarkeit zu beeinträchtigen. PET erreichte einen Wert von 0,92 Milliarden USD und wächst mit einer CAGR von 9,75 %, was es zum am schnellsten wachsenden Beitrag zur Marktgröße für Hochdruck-Ballonkatheter macht, da seine Zugfestigkeit dünnere Wandstärken ermöglicht, die das Überquerungsprofil bei peripheren Interventionen reduzieren. Verbundstrukturen, die PET mit Pebax kombinieren, zielen auf Läsionen ab, die über 30 ATM erfordern, und frühes klinisches Feedback unterstützt eine breitere Anwendung, sobald Kostenparität erreicht ist.
Hersteller legen Wert auf Extrusionskontrolle und halten die Konzentrizität innerhalb von ±0,001 Zoll, um eine gleichmäßige Expansion bei hohem Druck zu gewährleisten. Die Versorgungskettensicherheit ist von zentraler Bedeutung; daher integrieren mehrere Unternehmen die Polymercompoundierung vertikal, um sich gegen Harzengpässe abzusichern. Regulatorische Zulassungsverfahren begünstigen gut charakterisierte Materialien und verschaffen etablierten Anbietern einen Vorteil, während Start-ups, die sich auf Nanoverbundbeschichtungen konzentrieren, inkrementelle Verbesserungen der Gleitfähigkeit versprechen, die die Eingriffsdauer verkürzen könnten. Nachhaltigkeitsagenden fördern das Interesse an der Wiederverwertung von Produktionsausschuss, was die Gesamtbetriebskosten senkt und gleichzeitig mit den Umweltzielen der Krankenhäuser in Einklang steht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Periphere Eingriffe beschleunigen sichDie Koronarangioplastie generierte 2026 einen Anteil von 62,3 % an der Marktgröße für Hochdruck-Ballonkatheter, unterstützt durch dominante Stentplatzierungs-Workflows. Ärzte schätzen nicht-konforme Ballons zur Nachdilatation, um eine optimale Stentexpansion in stark verkalkten Segmenten sicherzustellen. Die periphere Angioplastie erzielte einen Wert von 0,71 Milliarden USD und wird bis 2032 mit einer CAGR von 10,8 % wachsen, beflügelt durch die Ausweitung der Erstattung für Interventionen unterhalb des Knies, die das Amputationsrisiko reduzieren. Der Einsatz wirkstoffbeschichteter Ballons in femoropoplitealen Arterien erfordert eine aggressive Läsionsvorbereitung, was das Volumen von Hochdruckballons weiter stärkt.
Gastroenterologische und urologische Anwendungen bleiben Nischenbereiche, zeigen jedoch hohe klinische Erfolgsraten, die den interdisziplinären Technologietransfer fördern. Strukturelle Herztherapien, einschließlich der Ballonvalvuloplastie vor dem Einsatz transkatheter-Aortenklappen, eröffnen neue Eingriffskategorien und verlängern den Lebenszyklus-Umsatz für Herzportfolios. Bei allen Indikationen treibt die Bildgebungsführung, wie IVUS und OCT, die präzise Ballongrößenbestimmung voran und stärkt den Wert von Geräten mit engen bewerteten Compliance-Bereichen.
Nach Endnutzer:
Ambulante Einrichtungen gestalten die Nachfrage umKrankenhäuser erzielten 2026 einen Anteil von 54,9 % am Umsatz des Marktes für Hochdruck-Ballonkatheter, da sie integrierte Herzprogramme, komplexe Bildgebung und chirurgische Unterstützung beherbergen. Kapitalbeschaffungsausschüsse erneuern Ballonverträge in der Regel alle zwei Jahre und bevorzugen Anbieter, die Pumpen, Drähte und Unterstützungskatheter bündeln. Ambulante Operationszentren übernahmen 2024 1,8 % des PCI-Volumens, werden jedoch mit einer CAGR von 11,6 % bis 2032 das schnellste Wachstum verzeichnen, angetrieben durch den Druck der Kostenträger, Eingriffe in kostengünstigere Einrichtungen zu verlagern. Ambulante Operationszentren bevorzugen Ballons, die mit schnellen Inflationsgeräten verpackt sind, um die Umrüstzeiten zu minimieren.
Herzkatheterlabore in Tertiärkrankenhäusern halten stabile Eingriffszahlen aufrecht, auch wenn einige elektive Eingriffe in den ambulanten Bereich verlagert werden. Akademische und Forschungszentren sind zwar volumenmäßig kleiner, bleiben aber für die Technologievalidierung entscheidend; sie nehmen Patienten in randomisierte Studien auf, die häufig zu Evidenzeckpfeilern für Leitlinienänderungen werden. Spezialisierte Kliniken entstehen in Schwellenmärkten, schließen Versorgungslücken und steigern die Gerätenutzung bei neu versicherten Bevölkerungsgruppen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Druckbereich:
Ultrahochdruck führt die Innovation anBallons mit einer Bewertung von 20–25 ATM erzielten einen Wert von 1,22 Milliarden USD und hielten 2026 einen Anteil von 38,6 % am globalen Umsatz. Das Segment balanciert Wirksamkeit und Sicherheit für die meisten Koronareingriffe. Geräte mit über 30 ATM machten 0,64 Milliarden USD aus und werden mit einer CAGR von 12,1 % wachsen, da die Läsionskomplexität zunimmt und das Vertrauen der Ärzte in neue Doppelschichtdesigns steigt. Operateure beginnen häufig mit einem Niederdruckballon zur Vordilatation, bevor sie auf ein Höchstdruckmodell wechseln, was den Einsatz mehrerer Geräte pro Eingriff fördert.
Der Bereich von 25–30 ATM bleibt ein Arbeitspferd für mäßig verkalkte Läsionen und die Vorbereitung wirkstoffbeschichteter Ballons. Niederdruckballons, üblicherweise 12–18 ATM, behalten ihre Bedeutung bei ausgewählten pädiatrischen und gastrointestinalen Indikationen, bei denen die Gefäßfragilität Vorsicht gebietet. Die Portfoliobreite über Druckstufen hinweg ermöglicht es Herstellern, durch die Erfüllung sich wandelnder klinischer Szenarien ohne zusätzliche Lieferantenqualifizierung Kundentreue zu berücksichtigen.
Geografische Analyse
Markt für Hochdruck-Ballonkatheter in Nordamerika
Nordamerika erzielte 2026 einen Wert von 1,31 Milliarden USD und erfasste 41,2 % des globalen Umsatzes, angetrieben durch etablierte Erstattungsregelungen, weit verbreitete intravaskuläre Bildgebung und kontinuierliche Fortbildungsprogramme für Ärzte. Neue Codes für aktuelle Verfahrensbezeichnungen für komplexe Plaquemodifikationen unterstützen die Einführung von Premium-Ballons. Krankenhäuser bevorzugen Anbieter mit bewährtem Außendienst, da der Lagerumschlag durchschnittlich zwei Wochen beträgt und eine zuverlässige Logistik erfordert.
Markt für Hochdruck-Ballonkatheter in Europa
Europa trug 0,97 Milliarden USD bei und profitiert von strengen Qualitätsstandards, die das Vertrauen in Designs mit höherem Druck beschleunigen. Der Einsatz von medikamentenbeschichteten Ballons ist fest etabliert und treibt die komplementäre Nachfrage nach Ballons zur Läsionsvorbereitung an. Finanzierungsdruck fördert jedoch Gruppenankäufe und zwingt Lieferanten dazu, über gebündelte Leistungsangebote statt über Einzelpreise zu konkurrieren.
Markt für Hochdruck-Ballonkatheter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnete einen Umsatz von 0,62 Milliarden USD und wächst mit einer CAGR von 10,9 %, da China, Japan und Indien die Dichte ihrer Herzkatheterlabore ausbauen. Lokale Fertigungsinitiativen im Rahmen der Politiken „Buy China” und „Make in India” verkürzen Lieferzeiten und senken Importzölle, was schnellere Produkterneuerungszyklen ermöglicht. Schulungszentren in Singapur und Seoul verbreiten bewährte Verfahren in der gesamten Region und stärken standardisierte Protokolle, die Ballons mit vorhersehbarer Compliance begünstigen.
Markt für Hochdruck-Ballonkatheter in Lateinamerika und dem Nahen Osten und Afrika
Lateinamerika, der Nahe Osten und Afrika erzielten zusammen einen Umsatz von 0,27 Milliarden USD. Brasilien und Argentinien treiben das südamerikanische Wachstum mit öffentlich-privaten Investitionen voran, die Herzkatheterlabore in mittelgroßen Städten errichten. Die Länder des Golfkooperationsrats priorisieren kardiovaskuläre Exzellenzzentren, die fortschrittliche Geräte importieren, doch die breitere regionale Akzeptanz bleibt durch die Kostenträgerdeckung begrenzt. In aufstrebenden Märkten identifizieren Telemedizin und mobile Diagnostik unbehandelte Gefäßerkrankungen früher und vergrößern so das künftige Prozedurvolumen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei die fünf größten Anbieter schätzungsweise 55 % der Lieferungen kontrollieren. Boston Scientific, Medtronic und Abbott nutzen integrierte Kardiologieportfolios und regulatorische Kompetenz, um ihren Marktanteil zu sichern. Der Athletis-Ballon von Boston Scientific, der mit 40 ATM betrieben wird, hebt die proprietäre geflochtene Konstruktion hervor, die einen Maßstab für den Berstdruck setzt. Medtronic ergänzt seine Stent-Franchises durch die Bündelung von Hochdruck-Ballons in globalen Verträgen und verbessert so die Verfahrenskonsistenz.
Cordis kehrte nach einem Private-Equity-Spin-out in den Markt zurück und positioniert die RAIDEN-Plattform bei 22 ATM mit einem preislich attraktiven Angebot, um Konten zurückzugewinnen. Nischenhersteller konzentrieren sich auf Ultrahochdruck- oder Spezialballons für strukturelle Herzeingriffe und gastrointestinale Anwendungen. Strategische Akquisitionen sind üblich; das CE-zertifizierte Volt-PFA-System von Abbott unterstreicht den Trend zur Erweiterung des Technologieumfangs durch anorganische Maßnahmen.
Die Wettbewerbsdifferenzierung stützt sich auf höhere Berstdrücke, niedrigere Profile und verbesserte Schubfähigkeit. Unternehmen, die intravaskuläre Bildgebung oder KI-basierte Dimensionierungstools hinzufügen, stärken die Ökosystemkontrolle. Regulatorische Kompetenz spielt ebenfalls eine Rolle; Unternehmen, die die klinischen Evidenzanforderungen der EU-MDR schneller erfüllen, können Ballons der nächsten Generation früher auf den Markt bringen und den Leistungsvorsprung ausweiten. Nachhaltigkeitsnachweise entwickeln sich zu einem Ausschreibungskriterium und veranlassen Pilotprogramme für Einmaterialballons, die das Recycling vereinfachen, ohne den klinischen Nutzen zu beeinträchtigen.
Marktführer in der Hochdruck-Ballonkatheter-Branche
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic Plc
-
B. Braun Group
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hochdruck-Ballonkatheter Unternehmen in diesem Bericht
- Abbott Laboratories
- Boston Scientific
- Medtronic
- B. Braun
- Terumo
- Cook Group
- Cardinal Health
- Teleflex
- BIOTRONIK
- Meril Life Sciences
- Hexacath
- OrbusNeich
- iVascular
- SIS Medical AG
- Asahi Intecc
- Lepu Medical
- MicroPort
- QX Medical
- Spectranetics / Philips
- Nipro
Neueste Industrielle Entwicklungen in Markt für Hochdruck-Ballonkatheter
- März 2024: Boston Scientific erhielt die FDA-Zulassung für den AGENT-medikamentenbeschichteten Ballon, den ersten koronaren DCB, der in den Vereinigten Staaten zugelassen wurde, nachdem er gegenüber unbeschichteten Ballons bei der Reduzierung der Zielläsionsversagensraten überlegen war.
- Mai 2024: Neue Technologie hat es ermöglicht, dass Ultrahochdruck-Ballonkatheter mit 40 ATM betrieben werden können – ein Durchbruch bei der Behandlung verkalkter und nicht dilatierbarer Läsionen. Der Athletis-Ultrahochdruck-Ballon von Boston Scientific verwendet ein geflochtenes Design, um seinen Durchmesser unter schwierigen Bedingungen beizubehalten.
- Oktober 2024: Die FDA genehmigte den Sphere-9-Katheter und das Affera-Ablationssystem, das eine Ballonspitze integriert, die ein arrhythmiefreies Überleben von 73,8 % nach 12 Monaten erzielte.
Berichtsumfang des globalen Hochdruck-Ballonkatheter-Marktes
Segmentierungsübersicht
| Nylon |
| Polyethylenterephthalat (PET) |
| Polyurethan |
| Pebax und andere Copolymere |
| Verbund- und Hybridpolymere |
| Koronare Angioplastie |
| Periphere Angioplastie |
| Urologische Ballondilatation |
| Gastroenterologie (z. B. EUS-Zugang) |
| Sonstige aufkommende Anwendungen |
| Krankenhäuser (stationär) |
| Herzkatheterlabore |
| Ambulante Operationszentren |
| Spezialkliniken |
| Forschungs- und Akademische Zentren |
| 10–20 atm |
| 20–25 atm |
| 25–30 atm |
| >30 atm |
| Ultrahochdruck / Nicht-konform |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Material | Nylon | |
| Polyethylenterephthalat (PET) | ||
| Polyurethan | ||
| Pebax und andere Copolymere | ||
| Verbund- und Hybridpolymere | ||
| Nach Anwendung | Koronare Angioplastie | |
| Periphere Angioplastie | ||
| Urologische Ballondilatation | ||
| Gastroenterologie (z. B. EUS-Zugang) | ||
| Sonstige aufkommende Anwendungen | ||
| Nach Endnutzer | Krankenhäuser (stationär) | |
| Herzkatheterlabore | ||
| Ambulante Operationszentren | ||
| Spezialkliniken | ||
| Forschungs- und Akademische Zentren | ||
| Nach Druckbereich | 10–20 atm | |
| 20–25 atm | ||
| 25–30 atm | ||
| >30 atm | ||
| Ultrahochdruck / Nicht-konform | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Hochdruck-Ballonkatheter im Jahr 2026?
Der Markt wird 2026 auf 3,46 Milliarden USD geschätzt und soll mit einer CAGR von 9,45 % bis 2032 auf 5,96 Milliarden USD wachsen.
Welcher Materialtyp dominiert den Markt für Hochdruck-Ballonkatheter?
PET wächst mit einer CAGR von 9,75 %, da es die Bildung funktionaler neuronaler Netzwerke für Forschung und Arzneimitteltests unterstützt.
Warum investieren Krankenhäuser in den Markt für Hochdruck-Ballonkatheter?
FDA-zugelassene integrierte Drucker-Software-Kombinationen ermöglichen es Krankenhäusern, patientenspezifische Modelle innerhalb von Stunden zu erstellen, die Operationszeit zu verkürzen und für Erstattungen zu qualifizieren.
Welche Anwendung hielt 2026 den größten Marktanteil im Markt für Hochdruck-Ballonkatheter?
Die Koronarangioplastie erzielte 2026 einen Umsatzanteil von 62,3 %.
Welche Unternehmensinnovationen sollten Führungskräfte beobachten?
Die FDA-zugelassene Point-of-Care-Plattform von 3D Systems und Medtronics BrainSense-Tiefenhirnstimulation, beide auf der Grundlage von 3D-gedruckten Gehirnmodellen entwickelt, signalisieren marktprägende Fortschritte.