
Marktgröße und Marktanteil für Harnkatheter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.39 Milliarden US-Dollar |
| Marktgröße (2031) | 8.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Harnkatheter von Mordor Intelligence
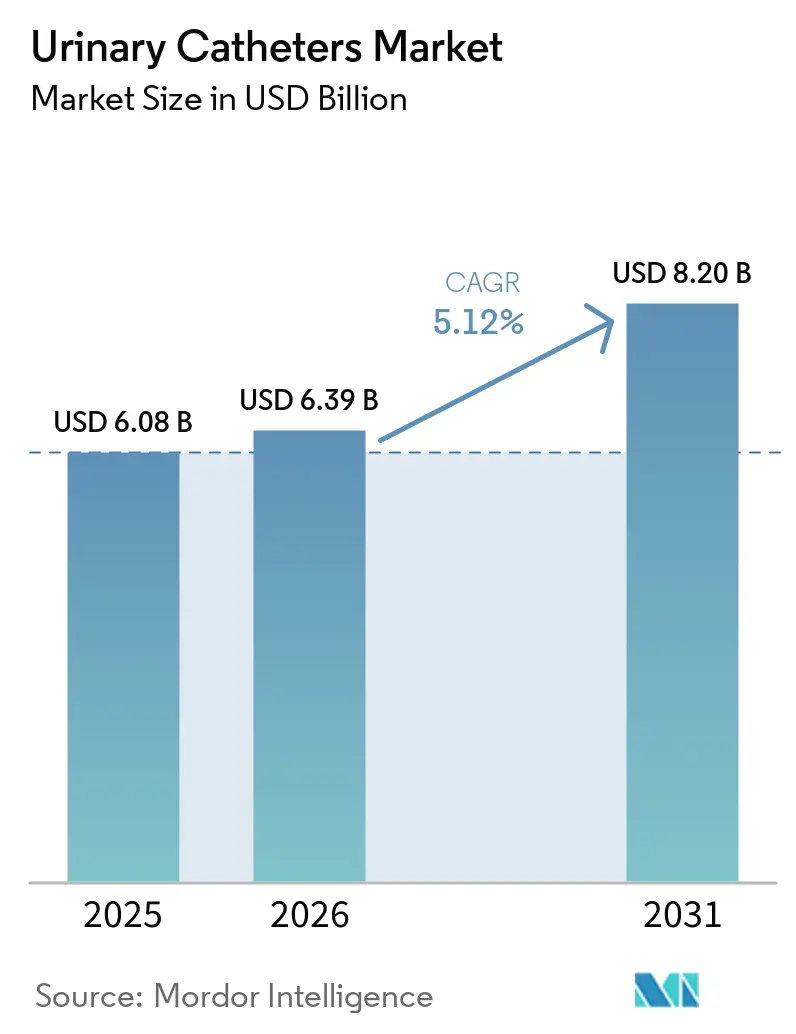
Die Marktgröße für Harnkatheter wird voraussichtlich von USD 6,08 Milliarden im Jahr 2025 auf USD 6,39 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,12 % über den Zeitraum 2026–2031 USD 8,2 Milliarden erreichen. Das Wachstum wird durch die Alterung der Bevölkerung, die steigende Prävalenz von Harninkontinenz und kontinuierliche Produktinnovationen gestützt, die antimikrobielle Beschichtungen mit digitalen Überwachungsfunktionen verbinden. Anreize für wertbasierte Versorgung lenken Krankenhäuser hin zu Premium-Kathetern, die das Infektionsrisiko senken, während die Nutzung in der häuslichen Pflege zunimmt, da die Erstattung ausgeweitet wird. Regulatorische Anforderungen wie die EU-Medizinprodukteverordnung und der geplante DEHP-Ausstieg fördern nachhaltige Biomaterialien, erhöhen die Entwicklungskosten, eröffnen aber auch Nischen für umweltfreundliche Designs. Der Wettbewerbsdruck nimmt zu, da große etablierte Unternehmen neue Beschichtungschemien akquirieren, Partnerschaften eingehen oder einführen, um ihren Marktanteil in einer zunehmend ergebnisorientierten Marktlandschaft zu halten.
Wichtigste Erkenntnisse des Berichts
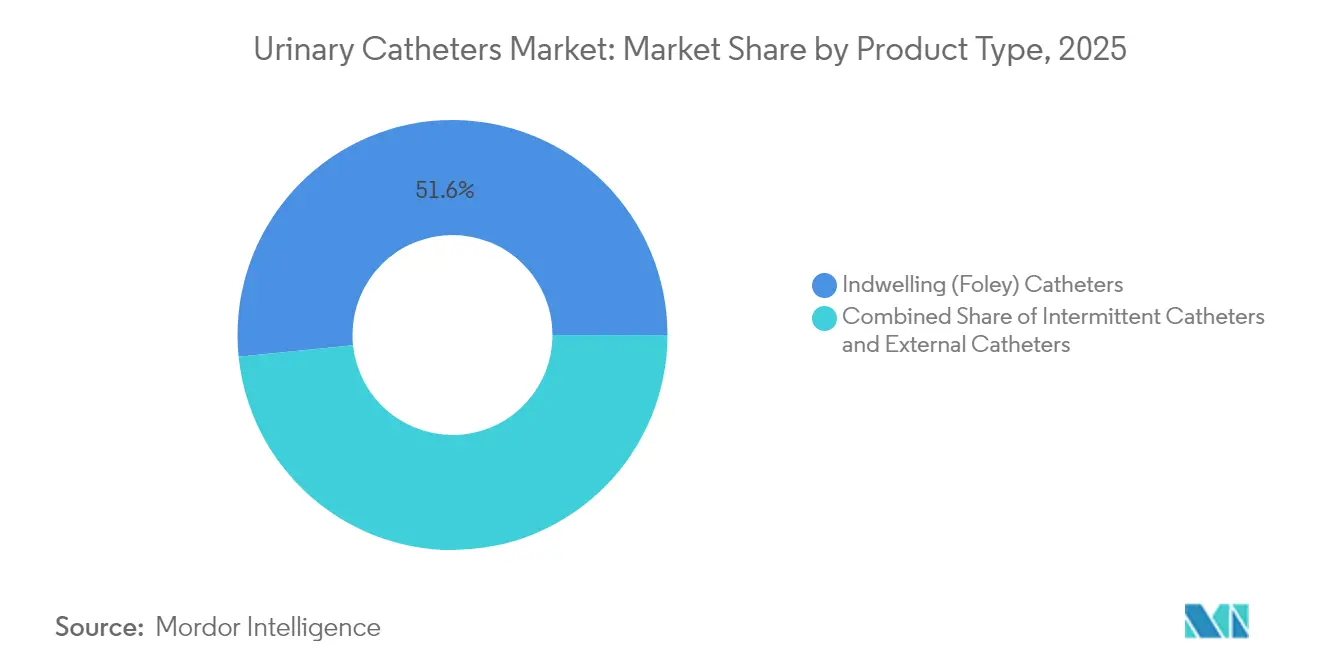
- Nach Produkttyp führten Verweilkatheter mit einem Marktanteil von 51,62 % im Markt für Harnkatheter im Jahr 2025; Einmalkatheter werden voraussichtlich den schnellsten CAGR von 6,05 % bis 2031 verzeichnen.
- Nach Geschlecht generierten weibliche Patientinnen 65,10 % des Umsatzes im Jahr 2025, während das männliche Segment bis 2031 mit einem CAGR von 6,08 % wachsen soll.
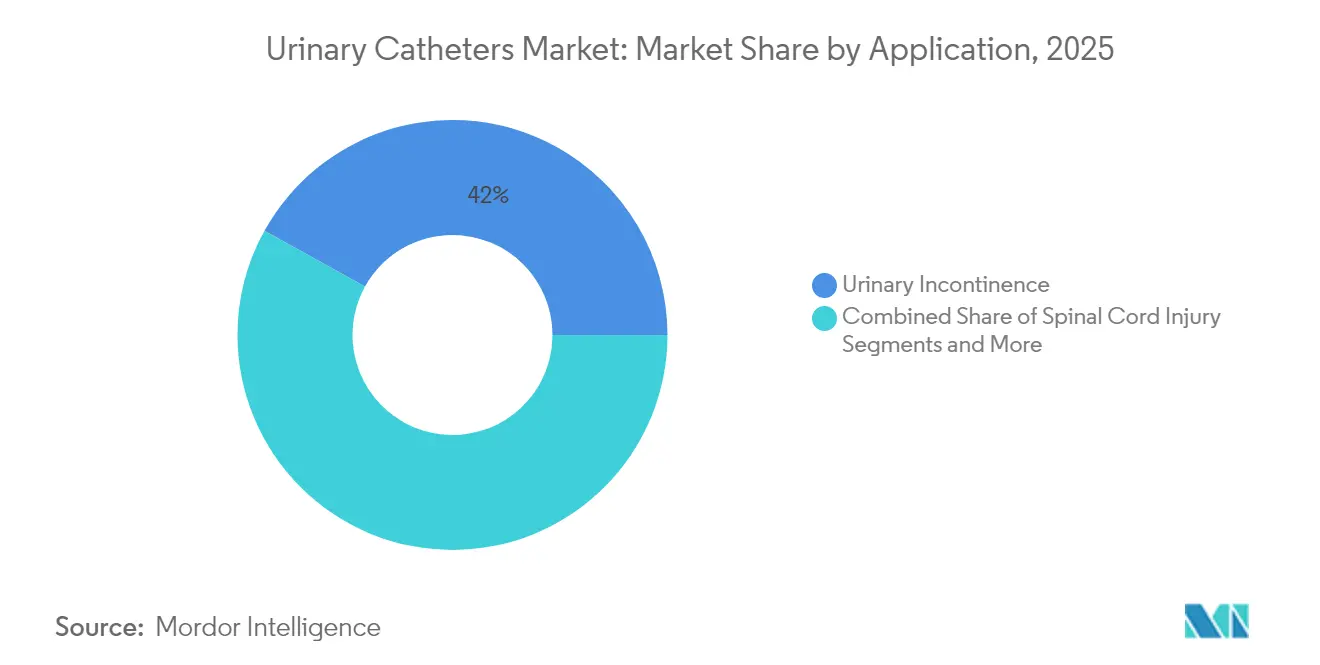
- Nach Anwendung entfiel auf Harninkontinenz ein Anteil von 41,95 % an der Marktgröße für Harnkatheter im Jahr 2025, während die Nachfrage bei Rückenmarksverletzungen mit einem CAGR von 6,44 % bis 2031 zunimmt.
- Nach Endnutzer erfassten Krankenhäuser 66,88 % des Umsatzes im Jahr 2025, doch der Heimversorgungskanal soll bis 2031 jährlich um 6,79 % wachsen.
- Nach Geografie dominierte Nordamerika mit 40,05 % des Umsatzes im Jahr 2025, und der asiatisch-pazifische Raum wird voraussichtlich den schnellsten CAGR von 7,12 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den globalen Markt für Harnkatheter*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Harninkontinenz | +1.2% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende geriatrische Bevölkerung | +1.0% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Beschichtungen und Biomaterialien | +0.8% | Nordamerika, Europa, expandierender asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Steigende Volumina chirurgischer Eingriffe | +0.7% | Globale Industriemärkte | Mittelfristig (2–4 Jahre) |
| Durch E-Commerce ermöglichter Anstieg der Selbstkatheterisierung | +0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung externer Harnmanagementgeräte für Frauen | +0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Harninkontinenz
Pflegeheime berichten von einer Inkontinenzprävalenz von 76,5 %, was die anhaltende Nachfrage nach Verweil-, Einmal- und externen Geräten unterstreicht [1]. Funktionelle Inkontinenz macht nun 45,5 % der Fälle aus und erweitert den adressierbaren Pool über ältere Erwachsene hinaus. Damit verbundene Komplikationen wie Dermatitis und Stürze erhöhen die Pflegekosten und positionieren Katheter als wesentliche therapeutische Hilfsmittel statt als Verbrauchsgüter. Die jährlichen Pflegeheimausgaben im Zusammenhang mit Inkontinenz nähern sich USD 5 Milliarden, was Versicherer dazu veranlasst, Produkte zu unterstützen, die sekundäre Morbidität senken. Höhere Diagnoseraten in Pflegeeinrichtungen im Vergleich zu häuslichen Pflegeumgebungen unterstreichen die Bedeutung robuster infektionsresistenter Designs. Da die Prävalenz bei in der Gemeinschaft lebenden Senioren steigt, sehen Hersteller klaren Schwung bei der Versorgung mit Selbstkatheterisierungssets, die mit digitaler Aufklärung gebündelt sind.
Wachsende geriatrische Bevölkerung
Die Fälle von benigner Prostatahyperplasie (BPH) haben sich von 1990 bis 2022 mehr als verdoppelt, erreichten 112,5 Millionen und betreffen 80 % der Männer über 70 Jahre. Die Inzidenz von Rückenmarksverletzungen von 23,77 pro Million schafft eine jahrzehntelange Katheterabhängigkeit, während das Bevölkerungswachstum fast 95 % des Anstiegs der Fallzahlen ausmacht. Diese überlappenden Morbiditäten schaffen komplexe Mehrindikationsszenarien, die Geräteportfolios erfordern, die auf neurogene Blase, postoperativen Harnverhalt und chronische Dysfunktion beim selben Patienten abgestimmt sind. Da Gesundheitssysteme mit Multimorbidität in alternden Kohorten zu kämpfen haben, verlagern sich die Beschaffungsprioritäten hin zu vielseitigen Plattformen, die den Bestand rationalisieren und gleichzeitig unterschiedliche klinische Bedürfnisse erfüllen.
Technologische Fortschritte bei Beschichtungen und Biomaterialien
Katheterassoziierte Harnwegsinfektionen (CAUTIs) treffen 8,5 % der katheterisierten Patienten und machen 80 % der nosokomialen Harnwegsinfektionen aus [2]. Silberlegierungsoberflächen reduzieren die bakterielle Anhaftung, und KI-gesteuerte Drainagedesigns entstehen, um Inkrustierungen zu verhindern. ConvaTec bettet hydrophile Zusätze in die Polymermatrix ein, um die Reibung bei wiederholten Einführungen gering zu halten. Wiederverwendbare Einmalsysteme wie Aurie zeigten nach 100 sterilen Zyklen nicht nachweisbare mikrobielle Keimzahlen [3]. Der bevorstehende DEHP-Ausstieg in Europa beschleunigt den Schwenk zu pflanzenbasierten Polymeren, obwohl Biokunststoffe derzeit Kostenaufschläge von bis zu 40 % aufweisen.
Steigende Volumina chirurgischer Eingriffe
Postoperativer Harnverhalt betrifft bis zu 70 % bestimmter chirurgischer Kohorten, was eine vorübergehende Katheterisierung in Protokollen zur verbesserten Genesung zur Routine macht. Medicare Teil B gibt jährlich mehr als USD 120 Millionen für BPH-Eingriffe aus, was eine vorhersehbare perioperative Nachfrage stärkt. Minimal-invasive BPH-Lösungen wie UroLift stiegen von 1,4 % der Eingriffe im Jahr 2015 auf 16 % im Jahr 2022, was Möglichkeiten für Spezialkatheter schafft, die für ambulante Einrichtungen geeignet sind. Krankenhäuser suchen zunehmend nach Geräten, die eine Entlassung am selben Tag und eine automatische Urinausgangsüberwachung unterstützen, was die Grenzen zwischen Urologie und digitalen Gesundheitsökosystemen weiter verwischt.
Analyse der Hemmnisse-Auswirkungen auf den globalen Markt für Harnkatheter*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohes Risiko und Kostenlast durch CAUTI | –0.9% | Industriemärkte | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Nicht-Katheter-Therapien bei Inkontinenz | –0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Aufkommende Regulierung von Einwegkunststoffen | –0.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung für Premium-Smart-/antimikrobielle Katheter | –0.4% | Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohes Risiko und Kostenlast durch CAUTI
CAUTI-Raten in der Intensivpflege liegen im Durchschnitt bei 8,83 % und verlängern Krankenhausaufenthalte, was finanzielle Strafen im Rahmen des wertbasierten Einkaufs nach sich zieht. Krankenhäuser führen von Pflegepersonal geleitete Entfernungsalgorithmen ein, die den Harnverhalt bei Hüftfrakturpatienten von 30 % auf 6,7 % reduzierten, was zeigt, dass Prävention das Eingriffvolumen verringern kann. Die große Disparität zwischen einkommensstarken und einkommensschwachen Ländern bedeutet, dass die Adoptionskurven für antimikrobielle Katheter uneinheitlich bleiben. Kostenträger bevorzugen Geräte mit robusten Infektionsdaten, doch Ausgabengrenzen veranlassen Anbieter, die Katheterdauer zu verkürzen, was den Stückabsatz dämpft, auch wenn die Premium-Durchschnittsverkaufspreise stabil bleiben.
Verfügbarkeit von Nicht-Katheter-Therapien bei Inkontinenz
Neuromodulation, Implantate und neue Pharmakotherapien erweitern das therapeutische Arsenal. Das intelligente Sphinkterimplantat von UroMems erfüllte alle Sechs-Monats-Endpunkte in der ersten weiblichen Machbarkeitsstudie und sicherte sich USD 47 Millionen zur Ausweitung der Studien. Der Kauf von Axonics durch Boston Scientific für USD 3,7 Milliarden signalisiert Vertrauen in das katheterfreie Inkontinenzmanagement. Die FDA genehmigte Gepotidacin, das erste orale Antibiotikum gegen unkomplizierte Harnwegsinfektionen seit 30 Jahren, was die Katheternutzung durch die Verhinderung wiederkehrender Infektionen potenziell mäßigen könnte. Diese Optionen reduzieren die chronische Verweilabhängigkeit und können die Ausgaben im Laufe der Zeit in Richtung kurativer Wege umlenken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des globalen Marktes für Harnkatheter
Nach Produkttyp:
Dominanz von Verweilkathetern inmitten von Einmalkatheter-InnovationenVerweil-Foley-Katheter hielten 2025 einen Umsatzanteil von 51,62 % und bleiben der Eckpfeiler der akuten stationären Versorgung. Einmalkatheter werden jedoch voraussichtlich jährlich um 6,05 % wachsen, angetrieben durch Belege für eine geringere Infektionshäufigkeit und höheren Patientenkomfort. Externe Katheter besetzen eine Nische, profitieren jedoch von hohen Nutzerzufriedenheitswerten und klaren Erstattungscodes in den Vereinigten Staaten.
Der Designwettbewerb dreht sich nun um hydrophile Beschichtungen, integrierte Gleitpakete und antimikrobielle Legierungen. ConvaTec berichtet, dass hydrophile Modelle bereits 60 % des Umsatzes im Bereich Kontinenzversorgung ausmachen, und neue HCPCS-Erstattungscodes, die ab 2026 gelten, sollen die Akzeptanz von Premiumprodukten steigern. Ingenieurtechnische Fortschritte wie Mikroloch-Drainagekanäle senken das Restvolumen auf unter 6 ml, ein Richtwert, der die Patientensicherheit sowohl im Krankenhaus als auch zu Hause unterstützt.



Nach Geschlecht:
Führungsposition des weiblichen Segments treibt Innovation voranWeibliche Nutzerinnen generierten 65,10 % der Nachfrage im Jahr 2025 aufgrund einer Prävalenz von 61 % bei Harninkontinenz bei Frauen über 50 Jahren. Die männliche Nachfrage wird voraussichtlich bis 2031 mit einem CAGR von 6,08 % zunehmen, da BPH und die postoperative Versorgung nach Prostatektomie Einmal- oder temporäre Katheter erfordern.
Die Innovationswege divergieren je nach Anatomie. ConvaTec hat eine frauenspezifische Einmalkatheter-Linie eingeführt, die nach starker klinischer Akzeptanz in ganz Europa skaliert wird. Bei männlichen Patienten führt der saubere intermittierende Selbstkatheterismus nach einer BPH-Operation zu weniger Komplikationen als Verweilkatheter-Alternativen. Externe männliche Systeme, die auf latexfreien Scheiden basieren, übernehmen eine präventive Rolle, indem sie Einführungstraumata vollständig eliminieren, und positionieren den Markt für Harnkatheter für differenziertes Wachstum entlang der Geschlechterlinien.
Nach Anwendung:
Führungsposition bei Inkontinenz mit Wachstumsmomentum bei RückenmarksverletzungenHarninkontinenz machte im Jahr 2025 41,95 % des Umsatzes aus und verankert den Markt für Harnkatheter inmitten demografischer Expansion. Die Nachfrage bei Rückenmarksverletzungen wird voraussichtlich einen CAGR von 6,44 % verzeichnen, da das Überleben zunimmt und Protokolle zur Behandlung der neurogenen Blase weltweit standardisiert werden.
Die Anwendungskomplexität nimmt zu: Hydrophile Einmalkatheter reduzieren die Harnwegsinfektionsinzidenz bei Rückenmarksverletzungskohorten, während frühzeitige Entfernungsstrategien Komplikationen nach Beckenoperationen reduzieren. Technologien wie der Optilume BPH-Katheter erzielten nach zwei Jahren eine Patientenverbesserung von 67,5 %, was die Bewegung des Marktes hin zu indikationsspezifischer Wirksamkeit veranschaulicht. Entwickler, die sich auf flexible Portfolios konzentrieren, die mehrere Pathologien ansprechen, sind am besten positioniert, um Cross-over-Käufe in Krankenhausformularen zu erfassen.

Nach Endnutzer:
Dominanz der Krankenhäuser mit Beschleunigung der häuslichen PflegeKrankenhäuser hielten im Jahr 2025 einen Verbrauchsanteil von 66,88 %, was die obligatorische Katheterisierung in chirurgischen, Notfall- und Intensivpflegepfaden widerspiegelt. Der Bereich häusliche Pflege wird voraussichtlich jährlich um 6,79 % wachsen, da Medicare nun externe weibliche Systeme unter Codes für langlebige medizinische Ausrüstung mit einer Zuzahlung von 80 % finanziert.
E-Commerce-Vertriebsplattformen, Telemedizin und automatisierte Drainagemonitore vereinfachen die Selbstkatheterisierung zu Hause. Innovationen wie intelligente Blasenspülpumpen mit Bluetooth-Analysen ermöglichen eine Versorgungskontinuität, die der stationären Überwachung ebenbürtig ist. Langzeitpflegeeinrichtungen bleiben wichtig, doch die zunehmende regulatorische Kontrolle der CAUTI-Prävention schafft Anreize für eine schnellere Entlassung in häusliche Umgebungen, was die ambulante Nachfrage im Markt für Harnkatheter weiter steigert.
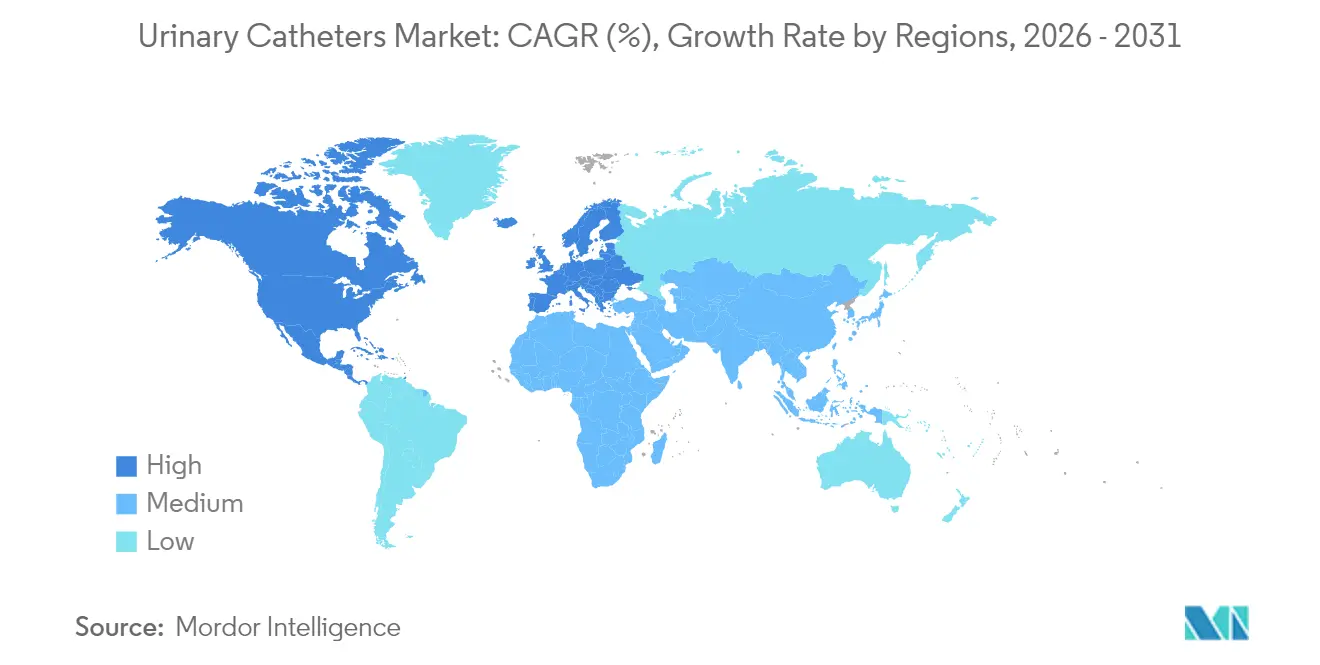
Geografische Analyse
Markt für Harnkatheter in Nordamerika
Nordamerika trug 2025 mit 40,05 % zum Umsatz bei, gestützt durch Medicare-Erstattungen für hochwertige externe Systeme und geschätzte 11 Milliarden USD an nationalen Ausgaben für urologische Erkrankungen. Vereinfachte 510(k)-Zulassungswege fördern Innovationen: Jüngste Zulassungen umfassen kabellose urodynamische Plattformen, die diagnostische Katheter überflüssig machen, aber dennoch die Nachfrage nach nachgelagerten Behandlungsgeräten ankurbeln.
Markt für Harnkatheter in Europa
Europa wird durch strenge Regulierung geprägt. Die Hälfte der lokalen Hersteller hat ihr Produktportfolio aufgrund der MDR-Zertifizierungskosten reduziert, was den Marktanteil bei kapitalstarken multinationalen Unternehmen konzentriert. Die ab Juli 2030 geltende DEHP-Beschränkung beschleunigt den Wechsel zu biobasierten Kunststoffsubstraten trotz 20–40 % höherer Inputkosten. Gerätehersteller mit einem frühzeitig aufgebauten nachhaltigen Portfolio werden voraussichtlich Krankenhausausschreibungen gewinnen, die Nachhaltigkeitskennzahlen in ihren Beschaffungsrahmen verankert haben.
Markt für Harnkatheter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf dem Weg zu einem CAGR von 7,12 %, angetrieben durch steigende Eingriffszahlen, eine ausgeweitete Versicherungsdeckung und einen inländischen Medizintechniksektor. Die Fallzahl von Rückenmarksverletzungen in China ist seit 1990 um 63 % gestiegen, was zu einer anhaltenden Nachfrage nach Einmalkathetern führt. Aufstrebende Zentren wie Taiwan verzeichnen zweistellige Zuwächse bei Katheterimporten, wovon Unternehmen profitieren, die Offshore-Fertigung mit lokalem regulatorischen Know-how verbinden. Unterschiedliche Erstattungsregeln erfordern jedoch maßgeschneiderte Markteinführungsstrategien, um Preisabweichungen zu vermeiden.
Regulatorisches Umfeld
Harnkatheter werden in den wichtigsten Märkten als Medizinprodukte reguliert, und die Vereinigten Staaten stufen urologische Katheter (einschließlich Foley-Typen) gemäß 21 CFR 876.5130 als Klasse-II-Produkte ein. Dies erfordert in der Regel eine FDA-510(k)-Zulassung sowie eine fortlaufende Überwachung nach Markteinführung im Rahmen des Total Product Life Cycle (TPLC)-Ansatzes der Behörde. Von der FDA anerkannte Konsensnormen prägen ebenfalls Design und Verifizierung, darunter ISO 20696:2018 für sterile Urethralkatheter zum Einmalgebrauch, die Prüfmethoden und Leistungsanforderungen in Zulassungsanträgen beeinflusst.
In Europa erhöht die EU-Medizinprodukteverordnung (MDR) weiterhin die Anforderungen an klinische Nachweise und Konformitätsbewertung. Dies trägt zur Portfoliobereinigung bei kleineren Herstellern bei und begünstigt größere Anbieter, die Zertifizierungs- und Post-Market-Verpflichtungen aufrechterhalten können. Regulatorische Anforderungen verschärfen zudem die Erwartungen an Kennzeichnung und Sicherheitsmerkmale, wie das Beispiel Teleflex Medical Sdn. Bhd. zeigt, das im Januar 2026 die FDA-510(k)-Zulassung (K252537) für Rusch SoftSimplastic Foley-Katheter mit MR-bedingter Kennzeichnung gemäß ASTM-MRT-Sicherheitsstandards erhielt, was die MRT-Kompatibilität als wachsenden Compliance- und Beschaffungsaspekt untermauert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Harnkatheter beginnt mit der vorgelagerten Beschaffung medizinischer Polymere (Silikon, Latex, Polyurethan) und spezialisierter Vorprodukte wie hydrophiler Beschichtungen, antimikrobieller Zusätze und Sterilisationsverbrauchsmaterialien. Zu den mittelständischen Aktivitäten zählen Konstruktion, Extrusion/Formgebung, Beschichtungsauftrag und Sterilverarbeitung unter Qualitätssystemkontrollen. Nachgelagert bewegen sich Produkte durch Beschaffungskanäle von Krankenhäusern (einschließlich GPO-gebundener Ausschreibungen), Vertriebshändler und Home-Care-/DME-Netzwerke, während Einzelhandel und E-Commerce zunehmend Sets zur intermittierenden Selbstkatheterisierung und patientengesteuerte Versorgung unterstützen.
Jüngste Entwicklungen zeigen sowohl Innovations- als auch Vertriebshebel. Im Mai 2026 erhielt Aurie die FDA-De-Novo-Marktzulassung für ein wiederverwendbares intermittierendes Harnkathetersystem, wodurch eine neue Klasse-II-Regulierungskategorie geschaffen und wiederverwendungsorientierte Versorgungsmodelle ermöglicht wurden. Auf Kanalseite verschärfen sich die US-Erstattungs- und Vertriebsmechanismen weiter, da CMS ab 2026 auf ein nationales wettbewerbliches Ausschreibungsverfahren für DMEPOS-Artikel sowie jährliche Anforderungen an die Lieferantenakkreditierung zusteuert, wobei die Versorgungskontinuität ebenfalls eine Einschränkung bleibt, wie in Beschaffungsmitteilungen von 2026 dargestellt, die auf intermittierende Lieferengpässe bei bestimmten Kathetertypen hinweisen.
Wettbewerbslandschaft
Marktkonzentration
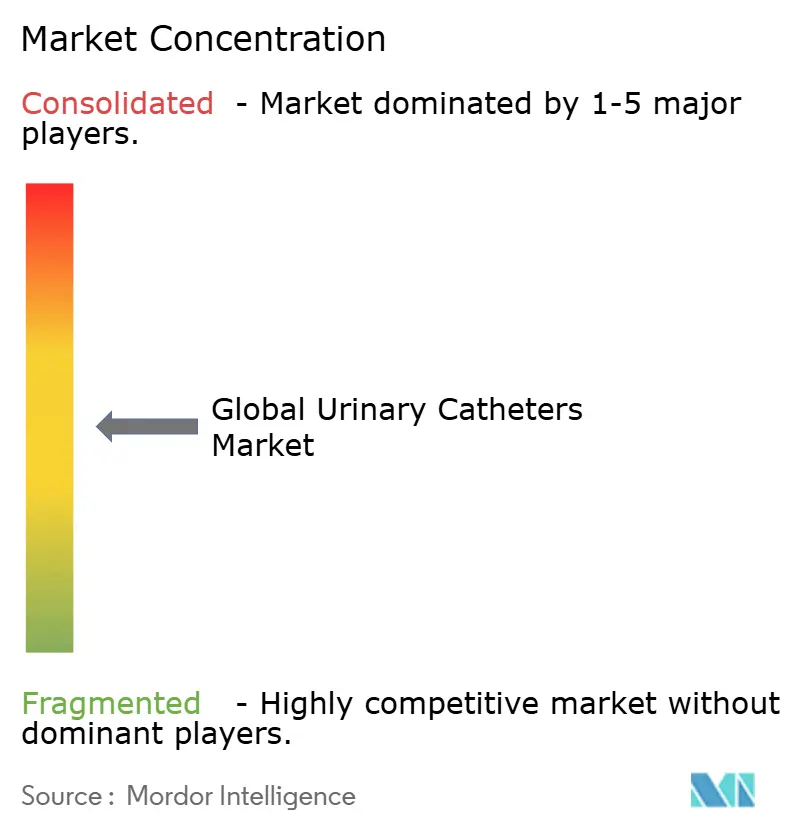
Der Markt für Harnkatheter ist mäßig konzentriert, wobei Coloplast, Becton Dickinson, B.Braun, Teleflex und ConvaTec den Großteil des globalen Umsatzes auf sich vereinen. Akteure nutzen Infektionskontrolltechnologie, Portfoliobreite und geografische Reichweite, um ihren Marktanteil zu verteidigen. Der Kauf von Axonics durch Boston Scientific für USD 3,7 Milliarden unterstreicht das wachsende Interesse an angrenzenden Kontinenzlösungen, die die Katheterabhängigkeit begrenzen könnten. Teleflex plant, sich bis 2026 in zwei Einheiten aufzuteilen und ein dediziertes Urologie- und Akutpflegeunternehmen zu schaffen, um den F&E-Fokus zu schärfen.
Hersteller wetteifern darum, sich durch Materialwissenschaft zu differenzieren. ConvaTecs FeelClean-Plattform bettet schmierfähige Mittel in das Polymerrückgrat ein, während Bactiguards Edelmetalllegierungs-Foley-Linie im Jahr 2023 die erste MDR-Zulassung für einen Verweilkatheter erhielt und nachgewiesene antimikrobielle Leistung bietet. Intelligente Sensoren, die Echtzeit-Durchflussanalysen ermöglichen, sind eine weitere Grenze, wobei Start-ups KI-Algorithmen an etablierte OEMs lizenzieren, die einen schnellen Markteintritt anstreben.
Die Widerstandsfähigkeit der Lieferkette prägt ebenfalls die Strategie, nachdem Engpässe in der Pandemiezeit die FDA dazu veranlassten, Harnkatheter unter 142 kritischen Geräten einzustufen. Unternehmen mit vertikal integrierter Form-, Extrusions- und Beschichtungskapazität werben mit einem geringeren Rückstandsrisiko, ein Faktor, der zunehmend in langfristige Krankenhausbeschaffungsverträge einfließt. Nachhaltige Beschaffung und recycelbare Verpackungen fließen ebenfalls in Ausschreibungsbewertungen ein, da die Kontrolle über Einwegkunststoffe zunimmt.
Marktführer im Bereich Harnkatheter
-
Boston Scientific Corporation
-
Hollister Incorporated
-
Teleflex Incorporated
-
B Braun Melsungen AG
-
Medtronic PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Harnkatheter Unternehmen in diesem Bericht
- Coloplast
- Becton Dickinson & Company (incl. C. R. Bard)
- B. Braun
- Teleflex
- Hollister
- Boston Scientific
- Convatec
- Amsino International
- CompactCath Inc.
- Cure Medical
- Cardinal Health
- Bactiguard AB
- Pennine Healthcare
- Go Medical Industries
- Medical Device Innovations Group
- Medtronic
- UroDev Medical
- WellSpect Healthcare
Marktchancen und Zukunftsaussichten
Ein Chancenbereich sind hochwertige intermittierende und externe Urinmanagementlösungen, die das Infektionsrisiko verringern und die Benutzerfreundlichkeit sowohl in der häuslichen Pflege als auch in institutionellen Umgebungen verbessern, unterstützt durch Produktaktivitäten im Jahr 2026. Wellspect HealthCare erweiterte die externen Managementoptionen mit dem Surity Female External Catheter (Markteinführung in den USA im Januar 2026) und ergänzte die männliche Abdeckung mit dem Surity Male External Catheter (April 2026), was auf ungenutztes Potenzial im Bereich der auf Frauen ausgerichteten externen Drainage sowie eine breitere Akzeptanz nicht-invasiver Alternativen zu Verweilkathetern hinweist.
Materialien- und Designinnovationen sind ein weiteres aktives Feld im Zusammenhang mit CAUTI-Prävention und Patientenkomfort, mit mehreren Markteinführungen im Jahr 2026, die auf hydrophile Leistung und verbesserte Blasenentleerung abzielen. Wellspect brachte LoFric Elle Pro (März 2026) und LoFric Origo Pro (Juni 2026) auf den Markt, beide mit 12 glatten Ösen, während HR HealthCare sein intermittierendes Portfolio um den EZ-Protect Hydrophilic Closed System Intermittent Catheter (März 2026) für berührungslose Katheterisierung erweiterte. Auch vorgelagerte ermöglichende Technologien erweitern den Gestaltungsspielraum, etwa durch die Einführung der PFX-Plattform von Zeus im Januar 2026, die Alternativen zu Katheterlinern mit verbesserter Gleitfähigkeit und Bindungsstärke bietet, sowie klinische Forschung im Jahr 2026, die nicht unterlegene kurzfristige Bakteriurie-Ergebnisse für Poly-L-Lysin-beschichtete Katheter im Vergleich zu Edelmetalllegierungsbeschichtungen berichtet, was fortlaufende F&E-Aktivitäten und differenzierte Aussagen unterstützt, sofern Nachweisschwellen erfüllt sind.
Jüngste Branchenentwicklungen im globalen Markt für Harnkatheter
- Mai 2026: Aurie erhielt die FDA-De-Novo-Zulassung für sein wiederverwendbares, berührungsloses intermittierendes Harnkathetersystem und etablierte damit eine neue Klasse-II-Regulierungskategorie für wiederverwendbare intermittierende Katheter. Die Zulassung formalisiert einen Regulierungsweg für auf Wiederverwendbarkeit ausgerichtete Designs und unterstützt die Wettbewerbsdifferenzierung im Hinblick auf Nachhaltigkeit und Gesamtbetriebskosten in häuslicher und institutioneller Pflege.
- März 2026: Boston Scientific erhielt die FDA-510(k)-Zulassung für das Asurys Fluid Management System, das für Spülung und Distension bei urologischen Eingriffen vorgesehen ist. Das System unterstützt die Verfahrenseffizienz und ergänzt breitere Urologie-Portfolios, die die nachgelagerte Kathetermenge in perioperativen Abläufen beeinflussen.
- November 2025: Hollister berichtete, dass Medicare Administrative Contractors zugestimmt haben, den Zugang zu geschlossenen intermittierenden Kathetersystemen für Medicare-Anspruchsberechtigte mit Rückenmarksverletzungen ab dem 1. Januar 2026 zu erweitern. Die Änderung der Erstattungsfähigkeit reduziert bisherige Zugangsbarrieren und stärkt die Erstattungsgrundlage für höherwertige geschlossene intermittierende Angebote im US-Home-Care-Kanal.
Markt für Harnkatheter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Harnkatheter die Umsätze aus Harnkathetern, die zur Harnableitung in Krankenhaus-, Klinik-, Langzeitpflege- und Heimversorgungsumgebungen eingesetzt werden. Er umfasst Verweilkatheter (Foley), Einmalkatheter und externe Katheter (Kondomkatheter), die weltweit verkauft werden, bewertet zum Nettoumsatz auf Herstellerebene nach standardmäßigen Kanalanpassungen.
Ausschlüsse aus dem Geltungsbereich: Katheteraccessoires und angrenzende Verbrauchsmaterialien wie Drainagebeutel, Gleitmittelgele und infektionskontrollierende Verbände werden nicht in den Marktwert einbezogen.
Segmentierungsübersicht
- Nach Produkttyp
- Verweilkatheter (Foley-Katheter)
- Einmalkatheter
- Externe Katheter/Kondomkatheter
- Nach Geschlecht
- Männlich
- Weiblich
- Nach Anwendung
- Harninkontinenz
- Benigne Prostatahyperplasie
- Rückenmarksverletzung
- Postoperativer Harnverhalt
- Sonstige
- Nach Endnutzer
- Krankenhäuser
- Langzeitpflegeeinrichtungen
- Häusliche Pflegeumgebungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Abstimmung der Produktdefinitionen mit der Art und Weise, wie Harnkatheter in verschiedenen Regionen reguliert und beschafft werden, und anschließend der Zuordnung von Nachfragesignalen zu Eingriffs- und Krankheitsmustern. Öffentliche Quellen wurden verwendet, um den Nachfragepool und die Behandlungspfade zu verankern, wie z. B. Gesundheitsstatistiken der Weltgesundheitsorganisation, der US-amerikanischen Seuchenschutzbehörde, OECD-Gesundheitsdaten und nationaler Gesundheitsministerien sowie Leitlinien und klinische Belege aus Quellen wie dem NIH und begutachteten urologischen Fachzeitschriften.
Wir haben auch Gerätesicherheits- und Rückrufsignale sowie Handelsströme überprüft, die kurzfristige Schwankungen im Angebot erklären können, unter Verwendung von Quellen wie den öffentlichen Datenbanken der US-amerikanischen Arzneimittelbehörde und UN-Comtrade-ähnlichen Zollstatistiken. Jahresberichte von Unternehmen, Investorenpräsentationen, Kommentare zu Quartalsergebnissen und seriöse Medizingeräte-Fachpresse wurden verwendet, um den Produktmix und die Preisentwicklung zu überprüfen. Wo für die Kalibrierung erforderlich, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und eine Import- und Export-Sendungsdatenbank herangezogen und diese Signale dann mit den übrigen Belegen abgeglichen. Die oben aufgeführten Quellen sind illustrativ, und andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Feldarbeit konzentrierte sich auf die Validierung, wie sich Volumina und Nettopreise nach Kathetertyp und Versorgungsumgebung entwickeln, da Kanalmargen und Ausschreibungen den realisierten Umsatz schnell verschieben können. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Beschaffungsteams und Klinikern in den wichtigsten Regionen, damit Annahmen aus der Desk Research korrigiert werden konnten, und überprüften diese erneut, wenn die Antworten eine große Streuung zeigten.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 15 % | APAC: 41 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 25 % | EMEA: 34 % |
| Kleinere Akteure: 16 % | Manager: 60 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der behandelte Patientenpool in den Katheterverbrauch umgerechnet wird. Wir haben die Nachfrage anhand von Prävalenz- und Inzidenzsignalen rekonstruiert, die mit Harninkontinenz, BPH, postoperativer Katheterisierung und neurogener Blasenversorgung verknüpft sind, und dann typische Katheterisierungsraten nach Versorgungsumgebung sowie Austauschfrequenz und durchschnittliche Einheiten pro Episode angewendet.
Nachdem der Nachfragepool aufgebaut ist, wird die Wertschicht unter Verwendung von Nettopreispunkten angewendet, die den Mix aus Verweil-, Einmal- und externen Kathetern sowie erwartete Verschiebungen hin zu beschichteten oder infektionsreduzierenden Designs widerspiegeln, wo die Akzeptanz sichtbar ist. Zu den wichtigsten Inputs, die wiederholt überprüft werden, gehören Eingriffszahlen, bei denen die Katheterisierung routinemäßig ist, Kathetertage in der Akutversorgung, langfristige Katheternutzung in der Altenpflege, öffentliche Erstattungsrichtung für urologische Versorgungsmaterialien und Importintensität in Märkten, die auf externe Versorgung angewiesen sind. Bottom-up-Näherungen wurden dann als Realitätsprüfung verwendet, einschließlich selektiver Lieferanten-Rollups, stichprobenartiger Durchschnittspreis-mal-Volumen-Berechnungen nach Region und Distributor-Feedback zum Kanalbestand, was dazu beitrug, Lücken zu schließen, wo öffentliche Daten dünn sind.
Für die Prognose haben wir eine Szenarioanalyse verwendet, die durch Expertenmeinungen zur Akzeptanzgeschwindigkeit und Preisgestaltung unterstützt wird, da der Fokus auf Infektionsprävention, das Wachstum der Heimversorgung und politische Veränderungen die Steigung beeinflussen können. Volumentreiber wurden zuerst prognostiziert, dann wurde die Preisgestaltung mit erwarteten Materialmixtveränderungen und Währungszeitpunkten aktualisiert, und schließlich wurde das Modell neu ausbalanciert, wenn der implizierte Umsatz pro Patient außerhalb realistischer Bereiche lag.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schritten, damit die Endtotale auf klare Inputs zurückführbar bleiben. Modelloutputs werden mit unabhängigen Signalen verglichen, wie z. B. kathetermäßigen Eingriffszahlen, Handels- und Versorgungsrichtung sowie Sicherheitsereignismustern, und dann werden große Abweichungen von einem anderen Analysten überprüft, bevor die Freigabe erfolgt.
Wenn das Interview-Feedback auf eine plötzliche Preisbewegung, eine Änderung im Ausschreibungsverhalten oder eine unerwartete Verschiebung zwischen Kathetertypen hinweist, werden Annahmen überprüft und Befragte können erneut kontaktiert werden, um zu bestätigen, was sich geändert hat und warum. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht basierend auf den neuesten verfügbaren Informationen erhalten.
Marktgröße für Harnkatheter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Harnkatheter können inkonsistent erscheinen, da jeder Herausgeber die Grenze unterschiedlich zieht, was gezählt wird, welches Jahr als Basisjahr behandelt wird und ob die Preise Listenpreise oder realisierte Nettopreise widerspiegeln. Unterschiede zeigen sich auch, wenn ein Modell stärker auf Epidemiologie und Nutzung setzt, während ein anderes stärker auf angebotsseitige Umsatz-Rollups setzt.
Die Hauptlücke ergibt sich daraus, ob Katheteraccessoires in die Gesamtsumme einbezogen werden und wie der Nettoumsatz abgeleitet wird, wobei Mordor Intelligence den Umfang auf Harnkatheter (Verweil-, Einmal- und externe Katheter) beschränkt und Drainagebeutel und Gleitmittelgele ausschließt, was die Differenz gegenüber Schätzungen vergrößern kann, die einen breiteren Korb an urologischen Verbrauchsmaterialien zählen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,39 Milliarden USD (2026) | |
| Branchenforschungsherausgeber A | 6,17 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kann eine alternative Segmentabdeckung und Preislogik anwenden, was die Gesamtsummen verschieben kann, wenn Produktmix und Netto-Rabattierung in verschiedenen Regionen unterschiedlich behandelt werden. |
| Globale Unternehmensberatung B | 6,89 Milliarden USD (2026) | Spiegelt häufig breitere Einbeziehungsentscheidungen und ein separates Prognosefenster wider, und die Gesamtsumme kann steigen, wenn Zusatzartikel oder höhere Annahmen zur realisierten Durchschnittspreisentwicklung in die Bewertung eingebettet sind. |
Die Streuung in der Tabelle wird größtenteils durch Umfang und Preisbehandlung erklärt und dann durch die Basisjahrwahl und das angenommene Tempo der Mixverschiebung hin zu höherpreisigen Kathetertypen verstärkt. Indem das Modell an einen klaren behandelten Nachfrageaufbau gebunden und dann mit Lieferanten- und Kanalfeedback abgeglichen wird, bleibt der Endwert verständlich, wiederholbar und leichter zu prüfen, wenn Annahmen aktualisiert werden müssen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Markt für Harnkatheter?
Die Marktgröße für Harnkatheter erreichte im Jahr 2026 USD 6,39 Milliarden und soll bis 2031 USD 8,2 Milliarden erreichen.
Wer sind die wichtigsten Akteure im globalen Markt für Harnkatheter?
Boston Scientific Corporation, Hollister Incorporated, Teleflex Incorporated, B Braun Melsungen AG und Medtronic PLC sind die wichtigsten Unternehmen, die im globalen Markt für Harnkatheter tätig sind.
Welche Region wächst am schnellsten im globalen Markt für Harnkatheter?
Der asiatisch-pazifische Raum wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 7,12 % wachsen, gestützt durch steigende Eingriffvolumina und verbesserte Erstattungsbedingungen.
Welche Region hat den größten Anteil am globalen Markt für Harnkatheter?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil am globalen Markt für Harnkatheter.
Welcher Kathetertyp hat den größten Marktanteil?
Verweil-Foley-Katheter führten im Jahr 2025 mit einem Marktanteil von 51,62 % am Markt für Harnkatheter.