
Marktgröße und Marktanteil für deflektierbare Katheter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.16 Milliarden US-Dollar |
| Marktgröße (2031) | 2.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
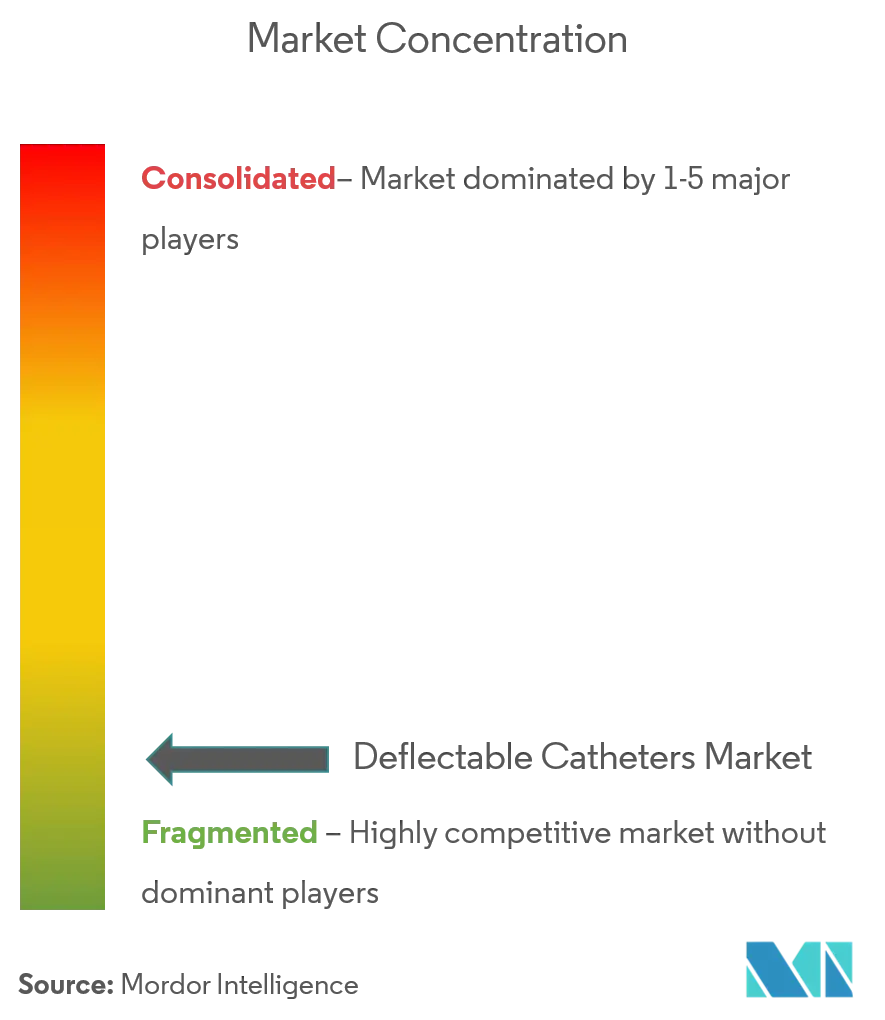
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für deflektierbare Katheter von Mordor Intelligence
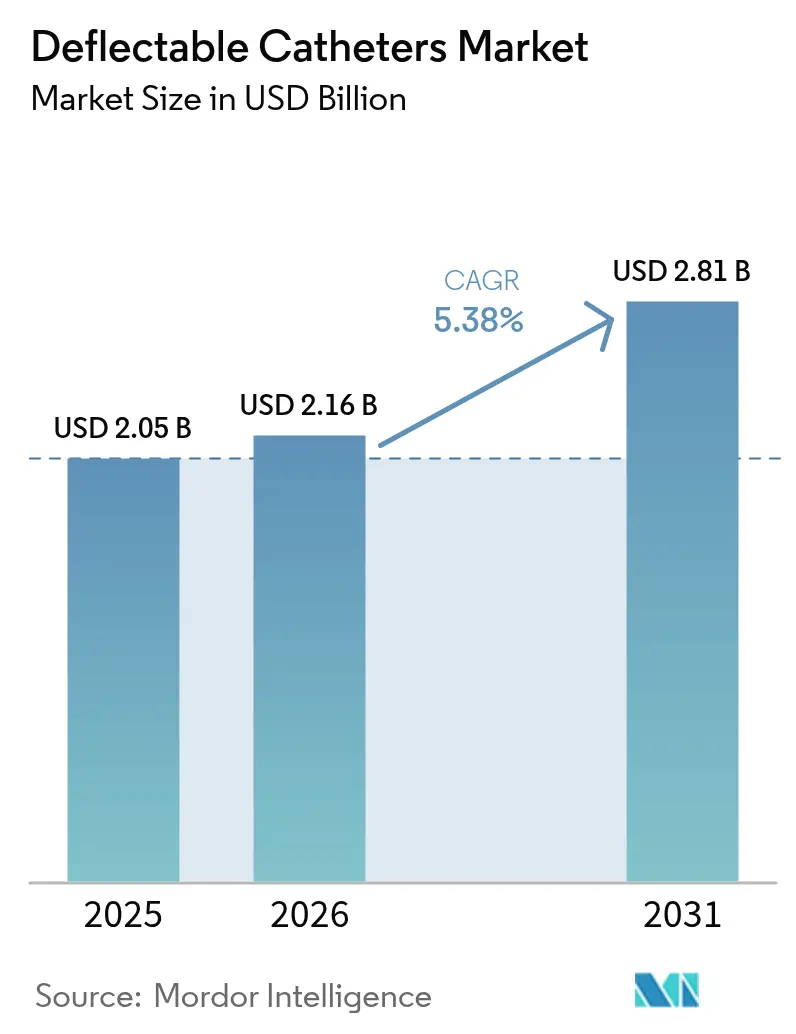
Die Marktgröße für deflektierbare Katheter wird im Jahr 2026 auf 2,16 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 2,05 Milliarden USD, wobei die Projektionen für 2031 einen Wert von 2,81 Milliarden USD zeigen und das Wachstum im Zeitraum 2026–2031 bei einer CAGR von 5,38 % liegt. Die Nachfrage ist fest in elektrophysiologischen (EP) Verfahren verankert, doch verlagert sich das Wachstum hin zu Premium-Anwendungen wie der gepulsten Feldablation, die eine überlegene Lenkbarkeit und variable Steifigkeitsprofile erfordert. Multidirektionale Schaftdesigns gewinnen bei komplexen Linksvorhof-Interventionen an Bedeutung, während Pebax-basierte Polymere angesichts von Lieferengpässen und steigenden Anforderungen an die Biokompatibilität ältere PTFE-Materialien ersetzen. Regional gesehen führt Nordamerika derzeit, doch Asien-Pazifik verzeichnet die stärkste Volumenzunahme, da Ausbildungszentren sich vermehren und Erstattungsrahmen liberalisiert werden. Gleichzeitig erhöhen Nitinol-Drahtengpässe und verschärfte FDA/MDR-Nachweisanforderungen die Markteintrittsbarrieren und setzen einen Premium auf robuste Lieferketten und gut ausgestattete klinische Teams.
Wesentliche Berichtsergebnisse
- Nach Anwendung entfielen im Jahr 2025 52,01 % des Marktanteils für deflektierbare Katheter auf elektrophysiologisches Mapping und Ablation, während der Bereich Strukturelle Herzerkrankungen und TAVI-Unterstützung bis 2031 voraussichtlich mit einer CAGR von 6,47 % wachsen wird.
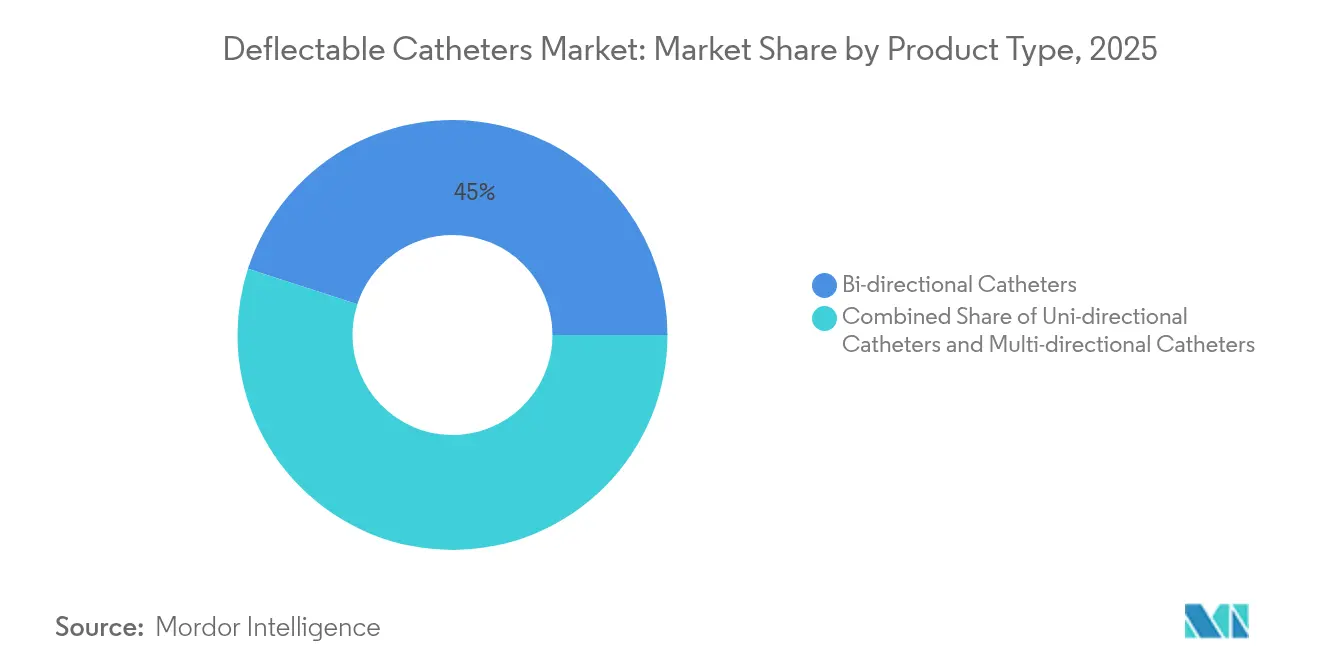
- Nach Produkttyp führten bidirektionale Katheter im Jahr 2025 mit einem Umsatzanteil von 45,02 %; multidirektionale Designs werden voraussichtlich bis 2031 mit einer CAGR von 6,08 % wachsen.
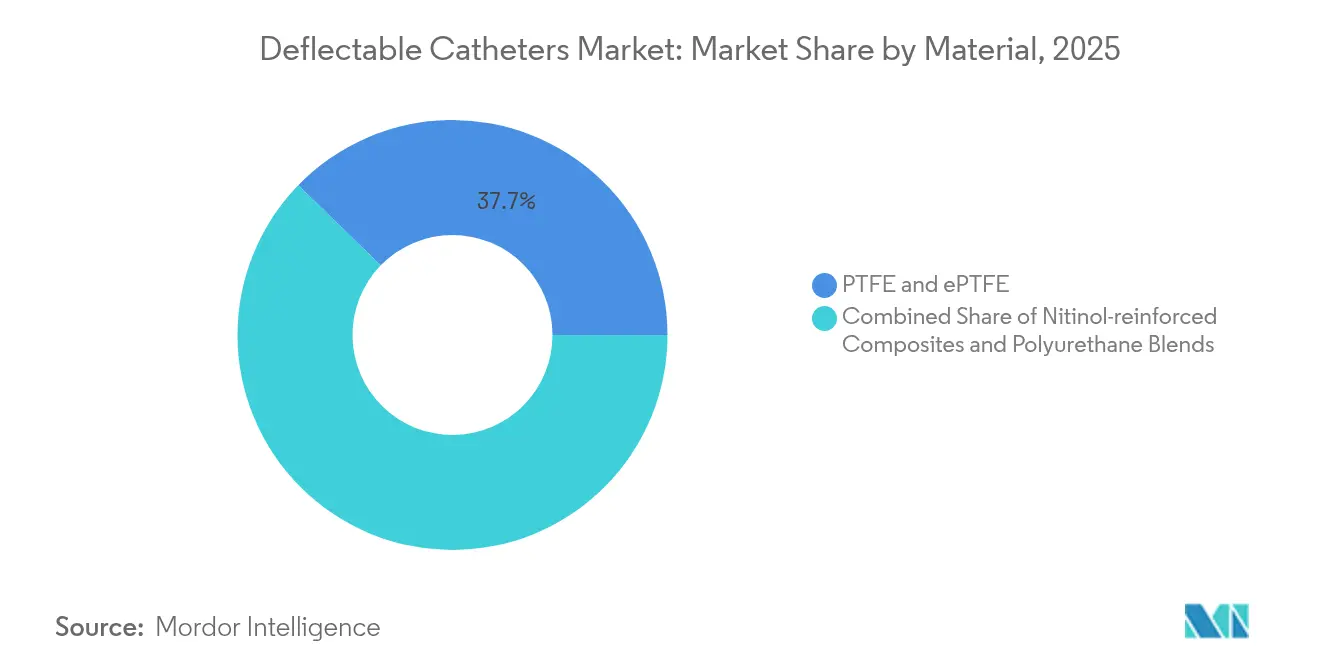
- Nach Material hielt PTFE im Jahr 2025 einen Anteil von 37,74 % an der Marktgröße für deflektierbare Katheter, und Pebax/Polyurethanmischungen wachsen bis 2031 mit einer CAGR von 6,93 %.
- Nach Endnutzer kontrollierten Krankenhäuser und Kardiologische Zentren im Jahr 2025 64,68 % der Marktgröße für deflektierbare Katheter, während ambulante Operationszentren zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,76 % wachsen werden.
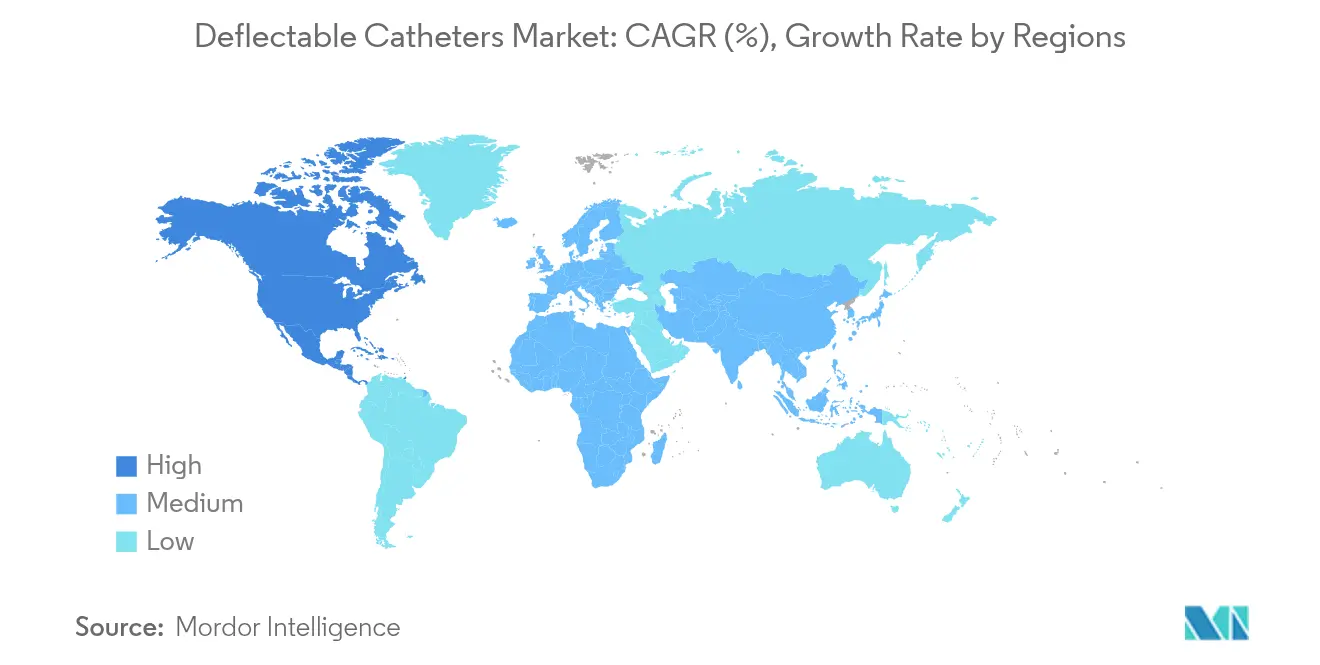
- Nach Geographie entfielen 2025 43,08 % des Marktes für deflektierbare Katheter auf Nordamerika; Asien-Pazifik bleibt mit einer CAGR von 7,26 % die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prävalenz kardiovaskulärer Erkrankungen und alternde Bevölkerung | +1.2% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Inanspruchnahme minimal-invasiver EP-Ablationsverfahren | +1.8% | Global, angeführt von Nordamerika, mit Ausdehnung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelle Materialinnovationen (Pebax-Mischungen, niedrigprofilierte Nitinol-Geflechte) | +0.9% | Global, F&E konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung der Investitionsausgaben von Krankenhäusern hin zur Katheterlaborautomatisierung | +0.7% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Plattformen zur gepulsten Feldablation erfordern Lenkbarkeit der nächsten Generation | +1.1% | Global, frühe Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Mapping-Katheter erschließen komplexe Linksvorhof-Fälle | +0.6% | Nordamerika und Europa, ausgewählte Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prävalenz kardiovaskulärer Erkrankungen und alternde Bevölkerung
Die weltweit steigende kardiovaskuläre Belastung hält das Verfahrensvolumen hoch, doch die Alterung der Anatomie führt zu gewundenen Gefäßen und kalzifizierten Läsionen, die eine agile Schaftreaktion und eine verfeinerte Spitzenkontrolle erfordern. Variable Steifigkeitszonen, segmentierte Flechtschichten und Mikro-Markierungs-Rückmeldungen ermöglichen eine sichere Navigation in fragilen Gefäßen und reduzieren die Fluoroskopiezeit sowie den Kontrastmittelverbrauch bei älteren Patientengruppen.
Zunehmende Inanspruchnahme minimal-invasiver EP-Ablationsverfahren
EP-Labore führen nun höhere Fallzahlen durch, da Einzelschuss-Technologien den Arbeitsablauf verkürzen und ambulante Ablationen ermöglichen. Ambulante Operationszentren führten im Jahr 2024 1,8 % der perkutanen Koronarinterventionen mit krankenhausäquivalenter Sicherheit durch, was Katheterhersteller dazu veranlasst, schnellen Wechsel und dauerhafte Läsionsqualität auch in ressourcenärmeren Umgebungen zu betonen. Die FARAPULSE-Plattform von Boston Scientific veranschaulicht die Nachfrage nach lenkbaren Einführungsschleusen, die präzise ausgerichtet werden und Begleitschäden minimieren [1]Boston Scientific, "Boston Scientific meldet Ergebnisse des ersten Quartals 2025," bostonscientific.com.
Schnelle Materialinnovationen (Pebax-Mischungen, niedrigprofilierte Nitinol-Geflechte)
PTFE-Engpässe im Jahr 2024 haben die Anfälligkeit von Einquellen-Harzen aufgedeckt und OEMs dazu bewogen, auf Pebax-, Polyurethan- und Nitinol-gefütterte Hybride umzusteigen, die die Schubfähigkeit erhalten und sich dennoch um scharfe Kurven biegen. Zeus erweiterte die Extrusionskapazität um 127 %, um mit den OEM-Anfragen nach dünnwandigen Pebax-Auskleidungen Schritt zu halten, was auf eine dauerhafte Akzeptanz dieser alternativen Polymere hindeutet.
Verlagerung der Investitionsausgaben von Krankenhäusern hin zur Katheterlaborautomatisierung
Integrierte Bildgebungs- und Roboter-Navigationssuiten veranlassen Beschaffungsteams, Hardware mit Katheterverträgen zu bündeln, was Anbieter mit nahtloser Interoperabilität begünstigt. Die Laborerweiterung von Covenant Health im Wert von 1,2 Millionen USD priorisierte softwaregesteuerte Arbeitsabläufe und zog Premium-Lenkschleusen an, die mit Robotertreibern kompatibel sind. Katheterdesigner integrieren nun magnetische Sensoren und verlängern die Lebensdauer der Zugdrähte, um automatisierten Einsatzprofilen gerecht zu werden.
Plattformen zur gepulsten Feldablation erfordern Lenkbarkeit der nächsten Generation
PFA-Systeme erfordern engen Gewebekontakt für eine gleichmäßige Elektroporation. Die lenkbaren Katheter von Boston Scientific erhielten die behördliche Zulassung in Japan und China, was das weltweite Streben nach schleifenbasierten Architekturen mit Kraftsensorik zur Reduzierung von Verkohlungsbildung widerspiegelt. Gerätehersteller verlagern ihre F&E-Budgets von veralteten Radiofrequenz-Schäften hin zu Mechanismen mit variablen Schleifen und Mehrfachsensor-Arrays.
KI-gestützte Mapping-Katheter erschließen komplexe Linksvorhof-Fälle
Das im TAILORED-AF-Trial berichtete arrhythmiefreie Überleben von 88 % validiert die KI-gestützte Ablation und beschleunigt die Nachfrage nach Kathetern, die mit hochdichten Elektroden und integrierten Prozessoren für die Echtzeitanalyse von Elektrogrammen ausgestattet sind. Open-Source-Roboterplattformen wie CardioXplorer demonstrieren eine verbesserte Pfadplanung und geringere Wandkollisionskräfte, was die Erwartungen an datenzentrische Katheterdesigns erhöht [2]Journal of Clinical Medicine, "Katheter-assoziierte Thrombose bei kardiovaskulären Verfahren," mdpi.com.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gerätebedingte Infektions- und Thromboserisiken | -0.8% | Global, erhöhte Kontrolle in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Strenge FDA- und MDR-Nachweisanforderungen | -1.1% | Global, restriktivste Regelungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Elektrophysiologen | -0.6% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Globale Knappheit an mikrogeflochtenen Nitinol-Drähten | -0.4% | Global, konzentrierte Auswirkungen auf das Premium-Segment | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gerätebedingte Infektions- und Thromboserisiken
Die klinische Wachsamkeit gegenüber katheterassoziierter Thrombose veranlasst die Aufsichtsbehörden, Materialbeschichtungen und die intraprozedurare Antikoagulation in den Fokus zu rücken. Direkte orale Antikoagulanzien reduzieren die systemische Gerinnselbildung, doch Blutungsereignisse erhöhen die Reinterventionsraten und drängen Ingenieure zu heparinbeschichteten Oberflächen und glatterem Verbindungsgeometrie. Mehrere Rückrufe im Jahr 2024 verstärkten den Fokus der Einkaufsausschüsse in Krankenhäusern auf nachgewiesene Sicherheitsstandards.
Strenge FDA- und MDR-Nachweisanforderungen erhöhen die Markteinführungszeit
Die Angleichung der FDA-Qualitätssystemverordnung aus dem Jahr 2024 an ISO 13485 und das europäische MDR schreiben vollständige klinische Untersuchungen selbst für geringfügige Designänderungen vor, was die F&E-Ausgaben erhöht und die Markteinführung im Durchschnitt um 12–18 Monate verzögert. Marktteilnehmer müssen klinische Teams skalieren und eine proaktive Überwachung einsetzen, um Erstattung und das Vertrauen von Klinikern zu sichern.
Globale Knappheit an mikrogeflochtenen Nitinol-Drähten
Die Nachfrage der Luft- und Raumfahrtindustrie und die eingeschränkte Schmelzkapazität haben das Angebot an superelastischem Draht verknappt und die Produktion von hochwertigen multidirektionalen Schäften verzögert. OEMs reagierten mit Dual-Sourcing und der Miniaturisierung von Flechtdichten, um das Drehmoment zu erhalten und gleichzeitig den Materialeinsatz zu reduzieren, obwohl die kurzfristige Verfügbarkeit für hochkomplexe Baugruppen weiterhin ungewiss bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Multidirektionale Innovation treibt das Wachstum anDas multidirektionale Segment wächst bis 2031 mit einer CAGR von 6,08 %, während bidirektionale Katheter eine Marktführerschaft von 45,02 % im Markt für deflektierbare Katheter behaupten. Hochwinkel-Artikulation und drehmomentstabiler Kraftübertrag erschließen den Zugang zu posterioren Lungenvenen und ventrikulären Septumzielen und steigern die Akzeptanz bei komplexen EP- und TAVI-Unterstützungsfällen. Das OMNYPULSE-12-mm-Tip von Johnson & Johnson mit integrierter Kontaktkraft-Telemetrie veranschaulicht den Schwenk hin zur intelligenten Multivektor-Navigation.
Komplexe Ergonomie und Premium-Sensor-Arrays erhöhen die durchschnittlichen Verkaufspreise, doch OEMs gleichen die Kosten durch modulare Plattformdesigns aus, die Griffbaugruppen über Produktlinien hinweg teilen. Unterdessen bedienen unidirektionale Schäfte die diagnostische Durchflussmessung und bleiben in kostenempfindlichen Regionen wirtschaftlich. Die Marktgröße für deflektierbare Katheter bei multidirektionalen Designs wird bis 2031 voraussichtlich um 98 Basispunkte beim Marktanteil wachsen, was einen anhaltenden Substitutionsimpuls widerspiegelt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Eingriffe an Strukturellen Herzerkrankungen beschleunigen die MarktentwicklungStrukturelle Herzerkrankungen und TAVI-Unterstützung verzeichnen eine CAGR von 6,47 %, was die Wachstumsraten des reifen elektrophysiologischen Bereichs weit übertrifft, obwohl EP 52,01 % des Umsatzes im Jahr 2025 kontrolliert. Klappenlieferungsschleusen erfordern eine konsistente Kurvenbeibehaltung unter dynamischer Aortenbelastung, was F&E in kinkresistente Nitinol-Geflechte und reibungsarme Auskleidungen motiviert. Klinische Daten bestätigen reduzierte paravalvuläre Leckraten, wenn lenkbare Deflektoren eine koaxiale Ausrichtung während der Einbringung gewährleisten.
EP-Mapping und -Ablation behalten ihr Volumen dank der steigenden Prävalenz von Vorhofflimmern und Leitlinienänderungen, die eine frühe Rhythmuskontrolle befürworten. Der Preisdruck intensiviert sich jedoch, da standardisierte bidirektionale Schäfte auf neue Wettbewerber treffen. Periphere vaskuläre und koronare Unterstützungssegmente liefern diversifizierte Einnahmen, während Bildgebungskatheter den diagnostischen Durchsatz über alle Modalitäten hinweg aufrechterhalten.
Nach Material:
Fortschrittliche Polymere fordern die traditionelle Dominanz herausPTFE hielt im Jahr 2025 einen Anteil von 37,74 %, sieht sich jedoch einer Substitution gegenüber, da Pebax- und Polyurethanmischungen bis 2031 jährlich um 6,93 % wachsen. Dual-Durometer-Pebax-Schichten bieten einen weichen Spitzenübergang und erhalten gleichzeitig die Schubkraft, was sichere Septumübergänge ermöglicht. Nitinol-Geflechte, die in Polyether-Blockamide eingebettet sind, liefern Drehmomenttreue bei schlankeren Profilen und schaffen Platz für lumenbasierte Sensoren. Der Marktanteil von Pebax für deflektierbare Katheter wird bis 2031 voraussichtlich um 225 Basispunkte steigen, inmitten anhaltender PTFE-Kostenvolatilität.
Nitinol-verstärkte Thermoplaste bilden die Grundlage für Premium-Schäfte in strukturellen Herzkanälen, wo radiale Festigkeit und Formgedächtnis Edelstahläquivalente übertreffen. Patentanmeldungen für geteilte Schlitze und elastisch verformbare Schienen unterstreichen die anhaltende Materialexperimentierung mit dem Ziel, die Lenkbarkeit ohne Einbußen bei der Kinkresistenz zu erreichen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Akzeptanz in ambulanten Operationszentren gestaltet die Marktdynamik umKrankenhäuser und Kardiologische Zentren erfassen weiterhin 64,68 % der Marktgröße für deflektierbare Katheter, doch ambulante Operationszentren verzeichnen bis 2031 eine lebhafte CAGR von 6,76 %. Verwaltungen ambulanter Operationszentren priorisieren ausschließlich Einweginventar, rationalisierte Kit-Verpackungen und schnelle Raumwechsel, was Hersteller dazu veranlasst, vorgeformte Schleusen mit diagnostischen Mapping- und Ablationskathetern zu bündeln. Klinische Register berichten von nicht unterlegenen 30-Tage-Raten schwerwiegender unerwünschter kardialer Ereignisse zwischen ambulanten Operationszentren und Krankenhäusern, was die Verlagerung hin zur ambulanten Versorgung verstärkt.
Für große akademische Zentren treiben Robotik und KI-Mapping die inkrementelle Nachfrage nach hochwertigen Mehrfachsensor-Schäften an, während Gemeinschaftskrankenhäuser zu kostenoptimierten bidirektionalen Modellen tendieren. Anbieter passen ihre Markteinführungsstrategien entsprechend an und bieten abgestufte Produktfamilien an, die eine gemeinsame Kerngriffergonomie teilen, sich jedoch in Artikulationsbereich und Sensordichte unterscheiden.
Geografische Analyse
Markt für deflektierbare Katheter in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 43,08 %, da ausgereifte Erstattungswege und eine hohe EP-Durchdringung stabile Ersatzzyklen für ältere Schäfte unterstützen. Die Konsolidierung von Leistungserbringern fördert den Mengeneinkauf und begünstigt Anbieter mit integrierten Plattformen, die Mapping, Ablation und Bildgebung abdecken.
Markt für deflektierbare Katheter in EMEA, APAC und Südamerika
Asien-Pazifik verzeichnet mit 7,26 % CAGR das stärkste Wachstum, da öffentlich-private Partnerschaften EP-Labore aufbauen und Regierungen den Versicherungsschutz für katheterbasierte Eingriffe ausweiten. Das Samsung Medical Center betreibt das erste regionale Trainingszentrum für ventrikuläre Arrhythmien und führt jährlich mehr als 100 komplexe Fälle mit einer Erfolgsquote von 85 % durch, was den regionalen Wissenstransfer vorantreibt. Chinas NMPA hat die Gerätezulassungen vereinfacht und damit Joint Ventures zwischen multinationalen Unternehmen und lokalen OEMs zur gemeinsamen Produktion von Pebax-Schäften in der Nähe der Nachfragezentren angeregt. Europa verzeichnet ein moderates Wachstum, das durch leitliniengetriebene Akzeptanz und MDR-bedingte Qualitätsverbesserungen angetrieben wird. Nationale Gesundheitssysteme wägen Kosten gegen Ergebnisdaten ab und verschaffen Produkten mit starker Real-World-Evidenz einen inkrementellen Vorteil. Die akkreditierten Standorte der European Heart Rhythm Association bilden das Fundament der klinischen Ausbildung und fördern einheitliche Praxisstandards. In Südamerika sowie im Nahen Osten und Afrika hinkt die Nutzung deflektierbarer Katheter dem Infrastrukturausbau hinterher, obwohl städtische Herzzentrumszentren zunehmend schlüsselfertige EP-Suiten von globalen Anbietern nachfragen.

Regulatorisches Umfeld
In den Vereinigten Staaten werden abwinkelbare Katheter für kardiovaskuläre Anwendungen üblicherweise als Klasse-II-Geräte gemäß den FDA-Medizinprodukterichtlinien reguliert und erreichen den Markt typischerweise über den 510(k)-Zulassungsweg (oft gemäß 21 CFR 870.1250, Produktcode DQY). Die Vorhersagbarkeit der Prüfung wird durch die MDUFA-V-Leistungsziele für das Geschäftsjahr 2023-2027 geprägt, während die FDA Quality Management System Regulation (QMSR) am 2. Februar 2026 in Kraft trat und die Erwartungen an das Qualitätssystem enger an die ISO 13485 anpasste sowie den Schwerpunkt auf Designkontrollen, Risikomanagement und Feedbackschleifen nach der Marktzulassung für steuerbare Katheteriterationen erhöhte.
In Europa fallen Geräte unter die EU-MDR (Verordnung (EU) 2017/745), wo die klinische Bewertung (Artikel 61), die Überwachung nach dem Inverkehrbringen und eingeschränkte Äquivalenzwege die Nachweisanforderungen für Designänderungen verschärfen. Im Juni 2026 wurden die Delegierten Verordnungen (EU) 2026/1359 und 2026/1451 der Kommission veröffentlicht, die Ausnahmen für bestimmte gut etablierte Technologien, einschließlich spezifischer Kanülen und Katheter, von Elementen der technischen Dokumentationsbewertung durch benannte Stellen und obligatorischen klinischen Prüfungen erweitern. Dies bietet einen Compliance-Hebel für Alt-Katheterlinien, während die Pflichten zur Überwachung nach dem Inverkehrbringen bestehen bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit spezialisierten Rohstoffen und Unterkomponenten, einschließlich medizinischer Polymere (PTFE/ePTFE und neuere Pebax- oder Polyurethanmischungen) und metallischer Verstärkungen wie Edelstahl und Nitinol, die in Zugdrähten und Geflechtstrukturen verwendet werden. Vorgelagerte Engpässe konzentrieren sich auf die Schmelz- und Verarbeitungskapazität von medizinischem Nitinol, was die Verfügbarkeit für hochwertige multidirektionale Schäfte einschränken kann. Infolgedessen setzen OEMs und Auftragsfertiger häufig auf Dual-Sourcing oder gestalten die Geflechtdichten neu, um die Drehmomentreaktion zu schützen und dabei die Materialintensität zu verringern.
Die vorgelagerte Fertigung (Midstream) umfasst Extrusion (oft Mehrlumen-Liner), Geflecht- oder Spulenwicklung, Griff- und Abwinklungsmontage, Verbindung und Spitzenformung sowie Sterilisation und Verpackung. Ein wesentlicher Anteil dieser Tätigkeit wird von spezialisierten Auftragsfertigern und Komponentenlieferanten ausgeführt. Plattformbasierte Entwicklung, wie die modularen Composer-Baugruppen von Freudenberg Medical, unterstützt kürzere Entwicklungszyklen durch die Wiederverwendung validierter Abwinklungs- und Griffarchitekturen über mehrere Katheterprogramme hinweg. Nachgelagert erfolgt der Vertrieb über Direktverkauf und Einkaufsgruppen von Krankenhäusern bzw. Herzzentren, und er ist zunehmend an Verfahrensökosysteme in der Elektrophysiologie und Strukturherzchirurgie gebunden, wo die Interoperabilität mit Mapping-, Ablations- und Zugangswerkzeugen den Folgeabsatz und Wiederholungskäufe unterstützt.
Wettbewerbslandschaft
Die Wettbewerbsintensität bleibt moderat. Abbott, Medtronic, Boston Scientific und die Biosense Webster-Division von Johnson & Johnson stützen sich auf End-to-End-Ökosysteme, die den Katheter-Durchsatz über proprietäre Mapping-Konsolen und Ablationsgeneratoren sichern. Die Akquisitionspipeline von Boston Scientific betont weiterhin disruptive PFA- und Bildgebungsassets, um die Reichweite seiner Plattform zu erweitern.
Die Produktsicherheitswachsamkeit prägt die Wahrnehmung, nachdem Johnson & Johnson im Jahr 2024 einen Klasse-1-Rückruf von 497 VARIPULSE-Kathetern aufgrund von Berichten über neurovaskuläre Verletzungen initiiert hat. Diese Vorfälle unterstreichen die Notwendigkeit einer robusten Marktüberwachung nach der Zulassung und haben Kundenprüfungen von Anbieter-Qualitätssystemen ausgelöst. Inzwischen haben Materialengpässe OEMs dazu veranlasst, in Dual-Source-Nitinol-Glühen und Pebax-Compoundierung zu investieren, um Marktführer vor künftigen Versorgungsschocks zu schützen.
Patentanmeldungen nehmen bei lenkbaren Griffmechaniken, Dreiabschnitts-Schaftgeflechten und lumenintegrierten Mikrosensoren zu, was eine zunehmende F&E-Intensivierung signalisiert. Branchenübergreifende Kooperationen entstehen, da KI-Start-ups Mapping-Algorithmen an etablierte Katheterhersteller lizenzieren. Der Erfolg wird davon abhängen, Datenanalytik, Robotik und Materialwissenschaft in kohärente Verfahrens-Toolkits zu integrieren, die die Bedienvariabilität reduzieren und die Falldauer verkürzen.
Marktführer für deflektierbare Katheter
Abbott
Boston Scientific Corporation
Medtronic
Teleflex Incorporated
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für deflektierbare Katheter
- Abbott Laboratories
- Biosense Webster (Johnson & Johnson)
- Boston Scientific
- Medtronic
- Teleflex
- Biomerics
- Terumo
- Cook Group
- Merit Medical Systems
- Cordis
- Acutus Medical
- Biocardia
- AtriCure
- Baylis Medical (Boston Scientific)
- OSYPKA
- CathRx
- Stryker Neurovascular
- Confluent Medical
- Hansen Medical / Auris Health
- BIOTRONIK
Lesen Sie die Analyse der deflektierbare Katheter-Unternehmen

Marktchancen und Zukunftsaussichten
Die Produktdifferenzierung ist zunehmend an die Steuerbarkeit der nächsten Generation für elektrophysiologische Arbeitsabläufe gebunden, insbesondere da die Einführung der gepulsten Feldablation die Erwartungen an präzisen Gewebekontakt, wiederholbare Schlingengeometrie und variable Steifigkeitsprofile erhöht. Das kommerzielle Signal zeigt sich in der Einführung und Zulassung von Dual-Energie- und PFA-nahen Kathetern durch große Plattformen, und die Abwendung von Einzelmaterial-Designs nach der PTFE-Lieferunterbrechung 2024 hat das Interesse an Pebax- oder Polyurethanmischungen und dünnwandigen Linern beschleunigt.
Der Weißraum erweitert sich auch über die traditionelle Elektrophysiologie hinaus auf verwandte Interventionen, die auf aktiver Steuerung beruhen. Dazu gehören die neurovaskuläre und periphere Navigation, wo die akute Gefäßauswahl ein limitierender Schritt für passive Katheter sein kann. In begutachteten Arbeiten, die zwischen 2025 und Januar 2026 veröffentlicht wurden, werden Leistungsgewinne für aktiv abwinkelbare Mikrokatheter und steuerbare Führungsdrahtsysteme in komplexer Anatomie berichtet. Sie beschreiben auch Forschung zu mikrorobotischen oder magnetisch gesteuerten Konzepten zur Steifigkeitsanpassung, was auf einen Weg zu nachrüstbaren Funktionsupgrades unter Verwendung bestehender Katheterformfaktoren hindeutet. Zusammen deuten diese Trends auf Chancen für Lieferanten hin, die zuverlässige Zugdraht-Mechanik mit reibungsärmeren Polymersystemen kombinieren und Sensorik oder softwaredefinierte Steuerung hinzufügen können, ohne das Profil wesentlich zu erhöhen oder das Management des Thrombose- und Infektionsrisikos zu beeinträchtigen.
Recent Industry Developments in Markt für deflektierbare Katheter
- Juli 2026: Johnson & Johnson gab die FDA-Zulassung der Dual Energy THERMOCOOL SMARTTOUCH SF Platform bekannt, die Radiofrequenz- und gepulste Feldenergie in einer Katheterablationslösung kombiniert. Die Zulassung erweitert die Optionen für Elektrophysiologielabore, die sich auf plattformbasierte Arbeitsabläufe standardisieren, und erhöht den Wettbewerbsdruck für steuerbare Katheterportfolios, die Dual-Energie-Verfahrensstrategien unterstützen können.
- April 2026: Johnson & Johnson schloss eine endgültige Vereinbarung zur Übernahme von Atraverse Medical, einem Entwickler von HF-Führungsdrahtsystemen für den Zugang zum linken Herzen bei Vorhofflimmern-Eingriffen, und die Übernahme wurde im zweiten Quartal 2026 abgeschlossen. Die Transaktion stärkt das Zugangs- und Navigationswerkzeug des Unternehmens rund um transseptale und Linksherz-Arbeitsabläufe und unterstützt eine engere Integration zwischen Zugang, Mapping und Ablationsschritten.
- Juni 2024: Abbott Medical erhielt die FDA-510(k)-Freigabe (K241370) für den Agilis NxT Steerable Introducer Dual-Reach. Die Freigabe unterstützt die fortlaufende Erneuerung des Lebenszyklus steuerbarer Zugangs- und Einführbesteck-Angebote, die bei komplexen Herzeingriffen eingesetzt werden, und hilft Anbietern, ihren Marktanteil zu verteidigen, wo Krankenhäuser bewährte Sicherheit und vertraute Handhabungsmerkmale priorisieren.


Markt für deflektierbare Katheter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird definiert als Umsätze aus steuerbaren, abwinkelbaren medizinischen Kathetern, die sich an der distalen Spitze aktiv biegen können und verwendet werden, um während minimalinvasiver diagnostischer oder therapeutischer Eingriffe die Zielanatomie zu erreichen.
Ausgeschlossen sind: Wir schließen Führungsschleusen, nicht steuerbare Drainagekatheter und kleine Einwegzubehörteile wie Einführbesteck aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Unidirektionale Katheter
- Bidirektionale Katheter
- Multidirektionale Katheter
- Nach Anwendung
- Koronarinterventionen
- Elektrophysiologisches (EP) Mapping und Ablation
- Diagnostische Bildgebung
- Periphere Interventionen
- Strukturelle Herzerkrankungen und TAVI-Unterstützung
- Nach Material
- Pebax/Polyurethanmischungen
- PTFE und ePTFE
- Nitinol-verstärkte Verbundwerkstoffe
- Nach Endnutzer
- Krankenhäuser und Kardiologische Zentren
- Ambulante Operationszentren
- Sonstige
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um den Nachfragepool zu kartieren und die Annahmen an reale Verfahrensaktivität und Geräteakzeptanzmuster zu binden. Wir beziehen uns typischerweise auf öffentliche Gesundheitsstatistiken und klinische Aktivitätsquellen wie die US-CDC, die OECD-Gesundheitsstatistiken, die Weltbank und WHO-Indikatoren, um Krankheitslast, Alterungstrends und Versorgungszugang zu verstehen, die die Verfahrensvolumina antreiben.
Auf der Angebots- und Regulierungsseite wurden Eingaben anhand von Quellen wie den US-FDA-Gerätedatenbanken und Sicherheitsmitteilungen, den Rahmenwerksseiten der Europäischen Kommission zu Medizinprodukten und begutachteten Fachzeitschriften, die in PubMed indexiert sind, für Nutzungstrends in der Elektrophysiologie und anderen katheterbasierten Interventionen überprüft. Wir haben auch Unternehmensunterlagen und Investorenpräsentationen geprüft, um Produktpositionierung und Umsatzexposition zu bestätigen, und wir nutzten ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Marktinformationen sowie eine Patentdatenbank, um Produktzyklen und Innovationsintensität zu validieren. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche Quellen wurden ebenfalls konsultiert, um Daten zu sammeln, Zahlen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, wie abwinkelbare Katheter in der Praxis eingesetzt werden, wie häufig sie im Vergleich zu nicht abwinkelbaren Alternativen ausgewählt werden und wie sich die Preisgestaltung über Regionen und Versorgungseinrichtungen hinweg verhält. Wir sprachen mit einer Mischung aus Herstellern, Vertreibern und klinischen Stakeholdern wie Laborleitern und Beschaffungsteams, und das Feedback wurde über APAC, EMEA und Amerika ausgeglichen, um eine Übergewichtung eines einzelnen Erstattungs- oder Praxisumfelds zu vermeiden.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 17% | APAC: 44% |
| Mid-Tier: 54% | Funktions-/Abteilungsleiter: 28% | EMEA: 36% |
| Kleinere Akteure: 17% | Manager: 55% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels einer Top-down-Nachfragerekonstruktion, bei der Verfahrensvolumina und behandelte Patientenpools in Katheternutzung übersetzt und dann anhand regionaler durchschnittlicher Verkaufspreise in Werte umgerechnet werden. Um das Modell praktikabel zu halten, stützt es sich auf wiederholbare Eingaben wie elektrophysiologische Verfahrenszahlen, den Anteil der Fälle, die Steuerbarkeit benötigen, die durchschnittliche Anzahl der pro Verfahren verwendeten Katheter, Austausch- und Einwegmuster sowie die Aufteilung der Akzeptanz zwischen Krankenhaus und ambulanter Versorgung.
Nach der Erstellung der Top-down-Gesamtwerte wurden selektive Bottom-up-Prüfungen durchgeführt, um die Ergebnisse zu überprüfen, einschließlich stichprobenartiger Lieferantenumsatzspannen, Kanaldiskussionen zum Einheitsdurchsatz und ASP-Bandbreiten nach Produktfähigkeit (unidirektional versus multidirektional), soweit Daten verfügbar waren. Wenn direkte Einheitensignale für kleinere Länder fehlten, wurde die Lückenbehandlung durch Proxying von Märkten mit ähnlicher Verfahrensintensität durchgeführt und für Zugang, Erstattungsreife und das Tempo der Laborkapazitätserweiterungen angepasst.
Für die Prognose verwendeten wir eine Szenarioanalyse, die durch Expertenmeinungen zur Erweiterung von Elektrophysiologielaboren, zum Wachstum minimalinvasiver Verfahren, zu Technologieerneuerungszyklen und zur erwarteten Preisentwicklung gestützt wird. Die Annahmen wurden von Jahr zu Jahr konsistent gehalten, und jede Änderung eines Treibers wurde bewusst angewendet, damit der Trend bei einem Kundengespräch erklärbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit sich die endgültigen Gesamtwerte nicht auf eine einzige Datenquelle stützen. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie Verfahrenswachstumstrends, regulatorischen Aktivitätsmustern und der Plausibilität der implizierten Einheitennachfrage im Vergleich zur installierten Laborkapazität, und prüften anschließend Ausreißer vor der Freigabe.
Wenn eine Abweichung wesentlich erschien, wurden die Befragten erneut kontaktiert, um zu bestätigen, ob die Lücke durch Umfang, Zeitpunkt oder eine echte Marktverschiebung verursacht wurde. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die Nachfrage oder Preisgestaltung beeinflussen können. Vor der Auslieferung führt ein Analyst eine erneute Überprüfung der wichtigsten Eingaben durch, damit die Kunden die aktuellste zu diesem Zeitpunkt verfügbare Sicht erhalten.
Marktgröße für abwinkelbare Katheter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für abwinkelbare Katheter stimmen oft nicht überein, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, welche Produkte gezählt werden, wie die Preisgestaltung behandelt wird und welches Jahr als Ausgangspunkt verwendet wird. Selbst wenn die gleiche Währung verwendet wird, kann sich die Spanne durch Unterschiede in den Verfahrensannahmen und der erwarteten Geschwindigkeit der Akzeptanz vergrößern.
Einige Schätzungen fassen verwandte Produkte und Verfahrenszubehör zusammen, was den Gesamtmarktwert tendenziell erhöht. Bei Mordor Intelligence beschränkt sich der Wert auf den Umsatz ab Werk für steuerbare abwinkelbare Katheter (einschließlich solcher, die einzeln oder gebündelt verkauft werden), und er lässt Führungsschleusen und kleine Einwegzubehörteile wie Einführbesteck außen vor, wodurch die Schätzung näher an den Nachfragesignalen für Katheter allein bleibt.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,16 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 2,18 Mrd. USD (2026) | Verwendet ein anderes Prognosefenster und Wachstumsprofil, was den impliziten Wert für 2026 durch Rückrechnung verändern kann, und die Umfangsbeschreibung stellt nicht klar dar, ob Zubehörteile oder nicht abwinkelbare Katheterfamilien ausgeschlossen sind. |
| Branchenforschungsgruppe B | 2,01 Mrd. USD (2024) | Verankert die Größe zwei Jahre früher und wendet möglicherweise konservative Annahmen zu Akzeptanz und Preisgestaltung über die Regionen hinweg an, und die Segmentierung umfasst Materialien und breitere Interventionskategorien, die verändern können, was als abwinkelbarer Katheter gezählt wird. |
Betrachtet man die drei Zahlen, wird die Lücke hauptsächlich durch den Zeitpunkt und das erklärt, was rund um den Katheter selbst einbezogen wird, nicht durch eine Uneinigkeit darüber, dass die Kernnachfrage wächst. Indem wir die Eingaben nachvollziehbar an Verfahrensvolumina, Nutzung und realistische ASP-Bandbreiten binden, können wir jeden Schritt erklären und Annahmen anpassen, ohne das gesamte Modell neu zu schreiben.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für deflektierbare Katheter?
Der Markt für deflektierbare Katheter erreichte 2026 einen Wert von 2,16 Milliarden USD und wird voraussichtlich bis 2031 auf 2,81 Milliarden USD wachsen, bei einer CAGR von 5,38 %.
Wer sind die wichtigsten Akteure im Markt für deflektierbare Katheter?
Abbott, Boston Scientific Corporation, Medtronic, Teleflex Incorporated und Johnson & Johnson sind die führenden Unternehmen im Markt für deflektierbare Katheter.
Welches Anwendungssegment wächst am schnellsten?
Strukturelle Herzerkrankungen und TAVI-Unterstützung ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 6,47 % bis 2031, da die Indikationen auf Patientengruppen mit niedrigerem Risiko ausgeweitet werden.
Welche Region hat den größten Anteil am Markt für deflektierbare Katheter?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für deflektierbare Katheter.
Warum gewinnen Pebax- und Polyurethanmaterialien Marktanteile?
Pebax-Mischungen kombinieren Flexibilität und Schubfähigkeit und vermeiden gleichzeitig die PTFE-Lieferengpässe, die die Produktion im Jahr 2024 störten, was ihre CAGR von 6,93 % bis 2031 antreibt.
Seite zuletzt aktualisiert am:



