
Marktgröße und Marktanteil für Healthcare Contract Manufacturing Organizations
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 301.22 Milliarden US-Dollar |
| Marktgröße (2032) | 453.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
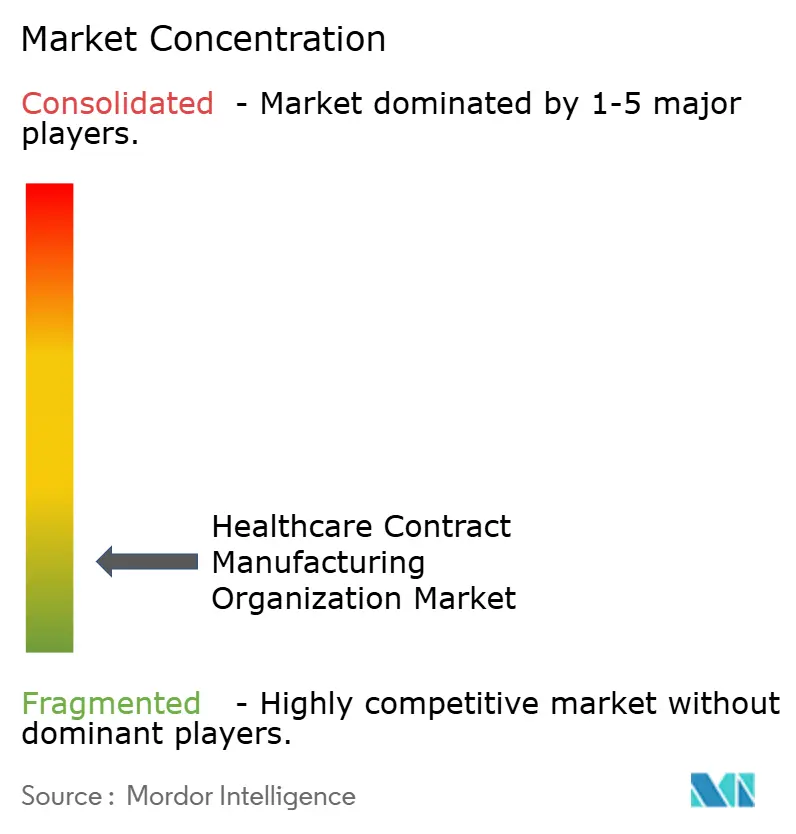
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Healthcare Contract Manufacturing Organizations von Mordor Intelligence
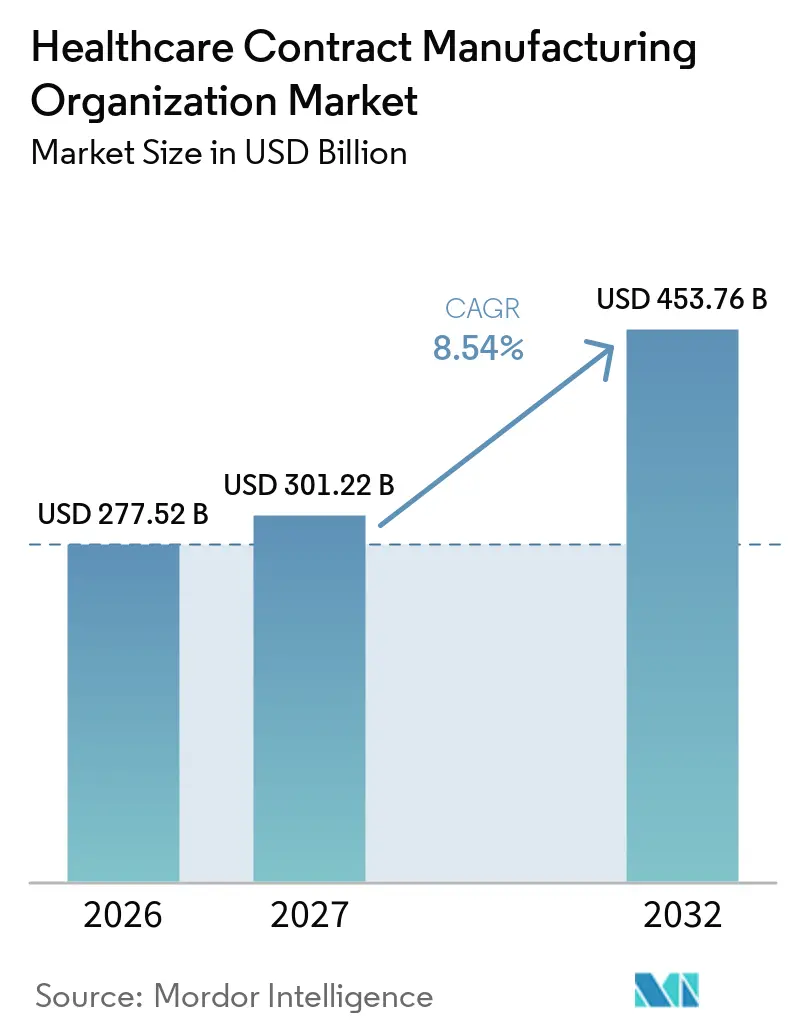
Die Marktgröße des Healthcare Contract Manufacturing Organization Marktes wird voraussichtlich von USD 277,52 Milliarden im Jahr 2026 und USD 301,22 Milliarden im Jahr 2027 auf USD 453,76 Milliarden bis 2032 anwachsen, mit einer CAGR von 8,54 % zwischen 2027 und 2032.
Der Schwung nimmt zu, da Pharma- und Medizingeräteinnovatoren die komplexe Produktion zunehmend auslagern, um strenge Vorschriften zu bewältigen, fortschrittliche Technologien zu sichern und finanzielle Flexibilität zu wahren. Die pharmazeutische Fertigung dominiert den Umsatzstrom, während Engpässe bei der Viralvektor-Kapazität in Gentherapie-Pipelines Investitionen in Hochpotenz- und Therapieanlagen der nächsten Generation beschleunigen. Nordamerika behält die Führungsposition dank intensiver Forschungs- und Entwicklungsaktivitäten und gut etablierter FDA-Rahmenbedingungen. Dennoch expandiert der asiatisch-pazifische Raum am schnellsten, getrieben durch Kosteneffizienz, verbesserte regulatorische Standards und Near-Shoring-Programme, die Lieferketten diversifizieren. Die Wettbewerbsintensität bleibt moderat: Die fünf größten CDMOs halten nur 15 % des Umsatzes, was ausreichend Raum für Nischenspezialisten lässt. Gleichzeitig stellen Cybersicherheitsbedrohungen, Compliance-Kosten in mehreren Rechtsordnungen und API-Importabhängigkeiten greifbare Risikofaktoren dar, die Auftraggeber und CDMOs dazu veranlassen, digitale Sicherheit, Qualitätssysteme und regionalisierte Beschaffungsmodelle zu stärken.
Wichtigste Erkenntnisse des Berichts
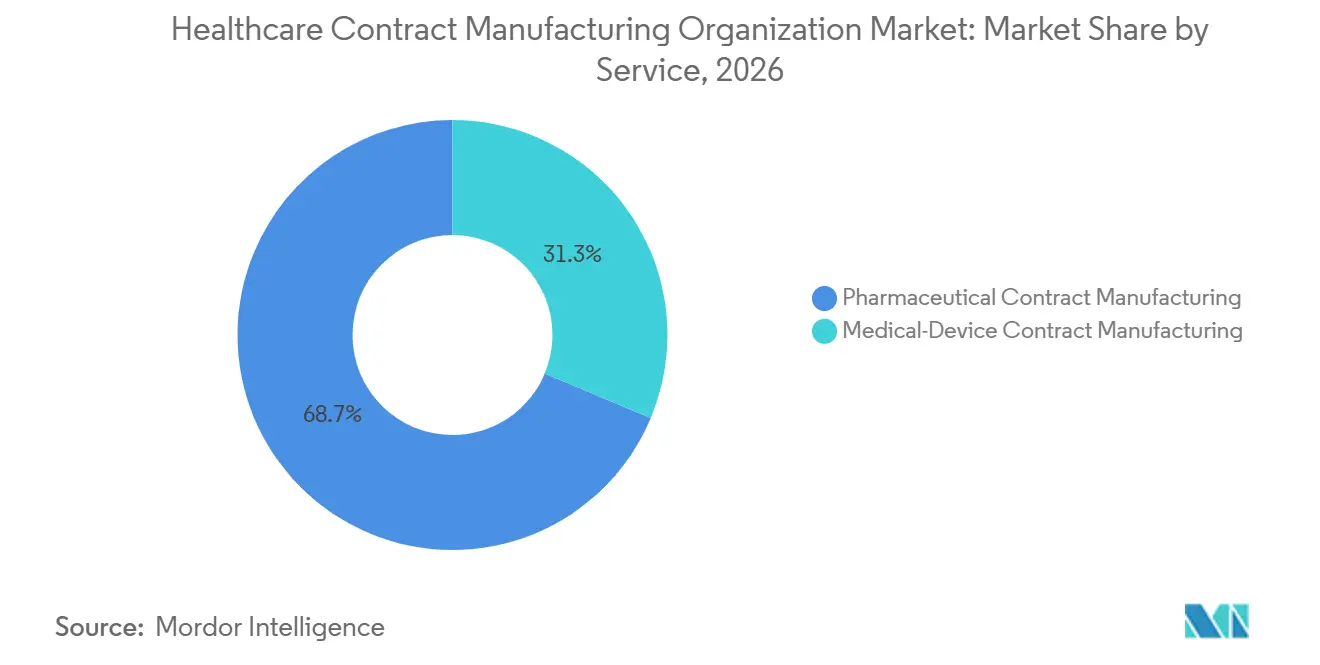
- Nach Dienstleistungsart führte die pharmazeutische Fertigung im Jahr 2026 mit einem Umsatzanteil von 68,70 % im Healthcare Contract Manufacturing Organization Markt; das Segment der Fertigarzneimittelformulierung wird voraussichtlich bis 2032 mit einer CAGR von 9,85 % wachsen.
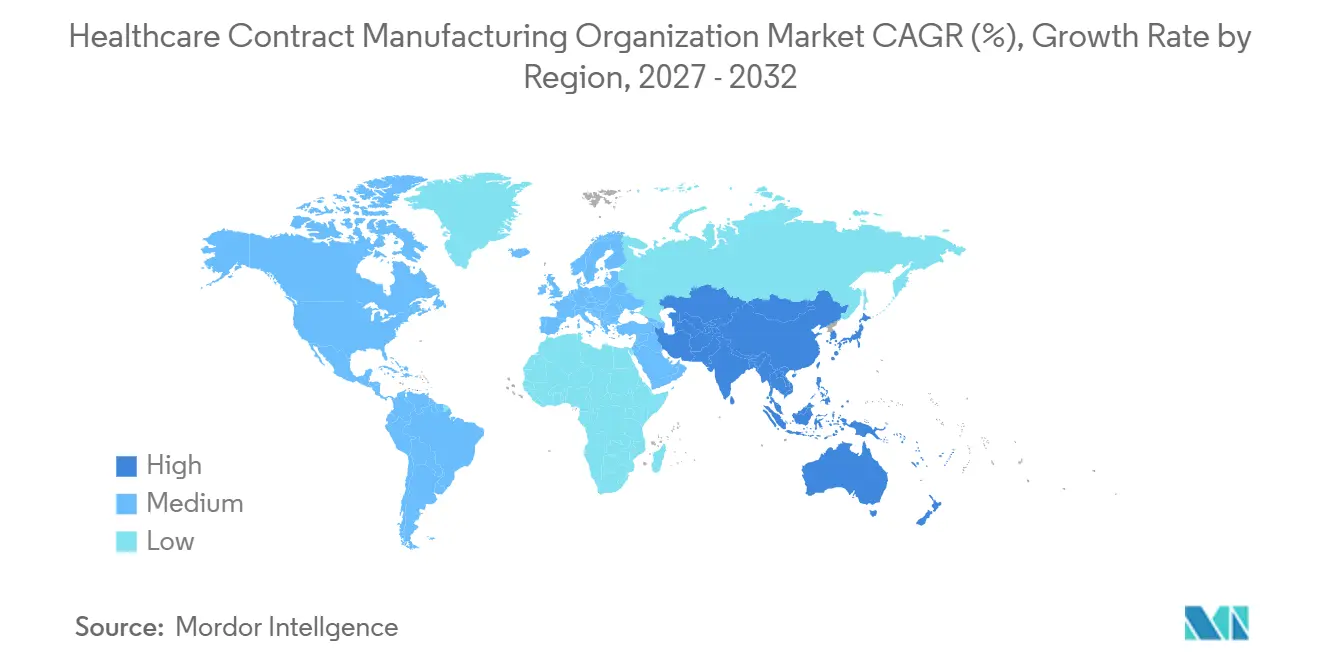
- Nach Geografie erfasste Nordamerika im Jahr 2026 41,10 % des Marktanteils des Healthcare Contract Manufacturing Organization Marktes, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 10,15 % expandiert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Neigung von Pharma- und Medizinprodukte-OEMs zur Auslagerung | +2.10% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Erweiterung der CDMO-Serviceportfolios | +1.80% | Global, Expansion im asiatisch-pazifischen Raum am ausgeprägtesten | Langfristig (≥4 Jahre) |
| Anstieg der Biologika- und Fortgeschrittenen-Therapie-Forschung und -Entwicklung, der die Kapazitätsnachfrage antreibt | +2.30% | Nordamerika und EU als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Kosteneffizienz durch Near-/Off-Shoring-Modelle im asiatisch-pazifischen Raum und in Lateinamerika | +1.40% | Asiatisch-pazifischer Raum als Kern, Lateinamerika im Entstehen | Mittelfristig (2–4 Jahre) |
| Engpass bei der Virusvektor-Kapazität für Gentherapie-Pipelines | +0.90% | Global, akut in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Einführung von Digital-Twin- und Continuous-Manufacturing-Auslagerungsnischen | +0.50% | Nordamerika und EU als frühe Anwender | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Neigung von Pharma- und Medizinprodukte-OEMs zur Auslagerung
Die Auslagerung hat sich von einer Kostenspartaktik zu einem strategischen Hebel für Agilität entwickelt. Der Markt für Healthcare Contract Manufacturing Organizations profitiert davon, dass Auftraggeber kapitalintensive Betriebe auslagern und sich auf Entdeckungspipelines konzentrieren, insbesondere in Modalitäten wie Zell- und Gentherapie, die hochspezialisierte Eindämmungsmaßnahmen erfordern. Verstärkte Fusions- und Übernahmeaktivitäten unter CDMOs unterstreichen den Konsolidierungstrend des Sektors, der gleichzeitig die Breite der Fähigkeiten erweitert und die Kundenauswahl erhält. Kleinere Biotechnologieunternehmen, die heute die Mehrheit der CDMO-Kunden bilden, verfügen nicht über die Infrastruktur zum Aufbau von GMP-Anlagen, was die Nachfrage nach schlüsselfertigen Lösungen verstärkt. Hohe Inflation und steigende Kreditkosten verschieben die Entscheidung zwischen Eigenentwicklung und Zukauf weiter in Richtung Auslagerung und verstärken einen sich selbst tragenden Kreislauf, in dem Skalierung CDMOs ermöglicht, Technologien schneller zu erneuern und regulatorisches Fachwissen über Rechtssysteme hinweg auszubauen.
Erweiterung der CDMO-Serviceportfolios
End-to-End-Unterstützung ist zu einem wichtigen Differenzierungsmerkmal geworden, da CDMOs sich stromaufwärts in die Entdeckung und stromabwärts in die kommerzielle Verpackung ausdehnen. Integrierte Angebote minimieren das Schnittstellenrisiko für Auftraggeber, die eine Einzellieferanten-Verantwortung über klinische und kommerzielle Phasen hinweg bevorzugen. Investitionen in Virusvektor-, Zelltherapie- und mRNA-Plattformen veranschaulichen, wie die Servicediversifizierung darauf abzielt, schnell wachsende Biologika-Nischen zu erschließen. Digitale Fähigkeiten – von KI-gestützter Prozessanalytik bis hin zu vorausschauender Wartung – verbessern Ausbeute und Transparenz und schaffen langfristige Kundenbeziehungen. Globale Präsenz ermöglicht es Kunden, die Fertigungsgeografie mit klinischen Studienstandorten und Einführungsmärkten abzustimmen, ein entscheidender Faktor, wenn die Markteinführungszeit den Wettbewerbsvorteil definiert.
Anstieg der Biologika- und Fortgeschrittenen-Therapie-Forschung und -Entwicklung treibt Kapazitätsnachfrage an
Mehr als die Hälfte der neuen Wirkstoffkandidaten in aktiven Pipelines erfordert Biologika-Expertise, und ein wachsender Anteil umfasst personalisierte Zell- und Gentherapien. Die Virusvektor-Produktion ist der wichtigste Engpass, da strenge Eindämmungsmaßnahmen und variable Chargengrößen die Skalierbarkeit erschweren. Großangelegte Erweiterungen, wie Samsung Biologics' Plan, bis 2032 eine Kapazität von über 1,3 Millionen Litern zu überschreiten, spiegeln den Wettlauf um die Sicherung von Premium-Verträgen in einem kapazitätsbeschränkten Umfeld wider. CDMOs mit frühen Investitionen in Einweg-Bioreaktoren und Kühlkettenlogistik erzielen höhere Margen und gewinnen langfristige Vereinbarungen, die zusätzliche Erweiterungen finanzieren und einen positiven Investitionskreislauf antreiben.[3]
Kosteneffizienz durch Near-/Off-Shoring-Modelle im asiatisch-pazifischen Raum und in Lateinamerika
Lohnkostenvorteile, staatliche Anreize und verbesserte regulatorische Aufsicht positionieren den asiatisch-pazifischen Raum und Lateinamerika als bevorzugte Standorte für kostensensible Fertigungsstufen. APIs bleiben der Anker, doch die Fähigkeiten verlagern sich in der Wertschöpfungskette nach oben in Richtung Biologika und Gerätemontage. Near-Shoring nach Lateinamerika balanciert Kosten mit der Nähe zu nordamerikanischen Märkten, was Vorlaufzeiten verkürzt und Lieferkettenunterbrechungen abfedert. Regulatorische Konvergenzbestrebungen, insbesondere in Südkorea, Singapur und Mexiko, vereinfachen grenzüberschreitende Zulassungen und steigern die Attraktivität weiter.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge, multijurisdiktionale GMP- und QMS-Compliance-Belastung | -1.20% | Global, am komplexesten in der EU und Nordamerika | Langfristig (≥4 Jahre) |
| Verlängerte Vorlaufzeiten und Logistikkomplexität in globalen Lieferketten | -0.80% | Global, akut bei grenzüberschreitenden Operationen | Mittelfristig (2–4 Jahre) |
| Begrenzte globale HPAPI-Eindämmungskapazität, die Projektkosten erhöht | -0.60% | Global, konzentrierte Auswirkung in spezialisierten Segmenten | Mittelfristig (2–4 Jahre) |
| Steigende Cybersicherheits- und IP-Schutzpflichten für CMOs | -0.40% | Global, erhöht in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge, multijurisdiktionale GMP- und QMS-Compliance-Belastung
Compliance-Kosten können für größere Pharmahersteller jährlich bis zu USD 322 Millionen erreichen, ein Betrag, der steigt, wenn CDMOs mehrere Standorte in Nordamerika, Europa und Asien betreiben. Unterschiedliche Dokumentationsformate, Inspektionszyklen und Anforderungen an die Produktfreigabe erfordern doppelte Qualitätsmanagementsysteme, was den Verwaltungsaufwand erhöht und die Chargenfreigabe verzögert..[1] Arzneimittel für neuartige Therapien verschärfen die Prüfung, da Zelllebensfähigkeit, Sterilität und Identitätstests unter regionsspezifischen Rahmenbedingungen validiert werden müssen, was kleinere CDMOs belastet und das Geschäft zu Unternehmen mit etablierten globalen Qualitätsnetzwerken lenkt.[2]
Verlängerte Vorlaufzeiten und Logistikkomplexität in globalen Lieferketten
Die API-Beschaffung ist stark konzentriert: Mehr als 80 % der Vorleistungen für essentielle Arzneimittel stammen aus Indien und China. Erhöhte geopolitische Spannungen, wetterbedingte Hafenschließungen und Nachwirkungen der Pandemie führen zu unvorhersehbaren Transitzeiten. Die Kühlkettenlogistik erhöht das Risiko, da biologische APIs und fertige Injektionslösungen während des gesamten Transports eine Integrität von 2 °C bis 8 °C erfordern. Serialisierungsvorschriften wie der DSCSA erhöhen die Dokumentationsanforderungen und fügen operative Schritte hinzu, die die Vertriebszeitpläne verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Pharmazeutische Herstellung dominiert das Wachstum bei fortgeschrittenen TherapienDie pharmazeutische Fertigung erwirtschaftete im Jahr 2026 68,70 % des Healthcare Contract Manufacturing Organization Marktes und bleibt der zentrale Umsatzträger. Diese Dominanz resultiert aus etablierten API- und Fertigarzneimittel-Outsourcing-Modellen, bei denen Kostenoptimierung und regulatorische Sicherheit die Nachfrage der Auftraggeber antreiben. Innerhalb dieses Bereichs repräsentierte die API-Produktion 65,40 % des Umsatzes und profitiert weiterhin von Kapazitätserweiterungen im asiatisch-pazifischen Raum und in Nordamerika. Die Fertigarzneimittelformulierung wächst mit einer CAGR von 9,85 %, da komplexe orale Feststoff- und parenterale Formate zunehmen. Hochpotenz-Handhabung und Lyophilisierungskapazitäten erzielen Premiumpreise und steigern die Margenprofile der Segmente weiter.
Vertragsdienstleistungen für Medizingeräte bleiben ein jüngerer, aber schnell wachsender Pfeiler. OEMs, die mit Arbeitskräftemangel und steigenden regulatorischen Testkosten konfrontiert sind, lagern Montage und Integration an CDMOs aus, die Expertise für Klasse-II- und Klasse-III-Geräte bieten. Geräteentwicklung und -fertigung machten im Jahr 2024 den größten Umsatzanteil innerhalb dieses Bereichs aus, angetrieben durch Implantate, ophthalmische Injektabilia und vernetzte Überwachungsgeräte. Validierungsdienstleistungen verzeichnen zweistelliges Wachstum, da sich ständig weiterentwickelnde EU-MDR- und FDA-Anforderungen den Testumfang erweitern. Synergien entstehen zwischen Arzneimittel- und Geräte-Outsourcing, da Kombinationsprodukte wie vorgefüllte Spritzen und Autoinjektoren integrierte Design-for-Manufacturing-Ansätze erfordern. CDMOs, die sowohl pharmazeutische als auch Gerätekompetenz vereinen, bieten Auftraggebern Einzelvertragseffizienz über gesamte therapeutische Plattformen hinweg.
Geografische Analyse
Markt für Healthcare Contract Manufacturing Organizations in Nordamerika
Nordamerika hielt im Jahr 2026 41,10 % des Marktanteils des Healthcare Contract Manufacturing Organization Marktes. Robuste Biologika-Pipelines, Steueranreize und FDA-Vertrautheit unterstützen die Bindung an die inländische Produktion trotz höherer Arbeitskosten. Laufende Kapitalausgaben stärken die Führungsposition: Novo Nordisk stellte USD 4,1 Milliarden für die Erweiterung seines Standorts in North Carolina bereit, und Fujifilm investierte im Jahr 2024 USD 1,2 Milliarden in seine Anlage in Holly Springs. Kanada und Mexiko nutzen Handelsabkommen und Kostenvorteile, um Überlaufnachfrage zu erfassen, insbesondere für Festdosierungs- und Gerätemontageprogramme.
Markt für Healthcare Contract Manufacturing Organizations in APAC und Europa
Asien-Pazifik verzeichnet mit einer CAGR von 10,15 % den stärksten regionalen Anstieg und entwickelt sich von kostengünstigen API-Ursprüngen hin zu anspruchsvollen Biologika-Zentren. Wegweisende Ankündigungen wie die Absicht von Samsung Biologics, eine Biologika-Kapazität von über 1,3 Millionen Litern zu überschreiten, sowie der Plan von Lotte Biologics für einen 3,4 Milliarden USD teuren Biocampus signalisieren den Willen, hochwertige Fertigung lokal zu verankern. Verbesserte GMP-Harmonisierung und qualifizierte Talentpools in Südkorea, Singapur und Indien stärken das Vertrauen der Investoren. Auftraggeber setzen auf Zwei-Standort-Strategien, die die asiatische Produktion mit sekundären Standorten in Nordamerika oder Europa koppeln, um geopolitische Risiken abzusichern.
Markt für Healthcare Contract Manufacturing Organizations in EMEA und LATAM
Europa verzeichnet eine stetige CAGR von 5,55 %, gestützt durch Deutschlands Ingenieurbasis und die Schweizer Spezialisierung auf HPAPI und Biologika. Regulatorische Unsicherheiten infolge des Brexits verursachten anfänglich Reibungsverluste, doch britische CDMOs differenzieren sich nun durch MHRA-Schnellzulassungen für ATMPs. Lateinamerika gewinnt als Near-Shore-Alternative an Bedeutung: Brasiliens Pharmasektor verzeichnete Umsätze von USD 14,7 Milliarden und profitiert von fertigungsfreundlichen Politiken. Der Nahe Osten und Afrika bleiben noch im Entstehen, aber vielversprechend, angetrieben durch Vision-2030-Initiativen und kontinentale Selbstversorgungsziele.
Wettbewerbslandschaft
Der Healthcare Contract Manufacturing Organization Markt weist eine moderate Konzentration auf. Die Übernahme von Catalent durch Novo Holdings für USD 16,5 Milliarden im Jahr 2024 unterstrich den strategischen Wert des Sektors und verstärkte den Konsolidierungsschwung. Samsung Biologics strebt Skaleneffekte an, indem die Gesamtkapazität über 1,3 Millionen Liter gesteigert wird, während Lonza Roches Vacaville-Werk für USD 1,2 Milliarden übernahm, um seinen Westküsten-Fußabdruck zu vergrößern. Diese Schritte spiegeln ein Muster der vertikalen Kapazitätserweiterung wider, um End-to-End-Mandate zu sichern.
Weißer Fleck besteht bei der Viralvektor- und mRNA-Produktion, wo Eintrittsbarrieren durch Biosicherheits- und Anlagenkapitalanforderungen gesetzt werden. Spezialisten wie AGC Biologics und Oxford Biomedica gewinnen Verträge, indem sie frühe wissenschaftliche Beratung mit GMP-Slots kombinieren und so die Loyalität der Auftraggeber gewinnen. Technologische Differenzierung nimmt ebenfalls zu: Die Patheon-Einheit von Thermo Fisher setzt Durchflussreaktoren ein, und Catalent investiert in KI-gestützte Predictive-Maintenance-Suiten, die Abweichungsraten reduzieren. Mittelständische und von Private-Equity-unterstützte Unternehmen verfolgen regionale Roll-ups und bündeln Nischenstandorte zu breiteren Plattformen, um um globale Rahmenverträge zu konkurrieren, wie der Verkauf von Avid Bioservices für USD 1,1 Milliarden an GHO Capital und Ampersand exemplarisch zeigt.
Geografische Reichweite bleibt ein entscheidender Faktor. CDMOs fügen Standorte im asiatisch-pazifischen Raum und in Lateinamerika hinzu, um geopolitische Risiken abzusichern und lokale Studien zu bedienen, während sie nordamerikanische und europäische Einrichtungen für hochwertige kommerzielle Produktionsläufe aufrechterhalten. Auftraggeber honorieren diese Breite, indem sie Portfolios über mehrere Programme verteilen, was langfristige Kapazitätsreservierungen antreibt, die die Auslastungsraten stabilisieren. Die Wettbewerbsdynamik verbindet daher Skalierung, Spezialisierung und technologische Kompetenz, wobei digitale Bereitschaft zunehmend den Ausschlag bei komplexen Biologika-Mandaten gibt.
Branchenführer für Healthcare Contract Manufacturing Organizations
-
Catalent Pharma Solutions
-
Thermo Fisher Scientific
-
Lonza Group
-
WuXi AppTec
-
Samsung Biologics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Healthcare Contract Manufacturing Organization Markt Unternehmen in diesem Bericht
- Catalent Pharma Solutions
- Thermo Fisher Scientific (Patheon)
- Lonza Group
- Recipharm
- Boehringer Ingelheim BioXcellence
- Pfizer CentreOne
- WuXi App Tec
- Samsung Group
- FUJIFILM
- AGC Biologics
- Baxter BioPharma Solutions
- Piramal Group
- Jabil Healthcare
- Celestica HealthTech
- Nordson Medical
- Integer Holdings
- Flex
- TE Connectivity Medical
- Eurofins CDMO
- Charles River Laboratories CDMO
Lesen Sie die Analyse der Healthcare Contract Manufacturing Organization-Unternehmen
Neueste Industrielle Entwicklungen in Healthcare Contract Manufacturing Organization Markt
- Februar 2025: AGC Biologics eröffnete eine neue dänische Anlage und verdoppelte damit sein Bioreaktorvolumen zur Stärkung der europäischen Biologika-Versorgung.
- Januar 2025: Lotte Biologics stellte einen USD 3,4 Milliarden-Plan vor, einen Biocampus in Südkorea zu schaffen, der Entwicklung, klinische und kommerzielle Herstellung im großen Maßstab integriert.
- Dezember 2024: Novo Holdings schloss den USD 16,5 Milliarden-Kauf von Catalent ab und fügte damit großmaßstäbliche Abfüll-/Abschluss- und Virusvektor-Fähigkeiten hinzu.
- November 2024: Fujifilm bestätigte eine Kapazitätserweiterung von USD 1,2 Milliarden in North Carolina und schafft damit 680 Arbeitsplätze.
Healthcare Contract Manufacturing Organization Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für Healthcare Contract Manufacturing Organizations (CMO) als alle gebührenbasierten Fertigungs-, Abfüll- und Verpackungs-, Sekundärverpackungs- und damit verbundenen Scale-up-Dienstleistungen, die von Drittpartnern für Marken- oder Generika-Arzneimittel, Biologika und regulierte Medizingeräte erbracht werden. Das Modell erfasst Umsätze aus Wirkstoffanlagen (API), Fertigarzneimittelwerkstätten und Gerätemontagelinen, die im Auftrag externer Eigentümer von Gesundheitsprodukten betrieben werden.
Ausgeschlossen vom Umfang sind reine Auftragsforschung, eigenständige klinische CRO-Gebühren, Logistik-BPO und White-Label-Nahrungsergänzungsmittelabmischung, die bewusst außerhalb dieses Wertpools belassen werden.
Segmentierungsübersicht
- Nach Servicetyp
- Pharmazeutische Auftragsherstellung
- API-Herstellung
- Große Moleküle
- Kleine Moleküle
- Hochpotenz-API (HPAPI)
- Biologika- und Zell-/Gentherapie-Herstellung
- Herstellung fertiger Darreichungsformen
- Feste Darreichungsform
- Flüssige Darreichungsform
- Injizierbare Darreichungsform
- Sekundär- und Tertiärverpackung
- API-Herstellung
- Medizinprodukte-Auftragsherstellung
- Geräteentwicklung und -engineering
- Prozessentwicklungsdienstleistungen
- Geräteherstellungsdienstleistungen
- Montage- und Integrationsdienstleistungen
- Qualitätsmanagement- und Validierungsdienstleistungen
- Pharmazeutische Auftragsherstellung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit API-Anlagenmanagern in Nordamerika, Lieferkettenverantwortlichen von Medizingeräte-OEMs in Europa und Beschaffungsleitern mittelgroßer Biotechnologieunternehmen in Asien. Diese Gespräche klärten Auslastungsraten, gängige Vertragslaufzeiten und erwartete Verschiebungen beim Biologika-Anteil, sodass wir Annahmen aus der Sekundärforschung validieren und regionale Datenlücken schließen konnten, bevor wir die endgültigen Zahlen triangulierten.
Sekundärforschung
Wir begannen mit öffentlich zugänglichen Signalen wie FDA-Inspektionslisten für Arzneimittelherstellungsbetriebe, GMP-Zertifikaten der Europäischen Arzneimittel-Agentur, USTR- und UN-Comtrade-Handelscodes für HS-29-, 30- und 90-Produkte, jährlichen Outsourcing-Umfragen von EFPIA und AdvaMed sowie Kostenindizes aus der OECD-Gesundheitsstatistik. Unternehmens-10-K-Einreichungen, Investorenpräsentationen und Patentfamilien (über Questel) halfen uns, Kapazitätserweiterungen und Technologiemigrationen zu identifizieren. Abonnementtools wie D&B Hoovers und Dow Jones Factiva lieferten Hinweise auf Umsätze auf Werksebene und Kundenverträge, die mit Preisverfolgern von Polymer Update für sterile Spritzenkolben und von Asia Metal für Edelstahlreaktor-Inputs verknüpft wurden. Diese Liste ist illustrativ; viele ergänzende Quellen wurden für Querprüfungen und Kontext herangezogen.
Marktgrößenbestimmung und Prognose
Eine Top-down-Rekonstruktion, die mit globalen Gesundheitsproduktions- und Handelsdaten beginnt und dann Outsourcing-Penetrationsquoten nach Produktklasse anwendet, legte die Kernbasis für 2025 fest. Die Ergebnisse wurden durch selektive Bottom-up-Aggregationen angekündigter Reinraum-Quadratmeterzahlen, stichprobenartige Durchschnittsverkaufspreise mal Volumen für sterile Injektabilia und Kapazitätsauslastungsprüfungen von Kanalpartnern bestätigt. Zu den wichtigsten Variablen des Modells gehören: 1) ausgelagertes API-Tonnage, 2) kumulierte Kapazitätserweiterungen bei Abfüll- und Verpackungslinien, 3) Biologika-Anteil an spätstufigen Pipelines, 4) OEM-Geräte-Outsourcing-Quote und 5) durchschnittliche HPAPI-Herstellungskosten pro Gramm. Eine multivariate Regressionstechnik verknüpft diese Treiber mit Umsatzwachstumsszenarien, wobei Ausreißeranpassungen durch Expertenkonsens geleitet werden. Lücken, die durch fehlende Offenlegungen privater Unternehmen entstehen, werden durch konservative Quotenanwendungen aus verifizierten Vergleichsunternehmen überbrückt.
Datenvalidierung und Aktualisierungszyklus
Jeder Entwurfsoutput durchläuft Anomalie- und Varianzprüfungen, gefolgt von einer Peer-Review. Wesentliche Abweichungen lösen eine erneute Kontaktaufnahme mit Primärquellen aus. Berichte werden einmal jährlich aktualisiert, und Zwischenaktualisierungen werden herausgegeben, wenn Werksschließungen, Megafusionen oder regulatorische Änderungen die zugrunde liegenden Variablen wesentlich beeinflussen.
Warum Mordors Healthcare Contract Manufacturing Organization Basislinie standhält
Veröffentlichte Schätzungen unterscheiden sich häufig, weil Unternehmen unterschiedliche Dienstleistungsmixe, Umrechnungsfaktoren und Aktualisierungsrhythmen wählen.
Zu den wichtigsten Ursachen für Abweichungen gehören, ob Gerätemontageumsätze mit Pharma-APIs vermischt werden, die Aggressivität der Biologika-Pipeline-Aufnahme, der Zeitpunkt der Währungsumrechnung und die Tiefe der Primärinterviews, die rein sekundäre Annahmen abmildern.
Vergleichsbenchmark
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungstreiber |
|---|---|---|
| USD 255,66 Mrd. (2025) | Mordor Intelligence | |
| USD 300,70 Mrd. (2025) | Globale Unternehmensberatung A | Bündelt Frühphasen-CDMO-Forschungs- und Entwicklungsabrechnungen und Technologietransfergebühren, was die Topline aufbläht |
| USD 209,90 Mrd. (2025) | Branchendatendienst B | Konzentriert sich ausschließlich auf pharmazeutische APIs und Fertigarzneimittel, lässt Medizingerätekontrakte und Sekundärverpackung außer Acht |
Diese Vergleiche zeigen, dass Mordors Zahlen Entscheidungsträgern eine ausgewogene und reproduzierbare Basislinie bieten, der sie vertrauen können, wenn der richtige Umfang, gegengeprüfte Treiber und eine jährliche Aktualisierung kombiniert werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Healthcare Contract Manufacturing Organizations?
Der Markt wird im Jahr 2027 auf USD 301,22 Milliarden geschätzt und soll bis 2032 USD 453,76 Milliarden erreichen.
Welches Servicesegment generiert den höchsten Umsatz?
Die pharmazeutische Herstellung hält 68,70 % des Umsatzes, angeführt von der API-Produktion und der Herstellung fertiger Darreichungsformen.
Warum ist die Virusvektor-Kapazität so entscheidend?
Gentherapie-Pipelines sind auf Virusvektoren angewiesen, doch die globale GMP-Kapazität bleibt knapp, was Premiumpreise und Projektverzögerungen antreibt.
Welche Region wächst am schnellsten bei CDMO-Dienstleistungen?
Der asiatisch-pazifische Raum expandiert bis 2032 mit einer CAGR von 10,15 %, angetrieben durch Kostenvorteile, regulatorische Verbesserungen und groß angelegte Biologika-Investitionen.
Was sind die Hauptrisiken für CDMOs heute?
Multijurisdiktionale Compliance-Kosten, Cybersicherheitsbedrohungen und Volatilität der Vorlaufzeiten in der Lieferkette sind die prominentesten operativen Herausforderungen.