
Gummivitamin-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
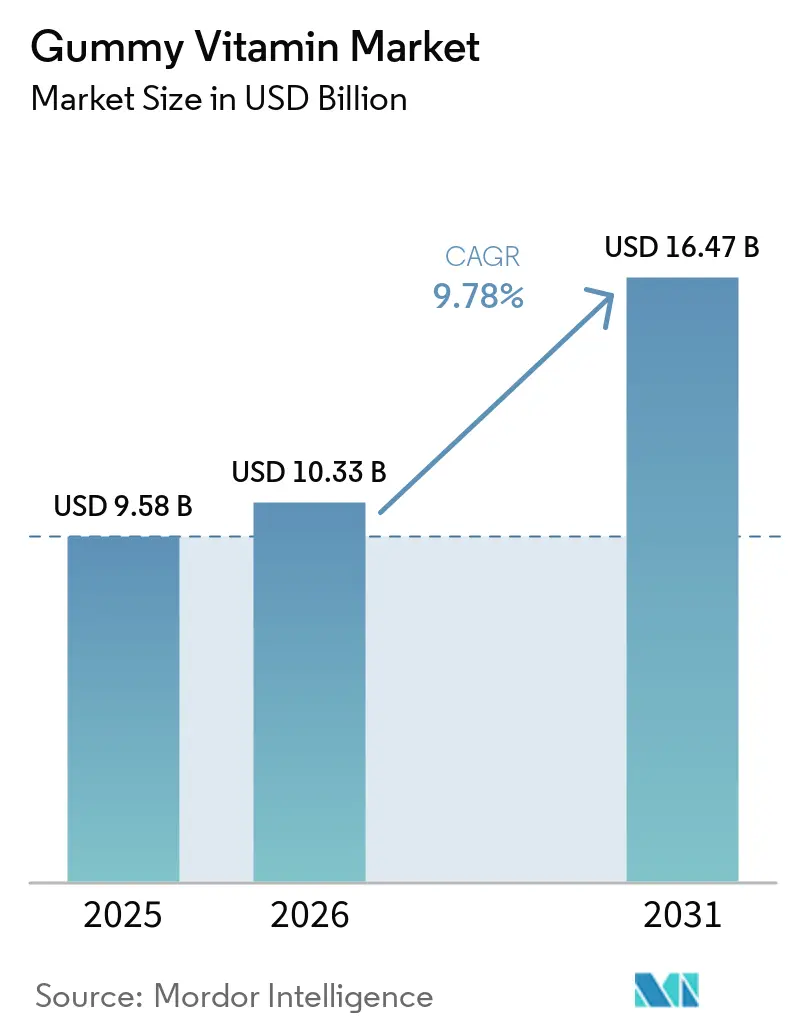
| Marktgröße (2026) | 10.33 Milliarden US-Dollar |
| Marktgröße (2031) | 16.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gummivitamin-Marktanalyse von Mordor Intelligence
Die Größe des Gummivitamin-Marktes wird für 2025 auf USD 9,58 Milliarden und für 2026 auf USD 10,33 Milliarden prognostiziert und soll bis 2031 USD 16,47 Milliarden erreichen, was einem Wachstum mit einer CAGR von 9,78 % von 2026 bis 2031 entspricht. Multivitamin-Gummis führen weiterhin den Markt an, während Einzelnährstoffprodukte eine steigende Nachfrage verzeichnen, da Verbraucher Diagnostik und tragbare Geräte nutzen, um ihre Mikronährstoffaufnahme zu optimieren. Dieser Wandel wird durch Faktoren wie alternde Bevölkerungen, eine wachsende Präferenz für vegane Optionen wie Pektin anstelle von Gelatine sowie die Einführung zuckerfreier oder biologischer Formulierungen vorangetrieben, die die potenzielle Verbraucherbasis erweitern. Strengere Vorschriften in Regionen wie den Vereinigten Staaten, der Europäischen Union, China und Indien erhöhen die Compliance-Kosten und verschaffen größeren, gut finanzierten Unternehmen einen Vorteil. Darüber hinaus spiegeln Investitionen in Lieferketten, wie der Aufbau großangelegter Gummivitamin-Produktionsanlagen in den Vereinigten Staaten und E-Commerce-Hubs in der Asien-Pazifik-Region, das anhaltende Vertrauen in das Wachstum des Gummivitamin-Marktes wider.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Multivitamine mit einem Marktanteil von 61,64 % am Gummivitamin-Markt im Jahr 2025, während Einzelvitaminprodukte bis 2031 voraussichtlich mit einer CAGR von 10,54 % wachsen werden.
- Nach Kategorie entfielen auf Erwachsene 69,89 % der Gummivitamin-Marktgröße im Jahr 2025, und Senioren werden voraussichtlich mit einer CAGR von 10,81 % wachsen.
- Nach Funktion sicherten sich Immunitätsprodukte einen Anteil von 28,43 % an der Gummivitamin-Marktgröße im Jahr 2025, und das Segment Schönheit/Haut-Haar-Nägel entwickelt sich mit einer CAGR von 11,43 %.
- Nach Verpackung dominierten Flaschen mit 62,43 % des Umsatzes im Jahr 2025, während Standbodenbeutel voraussichtlich eine CAGR von 10,43 % erzielen werden.
- Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2025 einen Anteil von 62,31 %, und der Online-Einzelhandel zeigt mit 10,93 % die schnellste CAGR bis 2031.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,22 %, und die Asien-Pazifik-Region zeigt mit 10,82 % die schnellste CAGR bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Fokus auf präventive Gesundheitsversorgung und tägliche Ernährung | +1.8% | Global, mit ausgeprägter Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende vegane Bevölkerung mit Nachfrage nach pflanzenbasierten Optionen | +1.5% | Nordamerika und Europa als Kernmärkte, mit Ausweitung auf städtische Zentren in der Asien-Pazifik-Region | Mittelfristig (2–4 Jahre) |
| Wachsende geriatrische Bevölkerung mit Bedarf an leicht konsumierbaren Formaten | +1.6% | Global, mit beschleunigter Wirkung in der Asien-Pazifik-Region und Europa aufgrund der alternden Bevölkerung | Langfristig (≥ 4 Jahre) |
| Produktinnovationen wie zuckerfreie und biologische Varianten | +1.4% | Nordamerika und Europa führend, mit Ausstrahlungseffekten auf Premiumsegmente in der Asien-Pazifik-Region | Kurzfristig (≤ 2 Jahre) |
| Ausweitung auf gesundheitsbewusste Millennials und Fitnessbegeisterte | +1.3% | Global, mit städtischer Konzentration in der Asien-Pazifik-Region, Nordamerika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach immunitätsstärkenden Produkten nach der Pandemie | +1.2% | Global, mit anhaltend erhöhtem Niveau in Märkten, die schwere COVID-19-Wellen erlebt haben | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fokus auf präventive Gesundheitsversorgung und tägliche Ernährung
Präventive Gesundheitsversorgung hat sich von einem klinischen Schwerpunkt zu einer verbrauchergetriebenen Gewohnheit entwickelt, wobei die Mehrheit der Amerikaner mittlerweile Nahrungsergänzungsmittel verwendet, wie die Umfrage des Council for Responsible Nutrition aus dem Jahr 2024 berichtet [1]Quelle: Council for Responsible Nutrition, "2024 CRN-Verbraucherbefragung zu Nahrungsergänzungsmitteln," crnusa.org. Gummivitamine haben an Popularität gewonnen, indem sie Compliance-Herausforderungen begegnen, da kaubare Formate den Bedarf an Wasser eliminieren und den metallischen oder kreidigen Nachgeschmack überdecken, der häufig mit Tabletten verbunden wird. Ein Verbrauchergesundheitsbericht hob hervor, dass die Haushaltsausgaben für Wellnessprodukte zwischen 2022 und 2025 jährlich um 12 % gestiegen sind, wobei komfortorientierte Formate einen erheblichen Anteil dieses Wachstums auf sich vereinen. Der Nahrungsergänzungsmarkt der Vereinigten Staaten wird zunehmend von Verbrauchern angetrieben, die Nahrungsergänzung als proaktive Maßnahme zur Behebung von Nährstofflücken betrachten und nicht als reaktive Lösung. Dieser proaktive Ansatz zeigt sich besonders in arbeitgeberfinanzierten Wellnessprogrammen, die Vitaminabonnements subventionieren und Gummiformate in betriebliche Gesundheitsleistungen integrieren. Darüber hinaus steht der Trend im Einklang mit personalisierten Ernährungsplattformen, die spezifische Mikronährstoffkombinationen auf Basis von Gentests oder Daten tragbarer Geräte empfehlen und Gummis als anpassbare Komponenten in maßgeschneiderten Regimen positionieren.
Wachsende vegane Bevölkerung mit Nachfrage nach pflanzenbasierten Optionen
Die wachsende vegane Bevölkerung treibt die steigende Nachfrage nach pektinbasierten Gummiformulierungen als Alternativen zu traditioneller Gelatine aus tierischem Kollagen an. Pektin, gewonnen aus Zitrusschalen oder Apfeltrester, bietet eine ähnliche Textur und Kaubarkeit und erfüllt gleichzeitig pflanzliche Zertifizierungen wie das Vegane Warenzeichen der Vegan Society. Die Übernahme von SmartyPants Vitamins durch Unilever im November 2020 verdeutlichte die Attraktivität von Produkten ohne gentechnisch veränderte Organismen (Non-GMO) und mit sauberem Etikett, die bei flexitarischen und veganen Verbrauchern Anklang finden, die Zutaten-Transparenz priorisieren. Dieses Verbrauchersegment trägt auch zur Premiumisierung bei, da pflanzliche Gummis aufgrund höherer Rohstoffkosten und Zertifizierungsanforderungen deutlich teurer sind als gelatinebasierte Produkte. Einzelhändler berichten, dass vegane Gummi-Lagereinheiten in städtischen Märkten mit einem hohen Anteil an Millennials und der Generation Z, die ethische Beschaffung über Preisüberlegungen stellen, einen schnelleren Lagerumschlag verzeichnen. Dieser Trend erstreckt sich über Vitamine hinaus auf vegane Kollagenvorstufen wie Aminosäuren und Vitamin-C-Mischungen, die die endogene Kollagensynthese unterstützen, ohne auf tierische Peptide angewiesen zu sein.
Wachsende geriatrische Bevölkerung mit Bedarf an leicht konsumierbaren Formaten
Die Vereinten Nationen schätzen, dass die globale Bevölkerung im Alter von 65 Jahren und älter bis 2050 erheblich zunehmen wird, wobei die Asien-Pazifik-Region den Großteil dieses Wachstums beisteuert. Schluckbeschwerden, bekannt als Dysphagie, betreffen einen bemerkenswerten Anteil der Senioren und machen Gummivitamine zu einer praktischen Notwendigkeit und nicht zu einer Lifestyle-Entscheidung. Vitamin-D3-Gummis erfüllen in dieser Gruppe einen wichtigen Bedarf, da alternde Haut im Vergleich zu jüngeren Erwachsenen deutlich weniger Cholecalciferol aus Sonnenlicht produziert, was eine Supplementierung zur Unterstützung der Knochendichte und Immunfunktion erfordert [2]Quelle: Nationale Gesundheitsinstitute, "Vitamin D," ods.od.nih.gov. In den Vereinigten Staaten nutzt ein großer Prozentsatz der Medicare-Begünstigten Nahrungsergänzungsmittel, wobei Gummiformate wegen ihres Geschmacks und der einfachen Portionierung bevorzugt werden. Das japanische Ministerium für Gesundheit, Arbeit und Soziales hat Lebensmittel für spezifische Gesundheitszwecke befürwortet, zu denen seniorenfreundliche Gummiformate gehören, die mit Kalzium, Magnesium und B-Komplex-Vitaminen angereichert sind, um altersbedingtem kognitivem Abbau entgegenzuwirken. Darüber hinaus reduzieren Verpackungsinnovationen wie leicht zu öffnende Flaschen mit großgedruckten Etiketten und Einzelportionsbeutel die Herausforderungen für Personen mit Arthritis und verbessern so die Zugänglichkeit für diese demografische Gruppe.
Produktinnovationen wie zuckerfreie und biologische Varianten
Pharmavite führte im März 2024 seine Nature Made Zero Sugar Gummis ein und verwendete dabei Allulose, einen seltenen Zucker mit deutlich weniger Kalorien als Saccharose, um den Bedenken der Verbraucher hinsichtlich zugesetzter Zucker entgegenzuwirken, die mit kohlenhydratarmen Diäten unvereinbar sind. Allulose wird vom Körper nicht metabolisiert und erhöht den Blutzuckerspiegel nicht, was es für Diabetiker und Personen geeignet macht, die sich ketogen ernähren und bisher Gummipräparate gemieden haben. Darüber hinaus gewinnen Stevia- und Mönchsfruchtextrakte als natürliche Süßungsmittel an Beliebtheit, da sie die von der Food and Drug Administration (FDA) als allgemein als sicher anerkannten (GRAS) Standards erfüllen und gleichzeitig den Nachgeschmack vermeiden, der mit früheren Zuckeralkoholen wie Sorbitol verbunden war. Bio-Zertifizierungen, wie das USDA Organic-Siegel in den Vereinigten Staaten und das EU-Bio-Siegel gemäß Verordnung (EU) 2018/848, bieten eine bevorzugte Platzierung im Regal und rechtfertigen Preiserhöhungen, indem sie den Verbrauchern versichern, dass die Zutaten frei von synthetischen Pestiziden und gentechnisch veränderten Organismen (GVO) sind. Pharmavites Einführung der Advanced Multivitamin Gummies im Februar 2024, die deutlich mehr Nährstoffe als frühere Formulierungen enthalten, verdeutlicht den Wettbewerb unter den Marken, die Nährstoffdichte zu erhöhen und gleichzeitig die Bioverfügbarkeitsbeschränkungen von Gummiformaten zu berücksichtigen. Diese Innovationen stehen auch im Einklang mit den regulatorischen Anforderungen, da die Verpflichtung der FDA zur Kennzeichnung von zugesetzten Zuckern auf den Nährwertangaben die Marken dazu veranlasst hat, ihre Produkte zu reformulieren, um eine mögliche Ablehnung durch die Verbraucher zu vermeiden.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Compliance für Kennzeichnung und Aussagen | -0.6% | Global, mit verstärkter Durchsetzung in Nordamerika und Europa unter FDA- und EFSA-Aufsicht | Mittelfristig (2–4 Jahre) |
| Künstliche Zusatzstoffe, die Sicherheits- und Transparenzbedenken aufwerfen | -0.5% | Nordamerika und Europa führen die Verbraucherreaktion an, mit Ausstrahlungseffekten auf städtische Märkte in der Asien-Pazifik-Region | Kurzfristig (≤ 2 Jahre) |
| Vorhandensein von zugesetzten Zuckern, die mit zuckerarmen Diäten in Konflikt stehen | -0.4% | Global, mit ausgeprägter Wirkung in Nordamerika und Europa, wo kohlenhydratarme Diäten verbreitet sind | Kurzfristig (≤ 2 Jahre) |
| Probleme mit Haltbarkeit und Stabilität bei natürlichen Zutaten | -0.4% | Global, mit besonderen Herausforderungen in tropischen Klimazonen und Märkten ohne Kühlketteninfrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Compliance für Kennzeichnung und Aussagen
Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) hat die Ausstellung von Warnschreiben an Hersteller von Nahrungsergänzungsmitteln zwischen 2017 und 2022 um 100 % erhöht. Diese Warnungen konzentrierten sich hauptsächlich auf nicht genehmigte Krankheitsaussagen, Kontaminationsprobleme und Verstöße gegen aktuelle Gute Herstellungspraxis (CGMP)-Standards. Gummivitamin-Hersteller wurden einer stärkeren Kontrolle unterzogen, da das bonbonartige Erscheinungsbild dieser Produkte sie besonders attraktiv für Kinder macht. Dies hat zur Durchsetzung von Vorschriften geführt, die kindersichere Verpackungen und Kennzeichnungshinweise vorschreiben, die Verbraucher klar darauf hinweisen, das Produkt „außerhalb der Reichweite von Kindern aufzubewahren”. Die Europäische Behörde für Lebensmittelsicherheit (EFSA) hat im September 2024 aktualisierte Leitlinien eingeführt, die im Februar 2025 in Kraft treten sollen [3]Quelle: Europäische Behörde für Lebensmittelsicherheit, "Verwaltungsleitfaden für die Vorbereitung von Anträgen zu neuen Nährstoffquellen," efsa.onlinelibrary.wiley. Diese Leitlinien schreiben eine neuartige Lebensmittelzulassung für neue Mikronährstoffquellen vor und verlangen die Einbeziehung relativer Bioverfügbarkeitsdaten zur Untermauerung von Absorptionsaussagen. Die Richtlinie 2002/46/EG der Europäischen Union (EU), konsolidiert im Juli 2024, legt die zulässigen Vitamine und Mineralstoffe in den Anhängen I und II fest. Sie überträgt jedoch die Verantwortung für die Festlegung maximaler und minimaler Dosisniveaus an die einzelnen Mitgliedstaaten, was zu einem fragmentierten Compliance-Rahmen führt, der Herausforderungen für den grenzüberschreitenden E-Commerce darstellt. Darüber hinaus hat die Arbeitsgruppe zu Artikel 8 der EFSA zu gesundheitsbezogenen Angaben 13 Substanzen identifiziert, darunter Melatonin, Curcumin, Ashwagandha und Tryptophan, die aufgrund von Sicherheitsbedenken bei hohen Dosen möglicherweise in Nahrungsergänzungsmitteln eingeschränkt werden sollen. Dies hat Hersteller zur Reformulierung von Produkten veranlasst und zu Verzögerungen bei Produkteinführungen geführt.
Künstliche Zusatzstoffe, die Sicherheits- und Transparenzbedenken aufwerfen
Verbraucherschutzgruppen haben Bedenken hinsichtlich synthetischer Farbstoffe wie Rot 40 und Gelb 5 sowie künstlicher Aromen in Gummivitaminen geäußert und auf mögliche Zusammenhänge mit Hyperaktivität bei Kindern hingewiesen sowie sauberere Etikettenalternativen gefordert. Das Kennzeichnungsmandat der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) für zugesetzte Zucker, das 2020 eingeführt wurde, ergab, dass viele Gummivitamin-Formulierungen 2 bis 4 Gramm Zucker pro Portion enthalten, was 5 % bis 10 % der täglich empfohlenen Menge entspricht. Dies hat zu Kritik von Befürwortern zuckerarmer Diäten geführt. Als Reaktion darauf reformulieren Marken ihre Produkte unter Verwendung natürlicher Farbstoffe wie Rote-Bete-Saft, Kurkuma und Spirulina sowie pflanzlicher Süßungsmittel. Diese Alternativen stellen jedoch häufig Herausforderungen dar, wie z. B. eine verringerte Lagerstabilität. Natürliche Farben neigen dazu, bei Exposition gegenüber ultraviolettem (UV) Licht zu verblassen, und pektinbasierte Gummis ohne synthetische Konservierungsstoffe sind anfälliger für mikrobielle Kontamination. Die Chemikaliendatenplattform der Europäischen Union, eingerichtet gemäß Verordnung (EU) 2025/2455, zielt darauf ab, bis Januar 2029 Zutatendaten von Nahrungsergänzungsmittelherstellern zu erfassen. Obligatorische Studienbenachrichtigungen beginnen im November 2027 und erhöhen die Transparenz, könnten aber auch proprietäre Formulierungen gegenüber Wettbewerbern offenlegen. Darüber hinaus untergraben gefälschte Gummivitamine, die auf E-Commerce-Plattformen, insbesondere Amazon mit über 10.000 Nahrungsergänzungsmarken, verkauft werden, das Verbrauchervertrauen. Drittanbieter umgehen häufig Qualitätskontrollmaßnahmen und listen Produkte mit unverifizierten Zutatenangaben auf.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
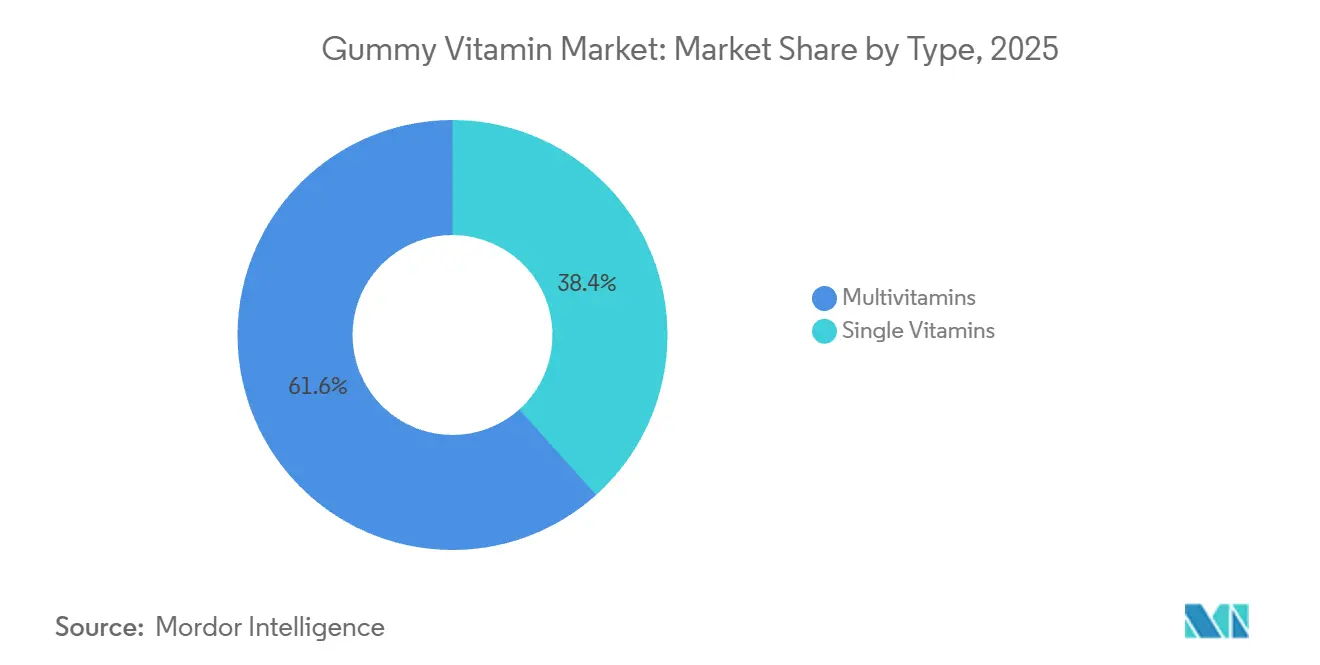
Präzision bei Einzelnährstoffen übertrifft Breitspektrum-MischungenMultivitamin-Gummis machten 61,64 % des prognostizierten Umsatzes für 2025 aus und unterstreichen damit ihre Beliebtheit als praktische Ernährungslösung für zeitlich eingeschränkte Verbraucher, die Einfachheit gegenüber gezielter Nahrungsergänzung bevorzugen. Im Gegensatz dazu wird erwartet, dass Einzelvitaminformate bis 2031 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,54 % wachsen. Dieses Wachstum wird von Verbrauchern angetrieben, die eine präzise Dosierung anstreben, um spezifische Mängel zu beheben, die durch Bluttests oder Rückmeldungen von Wearables identifiziert wurden. Innerhalb der Einzelvitaminkategorie führen Vitamin-D3-Gummis den Markt an und adressieren weit verbreitete Mangelzustände. Laut den National Institutes of Health (NIH) haben 42 % der Erwachsenen in den Vereinigten Staaten einen Vitamin-D-Mangel. Dieses Segment profitiert von klinischen Belegen, die ausreichende Vitamin-D-Spiegel mit verbesserter Knochengesundheit, Immunfunktion und Stimmungsregulation in Verbindung bringen. Vitamin-C-Gummis, die während der Pandemie an Beliebtheit gewannen, haben ihren Schwung beibehalten, da Verbraucher Ascorbinsäure mit Immununterstützung und Kollagensynthese assoziieren.
Biotin-Gummis, die zur Stärkung von Haar und Nägeln beworben werden, haben bei Frauen im Alter von 25 bis 45 Jahren an Bedeutung gewonnen. Influencer-Empfehlungen auf Plattformen wie Instagram und TikTok haben eine bedeutende Rolle bei der Förderung von Impulskäufen in diesem Segment gespielt. Multivitaminformulierungen konzentrieren sich zunehmend auf die Nährstoffdichte, um sich auf dem Markt zu differenzieren. So führte Pharmavite im Februar 2024 mit den Advanced Multivitamin Gummies ein Produkt ein, das etwa 60 % mehr Nährstoffe als frühere Versionen bietet. Dazu gehören schwerer zu stabilisierende Verbindungen wie Folsäure und Eisen, die den Gesamtnährwert des Produkts steigern.


Nach Kategorie:
Das Seniorensegment beschleunigt sich, da die alternde Bevölkerung die Nachfrage neu gestaltetErwachsene machten 69,89 % des Gummivitamin-Konsums im Jahr 2025 aus, angetrieben von der erwerbstätigen Bevölkerung im Alter von 25 bis 64 Jahren, die Gummivitamine in ihre täglichen Wellnessroutinen integriert. Diese Gruppe behandelt Gummivitamine als integralen Bestandteil ihrer Morgengewohnheiten. Das Seniorensegment wird jedoch voraussichtlich bis 2031 mit einer CAGR von 10,71 % wachsen. Dieses Wachstum wird durch die Prognose der Vereinten Nationen gestützt, dass die globale Bevölkerung im Alter von 65 Jahren und älter bis 2050 1,5 Milliarden erreichen wird, wobei die Asien-Pazifik-Region 60 % dieses Anstiegs beisteuert. Dysphagie, eine Erkrankung, die das Schlucken erschwert und bis zu 15 % der Senioren betrifft, macht kaubare Formate im Vergleich zu Tabletten zu einer medizinisch bevorzugten Option. Darüber hinaus verstärkt die altersbedingte Atrophie der Geschmacksknospen die Attraktivität der Fruchtaromen von Gummis gegenüber kreidigen Alternativen. In den Vereinigten Staaten nutzen mehr als 75 % der Medicare-Begünstigten Nahrungsergänzungsmittel, wobei Kalzium-, Vitamin-D- und B-Komplex-Gummis Erkrankungen wie Osteoporose, Immunsystemschwäche und kognitive Beeinträchtigungen adressieren.
Das Kindersegment, obwohl kleiner im Gesamtkonsum, profitiert von der Bereitschaft der Eltern, Aufpreise für Produkte zu zahlen, die die Verabreichung von Vitaminen vereinfachen und tägliche Kämpfe um die Tabletteneinnahme vermeiden. Compliance-Kosten werden durch Anforderungen an kindersichere Verpackungen und „außerhalb der Reichweite aufbewahren”-Kennzeichnungen erhöht, aber diese Maßnahmen verbessern auch die Sicherheit und geben Eltern Sicherheit. In Japan hat das System der Lebensmittel für spezifische Gesundheitszwecke (FOSHU) seniorenspezifische Gummiformulierungen genehmigt, die mit Kalzium und Magnesium angereichert sind, um dem Verlust der Knochendichte entgegenzuwirken, und damit einen regulatorischen Rahmen für altersspezifische Gesundheitsaussagen geschaffen.
Nach Funktion:
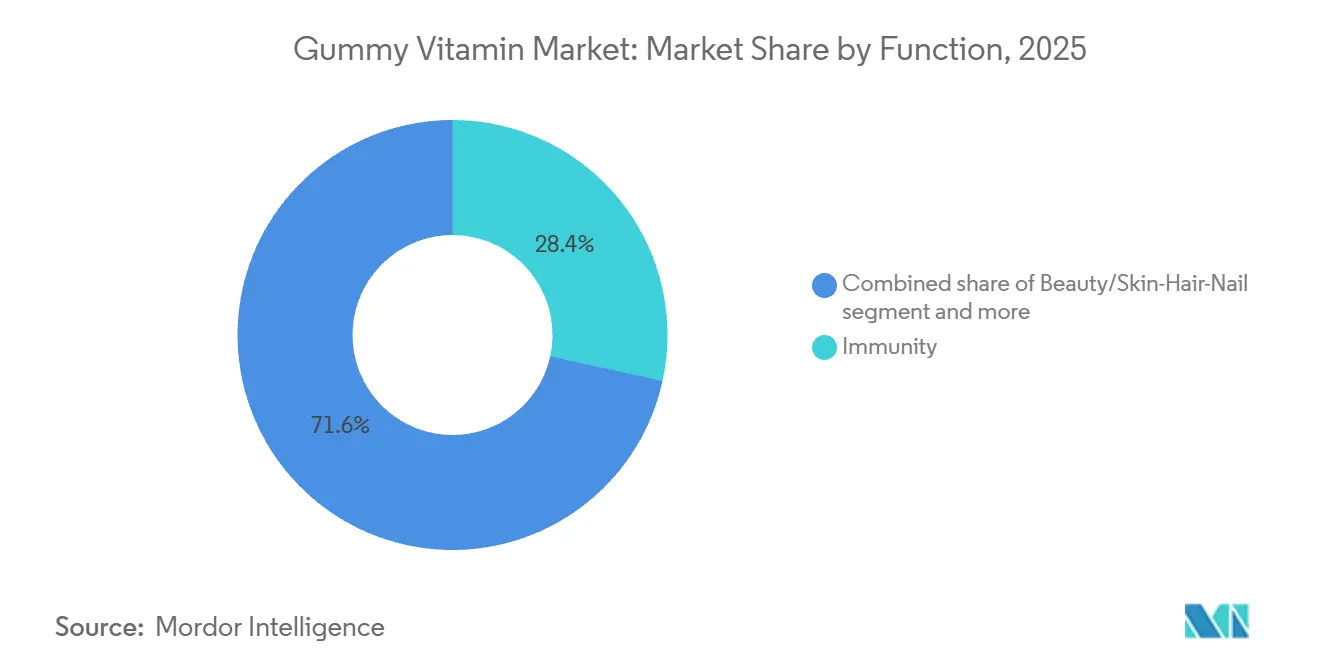
Schönheit von innen stört die Dominanz der ImmunitätIm Jahr 2025 trugen immunitätsorientierte Produkte 28,43 % des Umsatzes bei, angetrieben durch die Verbrauchernachfrage nach der Pandemie nach Vitamin-C-, Vitamin-D- und Zink-Gummis, die für ihre immunstärkenden Vorteile vermarktet werden. Unterdessen wird das Segment Schönheit und Haut-Haar-Nägel voraussichtlich bis 2031 mit einer CAGR von 11,43 % wachsen. Dieses Wachstum steht im Einklang mit dem Bericht von Unilever, der eine erhebliche Expansion in der Kategorie Schönheit von innen hervorhebt, die in den kommenden Jahren anhalten soll. Biotin-Gummis, bekannt für die Förderung der Keratinsynthese und die Stärkung der Haare, dominieren dieses Segment. Ihre Popularität wird durch influencergeführte Kampagnen auf Plattformen wie TikTok und Instagram gestärkt, die Vorher-Nachher-Transformationen zeigen, die Impulskäufe antreiben. Kollagen-Gummis, die hydrolysierte Peptide aus bovinen oder marinen Quellen enthalten, werden ebenfalls voraussichtlich während des Prognosezeitraums mit einer stetigen CAGR wachsen. Diese Produkte richten sich hauptsächlich an Frauen im Alter von 30 bis 50 Jahren und adressieren Bedenken wie Hautelastizität und Faltenprävention.
Gummis für Knochen- und Gelenkgesundheit, angereichert mit Kalzium, Magnesium und Vitamin K2 (Menachinon-2), bedienen die ältere demografische Gruppe. Sie stehen jedoch im Wettbewerb mit verschreibungspflichtigen Osteoporose-Medikamenten, die eine höhere Wirksamkeit bieten. Verdauungsgesundheits-Gummis, formuliert mit Probiotika wie Lactobacillus- und Bifidobacterium-Stämmen sowie Präbiotika wie Inulin und Fructooligosacchariden, stoßen auf Herausforderungen im Zusammenhang mit der Lagerstabilität. Lebende Kulturen bauen sich häufig in Gummimatrizen ab, sofern sie nicht mikroverkapselt sind, ein Prozess, der die Formulierungskomplexität und die Kosten erhöht. Weitere funktionale Gummikategorien umfassen Energieprodukte mit B-Komplex-Vitaminen und Coenzym Q10 (CoQ10), Schlafmittel mit Melatonin und L-Theanin sowie kognitive Unterstützungsprodukte mit Omega-3-Docosahexaensäure (DHA) und Bacopa monnieri. Diese Kategorien stellen fragmentierte Nischen dar, die Marken nutzen, um sich in wettbewerbsintensiven Einzelhandelsmärkten zu differenzieren.
Nach Verpackungsart:
Standbodenbeutel fordern die Dominanz der Flaschen herausFlaschen machten 62,43 % des Verpackungsanteils im Jahr 2025 aus, gestützt durch etablierte Einzelhandelsregalstandards, Kompatibilität mit kindersicheren Verschlüssen und Vertrautheit der Verbraucher. Standbodenbeutel werden voraussichtlich bis 2031 mit einer CAGR von 10,43 % wachsen, angetrieben durch Nachhaltigkeitsüberlegungen. Diese Beutel verwenden 60 % bis 70 % weniger Kunststoff im Vergleich zu starren Flaschen und reduzieren das Versandgewicht, wodurch der CO2-Fußabdruck verringert wird. Marken wie SmartyPants und MaryRuth Organics haben Beutel eingeführt, um Umweltbewusstsein zu betonen und Millennials sowie Verbraucher der Generation Z anzusprechen, die Umweltauswirkungen bei ihren Kaufentscheidungen priorisieren. Darüber hinaus bieten Beutel Funktionen wie wiederverschließbare Reißverschlüsse und abreißbare Einzelportionsbeutel, die die Tragbarkeit für Reisen und den Einsatz im Fitnessstudio verbessern.
Blisterpackungen, die häufig in pharmazeutischen Anwendungen verwendet werden, bieten Manipulationssicherheit und präzise Dosierung, verursachen jedoch höhere Stückkosten, was sie für Verbraucherprodukte mit hohem Volumen weniger geeignet macht. Andere Verpackungsformate wie Gläser und Tuben bedienen Nischenanwendungen wie Geschenksets oder Abonnementboxen. Kindersichere Verpackungen bleiben eine Anforderung gemäß dem Gesetz zur Vergiftungsprävention durch Verpackungen in den Vereinigten Staaten und ähnlichen Vorschriften in der Europäischen Union, was die Verpackungskosten um 5 % bis 10 % erhöht und gleichzeitig Haftungsrisiken reduziert.
Nach Vertriebskanal:
E-Commerce stört traditionelle Einzelhandels-Gatekeeping-StrukturenSupermärkte und Hypermärkte werden voraussichtlich 62,31 % des Vertriebsanteils im Jahr 2025 ausmachen. Diese Kanäle profitieren von hohem Kundenaufkommen, Möglichkeiten für Impulskäufe und der Fähigkeit, Gummivitamine mit angrenzenden Kategorien wie Apotheke und Snacks zu kombinieren. Online-Einzelhandelsgeschäfte werden voraussichtlich bis 2031 mit einer CAGR von 10,93 % wachsen. Dieses Wachstum wird durch Amazons Angabe von rund USD 20 Milliarden Umsatz mit Nahrungsergänzungsmitteln gestützt, der mit einer Rate von 21 % jährlich wächst. Das Wachstum des E-Commerce hat das des stationären Handels erheblich übertroffen. Im Laufe der Zeit hat sich der E-Commerce deutlich schneller entwickelt als der physische Einzelhandel, angetrieben durch Faktoren wie Abonnementmodelle, Direktverbrauchermarken und algorithmische Produktempfehlungen, die die Warenkorbgrößen erhöhen. Amazon, das eine breite Palette von Nahrungsergänzungsmarken beherbergt, hält einen erheblichen Anteil am Online-Vitamin- und Mineralstoffergänzungsmarkt und schafft ein wettbewerbsintensives Umfeld, in dem bestplatzierte Einträge die Klickraten dominieren.
Convenience- und Lebensmittelgeschäfte bedienen hauptsächlich Ergänzungskäufe und Impulskäufe, verfügen jedoch nicht über die Sortimentstiefe von Supermärkten oder die Preiswettbewerbsfähigkeit des E-Commerce. Andere Vertriebskanäle, darunter Apotheken, Reformhäuser und Direktvertriebsnetzwerke wie Amways Nutrilite, bedienen gemeinsam Nischensegmente, die Fachberatung oder Markentreue priorisieren. Kanalparität wird zunehmend deutlich, wobei das Nutrition Business Journal (NBJ) prognostiziert, dass E-Commerce, Massenmarkt und natürliche Spezialkanäle in den kommenden Jahren jeweils ungefähr gleiche Marktanteile halten werden. Dieser Trend ermutigt Marken, Omnichannel-Strategien zu verfolgen, die Preisgestaltung, Aktionen und Bestände über mehrere Berührungspunkte hinweg aufeinander abstimmen.
Geografische Analyse
Nordamerika Gummivitamin-Markt
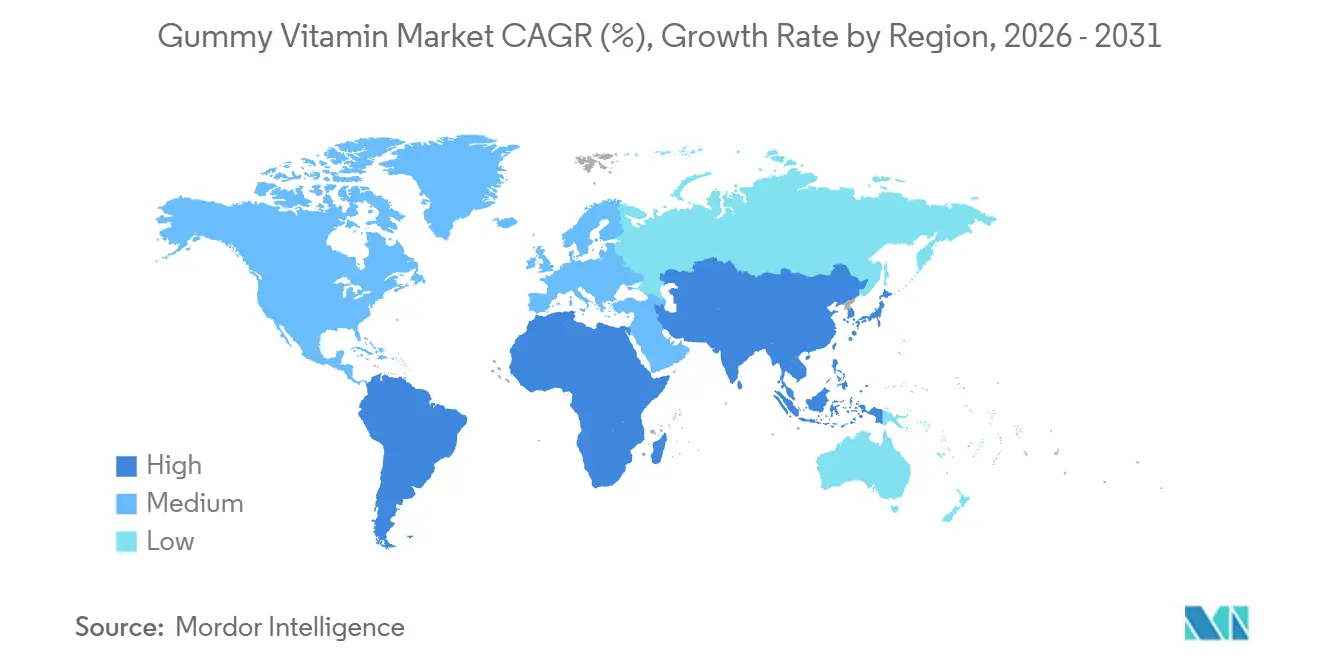
Nordamerika wird voraussichtlich 34,22 % des Umsatzes im Jahr 2025 ausmachen, angeführt vom Nahrungsergänzungsmittelmarkt der Vereinigten Staaten. Diese Dominanz wird durch hohe Pro-Kopf-Ausgaben für Nahrungsergänzungsmittel, eine gut etablierte Einzelhandelsinfrastruktur und die regulatorische Klarheit der Food and Drug Administration (FDA) gestützt. Das Wachstum in der Region verlangsamt sich jedoch, da die Marktdurchdringung in wichtigen demografischen Gruppen die Sättigungsgrenze erreicht. Kanada und Mexiko tragen kleinere Anteile bei, wachsen jedoch aufgrund der Expansion des grenzüberschreitenden E-Commerce und von Einzelhandelsketten wie Walmart und Costco, die die Produktverfügbarkeit verbessert haben, rasch. Die Durchsetzung der Current Good Manufacturing Practice (CGMP) der FDA und die Kennzeichnungspflicht für zugesetzten Zucker haben die Compliance-Kosten erhöht, was größere Hersteller mit eigenen Regulierungsteams gegenüber kleineren Marktteilnehmern begünstigt.
Asien-Pazifik Gummivitamin-Markt
Die Asien-Pazifik-Region wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,82 % bis 2031 wachsen, angetrieben durch steigende Einkommen der Mittelschicht, Urbanisierung und zunehmende E-Commerce-Durchdringung in Ländern wie China, Indien und Südostasien. In China verlangt die National Medical Products Administration (NMPA) eine Blue-Hat-Zertifizierung für Gesundheitslebensmittel, ein Verfahren, das klinische Studiendaten erfordert und 18 bis 24 Monate in Anspruch nimmt. Erfolgreiche Antragsteller erhalten jedoch Zugang zu einem Markt, auf dem Plattformen wie Alibaba und JD.com die Produktentdeckung und Konversion vorantreiben. In Indien hat die Food Safety and Standards Authority of India (FSSAI) im Jahr 2022 Nutraceutika-Vorschriften eingeführt, die Vitamindosierungen begrenzen und bestimmte pflanzliche Extrakte verbieten. Obwohl diese Vorschriften Compliance-Herausforderungen schaffen, legitimieren sie die Kategorie auch und reduzieren den Wettbewerb durch den Graumarkt. Das japanische Ministerium für Gesundheit, Arbeit und Soziales überwacht das System der Lebensmittel für spezifische Gesundheitszwecke (FOSHU), das es erlaubt, zugelassenen Gummiformulierungen gesundheitsbezogene Angaben zu machen und sie so von allgemeinen Nahrungsergänzungsmitteln abzuheben.
Europa Gummivitamin-Markt
Das Wachstum in Europa wird durch die strengen Anforderungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) zur Zulassung neuartiger Lebensmittel sowie durch fragmentierte Vorschriften der einzelnen Mitgliedstaaten begrenzt, die den grenzüberschreitenden E-Commerce erschweren. Im September 2024 veröffentlichte die EFSA aktualisierte Leitlinien, die ab Februar 2025 gelten und relative Bioverfügbarkeitsdaten für neue Mikronährstoffquellen vorschreiben. Dies hat Produkteinführungen verzögert und die Forschungs- und Entwicklungskosten (F&E) erhöht. Deutschland, das Vereinigte Königreich, Italien, Frankreich und Spanien dominieren den europäischen Absatz, wobei Clean-Label-Präferenzen und Bio-Zertifizierungen (EU-Bio gemäß Verordnung (EU) 2018/848) eine Premiumpositionierung ermöglichen. Darüber hinaus hat die Arbeitsgruppe zu Artikel 8 der Health-Claims-Verordnung 13 Substanzen identifiziert, darunter Melatonin, Curcumin, Ashwagandha und Tryptophan, die möglicherweise eingeschränkt werden sollen. Dies hat zu Neuformulierungen geführt und Unsicherheit für Marken mit betroffenen Lagereinheiten geschaffen.

Regulatorisches Umfeld
Die Regulierung von Gummivitaminen wird hinsichtlich Kennzeichnung, Werbeaussagen und Herstellungskontrollen weiter verschärft, was die Compliance-Kosten für Marken und Lohnhersteller erhöht. In den Vereinigten Staaten wendet die Food and Drug Administration (FDA) Kennzeichnungsvorschriften für Nahrungsergänzungsmittel an (einschließlich des Supplement-Facts-Formats gemäß 21 CFR 101.36) sowie CGMP-Anforderungen, die insbesondere bei Gummivitaminen wegen ihrer Attraktivität für Kinder, der Feuchtigkeitskontrolle und der Risiken von Allergenkreuzkontamination relevant sind, was zu behördlichen Maßnahmen wie Warnschreiben führen kann.
In Europa bleibt die Richtlinie 2002/46/EG (mit konsolidierten Aktualisierungen bis 2025) die Rechtsgrundlage für Vitamine und Mineralstoffe in Nahrungsergänzungsmitteln. Die Europäische Behörde für Lebensmittelsicherheit (EFSA) verschärfte durch im September 2024 veröffentlichte und im Februar 2025 in Kraft getretene Leitlinien auch ihre wissenschaftlichen und administrativen Anforderungen an neue Nährstoffquellen, einschließlich Daten zur relativen Bioverfügbarkeit für neuartige Quellen. Fragmentierte nationale Ansätze für Höchstmengen bleiben ein praktisches Hindernis für den grenzüberschreitenden E-Commerce, während laufende EU-Diskussionen über harmonisierte Höchstmengen für Vitamine und Mineralstoffe auf eine mögliche Verschiebung hin zu stärker standardisierten Formulierungsvorgaben in den Mitgliedstaaten hindeuten.
Wettbewerbslandschaft
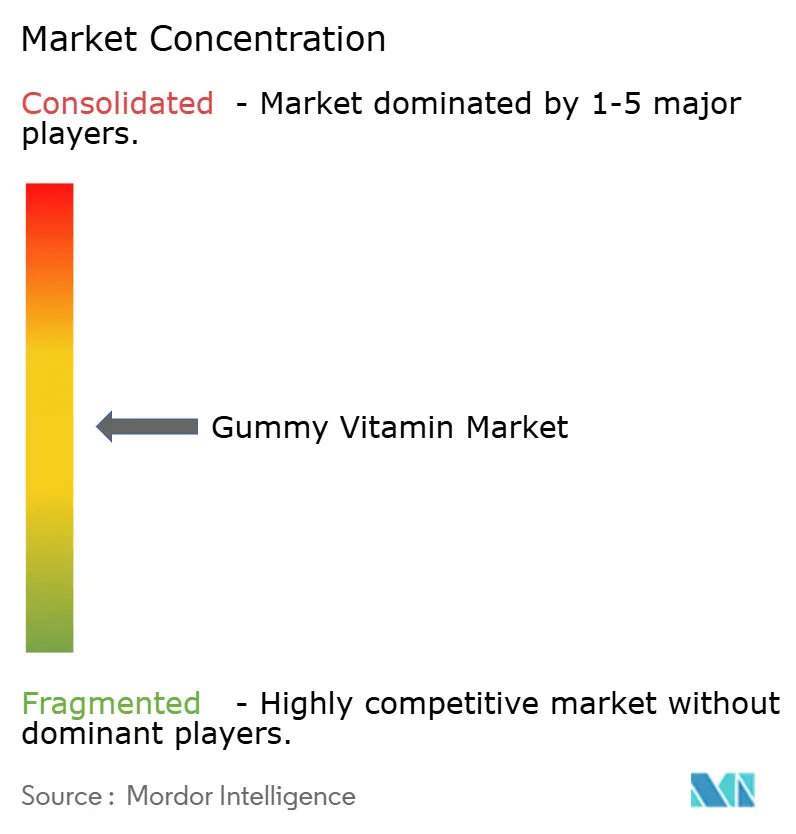
Der Gummivitamin-Markt weist eine moderate Konzentration auf und ist durch eine Wettbewerbslandschaft gekennzeichnet, in der multinationale Unternehmen wie Bayer, Nestlé und Unilever neben spezialisierten Nahrungsergänzungsmittelherstellern wie Pharmavite und Haleon sowie Direktverbrauchermarken wie Goli Nutrition und MaryRuth Organics tätig sind. Nestlés Übernahme von The Bountiful Company für USD 5,75 Milliarden, angekündigt im Januar 2025, unterstreicht die strategische Bedeutung des Besitzes diversifizierter Produktportfolios, einschließlich Gummi-, Softgel- und Tablettenformaten. Dieser Ansatz ermöglicht es Unternehmen, Cross-Selling-Möglichkeiten zu nutzen und die Dominanz im Regalraum in Einzelhandelsumgebungen zu sichern.
Vertikale Integration bleibt eine bedeutende Wettbewerbsstrategie im Markt. Pharmavites Projekt Sunrise, eine 20.900 Quadratmeter große Greenfield-Gummivitamin-Produktionsanlage in New Albany, Ohio, die Ende 2024 fertiggestellt wurde, demonstriert den Fokus auf die Kontrolle von Formulierungs-Intellectual-Property, die Reduzierung der Abhängigkeit von Drittanbieter-Lohnherstellung und die Beschleunigung der Markteinführungszeit für neue Produkte. Ebenso unterstreicht Amways Erweiterung seiner Anlage in Ada, Michigan, die 1.742 Quadratmeter für Ernährungslabore und Pilotproduktion mit Unterstützung eines Zuschusses des Michigan Strategic Fund in Höhe von USD 2 Millionen hinzufügte, die entscheidende Rolle der Forschungs- und Entwicklungsinfrastruktur bei der Aufrechterhaltung von Produktdifferenzierung und Innovation.
Wachstumschancen bestehen bei funktionalen Gummis, die Vitamine mit Adaptogenen wie Ashwagandha und Rhodiola oder Nootropika wie L-Theanin und Bacopa monnieri kombinieren. Diese Produkte zielen auf Stressmanagement und kognitive Leistung ab, Bereiche, in denen etablierte Akteure langsam bei der Innovation waren. Direktverbrauchermarken nutzen zunehmend Social Commerce, um traditionelle Einzelhandelskanäle zu umgehen. MaryRuth Organics beispielsweise erzielte über USD 70 Millionen Umsatz auf TikTok Shop durch influencergetriebene Kurzvideos, die Produktwirksamkeit und Zutaten-Transparenz betonen. Amazons Dominanz im Online-Vitamin- und Mineralstoffergänzungsmarkt, der 70–80 % des Umsatzes ausmacht, schafft ein hochkompetitives Umfeld. Bestplatzierte Einträge profitieren von algorithmischer Verstärkung, stehen jedoch vor Herausforderungen wie gefälschten Produkten von Drittanbietern, die die Qualitätssicherung und den Markenruf untergraben können.
Marktführer der Gummivitamin-Branche
Church & Dwight Co. Inc.
Nestle S.A.
Bayer AG
Pharmavite LLC
Haleon plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gummivitamin-Markt
- Church & Dwight Co., Inc.
- Bayer AG
- Pharmavite LLC
- Haleon plc
- Nestlé S.A.
- Unilever PLC
- Amway Corporation
- SmartyPants Vitamins
- Goli Nutrition Inc.
- Nordic Naturals Inc.
- MaryRuth Organics LLC
- Herbaland Naturals Inc.
- Lifeable LLC
- NutraChamps Inc.
- Havasu Nutrition LLC
- Hero Nutritionals Inc.
- Life Science Nutritionals
- Servocare Lifesciences
- SCN BestCo
- Dr. Willmar Schwabe GmbH & Co. KG

Marktchancen und Zukunftsaussichten
Der Ausbau der Fertigungskapazitäten sowie Aufrüstungen hin zu pharmagerechten Qualitätssystemen schaffen Freiräume für Marken, die eine engere Kontrolle über Textur, Stabilität und Nachweisführung bei Gummiformaten anstreben. Pharmavite hat eine 250 Millionen USD teure, auf Gummiprodukte spezialisierte Fertigungs- und F&E-Anlage mit 225.000 Quadratfuß in New Albany, Ohio, in Betrieb genommen und mitgeteilt, dass der Standort genutzt wird und noch Platz für zusätzliche Linien bietet. Dies unterstützt den Ausbau interner Kapazitäten, um die Abhängigkeit von Lohnfertigung zu verringern und Reformulierungszyklen zu beschleunigen, einschließlich zuckerfreier und nährstoffdichterer Gummiprodukte.
Eine zweite Chance liegt im Aufbau von Gummiproduktions-Kapazitäten nach pharmazeutischem Standard, die sowohl eine Premium-Nutraceutical-Positionierung als auch angrenzende Entwicklungspfade für Arzneimittelverabreichung unterstützen können. Im Mai 2026 schloss TopGum die Übernahme einer in den Vereinigten Staaten ansässigen Anlage von PL Developments ab, die als nach FDA-Pharmastandards gebaut beschrieben wird, was aktive Investitionen in höherwertige Produktionsumgebungen signalisiert. Die regulatorische Komplexität in Europa (EFSA-Anforderungen für neue Quellen und unterschiedliche Grenzwerte je Mitgliedstaat) sowie in großen asiatisch-pazifischen Märkten, einschließlich des NMPA-Blue-Hat-Pfads in China und der FSSAI-Nutraceutical-Vorschriften in Indien, stützt zudem die Nachfrage nach konformen, marktspezifischen Reformulierungen und Dokumentationspaketen, die über Omnichannel-Einzelhandel und grenzüberschreitenden E-Commerce eingesetzt werden können.
Recent Industry Developments in Gummivitamin-Markt
- Mai 2026: TopGum schloss die Übernahme einer in den Vereinigten Staaten ansässigen Gummiproduktionsanlage von PL Developments (PLD) für bis zu 35 Millionen USD ab und fügte damit einen Standort hinzu, der als nach FDA-Pharmastandards gebaut beschrieben wird. Der Deal stärkt die inländische Kapazität und unterstützt höherwertige Produktionsanforderungen, die Stabilität, Qualitätssysteme und Rohstoffhandhabung bei Gummiformaten differenzieren können.
- Dezember 2025: Church & Dwight schloss eine endgültige Vereinbarung zum Verkauf seiner Marken VitaFusion und L'il Critters an Piping Rock Health Products, einschließlich der zugehörigen Markenrechte sowie der Fertigungs- und Vertriebsanlagen des Unternehmens in Vancouver und Ridgefield, Washington. Die Transaktion verändert die Wettbewerbsdynamik bei Gummivitaminen in Nordamerika, indem etablierte Massenmarktmarken und interne Produktionsanlagen an einen neuen Eigentümer übergehen.
- März 2024: Pharmavite erweiterte das Gummi-Sortiment von Nature Made um die Einführung von Nature Made Zero Sugar Gummis, die Allulose als Süßungsansatz zur Reduzierung zugesetzter Zucker verwenden. Dieser Schritt spiegelt den anhaltenden Reformulierungsdruck und die Markendifferenzierung im Bereich Zuckerreduktion wider, während das vertraute Gummi-Verabreichungsformat beibehalten wird.


Gummivitamin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Einzel- und Fachhandelsabsatz von Nahrungsergänzungsmitteln in Gummiform, die zur täglichen Ernährungsunterstützung konsumiert werden, einschließlich Formaten für Erwachsene und Kinder, und wird als Umsatz am Verkaufspunkt innerhalb jedes Landes erfasst.
Ausschlüsse aus dem Umfang: Wir schließen Nahrungsergänzungsmittel in Nicht-Gummi-Form (Tabletten, Kapseln, Pulver, Flüssigkeiten) sowie allgemeine Süßwaren aus, die nicht als Vitaminpräparat positioniert und gekennzeichnet sind.
Segmentierungsübersicht
- Nach Typ
- Einzelvitamin
- Vitamin C
- Vitamin D3
- Biotin
- Andere Einzelvitamine
- Multivitamin
- Einzelvitamin
- Nach Kategorie
- Kinder
- Erwachsene
- Senioren
- Nach Funktion
- Immunität
- Knochen und Gelenke
- Schönheit/Haut-Haar-Nägel
- Verdauungsgesundheit
- Weitere Funktionen
- Nach Verpackungsart
- Flaschen
- Standbodenbeutel
- Blisterpackungen
- Andere Verpackungen
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience- und Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Struktur des Modells festzulegen und Annahmen an messbare Signale zu knüpfen. Wir stützten uns auf öffentliche Gesundheits- und Ernährungsreferenzen, Kennzeichnungs- und Zutatenrichtlinien sowie Handelsstromindikatoren, die erklären, wo sich die Nachfrage bildet und wie Produkte verkauft werden.
Beispiele für herangezogene Quellen umfassen staatliche und öffentliche Gesundheitsbehörden wie die FDA und das NIH Office of Dietary Supplements, nationale Statistikveröffentlichungen wie die Einzelhandelsindikatoren des US Census Bureau sowie internationale Referenzen wie OECD-Gesundheitsstatistiken und UN-Comtrade-Handelscodes für Vitamine und verwandte Vorleistungen. Wir haben außerdem begutachtete Ernährungszeitschriften zu Verbrauchsmustern der Konsumenten sowie Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen zu Kanalverschiebungen, Preisbewegungen und Produkteinführungen ausgewertet. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten wurden selektiv genutzt, um Umsatzaufteilungen und aktuelle Ereignisse zu plausibilisieren, und Patentdatenbanken wurden verwendet, um Formulierungs- und Anspruchsaktivitäten zu verstehen. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls genutzt, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, breite Nahrungsergänzungssignale in gummivitaminspezifische Anteile sowie praktische Preis- und Mixannahmen zu übersetzen. Wir sprachen mit Markenteams für Nahrungsergänzungsmittel, Lohnherstellern, Zutatenvertreibern und Kanalspezialisten in APAC, EMEA und Amerika, um zu bestätigen, was sich verkauft, wie sich Packungsgrößen verändern und wo das Online-Wachstum nachhaltig gegenüber promotionsgetrieben ist. Diese Erkenntnisse wurden dann genutzt, um die Desk-Research-Ergebnisse gegenzuprüfen, Datenlücken zu schließen und die endgültige Größenbestimmung an die tatsächliche Funktionsweise des Marktes in jeder Region anzupassen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 12 % | APAC: 44 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 28 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 60 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Nachfragepoolaufbau, der die breitere Ausgabenbasis für Vitamine und Nahrungsergänzungsmittel nutzt und diese dann anhand von Gummianteilindikatoren nach Geografie und wichtigen Kanälen eingrenzt. Die Ergebnisse werden durch selektive Bottom-up-Prüfungen bestätigt, hauptsächlich durch die Aggregation einer Stichprobe von Lieferanten- und Markenumsätzen sowie durch die Überprüfung des durchschnittlichen Verkaufspreises (ASP) multipliziert mit dem Volumen für gängige Packungsgrößen, um die Gesamtwerte realistisch zu halten.
Zu den wichtigsten im Modell verwendeten Eingaben gehören die Anteilsverschiebung zwischen Supermärkten und Online-Handel, der Mix zwischen Multivitamin-Gummis und Einzelvitamin-Gummis, typische Packungsanzahl und Portionierungstage pro Flasche, Preisstufen nach Funktionsansprüchen (Immunität sowie Knochen und Gelenke sind häufige Ankerpunkte) sowie das Tempo von zuckerfreien und pektinbasierten Einführungen, die Kosten und Preispunkte verändern können. Wo direkte Volumendaten nicht konsistent verfügbar sind, wurden Lücken mithilfe von Verbrauchsproxyindikatoren geschlossen und anschließend durch Interviews und Regalpreisüberprüfungen auf Plausibilität getestet.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch Kurzreihenglättung bei wichtigen Treibern, da Kanalwachstum und Preisinflation regional unterschiedlich verlaufen können. Wachstumsraten wurden auf Basis von Expertenfeedback zu Kapazitätserweiterungen, regulatorischem Druck auf Ansprüche und Kennzeichnung sowie der erwarteten Normalisierung der Promotionsintensität in Online-Kanälen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie dem Kategoriewachstum bei Vitaminen, beobachteten Kanalanteilsveränderungen sowie Handels- und Fertigungsaktivitätsindikatoren überprüft und anschließend auf Ausreißer auf Länderebene untersucht, die nicht mit bekannten Ereignissen übereinstimmen. Bei großen Abweichungen werden Annahmen überarbeitet, gefolgt von einem zweiten Berechnungsdurchlauf und einer erneuten Überprüfung mit ausgewählten Interviewpartnern, um zu bestätigen, was sich verändert hat.
Vor der Freigabe wird das Modell überprüft, sodass Stückökonomie, Kanalmix und regionale Gesamtwerte miteinander übereinstimmen und alle Ausreißer klar erklärt werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Regeländerungen, Versorgungsunterbrechungen oder starken Preisverschiebungen. Unmittelbar vor der Lieferung führt ein Analyst eine abschließende Überprüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Gummivitamine von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Gummivitamine unterscheiden sich häufig, weil jeder Herausgeber seine eigene Produktabgrenzung, Kanalabdeckung und Jahresbasis wählt und dann unterschiedliche Preis- und Mixannahmen anwendet, um einen Gesamtwert zu ermitteln. Abweichungen entstehen auch dadurch, wie streng eine Quelle Vitamine von breiteren Gummi-Nahrungsergänzungsmitteln trennt und ob die Größe zum Einzelhandelswert oder näher am Herstellerumsatz ausgewiesen wird.
Die wesentlichen Treiber von Lücken in diesem Markt sind, ob funktionale Gummi-Nahrungsergänzungsmittel, die nicht streng genommen Vitamine sind, einbezogen werden, wie Produkte für Kinder gegenüber Erwachsenen gezählt werden, wenn Packungen und Portionsgrößen abweichen, und wie schnell die Online-Preisgestaltung angepasst wird, wenn Promotionen zunehmen. Einige Schätzungen mischen zudem lokale Währungsdurchschnitte über mehrere Jahre, während andere einen einzigen Umrechnungspunkt verwenden, was den USD-Gesamtwert verändert, wenn Inflation und Wechselkurse sich bewegen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,33 Milliarden USD (2026) | |
| Fachzeitschrift B | 7,39 Milliarden USD (2024) | Diese Zahl ist auf ein früheres Jahr verankert und neigt dazu, eine engere Definition zu verwenden, die Teile von Multivitamin-Gummis, die über den modernen Einzelhandel und die E-Commerce-Expansion nach 2024 verkauft werden, übersehen kann, was den Gesamtwert komprimiert. |
| Branchendatenportal A | 5,30 Milliarden USD (2026) | Diese Schätzung scheint eine engere Auswahl an Gummivitamin-SKUs und eine konservativere ASP-Entwicklung anzuwenden, was den Umsatz unterschätzen kann, wenn Premium-Ansprüche und größere Packungsgrößen in wichtigen Märkten weiterhin verbreitet sind. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was als Vitamin-Gummi gegenüber angrenzenden Gummi-Nahrungsergänzungsmitteln gezählt wird und wie Preis- und Kanalmix im Laufe der Zeit aktualisiert werden. Indem Multivitamin- und Einzelvitamin-Gummis im Umfang belassen und Online- gegenüber Ladenpreisen durch aktuelle Kanalprüfungen validiert werden, bleibt der Gesamtwert für 2026 auf klare Annahmen zurückführbar – dies ist der von Mordor Intelligence angewandte Ansatz.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Gummivitamin-Marktes?
Der Markt wurde im Jahr 2026 auf USD 10,33 Milliarden bewertet und soll bis 2031 USD 16,47 Milliarden erreichen.
Welches Segment wächst innerhalb der Gummis nach Funktion am schnellsten?
Schönheits- und Haut-Haar-Nagel-Formulierungen werden voraussichtlich bis 2031 mit einer CAGR von 11,43 % wachsen.
Warum gewinnen Einzelvitamin-Gummis an Popularität?
Verbraucher nutzen Diagnostik, um Mängel zu identifizieren, und Einzelnährstoff-Gummis ermöglichen eine präzise Dosierung mit verbesserter Lagerstabilität.
Welche Rolle spielt der Online-Einzelhandel beim Verkauf von Gummivitaminen?
Online-Kanäle werden voraussichtlich eine CAGR von 10,93 % erzielen, wobei Amazon allein im Jahr 2025 rund USD 20 Milliarden mit Nahrungsergänzungsmitteln umsetzt.
Mit welchen regulatorischen Hürden sind Gummivitamin-Marken konfrontiert?
FDA-CGMP-Vorschriften, EFSA-Bioverfügbarkeitsmandate und Chinas Blaue-Hut-Zertifizierung verlängern Genehmigungszyklen und erhöhen die Compliance-Kosten.
Seite zuletzt aktualisiert am:



