
Marktgröße und Marktanteil für Nahrungsergänzungsmittel
Marktanalyse für Nahrungsergänzungsmittel von Mordor Intelligence
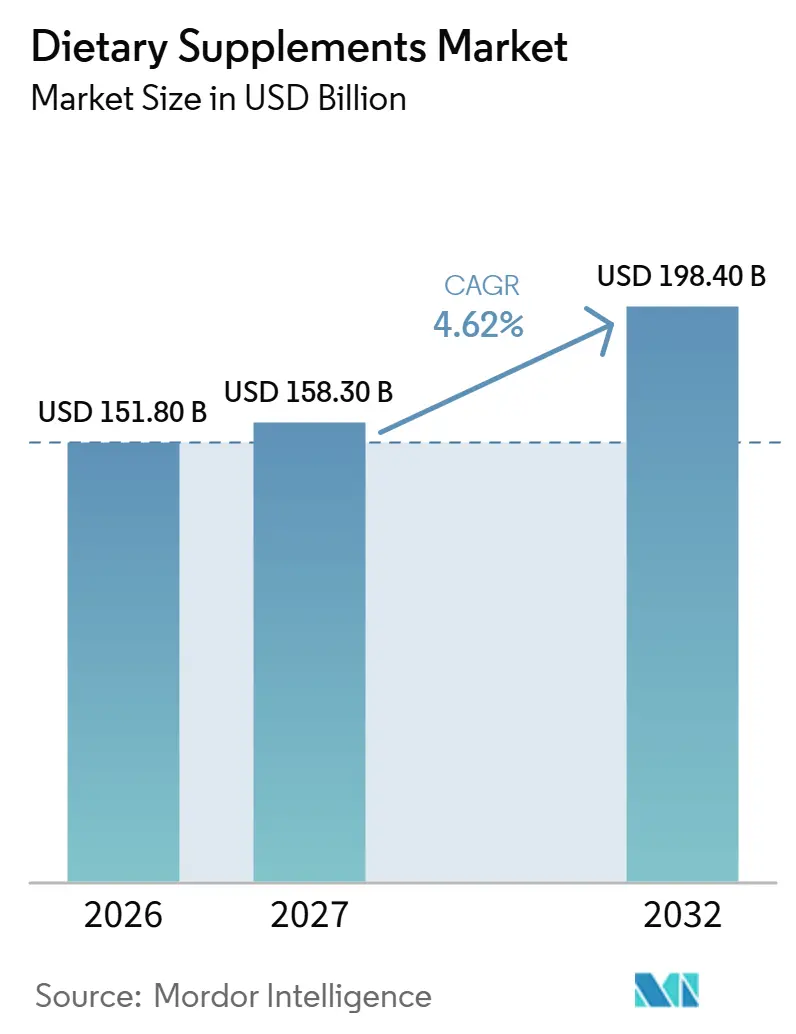
Die Größe des Nahrungsergänzungsmittelmarkts wird auf 151,8 Milliarden USD im Jahr 2026 geschätzt und soll 158,3 Milliarden USD im Jahr 2027 erreichen, bis 2032 auf 198,4 Milliarden USD anwachsen, mit einer CAGR von 4,62 % von 2027 bis 2032.
Die Nachfrage nach Gesundheitserhaltung in den Vereinigten Staaten verschafft Herstellern ein etabliertes Publikum, während die demografische Ausrichtung Vitaminsortimenten einen spezifischen Verbraucherfokus verleiht. In Norwegen sind Apotheken ein führender Kaufweg für pflanzliche Nahrungsergänzungsmittel, während Einzelhandelsabonnements einen Mechanismus für Wiederholungsbestellungen bieten. Die Bedienung dieser Bedürfnisse erfordert fertige Vitaminformate, die eine relevante Formulierung mit einem praktischen Kaufweg verbinden. Nachfrage und Kanalchancen unterstützen die Expansion, während Fälschungen bei Inhaltsstoffen und ungeklärte Sicherheitsfragen bei höheren DHA-Dosen die Authentizitäts- und Sicherheitsüberprüfung als Wachstumshemmnisse für Lieferanten darstellen.
Wichtigste Erkenntnisse des Berichts
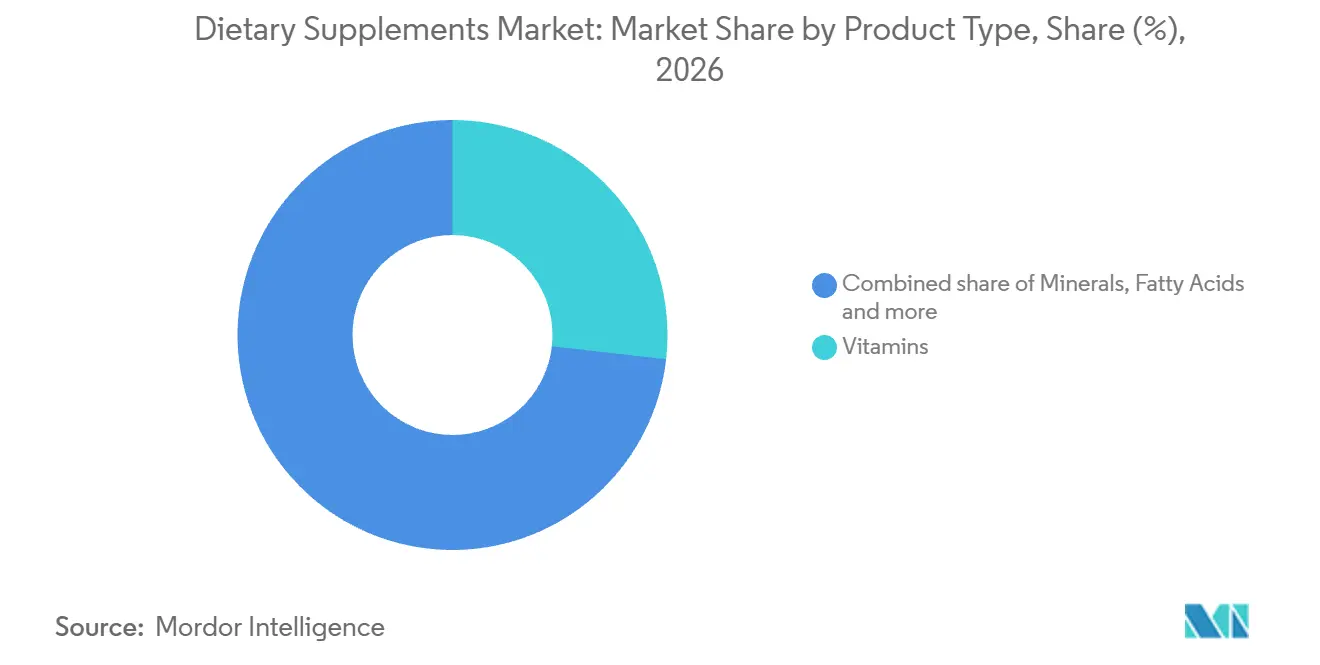
- Nach Produkttyp führten Vitamine mit einem Marktanteil von 26,8 % am Nahrungsergänzungsmittelmarkt im Jahr 2026, während Präbiotika- und Probiotika-Nahrungsergänzungsmittel mit einer CAGR von 9,85 % von 2027 bis 2032 am schnellsten wachsen sollen.
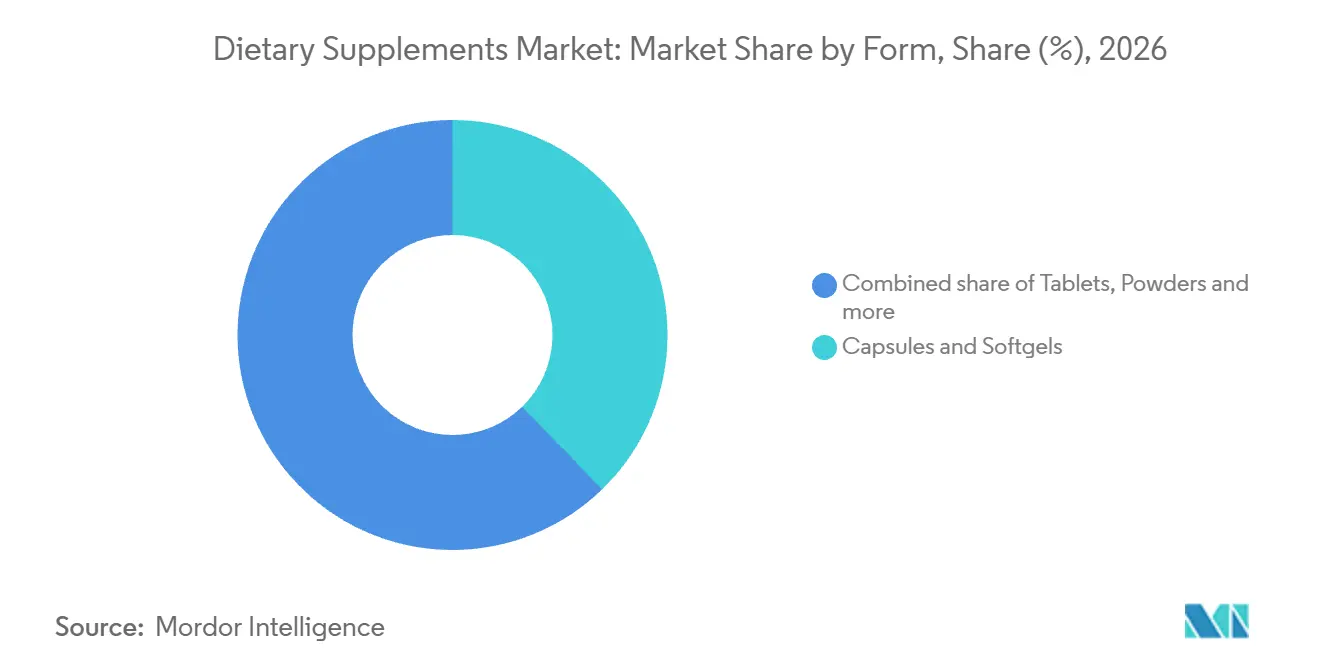
- Bei den Formen entfielen Kapseln und Weichkapseln auf einen Anteil von 37,75 % am Nahrungsergänzungsmittelmarkt im Jahr 2026, und Gummibärchen-Präparate sollen mit einer CAGR von 12,25 % von 2027 bis 2032 am schnellsten wachsen.
- Nach Quellen hielten synthetisch/fermentationsbasierte Nahrungsergänzungsmittel mit 55,4 % den größten Anteil am Marktumsatz im Jahr 2026, während pflanzliche Nahrungsergänzungsmittel mit einer CAGR von 10,05 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Bei den Verbrauchergruppen stellten Frauen mit 33,86 % den größten Anteil am Marktumsatz im Jahr 2026 dar, wobei das Kinder-/Kindersegment mit einer CAGR von 11,25 % von 2027 bis 2032 am schnellsten wachsen soll.
- Bei den Gesundheitsanwendungen führte allgemeine Gesundheit und Wohlbefinden mit 40,53 % des Marktumsatzes im Jahr 2026, während Immunstärkung mit einer CAGR von 9,65 % von 2027 bis 2032 am schnellsten wachsen soll.
- Bei den Vertriebskanälen kombinierten Online-Einzelhandelskanäle den größten Anteil von 27,18 % am Marktumsatz im Jahr 2026 mit der schnellsten prognostizierten CAGR von 13,25 % von 2027 bis 2032.
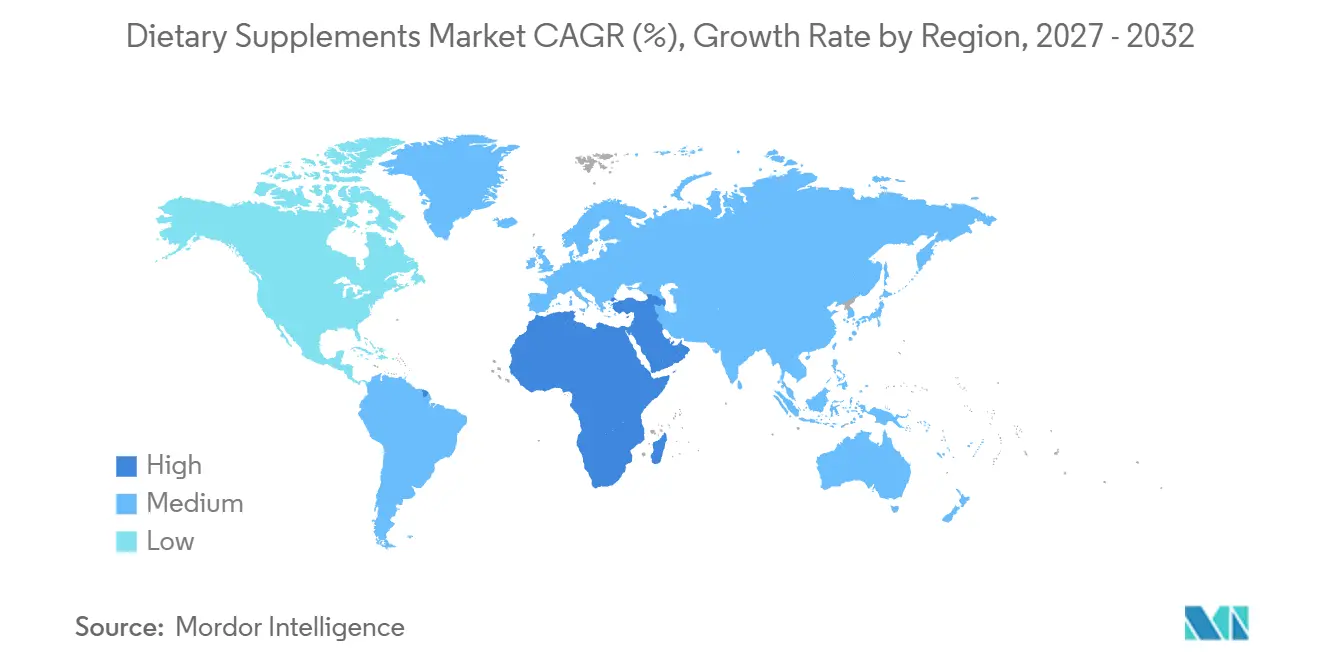
- Nach Regionen führte Asien-Pazifik mit 49,55 % des Marktumsatzes im Jahr 2026, während die Region Naher Osten und Afrika mit einer CAGR von 8,1 % von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberanalyse des Nahrungsergänzungsmittelmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verstärkter Fokus auf präventive Gesundheitsversorgung | +1.8% | In den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Nahrungsergänzungsmittel für Verbraucherinnen als Wachstumstreiber | +1.3% | In den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für Clean-Label-, pflanzliche und vegane Formeln | +1.1% | Im norwegischen Markt | Mittelfristig (2–4 Jahre) |
| Fokus auf gesundes Altern beschleunigt die Aufnahme von Multivitaminpräparaten bei Verbrauchern | +1% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| E-Commerce-Wachstum verbessert die Zugänglichkeit von Nahrungsergänzungsmitteln und die Marktreichweite | +0.8% | Im chinesischen Festland | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Forschung und Entwicklung treiben innovative Produktentwicklung und zielgerichtete Lösungen voran | +0.6% | In der Asien-Pazifik-Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verstärkter Fokus auf präventive Gesundheitsversorgung
Präventive Gesundheitsprioritäten unterstützen die Nachfrage, indem sie Verbrauchern einen Grund geben, Nahrungsergänzungsmittel zur laufenden Gesundheitserhaltung zu verwenden. Im Juli 2026 berichteten 78 % der US-amerikanischen Erwachsenen, mindestens ein Nahrungsergänzungsmittel für ihre Gesundheit einzunehmen.[1] In einer Umfrage von Morning Consult im September 2026 für den Council for Responsible Nutrition gaben 52 % der US-amerikanischen Erwachsenen an, dass Nahrungsergänzungsmittel für die Erhaltung von Gesundheit und Wohlbefinden wesentlich oder wichtig seien. Als separate Indikatoren betrachtet, verschaffen weit verbreitete Nutzung und wahrgenommene Bedeutung Gesundheitserhaltungsformulierungen ein Publikum, das bereits mit der Verwendung von Nahrungsergänzungsmitteln vertraut ist. Die kommerzielle Chance besteht darin, Gesundheitserhaltungsangebote für bestehende Nutzer zu stärken, sodass die Expansion nicht vollständig von der Gewinnung erstmaliger Nahrungsergänzungsmittelnutzer abhängen muss.
Nahrungsergänzungsmittel für Verbraucherinnen als Wachstumstreiber
Die Nachfrage nach frauenspezifischen Nahrungsergänzungsmitteln hat eine konkrete klinische Grundlage, wenn eine Formulierung einen definierten reproduktionsmedizinischen Bedarf adressiert. Das American College of Obstetricians and Gynecologists empfiehlt, dass die meisten Frauen im gebärfähigen Alter täglich ein Nahrungsergänzungsmittel mit mindestens 400 mcg Folsäure einnehmen, um Neuralrohrdefekten vorzubeugen. Die genaue Dosierung wird im gemeinsamen Entscheidungsprozess zwischen der Patientin und ihrem Gynäkologen festgelegt. Dies gibt Herstellern eine Produktentwicklungsvorgabe, die auf einem spezifizierten Nährstoff, täglicher Einnahme und einer definierten weiblichen Bevölkerungsgruppe basiert.
Wachsende Präferenz für Clean-Label-, pflanzliche und vegane Formulierungen
Pflanzliche Nahrungsergänzungsmittel können als apothekenorientiertes Gesundheitsangebot entwickelt werden, wobei Inhaltsstoffherkunft und Einzelhandelszugang separate Rollen im Angebot übernehmen. In der Umfrage von Opinion im Mai 2025 für Forbrukerrådet berichteten 48 % von 199 norwegischen Befragten, die im Vorjahr pflanzliche Nahrungsergänzungsmittel gekauft hatten, von Apothekenkäufen, wobei mehrere Verkaufsstellen auswählbar waren. In derselben Käufergruppe nannten 20 % in den von der Umfrage kodierten Antworten allgemein bessere Gesundheit. Diese Ergebnisse verbinden einen beobachteten Kaufweg mit einem angegebenen Gesundheitserhaltungsmotiv und schaffen einen spezifischen Kontext zur Erklärung, was eine pflanzliche Formulierung leisten soll. Ein Lieferant, der diese norwegischen Käufer anspricht, kann den Apothekenvertrieb priorisieren und die Gesundheitserhaltungsrolle der Formulierung an diesem Verkaufspunkt erläutern.
Fokus auf gesundes Altern beschleunigt die Aufnahme von Multivitaminpräparaten bei Verbrauchern
Eine geringe Energiezufuhr bietet eine spezifische ernährungsphysiologische Grundlage für Multivitaminprodukte zum gesunden Altern. Die vom Norwegischen Institut für öffentliche Gesundheit (FHI) zusammengefassten norwegischen Ernährungsempfehlungen empfehlen Multivitamin-/Mineralstoffpräparate für Menschen mit geringer Energiezufuhr – eine Gruppe, zu der häufig ältere Erwachsene gehören – oder mit einseitiger Ernährung. Diese bedingte Empfehlung gibt einem Kombinationsprodukt eine Rolle bei der Deckung mehrerer Ernährungsbedürfnisse durch einen einzigen Kauf. Lieferanten können eine Lebensphasenvariante auf Basis dieser Ernährungssituation entwickeln und eine breite Positionierung für gesundes Altern in eine spezifische Formulierungsvorgabe übersetzen. Ein Sortiment, das auf Ernährungsbedürfnissen basiert, kann ein Multivitaminangebot für geringe Energiezufuhr von einem allgemeinen Erwachsenenprodukt unterscheiden.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Präsenz von Fälschungsprodukten hemmt das Wachstum | -0.8% | Vereinigtes Königreich und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherskepsis gegenüber synthetischen Zusatzstoffen und Sicherheitsbedenken bei Hochdosispräparaten | -0.5% | In der europäischen Region | Mittelfristig (2–4 Jahre) |
| Strengere Regulierung von Nahrungsergänzungsmitteln und Grenzprodukten | -0.4% | Im brasilianischen Markt | Mittelfristig (2–4 Jahre) |
| Preiskämpfe lokaler Hersteller reduzieren Gewinnmargen | -0.3% | Im chinesischen Festland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Präsenz von Fälschungsprodukten hemmt das Wachstum
Gefälschte Nahrungsergänzungsmittel schaffen ein Wettbewerbsproblem, das Inhaltsstoffversagen mit der Nachfrage nach günstigeren Alternativen verbindet. Die südkoreanische Markenrechtspolizei beschlagnahmte in 6 Razzien von Juli 2025 bis Januar 2026 rund 8.000 gefälschte Gesundheits- und Nahrungsergänzungsmittelartikel.[2] Zu den beschlagnahmten Produkten gehörten Vitamine, Probiotika sowie Gelenk- und Knochenpräparate, die keinen ihrer beworbenen Wirkstoffe enthielten. Von 75 britischen Befragten, die 2025 wissentlich gefälschte Nahrungsergänzungsmittel gekauft hatten, gaben 49 % an, ein ähnliches günstigeres Markenprodukt kaufen zu würden, wenn Fälschungen nicht verfügbar wären.[3] Für seriöse Lieferanten implizieren diese Ergebnisse, dass Produktauthentizität und Preis unterschiedliche Teile der Wettbewerbsbedrohung adressieren. Der Nachweis echter Inhaltsstoffe kann ein Angebot differenzieren, lässt jedoch die Kosten für den Wettbewerb um explizit preissensible Käufer von Fälschungen ungelöst.
Wachsende Verbraucherskepsis gegenüber synthetischen Zusatzstoffen und Sicherheitsbedenken bei Hochdosispräparaten
Hochdosierte DHA-Formulierungen sehen sich einem kommerziellen Hemmnis gegenüber, wenn die Langzeitsicherheit bei der vorgeschlagenen Aufnahmemenge nicht belegt ist. In seiner Stellungnahme vom 15. Dezember 2025 kam die Europäische Behörde für Lebensmittelsicherheit (EFSA) zu dem Schluss, dass die langfristige Blutungssicherheit für supplementäres DHA allein über 1 g/Tag für keine Bevölkerungsgruppe festgestellt werden konnte. Sie behielt 1 g/Tag als sicheres Aufnahmeniveau bei und legte keinen tolerierbaren Höchstwert fest. Für einen Hersteller, der eine höher dosierte DHA-Formulierung in Betracht zieht, verbleibt damit ein Substantiierungsproblem zwischen der Erhöhung der Dosis und der Darstellung einer überzeugenden Langzeitsicherheitsaussage. Eine Dosissteigerung bei DHA-Produkten trägt folglich eine ungelöste Entwicklungslast, was den kommerziellen Nutzen einer höheren Aufnahme als eigenständigen Produktvorteil einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Nahrungsergänzungsmittelmarkts
Nach Produkttyp:
Vitamine führen, während spezialisierte Portfolios expandierenVitamine machten 2026 einen Anteil von 26,8 % am Nahrungsergänzungsmittelmarkt aus und waren damit das größte Segment. Im Jahr 2025 erweiterte Haleon die Centrum Daily Kits im Asien-Pazifik-Raum und meldete seit dem Marktstart über 1 Million verkaufte Packungen. Die Kits bieten einen 30-Tage-Vorrat an Vitaminen, die auf Geschlecht und Altersbedürfnisse zugeschnitten sind. Haleon berichtete außerdem, dass das Sortiment Marktanteilsgewinne erzielte, was darauf hindeutet, dass diese maßgeschneiderten Vitaminkits in der Region Marktanteile gewannen.
Präbiotika- und Probiotika-Nahrungsergänzungsmittel sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,85 % von 2027 bis 2032. BioGaia verkaufte 2025 weltweit 715 Millionen Dosen seiner markeneigenen fertigen Probiotika-Produkte, wobei eine Dosis als die produktspezifische empfohlene Aufnahmemenge pro Anlass definiert ist. Dieses Dosierungsvolumen stammt aus markeneigenen Fertigprodukten, die weltweit an Verbraucher verkauft werden, wobei Probiotikakulturen an eine begrenzte Anzahl von Geschäftskunden als weitere Dosierungsquelle über diese Zahl hinaus geliefert werden. H&H International berichtete, dass seine kombinierten Umsätze aus pädiatrischen Probiotika und Kindernahrungsergänzungsmitteln im chinesischen Festland 2025 mit einem Wachstum von 2 % eine Trendwende vollzogen, unterstützt durch Portfolioerweiterungen in Produkte wie Kinderernährungspulver. Protein- und Aminosäurepräparate bedienen Käufer im Bereich sportliche Leistung, veranschaulicht durch Glanbias breiteres Performance-Nutrition-Segment, einschließlich Proteinpulver sowie verzehrfertiger Getränke und Mahlzeiten, das 2025 einen vergleichbaren Umsatz von 2,8 % erzielte.

Nach Form:
Weichkapselkapazität trifft auf Gummibärchen-InvestitionenKapseln und Weichkapseln machten 2026 einen Marktanteil von 37,75 % am Nahrungsergänzungsmittelmarkt aus und waren damit das größte Segment. Im Mai 2026 meldete Robinson Pharma 36 Weichkapsel-Verkapselungsmaschinen in seiner Hauptanlage, darunter 15 für vegetarische Weichkapseln. Robinson Pharma ist ein Auftragshersteller für Nahrungsergänzungsmittel und bietet Marken einen externen Produktionsweg zu dieser installierten Basis. Eine Marke kann über dieses Produktionsmodell eine vegetarische Weichkapsel anbieten und so ihre Formulierungsoptionen erweitern, während sie die führende Darreichungsform beibehält.
Gummibärchen-Präparate sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,25 % von 2027 bis 2032. Im Mai 2025 eröffnete Pharmavite eine Anlage in New Albany, Ohio, die die Produktion von Nature Made Vitamin-Gummibärchen erweiterte und bereits verkaufsfertige Produkte herstellte. Das Projekt unterstützte auch Forschungs- und Innovationskapazitäten für Vitamin-Gummibärchen durch Pharmavites Gummies Innovation Center of Excellence. Die Anlage repräsentierte eine Investition von 250 Millionen USD und zeigt das Kapital, das Pharmavite für die kommerzielle Produktion in der am schnellsten wachsenden Form eingesetzt hat.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Industrielle Fermentation verankert eine sich diversifizierende VersorgungsbasisSynthetisch/fermentationsbasierte Nahrungsergänzungsmittel waren das größte Segment und machten 2026 55,4 % des Marktumsatzes aus. Im April 2025 meldete Zhejiang NHU eine Jahreskapazität von 45.000 Tonnen für wasserlösliches Vitamin C aus seinem Bio-Fermentationsprojekt in China. Dies veranschaulicht die industrielle Größenordnung auf der Inhaltsstoffebene, wo ein spezifizierter Vitaminrohstoff die Entwicklung von Fertigproduktformulierungen unterstützen kann. Die Jahreskapazität gibt das potenzielle Vitamin-C-Angebot aus einem Fermentationsprojekt an, wobei die tatsächliche Verfügbarkeit für Formulierer von der Produktion abhängt.
Pflanzliche Nahrungsergänzungsmittel sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,05 % von 2027 bis 2032. Im Mai 2025 berichteten 20 % von 1.001 norwegischen Erwachsenen, im Vorjahr Nahrungsergänzungsmittel aus Pflanzenextrakten, Kräutern oder anderen natürlichen Inhaltsstoffen verwendet zu haben. Diese etablierte Verbraucherbasis gibt Herstellern ein definiertes Publikum für eine Positionierung mit pflanzlicher Herkunft, ohne dass jede Formulierung demselben Gesundheitszweck dienen muss. Tierische Nahrungsergänzungsmittel bieten eine weitere Quellenoption, wobei Fischöl und Krillöl zu den Beispielen in der Omega-Öl-Kategorie gehören, die im Juli 2026 von 25 % der US-amerikanischen Erwachsenen für die Gesundheit verwendet wurden.
Nach Verbrauchergruppe:
Frauen führen, während sich Kinderkanäle verschiebenFrauen waren das größte Segment und machten 2026 33,86 % des Marktumsatzes aus. Im Juli 2026 berichteten 82 % der US-amerikanischen Frauen, mindestens ein Nahrungsergänzungsmittel für ihre Gesundheit einzunehmen, verglichen mit 74 % der Männer. Dieselbe Umfrage ergab, dass 72 % der US-amerikanischen Frauen Vitamin- oder Mineralstoffpräparate verwenden. Ein frauenspezifisches Vitaminsortiment kann daher ein Publikum ansprechen, das mit der Kategorie vertraut ist, und Lieferanten eine spezifischere Einstiegspositionierung bieten als die weibliche Nutzung von Nahrungsergänzungsmitteln allein.
Das Kinder-/Kindersegment soll am schnellsten wachsen, mit einer CAGR von 11,25 % von 2027 bis 2032. Im chinesischen Festland stieg der Anteil der Online-Kanäle an H&H Internationals Umsatz mit pädiatrischen Probiotika und Kindernahrungsergänzungsmitteln von 49,2 % im Jahr 2024 auf 62,1 % im Jahr 2025. Diese Verschiebung im Mix gibt Herstellern von Kindernahrungsergänzungsmitteln einen konkreten Grund, einen Online-Vertriebsweg parallel zum Produkt selbst zu entwickeln. Männer stellen eine weitere Verbrauchergruppe dar, wobei 30 % der US-amerikanischen Männer im Juli 2026 angaben, Proteinpräparate für die Gesundheit zu verwenden.
Nach Gesundheitsanwendung:
Allgemeines Wohlbefinden führt, während Immunprodukte an Bedeutung gewinnenAllgemeine Gesundheit und Wohlbefinden war das größte Segment und machte 2026 40,53 % des Marktumsatzes aus. In einer Umfrage aus dem Jahr 2025 unter 6.000 erwachsenen Käufern von Vitamin- oder Mineralstoffpräparaten in Belgien, Deutschland, Italien, Polen und Schweden nannten 63 % die Unterstützung der allgemeinen Gesundheit als Verwendungsgrund. Dieses Ergebnis macht die breite Gesundheitserhaltung zu einem konkreten Käuferversprechen innerhalb einer definierten Nahrungsergänzungsmittel kaufenden Bevölkerung.
Immunstärkung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,65 % von 2027 bis 2032. Die Colostrumverkäufe in der Immungesundheitskategorie des Naturkanals von SPINS stiegen in den 52 Wochen bis zum 30. November 2025 um 203,4 % auf fast 4 Millionen USD. Dies verbindet ein sich schnell ausbreitendes Inhaltsstoffangebot mit einer eng definierten Einzelhandelsanwendung und gibt Herstellern einen spezifischen kommerziellen Fall, den sie innerhalb des breiteren Immunangebots untersuchen können. Nahrungsergänzungsmittel für Knochen- und Gelenkgesundheit adressieren eine weitere eigenständige Anwendung, wobei 44 % von 1.441 qualifizierten Befragten in der US-Umfrage von KPMG von Februar bis März 2026 einen regelmäßigen Konsum meldeten.
Nach Vertriebskanal:
Online-Skalierung vertieft sich durch AbonnementnutzungOnline-Einzelhandelskanäle waren das größte Segment mit 27,18 % des Marktumsatzes im Jahr 2026 und das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 13,25 % von 2027 bis 2032. Im Jahr 2025 erfüllte iHerb mehr als 44 Millionen Bestellungen und bediente 15 Millionen aktive Kunden in seinem breiteren Gesundheits- und Wellnesssortiment, einschließlich Vitaminen, Mineralstoffen und Nahrungsergänzungsmitteln. Diese Größenordnung kann einem Nahrungsergänzungsmittellieferanten Zugang zu einer großen Einzelhandelsplattform verschaffen, deren Bestellbasis sich über verwandte Gesundheitskategorien erstreckt.
iHerbs AutoShip & Save-Abonnements stiegen 2025 im Vergleich zu 2024 um 370 % in seinem breiteren Sortiment. Separat ermöglicht iHerbs Subscribe & Save-Dienst Kunden, die Lieferhäufigkeit für berechtigte Produkte zu wählen und Artikel hinzuzufügen oder zu entfernen, Lieferungen zu überspringen oder jederzeit zu kündigen. Der Dienst umfasst die meisten Produkte, die in die Vereinigten Staaten, Singapur, Hongkong, Korea und Japan versendbar sind. Vom Kunden gewählte Intervalle schaffen einen Weg zur geplanten Wiederholungsnachfrage, während Auslassungen und Kündigungen die Wiederholungseinnahmen von der fortgesetzten Kundenbeteiligung abhängig machen.
Geografische Analyse
Nahrungsergänzungsmittelmarkt Asien-Pazifik
Asien-Pazifik machte 2026 einen Anteil von 49,55 % am Nahrungsergänzungsmittelmarkt aus und war damit die größte Region. Im Jahr 2025 meldete Herbalife 1,73 Milliarden USD Nettoumsatz in seinem breiteren Ernährungsproduktportfolio in seiner Berichtsregion Asien-Pazifik, die China ausschließt, ein Anstieg von 0,3 % gegenüber 2024. Herbalife vertreibt und vermarktet seine Ernährungsprodukte über ein globales Netzwerk unabhängiger Mitglieder nach einem Direktvertriebsmodell. Ein Marktteilnehmer in diesen Märkten sieht sich daher einem bedeutenden etablierten Anbieter mit Mitgliederbeziehungen gegenüber, auch wenn Herbalifes regionale Umsätze nur moderat gewachsen sind.
Nahrungsergänzungsmittelmarkt Naher Osten und Afrika
Naher Osten und Afrika ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,1 % von 2027 bis 2032. Im September 2025 erweiterte die myAster-Plattform von Aster DM Healthcare den 24/7-Expresslieferdienst für Medikamente, Gesundheitspräparate und Schönheitsprodukte von Dubai auf Abu Dhabi, Sharjah, Ajman und Ras Al Khaimah in den Vereinigten Arabischen Emiraten. Für Nahrungsergänzungsmittellieferanten veranschaulicht diese abgeschlossene Expansion einen Weg in zusätzliche lokale Märkte über einen Dienst, der Apothekenabwicklung mit einem breiteren Gesundheitsproduktesortiment kombiniert.
In Nordamerika berichteten 31 % der US-amerikanischen Erwachsenen im Juli 2026, Proteinpräparate – einschließlich Pulver, Getränke oder Riegel – für die Gesundheit einzunehmen. In Europa berichteten 34 % der Vitamin- oder Mineralstoffpräparate-Nutzer, die 2025 in Belgien, Deutschland, Italien, Polen und Schweden befragt wurden, von Empfehlungen durch Angehörige der Gesundheitsberufe, einschließlich Ärzte und Krankenpfleger. In Südamerika verlangte Brasilien bis zum 1. September 2026 eine Anvisa-Benachrichtigung für übergangsbeschränkte Nahrungsergänzungsmittel, die den lokalen Gesundheitsbehörden bis zum 31. August 2024 mitgeteilt wurden. Qualifizierte Produkte in Brasilien, die bis zum 1. September 2026 hergestellt wurden, dürfen bis zum Ablaufdatum verkauft werden, auch ohne diese Benachrichtigung. Die Ausnahmeregelung ermöglicht es einem brasilianischen Lieferanten, berechtigte bestehende Chargen separat von der Benachrichtigungsregularisierung zu verwalten, anstatt die Frist als automatisches Rücknahmedatum zu behandeln.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines etablierten Herstellers, der ein konformes Fertig-Nahrungsergänzungsmittelsortiment einführt. Er vergleicht Herstellungsverfahren, Produktbenachrichtigung, Registrierung als gesundheitliches Lebensmittel, Inhaltsstoffzulassung und Ansprüche für risikoarme Gesundheitspräparate. Die China-Spalte behandelt den Weg der registrierten Gesundheitslebensmittel, während die Südafrika-Spalte von SAHPRA definierte Gesundheitspräparate abdeckt. Die Attraktivität spiegelt wider, wie diese Anforderungen die Fähigkeit des Herstellers beeinflussen, dieses Sortiment anzubieten und zu differenzieren.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration (FDA) | Bundesamt für Verbraucherschutz und Lebensmittelsicherheit (BVL), mit bundesstaatlichen Vollzugsbehörden | Staatliche Verwaltung für Marktregulierung (SAMR) Lebensmittelbewertungszentrum | Anvisa | South African Health Products Regulatory Authority (SAHPRA) |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR Teil 111 schriftliche Herstellungsverfahren | Produktbenachrichtigung; Richtlinie 2002/46/EG Nährstoffquellenrahmen | Registrierter Gesundheitslebensmittelweg; 5-Jahres-Zertifikate | Zugelassene Inhaltsstoffe und bevölkerungsspezifische Verwendungsgrenzen | Leitlinien für risikoarme Gesundheitspräparat-Indikationen und -Substanzen |
| Kommerzielle Auswirkung | Schriftliche Herstellungsverfahren festlegen und einhalten | Jedes Produkt mit einem deutschen Etikettenmuster vor der Verkaufsverfügbarkeit benachrichtigen; der Betreiber trägt die Compliance-Verantwortung | Die Registrierung verleiht dem Produkt einen zeitlich begrenzten Status | Zugelassene Inhaltsstoffe innerhalb der Grenzen für die vorgesehene Bevölkerungsgruppe auswählen | Indikationen und Substanzen innerhalb der risikoarmen Leitlinienkategorien halten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Für einen etablierten Hersteller spiegeln mittlere Attraktivität und keine Änderung in den Vereinigten Staaten und Deutschland jeweils Herstellungsverfahrenspflichten und Benachrichtigung ohne Produktgenehmigung wider. Chinas registrierter Gesundheitslebensmittelweg unterstützt mittlere Attraktivität durch 5-Jahres-Zertifikate, während die Outsourcing-Regeln vom 1. Dezember 2026 Auftragnehmer-Überwachungspflichten mit alternativen Genehmigungswegen für Inhaber von Beauftragungszertifikaten kombinieren und insgesamt keine Änderung unterstützen. Brasiliens Kurkuma-Nahrungsergänzungsmittel-Aktualisierung vom 22. April 2026 platziert eine inhaltsstoffspezifische Änderung innerhalb seines Inhaltsstoffgrenzenrahmens und unterstützt mittlere Attraktivität und keine Änderung für einen Hersteller, der die geltenden Formulierungs- und Kennzeichnungspflichten erfüllt. Südafrikas risikoarmer Rahmen unterstützt mittlere Attraktivität und keine Änderung, da abgedeckte komplementäre Arzneimittel nur mit einem bis zum geltenden Abruftermin eingereichten Registrierungsantrag, relevanten Betreibern, die innerhalb festgelegter Zeitrahmen Lizenzen gemäß Abschnitt 22C(1)(b) halten, Einhaltung von Abschnitt 20, Verordnungen 10, 11, 12 und 42 sowie anderen anwendbaren Bestimmungen und risikoarmen Indikationen im Verkauf bleiben dürfen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Inhaltsstofflizenzierung, Nahrungsergänzungsmittelherstellung und Fertigproduktvertrieb anhand der Fähigkeiten, die jede Stufe liefert, und der Einnahmen, die sie erzielen kann. Niagen Bioscience bietet Lizenzierung für seinen patentierten Niagen-Nicotinamidribosid-Inhaltsstoff an, während Robinson Pharma Auftragsherstellung von Nahrungsergänzungsmitteln in mehreren Formen anbietet. Diese unterschiedlichen Rollen ermöglichen es einer Marke, spezialisierte Inputs mit externer Produktionskapazität zu kombinieren, wodurch die Koordination zwischen der Formulierung und der Herstellungsvereinbarung kommerziell bedeutsam wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Inhaltsstoffentwicklung und -lizenzierung | Inhaltsstoffentwickler und -lizenzgeber wie Niagen Bioscience | Einnahmen aus Inhaltsstofflizenzierung | Potenzielle Rohstoffengpässe und Kostensteigerungen | Backup-Rohstoffquellen qualifizieren und Formulierungsoptionen aufrechterhalten |
| Formulierung und Herstellung | Auftragshersteller wie Robinson Pharma; integrierte Hersteller wie Herbalife Ltd. | Herstellungsdienstleistungsgebühren und Fertigproduktverkäufe | Einhaltung von Inhaltsstoffidentität, Wirksamkeit und Produktionsspezifikationen | Eingehende Materialien gegen definierte Spezifikationen testen |
| Vertrieb und Kundenlieferung | Online-Händler wie iHerb; Direktvertriebsbetreiber wie Herbalife Ltd. | Produktverkäufe und umsatzgebundene Mitgliedervergütung | Lieferzuverlässigkeit für geografisch verteilte Kunden | Fulfillment-Kapazität näher an den bedienten Märkten platzieren |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 eröffnete iHerb Fulfillment-Center in Dallas-Fort Worth und Riad, Saudi-Arabien, um Liefergeschwindigkeit, Zuverlässigkeit und Kosteneffizienz in seinem breiteren Gesundheits- und Wellnessgeschäft zu verbessern. iHerb lagert Produkte von Herstellern und autorisierten Distributoren und vereint Einzelhandelssortiment und Fulfillment in derselben nachgelagerten Stufe. Die Expansion platziert die Lieferabwicklung an händlerbetriebenen Standorten und gibt Nahrungsergänzungsmittelmarken Zugang zu Fulfillment-Investitionen, die sie nicht selbst besitzen müssen.
Wettbewerbslandschaft
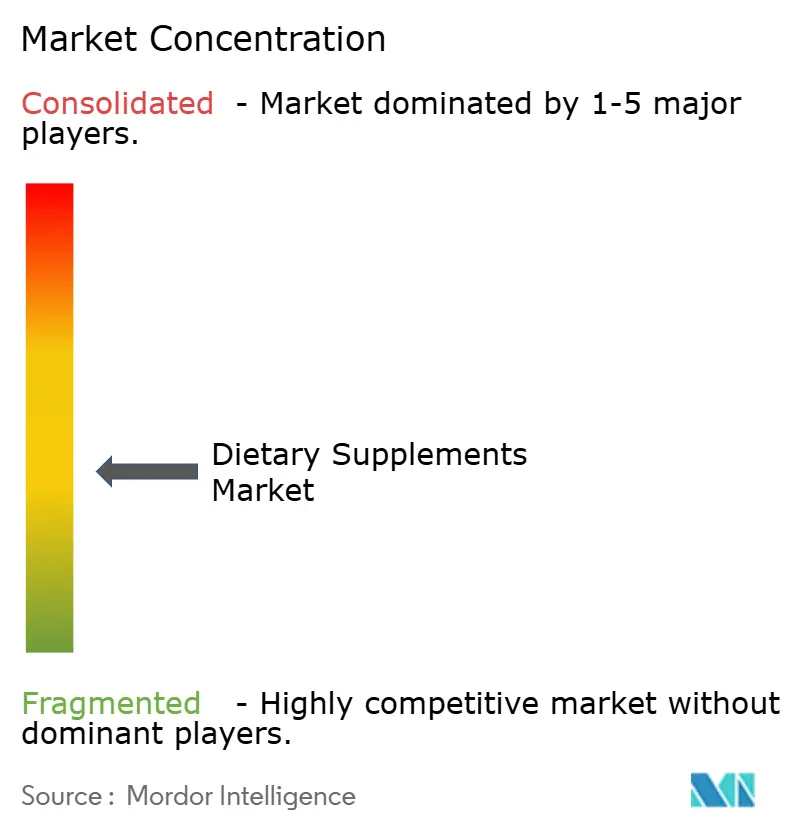
Die Direktvertriebsspezialisten Amway Corporation und Herbalife Ltd. konkurrieren neben Nestlé S.A.s Mainstream-Vitamingeschäft und den Verbrauchergesundheitsteilnehmern Bayer AG und Haleon plc. Diese Kombination schafft ein moderat fragmentiertes Feld, das Mitgliedernetzwerke, Bayers Nutritionals-Portfolio und Haleons Centrum-Vitaminsortiment umfasst. Herbalife meldete 2025 einen unternehmensweiten Nettoumsatz von 5,04 Milliarden USD in seinem breiteren Ernährungsproduktgeschäft, ein Anstieg von 0,9 % gegenüber 2024. Sein Formula 1 Nutritional Shake Mix machte rund 25 % dieser unternehmensweiten Umsätze aus. Diese Abhängigkeit von einer Produktlinie zeigt Herbalifes Exponierung gegenüber der Leistung eines einzelnen Franchise innerhalb seines breiteren Ernährungsportfolios.
Am 6. Mai 2026 startete Amway neue Festdosistablettenherstellung und Qualitätskontrollbetrieb in seiner Nutrilite Spaulding Plant in Ada, Michigan. Das abgeschlossene Projekt über 75 Millionen USD war Teil seiner breiteren Investition in die Kategorie Ernährung. Die Platzierung von Tablettenherstellung und Qualitätskontrolle in Nutrilite Spaulding gibt Amway die Aufsicht über beide Aktivitäten, bevor Produkte in sein Direktvertriebsnetzwerk gelangen.
Im September 2026 stimmte Nestlé zu, sein Mainstream-Vitamine-, Mineralstoffe- und Nahrungsergänzungsmittelgeschäft an Yellow Wood Partners zu verkaufen, vorbehaltlich der Wettbewerbsgenehmigung und mit einem erwarteten Abschluss in der ersten Hälfte von 2027. Zu den Vermögenswerten gehören 7 Marken, zugehörige US-amerikanische Handelsmarken-Nahrungsergänzungsmitteloperationen sowie dedizierte Herstellungs-, Verpackungs-, Lager- und Vertriebsoperationen. Diese Kombination würde dem Käufer sowohl Markenprodukt- als auch Handelsmarkenkapazitäten verschaffen und unterschiedliche Wege zur Bedienung von Einzelhändlern und Nahrungsergänzungsmittelverbrauchern schaffen. Da Nestlés Premium-Vitaminmarken außerhalb des Verkaufs liegen, würde der Abschluss sein Mainstream-Engagement einschränken und gleichzeitig eine Premium-Nahrungsergänzungsmittelpräsenz erhalten. Regulatorische Genehmigung und Abschlussbedingungen werden bestimmen, wann die vorgeschlagene Eigentumsstruktur in Kraft treten kann, was die Transaktionsabwicklung zum zentralen Element der kurzfristigen Neuzuweisung dieser Kapazitäten macht.
Führende Unternehmen der Nahrungsergänzungsmittelbranche
-
Amway Corporation
-
Herbalife Ltd.
-
Nestlé S.A.
-
Bayer AG
-
Haleon plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nahrungsergänzungsmittel-Markt Unternehmen in diesem Bericht
- Amway Corporation
- Herbalife Ltd.
- Nestlé S.A.
- Bayer AG
- Haleon plc
- Abbott Laboratories
- Suntory Holdings Ltd.
- Otsuka Holdings Co., Ltd.
- Glanbia PLC
- Church & Dwight Co., Inc.
- NOW Health Group, Inc.
- Vitabiotics Ltd.
- H&H Group (Swisse)
- Reckitt Benckiser Group PLC
- Vital Health Foods (Pty) Ltd
- 21st Century HealthCare, Inc.
- Kirin Holdings Company, Limited
- Jamieson Wellness Inc.
- Harbin Pharmaceutical Group
- Dr. Willmar Schwabe GmbH & Co. KG
Lesen Sie die Analyse der Nahrungsergänzungsmittel-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die differenzierte Nahrungsergänzungsmittelentwicklung mit der länderspezifischen Vorbereitung für den Marktzugang von Fertigprodukten. Am 19. Oktober 2026 finalisierte die US-amerikanische Food and Drug Administration unverbindliche Leitlinien zu empfohlenen Identitäts- und Sicherheitsinformationen für Benachrichtigungen über neue Nahrungsergänzungsmittelinhaltsstoffe. Für Hersteller, die Nahrungsergänzungsmittel mit diesen Inhaltsstoffen entwickeln, liegt die Planungschance darin, die Produktentwicklung mit einem ausreichend definierten Evidenzpaket vor der kommerziellen Einführung zu verknüpfen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Nahrungsergänzungsmittel mit substantiierten neuen Nahrungsergänzungsmittelinhaltsstoffen | Endgültige US-Leitlinien adressieren empfohlene Identitäts- und Sicherheitsinformationen | Hersteller, die Fertig-Nahrungsergänzungsmittel mit neuen Nahrungsergänzungsmittelinhaltsstoffen entwickeln | Produktdossiers parallel zur Formulierungsentwicklung aufbauen | Bestehende Benachrichtigungs- und Sicherheitssubstantiierungsanforderungen | Nahrungsergänzungsmittelhersteller mit substantiierten Inhaltsstoffidentitäts- und Sicherheitsdaten |
| Nahrungsergänzungsmittelsortimente, die für die Halal-Zertifizierung in Indonesien vorbereitet sind | Ankündigung vom Oktober 2026 schlug eine Staffelung bis zum 17. Oktober 2028 vor, vorbehaltlich der Änderung der Regierungsverordnung 42/2024 | Gesundheitspräparat-Unternehmen, die Produkte für Indonesien vorbereiten | Produkt- und Produktionsnachweise für die angekündigte Zertifizierungsstaffelung vorbereiten | Nachweis der Zertifizierungseignung | Hersteller, die geeignete Nahrungsergänzungsmittelinputs und -produktion dokumentieren können |
| Bestehende Nahrungsergänzungsmittelsortimente mit aktualisierten technischen Dossiers in Brasilien | Regularisierungshinweis vom September 2026 begleitete weiterhin geltende Stabilitäts-, Qualitäts- und Sicherheitsanforderungen | Hersteller von übergangsbeschränkten Nahrungsergänzungsmitteln, die bis zum 31. August 2024 lokal kommuniziert wurden | Betroffene Fertigproduktdossiers und Produktionsspezifikationen mit technischen Pflichten in Einklang bringen | Stabilitätsstudien und unterstützende Qualitäts- und Sicherheitsnachweise | Nahrungsergänzungsmittelhersteller mit vollständiger technischer Substantiierung |
| Quelle: Mordor Intelligence | |||||
Indonesiens angekündigte Verlängerung würde Herstellern ein Vorbereitungsfenster geben, während Brasiliens fortlaufende technische Pflichten Stabilitätsnachweise neben der Regularisierung stellen. Ein Hersteller kann diese Planungspunkte nutzen, um ein Fertigproduktangebot zu entwickeln, dessen Formulierung und Dokumentation gemeinsam voranschreiten. Für betroffene brasilianische Bestandssortimente ist die Dossier-Vervollständigung die unmittelbare Chance, da die Benachrichtigungsregularisierung Stabilitäts-, Qualitäts- und Sicherheitsverpflichtungen bestehen lässt.
Neueste Industrielle Entwicklungen in Nahrungsergänzungsmittel-Markt
- Okt. 2026: Die US-amerikanische Food and Drug Administration finalisierte unverbindliche Leitlinien zu empfohlenen Identitäts- und Sicherheitsinformationen für Benachrichtigungen über neue Nahrungsergänzungsmittelinhaltsstoffe, die in Nahrungsergänzungsmitteln verwendet werden.
- Sep. 2026: Nestlé stimmte zu, sein Mainstream-Vitamine-, Mineralstoffe- und Nahrungsergänzungsmittelgeschäft, einschließlich 7 Marken und zugehöriger US-amerikanischer Handelsmarken-Nahrungsergänzungsmitteloperationen, für 1 Milliarde USD an Yellow Wood Partners zu verkaufen. Die Vereinbarung unterlag regulatorischen Genehmigungen, mit einem erwarteten Abschluss bis zur ersten Hälfte von 2027.
- Jun. 2026: STADA stimmte zu, 16 Vitamine-, Mineralstoffe- und Nahrungsergänzungsmittelmarken von Orifarm für sein europäisches Apothekenangebot zu erwerben, darunter Marken in Norwegen, Dänemark, Belgien und Polen. Die Übernahme wurde bis zum 4. September 2026 abgeschlossen.
Nahrungsergänzungsmittel-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Nahrungsergänzungsmittelmarkt misst den jährlichen Herstellerumsatz aus fertigen, verpackten, einzunehmenden Nahrungsergänzungsmitteln, die weltweit zur Ergänzung der regulären Ernährung und zur Unterstützung von Gesundheitsergebnissen verkauft werden. Die Umsätze werden nach Produkt, Form, Quelle, Verbrauchergruppe, Gesundheitsanwendung, Vertriebskanal und Geografie klassifiziert.
Ausschlüsse aus dem Umfang: Funktionelle Lebensmittel, Sportgetränke, angereicherte Grundnahrungsmittel, separat verkaufte Nahrungsergänzungsmittelinhaltsstoffe sowie Test- oder Auftragsherstellungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Vitamine
- Vitamin A
- Vitamin C
- Vitamin D
- Vitamin B (umfasst B6, B7/Biotin, B9/Folsäure, B12 usw.)
- Andere Vitamin-Nahrungsergänzungsmittel
- Multivitamin-Nahrungsergänzungsmittel
- Mineralien
- Eisenpräparate
- Kalziumpräparate
- Magnesium- und Zinkpräparate
- Multi-Mineralstoffpräparate
- Andere Mineralien
- Fettsäuren
- Protein und Aminosäuren
- Präbiotika- und Probiotika-Nahrungsergänzungsmittel
- Pflanzliche Nahrungsergänzungsmittel
- Enzyme
- Gemischte Nahrungsergänzungsmittel
- Andere
- Vitamine
- Nach Form
- Tabletten
- Kapseln und Weichkapseln
- Pulver
- Gummibärchen
- Flüssigkeiten
- Andere
- Nach Quelle
- Pflanzlich
- Tierisch
- Synthetisch/Fermentativ hergestellt
- Nach Verbrauchergruppe
- Männer
- Frauen
- Kinder/Kleinkinder
- Nach Gesundheitsanwendung
- Allgemeine Gesundheit und Wohlbefinden
- Knochen- und Gelenkgesundheit
- Energie- und Gewichtsmanagement
- Gastrointestinale Gesundheit und Darmgesundheit
- Stärkung der Immunabwehr
- Kardiovaskuläre Gesundheit
- Diabetesmanagement
- Kognitive und psychische Gesundheit
- Haut-, Haar- und Nagelpflege
- Augengesundheit
- Andere Gesundheitsanwendungen
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Online-Einzelhandelskanäle
- Direktvertrieb
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Niederlande
- Italien
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Indonesien
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Saudi-Arabien
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie der Lebensmittelergänzungsrahmen der Europäischen Kommission helfen dabei, Nahrungsergänzungsmittel in Dosierungsform von anderen Lebensmitteln zu unterscheiden und zugelassene Vitamin- und Mineralstoffquellen zu verfolgen; die Leitlinien der Weltgesundheitsorganisation zur gesunden Ernährung liefern Kontext für Ernährungsbedürfnisse und die Rolle der Supplementierung; die Verbraucherumfrage des Council for Responsible Nutrition liefert einen US-amerikanischen Indikator für gemeldete Nutzung und Einstellungen; und Warenhandelsdaten der Welthandelsorganisation können helfen, grenzüberschreitende Produktflüsse zu überprüfen, wo Klassifizierungen dies erlauben.
Unternehmenseinreichungen, Investorenmaterialien, öffentliche Regulierungsunterlagen und seriöse Berichterstattung aus der Lebensmittel- und Gesundheitsbranche können Belege zu Produktportfolios, Herstellungsinvestitionen, Kanalreichweite und regionalen Bedingungen hinzufügen. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews oder strukturierte Umfragen würden sich an Nahrungsergänzungsmittelhersteller, Inhaltsstoff- und Formulierungsspezialisten, Distributoren und Einzelhändler sowie Marktanalysten mit Kenntnissen über globale Produktverkäufe und -kanäle richten. Die Befragten würden gebeten, Sekundärnachweise zu Produktmix, Herstellerumsatz, regionaler Nachfrage, Preisgestaltung und Marktzugang zu testen und dabei fehlende oder inkonsistente Abdeckung zu identifizieren. Analysten würden ungelöste Unterschiede festhalten, bei einem relevanten Befragten Klärung suchen, wo dies möglich ist, und jede Antwort mit unabhängigen öffentlichen Indikatoren vergleichen, bevor sie im Modell verwendet wird.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die globale Schätzung würde von oben nach unten aus dem Herstellerumsatz für fertige verpackte Nahrungsergänzungsmittel aufgebaut, mit selektiven Bottom-up-Überprüfungen aus Stichproben von Marken- oder Lieferantenumsatz-Zusammenfassungen und Kanalüberprüfungen. Bevölkerung nach Alter und Lebensphase, gemeldete Nahrungsergänzungsmittelnutzung, Kaufkraft der Haushalte, Einzel- und Online-Kanalmix sowie Produkt- oder Formpreise und Mixtrends würden helfen, die Nachfrage zu erklären und Anteile über Produkttypen, Formen, Quellen, Verbrauchergruppen, Anwendungen, Kanäle und Regionen aufzubauen. Analysten würden den Markt mit Szenarioanalysen prognostizieren, die an beobachtetem Wachstum und Veränderungen dieser Indikatoren verankert sind, und dann Segment- und Regionalverläufe gegen dieselben Treiber testen. Wenn eine Stichproben-Lieferanten- oder Kanalschätzung unvollständig ist, würden Analysten ihre Abdeckung dokumentieren, sie mit unabhängigen Verkaufs- und Handelssignalen vergleichen und sie nur als begrenzten Richtwert verwenden. Wenn öffentliche Handelscodes Nahrungsergänzungsmittel mit anderen Waren kombinieren, würden Analysten die resultierenden Handelssummen nur als Richtungsüberprüfungen behandeln. Primäre Befragte würden die Plausibilität der Annahmen auf Variablenebene überprüfen und wesentliche Abweichungen erläutern.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Unternehmensoffenlegungen, öffentliche Indikatoren und Befragtennachweise triangulieren und dann Gesamtsummen, Segmentanteile, Jahresüber-Jahr-Bewegungen und Prognoseänderungen auf Anomalien gegenüber unabhängigen Signalen überprüfen. Bevor eine Befragtenaussage eine Prognose ändert, würden Analysten sie mit unabhängigen Verkaufsnachweisen vergleichen. Eine mehrstufige Überprüfung würde jeden ungewöhnlichen Wert zu seiner Quelle und Berechnung zurückverfolgen, Diskrepanzen auflösen oder kennzeichnen und eine Analysten-Überprüfung vor der Freigabe erfordern; eine erneute Kontaktaufnahme würde durch widersprüchliche Befragtendetails, wesentliche Lücken oder eine Änderung ausgelöst, die die Marktgrenze oder Prognosetreiber verändert. Die Nachweise und das Modell würden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen aktualisiert und unmittelbar vor der Lieferung erneut überprüft.
Vergleich der Nahrungsergänzungsmittelmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Nahrungsergänzungsmittelmarkt misst den jährlichen Herstellerumsatz aus fertigen, verpackten, einzunehmenden Nahrungsergänzungsmitteln, die weltweit zur Ergänzung der regulären Ernährung und zur Unterstützung von Gesundheitsergebnissen verkauft werden.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten würden den Markt mit Szenarioanalysen prognostizieren, die an beobachtetem Wachstum und Veränderungen dieser Indikatoren verankert sind, und dann Segment- und Regionalverläufe gegen dieselben Treiber testen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 158,3 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 49,3 Mrd. USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 68,9 % unter dem Wert dieses Berichts für 2027 von 158,3 Mrd. USD, ein Jahr später. Die Schätzung umfasst nur pflanzliche Nahrungsergänzungsmittel, eine Teilmenge der fertigen Nahrungsergänzungsmittelproduktekategorien dieses Berichts. |
| Globales Beratungsunternehmen B | 108,7 Mrd. USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 31,3 % unter dem Wert dieses Berichts für 2027 von 158,3 Mrd. USD, ein Jahr später. Die Schätzung umfasst nur pflanzliche Nahrungsergänzungsmittel, eine Teilmenge der fertigen Nahrungsergänzungsmittelproduktekategorien dieses Berichts. |
Die Analysten von Mordor Intelligence würden Unternehmensoffenlegungen, öffentliche Indikatoren und Befragtennachweise triangulieren und dann Gesamtsummen, Segmentanteile, Jahresüber-Jahr-Bewegungen und Prognoseänderungen auf Anomalien gegenüber unabhängigen Signalen überprüfen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nahrungsergänzungsmittelmarkt und wie ist der Wachstumsausblick?
Der Markt soll 2027 158,3 Milliarden USD und bis 2032 198,4 Milliarden USD erreichen, mit einer CAGR von 4,62 % von 2027 bis 2032.
Welche Kräfte prägen die Nachfrage nach Nahrungsergänzungsmitteln?
Gesundheitserhaltungsbedürfnisse und zielgerichtete Formulierungen unterstützen die Nachfrage. Im Juli 2026 berichteten 78 % der US-amerikanischen Erwachsenen von der Einnahme von Nahrungsergänzungsmitteln für ihre Gesundheit.
Welcher Produkttyp führt die Nahrungsergänzungsmittelverkäufe an?
Vitamine hielten 2026 den größten Anteil von 26,8 %, während Präbiotika- und Probiotika-Nahrungsergänzungsmittel mit einer CAGR von 9,85 % von 2027 bis 2032 am schnellsten wachsen sollen.
Welche Unternehmen sind wesentliche Wettbewerber im Nahrungsergänzungsmittelbereich?
Wesentliche Teilnehmer sind Amway Corporation, Herbalife Ltd., Nestlé S.A., Bayer AG und Haleon plc.
Was begrenzt den kommerziellen Ausblick für höher dosierte DHA-Nahrungsergänzungsmittel?
Die Stellungnahme der EFSA vom Dezember 2025 konnte die langfristige Blutungssicherheit für supplementäres DHA allein über 1 g/Tag für keine Bevölkerungsgruppe belegen und schafft damit eine Substantiierungslast für höher dosierte Angebote.
Welche Region führt beim Nahrungsergänzungsmittelumsatz und welche wächst am schnellsten?
Asien-Pazifik hielt 2026 49,55 % des Umsatzes, während die Region Naher Osten und Afrika mit einer CAGR von 8,1 % von 2027 bis 2032 am schnellsten wachsen soll.