
Marktgröße und Marktanteil für grüne Chemikalien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 133.72 Milliarden US-Dollar |
| Marktgröße (2031) | 221.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für grüne Chemikalien von Mordor Intelligence
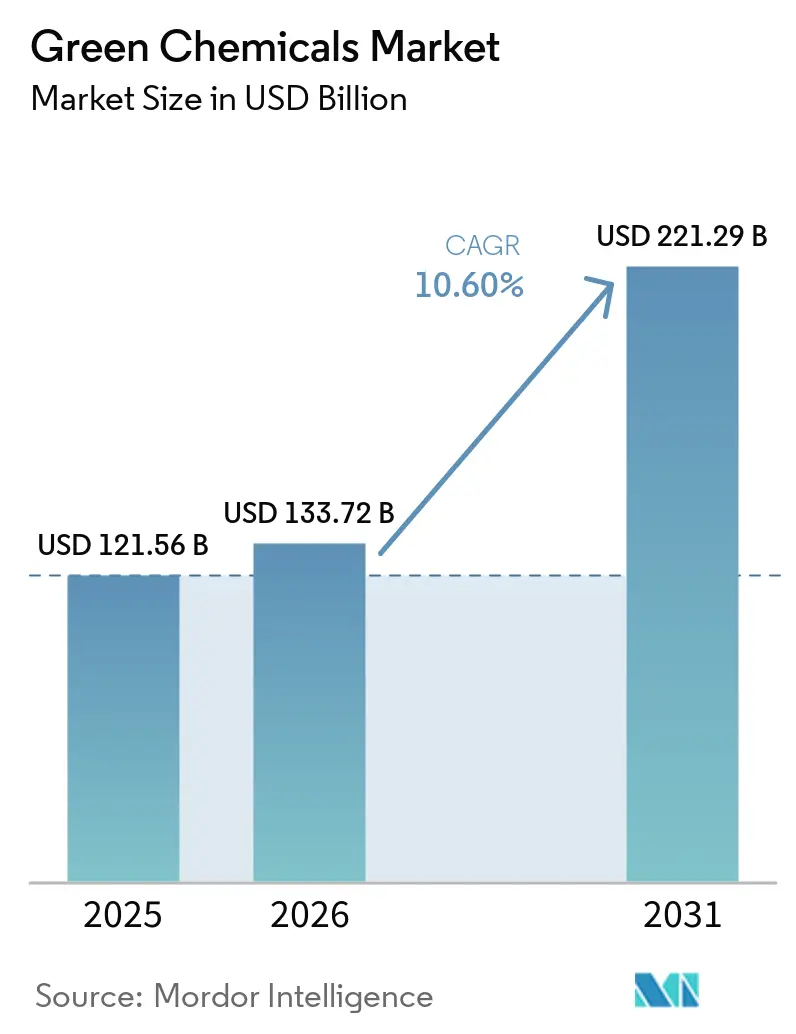
Die Marktgröße für grüne Chemikalien wurde im Jahr 2025 auf 121,56 Milliarden USD geschätzt und soll von 133,72 Milliarden USD im Jahr 2026 auf 221,29 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 10,60 % während des Prognosezeitraums (2026–2031). Rasche politische Kurswechsel in Richtung Netto-Null-Ziele, kostenwettbewerbsfähige Plattformen der synthetischen Biologie und ambitionierte unternehmerische Nachhaltigkeitsvorgaben beschleunigen die Ablösung von Erdöl-Rohstoffen durch erneuerbare Alternativen. Der Schwung wird zusätzlich durch CO₂-zu-Chemikalien-Anlagen im kommerziellen Maßstab, grüne öffentliche Beschaffungsvorschriften und blockchain-gestützte Rückverfolgbarkeit gestärkt, die Lieferketten risikoärmer machen. Asien-Pazifik verfügt über Fertigungskapazitäten und politischen Ehrgeiz, Europa verschärft Offenlegungs- und CO₂-Bepreisungsregeln, und Nordamerika nutzt steuerliche Anreize, um die inländische Bioraffinerie-Kapazität auszubauen. Unternehmensstrategien umfassen sowohl die schrittweise Portfolio-Neuausrichtung durch etablierte Unternehmen als auch disruptive Plattformansätze von Biotechnologie-Start-ups, was ein dynamisches Wettbewerbsumfeld schafft, in dem Skalierung, Tiefe des geistigen Eigentums und digitale Fähigkeiten den Wettbewerbsvorteil bestimmen.
Wichtigste Erkenntnisse des Berichts
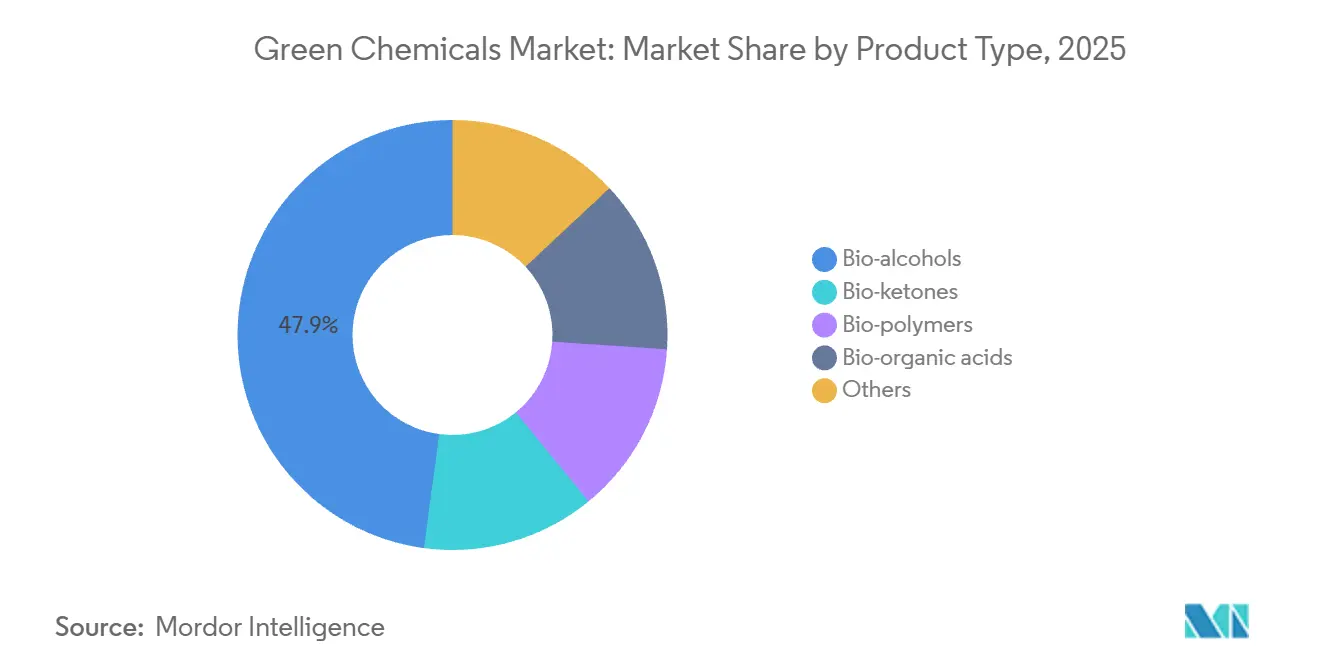
- Nach Produkttyp hielten Bio-Alkohole im Jahr 2025 einen Marktanteil von 47,88 % am Markt für grüne Chemikalien, während Bio-Polymere mit einer CAGR von 11,45 % bis 2031 voranschreiten.
- Nach Rohstoff entfielen im Jahr 2025 28,77 % der Marktgröße für grüne Chemikalien auf Zucker- und Stärkekulturen; algenbasierte Verfahren sollen bis 2031 mit einer CAGR von 11,43 % wachsen.
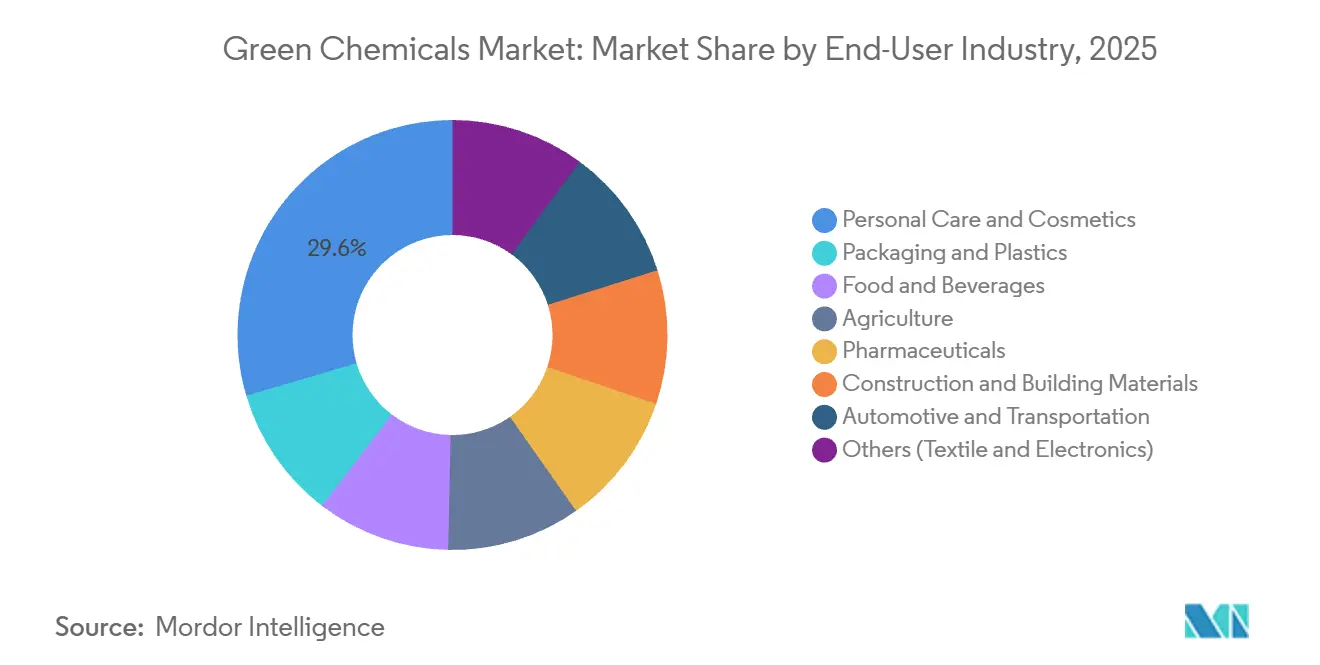
- Nach Endverbraucherbranche erzielte Körperpflege und Kosmetik im Jahr 2025 einen Umsatzanteil von 29,55 %, während Verpackung und Kunststoffe innerhalb des Marktes für grüne Chemikalien die höchste prognostizierte CAGR von 11,65 % bis 2031 verzeichnen.
- Nach Geografie führte Asien-Pazifik den Markt für grüne Chemikalien im Jahr 2025 mit einem Anteil von 42,66 % an und wächst mit einer CAGR von 12,05 %, womit die Region alle anderen Regionen übertrifft.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für grüne Chemikalien*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung globaler Netto-Null- und ESG-Vorgaben | +2.8% | Global, mit EU und Nordamerika als Vorreiter bei der Umsetzung | Mittelfristig (2–4 Jahre) |
| Ausweitung grüner öffentlicher Beschaffungsprogramme | +1.9% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Abflachung der Kostenkurven in der synthetischen Biologie | +2.4% | Global, mit konzentrierter Forschung und Entwicklung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Kommerzielle Durchbrüche bei CO₂-zu-Chemikalien | +1.7% | Global, frühe Einführung in Industrieclustern | Langfristig (≥ 4 Jahre) |
| Blockchain-basierte Nachfrage nach Lieferkettentransparenz | +1.2% | Global, zunächst mit Übernahme in Premiummärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung globaler Netto-Null- und ESG-Vorgaben
Verbindliche Klimaoffenlegungsregeln in der EU und den Vereinigten Staaten erfordern eine detaillierte Emissionsberichterstattung, wodurch erneuerbare Rohstoffe zu einem direkten Compliance-Hebel für Chemikalienkäufer werden. CO₂-Bepreisungsmechanismen wie der CO₂-Grenzausgleichsmechanismus der EU erhöhen die Kosten für emissionsintensive Importe und verlagern die Beschaffung hin zu kohlenstoffarmen Alternativen. Nationale PFAS-Verbote – Frankreichs Verbot wird 2026 für alle Konsumgüter gelten – eliminieren ganze Klassen von Altkemikalien auf Erdölbasis und schaffen unmittelbaren Raum für biobasierte Substitute. Multinationale Marken verankern nun Nachhaltigkeitskriterien auf Lieferantenebene in Kaufverträgen, was eine Nachfragesteuerung entlang der gesamten Wertschöpfungskette auslöst. Da öffentliche Investoren die Finanzierungskonditionen an ESG-Scores knüpfen, erhalten grüne Chemikalien bevorzugten Kapitalzugang, was die Adoptionsgeschwindigkeit verstärkt.
Ausweitung grüner öffentlicher Beschaffungsprogramme
Regierungen nutzen ihre Kaufkraft, um nachhaltige Chemie in den Mainstream zu bringen. Das US-Energieministerium gewährte Solugens Bioraffinerie in Minnesota eine Kreditgarantie in Höhe von 213,6 Millionen USD, was das Projektrisiko senkt und privates Kapital anzieht. Europas Bauvorschriften schreiben nun einen Mindestanteil an biobasierten Inhalten für Dämmstoffe und Verpackungen vor, die für öffentliche Projekte geliefert werden, und bieten Lieferanten eine planbare Abnahme. Eine solche garantierte Nachfrage verkürzt die Amortisationszeiten für Anlagen der grünen Chemie, insbesondere in der Infrastruktur und im Verteidigungsbereich, wo die öffentlichen Ausgaben hoch sind. Erste Belege zeigen, dass private Käufer analoge Spezifikationen übernehmen, sobald öffentliche Stellen biobasierte Leistungsstandards validieren, was den Markt für grüne Chemikalien über die anfänglichen Ausschreibungsvolumina hinaus ausweitet.
Abflachung der Kostenkurven in der synthetischen Biologie
Präzisionsfermentationsplattformen haben für mehrere Spezialitätenmoleküle Kostenparität mit petrochemischen Verfahren erreicht und gestalten den Markt für grüne Chemikalien neu. Fortschritte im Bereich des metabolischen Engineerings erzielten L-Homoserin-Titer von 85,29 g/L in E. coli und demonstrierten damit industrielle Ausbeuten. KI-gesteuerte Stamm-Design-Zyklen verkürzen die Entwicklungszeit von Jahren auf Monate, senken die Forschungs- und Entwicklungskosten und ermöglichen einen schnelleren Markteintritt. ZymoChem's BAYSE, das erste skalierbare biobasierte Superabsorberpolymer, zeigt, wie Plattformorganismen völlig neue Leistungskategorien erschließen können. Etablierte Hersteller nutzen diese Technologien zur Nachrüstung bestehender Anlagen – BASF's biobasiertes Ethylacrylat reduzierte den CO₂-Fußabdruck des Produkts um 30 %, ohne neue Investitionsausgaben für Neubauten zu verursachen.
Kommerzielle Durchbrüche bei CO₂-zu-Chemikalien
Die weltweit erste kommerzielle CO₂-zu-Methanol-Anlage in Anyang, China, wandelt jährlich 160.000 t abgeschiedenes CO₂ in 110.000 t Methanol um und validiert damit die industrielle Kohlenstoffnutzung im großen Maßstab. Technip Energies und LanzaTech sicherten sich 200 Millionen USD an Fördermitteln des US-Energieministeriums für das Projekt SECURE zur Entwicklung von nachhaltigem Ethylen aus abgeschiedenen Emissionen. SABIC betreibt eine Anlage, die jährlich 500.000 t CO₂ verarbeitet und die Produktion in Harnstoff- und Methanol-Linien integriert. Diese Projekte belegen, dass die Nachrüstung bestehender Cluster sowohl Emissionsminderung als auch Grundstoffchemikalien ohne Neubauten liefern kann, was den Markt für grüne Chemikalien stärkt.
Analyse der Hemmnisse-Auswirkungen auf den Markt für grüne Chemikalien*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und Rohstoffpreisvolatilität | -2.1% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Leistungs- und Zertifizierungslücken gegenüber petrochemischen Alternativen | -1.6% | Global, mit strengeren Anforderungen in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette für biogenes CO₂ | -1.3% | Regional, konzentriert in Industrieclustern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und Rohstoffpreisvolatilität
Der Aufbau von Anlagen der grünen Chemie kostet häufig 50–70 % mehr als vergleichbare petrochemische Kapazitäten, was Entwickler mit langen Amortisationszeiträumen belastet. Volatile landwirtschaftliche Rohstoffpreise erhöhen die Ergebnisunsicherheit, insbesondere wenn die Kosten für Bio-Rohstoffe das 1,2- bis 4,2-fache der fossilen Einsatzstoffe betragen. In Europa wird die Investitionslücke zur Erreichung einer netto-null-Chemie bis 2050 auf 550 Milliarden USD geschätzt, was die aktuellen jährlichen Ausgaben bei weitem übersteigt. Akteure in Schwellenmärkten sehen sich höheren Finanzierungskosten gegenüber, was das Risiko verstärkt. Mikroalgen-Biodiesel verdeutlicht die Herausforderung: Ohne Nebenprodukterlöse oder CO₂-Bepreisung bleiben die Produktionskosten deutlich über der Dieselparität.
Leistungs- und Zertifizierungslücken gegenüber petrochemischen Alternativen
Biobasierte Lösungsmittel können bei extremem pH-Wert oder extremen Temperaturen Stabilitätsprobleme aufweisen, was ihre Verwendung in Farben und Lacken einschränkt, wo 78 % der Lösungsmittelnachfrage angesiedelt ist. Zertifizierungsstandards unterscheiden sich je nach Rechtsraum, was zu doppelten Prüfungen und verzögertem Markteintritt führt. Blockchain-gestützte Rückverfolgbarkeit steckt noch in den Kinderschuhen, und Inkonsistenzen bei der Datenqualität behindern die Skalierung. Hochdurchsatz-Leistungstesteinrichtungen sind rar, was die Iterationszyklen für neuartige Moleküle verlangsamt. Diese Hürden schränken den adressierbaren Markt auf Anwendungen ein, die Leistungsschwankungen tolerieren, bis Zertifizierungsrahmen ausgereift sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für grüne Chemikalien
Nach Produkttyp:
Bio-Alkohole verankern den kommerziellen MaßstabBio-Alkohole machten im Jahr 2025 mit 47,88 % den dominanten Anteil am Markt für grüne Chemikalien aus, gestützt durch weitreichende Kraftstoffbeimischungsvorschriften und etablierte Dehydrierungsrouten zu Olefinen. Brasilien verarbeitete im Jahr 2023 713 Millionen Tonnen Zuckerrohr und produzierte 35,3 Milliarden Liter Ethanol, was eine großmaßstäbliche Infrastruktur belegt[1]. Das robuste Logistiknetzwerk des Segments und die Vielfalt der Endanwendungen stärken seinen Status als risikoarme Anlage für Investoren. Im Gegensatz dazu verzeichnen Bio-Polymere die schnellste CAGR von 11,45 % bis 2031, katalysiert durch globale Verbote von Einwegkunststoffen und Markenverpflichtungen zu biologisch abbaubaren Verpackungen. Obwohl Bio-Ketone und bio-organische Säuren Nischenvolumina besetzen, sichern ihre wertschöpfenden Rollen in der Pharmasynthese und Lebensmittelkonservierung gesunde Margen.
Die Skalierungsverläufe unterscheiden sich. Bio-Alkohole nutzen jahrzehntelange Prozessoptimierung und liefern vorhersehbare Cashflows. Bio-Polymere erfordern komplexere Rohstoff-zu-Monomer-Verfahren, doch ihre Ausrichtung auf Kreislaufwirtschaftsimperative sichert politische Unterstützung. BASFs biobasiertes Ethylacrylat – hergestellt innerhalb bestehender Cracker-Anlagen – zeigt, wie etablierte Unternehmen hochvolumige Zwischenprodukte verlagern können, ohne neue Anlagen zu bauen, was die Markteinführungszeit verkürzt.



Nach Rohstoff:
Führungsposition von Zuckerkulturen steht unter Druck durch Technologien der dritten GenerationZucker- und Stärkekulturen lieferten im Jahr 2025 28,77 % des Rohstoffeinsatzes, gestützt durch ausgereifte Lieferketten und hohe Umwandlungsausbeuten. Indiens Ziel einer 20-prozentigen Ethanolbeimischung für 2025–26 wird jährlich 13,5 Milliarden Liter Ethanol erfordern, doch die prognostizierte Produktionskapazität liegt bei maximal 10,1 Milliarden Litern, was die Versorgungsengpässe unterstreicht. Lignocellulosische Rückstände und Pflanzenöle verzeichnen weiterhin schrittweise Anteilsgewinne, unterstützt durch Anreize zur Abfallverwertung. Algenbasierte Plattformen, obwohl noch klein, verzeichnen eine CAGR von 11,43 %, angetrieben durch überlegene Lipidausbeuten und den Anbau auf nicht-landwirtschaftlichen Flächen.
Die Rohstoffentwicklung verlagert sich hin zu Inputs der zweiten und dritten Generation, die Debatten über Ernährungssicherheit umgehen. Deutsche Studien zeigen, dass die Mobilisierung von lediglich 20–30 % des nationalen Biomasseabfalls den Chemiebedarf für Produkte wie Adipinsäure und Zitronensäure decken könnte. Bei Mikroalgen kann die Integration hochwertiger Koprodukte wie Astaxanthin den Biodiesel-Breakeven von 3,90 USD auf 0,54 USD pro Liter senken und damit der Dieselparität näherkommen. Die Skalierung dieser Optionen hängt von Kostensenkungen bei der nachgelagerten Aufreinigung und robusten Abnahmevereinbarungen ab.
Nach Endverbraucherbranche:
Körperpflege erzielt frühe AdoptionsprämienDas Körperpflege-Segment führte im Jahr 2025 mit 29,55 % der Marktgröße für grüne Chemikalien, da Verbraucher zu natürlich gewonnenen Inhaltsstoffen wechseln und Regulierungsbehörden die Beschränkungen für synthetische Polymere verschärfen. Produkteinführungen wie Lubrizols Carbopol BioSense – entwickelt mit Suzano – demonstrieren cellulosebasierte Rheologielösungen, die Leistungsmaßstäbe erfüllen und gleichzeitig die Mikroplastikverschmutzung reduzieren. Verpackung und Kunststoffe weisen bis 2031 die höchste CAGR von 11,65 % auf, angetrieben durch Gesetze zur erweiterten Herstellerverantwortung, die recycelte oder biologisch abbaubare Inhalte vorschreiben. Lebensmittel und Getränke, Landwirtschaft, Pharmazeutika und der Automobilsektor übernehmen in unterschiedlichem Tempo, was weitgehend durch regulatorische Exposition und funktionale Leistungsanforderungen bestimmt wird.
Leistungsstarke grüne Chemikalien, die petrochemische Incumbents übertreffen können, gewinnen an Bedeutung. Haltermann Carless' 100 % pflanzenbasiertes Isododekan bietet eine gleichwertige Flüchtigkeit wie Silikonflüssigkeiten und erweitert die Optionen sowohl in der Kosmetik als auch in Automobillacken. Unterdessen setzen Duftstoffhäuser Blockchain-Pilotprojekte ein, um biobasierte aromatische Inhaltsstoffe zu authentifizieren, womit sie Verbraucherbedenken hinsichtlich der Herkunft begegnen und strengere Offenlegungsnormen erfüllen.

Geografische Analyse
APAC-Markt für grüne Chemikalien
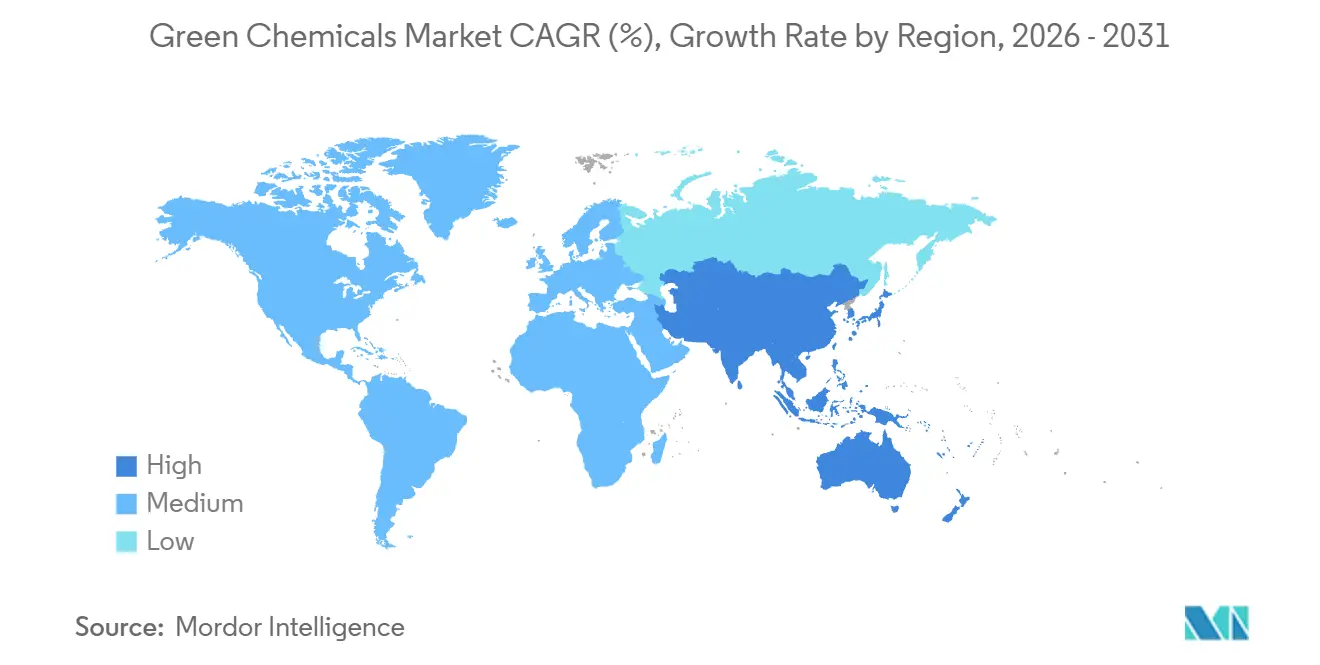
Asien-Pazifik machte im Jahr 2025 42,66 % der Umsätze aus und soll mit einer CAGR von 12,05 % wachsen, was die Konvergenz von umfangreicher Rohstoffverfügbarkeit, wachsender Inlandsnachfrage und entschlossenen politischen Instrumenten widerspiegelt. China setzt strenge Schadstoffemissionsobergrenzen durch und bietet Steuervergünstigungen für verifizierte biobasierte Inputs, was lokale Produzenten dazu ermutigt, auf erneuerbare Verfahren innerhalb des Marktes für grüne Chemikalien umzusteigen. Indiens Biokraftstoff-Fahrplan beschleunigt die Ethanolnachfrage, doch Rohstoffkonkurrenz und klimatische Variabilität gefährden die Versorgungssicherheit. Japan und Südkorea gewähren Öko-Innovationsgutschriften und F&E-Subventionen und positionieren sich als Technologiezentren, während Indonesien seinen Palmölreichtum für oleochemische und Biodiesel-Wertschöpfungsketten nutzt.
Markt für grüne Chemikalien in Nordamerika und Europa
Nordamerika bietet einen reifen, aber weiterhin wachsenden Markt. Der US-amerikanische Inflation Reduction Act stellt Produktions- und Investitionssteuergutschriften bereit, die die Wirtschaftlichkeit inländischer Bioraffinerien verbessern[2]. Kanadas Vorschriften für saubere Kraftstoffe belohnen Lebenszykluskohlenstoffreduzierungen, und Mexiko nutzt die Nähe zu US-Märkten, um exportorientierte Cluster für grüne Chemikalien aufzubauen. Europa verbindet strenge Offenlegungsanforderungen mit der CO₂-Bepreisung und zwingt Unternehmen trotz höherer Inputkosten zur Substitution von Petrochemikalien. Frankreichs bevorstehendes PFAS-Verbot und die Überarbeitung der EU-REACH-Verordnung verstärken diesen Wandel und verschaffen Vorreitern einen Wettbewerbsvorteil.
Markt für grüne Chemikalien in Südamerika und MEA
Südamerika, der Nahe Osten und Afrika verzeichnen niedrigere Ausgangswerte, aber erhebliches Wachstumspotenzial. Brasiliens Ethanolkomplex produzierte 2023 35,3 Milliarden Liter, obwohl inländischer Preiswettbewerb und das EU-Mercosur-Abkommen neue Dynamiken einbringen. Argentinische und kolumbianische Produzenten weiten die Bioethanolproduktion aus, sehen sich jedoch mit Debatten über die Rohstoffumlenkung konfrontiert. Saudi-Arabien, gestützt auf SABICs Anlage zur Umwandlung von 500.000 t CO₂ in Chemikalien, verdeutlicht den Schwenk des Nahen Ostens hin zu wertschöpfendem Kohlenstoffmanagement im Markt für grüne Chemikalien. Afrikanische Volkswirtschaften erproben Biogaszu-Chemikalien-Projekte, die an landwirtschaftliche Abfallströme geknüpft sind, doch Regulierungsrahmen und technische Kapazitäten müssen für großflächige Einsätze noch reifen.
Wettbewerbslandschaft
Marktkonzentration
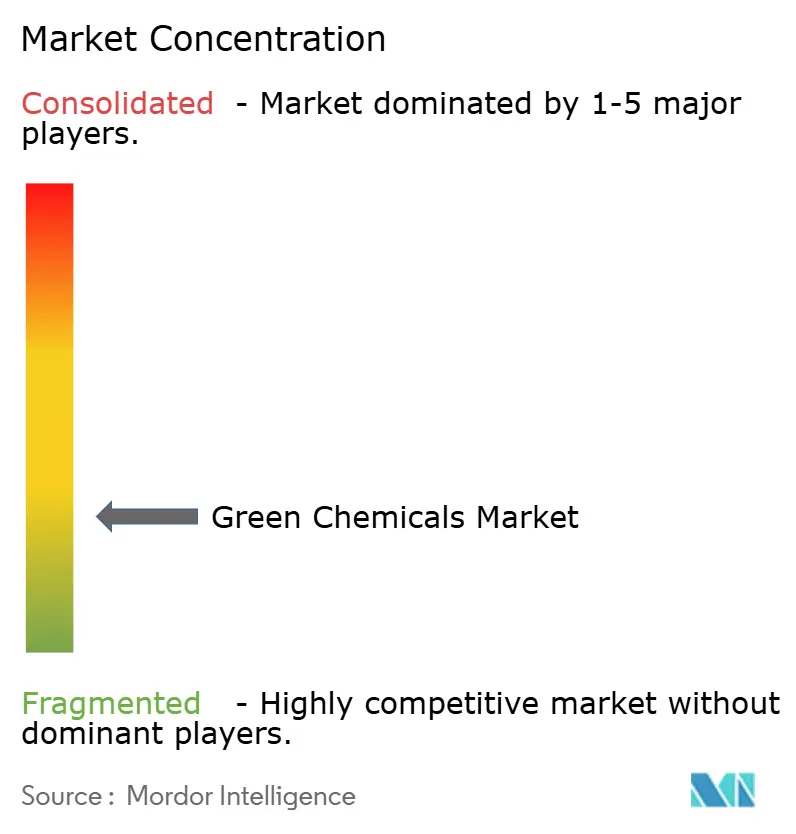
Der Markt für grüne Chemikalien weist eine hohe Fragmentierung auf und balanciert die Skalierung etablierter Unternehmen mit der technologischen Agilität von Start-ups. Konzerne wie BASF, Dow und Evonik rüsten bestehende Cracker- und Fermentationseinheiten nach, um biobasierte Drop-in-Produkte zu liefern, die den Anforderungen älterer Spezifikationen entsprechen, und senken so die Wechselkosten für Kunden. BASF's biobasiertes Ethylacrylat, das über Standardlogistik geliefert wird, reduzierte den CO₂-Fußabdruck um 30 %, ohne nachgelagerte Formulierungen zu verändern. Unterdessen zielen Plattform-Biotechunternehmen – Solugens chemo-enzymatische Oxidation, ZymoChem's kohlenstoffeffiziente Fermentation und LanzaTech's Gasfermentation – auf diverse Endprodukte aus gemeinsamen Rohstoffen ab und skalieren Umsätze über mehrere Vertikale.
Strategische Partnerschaften beschleunigen die Markteinführung. BASF schloss sich mit Acies Bio zusammen, um biofermentierte Zwischenprodukte für die Körperpflege zu entwickeln; Braskem kooperierte mit Lummus bei grünem Ethylen, um die bestehende Polyolefinnachfrage im Markt für grüne Chemikalien zu nutzen. Private-Equity-Fonds bevorzugen anlagenleichte Technologielizenzgeber, während Staatsfonds große CCU-Komplexe unterstützen, die mit nationalen Dekarbonisierungsagenden übereinstimmen. Digitale Zwillinge und durch maschinelles Lernen gesteuerte Prozesskontrollen verbessern die Ausbeiteoptimierung und ermöglichen es kleineren Anlagen, kostenmäßig wettbewerbsfähig zu bleiben.
Die Wettbewerbsintensität dürfte zunehmen, da CO₂-Preisentwicklungen und Offenlegungsvorschriften das Kostengefälle zwischen erneuerbaren und fossilen Verfahren verringern. Unternehmen, die keine glaubwürdigen Transformations-Fahrpläne vorweisen können, riskieren Volumenverluste im Markt für grüne Chemikalien, wo Beschaffungsrichtlinien Lebenszykluskohlenstoffkennzahlen übergewichten. Erstbeweger, die biogene CO₂- und Biomasseabfallverträge sichern, schließen Rohstoffarbitrage ein und schaffen Eintrittsbarrieren für Nachzügler. Folglich hängt die Portfolio-Resilienz nun von der Rohstoffdiversität, eingebetteten digitalen Fähigkeiten und nachgewiesenen Emissionsreduzierungsnachweisen ab.
Marktführer in der Branche für grüne Chemikalien
-
BASF
-
Braskem
-
Cargill
-
Dow
-
DSM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für grüne Chemikalien Unternehmen in diesem Bericht
- AM Green
- BASF
- Braskem
- Cargill
- Dow
- DSM
- DUDECHEM GmbH
- EnginZyme AB.
- Evonik Industries AG
- Gevo
- GREEN Chemicals A.S.
- InKemia Green Chemicals, Inc.
- LG Chem
- Mitsui Chemicals, Inc.
- Novozymes A/S
- Reliance Industries Ltd.
- Solugen
- thyssenkrupp Uhde GmbH
Jüngste Branchenentwicklungen im Markt für grüne Chemikalien
- Mai 2025: Mitsui Chemicals, Inc. prüft die Möglichkeit, sein Geschäftsfeld Basis- und Grünmaterialien ("B&GM"), das sich hauptsächlich auf Petrochemikalien konzentriert, auszugliedern. Diese Initiative zielt darauf ab, eine widerstandsfähigere Unternehmensstruktur zu etablieren, den Übergang zu einer nachhaltigen Gesellschaft voranzutreiben und Kooperationen, Integrationen und Transformationen mit anderen Unternehmen zu erleichtern, einschließlich der Einbeziehung von grünen Chemikalien.
- Oktober 2024: BASF und AM Green B.V. haben eine Absichtserklärung (MoU) unterzeichnet, um gemeinsam Geschäftsmöglichkeiten für kohlenstoffarme Chemikalien zu bewerten und zu entwickeln. Diese Chemikalien werden ausschließlich unter Verwendung erneuerbarer Energien produziert, mit einem Schwerpunkt auf den entsprechenden Wertschöpfungsketten in Indien.
Berichtsumfang des globalen Marktes für grüne Chemikalien
Segmentierungsübersicht
| Bio-Alkohole |
| Bio-Ketone |
| Bio-Polymere |
| Bio-organische Säuren |
| Sonstige |
| Zucker- und Stärkekulturen |
| Lignocellulosische Biomasse |
| Algen |
| Pflanzenöle und tierische Fette |
| Sonstige (Recycelter Kohlenstoff/CCU) |
| Verpackung und Kunststoffe |
| Lebensmittel und Getränke |
| Körperpflege und Kosmetik |
| Landwirtschaft |
| Pharmazeutika |
| Bau- und Gebäudematerialien |
| Automobil und Transport |
| Sonstige (Textil und Elektronik) |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bio-Alkohole | |
| Bio-Ketone | ||
| Bio-Polymere | ||
| Bio-organische Säuren | ||
| Sonstige | ||
| Nach Rohstoff | Zucker- und Stärkekulturen | |
| Lignocellulosische Biomasse | ||
| Algen | ||
| Pflanzenöle und tierische Fette | ||
| Sonstige (Recycelter Kohlenstoff/CCU) | ||
| Nach Endverbraucherbranche | Verpackung und Kunststoffe | |
| Lebensmittel und Getränke | ||
| Körperpflege und Kosmetik | ||
| Landwirtschaft | ||
| Pharmazeutika | ||
| Bau- und Gebäudematerialien | ||
| Automobil und Transport | ||
| Sonstige (Textil und Elektronik) | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für grüne Chemikalien bis 2030 erreichen?
Die Marktgröße für grüne Chemikalien wurde im Jahr 2025 auf 121,56 Milliarden USD geschätzt und soll von 133,72 Milliarden USD im Jahr 2026 auf 221,29 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 10,60 % während des Prognosezeitraums (2026–2031).
Welche Produktkategorie führt derzeit den Umsatz im Markt für grüne Chemikalien an?
Bio-Alkohole halten im Jahr 2025 einen Umsatzanteil von 47,88 %.
Welche Region verzeichnet das schnellste Wachstum bei der Adoption grüner Chemikalien?
Asien-Pazifik wächst bis 2031 mit einer CAGR von 12,05 %.
Welcher Endverbrauchssektor im Markt für grüne Chemikalien wächst am schnellsten?
Verpackung und Kunststoffe verzeichnen bis 2031 eine CAGR von 11,65 %.