
Größe und Anteil des Marktes für grünen Wasserstoff
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 0.47 Millionen Tonnen |
| Marktvolumen (2031) | 10.78 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 87.12 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für grünen Wasserstoff von Mordor Intelligence
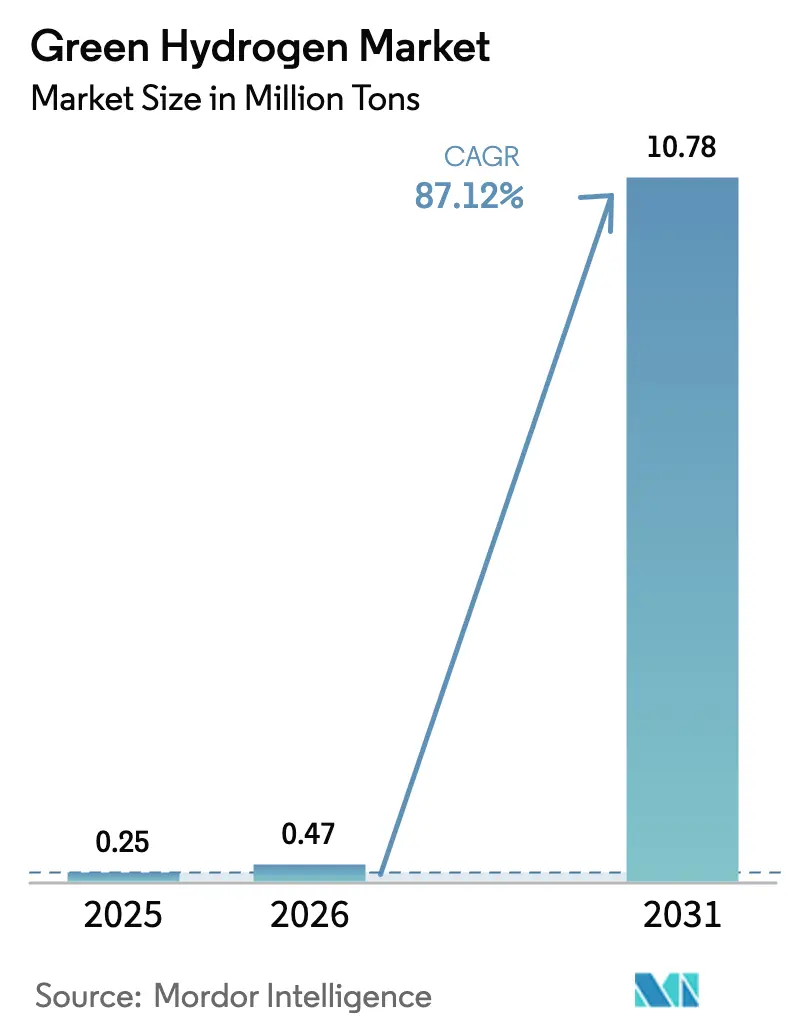
Die Größe des Marktes für grünen Wasserstoff wird voraussichtlich von 0,25 Millionen Tonnen im Jahr 2025 und 0,47 Millionen Tonnen im Jahr 2026 auf 10,78 Millionen Tonnen bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 87,12 % verzeichnen. Diese Aussicht entspricht einem erheblichen Sprung in der Marktgröße und bestätigt, dass die großindustrielle Dekarbonisierung den grauen Wasserstoff ersetzt und nicht ergänzt. Anhaltende Rückgänge bei den Kosten für erneuerbare Energie, unterstützende staatliche Anreize und der Aufbau von Infrastruktur in der Frühphase sind die wichtigsten Katalysatoren. Kapazitätserweiterungen konzentrieren sich auf Regionen mit hoher Sonneneinstrahlung oder starken Windressourcen, während aufkommende CO₂-Grenzabgaben in Europa und strengere Kraftstoffvorschriften in der Schifffahrt die Nachfrage auf neue Anwendungsfälle ausweiten. Die Kostenkurven für Elektrolyseure biegen sich weiter nach unten, da Gigafabriken hochfahren, und Händler-PPAs für abgeregelten Strom ermöglichen es vielen Projekten nun, nahezu kostenlose Einstandspreise zu sichern. Die Wettbewerbsintensität ist moderat, da fünf Hersteller noch immer den Großteil der Aufträge abwickeln, doch chinesische Anbieter drängen mit günstigeren alkalischen Einheiten auf die Margen und könnten die Preiserwartungen zurücksetzen, sobald die Exportmengen steigen.
Wichtigste Erkenntnisse des Berichts
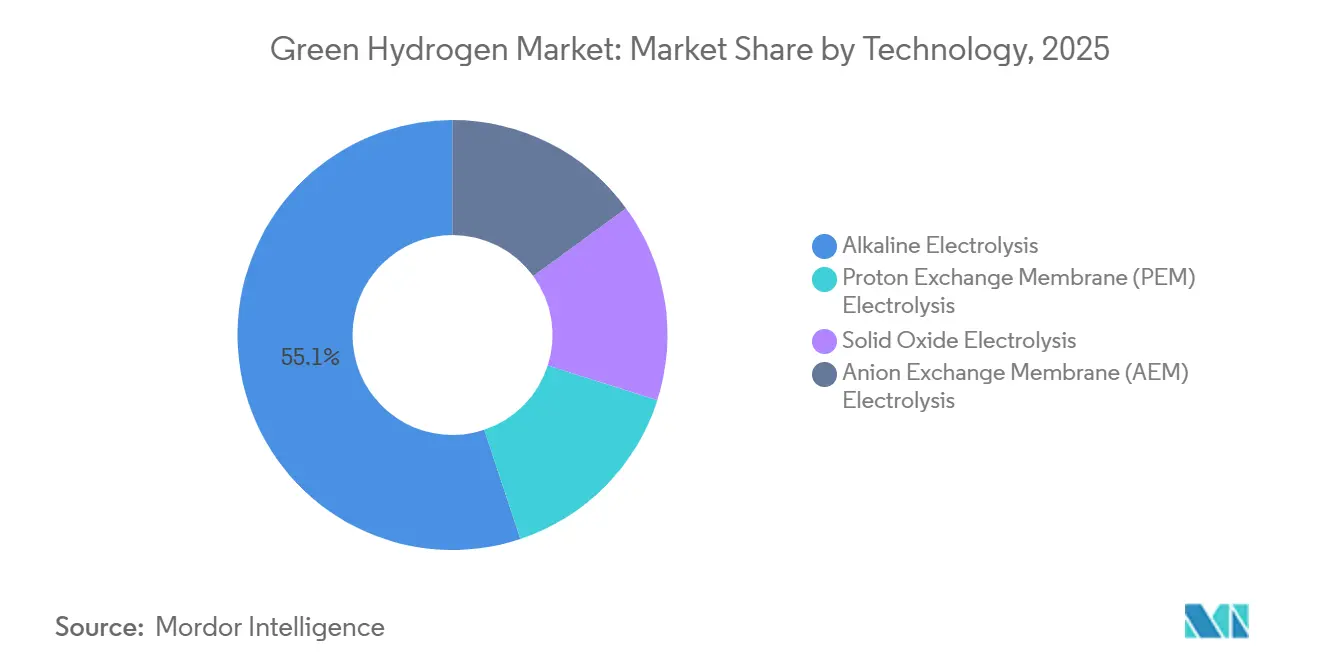
- Nach Technologie entfiel 2025 ein Anteil von 55,13 % des Volumens auf die alkalische Elektrolyse, während für die PEM-Elektrolyse bis 2031 eine CAGR von 92,35 % prognostiziert wird.
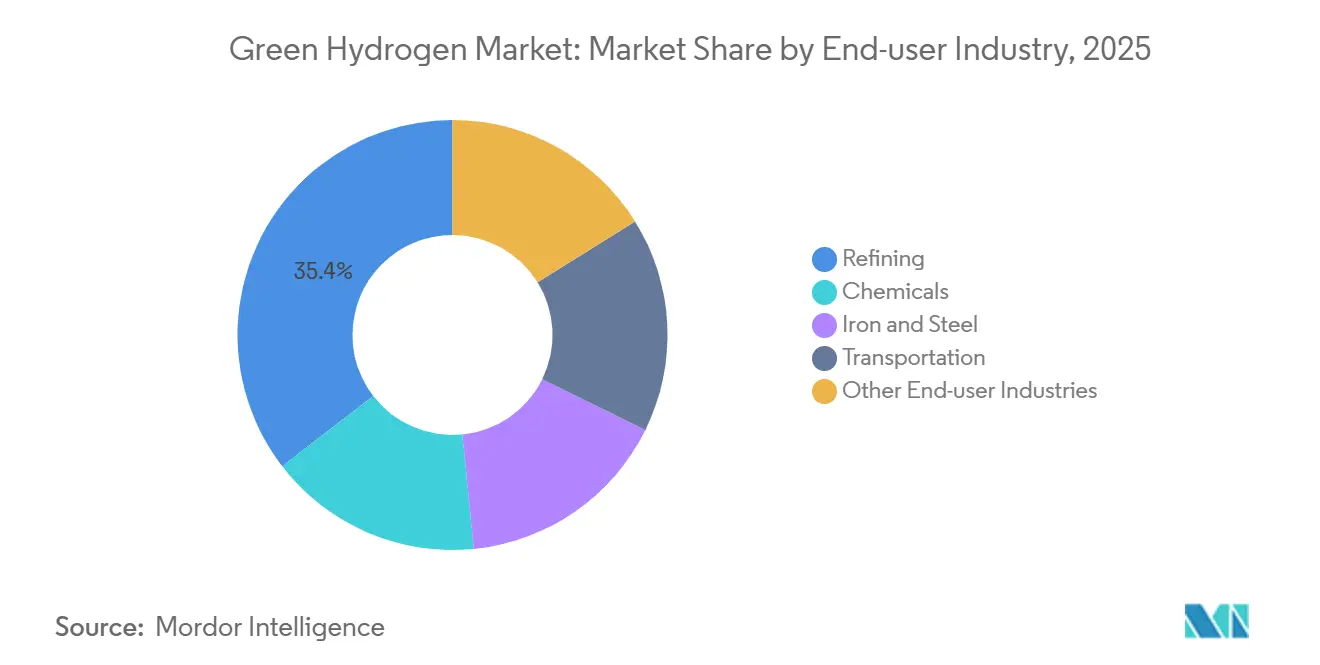
- Nach Endverbraucherbranche hielt die Raffinierung im Jahr 2025 einen Marktanteil von 35,45 % am Markt für grünen Wasserstoff, doch wird für die Chemiebranche bis 2031 eine CAGR von 97,22 % erwartet.
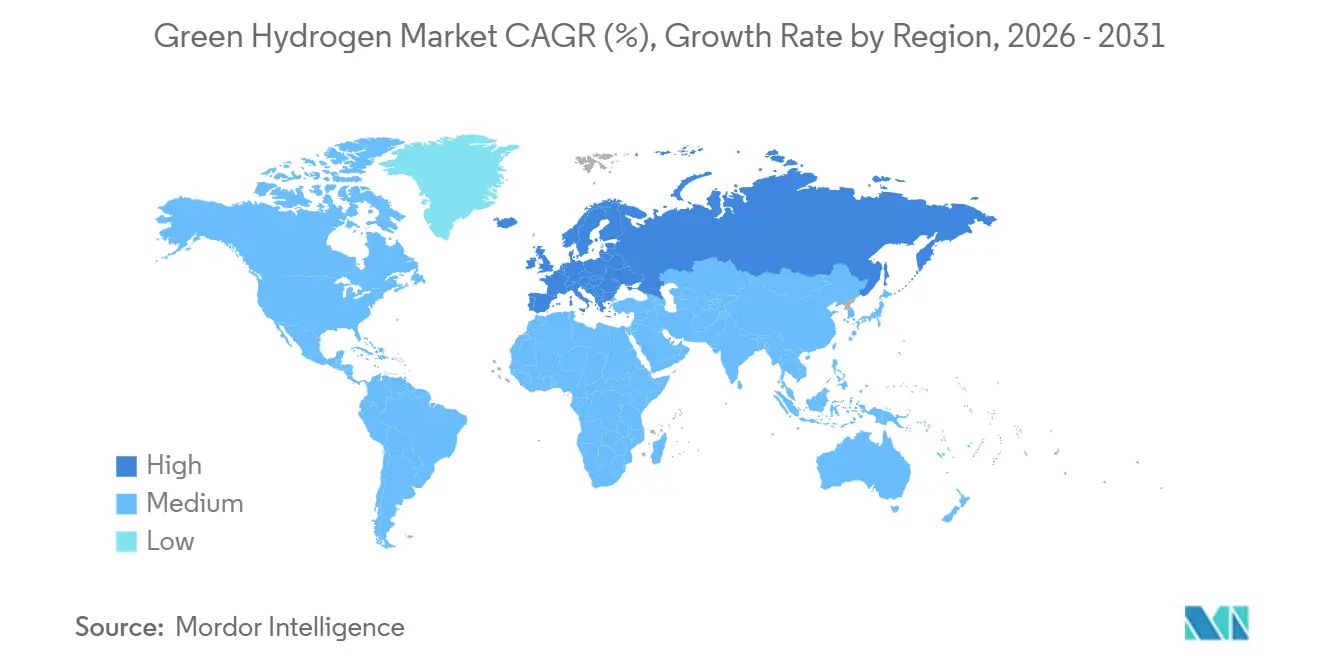
- Nach Geografie entfiel auf Asien-Pazifik ein Anteil von 48,23 % des Volumens im Jahr 2025, doch wird für Europa bis 2031 eine CAGR von 94,19 % erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende LCOE erneuerbarer Energien in Regionen mit hoher Sonneneinstrahlung | +18.5% | Naher Osten, Nordafrika, Australien, Chile | Mittelfristig (2–4 Jahre) |
| EU-Mandate zur industriellen Dekarbonisierung (Stahl, Düngemittel) | +17.2% | Europa, Ausstrahlungseffekte auf die Türkei und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Seefahrtskraftstoffvorschriften, die die Nachfrage nach grünem Ammoniak als Bunkerbrennstoff ankurbeln | +16.1% | Global, frühe Einführung in Europa und Singapur | Mittelfristig (2–4 Jahre) |
| Skaleneffekte durch Elektrolyseur-Gigafabriken | +15.8% | Global, konzentriert in China, Deutschland, Indien und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Überschüssige abgeregelte Wind-/Solar-PPAs, die negativen H₂-Preis ermöglichen | +14.3% | Nordamerika, Europa, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende LCOE erneuerbarer Energien in Regionen mit hoher Sonneneinstrahlung
Im Jahr 2025 erzielten Solar- und Onshore-Windprojekte in Saudi-Arabien, Chile und Australien niedrige Stromerzeugungskosten. Diese Preisgestaltung ermöglicht es elektrolytischem Wasserstoff, mit der Dampf-Methan-Reformierung zu konkurrieren, sofern die Erdgaspreise günstig bleiben. Der NEOM-Komplex profitiert von einem wettbewerbsfähigen gemischten LCOE, der einen subventionsfreien Betrieb ermöglicht. Unterdessen zielt Chiles Magallanes-Windcluster darauf ab, bis 2030 grünes Ammoniak zu exportieren. Durch die gemeinsame Ansiedlung von Elektrolyseuren an Ressourcenstandorten können Projekte die Übertragungskosten erheblich senken. Ein Paradebeispiel ist Fortescues Anlage in Pilbara, die zeigt, wie Eisenerzproduzenten Wasserstoff in ihre Betriebsabläufe integrieren [1]. Insgesamt haben diese Initiativen den grünen Aufschlag im Laufe der Zeit verringert.
EU-Mandate zur industriellen Dekarbonisierung (Stahl, Düngemittel)
Im Rahmen des ETS 2026–2030 macht ein CO₂-Preisboden die Hochofenstahlproduktion unrentabel, sofern keine CO₂-Abscheidung oder wasserstoffbasierte Direktreduktion eingesetzt wird. Dies wird durch die Versuche von ArcelorMittal in Hamburg unterstrichen, bei denen ein Wechsel zu Wasserstoff eine erhebliche Reduzierung der Scope-1-Emissionen erzielte. Deutschland stellte Mittel bereit, um Düngemittelproduzenten bei der Abmilderung des grünen Aufschlags zu unterstützen und die Abnahme von grünem Ammoniak zu erleichtern. Der CO₂-Grenzausgleichsmechanismus verstärkt diese Herausforderungen über die EU hinaus und veranlasst türkische und ukrainische Werke, entweder elektrolytische Verfahren zu erkunden oder sich auf Zölle auf den Wert ihrer Produkte einzustellen.
Seefahrtskraftstoffvorschriften, die die Nachfrage nach grünem Ammoniak als Bunkerbrennstoff ankurbeln
Bis 2030 schreibt die IMO eine Reduzierung der Well-to-Wake-Emissionen vor und positioniert Ammoniak als bevorzugten alternativen Kraftstoff. In einem strategischen Schritt gab Maersk Bestellungen für ammoniakfähige Schiffe auf, jedoch mit einer Einschränkung: der Einrichtung von Bunkerhubs in Rotterdam, Singapur und Los Angeles. MAN Energy stellte einen Prototyp eines Ammoniakmotors mit hohem thermischen Wirkungsgrad vor und demonstrierte damit das Potenzial des Kraftstoffs. Rotterdam eröffnete im November 2025 ein großes Lagerterminal und festigte damit die Stellung von Ammoniak weiter. Obwohl die Lagerung von Ammoniak mehr Platz als Diesel erfordert, sehen Reeder einen Vorteil darin, Schwefelwäscher und komplexe CO₂-Abscheidesysteme zu umgehen, was die Einhaltung von Vorschriften für ihre Langstreckenflotten vereinfacht.
Skaleneffekte durch Elektrolyseur-Gigafabriken
Im Werk Delfzijl von thyssenkrupp nucera wurden die Kosten für alkalische Stacks gesenkt, während in der Fabrik von Reliance Industries in Jamnagar auch die Kosten für PEM-Stacks gesunken sind. In China hat Ningxia Baofeng einen Meilenstein erreicht und produziert alkalische Einheiten zu einem wettbewerbsfähigen Preis. Dank automatisierter Montage und standardisierter Balance-of-Plant-Pakete wurden die Ingenieurkosten gesenkt. Diese Effizienz ermöglicht es dem Markt für grünen Wasserstoff, Projekte mit niedrigen Auslastungsgraden rentabel zu unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Iridium- und Platinversorgung für PEM-Stacks | -3.2% | Global, akut in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Netzaufnahmekapazität für Elektrolysecluster mit mehr als 100 MW | -2.4% | Asien-Pazifik, Nordamerika, Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für den kryogenen LH₂-Transport auf Routen über 7.000 km | -1.8% | Interkontinentale Handelsrouten (Naher Osten nach Asien, Australien nach Europa) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Iridium- und Platinversorgung für PEM-Stacks
Die globale Iridiumproduktion war im Jahr 2025 erheblich, doch könnte die PEM-Nachfrage bis 2028 erheblich steigen, wenn die Beladungsraten konstant bleiben. Die Spot-Iridiumpreise stiegen im Dezember 2025 stark an und erhöhten die PEM-Kosten. Das Recycling liefert jährlich nur eine begrenzte Menge, und Mischoxid-Substitute hinken in der Haltbarkeit hinterher[2]. Lieferanten streben an, die Beladungsmengen bis 2027 zu senken, doch die Versorgungskonzentration in Südafrika und Arbeitskämpfe erhöhen die Preisvolatilität.
Begrenzte Netzaufnahmekapazität für große Elektrolyseure
Cluster erfordern Blindleistungskompensation und häufig den Bau neuer Hochspannungsleitungen. Reliance Industries unternahm den Bau eines dedizierten 400-kV-Umspannwerks und einer 60-MVAR-Statischen-VAR-Einheit in Jamnagar, was zu einer Projektverzögerung führte. Der Path-15-Korridor in Kalifornien ist eingeschränkt und kann ohne Übertragungsverbesserungen keine zusätzliche Elektrolyselast aufnehmen, was bestimmte Projekte verzögert. Deutschland und Australien standen vor ähnlichen Herausforderungen, was zu Moratorien oder der Einführung von Vorschriften zur dezentralen Standortwahl führte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
PEM gewinnt trotz alkalischer DominanzAlkalische Systeme kontrollierten 55,13 % des Volumens im Jahr 2025, da Investitionskosten und Lebensdauern perfekt auf die Anforderungen von Raffinerien und Chemieanlagen abgestimmt sind, die nahezu mit maximaler Effizienz betrieben werden. Unterdessen werden PEM-Systeme mit einer CAGR von 92,35 % wachsen, gestützt durch ihre schnellen Hochlaufraten, die sie ideal für die Nutzung intermittierender Energie machen. Mit zunehmender Reife der Strategien zur Integration erneuerbarer Energien ist die Marktgröße für PEM-Projekte im Bereich grüner Wasserstoff für einen deutlichen Anstieg gerüstet. Andererseits stehen Hochtemperatur-SOEC-Pilotprojekte mit beeindruckender elektrischer Effizienz vor einem Hindernis: Ihre Stack-Lebensdauer von unter 20.000 Stunden schränkt die sofortige Einführung ein. AEM-Einheiten, die zwar erfolgreich auf den Einsatz von Platinmetallen verzichten, kämpfen mit einer Herausforderung bei der Membranbeständigkeit, die ebenfalls unter der 20.000-Stunden-Marke liegt, bevor sie die kommerzielle Reife erreichen können.
Jüngste Aufträge unterstreichen diesen Branchenwandel. Im Jahr 2025 sicherten sich Raffinerien in der Asien-Pazifik-Region erhebliche Mengen an alkalischen Anlagen und priorisierten dabei niedrigere Investitionsausgaben. Im Gegensatz dazu entfiel auf Europa, das sich eher für PEM entscheidet, ein dominanter Anteil dieser Aufträge, wobei der Aufpreis durch potenzielle Netzdienstleistungserlöse gerechtfertigt wurde. Festoxidsysteme, die im Jahr 2025 zwar einen kleineren Anteil am Volumen halten, sind auf dem Weg zu einem robusten Wachstum, angetrieben durch Eisen- und Stahlwerke, die Elektrolyse mit ihren Abwärmeströmen kombinieren. Dieser Trend unterstreicht einen entscheidenden Wandel: Die Technologiewahl wird zunehmend durch anlagenspezifische Wirtschaftlichkeit bestimmt und nicht durch eine pauschale Präferenz für eine Technologie gegenüber einer anderen.

Nach Endverbraucherbranche:
Chemie überholt das Wachstum der RaffinierungDie Raffinierung dominierte 35,45 % der Nachfrage im Jahr 2025, ein Beweis für die fest verankerten Wasserstoffnetzwerke in Hydrocracken- und Entschwefelungsanlagen. Die Chemiebranche wird mit einer CAGR von 97,22 % das am schnellsten wachsende Segment sein. Dieser Anstieg wird maßgeblich durch Düngemittel- und Methanolproduzenten angetrieben, die bestrebt sind, zunehmend strengere Lebenszykluskohlenstoffschwellenwerte einzuhalten. Yaras Elektrolyseur macht Furore und verdrängt jährlich Erdgas als Rohstoff. Unterdessen hat BASF ehrgeizige Pläne und strebt PEM-Kapazitäten an, die eine jährliche Ausbeute an grünem Methanol versprechen. Obwohl der Transport derzeit nur einen bescheidenen Anteil am Volumen des Jahres 2025 ausmacht, könnte sich die Lage ändern, wenn schwere Brennstoffzellen-Lkw der Kostenkonkurrenzfähigkeit von Diesel näherkommen. Bemerkenswert ist, dass der Markt für grünen Wasserstoff im Chemiesegment auf dem Weg ist, die Raffinierung innerhalb des Prognosezeitraums zu übertreffen.
Eisen und Stahl stehen vor einer erheblichen Expansion, angetrieben durch die Rentabilität von Direktreduktions-Nachrüstungen infolge steigender CO₂-Preise. Während große Werke mit erheblichen Investitionsausgaben zu kämpfen haben, bietet die Direktreduktionstechnologie einen Silberstreif am Horizont und senkt die CO₂-Emissionen erheblich. Diese Reduzierung ist besonders wichtig für europäische Werke, die mit CBAM-Abgaben konfrontiert sind. Die übrigen Sektoren, darunter Glas, Stromerzeugung und kleinere Industriebetriebe, machen zusammen einen kleineren Anteil der Nachfrage im Jahr 2025 aus.
Geografische Analyse
APAC-Markt für grünen Wasserstoff
Der Anteil des asiatisch-pazifischen Raums von 48,23 % im Jahr 2025 wird durch den raschen Ausbau der Elektrolyseurkapazität in China und Indien angetrieben, auch wenn kohledominierte Stromnetze die Verbesserung der Kohlenstoffintensität erschweren. China Three Gorges betreibt einen großen Elektrolyseur, der kostengünstige Windenergie außerhalb der Spitzenlastzeiten nutzt. Aufgrund begrenzter heimischer erneuerbarer Ressourcen entwickelt sich Japan zum führenden potenziellen Importeur und sichert sich langfristige Vereinbarungen. Südkorea, gestützt durch erhebliche Subventionen, rüstet die Cluster Ulsan und Incheon um und strebt bis 2029 einen vollständigen Übergang zur grünen Versorgung an. Unterdessen hat Indiens Nationale Mission Zusagen mobilisiert, doch zur Bewältigung von Blindleistungs- und Oberschwingungsproblemen in Rajasthan sind Investitionen in den Netzausbau erforderlich.
Europäischer Markt für grünen Wasserstoff
Europa verzeichnet mit einem prognostizierten CAGR von 94,19 % die höchste Wachstumsrate. Die CBAM-Politik zwingt vorgelagerte Lieferanten, auf grünen Wasserstoff umzusteigen oder Zölle zu entrichten. Gleichzeitig leitet Deutschland erhebliche Mittel in eine Pipeline-Initiative, die Offshore-Windressourcen mit Anlagen im Ruhrgebiet verbindet. Das ehrgeizige Projekt von Iberdrola in Kastilien-La Mancha unterstreicht das Potenzial der Region und zeigt, dass wettbewerbsfähig bepreiste Solarenergie Wasserstoff zu niedrigen Kosten erzeugen kann. Auch das Vereinigte Königreich macht Fortschritte: Eine langfristige Garantie eines Strike-Preises erleichtert die Entwicklung neuer Kapazitäten. Nicht zu übertreffen ist TotalEnergies aus Frankreich, das seine Anlage La Mède erweitert hat und eine erhebliche Reduzierung der Emissionen aus erneuerbarem Diesel anstrebt.
Nordamerikanischer Markt für grünen Wasserstoff
Nordamerika erlebt, gestützt durch den US-amerikanischen Steuerkredit 45V, ein robustes Wachstum. Air Products unternimmt einen bedeutenden Schritt mit einem großen Komplex in Louisiana, der Elektrolyse mit erneuerbarer Energie verbindet und auf eine erhebliche jährliche Exportproduktion abzielt. Im kanadischen Quebec nutzt eine Anlage Wasserkraft, was zu niedrigen Produktionskosten führt. Auch Mexiko ist im Rennen: Die Umrüstung der Raffinerie Tula soll grauen Wasserstoff ersetzen und zu erheblichen jährlichen CO₂-Einsparungen führen.
MEA- und südamerikanischer Markt für grünen Wasserstoff
Bis 2030 sind der Nahe Osten und Afrika, angeführt von NEOM und Masdar, bereit, große Mengen grünen Ammoniaks zu exportieren. Unterdessen zieht der chilenische Windkorridor in Südamerika erhebliche Investitionen für auf den Export ausgerichtete Projekte an.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für grünen Wasserstoff beginnt mit der Versorgung mit erneuerbarem Strom (Solar- und Windenergie im Versorgungsmaßstab, Netzstrom mit qualifizierenden PPAs und die Abnahme von abgeregeltem Strom) und führt über die Auswahl der Elektrolyseurtechnologie (Alkali, PEM und aufkommende SOEC/AEM), die Fertigung von Stacks und Anlagenkomponenten (Balance-of-Plant) bis hin zur Projektumsetzung über EPC-Unternehmen und Integratoren. Große Projekte kombinieren zunehmend Erzeugung und Elektrolyse am selben Standort, um die Abhängigkeit von Übertragungsnetzen zu verringern, während große Industriegasunternehmen und OEMs Engineering, Inbetriebnahme und Langzeitservice unterstützen. Beispiele für Größenordnungen im Midstream-Bereich sind Air Liquide und TotalEnergies, die große niederländische Elektrolyseurprojekte in Rotterdam (ELYgator, 200 MW) und Zeeland (250 MW) vorantreiben und damit zeigen, wie eine hub-basierte Umsetzung die Elektrolyse mit der Logistik von Hafen- und Industrieclustern verknüpft.
Nachgelagert wird Wasserstoff konditioniert und über Rohrleitungen und Speicher vor Ort für den Eigenbedarf in Raffinerien und Chemieanlagen transportiert, wobei Derivate (insbesondere Ammoniak und Methanol) einen einfacheren Transport und die Substitution im Endverbrauch in Schifffahrt und Chemie unterstützen. Wichtige unterstützende Ebenen umfassen Zertifizierungs- und Lebenszyklus-Bilanzierungssysteme, die den erneuerbaren Ursprung nachweisen, sowie Netz- und Verbindungsinfrastruktur (Umspannwerke, Blindleistungsanlagen und Hochspannungsleitungen), die für Cluster mit >100 MW zeitplankritisch werden kann. Angebotsseitige Einschränkungen bestehen weiterhin bei PEM-Katalysatoren und Membranen. Die Wettbewerbsdynamik verändert sich zudem weiter, da chinesische Anbieter von Alkali-Elektrolyseuren ihre Exporte ausweiten, während sich westliche Anbieter durch effizientere Stacks, standardisierte Balance-of-Plant-Pakete und Servicevereinbarungen differenzieren.
Wettbewerbslandschaft
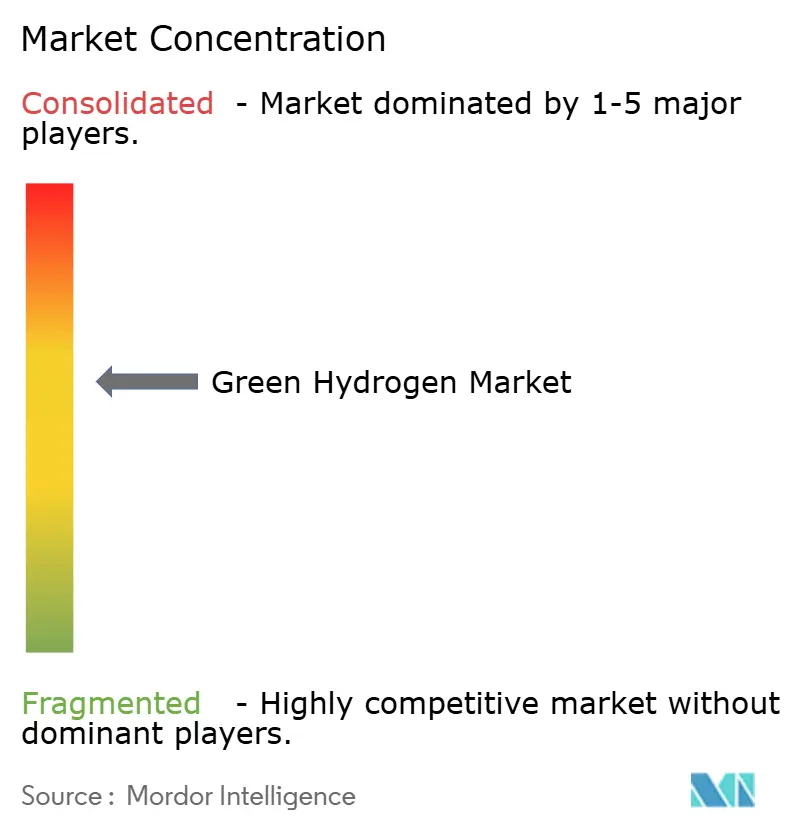
Der Markt für grünen Wasserstoff ist mäßig konsolidiert. Chinesische Unternehmen boten alkalische Stacks wettbewerbsfähig an und sicherten sich einen erheblichen Anteil der Buchungen in der Asien-Pazifik-Region, während sie Druck auf die westlichen Margen ausübten. Die Patentaktivität konzentriert sich auf iridiumfreie PEM-Katalysatoren und Plattenbeläge mit geringem Widerstand; thyssenkrupp nucera sicherte sich Patente für Titannitridschichten und erzielte eine bemerkenswerte Reduzierung des Kontaktwiderstands. Wachstumschancen liegen in dezentralen Netzunabhängigen Paketen, SOEC-Systemen für die Prozesswärmeintegration und Elektrolyseur-als-Dienstleistung-Verträgen.
Marktführer der Branche für grünen Wasserstoff
-
Air Liquide
-
Linde PLC
-
China Petroleum & Chemical Corporation (Sinopec)
-
Plug Power Inc.
-
Nel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Grüner Wasserstoffmarkt Unternehmen in diesem Bericht
- Air Liquide
- Air Products and Chemicals Inc.
- BP PLC
- CHARBONE Hydrogen Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- China Three Gorges Corporation
- Cummins Inc.
- Engie SA
- Fortescue Future Industries
- Green Hydrogen International Corp.
- Iberdrola SA
- Intercontinental Energy
- ITM Power PLC
- Lhyfe SA
- Linde PLC
- McPhy Energy S.A.
- Nel
- Ningxia Baofeng Energy Group Co. Ltd.
- Orsted A/S
- Plug Power Inc.
- Reliance Industries Limited
- Shell PLC
- Siemens Energy AG
- thyssenkrupp nucera
- Tidewater Renewables Ltd.
- Uniper SE
- Yara
Marktchancen und Zukunftsaussichten
Kurzfristige Marktchancen konzentrieren sich auf die Umstellung von Industrieclustern von grauem Wasserstoff auf zertifizierte, kohlenstoffarme Versorgung, indem neue Elektrolysekapazitäten mit qualifizierendem erneuerbarem Strom und verbindlichen Abnahmeverträgen kombiniert werden. Großangelegte Hub-Projekte bieten konkrete Wege für diesen Wandel: Air Liquide und TotalEnergies haben bedeutende Elektrolyseurinvestitionen in den Niederlanden (Rotterdam und Zeeland) vorangetrieben und die Versorgung mit grünem Wasserstoff mit der Nachfrage von Raffinerien und Chemieunternehmen in Hafennähe abgestimmt, was Folgeprojekte für Pipeline-Verbindungen, Speicherung und den Umgang mit Derivaten innerhalb der Clusterflächen ermöglicht.
Geografisch gesehen eröffnen politisch geförderte Nachfrageschaffung und der Ausbau der Infrastruktur zusätzliche Wege zur Skalierung. In China verfügt Sinopec über operative Anlagen für grünen Wasserstoff (einschließlich einer Anlage mit einer Kapazität von 20.000 Tonnen pro Jahr in Kuqa, Xinjiang) und entwickelt Langstreckenlogistik wie eine berichtete 400 km lange Pipeline für grünen Wasserstoff von Ulanqab in die Region Beijing-Tianjin-Hebei, die den adressierbaren Markt über lokale Produktions-Verbrauchs-Paare hinaus erweitert. In den Vereinigten Staaten integriert der kalifornische Senate Bill 1350 (unterzeichnet am 29. Juni 2026) explizit mit erneuerbarem Wasserstoff betriebene Turbinen in den staatlichen Renewable Portfolio Standard und unterstützt damit Chancen für die Beschaffung von Wasserstoff im Energiesektor, wo Netzflexibilität und gesicherte Kapazität geschätzt werden. Bei der Projektwirtschaftlichkeit insgesamt erhöhen Kostensenkungen auf der Anlagenseite durch Fertigung im Gigafactory-Maßstab und modulare Anlagendesigns die Argumente für standardisierte, wiederholbare Bereitstellungen, während Einschränkungen bei der Netzanbindung und Engpässe bei kritischen Materialien Chancen in Richtung Standortstrategien, Hybridisierung (Speicherung und Netzdienstleistungen) und Reduzierung der Katalysatorbeladung oder Nicht-PGM-Ansätze in der PEM-nahen Technologieentwicklung lenken.
Neueste Industrielle Entwicklungen in Grüner Wasserstoffmarkt
- Mai 2026: Air Liquide gibt bekannt, dass der Meilenstein des 200-MW-Projekts ELYgator mit der Lieferung und Installation der ersten PEM-Module in den Niederlanden erreicht wurde. Die Entwicklung unterstreicht die kurzfristige Dekarbonisierungskapazität vor Ort für Raffinerien und Industriestandorte. Sie stärkt die Dynamik bei „Elektrolyseur als Dienstleistung“ und Installationen vor Ort.
- Januar 2026: Plug Power Inc. schließt die Installation von 100-MW-GenEco-Elektrolyseuren in Galps Raffinerie Sines in Portugal ab. Dies zeigt die Bereitstellung von Großanlagen und die Zusammenarbeit bei der Dekarbonisierung von Raffinerien. Es bestätigt den Einsatz von PEM-Stacks der Megawattklasse am Standort.
- Februar 2025: Air Liquide startet zwei Elektrolyseurprojekte in Rotterdam und Zeeland mit einer Gesamtkapazität von etwa 450 MW. Dies erweitert die europäische Kapazität für grünen Wasserstoff und unterstützt die politisch getriebene Dekarbonisierung sowie das durch PPAs getriebene Nachfragewachstum.
Grüner Wasserstoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für grünen Wasserstoff Wasserstoff, der durch Wasserelektrolyse hergestellt wird, wobei der Strom aus erneuerbaren Energien stammt. Er wird erfasst, wenn der Wasserstoff produziert und für die Endnutzung geliefert oder vertraglich abgenommen wird.
Ausschlüsse aus dem Geltungsbereich: Grauer und blauer Wasserstoff sowie Erlöse aus dem Verkauf von Elektrolyseur-Anlagen werden nicht in dieser Marktgröße berücksichtigt.
Segmentierungsübersicht
- Nach Technologie
- Alkalische Elektrolyse
- Protonenaustauschmembran (PEM) Elektrolyse
- Festoxid-Elektrolyse
- Anionenaustauschmembran (AEM) Elektrolyse
- Nach Endverbraucherbranche
- Raffinierung
- Chemie
- Eisen und Stahl
- Transport
- Sonstige Endverbraucherbranchen (Stromerzeugung, Glas, Halbleiter)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu Angebot, Nachfragetreibern und politischen Signalen, da sich die Projektpipelines im Bereich erneuerbare Energien und Wasserstoff rasch verändern. Wir prüfen öffentliche Energie- und Klimaveröffentlichungen, den Zubau erneuerbarer Energien sowie Aktualisierungen von Wasserstoffstrategien und ordnen diese in ein einheitliches Set an Begriffen und Einheiten ein.
Zu den von uns genutzten Quellen zählen unter anderem die Internationale Energieagentur, IRENA, das U.S. Department of Energy, Eurostat, die Handelsstatistiken von UN Comtrade sowie nationale Statistikämter. Diese Eingaben werden durch Projektankündigungen, Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung ergänzt. In einigen Fällen greifen wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening, Patentdatenbanken für Innovationsaktivitäten bei Elektrolyseuren und Stacks sowie auf Import- und Exportdatensätze auf Sendungsebene zurück, wo Handelsströme zur Bestätigung von Eingaben beitragen. Diese Liste ist nicht abschließend; für die Datenerhebung, Validierung und Forschungsklärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was tatsächlich gebaut und betrieben wird, und um Annahmen zu überprüfen, die durch Desk-Quellen nicht vollständig geklärt werden können. Wir sprechen mit einer Mischung aus Projektentwicklern, Teilnehmern des Anlagen-Ökosystems, Abnehmern, Versorgungsunternehmen sowie Politik- und Normenstakeholdern in den wichtigsten Regionen, damit Kosten-, Auslastungs- und Zeitannahmen mit dem tatsächlichen Vertragsverhalten übereinstimmen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 13 % | APAC: 51 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 43 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 44 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die angekündigte und in Betrieb befindliche elektrolyseur-gebundene Wasserstoffproduktion nach Geografie und Endnutzung rekonstruiert und anschließend durch realistische Inbetriebnahmepläne gefiltert wird. Um die Ergebnisse zu erden, wird das Gesamtergebnis mit selektiven Bottom-up-Perspektiven abgeglichen, darunter Kapazitätszusammenführungen aus Stichprobenprojekten, Kanal-Feedback zu gelieferten Mengen sowie Preis-pro-kg-Querprüfungen, wo lokale Preisdaten verfügbar sind.
Zu den wichtigsten Modellparametern zählen die Verfügbarkeit und Preisgestaltung von erneuerbarem Strom, Kapazitätszubau und erwartete Auslastungsraten von Elektrolyseuren, Wasser- und Standortbeschränkungen für Großprojekte, politische Unterstützungsmechanismen (wie Ausschreibungen, Gutschriften und Herkunftsnachweise) sowie das Tempo unterzeichneter Abnahmeverträge in den Bereichen Raffinerie, Chemie, Stahl und Transport. Wenn Datenlücken auftreten, verwenden wir konservative Auffüllregeln auf Basis ähnlicher Projekte in derselben Region und überprüfen diese anschließend durch Nachfolgegespräche mit Experten.
Für die Prognose setzen wir Szenarioanalysen ein, da sich Zeitpläne durch Genehmigungsverfahren, Netzanschluss und Subventionsklarheit schnell verschieben können. Anschließend werden die Szenariobandbreiten mithilfe des Konsenses aus Interviews zu erwarteten Inbetriebnahme- und Hochlaufmustern eingeengt. Das Endergebnis ist reproduzierbar gehalten, da dieselben Schritte bei neuen Kapazitätsankündigungen oder politischen Änderungen erneut durchgeführt werden können.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchläufen. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie Trends beim Zubau erneuerbarer Energien, Dynamik bei Elektrolyseur-Lieferungen, öffentlichen Projekt-Trackern und offengelegten Abnahmemengen. Jede größere Abweichung löst eine eingehendere Überprüfung der Annahmen aus.
Vor der Freigabe führt ein Analyst Anomalieprüfungen über Regionen, Technologien und Endnutzungskategorien hinweg durch, gefolgt von einer internen Überprüfung, um sicherzustellen, dass Berechnungslogik und Eingaben konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa große Projektabsagen, bedeutende Subventionsänderungen oder sprunghafte Veränderungen bei den Elektrolyseurpreisen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Datendurchlauf durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für grünen Wasserstoff von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für grünen Wasserstoff weichen häufig voneinander ab, da der Markt in verschiedenen Einheiten und an verschiedenen Punkten der Wertschöpfungskette gemessen werden kann, was sich auf den erfassten Gesamtumfang auswirkt. Die Streuung wird in der Regel dadurch verursacht, ob die Schätzung physische Produktion, Umsatz oder Pipeline-Absichten abbildet und wie schnell Projektzeitpläne aktualisiert werden.
Erlöse aus Elektrolyseur-Hardware liegen außerhalb des Geltungsbereichs von Mordor Intelligence, daher wird der Markt als produziertes Volumen an grünem Wasserstoff ausgedrückt. Dies reduziert Verzerrungen durch Anlagenverkäufe oder Kapazitätsankündigungen, die sich noch nicht in tatsächlicher Produktion niedergeschlagen haben. Unterschiede entstehen auch dadurch, ob Projekte im Bau mit Nennkapazität erfasst werden, wie Auslastungsraten während der Hochlaufphase angenommen werden und ob die Währungsanpassung auf ein einzelnes Basisjahr angewendet oder mit Preis-pro-kg-Änderungen fortgeschrieben wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,47 Mio. Tonnen (2026) | |
| Branchenpublikation A | 475,00 Millionen USD (2023) | Verwendet eine umsatzbasierte Perspektive und ein anderes Basisjahr, was frühe Pilotverkäufe und vertraglich vereinbarte Preise vermischen kann, ohne die Gesamtwerte an das produzierte Volumen zu knüpfen. |
| Branchenpublikation B | 3,78 Milliarden USD (2024) | Bewertet den Markt hauptsächlich über die Projektpipeline und breitere kommerzielle Aktivitäten, was geplante Kapazitäten und angrenzende Ausgaben einschließen kann, die sich noch nicht in der tatsächlichen Produktion widerspiegeln. |
Die Tabelle zeigt, dass die wesentliche Diskrepanz aus der Vermischung volumenbasierter Messung mit umsatz- oder pipeline-basierter Zählung resultiert. Indem der Geltungsbereich an das tatsächlich Produzierte geknüpft und die Hochlaufannahmen mit unabhängigen Bau- und Abnahmesignalen validiert werden, bleibt die Schätzung leichter auf klare, reproduzierbare Eingaben zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen erreicht der Markt für grünen Wasserstoff bis 2031?
Der Markt wird voraussichtlich bis 2031 10,78 Millionen Tonnen erreichen, gegenüber 0,47 Millionen Tonnen im Jahr 2026, mit einer CAGR von 87,12 %.
Welche Technologie wächst bis 2031 am schnellsten?
Die PEM-Elektrolyse verzeichnet mit einer CAGR von 92,35 % das höchste prognostizierte Wachstum, da ihre schnellen Hochlaufraten gut mit der variablen erneuerbaren Stromerzeugung harmonieren.
Warum weist Europa die höchste Wachstumsrate auf?
Verbindliche CO₂-Grenzabgaben, ein aktualisiertes Emissionshandelssystem und gut finanzierte Infrastrukturprogramme treiben eine prognostizierte CAGR von 94,19 % für die europäische Nachfrage an.
Welches Endverbrauchssegment wird die Raffinierung überholen?
Das Chemiesegment wird voraussichtlich mit einer CAGR von 97,22 % wachsen und die Raffinierungsnachfrage vor 2031 übertreffen, hauptsächlich durch die Ammoniak- und Methanolsynthese.