
Größe und Marktanteil des Marktes für grüne und biobasierte Lösungsmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
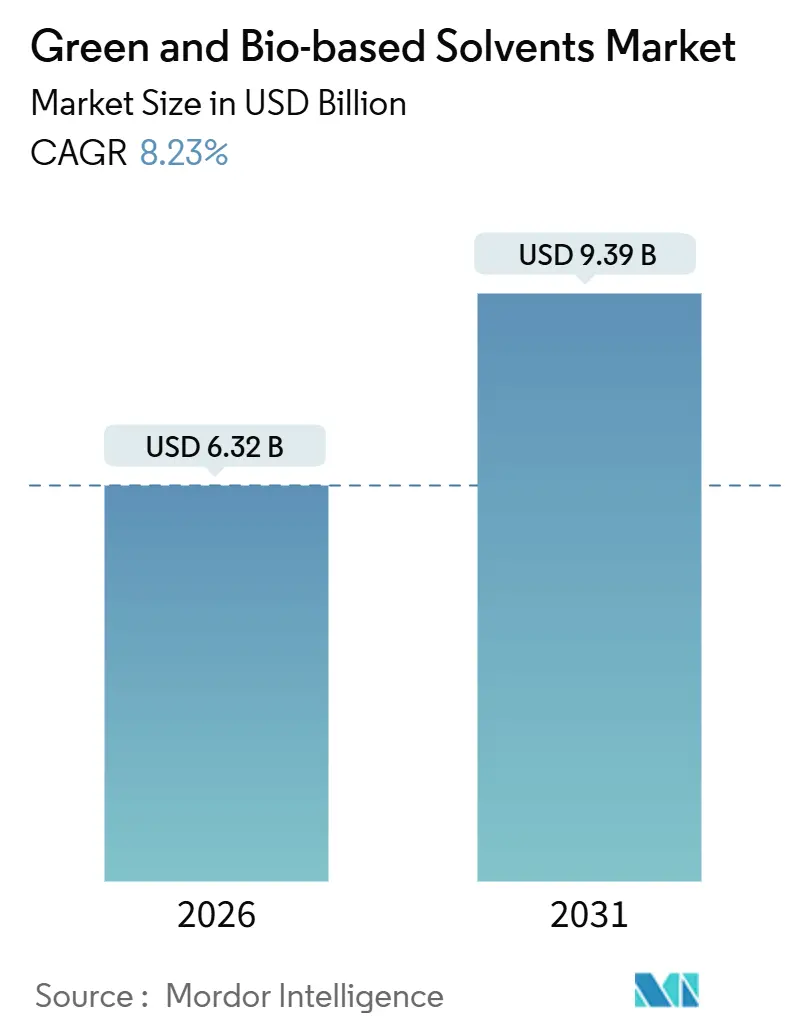
| Marktgröße (2026) | 6.32 Milliarden US-Dollar |
| Marktgröße (2031) | 9.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.23 % |
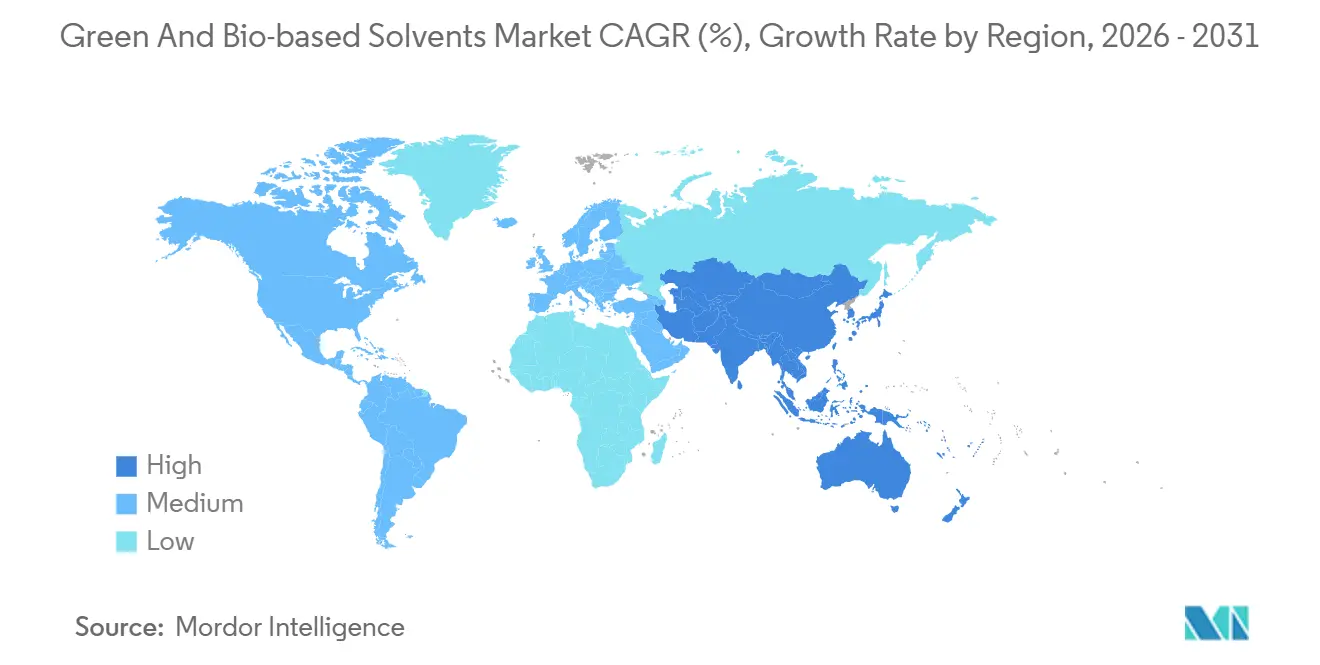
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
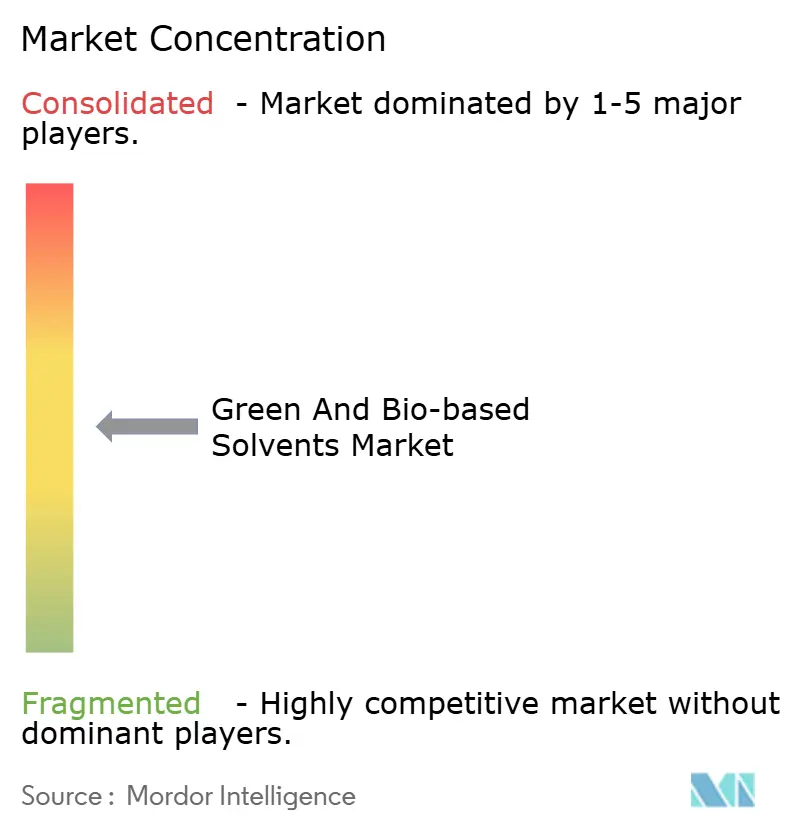
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für grüne und biobasierte Lösungsmittel von Mordor Intelligence
Die Marktgröße für grüne und biobasierte Lösungsmittel wird im Jahr 2026 auf 6,32 Milliarden USD geschätzt und soll bis 2031 einen Wert von 9,39 Milliarden USD erreichen, bei einem CAGR von 8,23 % während des Prognosezeitraums (2026–2031). Unternehmerische Dekarbonisierungsziele, strengere VOC-Grenzwerte und Steueranreize verlagern Beschaffungsbudgets hin zu erneuerbaren Alternativen, während die entstehende Bioraffinerie-Kapazität beginnt, historische Preisaufschläge zu dämpfen. Tier-1-Unternehmen aus den Bereichen Beschichtungen, Klebstoffe und Pharmazeutika integrieren Kennzahlen zur Kohlenstoffintensität von Lösungsmitteln in Lieferantenbewertungskarten, was eine nachfrageseitige Zugkraft erzeugt, die relativ unempfindlich gegenüber kurzfristigen Rohölschwankungen ist. Gleichzeitig erweitert die Technologielizenzierung für Cellulose-Ethanol und verzweigte Bio-Alkohole die Rohstoffoptionen – ein Trend, der die Kostenlücke bis zum Ende des Prognosezeitraums voraussichtlich weiter verringern wird. Kostenhemmnisse bleiben bestehen, doch die politisch getriebene Einführung in Nordamerika und Europa, kombiniert mit selbst auferlegten ESG-Mandaten asiatischer multinationaler Unternehmen, stützt einen robusten Wachstumspfad für den Markt für grüne und biobasierte Lösungsmittel.
Wichtigste Erkenntnisse des Berichts
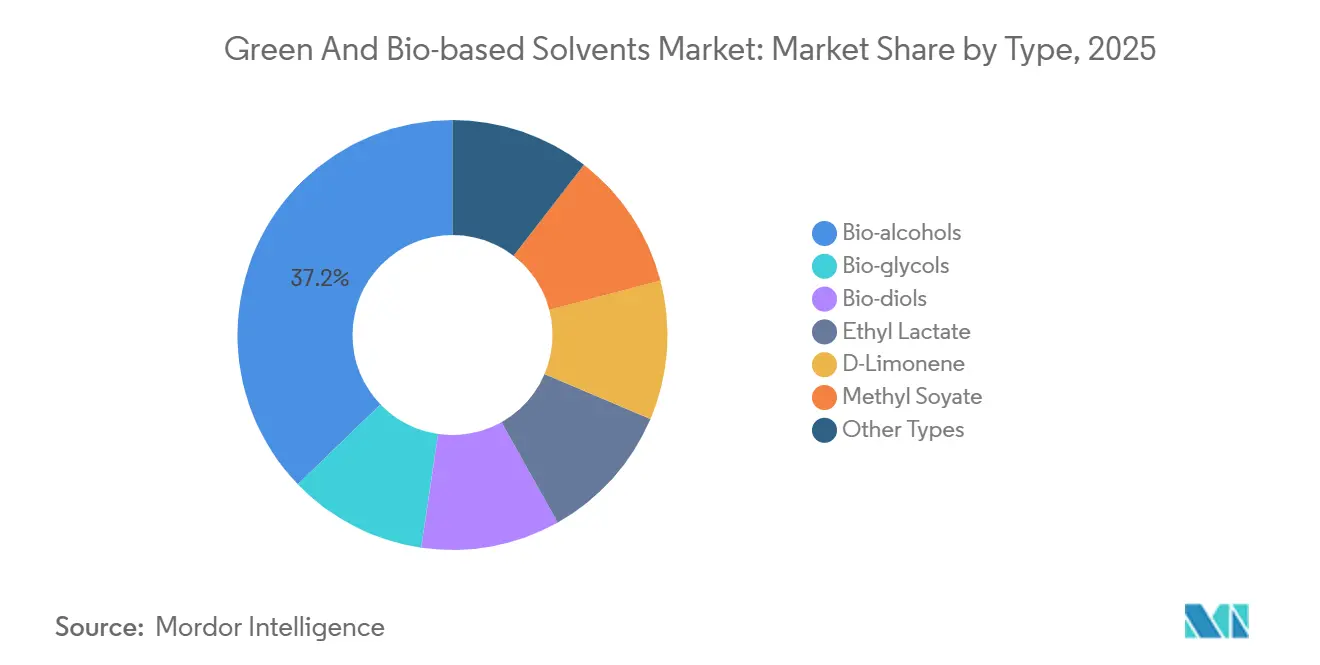
- Nach Produkttyp hielten Bio-Alkohole im Jahr 2025 einen Marktanteil von 37,22 % am Markt für grüne und biobasierte Lösungsmittel, während Ethyllaktat bis 2031 voraussichtlich mit einem CAGR von 9,61 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 27,87 % der Marktgröße für grüne und biobasierte Lösungsmittel auf Farben und Lacke; pharmazeutische Anwendungen verzeichnen mit einem CAGR von 10,38 % bis 2031 das stärkste Wachstum.
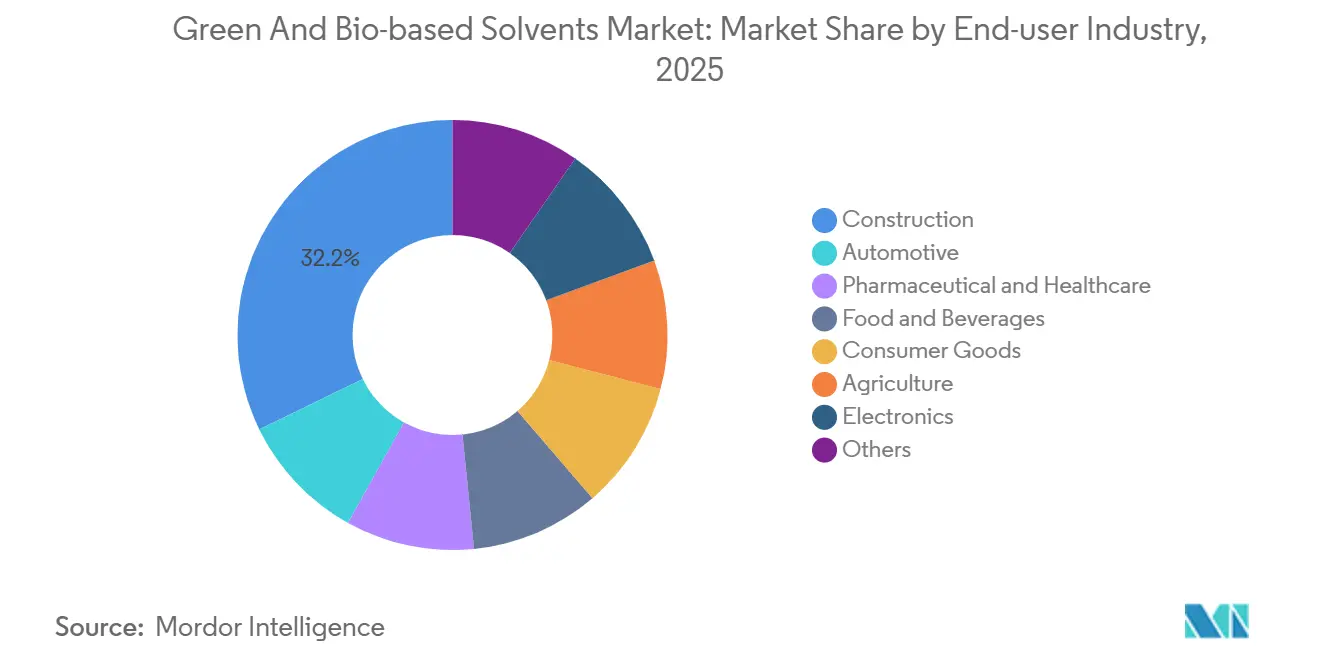
- Nach Endverbraucher erzielte das Bauwesen-Segment im Jahr 2025 einen Umsatzanteil von 32,24 %, während für Pharmazeutika und Gesundheitswesen ein CAGR von 11,03 % bis 2031 prognostiziert wird.
- Nach Region dominierte Asien-Pazifik mit 45,67 % des Umsatzes im Jahr 2025 und soll bis 2031 mit einem CAGR von 8,92 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge VOC-Emissionsvorschriften | +2.1% | Global, mit stärkster Durchsetzung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohölpreise als Antrieb für Bio-Alternativen | +1.8% | Global, ausgeprägt in importabhängigen APAC-Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Unternehmerische ESG-Verpflichtungen und Mandate für grüne Beschaffung | +1.5% | Nordamerika und EU als Kernregionen, Ausstrahlungseffekte auf multinationale Lieferketten in APAC | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize und Steuergutschriften für Bio-Chemikalien | +1.3% | Vereinigte Staaten (IRA 45Z), EU (Innovationsfonds, CBE JU), Brasilien (RenovaBio) | Mittelfristig (2–4 Jahre) |
| Ausbau erneuerbarer Rohstoffe in aufstrebenden Bioraffinerien | +1.0% | APAC (China, Indien, Thailand), Südamerika (Brasilien, Argentinien) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge VOC-Emissionsvorschriften
Regulierungsbehörden verschärfen die Obergrenzen für atmosphärische Emissionen, wodurch herkömmliche Glykolether zunehmend nicht mehr konform sind. Die EU-Richtlinie 2004/42/EG begrenzte den VOC-Gehalt in Dekorfarben auf 30 g/L und veranlasste eine Verlagerung hin zu biobasiertem Propylenglykol in europäischen Beschichtungen[1]Europäische Kommission, „Richtlinie 2004/42/EG zur Begrenzung der Emissionen flüchtiger organischer Verbindungen,” eur-lex.europa.eu. Californias Regel 1113 schreibt einen VOC-Grenzwert von 50 g/L für Architekturfarben vor, die im Großraum Los Angeles verkauft werden, und beschleunigt die Einführung von Bio-Alkohol-Grundierungen. Chinas GB 18581-2020 beschränkt VOC-Emissionen in Architekturfarben auf 80 g/L und katalysiert die lokale Nachfrage nach Bio-Ethanol und D-Limonen. Die US-EPA-Formaldehydregel für Holzverbundwerkstoffe, die 2024 abgeschlossen wurde, hat indirekt die Verwendung von Bio-Lösungsmitteln in Klebstoffen gefördert, da Formulierer von formaldehydfreisetzenden Harzen abrücken. Umweltaudits durch Dritte gemäß ISO 14001 erfordern nun dokumentierte Pläne zur Minderung von Lösungsmittelemissionen, wodurch die Beschaffung von Bio-Lösungsmitteln in unternehmensweite Compliance-Protokolle eingebettet wird.
Volatilität der Rohölpreise als Antrieb für Bio-Alternativen
Hohe Ölpreisschwankungen begünstigen mehrjährige Bio-Lösungsmittelverträge, die gegen Schwankungen bei petrochemischen Rohstoffen absichern. Brent-Rohöl lag 2025 im Durchschnitt bei 82 USD/Barrel, doch der CBOE-Rohölvolatilitätsindex blieb nahe 35 %, was auf ein Beschaffungsrisiko für Petro-Lösungsmittel hinweist. Die Weltbank prognostiziert, dass Brent bis 2027 zwischen 75 und 90 USD/Barrel schwanken wird, was eine Unsicherheit aufrechterhält, die eine an landwirtschaftliche Rohstoffe gekoppelte Preisgestaltung begünstigt[2]Weltbank, „Rohstoffmarktausblick April 2025,” worldbank.org. D6-Ethanol-RINs wurden Anfang 2025 bei 0,70 USD/Gallone gehandelt und boten damit einen Mindestpreis für überschüssiges Kraftstoffethanol, das in industrielle Lösungsmittelkanäle umgeleitet wurde. Europäisches Naphtha lag 2025 im Durchschnitt bei 650 EUR/t, während Bio-Ethanol bei rund 750 EUR/t notierte – ein Aufschlag von 15 %, der sich mit dem Inkrafttreten der CBAM-Abgaben auf petrochemische Importe im Jahr 2026 der Parität annähert. Da Bio-Lösungsmittel-Rohstoffe an landwirtschaftliche Zyklen statt an geopolitische Schocks gekoppelt sind, bieten sie ein Kostenstabilitätsversprechen, das bei Beschaffungsteams Anklang findet.
Unternehmerische ESG-Verpflichtungen und Mandate für grüne Beschaffung
Globale Marken integrieren die Kohlenstoffintensität von Lösungsmitteln in ihre Scope-3-Ziele. Unilever gab bekannt, dass 38 % seiner Reinigungsmittelformulierungen im Jahr 2025 biobasierte Lösungsmittel enthielten, gegenüber 22 % im Jahr 2023. Die Lieferanten-Scorecards von Procter & Gamble vergeben nun Prämiumeinstufungen für ISCC-PLUS-zertifizierte Lösungsmittel, was einen jährlichen Ausgabenumfang von 60 Milliarden USD beeinflusst. Der SBTi-Pfad für den Chemiesektor empfiehlt bis 2030 einen Anteil von 30 % erneuerbarer Rohstoffe, was die Versorgung mit Bio-Lösungsmitteln zur Voraussetzung für eine 1,5-°C-Ausrichtung macht. Automobilhersteller wie Volkswagen verpflichten Tier-1-Lieferanten zur Offenlegung der Kohlenstoffintensität von Lösungsmitteln in Beschichtungen und Klebstoffen, was die Lieferketten unter Druck setzt, Bio-Glykole und oxigenierte Lösungsmittel zu beziehen. Solche Vorgaben positionieren den Markt für grüne und biobasierte Lösungsmittel als glaubwürdigen Hebel zur Erreichung unternehmerischer Klimaziele.
Staatliche Anreize und Steuergutschriften für Bio-Chemikalien
Fiskalische Instrumente beschleunigen die Annäherung an fossile Produktionswege. Die 45Z-Gutschrift des US-amerikanischen Inflation Reduction Act bietet bis zu 1,75 USD/Gallone für Bio-Chemikalien, die eine Reduzierung der Lebenszyklusemissionen um mindestens 50 % erreichen, und verringert damit direkt das Kostengefälle für Bio-Ethanol und Bio-Butanol. Das BioPreferred-Beschaffungsprogramm des USDA leitet schätzungsweise 150 Millionen USD/Jahr in die staatliche Beschaffung von Bio-Lösungsmitteln. Der EU-Innovationsfonds stellte 2024–2025 3 Milliarden EUR für kohlenstoffarme Chemieprojekte bereit, darunter Nestes Rotterdamer Erweiterung auf 1,4 Millionen t/Jahr Verarbeitung erneuerbarer Rohstoffe. Brasiliens RenovaBio vergab CBios mit einem Durchschnitt von 85 BRL/tCO₂-Äquivalent im Jahr 2025, was für inländische Bio-Ethanolproduzenten einen Margenaufschlag von 8–10 % bedeutet. Diese Anreize verbessern die Projekt-IRRs und fördern Vorwärtsverkaufsvereinbarungen, die den Absatz für neue Kapazitäten stabilisieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten im Vergleich zu Petro-Lösungsmitteln | -1.4% | Global, am stärksten in preissensiblen APAC- und MEA-Märkten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffversorgung und Schwankungen der Agrarpreise | -0.9% | Nordamerika (Mais, Soja), Südamerika (Zuckerrohr), EU (Raps) | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Zertifizierung von Landnutzungsänderungen | -0.6% | Südostasien (Palmöl, Zuckerrohr), Lateinamerika (Soja, Zuckerrohr) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten im Vergleich zu Petro-Lösungsmitteln
Bio-Lösungsmittel weisen auf Literbasis nach wie vor einen Preisaufschlag von 20–50 % gegenüber fossilen Äquivalenten auf. Eine Studie des Journal of Cleaner Production aus dem Jahr 2024 bezifferte die Bio-Ethanolproduktion auf 0,65–0,85 USD/L gegenüber 0,45–0,55 USD/L für Petro-Ethanol. Ethyllaktat ist in pharmazeutischen Formulierungen nach wie vor 60–80 % teurer als Ethylacetat, was die Einführung auf hochwertige Nischen beschränkt. Die IEA schätzt die Kosten für Bio-Chemikalien ohne CO₂-Bepreisung auf 30–40 % über den fossilen Benchmarks. Nachgelagerte Formulierer berichten von einem Rückgang der Bruttomarge um 2–4 Prozentpunkte beim Wechsel zu vollständig biobasierten Systemen, was häufig zu Teilsubstitutionsstrategien führt. Kapitalintensive Reinigungsverfahren, wie die mehrstufige Destillation auf eine Reinheit von 99,5 %, erhöhen die Verarbeitungskosten um 0,10–0,15 USD/L und untergraben die kurzfristigen Paritätsziele.
Volatilität der Rohstoffversorgung und Schwankungen der Agrarpreise
Die Märkte für landwirtschaftliche Rohstoffe bleiben anfällig für Wetterschocks. Mais-Futures lagen 2025 im Durchschnitt bei 4,50 USD/Scheffel, ein Anstieg von 12 % gegenüber dem Vorjahr, nachdem die Dürre im Mittleren Westen die Erträge auf den niedrigsten Stand seit 2020 gedrückt hatte. Sojabohnen wurden bei engen Lager-Verbrauchs-Verhältnissen von 24 % nahe 12,80 USD/Scheffel gehandelt, was die Methyl-Soyat-Wirtschaftlichkeit verteuerte. Die brasilianische Zuckerrohrernte sank in der Erntesaison 2024–2025 um 3,5 %, wodurch knappes Ethanol eher für die Kraftstoffbeimischung als für industrielle Verkäufe verwendet wurde. Die Weltbank erwartet, dass die Agrarpreise bis 2027 um 18 % über dem Niveau von 2020 bleiben werden, was den Kostendruck aufrechterhalten wird. Der Wettbewerb um Rohstoffe mit den Lebensmittelmärkten verschärft sich bei Versorgungsschocks; im Jahr 2024 flossen 36 % der US-Maisernte in die Ethanolproduktion, was die Flexibilität für Lösungsmittelproduzenten einschränkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Bio-Alkohole bleiben der Anker, Ethyllaktat beschleunigt sichBioalkohole dominierten die Marktgrößenberechnungen für grüne und biobasierte Lösungsmittel und erzielten 2025 einen Umsatzanteil von 37,22 %, gestützt auf die fest verankerte Verwendung in Beschichtungen, Reinigungsmitteln und Druckfarben. Ethyllactat, obwohl in der Basisvolumenmenge kleiner, wird bis 2031 voraussichtlich eine CAGR von 9,61 % verzeichnen, beflügelt durch die Elektronikreinigung und die hochreine pharmazeutische Synthese, bei der rückstandsfreie Verdunstung Premiumpreise erzielt. Bioglykole, hauptsächlich erneuerbares Propylenglykol und Ethylenglykol, expandieren gemeinsam mit grünen und biobasierten Polyolen in Frostschutzmitteln und Baustoffen, angetrieben durch Bewertungssysteme von Automobil-OEMs, die nachweisbaren Bioanteil honorieren. D-Limonen, gewonnen aus Zitrusabfällen, wächst in Haushalts- und Industriereinigern, da Zitrusprozessoren die nachgelagerte Wertschöpfung integrieren, während Methylsoyat sich in landwirtschaftlichen Adjuvanzien und schadstoffarmen Druckfarben etabliert.
Innovationspipelines gehen über zucker- und maisbasierte Verfahren hinaus; Gevos Isobutanol- und DuPonts Propandiol-Plattformen veranschaulichen eine Hinwendung zu Non-Food-Biomasse, die die Versorgung diversifizieren und die Rohstoffvolatilität dämpfen könnte. Unternehmenseigene Fermentationsstämme, die auf höhere Umwandlungseffizienzen ausgelegt sind, treten in die kommerzielle Hochskalierung ein und könnten neue Kostengrenzen für das Segment setzen. Regulatorische Zulassungen, wie der GRAS-Status der FDA für Ethyllactat, erschließen zudem Anwendungsfälle im Lebensmittelkontakt und in der Kosmetik und verbreitern die Nachfragebasis, ohne die etablierten Lösungsmittelqualitäten wesentlich zu kannibalisieren. Insgesamt stärken diese Faktoren die zentrale Rolle der Typdiversifizierung für ein nachhaltiges Wachstum des Marktes für grüne und biobasierte Lösungsmittel.


Nach Anwendung:
Pharmazeutika überholen traditionelle BeschichtungenFarben und Lacke hielten 2025 einen Umsatzanteil von 27,87 %, sehen sich jedoch einer Anteilsverwässerung gegenüber, da pharmazeutische Anwendungen bis 2031 mit einem CAGR von 10,38 % beschleunigen. Die Einführung in der Arzneimittelherstellung wird durch ICH-Q3C-Lösungsmittelrückstandsgrenzen, kontinuierliche Fertigungsplattformen, die eine vorhersehbare Verdampfung bevorzugen, und CDMO-Nachhaltigkeitsaudits vorangetrieben, die schadstoffarme Profile priorisieren. Die Marktgröße für grüne und biobasierte Lösungsmittel im Bereich der industriellen Reinigung wächst weiter, da EPA-Safer-Choice- und EU-Ecolabel-Programme Formulierer zu D-Limonen- und Bio-Ethanol-basierten Systemen drängen. Druckfarben, insbesondere wasserbasierte Flexodruckqualitäten für Lebensmittelverpackungen, ersetzen Petro-Glykole durch Bio-Alternativen, um die Schweizer Migrationsverordnungen einzuhalten.
Klebstoffe und Dichtstoffe setzen zunehmend Bio-Propylenglykol ein, um LEED-v4.1-Emissionsschutzgutschriften zu erfüllen, während Kosmetikproduzenten Bio-Alkohole als multifunktionale Duftstoffträger in Clean-Beauty-Linien verwenden. Die Landwirtschaft bleibt ein Nischen-, aber strategisch wichtiger Absatzmarkt, wobei Methyl-Soyat-Adjuvanzien die Herbizidpenetration sowohl in konventionellen als auch in ökologischen Betrieben verbessern. Die Elektronikreinigung zeigt, obwohl in absoluten Volumina klein, ein zweistelliges Wachstum beim Bio-Laktat-Verbrauch, da OEMs bei schrumpfenden Leiterplattenstrukturgrößen Fehlerquotenreduzierungen anstreben. Diese sich verschiebenden Nachfragezentren vertiefen insgesamt den Anwendungsgraben des Marktes für grüne und biobasierte Lösungsmittel.
Nach Endverbraucherbranche:
Wachstum im Gesundheitswesen übertrifft die Dominanz des BauwesensDas Bauwesen repräsentierte 2025 32,24 % der Nachfrage, angetrieben durch VOC-arme Architekturfarben und Dichtstoffe, die LEED- und BREEAM-Gutschriften sichern. Dennoch steigt die Nachfrage aus dem Pharma- und Gesundheitsbereich mit einem CAGR von 11,03 % und übertrifft damit alle anderen Branchen, da CDMOs die Lösungsmittelbeschaffung mit von Kunden vorgeschriebenen Netto-Null-Audits in Einklang bringen. Automobil-OEMs verwenden Bio-Glykol-reiche Beschichtungen, um werksinterne Emissionsobergrenzen einzuhalten, während Lebensmittel- und Getränkehersteller Ethyllaktat und D-Limonen für die Aromaextraktion und GRAS-konforme Reinigung einsetzen.
Konsumgüterkonzerne, die von Reinigungsprodukten bis zur Körperpflege reichen, nutzen Lösungsmittel mit hohem Bio-Anteil, um Einzelhändler-Bewertungskarten zu erfüllen und Marken-Nachhaltigkeitsnarrative zu stärken. Landwirtschaftliche Endverbraucher setzen Methyl-Soyat als biologisch abbaubares Sprühadjuvans ein, und Elektronikhersteller schätzen das extrem geringe Rückstandsniveau von Ethyllaktat bei kritischen Reinigungsschritten. Nischenbereiche wie Textilien und Lederveredelung erproben Bio-Lösungsmittelersatzstoffe in Färbebädern, was eine schrittweise, aber breit angelegte Diversifizierung der Endverwendungsmuster signalisiert, die die Nachfrageresilienz des Marktes für grüne und biobasierte Lösungsmittel aufrechterhält.
Geografische Analyse
APAC-Markt für grüne und biobasierte Lösungsmittel
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Umsatzanteil von 45,67 % und ist damit der unbestrittene Marktführer im Markt für grüne und biobasierte Lösungsmittel. Chinas 14. Fünfjahresplan mobilisiert 10 Milliarden USD an staatlichen Mitteln für Bioraffinerien, und Indiens boomende Pharmaexporte sind auf Biolösungsmittel angewiesen, um die Rückstandsgrenzwerte der EMA und FDA zu erfüllen – dies stützt eine regionale CAGR von 8,92 % bis 2031. Japans GX-Programm sieht 150 Milliarden USD für die Dekarbonisierung vor, einschließlich Subventionen für die Produktion biobasierter Chemikalien, während Südkoreas K-Chemicals-2030-Fahrplan inländische Kapazitäten für Bioethanol und Bioglykole fördert.
Nordamerikanischer Markt für grüne und biobasierte Lösungsmittel
Nordamerika liegt beim Volumen zurück, erzielt jedoch einen höheren Wert pro Tonne, da Konsumgüter- und Automobilmarken Aufpreise für zertifizierten Bioanteil zahlen. Der US-amerikanische 45Z-Kredit verringert den Kostennachteil um bis zu 20 %, und Kanadas Clean Fuel Regulations heben indirekt den Mindestpreis für Bioethanol an. Mexikos Fahrzeugmontage von 3,5 Millionen Fahrzeugen im Jahr 2024 setzt zunehmend auf Biobeschichtungen, um die Umweltbestimmungen des USMCA zu erfüllen, und weitet damit den Marktimpuls auf den gesamten NAFTA-Block aus.
EMEA- und südamerikanischer Markt für grüne und biobasierte Lösungsmittel
Europa hält die Nachfrage durch politische Maßnahmen aufrecht, insbesondere durch die EU-Chemikalienstrategie für Nachhaltigkeit, die bis 2027 den Ersatz gefährlicher Stoffe vorschreibt. Die Überarbeitungen der deutschen TA Luft verschärfen die VOC-Grenzwerte, während die britische Industriedekarbonisierungsstrategie Biolösungsmittel als Übergangstechnologie positioniert. Der südamerikanische Schwung wird durch Brasiliens RenovaBio-CBios und Argentiniens Sojaexpansion getragen, die beide die regionale Rohstoffwirtschaft verbessern. Der Nahe Osten und Afrika bleiben aufstrebende Märkte, obwohl Saudi-Arabiens Vision 2030 Investitionen in Bioraffinerien vorsieht, die künftige Nachfragepotenziale erschließen könnten.

Regulatorisches Umfeld
Die Regulierung von grünen und biobasierten Lösungsmitteln wird durch VOC-Emissionskontrollen, Chemikalienmanagementvorschriften und Anreize der Bioökonomie geprägt, die sowohl Substitutionsentscheidungen als auch Qualifizierungsanforderungen beeinflussen. In der Europäischen Union hat die Europäische Kommission die vorgeschlagene größere Überarbeitung von REACH am 27. April 2026 offiziell aufgegeben, während gezielte Beschränkungen und Fahrpläne weiter voranschreiten; der Ausschuss für Risikobeurteilung der ECHA verabschiedete am 3. März 2026 seine Stellungnahme zum umfassenden PFAS-Beschränkungsvorschlag, wobei eine endgültige Entscheidung der Kommission nicht vor 2027 erwartet wird. Diese Schritte halten den Druck auf Formulierer aufrecht, sich von persistenten oder besonders bedenklichen Chemikalien abzuwenden, und unterstützen die Nachfrage nach verifizierten, weniger toxischen Lösungsmitteloptionen in Beschichtungen, Reinigung und industriellen Prozessen.
In den Vereinigten Staaten hat die EPA im Dezember 2024 Änderungen der Verfahrensvorschriften für neue Chemikalien nach TSCA finalisiert, die am 17. Januar 2025 in Kraft traten, einschließlich des expliziten Ausschlusses von PFAS von Low Volume Exemptions und Low Release and Exposure Exemptions, was die Compliance-Hürde für Zulassungswege neuer Chemikalien erhöht und einen Wandel hin zu sichereren alternativen Profilen verstärkt. Neben der beschränkungsgetriebenen Compliance treiben die EU-Institutionen industriepolitische Instrumente wie den Rahmen des Clean Industrial Deal und eine aktualisierte Bioökonomie-Strategie (eingeleitet im 4. Quartal 2025) voran, während die Arbeitsprogrammierung der CBE JU im Jahr 2026 weiterhin Unterstützung für die Skalierung biobasierter Industrielösungen leitet und den Weg zur Kommerzialisierung biobasierter chemischer Bausteine für die Lösungsmittelproduktion verbessert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Beschaffung erneuerbarer Rohstoffe (Mais, Zuckerrohr, Zellulosereststoffe und aus Abfall gewonnene Ströme), Umwandlung und Reinigung (Fermentation, katalytisches Upgrading und mehrstufige Destillation bis zu hoher Reinheit) sowie die nachgelagerte Formulierung zu Farben und Beschichtungen, Druckfarben, Reinigungsprodukten, Klebstoffen und Pharmazeutika. Die industrielle Skalierung konzentriert sich auf etablierte Bioprozess-Cluster, und der Vertrieb erfolgt üblicherweise über Spezialchemikalienkanäle und Direktversorgungsprogramme, wie die Partnerschaft von Celtic Renewables mit Caldic (Juni 2024) zur Erweiterung des Marktzugangs für Bio-Aceton und Bio-Butanol zeigt. Vorgelagerte Technologie- und Prozesspartner (Enzymplattformen, Stammentwickler und Anlagenlieferanten) beeinflussen Ausbeuten und Kosten, während Zertifizierungs- und Rückverfolgbarkeitsprogramme (zum Beispiel Massenbilanz- oder Verifizierung des biobasierten Gehalts, die von Käufern verwendet werden) als Torwächteranforderungen für Premiumqualitäten dienen.
Jüngste Ereignisse verdeutlichen Engpässe und Risikopunkte in der Kette, insbesondere die Kapitalausgabenexposition gegenüber der Verfügbarkeit von Anlagen und Handelsmaßnahmen. Viridis Chemical stoppte im Januar 2026 den Betrieb seiner nahezu fertiggestellten Anlage für biobasiertes Ethylacetat in Peoria, Illinois, und verwies auf Budgetüberschreitungen im Zusammenhang mit Zöllen auf importierte Anlagen sowie schwächere Marktbedingungen, was verdeutlicht, wie Destillations- und Reinigungsanlagen zeit- und kostenkritisch werden können. Gleichzeitig zeigen Investitionen und Partnerschaften in Fermentations- und Biofertigungsplattformen, darunter die Skalierung von OneCarbonBio durch BASF und Acies Bio (November 2024) sowie die Inbetriebnahme einer Pilotanlage für 100 % biobasiertes Acetonitril durch NREL und Crysalis (Juni 2025), dass sich die Kette weiter in Nischen für hochreine Lösungsmittel vertieft, in denen Endanwender in Pharmazeutika und Hochleistungswerkstoffen großen Wert auf Spezifikationen und zuverlässige Versorgung legen.
Wettbewerbslandschaft
Der Markt für grüne und biobasierte Lösungsmittel ist mäßig konzentriert. Großanbieter verfolgen integrierte Mais-zu-Chemikalien-Ketten und Joint Ventures, die Nicht-Lebensmittel-Biomasse erschließen, wie BASFs 25-%-Beteiligung an Synvina für FDCA-Technologie und Dows Partnerschaft mit New Energy Blue für Cellulose-Ethanol belegen. Spezialnischen wie D-Limonen und Methyl-Soyat bleiben fragmentiert und werden von regionalen Zitrusprozessoren und Sojaschrotproduzenten beliefert, die gemeinsam von standortbedingten Kostenvorteilen profitieren.
Marktführer im Bereich grüne und biobasierte Lösungsmittel
Dow
ADM
BASF
Solvay
Vertec BioSolvents Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für grüne und biobasierte Lösungsmittel
- ADM
- BASF
- Bio Brands LLC
- Bioeutectics
- Braskem
- Cargill, Incorporated
- Corbion
- Covation Biomaterials
- Dow
- Elevance Renewable Sciences Inc.
- Florachem Corp.
- Florida Chemical Company
- Galactic
- Gevo
- GFBIOCHEMICALS
- LyondellBasell Industries Holdings B.V.
- Merck
- Peter Cremer Holding GmbH & Co. KG
- Sekab
- Solvay
- Vertec BioSolvents Inc.
Lesen Sie die Analyse der grüne und biobasierte Lösungsmittel-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo die Skalierung von Plattformen auf Nicht-Lebensmittel- oder Abfallbasis auf Endanwendungen trifft, die Reinheit, Rückverfolgbarkeit und VOC-Reduktion schätzen. Im Bereich Pharmazeutika und analytische Anwendungen deutet die Einführung von Merck (MilliporeSigma) biobasierter Lösungsmittel für HPLC im April 2026, die mit einer messbaren CO2e-Reduktion gegenüber fossilen Alternativen vermarktet werden, auf eine aktive Kundennachfrage nach erneuerbaren Drop-in-Qualitäten hin, die die Leistung erhalten. Im Bereich Verpackungsdruckfarben und -beschichtungen starteten Celanese und Siegwerk im Juni 2026 eine Lieferkooperation für biobasiertes Ethylacetat (mit angegebenem Bio-Gehalt), was den Freiraum für biobasierte oxygenierte Lösungsmittel stärkt, die ohne Neuqualifizierung ganzer Formulierungen übernommen werden können.
Die Skalierung auf der Angebotsseite eröffnet zudem Freiraum für Regionalisierung und Kostensenkung durch integrierte Bioraffinerien, insbesondere in Asien und Europa, wo Industriepolitik und Fertigungsökosysteme mit der biobasierten Produktion übereinstimmen. Covation Biomaterials meldete im April 2026 die mechanische Fertigstellung einer ersten kommerziellen Anlage in Qidong, China, mit einer Kapazität von 50.000 Tonnen pro Jahr für biobasiertes THF und PTMEG, wodurch sich der Pool an biobasierten Zwischenprodukten für Lösungsmittel- und Spezialanwendungen erweitert. Hyosung TNC begann im Mai 2026 mit der Lieferung von biobasiertem 1,4-Butandiol aus Vietnam, und UPM startete im Juni 2026 die Skalierung seiner Bioraffinerie in Leuna, Deutschland (mit einer angegebenen Ausgangskapazität von 500.000 Tonnen pro Jahr, einschließlich Glykolen und Zuckern), was die Verfügbarkeit von Rohstoffen und Zwischenprodukten für nachgelagerte Lösungsmittelhersteller verbessert und Chancen für langfristige Abnahmestrukturen mit Formulierern unterstützt, die verifizierten erneuerbaren Gehalt suchen.
Recent Industry Developments in Markt für grüne und biobasierte Lösungsmittel
- Juni 2026: Celanese startete eine Lieferkooperation mit Siegwerk zur Bereitstellung von biobasiertem Ethylacetat (mit angegebenem Bio-Gehalt) für die Verwendung in der nachhaltigen Druckfarbenproduktion. Die Initiative unterstützt Drop-in-Substitution in Druckfarben und Verpackungswertschöpfungsketten, in denen VOC-Compliance und Nachhaltigkeitsziele der Marken zunehmend in die Materialauswahl einfließen.
- April 2026: Shrieve Chemical Company gab die Übernahme von Vertec BioSolvents bekannt und erweiterte damit sein Spezialchemikalienportfolio um die Herstellung biobasierter Lösungsmittel. Die Transaktion stärkt Shrieves Fähigkeit, Landwirtschaft, HI&I, Beschichtungen und Druckfarben sowie Konsumgütermärkte mit erneuerbaren Lösungsmitteloptionen zu bedienen, und verbessert die Integration zwischen Fertigung und Vertrieb.
- Juni 2024: Celtic Renewables und Caldic gingen eine Vertriebspartnerschaft ein, um Bio-Aceton und Bio-Butanol über das Netzwerk von Caldic zu kommerzialisieren. Die Vereinbarung erweitert die Marktreichweite für hochreine, kohlenstoffarme Lösungsmittelqualitäten und hilft nachgelagerten Kunden, über etablierte Beschaffungskanäle Alternativen zu erhalten.


Markt für grüne und biobasierte Lösungsmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatzwert von grünen und biobasierten Lösungsmitteln, die hauptsächlich aus erneuerbaren Rohstoffen hergestellt werden und als Lösungsmittelbestandteile in industriellen und gewerblichen Anwendungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt Wasser, überkritische Fluide, ionische Flüssigkeiten und vollständig petrochemisch basierte Lösungsmittel aus.
Segmentierungsübersicht
- Nach Typ
- Bio-Alkohole
- Bio-Ethanol
- Bio-Methanol
- Bio-Propanol
- Bio-Butanol
- Bio-Glykole
- Biobasiertes Propylenglykol
- Biobasiertes Ethylenglykol
- Bio-Diole
- Ethyllaktat
- D-Limonen
- Methyl-Soyat
- Sonstige Typen
- Bio-Alkohole
- Nach Anwendung
- Farben und Lacke
- Industrielle und häusliche Reinigung
- Druckfarben
- Klebstoffe und Dichtstoffe
- Pharmazeutika
- Kosmetik und Körperpflege
- Landwirtschaft
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Automobil
- Bauwesen
- Pharmazeutika und Gesundheitswesen
- Lebensmittel und Getränke
- Konsumgüter
- Landwirtschaft
- Elektronik
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Wertschöpfungskette für Lösungsmittel zu kartieren und praktische Leitplanken für Nachfrage- und Angebotsbewegungen festzulegen, bevor die Modellierung abgeschlossen wurde. Wir haben öffentliche Quellen herangezogen, wie etwa Veröffentlichungen von Umweltbehörden zu VOC-bezogenen Vorschriften, Zoll- und Handelsstatistiken für relevante Lösungsmittelkategorien sowie Sicherheits- und Chemikalienregister, die Produktdefinitionen und typische Verwendungszwecke klären.
Um das Modell zu verankern, haben wir auch Quellen wie Aktualisierungen von Branchen- und Handelsverbänden, begutachtete Fachliteratur zur grünen Chemie, Jahresberichte und Investorenpräsentationen von Unternehmen sowie seriöse Presseartikel ausgewertet, die Kapazitätserweiterungen, Werkswiederanläufe und die Verfügbarkeit von Bio-Rohstoffen thematisieren. Bei Bedarf wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Patentaktivitäten aggregieren, zur Gegenprüfung von Umsatzexposition und Innovationsintensität genutzt, und Handelsdatenbanken auf Sendungsebene wurden selektiv eingesetzt, um Richtungstendenzen bei Import- und Exporttrends zu validieren. Die hier aufgeführten Quellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden während des Forschungsprozesses zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich darauf, zu quantifizieren, in welchem Ausmaß die Lösungsmittelnachfrage auf biobasierte Optionen verlagert wird und ob Preisaufschläge in tatsächlichen Verträgen aufrechterhalten werden. Wir sprachen mit einer Mischung aus Lösungsmittelproduzenten, Distributoren, Formulierern und großen Endverbrauchern in wichtigen Regionen, um Lücken aus den Sekundärquellen zu schließen und Annahmen vor der Fertigstellung des Marktmodells anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 13 % | APAC: 48 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 31 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 56 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde nach einer Top-down- und Bottom-up-Logik aufgebaut, bei der die Gesamtnachfrage nach Lösungsmitteln anhand von Endverbrauchssignalen rekonstruiert und anschließend nach biobasierter Durchdringung gefiltert wurde, um den adressierbaren Pool zu ermitteln. Zur Verankerung wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie etwa Stichproben von Lieferantenumsätzen nach Lösungsmittelfamilie, Distributionskanalprüfungen und eine Näherungsrechnung aus Durchschnittspreis mal Volumen für einige hochsichtbare Anwendungen.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, gehörten die Verfügbarkeit erneuerbarer Rohstoffe und die Preisentwicklung (zum Beispiel Bio-Alkohol- und Esterpfade), der regulatorische Druck im Zusammenhang mit VOCs in Beschichtungen und Reinigungsmitteln, Adoptionstrends in Farben und Lacken sowie industriellen Reinigern, typische Formulierungsbeladungsniveaus, soweit zutreffend, und beobachtete Preisaufschläge gegenüber konventionellen Lösungsmitteln. Wenn die Datenlage für kleinere Regionen dünn war, wurden Proxy-Indikatoren wie das Wachstum der nachgelagerten Produktion und Handelsströme verwendet und die Aufteilungen anschließend auf Basis von Expertenfeedback angepasst.
Prognosen wurden mittels Szenarioanalyse erstellt, wobei das Nachfragewachstum mit dem makroökonomischen Industrieoutput verknüpft und separate Szenarien für Adoptionsgeschwindigkeit, Kompression der Preisaufschläge und Verschärfung der Regulierung entwickelt wurden. Im Verlauf von den Annahmen zu den Endzahlen wurden die Szenarien anhand der Informationen der Interviewpartner zu Vertragsstrukturen, Qualifizierungszeiträumen und dem Tempo der Neuformulierung in wichtigen Endanwendungen eingegrenzt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, wie etwa Handelsbewegungen, nachgelagerte Produktionstrends und die Entwicklung der Verfügbarkeit von Bio-Rohstoffen, und anschließend auf starke Sprünge geprüft, die nicht der Marktrealit entsprechen. Varianzprüfungen wurden auf Regions- und Anwendungsebene durchgeführt, sodass Ausreißer auf eine einzelne Annahme zurückverfolgt und korrigiert werden konnten.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, und Folgegespräche werden ausgelöst, wenn eine wesentliche Diskrepanz zwischen der modellierten Nachfrage und den Berichten der Praktiker auftritt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn bedeutende Ereignisse eintreten, wie etwa eine regulatorische Änderung oder eine nennenswerte Kapazitätsveränderung. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der Marktgröße für grüne und biobasierte Lösungsmittel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können stark variieren, selbst wenn sie sich auf ähnliche Produkte beziehen, da sie nicht immer dieselben Einschlussregeln, Jahreszeitpunkte und Preislogiken anwenden. Unterschiede treten auch auf, wenn eine Schätzung auf breiten chemischen Marktaufteilungen basiert, während eine andere stärker auf anwendungsseitigen Adoptionsannahmen beruht.
Die Hauptlücke ergibt sich daraus, ob angrenzende Lösungsmitteloptionen mit geringer Toxizität einbezogen werden; Mordor Intelligence schließt Wasser, überkritische Fluide, ionische Flüssigkeiten und vollständig petrochemisch basierte Lösungsmittel aus und bemisst ausschließlich den Umsatz mit Lösungsmitteln auf Basis erneuerbarer Rohstoffe, die an kommerzielle Anwendungsfälle geknüpft sind. Ein weiterer Treiber ist die Art und Weise, wie Preisaufschläge fortgeschrieben werden, da einige Methoden einen konstanten Aufschlag annehmen, während andere ihn mit zunehmender Skalierung schrittweise reduzieren, was den Gesamtwert verändert, selbst wenn die Volumina übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,32 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 4,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen engeren Nachfragepool und kann den Wert unterschätzen, wenn die biobasierte Durchdringung konservativ auf Beschichtungen und Reinigungsmittel angewendet wird, ohne die ASP-Aufschläge auf aktuelle Vertragsniveaus zu aktualisieren. |
| Branchenpublikation B | 5,37 Milliarden USD (2025) | Scheint breitere Gruppierungen grüner Lösungsmittel einzubeziehen und kann teilweise biobasierte und konventionelle Lösungsmittelumsätze vermischen, was die Gesamtwerte je nach Behandlung von Mischungen und Drop-in-Produkten nach oben oder unten verschieben kann. |
Die Tabelle zeigt, dass Zeitpunkt- und Umfangsentscheidungen einen Großteil der Streuung erklären, und Methoden zur Preisfortschreibung fügen eine weitere Differenzierungsebene hinzu. Durch die Verknüpfung des Gesamtwerts mit klaren Ausschlüssen, praktischen Adoptionseingaben und überprüfbaren Preis- und Nachfragesignalen bleibt die endgültige Schätzung reproduzierbar und leichter abzugleichen, wenn neue Marktnachweise auftauchen.


Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für grüne und biobasierte Lösungsmittel im Jahr 2026?
Er erreichte 2026 einen Wert von 6,32 Milliarden USD und soll bis 2031 auf 9,39 Milliarden USD wachsen.
Welcher Lösungsmitteltyp hat den größten Marktanteil?
Bio-Alkohole führten 2025 mit einem Marktanteil von 37,22 % am Markt für grüne und biobasierte Lösungsmittel.
Welche Anwendung wächst am schnellsten?
Pharmazeutische Anwendungen wachsen zwischen 2026 und 2031 mit einem CAGR von 10,38 %.
Warum ist Asien-Pazifik die führende Region?
Chinas Bioökonomieplan und das Wachstum der indischen Pharmaexporte haben Asien-Pazifik 2025 auf einen Umsatzanteil von 45,67 % mit einem CAGR-Ausblick von 8,92 % gebracht.
Wie beeinflussen staatliche Anreize die Einführung?
US-amerikanische 45Z-Steuergutschriften, EU-Innovationsfondsförderungen und Brasiliens RenovaBio-Gutschriften senken die Produktionskosten und beschleunigen den Kapazitätsausbau für Bio-Lösungsmittel.
Seite zuletzt aktualisiert am:



