
Methanolmarkt Größe und Marktanteil
Methanolmarktanalyse von Mordor Intelligence
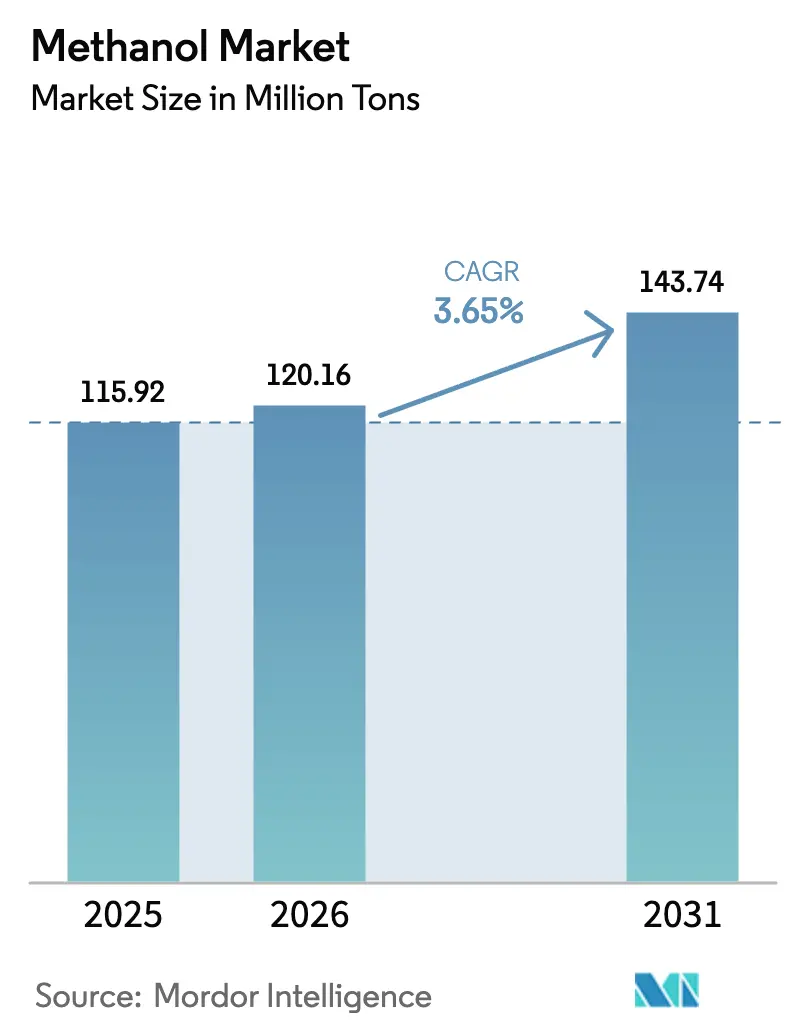
Die Methanol-Marktgröße soll von 120,2 Millionen Tonnen im Jahr 2026 und 124,6 Millionen Tonnen im Jahr 2027 auf 145,4 Millionen Tonnen bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 3,15 % verzeichnen.
Die industrielle Umwandlung in China verankert die Nachfrage, während methanolfähige Schiffe und Fahrzeugflotten die Kraftstoffabsatzwege über die etablierten chemischen Verwendungszwecke hinaus erweitern. US-amerikanische und israelische Angriffe auf den Iran im Februar 2026 führten bis März zu Einschränkungen im Schiffsverkehr durch die Straße von Hormus für nach Japan bestimmte Lieferungen und erhöhten das routenbezogene Beschaffungsrisiko. Gasgebundene Produktionskosten setzen die Hersteller Inputpreisänderungen aus, während die Ausweitung der abfallbasierten Versorgung vom Eintritt neuer Anlagen in den kommerziellen Betrieb abhängt. Chinesische Umwandlungskäufer und Kunden im Bereich der Schiffsbunkerung bieten unterschiedliche Absatzkanäle, doch Gaskosten und durch Hormus exponierte Lieferrouten bestimmen, ob Lieferanten diese Nachfrage profitabel bedienen können.
Wichtigste Erkenntnisse des Berichts
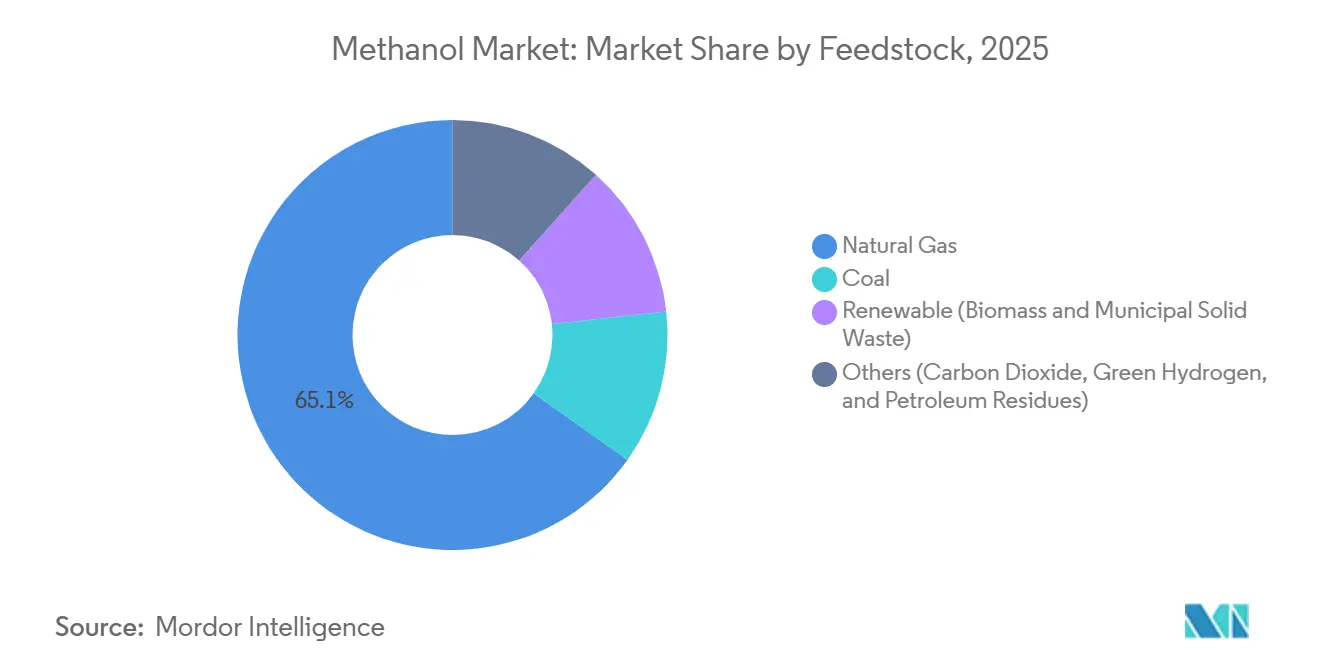
- Nach Rohstoff hielt Erdgas im Jahr 2026 einen Methanolmarktanteil von 64,9 %, während erneuerbare Rohstoffe, bestehend aus Biomasse und Siedlungsabfällen, mit einem CAGR von 4,7 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
- Innerhalb der Derivat- und Anwendungsnutzungen hielten energiebezogene Anwendungen im Jahr 2026 einen Anteil von 54,64 % an der Methanolmarktgröße und sollen mit einem CAGR von 3,75 % zwischen 2027 und 2032 am schnellsten wachsen.
- Über alle Endverbrauchsbranchen hinweg hielt die Chemieindustrie im Jahr 2026 einen Anteil von 65,69 %, während Automobil- und Transportanwendungen mit einem CAGR von 3,8 % zwischen 2027 und 2032 das am schnellsten wachsende Segment bilden sollen.
- Nach Qualität entfiel im Jahr 2026 ein Anteil von 75,07 % auf Chemiequalität, während Kraftstoffqualität mit einem CAGR von 3,65 % zwischen 2027 und 2032 am schnellsten wachsen soll.
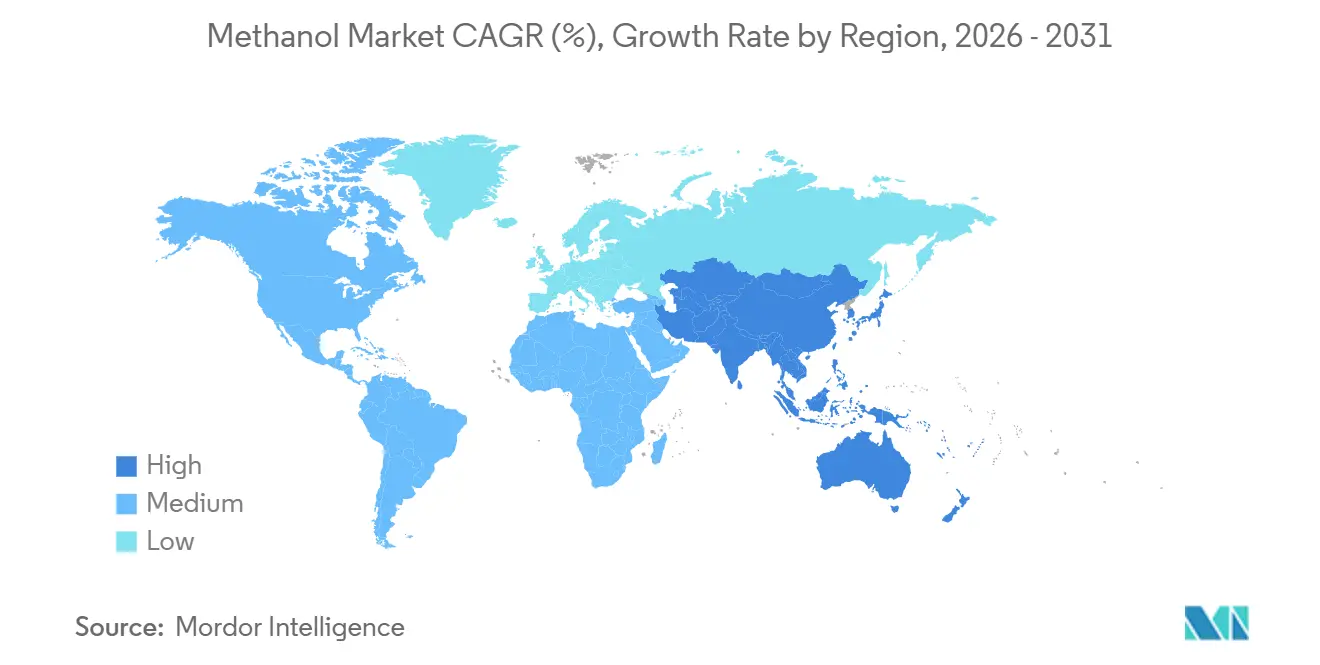
- Geografisch wurde der Methanolmarkt im Jahr 2026 von Asien-Pazifik mit einem Anteil von 78,21 % angeführt und soll mit einem CAGR von 3,35 % zwischen 2027 und 2032 die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der petrochemischen Kapazitäten in China, den USA und dem aufstrebenden Asien | +1.2% | Innere Mongolei, China | Mittelfristig (2–4 Jahre) |
| Wandel im Schifffahrtssektor hin zu kohlenstoffarmen Kraftstoffen – Einführung von grünem Methanol | +1.1% | China und Dänemark | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Methanol-zu-Olefinen-Routen | +0.8% | Shandong-Region, China | Kurzfristig (≤ 2 Jahre) |
| Abfall-zu-Methanol-Projekte, die über die Vergasung von Siedlungsabfällen skaliert werden | +0.6% | Projektgebiet Tarragona, Spanien | Mittelfristig (2–4 Jahre) |
| CO₂-Nutzungszentren treiben die E-Methanol-Nachfrage in Europa an | +0.3% | Produktionsgebiet Kassø, Dänemark | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der petrochemischen Kapazitäten in China, den USA und dem aufstrebenden Asien
Der petrochemische Ausbau steigert den Methanolverbrauch am direktesten, wenn neue nachgelagerte Umwandlungsanlagen die Produktion aufnehmen, anstatt lediglich Investitionszusagen zu erhalten. Die Methanol-zu-Olefinen-Anlagen der Phase II und III von Inner Mongolia Baofeng mit einer kombinierten Olefinkapazität von 2 Millionen Tonnen nahmen im ersten Quartal 2025 die Produktion auf.[1] Das integrierte Projekt umfasste 3 Methanoleinheiten, die zur Versorgung mit eigenem Rohstoff ausgelegt waren, jeweils mit einer Jahreskapazität von 2,2 Millionen Tonnen. Während der Inbetriebnahme und des frühen Betriebs führten instabile Betriebsbedingungen dazu, dass die Methanolproduktion unter dem nachgelagerten Bedarf lag, was vorübergehende externe Zukäufe erforderlich machte. Die externen Methanolkäufe von Baofeng waren daher an die Anlaufbedingungen geknüpft, sodass diese Expansion vorübergehend Handelsnachfrage schuf und keine dauerhafte Anforderung darstellte.
Wandel im Schifffahrtssektor hin zu kohlenstoffarmen Kraftstoffen – Einführung von grünem Methanol
Maersks Laura Mærsk erhielt seine erste E-Methanol-Bunkerung bei der Eröffnung der kommerziellen E-Methanol-Anlage Kassø in Dänemark im Jahr 2025. Die schiffsseitige Kapazität wurde ebenfalls ausgebaut, wobei DNV im Jahr 2025 59 methanol-fähige Schiffe verzeichnete, die in Dienst gestellt wurden, gegenüber 17 im Jahr 2024. Diese größere ausgerüstete Flotte schafft mehr potenzielle Kraftstoffabnahmestellen, während die abgeschlossene Bunkerung den separaten Schritt der Bereitstellung erneuerbaren Materials an Bord von Schiffen demonstriert. Am 5. und 6. März 2026 belieferte Shanggang Group Energys Hai Gang Zhi Yuan das CMA CGM-Schiff Osmium im Yangshan-Hafen in Shanghai mit inländisch produziertem grünem Methanol. Das Lieferantenwachstum in der Methanolbranche mit dieser Flotte hängt davon ab, Kraftstoff in Häfen bereitzustellen, die Methanol bunkern können.
Zunehmende Nutzung von Methanol-zu-Olefinen-Routen
Methanol-zu-Olefinen-Betriebe erweitern die industrielle Rolle des Produkts, indem sie es in Vorprodukte für die nachgelagerte Materialherstellung umwandeln. Im Jahr 2025 verbrauchten chinesische MTO-Anlagen etwa 18 Millionen Tonnen Handelsmethanol, ohne den vorgelagert integrierten Kohle-zu-Olefinen-Bedarf. Die MTO-Anlage von Levima Grurun mit einer Kapazität von 1,3 Millionen Tonnen pro Jahr begann am 10. Dezember 2025 mit der Methanolzufuhr, und qualifiziertes Ethylen und Propylen gelangten früh am 11. Dezember in die Lagerung. Allerdings arbeiteten chinesische MTO-Anlagen, die zugekauftes Methanol verwenden, am 10. September 2026 bei einer Auslastung von 68,09 %, was einem Rückgang von 11,46 Prozentpunkten im Jahresvergleich inmitten von Verlusten entspricht, da die Methanolpreise stiegen. Zusätzliche Umwandlungskapazität bietet Lieferanten daher einen größeren potenziellen Absatzkanal, doch die Betriebswirtschaft bestimmt, wie viel davon zur Handelsnachfrage wird.
Abfall-zu-Methanol-Projekte, die über die Vergasung von Siedlungsabfällen skaliert werden
Der Bau von Abfall-zu-Methanol-Anlagen bietet industriellen Käufern im Methanolmarkt eine potenzielle Versorgungsroute für erneuerbare und kreislaufwirtschaftliche Materialien im kommerziellen Maßstab. Repsol gab an, dass sein Ecoplanta-Projekt in Tarragona, Spanien, im Mai 2026 im Bau war und eine mit Enerkem entwickelte Vergasungstechnologie nutzt. Das Design würde bis zu 400.000 Tonnen Siedlungsabfälle und Biomasse jährlich verarbeiten. Die geplante Produktion von erneuerbarem und kreislaufwirtschaftlichem Methanol betrug 240.000 Tonnen jährlich ab 2029.[2] Die Kombination von Abfall- und Biomasse-Inputs mit einem definierten Ausgabeplan schafft eine Grundlage für die Abstimmung künftiger Käuferanforderungen auf dedizierte Umwandlungskapazitäten. Der Zeitplan für 2029 macht dies zu einer mittelfristigen Beschaffungsoption, deren Wert davon abhängt, gemischte Rohstoffe in zuverlässige kommerzielle Lieferungen umzuwandeln.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.6% | Nordamerika, Saudi-Arabien und Japan | Kurzfristig (≤ 2 Jahre) |
| Gesundheits- und Sicherheitsrisiken beim Umgang mit Methanol | -0.3% | Hafen von Singapur | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Bio-MPG und erneuerbares Erdgas bei der Dekarbonisierung der Schifffahrt | -0.2% | Rotterdamer Raum, Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Nach US-amerikanischen und israelischen Angriffen auf den Iran im Februar 2026 beeinträchtigten Einschränkungen im Schiffsverkehr durch die Straße von Hormus die Methanollieferungen von Saudi AR-RAZI nach Japan bis zum 3. März. MITSUBISHI GAS CHEMICAL COMPANY, INC. erklärte, der Produzent sei in Betrieb, aber der Transport sei nicht verfügbar, was teilweise die Entscheidung des Vertragsfrachtführers widerspiegele. Das Unternehmen warnte, dass die Beschaffungskosten weiter steigen könnten, wenn die Einschränkung anhalte. Methanex berichtete, dass höhere Produktionskosten für Methanol das bereinigte EBITDA im ersten Quartal 2026 gegenüber dem ersten Quartal 2025 um 4 Millionen USD reduzierten.[3] Kostenveränderungen spiegelten methanolpreisgebundene Gaskosten, Spotgasveränderungen, die ungesicherte nordamerikanische Betriebe betrafen, Lagerhaltungszeitpunkte und den Produktionsmix wider. Für nach Japan gebundene Käufer drohten bei anhaltenden Störungen Ersatzbeschaffungskosten, während Methanex' ungesicherte nordamerikanische Gasanforderungen die Produktionsmargen Spotpreisen aussetzten.
Gesundheits- und Sicherheitsrisiken beim Umgang mit Methanol
Der sichere Umgang mit Methanol macht den Einstieg in die Schiffskraftstoffversorgung zu einer Verpflichtung gegenüber operativer Leistungsfähigkeit sowie Produktverfügbarkeit. Die Maritime and Port Authority of Singapore verpflichtet Methanol-Bunker-Lizenznehmer, die Versorgung sicherzustellen, eine ordnungsgemäße Lagerung und einen sicheren Umgang zu gewährleisten sowie Notfallmaßnahmen einzurichten. Lizenznehmer müssen sowohl als Bunkerlieferanten als auch als Bunkerschiffbetreiber fungieren und mindestens einen IMO-Typ-2-Chemikalientanker besitzen und betreiben. Diese kombinierten Pflichten machen ein reines Handelsmodell für diese lizenzierte Tätigkeit unzureichend. Ein Marktteilnehmer muss daher einen qualifizierenden Typ-2-Chemikalientanker und Notfallvorkehrungen finanzieren, bevor er im regulierten Versorgungskanal konkurrieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
Erdgasmaßstab trifft auf erneuerbare KommerzialisierungErdgas entfiel im Jahr 2026 auf einen Anteil von 64,9 % an der Methanol-Marktgröße. Methanex' Geismar-Anlagen produzierten im Jahr 2025 3,33 Millionen Tonnen Methanol und verfügten über eine jährliche Betriebskapazität von 4 Millionen Tonnen. Die Geismar-3-Anlage nutzt überschüssigen Wasserstoff aus den Dampfreformierungsanlagen Geismar 1 und 2 und profitiert von reichlich vorhandenem, kostengünstigem Erdgas. Diese Mehranlagenanordnung verknüpft den Gaszugang mit der Wiederverwendung nützlicher Prozessströme und stärkt die Wirtschaftlichkeit der integrierten Massenversorgung. Eine konkurrierende Anlage würde nützliche Wasserstoffströme aus benachbarten Betrieben sowie Erdgas benötigen, um den Integrationsvorsprung von Geismar 3 zu replizieren.
Erneuerbare Rohstoffe, bestehend aus Biomasse und Siedlungsabfällen, sollen das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 eine CAGR von 4,7 % verzeichnen. CIMC Enric entwickelte das Zhanjiang-Biomasseprojekt, das am 16. Dezember 2025 den Betrieb aufnahm, und meldete einen stabilen Betrieb in der ersten Phase im ersten Halbjahr 2026. Der Übergang von der Bauphase zum nachhaltigen Betrieb gibt Biomassemethanol eine kommerzielle Grundlage für die Expansion über Projektankündigungen hinaus. Weitere Rohstoffe umfassen kohlendioxidbasiertes E-Methanol in der Kassø-Anlage in Dänemark, das erneuerbare Elektrizität mit biogenem CO₂ kombiniert. Im August 2026 schloss Solar Park Kassø, das anlagenbesitzende Gemeinschaftsunternehmen von European Energy und Mitsui & Co., seine erste E-Methanol-Lieferung an OMV im Rahmen eines mehrjährigen Abnahmevertrags für diese separate Rohstoffroute ab.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Derivat / Anwendung:
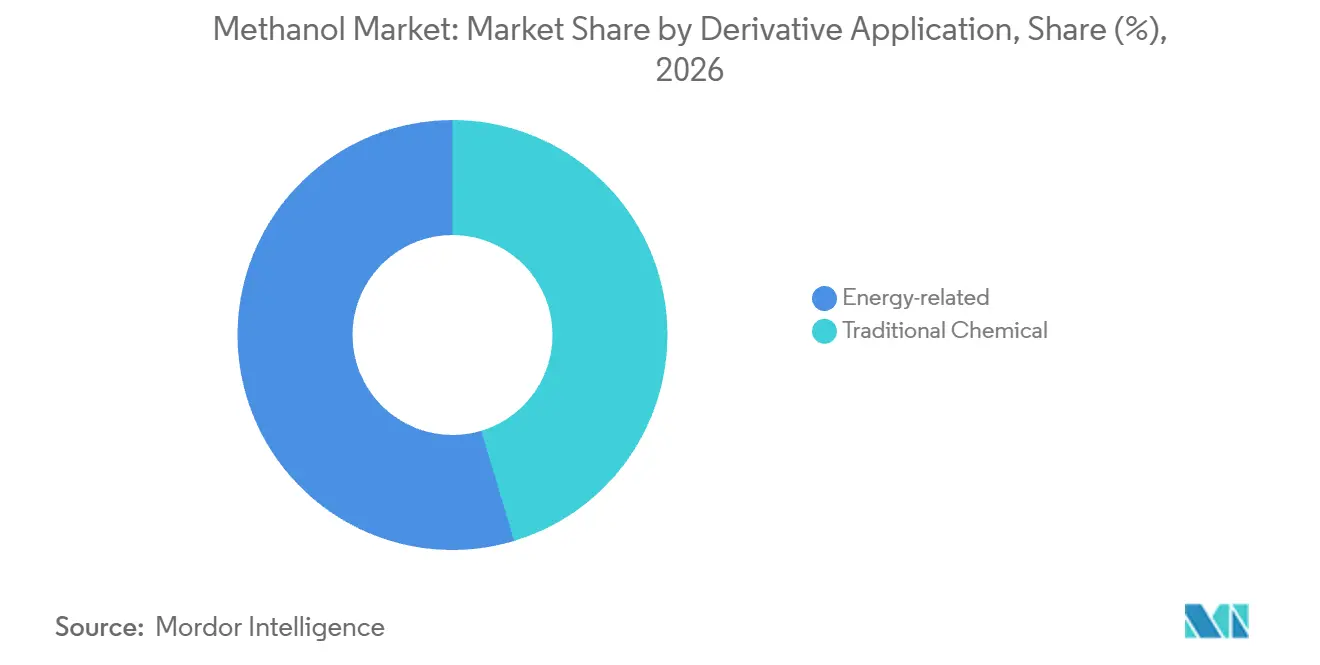
Kraftstoffumwandlung unterstützt energiebezogene NachfrageEnergiebezogene Anwendungen waren das größte Segment im Methanolmarkt mit einem Anteil von 54,64 % im Jahr 2026 und sollen das am schnellsten wachsende Segment mit einem CAGR von 3,75 % zwischen 2027 und 2032 sein. Methanex schätzte, dass die globale Methanolnachfrage für Dimethylether (DME) und Biodiesel zusammen im Jahr 2025 7 Millionen Tonnen überstieg. Brasiliens obligatorischer Biodieselanteil im Diesel nach Volumen stieg am 1. August 2025 von 14 % auf 15 %. Die brasilianische Biodieselproduktion kann Methanol oder Ethanol bei der Umesterung verwenden. Die kommerzielle Möglichkeit für Methanol liegt in der Versorgung dieses Umwandlungsschritts, bei dem die Wahl des Alkohol-Rohstoffs bestimmt, wie die kraftstoffpolitische Nachfrage die Inputlieferanten erreicht.
Traditionelle chemische Anwendungen verbinden die Methanolnachfrage mit der Produktion von Zwischenprodukten, die in der Bau- und Fertigungsindustrie eingesetzt werden. Die größte Verwendung von Formaldehyd lag im Jahr 2025 in Harzen, die als Holzklebstoffe für Sperrholz, Spanplatten, Oriented-Strand-Board und mitteldichte Faserplatten verwendet werden. Weitere Formaldehydanwendungen umfassten technische Kunststoffe, Farben, Bauprodukte, Schäume, Polyurethan und Automobilprodukte. Die Derivatproduktion überträgt Veränderungen in diesen nachgelagerten Fertigungsbranchen auf Methanollieferanten. Die Plattenherstellung schafft daher trotz der vielfältigen Verwendungen von Formaldehyd eine spezifische Konzentration von nachgelagertem Risiko.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Chemische Integration verankert vielfältige TransportnachfrageDie Chemieindustrie repräsentierte im Jahr 2026 einen Methanolmarktanteil von 65,69 %. Im April 2026 berichtete Celanese, Methanol aus seinem Fairway Methanol-Gemeinschaftsunternehmen in Clear Lake, Texas, umzuleiten. Die Zuteilung sollte die Frankfurter POM-Einheit nach ihrem geplanten Neustart im zweiten Quartal unterstützen. Die Nachfrage aus diesem chemischen Absatzkanal hing daher vom Neustartplan der nachgelagerten Anlage ab.
Automobil- und Transportanwendungen im Methanolmarkt sollen das am schnellsten wachsende Segment mit einem CAGR von 3,8 % zwischen 2027 und 2032 bilden. Auf einem Forum am 17. Juni 2026 berichtete Geely von mehr als 60.000 in Betrieb befindlichen Methanol-Elektrofahrzeugen und mehr als 25 Milliarden Kilometern kumulierter Fahrleistung. Dieses Betriebsprotokoll verbindet die Anwendung mit eingesetzten Fahrzeugen und tatsächlicher Transportaktivität und schafft eine kommerzielle Basis über die anfänglichen Ausrüstungsbestellungen hinaus. Schiffskraftstoff hat ein separates Einsatzprofil, wobei DNV im Oktober 2025 weltweit 450 methanol-fähige Handelsschiffe in Betrieb oder in Auftrag zählte. Der Wachstumsauslöser im Straßenverkehr ist die fortgesetzte Nutzung in einer betriebenen Flotte, während Schiffskraftstoff auch davon abhängt, dass bestellte Schiffe in Dienst gestellt werden, bevor sie zu potenziellen Verbrauchsabnahmestellen werden.
Nach Qualitätsstufe:
Etablierte Chemieversorgung trifft auf wiederkehrende KraftstoffnutzungChemiequalität war das größte Segment und entfiel im Jahr 2026 auf 75,07 % des Marktes. Brunei Methanol Company meldete bis zum 3. Mai 2025 eine kumulative Produktion von mehr als 9 Millionen Tonnen Methanol der Qualitätsstufe AA. PT Kaltim Methanol Industri produziert Methanol der Qualitätsstufe AA in Indonesien mit einer angegebenen Mindestreinheit von 99,85 %. Die angegebene Auslegungskapazität beträgt 660.000 Tonnen pro Jahr.
Kraftstoffqualität soll das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 eine CAGR von 3,65 % verzeichnen. Chinas Methanolfahrzeugbestand überstieg im Jahr 2025 62.000 Fahrzeuge, wobei Nutzfahrzeuge 85 % ausmachten. Diese Fahrzeuge verbrauchten im Jahr 2025 mehr als 3,5 Millionen Tonnen Methanolkraftstoff und ersetzten damit etwa 2,1 Millionen Tonnen Benzin. Diese Flottenzusammensetzung macht gewerbliche Betreiber zur primären Kundengruppe nach Fahrzeuganzahl für Lieferanten, die auf Chinas Methanolfahrzeug-Kraftstoffkanal abzielen.
Geografische Analyse
Methanol-Markt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Methanol-Marktanteil von 78,21 % und soll mit einer CAGR von 3,35 % zwischen 2027 und 2032 die am schnellsten wachsende Region sein. China BlueChemical verkaufte im Jahr 2025 1,52 Millionen Tonnen Methanol aus seinen Hainan-Phase-I- und Phase-II-Anlagen, verglichen mit 1,43 Millionen Tonnen im Jahr 2024, ein Anstieg von 6,4 %. Chinas Netto-Methanolimporte erreichten im Jahr 2025 14,11 Millionen Tonnen, ein Anstieg von 5,9 % gegenüber 2024. Chinas Importbedarf bedeutet, dass anderswo ansässige Produzenten seine Käufer bedienen können, ohne eine chinesische Anlage zu besitzen.
Die Produzentenrolle Nordamerikas wird durch Methanex' Geismar-Standort in Louisiana, Vereinigte Staaten, veranschaulicht, der im zweiten Quartal 2026 einen Rekord von 1,03 Millionen Tonnen produzierte. Europa ist ein primäres Ziel für Methanex Egypt, das Damietta-Gemeinschaftsunternehmen, an dem Methanex 50 % hält, mit einer Vollanlagekapazität von bis zu 1,3 Millionen Tonnen pro Jahr. Die Niederlande fügen einen Schiffskraftstoffkanal durch Bio-Methanol-Bunkerung in Rotterdam im Jahr 2025 hinzu. Brunei Methanol Companys Sungai-Liang-Anlage nutzt von Brunei Shell Petroleum geliefertes Erdgas und fügt eine eigenständige Produzenten- und Rohstoffbeziehung innerhalb von Asien-Pazifik hinzu. Verkäufer können daher europäische Kunden über die Versorgung aus der ägyptischen Anlage oder über niederländische Bunkeraktivitäten erreichen.
Der Biodieselkanal Südamerikas in der Methanolbranche umfasst brasilianische Produzenten, die Methanol sowohl über Importe als auch über Inlandsmarkttransaktionen kaufen. Chile hat ebenfalls eine Produzenten-Exporteur-Rolle, wobei der Produktionsstandort von Methanex Kunden in Südamerika und Asien-Pazifik beliefert. Im Nahen Osten und Afrika produzierte Methanex Ägypten im zweiten Quartal 2026 330.000 Tonnen, von denen 165.000 Tonnen Methanex zuzurechnen waren. OQ Base Industries (OQBI) aus Oman exportiert seine gesamte Methanolproduktion über OQ Trading, das globale Handelsgeschäft der OQ Group. Die Erreichung brasilianischer Biodieselkäufer und die Sicherung der Lieferung omanischer Produzenten sind daher unterschiedliche kommerzielle Aufgaben, wobei OQ Trading die Exportschnittstelle für Letzteres einnimmt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Methanollieferanten verglichen, die industrielle und Kraftstoffkäufer bedienen, mit Schwerpunkt auf Sendungskonformität, Arbeitnehmerschutz und Kontrolle der nachgelagerten Distribution. Die Spalte Vereinigtes Königreich betrifft Großbritannien, wo Grenzwerte für die Exposition am Arbeitsplatz und Registrierungspflichten für berechtigte Importeure gelten. Die Berechtigung zur Aufschubfähigkeit im Rahmen von UK REACH erfordert einen relevanten EU-REACH-Status als nachgelagerter Nutzer oder Händler in den 2 Jahren vor dem 1. Januar 2021, wobei die Frist auch von der Tonnage oder dem Gefahrenprofil abhängt.
Regulatorische Tabelle
| Entscheidungsfaktor | Japan | Kanada | Vereinigtes Königreich | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Ministerium für Gesundheit, Arbeit und Wohlfahrt | Transport Canada | Health and Safety Executive, Großbritannien | Nationale Agentur für Erdöl, Erdgas und Biokraftstoffe | Handelsministerium bis zur kategoriespezifischen Genehmigungsübertragung |
| Wesentliche Instrumente oder Ausrichtung | Kennzeichnungs- und Meldepflichten gemäß dem Gesetz über industrielle Sicherheit und Gesundheit | Vorschriften zum Transport gefährlicher Güter | EH40/2005 Methanol-Expositionsgrenzwerte und UK-REACH-Übergang | Resolution ANP 987/2025 und zugehörige Biodiesel-Überprüfung | Chemikalienvorschriften und Übergang der Decree-M/62-Befugnis |
| Kommerzielle Auswirkung | Erfasste Übertragungen erfordern Etiketten und schriftliche Gefahreninformationen, vorbehaltlich des gesetzlichen Anwendungsbereichs und Ausnahmen | UN1230, Klasse 3 (6.1), Verpackungsgruppe II, wenn Methanol das einzige gefährliche Gut ist und die Kriterien der Klasse 3 erfüllt sind | Grenzwerte für Großbritannien von 200 ppm über 8 Stunden und 250 ppm über 15 Minuten, mit Hinweis auf Hautresorption | Biodieselproduzenten dürfen gekauftes Methanol nicht weiterverkaufen und tragen die Verantwortung für eine unsachgemäße Verwendung | Freigabe vor oder bei Ankunft; Übergabe innerhalb von 3 Werktagen nach Freigabe; lizenzierter Transport |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Japans bestehende Methanolmeldepflichten und Kanadas definierte Transportklassifizierung unterstützen stabile Compliance-Grundlagen, während Japans Anhörung vom 21. Oktober 2026 vorgeschlagene Ergänzungen zu seiner umfassenderen Liste erfasster Stoffe betrifft. Der sich verschärfende Ausblick Großbritanniens spiegelt aufgeschobene Registrierungen wider, die am 27. Oktober 2029, 2030 oder 2031 je nach Tonnageband oder Gefahrenprofil fällig werden, abgewogen gegen Defras Erkundung alternativer Übergangsregistrierungsregelungen. Brasiliens Weiterverkaufsverbot und die Käuferverantwortung halten die Biodieselkanalkontrollen substanziell, während die ANP im Juli 2026 eine Überprüfung der freiwilligen Biodieselnutzungsregeln zu ihrer Regulierungsagenda hinzufügte, mit möglichen Anpassungen an Resolution 987/2025. Saudi-Arabiens Dekret vom August 2026 überträgt bedingt chemische Genehmigungspflichten auf 4 Behörden und behält die Funktionen des Handelsministeriums bis zur jeweiligen Übernahme bei, während Freigabe-, Übergabefenster- und lizenzierte Transportanforderungen die Compliance-Kosten der Importeure aufrechterhalten.
Wertschöpfungskettenstufen
Die Wertschöpfung in der Methanolproduktion, der kommerziellen Aggregation und der Lieferung hängt von der Kontrolle verschiedener Verbindungen zwischen einer Anlage und ihren Kunden ab. Methanex wandelt Erdgas und Dampf in Methanol um und ergänzte seine Produktion im Jahr 2025 durch Drittabnahmeverträge und Spotkäufe. Methanex kann daher das von seinem Marketinggeschäft angebotene Angebot erweitern, ohne äquivalente Kapazitäten in seinen eigenen Anlagen hinzuzufügen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Methanolproduktion | Methanolproduzenten wie Methanex Corporation | Methanolproduktverkäufe | Zuverlässige Rohstoffverfügbarkeit für die Umwandlung | Rohstoffverpflichtungen mit Anlagenanforderungen abstimmen |
| Kommerzielle Aggregation und Marketing | Produzenten-Vermarkter wie Methanex Corporation; Marketingunternehmen wie Valenz, Promans Marketingarm | Verkauf und Weiterverkauf von Methanol | Abstimmung der vertraglich vereinbarten Kundenversorgung mit der verfügbaren Produktion | Drittabnahme mit Spotbeschaffung kombinieren |
| Lagerung und multimodale Lieferung | Terminaldistributoren wie Methanex Corporation; Schifffahrtsanbieter wie Waterfront Shipping und Proman | Gelieferter Produktverkauf | Verbindung verfügbarer Ladungen mit Lager- und Kundenanlagen | Seerouten mit Schienen-, LKW-, Pipeline- und Bargeoptionen koordinieren |
| Quelle: Mordor Intelligence | ||||
Waterfront Shipping, Methanex' Tochtergesellschaft, betreibt seine Methanoltankerflotte, während Methanex auch Schienen-, LKW-, Pipeline- und Bargetransport nutzt. Der Seetransport kann daher mit anderen Transportmodi kombiniert werden, um Terminals mit den vom Netzwerk bedienten Empfangsanlagen zu verbinden. Integrierte Vermarkter gewinnen einen Resilienzvorsprung durch Terminal- und Inlandsverbindungen, der nicht allein von der Schiffsverfügbarkeit abhängt.
Wettbewerbslandschaft
Marktkonzentration
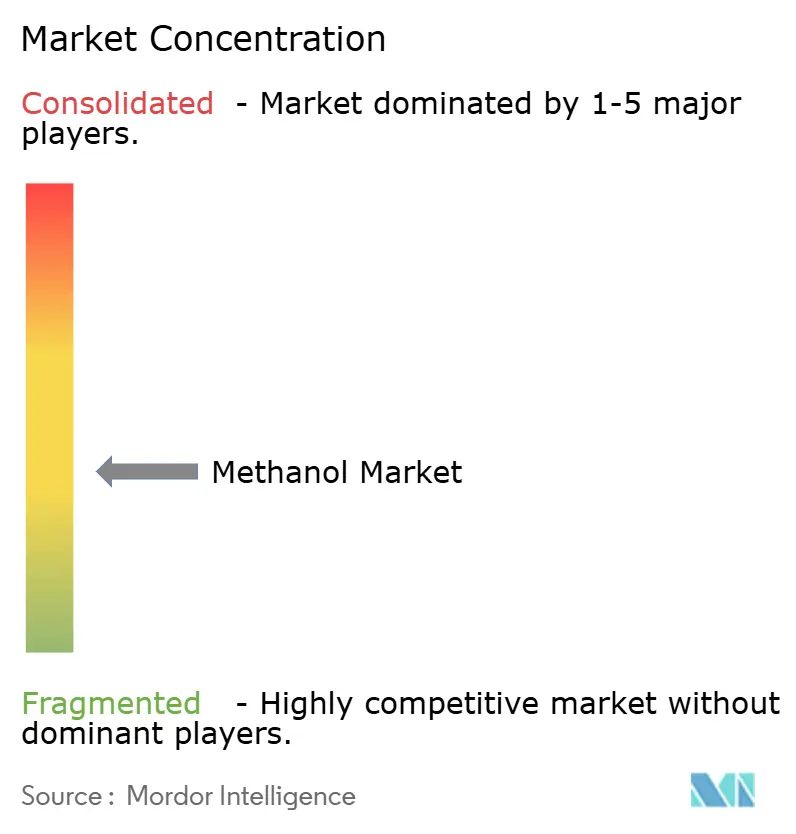
Der Wettbewerb ist mäßig konzentriert um große Lieferantengruppen und integrierte Chemieproduzenten, während unterschiedliche Produktions- und Marketingmodelle mehrere Wege zum Kundenzugang erhalten. Methanex Corporation meldete Methanolverkäufe von 9,5 Millionen Tonnen im Jahr 2025, was etwa 20 % des international gehandelten Methanolmarktes entspricht. Weitere führende Teilnehmer sind der Produzenten-Vermarkter Proman, der Methanol- und kohlenstoffarme Methanollieferant SABIC sowie der Kohlechemikalienproduzent Yankuang Energy Group Company Limited. Diese Struktur gibt Käufern Zugang sowohl zu international vermarktetem Angebot als auch zu integrierter Produktion, wobei die kommerzielle Reichweite davon abhängt, wie jeder Lieferant seine Produktion mit Kunden verbindet.
OCI schloss am 27. Juni 2025 den Verkauf seiner Methanol-US- und Methanol-Europa-Geschäfte an Methanex ab. Separat trat Proman im Mai 2026 in einen langfristigen Abnahmevertrag mit TA'ZIZ Methanol Company ein, seinem Gemeinschaftsunternehmen mit TA'ZIZ, das seinem Valenz-Marketingarm exklusive Rechte zur Vermarktung der geplanten Anlagenproduktion nach Inbetriebnahme einräumt. Die Gemeinschaftsunternehmensanlage in den Vereinigten Arabischen Emiraten hat eine geplante Jahresproduktion von 1,8 Millionen Tonnen, mit einem geplanten Betriebsbeginn im Jahr 2028. Eine Akquisition kann bestehende Versorgung unter einem Vertragspartner konzentrieren, während ein zukünftiges Marketingmandat erst nach Inbetriebnahme der zugehörigen Anlage zu einer nutzbaren Quelle wird.
SABIC tätigte im Jahr 2025 seinen ersten kommerziellen Verkauf von zertifiziertem kohlenstoffarmem Methanol und demonstrierte damit einen produktbasierten Weg zur Differenzierung. Yankuang Energy Group Company Limited meldete eine Methanolproduktion von 4,54 Millionen Tonnen im Jahr 2025, verglichen mit 4,42 Millionen Tonnen im Jahr 2024. Ab dem 1. Januar 2025 verpflichtet FuelEU Maritime kommerzielle Passagier- und Frachtschiffe über 5.000 Bruttoraumzahl, die EU-Häfen anlaufen, unabhängig von der Flagge und vorbehaltlich von Anwendungsbereichsausnahmen und Reiseenergiezuteilungsregeln, die jährliche Treibhausgasintensität der Energie an Bord auf Well-to-Wake-Basis um 2 % unter 91,16 g CO₂e/MJ zu halten. Um diese Schiffsbetreiber zu bedienen, muss SABIC sein zertifiziertes Produktangebot mit kraftstoffspezifischen Lebenszyklusanforderungen verbinden, während Yankuangs gemeldete Wettbewerbsposition auf dem Produktionsmaßstab beruht.
Führende Unternehmen der Methanol-Industrie
-
Methanex Corporation
-
OCI
-
Proman
-
SABIC
-
Yankuang Energy Group Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Methanolmarkt Unternehmen in diesem Bericht
- Atlantic Methanol
- BASF SE
- Carbon Recycling International (CRI)
- Celanese Corporation
- China National Chemical Corporation Ltd. (ChemChina)
- Coogee
- Enerkem
- Eni S.p.A.
- Gujarat State Fertilizers & Chemicals Limited (GSFC)
- INEOS
- Kaveh Methanol Company
- Kingboard Holdings Limited
- LyondellBasell Industries Holdings B.V.
- Methanex Corporation
- MITSUBISHI GAS CHEMICAL COMPANY, INC.
- Natgasoline
- OCI
- Petroliam Nasional Berhad (PETRONAS)
- Proman
- SABIC
- Ningxia Baofeng Energy Group
- Yankuang Energy Group Company Limited
- Zhejiang Petroleum & Chemical Co., Ltd.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die direkte Kraftstoff- und Chemiebeschaffung mit der Distribution geplanter Grünmethanol-Versorgung. Im September 2026 suchte North Sea Trading, exklusiver Vertriebsagent von CIST Technology Solutions, zusätzliche Abnahmekäufer für 2 geplante Anlagen in Maharashtra und Gujarat, Indien, mit geplanten Lieferungen ab Dezember 2028. Mitsubishi Gas Chemical vereinbarte am 6. November 2025, jährlich etwa 1 Million Tonnen grünes und blaues Methanol von Transition Industries für Kraftstoff und Chemikalien zu kaufen, mit einer Abnahme ab kommerziellem Betrieb im Jahr 2029 und vorbehaltlich der endgültigen Investitionsentscheidung von Pacifico Mexinol. Am 3. April 2025 skizzierten die Grundsatzvereinbarung von Distributor Mabanaft und HIF Global Verhandlungen über eine jährliche Abnahme von bis zu 100.000 Tonnen E-Methanol aus erneuerbarer Elektrizität und abgeschiedenem CO₂ für Schifffahrts- und Industriekunden.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Zukünftige Grünmethanol-Schiffskraftstoffversorgung | Offener Zugang zur geplanten Grünmethanol-Produktion | Schiffsbetreiber und Schiffskraftstofflieferanten | Bedingte Abnahme verhandeln, die an Inbetriebnahme und vereinbarte Lieferhäfen geknüpft ist | Synchronisierung der geplanten Produktion mit der Schiffskraftstofflieferung | CIST Technology Solutions und North Sea Trading |
| Erneuerbare Rohstoffversorgung für die chemische Verarbeitung | Zusätzliche Käufer für die geplante Versorgung gesucht | Methanol verwendende Chemieproduzenten | Stufenweise Abnahme an Produktqualifizierung und Anlagenmeilensteine knüpfen | Prozessanforderungen erfüllen, bevor Verbrauch zugesagt wird | CIST Technology Solutions und qualifizierende Chemieeinkäufer |
| Aggregation der nachgelagerten Grünmethanol-Nachfrage | Ein dedizierter Vertriebsagent bietet einen Vertragskanal | Methanoldistributoren, die mehrere Nutzer bedienen | Nachgelagerte Anforderungen in stufenweise Versorgungsverpflichtungen bündeln | Kundenverpflichtungen mit Projektlieferung koordinieren | North Sea Trading und teilnehmende Distributoren |
| Quelle: Mordor Intelligence | |||||
Ab dem 1. Januar 2030 verlangt FuelEU Maritime eine 6-prozentige Reduzierung der jährlichen Well-to-Wake-Treibhausgasintensität der Energie an Bord gegenüber ihrem Referenzwert. Die Energieabdeckung umfasst Hafenaufenthalte und inneuropäische Reisen vollständig sowie die Hälfte der Energie auf Reisen zu oder von Nicht-EU-Häfen. Ein Schiffsbetreiber, der CISTs prospektive Versorgung in Betracht zieht, kann daher zukünftigen Kraftstoff durch Inbetriebnahmemeilensteine und kraftstoffspezifische Lebenszyklusakzeptanzbedingungen reservieren und dabei den Compliance-Zeitplan für 2030 gegen das Risiko verzögerter Anlagenlieferungen abwägen.
Neueste Industrielle Entwicklungen in Methanolmarkt
- Sep 2026: Die SABIC-Tochtergesellschaft Saudi Methanol Company (AR-RAZI) erhielt am 3. September die Genehmigung des saudi-arabischen Energieministeriums für die Rohstoffzuteilung für eine geplante Methanolanlage mit einer Kapazität von 1,8 Millionen Tonnen pro Jahr in Jubail, vorbehaltlich einer endgültigen Investitionsentscheidung.
- Aug 2026: European Energy kündigte einen mehrjährigen OMV-E-Methanol-Abnahmevertrag über Solar Park Kassø, sein Gemeinschaftsunternehmen mit Mitsui & Co., an, wobei die erste Lieferung abgeschlossen wurde.
- Jul 2026: Methanex' Titan-Anlage in Trinidad und Tobago stellte am 15. Juli den Betrieb ein, und das Unternehmen meldete den Beginn des Prozesses zur unbefristeten Stilllegung der Anlage.
Methanolmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Methanolmarkt misst die jährlichen Volumina von Methanol, das im kommerziellen Maßstab produziert und von Produzenten an Handelskäufer weltweit verkauft wird, in Tonnen. Die gezählten Volumina werden nach Rohstoff, Anwendung, Endverbrauchsbranche, Qualität und Geografie klassifiziert.
Ausschlüsse aus dem Geltungsbereich: Methanol als Laborchemikalie in höchster Reinheit, intern in einem integrierten Komplex verbrauchtes Methanol, separat verkaufte Methanol-Rohstoffe, Methanolderivate und andere nachgelagerte Produkte sowie separat verkaufte Transport-, Lager- und Handhabungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rohstoff
- Erdgas
- Kohle
- Erneuerbar (Biomasse, Siedlungsabfälle)
- Sonstige (Kohlendioxid, grüner Wasserstoff, Erdölrückstände)
- Nach Derivat / Anwendung
- Traditionelle Chemikalien
- Formaldehyd
- Essigsäure
- Lösungsmittel
- Methylamine
- Sonstige traditionelle Chemikalien
- Energiebezogen
- Methanol-zu-Olefinen (MTO)
- Methyl-tert-butylether (MTBE)
- Benzinbeimischung
- Dimethylether (DME)
- Biodiesel
- Traditionelle Chemikalien
- Nach Endverbrauchsbranche
- Automobil & Transport
- Chemikalien
- Schiffskraftstoff
- Sonstige (Elektronik, Energie)
- Nach Qualitätsstufe
- Chemiequalität
- Kraftstoffqualität
- Sonstige (Ultrareine/Batteriequalität und Erneuerbar (Bio-/E-Methanol))
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Vietnam
- Thailand
- Indonesien
- Malaysia
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Türkei
- Russland
- Nordische Länder
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten & Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Branchenmaterialien des Methanol Institute, der Jahresbericht von Methanex, die Darstellung der UN-Comtrade-Daten durch die World Integrated Trade Solution sowie offizielle Zollstatistiken untersttzen die Analyse: Die Branchenmaterialien beschreiben Produktionswege, Derivatanwendungen, erneuerbare Projekte und Entwicklungen im Bereich Schiffskraftstoff, während der Jahresbericht die Sichtweise eines Produzenten auf Nachfragetreiber, Betriebskapazität, Umsatz und regionale Marktbedingungen liefert. Die Handelsdaten helfen dabei, Methanol-Import- und Exportströme nach Ländern nachzuverfolgen, und Zollstatistiken können Handelsklassifizierungen und Berichtszeiträume klären.
Unternehmens-Jahresberichte, Investorenmaterialien, Projektankündigungen, Patentveröffentlichungen und seriöse Fachberichte können diese Quellen ergänzen, indem sie Kapazitätsänderungen, Anlagenauslastung, nachgelagerte Investitionen, Technologiewege und kommerzielle Meilensteine überprüfen. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können Methanolproduzenten, Händler, Chemie- und Kraftstoffkäufer, Schiffskraftstofflieferanten sowie Handels- oder Logistikspezialisten umfassen, wobei die Befragten aus kaufmännischen, operativen, Beschaffungs- und Führungsrollen in der Region Asien-Pazifik, EMEA und Amerika stammen. Analysten können diese Gespräche nutzen, um sekundäre Belege zu Handelsverkäufen, Rohstoffwegen, Auslastung, Handelsströmen und nachgelagerter Nachfrage zu überprüfen und widersprüchliche oder fehlende Eingaben durch Folgefragen und Triangulation mit veröffentlichten Unternehmens- und Handelsdaten zu untersuchen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Schätzung verwendet eine Top-down-Globalbilanz von kommerziellem Methanolangebot und Handelsnachfrage, ausgedrückt in Tonnen, und klassifiziert die Gesamtmenge nach Rohstoff, Anwendung, Endverbrauchsbranche, Qualität und Geografie. Zu den wichtigsten Indikatoren gehören angekündigte und in Betrieb befindliche Kapazitäten, Anlagenauslastung und Ausfälle, Importe und Exporte sowie die Nachfrage aus chemischen Derivaten, Methanol-zu-Olefinen (MTO), Kraftstoffmischung, Transport und Schifffahrt. Diese zeigen das verfügbare Angebot, die grenzüberschreitende Verfügbarkeit und die Verwendungen an, die Volumina aus dem Markt abziehen. Segmentanteile werden aus quellenberichteter Produktion, Verbrauch, Handel und Anwendungsbelegen aufgebaut, wobei selektive Lieferanten-Zusammenfassungen und Kanalprüfungen als Bottom-up-Kontrollen des globalen Gesamtwerts verwendet werden. Trendextrapolation oder multivariate Regression kann den Volumenpfad 2027–2032 unter Verwendung von Kapazitätszugängen und -abgängen, Auslastung, Handelsverfügbarkeit und nachgelagerten Nachfrageindikatoren projizieren, während die Szenarioanalyse wesentliche Änderungen im Projektzeitplan oder den Betriebsbedingungen testet. Wenn ein Segment- oder Lieferanteninput unvollständig ist, können Analysten die gemeldete Produktion und den Handel mit der breiteren Angebots-Nachfrage-Bilanz vergleichen, einen klar unterstützten Proxy aus einem verwandten Zeitraum oder Marktindikator verwenden und den resultierenden Bereich zur Überprüfung in die Schätzung einfließen lassen. Primäre Befragte können die variablenspezifischen Annahmen überprüfen und wesentliche Abweichungen erläutern.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Produzentenmitteilungen, Zollhandelsströme, Branchenmaterialien und Nachfrageindikatoren und prüfen dann, ob Lieferanten-, Regional- und Segmentschätzungen mit dem globalen Volumen übereinstimmen. Sie untersuchen Ausreißer, Diskontinuitäten von Jahr zu Jahr und wesentliche Unterschiede zwischen unabhängigen Quellen, dokumentieren den Grund für Anpassungen und nehmen erneut Kontakt zu relevanten Befragtentypen auf, wenn ein kritischer Input inkonsistent bleibt oder ein neues Projekt, ein Ausfall oder eine Politikänderung die Belege verändert. Ein zweiter Analyst überprüft Quellen, Berechnungen und Abgrenzungskonsistenz vor der Freigabe. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und einer erneuten Überprüfung vor der Lieferung unterzogen.
Methanolmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Methanolmarkt misst die jährlichen Volumina von Methanol, das im kommerziellen Maßstab produziert und von Produzenten an Handelskäufer weltweit verkauft wird, in Tonnen.
Zu den wichtigsten Treibern von Abweichungen gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren gehören angekündigte und in Betrieb befindliche Kapazitäten, Anlagenauslastung und Ausfälle, Importe und Exporte sowie die Nachfrage aus chemischen Derivaten, Methanol-zu-Olefinen (MTO), Kraftstoffmischung, Transport und Schifffahrt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 124,6 Millionen Tonnen (2027) | |
| Globales Beratungsunternehmen A | 99 Millionen Tonnen (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 20,5 % unter dem Wert dieses Berichts für 2027 von 124,6 Millionen Tonnen, 2 Jahre später. Die Nachfrageschätzung für das Basisjahr 2025 liegt vor dem Vergleichsjahr 2027, was zwischenzeitliches Volumenwachstum ermöglicht. |
| Fachzeitschrift B | 115 Millionen Tonnen (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 7,7 % unter dem Wert dieses Berichts für 2027 von 124,6 Millionen Tonnen, 2 Jahre später. Die Schätzung für 2025 liegt vor dem Vergleichsjahr 2027, was zwischenzeitliches Volumenwachstum ermöglicht. |
Die Analysten von Mordor Intelligence triangulieren Produzentenmitteilungen, Zollhandelsströme, Branchenmaterialien und Nachfrageindikatoren und prüfen dann, ob Lieferanten-, Regional- und Segmentschätzungen mit dem globalen Volumen übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick auf die Methanol-Marktgröße bis 2032?
Der Markt soll von 124,6 Millionen Tonnen im Jahr 2027 auf 145,4 Millionen Tonnen bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 3,15 % verzeichnen.
Welche Kräfte weiten die Methanolnachfrage aus?
Petrochemische Umwandlung und die Einführung von Schiffskraftstoff unterstützen die Nachfrage. Chinesische MTO-Anlagen verbrauchten im Jahr 2025 etwa 18 Millionen Tonnen Handelsmethanol, ohne den vorgelagert integrierten Kohle-zu-Olefinen-Bedarf.
Welcher Methanol-Rohstoff hat den größten Anteil?
Erdgas hielt im Jahr 2026 64,9 % des Marktes. Erneuerbare Rohstoffe, bestehend aus Biomasse und Siedlungsabfällen, sollen mit einer CAGR von 4,7 % zwischen 2027 und 2032 am schnellsten wachsen.
Wer sind die führenden Methanolproduzenten und -lieferanten?
Methanex Corporation, Proman, SABIC und Yankuang Energy Group Company Limited sind führende Teilnehmer. OCI verkaufte seine Methanol-US- und Methanol-Europa-Geschäfte am 27. Juni 2025 an Methanex.
Welche Herausforderungen schränken die Ausweitung der Methanolversorgung ein?
Kostenvolatilität und Anforderungen an den sicheren Umgang schränken die Expansion ein. Singapurs Methanol-Bunker-Lizenznehmer müssen mindestens einen IMO-Typ-2-Chemikalientanker besitzen und betreiben.
Welche Region führt den Methanolsektor an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 78,21 % und soll mit einer CAGR von 3,35 % zwischen 2027 und 2032 die am schnellsten wachsende Region sein.