
Größe und Marktanteil des Laborchemikalienmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 30.09 Milliarden US-Dollar |
| Marktgröße (2031) | 37.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
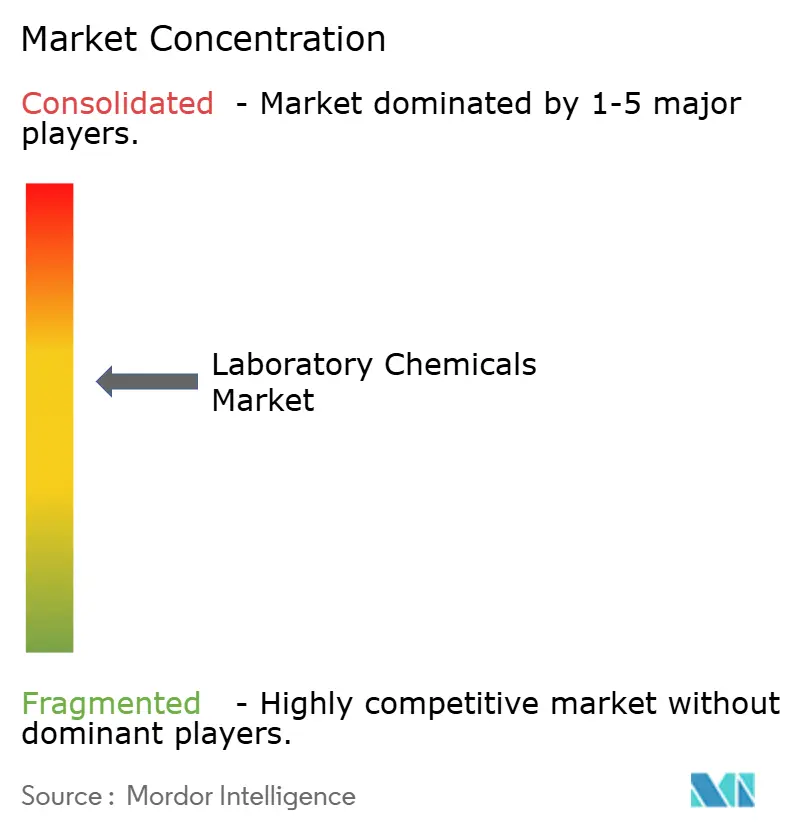
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Laborchemikalienmarkt-Analyse von Mordor Intelligence
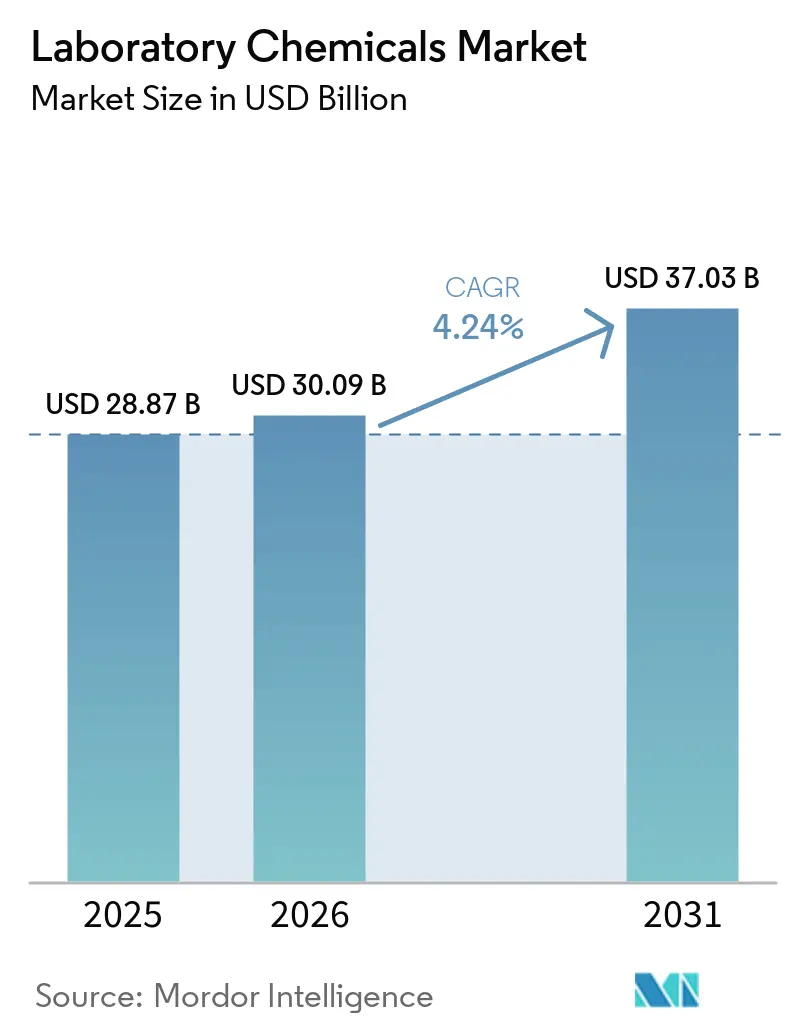
Die Größe des Laborchemikalienmarktes wird im Jahr 2026 auf 30,09 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 28,87 Milliarden USD, mit Prognosen für 2031 von 37,03 Milliarden USD, was einem Wachstum von 4,24 % CAGR über den Zeitraum 2026–2031 entspricht. Nachhaltige Investitionen in die Biowissenschaftsforschung, strengere Analysestandards und der schrittweise Übergang zu umweltfreundlicheren Chemikalien bilden das Fundament dieser stetigen Entwicklung. Pharmazeutische Entwickler, die jährlich mehr als 200 Milliarden USD in Forschung und Entwicklung investieren, bleiben der größte einzelne Nachfrageknoten für hochreine Reagenzien. Labore überarbeiten außerdem ihre Arbeitsabläufe im Hinblick auf Automatisierung, was den Verbrauch vorformatierter Flüssigstandards erhöht, die Handhabungsschritte reduzieren. Gleichzeitig drängen Umweltvorschriften die Endnutzer zu zertifizierten Referenzmaterialien und biobasierten Lösungsmitteln, die aufkommenden Nachhaltigkeitsbewertungskriterien entsprechen.
Wichtigste Erkenntnisse des Berichts
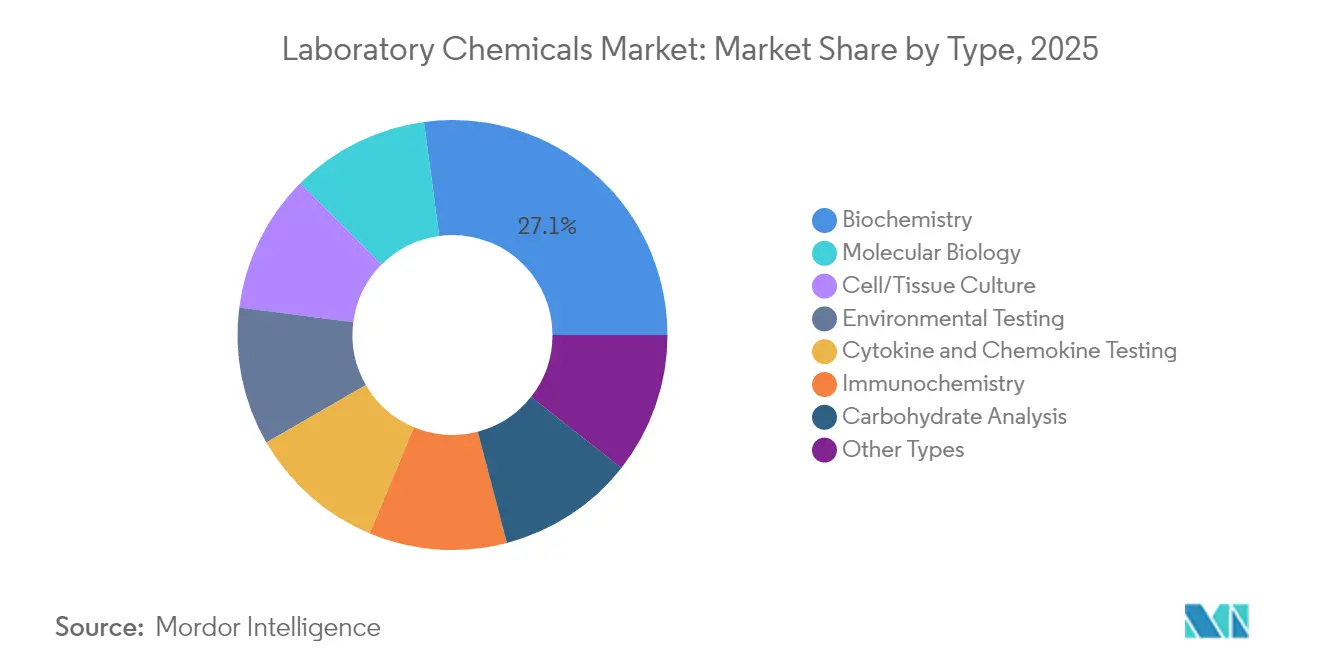
- Nach Typ führte Biochemie mit einem Marktanteil von 27,12 % im Markt für Laborchemikalien im Jahr 2025, während Reagenzien für Gesundheitswesen/Pharmazeutika mit einer CAGR von 4,93 % bis 2031 das schnellste Wachstum verzeichneten.
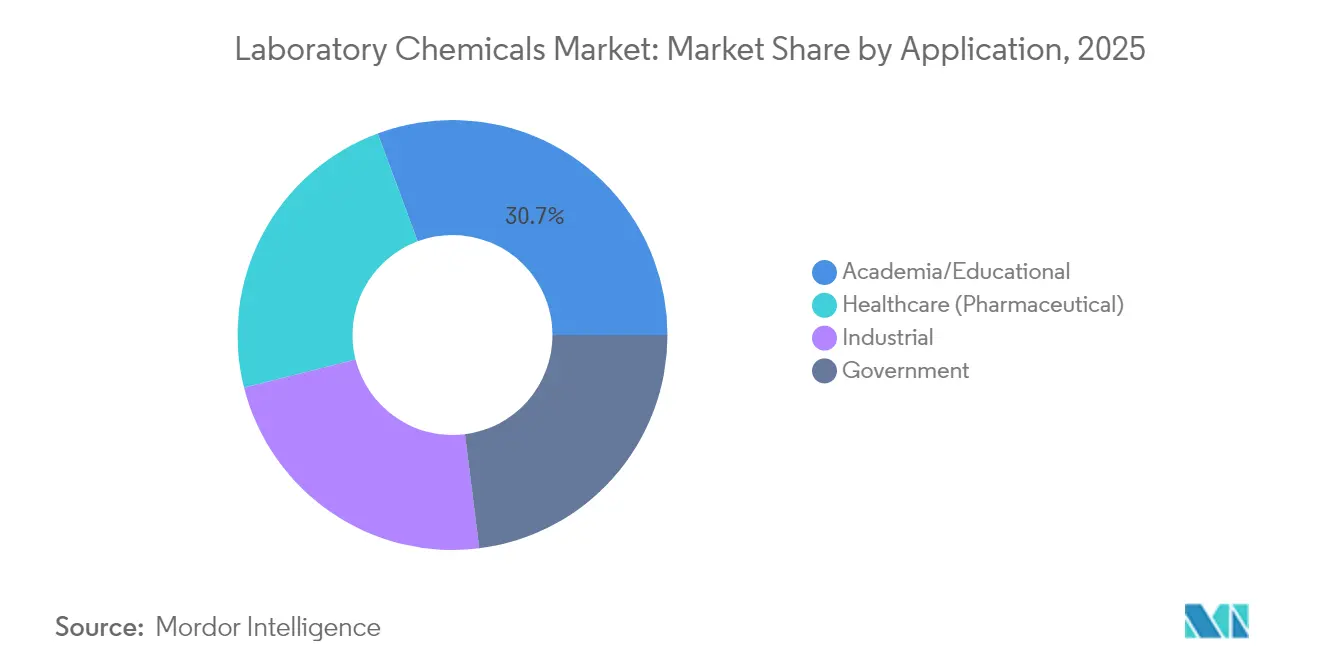
- Nach Anwendung entfielen 30,66 % der Marktgröße für Laborchemikalien im Jahr 2025 auf Hochschulen/Bildungseinrichtungen, während Reagenzien für Zell-/Gewebekulturen auf dem Weg zu einer CAGR von 4,58 % zwischen 2026 und 2031 sind.
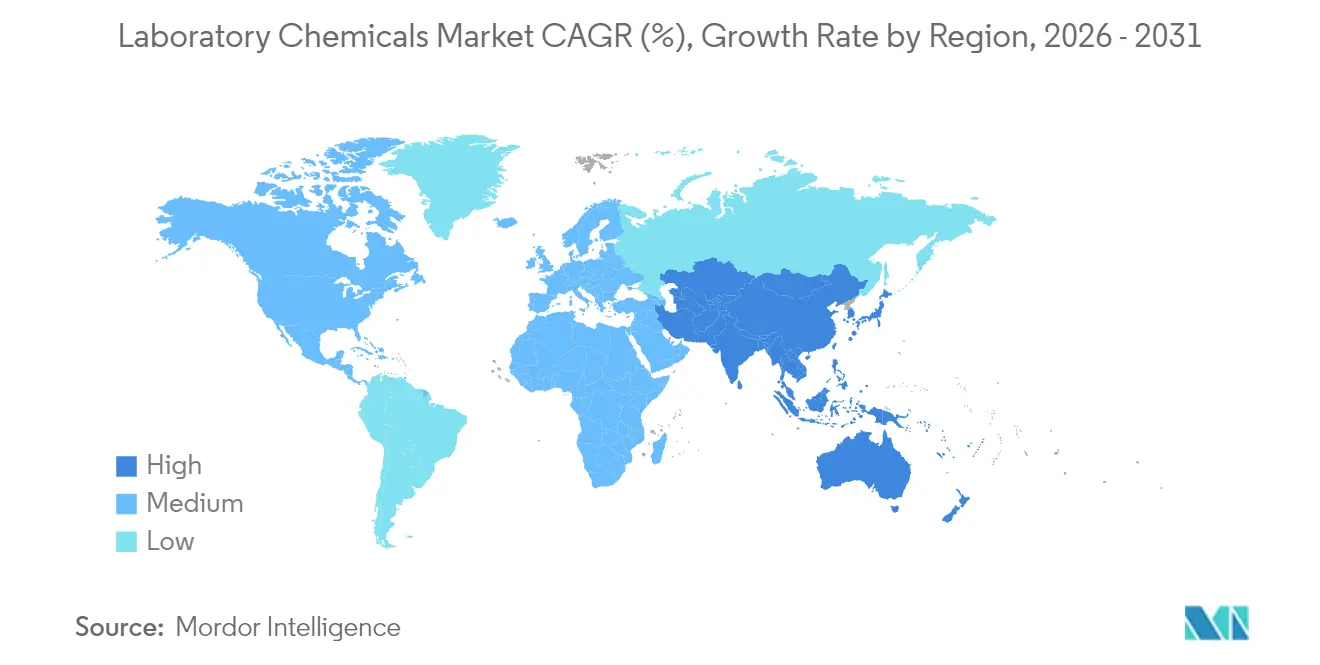
- Nach Geografie dominierte Nordamerika mit einem Umsatzanteil von 29,60 % im Jahr 2025; der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 4,66 % bis 2031 am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Forschungs- und Entwicklungsausgaben in den Bereichen Biowissenschaften und Pharma | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Weltweit steigende Kapazitäten in der biopharmazeutischen Fertigung | +0.9% | Global, angeführt vom asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach hochreinen Reagenzien in der Umwelt- und Lebensmittelprüfung | +0.7% | Global, mit regulatorischem Schwerpunkt in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung und KI-gestützte Hochdurchsatz-Initiativen für das Labor der Zukunft | +0.8% | Nordamerika, Europa, ausgewählte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu nachhaltigen/grünen Lösungsmitteln und biobasierten Reagenzien | +0.6% | EU-geführt, Ausweitung auf Nordamerika und entwickelte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Forschungs- und Entwicklungsausgaben in den Bereichen Biowissenschaften und Pharma
Große Pharmaunternehmen haben 2024 15–20 % ihres Umsatzes für Entdeckungsprogramme aufgewendet und damit die Nachfrage nach chromatografischen Lösungsmitteln, Enzymsubstraten und isotopenmarkierten Standards aufrechterhalten, die der Präzisionsbiologie zugrunde liegen. Universitäten bleiben aktive Käufer, indem sie Industrieallianzen und Stiftungszuschüsse nutzen, die Forschungspipelines vor der Volatilität öffentlicher Mittel schützen. Die Verbreitung selbstfahrender Labore, die auf robotergestützten Flüssigkeitsverarbeitern und KI-geführtem Versuchsdesign basieren, verlagert den Reagenzienverbrauch hin zu gebrauchsfertigen Flüssigbeständen mit strichcodierten Metadaten. Lieferanten, die automatisierungskompatible Verpackungen und digitale Dokumentation anbieten können, verzeichnen erhöhte Auftragsvolumina. Der Trend schafft einen Schwungradeffekt: Reichhaltigere Daten speisen bessere Algorithmen, die wiederum den Durchsatz und den Reagenzienbedarf steigern.
Weltweit steigende Kapazitäten in der biopharmazeutischen Fertigung
Ein Anstieg der globalen Biologika-Kapazität um mehr als 20 % im Jahr 2024 eröffnete einen erheblichen Rückenwind für Prozessmedien, Chromatografieharze und Freigabeteststandards, die in GMP-Umgebungen eingesetzt werden. Auftragsforschungs- und Fertigungsorganisationen stützen sich auf Plattformprozesse, die den Reagenzienbedarf über mehrere Kunden hinweg vervielfachen und ein vorhersehbares Abnahmeprofil zementieren. Der asiatisch-pazifische Raum gewinnt den Löwenanteil der neuen Investitionen in Produktionsstätten, da wettbewerbsfähige Kostenstrukturen multinationale Konzerne und Biosimilar-Unternehmen gleichermaßen anziehen. Kontinuierliche Fertigungsparadigmen, die auf Qualität-durch-Design-Konzepten basieren, steigern die Nachfrage nach Echtzeit-Analytikreagenzien, die die Chargenintegrität sicherstellen[1]. Lieferanten, die validierte PAT-Chemikalien anbieten, sichern sich Mehrjahresverträge, die an eine langfristige kommerzielle Versorgung gebunden sind.
Steigende Nachfrage nach hochreinen Reagenzien in der Umwelt- und Lebensmittelprüfung
Aktualisierte US-EPA-Methoden zur PFAS-Überwachung erfordern nun Ultraspuren-Nachweisgrenzen, die nur Lösungsmittel höchster Reinheit und isotopenmarkierte Standards erfüllen können. EU-Trinkwasserrichtlinien schaffen eine weitere Harmonisierung und etablieren de facto eine globale Basisanforderung, die Reinheitsspezifikationen weltweit anhebt. Lebensmittelsicherheitslabore müssen die schnelle Untersuchung von Pestiziden und Mykotoxinen unterstützen, was die Nachfrage nach zertifizierten Multianalyten-Kits ankurbelt. Akkreditierungsstellen gemäß ISO/IEC 17025 schreiben eine vollständige Rückverfolgbarkeit vor und bevorzugen Lieferanten mit vollständiger Lot-zu-Lot-Dokumentation und Unsicherheitsbudgets. Mit steigenden Standards verlieren Reagenzien mittlerer Güte Marktanteile an hochkonformitätsfähige Produkte, die nach Wert statt nach Volumen bepreist werden.
Digitalisierung und KI-gestützte Hochdurchsatz-Initiativen für das „Labor der Zukunft”
Die Automatisierungseinführung beschleunigte sich 2024, da Forscher nach konsistenten Daten und Entlastung vom Fachkräftemangel suchten. Cloud-Labore wie Emerald Cloud Lab zentralisieren Geräteflotten und ermöglichen gebündelte Beschaffungsvereinbarungen für Reagenzien, Verbrauchsmaterialien und Kalibrierstandards. Diese Modelle bevorzugen flaschenfertige Formate und validierte SDS-Archive, die über APIs mit elektronischen Labornotizbüchern verbunden sind. KI-gesteuertes Versuchsdesign erfordert umfangreiche, gut annotierte chemische Bibliotheken zum Training prädiktiver Modelle und eröffnet Nischen für datenreiche Reagenzienkataloge. Anbieter, die Bestellportale mit Laborinformationsmanagementsystemen integrieren, verdrängen traditionelle Händler, die auf fragmentierte manuelle Arbeitsabläufe angewiesen sind.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise für wichtige Lösungsmittel und Säuren | -0.8% | Global, mit akuten Auswirkungen auf die asiatisch-pazifische Fertigung | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften zur Gefahrgutentsorgung und Chemikaliensicherheit | -0.5% | EU und Nordamerika führend, weltweite Ausweitung | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit funktionaler Ersatz-Kits und Automatisierungsplattformen | -0.4% | Entwickelte Märkte mit hoher Automatisierungsadoption | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise für wichtige Lösungsmittel und Säuren
Starke Schwankungen bei Rohöl- und Naphtha-Richtwerten wirken sich auf die Versorgung mit Aceton, Acetonitril und Schwefelsäure aus und destabilisieren die Budgetplanung für verbrauchsintensive Labore. Lieferanten riskieren Margeneinbußen, da ausschreibungsgesteuerte Kunden Preiserhöhungen ablehnen. Die geografische Konzentration der Spezialchemikalienproduktion in Ostasien verstärkt die Anfälligkeit bei maritimen Engpässen oder Handelskonflikten. Doppelte Bezugsstrategien mindern das Risiko, verursachen jedoch Qualifizierungskosten, die Zeitpläne verlängern und Betriebskapital binden. Wissenschaftliche Einrichtungen, die ohnehin mit Fördermittelunsicherheiten zu kämpfen haben, spüren den Druck kurzfristig am stärksten.
Strenge Vorschriften zur Gefahrgutentsorgung und Chemikaliensicherheit
Die neuesten REACH-Aktualisierungen erweitern die Liste der besonders besorgniserregenden Stoffe und zwingen zu kostspieligen Neuformulierungen oder zur Einstellung lang etablierter Reagenzien[2]. Abfallentsorgungsabgaben steigen, da lokale Behörden bisher harmlose Gemische in höhere Gebührenkategorien umklassifizieren. Lieferanten müssen nun umfangreiche Expositionsszenarien-Dokumentation, mehrsprachige SDS und digitale Rückverfolgbarkeitsnachweise bereitstellen, die Regulierungsteams belasten. Kleinere Nischenhersteller ohne globale Compliance-Infrastruktur sehen sich mit Rückzugsentscheidungen konfrontiert, was den Laborchemikalienmarkt zunehmend auf kapitalstarke Akteure konzentriert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Biochemie führt inmitten der Proteomik-ExpansionDie Biochemie erzielte im Jahr 2025 einen Marktanteil von 27,12 % am Laborchemikalienmarkt und unterstreicht damit ihre zentrale Rolle in der Enzymkinetik, der Metabolomik und der proteomweiten Analyse. Proteomik-Labore verbrauchen routinemäßig hochreine Puffer, Reduktionsmittel und massenspektrometriereines Lösungsmittel, die Preisaufschläge erzielen. Innerhalb dieser Kategorie soll das Laborchemikalienmarktvolumen für Gesundheitswesen/pharmazeutische Reagenzien bis 2031 mit einer CAGR von 4,93 % wachsen, da Arzneimittelhersteller ihre Biologika-Pipelines ausbauen.
Reagenzien für die Molekularbiologie folgen dicht dahinter, gestützt durch CRISPR- und Sequenzierungsverfahren der nächsten Generation, die fidelitätszentrierte Polymerasen und Nukleotidmischungen erfordern. Zell-/Gewebekulturmedien verlagern sich hin zu serumfreien, chemisch definierten Formulierungen in Übereinstimmung mit regulatorischen Leitlinien für fortgeschrittene Therapien. Chemikalien für die Umweltprüfung verzeichnen eine stabile Nachfrage, da Regierungen die Mandate zur Schadstoffuntersuchung ausweiten. In all diesen Teilbereichen gewinnen Lieferanten Marktanteile, indem sie datenreiche Analysezertifikate und flexible Chargengrößen anbieten, die die Lagerkosten der Kunden minimieren.

Nach Anwendung:
Wissenschaft dominiert trotz FinanzierungsdruckWissenschafts-/Bildungseinrichtungen behielten im Jahr 2025 einen Anteil von 30,66 % am Laborchemikalienmarkt, profitierend von diversifizierten Finanzierungsquellen, auch wenn die Bundesmittel knapper wurden. Masseneinkäufe umfassen alles von einfachen Säuren für Erstjahrslabore bis hin zu hochgradigen Reagenzien für interdisziplinäre Forschungscluster. Industrielle Käufer treiben das zweitgrößte Nachfragesegment an, da interne Qualitätskontroll- und Prozessentwicklungsteams ihre analytische Tiefe als Reaktion auf strengere regulatorische Prüfungen ausbauen.
Zell-/Gewebekultur hat sich als am schnellsten wachsende Anwendung erwiesen und verzeichnet ab 2026 eine CAGR von 4,58 % auf der Grundlage von Zelltherapie- und Organoidprogrammen. Staatliche Laboratorien bleiben stabile Verbraucher, da sie ihre Umweltüberwachungsnetze ausbauen. Das Laborchemikalienmarktvolumen im Bereich Gesundheitswesen/Pharmazeutik wächst ebenfalls im Gleichschritt mit dem Ausbau der Biologika-Kapazitäten und sichert langfristige Abnahmen von GMP-gerechten Verbrauchsmaterialien.
Geografische Analyse
Markt für Laborchemikalien in Nordamerika
Nordamerika hatte 2025 einen Anteil von 29,60 % am Umsatz, angetrieben durch Investitionen von GSK in Höhe von 30 Milliarden USD und Eli Lilly in Höhe von 5 Milliarden USD in US-amerikanische Produktionsanlagen. Bundesbehörden wie die FDA und die EPA sorgen für einen kontinuierlichen Bedarf an Reagenzien für Compliance- und Forschungsaufgaben. Das Spezialchemikalien-Ökosystem Kanadas stärkt die regionale Versorgungsresilienz und festigt den Markt für Laborchemikalien auf dem gesamten Kontinent weiter.
Markt für Laborchemikalien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einem CAGR von 4,66 % das stärkste Wachstum. Chinas Streben nach biotechnologischer Eigenversorgung treibt die umfangreiche Beschaffung von Chromatographiemedien, Zellkulturzusätzen und Analysestandards voran. Indien nutzt seine führende Stellung bei Wirkstoffen (API), um Validierungsreagenzien im Inland zu beziehen und Überschussmengen weltweit zu exportieren. Japan und Südkorea tragen durch eine hohe Nachfrage in den Bereichen Materialwissenschaften und Genomik zu einer anspruchsvollen Käuferbasis bei, die Rückverfolgbarkeit und Automatisierungskompatibilität schätzt. Die Marktgröße für Laborchemikalien im asiatisch-pazifischen Raum profitiert somit sowohl von Volumen als auch von wertschöpfenden Produktmischungen.
Markt für Laborchemikalien in EMEA und Südamerika
Europa behauptet eine starke Marktposition, gestützt durch strenge Umweltgesetzgebung und fortgeschrittene Pharmacluster in Deutschland und der Schweiz. Die Einführung der Grünen Chemie beschleunigt sich, da öffentliche Fördermittel kohlenstoffarme Laborbetriebe begünstigen. Der Brexit hat einige Bestellzentren vom Vereinigten Königreich auf das europäische Festland verlagert, doch die transatlantischen und innereuropäischen Handelsströme sind weitgehend intakt geblieben. Aufstrebende Regionen wie Südamerika sowie der Nahe Osten und Afrika beauftragen zunehmend Labore für die öffentliche Gesundheit, was auf einen künftigen schrittweisen Aufschwung hindeutet, auch wenn die aktuellen Marktanteile noch bescheiden bleiben.
Regulatorisches Umfeld
Laborchemikalien unterliegen zunehmend harmonisierten Gefahrenkommunikations- und Registrierungsregimen, die die Dokumentations- und Kennzeichnungsanforderungen für Anbieter erhöhen, die multiregionale Labornetzwerke bedienen. In den Vereinigten Staaten stimmt der Hazard Communication Standard der OSHA (29 CFR 1910.1200) mit dem Globally Harmonized System überein und legt Aktualisierungsfristen fest, mit Anforderungen für Stoffe bis zum 19. Januar 2026 und für Gemische bis zum 19. Juli 2027. Dies unterstützt die anhaltende Nachfrage nach konformen SDB, Etiketten und rückverfolgbarer Produktdokumentation über Reagenzienportfolios hinweg.
In Europa verschärfen sich die CLP-Pflichten weiter im Zusammenspiel mit den REACH-Anforderungen, wobei der Durchsetzungsfokus auf digitalen Vertriebskanälen und Datentransparenz liegt. Die Verordnung (EU) 2024/2865 aktualisiert CLP für Online- und Fernverkauf, indem für bestimmte Verkaufsszenarien ein in der Union ansässiger Lieferant vorgeschrieben wird, was die Struktur der EU-Vertriebs- und Vertretungsmodelle globaler Anbieter prägt. Daneben etabliert die Verordnung (EU) 2025/2455 eine von der ECHA verwaltete gemeinsame Datenplattform zu Chemikalien, was den Trend zu zentralisierten Chemikaliendaten weiter verstärkt. Die 2025 veröffentlichte UN-GHS-Revision 11 liefert eine aktualisierte globale Referenz, die die nachgelagerte Klassifizierung und Etikettenaktualisierungen in mehreren Rechtsräumen beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Laborchemikalien beginnt mit vorgelagerten Rohstoffen (petrochemischen und anorganischen Grundbausteinen, Lösungsmitteln, Säuren und Spezialzwischenprodukten), gefolgt von Reinigung und Formulierung zu Laborqualitäten, einschließlich Chromatographielösungsmitteln, Puffern und molekularbiologischen Reagenzien. Für regulierte Arbeitsabläufe erfordern zertifizierte Referenzmaterialien zusätzliche Anforderungen hinsichtlich Rückverfolgbarkeit und Unsicherheitsdokumentation. Bei der Herstellung liegt der Schwerpunkt auf Kontaminationskontrolle, Qualitätssystemen und Chargenanalytik, insbesondere für hochreine und regulierte Reagenzien, bei denen Chargenkonsistenz und lieferbare Dokumentation (SDB, CoA und Rückverfolgbarkeit gemäß Rahmenwerken wie REACH Artikel 31) als Kernleistungen und nicht als Zusatzangebote betrachtet werden.
Zu den Midstream-Aktivitäten zählen Verpackung (automatisierungskompatible Formate, Barcodierung und digitale Dokumentation), Lagerhaltung und, sofern erforderlich, temperaturgeführte Logistik. Der nachgelagerte Vertrieb umfasst den Direktverkauf durch große Anbieter sowie den Breitenvertrieb an Hochschulen, Behörden, Industrie sowie Gesundheits- und Pharmalabore. Die Kette wird zunehmend durch Compliance- und Kanalregeln geprägt, einschließlich der EU-CLP-Änderungen für Online-Verkäufe, die EU-ansässige Vertriebseinheiten begünstigen. Die Konsolidierung großer Life-Science-Plattformen beeinflusst ebenfalls die Kanalstruktur, da Anbieter Reagenzien mit angrenzenden Workflow-Komponenten integrieren, wie die Vereinbarung von Merck KGaA vom Juni 2026 zur Übernahme von Bio-Techne für rund 11,3 Mrd. USD zeigt, um ihre Life-Science-Tools und Forschungsreagenzien-Präsenz zu erweitern.
Wettbewerbslandschaft
Der Laborchemikalienmarkt ist mäßig konzentriert. Thermo Fisher Scientifics Erwerb der Reinigungssparte von Solventum für 4,1 Milliarden USD im September 2024 hat seine Reichweite im Bereich Verbrauchsmaterialien ausgebaut und die Ende-zu-Ende-Workflow-Abdeckung gestärkt. Merck KGaA, Agilent und Sartorius AG skalieren weiterhin durch gezielte Zukäufe, die Nischenfähigkeiten in den Bereichen Filtration, Chromatografie und Bioprozess-Einwegsysteme hinzufügen.
Technologie bleibt das wichtigste Wettbewerbsfeld. Marktführer integrieren KI in das Formulierungsdesign und ermöglichen es Kunden, Reagenzieninteraktionen digital zu modellieren, bevor Laborarbeiten beginnen. Patentanmeldungen rund um Schnittstellen für selbstfahrende Labore und intelligente Verpackungen nehmen zu, was auf eine künftige Differenzierung hindeutet, die auf Datendiensten statt auf standardisierten Chemikalien beruht.
Nachhaltigkeit ist die parallele Wettbewerbsachse. Frühe Anbieter, die kohlenstoffbilanzierte Lösungsmittelalternativen und recycelbare Behälter anbieten, sichern sich den Status bevorzugter Lieferanten bei ESG-regulierten Ausschreibungen. Neue Marktteilnehmer umfassen Cloud-Labore, die gebündelte Reagenzienverträge aushandeln, was die Margen komprimiert, aber die Volumentransparenz für akzeptierte Lieferanten steigert.
Führende Unternehmen im Laborchemikalienmarkt
-
ITW Reagents Division
-
Merck KGaA
-
Avantor, Inc.
-
Thermo Fisher Scientific Inc.
-
Agilent Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Laborchemikalien Unternehmen in diesem Bericht
- Agilent Technologies
- Avantor, Inc.
- BD Biosciences
- Beckman Coulter, Inc.
- Biosynth
- Calibre Scientific
- Carlo Erba Reagents
- FUJIFILM Wako Pure Chemical Corporation
- ITW Reagents Division
- Merck KGaA
- New England Biolabs
- PerkinElmer
- Promega Corporation
- Sartorius AG
- Shanghai Bid Pharmaceutical Technology Co., Ltd.
- Shimadzu Corporation
- Thermo Fisher Scientific Inc.
Marktchancen und Zukunftsaussichten
Die Nachfrage konzentriert sich zunehmend auf konformitätsintensivere, dokumentationsaufwändige Reagenzienkategorien, die mit regulierter Prüfung und Spurenanalytik verbunden sind, was Anbietern Raum bietet, die ultrahohe Reinheit mit robuster digitaler Rückverfolgbarkeit kombinieren (CoA-Metadaten, ISO/IEC-17025-konforme Dokumentation und API-fähige SDB-Archive). Aktualisierte Methoden für die PFAS-Überwachung, die eine Ultra-Spurendetektion erfordern, verschieben die Beschaffungskriterien bereits hin zu Premium-Lösungsmitteln und isotopenmarkierten Standards, und ähnliche Verschärfungen bei Trinkwasser- und Lebensmitteltestregimen erhöhen den Wert zertifizierter Standards und Multianalyt-Kits. Dies begünstigt Anbieter, die eine stabile Versorgung mit hochreinen Lösungsmitteln und Referenzmaterialien aufrechterhalten können, während sie den Compliance-Aufwand für Kunden senken.
Automatisierungsfähige Chemie ist ein weiterer Chancenbereich, da Labore auf höheren Durchsatz und standardisierte Arbeitsabläufe umstellen. Die Einführung der AAW Automated Assay Workstation mit Opentrons durch Merck KGaA im Juli 2025 zeigt, wie Reagenzienanbieter Automatisierungskompatibilität zusammen mit Chemikalien anbieten, was die Einführung vorformatierter Flüssigstandards, barcodierter Reagenzien und digital nativer Dokumentation unterstützt, die sich in LIMS- und ELN-Umgebungen einfügt. Auf der Angebotsseite erweitern neue Investitionen in hochwertige Zwischenprodukte und halbleiternahe Ultrareinchemikalien den adressierbaren Raum für Labor- und F&E-Angebote, insbesondere dort, wo Verunreinigungskontrolle und Kontaminationsanalytik Produkte von eher commodityartigen Optionen abheben.
Neueste Industrielle Entwicklungen in Markt für Laborchemikalien
- Juni 2026: Merck KGaA (Darmstadt, Deutschland) schloss eine endgültige Vereinbarung zur Übernahme der Bio-Techne Corporation für rund 11,3 Mrd. USD ab und erweiterte damit seine Präsenz im Bereich Life-Science-Tools und Forschungsreagenzien. Die Transaktion stärkt die Portfoliobreite in Forschungs- und Bioprocessing-Workflows, bei denen der wiederkehrende Reagenzienverbrauch an installierte Plattformen gebunden ist. Die Integration erhöht auch den Wettbewerbsdruck auf mittelständische Reagenzienspezialisten, indem sie gebündelte Angebote über Geräte, Verbrauchsmaterialien und Chemikalien hinweg erweitert.
- Oktober 2025: Merck gab eine Vereinbarung zur Übernahme des Chromatographiegeschäfts von JSR Life Sciences bekannt, wodurch Protein-A- und nachgelagerte Aufreinigungsfähigkeiten hinzukommen. Dieser Schritt stärkt die Kontrolle über kritische Chromatographie-Verbrauchsmaterialien und unterstützt eine End-to-End-Workflow-Positionierung für Biopharma-Kunden. Zudem verknüpft er Aufreinigungsmedien enger mit den zugehörigen Puffern, Standards und Prozesschemikalien, die in Entwicklungs- und QC-Laboren verwendet werden.
- Februar 2024: Thermo Fisher Scientific gab eine Vereinbarung zur Übernahme des Purification-and-Filtration-Geschäfts von Solventum für rund 4,1 Mrd. USD bekannt. Die Akquisition erweitert das Aufreinigungs- und Filtrationsangebot von Thermo Fisher, das in Bioprocessing- und Analyseworkflows eingesetzt wird, in denen Laborchemikalien, Puffer und Probenvorbereitungsreagenzien routinemäßig gemeinsam beschafft werden. Die erweiterten Fähigkeiten unterstützen ein engeres Workflow-Bundling und können die Beschaffung in regulierten Laborumgebungen hin zu weniger, größeren Anbietern verschieben.
Markt für Laborchemikalien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst chemische Produkte, die für Labortests, Forschungsexperimente und routinemäßige analytische Arbeiten erworben und verwendet werden, wobei der Wert als Umsatzerlös in USD über die wichtigsten Regionen hinweg erfasst wird.
Ausschlüsse aus dem Umfang: Massengut-Rohchemikalien, die hauptsächlich für die großtechnische industrielle Verarbeitung verkauft werden, sowie Laborgeräte oder -instrumente sind ausgeschlossen, sofern sie nicht als Laborchemikalienprodukte verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Biochemie
- Molekularbiologie
- Zytokin- und Chemokin-Testung
- Kohlenhydratanalyse
- Immunchemie
- Zell-/Gewebekultur
- Umweltprüfung
- Andere Typen
- Nach Anwendung
- Wissenschaft/Bildung
- Industrie
- Regierung
- Gesundheitswesen (Pharmazeutik)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Erstellung einer klaren Nachfragekarte für Laboratorien in den Bereichen Gesundheitswesen, Hochschulwesen, öffentliche Hand und industrielle Forschung und Entwicklung, die dann mit der typischen Beschaffung und Preisgestaltung von Laborchemikalien abgeglichen wird. Als Grundlage dienen öffentliche Quellen wie die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA), die US-amerikanische Umweltschutzbehörde (EPA), die Nationalen Gesundheitsinstitute (NIH), OECD-Indikatoren und die Handelsstatistiken von UN Comtrade, die zur Validierung von Aktivitätsniveaus und grenzüberschreitenden Strömen relevanter Chemikalienkategorien beitragen.
Anschließend werden Jahresberichte von Unternehmen, Investorenpräsentationen und Produktkataloge gesichtet, um den Portfoliomix, typische Packungsgrößen und die zeitliche Entwicklung von Preislisten zu verstehen. Darüber hinaus werden kostenpflichtige Abonnements genutzt, die Unternehmensfinanzdaten, Patente sowie import- und exportseitige Versanddaten auf Sendungsebene verfolgen, was zur Bestätigung von Produktionsstandorten und der Vertriebsintensität nach Region beiträgt. Die hier aufgeführten Quellen sind lediglich illustrativ; für Klärungen und Gegenprüfungen wurden auch zahlreiche weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu überprüfen, was Labore tatsächlich kaufen und wie häufig sie nachbestellen, bevor Annahmen im Modell festgeschrieben werden. Wir haben mit einer Mischung aus Herstellern, Distributoren und Endnutzern gesprochen, darunter Krankenhauslabore, Forschungsinstitute und Industrielabore in der Region Asien-Pazifik, EMEA und Amerika. Dies half dabei, Lücken bei Preisentwicklungen, der Substitution zwischen Qualitätsstufen und nachfrageseitigen Schwankungen im Zusammenhang mit Forschungsfinanzierungszyklen zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | Führungskräfte der obersten Ebene (CXOs): 13 % | Asien-Pazifik: 41 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 28 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des adressierbaren Laborbedarfspools, bei der die Forschungs- und Prüfaktivitäten nach Region in den wiederkehrenden Chemikalienverbrauch übersetzt und anschließend anhand beobachteter Preisspannen in Umsatz umgerechnet werden. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben zu Umsatzaufteilungen bei Lieferanten und Distributoren, Kanalprüfungen zur Nachbestellhäufigkeit sowie Plausibilitätsprüfungen anhand des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für gängige Reagenzienbaskets.
Im Modell leisten einige wenige praktische Eingangsgrößen den Großteil der Arbeit, darunter Labortestvolumina im Gesundheitswesen, die Ausrichtung von Forschungsausgaben und Förderzyklen, die Verschiebung im Mix zwischen routinemäßiger Biochemie und höherwertigen molekularen Arbeitsabläufen, die Importabhängigkeit bei bestimmten Chemikalienqualitäten sowie beobachtete Packungsgrößenpräferenzen, die den effektiven Durchschnittsverkaufspreis beeinflussen. Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass der Basisfall normale Finanzierungs- und Produktionsbedingungen widerspiegelt, während alternative Pfade Phasen einer strafferen Beschaffung oder einer schnelleren Einführung fortschrittlicher Tests abbilden. Wo direkte Volumensignale in kleineren Ländern schwach sind, werden zunächst Proxy-Indikatoren angewendet und anschließend anhand von Interview-Rückmeldungen zu lokalen Kaufmustern korrigiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Finalisierung der Zahlen gegen unabhängige Signale geprüft, wie z. B. Handelstrends, regionale Forschungsintensität und berichtete Kommentare zum Geschäftsmix von Lieferanten. Jede große Abweichung wird Schritt für Schritt überprüft, und wenn sie nicht durch Umfang oder Zeitpunkt erklärt werden kann, werden die Annahmen überarbeitet und ausgewählte Befragte zur Klärung erneut kontaktiert.
Eine zweite Analystenprüfung wird vor der Freigabe abgeschlossen, damit Logik, Mathematik und Einheiten über Regionen und Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage, die Preisgestaltung oder die Verfügbarkeit des Angebots verschieben. Unmittelbar vor der Lieferung wird der Datensatz erneut geprüft, damit die Kunden eine aktualisierte Ansicht erhalten, die mit den neuesten verfügbaren öffentlichen Daten und Validierungshinweisen übereinstimmt.
Marktgrößenbestimmung für Laborchemikalien durch Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Laborchemikalien können selbst dann voneinander abweichen, wenn das Thema identisch klingt, da jeder Herausgeber ein anderes Basisjahr, einen anderen Preiszeitpunkt und eine andere Definition dessen wählen kann, was als Verkauf von Laborchemikalien im Vergleich zu angrenzenden Verbrauchsmaterialien gilt. Unterschiede treten auch auf, wenn einige Zahlen Listenpreise widerspiegeln, während andere auf realisierten Preisen nach Distributormargen und Vertragsrabatten basieren.
In dieser Studie werden der Aktualisierungsrhythmus und der Währungszeitpunkt als erstrangige Prüfungen behandelt, sodass Preisbewegungen auf dasselbe Jahr abgestimmt und anschließend mit Distributor-Rückmeldungen zu Rabatten und Packungsgrößenmix validiert werden – ein Satz von Leitplanken, der von Mordor Intelligence angewendet wird. Wenn andere Schätzungen einen breiteren Umfang anwenden oder eine schnellere Progression des Durchschnittsverkaufspreises ansetzen, ohne diese mit dem Beschaffungsverhalten abzugleichen, kann der Marktwert schnell steigen, selbst wenn sich die Laboraktivität nicht im gleichen Tempo verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,09 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 26,39 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und kann alternative Endnutzergrenzen anwenden, was verschieben kann, was als Nachfrage nach Laborchemikalien im Vergleich zu einer breiteren Biotech- und Industrienutzung gezählt wird. |
| Branchenpublikation B | 30,87 Milliarden USD (2025) | Stützt sich möglicherweise stärker auf eine listenpreisbasierte Progression des Durchschnittsverkaufspreises und längerfristige Wachstumsannahmen, was den Wert für 2025 anheben kann, wenn Rabatte und Packungsgrößenmix nicht explizit normalisiert werden. |
Die Tabelle zeigt hauptsächlich, dass Zeitpunkt und Preisbehandlung einen Großteil der Streuung erklären können, noch bevor geografische oder anwendungsbezogene Abdeckung diskutiert wird. Indem die Jahresausrichtung, die Logik des Durchschnittsverkaufspreises und die Validierungsschritte leicht auf Laboraktivitätssignale zurückführbar gehalten werden, bleibt die resultierende Marktgröße reproduzierbar und praktisch für die Planung.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Laborchemikalienmarkt bis 2031 sein?
Der Wert soll bei einer CAGR-Prognose von 4,24 % einen Wert von 37,03 Milliarden USD erreichen.
Welche Produktkategorie hält derzeit den höchsten Umsatzanteil?
Die Biochemie hält 27,12 % des Umsatzes dank ihrer zentralen Rolle in proteomischen und metabolomischen Assays.
Welches Anwendungssegment wächst bis 2031 am schnellsten?
Zell-/Gewebekultur-Reagenzien sollen eine CAGR von 4,58 % erzielen, was das Wachstum im Bereich Zelltherapien widerspiegelt.
Welche Region hatte 2025 den höchsten Umsatzanteil?
Nordamerika dominierte mit einem Umsatzanteil von 29,60 % im Jahr 2025.