
Graves Krankheit Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.37 Milliarden US-Dollar |
| Marktgröße (2032) | 3.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
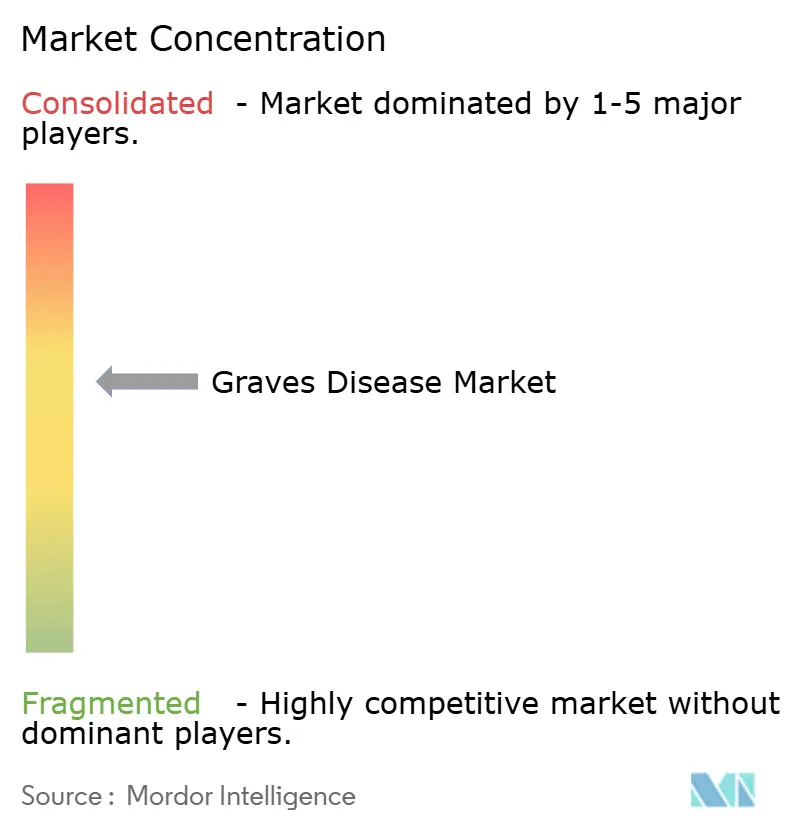
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Graves Krankheit Marktanalyse von Mordor Intelligence
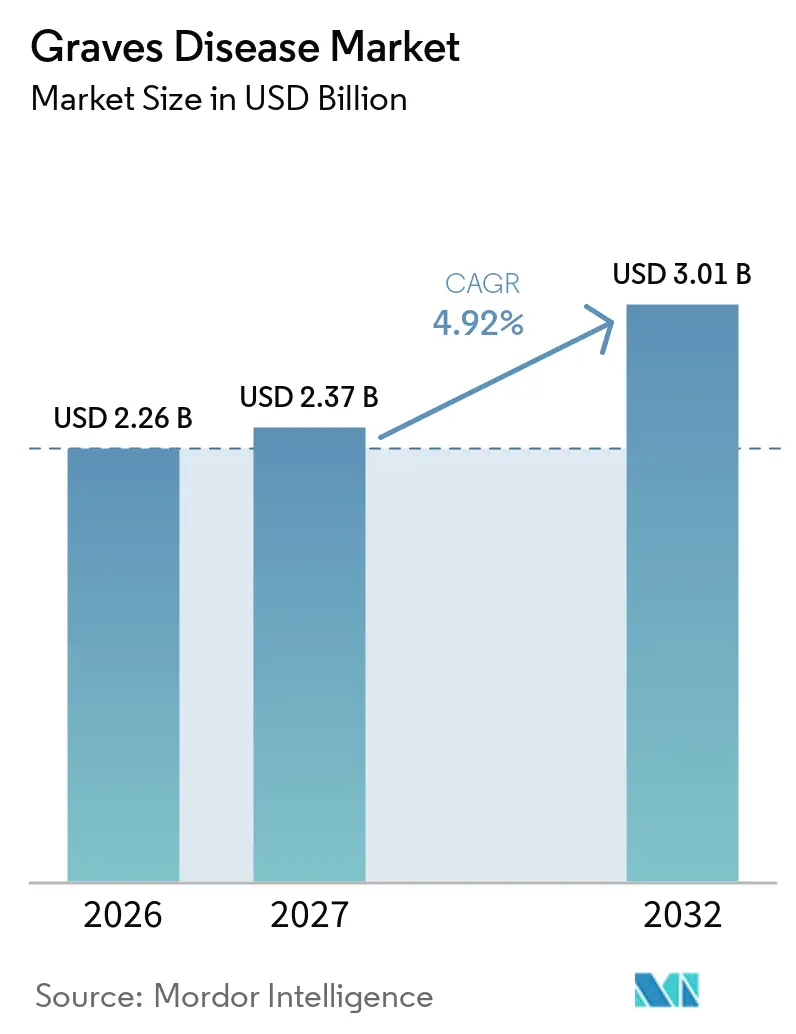
Die Marktgröße der Graves-Krankheit wurde im Jahr 2026 auf 2,26 Milliarden USD geschätzt und soll von 2,37 Milliarden USD im Jahr 2027 auf 3,01 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2027–2032). Die Abkehr von symptomorientierten Thyreostatika hin zu Präzisionsimmuntherapien hält die Nachfrage hoch und zieht frisches Kapital, klinische Fachkräfte und regulatorische Aufmerksamkeit an. Frauen unter 40 Jahren bleiben die größte einzelne Patientengruppe, doch der Anstieg pädiatrischer Fälle seit der COVID-19-Pandemie erweitert die adressierbare Bevölkerung. FcRn- und IGF-1R-Biologika setzen neue Wirksamkeitsmaßstäbe und gewinnen Marktanteile von der Radioiodtherapie bei Patienten mit kardiovaskulärem Risiko, wodurch Krankenhausformulare neu gestaltet werden. Die Fragilität der Lieferkette für I-131-Isotope, kombiniert mit der Bereitschaft der Kostenträger, hochpreisige krankheitsmodifizierende Biologika zu erstatten, drängt Anbieter zu Behandlungen, die einen größeren langfristigen Wert für Patienten und Gesundheitssysteme bieten. Insgesamt entwickelt sich der Graves-Krankheit-Markt in Richtung eines Präzisionsmedizinstandards, bei dem biomarkergesteuerte Versorgung, gezielte Immunmodulation und Fernüberwachung zusammenwirken, um Ergebnisse zu verbessern und lebenslange Kosten zu senken.
Wichtigste Erkenntnisse des Berichts
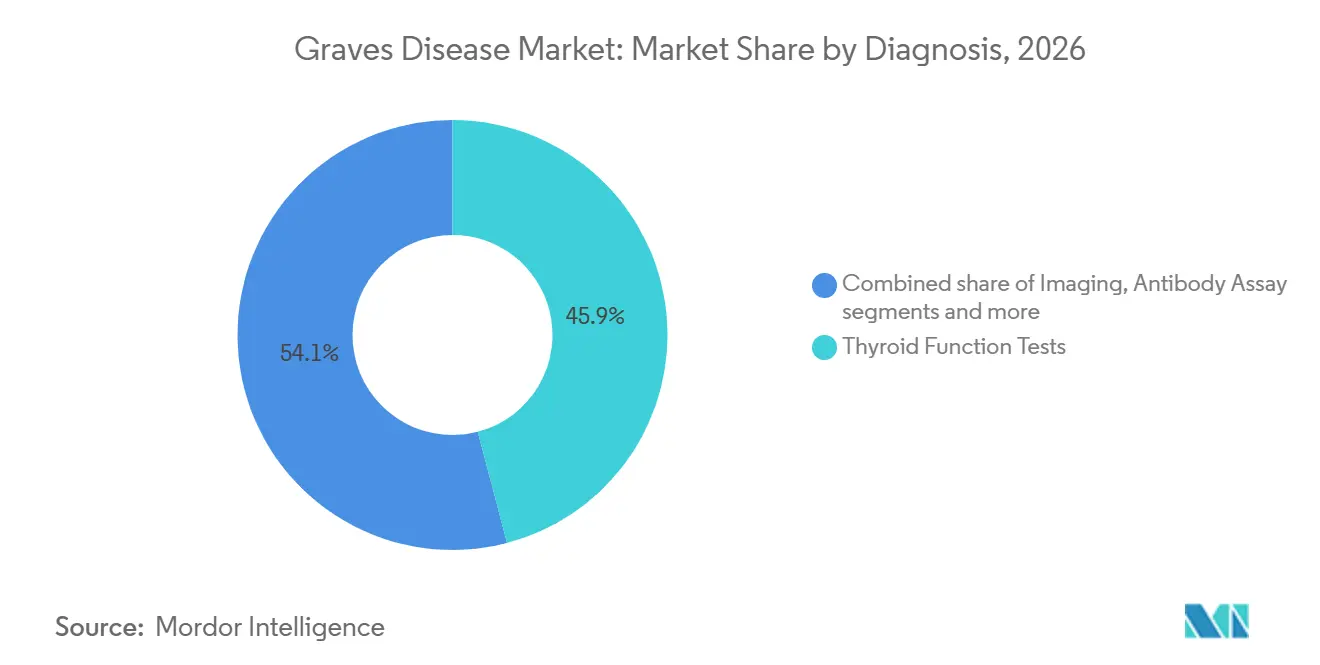
- Nach Diagnose führte der TSH-Test mit einem Umsatzanteil von 45,92 % im Jahr 2026; Antikörpertests werden voraussichtlich bis 2032 mit einer CAGR von 6,15 % wachsen.
- Nach Behandlung hielten Thyreostatika im Jahr 2026 einen Anteil von 40,78 % am Graves-Krankheit-Markt, während gezielte Immuntherapien und Biologika bis 2032 eine CAGR von 6,02 % verzeichnen.
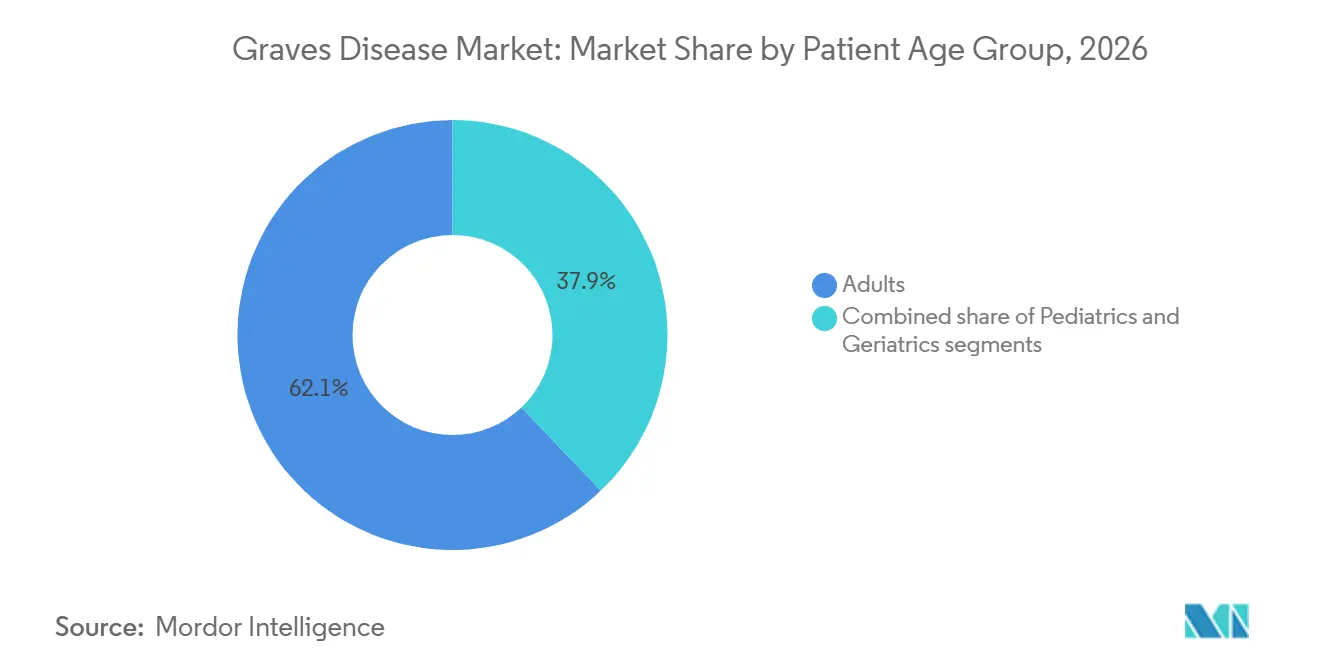
- Nach Patientenaltersgruppe repräsentierten Erwachsene (18–64 Jahre) im Jahr 2026 einen Anteil von 62,12 % an der Graves-Krankheit-Marktgröße; pädiatrische Fälle sind bis 2032 auf eine CAGR von 6,21 % ausgerichtet.
- Nach Endnutzer beherrschten Krankenhäuser im Jahr 2026 einen Anteil von 51,76 % an der Graves-Krankheit-Marktgröße, während Online- und Einzelhandelsapotheken mit einer CAGR von 6,44 % das schnellste Wachstum verzeichnen.
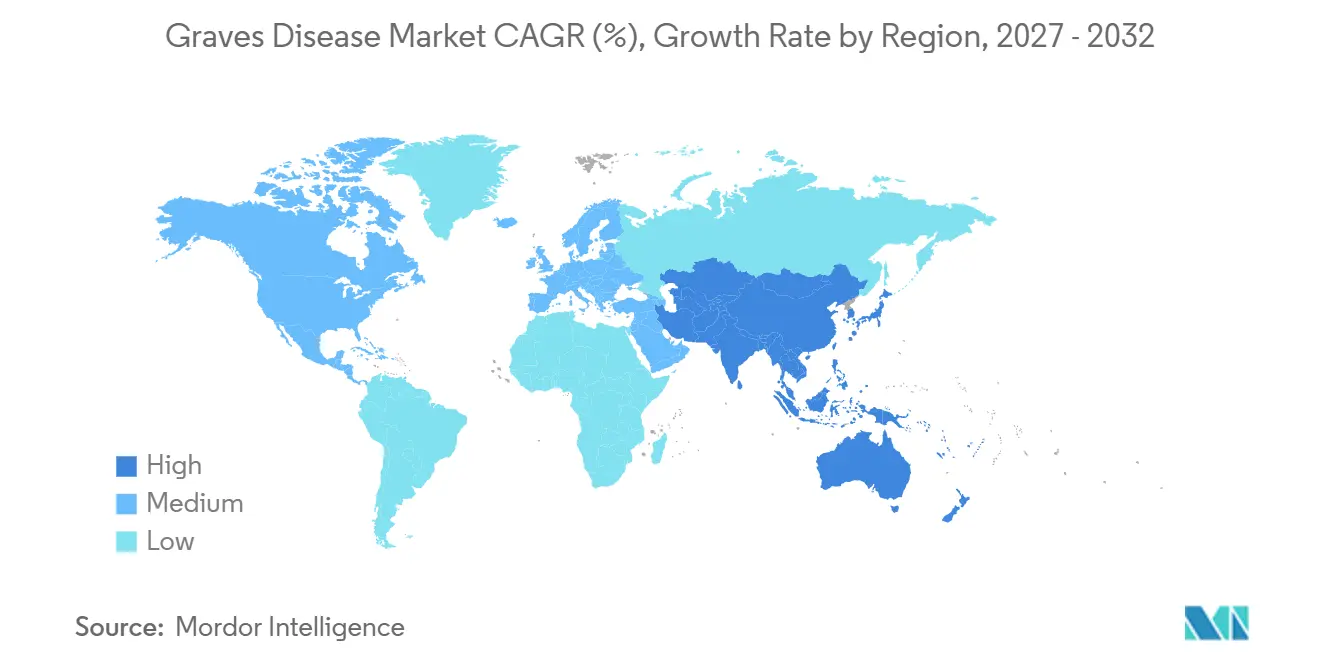
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Anteil von 39,42 %; der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 5,98 % bis 2032 sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse des Graves-Krankheit-Marktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Prävalenz von Hyperthyreose und Graves Krankheit | +1.2% | Global, mit stärkerer Auswirkung im Asien-Pazifik-Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Pipeline gezielter Immuntherapien (FcRn- und CD40-Antagonisten) | +1.1% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz der Radioiodtherapie bei Patienten mit hohem kardiovaskulärem Risiko | +0.8% | Nordamerika und Europa, Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Erstattung und Finanzierung für seltene Autoimmunerkrankungen | +0.9% | Nordamerika und EU-Kern, schrittweise Ausweitung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Schnelle Verbreitung ultraschallgeführter thermischer Ablationstechniken | +0.7% | Asien-Pazifik-Kern, Übertragung auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der hochauflösenden, fusionsgeführten Schilddrüsenbildgebung | +0.6% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Hyperthyreose und Graves Krankheit
Der Graves Krankheit Markt wächst weiter, da die Inzidenz sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften steigt. Während der Pandemie stieg die Zahl pädiatrischer Fälle um 60 %[1], was die Rolle viraler Auslöser bei autoimmuner Schilddrüsenfunktionsstörung unterstreicht. Eine höhere Diagnosedurchdringung in jodreichen Regionen deckt bisher übersehene subklinische Erkrankungen auf, insbesondere bei asiatischen und weißen Bevölkerungsgruppen mit starker genetischer Prädisposition. Pharmaunternehmen nutzen diese epidemiologischen Erkenntnisse, um Einschlusskriterien zu verfeinern, die Studienaufnahme zu verbessern und die Wahrscheinlichkeit regulatorischer Erfolge zu steigern. Gesundheitssysteme reagieren, indem sie endokrinologische Teleberatungsdienste ausbauen, die Facharztengpässe verringern und die Rate früher Interventionen verbessern. Da Lebensstil- und Ernährungsübergänge anhalten, bleibt das Inzidenzwachstum ein wichtiger Nachfragetreiber auf allen Ebenen der Versorgungserbringung.
Pipeline gezielter Immuntherapien
Neuartige FcRn-Inhibitoren und CD40-Antagonisten stärken die Innovationserzählung, die den Graves Krankheit Markt für nachhaltige Premiumpreise positioniert. Batoclimab verzeichnete eine Ansprechrate von 76 % bei Patienten, die mit Thyreostatika nicht ausreichend eingestellt waren, wobei mehr als die Hälfte die konventionelle Therapie vollständig absetzte. Klinische Differenzierung verringert den Bedarf an lebenslangem Schilddrüsenhormonersatz und mindert das Rückfallrisiko, was das Kosten-Nutzen-Kalkül der Kostenträger hin zu krankheitsmodifizierenden Lösungen verschiebt. Durchbruchstherapie- und Orphan-Drug-Designierungen verkürzen die Entwicklungszeiträume und fördern Risikokapitalinvestitionen und Lizenzvereinbarungen. Mit dem Entstehen von Multi-Indikationsplattformen nutzen Entwickler Skaleneffekte in Produktion und Vertrieb, die die langfristigen Margen weiter stärken.
Wachsende Akzeptanz der Radioiodtherapie bei Patienten mit hohem kardiovaskulärem Risiko
Radioiod behält klinische Relevanz, wo eine rasche Schilddrüsenablation die Vorhofflimmerbelastung bei Kohorten mit kardiovaskulärem Risiko senkt. Aktualisierte kardiologische Leitlinien unterstützen einen früheren Einsatz von I-131, insbesondere bei älteren Patienten, bei denen eine Operation weniger durchführbar ist. Die gleichzeitige Verabreichung von Lithiumcarbonat steigert die Heilungsraten nun um 12 %[2], was das Vertrauen in die Dauerhaftigkeit der Remission verbessert. Personalisierte Dosimetrie verkürzt Krankenhausaufenthalte, während Fernstrahlungsmonitore das ambulante Management erleichtern. Diese Fortschritte erhalten eine stabile Umsatzbasis, auch wenn Biologika an Popularität gewinnen, und stärken die multimodale Behandlungsvielfalt im breiteren Graves Krankheit Markt.
Ausweitung der Erstattung und Finanzierung für seltene Autoimmunerkrankungen
Kostenträger erweitern schrittweise die Deckungskriterien für hochpreisige Biologika, wenn Belege die Vermeidung von Operationen und langfristigen Steroidkomplikationen belegen. Aetna erteilt nun eine Vorabgenehmigung für Teprotumumab bei Erwachsenen mit Schilddrüsenaugenkrankheit und schafft damit einen Maßstab für private Versicherer. Medicare-Advantage-Pläne gleichen sich an, indem sie die Erstattung für Schilddrüsenoperationen standardisieren, die definierte Notwendigkeitsschwellen erfüllen. Hersteller schließen Lücken durch Patientenunterstützungsprogramme, die eine frühzeitige Akzeptanz fördern, reale Belege generieren und künftige Erstattungsverhandlungen stärken. Im Prognosezeitraum treiben diese Maßnahmen den Graves Krankheit Markt in Richtung einer höheren biologischen Durchdringung und verlässlicherer Einnahmequellen.
Hemmnisse-Wirkungsanalyse des Graves-Krankheit-Marktes*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Gesamtkosten des lebenslangen Krankheitsmanagements | -0.9% | Global, mit stärkerer Auswirkung in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Lieferkette und Entsorgungsbeschränkungen für I-131-Isotope | -0.8% | Global, mit akuten Auswirkungen in Regionen, die von alternden Reaktoren abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Rückfall- und Nebenwirkungsprofil von Thyreostatika | -0.6% | Global, insbesondere bei pädiatrischen Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit bei erstklassigen Biologika | -0.5% | Nordamerika und Europa, Auswirkungen auf die globale Pipeline | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtkosten des lebenslangen Krankheitsmanagements
Der Graves Krankheit Markt absorbiert erheblichen Kostendruck, wenn Biologika-Kuren 380.000 USD übersteigen und jährliche Levothyroxin-Verschreibungen in den Vereinigten Staaten 82 Millionen überschreiten. Indirekte Kosten durch Überwachung, Produktivitätsverluste und Komorbiditätsmanagement erhöhen die Belastung, insbesondere in ressourcenarmen Umgebungen mit begrenzter Versicherungsdurchdringung. Währungsschwankungen verteuern Importkosten für aktive pharmazeutische Wirkstoffe und gefährden die Versorgungssicherheit mit Generika. Diese wirtschaftlichen Friktionen treiben wertbasierte Versorgungspilotprojekte an, die Zahlungen an langfristige Ergebnisse knüpfen, und stimulieren die Nachfrage nach Lösungen, die den chronischen Medikamenteneinsatz verkürzen oder eliminieren.
Lieferkette und Entsorgungsbeschränkungen für I-131-Isotope
Eine fragile Isotopenversorgung schränkt die Expansion der Radioiodtherapie ein. Alternde Reaktoren in Europa und frühere Abschaltungen an Kanadas Chalk-River-Anlage legen geografische Abhängigkeitsrisiken offen. Neue amerikanische Projekte benötigen Jahre, um in Betrieb zu gehen, während strengere Entsorgungsvorschriften die Krankenhaushandlungskosten erhöhen. Anbieter sichern sich ab, indem sie thermische Ablation oder biologische Alternativen in Behandlungsalgorithmen integrieren – ein Trend, der den Marktanteil im Graves Krankheit Markt hin zu weniger versorgungsempfindlichen Behandlungsmodalitäten lenkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Graves-Krankheit-Marktes
Nach Diagnose:
Präzisionsbiomarker definieren klinische Entscheidungen neuDer TSH-Test behielt im Jahr 2026 einen Umsatzanteil von 45,92 % und unterstreicht damit seinen Status als primäres Screening- und Überwachungsinstrument. Dennoch expandieren Antikörpertests mit einer CAGR von 6,15 %, da Kliniker Titer des schilddrüsenstimulierenden Immunglobulins (TSI) mit der Krankheitsaktivität und dem Behandlungsansprechen korrelieren. Der Graves-Krankheit-Markt berücksichtigt beide Modalitäten, doch Antikörper-Schnelltestpanels leiten zunehmend personalisierte Behandlungsstrategien. Freie T4- und T3-Messungen bleiben für die Dosistitration unverzichtbar, während Thyreoglobulintests das postoperative Rezidiv überwachen. Die Bestimmung des Vitamin-D-Status gewinnt an Bedeutung, nachdem Studien Serumwerte von 20–29 ng/mL mit besseren TRAb-Remissionsraten in Verbindung gebracht haben.
Eine wachsende installierte Basis von Point-of-Care-Plattformen verlagert die Erstdiagnostik näher an die Primärversorgung, beschleunigt Facharztüberweisungen und erweitert den gesamten Graves-Krankheit-Markt. Hochauflösender Ultraschall und Fusionsbildgebung liefern strukturelle Erkenntnisse, die die Auswahl zwischen Radioiodtherapie, Operation oder aufkommenden Ablationstechniken steuern. Die Graves-Krankheit-Branche profitiert von gebündelten Diagnostik- und Therapieangeboten, die Patientenwege rationalisieren und die Anbietermarge erhöhen. Da die Erstattungsrichtlinien mit dem klinischen Wert der Antikörperprofilierung Schritt halten, sind Labore mit Multiplex-Testfähigkeiten in der Lage, zusätzliche Marktanteile zu gewinnen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Behandlung:
Immuntherapien fordern traditionelle Vorherrschaft herausThyreostatika kontrollieren im Jahr 2026 noch immer 40,78 % des Umsatzes, was auf die einfache orale Dosierung und die niedrigen Anschaffungskosten zurückzuführen ist. FcRn-Inhibitoren und IGF-1R-Antagonisten werden jedoch bis 2032 die schnellste CAGR von 6,02 % erzielen und die Werthierarchie des Graves-Krankheit-Marktes neu schreiben. Die Ansprechrate von Batoclimab von 76 % bei refraktären Patienten veranschaulicht den Sprung in der Wirksamkeit. Die Radioiodtherapie bleibt bestehen und wird bei älteren Patienten mit kardiovaskulärem Risiko bevorzugt, während Versorgungsunsicherheiten aggressive Expansionspläne einschränken.
Die thermische Ablation bietet eine minimal-invasive Überbrückungsoption und erreicht einen euthyreoten Status nach einem Jahr von 96 % mit minimalen Komplikationen. Die chirurgische Thyreoidektomie bleibt der definitive Ansatz bei großen Strumen, Malignitätsverdacht oder Therapieversagen, wobei aktualisierte Nervenüberwachungsprotokolle die Komplikationsraten senken. Insgesamt schützt die Verfügbarkeit diversifizierter Modalitäten die Patientenwahlmöglichkeiten, obwohl sich der Umsatzmix zunehmend in Richtung Biologika verschiebt, da Kostenträger die langfristige Kostenvermeidung akzeptieren.
Nach Patientenaltersgruppe:
Pädiatrischer Anstieg treibt InnovationErwachsene im Alter von 18–64 Jahren machten im Jahr 2026 62,12 % des Graves-Krankheit-Marktanteils aus, was die Haupterkrankungsjahre widerspiegelt. Diese Kohorte profitiert vom breitesten Studienzugang und treibt die Datengenerierung voran, die globale Leitlinien prägt. Pädiatrische Fälle, die mit einer CAGR von 6,21 % wachsen, bringen besondere Anforderungen in Bezug auf Wachstum, Entwicklung und Medikamentenadhärenz mit sich. Niedrigere Remissionsraten und höhere Symptomschwere veranlassen Kliniker, Immuntherapien und maßgeschneiderte Dosierungsschemata für Kinder zu erkunden. Neonatale Thyreotoxikosefälle unterstreichen die Notwendigkeit eines maternalen Antikörper-Screenings und beeinflussen geburtshilfliche Protokolle.
Geriatrische Patienten bevorzugen aufgrund von Komorbiditätsbedenken häufig die Radioiodtherapie, während neuartige Biologika die Polypharmazie reduzieren und die Lebensqualität verbessern können. Der Graves-Krankheit-Markt umfasst daher drei altersdefinierte Teilsegmente, die jeweils einzigartige Sicherheitsdaten, Formulierungsoptionen und Unterstützungsprogramme erfordern. Diese Komplexität fördert Investitionen in altersstratifizierte Forschung und eröffnet sekundäre Möglichkeiten in Pflegeunterstützungsdiensten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Digitale Transformation gestaltet Vertrieb neuKrankenhäuser erfassten im Jahr 2026 51,76 % der Graves-Krankheit-Marktgröße durch integrierte Diagnostik-, Chirurgie- und Nuklearmedizinkapazitäten. Multidisziplinäre Endokrinologiegremien verbessern die Ergebnisse komplexer Fälle und erleichtern die frühzeitige Aufnahme in investigative Biologikastudien. Fachkliniken nutzen Telemedizin, um während der Dosistitration häufigen Kontakt aufrechtzuerhalten, die Adhärenz zu verbessern und ergänzende Laboreinnahmen zu erzielen. Online- und Einzelhandelsapotheken, die mit einer CAGR von 6,44 % wachsen, profitieren vom Trend zu oralen Formulierungen und Direktverschreibungsmodellen für Verbraucher.
Ambulante Operationszentren gewinnen an Bedeutung für ambulante thermische Ablation und minimal-invasive Thyreoidektomie und bieten niedrigere Gemeinkosten und schnellere Terminplanung. Digitale Beratungsplattformen wie Medii verbinden Hausärzte mit Spezialisten, beschleunigen Überweisungszyklen und erhöhen den diagnostischen Durchsatz. Da die Therapiebereitstellung dezentralisiert wird, entwickeln Hersteller Omnichannel-Vertriebsstrategien, um das Patientenerlebnis zu sichern und die temperaturkontrollierte Integrität von Biologika zu gewährleisten. Die Graves-Krankheit-Branche veranschaulicht damit, wie virtuelle Versorgung und das Wachstum von Einzelhandelsapotheken mit der traditionellen Krankenhausdominanz koexistieren können.
Geografische Analyse
Graves-Krankheit-Markt in Nordamerika
Nordamerika behauptet seine Führungsposition mit einem Umsatzanteil von 39,42 % im Jahr 2026, unterstützt durch fortschrittliche Infrastruktur, umfangreiche klinische Studiennetzwerke und die Bereitschaft der Kostenträger, erstklassige Biologika zu erstatten. Die CAGR der Region von 4,38 % bis 2032 resultiert aus dem stetigen Übergang zur wertbasierten Versorgung und dem erweiterten Zugang zu Präzisionsdiagnostik. Anbieter in den Vereinigten Staaten bündeln zunehmend Bildgebung, Antikörperpanels und endokrinologische Konsultationen in integrierte Versorgungspfade, wodurch die Zeit bis zur Behandlungseinleitung verkürzt wird. Hohe Private-Equity-Investitionen in Fachkliniken beschleunigen den Patientendurchsatz und die Datengenerierung für Real-World-Evidence-Studien weiter.
Graves-Krankheit-Markt in APAC, EMEA und Südamerika
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Bereich des Graves-Krankheit-Marktes mit einer CAGR von 5,98 %. Staatliche Krankenversicherungsausweitungen in China und Indien treiben eine höhere Diagnoseinanspruchnahme voran, während Japan ambulante Ablationsprotokolle einführt, die Wartezeiten verkürzen und die Gesamtbehandlungskosten senken. Inländische Biotechinvestitionen erschließen eine lokalisierte Fertigung für biosimilare Antikörper und steigern die Erschwinglichkeit. Die Telemedizin-Nutzung steigt in ländlichen Provinzen rasant an und ermöglicht es Spezialisten, komplexe Fälle aus der Ferne zu betreuen. Insgesamt machen demografische Größe, Wirtschaftswachstum und politische Reformen den asiatisch-pazifischen Raum zum primären Motor des inkrementellen Umsatzes. Europa trägt mit einer ausgewogenen CAGR von 4,59 % bei, getragen von öffentlichen Gesundheitssystemen, die Kosteneffizienz und frühzeitige Technologiebewertung betonen. Harmonisierte regulatorische Rahmenbedingungen vereinfachen die Zulassung von Biologika, während gut etablierte Schilddrüsenforschungskonsortien multizentrische Studien erleichtern. Der Nahe Osten & Afrika erreicht eine CAGR von 5,61 %, da Infrastrukturverbesserungen und ein wachsendes Bewusstsein für chronische Erkrankungen den Zugang zu Spezialisten verbessern. Regionale Exzellenzzentren im Golf exportieren ihr Know-how nach Nordafrika, während Pharmahersteller auf Ausschreibungsverträge abzielen, um Aufnahmen in Arzneimittellisten zu sichern. Südamerika schreitet mit einer CAGR von 5,05 % voran, wobei Brasiliens universelles Gesundheitssystem die Erstattung von Antikörpertests einführt und Argentinien die inländische Levothyroxin-Produktion fördert, um die Importabhängigkeit zu verringern. Insgesamt erweitern diese Entwicklungen den globalen Fußabdruck des Graves-Krankheit-Marktes und ermutigen multinationale Akteure, sowohl Fertigung als auch medizinische Bildungsprogramme zu lokalisieren.
Regulatorisches Umfeld
Die Regulierung der Basedow-Krankheit umfasst etablierte Standards der endokrinologischen Versorgung und produktspezifische Zulassungen, die sich zunehmend auf gezielte Immunologie und hochpreisige Biologika konzentrieren, neben langjährigen Kontrollen für Thyreostatika, Chirurgie und radioaktives Jod (einschließlich Strahlenschutz- und Sondermüllentsorgungsanforderungen in behandelnden Einrichtungen). Im Juni 2026 genehmigte die US-amerikanische FDA Lumvoa (Veligrotug-vvze) von Viridian Therapeutics zur Behandlung der endokrinen Orbitopathie (TED) sowohl in der aktiven als auch in der chronischen Krankheitsphase, wodurch ein IGF-1R-Wirkstoffklassenpfad im Zusammenhang mit Basedow-assoziierten Komplikationen gestärkt und die Prüfung durch Kostenträger und Formularlisten hinsichtlich zugelassener Populationen und Behandlungsdauer verschärft wurde.
In Europa erweiterten die EMA und die Europäische Kommission 2025 das Angebot an gezielten Biologika für TED durch eine EU-weite Marktzulassung für Tepezza (Teprotumumab). Dies bot einen zusätzlichen Maßstab für Nutzen-Risiko-Erwartungen, Pharmakovigilanz und die Generierung von Real-World-Daten bei autoimmun-thyreoidalen Erkrankungen. Daneben prägen Leitlinienorganisationen den Versorgungsstandard und das klinische Studiendesign, darunter die American Thyroid Association, die 2026 aktualisierte Leitlinien zu Schilddrüsenerkrankungen in der Präkonzeptionsphase, Schwangerschaft und postpartalen Phase veröffentlichte, was therapeutische Entscheidungen und Überwachungspfade für die Basedow-Krankheit in diesen Subpopulationen beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Basedow-Krankheit beginnt mit der Patientenvorstellung in Primärversorgung, Gynäkologie, Ophthalmologie und Endokrinologie, gefolgt von Labordiagnostik (TSH, freies T4/T3 sowie TRAb/TSI-Antikörpertests) und Bildgebung (Ultraschall und, sofern verfügbar, erweiterte Schilddrüsenbildgebung). Die Behandlungsauswahl treibt anschließend nachgelagerte Dienstleistungen an, darunter die Abgabe generischer Thyreostatika über den Einzelhandel und Online-Apotheken, klinikbasierte nuklearmedizinische Abläufe für die I-131-Verabreichung sowie die Versorgung von Operationssälen und Geräten für Thyreoidektomie und thermische Ablation. Bei Biologika, die bei der Basedow-assoziierten endokrinen Orbitopathie eingesetzt werden, hängt die Kette zudem von Spezialvertrieb sowie Kühlkettenlogistik ab.
Der innovationsgetriebene Teil der Kette wird zunehmend durch klinische Entwicklung und die Hochskalierung der Fertigung für komplexe Biologika und neuartige Modalitäten geprägt, wobei die globale Durchführung von Studien und der Vertrieb über Spezialkanäle entscheidende Schnittstellen darstellen. Die Pipeline-Aktivität mehrerer Sponsoren spiegelt diesen Wandel wider, darunter Immunovant, das 2025 eine globale Phase-2b-Studie zu IMVT-1402 startete, Sanofi, das 2025 eine Phase-2-Studie zu Rilzabrutinib startete, und argenx, das 2026 in die Phase-3-Evaluierung von subkutanem Efgartigimod überging. Diese Programme erhöhen die Bedeutung von CDMO-Kapazitäten, der Einsatzbereitschaft von Geräten und Kombinationsprodukten für subkutane Verabreichungsformen sowie von Spezialapothekendiensten, die Adhärenz, Leistungsprüfung und Patientenunterstützung in der Autoimmunversorgung mit höherem Schweregrad unterstützen.
Wettbewerbslandschaft
Der Graves Krankheit Markt weist eine moderate Konzentration auf, da etablierte Endokrin-Franchises mit herausfordernden Biologika konfrontiert sind. Amgens Übernahme von Horizon Therapeutics für 27,8 Milliarden USD unterstreicht den strategischen Wert von Vermögenswerten für seltene Erkrankungen, wobei die Tepezza-Verkäufe 488 Millionen USD pro Quartal erreichen. Immunovant, Viridian Therapeutics und Argenx setzen Plattformtechnologien ein, die auf die Behandlung mehrerer Autoimmunindikationen abzielen, und nutzen Skaleneffekte in Entwicklung und Fertigung. Traditionelle Akteure wie Abbott und Novartis schützen ihren Anteil durch breite Hormonersatzportfolios und diagnostische Integration, müssen aber nun Geschäftsmodelle anpassen, um mit gezielten Immuntherapien zu konkurrieren.
Strategische Allianzen proliferieren, da Unternehmen Risiken verteilen und komplementäre Fähigkeiten erschließen. Bristol Myers Squibb kooperierte mit Repertoire Immune Medicines in einem 1,8-Milliarden-USD-Deal zur Entwicklung tolerisierender Impfstoffe. Novartis erwarb Calypso Biotech für IL-15-Modulatoren, während Pfizer eine Partnerschaft mit Flagship Pioneering einging, um Zugang zu Entdeckungsmaschinen der nächsten Generation im Bereich Autoimmunerkrankungen zu erhalten. Differenzierung in der Verabreichungstechnologie ist entscheidend geworden: Argenx verlängerte seine Halozyme-Partnerschaft und sicherte subkutane Enhanze-Technologie, um den Patientenkomfort zu verbessern und die Patentlaufzeit zu verlängern. Intensiver Wettbewerb spornt Investitionen in Patientenunterstützungsprogramme und digitale Adhärenz-Tools an und erhöht die Servicequalitätsanforderungen für neue Marktteilnehmer.
Lieferkettenstabilität und Fertigungskapazität spielen eine wachsende Rolle bei der Wettbewerbspositionierung. Unternehmen, die die Biologika-Versorgung während I-131-Engpässen sicherstellen können, gewinnen Verschreibungspräferenz. Unterdessen ermöglichen Register für reale Ergebnisse Herstellern, ergebnisbasierte Verträge auszuhandeln, die den Preis mit langfristigen Krankheitskontrollkennzahlen verknüpfen. Angesichts dieser Dynamiken belohnt der Graves Krankheit Markt Innovation, Plattformbreite und kundenzentrierte Liefermodelle, die die Entscheidung für Ärzte und Kostenträger gleichermaßen risikoarm gestalten.
Marktführer der Graves Krankheit-Branche
-
Abbott Laboratories
-
F. Hoffmann-La Roche AG
-
Horizon Therapeutics plc
-
Immunovant Inc.
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Graves-Krankheit-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Argenx SE
- bioMérieux
- Cardinal Health
- Eisai
- Roche
- GE HealthCare Technologies Inc.
- Horizon Therapeutics
- Immunovant Inc.
- Institute of Isotopes
- Jubilant Group
- Medtronic
- Merck
- Nanjing Nuoyuan Medical Devices Co.
- Novartis
- Pfizer
- Sun Pharmaceuticals Industries
- Teijin Pharma Ltd.
- Thermo Fisher Scientific
- Viridian Therapeutics Inc.
Marktchancen und Zukunftsaussichten
Eine zentrale Marktlücke im Management der Basedow-Krankheit ist eine dauerhafte Krankheitsmodifikation, die Rückfälle und die langfristige Medikamentenbelastung reduziert, im Vergleich zur Symptomkontrolle mit Thyreostatika, radioaktivem Jod und Chirurgie. Die FDA-Zulassung von Lumvoa (Veligrotug-vvze) von Viridian Therapeutics im Jahr 2026 zur Behandlung der endokrinen Orbitopathie sowohl in der aktiven als auch in der chronischen Krankheitsphase erweitert den Zugang zu gezieltem IGF-1R-Antagonismus bei Basedow-assoziierten Komplikationen. Dies schafft einen klareren kommerziellen und klinischen Pfad für Unternehmen, die angrenzende autoimmun-thyreoidale Portfolios und Begleitdienstleistungen wie Spezialapothekenunterstützung, Übergänge von Infusion zu subkutaner Verabreichung sowie Outcome-Tracking aufbauen.
Eine weitere Chance besteht darin, die gezielte Immunologie direkt bei der Basedow-Krankheit über die Orbitopathie hinaus zu erweitern, unterstützt durch Studienaktivitäten in späten und mittleren Phasen, die zusätzliche Optionen bei Wirkmechanismen und Verabreichungswegen schaffen. Im Juni 2026 startete Biohaven ein zulassungsrelevantes Phase-3-Programm für BHV-1300 bei der Basedow-Krankheit, und argenx begann mit der Phase-3-Evaluierung von subkutanem Efgartigimod bei erwachsenen Patienten mit Basedow-Krankheit. Zusammen deuten diese Entwicklungen auf besser skalierbare, ambulant geeignete Biologika-Verabreichungsformen hin. Sie schaffen zudem Raum für die Optimierung von Diagnostik und Versorgungspfaden, einschließlich einer breiteren Anwendung von TRAb/TSI-Tests zur Patientenselektion für gezielte Ansätze und zur Standardisierung der Überwachung in Klinik- und Facharztnetzwerken.
Jüngste Branchenentwicklungen im Graves-Krankheit-Markt
- Juni 2026: Biohaven brachte BHV-1300 in eine zulassungsrelevante Phase-3-Studie bei der Basedow-Krankheit ein und schloss den ersten Patienten ein. Das Programm verfolgt einen extrazellulären Protein-Degrader-Ansatz zur Reduzierung pathogener Autoantikörperaktivität und erweitert damit das Wettbewerbsfeld über Antikörper und niedermolekulare Wirkstoffe hinaus. Der Übergang zu einer zulassungsrelevanten Studie erhöht die Anforderungen an Studienabläufe, Endpunktauswahl und zukünftige Fertigungsbereitschaft in dieser Indikation.
- Mai 2025: Viridian Therapeutics erhielt von der US-amerikanischen FDA den Status „Breakthrough Therapy“ für Veligrotug zur Behandlung der endokrinen Orbitopathie. Diese Einstufung beschleunigte den regulatorischen Austausch und bestätigte den IGF-1R-Antagonismus bei Basedow-assoziierten Komplikationen. Sie stärkte zudem den Weg zu einer baldigen Kommerzialisierung und verschärfte gleichzeitig den Wettbewerbsdruck auf etablierte TED-Biologika, während der Fokus der Kostenträger auf vergleichende Differenzierung zunahm.
- Dezember 2024: Viridian Therapeutics berichtete über positive Topline-Ergebnisse aus der THRIVE-2-Phase-3-Studie zu Veligrotug bei chronischer endokriner Orbitopathie. Die Ergebnisse zeigten klinisch bedeutsame Verbesserungen bei Proptosis und Diplopie bei hoher Studienabschlussrate, was das Vertrauen in das Nutzen-Risiko-Profil des Programms stärkte. Dieser Datensatz half, die Positionierung für chronische TED zu formen, ein Segment, das historisch gesehen über weniger gezielte Optionen verfügte.
Graves-Krankheit-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie bemessen wir den Graves-Krankheit-Markt als den Umsatz, der mit der Diagnose und dem Management der Graves-Krankheit verbunden ist. Dazu gehören krankheitsspezifische Diagnosetests, Arzneimitteltherapie, Radioiodtherapie und verfahrensbezogene Krankenhausleistungen.
Ausschlüsse des Geltungsbereichs: Wir schließen rein kosmetische Augeneingriffe bei Graves-Orbitopathie und breite Schilddrüsenpanels aus, die für nicht mit der Graves-Krankheit verbundene Erkrankungen angeordnet wurden.
Segmentierungsübersicht
- Nach Behandlung
- Thyreostatika
- Radioiodtherapie
- Chirurgie (Thyreoidektomie)
- Gezielte Immuntherapien und Biologika
- Ultraschallgeführte thermische Ablation
- Nach Patientenaltersgruppe
- Pädiatrie
- Erwachsene
- Geriatrie
- Nach Endnutzer
- Krankenhäuser
- Fachkliniken und Endokrinologiezentren
- Ambulante Operationszentren
- Einzel- und Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Epidemiologie und dem Versorgungspfad, sodass das Modell auf dem tatsächlichen Patientenfluss und nicht nur auf Produktverkäufen basiert. Wir haben öffentliche Quellen wie die Weltgesundheitsorganisation, das US-amerikanische CDC, das NIH und die National Library of Medicine für den klinischen Kontext sowie OECD-Gesundheitsstatistiken für systemweite Nutzungs- und Ausgabensignale herangezogen.
Um die medizinische Praxis in eine Marktzahl zu übersetzen, haben wir auch Leitlinien und klinische Evidenz aus begutachteten endokrinologischen Fachzeitschriften sowie Materialien von endokrinologischen Fachgesellschaften ausgewertet. Wir haben Krankenhauspreisreferenzen und Kostenträger-Erstattungshinweise verwendet, wo verfügbar, um die Stückökonomie in den Bereichen Diagnostik, Arzneimittel, Radioiodtherapie und verfahrensbezogene Dienstleistungen zu schätzen. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden gesichtet, um zu verstehen, welche Therapien aktiv vermarktet werden und wie sich der Zugang entwickelt. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde verwendet, um die Umsatzentwicklung und den Zeitplan zu überprüfen. Diese Beispiele sind nicht erschöpfend, und viele andere öffentliche Quellen wurden gesichtet, um Eingaben zu sammeln, Annahmen zu validieren und Datenlücken zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um die Desk-Research-Sicht auf Diagnoseraten, Behandlungsentscheidungen und die typische Versorgungsabfolge zu überprüfen, insbesondere dort, wo veröffentlichte Daten fragmentiert sind. Wir haben mit Klinikern, Krankenhausapothekern, Diagnostik-Stakeholdern und kostenträgerseitigen Rollen in Nord- und Südamerika, EMEA und dem asiatisch-pazifischen Raum gesprochen, damit regionale Praxismuster und Zugangsdifferenzen in den endgültigen Annahmen berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte der obersten Ebene: 19 % | Asiatisch-pazifischer Raum: 45 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 35 % | EMEA: 31 % |
| Kleinere Akteure: 22 % | Manager: 46 % | Nord- und Südamerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, der den Patientenpool der Graves-Krankheit mithilfe von Prävalenz, Diagnoseraten und dem Anteil der Patienten, die in Erst- und Folgeoptionen übergehen, in erwartete Diagnose- und Behandlungsvolumina umrechnet. Diese Volumina werden mit typischen Testhäufigkeiten gepaart, beispielsweise der TSH- und TRAb-Nutzung bei Verdachts- und überwachten Fällen, und dann einem Behandlungsmix aus Thyreostatika, Radioiodtherapie und Operation zugeordnet. Die durchschnittlichen Ausgaben pro Versorgungsumfeld werden dann in USD-Umsatzsummen umgerechnet.
Nach dem ersten Durchgang werden die Ergebnisse mithilfe selektiver Bottom-up-Näherungen gegengeprüft, beispielsweise durch Stichproben wichtiger Therapieklassen und Schätzung des Umsatzes aus Dosierungsmustern und Patientenzahlen. Anschließend validieren wir Kanal- und Krankenhausannahmen anhand von Überprüfungen der Verfahrensintensität und des Testbestellverhaltens. Wo länderspezifische Eingaben fehlten, wurde Proxy-Logik unter Verwendung von Gesundheitszugangsindikatoren, endokrinologischen Besuchsraten und Erstattungskonsistenz angewendet, und diese Annahmen wurden dann mit Expertenfeedback erneut getestet.
Für die Prognose wurde eine Szenarioanalyse angewendet, da der Markt empfindlich auf Änderungen der Diagnoseintensität, des Zeitpunkts der Biologika-Adoption und des Tempos des Wechsels von der chronischen Arzneimitteltherapie zur definitiven Therapie reagiert. Wachstumsraten nach Variablen wurden mit den Befragten überprüft, und der endgültige Ausblick wurde konsistent mit den erwarteten Änderungen der klinischen Praxis und den Zugangsrealitäten gehalten, anstatt einer einzigen aggressiven Adoptionskurve zu folgen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass offensichtliche Unstimmigkeiten frühzeitig erkannt werden und kleinere Probleme sich nicht zu einer großen Abweichung anhäufen. Wir vergleichen Modellausgaben mit unabhängigen Signalen wie behandelten Patientenzahlen, Testbestellintensität und Verfahrensmix, und Ausreißer werden vor der Freigabe von einem weiteren Analysten überprüft.
Wenn eine große Abweichung auftritt, wird die Annahme auf den Treiber zurückverfolgt, beispielsweise Diagnoserate, Behandlungsmix oder Stückausgaben, und relevante Primärkontakte werden zur Bestätigung erneut kontaktiert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie Leitlinienänderungen, neuen Therapieeinführungen oder wesentlichen Erstattungsänderungen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen und Interviewerkenntnisse in den Zahlen berücksichtigt sind.
Vergleich der Graves-Krankheit-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zur Graves-Krankheit-Marktgröße stimmen häufig nicht überein, da der gezählte Umsatzpool nicht identisch ist und das für die Preis- und Währungsumrechnung verwendete Jahr ebenfalls abweichen kann. Die größten Unterschiede treten auf, wenn eine Schätzung nur Arzneimittelverkäufe erfasst, eine andere Graves-Orbitopathie-Dienstleistungen einmischt oder eine Studie die Definition der behandelten Bevölkerung ändert, ohne die zugrunde liegenden Versorgungsschritte anzugeben.
Einige externe Schätzungen bleiben enger gefasst, indem sie nur Thyreostatika zählen und Diagnosetests, Radioiodtherapie und verfahrensbezogene Krankenhausleistungen ausschließen. Bei Mordor Intelligence wird Umsatz nur dann gezählt, wenn er mit der Graves-spezifischen Diagnose und dem Management verbunden ist, und kosmetische Augeneingriffe sowie unspezifische Schilddrüsenpanels werden außerhalb der Gesamtsumme gehalten, sodass die Ausgaben den tatsächlichen Versorgungspfad widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,26 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 0,68 Milliarden USD (2025) | Konzentriert sich nur auf Behandlungseinnahmen und schließt typischerweise Diagnosetests und Krankenhausdienstleistungskomponenten aus, was die Gesamtsumme senkt, selbst wenn die Patientenzahlen ähnlich sind. |
| Branchenverleger B | 2,00 Milliarden USD (2025) | Berichtet häufig eine therapiebezogene Sichtweise mit vereinfachten Adoptionsannahmen und begrenzten Details zu Testhäufigkeit, Verfahrensmix und Währungszeitpunkt, was das Marktniveau von Jahr zu Jahr verschieben kann. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich daraus, was als Graves-Krankheit-Umsatz gezählt wird und wie Behandlungspfade in Dollar umgerechnet werden. Indem wir Volumina an den diagnostizierten und behandelten Pool knüpfen und sie dann mit einer klaren Stückausgabenlogik für Tests, Arzneimittel und Verfahren paaren, erhalten wir eine Zahl, die bei der Entscheidungsfindung leichter zu replizieren und zu prüfen ist.
Im Bericht beantwortete Schlüsselfragen
Warum gewinnen gezielte Immuntherapien bei der Behandlung der Graves Krankheit an Dynamik?
Gezielte Immuntherapien wie FcRn- und IGF-1R-Antagonisten modulieren direkt die Autoimmunwege, die die Erkrankung antreiben, was zu höheren Ansprechraten und der Möglichkeit führt, konventionelle Thyreostatika bei vielen Patienten abzusetzen.
Wie passt sich die Radioiodtherapie an kardiovaskuläre Risikoerwägungen an?
Kliniker bevorzugen nun I-131 für Patienten mit Arrhythmien oder anderen Herzerkrankungen, da es die Schilddrüsenhormonwerte schneller normalisiert als eine verlängerte Arzneimitteltherapie und dadurch kardiale Komplikationen senkt.
Wie beeinflussen Biomarkertests Behandlungsentscheidungen bei der Graves-Krankheit?
Tests für TSI und TRAb werden zunehmend eingesetzt, um die Krankheitsaktivität zu beurteilen, das Therapieansprechen vorherzusagen und Ärzten zu helfen zu entscheiden, ob ein Patient ein Kandidat für eine Immuntherapie oder traditionellere Optionen ist.
Warum zieht das pädiatrische Segment erhöhte F&E-Aufmerksamkeit auf sich?
Kinder zeigen steigende Inzidenzraten, insbesondere nach COVID-19, und leiden häufig unter schwereren Symptomen, was die Suche nach Therapien antreibt, die Wirksamkeit mit langfristiger Wachstums- und Entwicklungssicherheit in Einklang bringen.
Wie beeinflussen Lieferkettenprobleme die Therapieentscheidungen?
Intermittierende Engpässe bei I-131-Isotopen veranlassen Anbieter, nicht-radioaktive Alternativen wie thermische Ablation und Biologika zu erkunden, was den therapeutischen Mix in Krankenhäusern und Fachzentren neu gestaltet.
Welche digitalen Trends gestalten den Medikamentenzugang für Graves Krankheit-Patienten neu?
Wachstum bei Online- und Einzelhandelsapotheken sowie Telemedizinplattformen verbessert die Adhärenz und ermöglicht Dosisanpassungen aus der Ferne, was das Langzeitmanagement für Patienten und Kliniker gleichermaßen komfortabler gestaltet.