
Marktgröße und Marktanteil für Therapeutika bei differenziertem Schilddrüsenkrebs
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.18 Milliarden US-Dollar |
| Marktgröße (2032) | 2.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Therapeutika bei differenziertem Schilddrüsenkrebs von Mordor Intelligence
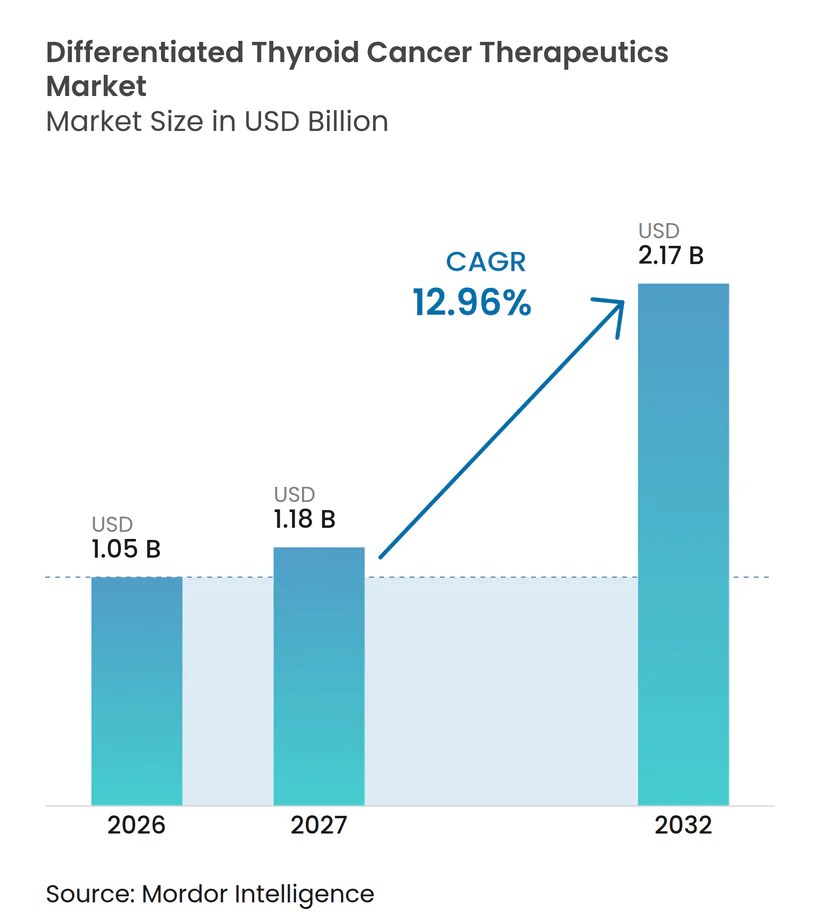
Die Größe des Marktes für Therapeutika bei differenziertem Schilddrüsenkrebs wird voraussichtlich von 1,05 Milliarden USD im Jahr 2026 und 1,18 Milliarden USD im Jahr 2027 auf 2,17 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 12,96 % zwischen 2027 und 2032.
Das rasche Wachstum wird von zwei Kräften angetrieben: einem stetigen Anstieg neu diagnostizierter Fälle und einer Welle gezielter Wirkstoffe, die die Versorgung über die ausschließliche Abhängigkeit von radioaktivem Jod (RAI) hinausführen[1]. Bahnbrechende Zulassungen wie Selpercatinib für pädiatrische RET-mutierte Erkrankungen und Repotrectinib für NTRK-positive Tumoren verdeutlichen das Innovationstempo und erweitern den Kreis der in Frage kommenden Patienten. Da die Testung auf wichtige genetische Veränderungen zur Routine wird, erstatten Kostenträger in wichtigen Märkten zunehmend Präzisionsmedizin-Regime, was die Nachfrage stärkt. Gleichzeitig errichten Hersteller neue Radiopharmazeutika-Anlagen und schließen Isotopen-Liefervereinbarungen ab, die historische Engpässe beseitigen und neue Einnahmequellen erschließen. Patentabläufe für Multikinase-Inhibitoren der ersten Generation erhöhen den Druck auf Sponsoren, Verbindungen der nächsten Generation einzureichen, solange die Exklusivitäten noch bestehen.
Wichtigste Erkenntnisse des Berichts
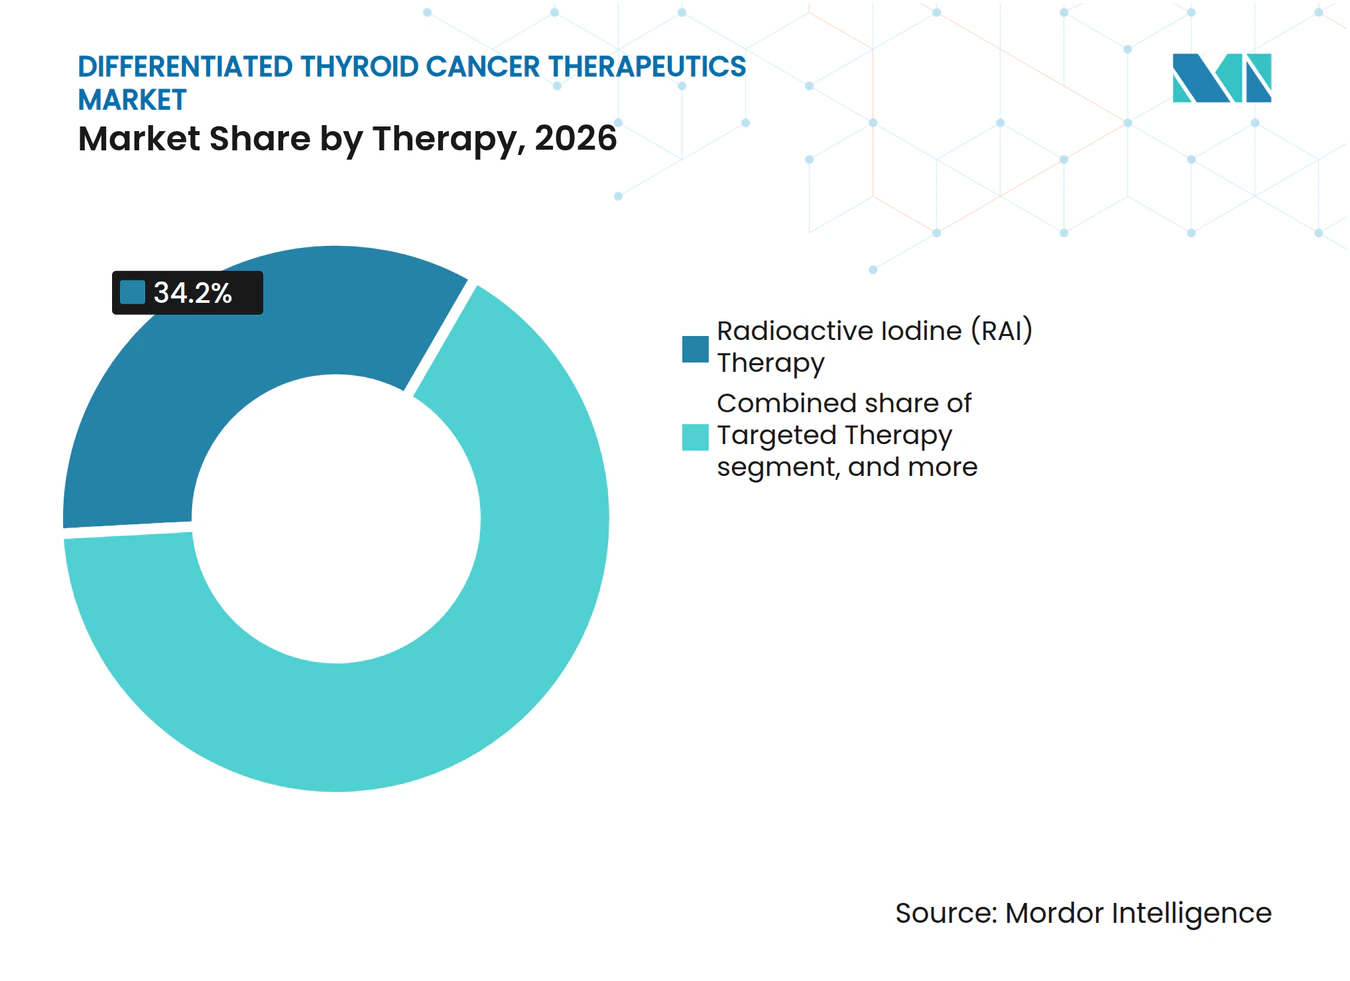
- Nach Therapie behielt radioaktives Jod mit 34,23 % des Marktanteils für Therapeutika bei differenziertem Schilddrüsenkrebs im Jahr 2026 die Führungsposition; die gezielte Therapie expandiert am schnellsten mit einer CAGR von 17,26 % bis 2032.
- Nach Stadium hielt die lokalisierte Erkrankung im Jahr 2026 einen Umsatzanteil von 46,64 %, während metastatische/RAI-refraktäre Fälle voraussichtlich mit einer CAGR von 16,84 % wachsen werden.
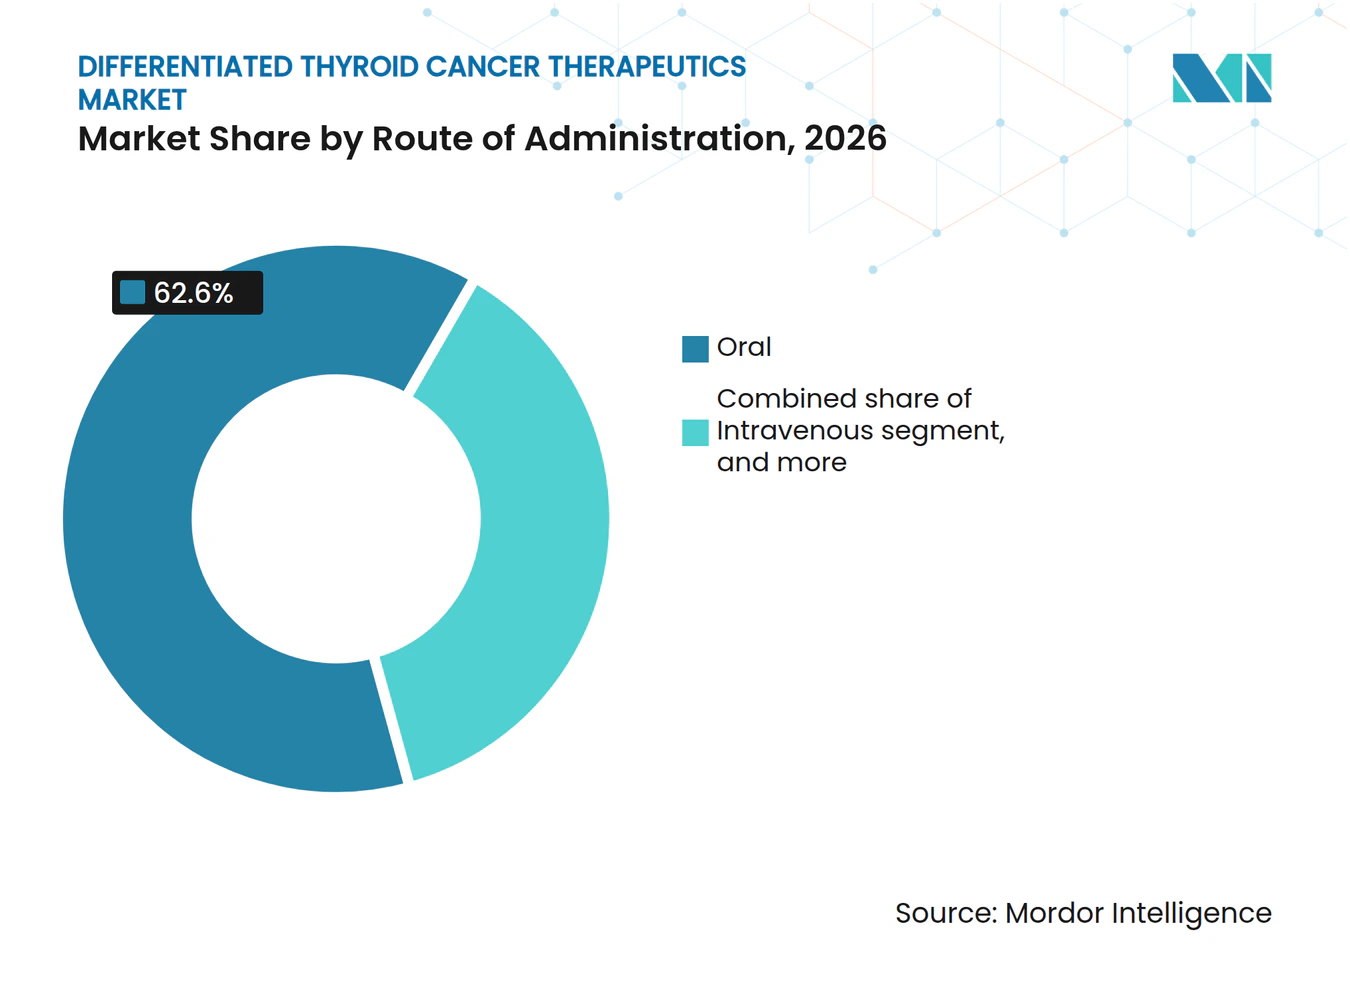
- Nach Verabreichungsweg erfassten orale Produkte im Jahr 2026 62,65 % der Marktgröße für Therapeutika bei differenziertem Schilddrüsenkrebs; intravenöse Optionen entwickeln sich bis 2032 mit einer CAGR von 15,89 %.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 43,76 % des Marktanteils für Therapeutika bei differenziertem Schilddrüsenkrebs, während ambulante chirurgische Zentren die schnellste Entwicklung mit einer CAGR von 16,34 % verzeichneten.
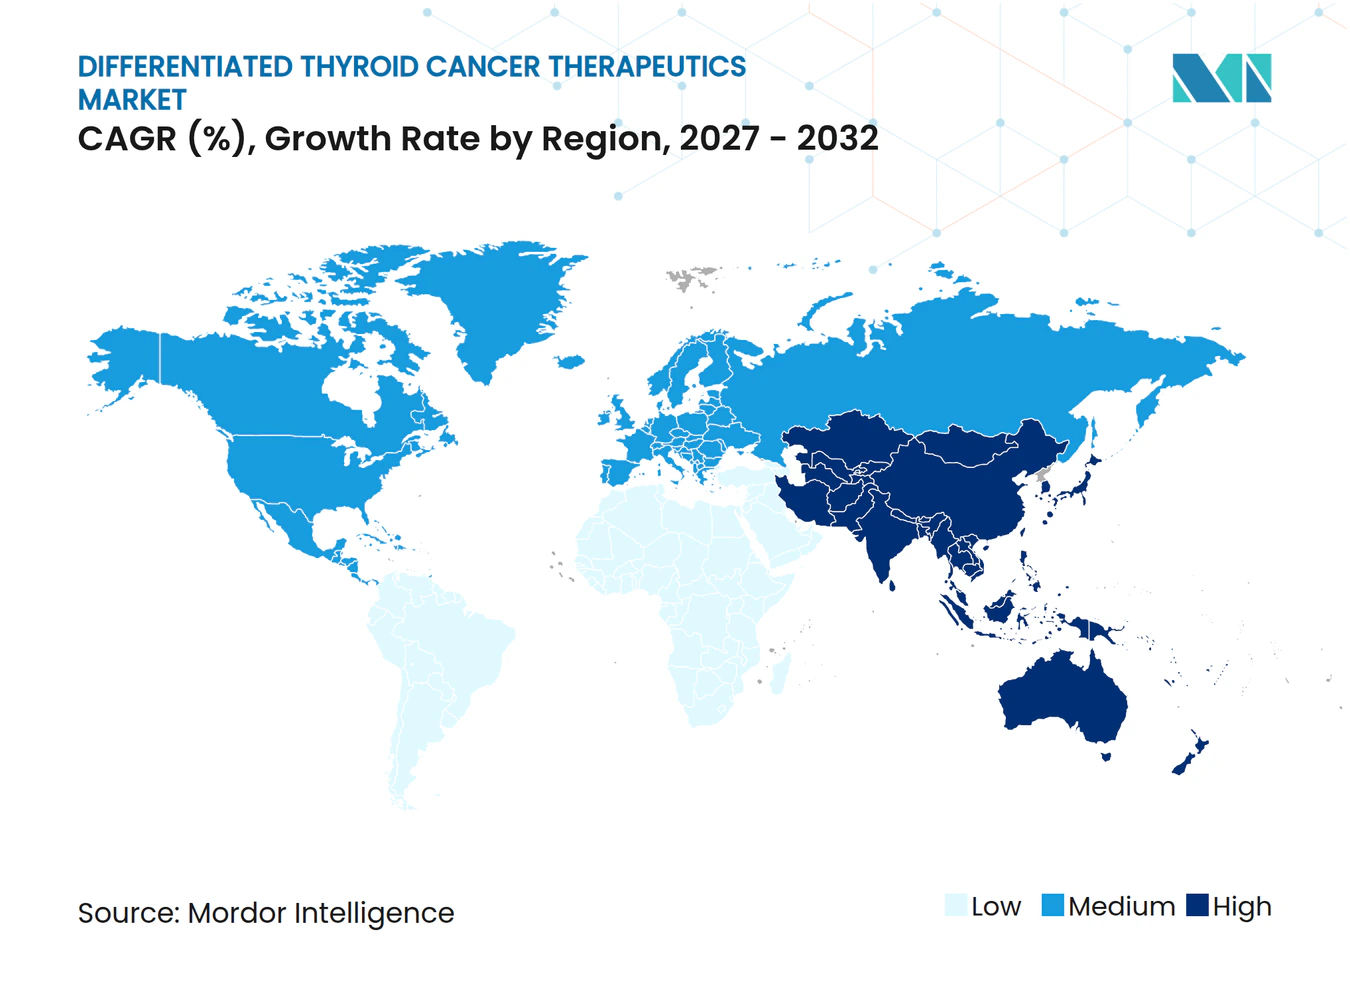
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 42,32 %; der asiatisch-pazifische Raum ist auf dem Weg zur höchsten CAGR von 16,43 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Analyse der Treiberwirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Inzidenz und frühere Erkennung | +2.8% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung zugelassener zielgerichteter Therapien und Indikationserweiterungen | +3.2% | Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Günstige Erstattung und Aufnahme in nationale Leitlinien zur Krebsversorgung | +1.9% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von Radioisotopen-basierter Theranostik | +2.1% | Nordamerika, Europa | Langfristig (≥4 Jahre) |
| Wachsende Nachfrage nach minimal-invasiven, oral verabreichten Alternativen zur Operation | +1.6% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Intensivierung von Forschungs- und Entwicklungsinvestitionen und Tiefe der klinischen Studienpipeline weltweit | +2.4% | Nordamerika, Europa, ausgewählte Länder in Asien-Pazifik | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Inzidenz und frühere Erkennung
Die globalen Schilddrüsenkrebsfälle stiegen von 87.583 im Jahr 1990 auf 233.847 im Jahr 2019, wobei der größte Anstieg bei Personen im Alter von 10 bis 24 Jahren verzeichnet wurde. Bessere Bildgebung, durch künstliche Intelligenz unterstützte Pathologie und eine breitere Vorsorgeuntersuchung in Hocheinkommensländern decken Tumoren in kleineren Größen auf und drängen mehr Patienten früher in ihrer Krankheitsgeschichte in den Markt für Therapeutika bei differenziertem Schilddrüsenkrebs. Eine frühere Diagnose verhindert, dass viele Fälle in den RAI-refraktären Status übergehen, erhöht jedoch gleichzeitig die absolute Anzahl der für eine adjuvante systemische Therapie geeigneten Patienten. Die Fortsetzung nationaler Ultraschallprogramme in Südkorea und die wachsende Akzeptanz der Feinnadelaspiration mit KI-Bildanalyse weltweit stützen diesen Treiber.
Ausweitung zugelassener zielgerichteter Therapien und Indikationserweiterungen
Im Jahr 2024 senkte die FDA die Altersgrenze für Selpercatinib auf 2 Jahre, und Repotrectinib erhielt eine beschleunigte Zulassung für NTRK-positive Tumoren, nachdem eine objektive Ansprechrate von 58 % bei therapienaiven Patienten nachgewiesen wurde. Die aktualisierten NCCN-Leitlinien 2025 empfehlen nun eine umfassende Sequenzierung der nächsten Generation vor der systemischen Therapie und festigen die genomische Profilierung als Standardpraxis. Der kombinierte Effekt erweitert den Markt für Therapeutika bei differenziertem Schilddrüsenkrebs erheblich, indem pädiatrische und refraktäre Kohorten in die behandelbare Population aufgenommen werden.
Günstige Erstattung und Aufnahme in nationale Leitlinien zur Krebsversorgung
Private Versicherer in den Vereinigten Staaten verwenden das NCCN-Kompendium als verbindliche Referenz, und Kanadas Pathway für zeitlich begrenzte Empfehlungen verkürzte ab 2023 die provinziellen Aufnahmefristen für Onkologika[2]. Studien zur realen Kostenbeteiligung zeigen, dass 75 % der kommerziell versicherten Lenvatinib-Nutzer trotz Listenpreisen von über 17.000 USD monatlich 100 USD oder weniger zahlen, was auf eine ausreichende Kostenträgerunterstützung hindeutet[3]. Die Aufnahme von Pembrolizumab-Lenvatinib-Kombinationen in die Leitlinien erweitert die Kostenübernahme und fördert eine frühere Therapieeinleitung.
Zunehmende Akzeptanz von Radioisotopen-basierter Theranostik in Onkologiezentren
Investitionen großer Pharmaunternehmen in die Isotopenherstellung – Novartis hat mehr als 200 Millionen USD für einen Standort in Indianapolis zugesagt – reduzieren historische Engpässe, die die Akzeptanz verlangsamten. Orano Med baut eine Thorium-228-Anlage im Wert von 250 Millionen EUR, die die Blei-212-Produktion verzehnfachen und die Tür für die Produktion zielgerichteter Alphatherapie öffnen wird. Die FDA-Stabilitätsteststandards für PET-Arzneimittel vereinheitlichen zwar die Qualitätsanforderungen und fördern die Akzeptanz in Krankenhäusern, verursachen jedoch zusätzliche Kosten. Diese Faktoren stützen eine anhaltende Nachfrage nach intravenösen Radiopharmazeutika.
Analyse der Hemmnisauswirkung*
| Analyse der Hemmnisauswirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Patentabläufe und rasche Generikaerosion, die die Preise für Markenarzneimittel unter Druck setzen | -2.1% | Entwickelte Märkte weltweit | Kurzfristig (≤2 Jahre) |
| Hohe Behandlungskosten und eingeschränkter Zugang in Ländern mit niedrigem und mittlerem Einkommen | -1.8% | Subsahara-Afrika, Südasien | Langfristig (≥4 Jahre) |
| Sicherheitsbedenken und Nebenwirkungsbelastung durch Multikinase-Inhibitoren | -1.5% | Global, höhere Auswirkung in entwickelten Märkten | Kurzfristig (≤2 Jahre) |
| Fragile globale Radioisotopen-Lieferkette, die die RAI-Verfügbarkeit beeinträchtigt | -1.3% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patentabläufe und rasche Generikaerosion, die die Preise für Markenarzneimittel unter Druck setzen
Sorafenib hat bereits seine Exklusivität verloren, und eine Einigung ermöglicht generisches Cabozantinib ab 2031, was einen sequenziellen Preisdruck auslöst. Historische Daten zeigen, dass Onkologiemarken innerhalb von 2 Jahren nach dem Markteintritt von Generika bis zu 52 % ihres Jahresumsatzes verlieren können. Während Innovatoren darum wetteifern, Vermögenswerte der nächsten Generation auf den Markt zu bringen, könnten schrumpfende Margen das Gesamtumsatzwachstum des Marktes für Therapeutika bei differenziertem Schilddrüsenkrebs dämpfen.
Hohe Behandlungskosten und eingeschränkter Zugang in Ländern mit niedrigem und mittlerem Einkommen
In Marokko fehlt bei 22 von 39 innovativen Onkologika die Erstattung, wobei der Markteintritt der FDA-Zulassung um bis zu 7 Jahre hinterherhinkt. Ähnliche Muster in Südasien führen zu Unterversorgung und erhöhter Sterblichkeit trotz steigender Inzidenz. Sofern Parallelimportprogramme und gestaffelte Preisvereinbarungen nicht beschleunigt werden, werden Schwellenmärkte weniger Therapieeinheiten beitragen, als ihre Krankheitslast vermuten lässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapie:
Zielgerichtete Wirkstoffe stören die RAI-FührungspositionDie Marktgröße für Therapeutika bei differenziertem Schilddrüsenkrebs nach Therapiewahl wurde im Jahr 2026 weiterhin von RAI mit einem Umsatzanteil von 34,23 % dominiert. Dennoch wird die gezielte Therapie voraussichtlich eine CAGR von 17,26 % erzielen, was auf erweiterte Indikationen und höhere Ausgaben pro Patient zurückzuführen ist. Multikinase-Inhibitoren wie Lenvatinib erzielten im SELECT-Studium ein medianes progressionsfreies Überleben von 18,3 Monaten, was das Placebo weit übertraf und das Vertrauen der Ärzte stärkte. Orale TKIs entsprechen zudem wachsenden ambulanten Versorgungsmodellen. Immuntherapie-Kombinationen, die derzeit untersucht werden, könnten der Chemotherapie Marktanteile abnehmen, die aufgrund bescheidener Ansprechraten bei differenzierten Tumoren nur begrenzt eingesetzt wird. Die zunehmende Verbreitung genetischer Tests hebt Mutationen wie BRAF V600E hervor, die mit besseren Ergebnissen bei Kinase-Inhibitoren korrelieren und die Präzisionsmedizin-Denkweise stärken. Resistenzmutationen in NTRK-Genen prägen bereits die sequenzielle Therapiewahl und werden weiterhin das Regime-Design beeinflussen.
Die Chirurgie bleibt die Erstlinientherapie bei lokalisierter Erkrankung, aber systemische Wirkstoffe spielen eine größere Rolle im metastatischen Management und in neoadjuvanten Einstellungen, die eine Tumorverkleinerung vor der Resektion ermöglichen. Neu entstehende alpha-emittierende Radiopharmazeutika bieten eine weitere Kategorie mit hoher Marge, die den Markt für Therapeutika bei differenziertem Schilddrüsenkrebs potenziell vergrößert. Sponsoren erforschen auch niedrig dosierte TKI-Regime, die die Wirksamkeit erhalten und gleichzeitig die Verträglichkeit und Adhärenz verbessern. Da mehr orale Wirkstoffe für den Erstlinieneinsatz bei RAI-refraktärer Erkrankung in Frage kommen, wird sich die Therapiehierarchie wahrscheinlich umkehren, wobei gezielte Wirkstoffe den RAI-Umsatz bis zum Ende des Prognosezeitraums übertreffen werden.



Nach Stadium:
Fortgeschrittene Erkrankung erzielt PremiumpreiseLokalisierte Tumoren generierten im Jahr 2026 46,64 % des Umsatzes, was die schiere Patientenzahl und den standardmäßigen postoperativen RAI-Einsatz widerspiegelt. Metastatische oder RAI-refraktäre Erkrankungen werden jedoch am schnellsten mit einer CAGR von 16,84 % wachsen und den Löwenanteil der hochpreisigen gezielten Therapien absorbieren. Die neue WHO-Klassifikation, die minimal invasive von weit invasiven Formen trennt, verfeinert Risikoprofile und sagt das Fortschreiten besser voraus, was Kliniker dazu veranlasst, die systemische Therapie früher zu eskalieren. Die aktive Überwachung von Mikrokarzinomen hält Niedrigrisikopatienten unter Beobachtung und senkt die Überbehandlungsraten. Umgekehrt hat die neoadjuvante BRAF/MEK-Hemmung bei lokal fortgeschrittenen Tumoren zu einer chirurgischen Verkleinerung geführt und den Kandidatenpool für kurative Operationen erweitert.
Langzeit-Überlebensdaten zeigen eine schilddrüsenkrebsspezifische Mortalität von nur 0,6 % nach 20 Jahren bei Niedrigrisikokohorten, während Herz-Kreislauf-Erkrankungen nun eine größere Bedrohung darstellen. Diese Zahlen bestätigen selektive Interventionsstrategien und setzen Ressourcen für die aggressive Behandlung fortgeschrittener Erkrankungen frei. Wenn Patienten von regionalen zu metastatischen Stadien fortschreiten, steigen Verschreibungsintensität und Überwachungshäufigkeit, was überproportionale Umsatzgewinne beiträgt, obwohl die Patientenzahlen kleiner bleiben.
Nach Verabreichungsweg:
Orale Bequemlichkeit trifft auf intravenöse InnovationOrale Arzneimittel dominierten im Jahr 2026 mit einem Umsatzanteil von 62,65 %, dank der Beliebtheit von Lenvatinib, Sorafenib und neueren TKIs. Die Marktgröße für Therapeutika bei differenziertem Schilddrüsenkrebs im Bereich intravenöser Darreichungsformen ist auf eine CAGR von 15,89 % ausgerichtet, gestützt durch die Einführung von Radioliganden-Therapien und Checkpoint-Inhibitor-Kombinationen. Intramuskuläres Thyrotropin alfa bleibt ein Nischen-Diagnosehilfsmittel, während subkutane Optionen in der Entwicklung bestehende Paradigmen herausfordern könnten.
Intravenöse Produkte erfordern eine Krankenhaus- oder spezialisierte ambulante Zentrumsinfrastruktur, was die Relevanz zentraler Apotheken und nuklearmedizinischer Einheiten unterstreicht. Orale Therapien hingegen ermöglichen die Abgabe in ambulanten Einrichtungen und verringern die Belastung für Patienten. Hersteller optimieren Kapselstärken und erforschen Einmal-täglich-Schemata, um die Verschreibung weiter in den ambulanten Bereich zu verlagern. Das parallele Wachstum der Radiopharmazeutika-Kapazitäten, insbesondere in den im Bau befindlichen Novartis-Anlagen, wird den Schwung des intravenösen Segments unterstützen.

Nach Endnutzer:
Krankenhäuser bleiben Kernbereich, während ambulante Standorte stark wachsenKrankenhäuser erzielten im Jahr 2026 einen Umsatzanteil von 43,76 %, was ihre Kontrolle über Chirurgie, Nuklearmedizin und intravenöse Infusionen widerspiegelt. Ambulante chirurgische Zentren werden bis 2032 eine CAGR von 16,34 % verzeichnen, da mehr orale Regime und minimal invasive Eingriffe außerhalb von Krankenhäusern durchgeführt werden. Spezialisierte Krebszentren bieten genomische Tests, klinische Studien und multidisziplinäre Tumorboards an, die Patienten in gezielte oder Kombinationsregime lenken und hochwertige Versorgungsepisoden aufrechterhalten.
Die Radiofrequenzablation bei rezidivierenden Läsionen, die häufig in ambulanten chirurgischen Zentren durchgeführt wird, ist ein Beispiel für die sich verändernde Standortökonomie. Krankenhäuser bleiben jedoch für die Verabreichung von Radiopharmazeutika, das Management unerwünschter Ereignisse und komplexe Halsoperationen unverzichtbar. Digitale Pathologie und KI-Bildgebung, die beide Einrichtungen umfassen, unterstützen die Versorgungskontinuität und gemeinsame Entscheidungsfindung.
Geografische Analyse
Markt für differenzierte Schilddrüsenkrebstherapeutika in Nordamerika
Nordamerika generierte im Jahr 2026 42,32 % des Umsatzes, unterstützt durch umfassende Versicherungsdeckung, erfahrene chirurgische Zentren und große klinische Studiennetzwerke. Reale Datenbanken zeigen Lenvatinib als den vorherrschenden systemischen Erstlinienagenten in den Vereinigten Staaten und Kanada, was den First-Mover-Vorteil für orale TKIs unterstreicht. Die Region profitiert auch von einer frühen Übernahme von Radiopharmazeutika, wobei eine wachsende Anzahl von Zentren an theranostischen Forschungsprogrammen teilnimmt.
Markt für differenzierte Schilddrüsenkrebstherapeutika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 mit einer CAGR von 16,43 % wachsen, getragen durch steigende Inzidenz in Südkorea, Japan und China. Opportunistisches Ultraschall-Screening trug zu einer gemeldeten „Epidemie” in Südkorea bei, aber nachfolgende Studien bestätigen, dass in mehreren asiatischen Ländern ein echter Anstieg und nicht nur ein Erkennungsbias stattfindet. Hocheinkommensländer im asiatisch-pazifischen Raum verzeichnen die größte Belastung durch behinderungsbereinigte Lebensjahre, was auf greifbare ungedeckte Bedürfnisse hinweist, die neue Therapien adressieren können. Da sich die Erstattungsrahmen in Japan und China weiterentwickeln, beschleunigt sich der Patientenzugang zu gezielten Arzneimitteln.
Markt für differenzierte Schilddrüsenkrebstherapeutika in EMEA und Südamerika
Europa verzeichnet ein mittleres einstelliges Wachstum auf der Grundlage einheitlicher EMA-Verfahren und einer breiten Übernahme von NCCN-konformen Behandlungspfaden. Die Nutzung von Radioisotopentherapien ist in Deutschland und Frankreich hoch, wo die nuklearmedizinische Infrastruktur gut ausgebaut ist. Im Gegensatz dazu tragen der Nahe Osten und Afrika sowie Südamerika heute kleinere Anteile bei, verzeichnen jedoch ein überdurchschnittliches Wachstum, da Regierungen die Krebsversorgungssysteme modernisieren und private Krankenversicherer in den Markt eintreten. Partnerschaften, die Diagnostik und Therapeutika bündeln, können dazu beitragen, Ressourcenbeschränkungen in diesen Regionen zu überwinden.
Wettbewerbslandschaft
Marktkonzentration
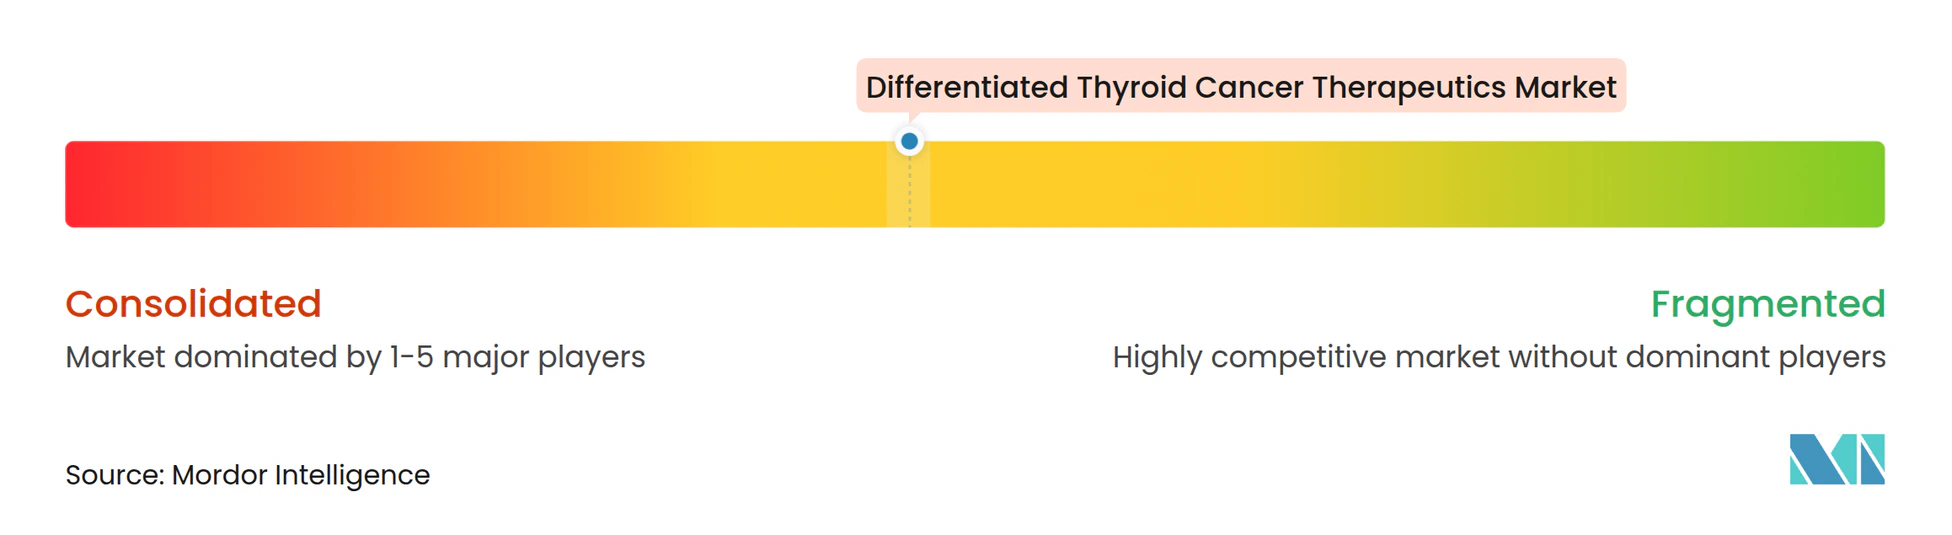
Der Markt für Therapeutika bei differenziertem Schilddrüsenkrebs ist mäßig konsolidiert. Exelixis, Eisai und Bayer kontrollieren gemeinsam einen bedeutenden Umsatzpool durch Multikinase-Inhibitoren mit breiten Zulassungen. Ihre Tiefe in der klinischen Entwicklung, Herstellung und im Marktzugang schafft für kleinere Wettbewerber erhebliche Markteintrittsbarrieren. Dennoch lädt die Verlagerung der Präzisionsonkologie hin zu genotyp-zielgerichteten Arzneimitteln agile Biotech-Einsteiger ein, die Schmalspektrum-Inhibitoren lizenzieren oder gemeinsam entwickeln.
Strategische Maßnahmen konzentrieren sich auf die Sicherheit der Lieferkette und die Diversifizierung der Pipeline. Novartis gibt über 200 Millionen USD aus, um die Radiopharmazeutika-Produktion zu skalieren und die Dosenverfügbarkeit für aktuelle Wirkstoffe und zukünftige Liganden sicherzustellen. Das Thorium-228-Projekt von Orano Med adressiert den Alphastrahlen-Therapie-Rohstoff und gibt Partnern eine Absicherung gegen Isotopenengpässe. Der CABINET-Erfolg von Exelixis bei neuroendokrinen Tumoren zeigt das Lebenszyklusmanagement, das Cabozantinib in neue Indikationen ausweitet.
Die Generikaerosion steht für ältere TKIs unmittelbar bevor; Sorafenib hat bereits seine Exklusivität verloren, und Cabozantinib steht vor dem Generikaeintritt im Jahr 2031. Hersteller reagieren, indem sie Inhibitoren der nächsten Generation wie Zanzalintinib vorantreiben, das VEGF-, HGF- und AXL-Kinasen in einem einzigen Molekül angreift. Fusions- und Übernahmeaktivitäten bleiben lebhaft: Eli Lillys Kauf von Scorpion Therapeutics für 2,5 Milliarden USD und GSKs Übernahme von IDRx für 1 Milliarde USD unterstreichen die Prämie, die auf frühe Präzisionsvermögenswerte gelegt wird. Die gesamte Wettbewerbserzählung deutet auf eine Koexistenz großer Pharmaunternehmen mit breiten Portfolios und Spezialunternehmen hin, die sich auf genomische Nischen konzentrieren.
Marktführer im Bereich Therapeutika bei differenziertem Schilddrüsenkrebs
-
Bayer AG
-
Eisai Co Ltd
-
Exelixis Inc.
-
Sanofi (Genzyme)
-
Curium Pharma
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Therapeutika bei differenziertem Schilddrüsenkrebs Unternehmen in diesem Bericht
- Bayer
- Eisai
- Exelixis
- Sanofi
- Jubilant Radiopharma
- Curium Pharma
- Eli Lilly & Co
- AstraZeneca
- Merck
- Roche
- Blueprint Medicines
- Rosatom (JSC Isotope)
- IBSA Pharma
- GE HealthCare (MED radionuclides)
- Siemens Healthineers (Theranostics)
- Pfizer
- Jiangsu Hengrui Pharma
- Yantai InnoPharmchem
Lesen Sie die Analyse der Therapeutika bei differenziertem Schilddrüsenkrebs-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Therapeutika bei differenziertem Schilddrüsenkrebs
- März 2025: Exelixis erhielt die FDA-Zulassung für CABOMETYX (Cabozantinib) zur Behandlung von zuvor behandelten fortgeschrittenen neuroendokrinen Tumoren bei Patienten ab 12 Jahren – die erste systemische Option unabhängig vom primären Standort oder Somatostatin-Rezeptorstatus.
- Februar 2025: GSK erwarb IDRx für mehr als 1 Milliarde USD und erhielt Zugang zu IDRX-42, einem selektiven TKI, der entwickelt wurde, um Resistenzmutationen bei soliden Tumoren zu adressieren.
- Januar 2025: Eli Lilly gab die Übernahme von Scorpion Therapeutics für bis zu 2,5 Milliarden USD bekannt und fügte Präzisionsonkologie-Kandidaten hinzu, die in Schilddrüsenkrebsindikationen ausgeweitet werden könnten.
- Januar 2025: Lantheus Holdings schloss die Übernahme von Evergreen Theragnostics für 250 Millionen USD ab, mit Meilensteinen von bis zu 752,5 Millionen USD, um die Radiopharmazeutika-Versorgung zu stärken.
Markt für Therapeutika bei differenziertem Schilddrüsenkrebs Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wichtige Abdeckungsbereiche
Unsere Studie definiert den Markt für Therapeutika bei differenziertem Schilddrüsenkrebs (DTC) als die gesamten Umsätze auf Herstellerebene, die durch verschreibungspflichtige Arzneimittel und Radiojoddosen erzielt werden, die zur Behandlung von papillären, follikulären und Hürthle-Zell-Karzinomen eingesetzt werden. Der Umfang umfasst Kinase-Inhibitoren, Schilddrüsenhormon-Suppressiva, Chemotherapeutika und therapeutische Radioisotope, die nach der Diagnose oder einem Rückfall eingesetzt werden.
Umsätze aus Chirurgie, diagnostischer Bildgebung und Therapien für medulläre oder anaplastische Schilddrüsenkarzinome sind ausgeschlossen.
Segmentierungsübersicht
- Nach Therapie
- Chemotherapie
- Zielgerichtete Therapie
- Suppression des Thyreoidea-stimulierenden Hormons (TSH)
- Radiojodtherapie (RAI)
- Sonstige Therapien
- Nach Stadium
- Lokalisiert
- Regional
- Metastasiert/RAI-refraktär
- Nach Verabreichungsweg
- Oral
- Intravenös
- Sonstige Verabreichungswege
- Nach Endnutzer
- Krankenhäuser
- Spezialisierte Krebszentren
- Ambulante chirurgische Zentren
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir führen halbstrukturierte Interviews mit Endokrinologen, Nuklearmedizinern, Apothekern von Kostenträgern und Beschaffungsmanagern in Nordamerika, Europa und wichtigen asiatisch-pazifischen Märkten durch, um Dosierungsnormen, RAI-Wiederbehandlungsraten und effektive Therapiekosten zu validieren. Kurze Online-Umfragen messen die Inanspruchnahme von Patientenunterstützungsangeboten.
Desk-Recherche
Mordor-Analysten erheben Inzidenz- und Prävalenzstatistiken aus den SEER-, GLOBOCAN- und Eurostat-Krebsregistern, prüfen FDA- und EMA-Zulassungsdossiers auf Zielpopulationen und überwachen Verschreibungsvolumina über IQVIA-Länderdashboards. Die Erkenntnisse werden durch SEC 10-Ks, begutachtete Artikel in Thyroid und JCO, Krankenhausformular-Preislisten sowie über Dow Jones Factiva und D&B Hoovers abgerufene Nachrichten angereichert. Die genannten Quellen sind illustrativ; zahlreiche weitere offene und proprietäre Datensätze fließen in unsere Desk-Recherche ein.
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Rekonstruktion. Die DTC-Inzidenz auf Länderebene, multipliziert mit dem behandlungsberechtigten Anteil und den durchschnittlichen jährlichen Therapiekosten, ergibt den Verbrauch für 2024. Selektive Bottom-up-Überprüfungen anhand von Distributor-Abverkaufsdaten und Herstellerangaben verfeinern die Gesamtwerte. Variablen wie die steigende Durchdringung von RET/BRAF-Tests, Leitlinienänderungen zugunsten von adjuvantem Lenvatinib, der Markteintritt von generischen TKIs, RAI-Erstattungsobergrenzen und Wechselkursbewegungen werden explizit prognostiziert. Eine multivariate Regression, unterstützt durch Szenarioanalysen, projiziert die Nachfrage bis 2030.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Überprüfung durch leitende Mitarbeiter auf Abweichungen gegenüber historischen Ausgabenkurven, externen Benchmarks und Peer-Schätzungen geprüft. Wir aktualisieren jede Datei jährlich und veröffentlichen Zwischenaktualisierungen, wenn Markteinführungen, Preiskontrollen oder Sicherheitswarnungen die Annahmen wesentlich verändern.
Warum Mordors Ausgangsbasis für Therapeutika bei differenziertem Schilddrüsenkrebs Verlässlichkeit gebietet
Veröffentlichte Schätzungen weichen voneinander ab, weil Unternehmen den Krankheitsumfang ausweiten, chirurgische Kosten einbeziehen oder eingefrorene Preise anwenden.
Mordor wählt eine therapiebezogene Perspektive, schichtet reale Dosierungsdaten und aktualisiert die Eingaben jährlich, was Planern eine ausgewogene Referenz bietet.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Treiber der Abweichung |
|---|---|---|
| 0,63 Milliarden USD (2025) | Mordor Intelligence | |
| 0,48 Milliarden USD (2023) | Regionale Beratungsgesellschaft A | Historisches Basisjahr und begrenzte Pipeline-Anpassung |
| 2,30 Milliarden USD (2024) | Globale Beratungsgesellschaft B | Bündelt Chirurgie und Krankenhausleistungen, was die Gesamtwerte aufbläht |
| 0,45 Milliarden USD (2024) | Branchenverband C | Schließt gezielte TKIs aus und geht von einer einmaligen RAI-Behandlung aus |
Der Vergleich zeigt, dass Mordors inzidenzverankertes Modell, sobald unterschiedliche Umfänge und Kostenbasis bereinigt sind, die transparenteste und wiederholbarste Grundlage für die strategische Entscheidungsfindung bietet.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Therapeutika bei differenziertem Schilddrüsenkrebs?
Er beläuft sich im Jahr 2026 auf 1,05 Milliarden USD und wird voraussichtlich bis 2032 auf 2,17 Milliarden USD anwachsen, mit einer CAGR von 12,96 %.
Welches Therapiesegment wächst am schnellsten?
Die gezielte Therapie führt mit einer CAGR von 17,26 % bis 2032, was die Zulassungen für Arzneimittel wie Selpercatinib und Repotrectinib widerspiegelt.
Warum ist Asien-Pazifik die attraktivste Wachstumsregion?
Steigende Inzidenz, breitere Krankenversicherungsabdeckung und wachsender Zugang zu Präzisionsarzneimitteln treiben eine CAGR von 16,43 % für die Region an.
Wie bald wird der Generikawettbewerb führende TKIs beeinflussen?
Sorafenib-Generika sind bereits verfügbar, und Cabozantinib-Generika könnten ab 2031 auf den Markt kommen, was den Druck auf Markenpreise erhöht.
Welche Rolle spielen Radiopharmazeutika für das zukünftige Wachstum?
Neue Isotopenherstellungskapazitäten und Alphastrahlen-Therapien stützen eine CAGR von 15,89 % für intravenöse Produkte und erweitern die Behandlungsmöglichkeiten.
Gewinnen ambulante chirurgische Zentren Marktanteile?
Ja. Ambulante chirurgische Zentren werden mit einer CAGR von 16,34 % wachsen, dank der Verlagerung oraler TKIs und minimal-invasiver Eingriffe weg von Krankenhäusern.