
Marktgröße und Marktanteil für die Behandlung von Schilddrüsenaugenerkrankungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.36 Milliarden US-Dollar |
| Marktgröße (2031) | 8.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
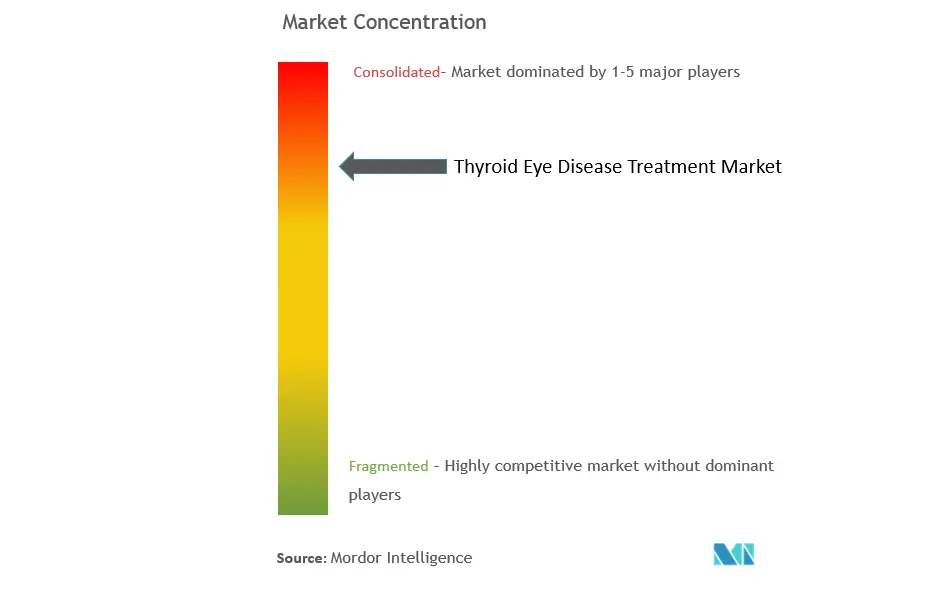
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung von Schilddrüsenaugenerkrankungen von Mordor Intelligence
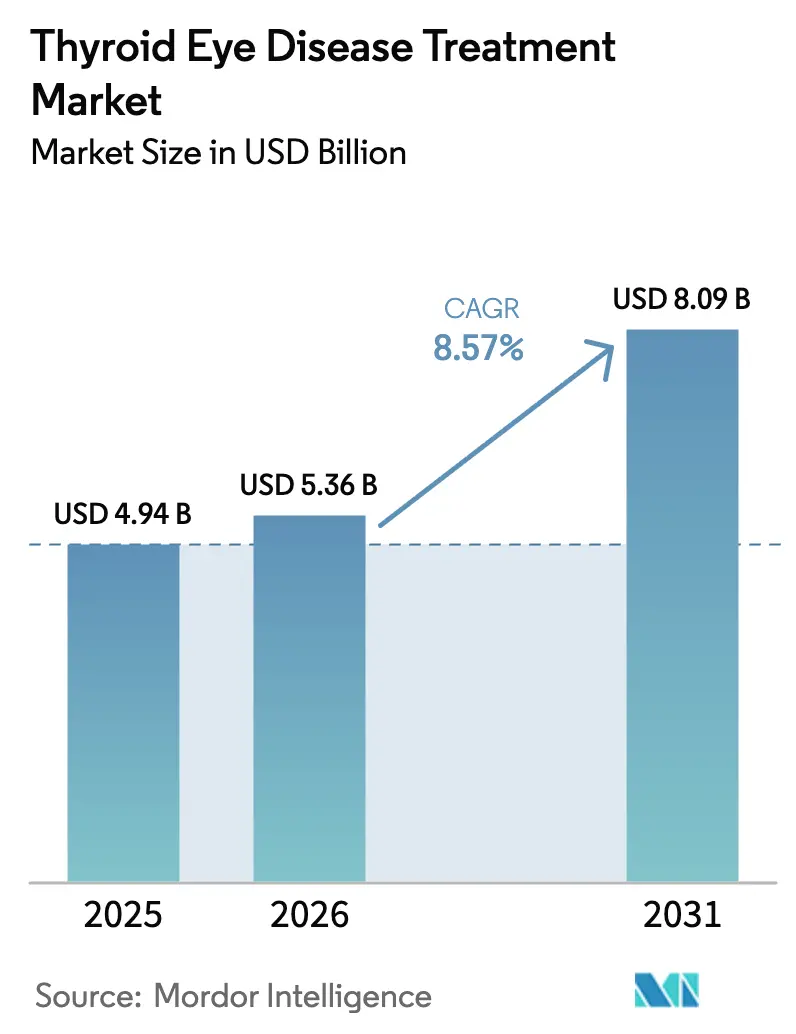
Die Marktgröße für die Behandlung von Schilddrüsenaugenerkrankungen wird 2026 auf USD 5,36 Milliarden geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von USD 4,94 Milliarden, wobei die Prognosen für 2031 USD 8,09 Milliarden ausweisen – einem Wachstum mit einer CAGR von 8,57 % im Zeitraum 2026–2031. Die klinische Validierung der Hemmung des Insulin-ähnlichen Wachstumsfaktor-1-Rezeptors (IGF-1R), wachsende globale Screening-Initiativen und vereinfachte Orphan-Drug-Verfahren wandeln eine einst behandlungsarme Arena in eine Wettbewerbslandschaft um. Das Vertrauen der Investoren hat sich nach wegweisenden Transaktionen wie der Übernahme von Horizon Therapeutics durch Amgen gestärkt, während biologische Präparate im späten Entwicklungsstadium mit bequemeren Dosierungsplänen das Patientenzugänglichkeit versprechen zu erweitern. Parallele Fortschritte in der Telemedizin, in multidisziplinären Kliniknetzwerken und in der internationalen regulatorischen Harmonisierung positionieren den Markt für die Behandlung von Schilddrüsenaugenerkrankungen für ein nachhaltiges zweistelliges Wachstum in unterversorgten Regionen[1]Europäische Arzneimittelagentur, "Tepezza: CHMP-Stellungnahme," ema.europa.eu.
Wesentliche Erkenntnisse des Berichts
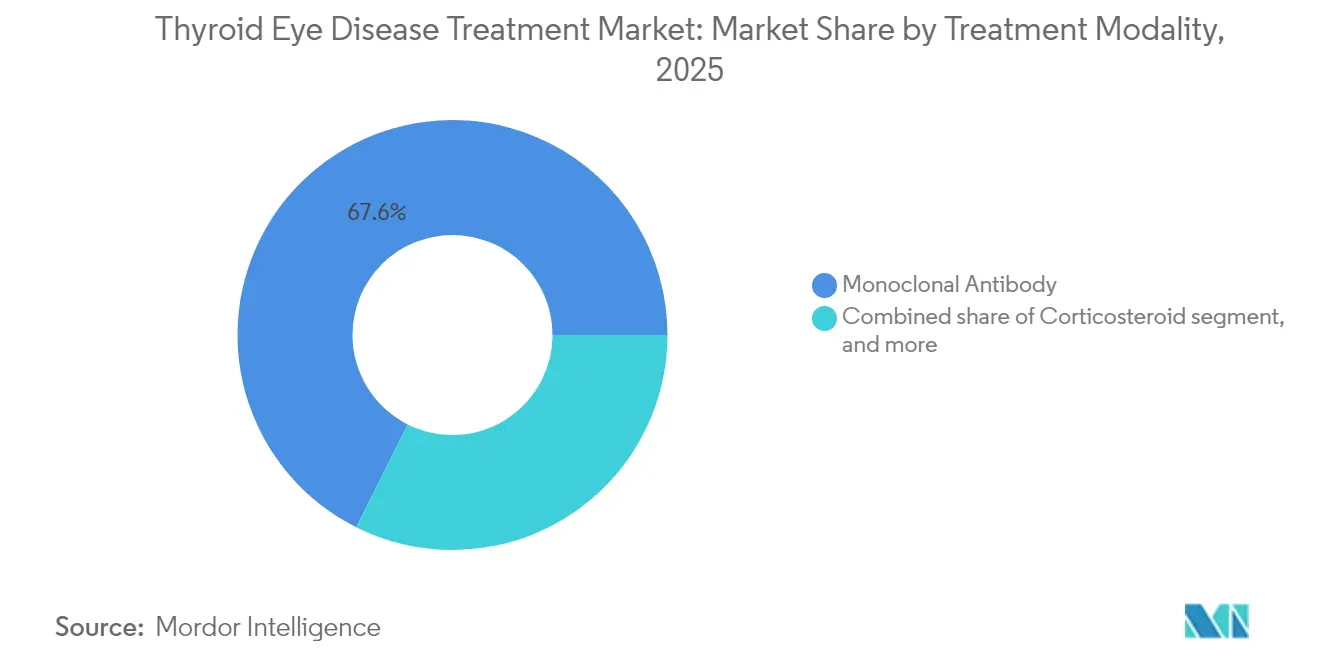
- Nach Behandlungsmodalität führten monoklonale Antikörper im Jahr 2025 mit einem Umsatzanteil von 67,61 %; subkutane und orale Pipeline-Kandidaten werden mit der höchsten CAGR von 11,54 % bis 2031 prognostiziert.
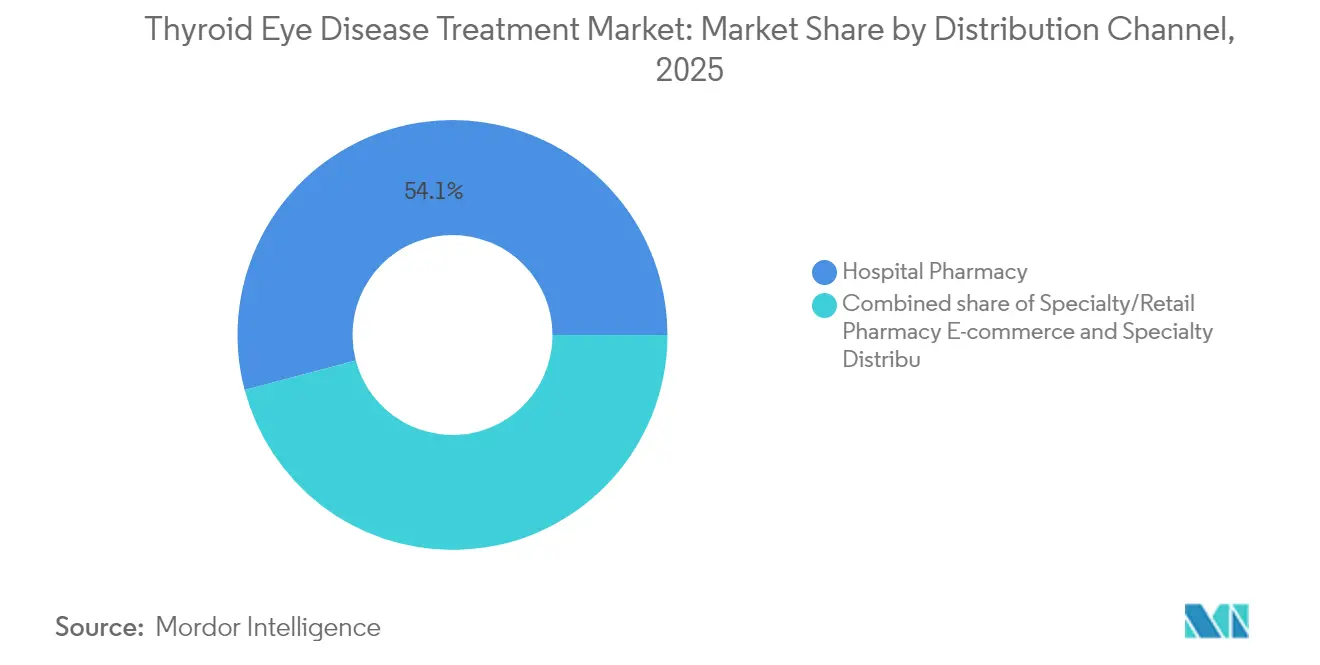
- Nach Vertriebskanal hielten Krankenhausapotheken 2025 einen Marktanteil von 54,12 % am Markt für die Behandlung von Schilddrüsenaugenerkrankungen, während E-Commerce und Spezialvertriebshändler mit einer CAGR von 12,31 % bis 2031 zu expandieren prognostiziert werden.
- Nach Endnutzer beanspruchten Tertiärversorgungskrankenhäuser 2025 einen Anteil von 48,92 % an der Marktgröße für die Behandlung von Schilddrüsenaugenerkrankungen, und spezialisierte Endokrinologie-/Ophthalmologiekliniken entwickeln sich mit einer CAGR von 11,08 % bis 2031.
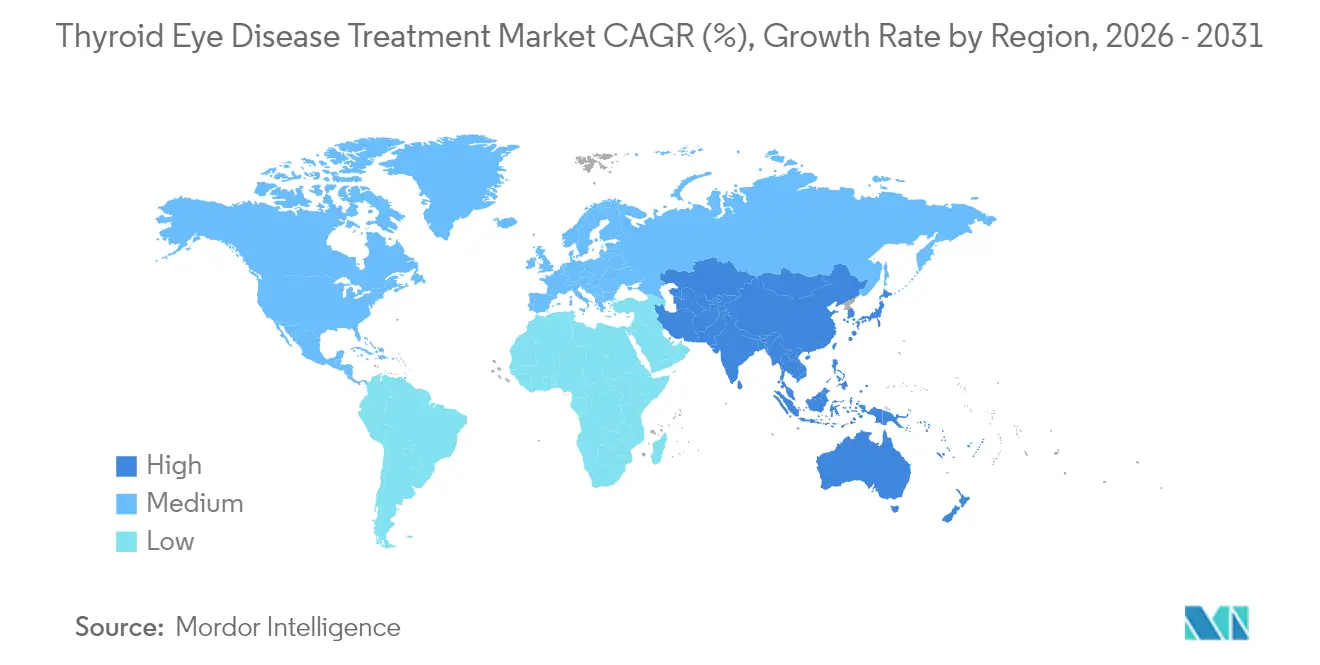
- Geografisch entfiel auf Nordamerika 2025 ein Anteil von 46,25 %; Asien-Pazifik wird mit der höchsten CAGR von 10,22 % bis 2031 das stärkste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse des Treibereinflusses*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Prävalenz von Autoimmun-Schilddrüsenerkrankungen | 1.80% | Global, mit höherer Konzentration in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsendes Bewusstsein und Screening-Programme für Schilddrüsenfunktionsstörungen | 1.50% | Asien-Pazifik im Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau der spezialisierten Ophthalmologie- und Endokrinologieinfrastruktur | 1.20% | Nordamerika und EU, Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Günstige Orphan-Drug-Anreize und Erstattungswege | 2.10% | Global, mit frühen Gewinnen in US-amerikanischen und EU-regulierten Zonen | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei biologischen und zielgerichteten Immuntherapieplattformen | 1.90% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Gesundheitsausgaben für seherhaltende Therapien | 1.40% | Nordamerika und EU, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Prävalenz von Autoimmun-Schilddrüsenerkrankungen
Die Schilddrüsenaugenerkrankung (TED) tritt bei 25–50 % der Fälle von Morbus Basedow auf und betrifft mittlerweile rund 1 Million Menschen allein in den Vereinigten Staaten. Urbane Lebensstressfaktoren, Rauchen und veränderte Jodaufnahme verstärken die Raten von Autoimmun-Schilddrüsenfunktionsstörungen, insbesondere in Hocheinkommensländern. Die breitere Anerkennung der Hashimoto-assoziierten Augenbeteiligung erweitert die behandelbare Patientenbasis und stärkt die Wachstumsaussichten für den Markt für die Behandlung von Schilddrüsenaugenerkrankungen. Die demografische Alterung in entwickelten Regionen erhöht die Prävalenz weiter und stimmt mit der Kapazität des Gesundheitssystems zur Behandlung chronischer immunvermittelter Erkrankungen überein.
Wachsendes Bewusstsein und Screening-Programme für Schilddrüsenfunktionsstörungen
Intergesellschaftliche klinische Leitlinien zwischen Endokrinologie- und Ophthalmologiefachgesellschaften haben die durchschnittliche Diagnosezeit von 18–24 Monaten auf etwa 6–12 Monate in spezialisierten Zentren verkürzt[2]Amerikanische Akademie für Ophthalmologie, "Wirtschaftliche Auswirkungen der frühen Behandlung von Schilddrüsenaugenerkrankungen," aao.org. Durch künstliche Intelligenz gestützte Entscheidungshilfen in der Primärversorgung fördern die frühzeitige Erkennung orbitaler Veränderungen, und Tele-Ophthalmologie-Plattformen erweitern die Reichweite von Spezialisten in ländliche Gebiete. Eine frühere Diagnose lenkt mehr Patienten in die aktive Phase, in der biologische Interventionen den maximalen Sehnutzen erzielen, und stärkt die Nachfrage im Markt für die Behandlung von Schilddrüsenaugenerkrankungen.
Günstige Orphan-Drug-Anreize und Erstattungswege
Durchbruchstherapie- und Orphan-Drug-Bezeichnungen verkürzen die Prüfungszeiträume und gewähren bis zu sieben Jahre Exklusivität in wichtigen Märkten. Klare klinische Endpunkte wie die Protrusionsantwort vereinfachen Nutzenbewertungen im Gesundheitswesen und erleichtern Erstattungshürden. Die daraus resultierende Planbarkeit untermauert die Pipeline-Finanzierung und unterstützt beschleunigte Markteinführungsstrategien, die den Markt für die Behandlung von Schilddrüsenaugenerkrankungen erweitern.
Fortschritte bei biologischen und zielgerichteten Immuntherapieplattformen
Subkutane IGF-1R-Inhibitoren wie VRDN-003 bieten Dosierungsintervalle von 4–8 Wochen gegenüber dem intravenösen Standard von 3 Wochen, was die Therapietreue steigert und den Infusionszentrumsbetrieb reduziert[3]Viridian Therapeutics, "Klinische Aktualisierungen zu VRDN-003 und Veligrotug," viridiantherapeutics.com. Parallele Forschung zur IL-6-Blockade, zu FcRn-Antagonisten und zur B-Zell-Depletion erweitert die mechanistische Vielfalt und bereitet den Boden für personalisierte Kombinationsregimes, die das klinische Ansprechen verbessern und die Erkrankung dauerhaft modifizieren können.
Analyse des Hemmniseinflusses*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungskosten und Budgetbelastungsbedenken der Kostenträger | -1.60% | Global, mit starken Auswirkungen in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von TED-geschulten Spezialisten | -1.10% | Asien-Pazifik, Naher Osten und Afrika, ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| Sicherheits- und Verträglichkeitsherausforderungen bei systemischen Biologika | -0.80% | Global | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit bezüglich nicht zugelassener und aufkommender Therapien | -0.70% | Global, mit regionaler Variation bei Zulassungsfristen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten und Budgetbelastungsbedenken der Kostenträger
Durchschnittliche Vollkurskosten für Biologika in Höhe von USD 386.424 pro Patient, die in Unternehmenspreismeldungen ausgewiesen wurden, belasten die Budgets der Kostenträger. Vorherige Genehmigungsverfahren dauern in vielen US-amerikanischen Plänen mehr als dreißig Tage, was die Therapie während des kritischen aktiven Krankheitsfensters verzögert. In Schwellenländern zwingen begrenzte Budgets für seltene Erkrankungen zu schwierigen Ressourcenentscheidungen, die die Nachfrage einschränken und das kurzfristige Wachstum des Markts für die Behandlung von Schilddrüsenaugenerkrankungen dämpfen.
Begrenzte Verfügbarkeit von TED-geschulten Spezialisten
Eine Umfrage der Amerikanischen Gesellschaft für ophthalmologisch-plastische und rekonstruktive Chirurgie ergab, dass weniger als 60 % der TED-Patienten von einem Subspezialisten betreut werden. Die urbane Konzentration von Fachwissen zwingt Patienten aus ländlichen Gebieten zu langen Anreisen, was indirekte Kosten verursacht und zur Unterversorgung beiträgt. Der Aufbau von Humankapital durch Stipendienprogramme und Tele-Mentoring ist unerlässlich, um die nächste Wachstumswelle zu erschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsmodalität:
Biologika sichern SegmentdominanzMonoklonale Antikörper erzielten 2025 einen Marktanteil von 67,61 % am Markt für die Behandlung von Schilddrüsenaugenerkrankungen, gestützt durch die in Zulassungsstudien dokumentierte Protrusionsansprechrate von 83 % unter Teprotumumab. Die intravenöse Verabreichung und das krankenhausbasierte Monitoring unterstützten trotz logistischer Komplexität eine robuste Marktdurchdringung. Kleinmolekülige Immunsuppressantien und die orbitale Strahlentherapie behielten Nischenpositionen für die Erhaltungstherapie oder refraktäre Fälle, trugen jedoch zusammen weniger als ein Fünftel des Umsatzes bei.
Der Pipeline-Schwung konzentriert sich auf subkutane IGF-1R-Inhibitoren und orale Wirkstoffe wie Linsitinib, das in Phase-2b/3-Tests eine Protrusionsansprechrate von 52 % erzielte. Subkutane Formulierungen versprechen eine Heimanwendung alle 4–8 Wochen, eine Verschiebung, die den Wert voraussichtlich in Richtung ambulanter Einrichtungen umverteilen wird. Wenn diese Kandidaten die Zulassung erhalten, sollen sie die CAGR des Segments über das Gesamtmarkttempo anheben, die Durchdringung bei Patienten vertiefen, die durch Infusionsbelastungen abgeschreckt werden, und das Wachstum im Markt für die Behandlung von Schilddrüsenaugenerkrankungen stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vertriebskanal:
Digitale Wege disrumpieren die konventionelle VersorgungKrankenhausapotheken hielten 54,12 % des Umsatzes von 2025, da infusionspflichtige Biologika von der institutionellen Kühlkettenlagerung und der Fachaufsicht abhängen. Diese Dominanz wird sich voraussichtlich schrittweise abschwächen, wenn subkutane und orale Therapien auf den Markt kommen und Rezepte in die ambulante und häusliche Versorgung übergehen. Spezialvertriebshändler und E-Commerce-Plattformen werden mit einer CAGR von 12,31 % prognostiziert, was von Direktlieferungsmodellen an Patienten, Unterstützung bei der Versicherungsabwicklung und Apps zur Adhärenzüberwachung profitiert, die die Patientenbindung stärken.
Die zunehmende Nutzung von Tele-Ophthalmologie-Konsultationen über Netzwerke wie Medii verkürzt die diagnostische Verzögerung und stimmt mit der Heimlieferungslogistik überein. Diese parallelen Trends erweitern den Zugang in abgelegenen Regionen, senken Einrichtungsgebühren und erhöhen die Transparenz der Lieferkette, was Hersteller anzieht, die bestrebt sind, konsistente Margen zu sichern und gleichzeitig die Reichweite des Markts für die Behandlung von Schilddrüsenaugenerkrankungen zu erweitern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Spezialkliniken beschleunigen patientenzentrierte VersorgungTertiärversorgungskrankenhäuser generierten 2025 48,92 % des Umsatzes durch umfassende Diagnosebildgebung, Infusionskapazitäten und chirurgische Rückendeckung. Sie beherbergen auch klinische Studien, die Behandlungsalgorithmen verfeinern und den frühen Zugang zu Programmen ermöglichen. Der Patientendurchsatz ist jedoch durch Terminierungsengpässe und hohe Gemeinkosten begrenzt.
Spezialisierte Endokrinologie- und Ophthalmologiekliniken werden mit einer CAGR von 11,08 % wachsen, begünstigt durch rationalisierte Versorgungspfade und geringere Kapitalintensität. Speziell eingerichtete Infusionsbereiche in Verbindung mit aufkommenden subkutanen Optionen ermöglichen höhere Besuchsvolumina und kürzere Behandlungszeiten, was die wirtschaftliche Rentabilität erhöht. Wenn sich diese Kliniken regional ausbreiten, tragen sie zur Dezentralisierung der Versorgung bei, steigern den Patientenkomfort und stärken die langfristige Expansion des Markts für die Behandlung von Schilddrüsenaugenerkrankungen.
Geografische Analyse
Markt für die Behandlung der Schilddrüsen-Augenerkrankung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 46,25 %, was auf die frühe FDA-Zulassung von Teprotumumab und eine weitverbreitete Versicherungsdeckung zurückzuführen ist. Integrierte akademische Netzwerke liefern Real-World-Evidenz, die das Vertrauen der Ärzte in Biologika stetig stärkt. Die Marktgröße für die Behandlung der Schilddrüsen-Augenerkrankung in Nordamerika wird bis 2031 voraussichtlich 3,73 Milliarden USD erreichen, unterstützt durch kontinuierliche Pipeline-Einführungen und eine alternde Bevölkerung.
Markt für die Behandlung der Schilddrüsen-Augenerkrankung in Europa
Europa trat in eine neue Wachstumsphase ein, als die Europäische Arzneimittel-Agentur die Zulassung von Teprotumumab im April 2025 befürwortete und damit Preisverhandlungen auf Länderebene einleitete. Nationale Bewertungen von Gesundheitstechnologien prüfen die Kosteneffizienz, tendieren jedoch dazu, Therapien zur Verhinderung von Sehverlust zu genehmigen. Eine robuste Forschungsinfrastruktur erleichtert die Überwachung nach der Markteinführung, die für die Akzeptanz im Rahmen ergebnisbasierter Erstattungssysteme entscheidend ist. Da lokale Zentren US-amerikanische Spezialklinikenmodelle nachahmen, dürfte die regionale Durchdringung zunehmen, insbesondere in Deutschland, Frankreich und den nordischen Ländern.
Markt für die Behandlung der Schilddrüsen-Augenerkrankung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf dem Weg zur schnellsten regionalen CAGR von 10,22 % bis 2031, angetrieben durch sich rasch modernisierende Gesundheitssysteme und wachsende endokrinologische Kapazitäten. Japan deckt Teprotumumab bereits über seine nationale Krankenversicherung ab, während Partnerschaften wie Amgen-Medii Kliniker mit Telekonsultationstools für das Fernmanagement der Schilddrüsen-Augenerkrankung ausstatten. China und Indien sind nach wie vor kostensensibel, erproben jedoch Fonds für seltene Krankheiten, die einen breiteren Zugang ermöglichen könnten. Die steigende Inzidenz von Autoimmunerkrankungen im Zusammenhang mit urbanem Stress und Lebensstiländerungen verleiht dem Markt weiteren Auftrieb und positioniert den Markt für die Behandlung der Schilddrüsen-Augenerkrankung für eine erhebliche Skalierung in der Region.

Regulatorisches Umfeld
Regulatorische Pfade für Therapien der Schilddrüsenassoziierten Orbitopathie (TED) stützen sich zunehmend auf beschleunigte Programme, die für seltene, das Sehvermögen gefährdende Erkrankungen genutzt werden, was in der Regel die Prüfzeiten für zielgerichtete Biologika verkürzt. In den Vereinigten Staaten genehmigte die FDA im Juni 2026 Lumvoa (veligrotug-vvze) für TED, und im selben Zeitraum gewährte die Behörde Genentech/Roche einen Priority-Review-Status für Enspryng (Satralizumab) bei TED, was die aktive Nutzung beschleunigter Prüfmechanismen für differenzierte Profile in dieser Indikation widerspiegelt.
In Europa wird der länderspezifische Zugang durch eine zentralisierte wissenschaftliche Bewertung, gefolgt von nationalen Erstattungsentscheidungen, geprägt. Die britische MHRA erteilte im Mai 2025 Amgens TEPEZZA (Teprotumumab) eine Marktzulassung, wodurch die Verfügbarkeit über die Vereinigten Staaten hinaus erweitert und ein weiterer Referenzmarkt für Kostenträger und klinische Gremien geschaffen wurde. Klinische Praxisleitlinien wie EUGOGO (2021) bleiben weiterhin maßgeblich für die Behandlungsabfolge und Endpunkte (einschließlich des Proptosis-Ansprechens), was wiederum das Studiendesign, die Bewertung durch Kostenträger und die Standards für die Anwendung in der klinischen Praxis prägt.
Wettbewerbslandschaft
Die Branche für die Behandlung von Schilddrüsenaugenerkrankungen bleibt mäßig konzentriert. Amgens Kontrolle über Teprotumumab nach seiner USD 27,8 Milliarden-Übernahme von Horizon Therapeutics etablierte einen klaren Marktführer mit umfangreicher kommerzieller Infrastruktur. Der Wettbewerbsdruck nimmt jedoch zu, da sich fünf Phase-3-Programme der Einreichung nähern. Viridian Therapeutics erhielt die Durchbruchstherapiebezeichnung für Veligrotug, nachdem eine Protrusionsansprechrate von 70 % bei aktiver TED und 56 % bei chronischer Erkrankung erzielt wurde, was einen glaubwürdigen Markteinstieg als Konkurrent signalisiert.
Die Innovation konzentriert sich auf drei strategische Hebel. Erstens versprechen differenzierte Formulierungen wie langwirkende subkutane Injektionen einen überlegenen Patientenkomfort. Zweitens zielen alternative Mechanismen wie die FcRn-Inhibition darauf ab, den Ansprecherkreis zu erweitern. Drittens bündeln Unternehmen Therapeutika mit Digitalgesundheitsdiensten, um die Versorgungskoordination zu rationalisieren. Frühe Beispiele umfassen KI-gesteuerte Symptom-Tracker, die in Spezialapotheken-Workflows integriert sind und Nicht-Adhärenz proaktiv melden.
Der Wettbewerb weitet sich auch geografisch aus. Inländische Biotechnologieunternehmen in Japan und China entwickeln IGF-1R- und IL-6-Kandidaten und nutzen regionale klinische Studiennetzwerke für eine schnelle Patientenrekrutierung. Multinationale Unternehmen gehen zunehmend Partnerschaften mit lokalen Vertriebshändlern ein, um komplexe Erstattungssysteme zu navigieren und gleichzeitig Datenexklusivität zu sichern. Diese Dynamiken deuten darauf hin, dass der Markt für die Behandlung von Schilddrüsenaugenerkrankungen innovationsgetrieben bleibt, wobei Marktanteilsverschiebungen durch nachweisliche Verbesserungen bei Wirksamkeit, Komfort und Erschwinglichkeit bestimmt werden.
Marktführer der Branche für die Behandlung von Schilddrüsenaugenerkrankungen
F. Hoffmann-La Roche Ltd
Amgen Inc.
Novartis AG
Viridian Therapeutics Inc.
Immunovant Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung der Schilddrüsen-Augenerkrankung
- Amgen
- Roche
- Novartis
- Viridian Therapeutics Inc.
- Immunovant Inc.
- Abbvie
- Pfizer
- Regeneron Pharmaceuticals
- Horizon Therapeutics (legacy)
- Johnson & Johnson
- Alcon
- Bausch + Lomb Corp.
- Santen Pharmaceutical Co. Ltd.
- Sun Pharmaceuticals Industries
- Cipla
- Eyevance Pharmaceuticals
- Lupin
- Teva Pharmaceutical Industries
- Viatris
- Allakos Inc.
Lesen Sie die Analyse der Behandlung der Schilddrüsen-Augenerkrankung-Unternehmen

Marktchancen und Zukunftsaussichten
Der regulatorische Zyklus 2026 erweiterte das kommerzielle Chancenspektrum, indem TED sich von einem Umfeld mit einer einzigen zugelassenen, zielgerichteten Therapie zu einer Kategorie mit mehreren Akteuren entwickelte, in der Differenzierung um Krankheitsstadium und Verabreichungsweg herum aufgebaut werden kann. Die FDA-Zulassung von Lumvoa (veligrotug-vvze) im Juni 2026, mit einer Kennzeichnung, die sowohl aktive als auch chronische TED umfasst, schafft Raum für Unternehmen, Therapien um das Management der chronischen Phase und frühere Überweisungspfade zu positionieren. Parallel dazu deutet der von Genentech/Roche im Juni 2026 erhaltene FDA-Priority-Review-Status für Enspryng (Satralizumab) bei TED auf die Aufgeschlossenheit der Regulierungsbehörde gegenüber Mechanismen jenseits von IGF-1R hin, was Strategien unterstützt, die sich auf alternative Immunwege und eine gezieltere Patientenauswahl konzentrieren.
Auch die Versorgungserbringung und der Vertriebskanalmix bieten klarere Möglichkeiten zur Wertschöpfung, da die Pipelines eine geringere Belastung durch die Verabreichung betonen. Subkutane und andere Formate mit geringerer Infusionslast passen zu der Verschiebung hin zu spezialisierten endokrinologischen/ophthalmologischen Kliniken und nicht-klinischen Versorgungsmodellen, die in aktuellen Versorgungsmustern hervorgehoben werden. Dies eröffnet Herstellern und Fachvertriebshändlern einen Weg, ihre Reichweite dort auszubauen, wo Infusionskapazitäten und TED-geschulte Spezialisten Engpässe darstellen, insbesondere in Kombination mit Kostenträger-Navigation, spezialisierten Apothekendiensten und telemedizinischen ophthalmologischen Überweisungsnetzwerken, um Unterdiagnosen zu beheben und die Versorgungskontinuität zu verbessern, ohne sich ausschließlich auf die klinische Infusionsinfrastruktur zu verlassen.
Recent Industry Developments in Markt für die Behandlung der Schilddrüsen-Augenerkrankung
- Juni 2026: Viridian Therapeutics: Die FDA genehmigte Lumvoa (veligrotug-vvze) zur Behandlung der Schilddrüsenassoziierten Orbitopathie und machte es damit zur ersten Therapie mit einer Kennzeichnung für sowohl aktive als auch chronische Erkrankung. Die Zulassung verändert die Marktdynamik, indem sie eine konkurrierende Option zu Tepezza einführt und die Kennzeichnung über alle TED-Stadien hinweg erweitert.
- Juni 2026: Viridian Therapeutics: Die US-amerikanische FDA genehmigte Lumvoa (veligrotug-vvze) am 26. Juni 2026 zur Behandlung der Schilddrüsenassoziierten Orbitopathie und machte es damit zur ersten Therapie, die mit einer Kennzeichnung für sowohl aktive als auch chronische Erkrankung zugelassen wurde. Dieses Ereignis verschärft den Wettbewerb im Bereich TED weiter und erweitert den Patientenzugang über alle Krankheitsstadien hinweg.
- April 2026: Immunovant Inc.: Die Phase-3-Studien zu Batoclimab bei TED erreichten den primären Endpunkt nicht. Dieser Rückschlag verringert den kurzfristigen Wettbewerbsdruck durch Immunovant bei TED und lenkt Ressourcen auf andere Indikationen und Kandidaten um.


Markt für die Behandlung der Schilddrüsen-Augenerkrankung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus medizinischen und chirurgischen Behandlungen zur Versorgung der Schilddrüsenassoziierten Orbitopathie (TED) sowohl im stationären als auch im ambulanten Versorgungsbereich und wird für die wichtigsten Regionen in USD erfasst.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen reine Diagnoseumsätze, allgemeine Schilddrüsenmedikamente, die nicht zur Behandlung von TED verwendet werden, sowie nicht-therapeutische Leistungen wie routinemäßige Augenuntersuchungen und kosmetische Eingriffe aus.
Übersicht der Segmentierung
- Nach Behandlungsmodalität
- Monoklonaler Antikörper
- Kleinmolekuliger Immunsuppressant (Mycophenolat, Sirolimus)
- Kortikosteroid (intravenös, oral, lokale Injektion)
- Orbitale Strahlentherapie
- Andere Behandlungsmodalitäten
- Nach Vertriebskanal
- Krankenhausapotheke
- Spezial-/Einzelhandelsapotheke
- E-Commerce und Spezialvertriebshändler
- Nach Endnutzer
- Tertiärversorgungskrankenhäuser
- Spezialisierte Endokrinologie-/Ophthalmologiekliniken
- Ambulante Operationszentren
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung des behandelten Patientenpools und der standardmäßigen Behandlungspfade, um dieses Bild anschließend mit beobachtbarer Gesundheitsversorgungsaktivität zu verknüpfen. Wir stützen uns hauptsächlich auf öffentliche Gesundheits- und Regulierungsquellen, wie die Arzneimittelkennzeichnungs- und Zulassungsdatenbanken der US-amerikanischen FDA, die Gesundheitsstatistikreihen der US-CDC und NCHS, das Global Health Observatory der WHO und die Gesundheitsdatentabellen der OECD. Zudem nutzen wir klinische Literatur aus in PubMed indizierten Fachzeitschriften, um Behandlungsmuster bei aktiver versus inaktiver Erkrankung sowie typische Dosierungsschemata zu verstehen.
Um die kommerziellen Annahmen realistisch zu halten, ergänzen wir den Kontext mit Quellen wie SEC-Meldungen, Jahresberichten, Investorenpräsentationen und Publikationen medizinischer Fachgesellschaften und Krankenhausnetzwerke, die Patientenwege und Überweisungsmuster behandeln. Kostenpflichtige Abonnements werden in begrenztem Umfang für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Nachrichten und Finanzdaten genutzt, was zur Validierung von Markteinführungszeitpunkten, Pipeline-Reife und Preiskommentaren beiträgt. Diese Beispiele sind lediglich veranschaulichend, und es wurden viele weitere Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um die Desk-Research-Annahmen einem Stresstest zu unterziehen und Lücken zu schließen, in denen öffentliche Quellen keine klaren Signale liefern, insbesondere in Bezug auf den Anteil der behandelten Patienten, den Kanalmix und die tatsächliche Dosierungspersistenz im Praxisalltag. Wir sprachen mit einer Mischung aus Klinikern, Vertretern von Krankenhausapotheken, Vertriebshändlern und Branchenspezialisten in den wichtigsten Regionen, sodass das Modell unterschiedliche Zugangsbedingungen und Erstattungsumgebungen widerspiegelt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 12% | APAC: 46% |
| Mid-Tier: 59% | Funktions-/Abteilungsleiter: 37% | EMEA: 34% |
| Kleinere Akteure: 14% | Manager: 51% | Amerika: 20% |
Marktgrößenbestimmung und Prognose
Unser Ansatz zur Marktgrößenbestimmung verwendet eine Top-down- und Bottom-up-Logik in praktischer Reihenfolge. Zunächst werden Prävalenz- und Diagnosesignale in einen Nachfragepool behandelter Patienten übersetzt, der dann anhand der Therapieakzeptanz, der Dosierungsintensität und der typischen Behandlungsdauer in Umsatz umgerechnet wird. Diese Gesamtwerte werden mit selektiven Bottom-up-Näherungswerten abgeglichen, etwa dem stichprobenbasierten Preis pro Behandlungszyklus multipliziert mit den geschätzten behandelten Volumina nach Region, gestützt durch Kanalprüfungen, wo die Therapie tatsächlich abgegeben wird, und anschließend angepasst, wenn die Bandbreiten nicht übereinstimmen.
Wichtige Eingaben in das Modell umfassen die geschätzte TED-Prävalenz und den Anteil aktiver Erkrankungen, Diagnose- und Überweisungsraten an ophthalmologische oder endokrinologische Kliniken, Nutzungsmuster von Biologika im Vergleich zu Steroiden und Operationen, durchschnittliche Dosierungsschemata und -persistenz sowie die durchschnittliche Nettopreisentwicklung nach Region nach üblichen Rabatten. Wo eine Bottom-up-Sicht dünn ist (zum Beispiel in kleineren Ländern mit begrenzter Offenlegung), schließen wir Lücken mithilfe von Proxy-Indikatoren wie der Dichte spezialisierter Kliniken, Zugangsbeschränkungen und in Interviews bestätigten Behandlungsraten vergleichbarer Länder.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsprüfung, sodass das Wachstum auf einige wenige beobachtbare Treiber zurückgeführt werden kann. Die in Interviews am häufigsten genannten Treiber waren Adoptionskurven für Biologika, Erweiterungen der Kennzeichnung und Zeitpunkte von Markteinführungen, eine Verschärfung oder Lockerung der Erstattung sowie Veränderungen der Operationsraten infolge der Erweiterung pharmakologischer Optionen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert und anschließend vor der Freigabe auf Ausreißer überprüft. Wir vergleichen die modellierten Umsätze mit erwarteten Behandlungsvolumina, bekannten Dosierungsnormen und regionalen Zugangsmustern und überprüfen dann etwaige starke Sprünge erneut, indem wir die Annahmen zu Preisgestaltung, Akzeptanz und Epidemiologie überarbeiten.
Eine zweite Analystenprüfung wird durchgeführt, um Inkonsistenzen bei Einheiten, Währungszeitpunkten und regionalen Zusammenfassungen zu erkennen, gefolgt von erneuten Kontaktaufnahmen, wenn Interviewrückmeldungen dem Desk-Research-Bild widersprechen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa eine bedeutende Zulassung, ein Sicherheitsupdate oder eine Änderung der Erstattung. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Behandlungen der Schilddrüsenassoziierten Orbitopathie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Behandlung der Schilddrüsenassoziierten Orbitopathie können weit voneinander abweichen, da der erfasste Patientenpool und die Monetarisierungslogik zwischen den Quellen nicht einheitlich sind. Unterschiede ergeben sich meist daraus, was als TED-spezifischer Umsatz gezählt wird, welche Regionen einbezogen werden und ob die Schätzung auf behandelten Patienten oder auf Momentaufnahmen der Produktverkäufe basiert.
Die Hauptdiskrepanz besteht darin, ob Patienten mit leichter Erkrankung und abwartendem Vorgehen als behandelte Nachfrage monetarisiert werden, wobei Mordor Intelligence Umsätze nur dann zählt, wenn ein Therapiezyklus oder ein Eingriff eingeleitet wird, und diese dann anhand der Persistenz und der Nettopreise skaliert, statt auf breiten Prävalenzsummen zu basieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,36 Mrd. USD (2026) | |
| Branchenbulletin A | 4,43 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und mischt geschätzte mit historischen Jahren, was den Sprung durch die neue Biologika-Akzeptanz und die jüngste Ausweitung des Zugangs in verschiedenen Regionen unterschätzen kann. |
| Therapy Insights B | 2,10 Mrd. USD (2024) | Beschränkt die Abdeckung auf eine Gruppe führender Märkte und verfolgt oft die behandelten Verkäufe in diesen Regionen, wodurch Long-Tail-Länder ausgeschlossen werden und der Beitrag aus aufkommendem Zugang und Behandlungsakzeptanz verringert wird. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch die Wahl des Jahres und, wichtiger noch, welche Regionen und behandelten Kohorten erfasst werden. Durch die Verknüpfung des Umsatzes mit der Therapieeinleitung, der Dosierungspersistenz und der regionalen Nettopreislogik bleibt die Schätzung an nachvollziehbare Variablen gebunden, die überprüft werden können, sobald neue Zulassungen und Zugangsänderungen erfolgen.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Markts für die Behandlung von Schilddrüsenaugenerkrankungen?
Die Marktgröße für die Behandlung von Schilddrüsenaugenerkrankungen beträgt 2026 USD 5,36 Milliarden und wird bis 2031 voraussichtlich USD 8,09 Milliarden erreichen.
Welche Behandlungsmodalität führt den Markt heute an?
Monoklonale Antikörper dominieren mit einem Umsatzanteil von 67,61 % im Jahr 2025, hauptsächlich aufgrund der starken klinischen Leistung von Teprotumumab.
Warum wird für Asien-Pazifik das stärkste Wachstum erwartet?
Die Modernisierung des Gesundheitswesens, der Ausbau der Endokrinologiekapazität und das gestiegene Bewusstsein für Autoimmunerkrankungen treiben eine CAGR von 10,22 % in Asien-Pazifik bis 2031 an.
Wie verändern neue Darreichungsformen die Patientenversorgung?
Subkutane IGF-1R-Inhibitoren und orale kleinmolekülige Therapien reduzieren die Abhängigkeit von Krankenhausinfusionen, verbessern den Patientenkomfort und erweitern den Zugang.
Welche Faktoren könnten das kurzfristige Wachstum bremsen?
Hohe Arzneimittelpreise, begrenzte Verfügbarkeit von Spezialisten und Budgetdruck der Kostenträger können die Nachfrage verlangsamen, insbesondere in preissensiblen Regionen.
Wer sind die wichtigsten aufstrebenden Wettbewerber?
Viridian Therapeutics, Immunovant und Sling Therapeutics entwickeln Programme in späten Phasen, die Amgens Marktführerschaft in den nächsten fünf Jahren herausfordern könnten.
Seite zuletzt aktualisiert am:



