
Marktgröße und Marktanteil im Bereich vertikales Farming
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.53 Milliarden US-Dollar |
| Marktgröße (2031) | 12.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
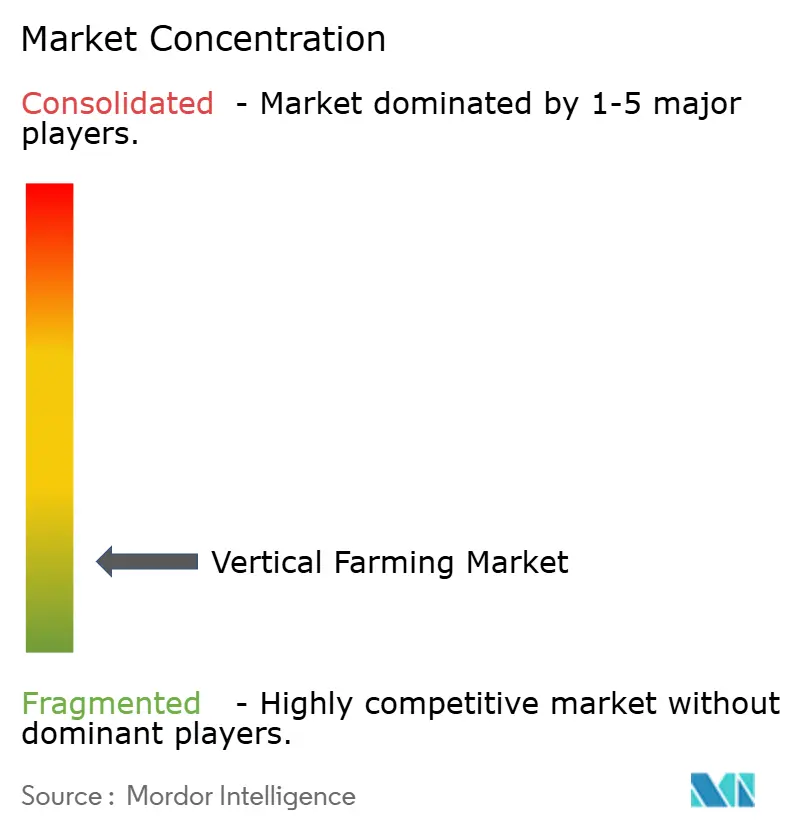
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für vertikales Farming durch Mordor Intelligence
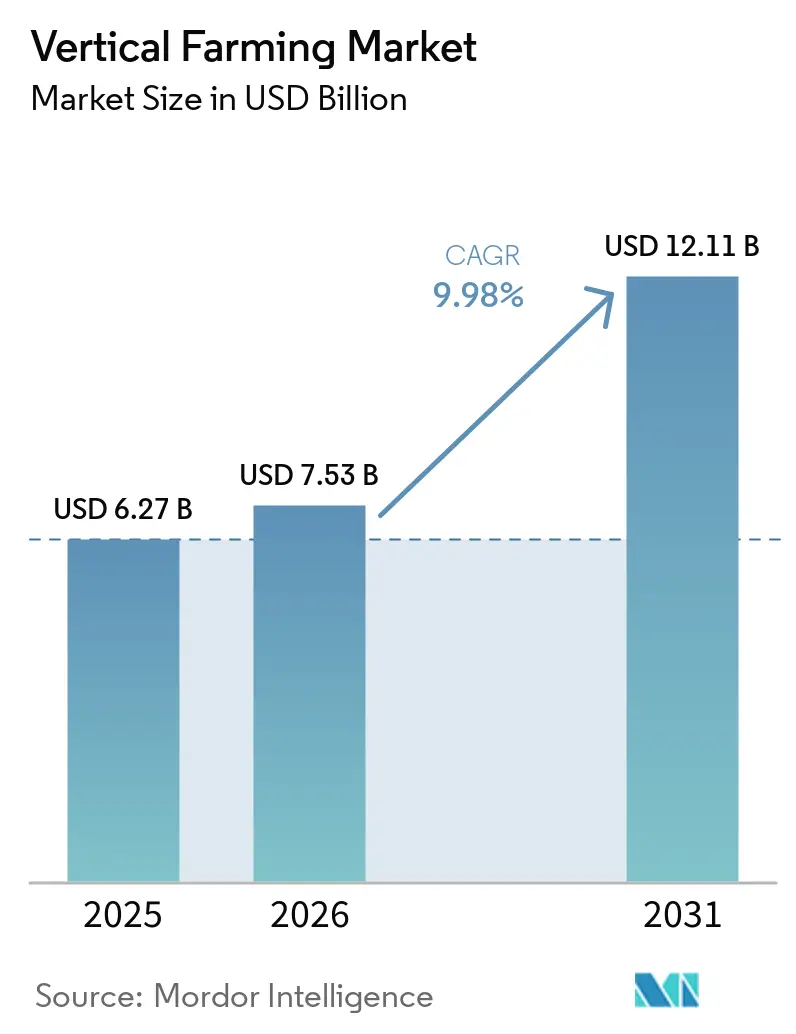
Der Markt für Vertikale Landwirtschaft wurde im Jahr 2025 auf einen Wert von 6,27 Milliarden USD geschätzt und soll von 7,53 Milliarden USD im Jahr 2026 auf 12,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,98 % während des Prognosezeitraums (2026–2031). Der Markt für Vertikale Landwirtschaft dringt tiefer in die Lebensmittelproduktion in kontrollierten Umgebungen vor, da Klimavolatilität, städtische Lebensmittelsicherheitserwartungen sowie ausgereifte Leuchtdioden (LED)- und Robotersysteme kommerzielle Anbaumodelle neu gestalten. Der Markt für Vertikale Landwirtschaft profitiert auch von einem Wandel in der öffentlichen Ernährungssicherheitspolitik, insbesondere im asiatisch-pazifischen Raum und im Nahen Osten, wo Indoor-Landwirtschaft zunehmend als Resilienzressource und nicht als diskretionäres Agrartechnologieprojekt betrachtet wird. Der Markt für Vertikale Landwirtschaft ist nach den Schließungen und Umstrukturierungen in den Jahren 2024 und 2025 selektiver geworden und lenkt Kapital in Richtung Betreiber mit Einzelhandelsbindungen, institutioneller Unterstützung und größerer Kontrolle über die Betriebswirtschaft. Der Markt für Vertikale Landwirtschaft wird nun weniger an der Schlagzeilen-Expansion und mehr an der Einheitsprofitabilität, Energieeffizienz und der Fähigkeit gemessen, Ernteerträge mit Prämien aus den Bereichen Umwelt, Soziales und Unternehmensführung (ESG), Kohlenstoffbilanzierungsvorteilen und öffentlicher Kofinanzierungsunterstützung zu kombinieren. Der Markt für Vertikale Landwirtschaft tritt daher im Jahr 2026 mit einer anderen Betriebsbasis als im früheren venture-geführten Zyklus in die neue Phase ein, wobei Skalierung weiterhin wichtig ist, aber disziplinierter Einsatz und Versorgungssicherheit mehr Gewicht tragen.
Wichtigste Erkenntnisse des Berichts
- Nach Anbaumechanismus entfiel auf die Hydroponik im Jahr 2025 ein Anteil von 56,7 % am Markt für vertikale Landwirtschaft. Die Aeroponik wird voraussichtlich das am schnellsten wachsende Segment sein und im Zeitraum 2026–2031 eine CAGR von 13,1 % verzeichnen.
- Nach Farmstruktur entfielen auf gebäudebasierte vertikale Farmen im Jahr 2025 ein Anteil von 72,4 % am Markt. Auf Schiffscontainern basierende vertikale Farmen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 12,3 % im Zeitraum 2026–2031.
- Nach Komponente entfielen auf Beleuchtungssysteme im Jahr 2025 ein Anteil von 34,3 % am Markt. Software- und Steuerungsplattformen werden voraussichtlich das am schnellsten wachsende Segment sein und im Zeitraum 2026–2031 eine CAGR von 13,8 % verzeichnen.
- Nach Kulturpflanzenart entfielen auf Salat und Blattgemüse im Jahr 2025 ein Anteil von 36,1 % am Markt. Microgreens werden voraussichtlich das am schnellsten wachsende Segment sein und im Zeitraum 2026–2031 eine CAGR von 13,3 % verzeichnen.
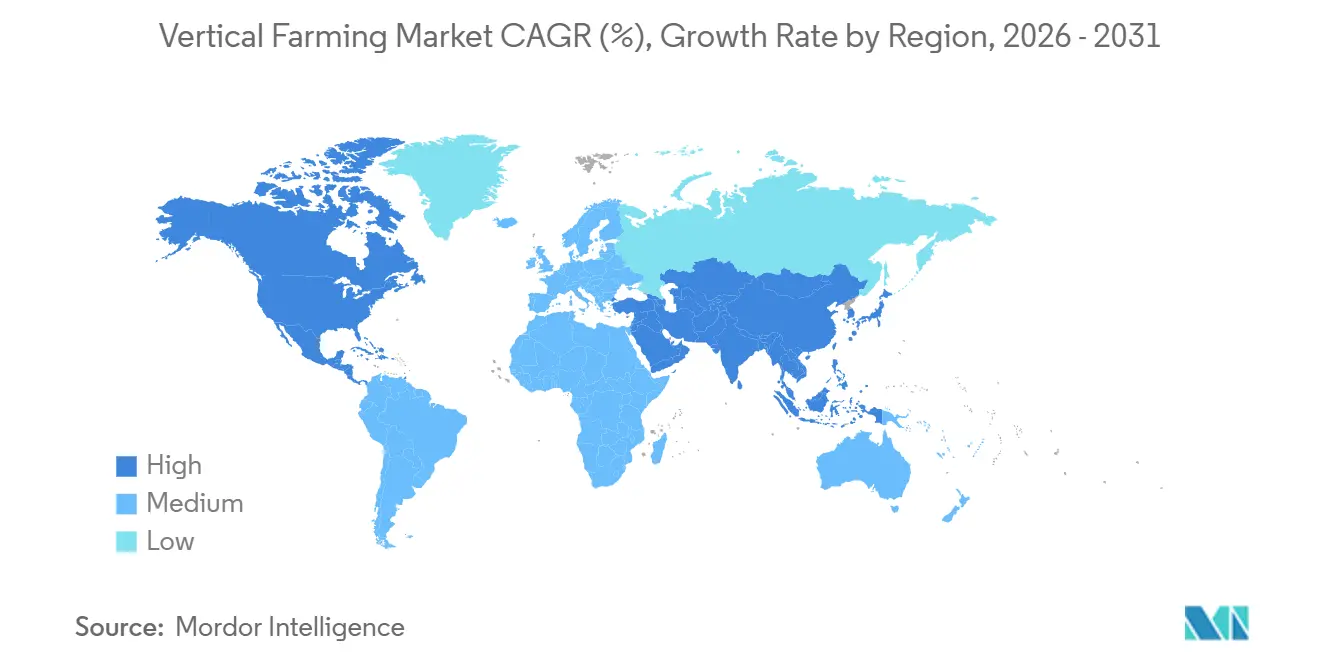
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 41,8 % am Markt für vertikale Landwirtschaft. Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region sein und im Zeitraum 2026–2031 eine CAGR von 12,8 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Städtische Nachfrage nach lokalem, pestizidfreiem Obst und Gemüse | +2.50% | Global, mit höchster Intensität in Nordamerika, Japan, Singapur und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für LED, Robotik und Sensorik | +2.20% | Global, mit stärkster Absorption in Nordamerika, den Niederlanden, Japan und China | Langfristig (≥ 4 Jahre) |
| Klimaresistente Ganzjahresproduktion | +1.80% | Global, mit akuter Relevanz in den Lieferketten des Nahen Ostens, Südostasiens und der Küstenregionen der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize zur Ernährungssicherheit und Finanzierung von Agrartechnologie | +1.50% | Asiatisch-pazifischer Raum, Naher Osten und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffgutschriften und ESG-Prämien als zusätzliche Einnahmequellen | +0.90% | Nordamerika und Europa, mit frühen Signalen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Abwärmegewinnung und Wirtschaftlichkeit durch kostengünstigen Strom am Standort | +0.70% | Nordamerika, die Niederlande und Japan, mit aufkommender Relevanz entlang von Rechenzentrumskorridoren weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Städtische Nachfrage nach lokalem, pestizidfreiem Obst und Gemüse
Die städtische Nachfrage nach lokal angebautem, pestizidfreiem Obst und Gemüse ist zu einem bedeutenden kommerziellen Treiber für den Markt für Vertikale Landwirtschaft geworden, insbesondere bei großen Lebensmitteleinzelhändlern und Lebensmitteldienstleistungsvertreibern in dicht besiedelten Ballungsräumen. Gotham Greens, ein führender Betreiber von Landwirtschaft in kontrollierten Umgebungen in Nordamerika, berichtete im Februar 2026, dass der kombinierte Marktanteil der Vereinigten Staaten für im Innenbereich angebaute verpackte Salate, Blattsalate und Kräuter fast 10 % erreichte, mit einem Anstieg von 22 % im Jahresvergleich während des 13-wöchigen Einzelhandelsmesszeitraums bis Januar 2026. Dies zeigt, dass Indoor-Produkte von einer Nischen-Premiumkategorie zu einer breiteren Marktpräsenz übergehen. Dieser Trend ist wichtig, weil der Markt für Vertikale Landwirtschaft nicht nur über pestizidfreie Kennzeichnung konkurriert, sondern auch über vorhersehbare, ganzjährige Lieferung, die es Einzelhändlern ermöglicht, Sicherheitsbestände zu reduzieren und die Nachschubversorgung effizienter zu gestalten. Darüber hinaus bietet Frische einen Vertriebsvorteil, wenn Produkte in der Nähe städtischer Verbrauchszentren angebaut werden, da kürzere Transportzeiten die Haltbarkeit verlängern und den Abschreibungsdruck verringern. Infolgedessen gewinnt der Markt für Vertikale Landwirtschaft bei Einzelhandelskonten an Bedeutung, bei denen Zuverlässigkeit, Herkunft und Abfallreduzierung gemeinsam und nicht als separate Einkaufsfaktoren priorisiert werden.
Sinkende Kosten für LED, Robotik und Sensorik
Sinkende Gerätekosten bleiben eine der deutlichsten Wachstumsstützen für den Markt für Vertikale Landwirtschaft, da sie die Kapitaleffizienz neuer Installationen und Upgrades verbessern. Signify führte im Juni 2025 sein Philips GrowWise Smart Spectrum System ein und erklärte, dass die Plattform durch automatische Spektralanpassung basierend auf Echtzeit-Sonnenlichtbedingungen bis zu 6 % Energieeinsparungen oder Verbesserungen beim Pflanzenwachstum erzielen kann[1]. Eine Studie vom März 2026 in Frontiers in Plant Science ergab, dass kontinuierliche LED-Beleuchtung mit geringer Intensität die Energienutzungseffizienz um 21 % verbesserte und die LED-Anwendungskosten für Salat um 16,5 % senkte, ohne Ertragsverluste unter den getesteten Bedingungen[2]. Das Agri-Tech-Zentrum des Vereinigten Königreichs berichtete ebenfalls im März 2026, dass sein Versuch zur fortschrittlichen dynamischen Kulturpflanzensteuerung die Energieeffizienz um 21 % bis 25 % durch pflanzengesteuerte Beleuchtungsregelung verbesserte, obwohl das System noch in einem frühen Integrationsstadium war. Infolgedessen erlebt der Markt für Vertikale Landwirtschaft eine praktische Neuausrichtung der Beschaffungswirtschaft, da Betreiber, die Käufe verzögert haben, nun effizientere Hardware- und Automatisierungssysteme bewerten können als jene, die während des früheren venture-intensiven Bauzyklus installiert wurden.
Klimaresistente Ganzjahresproduktion
Klimavolatilität treibt den Markt für Vertikale Landwirtschaft in die Mainstream-Lebensmittelbeschaffung und Ernährungssicherheitsstrategien. Landwirtschaft in kontrollierten Umgebungen bietet stabile Produktion trotz extremer Wetterbedingungen und Importunterbrechungen. Im Januar 2026 unterstrich Singapur diesen Trend mit der Eröffnung von Greenphyto, der weltweit höchsten Indoor-Vertikalfarm. Diese automatisierte hydroponische Anlage im Wert von 80 Millionen USD produziert jährlich 2.000 Tonnen Blattgemüse und unterstützt die nationale Ernährungsresilienzstrategie „30 bis 30”. Ebenso zielt die Dubai GigaFarm der Vereinigten Arabischen Emirate mit einer geplanten Investition von über 327 Millionen USD darauf ab, jährlich 3.000 Tonnen frisches Obst und Gemüse zu produzieren. Die Anlage, die darauf ausgelegt ist, Wasserknappheit und Importabhängigkeit zu begegnen, soll bis Ende 2026 in Betrieb gehen. Diese Initiativen unterstreichen die zunehmende Betonung von Klimaresilienz und Versorgungsstabilisierung, da Einzelhändler und institutionelle Käufer konsistente Liefermengen, Qualität und Lebensmittelsicherheit priorisieren. Vertikale Landwirtschaft wird zunehmend nicht als Ersatz für konventionelle Landwirtschaft, sondern als ergänzender Ansatz zur Stabilisierung der Versorgung in klimagefährdeten und importabhängigen Lebensmittelsystemen anerkannt.
Staatliche Anreize zur Ernährungssicherheit und Finanzierung von Agrartechnologie
Öffentliche Finanzierung und politische Unterstützung gestalten die Projektpipeline für den Markt für Vertikale Landwirtschaft neu, insbesondere im asiatisch-pazifischen Raum und am Golf. Chinas Zentraldokument Nr. 1 von 2026 forderte die Modernisierung und Transformation der Einrichtungslandwirtschaft sowie den breiteren Einsatz von künstlicher Intelligenz, dem Internet der Dinge (IoT), Robotern und Drohnen in der landwirtschaftlichen Produktion, was kommerzielle Indoor-Landwirtschaftssysteme direkt unterstützt [3]. In Japan verweist der Fluss von Unternehmenspartnerschaften ebenfalls auf wachsende institutionelle Unterstützung, einschließlich der im August 2025 geschlossenen Kapital- und Geschäftsallianz zwischen JR East Startup und Plantform zur Kommerzialisierung von aquaponikbasierten zirkulären Lebensmittelproduktionsmodellen. Staatlich gestützte Nachfrage verändert auch die Diskussion über Kulturpflanzen, da Ernährungssouveränitätsprogramme dazu neigen, Betreiber über einfache Blattgemüseproduktion hinaus zu einem breiteren, strategischeren Kulturpflanzenmix zu drängen. Der Markt für Vertikale Landwirtschaft profitiert daher nicht nur von direkten Zuschüssen oder Subventionen, sondern auch von einem längeren Planungshorizont, der Forschung, Kulturpflanzenversuche und neue Kommerzialisierungswege unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Stromlast und Kapitalintensität | -1.50% | Global, mit dem höchsten Druck in Deutschland, dem Vereinigten Königreich, Japan und Australien | Kurzfristig (≤ 2 Jahre) |
| Begrenzter wirtschaftlich rentabler Kulturpflanzenkorb im großen Maßstab | -0.80% | Global, mit den stärksten Einschränkungen in Märkten, die eine Diversifizierung über Blattgemüse hinaus anstreben | Mittelfristig (2–4 Jahre) |
| Strengere Kreditgeber- und Versicherungszeichnung nach Branchenausfällen | -0.50% | Nordamerika und das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Inflation bei Lebensmittelsicherheits- und biologischen Risikoversicherungen | -0.30% | Vereinigte Staaten, Kanada, das Vereinigte Königreich und die Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stromlast und Kapitalintensität
Die Betriebswirtschaft bleibt eine der größten Einschränkungen im Markt für Vertikale Landwirtschaft, da vollständig geschlossene Produktionssysteme auf energieintensive Beleuchtungs- und Klimasteuerungsinfrastruktur angewiesen sind. Künstliche LED-Beleuchtung macht in der Regel den größten Stromverbrauch in Indoor-Farmen aus, während Kühlungs-, Belüftungs- und Entfeuchtungssysteme erhebliche Betriebskosten verursachen, um stabile Wachstumsbedingungen aufrechtzuerhalten. Diese Kostendrücke sind besonders herausfordernd in Regionen mit hohen industriellen Strompreisen, was die kommerzielle Rentabilität von Kulturpflanzenkategorien mit niedrigeren Margen einschränkt und den Branchenfokus auf Premium-Blattgemüse und Spezialprodukte verstärkt. Die Einreichungen der Local Bounti Corporation bei der US-amerikanischen Börsenaufsichtsbehörde (SEC) unterstreichen, wie kritisch die Kapitalstruktur in diesem Bereich bleibt, wobei das Unternehmen Schulden umstrukturierte und während 2025 und 2026 Wachstumskapital hinzufügte, während es weiterhin Erträge und Kapazitäten optimierte [4]. Der Markt für Vertikale Landwirtschaft steht daher weiterhin vor einer grundlegenden Einschränkung: Technische Machbarkeit lässt sich nicht immer in finanziell nachhaltige Umsetzung übersetzen.
Begrenzter wirtschaftlich rentabler Kulturpflanzenkorb im großen Maßstab
Der kommerziell tragfähige Erntekorb im Markt für vertikales Farming konzentriert sich nach wie vor auf Salat, Blattgemüse, Kräuter und hochwertige Sorten, die für den Markt für Microgreens angebaut werden. Diese enge Basis besteht, weil Kulturen mit langen Wachstumszyklen, Kulturen mit hoher Biomasse und Kulturen mit komplexeren Bestäubungsanforderungen nach wie vor Schwierigkeiten haben, die Kosten der geschlossenen Mehretagenproduktion zu wettbewerbsfähigen Einzelhandelspreisen zu absorbieren. Plenty Unlimited Inc. trat im Mai 2025 aus dem Chapter-11-Verfahren heraus und kündigte an, sich eng auf Erdbeeren zu konzentrieren und gleichzeitig die Kapazitäten in seiner Anlage in Richmond, Vereinigte Staaten, auszubauen – was zeigt, wie sorgfältig Betreiber nach früheren Expansionsbemühungen nun die Spezialisierung auf bestimmte Kulturen angehen. Dies verdeutlicht auch, dass eine Erweiterung des Erntekorbs die Umsetzung verwässern kann, wenn Betreiber sich zu weit von der bewährten Wirtschaftlichkeit von Blattgemüse entfernen, bevor die Rentabilität auf Einheitenebene etabliert ist. Für den Markt für vertikales Farming bedeutet dies, dass eine breitere Diversifizierung der Kulturen wahrscheinlich eher von öffentlicher Forschungsförderung und gezielten Premium-Nischen abhängen wird als von einem raschen privaten Rollout allein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anbaumechanismus:
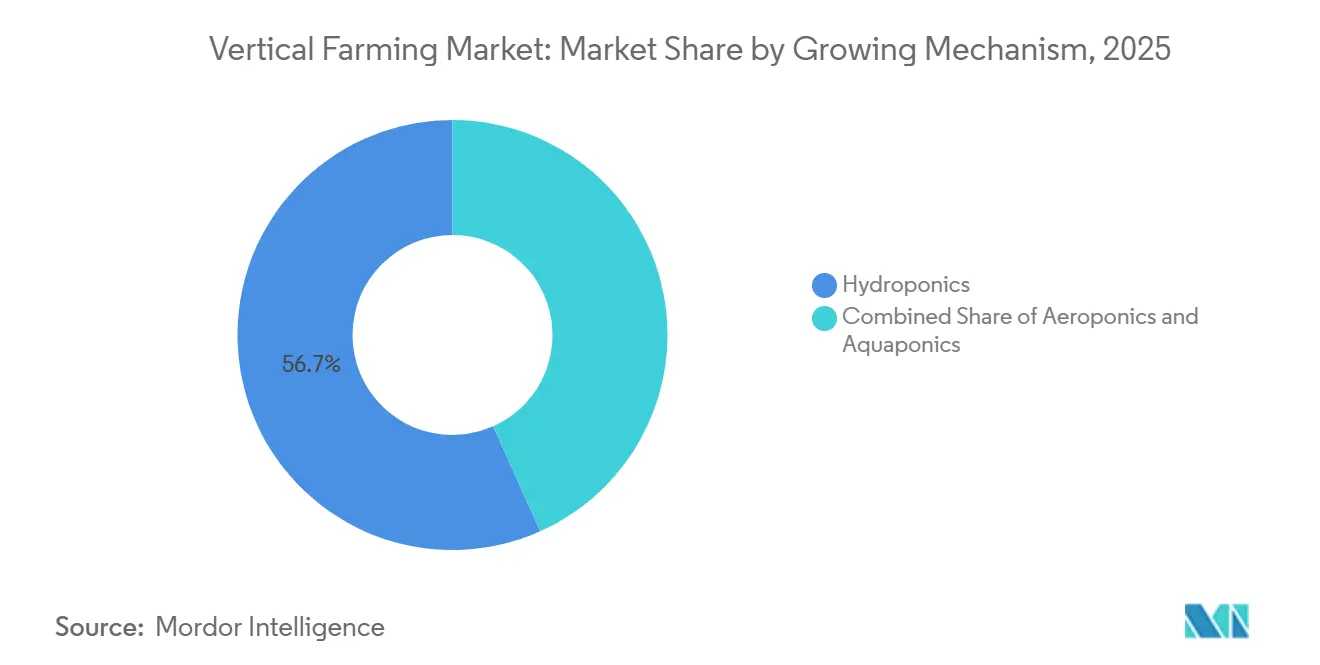
Hydroponik führt, während Aeroponik für Effizienz der nächsten Generation skaliertDie Hydroponik war der größte Anbaumechanismus im Markt für vertikale Landwirtschaft mit einem Anteil von 56,7 % im Jahr 2025. Ihre führende Position resultiert aus einer langen kommerziellen Erfolgsgeschichte in den Bereichen Nährstoffversorgung, Kulturzyklussteuerung und Wurzelzonenmanagement in verschiedenen Formaten von Innenfarmen. Die installierte Basis der Hydroponik blieb auch deshalb die umfangreichste, weil viele Betreiberinvestitionen zwischen 2018 und 2023 auf dieser Systemarchitektur aufgebaut wurden. Diese installierte Basis prägt nach wie vor die Beschaffung, die Schulung von Anbauern und die Beschaffung von Betriebsmitteln in der Branche der vertikalen Landwirtschaft. Infolgedessen verläuft die Neuverteilung der Marktanteile weiterhin schrittweise, auch wenn neuere Systeme Verbesserungen erzielen.
Die Aeroponik ist die am schnellsten wachsende Technologie im Markt für vertikale Landwirtschaft und wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 13,1 % wachsen. Das Modell spricht Betreiber an, die eine verbesserte Hygiene in der Wurzelzone und zusätzliche Wassereinsparungen über die standardmäßiger Umlaufhydroponik hinaus anstreben. Auch die Aquaponik gewinnt an Aufmerksamkeit, da zirkuläre Lebensmittelsysteme und doppelte Einnahmequellen eine höhere betriebliche Komplexität rechtfertigen können.

Nach Farmstruktur:
Gebäudebasierte Skalierung bleibt bestehen, während Containerfarmen Flexibilität neu definierenGebäudebasierte Farmen waren das größte Segment und machten im Jahr 2025 einen Anteil von 72,4 % an der Marktgröße der vertikalen Landwirtschaft aus. Ihre führende Position spiegelt eine größere Produktionskapazität, stärker integrierte Klimasysteme und eine bessere Fixkostenabsorption im kommerziellen Maßstab wider. Diese Projekte ziehen auch tendenziell leichter institutionelles Kapital an, da ihre Betriebsmodelle klarer sind als bei vielen kleineren modularen Einsätzen. In der Praxis setzen die größten gebäudebasierten Anlagen nach wie vor den Maßstab dafür, wie der Markt für vertikale Landwirtschaft in metropolitanen Lieferketten skaliert. Diese Position hat diese Struktur in den Mittelpunkt der kommerziellen Hochvolumenplanung gerückt.
Auf Schiffscontainern basierende Farmen sind die am schnellsten wachsende Struktur und werden voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 12,3 % wachsen. Ihre Attraktivität ergibt sich aus der schnellen Inbetriebnahme, der geografischen Flexibilität und dem geringeren Engagement für Betreiber, die in unterversorgte Regionen eintreten. Die Übertragung der Vermögenswerte von Freight Farms an Growcer im Juli 2025, die mehr als 500 aktive Containerfarmenstandorte umfasste, zeigte, dass die Nachfrage nach containerbasierten Systemen auch nach dem Scheitern des ursprünglichen Unternehmens anhielt. Das Dubai GigaFarm-Projekt verdeutlicht auch das andere Ende des Größenspektrums: Im Jahr 2025 wurden die ersten Komponenten für die ersten 20 von 200 geplanten Wachstumstürmen verschifft, und die vollständige Projektleistung ist auf 3.000 Tonnen jährlich ausgerichtet. Zusammengenommen zeigen diese Muster, dass der Markt für vertikale Landwirtschaft Container- und gebäudebasierte Formate weniger als Substitute und mehr als komplementäre Werkzeuge für verschiedene Phasen des Markteintritts und der Skalierung nutzt.
Nach Komponente:
Beleuchtung dominiert die Ausgaben, während Software als Margenhebel aufsteigtBeleuchtungssysteme waren die größte Komponente im Markt für vertikale Landwirtschaft und machten im Jahr 2025 einen Anteil von 34,3 % am Marktumsatz aus. Diese Position spiegelt die Tatsache wider, dass Beleuchtung sowohl der primäre Wachstumsinput für Kulturpflanzen als auch einer der größten Betriebskostentreiber in geschlossenen Farmen bleibt. Signify stellte im Juni 2025 sein 4-Kanal-Philips-GreenPower-LED-Toplighting-System vor. Das System kann bis zu 5.150 Mikromol pro Sekunde und eine Effizienz von bis zu 4,3 Mikromol pro Joule bei 50 % Leistung liefern. Aufgrund dieser Kostenstruktur bleibt die Hardwareeffizienz zentral für die Gewinnverbesserung im gesamten Markt für vertikale Landwirtschaft. Der größte Anteil in dieser Kategorie spiegelt daher sowohl notwendige Ausgaben als auch den anhaltenden Druck wider, die Photoneneffizienz zu verbessern.
Software- und Steuerungsplattformen sind die am schnellsten wachsende Komponente und werden voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 13,8 % wachsen. Diese Verschiebung zeigt, dass sich der Markt für vertikale Landwirtschaft von einer hardwareorientierten Differenzierung hin zu datengesteuerter Kulturpflanzensteuerung, Automatisierung und autonomer Betriebssteuerung bewegt. Cisco und Planet Farms Holding S.p.A. gaben im April 2026 bekannt, dass ihr Einsatz 6-Gigahertz-WLAN und Ultra Reliable Wireless Backhaul nutzt, um Tausende von Sensoren, Robotern und 3D-Kameras in den italienischen Einrichtungen des Unternehmens zu unterstützen. Oishii Farm Corporation erwarb im Jahr 2025 Tortuga AgTech und erweiterte damit seine Robotik- und Ingenieurkapazitäten, während es sein intelligentes Indoor-Farmmodell skalierte. Der Markt für vertikale Landwirtschaft setzt daher einen größeren Teil seiner zukünftigen Margengeschichte auf Steuerungssysteme, Datenintegration und arbeitssparende Automatisierung.
Nach Kulturpflanzenart:
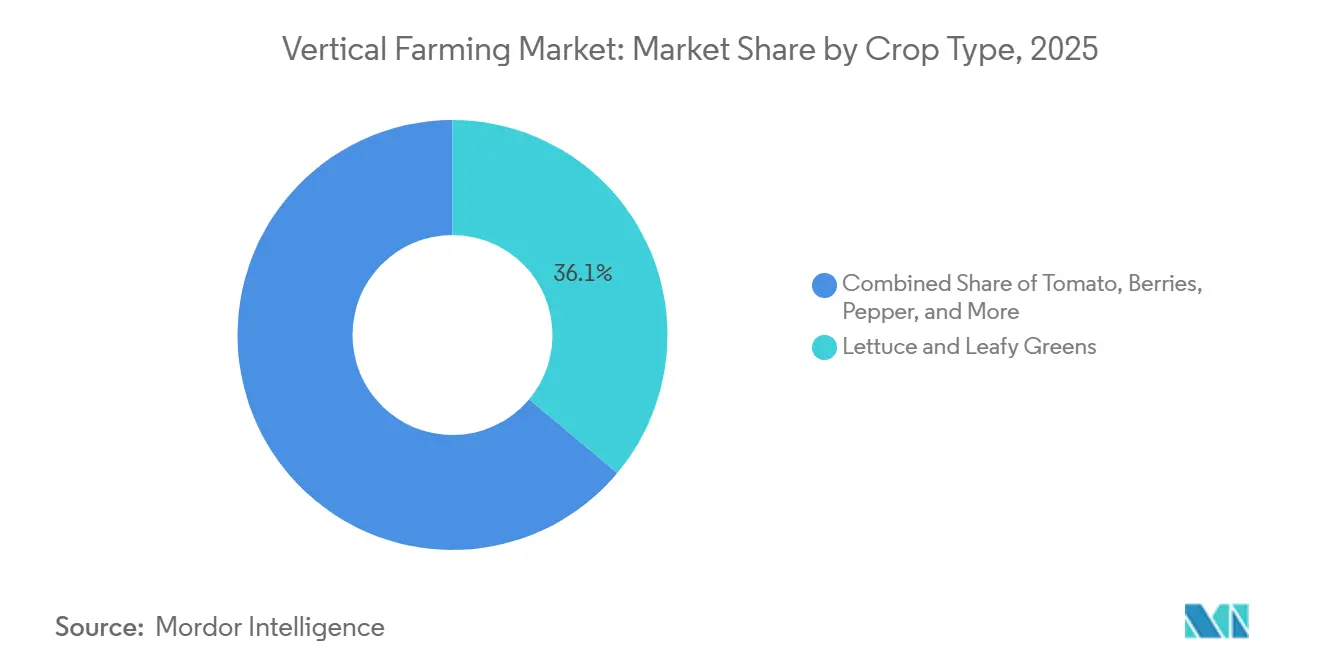
Blattgemüse verankert den Umsatz, während Microgreens das Wachstum anführenSalat und Blattgemüse waren die größte Kulturpflanzenart im Markt für vertikale Landwirtschaft und machten im Jahr 2025 einen Anteil von 36,1 % am Marktanteil aus. Ihre führende Position resultierte aus kurzen Kulturzyklen, hoher Hydroponikkompatibilität und einer starken Ausrichtung auf die stabilste Nachfragebasis im Frischeinzelhandel. Diese Kategorie profitiert auch von der Wiederholbarkeit, die in Innensystemen wichtig ist, wo die Ausgabekonsistenz die Beziehungen zu Einzelhändlern direkt beeinflusst. In der Praxis bleiben Blattgemüse der kommerzielle Anker des Marktes für vertikale Landwirtschaft, auch wenn Betreiber höherwertige Kulturpflanzen testen. Das hält die Umsatzkonzentration auf Kulturpflanzen mit bewährten Indoor-Betriebsprofilen ausgerichtet.
Microgreens sind die am schnellsten wachsende Kulturpflanzenart und werden voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 13,3 % wachsen. Ihre Attraktivität ergibt sich aus kurzen Erntefenstern, effizienter Raumnutzung und starker Nachfrage in Premium-Gastronomiekanälen, wo höhere Preispunkte leichter erreichbar sind. GoodLeaf Farms erklärte im November 2025, dass sich die Nachfrage nach seinen in Kanada angebauten Babygrüns, Microgreens und Mischungen bis April 2025 fast verdoppelt hatte, und das Unternehmen sammelte 37,9 Millionen USD (52 Millionen CAD) ein, um die Kapazität zu erweitern und ein Forschungs- und Entwicklungszentrum zu errichten. China News berichtete auch im April 2026, dass der fünfte Wettbewerb von Pinduoduo und der Shanghaier Akademie der Agrarwissenschaften seinen Fokus auf kommerziell replizierbare kostengünstige Erdbeeranbau in Pflanzenfabriken verlagerte, was auf die nächste Phase der Kulturpflanzenkorb-Entwicklung hinweist. Der Markt für vertikale Landwirtschaft hält daher seine Umsatzbasis bei Grüns, während er sich schrittweise in Premium-Spezialkategorien ausweitet, wo die Preisgestaltung die Indoor-Wirtschaft unterstützen kann.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für vertikales Farming in Nordamerika
Nordamerika war der größte regionale Beitragszahler zum Markt für vertikale Landwirtschaft und machte im Jahr 2025 einen Anteil von 41,8 % am Marktanteil aus. Die Region profitiert von dichten metropolitanen Einzelhandelsnetzwerken, etablierten Kühlkettensystemen und einer Konzentration von Technologiekapital, das die Skalierung der Innenlandwirtschaft unterstützt. Local Bounti Corporation meldete für das Geschäftsjahr 2025 einen Umsatz von 48,37 Millionen USD und bedient rund 13.000 Einzelhandelstüren, was die bereits von einigen Betreibern in den Vereinigten Staaten erreichte kommerzielle Reichweite demonstriert. Kanada stärkt weiterhin seine Position als sekundärer Knotenpunkt, wobei GoodLeaf Farms im November 2025 37,9 Millionen USD (52 Millionen CAD) aufnahm, um die Kapazität an seinen Standorten in Alberta und Quebec zu verdoppeln und ein neues Forschungs- und Entwicklungszentrum in Ontario zu errichten.
Markt für vertikales Farming in APAC, MEA und Südamerika
Asien-Pazifik war das am schnellsten wachsende regionale Segment im Markt für vertikales Farming und wird im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 12,8 % wachsen. Landknappheit, Lebensmittelsicherheitserwartungen und eine stärkere staatlich geförderte Unterstützung für Anlagenlandwirtschaft in Japan, China, Singapur und Südkorea prägen das Wachstum. Chinas politische Ausrichtung für 2026 unterstützt formell Upgrades in der Anlagenlandwirtschaft und den breiteren Einsatz von künstlicher Intelligenz, dem Internet der Dinge, Robotern und Drohnen, was die langfristige Einsatzbasis der Region stärkt. Der Nahe Osten hat im Markt für vertikales Farming ebenfalls ein starkes strategisches Gewicht: Bustanica erweitert im Jahr 2026 seine kommerzielle Reichweite in den Einzelhandel, die Gastronomie und das Großcatering. Afrika und Südamerika bleiben Frühphasenmärkte im Markt für vertikales Farming, wobei die Projektaktivität noch begrenzter ist und eher durch kleinere urbane Ernährungs- und modulare Einsatzmodelle als durch unmittelbare großflächige kommerzielle Rollouts aufgebaut werden dürfte.
Markt für vertikales Farming in Europa
Europa bietet im Markt für vertikales Farming ein gemischteres Bild, da eine starke Verbrauchernachfrage nach lokalen Indoor-Produkten auf erhöhte Stromkosten und engere Finanzierungsbedingungen trifft. Jones Food Company Limited meldete im April 2025 Insolvenz an, nachdem Ocado Group mehrere Finanzierungsrunden unterstützt hatte, was verdeutlicht, wie Kostendruck Skalierungsambitionen überwältigen kann, wenn die Rentabilität außer Reichweite bleibt. Gleichzeitig bleibt die Region einflussreich in der Technologieentwicklung, insbesondere durch Beleuchtungs-, Steuerungs- und Ingenieurplattformen, die mit den Niederlanden, Italien und dem Vereinigten Königreich verbunden sind. Ciscos Zusammenarbeit mit Planet Farms Holding S.p.A. im April 2026 signalisiert, dass Europa im Bereich autonomer Indoor-Farming-Infrastruktur und bei der geplanten geografischen Expansion in das Vereinigte Königreich und die nordischen Märkte aktiv bleibt. Europa bleibt daher für den Markt für vertikales Farming bedeutsam, doch sein Wachstumspfad hängt stärker von Energiekosten und Kapitaldisziplin ab als in einigen anderen Regionen.
Wettbewerbslandschaft
Der Markt für vertikale Landwirtschaft ist im Jahr 2025 stark fragmentiert, mit Teilnehmern, darunter Kulturpflanzenproduzenten, Technologielieferanten und hybride Plattformen, die Farmoperationen mit Technologielizenzierung kombinieren. Zu den führenden nordamerikanischen Kulturpflanzenproduktionsunternehmen gehören 80 Acres Farms Inc. und Gotham Greens Holdings LLC. Unternehmen wie Signify N.V., ams-OSRAM AG und Intelligent Growth Solutions Limited stellen Schlüsseltechnologien und -systeme bereit. Folglich funktioniert der Markt für vertikale Landwirtschaft nicht als eine einzige Produktkategorie im Frischprodukteformat, da der Wettbewerb Kulturpflanzenproduktion, Geräteverkauf, Softwaresteuerung, Umgebungssysteme und Projektentwicklung umfasst. Dies schafft eine vielfältige und ungleichmäßige Wettbewerbslandschaft, in der betriebliche Effizienz und kommerzielle Nachhaltigkeit wichtiger sind als die Bewertung allein.
Der aktuelle strategische Fokus im Markt für vertikale Landwirtschaft betont disziplinierte Expansion, anpassungsfähige Infrastruktur und stärkere nachgelagerte Partnerschaften. Im Juli 2025 erwarb das kanadische Unternehmen für vertikale Landwirtschaft Growcer die Vermögenswerte von Freight Farms, nachdem der US-amerikanische Pionier im Containerfarming früher in jenem Jahr Insolvenz nach Chapter 7 angemeldet hatte. Die Akquisition umfasste die Softwareplattform, das geistige Eigentum, das Kundennetzwerk und den Bestand von Freight Farms über mehr als 500 globale Farmstandorte und verdeutlicht die anhaltende Konsolidierung innerhalb der kontrollierten Umgebungslandwirtschaft. Darüber hinaus gewinnt die Technologieoptimierung gegenüber einer aggressiven Flächenexpansion an Bedeutung. Im Jahr 2026 entwickelte Signify N.V. seine Philips-GreenPower-Gartenbaubeleuchtungssysteme weiter und priorisierte dabei Energieeffizienz und Spektrumoptimierung für die Blattgemüseproduktion. Solche Trends deuten darauf hin, dass der Markt für vertikale Landwirtschaft zunehmend betriebliche Disziplin, Energieeffizienz und skalierbare Einsatzmodelle gegenüber schnellen, unkontrollierten Wachstumsstrategien schätzt.
Kleinere und mittelgroße Betreiber haben nach wie vor Chancen im Markt für vertikale Landwirtschaft, obwohl das Umfeld im Vergleich zu früheren Investitionszyklen anspruchsvoller geworden ist. Jones Food Company, zuvor einer der größten Betreiber vertikaler Landwirtschaft im Vereinigten Königreich, ging im April 2025 in die Verwaltung, aufgrund hoher Betriebskosten und Schwierigkeiten bei der Erzielung langfristiger Rentabilität, trotz erheblicher Investitionen der Ocado Group. Solche Trends deuten darauf hin, dass der Markt für vertikale Landwirtschaft zwar für neue Marktteilnehmer zugänglich bleibt, Faktoren wie finanzielle Stabilität, Energieeffizienz und starke Käuferbeziehungen jedoch zunehmend entscheidend für die Aufrechterhaltung tragfähiger kommerzieller Betriebe sind.
Marktführer im Bereich vertikales Farming
-
80 Acres Farms Inc.
-
Gotham Greens Holdings LLC
-
Local Bounti Corporation
-
ams-OSRAM AG
-
Signify N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vertikales Farming Unternehmen in diesem Bericht
- 80 Acres Farms Inc.
- Gotham Greens Holdings LLC
- Local Bounti Corporation
- Crop One Holdings Inc.
- Oishii Farm Corporation
- GrowUp Farms Limited
- Planet Farms Holding S.p.A.
- Jones Food Company Limited
- Intelligent Growth Solutions Limited
- Urban Crop Solutions BV
- Signify N.V.
- ams-OSRAM AG
- Heliospectra AB
- Green Sense Farms Holdings, Inc.
- Vertical Future Ltd.
Neueste Industrielle Entwicklungen in Markt für vertikales Farming
- Mai 2026: Oishii Farm Corporation schloss die erste Tranche einer Finanzierungsrunde der Serie C über 150 Millionen USD ab, angeführt von SPARX Asset Management, mit Beteiligung von Nomura Real Estate Development, MISUMI Group und Mizuho Bank. Das Kapital ist für die Erweiterung der Produktionskapazität, die Integration fortschrittlicher Robotik und die Finanzierung von Forschung und Entwicklung in einem neuen Open Innovation Center in Hamura City, Tokio, bestimmt.
- März 2026: Local Bounti Corporation sicherte sich 15 Millionen USD durch eine wandelbare Schuldverschreibung, die an einen bestehenden strategischen Investor ausgegeben wurde, wie in einer Form-8-K-Einreichung bei der US-amerikanischen Börsenaufsichtsbehörde (SEC) offengelegt. Das Kapital soll betriebliche Investitionen finanzieren und die finanzielle Flexibilität für die Einzelhandelsexpansionsstrategie des Unternehmens erweitern.
- Januar 2026: Elevate Farms Inc. schloss den Erwerb aller ausgegebenen und ausstehenden Wertpapiere von Fieldless Farms Inc. ab und schuf damit eines der größeren integrierten Lebensmittelunternehmen in kontrollierter Umgebung in Kanada. Die Transaktion wurde strukturiert, um die inländische Lebensmittelproduktionskapazität angesichts der sich verändernden Zollpolitik zwischen den Vereinigten Staaten und Kanada, die grenzüberschreitende Lebensmittelimporte betrifft, auszubauen.
Markt für vertikales Farming Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für vertikale Landwirtschaft als alle Einnahmen, die aus Kulturpflanzen generiert werden, die in vertikal gestapelten Schichten innerhalb von Einrichtungen mit kontrollierter Umgebung angebaut werden, die auf bodenlose Techniken wie Hydroponik, Aeroponik und Aquaponik angewiesen sind, zusammen mit den zugehörigen Beleuchtungs-, Klima-, Nährstoff- und Sensorsystemen, die eine ganzjährige Produktion ermöglichen.
Ausschlüsse aus dem Geltungsbereich: Freiluftgewächshäuser, Dachpolyhäuser und traditionelle bodenbasierte Innenfarmen werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Wachstumsmechanismus
- Hydroponik
- Aeroponik
- Aquaponik
- Nach Struktur
- Gebäudebasierte vertikale Farmen
- Containerbasierte vertikale Farmen
- Nach Komponenten
- Beleuchtung
- Klimasteuerung
- Sensoren
- Sonstige Komponenten
- Nach Kulturpflanze
- Tomate
- Beeren
- Salat und Blattgemüse
- Paprika
- Gurke
- Microgreens
- Sonstige Kulturpflanzen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Vereinigtes Königreich
- Frankreich
- Schweden
- Übriges Europa
- Asien-Pazifik
- Singapur
- China
- Japan
- Taiwan
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir befragten Farmbetreiber in Nordamerika, Europa und Asien, Lieferanten von LED- und HLK-Komponenten, Energieberater und Einzelhandelsprodukteinkäufer. Ihre Erkenntnisse verfeinerten Annahmen zur Kulturpflanzenausbeute, durchschnittliche Verkaufspreise und Energiemix-Sensitivitäten, was es uns ermöglichte, Modellkoeffizienten anzupassen und Datenlücken zu schließen, die während der Sekundärüberprüfung identifiziert wurden.
Schreibtischforschung
Mordor-Analysten kartierten zunächst die globale installierte Basis von gebäudebasierten und Containerfarmen durch offene Handelsregister, Landwirtschaftsministerien und Zollcodes 8446/8479. Anschließend kombinierten sie Volumensignale aus Quellen wie dem AQUASTAT der FAO, USDA-Briefings zur städtischen Landwirtschaft, Eurostat-Agrar-Tech-Datensätzen und in Questel erfassten Patentfamilien, die LED-Spektren und Nährstoffdosierungsinnovationen verfolgen. Unternehmenseinreichungen, SPAC-Unterlagen und Risikokapital-Termsheets ergänzten das Bild, während über Dow Jones Factiva gescannte Nachrichtenfeeds Kapazitätserweiterungen und Schließungen kennzeichneten. Diese Schreibtischarbeit bildet das Ausgangsuniversum; es wurden jedoch viele weitere öffentliche und Abonnementquellen zur Validierung und Kontextualisierung geprüft.
Marktgrößenbestimmung und Prognose
Ein Top-down-Kapazitäts-zu-Umsatz-Modell wandelt bekannte Farmflächen in potenzielle Produktion um, indem kulturpflanzenspezifische Ertragsfaktoren verwendet werden, und wendet dann realisierte Kapazitätsauslastung und durch Interviews validierte durchschnittliche Verkaufspreisbänder an. Ausgewählte Bottom-up-Prüfungen, Stichproben von Lieferantenzusammenfassungen und Kanal-Durchschnittspreis × Volumen, werden einbezogen, um Gesamtsummen abzugleichen. Zu den wichtigsten Variablen, die die Prognose antreiben, gehören LED-Preisentwicklungen, gewerbliche Stromtarife, städtische Immobilienkosten, Einzelhandelsprämien für pestizidfreie Produkte und Risikokapitalzuflüsse, die neue Bauprojekte finanzieren. Multivariate Regression kombiniert mit Szenarioanalyse projiziert diese Treiber bis 2030, während kurzfristige ARIMA-Glättung die Saisonalität der Blattgemüsenachfrage berücksichtigt. Etwaige Bottom-up-Abdeckungslücken werden durch Anpassung der Auslastungsraten innerhalb historisch beobachteter Grenzen überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine mehrstufige Triangulation, Varianzprüfung und Peer-Review vor der Freigabe. Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse – große Farmschließungen, Subventionsänderungen und wichtige technologische Durchbrüche – die Basisinputs verändern. Ein abschließender Analysedurchgang kurz vor der Veröffentlichung stellt sicher, dass die Kunden die neueste geprüfte Einschätzung erhalten.
Warum Mordors Ausgangsbasis für vertikale Landwirtschaft verlässlich ist
Veröffentlichte Schätzungen variieren, weil jedes Unternehmen seinen eigenen Umfang, seine eigene Inputmischung und seinen eigenen Aktualisierungsrhythmus wählt.
Unterschiede darin, ob Hardwareumsätze gebündelt werden, wie Containerfarmen gezählt werden und wie schnell LED-Kostenkurven eingebettet werden, vergrößern die Lücke oft.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 6,70 Mrd. USD (2025) | Mordor Intelligence | |
| 9,66 Mrd. USD (2025) | Globales Beratungsunternehmen A | Bündelt Wachstumsbeleuchtungs-Hardware, die an Cannabisanbauer verkauft wird, und wendet eine aggressive Kapazitätsauslastungsannahme von 90 % an |
| 8,52 Mrd. USD (2025) | Fachzeitschrift B | Verwendet eine konstante ASP-Inflation von 15 % und lässt Abgangsraten von Containerfarmen außer Acht |
| 5,60 Mrd. USD (2024) | Regionales Beratungsunternehmen A | Schließt aquaponische Produktion aus und hat eine ein Jahr ältere Währungsbasis |
Diese Vergleiche zeigen, dass Mordors disziplinierte Variablenauswahl und jährliche Aktualisierung einen ausgewogenen, transparenten Ausgangspunkt liefern, dem Entscheidungsträger vertrauen können, wenn Umfangserweiterungen, ungetestete Auslastungsniveaus oder veraltete Basiswerte bereinigt werden.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Vertikale Landwirtschaft bis 2031 erreichen?
Der Markt für Vertikale Landwirtschaft soll bis 2031 einen Wert von 12,11 Milliarden USD erreichen, ausgehend von 7,53 Milliarden USD im Jahr 2026 bei einer CAGR von 9,98 % während 2026–2031.
Welcher Anbaumechanismus hält den größten Anteil in der Vertikalen Landwirtschaft?
Hydroponik war das größte Segment und machte 56,7 % des Gesamtwerts im Jahr 2025 aus, aufgrund seiner langen kommerziellen Erfolgsbilanz und breiten Kulturpflanzenkompatibilität.
Welches Farmformat expandiert am schnellsten in der Vertikalen Landwirtschaft?
Containerbasierte Farmen sind die am schnellsten wachsende Struktur mit einer prognostizierten CAGR von 12,3 % während 2026–2031 aufgrund ihres flexiblen und schnellen Einsatzmodells.
Welche Kulturpflanzenkategorie wächst am schnellsten in der Vertikalen Landwirtschaft?
Microgreens sind die am schnellsten wachsende Kulturpflanzenart mit einer prognostizierten CAGR von 13,3 % während 2026–2031, unterstützt durch kurze Erntezyklen und starke Premium-Gastronomienachfrage.
Welche Region führt die Vertikale Landwirtschaft heute an und welche wächst am schnellsten?
Nordamerika war die größte Region mit einem Anteil von 41,8 % im Jahr 2025, während der asiatisch-pazifische Raum die am schnellsten wachsende Region mit einer prognostizierten CAGR von 12,8 % während 2026–2031 ist.
Was ist das Haupthindernis für die Rentabilität in der Vertikalen Landwirtschaft?
Hoher Stromverbrauch und Kapitalintensität bleiben das Haupthindernis, da Beleuchtung, Kühlung und Entfeuchtung eine hohe Betriebskostenbasis in geschlossenen Farmen schaffen.