
GPU- und HPC-Silizium-Interposer-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.32 Milliarden US-Dollar |
| Marktgröße (2031) | 7.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 26.58 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GPU- und HPC-Silizium-Interposer-Marktanalyse von Mordor Intelligence
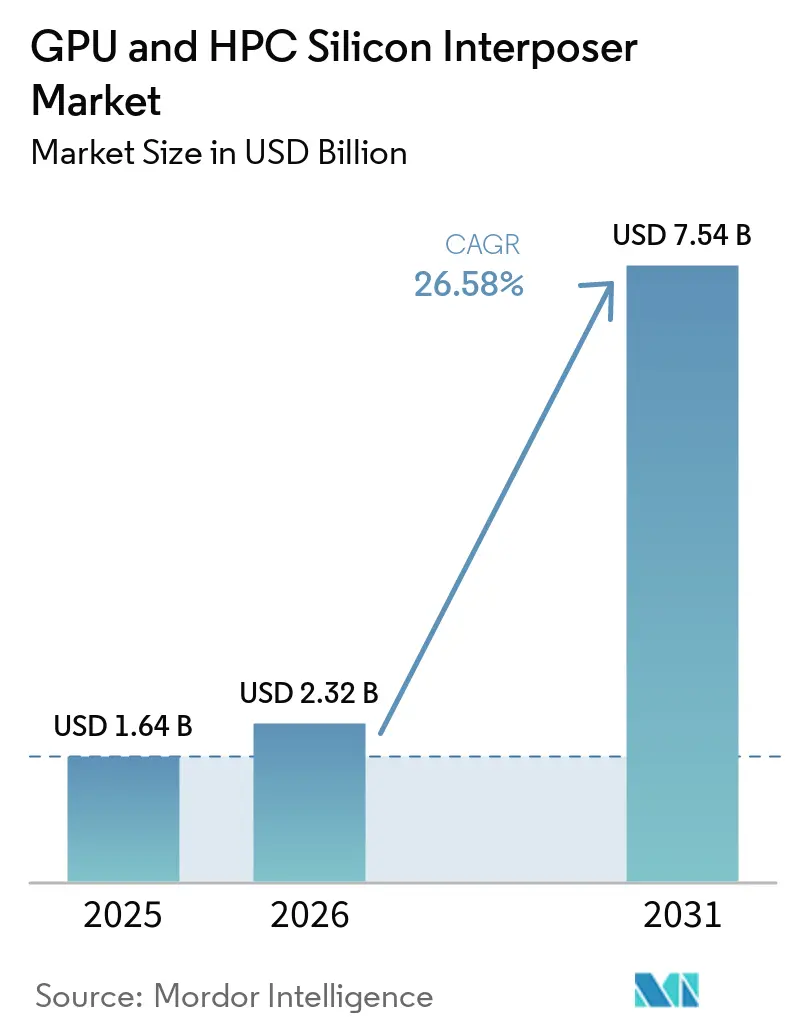
Die Größe des GPU- und HPC-Silizium-Interposer-Marktes wird voraussichtlich von 1,64 Milliarden USD im Jahr 2025 auf 2,32 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 7,54 Milliarden USD erreichen, mit einer CAGR von 26,58 % über den Zeitraum 2026–2031. Die beispiellose Nachfrage nach generativer KI-Rechenleistung, steigende HBM-Stack-Anzahlen und der Übergang zu Chiplet-basierten Architekturen treiben organische Substrate über ihre physikalischen Grenzen hinaus und machen großflächige Silizium-Interposer zur Standardbrücke zwischen Logik und Speicher. TSMCs Chip-on-Wafer-on-Substrate (CoWoS)-Kapazität ist vollständig ausgebucht, während Samsung, ASE Technology und Amkor Technology milliardenschwere Erweiterungsprogramme beschleunigen, um die Versorgungslücke zu schließen. Gleichzeitig sichern sich Hyperscaler langfristige Verträge, um ihre KI-Roadmaps abzusichern, und die Lieferzeiten für Anlagen zur Durchkontaktierung durch Silizium (TSV) haben sich auf mehr als 18 Monate ausgedehnt. Auch die Rollen der Gehäusung verschieben sich, da Stromversorgungsnetzwerke, Retimer und Spannungsregler auf die Interposer-Ebene migrieren und die Stücklistenökonomie für Beschleuniger im Wert von über 30.000 USD neu gestalten.
Wichtigste Erkenntnisse des Berichts
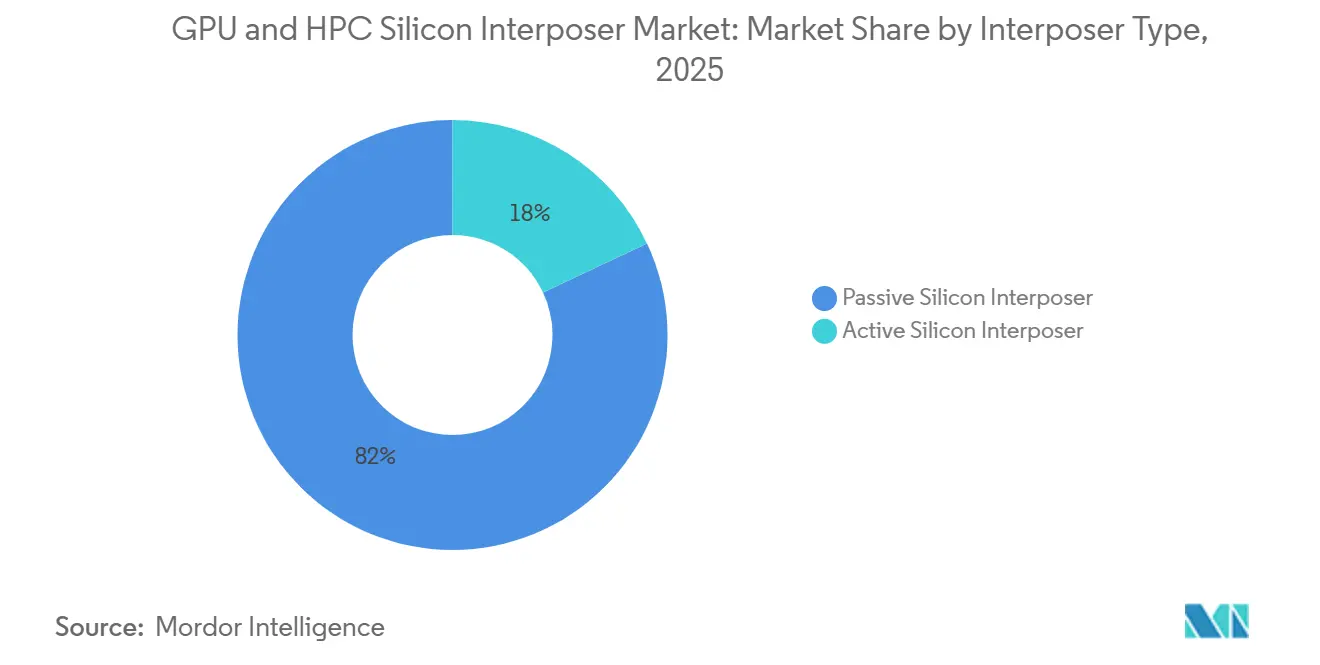
- Nach Interposer-Typ dominierten passive Siliziumvarianten im Jahr 2025 mit einem Marktanteil von 82 % am GPU- und HPC-Silizium-Interposer-Markt, während aktive Designs bis 2031 voraussichtlich mit einem CAGR von 26,98 % wachsen werden.
- Nach Anwendung führten KI- und Machine-Learning-Beschleuniger im Jahr 2025 mit einem Umsatzanteil von 48 % und werden bis 2031 voraussichtlich mit einem CAGR von 27,38 % wachsen.
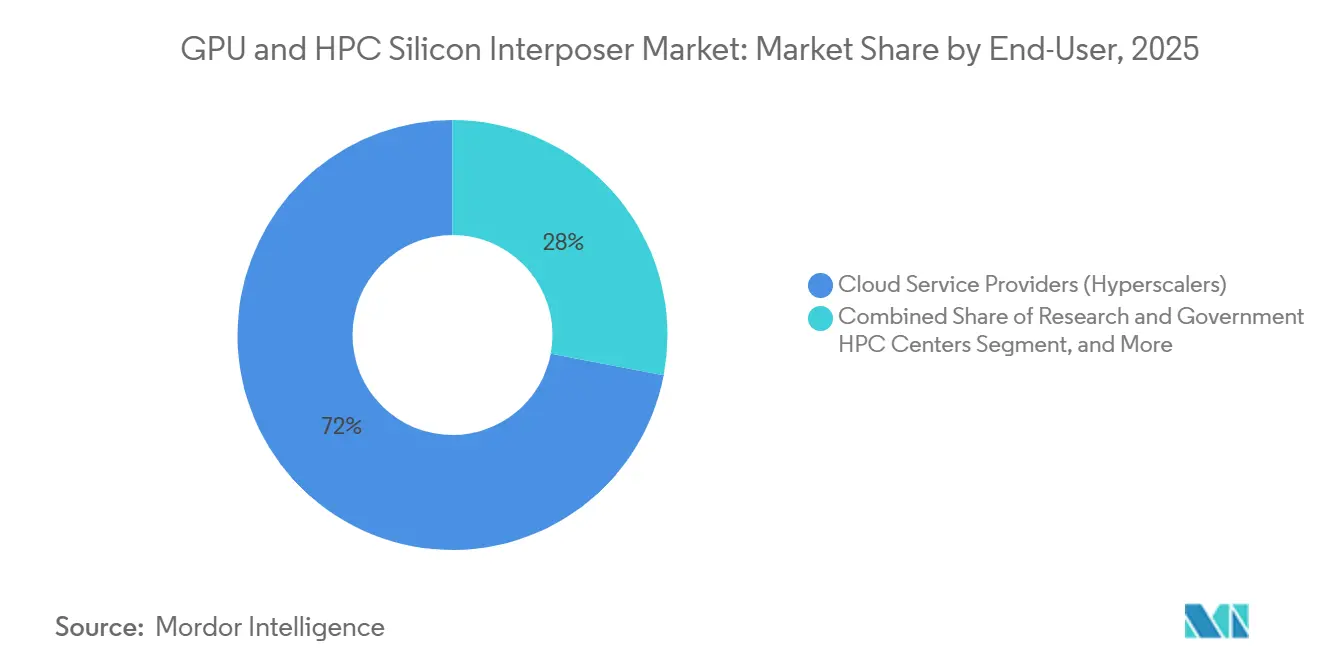
- Nach Endnutzer entfielen im Jahr 2025 72 % der Nachfrage auf Cloud-Dienstleister, während Unternehmensrechenzentren bis 2031 mit einem CAGR von 27,43 % wachsen werden.
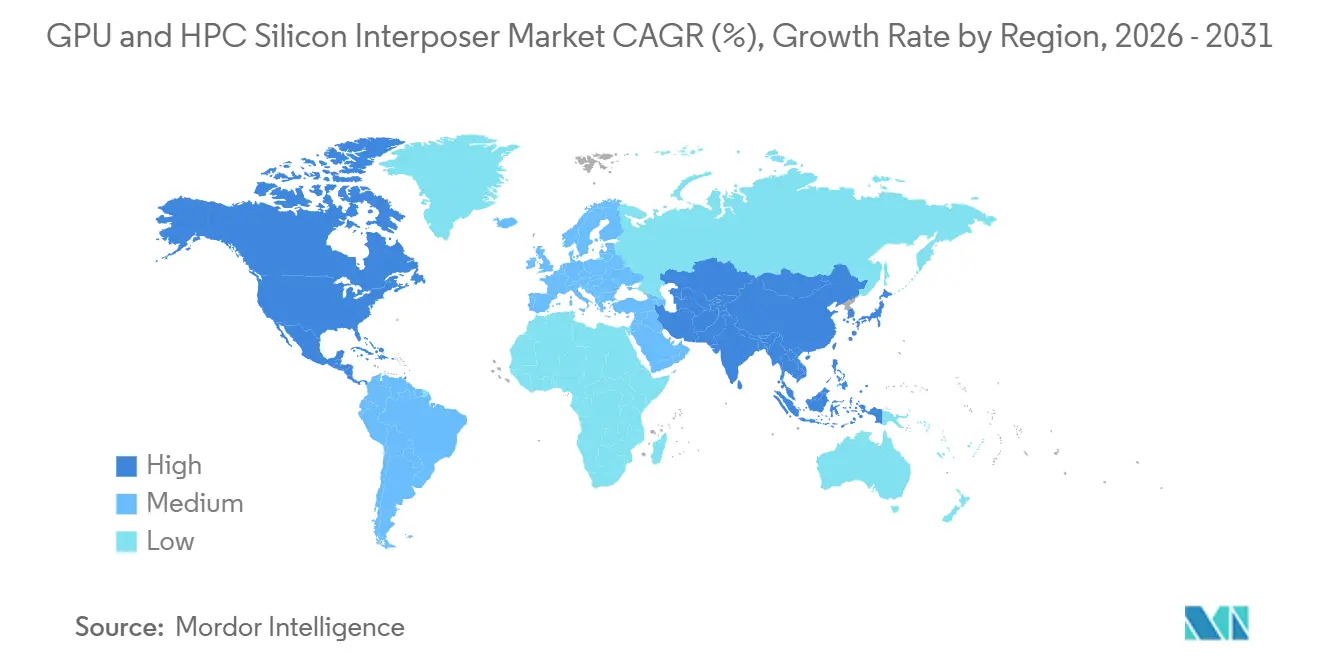
- Nach Geografie erzielte der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 65 %, Nordamerika wird jedoch mit dem schnellsten CAGR von 27,58 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Verbreitung generativer KI-Workloads | +8.5% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Steigende HBM-Stack-Anzahlen pro GPU-Paket | +7.2% | Produktionszentren in Taiwan und Südkorea | Mittelfristig (2–4 Jahre) |
| Übergang zu Chiplet-basierten GPU-Architekturen | +5.8% | Design in Nordamerika und Europa, Fertigung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Breite Einführung von 2,5D-Paketen in Netzwerk-ASICs | +3.1% | Globale Frühadoption in Hyperscale-Rechenzentren | Mittelfristig (2–4 Jahre) |
| Verbesserungen der Ausbeute bei der Wafer-Scale-Fertigung | +1.4% | Foundry-Betriebe im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung lateraler Stromversorgungsnetze | +0.8% | Fortgeschrittene Verpackungslinien in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Verbreitung generativer KI-Workloads
Frontier-Modelle überschreiten mittlerweile eine Billion Parameter und erfordern eine Speicherbandbreite von über 20 TB/s – ein Schwellenwert, der nur mit großflächigen Silizium-Interposern erreichbar ist. NVIDIAs Blackwell-Architektur wird 2026 in großen Stückzahlen ausgeliefert, mit acht HBM3E-Stacks, die 18 TB/s liefern, was Package-Footprints von über 3.500 mm² erfordert. Der Schwenk von trainingszentrischen zu inferenzdominierten Deployments priorisiert Speicherkapazität und Latenz gegenüber reiner Rechendichte, wie Microsofts Maia 100 und Googles TPU v5p zeigen, die beide 2025 eingeführt wurden. Die kundenspezifischen Siliziumlösungen der Hyperscaler fragmentieren den GPU- und HPC-Silizium-Interposer-Markt, da jeder proprietäre Beschleuniger seine eigene CoWoS-Zuteilung benötigt und die Nachfrage hoch hält, selbst wenn das GPU-Stückzahlwachstum nachlässt. Infolgedessen genießen Interposer-Lieferanten eine mehrjährige Planungssicherheit, müssen jedoch Kleinserien-Sonderdesigns jonglieren, was die Linienauslastung erschwert.[1]
Steigende HBM-Stack-Anzahlen pro GPU-Paket
Die HBM-Integration hat sich von vier Stacks im Jahr 2022 auf acht im Jahr 2025 verdoppelt, mit 12-Stack-Roadmaps, die für 2028 geplant sind. Jeder zusätzliche Stack multipliziert die TSV-Dichte und verstärkt thermische Gradienten über Die-Größen von mehr als 2.000 mm². TSMCs CoWoS-L, eingeführt im Jahr 2024, unterteilt Logik- und Speicherzonen, um 12-Stack-Layouts zu ermöglichen, ohne 400-W-Thermalhüllen zu überschreiten, während SK Hynix 2025 mit der Serienlieferung von 12-lagigem HBM3E begann. Engpässe auf der Speicherseite bleiben akut, da drei Anbieter noch immer 95 % der HBM-Kapazität kontrollieren, was Welleneffekte erzeugt, die sich auf die Interposer-Wafer-Planung auswirken.
Übergang zu Chiplet-basierten GPU-Architekturen
Die Disaggregation monolithischer Dies senkt die Kosten und steigert die Ausbeute – eine Strategie, die AMDs MI300 im Jahr 2024 pionierte, indem 5-nm-Compute-Chiplets mit 6-nm-I/O-Dies auf einem gemeinsamen Interposer kombiniert und die Fertigungskosten um bis zu 40 % gesenkt wurden. Intels 47-Kachel-Ponte-Vecchio zeigte, dass der Ansatz skalierbar ist, doch Intels Entscheidung, Falcon Shores zugunsten des Rack-Scale-Jaguar-Shores zu verschieben, unterstreicht praktische Paketgrenzen. Chiplet-Schemata erfordern Interposer, die multiterabit-fähige Die-zu-Die-Verbindungen mit Sub-Nanosekunden-Latenz unterstützen, was die Einführung offener Standards wie UCIe 2.0 beschleunigt. Die Flexibilität hat ihren Planungspreis: Foundries müssen mehrere Die-Größen reservieren, was die Photomaskenkapazität belastet und die Hochlaufökonomie verlangsamt.
Breite Einführung von 2,5D-Paketen in Netzwerk-ASICs
Die Migration zu 800-G- und 1,6-T-Ethernet hat Netzwerk-ASICs hervorgebracht, die ein Dutzend HBM-Stacks neben Switching-Logik integrieren. Broadcoms Tomahawk 6, der 2026 ausgeliefert wird, konsolidiert 102,4 Tb/s Switching auf einem Interposer über 6.000 mm² und senkt die Leistung pro Bit um eine Größenordnung im Vergleich zu organischen Substraten. Marvells Teralynx 11 verwendet 2-nm-Prozessknoten und 3-D-bidirektionale I/O mit 6,4 Gb/s für nicht-blockierende Fabrics für GPU-Megacluster. Da Netzwerk-Erneuerungszyklen unabhängig von KI-Booms alle drei bis fünf Jahre stattfinden, bringt die Interposer-Nachfrage in diesem Segment willkommene Stabilität für ausgelagerte Halbleitermontage- und Testhäuser (OSAT).
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Foundry-Kapazität für Interposer ≥65.000 mm² | -3.8% | Taiwan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Hohe Build-Up-Substratkosten, die Einsparungen aufwiegen | -2.2% | Lieferketten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitsbedenken bei großflächigem passivem Silizium | -1.1% | Globale HPC- und Automobilbereiche | Mittelfristig (2–4 Jahre) |
| Komplexes Wärmemanagement für gekachelte GPU-Dies | -0.9% | Rechenzentren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Foundry-Kapazität für Interposer ≥65.000 mm²
Nur drei Anbieter – TSMC, Samsung und Intel – können derzeit Interposer verarbeiten, die Retikelgrößen von 65.000 mm² überschreiten. TSMC dominiert mit rund 70 % der installierten CoWoS-Fertigungskapazität, aber selbst nach der Hochskalierung auf 150.000 Wafer-Starts pro Monat bis Ende 2026 wird NVIDIA allein mehr als die Hälfte dieser Kapazität beanspruchen. Multi-Shot-Lithografie verlangsamt jedes Werkzeug auf kaum 40 Wafer pro Tag, und TSV-Ätzgeräte haben Lieferzeiten von 18 Monaten. Die Auslagerung der Endmontage an ASE Technology und Amkor Technology verbessert den Durchsatz, birgt jedoch Ausbeiterisiken an den Übergabepunkten und verlängert den Engpass bis mindestens 2027.
Hohe Build-Up-Substratkosten, die Interposer-Einsparungen aufwiegen
Glasfaserengpässe und der Wechsel zu Materialien mit extrem niedrigem Verlust für 112-Gb/s-Signalübertragung haben die Preise für fortschrittliche IC-Substrate seit 2024 um 30–40 % angehoben. Die führenden Anbieter Unimicron Technology und Ibiden haben die Preise 2025 zweimal erhöht und weitere Erhöhungen für 2026 angekündigt. Infolgedessen kostet ein vollständiges CoWoS-Paket nun 800–1.200 USD gegenüber 400–600 USD vor zwei Jahren, was die erwarteten Einsparungen durch Die-Disaggregation schmälert. Unternehmens-Beschleuniger mit einem Preis von 10.000–15.000 USD können eine solche Materialinflation schwerer absorbieren als Hyperscale-Produkte, die über 30.000 USD verkauft werden, was die OSAT-Margen drückt und die Erkundung substratloser Fan-out-Alternativen fördert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Interposer-Typ:
Passive Varianten dominieren, aktive Designs gewinnen an BedeutungPassive Silizium-Interposer machten 2025 82 % des GPU- und HPC-Silizium-Interposer-Marktes aus, was auf ausgereifte Prozesskontrolle, hohe TSV-Ausbeuten und einen klaren Kostenvorteil für Pakete mit Fokus auf Signalrouting und HBM-Integration zurückzuführen ist. Der GPU- und HPC-Silizium-Interposer-Markt für passive Designs belief sich 2025 auf 1,90 Milliarden USD und wächst weiter, da Hyperscale-Cluster immer größere Footprints einsetzen. Dennoch veranlassen die thermischen und Stromversorgungsgrenzen rein passiver Schichten Designer dazu, lokalisierte Regler, Retimer und Überwachungsschaltkreise direkt auf der Interposer-Ebene zu integrieren.
Aktive Varianten verzeichnen daher einen kräftigen CAGR von 26,98 % bis 2031 und steigen von einer bescheidenen Basis von 0,42 Milliarden USD im Jahr 2025. Intels EMIB zeigt, wie lokalisierte Siliziumbrücken die Materialkosten für kleine Die-Layouts um bis zu 50 % senken können, während TSMCs SoIC gestapelte Logikblöcke mit Pitches unter 1 µm zusammenfügt. Mit wachsenden Speicherzahlen reduzieren aktive Stromversorgungsnetze den Spannungsabfall, ermöglichen höhere Taktfrequenzen und erzielen Effizienzgewinne, die ihre Designkomplexität überwiegen. Analysten erwarten, dass aktive Lösungen bis 2031 einen Marktanteil von 25–30 % am GPU- und HPC-Silizium-Interposer-Markt erobern werden.
Nach Anwendung:
KI-Beschleuniger führen, Netzwerk-ASICs entstehenKI- und Machine-Learning-Beschleuniger beanspruchten 2025 48 % des Umsatzes, was einer GPU- und HPC-Silizium-Interposer-Marktgröße von 1,11 Milliarden USD entspricht. Ihr CAGR von 27,38 % spiegelt den Schwenk zu speicherzentrierten Inferenz-Engines wie NVIDIA Rubin wider, das 288 GB HBM4 integriert und mehr als 4.000 mm² Interposer-Fläche benötigt. Wissenschaftliches HPC bleibt der zweitgrößte Abnehmer, angetrieben durch Exascale-Beschaffungen in den Vereinigten Staaten, Japan und Europa, doch seine Wachstumskurve ist gleichmäßiger, da Beschaffungszyklen von mehrjährigen Regierungsbudgets abhängen.
Netzwerk-ASICs sind der aufkommende Lichtblick. Obwohl sie heute einen kleineren absoluten Ausgabenanteil repräsentieren, erfordert Switching-Silizium für 800-G- und 1,6-T-Ethernet eine 10-fache Leistungseffizienz gegenüber Plattformen von 2023, und nur 2,5-D-Silizium-Interposer erfüllen die Impedanz- und Dichteziele.[2] Dementsprechend tragen Netzwerkprojekte einen überproportionalen Anteil der inkrementellen Waferlast bei OSATs bei und bieten Diversifikation gegenüber Schwankungen in der GPU-Nachfrage. Über den Prognosezeitraum erwarten Analysten, dass Netzwerk-ASICs den Abstand verringern werden, da Hyperscale-Betreiber ihre Fabric-Schichten alle 3 bis 5 Jahre erneuern.
Nach Endnutzer:
Hyperscaler dominieren, Unternehmen beschleunigenCloud-Dienstleister machten 2025 72 % des Volumens aus, dank milliardenschwerer KI-Investitionen von Microsoft, Google, Meta und Amazon. Ihr aggregiertes Engagement von 315 Milliarden USD im Geschäftsjahr 2025–2026 untermauert langfristige Verträge, die Interposer-Linienzeiten weit im Voraus vor dem Tape-out sichern. Dennoch wachsen Unternehmensrechenzentren am schnellsten, mit einem CAGR von 27,43 %, da Banken, Gesundheitsgruppen und Industrieunternehmen souveräne LLM-Stacks aufbauen, um Datenschutzvorschriften zu erfüllen.
Diese Bifurkation zwingt Verpackungslieferanten dazu, zwei divergierende Design-Envelopes zu jonglieren. Hyperscale-Module zielen auf flüssigkeitsgekühlte 1.000-GPU-Racks ab, die 700 W pro Gerät überschreiten, während Unternehmen luftgekühlte Boards unter 400 W begrenzen und die Stücklistenkosten genau im Blick behalten. Infolgedessen müssen OSATs ihre milliardenschweren CoWoS-Linien über höhervolumige, margenarme Unternehmensläufe amortisieren und gleichzeitig Premium-Lanes für Hyperscaler vorhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC GPU- und HPC-Silizium-Interposer-Markt
Asien-Pazifik hielt im Jahr 2025 einen dominanten Anteil von 65 % am GPU- und HPC-Silizium-Interposer-Markt, gestützt durch TSMCs CoWoS-Zentren in Zhunan und Longtan sowie Samsungs I-Cube-Linien in Hwaseong und Pyeongtaek. Taiwan allein repräsentiert etwa die Hälfte der weltweiten Interposer-Produktion, und sowohl taiwanesische als auch südkoreanische Fertigungsstätten profitieren von der engen Konzentration von Substrat-, Masken- und Chemikalienlieferanten. Chinesische OSATs wie JCET Group verfügen über fortschrittliche Fan-out-Werkzeuge, sind jedoch US-amerikanischen Exportkontrollen unterworfen, die den Zugang zu modernsten TSV-Werkzeugen verwehren, wodurch inländische Gehäuse auf veraltete Designs beschränkt bleiben, die HBM4 nicht unterstützen können.
Nordamerika GPU- und HPC-Silizium-Interposer-Markt
Nordamerika ist der am schnellsten wachsende Regionalmarkt und wird voraussichtlich bis 2031 mit einem CAGR von 27,58 % wachsen. CHIPS-Act-Anreize in Höhe von insgesamt 39 Milliarden USD haben den Bau neuer Fertigungsstätten und Verpackungsanlagen beschleunigt. Intels Zuschuss von 8,5 Milliarden USD zuzüglich eines Darlehens von 11 Milliarden USD unterstützt Standorte in Arizona und Ohio, die EMIB- und Foveros-Baugruppen produzieren werden, während TSMCs Fertigungsstätte in Arizona, die durch 6,6 Milliarden USD an Bundesförderung unterstützt wird, im Jahr 2027 CoWoS-Kapazitäten hinzufügt.[3] Amkor Technology investiert 7 Milliarden USD in einen Campus in Arizona mit dem Ziel einer Produktion ab 2027, jedoch bleibt die Kostenbasis Nordamerikas 30–40 % über der des asiatisch-pazifischen Raums, was die Akzeptanz bei kostenempfindlichen Unternehmen einschränkt.
EMEA- und Südamerika-GPU- und HPC-Silizium-Interposer-Markt
Europa hält einen mittleren einstelligen Anteil, begrenzt durch knappe Fertigungskapazitäten und minimale Verpackungskompetenz jenseits hochwertiger Substrate. Der Europäische Chips Act lenkt 43 Milliarden EUR (ungefähr 46,4 Milliarden USD) in Richtung Logik-Fertigungsstätten statt in 2,5-D-Montagelinien, wodurch die Region bei HBM-zentrierten Geräten auf Importe angewiesen bleibt. Südamerika, der Nahe Osten und Afrika machen zusammen weniger als 2 % der Nachfrage aus, doch aufkommende staatliche KI-Programme könnten regionale Rechenzentrumsbauten anstoßen, die in der zweiten Hälfte des Jahrzehnts wiederum lokalisierte Verpackungslösungen nach sich ziehen.
Wettbewerbslandschaft
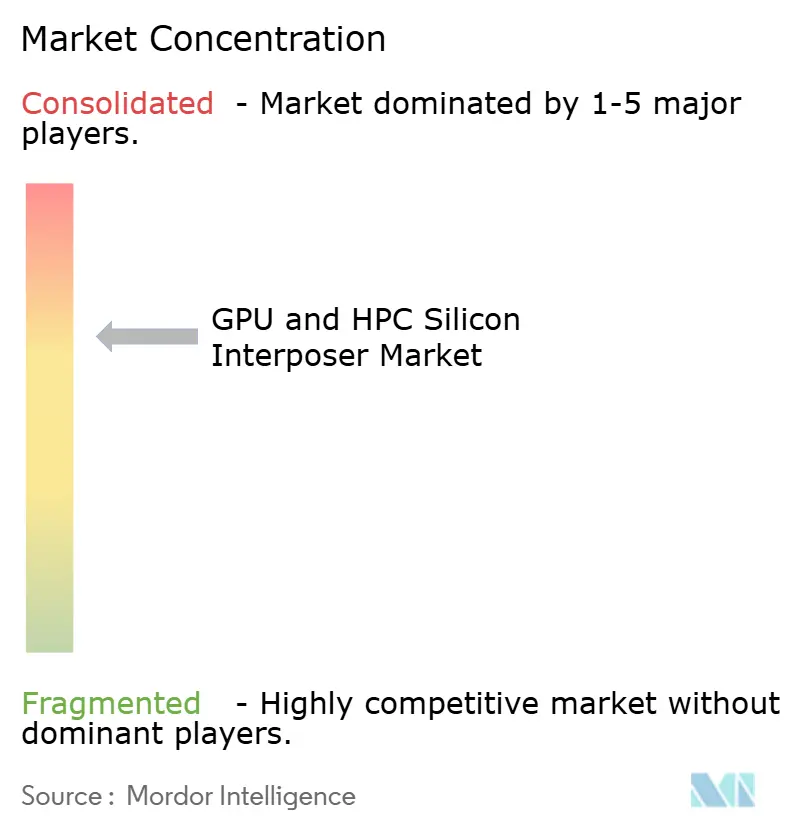
Der GPU- und HPC-Silizium-Interposer-Markt ist stark konzentriert. TSMC kontrolliert schätzungsweise 70 % der fortschrittlichen Interposer-Kapazität und nutzt ein vertikal integriertes Modell, das Wafer-Fertigung mit internem Stapeln und Testen verbindet. Der Kapazitätsdruck hat das Unternehmen jedoch gezwungen, Die-Befestigung und Verguss an ASE Technology und Amkor Technology auszulagern, was die CoWoS-Verfügbarkeit um rund 30 % erhöht, jedoch eine neue Ausbeiteunterbrechung zwischen Fertigung und Montage einführt.
ASE Technology und Amkor Technology reagieren mit Erweiterungsprogrammen in Höhe von 8,5 Milliarden USD bzw. 2,5–3,0 Milliarden USD, die bis 2026 abgeschlossen sein sollen. Samsungs I-CubeE, Ende 2025 für 12-HBM-Pakete qualifiziert, bietet die erste echte Lieferkettenalternative, doch die Auslastung von Samsung Foundry lag bis Anfang 2026 unter 60 %, was die Hochlaufgeschwindigkeit begrenzt.[4] Intels EMIB zielt auf Chiplet-Architekturen mit Die-zu-Die-Abständen unter 10 mm ab und senkt die Paketkosten für kleine Kachel-Designs, kann jedoch nicht auf acht HBM-Stacks skalieren, was seinen adressierbaren Markt einschränkt.
Innovationen in weißen Flecken konzentrieren sich auf substratlose Fan-out- und Panel-Level-Verarbeitung. Deca Technologies und Nepes Corporation bieten Panel-Level-Interposer unter 1.500 mm² mit thermischen Hüllen unter 200 W an und versprechen Kostensenkungen von 30–40 %. TSMCs kommendes CoPoS zielt auf einen Tape-out im Jahr 2027 ab und wechselt von 300-mm-Wafern zu 510-mm-Panels. Hyperscaler selbst könnten das Feld aufmischen: Googles TPU-Programm und Microsofts Maia-Serie verbrauchen bereits reservierte CoWoS-Lose, was auf einen längerfristigen Trend zur internen Verpackung hindeutet, der den Marktanteil von Merchant-OSATs bis Ende des Jahrzehnts erodieren könnte.
GPU- und HPC-Silizium-Interposer-Branchenführer
-
TSMC
-
Samsung Electronics Co., Ltd.
-
ASE Technology Holding Co., Ltd.
-
Amkor Technology, Inc.
-
Intel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GPU- und HPC-Silizium-Interposer-Markt Unternehmen in diesem Bericht
- TSMC
- Samsung Electronics Co., Ltd.
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Taiwan Union Technology Corporation
- Unimicron Technology Corp.
- Siliconware Precision Industries Co., Ltd.
- Shinko Electric Industries Co., Ltd.
- JCET Group Co., Ltd.
- SPIL (Siliconware Precision Industries)
- AT&S Austria Technologie & Systemtechnik AG
- Nepes Corporation
- UMC (United Microelectronics Corporation)
- Xilinx, Inc. (AMD Adaptive and Embedded Computing Group)
- Marvell Technology, Inc.
- Broadcom Inc.
- Texas Instruments Incorporated
Neueste Industrielle Entwicklungen in GPU- und HPC-Silizium-Interposer-Markt
- April 2026: ASE Technology schloss seine fortschrittliche Verpackungsanlage in Kaohsiung im Wert von 17,8 Milliarden NTD (550 Millionen USD) ab und fügte 2,5-D- und Fan-out-Kapazität für KI-Beschleuniger- und HPC-Anwendungen hinzu, wobei der Produktionshochlauf für das dritte Quartal 2026 geplant ist.
- März 2026: TSMC bestätigte die Erweiterung der CoWoS-Kapazität auf 150.000 Wafer-Starts pro Monat bis zum vierten Quartal 2026, gegenüber 110.000–130.000 im ersten Quartal 2026, angetrieben durch die Nachfrage von NVIDIA Rubin und Blackwell.
- März 2026: Marvell Technology stellte seine Teralynx-11-Plattform vor, die 2-nm-Prozesstechnologie und 3-D-bidirektionale I/O mit 6,4 Gb/s für Hyperscale-Fabric-Deployments verwendet.
- Februar 2026: Ibiden gab eine Investition von 500 Milliarden JPY (3,3 Milliarden USD) über die Geschäftsjahre 2026–2028 bekannt, um die Kapazität für hochleistungsfähige IC-Substrate zu erweitern.
Globaler GPU- und HPC-Silizium-Interposer-Markt Berichtsumfang
Der GPU- und HPC-Silizium-Interposer-Markt bezieht sich auf das Ökosystem fortschrittlicher Halbleiterverpackungslösungen, die Silizium-Interposer nutzen, um hochdichte Integration und Hochbandbreitenkommunikation zwischen mehreren Dies innerhalb eines einzigen Pakets zu ermöglichen. Diese Interposer dienen als kritischer Enabler für GPUs der nächsten Generation und Hochleistungsrechner (HPC)-Prozessoren und ermöglichen schnellere Datenübertragung, verbesserte Energieeffizienz und verbesserte Systemleistung im Vergleich zu herkömmlichen Verpackungsansätzen.
Der GPU- und HPC-Silizium-Interposer-Marktbericht ist segmentiert nach Interposer-Typ (passiver Silizium-Interposer und aktiver Silizium-Interposer), Anwendung (KI/Machine-Learning-Beschleuniger, HPC, Rechenzentrums-GPUs sowie Netzwerk und Hochgeschwindigkeitsrechnen), Endnutzer (Cloud-Dienstleister, Forschungs- und Regierungs-HPC-Zentren sowie Unternehmensrechenzentren) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Passiver Silizium-Interposer |
| Aktiver Silizium-Interposer |
| KI / Machine-Learning-Beschleuniger |
| HPC (Wissenschaftliches und technisches Rechnen) |
| Rechenzentrums-GPUs |
| Netzwerk und Hochgeschwindigkeitsrechnen |
| Cloud-Dienstleister (Hyperscaler) |
| Forschungs- und Regierungs-HPC-Zentren |
| Unternehmensrechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | |
| Naher Osten und Afrika |
| Nach Interposer-Typ | Passiver Silizium-Interposer | |
| Aktiver Silizium-Interposer | ||
| Nach Anwendung | KI / Machine-Learning-Beschleuniger | |
| HPC (Wissenschaftliches und technisches Rechnen) | ||
| Rechenzentrums-GPUs | ||
| Netzwerk und Hochgeschwindigkeitsrechnen | ||
| Nach Endnutzer | Cloud-Dienstleister (Hyperscaler) | |
| Forschungs- und Regierungs-HPC-Zentren | ||
| Unternehmensrechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der GPU- und HPC-Silizium-Interposer-Markt derzeit?
Die Größe des GPU- und HPC-Silizium-Interposer-Marktes beläuft sich im Jahr 2026 auf 2,32 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 7,54 Milliarden USD erreichen.
Welches Segment hält den größten Anteil an der Interposer-Nachfrage?
KI- und Machine-Learning-Beschleuniger beanspruchten 2025 48 % der Nachfrage und sind damit das größte Anwendungssegment.
Warum ist Nordamerika die am schnellsten wachsende Region?
Großzügige CHIPS-Act-Subventionen und Kapitalausgaben der Hyperscaler von über 300 Milliarden USD pro Jahr treiben einen CAGR von 27,58 % für Nordamerika bis 2031 an.
Wie wirken sich steigende Substratkosten auf die Paketökonomie aus?
Ein Anstieg der Build-Up-Substratpreise um 30–40 % seit 2024 hat die Gesamtkosten für CoWoS-Pakete auf 800–1.200 USD angehoben und damit die Einsparungen durch Chiplet-Disaggregation teilweise aufgewogen.
Was unterscheidet aktive von passiven Silizium-Interposern?
Aktive Interposer integrieren Leistungsregler und Retimer direkt auf dem Silizium, was die Pakethöhe reduziert und die Spannungsintegrität verbessert, während passive Varianten sich ausschließlich auf hochdichtes Routing konzentrieren.
Wer sind die wichtigsten Akteure in der Wettbewerbslandschaft?
TSMC führt mit rund 70 % der Kapazität, gefolgt von ASE Technology, Amkor Technology, Samsung Electronics und Intel, die zusammen mehr als 80 % des fortschrittlichen Interposer-Angebots kontrollieren.