
Glucosamin-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
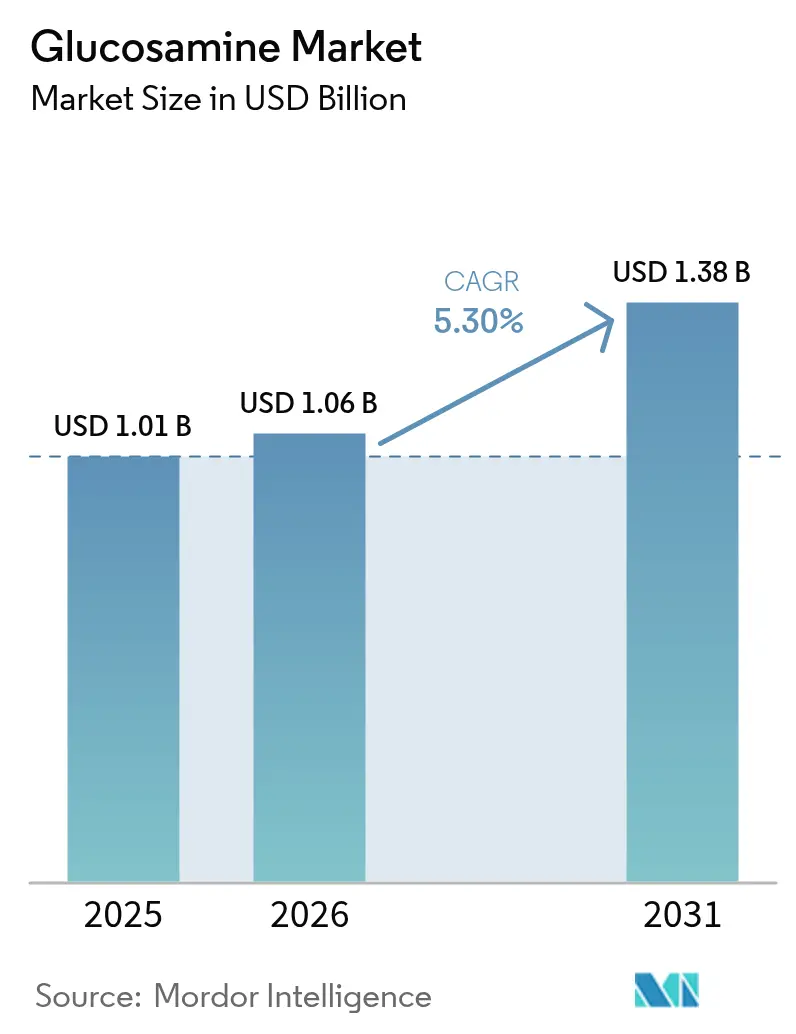
| Marktgröße (2026) | 1.06 Milliarden US-Dollar |
| Marktgröße (2031) | 1.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Glucosamin-Marktanalyse von Mordor Intelligence
Die Größe des Glucosamin-Marktes wurde im Jahr 2025 auf USD 1,01 Milliarden geschätzt und wird voraussichtlich von USD 1,06 Milliarden im Jahr 2026 auf USD 1,38 Milliarden bis 2031 wachsen, mit einer CAGR von 5,30 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch einen verstärkten Fokus auf gesundes Altern, einen verbesserten Zugang zur Präventivgesundheitsversorgung und sich weiterentwickelnde regulatorische Rahmenbedingungen in verschiedenen Regionen angetrieben. Nordamerika führt den Markt aufgrund seines etablierten Einzelhandelsapothekennetzwerks und des hohen Verbraucherbewusstseins an, während die Region Asien-Pazifik das höchste Volumenwachstum verzeichnet, unterstützt durch steigende verfügbare Einkommen und den Ausbau der Vertriebskanäle für Nahrungsergänzungsmittel. Fortschritte in der Fermentationstechnologie reduzieren Allergenrisiken und gewährleisten eine stabile Rohstoffversorgung, was die Kosteneffizienz verbessert. Darüber hinaus haben die überarbeiteten Benachrichtigungsverfahren der FDA vom März 2024 die Produkteinführungszeiten verkürzt und eine verstärkte Innovation bei Darreichungsformen und funktionellen Lebensmitteln ermöglicht [1]US FDA, "Leitfaden zur Benachrichtigung über neue Nahrungsergänzungsstoffe," federalregister.gov.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Glucosaminsulfat im Jahr 2025 einen Anteil von 60,95 % am Glucosamin-Markt, während Glucosamin-HCl bis 2031 mit einer CAGR von 8,79 % wachsen soll
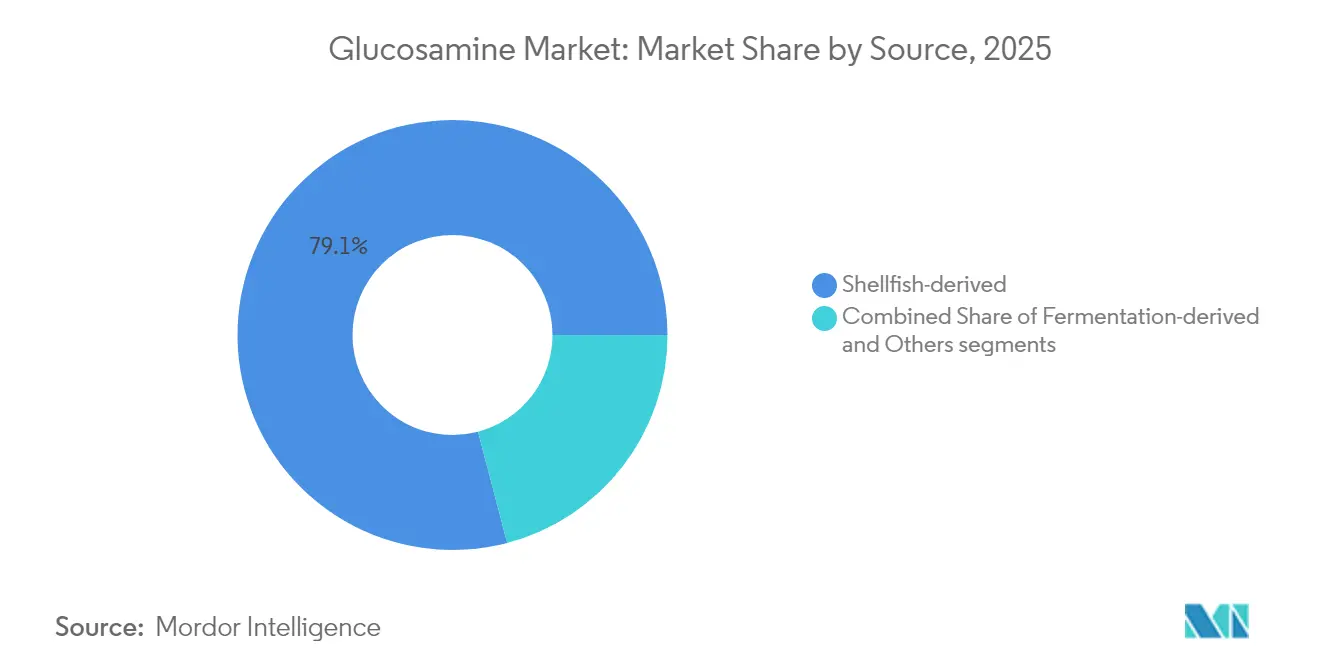
- Nach Quelle dominierte aus Schalentieren gewonnenes Glucosamin im Jahr 2025 mit einem Anteil von 79,10 %; durch Fermentation gewonnene Varianten werden bis 2031 voraussichtlich jährlich um 7,74 % wachsen
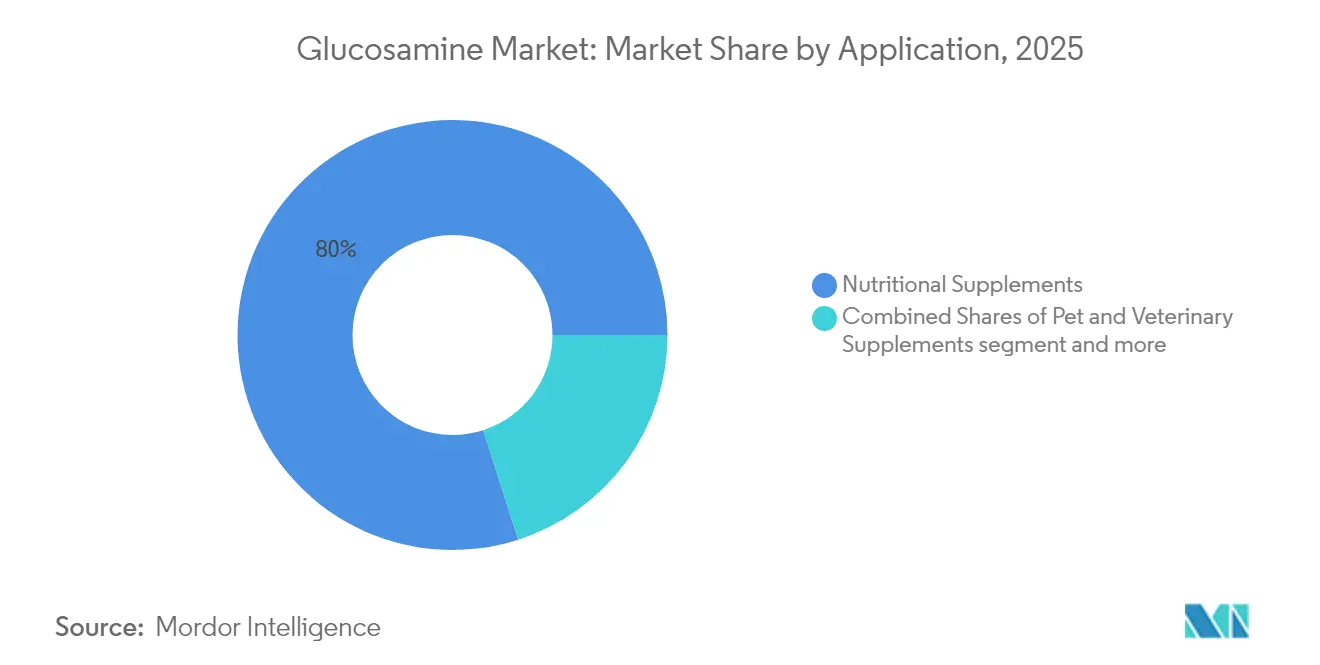
- Nach Anwendung entfielen im Jahr 2025 79,95 % des Glucosamin-Marktes auf Nahrungsergänzungsmittel; funktionelle Lebensmittel und angereicherte Produkte verzeichnen mit einer CAGR von 7,25 % bis 2031 das schnellste Wachstum
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 38,85 %; Asien-Pazifik wird voraussichtlich mit einer regionalen CAGR von 7,99 % im Zeitraum 2026–2031 die höchste Rate aufweisen
- Die führenden Unternehmen kontrollieren gemeinsam nahezu 60 % des Umsatzes, was einen moderaten Konzentrationsgrad bestätigt, der Raum für innovative Neueinsteiger lässt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Glucosamin-Markttrends und -Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Arthrose und alternde Bevölkerung | +1.8% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmender Konsum von Nahrungsergänzungsmitteln | +1.2% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Präventivgesundheitsversorgung und Gelenkgesundheit | +0.9% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Expansion des Marktes für funktionelle Lebensmittel und angereicherte Produkte | +0.7% | Nordamerika, Europa, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von veganem, fermentationsbasiertem Glucosamin | +0.5% | Europa und Nordamerika, Ausweitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum durch Vermenschlichung von Haustieren und Veterinärergänzungsmittel | +0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Arthrose und alternde Bevölkerung
Die Zahl der Arthrosefälle weltweit hat erheblich zugenommen, mit höheren Prävalenzraten in entwickelten und sich entwickelnden Regionen. Die Erkrankung betrifft vorwiegend Frauen und ältere Erwachsene, die ihr Leben lang auf gelenkpflegende Nahrungsergänzungsmittel angewiesen sind. Als eine der Hauptursachen für globale Behinderungen verursacht Arthrose wirtschaftliche Verluste durch verminderte Arbeitsproduktivität, höhere Gesundheitskosten und langfristigen medizinischen Versorgungsbedarf. Die anhaltende Gesundheitsbelastung, die alternde Weltbevölkerung und das wachsende Bewusstsein für Gelenkgesundheit sorgen für eine konstante Nachfrage nach Glucosaminprodukten. Der chronische Charakter der Arthrose erfordert ein kontinuierliches Management und unterstützt die Marktstabilität.
Zunehmender Konsum von Nahrungsergänzungsmitteln
Die Bevölkerung der Vereinigten Staaten integriert regelmäßig Nahrungsergänzungsmittel in ihre Gesundheitsroutinen. Sowohl jüngere als auch ältere Erwachsene legen Wert auf Präventivgesundheitsversorgung, was den Absatz von kombinierten Gelenkergänzungsmitteln mit Glucosamin, Chondroitin und Methylsulfonylmethan (MSM) steigert. Diese Nahrungsergänzungsmittel unterstützen die Gelenkgesundheit und Mobilität, insbesondere bei aktiven Personen und alternden Bevölkerungsgruppen. Der Aufstieg personalisierter Ernährungsanwendungen, Abonnementdienste und Tele-Apotheken-Plattformen fördert den Konsum von Nahrungsergänzungsmitteln und erweitert den Glucosamin-Markt über digitale Kanäle. Diese digitalen Plattformen ermöglichen es Verbrauchern, bequem auf Nahrungsergänzungsmittel zuzugreifen und gleichzeitig personalisierte Empfehlungen basierend auf ihren Gesundheitszielen und -anforderungen zu erhalten.
Wachsendes Bewusstsein für Präventivgesundheitsversorgung und Gelenkgesundheit
Gesundheitsdienstleister und politische Entscheidungsträger verlagern ihren Fokus zunehmend auf präventive Versorgungslösungen, die Kostenvorteile bieten, was mit der Rolle von Glucosamin als langfristiges Erhaltungsergänzungsmittel und nicht als Behandlung akuter Erkrankungen übereinstimmt. Medizinische Fachkräfte betonen nun bei regulären Patientenbesuchen die Erhaltung der Mobilität, was zu einem gestiegenen Verbrauchervertrauen in wissenschaftlich fundierte Nahrungsergänzungsmittel geführt hat. Die zunehmende Nutzung von Fitness-Trackern und tragbaren Geräten, die körperliche Aktivitätsniveaus, Bewegungsmuster und Gelenkbelastungen überwachen, ermutigt aktive Personen, präventive Gelenkpflegeprodukte zu suchen. Dieser Trend kommt insbesondere Herstellern zugute, die klinische Belege durch klare Produktkennzeichnung und Informationsmaterialien effektiv kommunizieren können. Die Integration digitaler Gesundheitsüberwachung mit präventiver Nahrungsergänzung schafft Möglichkeiten für Marken, umfassende Gelenkgesundheitslösungen zu entwickeln, die Produktwirksamkeit mit datengesteuertem Wellness-Tracking verbinden.
Expansion des Marktes für funktionelle Lebensmittel und angereicherte Produkte
Die Bewegung „Lebensmittel als Medizin” beeinflusst Getränke-, Snack- und Molkereiunternehmen dazu, therapeutische Dosen von Glucosamin in ihre Mainstream-Produkte zu integrieren. Diese Entwicklung entspricht der zunehmenden Präferenz der Verbraucher für funktionelle Lebensmittel und Getränke, die über die Grundernährung hinaus gesundheitliche Vorteile bieten. Hersteller reagieren auf diesen Trend, indem sie bestehende Produkte neu formulieren und neue Angebote mit Glucosamin als Schlüsselzutat entwickeln. Die Integration erstreckt sich über verschiedene Produktkategorien, von Sportgetränken und Smoothies bis hin zu Proteinriegeln und Joghurtprodukten. Laut Treatt werden in Europa im Jahr 2025 5 % der Lebensmittel- und Getränkeeinführungen funktionelle Angaben zu spezifischen Körperfunktionen enthalten, was den Fokus der Verbraucher auf die Aufrechterhaltung eines gesunden Lebensstils widerspiegelt [2]Treatt Plc, "Trends bei funktionellen Getränken in Großbritannien und der EU im Jahr 2025," treatt.com. Dieser Trend ist besonders in Märkten ausgeprägt, in denen alternde Bevölkerungen und gesundheitsbewusste Verbraucher die Nachfrage nach Produkten zur Unterstützung der Gelenkgesundheit und Mobilität antreiben. Die Einbeziehung von Glucosamin in Mainstream-Lebensmittelprodukte macht diese funktionellen Inhaltsstoffe auch für Verbraucher zugänglicher, die keine Nahrungsergänzungsmittel einnehmen möchten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Versorgung mit schalentierbasiertem Rohmaterial | -0.8% | Global, am stärksten in schalentierabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit wirksamer Alternativen | -0.6% | Entwickelte Märkte mit vielfältigen Behandlungsoptionen | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Rahmenbedingungen für neuartige Lebensmittel und Nahrungsergänzungsmittel | -0.4% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Produktionskosten von veganem/fermentationsbasiertem Glucosamin | -0.3% | Global, mit Auswirkungen auf preissensible Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Versorgung mit schalentierbasiertem Rohmaterial
Glucosamin, das hauptsächlich aus Schalentieren wie Garnelen und Krabben gewonnen wird, ist aufgrund von Schwankungen in der Verfügbarkeit von Schalentieren mit Produktionsunterbrechungen und Kosteninflation konfrontiert. Umweltherausforderungen, darunter Meeresverschmutzung, Klimawandel und steigende Meerestemperaturen, haben Lebensräume geschädigt und Schalentierpopulationen in zahlreichen Regionen dezimiert. Nicht nachhaltige Ernte- und Überfischungspraktiken erschöpfen die für die Glucosaminextraktion wesentlichen Schalentierschalen weiter. In Südostasien haben Garnelenzuchtbetriebe mit Krankheitsausbrüchen zu kämpfen, was zu deutlichen Rückgängen in der Schalentierproduktion geführt hat. [3]Aqua Research Pte Ltd., "Meeresshrimps in Asien", www.aquaasiapac.com Zum Schutz der Meeresökosysteme wurden regulatorische Maßnahmen wie Erntequoten und saisonale Verbote eingeführt, die jedoch auch das Angebot einschränken. Darüber hinaus führen geopolitische Spannungen und Handelsstörungen in wichtigen Exportnationen, insbesondere China und Vietnam, zu Unvorhersehbarkeit auf dem Markt. Insgesamt tragen diese Faktoren zur Versorgungsinstabilität, steigenden Kosten und Herausforderungen bei der Produktionsplanung für Glucosaminproduzenten bei.
Verfügbarkeit wirksamer Alternativen
Der Markt für Gelenkgesundheitsbehandlungen umfasst pharmazeutische Innovationen und alternative Therapien neben Glucosaminergänzungsmitteln. Verschreibungspflichtige Medikamente, insbesondere krankheitsmodifizierende Arthrose-Medikamente (DMOADs) in der Entwicklung, zielen darauf ab, die Ergebnisse bei schweren Fällen zu verbessern. Diese Medikamente zielen auf spezifische Signalwege ab, die an der Gelenkdegeneration und Entzündung beteiligt sind, und bieten potenzielle Durchbrüche im Krankheitsmanagement. Zu den Behandlungsoptionen gehören Physiotherapie, regenerative Medizinverfahren (plättchenreiches Plasma und Stammzelltherapien) sowie chirurgische Eingriffe. Die Physiotherapie konzentriert sich auf die Stärkung der Muskeln um betroffene Gelenke und die Verbesserung der Mobilität, während die regenerative Medizin darauf abzielt, natürliche Heilungsprozesse zu stimulieren. Fortschrittliche chirurgische Techniken umfassen nun minimalinvasive Verfahren und gelenkerhaltende Methoden. Regulatorische Anforderungen beeinflussen die Empfehlungen von Ärzten und die Deckungsrichtlinien der Krankenversicherungen und wirken sich auf die Integration von Glucosaminergänzungsmitteln in evidenzbasierte medizinische Protokolle aus. Diese Vorschriften umfassen Sicherheitsstandards, Anforderungen an klinische Studien und die Dokumentation der therapeutischen Wirksamkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle: Fermentation stört die Schalentiertradition
Aus Schalentieren gewonnenes Glucosamin hält im Jahr 2025 einen Marktanteil von 79,10 % und profitiert von etablierten Lieferketten und der Vertrautheit der Verbraucher. Traditionelle Extraktionsmethoden aus Krabben- und Garnelenschalen nutzen bestehende Abfallströme der Meeresfrüchteverarbeitung, was Kosteneffizienz und Umweltvorteile durch Abfallverwertung schafft. Fermentationsbasierte Alternativen weisen jedoch bis 2031 ein CAGR-Wachstum von 7,74 % auf, angetrieben durch Allergievermeidung, Nachhaltigkeitsbedenken und Strategien zur Diversifizierung der Lieferkette.
Die Entwicklung fortschrittlicher Produktionsmethoden, einschließlich künstlicher enzymatischer Biosysteme, ermöglicht eine hohe Umwandlungseffizienz von Stärke zu Glucosamin durch Fermentation. Diese innovative Produktionsmethode reduziert die Umweltauswirkungen erheblich und erhält gleichzeitig die Produktqualität. Der Fermentationsprozess nutzt erneuerbare Ressourcen und kontrollierte Fertigungsbedingungen, was zu einer konsistenten Produktqualität führt. Diese Produktionsmethode bietet eine nachhaltige Alternative, die sowohl Bedenken hinsichtlich der Versorgungssicherheit als auch Verbraucherpräferenzen berücksichtigt, insbesondere bei denjenigen, die umweltverantwortliche Produkte suchen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Typ: Sulfatdominanz steht vor HCl-Innovation
Glucosaminsulfat hält im Jahr 2025 einen Marktanteil von 60,95 %, unterstützt durch umfangreiche klinische Forschung und seinen pharmazeutischen Qualitätsstatus. Die Europäische Gesellschaft für klinische und wirtschaftliche Aspekte der Osteoporose, Arthrose und Erkrankungen des Bewegungsapparates (ESCEO) empfiehlt Glucosaminsulfat in pharmazeutischer Qualität als eigenständige Behandlung und rät von einer Kombination mit Chondroitin ab. Glucosamin-HCl weist mit einer CAGR von 8,79 % bis 2031 die höchste Wachstumsrate auf, bedingt durch seine Stabilitätsvorteile und niedrigeren Produktionskosten.
Der Wettbewerb zwischen Glucosaminformulierungen spiegelt sowohl Verbraucherbedürfnisse als auch Produktionseffizienzen wider. N-Acetyl-Glucosamin entwickelt sich zu einem eigenständigen Segment, das aufgrund seiner verbesserten Bioverfügbarkeit als Premiumprodukt vermarktet wird. Fermentationsbasierte Produktionsmethoden haben die Ausbeute von Glucosamin-HCl erheblich verbessert. Diese Fertigungsvorteile unterstützen die zunehmende Marktpräsenz von Glucosamin-HCl, insbesondere in Regionen, in denen die Preissensibilität Kaufentscheidungen beeinflusst.
Nach Anwendung: Funktionelle Lebensmittel fordern die Vorherrschaft von Nahrungsergänzungsmitteln heraus
Nahrungsergänzungsmittel repräsentieren im Jahr 2025 79,95 % des Glucosamin-Marktes und werden hauptsächlich über Apotheken und E-Commerce-Plattformen vertrieben. Der Markt für Glucosaminergänzungsmittel wächst weiter, da Verbraucher Lösungen für das Management von Gelenkbeschwerden suchen. Kundenbindungsmechanismen, einschließlich Treueprogrammen, Abonnementmodellen und gebündelten Aktionen mit Kollagenergänzungsmitteln, fördern konsistente Wiederholungskäufe.
Das Segment der funktionellen Lebensmittel und angereicherten Produkte wächst mit einer CAGR von 7,25 % und bietet bequeme Optionen durch trinkfertige Formulierungen und Proteinsnacks. Sporternährungsverbraucher, die traditionell auf Protein- und verzweigtkettige Aminosäuren (BCAA) fokussiert sind, greifen zunehmend auf gelenkunterstützende Kauprodukte zurück, die Vitamin C und Glucosamin kombinieren. Das Segment der Tierernährung bietet zusätzliches Marktwachstum, wobei Premium-Tierfutterhersteller Gelenkpflegevorteile als wichtiges Unterscheidungsmerkmal hervorheben, trotz begrenzter klinischer Veterinärforschung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
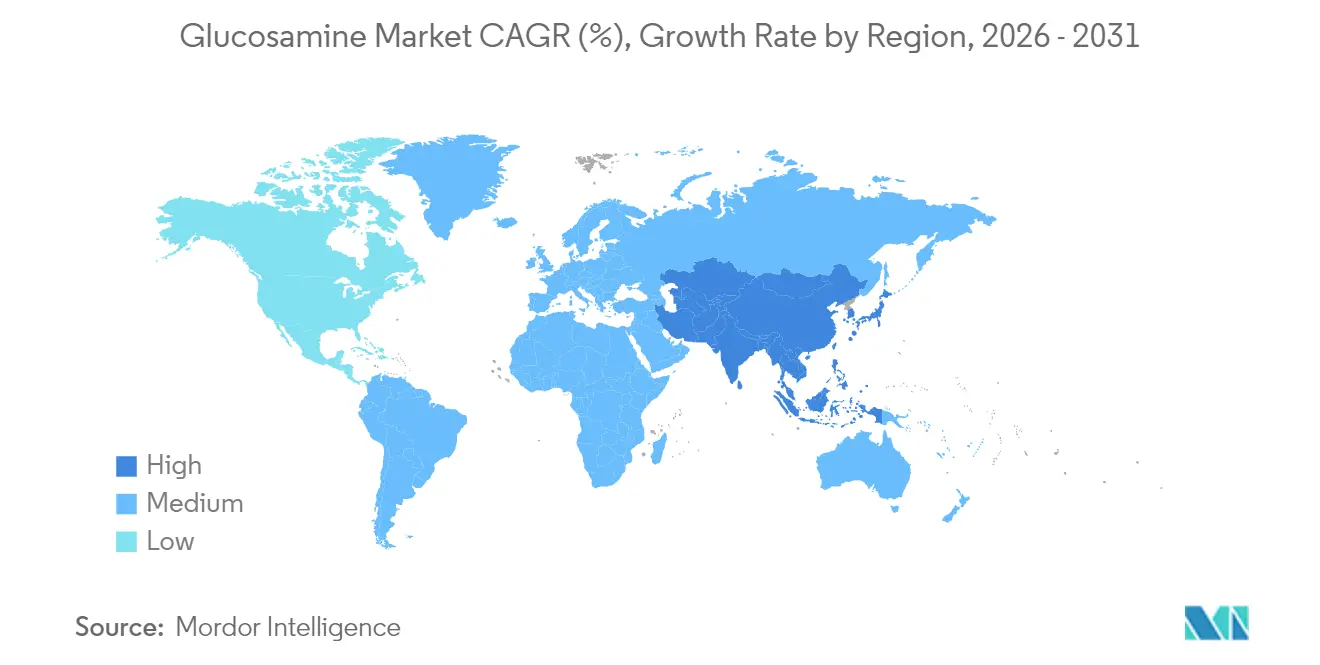
Nordamerika behauptet seine Marktführerschaft mit einem Anteil von 38,85 % im Jahr 2025, unterstützt durch eine etablierte Gesundheitsinfrastruktur, ein hohes Verbraucherbewusstsein für Gelenkgesundheitsergänzungsmittel und günstige regulatorische Rahmenbedingungen unter der Aufsicht der FDA. Die Region profitiert von umfangreicher klinischer Forschung an großen medizinischen Einrichtungen und starken Vertriebsnetzwerken über Apothekenketten und Facheinzelhändler. Verbraucherausgabenmuster spiegeln die Integration von Glucosamin in routinemäßige Gesundheitsregimes wider, wobei gelegentlich Versicherungsschutz für Formulierungen in pharmazeutischer Qualität verfügbar ist. Die alternde Baby-Boomer-Generation schafft eine anhaltende Nachfrage, während jüngere Verbraucher zunehmend präventive Nahrungsergänzungsstrategien übernehmen, die durch Fitness- und Wellnesstrends beeinflusst werden.
Asien-Pazifik entwickelt sich mit einer CAGR von 7,99 % bis 2031 zur am schnellsten wachsenden Region, angetrieben durch expandierende Mittelschichtbevölkerungen, steigende Gesundheitsausgaben und ein wachsendes Bewusstsein für westliche Ernährungsansätze. China und Indien repräsentieren besonders dynamische Märkte, die von inländischen Fertigungskapazitäten und der Akzeptanz natürlicher Gesundheitsprodukte der traditionellen Medizin profitieren. Japans anspruchsvoller Markt für funktionelle Lebensmittel. Die Kostenvorteile der Region bei der Fertigung, insbesondere für fermentationsbasierte Produktion, positionieren Asien-Pazifik sowohl als Verbrauchs- als auch als Exportzentrum für globale Glucosamin-Lieferketten.
Europa repräsentiert einen reifen Markt, der durch strenge regulatorische Aufsicht und evidenzbasierte Gesundheitsansätze gekennzeichnet ist. Die strengen Bewertungsverfahren der Europäischen Behörde für Lebensmittelsicherheit für gesundheitsbezogene Angaben schaffen Markteintrittsbarrieren für neue Anbieter und schützen gleichzeitig etablierte Produkte mit genehmigten Angaben. Verbraucherpräferenzen bevorzugen Formulierungen in pharmazeutischer Qualität mit klinischer Dokumentation, was den Schwerpunkt der Region auf evidenzbasierter Medizin widerspiegelt. Der Markt profitiert von starken Forschungseinrichtungen, die Arthrosestudien durchführen, und einem etablierten Vertrieb über Apothekenkanäle. Die Auswirkungen des Brexits beeinflussen weiterhin die regulatorische Harmonisierung, wobei das Vereinigte Königreich unabhängige Bewertungsrahmen für Nahrungsergänzungsmittel und funktionelle Lebensmittel entwickelt.

Regulatorisches Umfeld
Die Regulierung von Glucosamin variiert je nach Endverwendung (Nahrungsergänzungsmittel vs. herkömmliches Lebensmittel vs. therapeutisches Produkt), was die Kennzeichnung, die Angaben und die Entscheidungen zum Markteintritt beeinflusst. In den Vereinigten Staaten folgen als Nahrungsergänzungsmittel positionierte Glucosamin-Produkte im Allgemeinen dem Weg für Nahrungsergänzungsmittel unter Aufsicht der FDA, während Anwendungsfälle in herkömmlichen Lebensmitteln üblicherweise auf das Generally Recognized as Safe (GRAS)-Rahmenwerk und das FDA-GRAS-Notice-Verzeichnis als Referenzpunkt zurückgreifen.
In Europa bildet die Europäische Behörde für Lebensmittelsicherheit (EFSA) die Grundlage für die Sicherheitsbewertung und die Untermauerung gesundheitsbezogener Angaben, was die Dokumentationsanforderungen für neue Angaben bei funktionellen Lebensmitteln im Vergleich zur Positionierung als Nahrungsergänzungsmittel in mehreren Nicht-EU-Märkten erhöht. Auch Australien schafft zusätzliche Divergenz, da die Therapeutic Goods Administration (TGA) bestimmte Glucosaminhydrochlorid-Produkte im Australian Register of Therapeutic Goods (ARTG) listet, was bedeutet, dass Hersteller separate Compliance-Dossiers und Produktklassifizierungen je Region benötigen.
Wertschöpfungskettenanalyse
Die Glucosamin-Wertschöpfungskette beginnt mit der Rohstoffbeschaffung, wobei Nebenprodukte der Krustentierverarbeitung (Shrimps- und Krabbenschalen) zur Chitingewinnung verwendet werden, gefolgt von der Umwandlung (typischerweise durch Hydrolyse) in Glucosaminhydrochlorid und Glucosaminsulfat. Nach der Aufreinigung auf lebensmittel- oder pharmazeutische Qualität mischen Zulieferer das Material zu Fertigformaten. Nachgelagert stellen Formulierer und Auftragshersteller im Bereich Nutraceuticals und funktionelle Lebensmittel Kapseln, Tabletten, Pulver und trinkfertige Anwendungen her, wobei Zutatenexporteure wie Zhejiang Aoxing Biotechnology Co., Ltd. zwischen vorgelagerten Sammlern von Meeresfrüchteabfällen und nachgelagerten Verarbeitern positioniert sind.
Die wichtigsten Engpässe liegen bei der Saisonalität der Rohstoffe, der Kontaminationskontrolle und der Konsistenz der Aufreinigung, wobei der Kostendruck auch mit der Chemikalienhandhabung und der Abfallentsorgung bei der säureintensiven Schalenverarbeitung zusammenhängt. Fermentationsbasierte Verfahren verringern die Allergenexposition und können die Chargenkonsistenz verbessern, verschieben jedoch die Abhängigkeiten hin zu Kohlenhydrat-Rohstoffen, Bioprozesskontrollen und Validierungsabläufen, die den Erwartungen mehrerer Märkte entsprechen müssen (Lebensmittel- und Nahrungsergänzungsmittelqualität sowie in einigen Regionen eher arzneimittelähnliche Qualitätssystemanforderungen).
Wettbewerbslandschaft
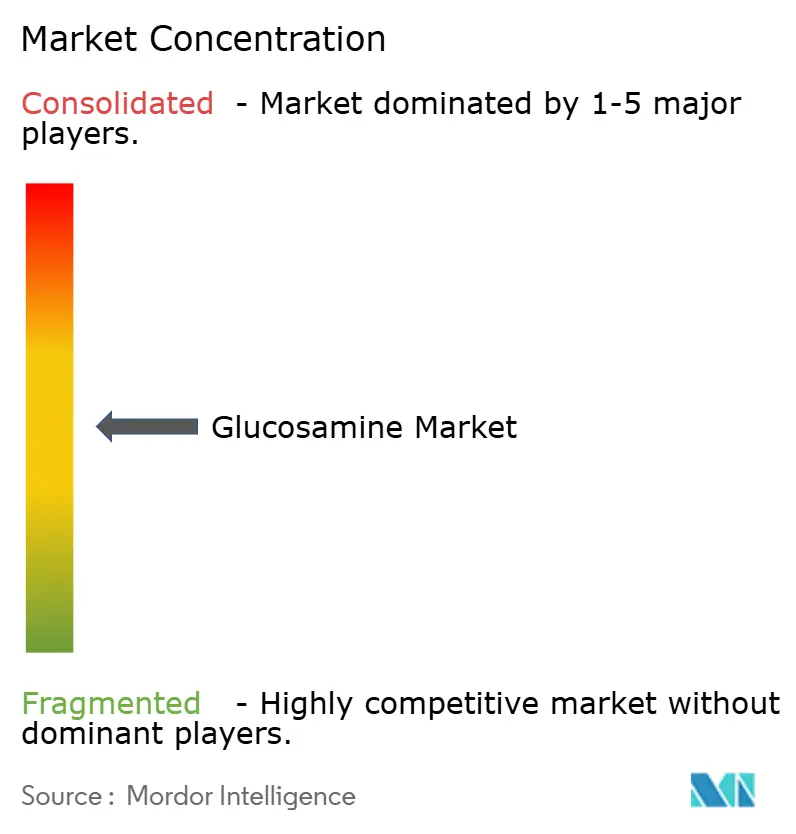
Der Glucosamin-Markt weist eine moderate Konzentration auf, wobei etablierte Unternehmen Strategien der vertikalen Integration umsetzen, während sich neue Marktteilnehmer auf Innovation und Produktdifferenzierung konzentrieren. Marktführer, darunter Koyo Chemical Co., Ltd., Cargill, Inc. und TSI Group Ltd., unter anderem, erzielen Vorteile durch Skaleneffekte bei der Rohstoffbeschaffung und im Fertigungsbetrieb, während kleinere Unternehmen durch spezialisierte Formulierungen und gezielte Vertriebskanäle konkurrieren.
Große Verbrauchermarken differenzieren sich durch Investitionen in klinische Studien und transparente Beschaffungspraktiken. Mannatech beispielsweise nutzt proprietäre Formulierungen und pflegt öffentlich zugängliche Forschungsarchive auf seiner Unternehmenswebsite, um die Loyalität von Gesundheitsdienstleistern aufzubauen. Die Qualitätsstandards der Branche werden durch Kreuzlizenzierungsvereinbarungen zwischen Zutatenproduzenten und Auftragsherstellern aufrechterhalten, wobei Unternehmen wie Catalent mehr als vierzig Einrichtungen betreiben, um konsistente Produkteinführungen in mehreren Regionen zu gewährleisten.
Unternehmen konzentrieren sich zunehmend auf margenstarke Vertriebskanäle. FitLife Brands erweiterte seine Marktpräsenz durch die Übernahme von MusclePharm und sicherte sich direkten Zugang zu Sporternährungsvertriebshändlern, die nun Gelenkgesundheitsergänzungsmittel einschließen. Twinlab stärkt seine physische Einzelhandelspräsenz durch strategische Übernahmen, während Ingredion sein Zutatenportfolio durch die Kombination von Clean-Label-Stärken mit Glucosamin für Backwareanwendungen erweitert. Der Markterfolg hängt zunehmend von wissenschaftlicher Validierung ab, wobei GRAS-Zertifizierungen (Allgemein als sicher anerkannt) und Stabilitätsdaten die Platzierungsentscheidungen im Einzelhandel beeinflussen.
Führende Unternehmen im Glucosamin-Markt
Koyo Chemical Co., Ltd.
Cargill, Inc.
Zhejiang Aoxing Biotechnology Co., Ltd.
TSI Group Ltd.
Golden-Shell Pharmaceutical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die größten Chancen zeigen sich bei allergenbewusster und veganer Positionierung, bei der fermentationsbasiertes Glucosamin als Alternative zu aus Krustentieren gewonnenen Inputs positioniert werden kann, was Markeninhabern hilft, der in den Produktionsregionen festgestellten Volatilität der Krustentierversorgung zu begegnen. Die im März 2024 erfolgte Aktualisierung der FDA-Verfahren zur Meldung von Nahrungsergänzungsmittel-Inhaltsstoffen (wie im Berichtskontext erwähnt) unterstützt zudem eine schnellere Weiterentwicklung von Nahrungsergänzungsmittelformaten und -kombinationen, was Hersteller dazu ermutigen kann, ihre Portfolios über Kapseln, Gummibonbons, Kautabletten und Mischungen für Gelenkgesundheitsroutinen hinweg zu aktualisieren.
Über den dominierenden Nahrungsergänzungsmittelkanal hinaus bieten funktionelle Lebensmittel und angereicherte Produkte einen weiteren Weg, unterstützt durch den im Berichtskontext genannten Wandel hin zu „Lebensmitteln als Medizin“ und durch Formulierungsfortschritte, die Wirkstoffe in Getränken und Snacks stabilisieren. Es gibt auch Raum für evidenzbasierte Differenzierung, bei der die Ausrichtung an anerkannten Qualitätserwartungen, einschließlich pharmazeutischer Positionierung und der für TSI Group Ltd. im Jahr 2024 genannten Zertifizierungsstapel, eine Premium-Platzierung in Apotheken, Fachkanälen und Exportmärkten unterstützt, die eine stärkere Dokumentation und Rückverfolgbarkeit erfordern.
Aktuelle Branchenentwicklungen
- Januar 2026: Die US-amerikanische FDA hielt GRAS als primären Weg für Verwendungen als herkömmlicher Lebensmittelinhaltsstoff aufrecht und behielt das GRAS-Notice-Verzeichnis als wichtigen Referenzpunkt für Unternehmen bei, die Glucosamin über Nahrungsergänzungsmittel hinaus positionieren. Diese fortgesetzte Betonung dokumentierter Sicherheit und beabsichtigter Verwendungsbedingungen unterstützt Zulieferer, die konsistente Spezifikationen liefern und starke regulatorische Unterlagen für Kunden im Bereich funktioneller Lebensmittel führen können.
- Juli 2025: Zhejiang Aoxing Biotechnology Co., Ltd. startete die Phase-II-Anlage für das Rohstoffprojekt für marine biologische Lebensmittelqualität in Lianyungang, Jiangsu, mit einer geplanten Kapazität von 2.000 Tonnen Glucosaminhydrochlorid in Lebensmittelqualität und 2.000 Tonnen raffiniertem Glucosaminsulfat in Lebensmittelqualität pro Jahr. Die zusätzliche Kapazität stärkt die Verfügbarkeit sowohl der wichtigsten Glucosaminsalze und erhöht den Wettbewerbsdruck auf Preise und Lieferzeiten für nachgelagerte Formulierer von Nahrungsergänzungsmitteln und funktionellen Lebensmitteln.
- Juni 2024: DNP International brachte eine vegetarische Glucosamin-Produktlinie auf den Markt und erweiterte damit die Nicht-Krustentier-Optionen für Formulierungen zur Gelenkgesundheit. Der Launch verstärkt den Trend zu allergenvermeidender und veganfreundlicher Positionierung, was Markeninhabern auch hilft, sich von der mit Krustentieren verbundenen Rohstoffvariabilität zu diversifizieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Glucosamin-Inhaltsstoffen und ihren direkten Salzen, die in Fertigformulierungen für die Gelenkunterstützung und verwandte Gesundheitsanwendungen im Bereich der Human- und Tiergesundheit verwendet werden, erfasst in Werten in USD.
Umfangsausschlüsse: Wir schließen breitere Knochen- und Gelenkinhaltsstoffe wie Kollagen, Chondroitin, Kalziummischungen oder Mehrkomponenten-Gelenkkomplexe aus, wenn Glucosamin nicht sauber separiert werden kann.
Übersicht der Segmentierung
- Nach Typ
- Glucosaminsulfat
- Glucosaminhydrochlorid (HCl)
- N-Acetyl-Glucosamin
- Andere Typen
- Nach Quelle
- Aus Schalentieren gewonnen
- Durch Fermentation gewonnen
- Andere
- Nach Anwendung
- Nahrungsergänzungsmittel
- Tier- und Veterinärergänzungsmittel
- Funktionelle Lebensmittel und angereicherte Produkte
- Andere Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit wird verwendet, um die Marktgrenzen festzulegen, die frühe Nachfragekarte zu erstellen und die richtigen Einheiten festzulegen, bevor die Interviews beginnen. Für Glucosamin stützen wir uns auf öffentliche Gesundheits- und Bevölkerungssignale, die mit der Nachfrage nach Gelenkgesundheit zusammenhängen, sowie auf Handels- und Fertigungskontexte, die zeigen, wie sich das Angebot entwickelt.
Zu den überprüften Quellen zählen beispielsweise CDC-Statistiken zu Arthritis und Mobilität, NIH- und PubMed-Literatur zur Anwendung und den Ergebnissen von Glucosamin sowie FDA-Leitlinien zu Nahrungsergänzungsmitteln und Kennzeichnung im Hinblick darauf, wie Produkte auf dem Markt positioniert werden. Wir beziehen uns auch auf Zoll- und Handelsstatistiken (wie UN Comtrade), um Import- und Exportströme für glucosaminbezogene Produkte und wichtige Zwischenprodukte einzuschätzen, gefolgt von Verbands- und Konferenzmaterial, das Produktformen und Nutzungsmuster verdeutlicht. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden dann genutzt, um den Kanalmix, die Preisrichtung und die Portfolioschwerpunkte zu verstehen, und wir nutzten selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Datenbank auf Sendungsebene für Import-Export, um Umfang und Richtung zu überprüfen. Diese Schreibtischquellen sind nicht erschöpfend, und weitere öffentliche Referenzen wurden während der Arbeit zur Datenerhebung, Validierung und Klärung hinzugefügt.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu bestätigen, wie sich die Nachfrage nach Glucosamin in Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und Tierarzneimitteln bildet, und um Annahmen zu typischen Dosierungen, Formulierungsanteilen und Preisentwicklungen nach Typ zu testen. Wir sprachen mit Stakeholdern aus der Zutatenversorgung, Marken- und Formulierungsteams sowie kanalseitigen Experten und verglichen dann die Ansichten über APAC, EMEA und Amerika, damit regionale Unterschiede bei Regulierung, Beschaffung und Verbraucherakzeptanz nicht wegdurchschnittlicht wurden.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 13% | APAC: 40% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 27% | EMEA: 33% |
| Kleinere Akteure: 18% | Manager: 60% | Amerika: 27% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, der den adressierbaren Pool mit den Konsummustern der Gelenkgesundheit verknüpft, und wandelt diesen Pool dann anhand realistischer Nutzungs- und Preisannahmen in Werte um. In der Praxis rekonstruieren wir die Nachfrage durch die Kombination von Indikatoren wie dem Anteil der alternden Bevölkerung, Signalen zur Prävalenz von Osteoarthritis und Gelenkschmerzen, der Kategorie-Durchdringung bei Nahrungsergänzungsmitteln zur Gelenkunterstützung und den durchschnittlichen Tagesdosisbereichen, die für Glucosamin-Formate üblich sind.
Um die Zahlen fundiert zu halten, nutzen wir selektive Bottom-up-Annäherungen als Gegenprüfung, bei denen stichprobenweise erfasste Marken- und Kanalpreise mit geschätzten Volumina gepaart werden und bei denen Realitätschecks auf Zulieferseite helfen, die implizierte Tonnage und den Mix zu validieren. Wichtige Eingaben, die das Modell beeinflussen, umfassen den Anteil von Glucosaminsulfat gegenüber Hydrochlorid und N-Acetylglucosamin in Fertigprodukten, die Aufteilung zwischen aus Krustentieren gewonnener und fermentationsbasierter Versorgung, typische Einschlussraten pro Portion, den Mix aus Human- und Haustier-/Tierarzneimittelnachfrage sowie den Einfluss von Online- gegenüber Einzelhandelskanälen auf die realisierte Preisgestaltung. Wo Bottom-up-Signale in kleineren Ländern unvollständig sind, werden Lücken durch Proxying mit vergleichbaren Märkten anhand von Einkommensniveau, Durchdringung bei Nahrungsergänzungsmitteln und regulatorischer Zugänglichkeit behandelt und anschließend in Interviews überprüft.
Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Trendlinien in denselben Variablen unterstützt werden, und anschließend anhand von Primärfeedback zu Preisrichtung, Substitutionsrisiko von Inhaltsstoffen und Änderungen der Akzeptanz angepasst. Wenn sich die Haupttreiber je Region unterschiedlich entwickeln, werden zunächst separate regionale Verlaufskurven erstellt, bevor sie zur globalen Gesamtsumme zusammengeführt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Ergebnisse mit unabhängigen Signalen und durch das Erzwingen einer Abstimmung des Modells mit dem, was über Produktmix, Kanalverhalten und regionale Akzeptanzmuster bekannt ist. Analysten prüfen auf Ausreißer wie plötzliche Preisspitzen ohne unterstützenden Kostentreiber, unrealistisch hohe Durchdringungsraten oder starke Verschiebungen im Typenmix, die nicht zu den Formulierungstrends passen, und überarbeiten die Annahmen dann, bis die Abweichung erklärbar ist.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige Prüfungen, damit Definitionen, Einheiten, Währungsumrechnungen und Jahreszuordnungen über alle Abschnitte hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse wie bemerkenswerte regulatorische Verschiebungen, größere Angebotsengpässe oder ein sprunghafter Wandel bei der Kanalpreisgestaltung auftreten. Unmittelbar vor der Lieferung wird ein erneuter Prüfdurchlauf abgeschlossen, damit Kunden die aktuellste zu diesem Zeitpunkt verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Glucosamin von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Glucosamin können variieren, selbst wenn die Titel ähnlich klingen, da die berichteten Gesamtwerte stark davon abhängen, was als Glucosamin-Umsatz gezählt wird und was als benachbarter Markt für Gelenkgesundheitsinhaltsstoffe behandelt wird. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf das breite Wachstum der Nahrungsergänzungsmittelverkäufe stützt, während eine andere den Aufbau an Dosierung, Form und Typenmix in Fertigprodukten koppelt.
Die Hauptlücke ergibt sich daraus, ob Gelenkgesundheitsmischungen und Mehrkomponentenkomplexe im Glucosamin-Gesamtwert enthalten sind oder separat behandelt werden, und im Modell von Mordor Intelligence werden nur Glucosamin und seine direkten Salze gezählt, wobei die Mixaufteilung nach Sulfat, HCl und N-Acetyl explizit behandelt wird, bevor die Preisgestaltung angewendet wird. Zusätzliche Streuung entsteht dadurch, wie Firmen mit dem Zeitpunkt der Währungsumrechnung umgehen, ob 2025 als vollständig normalisierte Basisjahr behandelt wird, und wie aggressiv die ASPs in der Prognose vorangetrieben werden, insbesondere wenn sich der Kanalmix in Richtung Online-Verkäufe verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,01 Mrd. USD (2025) | |
| Marktverlag A | 1,01 Mrd. USD (2025) | Verwendet eine andere Basisjahr-Struktur (Basisjahr 2024) und kann das Wachstum der Nahrungsergänzungsmittelkategorie mit begrenzter Klarheit darüber vermischen, wie Salze und abgeleitete Formen behandelt werden, was die Gesamtwerte je nach Preisannahmen komprimieren oder ausweiten kann. |
| Forschungshaus B | 1,16 Mrd. USD (2025) | Eine breitere Segmentierung und ein längerer Zeithorizont können weitere Endnutzer- und Anwendungskategorien einbeziehen, und der höhere Wert für 2025 steht im Einklang mit einer schnelleren ASP-Entwicklung und einer lockereren Trennung von Gelenkgesundheitsmischungen, bei denen Glucosamin einer von mehreren Wirkstoffen ist. |
Insgesamt lässt sich die Streuung zwischen den Schätzungen hauptsächlich durch die Umfangskontrolle bei Mehrkomponentenprodukten und durch die Art und Weise erklären, wie Preisgestaltung und Mix jahresübergreifend verschoben werden. Indem die Dimensionierung nachvollziehbar an Dosierungsmuster, Typenmix und Kanalpreissignale gekoppelt bleibt, bleibt der Gesamtwert leichter reproduzierbar und bei sich ändernden Annahmen einfacher zu prüfen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Glucosamin-Markt derzeit?
Der Glucosamin-Markt ist im Jahr 2026 USD 1,06 Milliarden wert und wird voraussichtlich bis 2031 USD 1,38 Milliarden erreichen.
Welcher Glucosamintyp wächst am schnellsten?
Glucosamin-HCl verzeichnet mit einer CAGR von 8,79 % bis 2031 die höchste Wachstumsrate und profitiert von überlegener Verarbeitungsstabilität und niedrigeren Herstellungskosten.
Warum gewinnt fermentationsbasiertes Glucosamin an Aufmerksamkeit?
Die Fermentation vermeidet Schalentierallergene, liefert eine stabilere Versorgung und entspricht Nachhaltigkeitsvorgaben, was zu einem CAGR-Wachstumspfad von 7,74 % führt.
Welche Region zeigt den schnellsten Nachfrageanstieg?
Asien-Pazifik führt mit einer CAGR von 7,99 %, angetrieben durch steigende Einkommen, expandierenden E-Commerce und eine starke Akzeptanz funktioneller Lebensmittel.
Seite zuletzt aktualisiert am:



