
Holzboden-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 52.17 Milliarden US-Dollar |
| Marktgröße (2031) | 64.84 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
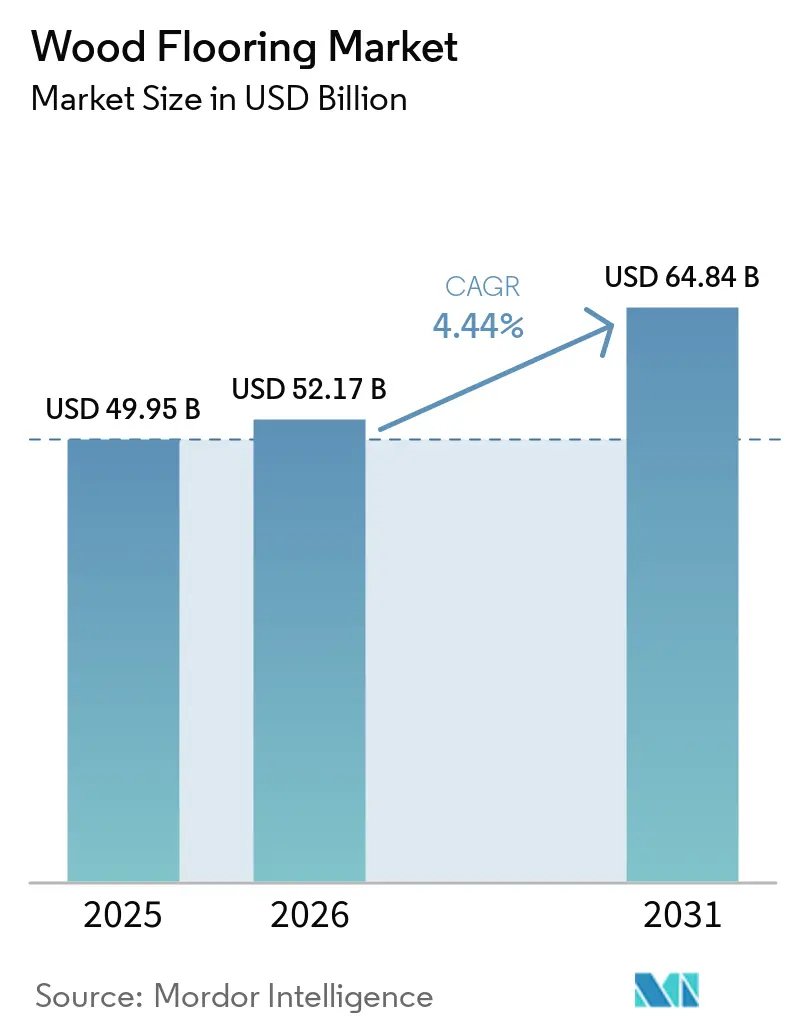
Holzboden-Marktanalyse von Mordor Intelligence
Der Holzbodenbelag-Markt wurde im Jahr 2025 auf 49,95 Milliarden USD geschätzt und soll von 52,17 Milliarden USD im Jahr 2026 auf 64,84 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,44 % während des Prognosezeitraums (2026–2031). Dieses Wachstumsprofil steht im Einklang mit anhaltenden Renovierungszyklen und der Vorliebe für natürliche Innenräume in Wohn- und Arbeitsräumen, auch wenn Finanzierungsbedingungen den kurzfristigen Neubau einschränken. Die Einführung vorfertigter und technisch bearbeiteter Produkte, die die Baustellenzeiten verkürzen, unterstützt die Ersatznachfrage im Wohn- und Gewerbebereich. Die compliance-getriebene Substitution hin zu emissionsarmen Engineered-Planken untermauert weiterhin die Qualitätsverbesserungen im globalen Holzbodenbelag-Markt. Der Sektor ist ein bedeutender Arbeitgeber in den Vereinigten Staaten mit schätzungsweise 45.000 Arbeitsplätzen und einem Beitrag von 4 Milliarden USD zum BIP, was seine Rolle in der regional verteilten Fertigung unterstreicht.
Wichtigste Erkenntnisse des Berichts
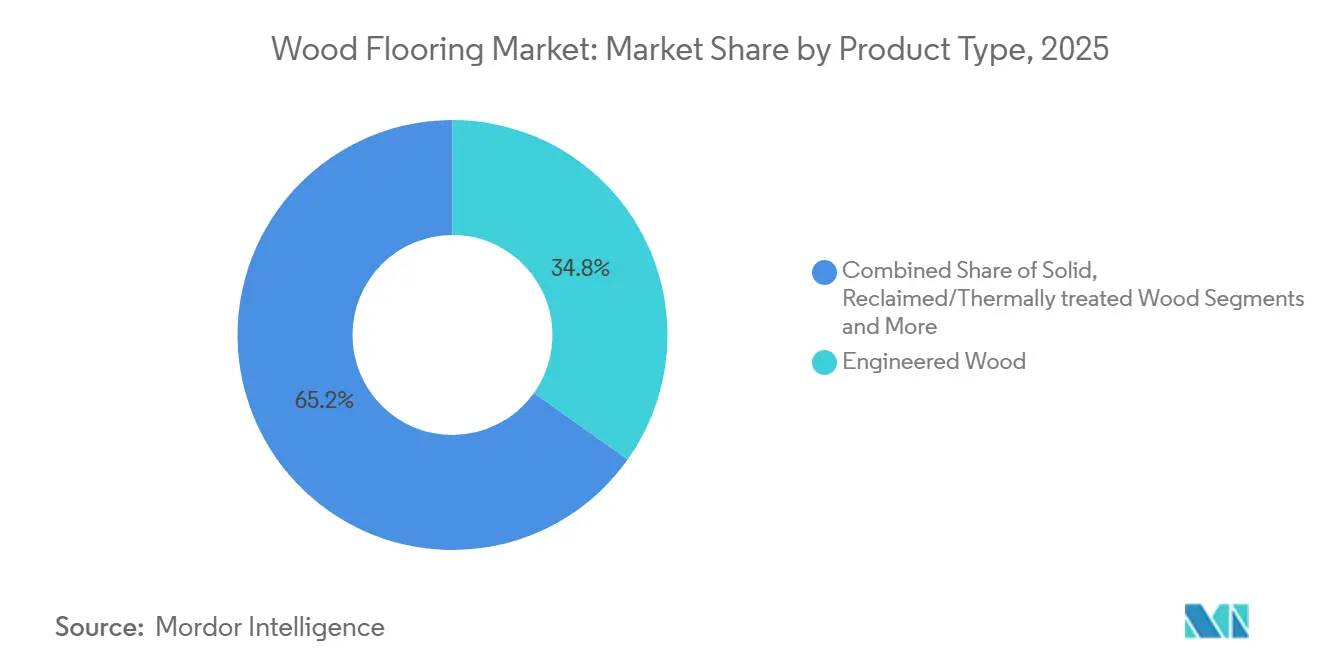
- Nach Produkttyp entfiel auf Engineered Wood im Jahr 2025 ein Marktanteil von 34,84 % am Holzbodenbelag-Markt; Rückgewonnenes und thermisch behandeltes Holz soll bis 2031 mit einem CAGR von 5,27 % wachsen.
- Nach Verlegemethode entfiel auf das Nageln im Jahr 2025 ein Marktanteil von 43,38 % am Holzbodenbelag-Markt, während Schwimmend-Verlege- und Click-Lock-Methoden bis 2031 den schnellsten CAGR von 5,18 % verzeichnen sollen.
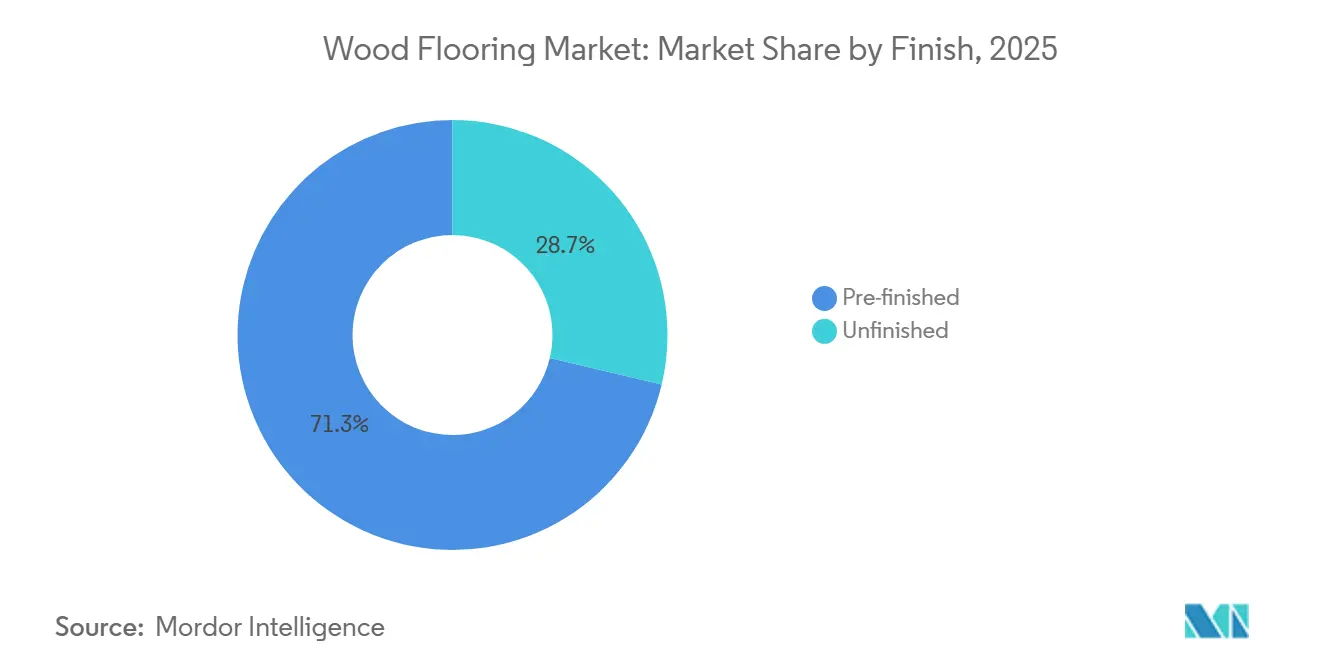
- Nach Oberflächenbehandlung entfiel auf vorfertige Oberflächen im Jahr 2025 ein Anteil von 71,27 % am Holzbodenbelag-Markt, mit einer prognostizierten Wachstumsrate von 4,68 % CAGR bis 2031.
- Nach Vertriebskanal repräsentierten B2C-Einzelhandelskunden im Jahr 2025 einen Marktanteil von 67,35 % am Holzbodenbelag-Markt, während B2B bis 2031 mit einem CAGR von 4,82 % wachsen soll.
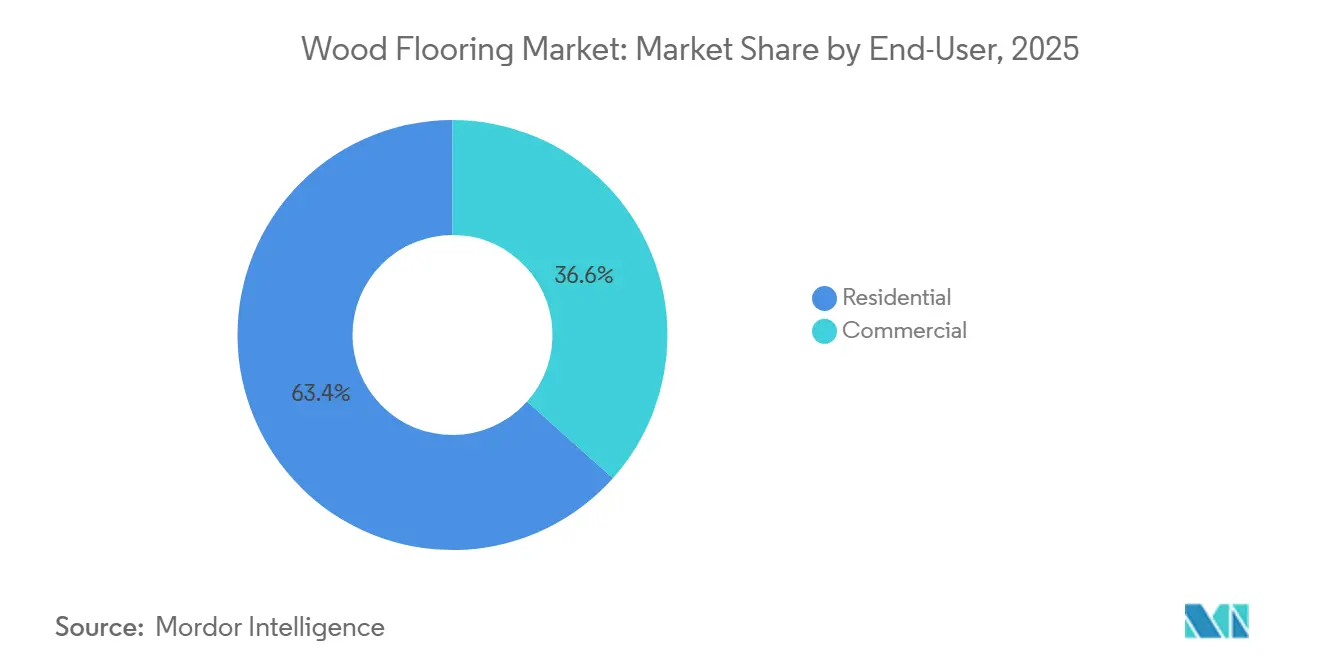
- Nach Endnutzer entfiel auf den Wohnbereich im Jahr 2025 ein Marktanteil von 63,35 % am Holzbodenbelag-Markt, während der Gewerbebereich bis 2031 mit einem CAGR von 5,10 % wachsen soll.
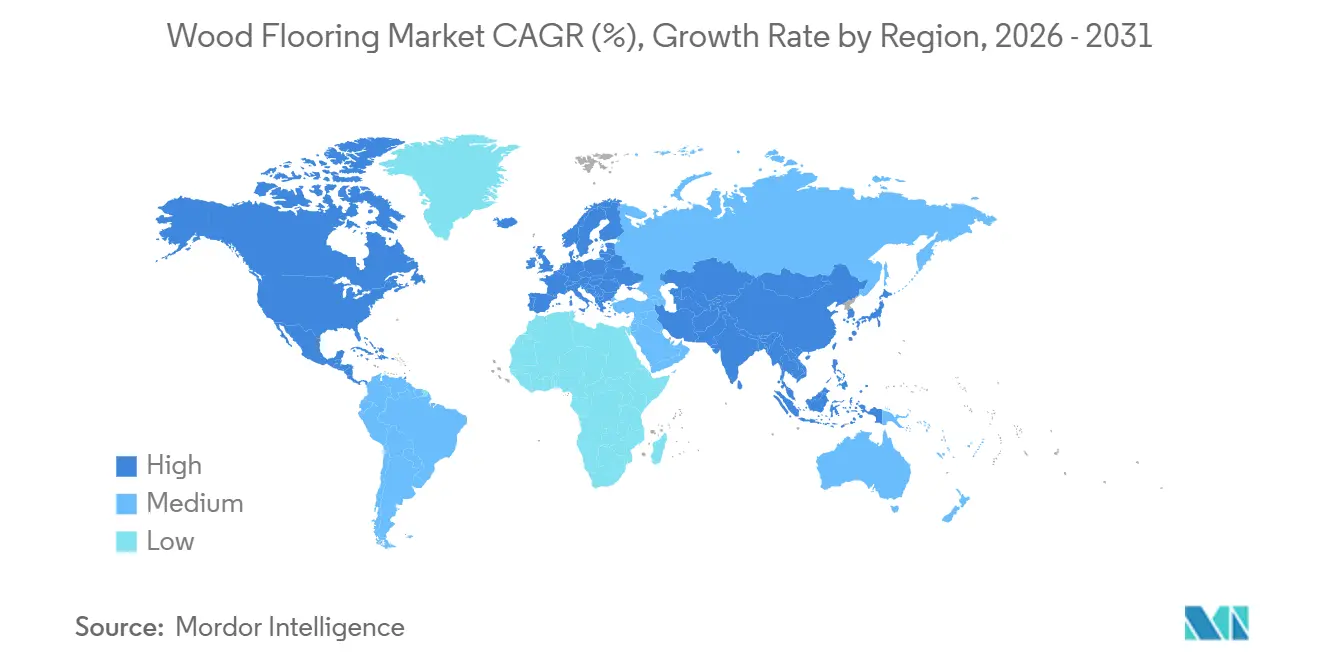
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Marktanteil von 31,38 % am globalen Holzbodenbelag-Markt, und der asiatisch-pazifische Raum soll bis 2031 den höchsten regionalen CAGR von 5,48 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg FSC-zertifizierter Mehrschichtdielen | +0.7% | Global, angeführt von Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Boom bei städtischen Premium-Wohnungen weltweit | +1.0% | Asien-Pazifik als Kernmarkt, sekundäre Gewinne in lateinamerikanischen Metropolen | Kurzfristig (≤ 2 Jahre) |
| Subventionen für Renovierungswellen bei thermisch behandelter Eiche | +0.4% | EU und Nordamerika, Ausstrahlungseffekte auf Australien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach luxuriösen biophilen Innenräumen mit breiten Massivholzdielen | +0.9% | Global, konzentriert in einkommensstarken städtischen Zentren | Langfristig (≥ 4 Jahre) |
| E-Commerce-AR/VR-Visualisierungstools steigern den DIY-Online-Verkauf | +0.6% | Nordamerika und EU als frühe Anwender, Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Massivholz-Büroprojekte schreiben passende Böden vor | +0.5% | Nordamerika und die EU, frühe Gewinne im pazifischen Nordwesten und in Skandinavien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg FSC-zertifizierter (Forest Stewardship Council) Mehrschichtdielen
Die FSC-Zertifizierung ist zu einem Gatekeeper der Lieferkette für Mehrschichtholz geworden, das in institutionellen Projekten und Mehrfamilienprojekten eingesetzt wird, bei denen Einreichungen eine Dokumentation der Lieferkette erfordern. Das Verified-Programm der National Wood Flooring Association, das Luftqualität, Materialzusammensetzung und Arbeitspraktiken prüft, ergänzt die FSC-Zertifizierung in Ausschreibungsspezifikationen, um Compliance-Prüfungen bei öffentlichen und privaten Projekten zu vereinfachen. Die Emissionskonformität ist ein zentraler Enabler, da die Grenzwerte der Umweltschutzbehörde (EPA) gemäß dem Toxic Substances Control Act (TSCA) Titel VI Formaldehyd bei 0,05 ppm für Sperrholzfurnierkerne aus Hartholz begrenzen, was Hersteller mit fabrikseitig kontrollierten Klebstoffen und Kernen adressieren, die eine „TSCA-konforme Mehrschicht”-Positionierung ermöglichen. Käufer in Europa verlangen häufig die FloorScore-Zertifizierung, die 35 VOC (flüchtige organische Verbindungen) bewertet und Produkte für Programme wie LEED v4.1 und WELL qualifiziert. Fabrikseitig vorbehandelte Mehrschichtdielen gewannen 2025 Marktanteile, da vorbehandelte Systeme dazu beitragen, Baustellenzeiten zu verkürzen und gleichzeitig Emissionen durch Oberflächenbehandlungen vor Ort in bewohnten Gebäuden zu vermeiden. Asiatische Exporteure, die Pappel aus Plantagenanbau in Kernfurnieren verwenden, haben historisch gesehen niedrige Einstandskosten erzielt, wobei die gegenseitigen Zölle im Jahr 2025 die zuvor von großen nordamerikanischen Herstellern offengelegten Importkostenvorteile verringert haben.
Boom bei städtischen Premium-Wohnungen weltweit
Städtische Luxustürme in Bengaluru, Jakarta und Mexiko-Stadt schreiben Hartholz oder Mehrschichtholz in Wohnbereichen vor, um Einheiten zu differenzieren, da Entwickler auf Premium-Vermietungs- und Verkaufsergebnisse abzielen. Japans Importe von zusammengesetztem Holzparkett (HS 441871–79) stiegen im November 2024 um etwas mehr als 30 % im Monatsvergleich und etwa 25 % im Jahresvergleich, wobei China und Vietnam zusammen den Großteil der HS-441875-Lieferungen zur Deckung der Nachfrage bei städtischen Eigentumswohnungsrenovierungen lieferten, wie in Handelsdaten berichtet, die aus den Japan Lumber Reports und Marktquellen Anfang 2025 zusammengestellt wurden [1]Marktpreisberichte für japanische Holz- und Holzprodukte | 01. – 15. Februar 2025. Südostasiatische Entwickler bevorzugen tendenziell Mehrschichtdielen gegenüber massivem Hartholz, um Bewegungsrisiken in feuchten Klimazonen zu mindern, während schwimmende Systeme über Beton die Feuchtigkeitskontrolle erleichtern. Regionale Designvorgaben priorisieren natürliche Texturen und helle Töne, was breite Mehrschichtdielen aus Eiche und Hickory begünstigt. Der Holzboden-Markt profitiert weiterhin von ausschreibungsgeführten Projekten, bei denen Hochhausbau hochwertige Oberflächen für Gemeinschaftsbereiche und Einheiten anstrebt. Trotz anhaltender Schwäche bei chinesischen Wohnungsneubauten bis 2024 kompensiert die steigende Premium-Wohnungsaktivität in Indien und Südostasien einen Teil der Nachfrageschwäche in der Region.
Subventionen für Renovierungswellen bei thermisch behandelter Eiche
Öffentliche Programme zur Finanzierung von Heimverbesserungen katalysieren Sanierungsaktivitäten, bei denen Unterbodenarbeiten und Feuchtigkeitssanierungen zu neuen Holzbodeninstallationen führen. Das Targeted Home Improvement Program von New York unterstützte 2025 1.214 Hausbesitzer, und der Arbeitsumfang umfasste häufig Reparaturen, die Häuser für neue Holzböden vorbereiteten[2]NY HCR https://hcr.ny.gov/T-HIP. Thermisch behandelte Eiche ist in Küsten- und Feuchtigkeitsmärkten attraktiv, da die Wärmebehandlung über 200 °C die Hygroskopizität reduziert und die Stabilität erhöht, die von Sanierungskäufern gefordert wird. Die Bedeutung von Eiche im europäischen Parkett blieb 2024 deutlich erkennbar, da die Holzart 83,8 % der gesamten Parkettproduktion ausmachte, wobei thermisch behandelte Varianten in Skandinavien und im Baltikum zunehmend Anwendung fanden. Einzelhandelsrückmeldungen im Jahr 2025 zeigten eine relative Abschwächung bei Antik- und Altholzartikeln, was darauf hindeutet, dass einige Käufer zu thermisch modifizierten Optionen wechseln, die stabile Leistung mit einer zeitgemäßen Ästhetik verbinden. Diese Dynamik sorgt für eine nischige, aber stetige Nachfrage nach thermisch behandelten Optionen im Holzboden-Markt.
E-Commerce-AR/VR-Visualisierungstools steigern den DIY-Online-Verkauf
Investitionen von Einzelhändlern in Visualisierungstools helfen Heimwerkern, online schneller Entscheidungen zu treffen, und verbessern die Konversionsrate für vorrätige Engineered-Produkte. Im vierten Quartal 2024 planten 58 % der unabhängigen Bodenbelaghändler innerhalb von 12 Monaten Investitionen in Web- und E-Commerce-Lösungen, was auf eine anhaltende Expansion der digitalen Kanäle hindeutet, die den Holzbodenbelag-Markt speist. Visualisierungstools, die Holzarten, Farbtöne und Plankengrößen auf Raumfotos überlagern, reduzieren Kaufzögern und verkürzen Entscheidungszyklen von Wochen auf Tage für typische Hausbesitzer. Schwimmend verlegte und Click-Lock-Engineered-Planken dominieren Online-Angebote, da die Richtlinien der National Wood Flooring Association (NWFA) erlauben, diese Systeme ohne Spezialwerkzeug zu verlegen, wenn Unterboden-Ebenheitstoleranzen eingehalten werden. Vertriebsmitglieder der National Association of Floor Covering Distributors berichten von Technologie-Upgrades im Lagerverwaltungssystem und CRM (Customer Relationship Management), die die Auftrags- bis Lieferzeiten auf bis zu 48 Stunden verkürzen. Der kombinierte Effekt ermöglicht es Hausbesitzern, Materialien schneller zu planen, zu bestellen und zu erhalten, was den Renovierungsdurchsatz aufrechterhält, der den Holzbodenbelag-Markt stützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Rohstoffe und Installation | -0.8% | Global, besonders ausgeprägt in Märkten mit hohen Arbeitskosten (Nordamerika, EU, Australien) | Kurzfristig (≤ 2 Jahre) |
| Umwelt- und Abholzungsbedenken | -0.5% | Global, am stärksten in Europa und Nordamerika aufgrund strenger Forstvorschriften, Nachhaltigkeitszertifizierungen (FSC/PEFC) und steigender Verbraucherpräferenz für umweltfreundliche Alternativen | Mittel- bis langfristig (3–5+ Jahre) |
| Anfälligkeit gegenüber Feuchtigkeit und Klimabedingungen | -0.4% | Hohe Auswirkung in feuchten und extremen Klimaregionen (Asien-Pazifik, Südamerika, Afrika, Küstenmärkte); moderate Auswirkung in gemäßigten Regionen | Kurz- bis mittelfristig (1–4 Jahre) |
| Starker Wettbewerb durch Alternativen | -0.6% | Global, am ausgeprägtesten in preissensiblen Wohnsegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Rohstoffe und Installation
Die Produktionskosten reagieren empfindlich auf die Verfügbarkeit von Hartholzschnittholz und den Mühlenausstoß, was die Margen sowohl für Massivholz- als auch für Mehrschichtlinien beeinflusst. Die Hartholzschnittholzproduktion in den Vereinigten Staaten sank zwischen 2022 und 2024 um 29 %, ein Rückgang, der mit einem Rückgang der Belegschaft um 10 % von etwa 40.000 Arbeitsplätzen und einer damit verbundenen Verringerung des Exportwerts verbunden ist. Die Hersteller haben mit vertikaler Integration reagiert, um die Versorgung zu sichern, einschließlich Sägewerksübernahmen, die die Preisvolatilität bei Holzeinschlag mindern und die Inputs für Holzbodenlinien stabilisieren. Auf der Baustelle erfordern breite Massivholzinstallationen häufig klebstoffunterstützte Nagelmethoden für die Stabilität, was im Vergleich zu schwimmenden Klick-Verbindungs-Mehrschichtsystemen mehr Arbeitszeit erfordert. Die von der NWFA festgelegten Unterbodenebenheiststoleranzen erhöhen die Vorbereitungsanforderungen in älteren Gebäuden, was vor Beginn der Installation zusätzliche Schritte erfordern kann. Diese Bedingungen schaffen kurzfristige Kostenhemmnisse für einige Projekte im Holzboden-Markt, insbesondere in Regionen mit hohen Arbeitskosten.
Starker Wettbewerb durch Alternativen
Konkurrierende Kategorien üben weiterhin Druck auf Echtholz aus. Im Jahr 2025 berichteten zwei Drittel der Befragten der National Wood Flooring Association, dass Luxus-Vinyl-Fliesen/-Dielen in Holzoptik, wasserbeständige Polymerkernangebote und Laminatprodukte den Echtholzverkauf beeinträchtigen[3]Floor Trends https://www.floortrendsmag.com/articles/113164-shaw-industries-evp-on-consumer-buying-trends-regional-markets-and-2025-flooring-industry-outlook. Die von den Europäischen Laminatbodenherstellern erfassten Laminatlieferungen erreichten 2024 313,5 Millionen Quadratmeter, wobei Nordamerika um 8,85 % zulegte und Westeuropa sowie Osteuropa im Jahresvergleich rückläufig waren. Alternative Hartoberflächen werben mit Kratz- und Wasserbeständigkeit sowie einfacher Installation, was preissensible Haushalte in engeren Kreditzyklen anspricht. Gesundheits- und Bildungsprojekte schreiben in klinischen und stark frequentierten Bereichen häufig elastische Produkte vor, was die adressierbare Fläche für Holz in Teilen des gewerblichen Bereichs einschränkt. Kategorieinvestitionen großer Hersteller elastischer Bodenbeläge haben auch die Lieferzeiten durch Nearshoring und Kapazitätserweiterungen verkürzt, was Alternativen in Projektspezifikationen prominent hält. Da sich der Holzboden-Markt anpasst, betonen Hersteller verifizierte niedrige Emissionen, verbesserte Haltbarkeit und schnellere Installationsformate, um Marktanteile zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mehrschichtholz erschließt Renovierungen im mittleren MarktsegmentEngineered-Holzbodenbelag hielt im Jahr 2025 einen Anteil von 34,84 %, angetrieben durch die Eignung für Bodenniveau und unterhalb des Bodenniveaus, was den adressierbaren Bereich des Holzbodenbelag-Markts in Mehrfamilienhäusern und städtischen Sanierungen erweitert. Rückgewonnenes und thermisch behandeltes Holz soll bis 2031 mit einem CAGR von 5,27 % wachsen und damit das Tempo unter den Nischenkategorien vorgeben, da Planer Stabilität, Nachhaltigkeit und ästhetische Ziele in Einklang bringen. Die Formaldehydobergrenzen gemäß EPA TSCA Titel VI sowie die damit abgestimmten Bestimmungen für Laminatprodukte, die 2024 in Kraft traten, ermöglichen es Engineered-Wood-Herstellern, konforme Kerne und Klebstoffe unter kontrollierten Fabrikbedingungen zu entwickeln. Der globale Holzbodenbelag-Markt profitiert davon, da vorfertige Engineered-Planken Emissionen durch Vor-Ort-Oberflächenbehandlung eliminieren und Mieterunterbrechungszeiten in bewohnten Gebäuden verkürzen. Massivholz behält seine Beliebtheit bei individuellen Bauten und Restaurierungen, bei denen Viertelschnitt- oder Riftsägeschnitte historische Authentizität und Leistungsanforderungen erfüllen.
Thermisch modifizierte Laubhölzer sprechen Sanierungskäufer in feuchten Klimazonen an, wo Stabilität einen Aufpreis gegenüber standardmäßig ofengetrocknetem Eichenholz rechtfertigt, und der Holzbodenbelag-Markt spiegelt diese Präferenz in küstennahen Nachfragemustern wider. Die europäische Parkettproduktion schrumpfte 2024 auf 51,5 Millionen Quadratmeter, wobei Eiche 83,8 % der verwendeten Holzarten ausmachte und Mehrschichtformate dominierten, was die strukturelle Rolle von Engineered Wood in der Region unterstreicht. Die Bestellmuster der NWFA-Mitglieder im Jahr 2025 zeigen Weißeiche als die am häufigsten spezifizierte heimische Holzart, mit einer Tendenz zu hellen, natürlichen Tönen, die Blendung minimieren und biophile Designprogramme unterstützen. Bei Exportströmen haben die beliebten Kern-Engineered-Planken asiatischer Hersteller historisch niedrige Einstandskosten geboten, obwohl die von großen US-amerikanischen Lieferanten im Jahr 2025 bekannt gegebenen Gegenzölle die Importkostenvorteile verringert haben. In diesem Kontext verankern Engineered-Formate weiterhin den Holzbodenbelag-Markt, wo Compliance, Geschwindigkeit und Stabilität die Spezifikation bestimmen.


Nach Verlegemethode:
Schwimmende Systeme erschließen DIY-WachstumDas Nageln führte die traditionellen Verlegemethoden mit einem Anteil von 43,38 % im Jahr 2025 an und spiegelt die anhaltende Nutzung bei Neubauten von Einfamilienhäusern und Sanierungsprojekten auf Holzunterboden wider. Schwimmend-Verlege- und Click-Lock-Systeme sollen bis 2031 mit dem schnellsten CAGR von 5,18 % wachsen, da die Heimwerkerakzeptanz steigt und Betonanwendungen unterhalb des Bodenniveaus nicht eindringende Methoden erfordern. Die NWFA-Richtlinien legen Ebenheitstoleranzen und Dehnungsfugen für schwimmende Aufbauten fest, die es Hausbesitzern und Fachleuten ermöglichen, mit weniger Spezialwerkzeug vorhersehbare Ergebnisse zu erzielen. Kleben bleibt eine wichtige Methode für Gewerbeflächen und für Engineered-Planken auf Beton, wo Feuchtigkeitsprüfung und Dampfsperren erforderlich sind, wenn Emissionsraten oder relative Luftfeuchtigkeit Schwellenwerte überschreiten. Klebe-unterstütztes Nageln wird für breite Massivholzplanken empfohlen, um Wölbungen entgegenzuwirken, wobei eine längere Verlegezeit für langfristige Stabilität in Kauf genommen wird.
Lose Verlegung bleibt eine Nischenmethode und konzentriert sich tendenziell auf Gewerbebereiche, die schnellen Austausch priorisieren. Der Methodenmix des Holzbodenbelag-Markts wird zunehmend durch den Unterbodentyp und die Endnutzungsbedingungen geprägt, weshalb Engineered-Produkte mit methodenübergreifender Kompatibilität an Boden gewinnen. Visualisierungstools, die schwimmende Verlegungen in der Vorschau zeigen, helfen Hausbesitzern auch bei der Planung von Übergängen und Raumspannen, was Online-Bestellungen unterstützt. In Vertriebskanälen verbessern Prozessautomatisierung und Bestandstransparenz die Fähigkeit, methodenspezifische Aufträge in zwei Tagen oder weniger für Standardprofile zu erfüllen. Diese Konvergenz von Richtlinien, Tools und Logistik hält schwimmende und hybride Aufbauten auf einem Wachstumspfad im globalen Holzbodenbelag-Markt.
Nach Oberflächenbehandlung:
Vorbehandelte Böden dominieren dank VOC-ComplianceVorfertige Bodenbeläge hielten im Jahr 2025 einen Anteil von 71,27 % und sollen bis 2031 mit einem CAGR von 4,68 % wachsen, da Käufer niedrige Emissionen und schnelle Projektabwicklung priorisieren. Im Werk aufgebrachte UV-Systeme eliminieren Schleifstaub und Lackdämpfe vor Ort, ein erheblicher Vorteil für Mehrfamilien- und Gewerbeprojekte mit Belegungseinschränkungen. Die FloorScore-Zertifizierung validiert 35 flüchtige organische Verbindungen, einschließlich Formaldehyd, und unterstützt die Förderfähigkeit für Rahmenprogramme wie LEED v4.1 und WELL im Holzbodenbelag-Markt. Ästhetische Trends bevorzugen matte und niedrig glänzende Oberflächen, die Blendung reduzieren und Mikrokratzer kaschieren, die häufig in offenen Grundrissen spezifiziert werden. Fortschrittliche Verschleißschichten mit Aluminiumoxid- oder Keramikperlen-Zusätzen verlängern die Abriebfestigkeit über typische vor-Ort-fertiggestellte Möglichkeiten hinaus.
Unfertige Oberflächen behalten eine bedeutende Rolle bei hochwertigen individuellen Arbeiten und historischen Sanierungen, bei denen Vor-Ort-Beizung und Porenfüllung für exakte Farb- oder Texturanpassungen erforderlich sind. Vor-Ort-Oberflächenbehandlung erzeugt eine monolithische Oberfläche ohne Mikrofasen, die einige Kunden für formelle Räume und Galerien bevorzugen. Hersteller reagieren auch auf Wahrnehmungen zur Haltbarkeit, indem sie verdichtete Hartholzangebote wie AHF's TimberTones einführen, das eine Janka-Härte über 3.500 bei Hickory erreicht und eine mehrfache Verbesserung der Delle- und Kratzfestigkeit gegenüber standardmäßig ofengetrockneten Optionen beansprucht. Diese Upgrades halten vorfertige Formate im Mittelpunkt des globalen Holzbodenbelag-Markts, da Eigentümer Leistung, Compliance und Geschwindigkeit ohne Einbußen beim Erscheinungsbild anstreben.
Nach Vertriebskanal:
B2B gewinnt durch gewerbliche AusrichtungB2C-Einzelhandelskunden repräsentierten im Jahr 2025 einen Anteil von 67,35 % und umfassten Baumärkte, Fachgeschäfte, Online-Plattformen und andere Einzelhandelskanäle. B2B-Auftragnehmer- und Bauherrenkanäle sollen bis 2031 mit einem CAGR von 4,82 % wachsen, da Massivholzbauprojekte und Mehrfamilienentwicklungen Bestellungen direkt an Hersteller und Händler weiterleiten. Baumärkte führen einsteigerfreundliche Click-Lock-Engineered-Produkte zur sofortigen Abholung, während Facheinzelhändler sich durch breite Massivholzplanken, individuelle Beizen und geprüfte Installationsnetzwerke differenzieren. Im vierten Quartal 2024 planten 58 % der unabhängigen Einzelhändler kurzfristige E-Commerce-Investitionen, was visualisierungsgestützte Verkäufe und Direktlieferung nach Hause im Holzbodenbelag-Markt unterstützt. Händler erwarten für 2026 eine stärkere Verkaufsdynamik als Einzelhändler, unterstützt durch Lagerverwaltungssystem- und CRM-Tools, die Auftrags- bis Lieferzyklen für vorrätige Artikel auf 48 Stunden reduzieren.
Hersteller und Händler berichten, dass größere Gewerbe- und Mehrfamilienaufträge die Auftragsbestände im Vergleich zu kleineren Einzelhandels-Renovierungsaufträgen stabilisieren. Das Gesundheitswesen schuf im Mai 2025 62.000 Arbeitsplätze, ein Indikator, der häufig mit Klinik- und Verwaltungserweiterungen einhergeht, bei denen Holz in nicht-klinischen Bereichen spezifiziert wird. Bildungseinrichtungen setzen weiterhin auf Hartbodenbeläge in Bibliotheken, Auditorien und Gemeinschaftsbereichen, wobei Engineered Wood eine Rolle gewinnt, wo Akustik und visuelle Wärme wichtig sind. Mit digitalen Auswahltools und engerer Logistikintegration sind B2B-Plattformen positioniert, um im Holzbodenbelag-Markt inkrementelle Marktanteile zu gewinnen, da die projektbasierte Nachfrage zunimmt.
Nach Endnutzer:
Wohnbereichssanierungen treiben das VolumenWohnanwendungen repräsentierten im Jahr 2025 63,35% der Nachfrage und umfassten Einfamilienhäuser, Reihenhäuser, Eigentumswohnungen und Apartments, wo Ersatzzyklen und Stilaktualisierungen führend sind. Gewerbliche Endnutzer, einschließlich Gastgewerbe, Gesundheitswesen, Unternehmensbüros, Bildung und Einzelhandel, werden voraussichtlich bis 2031 mit einem CAGR von 5,10% wachsen, da biophile Programme und Holzkonstruktionen an Akzeptanz gewinnen. Küchendesign-Trends für 2026 betonen natürliche Farbpaletten und hellere Holztöne, was die Nachfrage nach breiten Mehrschichtangeboten mit matten Oberflächen verstärkt. Die Wohnungsbaubeginne in den Vereinigten Staaten erreichten im August 2025 eine saisonbereinigte Jahresrate von 1.307.000 Einheiten, was eine Basis struktureller Aktivität bildet, um die herum Sanierungszyklen operieren. Staatliche Programme wie New Yorks T-HIP unterstützten im Jahr 2025 mehr als 1.200 Hausbesitzer bei Hausreparaturen, die häufig Unterbodenkonsolidierung und Feuchtigkeitssanierung umfassen, die Holzinstallationen ermöglichen.
Auf der gewerblichen Seite spezifizieren Gastgewerbe, Bildung und bestimmte Büroprojekte Holz für öffentliche Bereiche, um natürliche Wärme zu vermitteln und sich an wellnessorientierten Innenräumen auszurichten. Massivholzkonstruktionen wie Brettsperrholz und Brettschichtholz helfen dabei, die Auswahl von Bodenbelägen hin zu Hartholz zu lenken, um die visuelle Konsistenz mit freiliegenden Strukturelementen zu wahren. FloorScore-zertifiziertes vorfertig bearbeitetes Hartholz kann zu denselben LEED-Materialgutschriften wie die Holzkonstruktion beitragen, was die Dokumentation für grünes Bauen vereinfacht. Da die Massivholzbauweise in Mehrfamilienhäusern und niedrig- bis mittelhohen Gewerbebauten zunimmt, gewinnt der Holzbodenbelag-Markt Spezifikationszug durch passende visuelle und akustische Pakete. Die Mischung aus Wohnungsersatz und gezielten gewerblichen Ausbauten hält das Endnutzerprofil während des Prognosezeitraums diversifiziert.
Geografische Analyse
Holzbodenbelag-Markt Nordamerika
Nordamerika erzielte 2025 einen Anteil von 31,38 %, untersttzt durch laufende Neubauprojekte und aktive Sanierungsprogramme, die Mittel in bodenbelagsfertige Renovierungen lenken. Die Wohnungsbaubeginne in den Vereinigten Staaten lagen im August 2025 bei einer saisonbereinigten Jahresrate von 1.307.000 Einheiten – ein Niveau, das stabile Volumina sowohl für Massivholz- als auch für Mehrschichtformate im Holzbodenbelag-Markt stützt. Der Hartholzsektor beschäftigt rund 45.000 Mitarbeiter und trägt 4 Milliarden USD zum BIP bei, was die regionale Fertigungsbasis für Holzbodenbeläge unterstreicht. Umfragedaten für 2026 zeigen, dass Distributoren stärkere Zuwächse erwarten als der Einzelhandel, was auf eine Verlagerung hin zu B2B-Projektpipelines hindeutet. Staatliche Programme wie New Yorks T HIP, das 2025 insgesamt 1.214 Hauseigentümer unterstützte, tragen ebenfalls zur Sanierungsbereitschaft bei, von der die Holzbodenbelag-Branche profitiert.
Holzbodenbelag-Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich die höchste regionale CAGR von 5,48 % bis 2031 verzeichnen, angetrieben durch den Bau städtischer Wohnanlagen in Indien, Südostasien und Japan, der hochwertige Innenausstattungen priorisiert. Die Wohnungsbaubeginne in China gingen im ersten Halbjahr 2024 um 24 % zurück, was die dortige Nachfrage belastete, während sich die Aussichten in benachbarten Märkten aufhellten, wo Eigentumswohnungssanierungen und Neubauten weiterhin voranschreiten. Japans Importe von zusammengesetztem Holzparkett stiegen im November 2024 um 30 % gegenüber dem Vormonat und um 25 % gegenüber dem Vorjahr, wobei China 65 % und Vietnam 26 % der Lieferungen unter HS 441875 stellten. Australiens Holzproduktimporte 2024–25 erreichten 6,8 Milliarden USD, wobei die vierteljährlichen und jährlichen Preisindizes bis September 2025 weiter anstiegen, was auf stabile Inputkosten hindeutet. Diese Dynamiken begünstigen Mehrschichtformate und schwimmende Verlegesysteme in feuchtigkeitsreichen und betondominierten Märkten im Holzbodenbelag-Markt.
Holzbodenbelag-Markt Amerika und EMEA
Der europäische Parkettmarkt schrumpfte 2024 um 5 %, wobei die Produktion in der FEP-Region um 5,3 % gegenüber dem Vorjahr auf 51,5 Millionen Quadratmeter zurückging – der niedrigste Ausstoß seit den 2000er Jahren. Mehrschichtige Ingenieurholzformate machen 83 % der Produktion aus, Massivholz 15 % und Mosaik 2 %, wobei Eiche mit 83,8 % der verwendeten Holzarten dominiert, was die Konstruktions- und Artenvielfalt im Holzbodenbelag-Markt verdeutlicht. Die europäischen Laminatlieferungen beliefen sich 2024 auf 313,5 Millionen Quadratmeter, wobei Westeuropa um 2,74 %, Osteuropa um 4,97 % zurückging, Nordamerika um 8,85 % und Lateinamerika um 8,51 % zulegte – was das Wettbewerbsgefüge zwischen den Regionen verdeutlicht. In Südamerika erreichten Brasiliens Exporte von Holz, das an Kanten, Enden oder Flächen kontinuierlich bearbeitet wurde, einschließlich Bodenbelägen, im Jahr 2024 für HS-4409-Lieferungen in die Vereinigten Staaten einen Wert von 480,94 Millionen USD, was die anhaltende Nachfrage nach ausgewählten exotischen Holzarten widerspiegelt. Der Nahe Osten und Afrika sind nach wie vor stark auf Importe in Hub-Märkte wie die Vereinigten Arabischen Emirate angewiesen, während Südafrikas innerafrikanischer Handel mit fertigem Holzbauwerk im Zeitraum 2024–2025 Schwankungen aufweist, was konsistente Lieferketten für regionale Distributoren besonders wichtig macht.

Wettbewerbslandschaft
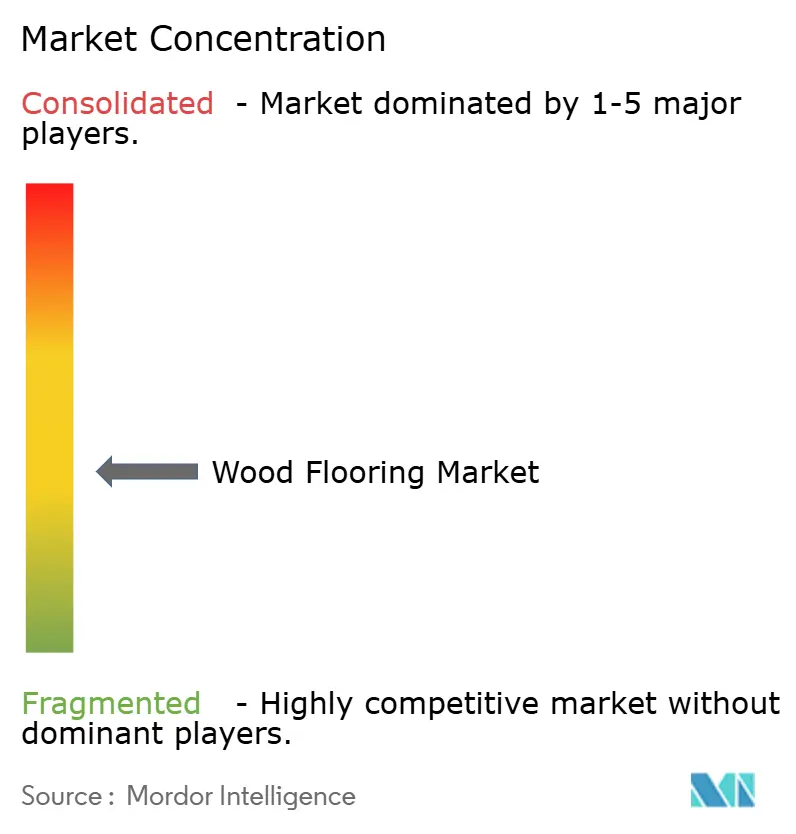
Der Holzboden-Markt ist mäßig fragmentiert, wobei die nordamerikanische Führungsposition zwischen Mohawk Industries, Shaw Industries und AHF Products aufgeteilt ist, während europäische Akteure wie Kährs, Tarkett und Barlinek regionale Tiefe besitzen. Im Jahr 2025 berichteten zwei Drittel der NWFA-Befragten von anhaltendem Marktanteilsdruck durch LVT (Luxus-Vinyl-Fliesen/-Dielen), WPC (Holz-Kunststoff-Verbundwerkstoff) und Laminate, was die Preissetzungsmacht und Kanalstrategien beeinflusst. Öffentliche Offenlegungen von Mohawk zeigen für das dritte Quartal 2025 einen Nettoumsatz von 2,8 Mrd. USD, wobei das Unternehmen gegenseitige Zölle auf Mehrschichtholz und Laminat anmerkt, die Beschaffungsentscheidungen neu gestalten. Shaw Industries mit einem Jahresumsatz von über 6 Mrd. USD hat von 2024 bis 2026 rund 90 Mio. USD investiert, um die Kapazität für elastische Bodenbeläge in Georgia zu erweitern, was eine Portfoliobalancierung hin zu wasserdichten Hartformaten veranschaulicht, die mit Holz im Preisband von 5–8 USD pro Quadratfuß konkurrieren. Diese Schritte geben den Ton für ein Wettbewerbsfeld vor, in dem Holz-, Laminat- und elastische Produkte in Optik, Preis und Leistung überlappen.
Strategische Investitionen sind auch in der vorgelagerten Integration und Produktinnovation sichtbar. AHF Products erwarb 2024 zwei Sägewerke in West Virginia, um die Hartholzversorgung zu sichern und die Preisvolatilität beim Holzeinschlag zu mindern, die den Produktionsrückgang 2022–2024 begleitet hat. Das Unternehmen brachte 2025 verdichtetes Hartholz TimberTones auf den Markt mit einer Janka-Härte von über 3.500 bei Hickory und Behauptungen einer mehrfach verbesserten Dellen- und Kratzfestigkeit, eine Positionierung, die darauf abzielt, Haltbarkeitsbedenken gegenüber elastischen Alternativen und stark frequentierten Anwendungen zu begegnen. Mohawks mechanische Verriegelungsplattform Uniclic, die ihren Ursprung im Laminat hat, wird nun in Mehrschichtholz eingesetzt, um werkzeugfreie schwimmende Installationen zu ermöglichen, die die Installateurzeit reduzieren. Europäische Hersteller behalten einen Vorteil bei zertifizierter Forstwirtschaft und Umweltdeklarationen, was die öffentliche Ausschreibung in Skandinavien und Deutschland unterstützt, wo Richtlinien Grundlinien für den eingebetteten Kohlenstoff festlegen.
Kanaldynamiken begünstigen B2B-Wachstum und ausschreibungsgeführte Verkäufe, die mit der Verlagerung des Holzboden-Marktes hin zu Mehrschichtformaten und vorbehandelten Systemen übereinstimmen. Händler erwarten für 2026 stärkere Gewinne als Einzelhändler, unterstützt durch Technologie-Upgrades, die Lieferzeiten für lagerverfügbare Artikel auf zwei Tage verkürzen. NWFA-Daten zeigen, dass Weißeiche 2025 bei der Holzartenauswahl führt, und Bauherren standardisieren weiterhin Oberflächen, die konsistente Mehreinheiten-Rollouts ermöglichen. Da makroökonomische Gegenwinds neue Bürostarts begrenzen, machen Massivholzprojekte einen wachsenden Anteil des holzbasierten Konstruktionswerts aus und helfen dabei, Holz in der Oberflächenpalette für hochsichtbare Projekte zu halten, die Nachhaltigkeit betonen. Diese Muster unterstützen eine Wettbewerbslandschaft, in der Innovation, verifizierte Emissionen und schnelle Auftragserfüllung zentral für die Verteidigung und Erweiterung von Marktanteilen sind.
Marktführer der Holzboden-Branche
Mohawk Industries
Shaw Industries Group
Armstrong World Industries
Mannington Mills Inc.
Barlinek SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Holzbodenbelag-Markt
- Mohawk Industries
- Shaw Industries Group
- Armstrong World Industries
- Mannington Mills Inc.
- Barlinek SA
- AHF Products
- Tarkett SA
- Johnson Hardwood
- Provenza Floors Inc.
- Somerset Hardwood Flooring
- Boise Cascade Company
- Boral Limited
- Bruce Hardwood
- Pergo AB
- Kährs Group
- Anderson Hardwood Floors
- Galleher LLC
- Floor & Decor Holdings
- Beaulieu International Group
- Mullican Flooring

Recent Industry Developments in Holzbodenbelag-Markt
- November 2025: AHF Products schloss den Kauf der ehemaligen Wellmade-Produktionsstätte für Hartkernen-Bodenbeläge in Cartersville, Georgia, ab, erweiterte seinen inländischen Produktionsfußabdruck und brachte das 328.000 Quadratfuß große Werk unter seine direkte Kontrolle, um die US-amerikanische Versorgung und Lieferung für Premium-Hartkernen-Produkte zu verbessern.
- August 2025: AHF Products kündigte Pläne an, die Mehrschichtholzoperationen zu konsolidieren und die Produktion im Werk in Somerset, Kentucky, bis Dezember 2025 einzustellen, um die Produktion näher an den Endmärkten zu konzentrieren.
- Juni 2025: AHF Products brachte Armstrong Flooring® TimberTones® Verdichtetes Hartholz auf den Markt, ein neues gewerbliches Bodenbelagsprodukt aus 100 % echtem Hartholz, das ein patentiertes Wärme-und-Druck-Verfahren verwendet, um offene Holzzellen zu schließen und bis zu sechsmal mehr Dellenfestigkeit und viermal mehr Kratzfestigkeit als herkömmliches Hartholz zu liefern, zusammen mit wasserdichter und antimikrobieller Leistung.
- Mai 2025: AHF Products brachte TimberTones Verdichtetes Hartholz mit einer Janka-Härte von über 3.500 für Hickory und Behauptungen von 6-facher Dellen- und 4-facher Kratzfestigkeit gegenüber standardmäßig ofengetrocknetem Hartholz auf den Markt.


Umfang des globalen Holzboden-Marktberichts
Der Holzboden-Markt umfasst die Produktion, den Vertrieb und den Verkauf von Bodenbelagsmaterialien, die hauptsächlich aus Holz hergestellt werden.
Der Holzboden-Markt ist segmentiert nach Produkttyp, Verlegemethode, Oberflächenbehandlung, Vertriebskanal, Endnutzer und Geografie. Nach Produkttyp ist der Markt in Mehrschichtholz, Massivholz, Altholz/thermisch behandeltes Holz und Sonstiges segmentiert. Nach Verlegemethode ist der Markt in Nageln, Kleben, Schwimmend verlegen/Klick-Verbindung und Lose Verlegung segmentiert. Nach Oberflächenbehandlung ist der Markt in Vorbehandelt und Unbehandelt segmentiert. Nach Vertriebskanal ist der Markt in B2C/Einzelhandelskunden und B2B/Auftragnehmer/Bauherren segmentiert. Nach Endnutzer ist der Markt in Wohnbereich und Gewerblicher Bereich segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Asien-Pazifik, Europa, Lateinamerika und den Nahen Osten und Afrika segmentiert. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für alle oben genannten Segmente.
| Mehrschichtholz |
| Massivholz |
| Altholz / Thermisch behandeltes Holz |
| Sonstiges |
| Nageln |
| Kleben |
| Schwimmend verlegen / Klick-Verbindung |
| Lose Verlegung |
| Vorbehandelt |
| Unbehandelt |
| B2C/Einzelhandelskunden | Baumärkte |
| Fachbodenbelaggeschäfte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Auftragnehmer/Bauherren |
| Wohnbereich |
| Gewerblicher Bereich |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX | |
| NORDICS | |
| Übriges Europa | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Mehrschichtholz | |
| Massivholz | ||
| Altholz / Thermisch behandeltes Holz | ||
| Sonstiges | ||
| Nach Verlegemethode | Nageln | |
| Kleben | ||
| Schwimmend verlegen / Klick-Verbindung | ||
| Lose Verlegung | ||
| Nach Oberflächenbehandlung | Vorbehandelt | |
| Unbehandelt | ||
| Nach Vertriebskanal | B2C/Einzelhandelskunden | Baumärkte |
| Fachbodenbelaggeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Auftragnehmer/Bauherren | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerblicher Bereich | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX | ||
| NORDICS | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Holzboden-Markt aktuell und wie sind die Wachstumsaussichten?
Die Größe des Holzbodenbelag-Markts wird für 2026 auf 52,17 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 4,44% auf 64,84 Milliarden USD wachsen.
Welche Produkttypen führen und wachsen am schnellsten?
Mehrschichtholz ist das größte Segment mit einem Anteil von 34,84% im Jahr 2025, während Altholz und thermisch behandeltes Holz voraussichtlich bis 2031 mit einem CAGR von 5,27% wachsen werden.
Welche Verlegemethoden gewinnen Marktanteile?
Das Nageln bleibt mit einem Anteil von 43,38% im Jahr 2025 bedeutend, aber schwimmende Verlegung und Klick-Systeme werden voraussichtlich aufgrund der Heimwerkerakzeptanz und Betonunterboden am schnellsten mit einem CAGR von 5,18% wachsen.
Warum werden vorbehandelte Böden in Projekten bevorzugt?
Fabrikseitige Oberflächen reduzieren die Vor-Ort-Zeit und Emissionen, häufig unterstützt durch die FloorScore-Zertifizierung, die für LEED- und WELL-Compliance qualifiziert.
Welche Regionen werden das stärkste Wachstum verzeichnen?
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 die höchste regionale CAGR von 5,48 % verzeichnen, unterstützt durch städtischen Wohnungsbau und Eigentumswohnungssanierungen.
Wie verschieben sich die Kanäle zwischen Einzelhandel und B2B?
B2C-Einzelhandel repräsentierte im Jahr 2025 einen Anteil von 67,35%, während B2B voraussichtlich schneller mit einem CAGR von 4,82% wachsen wird, getragen von spezifikationsgesteuerten Gewerbe- und Mehrfamilienprojekten.
Seite zuletzt aktualisiert am:



