
Analyse des südostasiatischen Gaming-Markts durch Mordor Intelligence
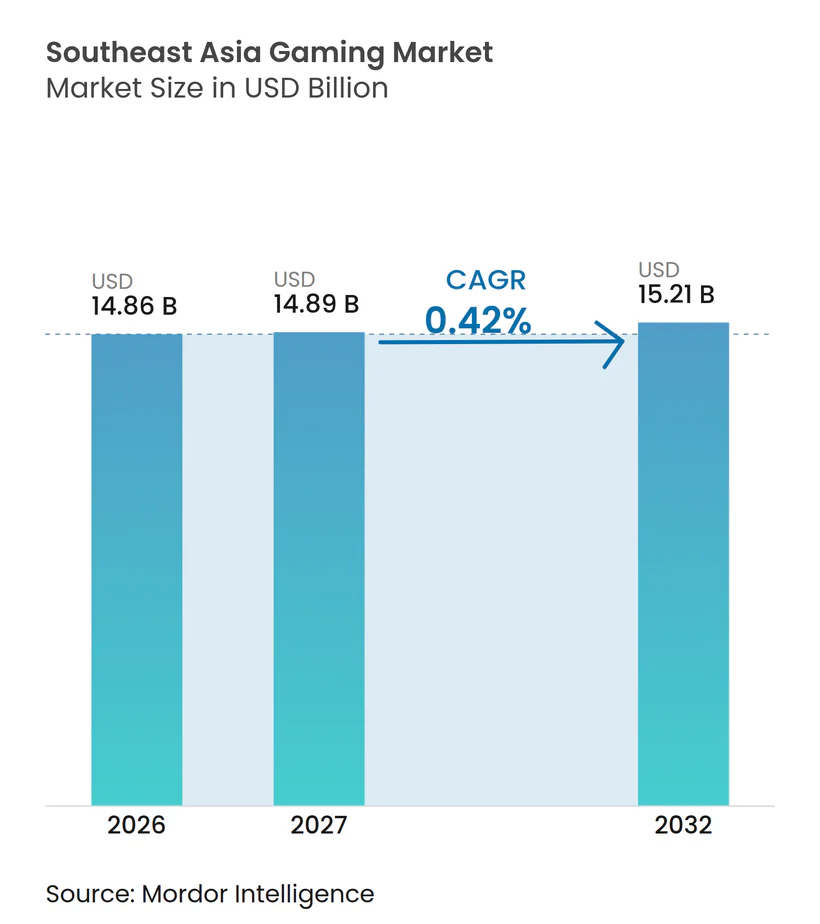
Die Größe des Südostasien-Gaming-Markts wurde im Jahr 2026 auf 14,86 Milliarden USD geschätzt und soll von 14,89 Milliarden USD im Jahr 2027 auf 15,21 Milliarden USD bis 2032 wachsen, bei einer CAGR von 0,42 % während des Prognosezeitraums (2027–2032).
Die weitverbreitete Smartphone-Nutzung in Haushalten in Malaysia sowie stärker lokalisierte Zahlungswege schaffen Möglichkeiten zur Monetarisierung von Mobile-Gaming über bestehende Verbraucherkanäle. Hardwareanforderungen und Genehmigungsvorlaufzeiten schränken jedoch ein, welche Titel Spieler erreichen können und wann sie Einnahmen erzielen können. Publisher können reagieren, indem sie inhaltliche Ambitionen an die Geräteleistung anpassen und Spiele durch längere Betriebsbeziehungen aufrechterhalten. Zugangs- und Zahlungsfortschritte in Malaysia und Indonesien stoßen in Vietnam auf Gerätebeschränkungen und Genehmigungsverzögerungen, was das Wachstum einengt und Publisher begünstigt, die bestehende Mobile-Spieler in wiederkehrende Zahler umwandeln können.
Wichtigste Erkenntnisse des Berichts
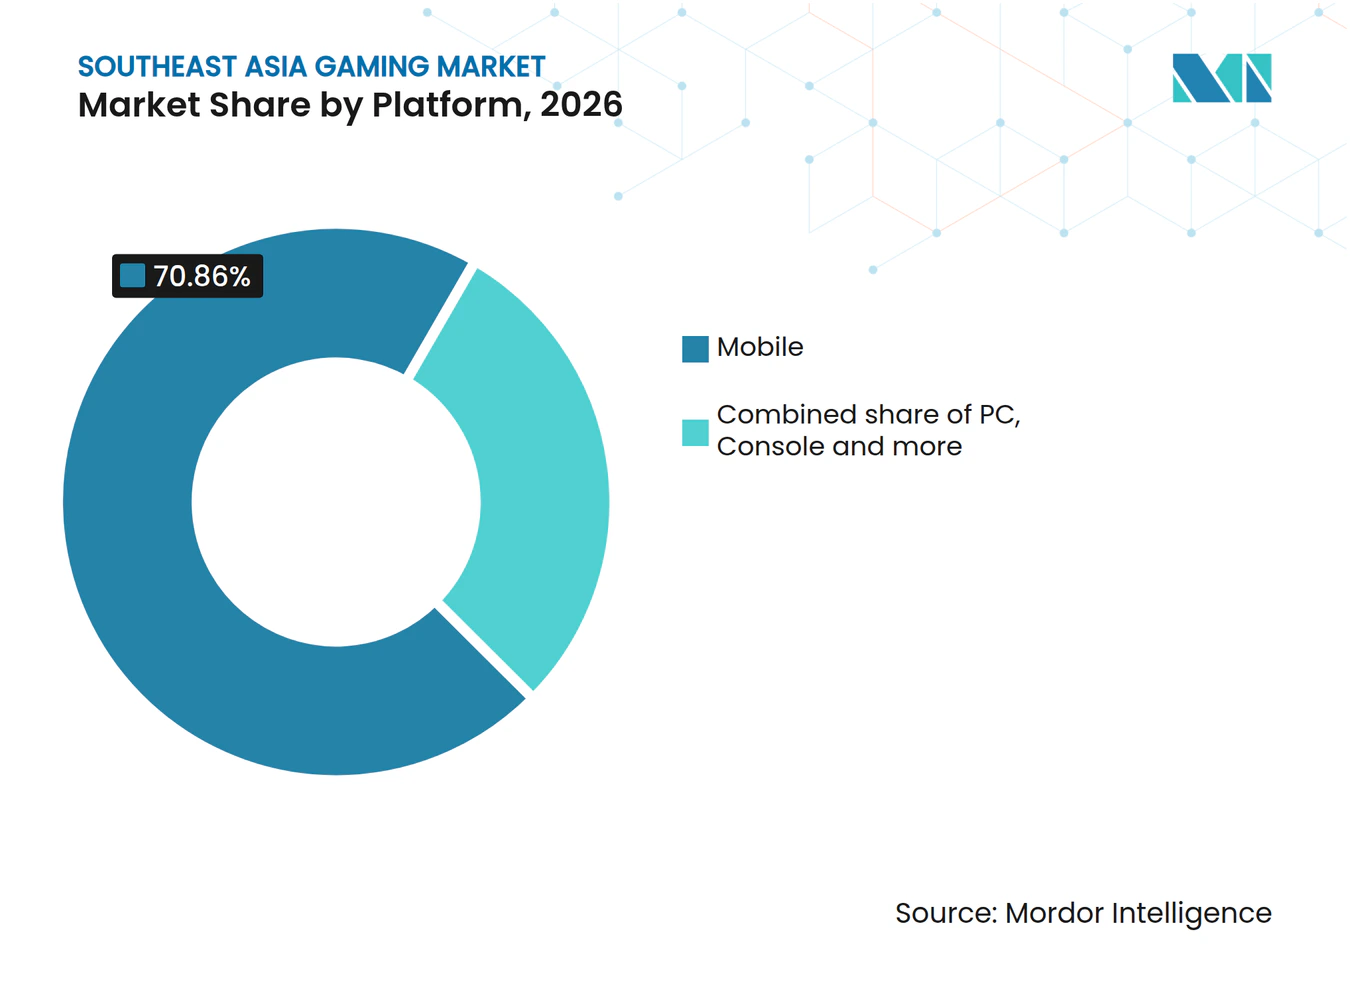
- Nach Plattform hielt Mobile im Jahr 2026 einen Marktanteil von 70,86 % am Südostasien-Gaming-Markt, während Cloud-Gaming / Game-Streaming im Zeitraum 2027–2032 mit einer CAGR von 1,15 % am schnellsten wachsen soll.
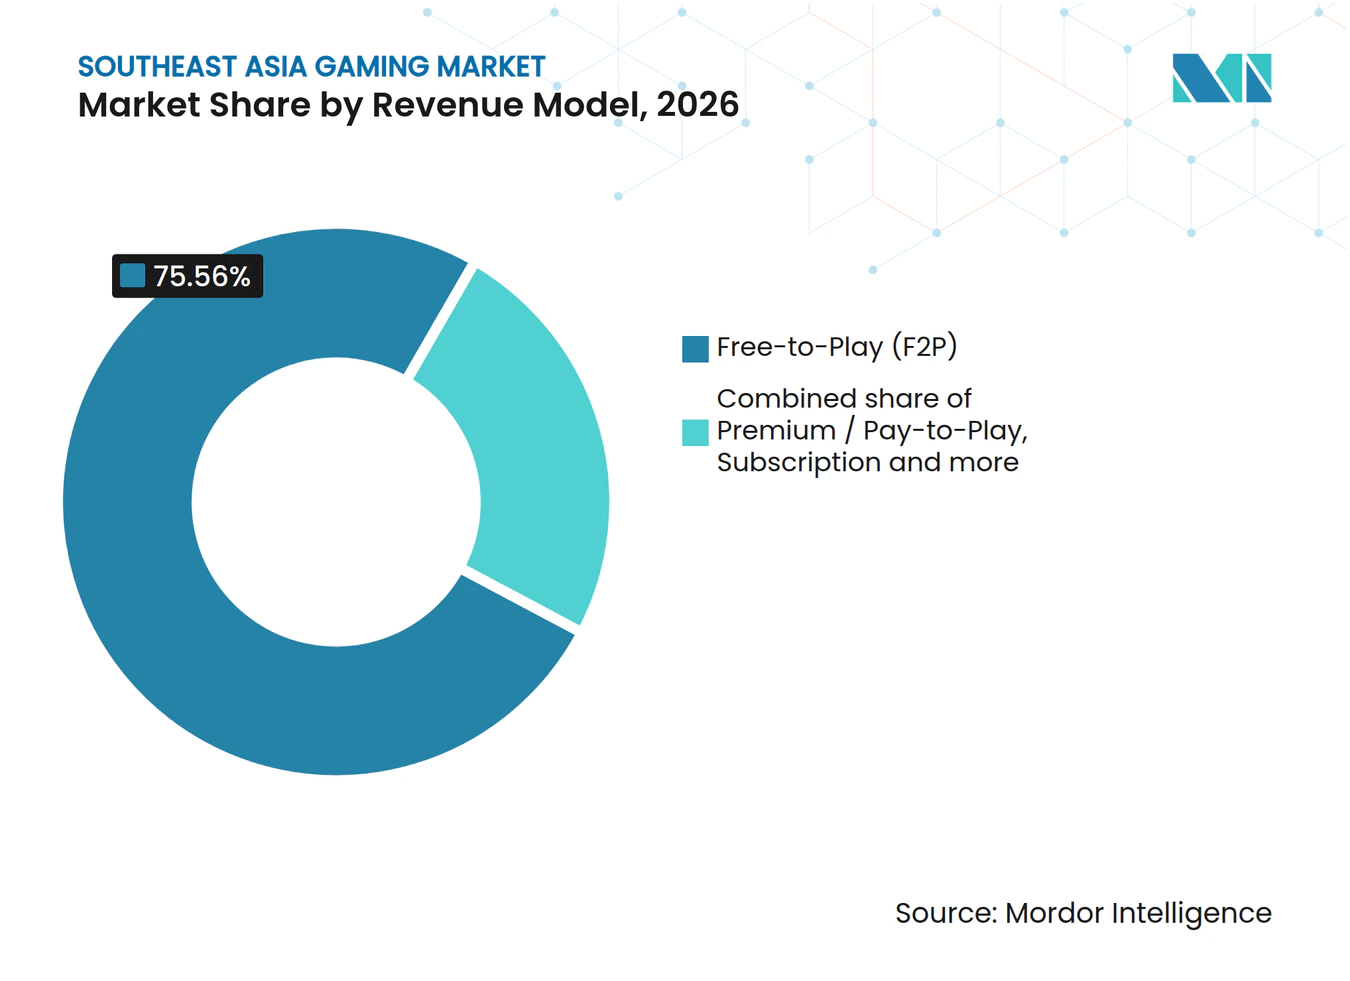
- Bei den Erlösmodellen entfiel im Jahr 2026 ein Anteil von 75,56 % am Südostasien-Gaming-Markt auf Free-to-Play, während Abonnements im Zeitraum 2027–2032 mit einer CAGR von 1,35 % am schnellsten wachsen sollen.
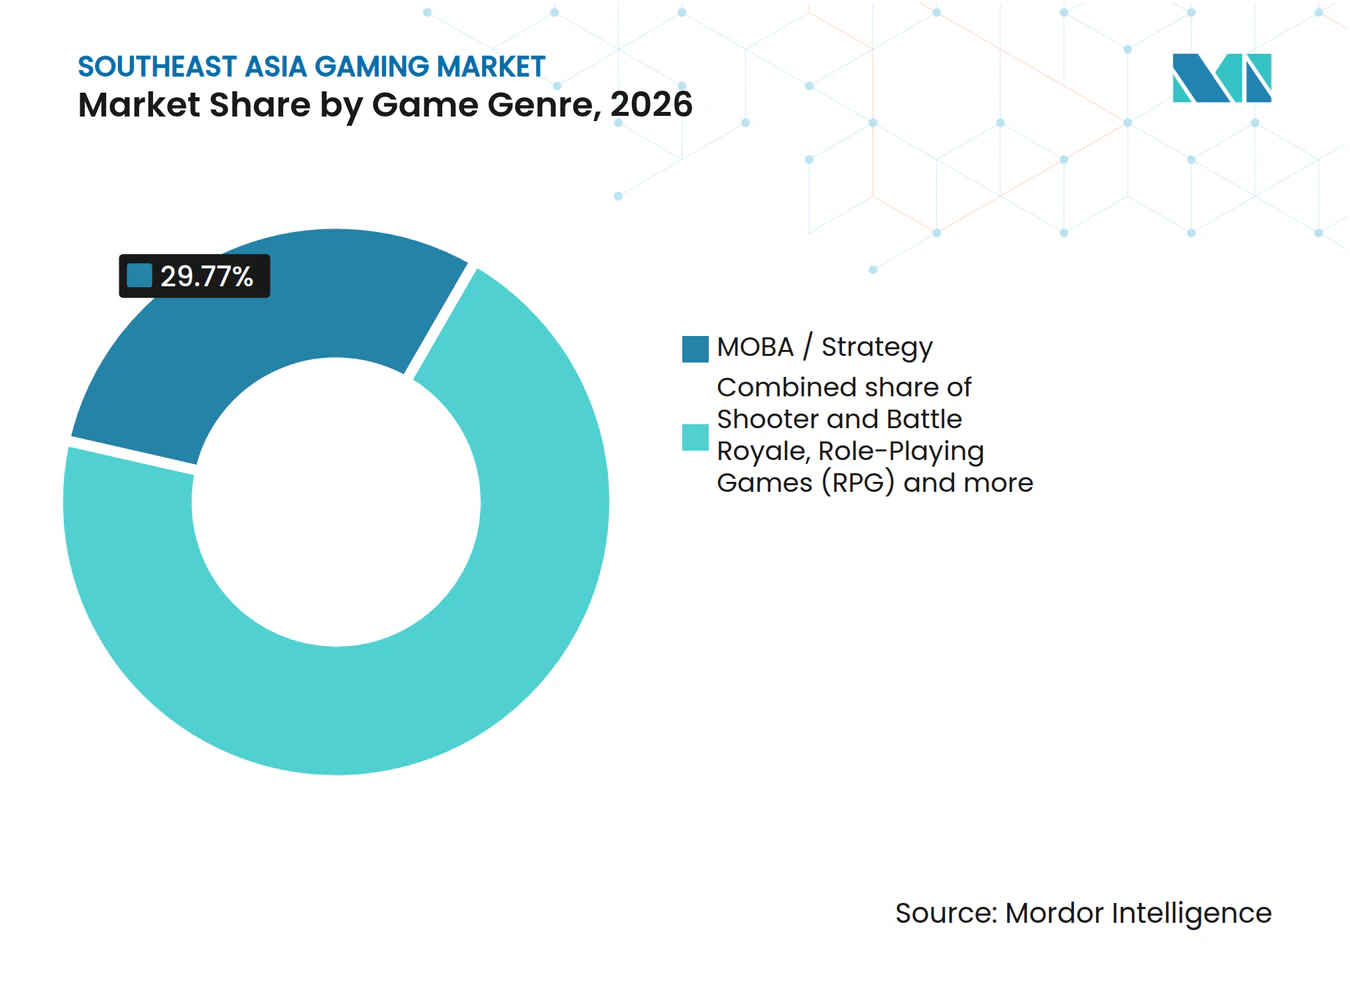
- Bei den Spielgenres führte MOBA / Strategie im Jahr 2026 mit 29,77 % des regionalen Gaming-Umsatzes, während das Segment Simulation und Sport im Zeitraum 2027–2032 mit einer CAGR von 0,95 % am schnellsten wachsen soll.
- Geografisch hielt Indonesien im Jahr 2026 einen Anteil von 29,43 % am regionalen Gaming-Umsatz, wobei Thailand im Zeitraum 2027–2032 mit einer CAGR von 0,8 % das schnellste Wachstum prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende mobile Internetdurchdringung und erschwingliche Smartphones | +0.8% | Indonesien, Malaysia und die Philippinen | Langfristig (≥ 4 Jahre) |
| 5G-Ausbau ermöglicht latenzarmes kompetitives Gaming | +0.5% | Singapur und Thailand | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von digitalen Geldbörsen und Carrier-Billing | +0.6% | Indonesien, Malaysia, Singapur und Thailand | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung für Esports und Steuervorteile | +0.4% | Indonesien und Vietnam | Mittelfristig (2–4 Jahre) |
| Entstehung alternativer App-externer Vertriebskanäle | +0.2% | Malaysia, die Philippinen und Kambodscha | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Cloud-Gaming-Cafés in Tier-2-Städten Südostasiens | +0.05% | Städte der zweiten Ebene in Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende mobile Internetdurchdringung und erschwingliche Smartphones
Die weitverbreitete Smartphone-Nutzung verschafft Mobile-Publishern eine substanzielle technische Basis, von der aus sie zahlende Zielgruppen aufbauen können. Die Smartphone-Nutzung in Haushalten in Malaysia erreichte im Jahr 2025 98,2 %, verglichen mit 97,9 % im Jahr 2024. Die Internetnutzung unter Malaysianern ab 15 Jahren stieg von 98,0 % im Jahr 2024 auf 98,3 % im Jahr 2025. In der ASEAN-Region trug die Investition von Mobilfunkbetreibern, insbesondere in 4G und 5G, dazu bei, die Konnektivitätslücke über das von der GSMA im Jahr 2025 beschriebene Jahrzehnt zu verringern, obwohl in vielen Ländern Nutzungslücken bestehen blieben. Die APJII-Umfrage von 2026 bezifferte Indonesiens Internetdurchdringung auf 81,7 %. Die Schließung von Nutzungslücken könnte das Publikum, das Mobile-Spiele herunterladen und spielen kann, über Malaysias bereits umfangreiche vernetzte Basis hinaus erweitern.
5G-Ausbau ermöglicht latenzarmes kompetitives Gaming
Konnektivität mit geringer Latenz unterstützt Mobile-Spiele, bei denen schnelle Spielerreaktionen zentral für das Erlebnis sind. Von April 2025 bis März 2026 maß nPerf die 5G-Mobilinternet-Latenz von StarHub in Singapur mit 20,54 Millisekunden. In Thailand bietet AIS sein 5G GAME Mode-Paket für ausgewählte Mobile-Spiele in belebten Gebieten an. Die Nutzung erfordert ein 5G-kompatibles Gerät, den Kauf des Pakets und 5G-Netzabdeckung. Diese Bedingungen konzentrieren die Möglichkeit auf Spieler, die sowohl über den erforderlichen Netzzugang als auch über kompatible Geräte verfügen. Publisher, die latenzempfindliche Modi entwickeln, können daher Thailands GAME Mode-Nutzer als definierte Kundenteilgruppe ansprechen, mit Inhalten, die auf die ausgewählten Spiele und Zugangsbedingungen des Pakets zugeschnitten sind.
Zunehmende Nutzung digitaler Geldbörsen und Carrier-Billing
Die Lokalisierung von Zahlungen ermöglicht es einer regionalen Spielveröffentlichung, Spieler über mehrere unterschiedliche Verbrauchertransaktionswege zu erreichen. Im August 2025 fügte Xsolla Pay Station ShopeePay in Malaysia, Singapur und Thailand sowie Indosat Carrier-Billing in Indonesien hinzu. Der Rollout umfasste auch FPX in Malaysia sowie K PLUS Mobile-Banking und AIS in Thailand. Publisher, die die Plattform nutzen, konnten Geldbörsen-, Mobile-Banking- und Carrier-Billing-Wege wählen und dabei eine gemeinsame Spielzahlungsintegration beibehalten. Da diese Wege unterschiedliche lokale Anbieter einbeziehen, kann eine regionale Veröffentlichung eine einzige Zahlungsintegration beibehalten und den Spielern gleichzeitig in jedem Land eine andere Auswahl an Zahlungsmöglichkeiten präsentieren.
Staatliche Unterstützung für Esports und Steueranreize
Indonesiens Ministerium für Kreativwirtschaft unterstützte das Finale der American Spaces Indonesia Esports National Championship am 17. Juli 2026. Das Programm lief über 7 Monate in 7 indonesischen Städten und erreichte mehr als 1.750 Teilnehmer und 50 Esports-Gemeinschaften. Die US-Botschaft arbeitete mit dem Indonesischen Esports-Verband (PBESI), der Odong Prestasi Indonesia Foundation und der Garudaku Academy zusammen, um das Finale auszurichten. Am 14. Mai 2026 unterzeichneten die vietnamesische Sportverwaltung und VTC eine Vereinbarung zur professionellen und nachhaltigen Entwicklung von Esports im Zeitraum 2026–2030. Organisierter Wettbewerb kann Spielern Gründe geben, zwischen Veröffentlichungen zu Spielen zurückzukehren, und so die Nachfrage über die anfängliche Entdeckung hinaus verlängern. Das mehrmonatige indonesische Programm und Vietnams mehrjährige Verpflichtung weisen auf eine turnierbezogene Inhaltsplanung für kompetitive Gemeinschaften hin, einschließlich jener außerhalb der indonesischen Hauptstadt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gerätebasis mit niedrigen Spezifikationen schränkt hochauflösende Titel ein | -1% | Landesweit in Vietnam | Mittelfristig (2–4 Jahre) |
| Strenge Inhaltsvorschriften und Genehmigungsverzögerungen | -0.7% | Landesweit in Vietnam | Kurzfristig (≤ 2 Jahre) |
| Volatile Lokalwährungen beeinträchtigen die IAP-Preisgestaltung | -0.25% | Landesweit in Indonesien | Kurzfristig (≤ 2 Jahre) |
| Zunehmender digitaler Zahlungsbetrug und Rückbuchungen | -0.2% | In ganz Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gerätebasis mit niedrigen Spezifikationen schränkt hochauflösende Titel ein
Eine Mindestkonfiguration für die Spielbarkeit kann Spieler unterhalb der für ein reichhaltigeres Gaming-Erlebnis vorgesehenen Hardware-Stufe zurücklassen. Gamotas Südostasien-Gerätepyramiden-Heuristik vom März 2026 ordnete 40 % bis 55 % der Geräte der Einstiegsklasse zu, während hochauflösende Spiele mindestens 6 GB RAM und eine stabile Adreno 600+ oder Mali-G GPU benötigen. Beim Vietnam-Launch von Garena Delta Force am 14. Juli 2025 lagen die Android-Mindestanforderungen bei Snapdragon 450, 3 GB RAM, Android 7.1+ und 7 GB freiem Speicher. Die empfohlenen Spezifikationen waren Snapdragon 865, 8 GB RAM, Android 10+ und 15 GB freier Speicher. Publisher, die auf Smartphones mit niedrigeren Spezifikationen abzielen, müssen daher visuelle Ambitionen sowohl mit Arbeitsspeicher- als auch mit Speicheranforderungen in Einklang bringen. Das empfohlene Erlebnis erfordert ein höheres Geräteinvestment und schränkt das Publikum ein, das in dieser Qualität spielen kann.
Strenge Inhaltsvorschriften und Genehmigungsverzögerungen
Der Genehmigungszeitplan kann das kommerzielle Fenster für ein Online-Spiel aufzehren, bevor Spieler Zugang erhalten. Vietnam verlangt eine Unternehmenslizenzierung und spielspezifische Freigabeentscheidungen für G1-Spiele, deren Spieler über Unternehmensserver interagieren. Eine Freigabeentscheidung erfordert eine Dienstleistungslizenz, die mindestens 6 Monate gültig ist, konforme Inhalte und eine Altersklassifizierung, die mit dem Skript übereinstimmt. Im Juni 2026 teilte ein vietnamesischer Gaming-Anwalt VietnamNet mit, dass die Lizenzierung in der Regel 4 bis 4,5 Monate dauere, selbst bei reibungsloser Dokumentation.[1] VietnamNet berichtete, dass dieses Intervall manchmal das Geschäftsfenster eines Spiels überdauern könne. Eine verzögerte Genehmigung kann daher das Verkaufsfenster verkürzen, in dem ein zeitkritischer Spielpublisher seine Startkosten wieder einspielt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Mobile-Reichweite und Fernzugang prägen die MonetarisierungMobile entfiel im Jahr 2026 auf einen Anteil von 70,86 % am Südostasien-Gaming-Markt. Indonesien machte im Jahr 2025 rund 40 % der ASEAN-10-Mobile-Spiel-Downloads auf Android und iOS aus. Innerhalb dieses größten Segments gibt diese Konzentration Publishern einen substanziellen nationalen Download-Pool, während Mobiles Umsatzposition es zur zentralen Plattform für die regionale Monetarisierung macht. Ein regionaler Titel muss daher entscheiden, wie viel Betriebsaufwand er dem indonesischen Pool widmet, da eine breite Mobile-Präsenz mit stark ungleichmäßiger Nutzerakquise auf Länderebene koexistieren kann.
Cloud-Gaming / Game-Streaming ist das am schnellsten wachsende Segment mit einer CAGR von 1,15 % im Zeitraum 2027–2032. VNPT bietet Home Game für Haushalte in Vietnam an und streamt lizenzierte Spiele ohne Downloads oder hochwertige Geräte auf PCs, Mobilgeräte und Smart-TVs. In Thailand bietet AIS kostenpflichtige monatliche GeForce NOW-Abonnements über AIS oder AIS Fibre 3 an, mit Zugang auf neueren quadratisch geformten AIS PLAYBOX ATV-Geräten. PC soll schrumpfen, und bis August 2026 hatten Gaming-Cafés in Hanoi, die von Spartacus Gaming Center, Gaming X und Vikings Gaming betrieben wurden, ihren Betrieb eingestellt oder ausgesetzt. Fernzugang muss daher überzeugend genug sein, damit ein Haushaltskäufer ihn gegenüber einem anderen lokalen Hardware-Investment bevorzugt.



Nach Erlösmodell:
Kostenloser Zugang und Abonnementverlängerung erfordern unterschiedliche AngeboteFree-to-Play (F2P) entfiel im Jahr 2026 auf einen Marktanteil von 75,56 % am Südostasien-Gaming-Markt. Google, Temasek und Bain identifizierten kostenlose Multiplayer-Spiele, die durch Mikrotransaktionen unterstützt werden, wie Mobile Legends, als eines von 3 Spielarchetypen, die im Jahr 2025 die höchste Monetarisierung in Südostasien antreiben. Das größte Segment bietet kostenlosen Erstzugang und ermöglicht es Spielern, ein Spiel zu erleben, bevor sie sich zu einem Kauf darin verpflichten. Zu früh zu berechnen könnte den Einstiegsvorteil untergraben, während das Anbieten aller wertvollen Funktionen ohne Gebühr den Anreiz zur Zahlung schwächen könnte. Da Einnahmen durch Mikrotransaktionen nach dem kostenlosen Einstieg anfallen, kommt es darauf an, welche Inhalte ein Spieler wertschätzt genug, um sie zu kaufen, sobald er bereits spielt.
Abonnements sind das am schnellsten wachsende Segment mit einer CAGR von 1,35 % im Zeitraum 2027–2032. SportsHero Limited startete iGV Game Pass auf den Philippinen über PLDT Home im Oktober 2025. Im Februar 2026 teilte SportsHero mit, dass PLDT plane, einen 12-Monats-Pass mit Premium-Heimbreitband anzubieten und eine Verlängerungsoption für das zweite Jahr anzubieten. Diese vorgeschlagene Struktur würde eine Premium-Breitbandbeziehung als anfänglichen Vertriebsweg für den Spielzugang nutzen. Die erste Verlängerung würde dann nach der Nutzung des Dienstes durch den Kunden eine weitere kommerzielle Möglichkeit schaffen und die Beziehung über den einführenden Bündelzeitraum hinaus verlängern.

Nach Spielgenre:
Wiederkehrendes kompetitives Spielen trifft auf Sportfan-EngagementMOBA / Strategie war das größte Segment mit einem Anteil von 29,77 % am regionalen Gaming-Umsatz im Jahr 2026. MOONTON Games berichtete im September 2026, dass fast ein Fünftel der Malaysier monatlich Mobile Legends: Bang Bang spielte.[2] Dieses malaysische Publikum veranschaulicht die wiederkehrende Beteiligung, die die regionale Position des Genres stützen kann. Ein großer Pool zurückkehrender Spieler kann das Finden von Gegnern erleichtern und einem etablierten kompetitiven Titel einen Wert verleihen, der über seine individuellen Spielfunktionen hinausgeht. Das Startangebot eines Herausforderers muss daher nach anfänglichen Testdownloads eine Gemeinschaft von Gegnern binden.
Simulation und Sport ist das am schnellsten wachsende Segment mit einer CAGR von 0,95 % im Zeitraum 2027–2032. Sea Limited veranstaltete das FC Pro Festival 2025 in Ho-Chi-Minh-Stadt als Esports- und Fan-Event im Zusammenhang mit EA Sports FC Mobile. Es berichtete von einem Online-Publikum von 80 Millionen für die Veranstaltung. Die Verknüpfung eines spielbaren Sporttitels mit einem verwandten Fan-Event kann unterschiedliche Formen des Engagements rund um dieselbe Spielmarke schaffen. Eventbezogene In-Game-Inhalte könnten einen Teil dieses Zuschauerinteresses in Testspiele umwandeln und die Zielgruppengewinnung zu einem separaten Ziel neben der Betreuung bestehender Wettbewerber machen.
Geografische Analyse
Indonesien Südostasien-Gaming-Markt
Indonesien hielt im Jahr 2026 einen Marktanteil von 29,43 % am Südostasien-Gaming-Markt und war damit die größte geografische Region. Indonesien verzeichnete im Jahr 2025 3,02 Milliarden Mobile-Spiel-Downloads von iOS und Google Play, obwohl die Downloads im Jahresvergleich um 7,9 % zurückgingen. Mitte März 2025 veröffentlichte MAJAMOJO, ein Gemeinschaftsunternehmen von GoTo und Telkomsel über PT Telkomsel Ekosistem Digital, E.T.E Chronicle und Cat Fantasy auf Android, iOS und PC. Indonesiens Sportminister beschrieb überfüllte Innen- und Außenbereiche bei den Finalspielen der Mobile Legends: Bang Bang Professional League Indonesia im Juni 2025, die von MOONTON Games mit PBESI ausgerichtet wurden. Der Rückgang der Downloads macht die Bindung dieses großen Publikums zu einer schärferen kommerziellen Priorität, wobei inländische Publishingkapazitäten und sichtbares kompetitives Spielengagement separate Wege zur Erreichung von Spielern bieten.
Thailand Südostasien-Gaming-Markt
Thailand ist die am schnellsten wachsende geografische Region mit einer CAGR von 0,8 % im Zeitraum 2027–2032. Thailand erzielte im ersten Quartal 2025 einen In-App-Kaufumsatz von 162 Millionen USD bei Mobile-Spielen. Am 12. August 2025 startete der Entwickler und Publisher Netmarble Corporation StoneAge: Pet World in Thailand im Rahmen einer Mehrländer-Veröffentlichung, die auch Hongkong, Macau und Kanada umfasste. Für Publisher schafft Thailands etablierte Mobile-Kaufbasis eine Möglichkeit, Inhalte innerhalb neuer Spiele zu verkaufen, wobei der Starterfolg davon abhängt, dieses Ausgabenpotenzial in Käufe umzuwandeln.
Das mit Malaysia verbundene Upin & Ipin Universe veranschaulicht einen IP-geführten Weg, der gemeinsam von Les' Copaque Production und Streamline Studios entwickelt und von Streamline Media Group, Inc. am 17. Juli 2025 veröffentlicht wurde. Die vierte aufeinanderfolgende Goldmedaille der Philippinen im Mobile Legends der Männer bei den SEA Games 2025 zeigt anhaltenden Nationalmannschaftserfolg im organisierten regionalen Wettbewerb. Singapur wurde zu einer regionalen Geschäftsbasis, als Nintendo seine vollständig im Besitz befindliche Nintendo Singapore Pte. Ltd. am 26. September 2025 gründete und damit einen organisatorischen Weg für seine südostasiatische Expansion schuf. Die 4,9 Milliarden weltweiten Downloads vietnamesischer Spiele im Jahr 2025 machen die internationale Distribution zu einer Möglichkeit für lokale Entwickler über den inländischen Konsum hinaus. Innerhalb des restlichen Südostasiens verknüpft die April-2026-Partnerschaft des kambodschanischen Mobilfunkanbieters cellcard mit MOONTON Games Gaming-Datenangebote mit In-Game-Vorteilen, sodass Telekommunikationstarife dort ein Weg zu Spielern sind.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Spielpublishers verglichen, der die lokale Distribution arrangiert. Selbstklassifizierung und vorherige Inhaltsüberprüfung legen die Compliance-Arbeit an unterschiedliche Punkte eines kommerziellen Starts. Eine regionale Veröffentlichung benötigt daher eine klare Aufteilung zwischen der für die Klassifizierung von Inhalten verantwortlichen Partei und dem Betreiber, der eine lokale Distributionsgenehmigung innehat.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Thailand |
|---|---|---|
| Primäre Behörde | Ministerium für Kommunikation und Digitales, Komdigi | Nationales Komitee für Film- und Videozensur; Registratoren |
| Wesentliche Instrumente oder Richtung | Ministerialverordnung Nr. 2 von 2024; IGRS-Implementierungsüberprüfung im August 2026 gemeldet | Film- und Videogesetz B.E. 2551 (2008); Überarbeitung des Entwurfs eines Spielbranchengesetzes im August 2026 gemeldet |
| Kommerzielle Auswirkung | Publisher-Bewertung und Anzeige konformitätsgeprüfter Klassifizierungen für im Inland vermarktete oder beworbene Spiele | Überprüfung vor der Distribution, vorbehaltlich gesetzlicher Ausnahmen; Lizenzen für die lokale kommerzielle Distribution werden je Standort ausgestellt |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfung | Lockerung |
| Quelle: Mordor Intelligence | ||
Indonesien ist Mittel, weil die publisher-geführte Klassifizierung einen definierten Compliance-Weg bietet, während die Implementierung überprüft wird. Im August 2026 teilte Komdigi mit, dass die Implementierung seit April pausiert hatte und eine Reaktivierung im Jahr 2026 nach einer System- und Richtlinienevaluierung angestrebt wurde, was eine erneute Implementierung zur Grundlage für die Verschärfung macht. Thailand ist Mittel, weil vorherige Überprüfung und lizenzierte lokale Distribution Einstiegsarbeit schaffen, die dem verantwortlichen Distributor zugewiesen werden muss, vorbehaltlich der Ausnahmen des Gesetzes. Eine ministerielle Überprüfung im August 2026 zielte darauf ab, einen Entwurf eines Spielbranchengesetzes in Richtung Förderung neu auszurichten, was die Lockerung als vorgeschlagene Richtung unterstützt, während Umfang und Abschluss noch offen blieben.
Wertschöpfungskettenstufen
Spielproduktion, regionales Publishing und digitale Distribution erfassen Wert durch unterschiedliche kommerzielle Verpflichtungen. VNG Corporation meldete 1,3 Millionen Downloads in Südostasien im ersten Monat für Lineage 2M nach seiner Veröffentlichung im Jahr 2025. NCV Games, das Publishing-Gemeinschaftsunternehmen zwischen VNGGames und dem Inhaber des geistigen Eigentums (IP) NCSOFT, lieferte den regionalen Weg zu Spielern. Regionale Publishing-Kapazität kann daher unabhängig von der Entwicklung des Originalspiels Wert tragen, da sie den Weg vom IP-Inhaber zu lokalen Spielern bereitstellt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Spielproduktion | Entwicklungsdienstleister wie Agate | Entwicklungs- und Wartungsdienstleistungsgebühren | Produktionsarbeit über Zielplattformen hinweg | Modulare Vertragsarbeit und Beibehaltung der Produktionskapazität nach dem Start |
| Regionales Publishing und Live-Betrieb | Spielpublisher wie NCV Games; Spielpublisher und -betreiber wie VNGGames | Spielinhalt und laufende Serviceeinnahmen | Aufrechterhaltung der Spieleraktivität über die Veröffentlichung hinaus | Fortlaufende Titelunterstützung neben regionaler Startarbeit planen |
| Digitale Distribution | Storefront-Betreiber wie Google Play | Servicegebühren, die durch Entwicklerstufe und Markt bestimmt werden | Gebühren reduzieren die einbehaltenen Erlöse der Publisher | Laufende Inhaltsverpflichtungen an den Umsatz nach Gebühren anpassen |
| Quelle: Mordor Intelligence | ||||
VNGGames konzentrierte seine Games-as-a-Service-Strategie 2025 auf Titel mit langen Lebenszyklen. Dieser Ansatz macht die Unterstützung nach dem Start zu einem Teil der Publishing-Verpflichtung und schafft eine potenzielle fortlaufende Rolle für Produktionsdienstleistungspartner. Die Lizenz von Razer Gold (SG) Pte. Ltd. als großes Zahlungsinstitut in Singapur trat am 1. Juli 2025 in Kraft.[3] Diese Singapur-Lizenz macht Razer Gold zu einem lizenzierten Zahlungsvermittler für Kontoausstellung, inländische und grenzüberschreitende Geldtransfers, Händlerakquise und E-Geld-Ausgabe ausschließlich in Singapur.
Wettbewerbslandschaft
Marktkonzentration
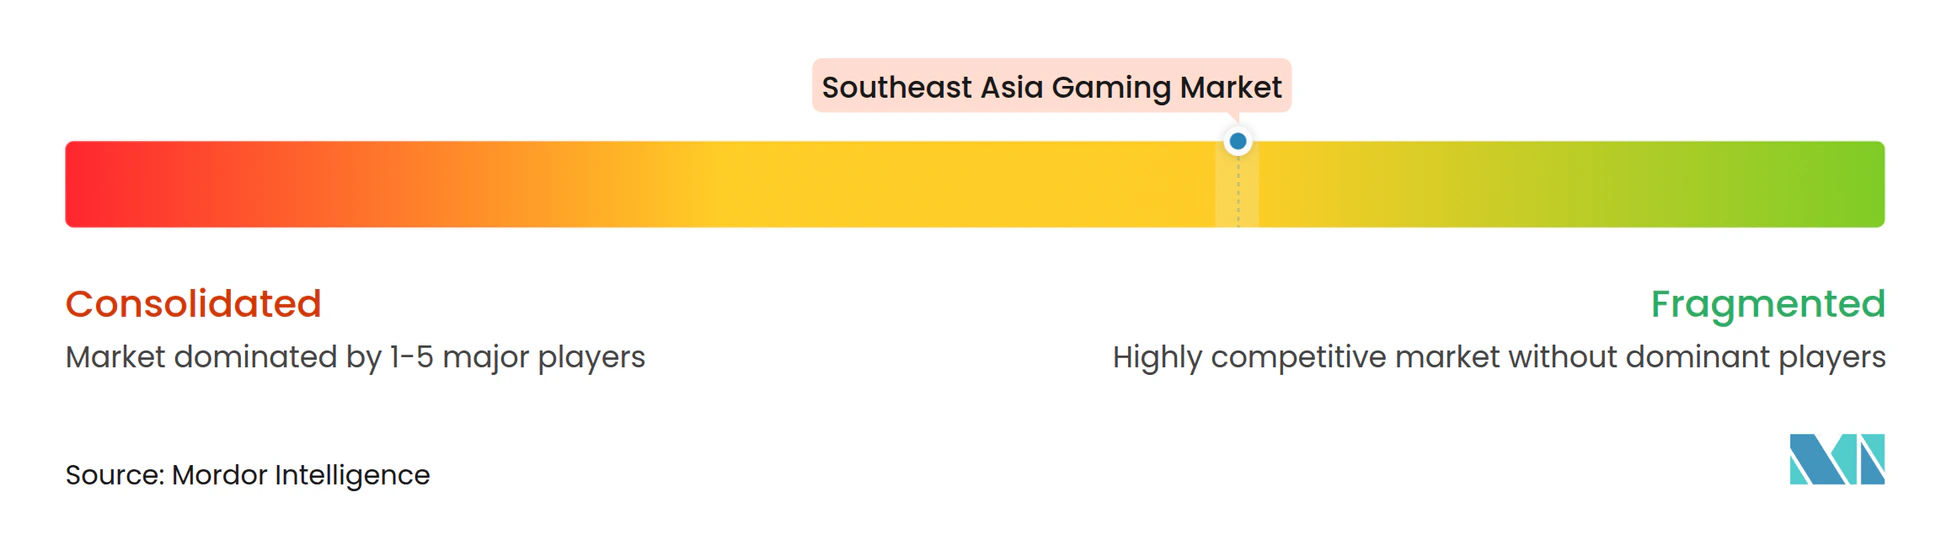
Der Wettbewerb ist mäßig fragmentiert über Mobile-Spielbetreiber, dedizierte Plattformen und regionale Publisher. Zu den wesentlichen Teilnehmern gehören IGG Inc., Nintendo Co., Ltd., Asphere Innovations Public Company Limited, Sony Group Corporation und Com2uS Holdings Corporation. IGGs weltweiter Spielumsatz stieg im ersten Halbjahr 2026 um 5 % im Jahresvergleich. IGG entwickelt und betreibt Mobile-Spiele weltweit und kombiniert Spielproduktion mit laufender Servicebereitstellung innerhalb seines Unternehmens. Regionale Spezialisten stehen vor einer anderen kommerziellen Aufgabe, da ihr lokales Betriebsangebot sie von Portfolios unterscheiden muss, deren Spielumsatz über einen viel breiteren geografischen Fußabdruck generiert wird.
Nach seinem Start im Juni 2025 verkaufte Nintendo im Geschäftsjahr bis zum 31. März 2026 weltweit 19,86 Millionen Switch 2-Hardware-Einheiten und 48,71 Millionen Software-Einheiten. Das PlayStation-Geschäft von Sony Group, Sony Interactive Entertainment, kündigte Vorbestellungen für Ghost of Yōtei Limited-Edition-PS5-Bundles und Zubehör bei ausgewählten Händlern in Singapur, Malaysia, Thailand, Indonesien, den Philippinen und Vietnam ab dem 4. September 2025 an. Dedizierte Plattformen kombinieren somit Hardware- und Software-Distribution, wobei die Ankündigung von Sony Interactive Entertainment einen ausgewählten Händlerweg für ein regionales Konsolennangebot veranschaulicht. Nintendos Softwarevolumen, das sein Hardwarevolumen übersteigt, macht den Spielkatalog nach dem Start zu einer eigenständigen kommerziellen Priorität neben dem Verkauf des Systems selbst.
Asphere meldete ein Wachstum von 17 % in seiner regionalen Betriebsleistung 2025 in Thailand und seiner Singapur-Berichtsgruppe, die Malaysia und Indonesien umfasst. Asphere betreibt Online-Spiele in der Region über PlayPark, sodass dieses Wachstum einen Online-Betriebsfußabdruck widerspiegelt. In Singapur müssen Einzelhandelsspiele über ein Online-System angemeldet werden, und die Infocomm Media Development Authority (IMDA) kann für ausgewählte Spiele eine Altersempfehlung verlangen. M18-bewertete Spiele sind auf Personen ab 18 Jahren beschränkt. Diese Singapur-Pflichten betreffen Spiele, die über Einzelhandelsangebote wie Sony Interactive Entertainments PS5-Bundles verkauft werden, wobei M18-Beschränkungen für M18-bewertete Titel gelten, anstatt den Online-Fußabdruck hinter Aspheres Wachstum zu definieren.
Führende Unternehmen der südostasiatischen Gaming-Branche
-
IGG Inc.
-
Nintendo Co., Ltd.
-
Asphere Innovations Public Company Limited
-
Sony Group Corporation
-
Com2uS Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südostasien-Gaming-Markt Unternehmen in diesem Bericht
- Asphere Innovations Public Company Limited
- IGG Inc.
- Com2uS Holdings Corporation
- Netmarble Corporation
- Tencent Holdings Limited
- Bandai Namco Entertainment Asia Pte. Ltd.
- Sea Limited
- Nintendo Co., Ltd.
- Sony Group Corporation
- NetEase, Inc.
- VNG Corporation
- Garena Online Private Limited
- Gravity Co., Ltd.
- Sky Mavis Pte. Ltd.
- Shanghai Moonton Technology Co., Ltd.
- Electronic Arts Inc.
- Activision Blizzard, Inc.
- Ubisoft Entertainment SA
- Square Enix Holdings Co., Ltd.
- Supercell Oy
- Rovio Entertainment Ltd
- Roblox Corporation
- Epic Games, Inc.
- Valve Corporation
- Riot Games, Inc.
- KRAFTON, Inc.
Wesentliche Chancen für Marktteilnehmer
Kurzfristige Chancen vergleichen fokussierte Spielveröffentlichungen und regionale Erweiterungen, die das Risiko durch Entwicklungsfinanzierungsdruck begrenzen können. Am 16. Oktober 2026 nannte die Malaysia Digital Economy Corporation (MDEC) steigende globale Entwicklungskosten, reduzierte Projektfinanzierung und Studioschliesungen als Kontext für Malaysias Fokus auf Investitionen, malaysisches IP und globalen Marktzugang. Separat berichtete Sea Limited im März 2026, dass EA Sports FC Mobile nach seinem Start im Oktober 2025 Vietnams meistgeladenes Mobile-Spiel geworden sei, unter Berufung auf Sensor Tower. Diese Bedingungen begünstigen das Testen eines definierten Spielerangebots, bevor eine breitere Veröffentlichung oder eine längere Inhaltsverpflichtung finanziert wird.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Lokale Fußballspielinhalte | Gemeldete frühe Titeladoption in Vietnam | Vietnamesische Mobile-Fußballspieler | Wiederkehrende Spielinhalte und kompetitive Formate rund um einen etablierten Titel entwickeln | Fortlaufende Inhaltsproduktion und Wettbewerb durch Platzhirsche | Fußballspiel-Betreiber und regionale Inhaltspartner |
| Fokussierte Veröffentlichungen mit malaysischem IP | Kostendruck und eine inländische IP-Priorität | Malaysische Mobile- und Premium-Spieler | Eine begrenzte Erstveröffentlichung finanzieren und nach der Zahlerreaktion erweitern | Anfängliche Entwicklungsfinanzierung | Malaysische Spiel-IP-Inhaber und unabhängige Publisher |
| Partnergeführte regionale Spielausgaben | Marktzugangspriorität neben Finanzierungsdruck | Spieler in weiteren südostasiatischen Ländern | Eine begrenzte Länderausgabe über einen regionalen Publishing-Partner veröffentlichen | Finanzierung der zusätzlichen Veröffentlichungsarbeit | IP-Inhaber und regionale Spielpublisher |
| Quelle: Mordor Intelligence | |||||
Für ein malaysisches Studio, das mit reduzierter Projektfinanzierung konfrontiert ist, besteht die zentrale Möglichkeit in einer begrenzten Veröffentlichung seines eigenen IP, die Zahlernachweise liefern kann, bevor eine zweite Länderausgabe finanziert wird. Vietnams frühe Adoption von EA Sports FC Mobile weist auf ein Fußballangebot für vietnamesische Spieler hin, während ein neues malaysisches IP sein eigenes Publikum benötigt. Ein regionaler Publisher könnte die Kosten der zusätzlichen Ausgabe im Austausch gegen eine länderspezifische Publishing-Rolle teilen und so die Finanzierung reduzieren, die das Studio für die Expansion aufwenden muss.
Neueste Industrielle Entwicklungen in Südostasien-Gaming-Markt
- Juli 2026: GRAVITY Game Vision, Ltd., die vollständig im Besitz von GRAVITY Co., Ltd. befindliche Hongkong-Tochtergesellschaft, startete Ragnarok: The New World am 16. Juli in Südostasien. Der Titel war ein Massively Multiplayer Online-Rollenspiel für Mobile und PC, das auf dem Ragnarok-IP basiert.
- Mai 2026: Die vietnamesische Sportverwaltung und VTC unterzeichneten eine Vereinbarung zur professionellen und nachhaltigen Entwicklung von Esports im Zeitraum 2026–2030.
Südostasien-Gaming-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Südostasien-Gaming-Markt misst den jährlichen Umsatz aus Videospielen und Spieldienstleistungen in Südostasien. Er umfasst Einnahmen aus Spielerzahlungen und In-Game-Werbung in der gesamten Region.
Ausschlüsse aus dem Umfang: Glücksspiel und Kasinospiele, reine Hardware-Verkäufe sowie allgemeine Internet- und Mobile-Datendienste sind ausgeschlossen.
Segmentierungsübersicht
- Nach Plattform
- Mobil
- PC
- Konsole
- Cloud/Game-Streaming
- Nach Umsatzmodell
- Free-to-Play (F2P)
- Premium / Pay-to-Play
- Abonnement
- In-Game-Werbung
- Hybrid und Web3 / Play-to-Earn
- Nach Spielgenre
- MOBA / Strategie
- Shooter und Battle Royale
- Rollenspiele (RPG)
- Casual und Puzzle
- Simulation und Sport
- Sonstige Spielgenres
- Nach Land
- Indonesien
- Malaysia
- Philippinen
- Singapur
- Thailand
- Vietnam
- Rest von Südostasien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie die regionale Digitalwirtschaftsbewertung der Weltbank und ihr Konnektivitätsbericht zu den Philippinen helfen dabei, Internetzugang, digitale Zahlungen und länderspezifische Unterschiede zu rahmen, die das adressierbare Publikum beeinflussen. Nationale statistische Veröffentlichungen, Veröffentlichungen von Telekommunikationsregulatoren, ASEAN-Politikmaterialien und öffentliche Unternehmenseinreichungen können dann Bevölkerung, Konnektivität, Zahlungszugang, Regulierung und Betreiberaktivität in Indonesien, Malaysia, den Philippinen, Singapur, Thailand, Vietnam und dem Rest Südostasiens klären.
Jährliche Unternehmensberichte, Investorenpräsentationen und seriöse regionale Geschäftsberichterstattung helfen dabei, gemeldete Spielumsätze, Publishing-Aktivitäten, Zahlungsvereinbarungen und Startzeitpunkte mit diesen öffentlichen Indikatoren gegenzuprüfen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Spielpublishern, Betreibern, regionalen Distributoren, Zahlungsanbietern und Länderspezialisten würden die Interpretation öffentlicher Belege testen und klären, wie Umsätze über Spielerzahlungen, Abonnements, Werbung und Cloud-Dienste hinweg erfasst werden. Befragte in Südostasien würden helfen, Lücken in der Abdeckung von Ländern, Plattformen und Monetarisierung zu schließen, während Analysten ihre Erklärungen gegen Einreichungen, Marktindikatoren und unabhängige Kanalbelege triangulieren, bevor sie eine unterstützte Anpassung einbeziehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 20 % | |
| Mittlere Ebene: 43 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen Spiel- und Serviceumsatzes in Südostasien und überprüft das Ergebnis dann selektiv anhand von Publisher- und Betreibermitteilungen, länderspezifischen Marktindikatoren sowie Stichproben von Titel- oder Kanalumsätzen. Plattform-, Erlösmodell-, Genre- und Länderanteile werden aus gemeldeten Aufteilungen aufgebaut, wo verfügbar, und andernfalls aus den relativen Belegen zu Spielerreichweite, Ausgabenwegen, Titelaktivität und Monetarisierung, wobei jeder Satz mit dem regionalen Gesamtwert abgeglichen wird. Historische Umsätze, Smartphone- und Internetzugang, Verfügbarkeit digitaler Zahlungen, Spieleraktivität und Währungsbewegungen informieren eine multivariate Prognose, mit Szenarioanalyse, wo Politik-, Währungs- oder Adoptionspfade das Wachstum wesentlich verändern könnten. Selektive Bottom-up-Prüfungen werden mit der regionalen Schätzung abgeglichen, und Lücken werden durch weitere Quellenprüfungen und Sensitivitätsbereiche adressiert, anstatt eine isolierte Offenlegung als den gesamten Markt zu behandeln. Interviews und Umfragen können testen, ob Annahmen auf Variablenebene und Prognoserichtungen zu den Betriebsbedingungen in den abgedeckten Ländern passen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, öffentliche Indikatoren, Marktschätzungen und länderspezifische Belege und prüfen dann Gesamtwerte, Anteile, Einheiten, Währungsumrechnungen und Jahresveränderungen auf Anomalien und Abweichungen gegenüber unabhängigen Signalen. Eine mehrstufige Überprüfung verfolgt wesentliche Unterschiede zu ihrer Quelle und Definition, löst Inkonsistenzen vor der Freigabe auf und löst eine erneute Kontaktaufnahme mit Befragten aus, wenn eine Annahme, ein Zeitraum oder eine gemeldete Umsatzkategorie unklar bleibt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen überprüft und vor der Lieferung erneut auf Quellenaktualisierungen und Berechnungskonsistenz geprüft.
Mordor Intelligence's Südostasien-Gaming-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Südostasien-Gaming-Markt misst den jährlichen Umsatz aus Videospielen und Spieldienstleistungen in Südostasien.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Interviews und Umfragen können testen, ob Annahmen auf Variablenebene und Prognoserichtungen zu den Betriebsbedingungen in den abgedeckten Ländern passen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,89 Mrd. USD (2027) | |
| Globale Unternehmensberatung A | 5,6 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 62,4 % unter dem Wert dieses Berichts für 2027 von 14,89 Mrd. USD, 2 Jahre später. Repräsentiert die sechs erfassten SEA-6-Märkte und lässt den Rest Südostasiens außerhalb des gemeldeten Gesamtwerts. |
| Regionale Unternehmensberatung B | 5,54 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 62,8 % unter dem Wert dieses Berichts für 2027 von 14,89 Mrd. USD, 2 Jahre später. Verwendet einen Gaming-Markt-Umsatzkorb, dessen angegebene Monetarisierungsabdeckung nicht vollständig alle hier gezählten anerkannten Publisher- und Betreibereinnahmen spezifiziert. |
Mordor Intelligence's Analysten triangulieren Unternehmensoffenlegungen, öffentliche Indikatoren, Marktschätzungen und länderspezifische Belege und prüfen dann Gesamtwerte, Anteile, Einheiten, Währungsumrechnungen und Jahresveränderungen auf Anomalien und Abweichungen gegenüber unabhängigen Signalen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Südostasien-Gaming-Markt und wie ist die Wachstumsprognose?
Die Größe wird für 2027 auf 14,89 Milliarden USD geschätzt und soll bis 2032 einen Wert von 15,21 Milliarden USD erreichen, bei einer CAGR von 0,42 % im Zeitraum 2027–2032.
Was unterstützt die Nachfrage nach Videospielen in Südostasien?
Digitaler Zugang und lokalisierte Zahlungen unterstützen die Nachfrage, veranschaulicht durch Malaysias 98,2 % Haushalts-Smartphone-Zugang im Jahr 2025 und Xsollas regionalen Zahlungs-Rollout im August 2025.
Welche Plattform führt den südostasiatischen Spielumsatz an?
Mobile hielt im Jahr 2026 70,86 % des regionalen Gaming-Umsatzes. Cloud-Gaming / Game-Streaming soll am schnellsten wachsen, mit einer CAGR von 1,15 % im Zeitraum 2027–2032.
Welche Unternehmen konkurrieren im südostasiatischen Gaming?
Zu den wesentlichen Teilnehmern gehören IGG Inc., Nintendo Co., Ltd., Asphere Innovations Public Company Limited, Sony Group Corporation und Com2uS Holdings Corporation.
Was schränkt das Wachstum bei südostasiatischen Videospielen ein?
Hardwareanforderungen und Genehmigungszeitpläne schränken den Spielzugang ein. Im Juni 2026 teilte ein Anwalt VietnamNet mit, dass die vietnamesische Spiellizenzierung in der Regel 4 bis 4,5 Monate dauere, selbst bei reibungsloser Dokumentation.
Welches südostasiatische Land führt den Gaming-Umsatz an, und welches wächst am schnellsten?
Indonesien hielt im Jahr 2026 29,43 % des regionalen Gaming-Umsatzes. Thailand soll am schnellsten wachsen, mit einer CAGR von 0,8 % im Zeitraum 2027–2032.