
Größe und Marktanteil des europäischen Marktes für ernsthaftes Spielen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
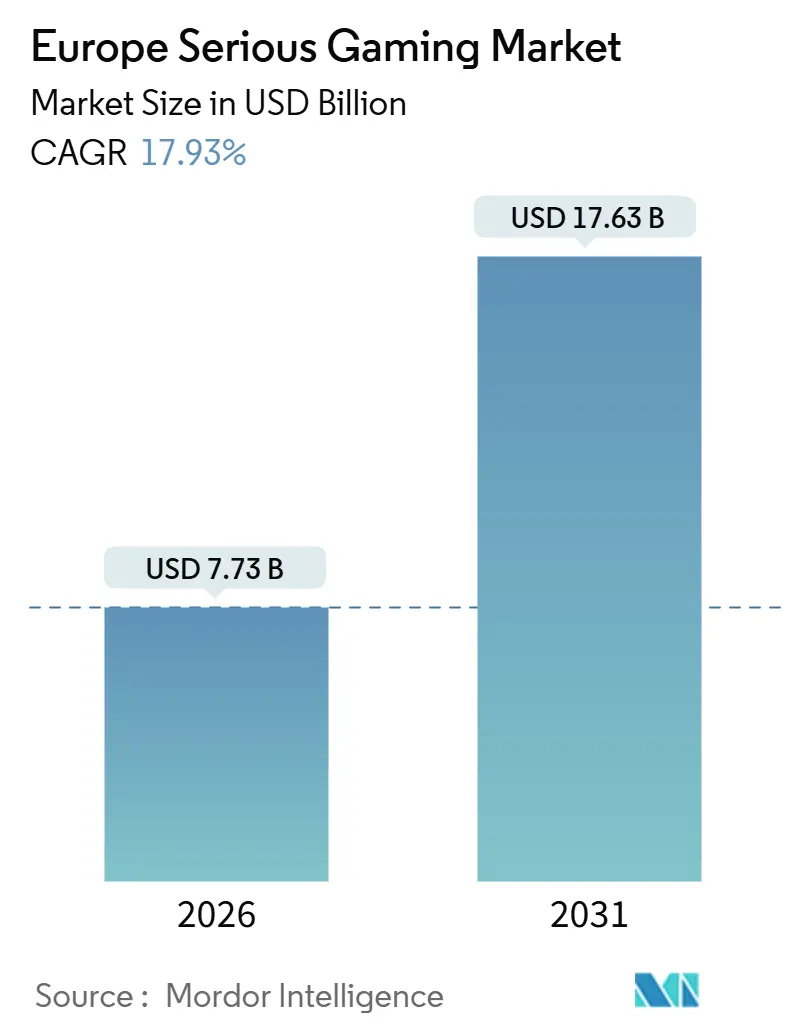
| Marktgröße (2026) | 7.73 Milliarden US-Dollar |
| Marktgröße (2031) | 17.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.93 % |
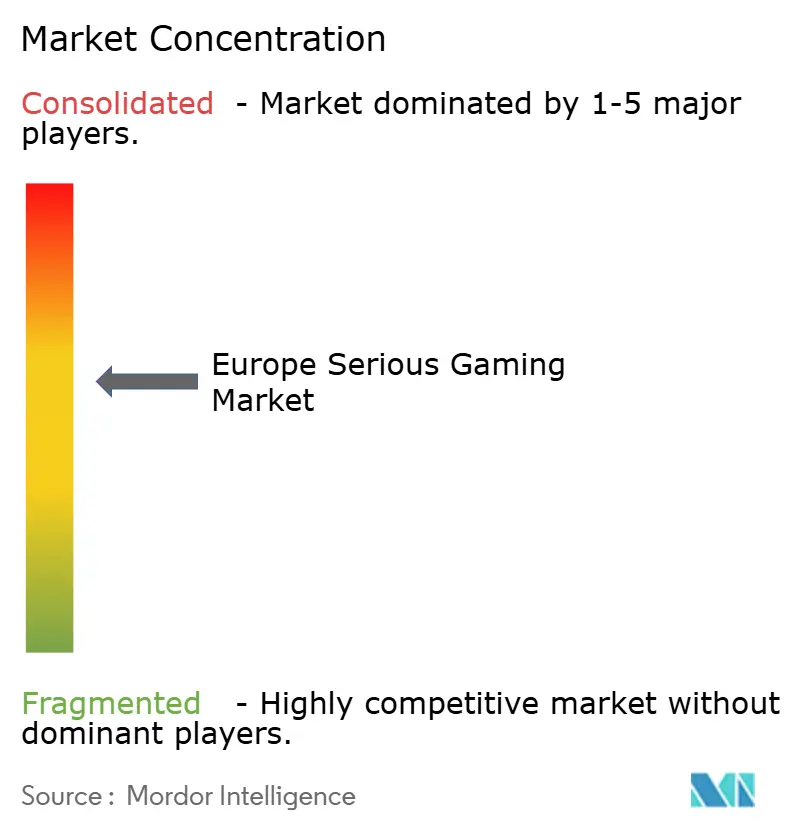
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für ernsthaftes Spielen von Mordor Intelligence
Die Größe des europäischen Marktes für ernsthaftes Spielen belief sich im Jahr 2026 auf 7,73 Milliarden USD und soll bis 2031 einen Wert von 17,63 Milliarden USD erreichen, was einer CAGR von 17,93 % über den Prognosezeitraum entspricht. Die Förderung digitaler Kompetenzen durch öffentliche Mittel, sinkende Preise für VR-Headsets und messbare Daten zu Lernergebnissen beschleunigen die Einführung in Unternehmen, Gesundheitsnetzwerken und öffentlichen Bildungssystemen. Die betriebliche Weiterqualifizierung rückt in den Mittelpunkt, da Hersteller Techniker für die Wartung von Elektrofahrzeugen umschulen, während Krankenhäuser die Simulation in die Zertifizierung von Klinikern integrieren. Die Anforderungen der DSGVO-Konformität prägen die Plattformarchitektur in Richtung eines Privacy-by-Design-Ansatzes, wobei der regulatorische Fokus gleichzeitig Monetarisierungsmodelle abschreckt, die die Grenze zwischen Training und Unterhaltung verwischen. Wettbewerbsdynamiken begünstigen Anbieter, die in die 24 Amtssprachen der Europäischen Union lokalisieren, sich in Lernmanagementsysteme integrieren und Anerkennungen von Akkreditierungsstellen erwerben, was sie in die Lage versetzt, größere Anteile am europäischen Markt für ernsthaftes Spielen zu erobern.
Wesentliche Erkenntnisse des Berichts
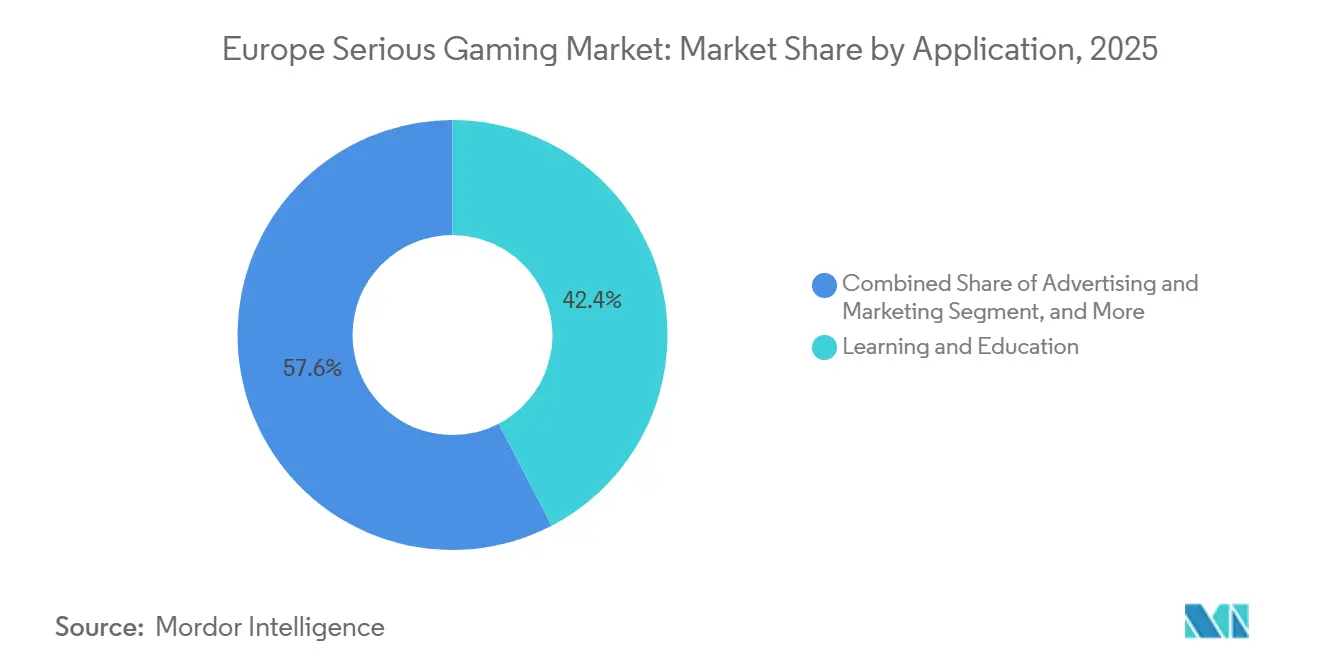
- Nach Anwendung führte Lernen und Bildung den europäischen Markt für ernsthaftes Spielen im Jahr 2025 mit einem Marktanteil von 42,36 % an, während Werbung und Marketing bis 2031 voraussichtlich mit einer CAGR von 18,76 % wachsen wird.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Umsatzanteil von 34,21 % auf die Bildung, während das Gesundheitswesen bis 2031 mit einer CAGR von 19,32 % voranschreitet.
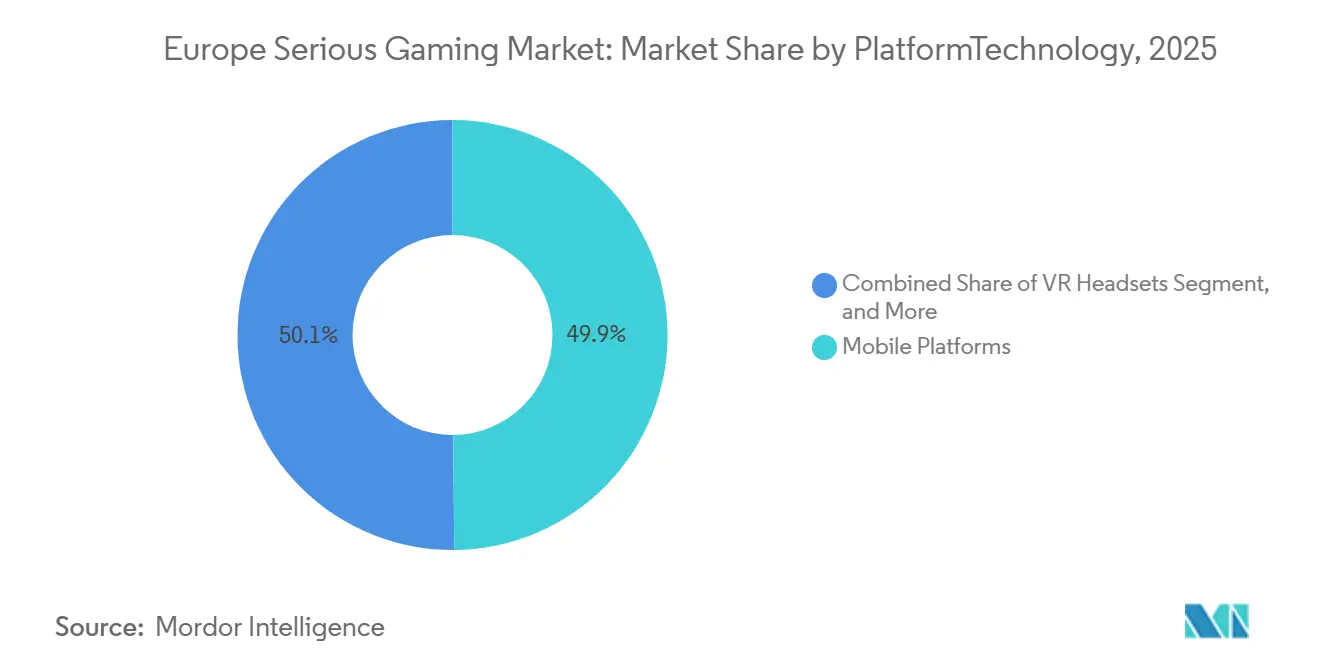
- Nach Plattform erzielte Mobil im Jahr 2025 einen Anteil von 49,87 %, und VR-Headsets werden im gleichen Zeitraum voraussichtlich mit einer CAGR von 18,94 % wachsen.
- Nach Altersgruppe hielten Kinder in K-12 im Jahr 2025 einen Nutzeranteil von 38,62 %, Erwachsene im Alter von 31–60 Jahren werden jedoch voraussichtlich mit einer CAGR von 18,69 % wachsen.
- Nach Land trug das Vereinigte Königreich 24,59 % des Umsatzes im Jahr 2025 bei, und Deutschland steht bis 2031 vor einer CAGR von 19,21 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Marktes für ernsthaftes Spielen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nutzung mobilbasierter Lernspiele | +3.2% | Vereinigtes Königreich, Deutschland, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Verbesserte Lernergebnisse fördern die Einführung in Unternehmen und Bildungseinrichtungen | +4.1% | Deutschland, Vereinigtes Königreich, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Verbreitung von erschwinglicher VR- und AR-Hardware | +3.8% | Deutschland, Vereinigtes Königreich, Schweden, Niederlande | Mittelfristig (2–4 Jahre) |
| Staatliche Initiativen zur Förderung digitaler Kompetenzen und gamifizierten Lernens | +3.5% | Frankreich, Deutschland, Vereinigtes Königreich, Spanien | Langfristig (≥ 4 Jahre) |
| Integration von ernsthaftem Spielen mit Lernmanagementsystemen für Datenanalytik | +2.1% | Vereinigtes Königreich, Deutschland, Niederlande, Schweden | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach gamifiziertem Cybersicherheitstraining in europäischen KMU | +1.2% | Deutschland, Frankreich, Niederlande, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nutzung mobilbasierter Lernspiele
Mobile Plattformen erzielten im Jahr 2025 49,87 % des Umsatzes und unterstrichen damit ihre Erschwinglichkeit und einfache Implementierbarkeit für Schulen in budgetbeschränkten Regionen. Smartphones umgehen Verzögerungen bei der IT-Beschaffung, ermöglichen asynchrones Lernen und erlauben eine schnelle Lokalisierung durch modulare Asset-Bibliotheken. Mehrsprachige Titel wie Happy Onlife des Gemeinsamen Forschungszentrums erreichen ein paneuropäisches Publikum ohne Neuprogrammierung. Die Bring-your-own-device-Richtlinien in weiterführenden Schulen erweitern die mobile Reichweite zusätzlich, obwohl die Schwellenwerte für die elterliche Einwilligung gemäß DSGVO in den Mitgliedstaaten zwischen 13 und 16 Jahren variieren. Die öffentliche Förderung im Rahmen von Frankreichs Fahrplan zur Digitalen Dekade in Höhe von 2,5 Milliarden EUR (2,75 Milliarden USD) priorisiert ausdrücklich mobile Erstprogramme, die Lernenden im ländlichen Raum zugutekommen.[1]Französische Regierung, „Nationaler Plan für digitale Inklusion”, gouvernement.fr
Verbesserte Lernergebnisse fördern die Einführung in Unternehmen und Bildungseinrichtungen
Nachweise über den Return on Investment wandeln Pilotprojekte in feste Haushaltspositionen um. Play it Secure berichtete nach dem Einsatz in europäischen Unternehmen von einer viermal schnelleren Abschlussrate bei Schulungen und 30 % weniger Verstößen.[2]Play it Secure, „Ergebnisse des gamifizierten Cybersicherheitstrainings”, playitsecure.com Das Programm NHS England's Becoming Simulation Faculty integrierte immersive Module, die unerwünschte Ereignisse in Hochakutstationen reduzierten. OECD-Forschungen haben Actionspiele mit verbessertem räumlichen Denkvermögen in Verbindung gebracht und liefern damit Entscheidungsträgern empirische Belege für die Unterstützung von EdTech-Förderungen. Deutschlands Breitbandausbau soll bis 2025 43.000 Schulen vernetzen und damit geräteausgestattete Klassenzimmer schaffen, in denen ernsthaftes Spielen reibungslos integriert werden kann.
Verbreitung von erschwinglicher VR- und AR-Hardware
Meta senkte den Einführungspreis des Quest 3S im Oktober 2024 auf 299 USD und reduzierte damit die Einstiegskosten für KMU um 40 %.[3]Meta, „Quest 3S-Preisgestaltung”, meta.com Pico folgte mit dem Pico 4 Enterprise für 1.299 EUR (1.430 USD), das Geräteverwaltungstools bündelt und datensensible Unternehmen anspricht. Öffentliche Forschungsförderungen wie die Initiative Virtuelle Menschliche Zwillinge in Höhe von 80 Millionen EUR (88 Millionen USD) finanzieren klinische Simulationsinhalte, die diese Geräte nutzen. Automobil-OEMs setzen Headsets ein, um Techniker an Hochspannungsbatteriesystemen zu schulen und das Risiko des Verlusts physischer Lagerbestände zu eliminieren.
Staatliche Initiativen zur Förderung digitaler Kompetenzen und gamifizierten Lernens
Das Programm Digitales Europa stellte 580 Millionen EUR (638 Millionen USD) für Qualifizierungsmaßnahmen bereit, davon 1,3 Milliarden EUR (1,43 Milliarden USD) speziell für KI und Cybersicherheit zwischen 2025 und 2027. Nationale Agenden verstärken diesen Impuls: Frankreichs Inklusionsplan hat 1,5 Millionen Bürger geschult, der Aktionsplan zur digitalen Inklusion des Vereinigten Königreichs leitet gespendete Geräte an Gemeindezentren weiter, und Deutschlands Fahrplan zielt auf eine 80-prozentige Durchdringung digitaler Kompetenzen bis 2030 ab. Förderkriterien bevorzugen zunehmend Produkte, die auf die Niveaus des Europäischen Qualifikationsrahmens ausgerichtet sind, und steuern die Beschaffung in Richtung akkreditierter Anbieter von ernsthaftem Spielen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an standardisierten Bewertungstools zur Messung der Wirksamkeit | -1.8% | Deutschland, Vereinigtes Königreich, Frankreich | Langfristig (≥ 4 Jahre) |
| Hohe Entwicklungskosten für hochauflösende Inhalte | -2.3% | Deutschland, Vereinigtes Königreich, Frankreich, Schweden | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich der Einhaltung des Datenschutzes auf gamifizierten Plattformen (DSGVO) | -1.5% | Mitgliedstaaten der Europäischen Union, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Begrenzte mehrsprachige Inhalte, die die grenzüberschreitende Einführung behindern | -1.1% | Mitgliedstaaten der Europäischen Union, Schweiz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an standardisierten Bewertungstools zur Messung der Wirksamkeit
Beschaffungsteams haben Schwierigkeiten beim Benchmarking von Anbietern, da es keine ISO-ähnliche Kennzahl gibt, die Spielaktivitäten direkt mit beruflicher Kompetenz verknüpft. Proprietäre Dashboards verfolgen Quiz-Ergebnisse, korrelieren jedoch selten mit Patientensicherheit oder Produktqualitätsindikatoren. Ein Anbieterwechsel kann eine Neukalibrierung ganzer Analyserahmen erfordern und Institutionen an veraltete Plattformen binden. Das Europäische Forschungsinstitut für Simulation erhielt im April 2025 1 Million EUR (1,1 Millionen USD) für die Entwicklung von Protokollen für Herztraining, jedoch unterstreicht sein enger Anwendungsbereich die weitaus größere Lücke.
Bedenken hinsichtlich der Einhaltung des Datenschutzes auf gamifizierten Plattformen (DSGVO)
Der Children's Code verlangt altersgerechtes Design, standardmäßig deaktivierte Geolokalisierung und die Deaktivierung von Profiling, sofern es nicht eindeutig vorteilhaft ist. Diese Schutzmaßnahmen schränken die Verhaltenstelemetrie ein, die adaptive Algorithmen zur Personalisierung des Schwierigkeitsgrades nutzen. Bußgelder in Höhe von insgesamt 4,2 Milliarden EUR seit 2018 unterstreichen die Durchsetzungsintensität und veranlassen kleinere Studios, knappes Kapital eher für Rechtsaudits als für Inhaltsinnovationen aufzuwenden. Das Verbot der auf Profiling basierenden Werbung für Minderjährige im Rahmen des Gesetzes über digitale Dienste schreibt die Umgestaltung von Monetarisierungsschleifen vor, die auf Loot-Boxen und manipulativen Mustern aufgebaut sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Unternehmensschulungen überholen die K-12-Einführung
Lernen und Bildung dominierte den europäischen Markt für ernsthaftes Spielen im Jahr 2025 mit einem Umsatzanteil von 42,36 %. Unternehmenswerber holen jedoch auf; ihr Segment soll eine CAGR von 18,76 % verzeichnen, da interaktives Storytelling Werbeblocker umgeht. Simulationstraining erstreckt sich auf das Gesundheitswesen, die Automobilindustrie und die Luft- und Raumfahrt und erzielt wiederkehrende Einnahmen aus obligatorischen Rezertifizierungszyklen. Andere Anwendungen, wie Logistik und Notfallreaktion, stützen sich auf szenariobasierte Übungen, die die Kosten von Realübungen senken.
Das Wachstum von Werbung und Marketing stützt sich auf emotionales Engagement. Kampagnen wie „Lost in the World”, ein auf Fortnite basierender Alzheimer-Simulator, erreichten Generation-Z-Nutzer, die Bannerwerbung ignorieren, und bestätigten damit Sponsoreninvestitionen. Simulationstraining erhält regulatorischen Rückenwind, da der Beschaffungsrahmen von NHS England eine Pipeline-Nachfrage garantiert. Die Bündelung von Analysen, die Compliance-Berichte in Lernmanagementsysteme einspeisen, stärkt die Unternehmenstraction im europäischen Markt für ernsthaftes Spielen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Endnutzerbranche: Gesundheitswesen wächst dank klinischer Simulationsvorschriften stark an
Das Bildungswesen hielt im Jahr 2025 mit 34,21 % den größten Anteil; das Gesundheitswesen ist jedoch auf dem Weg zu einer CAGR von 19,32 % bis 2031, da Akkreditierungsstellen die Simulation in Lehrpläne integrieren. Automobilunternehmen nutzen gamifizierte Module, um Mitarbeiter für Elektrofahrzeugantriebe umzuschulen. Die Einführung im Einzelhandel bleibt aufgrund knapper Schulungsbudgets bescheiden, jedoch testen Luxusmarken virtuelle Showrooms. Regierungsbehörden führen Cybersicherheits- und Notfallreaktionsübungen durch, um kritische Infrastrukturen zu schützen.
Die Dynamik im Gesundheitswesen wird durch die Zusammenarbeit des Vall d'Hebron Barcelona Hospital mit der Cleveland Clinic bei der Pilotierung von Ultraschallsimulatoren veranschaulicht, die das Patientenrisiko eliminieren. Die Größe des europäischen Marktes für ernsthaftes Spielen allein im Gesundheitswesen soll stark ansteigen, da Krankenhäuser das NHS-Beschaffungssystem nutzen. Die Automobilindustrie gewinnt durch Valeos Tech Academy an Größe, die zertifizierte Module in fünf Ländern bereitstellt und damit die grenzüberschreitende Skalierbarkeit bei standardisierten Inhalten belegt.
Nach Plattform/Technologie: VR-Headsets gewinnen mit sinkenden Preisen an Boden
Mobil blieb im Jahr 2025 mit einem Anteil von 49,87 % der Marktführer nach Volumen, bevorzugt wegen seiner Installation-freien Bequemlichkeit und einfachen Distribution. Das VR-Teilsegment wird jedoch mit einer CAGR von 18,94 % prognostiziert, da die Headset-Preise unter 300 USD fallen und Unternehmenssoftware-Ökosysteme reifen. PC- und Konsolenprodukte eignen sich gut für hochpräzise Simulationen, wie Neurochirurgie oder Flugoperationen. AR- und MR-Geräte bleiben eine Nische, bis Kostenreduktionen und breitere App-Portfolios eintreten. Cloud- oder webbasierte Bereitstellung spricht multinationale Unternehmen an, die eine zentrale Versionskontrolle anstreben.
Metas aggressive Preisgestaltung in Verbindung mit lokalen Bereitstellungsmodi für DSGVO-sensible Daten beschleunigt die Unternehmenseinführung. Picos Mehrbenutzerlizenzierung gleicht höhere Listenpreise durch Flottenmanagementeffizienzen aus. Cloud-Rendering minimiert den lokalen Hardware-Bedarf, doch Latenzprobleme binden heikle chirurgische Anwendungsfälle an leistungsstarke PCs. Da Anbieter Analysen in ihre Stacks integrieren, hängt die Plattformwahl zunehmend von der Integrationsfreundlichkeit und nicht von der reinen Grafikleistung ab, was die Wettbewerbspositionierung im europäischen Markt für ernsthaftes Spielen neu gestaltet.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Altersgruppe: Umschulung in der Karrieremitte treibt das Erwachsenensegment an
Kinder in K-12 hatten im Jahr 2025 einen Nutzeranteil von 38,62 %, was mit den obligatorischen Lehrplänen zur digitalen Kompetenz übereinstimmt. Erwachsene zwischen 31 und 60 Jahren werden voraussichtlich eine CAGR von 18,69 % erzielen, da Arbeitgeber die Umschulung in Cybersicherheit und Elektrofahrzeugwartung finanzieren. Junge Erwachsene in der Universität oder im frühen Berufsleben nehmen im Rahmen von Wirtschafts- und Ingenieurstudiengängen an Abschluss-Simulationen teil. Senioren über 60 bleiben ein Nischenmarkt, begrenzt durch Vertrautheit mit der Benutzeroberfläche und Sehschwächen, obwohl Titel zur kognitiven Gesundheit vielversprechend erscheinen.
Valeos Tech Academy richtet sich an Techniker im Alter von 30 bis 55 Jahren, die an Verbrennungsmotoren ausgebildet wurden und nun eine Hochspannungszertifizierung benötigen. CyberALARM bietet mehrsprachige Cybersicherheitsszenarien für KMU an und erweitert die Einführung bei Erwachsenen in den Niederlanden, Deutschland und Frankreich. Universitäten nutzen Cesims Strategiespiele im Bereich Unternehmensführung, um die Optimierung von Lieferketten zu lehren und damit das Engagement junger Erwachsener zu stärken. Nationale Programme zur digitalen Inklusion in Frankreich und Spanien umfassen seniorenfreundliche Module, die latente Nachfrage freisetzen könnten, sobald die Hürden bei der Benutzerfreundlichkeit überwunden sind.
Geografische Analyse
Das Vereinigte Königreich erzielte im Jahr 2025 24,59 % des Umsatzes, gestützt durch die frühe Einführung der Simulation im Nationalen Gesundheitsdienst und eine robuste EdTech-Startup-Szene. Deutschland soll bis 2031 mit einer CAGR von 19,21 % wachsen, angetrieben durch Programme zur Umschulung in der Automobilindustrie und bundesweite Breitbandziele, die eine einsatzbereite digitale Infrastruktur schaffen. Frankreich profitiert von 2,5 Milliarden EUR an Investitionen in Qualifikationen und Beschäftigung, die einen Entwicklercluster in Paris und Lyon aufrechterhalten.
Südliche Märkte gewinnen durch EU-Strukturfonds an Dynamik, wobei Spanien Gesundheitssimulationspiloten am Vall d'Hebron Barcelona Hospital ausrichtet und Kampagnen zur öffentlichen Gesundheit innerhalb kommerzieller Game-Engines fördert. Die Niederlande spielen aufgrund hoher Englischkenntnisse und einer logistikintensiven Wirtschaft, die Szenarioplanung schätzt, eine überproportionale Rolle. Schweden nutzt einen tiefen Pool an Unterhaltungs- und Spieletalenten, um Expertise im ernsthaften Spielen ganz Europa zu exportieren.
Das übrige Europa, einschließlich Belgien, Polen und der verbleibenden nordischen Länder, profitiert von kofinanzierten Beschaffungsprogrammen. Polens Einbindung in Valeos Tech Academy unterstreicht die doppelte Rolle Osteuropas als Entwicklungszentrum und Endmarkt. Italien konzentriert sich auf Pilotprojekte zur virtuellen Chirurgie, um den Mangel an Chirurgen im ländlichen Raum zu mildern. Die regionale Vielfalt in Sprache und Politik unterstreicht, warum Lokalisierung und Compliance-Kompetenz entscheidende Wettbewerbshebel im gesamten europäischen Markt für ernsthaftes Spielen bleiben.
Regulatorisches Umfeld
Die Regulierung von Serious Gaming in Europa wird durch Vorschriften für digitale Plattformen und den Verbraucherschutz geprägt, die greifen, wenn Spiele als Hosting-Dienste fungieren, von Nutzern erstellte Inhalte verbreiten oder Lernendendaten verarbeiten. Das EU-Gesetz über digitale Dienste (Verordnung (EU) 2022/2065) erhöht die Anforderungen an Transparenz, Plattformverantwortung und den Schutz von Minderjährigen. Dies stärkt einen Privacy-by-Design-Ansatz und altersgerechte Erfahrungen bei Einsätzen im Bildungs- und Gesundheitswesen. Die Koregulierung bleibt für die Eignung von Inhalten und Werbung durch PEGI relevant, das häufig als praktischer Kennzeichnungsmechanismus in europäischen Märkten verwendet wird.
Im Jahr 2026 signalisierte die Europäische Kommission eine Präferenz für den Dialog mit Interessenträgern gegenüber neuen verbindlichen gesetzlichen Verpflichtungen, als sie ankündigte, keine rechtliche Anforderung zur Aufrechterhaltung der Spielbarkeit von Videospielen nach Ende des Supports einzuführen, nachdem eine Europäische Bürgerinitiative dies gefordert hatte. Auf politischer Ebene hebt der EU-Arbeitsplan für Kultur (2023-2026) den Videospielsektor hervor und setzt Prioritäten rund um europäische Werte, den Schutz gefährdeter Gruppen (einschließlich Minderjähriger) und die Unterstützung der Wettbewerbsfähigkeit von KMU. Dies wiederum beeinflusst, wie öffentliche Programme Beschaffung, die Ausrichtung an Beihilfevorschriften und Erwartungen an verantwortungsvolles Design für Anbieter von Serious Games bewerten.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Serious Gaming umfasst (1) Wissens- und Inhaltsinputs (Fachexperten aus den Bereichen Gesundheitswesen, Bildung und Unternehmensschulung sowie akademische Partner), (2) technologische Schichten (Game-Engines, Analytik, Cloud-Hosting, Identitäts- und Zugriffsmanagement sowie Gerätemanagement für Mobil- und VR-Flotten) und (3) Lösungsentwicklung und Integration (Studios, die Module entwickeln, mehrsprachige Lokalisierung sowie Konnektoren zu Lernmanagementsystemen und Compliance-Berichterstattung). Kollaborative Ökosysteme wie das RAGE-Projekt fungieren als Repository für angewandtes Gaming und verbinden Entwickler und Forscher, wodurch die Wiederverwendung von Komponenten unterstützt und die Prototypenentwicklung für Anwendungsfälle der Personalentwicklung beschleunigt wird.
Vertrieb und Bereitstellung erfolgen überwiegend digital (LMS-Marktplätze für Unternehmen, Direktbeschaffung durch Institutionen und App-Stores für mobil-first-Programme), unterstützt durch eine Dienstleistungsebene für Hardware- und Medienlogistik, wo erforderlich. Unternehmen, die Lieferketten und Fulfillment im Gaming-Bereich unterstützen, wie Taurus Europe B.V. für Gaming-Komponenten und Bestandsmanagement sowie Conectiv für die Fertigung von Gaming-Medien und Fulfillment-Dienstleistungen (Verpackung, Kitting und Point-of-Sale-Materialien), verdeutlichen das operative Rückgrat hinter geräteorientierten Rollouts und großen institutionellen Einführungen. Zentrale Engpässe bleiben die hohen Kosten für qualitativ hochwertige Inhalte, die DSGVO-konforme Datenverarbeitung sowie der Aufwand, die Skalierung in Europa durch Lokalisierung in die 24 offiziellen Sprachen der EU zu bewältigen.
Wettbewerbslandschaft
Der Markt ist moderat fragmentiert, wobei kein Unternehmen einen Anteil von mehr als 10 % hält. Ubisofts Serious Games Division nutzt blockbusterartige geistige Eigentumsrechte, um Verträge im Gesundheitswesen und im Verteidigungsbereich zu sichern, während spezialisierte Boutiquen wie SimforHealth Nischentiefe erreichen. Tencents Beteiligung in Höhe von 1,16 Milliarden EUR (1,28 Milliarden USD) an Ubisofts Vantage Studios unterstreicht das asiatische Interesse an regulierten europäischen Sektoren. Gleichzeitig skaliert Gamelearn unternehmerische Soft-Skills-Titel über Cloud-Bereitstellung und Pay-per-Lerner-Modelle und verdrängt damit Anbieter mit Dauerlizenzmodellen.
Strategische Themen umfassen die vertikale Integration in Lernmanagementsysteme, die Expansion nach Osteuropa durch EU-Fördergelder und Partnerschaften mit Akkreditierungsstellen zur Integration von Spielstunden in die obligatorische Lizenzierung. Valeos Tech Academy, zertifiziert vom Institut der Kraftfahrzeugindustrie und Qualiopi, zeigt beispielhaft, wie die Ausrichtung auf Qualifikationsnachweise länderübergreifende Einführungen beschleunigt. Anbieter differenzieren sich durch adaptive Algorithmen, kollaborative Mehrspieler-Modi und Privacy-by-Design-Architekturen, die der DSGVO-Prüfung standhalten.
Die Sprachlokalisierung bleibt eine erhebliche Kostenhürde; nur gut kapitalisierte Unternehmen können in alle 24 Amtssprachen der Europäischen Union übersetzen. Open-Source-Konnektoren für Moodle senken die Wechselkosten und ermöglichen es Institutionen, mehrere Anbieter zu erproben. Studios, die keine Compliance-Audits finanzieren können, sehen sich mit Gegenwind bei der Beschaffung konfrontiert, was die Größenvorteile größerer Akteure verstärkt und gleichzeitig Raum für föderierte Open-Source-Plattformen im europäischen Markt für ernsthaftes Spielen lässt.
Führende Unternehmen der europäischen Branche für ernsthaftes Spielen
Breakaway Games, Ltd.
Designing Digitally Inc.
Diginex Limited
MPS Interactive Systems Limited
Serious Games Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weiße Flecken konzentrieren sich auf evidenzbasierte Serious Games, die Spielergebnisse auf anerkannte Kompetenzrahmen und institutionelle Bewertungsanforderungen abbilden und so die durch nicht standardisierte Wirksamkeitskennzahlen entstehende Beschaffungsreibung verringern. EU-finanzierte Forschungs- und Bildungsprogramme bieten eine sichtbare Pipeline für neue Inhalte und Bewertungsmethoden. Im Juli 2026 veröffentlichte die Europäische Kommission (CORDIS) ein Results Pack, das 10 EU-finanzierte Projekte hervorhebt, die Serious Gaming in Bildung, Gesundheitswesen und Forschung einsetzen, und Open Research Europe hat Evaluierungen veröffentlicht, darunter das im Rahmen von ERASMUS+ entwickelte Serious Game SG4NS, das sich auf emotionale Kompetenz bei Pflegestudierenden konzentriert. Dies schafft Raum für Anbieter, die validierte Ergebnisse in Dashboards umsetzen können, die mit Lernmanagementsystemen und Akkreditierungsdokumentation kompatibel sind.
Gesundheitswesen und die Einhaltung von Versorgungspfaden stellen einen weiteren Chancenbereich dar, in dem Serious Games über die Ausbildung hinaus in die Patientenunterstützung reichen, einschließlich Rehabilitation und kognitives Training. Diese Richtung spiegelt sich in der akademischen Literatur von 2026 zu Serious Video Games im Gesundheitswesen wider. Grenzüberschreitende, länderübergreifende Interventionen erweitern auch die adressierbare Nachfrage nach lokalisierten Inhalten und Lehrertools, wie das EU-finanzierte Programm SEL4@ll zeigt, das im Januar 2026 in Deutschland, Spanien, Italien und Finnland für sozio-emotionale Kompetenzen bei Schülern gestartet wurde. Technische Freiräume liegen in datenschutzfreundlicher Analytik für Minderjährige und sensible Gesundheitsdaten, sensorbasierter Bewegungssteuerung für Rehabilitationsszenarien sowie in Co-Creation-Toolchains, die Institutionen helfen, sich an der Inhaltsgestaltung zu beteiligen, während messbare Ziele und Nutzerbedürfnisse im Mittelpunkt bleiben.
Aktuelle Branchenentwicklungen
- Juni 2026: Diginex kündigte eine erweiterte End-to-End-Suite für die Sorgfaltsprüfung der Lieferkette an, indem es Risk-to-Remedy-Fähigkeiten in seine LUMEN-Risikobewertungsplattform und das APPRISE-Engagement-Tool integrierte und dabei die durch The Remedy Project gewonnene Expertise nutzte. Der Schritt stärkt auditfähige Compliance-Workflows und positioniert das Unternehmen so, dass es Schulungen und operative Entscheidungsunterstützung rund um sich entwickelnde Sorgfaltspflichtanforderungen anbieten kann.
- Dezember 2025: Ubisoft hob Europa als bedeutenden Beitragszahler zu seinen Netto-Buchungen im Berichtszeitraum hervor, zeitgleich mit Tencents Kapitalbeteiligung in Höhe von 1,16 Milliarden EUR, die mit Ubisofts Vantage Studios verbunden ist. Die Investition stärkte die Kapitalverfügbarkeit für die Entwicklung umfangreicher Inhalte und erhöhte den Wettbewerbsdruck auf kleinere Serious-Game-Studios, sich durch Akkreditierungsausrichtung und Lokalisierung zu differenzieren.
- Oktober 2024: Meta senkte den Einführungspreis der Quest 3S auf 299 USD und reduzierte damit die Einstiegskosten für VR-basierte Schulungs- und Simulationseinsätze. Die Preissenkung erweiterte den realisierbaren Käuferkreis für immersive Serious Games bei KMU und Institutionen und beschleunigte Pilotprojekte, die auf skalierbaren Headset-Flotten und Gerätemanagement-Bereitschaft basieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die in Europa erzielten Umsätze aus Serious Games, die hauptsächlich für Lernen, Training, Simulation oder Verhaltensänderung entwickelt und über Software auf mobilen, PC/Konsolen- und immersiven Plattformen bereitgestellt und von Organisationen und Verbrauchern genutzt werden.
Ausgeschlossener Umfang: Wir schließen reine Unterhaltungsspiele ohne Lern- oder Trainingsabsicht aus, und wir schließen ebenfalls allgemeine Hardwareverkäufe aus, sofern diese nicht als Teil einer Serious-Gaming-Bereitstellung gebündelt sind.
Übersicht der Segmentierung
- Nach Anwendung
- Werbung und Marketing
- Simulationstraining
- Lernen und Bildung
- Sonstige Anwendungen
- Nach Endnutzerbranche
- Gesundheitswesen
- Bildung
- Einzelhandel
- Medien und Unterhaltung
- Automobil
- Regierung
- Sonstige Endnutzerbranchen
- Nach Plattform/Technologie
- Mobile Plattformen
- PC und Konsole
- VR-Headsets
- AR/MR-Geräte
- Cloud-/webbasiert
- Nach Altersgruppe
- Kinder (K-12)
- Junge Erwachsene (18–30)
- Erwachsene (31–60)
- Senioren (über 60)
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung des Nachfragepools sowie des politischen und finanzierungsbezogenen Umfelds, das die Akzeptanz in ganz Europa prägt. Wir überprüfen öffentliche Quellen wie Eurostat-IKT- und Bildungsstatistiken, Programme der Europäischen Kommission für digitale Kompetenzen, OECD-Bildungsindikatoren sowie Veröffentlichungen der WHO und nationaler Gesundheitsdienste, in denen Schulungs- und Simulationsbedarfe erörtert werden. Für Signale zu Software- und Inhaltsangebot nutzen wir zudem Quellen wie Patentsuchergebnisse des EPA, Kategoriebeschreibungen und öffentliche Rankings von App-Stores sowie Fachzeitschriften, die über Ergebnisse des Einsatzes von Serious Games im Lernkontext und in der klinischen Simulation berichten.
Danach nutzen wir Unternehmensberichte, Jahresberichte, Investorenpräsentationen, Entwicklerwebsites und vertrauenswürdige Presse, um typische Bereitstellungsmodelle, Preislogiken und Partnerschaftsmuster zu verstehen. Ausgewählte kostenpflichtige Abonnements werden nur für Unternehmensfinanzdaten und Nachrichteninformationen sowie für die Sichtung von Patentdatenbanken verwendet, wenn wir Produktangaben validieren müssen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche und proprietäre Referenzen wurden ebenfalls überprüft, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit dient dazu, zu bestätigen, wie sich „Serious-Gaming-Ausgaben" in tatsächlichen Kaufsituationen darstellen, und zu überprüfen, wie Plattformen wie Mobilgeräte, PC/Konsolen, VR-Headsets, AR/MR-Geräte und Cloud-Bereitstellung tatsächlich eingesetzt werden. Wir sprechen mit einer Mischung aus Spielestudios, Anbietern von Plattformen und Tools, Schulungs- und Lernteams sowie Endnutzer-Stakeholdern in wichtigen europäischen Ländern und überprüfen anschließend widersprüchliche Angaben erneut, bis die Modellannahmen mit der tatsächlichen Budgetverteilung übereinstimmen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 13 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 56 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt nach Top-down- und Bottom-up-Logik, wobei zunächst öffentliche Ausgaben- und Aktivitätsindikatoren verwendet werden, um den adressierbaren Pool zu rekonstruieren, und die Gesamtwerte anschließend anhand ausgewählter Näherungswerte von Anbietern und Vertriebskanälen überprüft werden. In der Praxis beginnt der Top-down-Aufbau mit der Intensität des digitalen Lernens und Trainings auf europäischer Ebene, der Simulationsakzeptanz im Gesundheitswesen und in der Sicherheitsschulung sowie mit Signalen zur installierten Basis von VR-Headsets und kompatiblen Geräten, die anschließend in wahrscheinliche Serious-Gaming-Nutzung und -Ausgaben umgerechnet werden.
Um das Modell fundiert zu halten, verfolgen wir eine kleine Reihe von Inputs, die erklärt und erneut getestet werden können, wie Digitalisierungsraten in Unternehmensschulung und Bildung, Beschaffungszyklen im öffentlichen Sektor und im Gesundheitswesen, durchschnittliche Projektgrößen für Simulations- und Lernmodule, Verschiebungen im Plattformmix zwischen mobilen und immersiven Formaten sowie Lokalisierungsbedarf über Sprachen hinweg, der die Bereitstellungskosten beeinflusst. Prognosen werden mittels Szenarioanalyse durchgeführt, da die Akzeptanz empfindlich auf Budgetvertrauen und politische Unterstützung reagiert, und die Szenarien werden anschließend mit Expertenmeinungen zur Pipeline-Sichtbarkeit und Preisentwicklung abgestimmt. Wo Bottom-up-Prüfungen Lücken aufweisen, werden fehlende Teile durch konservative Bandbreiten für durchschnittliche Verkaufspreise und Konversionsraten behandelt, und diese Bandbreiten werden nur dann enger gefasst, wenn das Interview-Feedback über mehrere Käufertypen hinweg konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen wie Plattform-Akzeptanztrends, Ankündigungen zur Finanzierung öffentlicher Programme sowie dem Tempo der Einsätze im Gesundheits- und Bildungswesen gegengeprüft. Ausreißer werden untersucht, indem Annahmen wie Plattformmix, Zeitpunkt von Währungseffekten und ob ein Anwendungsfall als Simulationstraining oder allgemeiner Inhalt gezählt wird, überprüft werden. Die Zahlen durchlaufen anschließend eine zweite Analystenprüfung vor der endgültigen Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere politische Veränderungen, plötzliche Geräte-Preisänderungen oder sprunghafte Veränderungen bei den Schulungsbudgets von Unternehmen. Vor der Auslieferung führen wir einen letzten Durchgang durch, um die neuesten öffentlichen Veröffentlichungen zu erfassen und Quellen erneut zu kontaktieren, falls neue Abweichungen auftreten, damit Kunden eine aktuelle Sicht erhalten.
Marktgröße von Mordor Intelligence für Serious Gaming in Europa im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Serious Gaming in Europa können weit voneinander abweichen, selbst wenn sie dasselbe allgemeine Konzept beschreiben. Die Unterschiede ergeben sich in der Regel daraus, wie jede Studie definiert, was als Serious Game gilt, welche Jahre als Basis für die Modellierung herangezogen werden und wie schnell Preisgestaltung und Akzeptanz bei Schulungs- und Simulationsanwendungsfällen angenommen werden.
Die Hauptlücke ergibt sich daraus, ob angrenzende Dienstleistungen und gebündelte Hardware im Markt mitgezählt werden, wobei Mordor Intelligence nur Serious-Gaming-Umsätze zählt, die mit definierten Anwendungen und Plattformen (Mobilgeräte, PC/Konsolen, VR-Headsets, AR/MR-Geräte und Cloud-/webbasiert) verbunden sind, und vermeidet, nicht verwandte Unterhaltungsausgaben oder breite Geräteverkäufe einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,73 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 10,00 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Ausgabendefinition, die angrenzende Budgets für digitale Schulungen und Lösungsdienstleistungen einbeziehen kann, was den Ausgangswert bereits vor Anwendung der Prognoseannahmen erhöht. |
| Branchenverlag B | 4,73 Mrd. USD (2024) | Scheint eine engere Produktlinse anzuwenden, die näher an einer Serious-Game-Softwarekategorie liegt, und könnte immersive Bereitstellungen und plattformübergreifende Projekte unterzählen, was die Gesamtsumme im Vergleich zu breiteren Serious-Gaming-Definitionen verringert. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Kontrolle des Anwendungsbereichs den Großteil der Abweichung erklären, während Wachstumsannahmen den Rest ausmachen. Indem wir die Inputs an beobachtbare Plattformakzeptanz und praktische Kaufanwendungsfälle wie Lernen, Bildung und Simulationstraining binden, bleibt unsere Dimensionierung transparent und reproduzierbar, ohne auf verborgene Multiplikatoren zurückzugreifen.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der europäische Markt für ernsthaftes Spielen bis 2031?
Der Wert soll von 7,73 Milliarden USD im Jahr 2026 auf 17,63 Milliarden USD bis 2031 steigen und dabei eine CAGR von 17,93 % verzeichnen.
Welche Anwendung wächst am schnellsten?
Werbung und Marketing soll laut Prognose eine CAGR von 18,76 % erzielen, da Marken gamifiziertes Storytelling als Ersatz für konventionelle Werbung einsetzen.
Warum priorisieren Unternehmen VR-Headsets jetzt?
Die Headset-Preise fielen 2024 unter 300 USD, was die Kapitalausgaben senkte und hochauflösendes Training in kleineren Budgets ermöglichte.
Was hält einige Käufer davon ab, ernsthaftes Spielen einzuführen?
Ein Mangel an standardisierten Bewertungskennzahlen und strenge DSGVO-Einwilligungsregeln schaffen Beschaffungshürden, insbesondere im Gesundheitswesen und im Bildungsbereich.
Welches Land wird bis 2031 den größten neuen Umsatz generieren?
Deutschland wird mit einer CAGR von 19,21 % das stärkste Wachstum verzeichnen, da Automobil-OEMs Simulationen für die Schulung der Belegschaft im Bereich Elektrofahrzeuge einsetzen.
Seite zuletzt aktualisiert am:



