
Gaming-Marktanalyse von Mordor Intelligence
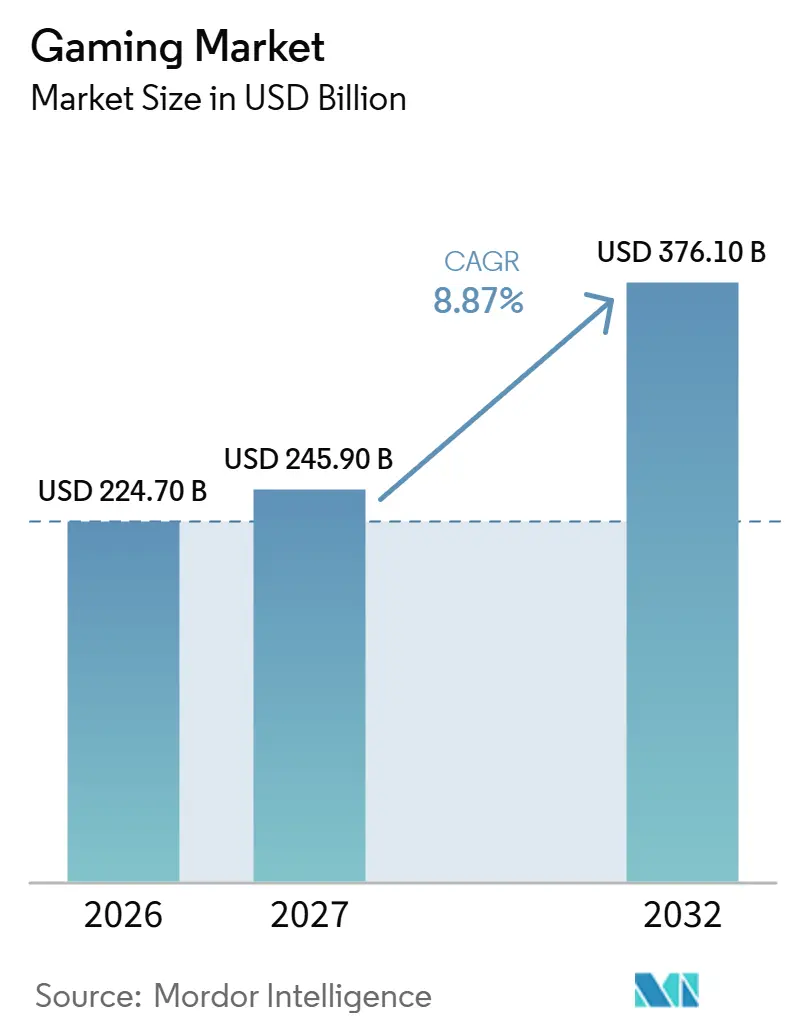
Die Gaming-Marktgröße soll von 224,7 Milliarden USD im Jahr 2026 auf 245,9 Milliarden USD im Jahr 2027 steigen und bis 2032 376,1 Milliarden USD erreichen, mit einer CAGR von 8,87 % über 2027–2032.
Das Wachstum hängt davon ab, etablierte Gaming-Zielgruppen in wiederkehrende Beziehungen für bezahlte Inhalte umzuwandeln, wobei die Erneuerung mobiler Franchises und Live-Services ergänzende Wege bieten. In China verbindet die kommerzielle Aufgabe eine große Spielerbasis mit Einschränkungen beim Servicezugang für Minderjährige und bei der Spielgenehmigung. Publisher und Plattformen können durch gebündelte Spielzugänge und Streaming-Dienste reagieren, die die Netzwerkqualität zum Bestandteil des Inhaltsangebots machen. Der Expansionsfall eines Publishers beruht daher darauf, jedes bezahlte Inhaltsangebot sowohl seinem Lieferweg als auch den lokalen Betriebsregeln anzupassen.
Wichtigste Erkenntnisse des Berichts
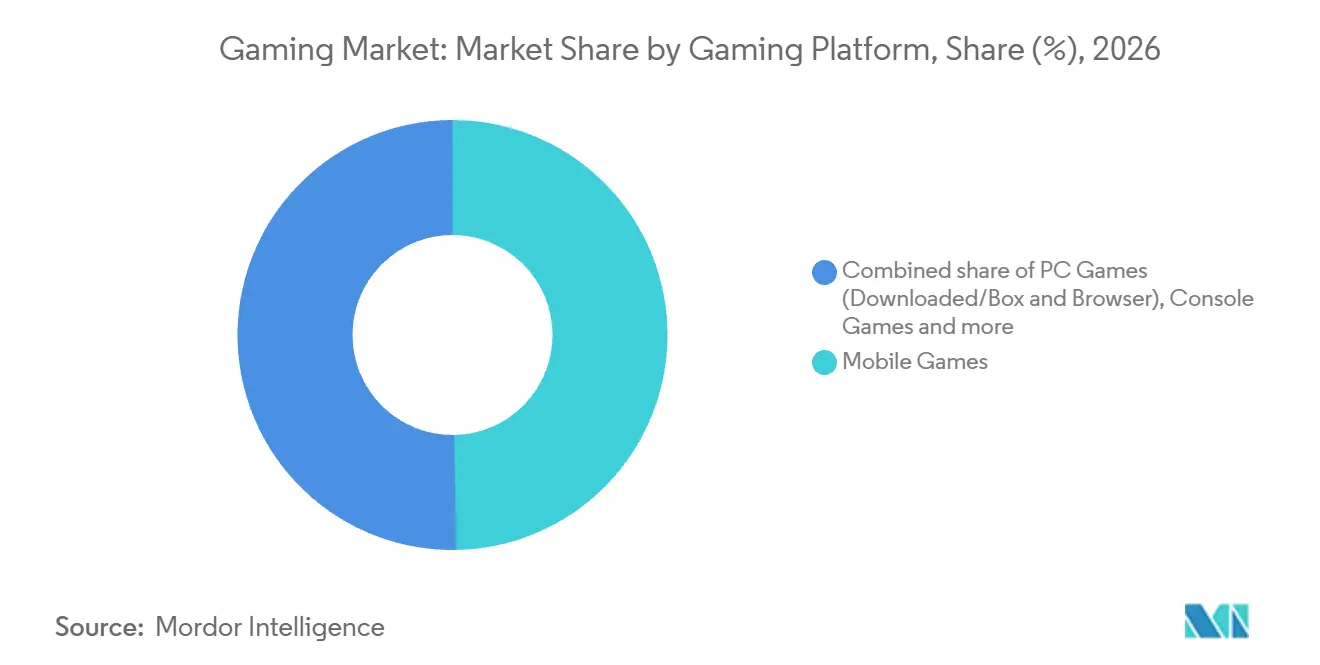
- Nach Gaming-Plattform führten Mobile Games mit einem Gaming-Marktanteil von 49,72 % im Jahr 2026, während Cloud-Gaming mit einer CAGR von 25,6 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
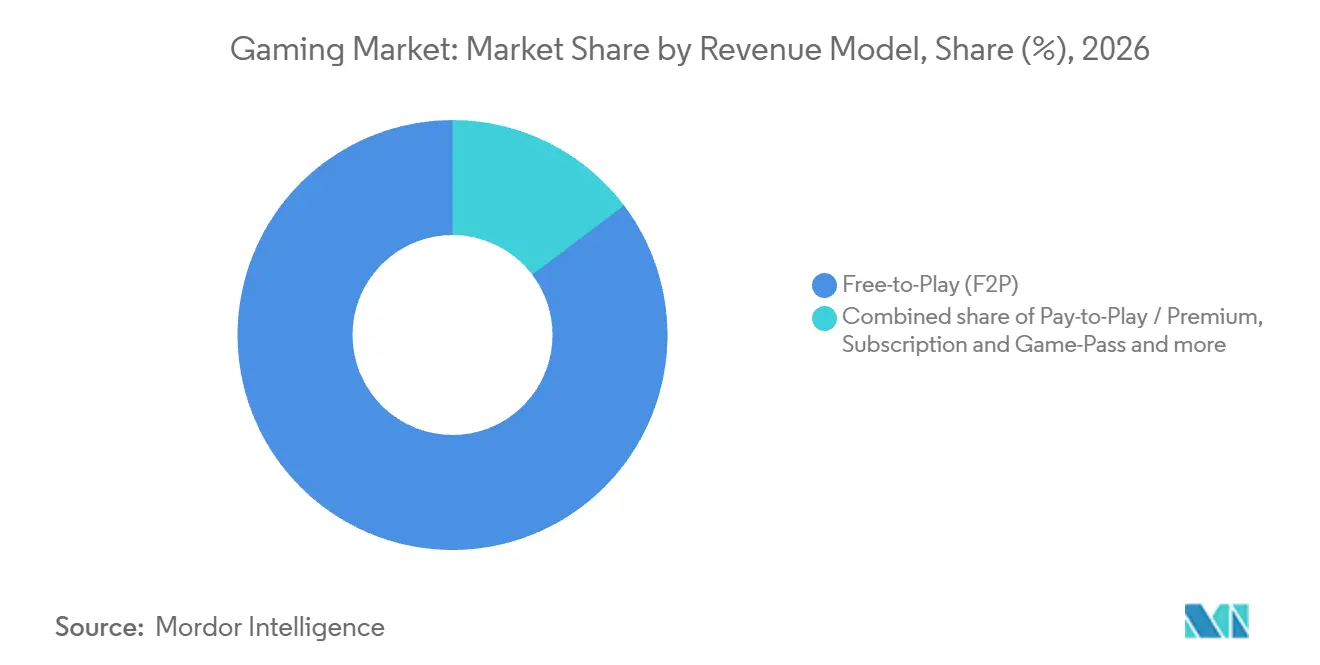
- Bei den Erlösmodellen entfiel auf Free-to-Play im Jahr 2026 ein Anteil von 85,3 % an der Gaming-Marktgröße, und Abonnement- sowie Game-Pass-Angebote führen das prognostizierte Wachstum mit einer CAGR von 13,3 % über 2027–2032 an.
- Unter den Genres führte Action/Adventure mit 27,38 % des Marktumsatzes im Jahr 2026, während Shooter- und Battle-Royale-Spiele mit einer CAGR von 10,4 % über 2027–2032 am schnellsten wachsen sollen.
- Innerhalb der Spieler-Altersgruppen entfiel auf die Altersgruppe 18–35 Jahre der führende Anteil von 50,58 % am Marktumsatz im Jahr 2026, während die Altersgruppe 36–50 Jahre mit einer CAGR von 10,5 % über 2027–2032 am schnellsten wachsen soll.
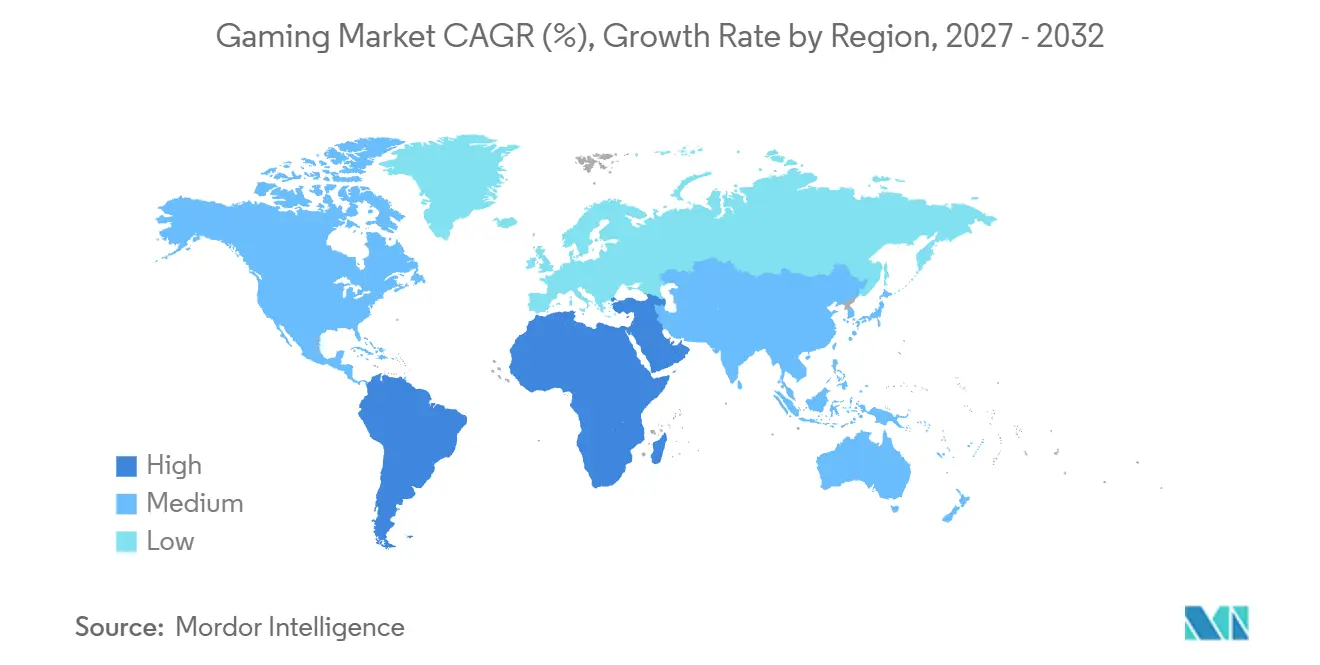
- Geografisch führte Asien-Pazifik mit 49,51 % des Marktumsatzes im Jahr 2026, und der Nahe Osten soll mit einer CAGR von 9,9 % über 2027–2032 die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Mobile-First-Monetarisierung | +3.8% | Südostasien, Nordamerika, Südamerika und Ozeanien | Kurzfristig (≤ 2 Jahre) |
| 5G-gestützter Cloud-Gaming-Aufschwung | +1.1% | Deutschland | Mittelfristig (2–4 Jahre) |
| AAA-IP-Transmedia-Expansion steigert Konsolen- und PC-Umsätze | +1.9% | Vereinigtes Königreich, Deutschland und Brasilien | Mittelfristig (2–4 Jahre) |
| Zunahme der Live-Service- und In-Game-Werbeeinnahmen | +3.4% | Vereinigte Staaten, Europa, Asien, Australien, Kanada und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Generative KI-gestützte Workflows für nutzergenerierte Inhalte | +0.6% | Neuseeland | Langfristig (≥ 4 Jahre) |
| Telekommunikationsbündelung von Game-Pass-ähnlichen Abonnements in Schwellenmärkten | +0.4% | Indonesien und Philippinen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Mobile-First-Monetarisierung
Mobile Publisher können ihre Einnahmen steigern, indem sie etablierte Franchises über verschiedene regionale Veröffentlichungsfenster erneuern. Gravity meldete für 2025 gegenüber 2024 ein Wachstum von 12,2 % beim konsolidierten Mobile-Game-Umsatz. Das Unternehmen führte den Anstieg hauptsächlich auf die Anfangseinnahmen aus Ragnarok M: Classic und Ragnarok X: Next Generation zurück. Ragnarok M: Classic wurde im Februar 2025 in Südostasien und im April 2025 in Taiwan, Hongkong und Macau eingeführt. Die Ragnarok Origin-Einnahmen glichen den Anstieg teilweise aus, was zeigt, dass der Beitrag des Portfolios je nach Titel variierte. Diese Mischung setzt Gravitys Wachstum dem Veröffentlichungskalender aus, da die neueren Veröffentlichungen die schwächeren Ragnarok Origin-Einnahmen überwiegen mussten.
5G-gestützter Cloud-Gaming-Aufschwung
Reaktionsschnelles mobiles Spielen macht die Netzwerkbehandlung kommerziell relevant für den Cloud-Gaming-Zugang. Im Dezember 2025 stellte Deutsche Telekom seine Integration mit NVIDIAs GeForce NOW für berechtigte Kunden in seinem 5G+-Netz in Deutschland zur Verfügung. Über Sitzungen vom 7. Oktober 2025 bis zum 1. Februar 2026 meldete Telekom eine um 20 % geringere Latenz bei GeForce-NOW-Sitzungen, die eine Gaming-Slice-Behandlung in seinem Netz erhielten. Der Vergleich verwendete andere GeForce-NOW-Sitzungen in demselben Netz ohne die Behandlung. Dieselbe Analyse meldete 73 % weniger Frames mit Paketverlust bei behandelten Sitzungen. Telekom verbindet die Reduzierung des Paketverlusts mit flüssigerem Spielen ohne Bildverlust, sodass berechtigte GeForce-NOW-Nutzer einen messbaren Lieferunterschied bei der behandelten Verbindung erhalten.
AAA-IP-Transmedia-Expansion steigert Konsolen- und PC-Umsätze
Die Adaption einer Spielfranchise bietet einen zusätzlichen Entdeckungskanal, ohne eine weitere Spielveröffentlichung zu erfordern. Fallout Staffel 2 belegte laut Amazon MGM Studios-Daten, die von TheWrap berichtet wurden, in den ersten 3 Monaten nach seiner Premiere im Dezember 2025 in mehr als 80 Ländern Platz 1. Die Adaption erzielte überdurchschnittlich hohe Zuschauerzahlen im Vereinigten Königreich, in Deutschland und in Brasilien. Nach der Veröffentlichung von A Minecraft Movie im April 2025 stiegen die Minecraft-Konsoleneinheitenverkäufe laut Sensor Tower um 36 %. Franchise-Inhaber können die Nachfrage nach Konsolenspielen durch Adaptionen erneuern, wie Minecrafts Anstieg der Konsoleneinheitenverkäufe um 36 % zeigt, während Fallouts Platz-1-Ranking in mehr als 80 Ländern die Entdeckungsreichweite des Fernsehens veranschaulicht.
Zunahme der Live-Service- und In-Game-Werbeeinnahmen
Die Live-Service-Chance eines Publishers beruht darauf, veröffentlichte Spiele zwischen großen vollständigen Spielveröffentlichungen kommerziell aktiv zu halten. Take-Two Interactive Software Inc. meldete ein Wachstum von 3 % gegenüber dem Vorjahr beim Nettoumsatz aus wiederkehrenden Verbraucherausgaben im ersten Fiskalquartal, das am 30. Juni 2026 endete. Diese Einnahmen machten 84 % seines GAAP-Nettoumsatzes aus und umfassten virtuelle Währung, Add-on-Inhalte, In-Game-Käufe und In-Game-Werbung. Für das am 31. März 2026 endende Geschäftsjahr wuchsen die Einnahmen aus wiederkehrenden Verbraucherausgaben um 16 % und machten 78 % des GAAP-Nettoumsatzes aus. Das Umsatzwachstum von 3 % im späteren Quartal und der Rückgang der Nettobuchungen aus wiederkehrenden Verbraucherausgaben um 1 % folgten auf das schnellere jährliche Umsatzwachstum. Die jährlichen und vierteljährlichen Umsatzgewinne unterstützen weitere Investitionen in die Monetarisierung nach dem Start, während der Rückgang bei den Buchungen dagegen spricht anzunehmen, dass anerkanntes Umsatzwachstum expandierende Verkaufsverpflichtungen garantiert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chinas strenges Regime zur Spielgenehmigung und Spielzeitkontingentierung | -1% | China | Langfristig (≥ 4 Jahre) |
| iOS ATT und Datenschutzregeln erhöhen die Kosten der Nutzerakquise | -0.7% | Italien | Mittelfristig (2–4 Jahre) |
| Globaler AAA-Talentmangel verursacht Entwicklungsverzögerungen | -0.4% | Europäische Union | Mittelfristig (2–4 Jahre) |
| Steigende Cloud-Computing-Kosten belasten die Margen von F2P-Publishern | -0.2% | Nordamerika, Südamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Chinas strenges Regime zur Spielgenehmigung und Spielzeitkontingentierung
Chinas Spielzeitkontrollen schränken die Stunden ein, in denen Publisher jüngere Online-Spieler bedienen können. Mit Wirkung vom 1. September 2021 erlaubt die Nationale Presse- und Publikationsverwaltung die Bereitstellung von Diensten für Minderjährige unter 18 Jahren nur von 20 bis 21 Uhr an Freitagen, Samstagen, Sonntagen und gesetzlichen Feiertagen.[1] Die Einschränkung gilt für Online-Spielunternehmen und -Plattformen und konzentriert den erlaubten Zugang auf diese Zeitfenster. Separat erklärte NetEase Inc. im April 2026, dass Genehmigungsversagen oder -verzögerungen unter anderem Markteinführungen verzögern oder die Pipeline-Entwicklung abbrechen könnten. Publisher sehen sich daher sowohl beim Zugang zu jüngeren Kunden als auch beim Timing neuer Veröffentlichungen mit Einschränkungen konfrontiert. Die Gestaltung rund um erlaubte Spielsitzungen kann das separate Genehmigungsrisiko, das mit der Kommerzialisierung verbunden ist, nicht beseitigen.
iOS ATT und Datenschutzregeln erhöhen die Kosten der Nutzerakquise
Für Spielewerbetreibende, die Einwilligungsbeschränkungen ausgesetzt sind, wird der Zugang zu Werbedaten Teil der Akquiseökonomie. Im Dezember 2025 stellte die italienische Wettbewerbsbehörde, die Autorità Garante della Concorrenza e del Mercato (AGCM), fest, dass Apples Implementierung der App Tracking Transparency Drittanbieter-iOS-Apps eine doppelte Einwilligung auferlegte. Die ATT-Aufforderung war unzureichend, um die Einwilligungsanforderungen des Datenschutzrechts zu erfüllen, sodass Entwickler eine zusätzliche Aufforderung benötigten. Die AGCM stellte fest, dass die Implementierung die Nutzung von Werbedaten einschränkte und die Kosten der Werbetreibenden in Italien erhöhte.[2] Für Publisher, die diesen Werbekanal nutzen, kann die Kombination den kommerziellen Fall für die Ausweitung der Spielerakquise schwächen. Eine werbegestützte Expansion muss die einwilligungsbezogene Kostenlast absorbieren, bevor zusätzliche Rekrutierung in Erträge umgewandelt werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gaming-Plattform:
Mobile Reichweite und Cloud-Bereitstellung prägen den ZugangMobile Games machten im Jahr 2026 einen Anteil von 49,72 % an der Gaming-Marktgröße aus und waren damit das größte Segment. Sensor Tower meldete weltweit In-App-Kaufumsätze bei Mobile Games von 39,8 Milliarden USD im ersten Halbjahr 2026, ein Rückgang von 2 % gegenüber 40,6 Milliarden USD ein Jahr zuvor. Tencent meldete, dass es im zweiten Quartal 2025 7 der 10 führenden inländischen Mobile Games in China nach durchschnittlichen täglichen aktiven Nutzern pro Quartal betrieb, unter Berufung auf QuestMobile-Rankings. Ein Herausforderer, der in China startet, konkurriert daher mit einem Betreiber, der bereits die meisten der meistgenutzten mobilen Titel des Landes hält. Der Wachstumsfall eines Markteintreters erfordert Gewinne für seine eigenen Spiele und nicht die Annahme, dass die weltweiten In-App-Kaufausgaben steigen werden.
Cloud-Gaming ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 25,6 % über 2027–2032. Im November 2025 meldete Microsoft, dass die von Game-Pass-Abonnenten gestreamten Xbox-Cloud-Gaming-Stunden um 45 % höher waren als zum gleichen Zeitpunkt im Jahr 2024.[3] Beim VR/AR-Gaming meldete Valves Steam-Umfrage vom September 2026 VR-Headsets bei 1,35 % der Steam-Nutzer. Game Pass kann zusätzliches gestreamtes Spielen innerhalb einer bestehenden Abonnementbeziehung erfassen, während die VR-Distribution auf Steam davon abhängt, das kleine Headset-besitzende Publikum zu erreichen.



Nach Erlösmodell:
Kostenloser Zugang und Abonnementbündel teilen die MonetarisierungFree-to-Play (F2P) war das größte Segment und machte 85,3 % des gesamten Branchenumsatzes im Jahr 2026 aus. In den 3 Monaten bis zum 30. Juni 2026 verzeichnete Roblox durchschnittlich 123 Millionen täglich aktive registrierte Konten, darunter ungefähr 1,6 Millionen durchschnittliche täglich einzigartige zahlende Nutzer, auf seiner Plattform für Gaming-, Bildungs- und Unterhaltungserlebnisse. Im Jahr 2025 erklärte Roblox, dass die meisten Erlebnisse kostenlos seien, Ersteller das Geschäftsmodell jedes Erlebnisses bestimmten und die meisten kostenlosen Erlebnisse den Kauf erlebnissspezifischer Verbesserungen ermöglichten. Diese Struktur trennt die Reichweite des Publikums von der Kaufentscheidung und gibt Erstellern eine Monetarisierungsmöglichkeit innerhalb von Erlebnissen, auf die Nutzer ohne Zahlung zugreifen können. Da Ersteller das Geschäftsmodell jedes Erlebnisses festlegen, folgt die Monetarisierung auf Roblox separaten Ersteller-Entscheidungen und nicht einem einzigen plattformweiten Preis.
Abonnement- und Game-Pass-Angebote sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 13,3 % über 2027–2032. Microsoft meldete für das Geschäftsjahr 2025, das am 30. Juni 2025 endete, einen jährlichen Game-Pass-Umsatz von nahezu 5 Milliarden USD und erreichte dieses Niveau zum ersten Mal. Discord kündigte am 11. Mai 2026 Nitro Rewards an, einschließlich eines Game Pass Starter Edition-Vorteils ohne zusätzliche Kosten für Nitro-Mitglieder, wo verfügbar. Die Bündelung platziert den Spielzugang innerhalb einer anderen Mitgliedschaft und schafft einen Weg zu Spielern über die Kundenbeziehung eines Partners. Der Starter Edition-Vorteil macht die Nitro-Partnerschaft zu einem Einstiegsweg in Game Pass neben der etablierten jährlichen Umsatzbasis des Dienstes.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Genre:
Franchise-Größe trifft auf geräteübergreifendes UmsatzwachstumAction/Adventure repräsentierte im Jahr 2026 einen Gaming-Marktanteil von 27,38 % und war damit das größte Segment. Der Jahresbericht von Take-Two für das Geschäftsjahr 2026 verzeichnete einen kumulierten weltweiten Absatz von mehr als 465 Millionen Einheiten für Grand Theft Auto, eine Serie seines Rockstar Games-Labels. Der nachfolgende Quartalsbericht für den Zeitraum bis zum 30. Juni 2026 bezifferte den kumulierten weltweiten Gesamtabsatz auf über 470 Millionen Einheiten. Take-Two erklärte, es erwartet, dass sein vollständig im Besitz befindliches Rockstar Games-Label weiterhin ein führendes Unternehmen in der Action/Adventure-Produktkategorie sein wird. Mit mehr als 470 Millionen verkauften Einheiten setzt Grand Theft Auto den Franchise-Maßstab, mit dem ein Action/Adventure-Herausforderer konkurrieren muss.
Shooter- und Battle-Royale-Spiele sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,4 % über 2027–2032. Krafton Inc. meldete, dass der Umsatz aus seiner PUBG-IP-Franchise, die PC- und Mobile-Aktivitäten umfasst, im ersten Halbjahr 2026 gegenüber dem Vorjahr um 25 % gestiegen ist. Ein Shooter-Publisher, der PUBGs Modell verfolgt, muss dieselbe Franchise gleichzeitig auf 2 Gerätetypen relevant halten.
Nach Spieler-Altersgruppe:
Junge Erwachsene als Größensegment und Erwachsenenwachstum prägen InhaltsentscheidungenSpieler im Alter von 18–35 Jahren bildeten das größte Segment und machten 50,58 % des gesamten Branchenumsatzes im Jahr 2026 aus. In der Umfrage der Entertainment Software Association (ESA) in 21 Ländern im Jahr 2025 repräsentierten Spieler im Alter von 25–34 Jahren 26 % der aktiven wöchentlichen Videospieler ab 16 Jahren. Roblox schätzte, dass die Engagement-Stunden seiner US-Nutzer im Alter von 18–34 Jahren im zweiten Quartal 2026 gegenüber dem Vorjahr um 37 % gestiegen sind. Diese Kohortenschätzungen extrapolieren von Roblox-Nutzern, die Altersüberprüfungen abgeschlossen haben, auf Nutzer ohne Altersüberprüfungen. Roblox' geschätzter Anstieg von 37 % bei den Stunden für die Altersgruppe 18–34 Jahre verglichen mit 27 % für alle US-Nutzer über 18 zeigt, dass junge Erwachsene auf dieser Plattform schneller spielten als erwachsene Nutzer insgesamt.
Spieler im Alter von 36–50 Jahren sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 10,5 % über 2027–2032. In einer Offenlegung vom September 2026 beschrieb RuStore Nutzer im Alter von 35–45 Jahren als seine aktivste Gruppe, die häufiger Käufe tätigt und mehr pro Transaktion ausgibt. Für Mobile-Game-Publisher, die über RuStore verkaufen, bietet diese überlappende Kohorte einen Ausgabenwachstumsmechanismus durch Kaufhäufigkeit und Transaktionswert sowie die Gewinnung zusätzlicher Spieler. Bezahlte Inhaltsangebote, die Wiederholungskäufe fördern, können die nachgewiesene Aktivität dieser erwachsenen Käufer direkter ansprechen als eine reine Akquisitionsstrategie.
Geografische Analyse
APAC-Gaming-Markt
Asien-Pazifik machte im Jahr 2026 49,51 % der Gaming-Marktgröße aus und war damit der größte regionale Markt. China hatte im ersten Halbjahr 2026 684 Millionen Spielnutzer, ein Anstieg von 0,82 % gegenüber dem Vorjahr. Indonesiens Handelsministerium zitierte mehr als 192 Millionen Spieler in Daten aus dem Jahr 2025 aus dem Agate Whitepaper. Chinas bescheidene Veränderung der Nutzerbasis legt ein größeres kommerzielles Gewicht auf Engagement und Monetarisierung innerhalb eines bereits umfangreichen Publikums. Für einen Publisher, der zusätzliche Nutzer sucht, bietet Indonesien ein separates großes Publikum und keine Abhängigkeit von einer schnelleren Expansion in Chinas nahezu stagnierender Nutzerbasis.
Naher Osten Gaming-Markt
Der Nahe Osten soll mit einer CAGR von 9,9 % über 2027–2032 wachsen und ist damit die am schnellsten wachsende Region. Die Studie des Saudi Center for Opinion Polling aus dem Jahr 2025 über saudi-arabische Mobiltelefonnutzer ab 18 Jahren ergab, dass ungefähr 7 von 10 befragten Spielern monatliche Spielzahlungen leisteten. Im Mai 2026 unterzeichneten Savvy Games Group und Roblox ein Memorandum of Understanding zur Unterstützung saudi-arabischer Entwickler durch Schulungen, Community-Aufbau und technischen Support. Die kommerzielle Öffnung verbindet eine wiederkehrende Nachfrage nach Spielinhalten mit einem geplanten Weg für saudi-arabische Ersteller, Inhalte für ein Publikum mit nachgewiesener Zahlungsaktivität zu entwickeln.
Gaming-Markt in Amerika, Europa und Afrika
Nordamerikas Basis für Inhaltsausgaben umfasst die Vereinigten Staaten, wo Verbraucher im Jahr 2025 52,4 Milliarden USD für Videospielinhalte ausgaben. In Südamerika spielten Brasiliens befragte aktive Spieler ab 16 Jahren im Jahr 2025 am häufigsten Action-, Puzzle- und Shooter-Spiele, und 82 % spielten mindestens monatlich persönlich mit anderen. In 16 europäischen Märkten hatten 82 % der Spieler im Jahr 2025 auf Mobilgeräten gespielt, was es zum meistgenutzten Gerät in dieser Stichprobe machte. In Afrika spielten Südafrikas befragte aktive Spieler ab 16 Jahren im Jahr 2025 am häufigsten Puzzle-, Action- und Sportspiele, und 76 % spielten mindestens monatlich persönlich mit anderen. Diese Muster begünstigen den mobilen Zugang in der europäischen Stichprobe und soziale Formate in Brasilien und Südafrika, wo sich Action- und Puzzle-Präferenzen überschneiden.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Regulierungsvergleich umfasst ausgewählte Rechtsordnungen und die Bedingungen für die Veröffentlichung und den Vertrieb von Spielinhalten. Bewertungen betreffen lokale Publisher und Distributoren, die Spieler in den jeweiligen Ländern bedienen, wobei Pflichten auf den jeweiligen Dienst, die Funktion oder die abgedeckte Vertriebsaktivität angewendet werden. Klassifizierung, Datenpraktiken für Kinder und Lizenzierung schaffen unterschiedliche kommerzielle Schritte, sodass ein verfügbarer Einstiegsweg mit fortlaufenden Betriebspflichten koexistieren kann.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Vereinigte Arabische Emirate | Südafrika |
|---|---|---|---|---|---|---|
| Primäre Behörde | Federal Trade Commission | Justiz- und öffentliches Sicherheitsministerium; Agência Nacional de Proteção de Dados (ANPD) | Staatliche Jugendschutzbehörden | Nationale Presse- und Publikationsverwaltung | Nationale Medienbehörde | Film- und Publikationsausschuss |
| Wichtige Instrumente oder Ausrichtung | Children's Online Privacy Protection Rule für kindgerichtete Dienste oder Betreiber mit tatsächlicher Kenntnis der Datenerhebung von Kindern | Spielklassifizierung; Lootbox-Altersüberprüfungen zum Ausschluss von Kindern und Jugendlichen, sofern Boxen nicht entfernt oder der Zugang standardmäßig deaktiviert ist | Altersklassifizierung für Computer- und Konsolenspiele, die für Minderjährige zugänglich sind; Online-Entwicklungsschadenskontrollen | Genehmigung für die Veröffentlichung inländischer Online-Spiele | Spielaltersbewertungs-Zertifikatsdienst-Bedingungen | Distributor-Registrierung und Klassifizierung für öffentliche Ausstellungen |
| Kommerzielle Auswirkung | Betroffene Betreiber benachrichtigen Eltern und holen überprüfbare Einwilligung ein, bevor sie personenbezogene Daten von Kindern unter 13 Jahren erheben, verwenden oder offenlegen | Rein digitale Spiele können sich nach brasilianischen Kriterien und Anzeigeregeln selbst bewerten; physische Spiele benötigen eine vorherige Bewertung und Verpackungsetiketten | Betroffene Computer-/Konsolenspiele vor dem Zugang Minderjähriger klassifizieren; entwicklungsschädliche Online-Inhalte dürfen von Minderjährigen nicht allgemein wahrgenommen werden | Inländische Antragsteller benötigen berechtigte Publisher, Rechtsdokumentation, eine Telekommunikations- und Informationsdienstleistungslizenz des Betreibers, konforme Inhalte und Minderjährigenschutzkontrollen | Anträge auf Vertrieb/Import benötigen eine gültige Medienlizenz für den Bewertungsantragsweg | Für den Vertrieb registrieren; Spiele vor der öffentlichen Ausstellung klassifizieren und zugewiesene Altersbeschränkungen einhalten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die geänderte COPPA-Regel gilt seit dem Compliance-Datum des 22. April 2026 für die meisten betroffenen Betreiber, und die FTC-Richtlinie vom 25. Februar 2026 gewährt nur allgemeinen und gemischten Zielgruppendiensten, die geschützte personenbezogene Daten ausschließlich für Altersüberprüfungen verwenden, bedingte Durchsetzungserleichterung, was Mittel und Keine Änderung in den Vereinigten Staaten unterstützt. Deutschlands Klassifizierungspflichten unterstützen Mittel und Keine Änderung, da der Medienreformentwurf vom September 2026 die Verbindung zwischen Altersbewertungen und vermuteten Entwicklungsschäden beibehält, während Südafrikas Registrierungs- und Ausstellungskontrollen die Kontinuität bis zur Genehmigung seiner überarbeiteten Online-Richtlinie unterstützen. Der lizenzierte Bewertungsweg der VAE wird von der Nationalen Medienbehörde verwaltet, die gemäß Bundesgesetzesdekret Nr. 11 von 2025 gegründet wurde, und ihre Dienstbedingungen verlangen weiterhin, dass Anträge auf Vertrieb/Import eine gültige Medienlizenz besitzen, was Mittel und Keine Änderung unterstützt, während Chinas Genehmigungsbedingungen für inländische Titel und der Vorschlag zum Minderjährigen-Modus vom September 2026 für Netzwerkspiele, die Nutzern unter 16 Jahren angeboten werden, Niedrig und Verschärfung unterstützen. Brasiliens Mittelbewertung balanciert die digitale Selbstbewertung mit den Lootbox-Schutzmaßnahmen vom 18. März 2026, während die ECA-Digital-Konsultation der ANPD bis zum 26. Oktober 2026 allgemeine Durchsetzungs- und Sanktionsverfahren und keine geänderten Spielfunktionspflichten betrifft.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich folgt Entwicklungsplattformen, digitalem Release und Handel sowie dem Multiplayer-Betrieb und konzentriert sich darauf, wo Lieferanten Einnahmen erzielen. Unity stellt den Zugang zur Entwicklungsplattform über Pro- und Enterprise-Abonnements bereit und etabliert eine wiederkehrende Lieferantenbeziehung rund um die zur Spielentwicklung verwendeten Tools. Distribution und Hosting fügen separate kommerzielle Beziehungen hinzu, sodass der Weg eines Spiels zu den Spielern Zahlungen in mehreren Betriebsstufen umfassen kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Bereitstellung von Entwicklungsplattformen | Entwicklungstools-Lieferanten wie Unity | Pro- und Enterprise-Abonnementgebühren | Wiederkehrende bezahlte Tool-Verpflichtungen | Abonnementtier an Entwicklungsanforderungen anpassen |
| Digitaler Release und Handel | Storefront-Betreiber wie Apple und Valve | Valves App-Gebühr von 100 USD, rückerstattbar in einer späteren Zahlung nach 1.000 USD an bereinigtem Bruttoumsatz aus dem Steam Store oder In-App-Käufen | Steam-Onboarding-Gebühr wird vor der bedingten Rückerstattung bezahlt | App-Onboarding über Veröffentlichungen hinweg staffeln |
| Multiplayer-Spielbetrieb | Spielserver-Hosting-Lieferanten wie Amazon Web Services | Multiplayer-Server-Hosting-Servicegebühren | Ressourcen müssen der schwankenden Spielernachfrage entsprechen | Hosting-Ressourcen mit der Spielernachfrage skalieren |
| Quelle: Mordor Intelligence | ||||
Studios, die während der Entwicklung bezahlte Unity-Tools verwenden und Steams App-Gebühr zahlen, binden Mittel vor den Starteinnahmen, während das Multiplayer-Hosting der variablen Spielernachfrage folgt. Die bedingte Rückerstattung der Steam-Gebühr macht das Cash-Exposure in der Release-Phase anders als eine dauerhafte Transaktionsmarge. Für gehostete Multiplayer-Spiele kann eine nachfrageorientierte Skalierung die Betriebsressourcenverpflichtung enger an das tatsächliche Spielen anpassen.
Wettbewerbslandschaft
Marktkonzentration
Der Wettbewerb ist mäßig konzentriert um große Spielepublisher und Plattformbetreiber, die Inhaltsentwicklung mit mehreren Wegen zur Erreichung von Spielern verbinden. Tencent Holdings Ltd. entwickelt und betreibt Spiele, und sein Inlandsspielumsatz wuchs im zweiten Quartal 2026 gegenüber dem Vorjahr um 17 %, mit Beiträgen von Delta Force und VALORANT. Sony Group Corp. betreibt die PlayStation-Plattform und veröffentlicht Spiele über seine vollständig im Besitz befindliche Tochtergesellschaft Sony Interactive Entertainment und besitzt den Entwickler Bungie, den es 2022 erwarb. Microsoft Corp. betreibt Xbox-Inhalte und Abonnementdienste, Apple Inc. betreibt den App Store, und NetEase Inc. entwickelt Online-Spiele und verwandte Dienste. Diese Struktur macht die Wettbewerbsstärke sowohl von der Nachfrage auf Spielebene als auch vom Zugang zu den Plattformen abhängig, über die Inhalte und Abonnements Käufer erreichen.
Der Plattformwettbewerb konzentriert sich auch darauf, wie bestehende Inhalte für Spieler über die Spieledienste eines Unternehmens organisiert werden. Apple startete seine Apple Games-App für iOS, iPadOS und macOS in der Europäischen Union am 15. September 2025 als zentralen Hub für Spiele aus dem App Store und Apple Arcade. Dieser Ansatz stellt die Aggregation bestehender Bibliotheken neben die zusätzliche Inhaltsentwicklung als Möglichkeit, das Plattformerlebnis zu differenzieren. Ein Herausforderer, der über den App Store oder Apple Arcade vertrieben wird, sieht sich einer kombinierten Bibliotheksansicht gegenüber, die von Apple kontrolliert wird, sodass sein Weg zu Spielern die Präsentation bestehender Inhalte durch die Plattform einschließt.
Der Digital Markets Act der Europäischen Union verpflichtet designierte App-Store-Gatekeeper, einschließlich Apple, eine effektive Distribution über Drittanbieter-Stores oder das Web zu ermöglichen. Apples EU-Bedingungen, die ab dem 1. Oktober 2026 gelten, legen eine Core Technology Commission von 5 % auf digitale Transaktionen in Apps fest, die außerhalb des App Store vertrieben werden. Die Bedingungen ersetzten die Core Technology Fee, eine Gebühr pro Installation für Entwickler, die außerordentliche Größe erreichen, und eliminierten die anfänglichen Akquisitions- und Store-Servicegebühren. Die transaktionsbasierte Grundlage der Provision macht die Kanalökonomie von der bezahlten Aktivität abhängig und gibt den größten Publishern eine transaktionsbasierte Alternative zu einer installationsbasierten Gebühr. Regulatorischer Zugang und kommerzielle Vertriebsbedingungen prägen daher die Wahl eines Herausforderers für den Weg bezahlter Spielinhalte zu EU-Spielern.
Führende Unternehmen der Gaming-Branche
-
Tencent Holdings Ltd.
-
Sony Group Corp.
-
Microsoft Corp.
-
Apple Inc.
-
NetEase Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gaming-Markt Unternehmen in diesem Bericht
- Tencent Holdings Ltd.
- Sony Group Corp.
- Microsoft Corp.
- Apple Inc.
- NetEase Inc.
- Nintendo Co. Ltd.
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Epic Games Inc.
- Sea Ltd. (Garena)
- Roblox Corp.
- Krafton Inc.
- Bandai Namco Holdings Inc.
- Take-Two Interactive Software Inc.
- Ubisoft Entertainment SA
- Square Enix Holdings Co. Ltd.
- Valve Corp.
- Zynga Inc.
- Embracer Group AB
- Jam City Inc.
- miHoYo Co. Ltd. (HoYoverse)
- Com2uS Corp.
- ZeptoLab UK Ltd.
Wichtige Chancen für Marktteilnehmer
Der Chancenvergleich stellt erstellergeführte Artikelverkäufe, gelegentlichen Cloud-Zugang und über eine Unterhaltungsmitgliedschaft bereitgestellte Spiele gegenüber. Fortnite ermöglicht eingeschriebenen Entwicklern ab 18 Jahren, Artikel und Angebote in veröffentlichten Inseln zu verkaufen, vorbehaltlich Veröffentlichungs-, Inhalts- und regionaler Regeln. Die Entwicklerauszahlung beträgt 100 % des V-Bucks-Werts nach Plattform- und Store-Gebühren vom 9. Januar 2026 bis zum 31. Januar 2027, verglichen mit einem normalen Satz von 50 %.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Bezahlte Inhalte innerhalb veröffentlichter Inseln | Fortnites In-Insel-Artikel- und Angebotsverkäufe sind in Betrieb | Eingeschriebene Fortnite-Entwickler und ihre Inselspieler | Ein klares bezahltes Inhaltsangebot innerhalb einer veröffentlichten Insel aufbauen | Spielen in Käufe eines ausreichend nützlichen Angebots umwandeln | Epic Games Inc. und eingeschriebene Fortnite-Entwickler |
| Gelegentlicher Cloud-Zugang zu eigenen Spielen | Xbox kündigte für November 2026 gekaufte Cloud-Stunden ohne Game Pass an | Spieler mit berechtigten eigenen Spielen auf unterstützten Geräten, vorbehaltlich der Marktverfügbarkeit | Berechtigte eigene Spielkataloge für den angekündigten stündlichen Zugriffsweg vorbereiten | Gelegentliches Interesse in bezahlte Cloud-Stunden umwandeln | Microsoft Corp. und Publisher berechtigter Spiele |
| Geteilte-Bildschirm-Abonnementspiele | Die Netflix-Mitgliedschaft umfasst Spiele ohne zusätzliche Gebühr, ohne Werbung oder In-App-Käufe, in einer begrenzten Beta in 20 Ländern auf unterstützten Fernsehern und Computern | Netflix-Mitglieder, die unterstützte Fernseher mit der Netflix-App und stabilem Internet nutzen | Inhalte entwickeln, die für das Fernsehspiel geeignet sind, wobei ein Telefon oder Tablet für jeden Spieler verwendet wird | Spielgestaltung rund um die Telefon-Controller-Anforderung | Netflix und teilnehmende Spielentwickler |
| Quelle: Mordor Intelligence | |||||
Die stärkste unmittelbare Öffnung sind bezahlte Inhalte innerhalb veröffentlichter Fortnite-Inseln, wo der Verkaufsmechanismus in Betrieb ist und vorübergehende Auszahlungsbedingungen den Anteil des Erstellers am V-Bucks-Wert verbessern. Der normale Satz ist wichtig, weil eine veröffentlichte Insel die höhere Auszahlungsperiode überdauern kann. Preisgestaltung und laufende Inhaltskosten müssen beim normalen Auszahlungssatz von 50 % funktionieren, wenn eine Insel nach dem 31. Januar 2027 kommerziell lebensfähig bleiben soll.
Neueste Industrielle Entwicklungen in Gaming-Markt
- Okt. 2026: Apples EU-Bedingungen traten am 1. Oktober mit einer Core Technology Commission von 5 % auf digitale Transaktionen in Apps in Kraft, die außerhalb des App Store vertrieben werden. Sie ersetzte die installationsbasierte Core Technology Fee für Entwickler, die außerordentliche Größe erreichen.
- Sep. 2026: Sony Interactive Entertainment veröffentlichte Marvel's Wolverine weltweit exklusiv für PlayStation 5. Insomniac Games entwickelte das Action-Adventure-Spiel in Zusammenarbeit mit Marvel Games.
- Aug. 2026: Electronic Arts Inc. schloss seine Übernahme durch PIF, Silver Lake und Affinity Partners ab und übertrug das Eigentum am Spielepublisher an das Konsortium.
Gaming-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Gaming-Markt bezieht sich auf die jährlichen weltweiten Ausgaben für digitale und physische Videospielinhalte, die über Mobilgeräte, Personal Computer, Konsolen, Cloud-Streaming und VR/AR-Plattformen bereitgestellt werden. Er umfasst auch Esports-Medienrechteeinnahmen, die an Spiel-IP-Inhaber gezahlt werden.
Ausschlüsse aus dem Umfang: Wett- oder Glücksspielinhalte, dedizierte Gaming-Hardware, Gaming-Zubehör und Casino-Management-Software sind ausgeschlossen.
Segmentierungsübersicht
- Nach Gaming-Plattform
- Mobile Games
- PC-Spiele (heruntergeladen/Box und Browser)
- Konsolenspiele
- Cloud-Gaming
- VR/AR-Gaming
- Nach Erlösmodell
- Free-to-Play (F2P)
- Pay-to-Play / Premium
- Abonnement und Game-Pass
- Nach Genre
- Action/Adventure
- Shooter und Battle Royale
- Rollenspiel (RPG/MMORPG)
- Sport und Rennen
- Sonstige Genres
- Nach Spieleraltersgruppe
- Unter 18 Jahre
- 18–35 Jahre
- 36–50 Jahre
- Über 50 Jahre
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die Essential Facts der Entertainment Software Association und ihre jährliche Verbraucherausgabenveröffentlichung, der Global Connectivity Report der Internationalen Fernmeldeunion und der World Intellectual Property Report der Weltorganisation für geistiges Eigentum können Spielerdemografien, Inhaltsausgabenkategorien, Konnektivitätsbedingungen und Spiel-IP-Ökonomie informieren. Diese Quellen helfen dabei, nützliche Indikatoren zu definieren und zu überprüfen, wie der globale Inhaltsmarkt mit nationalen Spieler- und Technologienachweisen zusammenhängt.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und Ergebnisveröffentlichungen können Spielumsätze von Hardware-, Werbe- und breiteren digitalen Dienstleistungslinien trennen, während seriöse Branchenpresse Release-Timing, Plattformzugang und regulatorische Änderungen klären kann. Wo Unternehmensoffenlegungen Spiel- und angrenzende digitale Dienstleistungseinnahmen kombinieren, können Analysten Segmentnotizen und Ergebniserklärungen verwenden, um die relevanten Linien zu trennen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Spielepublishern und -entwicklern, Storefront- und Abonnementbetreibern sowie Mobil- und Cloud-Gaming-Dienstleistern können testen, wie jährliche Inhaltseinnahmen, Zahlerverhalten und Vertriebswege berichtet werden. Befragte in Führungs-, Funktions- und Betriebsrollen können Unterschiede in der Transaktionsbehandlung klären, sekundäre Schätzungen und Prognosetreiber überprüfen und Lücken für die Triangulation mit öffentlichen Quellen und Einreichungen identifizieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen weltweiten bezahlten Ausgaben für Spielinhalte und Esports-Medienrechte und verteilt diesen Gesamtbetrag dann auf Gaming-Plattform, Erlösmodell, Genre, Spieler-Altersgruppe und Geografie unter Verwendung öffentlicher Marktberichte, Spielerumfragen, Unternehmensoffenlegungen und regionaler Nachfrageindikatoren. Selektive Bottom-up-Überprüfungen können Stichproben-Titel- oder Plattformeinnahmen und Zahleranzahlen multipliziert mit durchschnittlichen Ausgaben mit dem Gesamtbetrag vergleichen und dabei eine Doppelzählung einer Abonnementzahlung und der Spiele, auf die sie Zugang gewährt, vermeiden. Zu den wichtigsten Prognoseindikatoren gehören die zahlende Spielerbasis und die Ausgaben pro Zahler, die Abonnementakzeptanz und wiederkehrende Ausgaben, die Plattform- und Erlösmodellmischung sowie Konnektivitäts- und Release-Bedingungen, die Zugang und Engagement prägen. Die Szenarioanalyse kann diese Indikatoren durch den Prognosezeitraum tragen, mit alternativen Pfaden für mobile Monetarisierung, Cloud-Zugang, Release-Timing und Genehmigungsbeschränkungen. Experten können überprüfen, ob die resultierenden variablen Pfade den berichteten Spieler- und Geschäftsbedingungen entsprechen. Wenn einem Land oder Segment direkte Nachweise fehlen, kann der Analyst einen dokumentierten regionalen oder angrenzenden Plattform-Proxy verwenden, ihn mit verfügbaren Kanal- oder Unternehmensdaten vergleichen und den Szenariobereich erweitern, bis ein unabhängiges Signal eine engere Schätzung unterstützt.
Datenvalidierung & Aktualisierungszyklus
Wenn unabhängige Marktsignale nicht übereinstimmen, verfolgen Analysten die relevante Quelle und Transaktionsdefinition, gleichen die Differenz aus und suchen Klärung oder kontaktieren relevante Befragte erneut, wenn eine ungelöste Änderung eine wesentliche Schätzung verändern könnte. Analysten triangulieren Publisher-Offenlegungen, nationale Ausgaben- oder Spielerindikatoren, Plattformnachweise und selektive Stichprobeneinnahmenüberprüfungen und überprüfen dann Unterschiede in der Transaktionsbehandlung, Geografie und dem Timing. Anomalie- und Varianzprüfungen kennzeichnen Gesamtbeträge oder Segmentbewegungen, die nicht zu unabhängigen Signalen passen. Die Überprüfung erfolgt durch Quellen- und Berechnungsprüfungen, Segment- und regionale Abstimmung sowie Senior-Analysten-Überprüfung vor der Freigabe. Schätzungen werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen neu bewertet und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's Globale Gaming-Marktgrößenbestimmung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Gaming-Markt bezieht sich auf die jährlichen weltweiten Ausgaben für digitale und physische Videospielinhalte, die über Mobilgeräte, Personal Computer, Konsolen, Cloud-Streaming und VR/AR-Plattformen bereitgestellt werden.
Zu den wichtigsten Lücken-Treibern gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Das Modell beginnt mit einer Top-down-Schätzung der jährlichen weltweiten bezahlten Ausgaben für Spielinhalte und Esports-Medienrechte und verteilt diesen Gesamtbetrag dann auf Gaming-Plattform, Erlösmodell, Genre, Spieler-Altersgruppe und Geografie unter Verwendung öffentlicher Marktberichte, Spielerumfragen, Unternehmensoffenlegungen und regionaler Nachfrageindikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 245,9 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 322,6 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 31,2 % über dem Wert dieses Berichts von 245,9 Mrd. USD für 2027, 2 Jahre später. Der definierte Gesamtbetrag umfasst auch Konsolenhardware, Arcade-Gaming und Spielewerbung. |
| Globales Beratungsunternehmen B | 188,8 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 23,2 % unter dem Wert dieses Berichts von 245,9 Mrd. USD für 2027, 2 Jahre später. Die frühere Verbraucherausgabenprognose zählt Zahler auf PC, Konsole, Mobilgerät und Cloud. |
Für Mordor Intelligence kennzeichnen Anomalie- und Varianzprüfungen Gesamtbeträge oder Segmentbewegungen, die nicht zu unabhängigen Signalen passen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gaming-Markt und wie ist das prognostizierte Wachstum?
Die Größe soll von 245,9 Milliarden USD im Jahr 2027 auf 376,1 Milliarden USD bis 2032 steigen, mit einer CAGR von 8,87 % über 2027–2032.
Was treibt das Wachstum bei bezahlten Videospielinhalten an?
Die Erneuerung mobiler Franchises und wiederkehrende Inhaltskäufe sind wichtige Treiber. Gravitys Ragnarok-Veröffentlichungen und Deutsche Telekoms GeForce-NOW-Integration in Deutschland veranschaulichen die Inhalts- und Lieferexpansion.
Welche Gaming-Plattform hat den größten Marktanteil?
Mobile Games machten im Jahr 2026 49,72 % des gesamten Marktumsatzes aus. Cloud-Gaming soll am schnellsten wachsen, mit einer CAGR von 25,6 % über 2027–2032.
Welche Unternehmen sind wichtige Wettbewerber im Videospielbereich?
Zu den wichtigsten Wettbewerbern gehören Tencent Holdings Ltd., Sony Group Corp., Microsoft Corp., Apple Inc. und NetEase Inc.
Was ist eine wichtige Herausforderung für Online-Spielepublisher?
China erlaubt Online-Spielunternehmen, Minderjährige unter 18 Jahren nur eine Stunde lang zu bedienen, von 20 bis 21 Uhr an Freitagen, Samstagen, Sonntagen und gesetzlichen Feiertagen.
Welche Regionen führen die Gaming-Nachfrage an und welches Wachstum wird prognostiziert?
Asien-Pazifik machte im Jahr 2026 49,51 % des Marktumsatzes aus. Der Nahe Osten soll am schnellsten wachsen, mit einer CAGR von 9,9 % über 2027–2032.