
Marktgröße und Marktanteil für Prozessanalytische Instrumentierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.83 Milliarden US-Dollar |
| Marktgröße (2031) | 11.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Prozessanalytische Instrumentierung von Mordor Intelligence
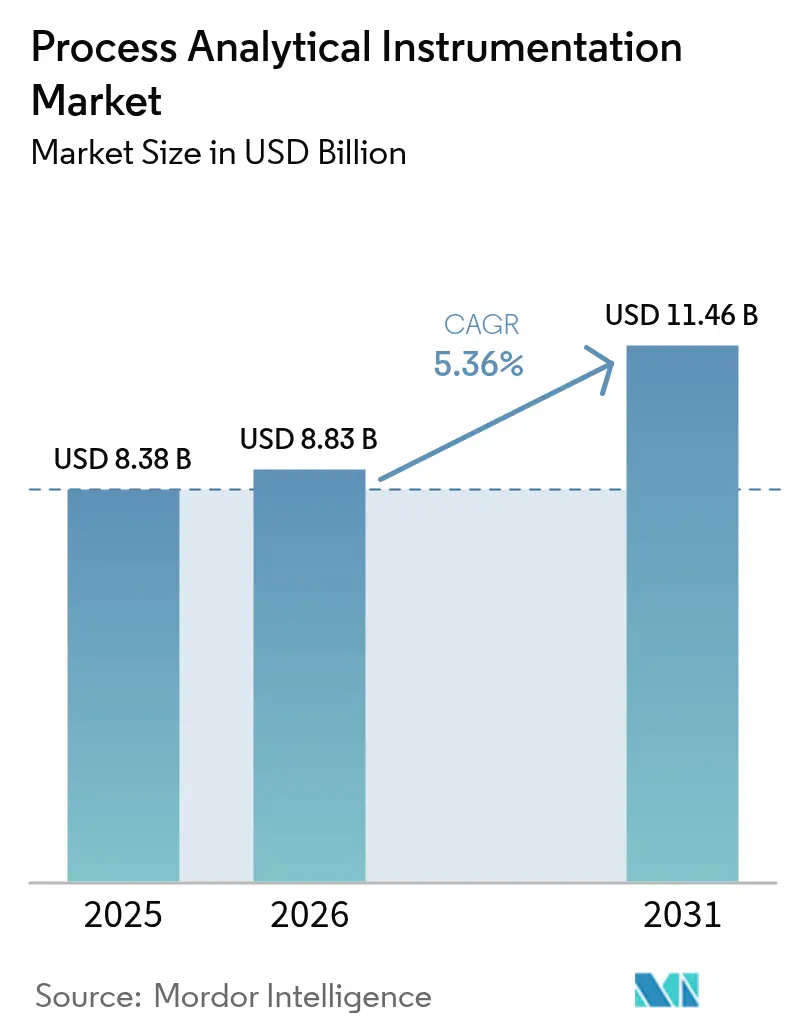
Die Marktgröße für Prozessanalytische Instrumentierung wird voraussichtlich von USD 8,38 Milliarden im Jahr 2025 auf USD 8,83 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,36 % über 2026–2031 USD 11,46 Milliarden erreichen. Die starke Einführung von Echtzeit-Überwachung, immer strengere globale Vorschriften und datengesteuerte Betriebsstrategien treiben den Markt für Prozessanalytische Instrumentierung weiter voran, auch wenn die Industrien mit zunehmender Systemkomplexität und Cybersicherheitsrisiken zu kämpfen haben. Die Konvergenz von Betriebs- und Informationstechnologie hat ehemals eigenständige Analysatoren in digitale Knoten umgewandelt, die breitere Industrie-4.0-Ökosysteme speisen und hochwertige Rückkopplungsschleifen sowie Routinen zur vorausschauenden Wartung ermöglichen, die Ausfallzeiten und Abfall reduzieren. Dieser Technologiewandel wird durch kapitalintensive Projekte in der Kohlenwasserstoffverarbeitung, der biopharmazeutischen Dauerproduktion und dem Aufbau von Grünwasserstoff-Elektrolyseanlagen verstärkt, die alle robuste In-line-Analytik erfordern. Der Vorstoß des asiatisch-pazifischen Raums zur Angleichung an nordamerikanische und europäische Emissionsvorschriften verändert die Lieferantenstrukturen, während die globale Heliumknappheit weiterhin die Beschaffungsentscheidungen für Chromatographen beeinflusst.
Wichtigste Erkenntnisse des Berichts
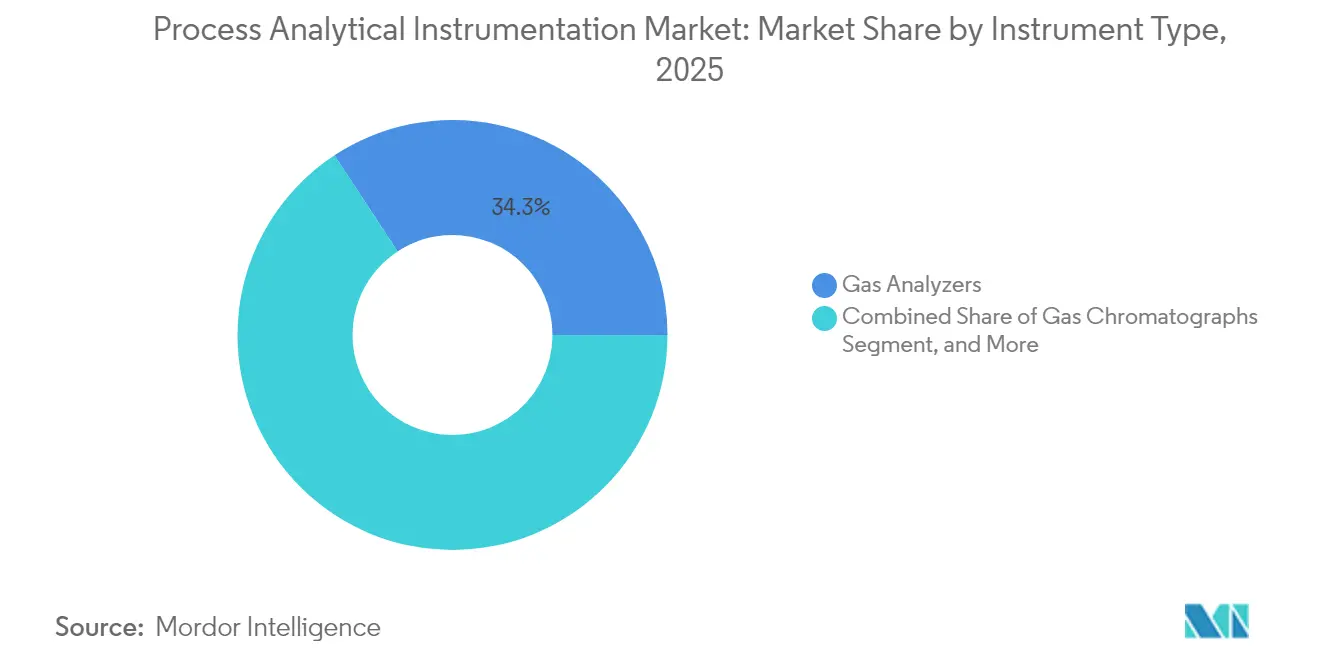
- Nach Instrumententyp hielten Gasanalysatoren im Jahr 2025 einen Marktanteil von 34,25 % am Markt für Prozessanalytische Instrumentierung, während Spektrometer bis 2031 mit einem CAGR von 6,38 % voranschreiten.
- Nach Komponente erzielte Hardware im Jahr 2025 einen Umsatzanteil von 51,35 %; Software wird voraussichtlich bis 2031 mit einem CAGR von 6,55 % wachsen.
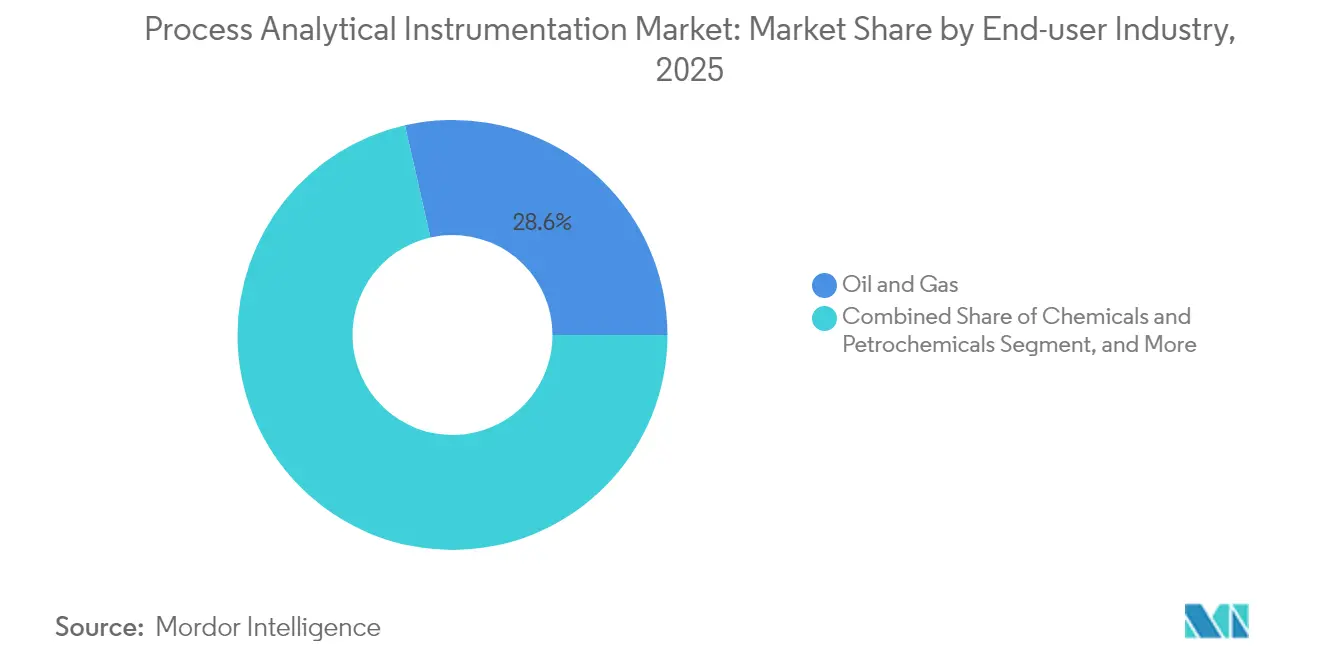
- Nach Endverbraucherbranche entfiel auf Öl und Gas im Jahr 2025 ein Anteil von 28,55 % an der Marktgröße für Prozessanalytische Instrumentierung, während pharmazeutische und biotechnologische Anwendungen mit dem schnellsten prognostizierten CAGR von 7,84 % aufwarteten.
- Nach Installationstyp dominierten In-line/On-line-Konfigurationen im Jahr 2025 mit einem Anteil von 54,85 % an der Marktgröße für Prozessanalytische Instrumentierung und wachsen bis 2031 mit einem CAGR von 7,42 %.
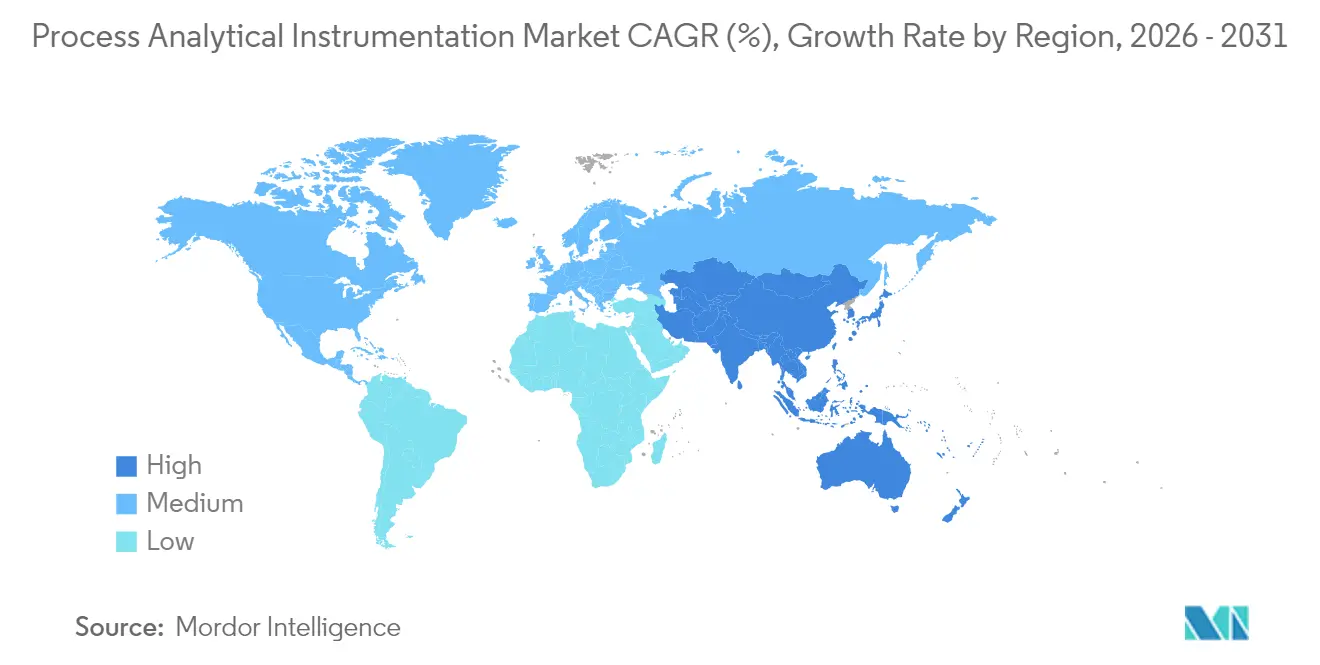
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 41,05 %; der asiatisch-pazifische Raum skaliert mit einem CAGR von 8,21 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck für prozessbegleitende Qualitätssicherung und Emissionskonformität | +1.20% | Global, mit Schwerpunkt auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitalisierung und Einführung von Industrie 4.0 in der Prozessindustrie | +1.50% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Echtzeit-Analytik in Öl, Gas und Petrochemie | +0.90% | Global, konzentriert im Nahen Osten, Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Schnelle Expansion biopharmazeutischer Dauerproduktionslinien | +0.80% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Aufbau von Grünwasserstoff-Elektrolyseanlagen mit Bedarf an Hochreinheitsgasanalyse | +0.60% | Europa und asiatisch-pazifischer Raum, aufkommend in Nordamerika | Langfristig (≥ 4 Jahre) |
| Einsatz von Digitalen-Zwilling-Modellen, die hochwertige In-line-Daten erfordern | +0.70% | Global, angeführt von fortgeschrittenen Fertigungsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck für prozessbegleitende Qualitätssicherung und Emissionskonformität
Eine Welle neuer Umweltgesetze zwingt zur kontinuierlichen Überwachung an Schornsteinen, Fackeln und Bioreaktoren und vergrößert unmittelbar die adressierbare Basis des Marktes für Prozessanalytische Instrumentierung.[1]TSI Editorial, "Die neue EU-Richtlinie über die Luftqualität in der Umgebung," TSI-Ressourcen, 1. Januar 2025, tsi.com Die EU-Richtlinie über die Luftqualität in der Umgebung von 2024 schreibt die Zählung ultrafeiner Partikel vor, während der kanadische CEMS-Kodex die Kalibrierungszyklen für SO₂-, NOx- und CO-Sonden verschärft. Ähnliche Regelungen in Asien schließen historische Durchsetzungslücken und bewegen Tausende von Anlagen zur verpflichtenden kontinuierlichen Emissionsüberwachung. Anbieter, die nach ISO 17025 und EN 15267 vorzertifizierte Analysatoren liefern können, verkürzen den Weg der Kunden zur Konformität. Über Umweltkamine hinaus dringt dieselbe regulatorische Absicht in pharmazeutische GMP- und Lebensmittelsicherheitsstandards vor, wo In-line-Analytik die Kosten für Chargenrückweisungen mindert.
Digitalisierung und Einführung von Industrie 4.0 in der Prozessindustrie
Mit der Verbreitung cloudnativer SCADA-Plattformen und industrieller IoT-Gateways erhält der Markt für Prozessanalytische Instrumentierung neue Konnektivitätsanforderungen, die Instrumentenhersteller dazu zwingen, OPC UA, MQTT und sichere IP-Stacks zu integrieren.[2]ABB Newsroom, "ABB meldet starke Ergebnisse für Q4 2024 und gibt Ausblick für 2025," ABB News, 1. Januar 2025, abb.com Anlagen, die Analysatoren mit Digitalen Zwillingen kombinieren, gewinnen multivariate Erkenntnisse – etwa über Rohstoffqualitätsdrift oder Katalysatoralterung – lange bevor das Produkt sich verschlechtert. KI-gestützte chemometrische Engines von Softwareanbietern automatisieren nun die Spektreninterpretation und erweitern die erweiterte Analyse über Spezialisten auf Doktoratsniveau hinaus. Die Netzwerkexposition erhöht jedoch das Cyberrisiko, sodass Unternehmen, die nach IEC 62443 zertifizierte Geräte anbieten, an Wettbewerbsglaubwürdigkeit gewinnen. Diese doppelte Anforderung an Konnektivität und Sicherheit treibt wiederkehrende Software- und Serviceumsätze voran und verlagert die Wertschöpfung von Hardware hin zu digitalen Angeboten.
Steigende Nachfrage nach Echtzeit-Analytik in Öl, Gas und Petrochemie
Kohlenwasserstoffproduzenten, die In-line-Spektrometer und Chromatographen einsetzen, quantifizieren Mischungsverhältnisse, Schwefelgehalt und Dampfdruck in Minuten statt Stunden und erschließen so Millionen an jährlichen Ertragssteigerungen.[3]AspenTech-Analysten, "Fallstudie zur Kraftstoffreduktion in der Petrochemie," AspenTech-Ressourcen, 1. Januar 2025, aspentech.com Fallstudien von Cenosco berichten von jährlichen Einsparungen in Höhe von USD 2,35 Millionen, während andere Raffinerien durch die Verknüpfung von Analysatordaten mit fortschrittlichen Prozessregelkreisen USD 9,3 Millionen an Mehrwert erzielen. Bei der vorgelagerten Gasaufbereitung verhindern Echtzeit-Taupunktmonitore den übermäßigen Einsatz von Glykol und senken Betriebskosten sowie Fackelvolumina. Diese quantifizierbaren Erfolge beschleunigen die Kapitalfreigabe für Analysatorprojekte und kompensieren Heliumversorgungsbedenken in der Gaschromatographie durch die Förderung von Mikro-GC- und Wasserstoffträgersystemen.
Schnelle Expansion biopharmazeutischer Dauerproduktionslinien
Regulierungsbehörden ermutigen Arzneimittelhersteller, von der Chargenproduktion zur Dauerproduktion überzugehen, sofern Echtzeit-Freigabetests die Qualität jede Sekunde verifizieren.[4]BioProcess International-Redakteure, "Einführung von Prozessanalytischer Technologie in der Dauerproduktion," BioProcess International, 1. Januar 2025, bioprocessintl.com Raman- und NIR-Sonden werden nun durch Kristallisatoren und Trockner geführt und erfassen kritische Qualitätsattribute mit einer Latenz von unter einer Sekunde. Große Pharmaunternehmen verzeichnen zweistellige Durchsatzgewinne und sechsstellige jährliche Materialeinsparungen, wie die EUR 90.000 (USD 96.300) Reduzierung des Lösungsmittelverbrauchs bei Valtris Champlor zeigt. Klare Leitlinien des Europäischen Arzneibuchs für handgehaltene Raman-Geräte vereinfachen die Validierung und senken die Hürden für kleinere Biotechnologieunternehmen. Dieser anhaltende Investitionsstrom stärkt den langfristigen Wachstumsvektor des Marktes für Prozessanalytische Instrumentierung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten anspruchsvoller Analysatoren | -0.80% | Global, mit besonderer Auswirkung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Kalibrierungs- und Wartungspersonal | -0.60% | Global, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen in vernetzten Analysatoren | -0.40% | Global, kritisch in regulierten Branchen | Kurzfristig (≤ 2 Jahre) |
| Globale Heliumknappheit mit Auswirkungen auf den GC-Betrieb | -0.50% | Global, schwerwiegende Auswirkungen auf Analyselabore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluskosten anspruchsvoller Analysatoren
Vollständige CEMS-Plattformen oder Triple-Quadrupol-Massenspektrometer erfordern Ausgaben von über USD 500.000, wobei die jährlichen Servicekosten 20 % des Kaufpreises erreichen. Schwellenländer sind mit Währungsvolatilität, Einfuhrzöllen und einem Mangel an lokalen Servicezentren konfrontiert, die die Lieferpreise in die Höhe treiben. In Dauerproduktionsanlagen, wo Ausfallzeitstrafen erheblich sind, wird Redundanz obligatorisch, was den Kapitalbedarf verdoppelt. Diese wirtschaftlichen Rahmenbedingungen verzögern die Einführung von Analysatoren bei kleinen Chemie-, Lebensmittel- und Spezialwerkstoffherstellern.
Mangel an qualifiziertem Kalibrierungs- und Wartungspersonal
Multidisziplinäres Fachwissen – das Spektroskopie, Elektronik, Software und Compliance umfasst – ist knapp und altert aus der Belegschaft heraus.[5]BioProcess International-Redakteure, "Einführung von Prozessanalytischer Technologie in der Dauerproduktion," BioProcess International, 1. Januar 2025, bioprocessintl.com Anlagen in abgelegenen Becken haben Schwierigkeiten, Analysten zu halten, die bereit sind, unter sicherheitskritischen Bedingungen im Schichtbetrieb zu arbeiten. Begrenzte akademische Programme für Prozessanalytische Technologie verschärfen das Nachwuchsproblem. Ferndiagnosen durch Anbieter und Augmented-Reality-Feldwerkzeuge bieten teilweise Abhilfe, können jedoch Vor-Ort-Techniker nicht vollständig ersetzen, was die Wachstumstrajektorie des Marktes für Prozessanalytische Instrumentierung dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Instrumententyp:
Gasanalysatoren festigen die Führungsposition, während Spektrometer an Fahrt gewinnenGasanalysatoren hielten im Jahr 2025 einen Marktanteil von 34,25 % am Markt für Prozessanalytische Instrumentierung, gestützt durch universelle Emissionsüberwachungsvorschriften und weitverbreitete Prozessoptimierungsroutinen in Raffinerien, chemischen Crackern und Kraftwerksboilern. Ihr Anteilsvorteil ergibt sich aus der Notwendigkeit kontinuierlicher SO₂-, NOx-, CO- und CO₂-Messwerte zur Einhaltung von Umweltgenehmigungen und CO₂-Bepreisungssystemen. Die Nachfrage nach Spektrometern ist zwar geringer, steigt aber bis 2031 mit einem CAGR von 6,38 %, da tragbare XRF- und handgehaltene Raman-Geräte die Element- und Molekülidentifikation auf Verladerampen und Versorgungsgestelle ausweiten.
In der zweiten Hälfte des Jahrzehnts werden Versorgungsunternehmen, die Wasserstoff-Mitverbrennungslinien nachrüsten, und Elektrolyseur-OEMs die installierte Basis von Gasanalysatoren erweitern, doch Spektrometer könnten in Biotech- und Batteriemateriallinien Anteile gewinnen, wo Echtzeit-Verunreinigungsverfolgung kritisch wird. Mikro-GC-Architekturen, Wasserstoffträgergase und intelligente Ventilöfen begegnen dem Heliummangel und erhalten gleichzeitig die Trennleistung. Die kombinierte Entwicklung stützt den Hardwareabsatz, verlagert den Wert jedoch hin zu anwendungsspezifischer Chemometrie und unterstreicht die strategische Bedeutung von Software im Markt für Prozessanalytische Instrumentierung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente:
Hardware ist noch dominant, Software gewinnt an DynamikHardware trug im Jahr 2025 51,35 % zum Umsatz bei, was die hohe Sensoranzahl und die mechanische Komplexität von Probenaufbereitungssystemen widerspiegelt, die jeden Analysatorrahmen ausmachen. Anspruchsvolle Optiken, robuste Gaszellen und explosionsgeschützte Gehäuse halten die durchschnittlichen Verkaufspreise hoch. Die Marktgröße für Software im Markt für Prozessanalytische Instrumentierung verzeichnet jedoch einen CAGR von 6,55 %, da eingebettete KI-Engines Rohspektren in umsetzbare Sollwertänderungen übersetzen. Anbieter wie Bruker, die die SciY-Datenplattform in ihr Portfolio integrieren, bieten abonnementbasierte Chemometrie an, die die Bruttomarge steigert und Renteneinnahmen schafft.
Serviceverträge bündeln Kalibrierung, Validierung und Cyber-Patching in mehrjährige Vereinbarungen; Emerson allein buchte im Jahr 2024 USD 4,06 Milliarden aus Mess- und Analytiksdienstleistungen. Die Qualifikationslücke der Branche erhöht die Serviceintensität und verschafft Anbietern mit globalen Außendienstnetzen einen strukturellen Vorteil. Mit der Reifung von Algorithmen zur vorausschauenden Wartung werden Software-as-a-Service-Angebote nach 2030 wahrscheinlich den Hardware-Kapitalabsatz übertreffen.
Nach Endverbraucherbranche:
Öl und Gas behält die Größe, Pharma gewinnt an DynamikÖl- und Gasoperationen machten im Jahr 2025 28,55 % des Umsatzes aus und machten den Sektor zum größten Einzelverbraucher von kontinuierlicher Gaschromatographie, Massenspektrometrie und abstimmbaren Diodenlaser-Absorptionsanlagen. Raffinerien sind auf Oktan- und Schwefelkreislaufanalytik angewiesen, um die Kraftstoffkonformität nachzuweisen, während LNG-Terminals schnelle Spektrometer für kalorimetrische Berechnungen bei der Eigentumsübertragung einsetzen.
Pharmazeutische und Biotechnologiebereiche verzeichnen einen CAGR von 7,84 %, angetrieben durch Dauerproduktionszellen und regulatorische Unterstützung für Echtzeit-Freigabetests. In-line-Raman verifiziert Polymorphverhältnisse, und NIR-Modelle quantifizieren Feuchtigkeit ohne Probenahme und verkürzen die Chargenfreigabezeiten von Tagen auf Minuten. Wasser- und Abwasserbetreiber, Metall- und Bergbaukonzentratoren sowie Lebensmittel- und Getränkehersteller erweitern jeweils adressierbare Nischen, indem sie Analysatoren für die Einhaltung von Abwasservorschriften und die Integrität von Zutaten einsetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationstyp:
In-line-Überlegenheit spiegelt den Echtzeit-Imperativ widerIn-line-Anordnungen dominierten im Jahr 2025 mit einem Anteil von 54,85 %, und die Marktgröße für In-line-Lösungen im Markt für Prozessanalytische Instrumentierung soll jährlich um 7,42 % wachsen, da Nutzer von laborbasierten Tests auf kontinuierliche Qualitätssicherung umsteigen. Spektroskopische Sonden werden nun direkt in Reaktoren oder Rohrleitungen eingeschraubt und ermöglichen eine geschlossene Regelung, die manuelle Probenahmeunterbrechungen beseitigt. Multiplexer ermöglichen es einem einzigen Spektrometer, bis zu sechs Positionen zu überwachen, und verteilen so die Investitionskosten bei gleichzeitiger Erweiterung der Erkenntnisbandbreite.
At-line-Wagen gedeihen weiterhin in Sektoren, die häufige, aber nicht kontinuierliche Qualitätskontrolle benötigen; beispielsweise stellen Zellstoff- und Papierfabriken Nahinfrarot-Bänke neben Beschichter und führen fünfminütige Helligkeitsprüfungen durch. Zentrallabore bleiben für forensische Aufgaben, Spurenelementbestimmungen von Schwermetallen oder Methodenentwicklungszyklen bestehen, doch ihr relativer Anteil im Markt für Prozessanalytische Instrumentierung schrumpft, da Sensoren in Produktionshallen vordringen.
Geografische Analyse
Nordamerikanischer Markt für Prozessanalytische Instrumentierung
Nordamerika hielt im Jahr 2025 einen Marktanteil von 41,05 %, da die US-EPA-Vorschriften 40 CFR Part 60/75 und die OSHA-Expositionsgrenzwerte den Einsatz kontinuierlicher Analysatoren in Raffinerien, Chemiestandorten und Kraftwerken erforderlich machten. Umfangreiche Investitionsbudgets, etablierte Serviceinfrastrukturen und langjährige Belegschaften ermöglichen eine schnelle Integration von KI-gestützter Chemometrie. Anhaltende Heliumknappheit und Arbeitskräftemangel verlangsamen zwar die Ersatzzyklen, doch herstellerverwaltete Serviceverträge puffern das Ausfallrisiko ab.
APAC-Markt für Prozessanalytische Instrumentierung
Asien-Pazifik wächst mit 8,21 % pro Jahr und ist damit die am schnellsten wachsende Region im Markt für prozessanalytische Instrumentierung. Chinas verschärfte Luftreinhalteverordnungen, Indiens Betriebsgenehmigungsauflagen und Japans JAIMA-geführte Standardisierungsinitiativen eröffnen gemeinsam erhebliche Auftragsrückstände. Kontinuierliche Analysatoren werden nicht nur in Großraffinerien und Stahlwerken, sondern auch in kleineren Spezialchemiestandorten eingesetzt, die die Qualitätskontrollanforderungen der Exportmärkte erfüllen wollen. Regionale Anbieter kooperieren mit globalen OEMs, um den Service zu lokalisieren und damit Importzollbelastungen und Sprachbarrieren zu verringern.
Europäischer Markt für Prozessanalytische Instrumentierung
Europa verzeichnet eine stetige Expansion, die durch die Richtlinie über die Luftqualität in der Umgebung vom Oktober 2024 gestützt wird, welche die Messung ultrafeiner Partikel in allen 27 Mitgliedstaaten vorschreibt. Petrochemische Cluster entlang des Rheins und auf der Iberischen Halbinsel ersetzen veraltete Opazitätsmessgeräte durch moderne FTIR-Zellen, um die Anforderungen der CO₂-Besteuerungsberichterstattung zu erfüllen. Gleichzeitig erfordern Grüner-Wasserstoff-Elektrolyseurprojekte in Deutschland und Spanien die Validierung von hochreinem Sauerstoff und Wasserstoff, was die Nachfrage nach Analysatoren ankurbelt. Osteuropäische Verarbeiter, die REPowerEU-Fördermittel sichern möchten, übernehmen westliche Emissionsstandards und schaffen damit zusätzliches Volumen für Anbieter.

Regulatorisches Umfeld
Die Regulierung von Prozessanalysengeräten wird durch Vorschriften zur kontinuierlichen Umweltüberwachung sowie durch pharmazeutische Quality-by-Design- und Prozessvalidierungsrahmenwerke verankert, die prozessinterne Analytik institutionalisieren. In Europa erhöht die EU-Richtlinie über Luftqualität in der Umgebungsluft vom Oktober 2024 die Messanforderungen (einschließlich ultrafeiner Partikel) und verstärkt damit die Nachfrage nach zertifizierter kontinuierlicher Emissionsüberwachung und validierter Analysatorleistung. In Nordamerika halten die Anforderungen der US-EPA (z. B. 40 CFR Part 60/75) und ähnliche kanadische CEMS-Praktiken den Kalibrierungs-, Qualitätssicherungs- und Dokumentationsaufwand für Gasanalysatoren und Chromatographen hoch.
Für regulierte Fertigungsprozesse fördern die FDA-Leitlinien zu PAT und die EMA-Leitlinien zur Prozessvalidierung die kontinuierliche Prozessverifizierung und dokumentierte Kontrollstrategien, was den Fokus auf validierte Inline-Raman/NIR-Verfahren und multivariate Modelle für Echtzeit-Freigabetests verstärkt. ICH Q14 (Entwicklung analytischer Verfahren) formalisiert zudem Lebenszyklusansätze, einschließlich multivariater Verfahren. Auch die Standards für Interoperabilität und Leistungsprüfung werden strenger: Die OPC Foundation fördert den auf OPC UA basierenden Laboratory and Analytical Device Standard (LADS), um herstellerunabhängige Gerätekommunikation zu unterstützen, und die IEC hat die aktualisierten IEC 61298-1:2026 und IEC 61298-3:2026 sowie IEC 62828-1:2026 für die Prüfung von Prozessmessumformern veröffentlicht, was auf detailliertere, produktspezifische Konformitätserwartungen für vernetzte Instrumente hindeutet.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Kernkomponenten (Optik, Detektoren, Laser, Ventile, Probenahmesysteme, eingebettete Rechen- und Netzwerktechnik), das Design und die Fertigung von Instrumenten durch OEMs, die Systemintegration in Analysatorenhäuser oder Skids sowie Lebenszyklusdienstleistungen (Installation, Validierung, Kalibrierung, Cybersicherheits-Patching und Fernüberwachung). Globale Marktführer wie ABB, Siemens, Emerson, Endress+Hauser und Thermo Fisher Scientific liefern zusammen mit weiteren Spezialisten typischerweise komplette Lösungen, die Hardware mit Chemometrie-Software und langfristigen Serviceverträgen bündeln. Integratoren und Automatisierungspartner verbinden Analysatoren mit DCS/SCADA-, Historian-, LIMS- und MES-Ebenen und setzen Interoperabilitätslösungen wie OPC UA um.
Aktuelle Angebotsdynamiken zeigen, wohin sich der Wert verschiebt und wo Engpässe entstehen können. Zoll- und Logistikvolatilität hat zu Preis- und Beschaffungsanpassungen geführt, so führte Endress+Hauser beispielsweise 2025 einen Lieferketten-Zuschlag ein, der später erhöht wurde. Die Inputkosteninflation bei Verarbeitungsanlagen-Kategorien hat ebenfalls Druck auf die gelieferten Systemkosten und Lieferzeiten ausgeübt. Auf der Fähigkeitenseite bleibt die Portfolioerweiterung durch M&A und Partnerschaften ein Weg, um hochwertige Nischen und Dienstleistungen für die installierte Basis zu sichern, wie die Übernahme von Tornado Spectral Systems durch Bruker im Januar 2024 zur Vertiefung des Raman-PAT-Angebots zeigt, sowie Branchenkooperationsplattformen wie CPACT, die Endnutzer, Wissenschaft und Anbieter verbinden, um fortschrittliche Chemometrie in einsetzbare Inline-Lösungen zu überführen.
Wettbewerbslandschaft
Ein moderates Konsolidierungsniveau kennzeichnet den Markt für Prozessanalytische Instrumentierung, wobei ABB, Siemens, Emerson und Endress+Hauser eine beträchtliche installierte Basis kontrollieren, die Cross-Selling-Hebel bietet. Diese etablierten Anbieter integrieren KI-resistente Firmware und OPC-UA-Server in neue Produktlinien und differenzieren sich durch sichere Integration mit anlagenweiten DCS- und MES-Schichten. Mehrere Zukäufe, wie der Erwerb von Heidolph durch ATS Corporation im Jahr 2024, veranschaulichen eine Strategie zur Schließung von Anwendungslücken, insbesondere in Biotech- und Raumchemienischen.
Mittelständische Herausforderer intensivieren den Wettbewerb durch die Einführung cybersicherer tragbarer Analysatoren, die Wartungstechniker und Außendienstingenieure erreichen, die von fest installierten OEMs bisher unterversorgt waren. Fortive beispielsweise richtet interne Data-Science-Teams darauf aus, Analyseabonnements nach der Bereitstellung zu monetarisieren, mit dem Ziel, bis 2030 USD 100 Millionen an KI-Serviceumsatz zu erzielen. Die Begeisterung der Investoren bleibt robust; KPMG berichtet von EV/LTM-EBITDA-Multiplikatoren von 21,1× für Instrumentierungsunternehmen, was serielle Akquisitionen fördert, die geografische Präsenzen erweitern und installierte Servicebasen verbreitern.
Start-ups, die sich auf heliumfreie Mikro-GC-Module, Batteriematerialspektrometer und cloudbasierte Chemometrie konzentrieren, nutzen Nischen-Weißräume. Sie kooperieren jedoch häufig mit größeren Distributoren, um Qualifizierungshürden in stark regulierten Branchen zu überwinden. Die Anhäufung von geistigem Eigentum, erkennbar an steigenden IEEE-Einreichungen zur industriellen Automatisierungscybersicherheit, stärkt Markteintrittsbarrieren und unterstreicht den Stellenwert der Beteiligung an Normungsgremien im Markt für Prozessanalytische Instrumentierung.
Marktführer in der Branche für Prozessanalytische Instrumentierung
ABB Ltd
Siemens AG
Emerson Electric Co.
Endress+Hauser Group Services AG
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Prozessanalytische Instrumentierung
- ABB Ltd
- Siemens AG
- Emerson Electric Co.
- Endress+Hauser Group Services AG
- Bruker Corporation
- Yokogawa Electric Corporation
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Honeywell International Inc.
- Mettler-Toledo International Inc.
- MKS Instruments Inc.
- Teledyne Technologies Incorporated
- Servomex Group Ltd.
- SICK AG
- Focused Photonics Inc.
- Hach Company (Danaher)
- Extrel CMS LLC
- Nova Analytical Systems Inc.
- Neo Monitors AS
- Rockwell Automation Inc.

Marktchancen und Zukunftsaussichten
Eine wichtige Chance liegt an der Schnittstelle von Compliance, kontinuierlicher Fertigung und Softwarevalidierung, wo Kunden Analysatoren benötigen, die genau und zugleich einfacher zu qualifizieren, zu integrieren und über lange Lebenszyklen sicher zu halten sind. Die kontinuierliche pharmazeutische Fertigung und Echtzeit-Freigabetests sorgen für sichtbaren Nachfragesog: FDA- und EMA-Rahmenwerke, die kontinuierliche Prozessverifizierung betonen und durch ICH Q13 (kontinuierliche Fertigung) und ICH Q14 (Lebenszyklus analytischer Verfahren) unterstützt werden, steigern die Nachfrage nach validierten Inline-Raman/NIR-Verfahren, robusten multivariaten Modellen und auditbereiten Datenpipelines, die PAT mit MES/LIMS und elektronischen Chargenprotokollen verbinden.
Miniaturisierte und modulare Analytik schafft ebenfalls Freiräume in platz- und lösungsmittelbeschränkten Umgebungen, insbesondere dort, wo probennahe oder Inline-Messungen Laborkreisläufe ersetzen können. Im März 2026 berichtete eine akademische Bewertung eines kompakten Mikrofluss-Flüssigchromatographiesystems für die probennahe Reaktionsüberwachung von mehr als 99 % Lösungsmitteleinsparung und schnellerer Trennung im Vergleich zu Tischgeräten, was einen Weg für kleinere, weniger verbrauchsintensive Analyseplattformen in kontinuierlichen Prozessen unterstützt. Gleichzeitig werden Interoperabilitäts- und Cybersicherheitsanforderungen zu einem Auswahlkriterium für Produkte, wobei auf OPC UA basierende Ansätze (wie das LADS-Modell der OPC Foundation) und industrielle Sicherheitserwartungen (einschließlich der von Käufern referenzierten IEC-62443-konformen Praktiken) Anbieter begünstigen, die sichere Konnektivität, validierte Software-Änderungskontrolle und Ferndiagnostik als Teil wiederkehrender Serviceangebote bündeln.
Recent Industry Developments in Markt für Prozessanalytische Instrumentierung
- Juni 2026: Siemens kündigte Opcenter Execution Pharma 2605 innerhalb des Siemens-Xcelerator-Ökosystems an und ergänzte Funktionen wie integriertes Wiegen und Dosieren für pharmazeutische Abläufe. Die Veröffentlichung unterstützt eine engere Integration des digitalen Zwillings zwischen Fertigungsausführungsprozessen und prozessinternen Qualitätsdaten und verbessert die Praktikabilität eines skalierten PAT-Einsatzes an regulierten Standorten.
- Februar 2026: Emerson stellte den Rosemount QX1000, einen kontinuierlichen Gasanalysator für CEMS, vor, der paramagnetische O2-Messung mit Quantenkaskadenlaser-Direktabsorptionsspektroskopie für Gase wie CO, CO2, NO, NO2 und SO2 kombiniert. Die Einführung stärkt Angebote zur kontinuierlichen Compliance-Überwachung und verringert dabei die Baugröße des Analysators sowie die Reaktionszeiten für Emissionskontrollkreisläufe.
- September 2025: ABB brachte den Prozessgaschromatographen GCP100 mit integrierten Cybersicherheitsfunktionen und integriertem Wi-Fi für Erdgas-, Biogas-, Öl- und petrochemische Anwendungen auf den Markt. Die Einbettung von Sicherheit in die Analysatorplattform entspricht den steigenden Anforderungen an geschützte Konnektivität in vernetzten Anlagen und hilft Betreibern, sicheren Fernzugriff über installierte Flotten hinweg zu standardisieren.


Markt für Prozessanalytische Instrumentierung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Instrumente, die zur Messung und Überwachung von Prozessbedingungen und Zusammensetzung in industriellen Umgebungen eingesetzt werden, damit Betreiber Qualität, Sicherheit und Effizienz in Echtzeit steuern können. Er umfasst gängige Analysatorfamilien, die branchenübergreifend in Prozessindustrien eingesetzt werden, und wird als Umsatz in USD gemessen.
Umfangsausschlüsse: Wir schließen allgemeine Prozesssteuerungsgeräte aus, die keine analytische Messung durchführen, sowie reine Laborforschungsinstrumente, die nicht zur Unterstützung der Prozessüberwachung vor Ort eingesetzt werden.
Übersicht der Segmentierung
- Nach Instrumententyp
- Gaschromatographen
- Gasanalysatoren
- Flüssigkeitsanalysatoren
- Spektrometer
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Pharma und Biotechnologie
- Metall und Bergbau
- Wasser und Abwasser
- Lebensmittel und Getränke
- Stromerzeugung
- Nach Installationstyp
- In-line/On-line
- At-line
- Labor
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau des Nachfragekontexts für Analysatoren, die in Prozessanlagen eingesetzt werden, und wurde dann auf das eingeschränkt, was tatsächlich für die Online- und At-Line-Überwachung installiert ist. Wir nutzten öffentliche Referenzen wie US-EPA-Materialien zur Wasser- und Luft-Compliance, USGS- und IEA-Industrieindikatoren, Eurostat-Industrieproduktionsreihen und Weltbank-Makro- und Fertigungsdaten, die dazu beitrugen, die Aktivitätsniveaus in wichtigen Endnutzersegmenten zu verankern.
Wir überprüften außerdem Geschäftsberichte, Investorenpräsentationen, Produktkataloge und Fachpublikationen von Unternehmen, um zu unterscheiden, was als Analysator verkauft wird gegenüber angrenzenden Steuerungsgeräten. Für Gegenprüfungen nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine kostenpflichtige Patentdatenbank, um zu sehen, wo sich Produktfokus und F&E-Intensität verschoben. Die hier aufgeführten Sekundärquellen sind nur beispielhaft, und während der Datenerhebung, Validierung und Klärung wurden weitere öffentliche Referenzen genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, wie Käufer und Anbieter Prozessanalysengeräte in konkreten Projekten erfassen und wie sich die Preise mit Upgrades, Servicepaketen und Installationsentscheidungen ändern. Wir befragten Personen aus den Bereichen Lieferant, Integrator und Endnutzer und hielten die Abdeckung über die wichtigsten Verbraucherregionen hinweg ausgeglichen, damit Annahmen zu Akzeptanz, Ersatzzeitpunkten und typischen Deal-Strukturen anhand tatsächlicher Projektmuster überprüft werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 15 % | APAC: 49 % |
| Mid-Tier: 52 % | Funktions-/Abteilungsleiter: 30 % | EMEA: 31 % |
| Kleinere Akteure: 20 % | Manager: 55 % | Amerika: 20 % |
Marktdimensionierung & Prognose
Das Modell geht von einer Top-Down-Sichtweise aus, bei der industrielle Aktivität, Compliance-Intensität und Ersatzbedarf der installierten Basis genutzt werden, um den adressierbaren Nachfragepool für Prozessanalysatoren nach Region zu rekonstruieren. Nach der Bildung dieser Obergrenze prüften wir die Gesamtsummen gegen selektive Bottom-up-Näherungen, wie beispielsweise den durchschnittlichen Verkaufspreis (ASP) je Analysatorfamilie multipliziert mit geschätzten Liefermengen, ergänzt durch Kanalprüfungen zu Bestellmustern in Projekten, um Mixverschiebungen anzupassen.
Zu den Modelleingaben gehören Raffinerie- und Chemiekapazitätserweiterungen, der Ausbau der Wasser- und Abwasserbehandlung, die Analysatordurchdringung bei kritischen Prozessschritten, typische Ersatzzyklen und Serviceanbindungsraten, die wiederkehrende Umsätze antreiben. Die Preisgestaltung folgt einer ASP-Entwicklungslogik, die Produktmixänderungen widerspiegelt, z. B. einen höheren Anteil fortschrittlicher Spektrometer in bestimmten Anwendungen, anstatt einen einheitlichen Inflationsfaktor anzuwenden. Die Prognosen nutzen eine Szenarioanalyse, bei der Variablen wie Investitionszyklen der Prozessindustrie und regulatorische Überwachungsanforderungen stresstestet werden, und die endgültige Kurve wird an den Expertenkonsens aus den Interviews angepasst. Wo Bottom-up-Signale in kleineren Regionen schwächer waren, füllten wir Lücken mithilfe vergleichbarer Endnutzerintensität und validierten anschließend die implizierten Ausgaben je Anlage, bevor wir die Gesamtsummen festlegten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung wurde in Schichten durchgeführt. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie Trends der Industrieproduktion, großen Investitionszyklen der Endnutzer und beobachteten Produktmixmustern aus öffentlichen Angaben. Ausreißer wurden markiert, Annahmen überprüft, und Folgegespräche wurden eingeleitet, wenn Abweichungen nicht durch Mix, Zeitpunkt oder Währungseffekte erklärt werden konnten.
Vor der Freigabe durchläuft die Arbeit mehrere Analystenprüfungen, damit Berechnungen, Logik und Darstellung über Regionen und Endnutzer hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und wenn ein wesentliches Ereignis Investitionen, Lieferbedingungen oder Preise verändert, ziehen wir eine Zwischenaktualisierung in Betracht. Kurz vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass Kunden die neueste aktualisierte Sichtweise erhalten.
Vergleich der globalen Marktgröße für Prozessanalysengeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Prozessanalysengeräte können weit voneinander abweichen, selbst wenn sie ähnliche Ausrüstung beschreiben, da Zeitpunkt, Währungsumrechnung und Preisannahmen in den Studien unterschiedlich gehandhabt werden. Abweichungen entstehen auch dadurch, wie jede Studie wiederkehrende Serviceumsätze, Installationsarten und die Einbeziehung angrenzender Prozesssteuerungsartikel in die Gesamtsumme behandelt.
Wesentliche Lücken zeigen sich häufig im Aktualisierungsrhythmus und in der Art, wie ASP-Änderungen als sich im Zeitverlauf verschiebender Produktmix modelliert werden, insbesondere wenn neue Kapazitätserweiterungen und Nachrüstzyklen nicht in dieselbe Richtung verlaufen. In dieser Studie wurden der jüngste Jahresstichpunkt, das FX-Timing und Anomalieprüfungen vor der Finalisierung abgeglichen, und diese durch Aktualisierung geprägte Disziplin ist ein Hauptgrund dafür, dass sich die Basislinie 2026 von Werten unterscheidet, die zuvor von Mordor Intelligence fortgeschrieben wurden.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,83 Mrd. USD (2026) | |
| Fachverlag A | 5,06 Mrd. USD (2025) | Verwendet eine Basis von 2025 und ein längeres Prognosefenster, und der Umfang scheint enger auf Instrumente allein beschränkt zu sein, was Service und bestimmte Analysatorfamilien, die als integrierte Systeme verkauft werden, unterzählen kann. FX-Timing und ASP-Schritte sind nicht klar an Produktmixänderungen gekoppelt, was den Wert im Vergleich zu einer an aktuelle Preise angepassten Aktualisierung nach unten ziehen kann. |
| Branchen-Forschungsportal B | 3,50 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und zeigt auf derselben Seite eine interne Inkonsistenz beim angegebenen Wert für 2023, was den Ausgangspunkt weniger nachvollziehbar macht. Die Definition tendiert möglicherweise zu ausgewählten Instrumentengruppen, und Währungstiming sowie unvalidierte ASP-Steigerungsannahmen können die Zahl im Vergleich zu einem Modell, das an aktuelle Endnutzerausgabensignale gekoppelt ist, verkleinern. |
Der Vergleich zeigt vor allem, dass frühere Basisjahre, unklare Umfangsgrenzen und dünn dokumentierte Preisaktualisierungen eine breite Streuung der Gesamtsummen erzeugen können. Unsere Schätzung basiert auf einem klaren Nachfragepool nach Endnutzern und wird anschließend gegen Preis- und Akzeptanzsignale geprüft, damit Kunden die Schritte nachvollziehen und die Annahmen in ihrer eigenen Planung wiederverwenden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Prozessanalytische Instrumentierung und wie ist sein Wachstumsausblick?
Die Marktgröße für Prozessanalytische Instrumentierung beträgt im Jahr 2026 USD 8,83 Milliarden und soll bis 2031 USD 11,46 Milliarden erreichen, was einem CAGR von 5,36 % über 2026–2031 entspricht.
Welche Region wächst bei der Einführung Prozessanalytischer Instrumentierung am schnellsten?
Der asiatisch-pazifische Raum führt mit einem CAGR von 8,21 %, angetrieben durch Industrialisierung und strengere Umweltvorschriften.
Welcher Instrumententyp dominiert die globale Nachfrage?
Gasanalysatoren halten im Jahr 2025 mit 34,25 % den größten Anteil aufgrund universeller Emissionsüberwachungsanforderungen.
Warum werden In-line-Installationen gegenüber Laboranalysatoren bevorzugt?
In-line-Anordnungen liefern Echtzeitdaten, die sofortige Prozessanpassungen unterstützen, den Ertrag steigern und die Ausschussraten senken.
Wie beeinflusst der Pharmasektor die Marktexpansion?
Dauerproduktion und Echtzeit-Freigabetests treiben die Pharmabranche zur Einführung von Raman- und NIR-Sonden, was einen CAGR von 7,84 % für das Segment antreibt.
Welche wesentliche Herausforderung könnte das Marktwachstum verlangsamen?
Hohe Kapitalkosten und der Mangel an qualifiziertem Kalibrierungspersonal schränken gemeinsam die schnelle Einführung ein, insbesondere in Schwellenmärkten.
Seite zuletzt aktualisiert am:



