
Pessarmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 494.98 Millionen US-Dollar |
| Marktgröße (2031) | 620.32 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.63 % |
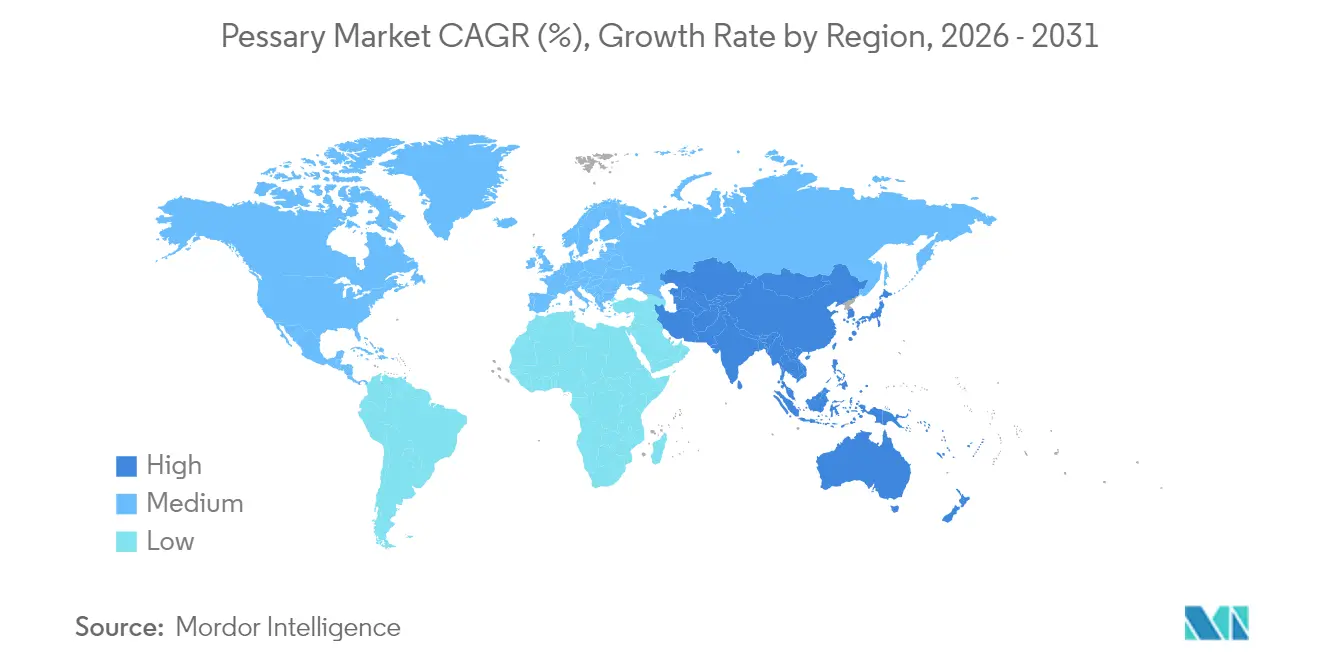
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
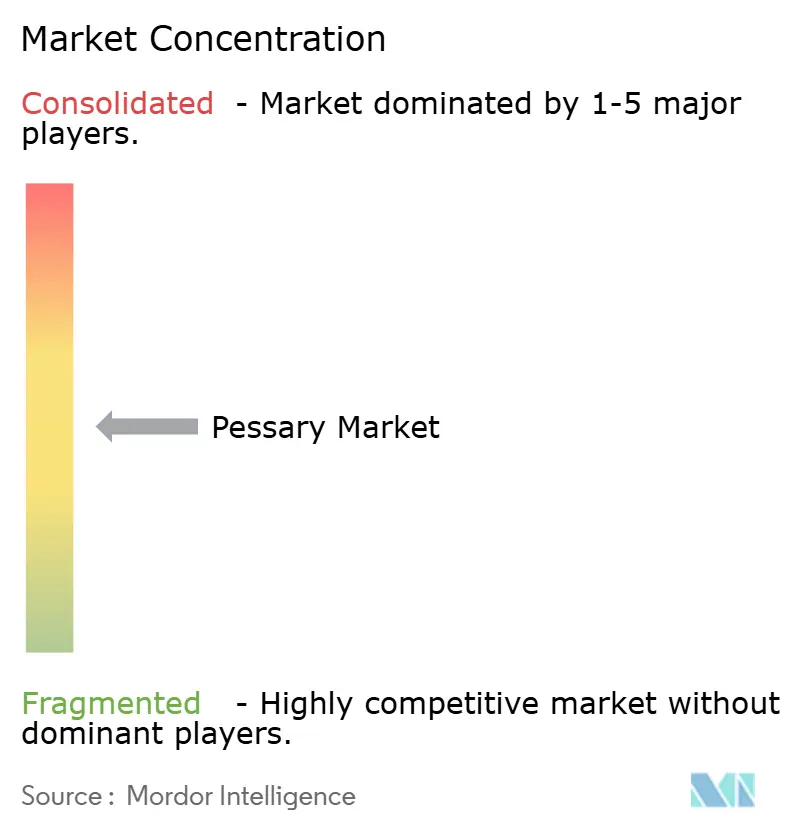
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pessarmarktanalyse von Mordor Intelligence
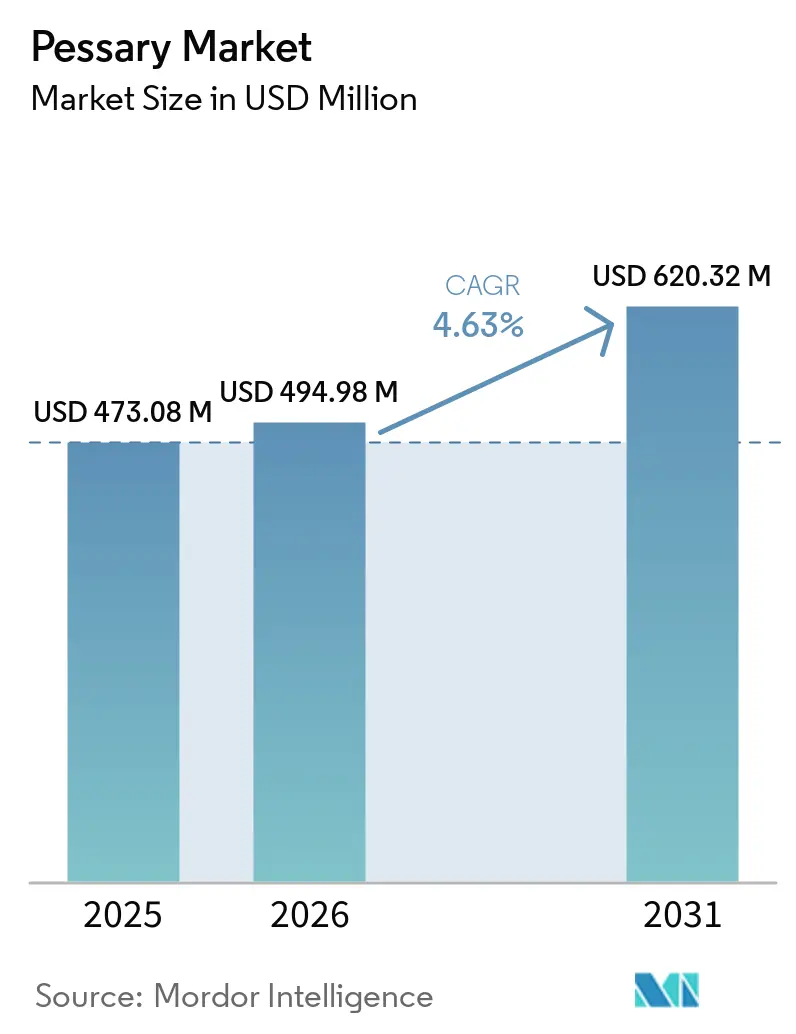
Die Pessar-Marktgröße soll von 473,08 Millionen USD im Jahr 2025 auf 494,98 Millionen USD im Jahr 2026 wachsen und bis 2031 620,32 Millionen USD erreichen, bei einem CAGR von 4,63 % über den Zeitraum 2026–2031.
Die Alterung der Bevölkerung, die steigende Inzidenz von Beckenbodenstörungen und eine breitere Anerkennung durch Versicherungen – veranschaulicht durch die Einführung des HCPCS-Codes A4564 durch CMS im Jahr 2024 – bilden das Fundament der aktuellen Marktexpansion[1]. Geräteinnovationen sind eine weitere treibende Kraft – von faltbaren Designs, die die Selbstanwendung erleichtern, bis hin zu FDA-zugelassenen 3D-gedruckten Optionen, die eine individuelle Passform ermöglichen. Digital gestützte Vertriebswege senken Zugangshürden, da telemedizinische Urogynäkologie-Plattformen Verschreibungen, Aufklärung und Lieferung nach Hause miteinander verknüpfen. Gleichzeitig halten Nachhaltigkeitsvorgaben in der Europäischen Union und Materialdurchbrüche bei medizinischem Silikon die Hersteller dazu an, den Produktlebenszyklus ebenso im Blick zu behalten wie die Patientensicherheit. Lieferketteninstabilität und Erstattungslücken schaffen Gegenwind, doch der demografische Bedarf, die Verlagerung hin zur ambulanten Versorgung und die Dynamik des digitalen Handels stützen gemeinsam einen robusten Wachstumsausblick für den Pessar-Markt.
Wesentliche Erkenntnisse des Berichts
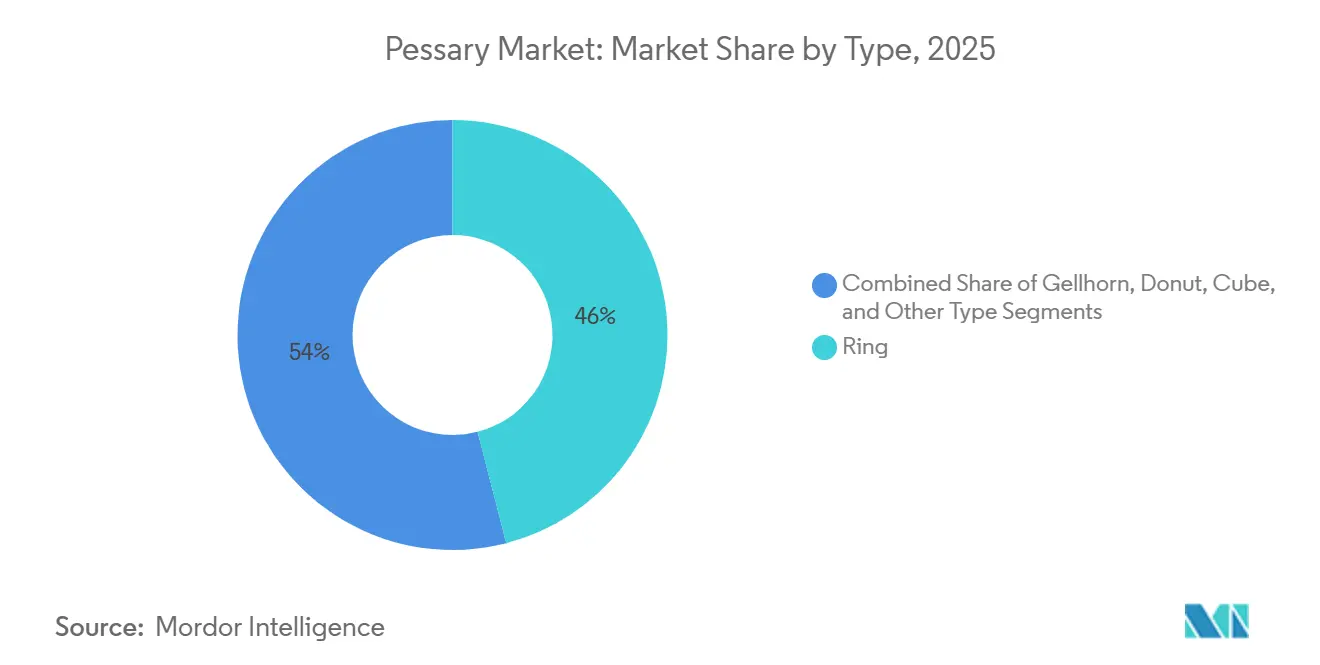
- Nach Typ führten Ringdesigns mit einem Anteil von 45,98 % am Pessar-Markt im Jahr 2025, während Würfelmodelle die schnellste CAGR von 6,12 % bis 2031 verzeichnen sollen.
- Nach Material dominierte medizinisches Silikon mit einem Anteil von 78,02 % am Pessar-Marktvolumen im Jahr 2025; Latex/Gummi verzeichnet bis 2031 eine CAGR von 6,45 %.
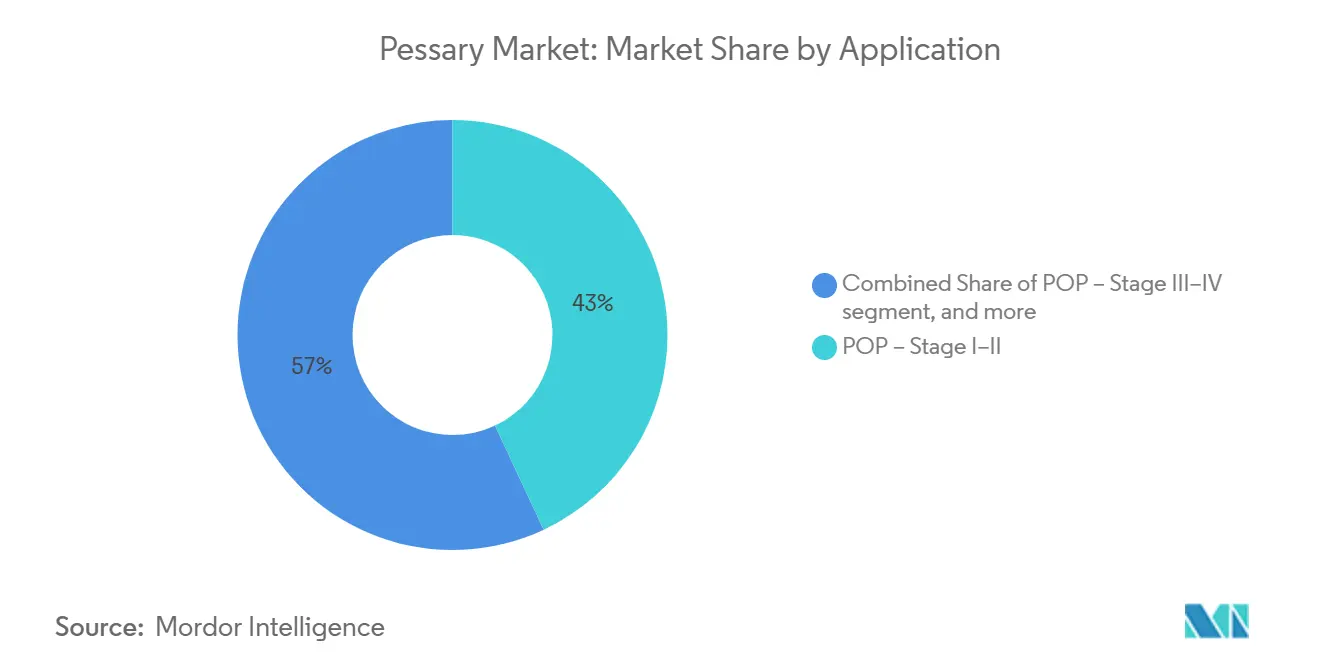
- Nach Anwendung entfielen 43,02 % des Pessar-Marktvolumens im Jahr 2025 auf die Behandlung von Beckenorganprolaps Stadium I–II, während Stressurinkontinenz bis 2031 voraussichtlich mit einer CAGR von 7,35 % wächst.
- Nach Endnutzer übernahmen Krankenhäuser 51,87 % der Anpassungen im Jahr 2025, während ambulante chirurgische Zentren & urogynäkologische Kliniken voraussichtlich mit einer CAGR von 7,02 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Pessar-Marktanteil von 38,11 %, während der asiatisch-pazifische Raum im Prognosezeitraum mit einer CAGR von 5,18 % am schnellsten wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Zunehmende Prävalenz von POP und Harninkontinenz | +1.2% | Weltweit, am höchsten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wandel hin zu nicht-chirurgischem ambulantem Management | +0.8% | Nordamerika und EU, Ausdehnung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein und Initiativen zur Frauengesundheit | +0.6% | Weltweit, politisch gesteuert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Fortschritte bei medizinischem Silikon und ergonomischem Design | +0.4% | Globale Produktionszentren, Technologietransfer in Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte 3D-gedruckte individuelle Pessare | +0.3% | Frühe Einführung in Nordamerika und Europa, selektiver Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Telemedizinische Urogynäkologie ermöglicht Remote-Selbstmanagement | +0.5% | Nordamerika führend, EU folgt, begrenzte Durchdringung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von POP und Harninkontinenz
Die Fälle von Beckenorganprolaps (POP) werden bis 2050 voraussichtlich um 46 % steigen, mit den stärksten Zuwächsen bei Frauen im Alter von 70–79 Jahren. Lebensqualitätsstudien zeigen, dass 56 % der betroffenen Frauen Inkontinenz erleben und 52 % einen Prolaps entwickeln, was ungedeckten Bedarf verdeutlicht[2]. Die jährlichen chirurgischen Kosten in den USA übersteigen bereits 1,523 Milliarden USD, was das Interesse der Kostenträger an nicht-chirurgischen Alternativen verstärkt. 82 % der Prolapschirurgien finden mittlerweile in ambulanten Zentren statt – Einrichtungen, die die Pessaranpassung problemlos integrieren. Diese klinischen und wirtschaftlichen Fakten stützen eine stetige Nachfrage nach konservativer Therapie und stärken das langfristige Fundament des Pessarmarkts. Quelle: Taryn Hall, "Umfrage zur Symptombelastung bei Beckenbodenerkrankungen," Frontiers in Public Health, frontiersin.org
Wandel hin zu nicht-chirurgischem ambulantem Management
Prospektive Studien verzeichnen bei Pessar-Anwenderinnen eine 40-prozentige Symptomlinderung beim Wasserlassen, einen 38-prozentigen Rückgang des Harndrangs und eine 29-prozentige Reduktion der Dranginkontinenz. Der Konsens der American Urogynecologic Society aus dem Jahr 2024 formalisierte Versorgungspfade und schloss frühere Lücken in den Leitlinien. Ergonomische Verbesserungen wie faltbare Ringe reduzieren Einführungsschmerzen und unterstützen die Selbstversorgung[3]. Telemedizinische Urogynäkologie-Plattformen ermöglichen inzwischen die Fernverschreibung, wobei Nachsorgeprotokolle in Software-Workflows integriert sind. Die Erstattungsanerkennung durch HCPCS-Codierung bestätigt das ambulante konservative Management als klinisch und wirtschaftlich tragfähig.
Wachsendes Bewusstsein und Initiativen zur Frauengesundheit
Im Jahr 2024 stellten die USA 100 Millionen USD für die Frauengesundheitsforschung bereit und lenkten Mittel in Richtung historisch unterdiagnostizierter Beckenbodenbeschwerden. Das erwartete Wachstum der FemTech-Branche auf 177,05 Milliarden USD bis 2032 fördert breitere Ökosysteme aus klinischen Studien, Aufklärung und Weiterbildung für Anbieter, die in die Pessarakzeptanz einfließen. Studien wie TOPSY zeigten, dass selbstverwaltete Pessare mit klinikbasierter Versorgung gleichwertig sind und so tragfähige Liefermodelle erweitern. Fachgesellschaften geben nun standardisierte Anpassungsrichtlinien heraus und stärken so das Vertrauen der Kliniker. Die Befürwortung in sozialen Medien normalisiert die Diskussion über intime Gesundheit und treibt die Nachfrage nach zugänglichen, konservativen Therapien im Pessarmarkt an.
Fortschritte bei medizinischem Silikon und ergonomischem Design
Fortschritte in der Materialwissenschaft haben Pessare von einem Gemeinschaftsgut zu einem Präzisionsgerät gemacht. NuSil allein verfügt über mehr als 700 FDA-Masterdateien, was strenge Qualitätsstandards unterstreicht. Das POPY-Regalmodell von Mediplus aus dem Jahr 2024 bietet anatomische Formgebung und eine Haltbarkeit von 10 Jahren. Klinische Audits verknüpfen 26,6 % der Abbrüche mit Unbehagen, weshalb Hersteller weichere Durometer und formgedächtnisfähige Einsätze priorisiert haben. Autoklavierbare Ausführungen senken die Kosten pro Patient und erfüllen Infektionskontrollnormen, und die Forschung zu Biokunststoffen zielt auf Umweltauflagen ab, ohne die Biokompatibilität zu beeinträchtigen. Diese Innovationen verbessern die Patientenadhärenz und stärken das Wettbewerbsprofil des Pessarmarkts.
Analyse der Hemmnisswirkung*
| Analyse der Hemmnisswirkung | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Patientenbeschwerden, Komplikationen und Angst | −0.7% | Weltweit, kulturell abgefedert | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Erstattungsdeckung | −0.5% | Entwicklungsmärkte, ungleichmäßig in entwickelten Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Lieferkettenfragilität bei medizinischem Silikon | −0.4% | Weltweit, akut dort, wo Rohstoffe importiert werden | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsdruck auf Einwegkunststoffe | −0.3% | Europa führend, Ausbreitung auf Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patientenbeschwerden, Komplikationen und Angst
Aktuelle multizentrische Studien verzeichnen eine Komplikationsrate von 21 %; Expulsion macht 40,8 % und Schmerzen 26,6 % dieser Ereignisse aus. In 34,2 % der komplexen Fälle ist eine chirurgische Lösung erforderlich, was die Vorsicht der Kliniker prägt. Bis zu 30 % der geeigneten Frauen lehnen einen Versuch aufgrund von Bedenken hinsichtlich Unbehagen oder Dislokation ab. Anatomische Einschränkungen – eine Scheidenlänge unter 7,5 cm – sagen einen Therapieabbruch voraus, erfordern jedoch spezialisierte Beurteilungsinstrumente, die in der Primärversorgung nicht überall verfügbar sind. Kulturelle Tabus dämpfen die Akzeptanz in bestimmten Regionen zusätzlich. Obwohl faltbare und individuell angepasste Geräte viele Probleme abmildern, hinken Preis und Vertrautheit der Anwender den technischen Möglichkeiten hinterher.
Begrenzte Erstattungsdeckung
Der CMS-Gebührenplan für Einwegpessare liegt im Durchschnitt bei 67,21 USD, doch private Krankenversicherungen und Medicaid-Regelungen variieren erheblich. Ältere Frauen mit festem Einkommen tragen häufig die Eigenkosten für Anpassungen und Nachsorgetermine. Weltweit betrachten viele Kostenträger Pessare nach wie vor als Verbrauchsmaterial nach Ermessen und nicht als wesentliche Medizinprodukte. Die kontinuierliche Versorgung – einschließlich Anpassungen – verfügt in mehreren Systemen über keine eigenen Abrechnungscodes, was das Engagement der Leistungserbringer hemmt. Während eine wertorientierte Versorgung Ergebnisse statt Eingriffe honorieren könnte, ist die Dateninfrastruktur für Shared-Risk-Modelle noch unterentwickelt. Der direkte E-Commerce-Kauf hilft einigen Patientinnen, verstärkt jedoch wirtschaftliche Ungleichheit. Diese Erstattungshürden dämpfen den ansonsten robusten Ausblick für den Pessar-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Ringdominanz steht vor individueller DisruptionRingpessare generierten im Jahr 2025 einen Pessarmarktanteil von 45,98 % und unterstreichen die tiefe Vertrautheit der Anbieter und die breite Indikationsabdeckung. Würfelgeräte werden jedoch voraussichtlich den breiteren Pessarmarkt mit einer CAGR von 6,12 % bis 2031 übertreffen, bevorzugt für fortgeschrittene Prolapsszenarien. Gellhorn- und Donutvarianten füllen spezifische anatomische Nischen aus, während aufkommende faltbare und 3D-gedruckte Modelle die technologische Grenze besetzen.
Individuelle Fertigung definiert klinische Protokolle neu. Die FDA-zugelassene Gynethotics-Plattform von Cosm Medical liefert anatomische Bildgebung, KI-gestütztes Design und klinikinterne 3D-Drucke – ein Prozess, der Versuch-und-Irrtum-Zeitpläne verkürzt und die Passform verbessert. Da die Druckkosten sinken und klinische Daten zunehmen, könnte die Ringdominanz abnehmen. Ringdesigns profitieren jedoch weiterhin von den niedrigsten Stückkosten und fest verankerten Erstattungscodes und positionieren sich als Basislösungen, auch wenn die Personalisierung im gesamten Pessarmarkt zunimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Material:
Silikondominanz durch Nachhaltigkeit herausgefordertMedizinisches Silikon behielt im Jahr 2025 einen Anteil von 78,02 % an der Pessarmarktgröße aufgrund seiner unübertroffenen Biokompatibilität, Zugfestigkeit und Sterilisierbarkeit. Die CAGR von 6,45 % bei Latex/Gummi spiegelt Kostenbeschränkungen im Gesundheitssystem und die Nachfrage der Patienten nach günstigeren Optionen in aufstrebenden Regionen wider. Thermoplastische Elastomere bieten Recyclingvorteile, bleiben jedoch eine Nische. Bioresorbierbare Polymere und zusammengesetzte 3D-Drucke liegen am Horizont der Forschung und Entwicklung und verbinden Nachhaltigkeit mit individualisierter Geometrie.
Das EU-Umweltscoring veranlasst Beschaffungsteams, den CO₂-Fußabdruck und die Entsorgung am Lebensende neben der klinischen Wirksamkeit zu berücksichtigen. Gesundheitssysteme, die Lebenszyklusausschreibungen annehmen, könnten das Volumen schrittweise in Richtung umweltfreundlicherer Materialien lenken. Dennoch hält die langjährige Validierung von Silikon die regulatorischen Hürden niedrig und die Akzeptanzreibung minimal, wodurch seine kurzfristige Vorrangstellung im Pessarmarkt erhalten bleibt.
Nach Anwendung:
Stressinkontinenz treibt WachstumsbeschleunigungDie Therapie des Beckenorganprolaps Stadium I–II repräsentierte 2025 einen Anteil von 43,02 % am Pessar-Markt, was seiner klinischen Prävalenz entspricht. Für Stressinkontinenz wird eine CAGR von 7,35 % prognostiziert, womit sie andere Anwendungsbereiche übertrifft, da das Stigma abnimmt und die konservative Erstlinientherapie an Bedeutung gewinnt. Beckenorganprolaps Stadium III–IV sowie Spezialindikationen – Zervixinsuffizienz und postoperative Unterstützung – behalten bescheidene, aber wesentliche Rollen für Hochrisikopatienten.
Digitale Beckenbodentrainingsgeräte ergänzen die mechanische Unterstützung und schaffen ganzheitliche Behandlungspfade. Klinische Vergleiche zeigen, dass App-gestützte Programme gegenüber unbeaufsichtigten Heimroutinen eine überlegene Symptomreduktion erzielen. Pessar-Hersteller, die Sensoren oder Begleit-Apps integrieren, können Cross-Selling-Potenziale erschließen und sich in der Langzeitversorgung verankern, was den Pessar-Markt weiter vergrößert.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Endverbraucher:
Digitale Transformation gestaltet Vertrieb umKrankenhäuser übernahmen im Jahr 2025 51,87 % der Anpassungen, was die etablierten Überweisungswege und gebündelte Erstattungsmodelle widerspiegelt. Online-Apotheken und Direktvertriebskanäle an Verbraucher sind für eine CAGR von 7,02 % vorgesehen, begünstigt durch Telemedizin-Rezepte und optimierte Logistik.
Ambulante Zentren und urogynäkologische Kliniken sollen aufgrund der zunehmenden Prävalenz von Beckenorganprolaps und Harninkontinenz bei Frauen mit der schnellsten CAGR wachsen, was zu einer höheren Nachfrage nach nicht-invasiven, konservativen Behandlungsoptionen führt. Darüber hinaus steigern das wachsende Bewusstsein für minimalinvasive Eingriffe und Fortschritte im Pessar-Design die Patientenakzeptanz und -nutzung. Die wachsende Präferenz für ambulante Einrichtungen aufgrund von Kosteneffizienz und Komfort fördert die Akzeptanz von Pessaren in diesen Endnutzereinrichtungen zusätzlich.
Geografische Analyse
Pessarmarkt Nordamerika
Nordamerika führte den Pessarmarkt mit einem Umsatzanteil von 38,11 % im Jahr 2025 an, gestützt durch weitreichende urogynäkologische Netzwerke, gezielte Frauengesundheitsfinanzierung und klare FDA-Zulassungswege. Die staatliche Forschungsmittelzuweisung der US-Regierung in Höhe von 100 Millionen USD fördert klinische Studien und die Ausbildung von Leistungserbringern, was die Nachfrage ankurbelt. Der Umsatz von CooperSurgical erreichte 2024 1,286 Milliarden USD – ein Beweis dafür, dass etablierte Marktteilnehmer durch die Nutzung von Klinikbeziehungen und Erstattungskompetenz noch immer ein Wachstum von 10 % erzielen können. Gebührendruck seitens der Versicherer und Versorgungsungleichheiten stellen anhaltende Hindernisse dar, doch die regulatorische Normalisierung der Telemedizin erweitert die Patientenreichweite. Kanada und Mexiko bieten durch die Modernisierung ihrer Gesundheitssysteme zusätzliches Wachstumspotenzial.
Pessarmarkt Asien-Pazifik
Asien-Pazifik wird voraussichtlich alle Regionen mit einer CAGR von 5,18 % bis 2031 übertreffen. Die alternde Bevölkerung in Japan und Südkorea spiegelt westliche Trends wider, während die Expansion der Mittelschicht in China und der Ausbau von Krankenhäusern Volumenpotenzial erschließen. Die Medizintechnikumsätze der Region könnten bis 2030 225 Milliarden USD erreichen und damit einen günstigen Kontext für den Pessarmarkt schaffen. Regulatorische Heterogenität und kulturelle Stigmatisierung erschweren die Markteinführung, doch die Integration in den Social Commerce und eine wachsende FemTech-Kompetenz erleichtern die Akzeptanz. Private-Equity-Investitionen und öffentliche Infrastrukturfinanzierungen im Jahr 2024 haben die inländischen Lieferketten gestärkt und damit eine Grundlage für anhaltende Zuwächse geschaffen.
Pessarmarkt EMEA und Südamerika
Die universelle Gesundheitsversorgung und die evidenzbasierte Praxiskultur in Europa unterstützen ein stabiles Wachstum im mittleren einstelligen Bereich. Die Qualitätsanforderungen der EU-MDR und IVDR erhöhen die Compliance-Kosten, schützen jedoch etablierte Anbieter mit bewährten QMS-Strukturen. Nachhaltigkeitsrichtlinien drängen Hersteller zu biologisch abbaubaren Einsatzstoffen und Kreislaufwirtschaftsverpackungen, was möglicherweise Materialinnovationen anstoßen wird. Die Marktbedingungen im Nahen Osten und Afrika sowie in Südamerika sind noch im Entstehen begriffen, aber vielversprechend – abhängig von Infrastrukturverbesserungen, der Ausbildung von Klinikern und einer erweiterten Kostenträgerdeckung, um ihren Anteil am globalen Pessarmarkt zu erschließen.

Wettbewerbslandschaft
Die Marktkonzentration ist moderat: Eine Handvoll diversifizierter Medizinproduktehersteller kontrolliert etablierte Produktlinien, während spezialisierte Neueinsteiger wachstumsstarke Nischen besetzen. CooperSurgical nutzt integrierte Vertriebsteams, Bildungsförderungen und ein diversifiziertes Portfolio im Bereich Frauengesundheit, um seinen Marktanteil zu verteidigen. Integra LifeSciences geriet 2024 nach FDA-Warnschreiben wegen Qualitätsmängeln ins Straucheln, was zeigt, dass die Einhaltung regulatorischer Anforderungen eine entscheidende Variable bleibt.
Technologie ist nun der wichtigste Wettbewerbshebel. Das Gynethotics-Programm von Cosm Medical kombiniert KI-gestützte anatomische Kartierung mit klinischem 3D-Druck, verkürzt Anpassungszeiten und verbessert den Tragekomfort – ein Vorteil, der bereits 2025 die FDA-Zulassung und frisches Risikokapital gesichert hat. Axena Health gelang es, einen HCPCS-Code für sein digitales Leva-System zu erhalten, was zeigt, wie eine kluge Erstattungsstrategie die adressierbare Patientengruppe erweitern kann.
Strategische Partnerschaften gestalten das Feld weiterhin um. ConTIPI Medical wandte sich an EVERSANA für die US-amerikanische Vermarktung seines ProVate-Geräts und verband geistiges Eigentum am Gerät mit ausgelagerter Marktzugangskompetenz. BDs Investition von 10 Millionen USD in die inländische Fertigung stärkt die Widerstandsfähigkeit gegenüber geopolitischen Schocks. Mit Blick auf die Zukunft sind Akteure, die Designinnovation mit digitalem Engagement, Lieferkettenresilienz und Kostenträgerstrategie verbinden, gut positioniert, um überproportionalen Einfluss im Pessar-Markt zu erlangen.
Führende Unternehmen der Pessarbranche
-
CooperSurgical Inc.
-
Bioteque America, Inc.
-
Integra LifeSciences
-
Coloplast A/S
-
MedGyn Products, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pessarmarkt
- The Cooper Companies
- Coloplast
- MedGyn Products
- Bioteque America, Inc.
- Panpac Medical Corp.
- Dr. Arabin
- Artisan Medical (Milex)
- Personal Medical Corp.
- Cosm Medical
- Mediplus Ltd.
- Integra LifeSciences
- Bray Group Ltd.
- Thomas Medical
- Bliss GVS Pharma Ltd.
- Shanghai Medical Corp.
- Cook Group
- FEG Textiltechnik
- Pelican Feminine Healthcare
- Utah Medical Products
- SRS Medical

Pessar-Branchenführer
Die Marktkonzentration ist moderat: Eine Handvoll diversifizierter Medizingeräteunternehmen kontrolliert etablierte Produktlinien, während spezialisierte Neueinsteiger wachstumsstarke Nischen besetzen. CooperSurgical nutzt integrierte Vertriebsteams, Bildungszuschüsse und diversifizierte Frauengesundheitsportfolios zur Marktanteilsverteidigung. Integra LifeSciences stolperte im Jahr 2024 nach FDA-Warnbriefen wegen Qualitätsmängeln und zeigte, dass regulatorische Compliance eine entscheidende Variable bleibt.
Technologie ist nun der wichtigste Wettbewerbshebel. Das Gynethotics-Programm von Cosm Medical verbindet KI-basierte anatomische Kartierung mit klinikintern 3D-Druck, verkürzt Anpassungszeiten und verbessert den Komfort – ein Vorteil, der bereits 2025 eine FDA-Zulassung und frisches Risikokapital sicherte. Axena Health gelang es, einen HCPCS-Code für sein digitales Leva-System zu erhalten, was zeigt, wie eine kluge Erstattungsstrategie den adressierbaren Patientenkreis erweitern kann.
Strategische Partnerschaften gestalten das Feld weiter um. ConTIPI Medical wandte sich an EVERSANA für die US-Vermarktung seines ProVate-Geräts und kombinierte Geräte-IP mit ausgelagerter Marktzugangskapazität. Die Investition von BD in Höhe von 10 Millionen USD in die inländische Fertigung stärkt die Widerstandsfähigkeit gegenüber geopolitischen Schocks. Mit Blick auf die Zukunft sind Akteure, die Designinnovation mit digitalem Engagement, Lieferkettenresilienz und Kostenträgerstrategie verbinden, positioniert, um im Pessarmarkt überproportionalen Einfluss zu erlangen.
Marktchancen und Zukunftsaussichten
Aktuelle FDA-Freigaben und sich weiterentwickelnde Versorgungspfade erweitern den Produktmix und verringern die Hürden für konservative Anwendung. Im Januar 2026 erhielt CooperSurgical die FDA-510(k)-Freigabe (K253698) für Milex-Inkontinenz-Schalenpessare und Würfelpessare, was eine Auffrischung des Portfolios unterstützt und die Optionsvielfalt bei Prolaps- und Inkontinenz-Anwendungsfällen erhöht. Im Vereinigten Königreich stärkt eine im Mai 2026 veröffentlichte aktualisierte Best-Practice-Leitlinie die strukturierte Anpassung, Nachsorge und Patientenaufklärung, was hilft, Modelle des Selbstmanagements zu formalisieren, die die Abhängigkeit von wiederkehrenden Klinikbesuchen verringern und Raum für Fernunterricht, standardisierte Schulungsmaterialien und mit Geräten gebündelte Adhärenzunterstützung schaffen können.
Produktinnovation und Personalisierung bleiben ebenfalls eine praktische Chance, da sich die klinische Bewertung über das Konzeptstadium hinaus entwickelt. Im April 2026 initiierte die University of Alberta eine klinische Studie (NCT06954701) zur Bewertung eines neuartigen 3D-gedruckten, personalisierbaren, expandierbaren Pessars, was die anhaltende Bewegung hin zu anatomisch angepassten Geometrien widerspiegelt, die auf die Verringerung von Beschwerden und Ausstoßung abzielen. Da sich leitlinienbasiertes Selbstmanagement über verschiedene Standorte hinweg ausweitet und 3D-Druck-Workflows die klinische Bewertung durchlaufen, haben Hersteller und Distributoren Spielraum zur Differenzierung durch Passform-Bewertungswerkzeuge, Protokolle zur Unterstützung vom Klinik- zum Heimbereich sowie Liefermodelle, die sich mit Klinik-Anpassungs-Workflows und digital gestützten Erfüllungskanälen abstimmen lassen.
Recent Industry Developments in Pessarmarkt
- Januar 2026: CooperSurgical gab die FDA-510(k)-Freigabe (K253698) für Milex-Inkontinenz-Schalenpessare und Würfelpessare bekannt. Die Freigabe unterstützt eine Portfolio-Auffrischung und erweitert die Anwendungsfälle bei Prolaps und Inkontinenz.
- Dezember 2025: CooperSurgical kündigte einen Übergang zu einem Direktvertriebsmodell für sein Labor-and-Delivery-Portfolio in Frankreich, Italien, Deutschland und Spanien an, beginnend mit dem ersten Geschäftsquartal 2026. Der Wechsel verbessert die direkte Kundenabdeckung und Bestellunterstützung in wichtigen europäischen Märkten und könnte auch die Distribution für angrenzende Frauengesundheits-Geräteklassen stärken, die an dieselben Krankenhaus- und Klinikkunden verkauft werden.
- Januar 2024: CMS schuf den HCPCS-Code A4564 für Pessare, was Kostenträgern und Leistungserbringern in den Vereinigten Staaten eine klarere Abrechnungsgrundlage gibt. Standardisierte Kodierung kann konsistentere Erstattungsabläufe unterstützen und administrative Hürden für ambulante Anpassung und laufendes konservatives Management verringern.


Pessarmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Studie definieren wir den Pessar-Markt als den globalen Umsatzwert von vaginalen Pessargeräten, die zur Behandlung von Beckenorganprolaps und Stressurinkontinenz in klinischen und häuslichen Anwendungsumgebungen eingesetzt werden und über standardmäßige Gesundheitsvertriebskanäle erfasst werden.
Ausschlüsse aus dem Umfang: Wir schließen chirurgische Implantate, Beckenbodentherapiedienstleistungen, Anpassungs- und Nachsorgegebühren sowie medikamentöse Therapien aus, auch wenn diese gemeinsam mit der Pessarnutzung verschrieben werden.
Segmentierungsübersicht
- Nach Produkt
- Restaurationsmaterialien
- Direkte Restaurationsmaterialien
- Indirekte Restaurationsmaterialien
- Biomaterialien
- Haftvermittler / Klebemittel
- Abformmaterialien
- Implantate
- Prothesen
- Restaurationsgeräte
- CAD/CAM-Systeme
- Handstücke
- Rotierende Instrumente
- Gussgeräte
- Sonstige Restaurationsgeräte
- Restaurationsmaterialien
- Nach Endverbraucher
- Zahnkliniken und -krankenhäuser
- Dentallabore
- Sonstige Endverbraucher
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Bestimmung des Patientenpools und des Versorgungspfades, da die Pessar-Nachfrage eng mit Diagnose- und konservativen Behandlungspraktiken verknüpft ist. Wir haben öffentliche Quellen wie die US Centers for Medicare and Medicaid Services für Kodierungs- und Erstattungssignale, die US Food and Drug Administration-Datenbanken für Geräteklassifizierungshinweise sowie die Weltgesundheitsorganisation und die Weltbank für Altersstruktur und Gesundheitssystemkontext nach Land herangezogen.
Um zu vermeiden, dass das Modell ausschließlich auf breiten Gesundheitsstatistiken aufgebaut wird, haben wir auch klinische Leitlinien und Erkenntnisse aus begutachteten Fachzeitschriften (zu Anpassungsmustern, Austauschintervallen und Abbruchraten) sowie Websites von Fachverbänden für Urogynäkologie und Kontinenzversorgung genutzt. Unternehmensberichte, Produktkataloge und Investorenpräsentationen halfen uns, die typische Preisstruktur und den Kanalmix zu erfassen, während seriöse Presse- und Konferenzberichterstattung den Kontext zu Produktaktualisierungen und Adoptionszeitpunkten lieferte. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Nachrichten und Finanzdaten zur Validierung von Zeitplänen und zur Überprüfung der kommerziellen Entwicklung. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Desk-Annahmen zu überprüfen, die in der Regel das Wertmodell antreiben, insbesondere die Bandbreiten des durchschnittlichen Verkaufspreises (ASP), die Austauschfrequenz und den Anteil der Nachfrage, der über Krankenhaus-, Einzel- und Online-Apothekenkanäle abgewickelt wird. Wir sprachen mit Klinikern, die an der Anpassung beteiligt sind, mit Akteuren auf der Kanalseite sowie mit Produkt- oder Regionalleitern und nutzten anschließende Fragen, um regionale Unterschiede bei Deckung, Patientencompliance und Beschaffungspraktiken zu klären.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Vorstandsmitglieder: 14 % | Asien-Pazifik: 48 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 33 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 53 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde sowohl mit Top-down- als auch mit Bottom-up-Logik durchgeführt, wobei die Hauptgesamtwerte aus der Krankheitsprävalenz und den behandelten Patientenpools rekonstruiert wurden, die dann unter Verwendung von Anpassungsraten und Austauschzyklen in die jährliche Gerätenachfrage umgerechnet wurden. Sobald der Nachfragepool festgelegt war, wurde der Wert durch Anwendung regionsspezifischer ASP-Bandbreiten und eines typischen Kanalmix geschätzt und anschließend durch selektive Lieferantenaufstellungen und Kanalprüfungen bestätigt.
Einige Variablen, die in diesem Markt am wichtigsten sind, wurden als explizite Modelleingaben behandelt, damit die Berechnungen nachvollziehbar bleiben. Dazu gehörten der Anteil der Patienten mit Beckenorganprolaps und Stressurinkontinenz, die konservativ behandelt werden, die Anpassungs- und Nachsorgemuster der Kliniker, der Austausch- oder Neuanpassungsrhythmus, der Mix aus Silikon und anderen Materialien, der die Preisgestaltung beeinflusst, die Durchdringung von Online-Apotheken sowie die Verfügbarkeit von Erstattungen, wo relevant. Wenn für ein Land keine saubere Datenreihe für eine Eingabe vorlag, verwendeten wir einen Proxy auf Basis vergleichbarer Gesundheitssystem-Peers und validierten ihn in Interviews, bevor er festgeschrieben wurde.
Für die Prognose stützten wir uns hauptsächlich auf Szenarioanalysen, die an die Alterung der Bevölkerung, erwartete Verschiebungen bei der Übernahme konservativer Versorgung und ASP-Progressionsannahmen geknüpft sind, die Mixveränderungen widerspiegeln und nicht einen pauschalen Inflationsaufschlag. Die Szenarien wurden mit Primärbefragten überprüft und auf einen Basisszenario eingegrenzt, das dem beobachtbaren Adoptions- und Preisverhalten in den wichtigsten Regionen entspricht.
Datenvalidierung und Aktualisierungszyklus
Wir führen Varianzprüfungen an mehreren Punkten durch, damit das Modell nicht von realen Signalen abweicht, einschließlich Konsistenzprüfungen über Patientenpool, Einheitennachfrage und implizite Preisgestaltung nach Kanal. Ausreißer werden zur erneuten Überprüfung markiert, und ein zweiter Analyst überprüft die Berechnungen, Annahmen und Einheitenumrechnungen, bevor die Zahlen finalisiert werden.
Die Ergebnisse werden mit unabhängigen Indikatoren verglichen, wie z. B. Änderungen bei Kodierung und Erstattung, Produkteinführungsaktivitäten und Verschiebungen im Vertriebsverhalten, die von Interviewpartnern berichtet wurden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage-, Preis- oder Zugangsprämissen verändern. Kurz vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Mordor Intelligence's globale Pessar-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Pessare unterscheiden sich häufig, weil jeder Herausgeber seinen eigenen Umfang für das festlegt, was als Pessargerät gilt, einen Ankerpunkt für das aktuelle Jahr wählt und unterschiedliche Annahmen zu Austauschrhythmus und Kanalpreisgestaltung trifft. Selbst wenn die Produktdefinition ähnlich aussieht, können die Zahlen abweichen, wenn die durchschnittlichen Verkaufspreise zu mechanisch fortgeschrieben werden oder wenn der Währungszeitpunkt nicht auf das dargestellte Marktjahr abgestimmt ist.
Wenn die Preisgestaltung kurz vor der Veröffentlichung aktualisiert wird und der Wechselkurs unter Verwendung desselben Zeitfensters wie das angegebene Marktjahr angewendet wird, bleibt der Endwert konsistenter mit dem, was die Kanalakteure tatsächlich beobachten – so wurde der Wert für 2026 bei Mordor Intelligence ermittelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 494,98 Millionen USD (2026) | |
| Globales Beratungsunternehmen A | 470,40 Millionen USD (2025) | Verwendet ein anderes aktuelles Jahr und kann die durchschnittlichen Verkaufspreise mithilfe eines breiten Wachstumsfaktors fortschreiben, was jüngste mixgetriebene Preisbewegungen und die Verlagerung hin zu höherpreisigen Materialien unterschätzen kann. |
| Branchenpublisher B | 424,80 Millionen USD (2024) | Verankert das Modell in einem früheren Basisjahr und wendet eine schnellere langfristige Wachstumskurve an, was die Unterschiede vergrößern kann, wenn die Übernahme durch behandelte Patienten und die Austauschzyklen nicht regional neu validiert werden. |
Insgesamt lässt sich die Streuung hauptsächlich durch den Basisjahrszeitpunkt und die Handhabung von Austauschrhythmus und ASP-Progression erklären und nicht durch einen einzelnen Markttreiber. Unser Ansatz hält den Wertaufbau an die behandelte Nachfrage, das Kanalverhalten und Preisbandbreiten gebunden, die bei der nächsten Aktualisierung mit denselben Schritten überprüft werden können.


Im Bericht beantwortete wesentliche Fragen
Wie groß ist der aktuelle Pessarmarkt?
Der Pessarmarkt wird im Jahr 2026 auf 494,98 Millionen USD bewertet und soll bis 2031 auf 620,32 Millionen USD wachsen.
Welcher Pessartyp hat den größten Marktanteil?
Ringdesigns führen im Jahr 2025 mit einem Pessarmarktanteil von 45,98 %.
Warum ist Stressharninkontinenz die am schnellsten wachsende Anwendung?
Wachsendes Bewusstsein, Abbau von Stigmatisierung und Leitlinien zur erstlinigen konservativen Behandlung treiben eine CAGR von 7,35 % für Anwendungen bei Stressinkontinenz an.
Welche Region soll das höchste Wachstum verzeichnen?
Asien-Pazifik soll bis 2031 die schnellste CAGR von 5,18 % aufweisen, bedingt durch demografische Veränderungen und den Ausbau des Gesundheitszugangs.
Wie wirken sich digitale Kanäle auf den Vertrieb aus?
Telemedizinrezepte und Direktvertriebs-E-Commerce sollen Online-Kanäle voraussichtlich mit einer CAGR von 7,02 % fördern und die Art und Weise verändern, wie Patienten Pessare erhalten.
Welche Materialien dominieren die Pessarherstellung?
Medizinisches Silikon bleibt das primäre Material und erfasste im Jahr 2025 78,02 % der Pessarmarktgröße dank bewährter Biokompatibilität und Haltbarkeit.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
