
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Historischer Datenzeitraum | 2021 - 2025 |
| Marktgröße im Basisjahr (2026) | 353.53 Millionen US-Dollar |
| Marktgröße (2027) | 367.60 Millionen US-Dollar |
| Marktgröße (2032) | 446.81 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.98 % |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kardiovaskuläre Geräte in Schweden von Mordor Intelligence
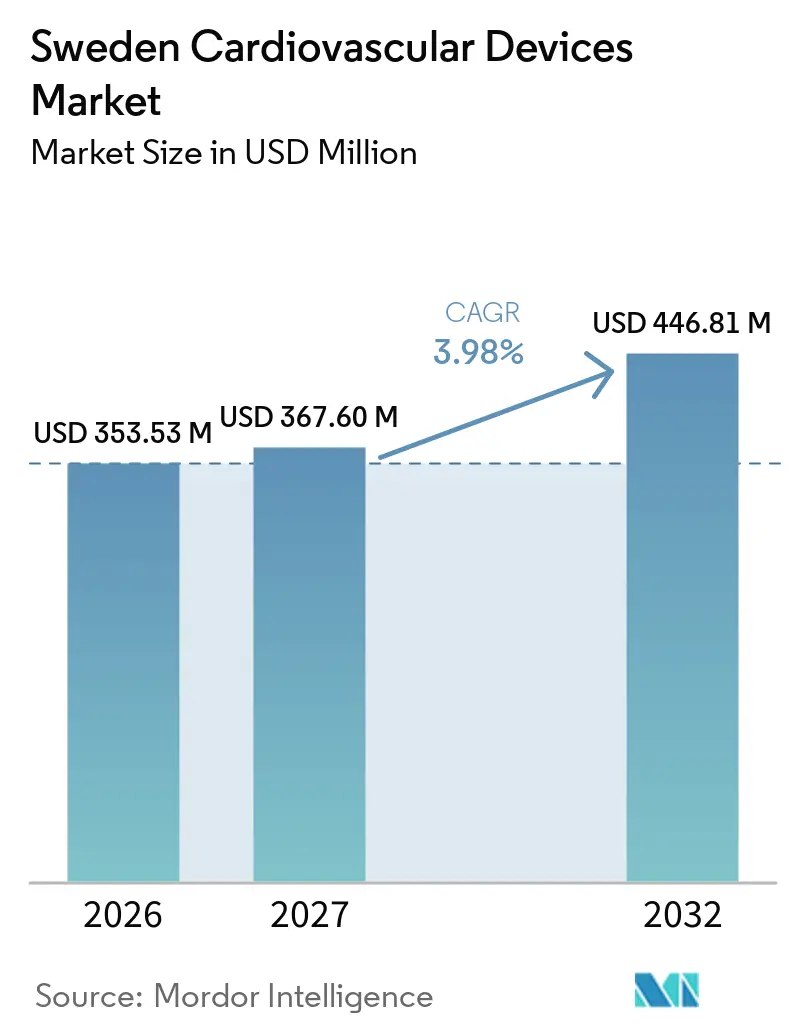
Das Marktvolumen des schwedischen Marktes für kardiovaskuläre Geräte wird voraussichtlich von 353,53 Millionen USD im Jahr 2026 und 367,60 Millionen USD im Jahr 2027 auf 446,81 Millionen USD bis 2032 anwachsen, was einer CAGR von 3,98 % zwischen 2027 und 2032 entspricht.
Eine robuste digitale Gesundheitsinfrastruktur, eine hohe Lebenserwartung und eine strenge wertbasierte Erstattung prägen weiterhin den schwedischen Markt für kardiovaskuläre Geräte. Diese Faktoren lenken die Hersteller auf klinisch bewährte, kosteneffektive Lösungen, die mit Schwedens Zielen der evidenzbasierten Medizin übereinstimmen. Das Wachstum wird zusätzlich durch eine alternde Bevölkerung und steigende Eingriffszahlen bei minimalinvasiven Therapien gestützt. Diagnostik- und Überwachungstechnologien, unterstützt durch künstliche Intelligenz und Remote-Konnektivität, expandieren schneller als traditionelle interventionelle Kategorien, da Gesundheitsdienstleister die digitale Gesundheitsversorgung vorantreiben. Parallel dazu hat Schwedens frühzeitige Vorbereitung auf die EU-Medizinprodukteverordnung (MDR) Versorgungsunterbrechungen im Vergleich zu anderen Märkten begrenzt und gleichzeitig die Einführung von Produkten der nächsten Generation gefördert, die höhere klinische Evidenzstandards erfüllen.
Wichtigste Erkenntnisse des Berichts
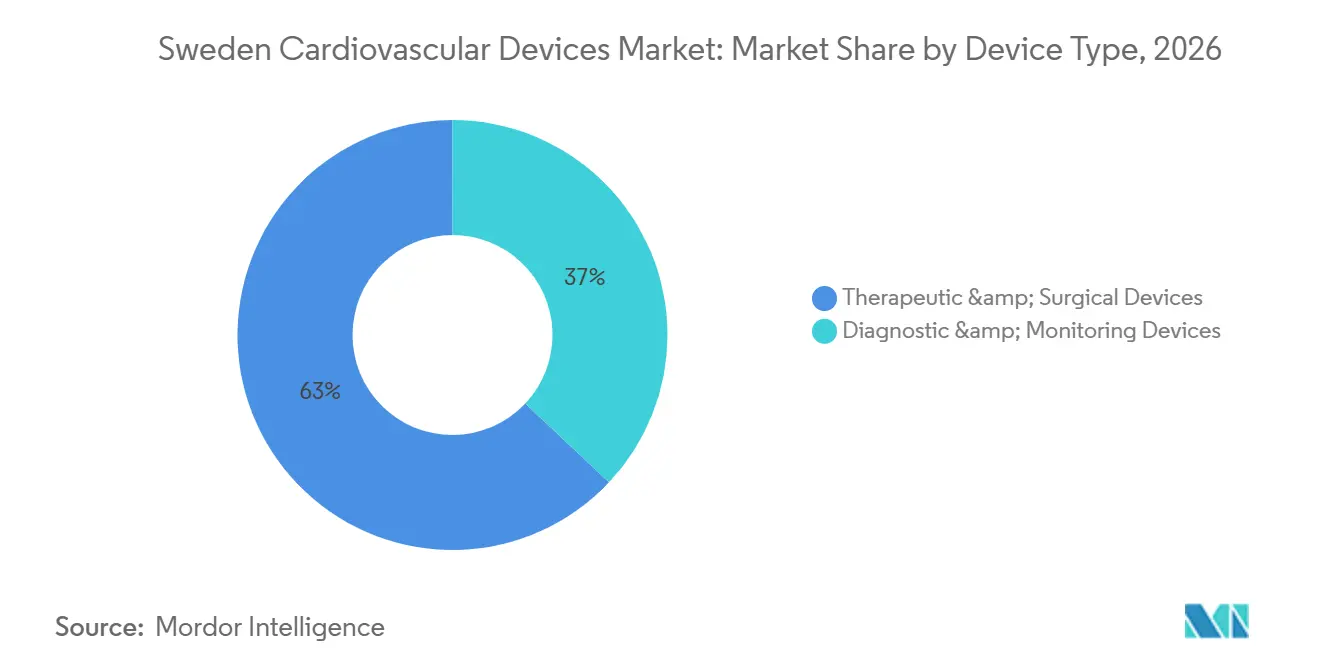
- Nach Gerätetyp: Therapeutische und chirurgische Systeme machten 2026 einen Marktanteil von 62,98 % am Markt für kardiovaskuläre Geräte aus, während Diagnose- und Überwachungsplattformen bis 2032 mit einer CAGR von 5,55 % wachsen.
- Nach Anwendung: Koronare Herzkrankheit hielt 2026 einen Anteil von 41,10 % am Marktvolumen für kardiovaskuläre Geräte, während strukturelle Herzerkrankungen mit einer CAGR von 6,15 % bis 2032 das schnellste Wachstum verzeichnen.
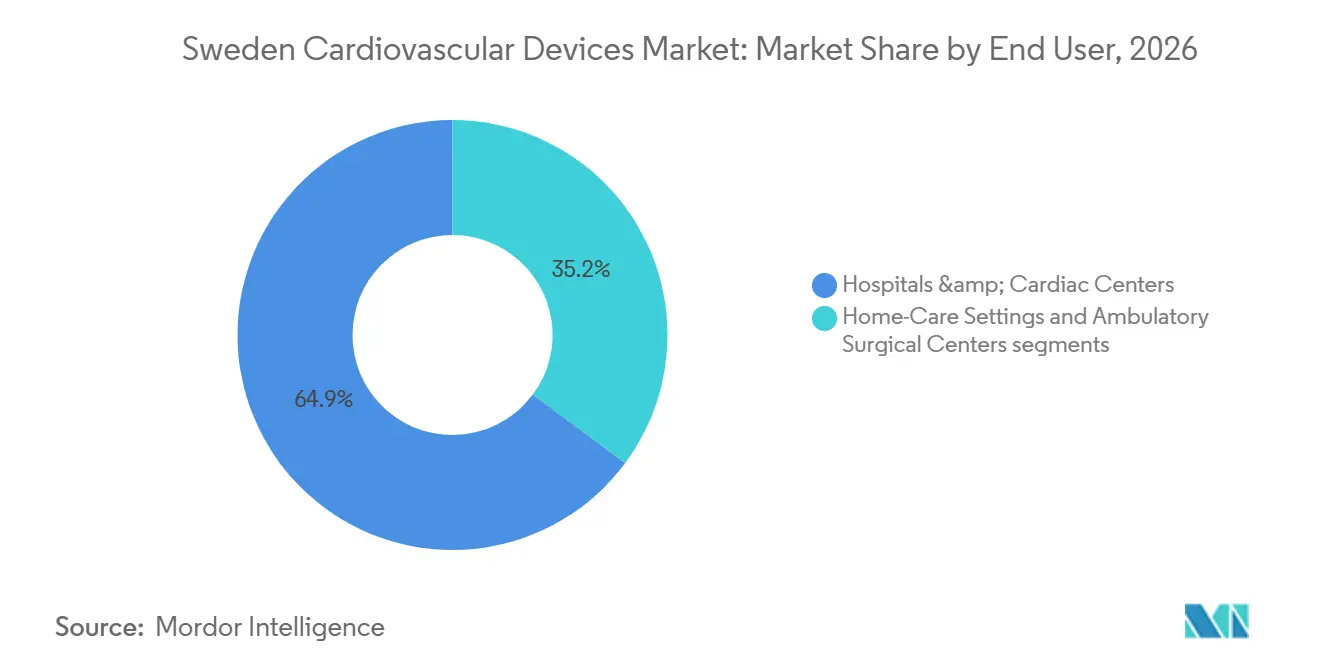
- Nach Endnutzer: Krankenhäuser und Herzzentren hielten 2026 einen Anteil von 64,85 % am Gesamtumsatz, während ambulante chirurgische Zentren mit einer prognostizierten CAGR von 7,6 % bis 2032 das höchste Wachstum verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des Marktes für Kardiovaskuläre Geräte in Schweden
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz von Herz-Kreislauf-Erkrankungen und alternde Bevölkerung | 1.30% | Schweden national, mit regionalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Nationale Register ermöglichen die Einführung von Real-World-Evidence | 0.90% | Schweden national, abgestimmt auf nordische Zusammenarbeit | Mittelfristig (2–4 Jahre) |
| Rascher Wandel der Krankenhäuser hin zu minimalinvasiven und Transkatheter-Verfahren | 1.00% | Schweden national, angeführt von Universitätskliniken | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für digitale Gesundheit und Fernüberwachung des Herzens | 0.80% | Schweden national, pilotiert in der Region Stockholm | Kurzfristig (≤ 2 Jahre) |
| Grüne Beschaffungsvorschriften treiben Nachhaltigkeitsinnovationen bei OEM-Herstellern voran | 0.60% | Schweden national, EU-weite Implikationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Herz-Kreislauf-Erkrankungen und alternde Bevölkerung
Herz-Kreislauf-Erkrankungen sind für ein Viertel der schwedischen Sterblichkeit verantwortlich, wobei ischämische Herzerkrankungen und Schlaganfälle bei Senioren ab 65 Jahren an erster Stelle stehen. Der Bevölkerungsanteil der über 80-Jährigen soll bis 2030 von 5,2 % auf 7,1 % steigen, was das Nationale Amt für Gesundheit und Wohlfahrt dazu veranlasst, einen Anstieg der kardiovaskulären Eingriffe um 40 % im gleichen Zeitraum zu prognostizieren. Eine überdurchschnittlich hohe Prävalenz von Vorhofflimmern im europäischen Vergleich unterstützt die Nachfrage nach Alternativen zu oralen Antikoagulanzien, wie z. B. Implantaten zum Verschluss des linken Vorhofohrs (LAA), die Ende 2024 eine selektive Erstattung erhielten. Schwedens umfassende Register – Patientenregister, Todesursachenregister und SWEDEHEART – liefern longitudinale Real-World-Evidence, die die Wirksamkeit von Geräten validiert und Beschaffungskriterien informiert. Insgesamt gebieten eine wachsende ältere Bevölkerungsgruppe, eine starke epidemiologische Erfassung und ein universeller Zugang eine kontinuierliche Expansion des Marktes für Kardiovaskuläre Geräte.
Nationale Register ermöglichen die Einführung von Real-World-Evidence
Die SWEDEHEART-Plattform erfasst Daten aus jedem Katheterlabor und Chirurgiezentrum, verfolgt jährlich mehr als 200.000 Eingriffe und bietet eine unübertroffene Transparenz bei Geräteergebnissen. Registerbasierte randomisierte Studien wie TASTE haben die Machbarkeit einer groß angelegten pragmatischen Evidenzgenerierung ohne übermäßige Kosten validiert und den Weg zur Erstattung in Schweden und im Ausland verkürzt. Die Abstimmung mit EuroHeart erweitert die grenzüberschreitende Datenharmonisierung und stärkt das Exportpotenzial schwedisch generierter Evidenz für CE-gekennzeichnete Produkte. Die TLV bezieht sich routinemäßig auf Registerbefunde für Wertbewertungen und verschafft Herstellern, die schwedische Studien durchführen, einen Wettbewerbsvorteil im Markt für Kardiovaskuläre Geräte. Da Real-World-Daten weiterhin klinische Leitlinien informieren, stärkt die Registerinfrastruktur Schwedens Attraktivität als Entwicklungszentrum.
Rascher Wandel der Krankenhäuser hin zu minimalinvasiven und Transkatheter-Verfahren
Die Volumina des Transkatheter-Aortenklappenersatzes stiegen 2024 um 25 %, und alle sieben Universitätskliniken setzen den Transkatheter-Aortenklappenersatz nun als Erstlinientherapie in geeigneten Fällen ein. Das Modell der Region Stockholm für die Entlassung am selben Tag bei Herzkatheterisierungen hat die Episodenkosten um 30 % gesenkt und dabei vergleichbare Sicherheitsergebnisse erzielt, was die politische und Kostenträgerunterstützung für minimalinvasive Arbeitsabläufe stärkt. Vom Nationalen Amt für Gesundheit und Wohlfahrt erstellte nationale Leitlinien bevorzugen perkutane Techniken nach pharmakoökonomischen Bewertungen, die reduzierte Intensivstationsaufenthalte und Rehospitalisierungsraten belegen. Konzentrierte chirurgische Expertise am Karolinska, Sahlgrenska und Skåne erleichtert strukturierte Ausbildung, hilft regionalen Krankenhäusern, Best Practices zu replizieren, und fördert dezentralisiertes Wachstum im Markt für Kardiovaskuläre Geräte. Die laufende Beteiligung an europäischen Transkatheter-Registern festigt Schwedens Führungsrolle bei Verfahrensinnovationen.
Staatliche Anreize für digitale Gesundheit und Fernüberwachung des Herzens
Die Zentralregierung hat 2 Milliarden SEK für die digitale Gesundheitsinfrastruktur bereitgestellt und fördert dabei gezielt kardiovaskuläre Lösungen, die Krankenhausaufenthalte reduzieren. Das Pilotprojekt der Region Stockholm zur Fernüberwachung von Herzinsuffizienz hat die Einweisungen um 20 % gesenkt und wurde seitdem national unter einem einheitlichen Erstattungscode eingeführt, was den Marktzugang für qualifizierte Plattformen erweitert. Der Schnellzulassungsweg der Arzneimittelbehörde für Software als Medizinprodukt hat die durchschnittlichen Genehmigungsfristen um sechs Monate verkürzt und Schweden als Umfeld für frühe Anwender KI-gestützter Diagnostik positioniert. Harmonisierte elektronische Krankenaktenstandards durch die Nationale Patientenzusammenfassung erleichtern die Datenintegration und beschleunigen die Einführung vernetzter Geräte durch Anbieter. Staatliche Unterstützung, optimierte Genehmigungen und interoperable IT-Architektur stärken gemeinsam die strategische Bedeutung der digitalen kardiovaskulären Überwachung im Markt für Kardiovaskuläre Geräte.
Analyse der Hemmniswirkung*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| EU-MDR-Übergang erhöht die Markteinführungszeit und die Kosten | -0.70% | Schweden als EU-Mitgliedstaat | Mittelfristig (2–4 Jahre) |
| Zentralisierte regionale Ausschreibungen drücken die Gerätepreise | -0.40% | Schweden national, SKR-Koordination | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Erstattung für neuartige LAA- und tragbare Geräte | -0.50% | Schweden national, TLV-Bewertungsrahmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-MDR-Übergang erhöht die Markteinführungszeit und die Kosten
Schwedische Hersteller berichten von 15–20 % höheren Compliance-Ausgaben für Klasse-III-Kardiovaskuläre Produkte unter der EU-MDR, was die Margen für Nischengeräte schmälert. Obwohl die Arzneimittelbehörde frühzeitig mit benannten Stellen zusammengearbeitet hat, haben Kapazitätsengpässe die durchschnittlichen Genehmigungszyklen um 4–6 Monate verlängert, was kommerzielle Markteinführungen verzögert und das Risiko von Produktrücknahmen in Kategorien mit geringem Volumen birgt. Kleinere Importeure haben Schwierigkeiten, umfangreiche klinische Datenanforderungen zu erfüllen, was die Portfoliovielfalt im Markt für Kardiovaskuläre Geräte einschränkt. Gesundheitsregionen äußern Bedenken, dass bestimmte spezialisierte Implantate möglicherweise von Beschaffungslisten verschwinden und die Kontinuität der Versorgung gefährden könnten. Während Schweden an der EU-weiten Koordination zur Klärung von Grauzonen teilnimmt, dämpft anhaltende Compliance-Unsicherheit Investitionen in die Forschung und Entwicklung von Hochrisiko-Geräten.
Begrenzte Erstattung für neuartige LAA- und tragbare Geräte
Die TLV wendet strenge Kosteneffektivitätsschwellen an, bevor eine breite Kostenübernahme gewährt wird, und die Evidenzanforderungen für neuartige LAA-Systeme übersteigen jene für Arzneimittel, da eine nachweisbare Überlegenheit gegenüber der Antikoagulationstherapie erwartet wird. Vorläufige regionale Finanzierungswege schaffen einen lückenhaften Zugang und erschweren eine einheitliche Einführung, was das kurzfristige Umsatzpotenzial selbst nach der CE-Kennzeichnung begrenzt. Tragbare Geräte werden über veraltete Gerätebewertungsrahmen bewertet, die möglicherweise den präventiven Wert nicht erfassen, was Listungsentscheidungen trotz günstiger klinischer Ergebnisse verlangsamt. Hersteller müssen daher schwedische Budgetauswirkungsmodelle erstellen, was die Markteinführungsfristen verlängert und Einführungsstrategien zwischen professionellen und Verbraucherkanälen aufteilt. Konservative Erstattungsmuster, obwohl auf fiskalische Umsicht ausgelegt, schaffen Gegenwind für Produkte, die sich auf Lebensstiländerungen statt auf akute Interventionen konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Therapeutische Führungsrolle inmitten des digitalen Wandels
Therapeutische und chirurgische Systeme machten 2026 62,98 % des Marktes für kardiovaskuläre Geräte aus, gestützt durch Schwedens fortschrittliche Herzchirurgieprogramme und eine ausgereifte Erstattungsinfrastruktur, die langfristige Ergebnisdaten honoriert. Das Marktvolumen für therapeutische Systeme im Bereich kardiovaskuläre Geräte wird voraussichtlich im Einklang mit einer soliden CAGR von 3,92 % wachsen, da die jährliche TAVR-Fallzahl von über 400 am Karolinska einen nordischen Maßstab setzt und regionale Überweisungen anzieht, was den Absatz von Einführungskathetern, Ersatzklappen und Perfusionsgeräten mit höherem Wert unterstützt. Krankenhäuser priorisieren medikamentenbeschichtete Stents, kardiale Resynchronisationsgeräte und extrakorporale Systeme mit nachgewiesenem Kosten-Nutzen-Verhältnis – eine Haltung, die etablierte Anbieter wie Getinge AB, Medtronic und Abbott begünstigt. Die zentrale Beschaffung über SKR stärkt die Preisdisziplin und sichert gleichzeitig eine vorhersehbare Nachfrage nach Technologien, die die gesundheitsökonomische Hürde der TLV überwinden.
Diagnose- und Überwachungsgeräte stellen die am schnellsten wachsende Produktklasse mit einer CAGR von 5,55 % bis 2032 dar, unterstützt durch staatliche Anreize für Fernüberwachung, KI-gestützte Elektrokardiographie und tragbare Sensoren. Der Markt für kardiovaskuläre Geräte erlebt einen Zustrom softwarezentrierter Anbieter, die die Interoperabilität der elektronischen Gesundheitsakte Schwedens nutzen, um Analysen in die Routineversorgung zu integrieren. Plattformen zur Fernüberwachung bei Herzinsuffizienz, die seit 2024 erstattet werden, haben regionale Ausschreibungen angeregt, die sich auf Datensicherheit und Integrationsfunktionen statt auf den Hardwarepreis allein konzentrieren. Der sechsmonatige Schnellprüfpfad der Arzneimittelbehörde für bahnbrechende Software beschleunigt die Markteinführung zusätzlich und hält Diagnoseanbieter fest im Blickfeld der Investoren.


Nach Anwendung: Innovation bei strukturellen Herzerkrankungen
Therapien für strukturelle Herzerkrankungen wachsen mit einer CAGR von 6,15 % am schnellsten unter allen klinischen Anwendungen, obwohl koronare Interventionen mit einem Anteil von 41,10 % am Marktvolumen für kardiovaskuläre Geräte im Jahr 2026 weiterhin den Umsatz dominieren. Die Teilnahme an NOTION und anderen pan-nordischen Aorten- und Mitralklappenversuchen verschafft schwedischen Zentren frühzeitigen Zugang zu Klappen und Reparatursystemen der nächsten Generation, stärkt die Eingriffszahlen am Sahlgrenska und generiert frühe Real-World-Evidenz für Kostenträger. Erweiterte Indikationen für Niedrigrisikopatienten und vereinfachte Erstattungsgenehmigungen für Früheinführungsprogramme schaffen eine positive Rückkopplungsschleife, die das Wachstum aufrechterhlt. Gerätehersteller reagieren darauf mit der Einrichtung lokaler Schulungszentren, wie das 2025 eingeweihte, staatlich mit 50 Millionen SEK geförderte nordische Zentrum am Karolinska zeigt, das die kontinuierliche Verbreitung von Fachkenntnissen sichert.
Koronare Herzkrankheit behauptet die Marktführerschaft aufgrund von Schwedens dichtem Netz an Herzkatheterlaboren und registriergesteuerter Qualitätsbenchmarking. Die Aufzeichnungen von SWEDEHEART, die jährlich 50.000 perkutane Koronarinterventionen umfassen, liefern detaillierte Erkenntnisse, die die Stentauswahl und Verfahrensprotokolle verbessern. Medikamentenbeschichtete Stents werden in 95 % der geeigneten Fälle eingesetzt und sichern eine stabile Grundnachfrage trotz verlangsamten Wachstums im Vergleich zu strukturellen Herztherapien. Der Markt für kardiovaskuläre Geräte verzeichnet auch eine stetige Dynamik im Arrhythmiemanagement, wo Fernüberwachung zum Versorgungsstandard geworden ist, sowie bei Herzinsuffizienz-Implantaten, die von neuen nationalen Leitlinien profitieren, die gerätebasierte Interventionen befürworten. Bluthochdruck bleibt ein aufstrebendes Feld für digitale Therapeutika, da die Primärversorgung auf ein proaktives Management mit vernetzten Blutdruckmessgeräten setzt.
Nach Endnutzer: Konzentration auf Universitätskliniken
Krankenhäuser und Herzzentren absorbierten 2026 64,85 % der Käufe kardiovaskulärer Geräte, was Schwedens Strategie widerspiegelt, komplexe Versorgung in Universitätsinstitutionen zu konzentrieren, die als nationale Überweisungszentren fungieren. Der Markt für kardiovaskuläre Geräte bezieht zwei Drittel seines Umsatzes aus dem Karolinska, Sahlgrenska und Skåne, wo eine hohe Fallkomplexität die Nachfrage nach hochwertigen Herz-Lungen-Maschinen, TAVR-Kits und Mapping-Systemen aufrechterhält. Zentralisiertes Fachwissen unterstützt einheitliche Protokolle und vorhersehbare Beschaffungsvolumina, was es Herstellern ermöglicht, Servicepakete und Schulungsverpflichtungen mit langfristigen Rahmenvereinbarungen abzustimmen, die auf regionaler Ebene ausgehandelt werden.
Ambulante chirurgische Zentren werden bis 2032 voraussichtlich eine CAGR von 7,6 % verzeichnen, da Modelle mit tagesklinischer Entlassung von Pilotprojekten in der Region Stockholm auf eine landesweite Einführung ausgeweitet werden. Der Markt für kardiovaskuläre Geräte tendiert daher zu kompakten, einmalig verwendbaren oder schnell aufbereitbaren Geräten, die für ambulante Umgebungen optimiert sind. Geräteanbieter, die dieses Segment bedienen, heben kürzere Einrichtungszeiten und integrierte digitale Dokumentationsfunktionen hervor, die mit Schwedens papierlosen Arbeitsablaufvorgaben harmonieren. Die Heimüberwachung bildet einen noch jungen, aber vielversprechenden Endnutzerbereich, insbesondere für das Management chronischer Herzinsuffizienz und Bluthochdruck, unterstützt durch erstattete Telemedizinprogramme.


Geografische Analyse
Schweden dient als nordischer Ausgangspunkt für Kardiovaskuläre Geräte und verbindet frühzeitige EU-MDR-Compliance mit erstklassigen Registern, die Herstellern Real-World-Evidence für globale Einreichungen liefern. Nordische gemeinsame Beschaffungsvereinbarungen senken die Eintrittsbarrieren weiter, indem sie die Nachfrage mit Norwegen, Dänemark und Finnland bündeln.
Die Region Stockholm repräsentiert etwa 25 % der Bevölkerung, jedoch einen überproportionalen Anteil am Geräteumsatz dank des Karolinska Universitätskrankenhauses, zahlreicher digitaler Gesundheits-Start-ups und proaktiver Fernüberwachungsbudgets. Västra Götaland, verankert durch Sahlgrenska, dominiert die Volumina bei strukturellen Herzerkrankungen und zieht grenzüberschreitende Patienten aus Westnorwegen an. Skåne nutzt seine Verbindungen über den Øresund-Korridor zu Dänemark, während dünn besiedelte nördliche Landkreise auf Telekardiologie, Hubschrauber-Rettungsdienste und robuste Geräte für raue Klimabedingungen setzen.
International exportiert Getinge AB neun von zehn lokal hergestellten Systemen, und multinationale Konzerne nutzen Schwedens datenreiche Umgebung für Post-Market-Studien der FDA und der Pharmaceuticals and Medical Devices Agency. Initiativen wie die Nordische Studienallianz erweitern Registerkohorten und verstärken Schwedens Einfluss auf die wertbasierte Beschaffung in ganz Europa.
Regulatorisches Umfeld
Kardiovaskuläre Medizinprodukte, die auf dem schwedischen Markt in Verkehr gebracht werden, unterliegen der EU-Verordnung (EU) 2017/745 (MDR) und benötigen für den Marktzugang eine CE-Kennzeichnung. Läkemedelsverket (die schwedische Arzneimittelbehörde, MPA) fungiert als zuständige Behörde für Marktüberwachung, Vigilanz und Aufsicht über Wirtschaftsakteure, anstatt nationale Marktzulassungen für Medizinprodukte vor dem Inverkehrbringen auszustellen. Wirtschaftsakteure wie Hersteller, Importeure und Händler müssen die MDR-Rollenpflichten erfüllen und sich gegebenenfalls bei der schwedischen MPA registrieren, wobei Anforderungen an die Marktüberwachung nach dem Inverkehrbringen und Vigilanz besonders für kardiovaskuläre Hochrisikoimplantate relevant sind, die in Universitätskliniken und entlang regionaler Versorgungspfade eingesetzt werden.
Bei Arzneimittel-Medizinprodukt-Kombinationen hängt der regulatorische Pfad von der primären Wirkungsweise des Produkts ab. Produkte, die als Arzneimittel reguliert werden, folgen dem Arzneimittelrahmen, während für den Medizinproduktebestandteil bei integralen Kombinationen weiterhin MDR-bezogene Nachweise erforderlich sind. Gemäß Artikel 117 der MDR erfordern integrale Arzneimittel-Medizinprodukt-Kombinationen, die als Teil eines Zulassungsdossiers eingereicht werden, eine Stellungnahme einer Benannten Stelle zur Konformität des Medizinproduktebestandteils mit den Allgemeinen Sicherheits- und Leistungsanforderungen (GSPR), was die Notwendigkeit einer abgestimmten klinischen Evidenz, technischen Dokumentation und koordinierten regulatorischen Planung für kardiovaskuläre Kombinationsangebote aus Medizinprodukt und Arzneimittel in Schweden unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für kardiovaskuläre Medizinprodukte in Schweden beginnt mit Forschung und Entwicklung sowie der Generierung klinischer Evidenz, unterstützt durch nationale Register und krankenhausbasierte Verfahrensdatensätze. Es folgen Designkontrollen, Qualitätsmanagement und Konformitätsbewertung, um die CE-Kennzeichnung gemäß der EU-MDR zu erreichen. Hersteller und Bevollmächtigte errichten und pflegen anschließend technische Dokumentation, klinische Bewertung und Systeme zur Überwachung nach dem Inverkehrbringen, während Läkemedelsverket die Registrierungspflichten der relevanten Wirtschaftsakteure überwacht und Marktüberwachungs- und Vigilanzaktivitäten durchführt, insbesondere für Hochrisikoimplantate und vernetzte Überwachungslösungen.
Die Kommerzialisierung umfasst schwedische und multinationale Hersteller (unterstützt von lokalen Dienstleistungsorganisationen), Importeure und Händler sowie regionale Beschaffungsstellen, die Medizinprodukte über Rahmenverträge vertraglich binden. Die Produkte gelangen anschließend in Universitätskliniken, Herzzentren, ambulante Operationszentren und erstattungsfähige Fernüberwachungspfade. Zentralisierte regionale Ausschreibungen und wertbasierte Bewertungen prägen die Kanalstrategie und Preisgestaltung, was Anbieter dazu drängt, Schulung, Wartung, Cybersicherheit und Integrationsunterstützung für mit der Nationalen Patientenübersicht kompatible Arbeitsabläufe zu bündeln. Die Kette hängt zudem von einer widerstandsfähigen Sterilversorgung und Rückverfolgbarkeit über Logistik, Bestandsmanagement und Rückmeldeschleifen nach dem Inverkehrbringen ab.
Wettbewerbslandschaft
Marktkonzentration
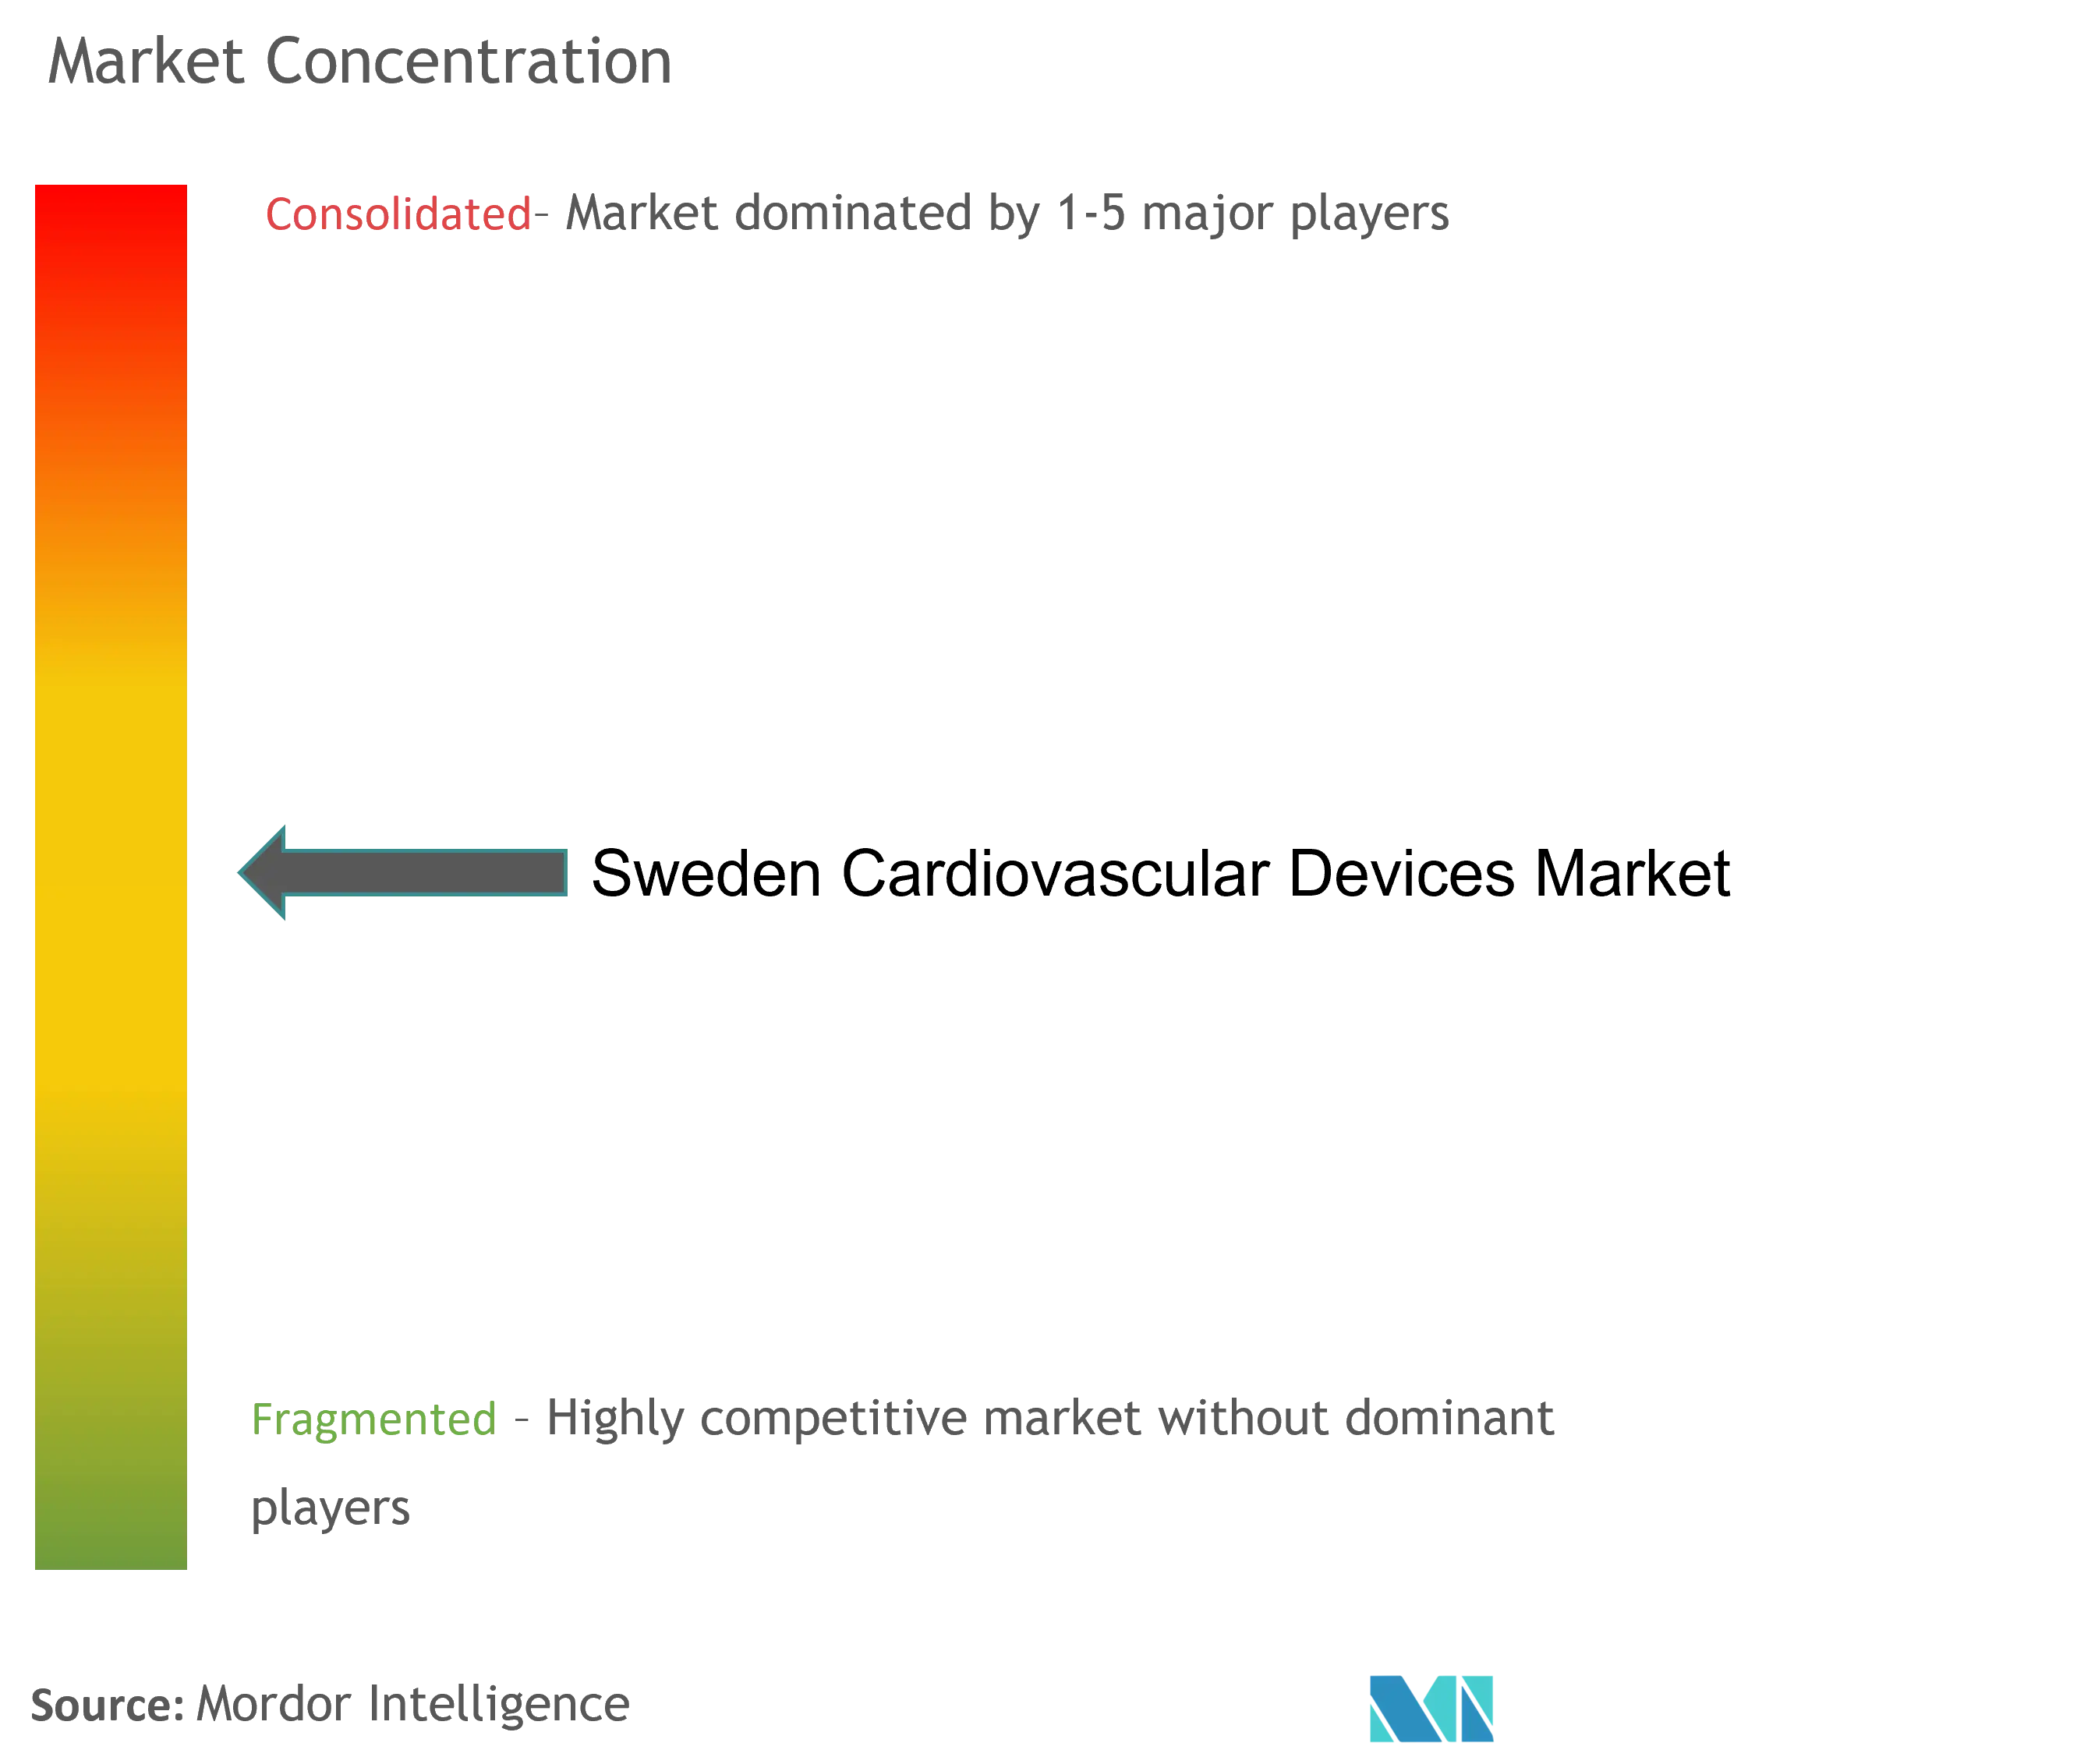
Der Markt für Kardiovaskuläre Geräte in Schweden weist eine moderate Konzentration auf: Multinationale Marktführer dominieren umsatzstarke Therapieklassen, während inländische Anbieter einen erheblichen Anteil in Nischen-Chirurgietechnologien und -dienstleistungen halten. Getinge AB verankert das nationale Ökosystem mit Herz-Lungen-Maschinen und Perfusionsverbrauchsmaterialien, die von Universitätskliniken weitgehend spezifiziert werden, gestärkt durch eine Akquisition im Wert von 1,2 Milliarden SEK im März 2025, die seine Herzchirurgie-Suite erweiterte. Medtronic, Abbott und Boston Scientific konkurrieren um Koronar- und strukturelle Herzfranchises und differenzieren sich weniger über den Stückpreis als über registerbasierte Ergebnisse und Gerätelebensdauer, um die strengen Kosten-Nutzen-Schwellen der TLV zu erfüllen. Über SKR ausgehandelte Rahmenvereinbarungen verhindern Preisausreißer und sichern gleichzeitig Volumensicherheit für ausgewählte Lieferanten, was mehrjährige Service- und Ausbildungsverpflichtungen fördert, die mit nationalen Leitlinien abgestimmt sind. Die Wettbewerbspositionierung wird zunehmend durch digitale Kompetenzen geprägt. Schwedische Start-ups und etablierte Bildgebungsanbieter nutzen den beschleunigten Weg der Arzneimittelbehörde für bahnbrechende Software, was Erstmarkteintritt für KI-EKG-Algorithmen oder cloudbasierte hämodynamische Analysen ermöglicht. Die Interoperabilität mit der Nationalen Patientenzusammenfassung ist eine Beschaffungsvoraussetzung, die Lösungen ausschließt, die auf proprietären Datensilos basieren. Anbieter, die Hardware, Analysen und Telemedizin-Support unter einem einzigen Servicevertrag bündeln, genießen Vorteile, da Regionen nach schlüsselfertigen Lösungen suchen, die den IT-Integrationsaufwand minimieren. Nachhaltigkeitserwägungen beeinflussen auch die Ausschreibungsbewertung: Schwedische Medizintechnik-Leitlinien fördern kohlenstoffarme Fertigung, wiederverwendbare Instrumentenkreisläufe und transparente Lebenszyklusberichterstattung, was Auszeichnungen zugunsten von Marken verschiebt, die Umweltauswirkungsreduzierungen dokumentieren können.
Strategische Schritte in den Jahren 2024–2025 verdeutlichen die dynamische Landschaft. Medtronic erweiterte sein Ingenieurzentrum in Uppsala, um gemeinsam mit lokalen Klinikern Kryoablationskatheter zu entwickeln, während Abbott mit der Region Stockholm zusammenarbeitete, um sensorbasierte Herzinsuffizienz-Überwachung in Primärversorgungskliniken zu pilotieren. Boston Scientific schloss ein Memorandum mit dem Universitätskrankenhaus Sahlgrenska, um skandinavische Ärzte in der WATCHMAN Flex-Implantation nach der Erstattungsgenehmigung durch die TLV zu schulen. Diese kollaborativen Modelle stärken Schwedens Profil als Ausgangspunkt und Wissenszentrum im weiteren Markt für Kardiovaskuläre Geräte.
Marktführer der Branche für Kardiovaskuläre Geräte in Schweden
-
Cardinal Health
-
Medtronic
-
Boston Scientific Corporation
-
Biotronik
-
Abbott Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Registergestützte Präzisionskardiologie und datenzentrierte Validierung schaffen Freiräume für Unternehmen, die die Geräteleistung mit schwedischen Real-World-Evidenz-Pfaden verknüpfen können, unterstützt durch Infrastrukturen wie SCAPIS und etablierte kardiovaskuläre Register. Schweden fördert und strukturiert weiterhin Innovationsprogramme rund um die Nutzung kardiovaskulärer Daten, einschließlich des Abschlusses des Projekts Precision Cardiology Sweden an der Universität Göteborg (Sahlgrenska Academy) im März 2026, das die koordinierte Nutzung kardiovaskulärer Gesundheitsdaten für Entwicklung und Bewertung gestärkt hat. Dies unterstützt Pfade für KI-gestützte Diagnostik, Entscheidungsunterstützung und vernetzte Überwachungslösungen, die mit Schwedens evidenzbasiertem Beschaffungsumfeld übereinstimmen.
Regulatorische und operative Bereitschaft ist ein weiterer Chancenbereich, da MDR-Prozesse für Wirtschaftsakteure zunehmend standardisiert werden und sich die Arbeitsabläufe zur Geräteregistrierung weiterentwickeln; die für Mai 2026 vorgesehenen Meilensteine im Zusammenhang mit der EUDAMED-Bereitschaft erhöhen die Bedeutung robuster UDI-, Registrierungs- und Post-Market-Datenfähigkeiten für Anbieter, die in schwedische Regionen liefern. Auch Schwedens Innovationspipeline für nicht-invasive Überwachung bei chronischen Herzerkrankungen schreitet durch staatlich verknüpfte Programme voran. Der Abschluss des Eurostars-Projekts E!5757 (ASFiTET) mit Acorai im April 2026 unterstützt Hardware der dritten Generation für die nicht-invasive intrakardiale Druckmessung und schafft Raum für Anbieter, die klinisch validierte Sensoren, interoperable Datenflüsse und regionale Servicebereitstellungsmodelle kombinieren, die mit erstattungsfähigen Fernüberwachungs- und Krankenhauskapazitätsentlastungsinitiativen übereinstimmen.
Aktuelle Branchenentwicklungen
- Juni 2026: Medtronic meldete seine Ergebnisse für das Geschäftsjahr 2026 und hob das organische Wachstum innerhalb seines Kardiovaskulärportfolios hervor, einschließlich Beiträgen aus Cardiac Rhythm Management und Micra-Schrittmachertechnologien. Das Update unterstrich die anhaltende Investitions- und Kommerzialisierungsausrichtung auf implantierbare Rhythmusmanagementsysteme und unterstützende Serviceökosysteme, die für Schwedens hochvolumige Herzzentren relevant sind.
- Mai 2025: Abbott veröffentlichte Ergebnisse der REFLECT-Studie unter Verwendung von Daten aus dem schwedischen Nationalen Diabetesregister (NDR), die den Einsatz der kontinuierlichen Glukoseüberwachung FreeStyle Libre mit reduzierten Krankenhausaufenthalten aufgrund kardiovaskulärer Komplikationen bei Menschen mit Diabetes verknüpften. Die Ergebnisse stärkten die Rolle schwedischer registerbasierter Real-World-Evidenz bei der Unterstützung von Diskussionen zu Akzeptanz und Erstattung für vernetzte Überwachungsplattformen an der Schnittstelle von Stoffwechsel- und kardiovaskulärem Risikomanagement.
- September 2024: SWEDEHEART überschritt 2 Millionen Patientendatensätze und erweiterte die Tiefe der verfügbaren longitudinalen Ergebnisdaten für kardiovaskuläre Verfahren und Medizinprodukte. Dieser Umfang unterstützt Entscheidungen zur Geräteauswahl und Beschaffung, die auf Real-World-Leistung basieren, und bietet Herstellern eine Plattform, um schwedenbasierte Evidenz sowohl für lokale Ausschreibungen als auch für breitere europäische Einreichungen zu generieren.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der schwedische Markt für kardiovaskuläre Geräte definiert als der in Schweden erzielte Umsatz aus Geräten, die zur Diagnose, Überwachung und Behandlung von Herz- und Gefäßerkrankungen in klinischen Versorgungsumgebungen eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Rezeptfreie Verbraucher-Wearables und allgemeine Bildgebungsscanner, die nicht für den kardiovaskulären Einsatz zugelassen sind, sind von dieser Marktbewertung ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Diagnose- und Überwachungsgeräte
- EKG-Systeme
- Fernüberwachungsgeräte für das Herz
- Kardiale MRT
- Kardiale CT
- Echokardiographie / Ultraschall
- Systeme zur fraktionellen Flussreserve (FFR)
- Therapeutische und Chirurgische Geräte
- Koronarstents
- Medikamentenbeschichtete Stents
- Unbeschichtete Metallstents
- Bioresorbierbare Stents
- Katheter
- PTCA-Ballonkatheter
- IVUS / OCT-Katheter
- Geräte zur kardialen Rhythmuskontrolle
- Herzschrittmacher
- Implantierbare Kardioverter-Defibrillatoren
- Geräte zur kardialen Resynchronisationstherapie
- Herzklappen
- Transkatheter-Aortenklappenersatz
- Mechanische Herzklappen
- Biologische / Bioprothesen-Herzklappen
- Ventrikuläre Unterstützungssysteme
- Künstliche Herzen
- Gefäßprothesen und Patches
- Sonstige kardiovaskuläre chirurgische Geräte
- Koronarstents
- Diagnose- und Überwachungsgeräte
- Nach Anwendung
- Koronare Herzkrankheit
- Arrhythmie
- Herzinsuffizienz
- Strukturelle Herzerkrankung
- Bluthochdruck
- Sonstige
- Nach Endnutzer
- Krankenhäuser und Herzzentren
- Häusliche Pflegeeinrichtungen
- Ambulante Chirurgiezentren
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis für Schweden zu etablieren, sodass die Modelleingaben auf vertrauenswürdigen öffentlichen Statistiken und klinischen Aktivitätssignalen basieren. Wir haben Quellen wie die Gesundheitsstatistiken des Schwedischen Nationalen Gesundheits- und Wohlfahrtsausschusses, die demografischen und gesundheitsausgabenbezogenen Datenreihen von Statistics Sweden, die OECD-Gesundheitsstatistiken sowie Veröffentlichungen der Europäischen Kommission und der EU-Regulierungsbehörden ausgewertet, die bei der Interpretation von Gerätezulassungen und politischen Änderungen helfen.
Um die Nachfrage mit dem Marktwert zu verknüpfen, wurden gemeldete Verfahrensvolumina, Krankenhausaktivitätsindikatoren und der Erstattungskontext mit Krankenhaus- und regionalen Gesundheitswebsites, begutachteten klinischen Publikationen sowie öffentlichen Unternehmensberichten und Investorenpräsentationen abgeglichen, die Informationen zur Kategorienentwicklung und Preisentwicklung offenlegen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patente und Nachrichten genutzt, um die Prüfung zu beschleunigen und Zeitpläne für Produkteinführungen und Rückrufe zu bestätigen. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Referenzen wurden ebenfalls genutzt, um Daten zu erheben, Annahmen zu validieren und offene Fragen während der Studie zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung des schwedischen Nachfragepools und der Preislogik durch Interviews und Umfragen mit Krankenhauseinkäufern, kardiologischen Klinikern, Distributoren und Servicepartnern, die reale Bestellmuster kennen. Diese Gespräche wurden genutzt, um sekundäre Annahmen einem Stresstest zu unterziehen, insbesondere dort, wo der Verfahrensmix, die Einführung neuerer Therapien oder der Zeitpunkt von Ausschreibungen den Marktwert in einem bestimmten Jahr verschieben könnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 39 % | Führungskräfte der obersten Ebene: 17 % |
| Mittlere Ebene: 41 % | Funktions- und Bereichsleiter: 26 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 57 % |
Marktbewertung und Prognose
Die Bewertung beginnt mit einem Top-down-Ansatz, bei dem die Verfahrensaktivität und die behandelten Patientenpools in Schweden in Gerätebedarf umgerechnet und dann anhand typischer Einheiten pro Verfahren und realistischer durchschnittlicher Verkaufspreise in Werte umgewandelt werden. Um die Gesamtsummen zu verankern, wurden auch selektive Bottom-up-Überprüfungen durchgeführt, wie z. B. Stichproben des durchschnittlichen Verkaufspreises multipliziert mit den impliziten Volumina für Schlüsselkategorien, Überprüfungen der Distributionskanäle und Umsatzaufteilungen der Lieferanten, die in öffentlichen Offenlegungen sichtbar sind.
Zu den wichtigsten Modelleingaben gehören die Volumina interventioneller kardiologischer Eingriffe, Implantationsraten für Rhythmusmanagementgeräte, Einführungstrends für minimalinvasive Klappentherapien, Krankenhausbeschaffungs- und Ausschreibungszyklen sowie Inflations- und Währungszeitpunkte, die die Preisgestaltung importierter Geräte beeinflussen. Wo direkte Kategoriedaten dünn sind, werden zunächst Proxy-Nutzungsmaße verwendet und dann der Bereich anhand der von Interviewpartnern als plausibel gemeldeten Marktanteilsbewegungen und Ersatzzyklen eingegrenzt.
Für die Prognose wird eine Szenarioanalyse verwendet, da politische Änderungen, Einführungskurven und Verfahrensrückstände die Nachfrage schneller verschieben können, als ein linearer Trend vermuten lässt. Der Basisfall ist auf das erwartete Verfahrenswachstum und die Therapieakzeptanz ausgerichtet und wird dann anhand von Experteneinschätzungen zu Budgetzyklen, Kapazitätsengpässen wie dem Durchsatz von Herzkatheterlaboren und der Preisentwicklung über den Prognosezeitraum angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Verfahrenswachstumsraten, der Entwicklung der öffentlichen Gesundheitsausgaben und kategorienspezifischer Kommentare der Hersteller gegengeprüft, um sicherzustellen, dass Richtung und Größenordnung konsistent sind. Wir führen Varianzprüfungen über Jahre und Kategorien hinweg durch, und wenn etwas nicht mit dem bekannten Marktverhalten übereinstimmt, überprüfen wir die Annahmenmenge durch erneutes Lesen der Quellen und Folgegespräche.
Vor der Freigabe werden das Modell und die Annahmen in mehreren Schritten überprüft, einschließlich interner Analystenprüfungen, die jede wichtige Zahl auf eine Eingabereihe zurückverfolgen und die Einheitenlogik bestätigen. Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, darunter regulatorische Änderungen, wichtige Ausschreibungsergebnisse oder abrupte Preisänderungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Einschätzung die neuesten verfügbaren öffentlichen und durch Interviews validierten Informationen widerspiegelt.
Vergleich der Schätzung von Mordor Intelligence für den schwedischen Markt für kardiovaskuläre Geräte mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für schwedische kardiovaskuläre Geräte zu sehen, da Herausgeber nicht immer dieselbe Produktgrenze berücksichtigen und auch das Jahr und die Preisbasis abweichen können. In der Praxis ergibt sich die Streuung meist daraus, was als kardiovaskuläres Gerät im Vergleich zu einem angrenzenden Überwachungs- oder Bildgebungsprodukt behandelt wird, und dann daraus, wie Verfahrensvolumina in Dollar umgerechnet werden.
Rezeptfreie Verbraucher-Wearables liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was den Gesamtwert im Vergleich zu Schätzungen reduziert, die klinische Geräteeinnahmen mit dem Verkauf von Smartwatches und Fitnessbändern im Einzelhandel vermischen; der Zeitpunkt der Währungsumrechnung kann die Lücke weiter vergrößern, wenn die Preisgestaltung importierter Geräte zwischen Jahren verschoben wird.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 340,00 Millionen USD (2025) | |
| Globales Beratungsunternehmen A | 710,00 Millionen USD (2023) | Verwendet ein früheres Basisjahr und scheint eine breitere Auswahl an Gerätekategorien zu aggregieren, mit begrenzter Klarheit darüber, ob Verbraucherüberwachungsprodukte und umfassendere Herzversorgungsgeräte neben den Kerngeräten für kardiovaskuläre Anwendungen einbezogen sind. |
| Regionales Beratungsunternehmen B | 1,80 Milliarden USD (2026) | Gibt ein Zukunftsjahr als Referenzpunkt an und wendet eine höhere Wachstumsrate an, was vorkommen kann, wenn Einführungsannahmen und Preisentwicklung für Premium-Implantate und neuere interventionelle Therapien aggressiv angesetzt werden. |
Zusammengenommen legt die Tabelle nahe, dass die Breite des Geltungsbereichs und das gewählte Referenzjahr den Großteil der Unterschiede ausmachen. Indem die Einschlüsse auf klinische Einnahmen aus kardiovaskulären Geräten beschränkt und die Verfahrens- und Preisannahmen durch wiederholbare Prüfungen validiert werden, bleibt die Schätzung leichter mit den realen Nachfragesignalen in Schweden von Jahr zu Jahr in Einklang zu bringen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kardiovaskuläre Geräte in Schweden?
Der Markt beläuft sich im Jahr 2026 auf 353,53 Millionen USD und wird bis 2032 voraussichtlich 446,81 Millionen USD erreichen, was einer CAGR von 3,98 % entspricht.
Welche Gerätekategorie erzielt in Schweden den höchsten Umsatz?
Therapeutische und chirurgische Systeme führen mit 62,98 % des Umsatzes im Jahr 2026, angetrieben durch transkatheterbasierte Aortenklappenersatzverfahren, medikamentenbeschichtete Stents und Geräte zur kardialen Rhythmuskontrolle.
Welche klinische Anwendung wächst am schnellsten?
Behandlungen struktureller Herzerkrankungen wachsen bis 2032 mit einer CAGR von 6,15 % und übertreffen damit alle anderen Anwendungsbereiche.
Warum wählen Hersteller Schweden für frühe europäische Studien?
Schwedens frühzeitige EU-MDR-Compliance, umfangreiche Register wie SWEDEHEART und effiziente Erstattungsprüfungen schaffen ein risikoarmes Umfeld für Erstanwendungsstudien am Menschen.
Wie beeinflusst die digitale Gesundheit das Marktwachstum?
Staatliche Investitionen von 2 Milliarden SEK und eine landesweite Erstattung für Fernüberwachung des Herzens treiben einen CAGR von 5,55 % bei Diagnose- und Überwachungsgeräten voran.