
MicroRNA-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
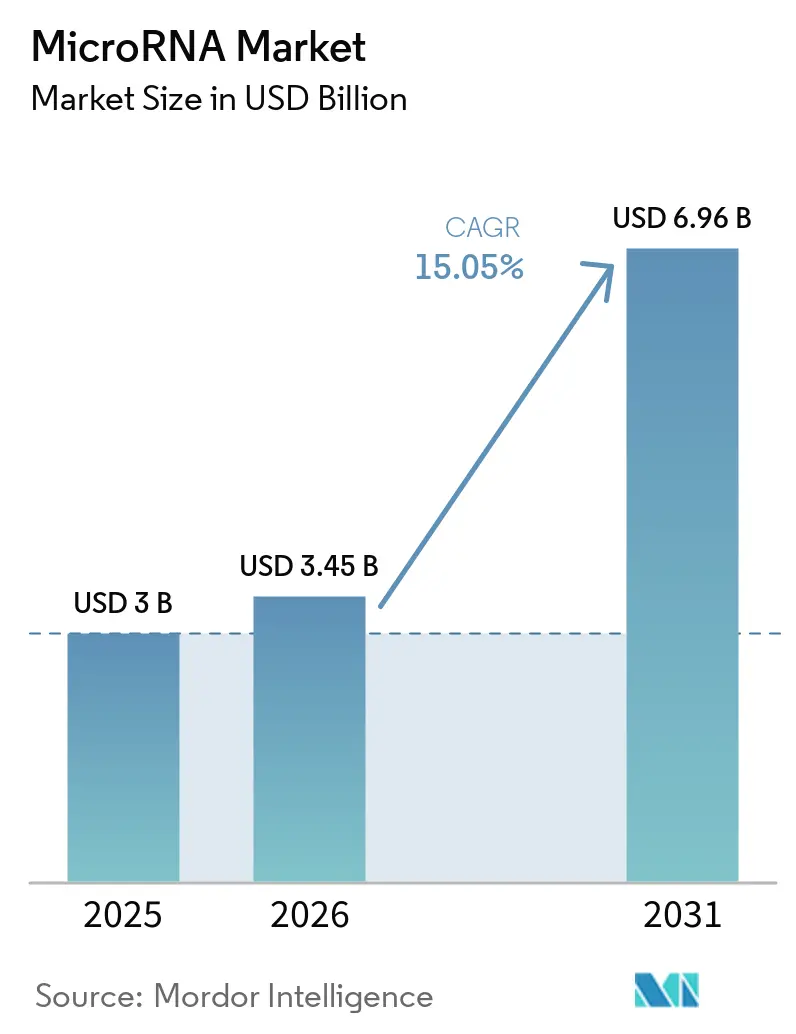
| Marktgröße (2026) | 3.45 Milliarden US-Dollar |
| Marktgröße (2031) | 6.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
MicroRNA-Marktanalyse von Mordor Intelligence
Die MicroRNA-Marktgröße wurde im Jahr 2025 auf 3,00 Milliarden USD geschätzt und wird voraussichtlich von 3,45 Milliarden USD im Jahr 2026 auf 6,96 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 15,05 % während des Prognosezeitraums (2026–2031). Der Schwung ergibt sich aus der wachsenden Nutzung in der Präzisionsdiagnostik, der Ausweitung therapeutischer Pipelines und der stetigen Einführung biomarkerbasierter Testmenüs in zentralen Laborsettings. Regulatorische Fast-Track-Anreize für Oligonukleotid-Arzneimittel, verstärkte Risikokapitalfinanzierung sowie kontinuierliche Verbesserungen der Nächste-Generation-Sequenzierungsplattformen (NGS) und der Echtzeit-PCR-Plattformen (RT-qPCR) katalysieren die Nachfrage in Hoch- und Schwellenländern gleichermaßen. Die Plattformkonvergenz – bei der ein einzelnes Instrument DNA, RNA und Proteine analysieren kann – treibt Kunden zu integrierten Multi-Omik-Workflows. Gleichzeitig ermöglicht die Demokratisierung von Liquid-Biopsy- und exosomalen MicroRNA-Assays eine frühzeitigere Krankheitserkennung und erweitert die Endnutzerbasis über den Forschungsbereich hinaus. Lieferchallenges für Therapeutika und anhaltende Off-Target-Toxizitätsbedenken bleiben die primären technischen Hürden; diese Einschränkungen eröffnen jedoch Nischenmöglichkeiten für Unternehmen, die auf neuartige Nanopartikel-Transporter und KI-gestützte Sequenzdesigns spezialisiert sind.
Wichtigste Erkenntnisse des Berichts
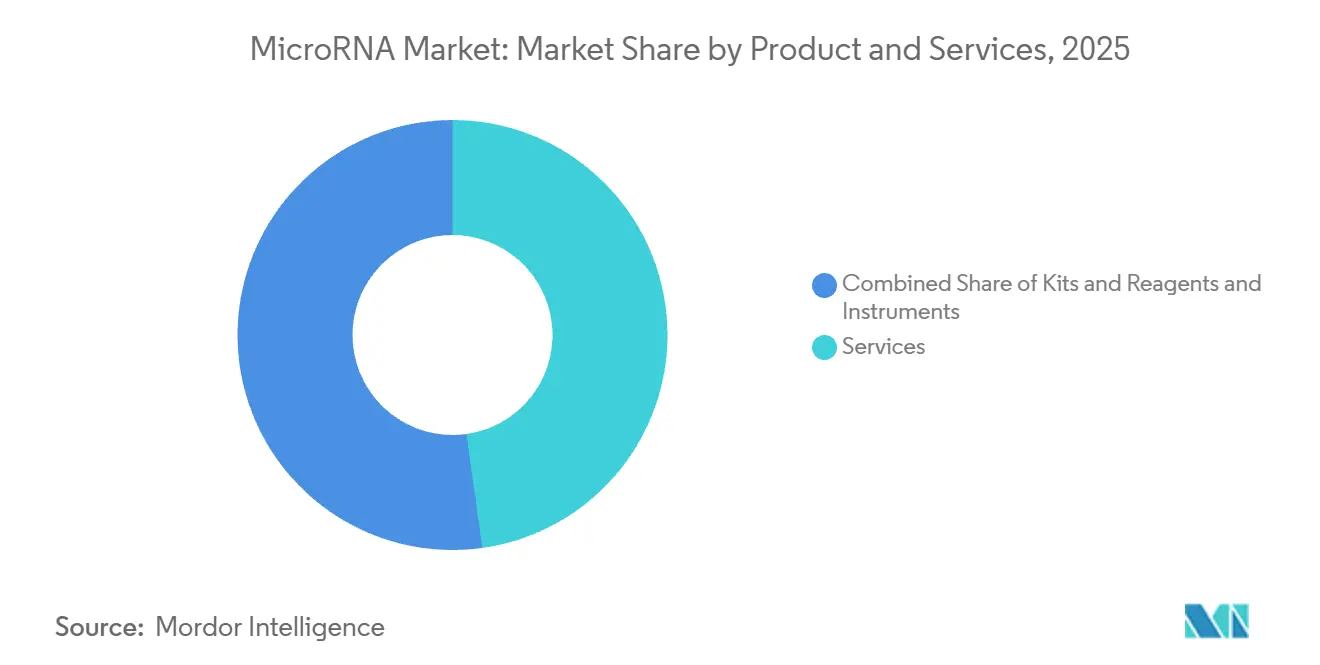
- Nach Produkt und Dienstleistung führte das Segment Dienstleistungen mit einem MicroRNA-Marktanteil von 47,78 % im Jahr 2025, während Kits und Reagenzien bis 2031 voraussichtlich eine CAGR von 15,92 % verzeichnen werden.
- Nach Technologie dominierte die Echtzeit-PCR mit einem Umsatzanteil von 38,25 % im Jahr 2025; Mikroarray-Plattformen weisen mit 15,54 % bis 2031 die höchste prognostizierte CAGR auf.
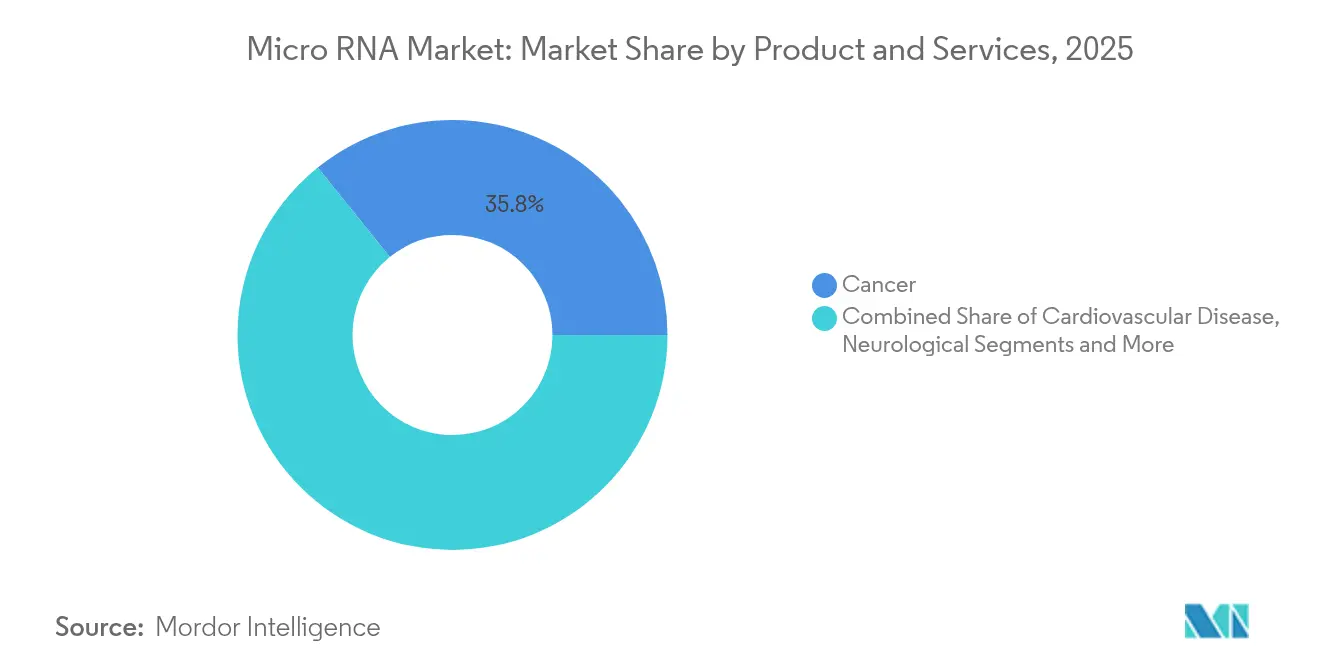
- Nach Anwendung entfiel auf den Bereich Krebs ein Anteil von 35,78 % an der MicroRNA-Marktgröße im Jahr 2025, während Anwendungen im Bereich Infektionskrankheiten die schnellste CAGR von 16,02 % verzeichnen dürften.
- Nach Endnutzer hielten biopharmazeutische Unternehmen 39,86 % der MicroRNA-Marktgröße im Jahr 2025; diagnostische Zentren sind die am schnellsten wachsende Nutzergruppe mit einer CAGR von 16,28 %.
- Nach Geografie dominierte Nordamerika mit einem MicroRNA-Marktanteil von 41,72 % im Jahr 2025; Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 16,95 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Zunehmende Verbreitung chronischer und onkologischer Erkrankungen | +3.2% | Global, mit den stärksten Auswirkungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Rasche Einführung der Präzisionsmolekulardiagnostik und Liquid Biopsy | +2.8% | Nordamerika und EU führend, Asien-Pazifik folgend | Mittelfristig (2–4 Jahre) |
| Intensivierung der F&E-Finanzierung und strategischer Partnerschaften in der miRNA-Therapeutika-Entwicklung | +2.1% | Nordamerika und Europa als Kern, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fortschritte bei NGS- und RT-qPCR-Plattformen für die Analyse kleiner RNAs | +1.9% | Global, mit Technologiezentren in Nordamerika, Europa und Asien | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fast-Track-/Orphan-Drug-Anreize für Oligonukleotid-Arzneimittel | +1.7% | Nordamerika und EU vorrangig | Mittelfristig (2–4 Jahre) |
| KI-gestützte Multi-Omik-Pipelines und exosomenbasierte miRNA-Assays | +1.4% | Technologisch fortgeschrittene Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung chronischer und onkologischer Erkrankungen
Chronische Erkrankungen nehmen weiter zu; allein Krebs verursachte im Jahr 2024 10 Millionen Todesfälle, was die Nachfrage nach MicroRNA-basierten Diagnostika und Therapeutika verstärkt [1]. Neue Belege zeigen, dass MicroRNAs wie miR-4454 einen AUC-Wert von 0,889 für die Erkennung von Typ-2-Diabetes erzielen und damit das Potenzial im Bereich Stoffwechselerkrankungen unterstreichen. Kardiovaskuläre Forschung weist auf MicroRNAs hin, die Myokardschäden nach koronarer Mikroembolisation regulieren, und zeigt damit Behandlungsoptionen jenseits der bestehenden Versorgung auf. Dieses zunehmend breite Krankheitsspektrum verringert die Abhängigkeit von der Onkologie und unterstützt präventivmedizinische Initiativen in alternden Bevölkerungen in Hocheinkommensländern sowie die Bekämpfung lebensstilbedingter Morbidität in Schwellenländern.
Rasche Einführung der Präzisionsmolekulardiagnostik und Liquid Biopsy
Liquid-Biopsy-Assays, die MicroRNA-Signaturen verwenden, erreichen mittlerweile eine Sensitivität von 90 % bei neun Krebsarten und halten gleichzeitig eine Spezifität von 99 % aufrecht. Nicht-invasive Tests schließen Screening-Lücken bei seltenen, aber tödlichen Tumoren wie Bauchspeicheldrüsenkrebs; urines miR-210-3p erreicht 82,8 % Sensitivität und 74,3 % Spezifität für die Früherkennung [2]. Diagnostische Zentren integrieren diese Assays neben Proteinmarkern und bildgebenden Verfahren und beschleunigen so die routinemäßige Einführung. KI-gestützte Signaturentdeckung verkürzt die Analysezeit und steigert die Genauigkeit, was Laboren, die maschinelles Lernen in die Dateninterpretation einbetten, einen First-Mover-Vorteil verschafft.
Intensivierung der F&E-Finanzierung und strategischer Partnerschaften in der miRNA-Therapeutika-Entwicklung
Risikokapital- und strategische Investitionen erreichten 2024–2025 neue Höchststände. ARTHEx Biotech sicherte sich 42 Millionen EUR, um ATX-01, einen Anti-miR, der auf MicroRNA-23b für myotone Dystrophie abzielt, voranzutreiben; der Wirkstoff trägt Orphan-Drug-Bezeichnungen auf beiden Seiten des Atlantiks [3]. Korro Bio und Novo Nordisk strukturierten eine RNA-Editier-Allianz mit einem Wert von bis zu 530 Millionen USD, die Plattformspezialisierung mit globaler klinischer Infrastruktur verbindet. Solche Vereinbarungen reduzieren das Entwicklungsrisiko, verkürzen die Zeitpläne und signalisieren das Vertrauen der großen Pharmaunternehmen in Oligonukleotide der nächsten Generation.
Fortschritte bei NGS- und RT-qPCR-Plattformen für die Analyse kleiner RNAs
Illuminas Vorstoß in die klinische Multi-Omik verspricht ein jährliches Wachstum der Sequenzierungs-Installationsbasis von 18 % über das Jahrzehnt. LNA-verstärkte RT-qPCR-Kits quantifizieren MicroRNAs aus 1-pg-Eingaben und erweitern die Probenkompatibilität. Kosteneffiziente Mikroarrays gewinnen erneut an Bedeutung, da zirkuläre RNA-Panels für spezifische Ziele eine höhere Sensitivität als RNA-Seq bieten. CRISPR-Cas12a in Kombination mit Hybridisierungskettenreaktion erreicht eine 1-pM-Detektion innerhalb von 15 Minuten und eignet sich für Point-of-Care-Umgebungen.
Regulatorische Fast-Track-/Orphan-Drug-Anreize für Oligonukleotid-Arzneimittel
Die US-amerikanische Food and Drug Administration (FDA) und die Europäische Arzneimittel-Agentur (EMA) gewähren weiterhin vorrangige Zulassungswege, die die Prüfzyklen für Oligonukleotid-Therapeutika bei seltenen Erkrankungen verkürzen und sowohl die Zeit als auch die Kosten bis zur Marktreife senken. In Verbindung mit Leitlinien zur fortgeschrittenen Herstellung unterstützen diese Anreize robuste klinische Pipelines in der Onkologie, Neurologie und bei Stoffwechselerkrankungen und stärken die Umsatzsichtbarkeit für Plattformunternehmen, die den Quality-by-Design-Anforderungen gerecht werden.
KI-gestützte Multi-Omik-Pipelines und exosomenbasierte miRNA-Assays
KI beschleunigt die Entdeckung von MicroRNA-Biomarkern, indem genomische, transkriptomische und proteomische Datensätze integriert werden und interpretierbare MicroRNA-Panels erstellt werden, die auf die Krankheitsbiologie zugeschnitten sind. Das parallele Interesse an exosomaler Fracht verbessert die Signalstabilität, ermöglicht den Transport bei Raumtemperatur und erweitert den Zugang in ressourcenarmen Umgebungen.
Hemmfaktoranalyse und Auswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Liefer- und Stabilitätsherausforderungen für miRNA-Therapeutika | -2.1% | Global, mit besonderem Einfluss auf therapeutische Anwendungen | Lang- fristig (≥ 4 Jahre) |
| Sicherheits- und Off-Target-Toxizitätsbedenken | -1.8% | Global, mit strengerer regulatorischer Kontrolle in entwickelten Märkten | Mittel- fristig (2–4 Jahre) |
| Patentablauf von miRNA-Assay-Technologien der ersten Generation | -1.3% | Nordamerika und Europa vorrangig, etablierte Marktteilnehmer betreffend | Kurz- fristig (≤ 2 Jahre) |
| Chargen-zu-Chargen- Variabilität bei synthetischen miRNA-Reagenzien | -0.9% | Global, mit stärkeren Auswirkungen in kostenempfindlichen Märkten | Kurz- fristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Liefer- und Stabilitätsherausforderungen für miRNA-Therapeutika
Die gewebespezifische Zufuhr über die Leber hinaus bleibt schwer erreichbar. Lipidnanopartikel bauen sich im Kreislauf schnell ab, was Dosierung und Toxizität erhöht. Einzelne MicroRNAs modulieren mehrere Signalwege, was eine präzise Ingenieurskunst erfordert, um unbeabsichtigte physiologische Auswirkungen zu vermeiden. Die Forschung konzentriert sich nun auf ionisierbare Polymerträger und bioreduktive Linker, die verbesserte pharmakokinetische Eigenschaften anstreben. Die technische Lücke verzögert breit angelegte systemische Indikationen, fördert jedoch Innovationen bei Start-ups, die Fahrzeuge der nächsten Generation anbieten.
Sicherheits- und Off-Target-Toxizitätsbedenken
Historische Rückschläge – wie die Einstellung von MRX34 aufgrund immunbedingter unerwünschter Ereignisse – unterstreichen die Notwendigkeit der Sicherheitswachsamkeit. Moderne KI-gestützte Zielvorhersage und chemische Modifikationen – gesperrte Nukleinsäuren, 2'-O-Methyl-Substitutionen – mindern das Risiko, doch regulatorische Behörden fordern nach wie vor umfangreiche Toxikologiepakete. Zweiundzwanzig Nukleinsäure-Therapeutika haben seit 1998 die FDA-Zulassung erhalten, was zeigt, dass gut konzipierte Chemie klinische Hürden überwinden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt und Dienstleistung:
Dienstleistungen führen durch KomplexitätDienstleistungen hielten im Jahr 2025 einen MicroRNA-Marktanteil von 47,78 %, entsprechend einem Ausgabenvolumen von 1,43 Milliarden USD, da Labore Extraktion, Quantifizierung und Bioinformatik-Workflows an Auftragsforschungsorganisationen (CROs) auslagerten. Hohe Kapitalhürden, Fachkräftemangel und die zunehmende Komplexität der Interpretation von Multi-Omik-Daten veranlassen Forschungsinstitute und Biotechnologieunternehmen, externe Expertise in Anspruch zu nehmen, anstatt interne Kapazitäten aufzubauen. CROs erweitern gebündelte Angebote, die Nasslabortests mit KI-gestützter Analytik verbinden, und stärken so die Kundenbindung.
Kits und Reagenzien bilden die am schnellsten wachsende Kategorie mit einer CAGR von 15,92 % bis 2031. Standardisierte, gebrauchsfertige Verbrauchsmaterialien verringern die Protokollvariabilität und reduzieren die Durchlaufzeit, was eine breitere Akzeptanz in mittelgroßen klinischen Labors ermöglicht. Innovative Siliziumkarbid-Spinnsäulen und Magnetkugelchemien verbessern Ausbeute und Reinheit und unterstützen nachgelagerte NGS- oder RT-qPCR-Verfahren. Instrumente bleiben für zentralisierte Kerneinrichtungen unverzichtbar, doch hohe Stückkosten und lange Ersatzzyklen dämpfen das Wachstum. Große Anbieter erneuern ihre Portfolios durch modulare Upgrades – automatisiertes Liquid Handling, cloudnative Software –, die die Lebensdauer der Anlagen verlängern und gleichzeitig den Durchsatz steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Technologie:
Dominanz der Echtzeit-PCR trifft auf PlattformkonvergenzDie Echtzeit-PCR machte im Jahr 2025 38,25 % des Gesamtumsatzes aus, bedingt durch regulatorische Bekanntheit, skalierbaren Durchsatz und einfache Handhabung in klinischen Labors. Die Sensitivität steigt weiter durch LNA-verstärkte Primer und mikrofluidische Chips, die in der Lage sind, Dutzende von Zielstrukturen pro Durchlauf zu multiplexen.
Mikroarray-Plattformen, obwohl ausgereift, verzeichnen die höchste CAGR von 15,54 %, da sie wirtschaftliches Gesamtpanel-Profiling für explorative Studien und zirkuläre RNA-Analysen bieten, bei denen die Sequenzierungstiefe kostspielig ist. Innovationen im Sondendesign und in der Farbstoffchemie wecken erneutes Interesse bei akademischen Forschern und CROs, die große Kohorten-Screens benötigen. NGS gewinnt durch sinkende Kosten pro Base auf Instrumenten wie dem NovaSeq X an Bedeutung, das hohen Durchsatz mit flexiblen Lane-Konfigurationen für Entdeckungs- und klinische Validierungsanwendungen kombiniert.
Nach Anwendung:
Führerschaft im Bereich Krebs, verfolgt vom Wachstum im Bereich InfektionskrankheitenKrebs behielt im Jahr 2025 einen Anteil von 35,78 % an der MicroRNA-Marktgröße, angetrieben durch umfangreiche Literatur, die dysregulierte MicroRNAs mit Tumorentstehung, -progression und Therapieresistenz in Verbindung bringt. Begleitdiagnostika für gezielte Therapien nutzen tumorspezifische MicroRNA-Panels, um Patienten zu stratifizieren und minimale Resterkrankungen zu überwachen.
Tests für Infektionskrankheiten werden voraussichtlich alle anderen Segmente mit einer CAGR von 16,02 % übertreffen. Durch die Pandemie ausgelöste Investitionen haben gezeigt, dass MicroRNA-Signaturen aus Serum, Speichel oder Urin innerhalb von Stunden zwischen Virus- und Bakterieninfektionen unterscheiden können und so die antimikrobielle Stewardship leiten. Forschungsprogramme analysieren jetzt die MicroRNA-Wirtsreaktionen auf Influenza, HIV und Tuberkulose mit dem Ziel, schnelle Panels in Notaufnahmen zu integrieren. Herz-Kreislauf- und neurologische Indikationen weiten sich ebenfalls aus, da Längsschnitt-Kohortendaten den Prognosewert bestätigen und so die Einnahmen weg von der Onkologie diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Endnutzer:
Biopharmazeutische Verlagerung hin zur Demokratisierung der DiagnostikBiopharmazeutische Unternehmen repräsentierten im Jahr 2025 39,86 % der MicroRNA-Marktgröße, was auf hohe Ausgaben für Zielvalidierung, Lead-Optimierung und Co-Entwicklung von Begleitdiagnostika zurückzuführen ist. Ihre Dominanz bleibt bestehen, doch diagnostische Zentren werden für die schnellste CAGR von 16,28 % prognostiziert, angetrieben durch die Akkreditierung von MicroRNA-Panels gemäß In-vitro-Diagnostikaverordnungen und den Kostenvorteil nicht-invasiver Probentypen.
Krankenhäuser und Kliniken integrieren Point-of-Care-Kartuschen, die MicroRNA-basierte Ergebnisse in unter 30 Minuten liefern, was die Testakzeptanz in akuten Umgebungen wie der Schlaganfall-Triage fördert. Akademische Einrichtungen behalten einen entscheidenden Einfluss als Entdeckungszentren, arbeiten jedoch zunehmend mit kommerziellen Labors zusammen, um geistiges Eigentum zu verwerten und die Technologietranslationszeitpläne zu verkürzen.
Geografische Analyse
MicroRNA-Markt Nordamerika
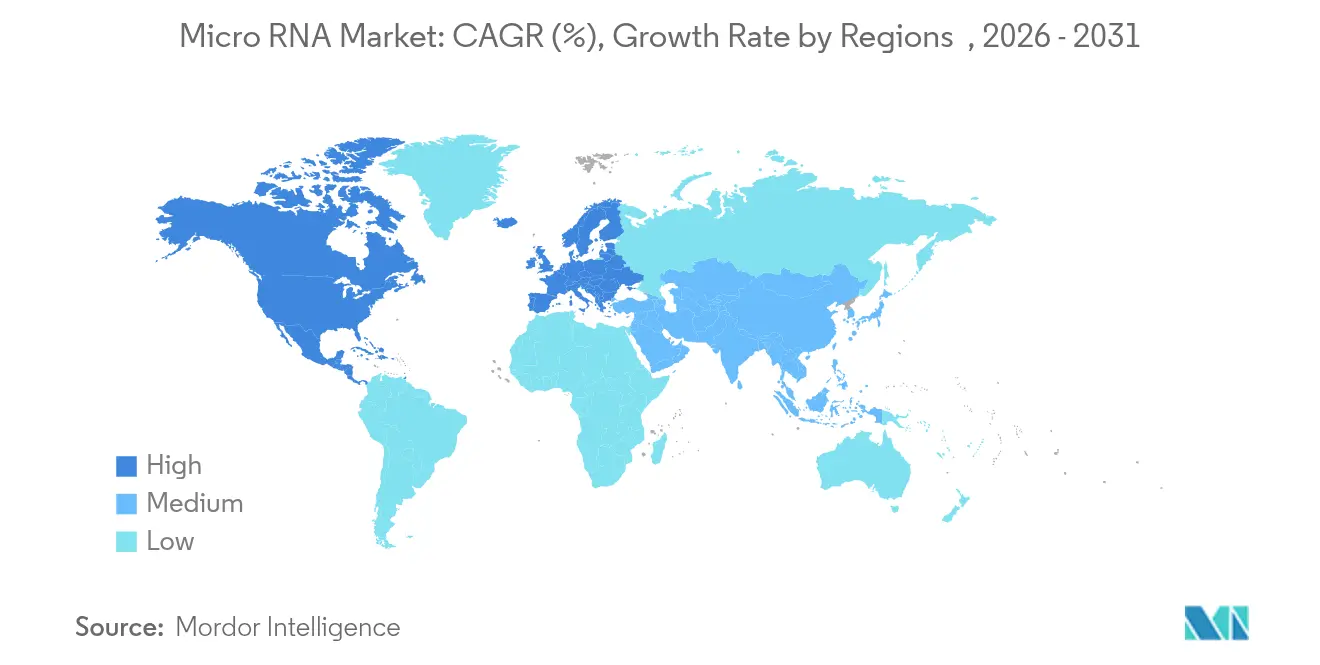
Nordamerika trug im Jahr 2025 mit 41,72 % zum globalen Umsatz bei, gestützt durch ein ausgereiftes Biotechnologie-Ökosystem, erhebliche NIH- und Risikokapitalfinanzierungen sowie FDA-Programme, die innovative Oligonukleotid-Therapeutika priorisieren. Erstattungsrahmen für Liquid Biopsy und Begleitdiagnostika erleichtern die rasche Einführung in Krankenhäusern.
MicroRNA-Markt Asien-Pazifik
Asien-Pazifik wird als die am schnellsten wachsende Region mit einer CAGR von 16,95 % bis 2031 prognostiziert. Regierungen in China, Japan und Südkorea bieten Matching-Zuschüsse und Steueranreize für die RNA-Forschungsinfrastruktur, während Auftragsforschungs- und Auftragsfertigungsorganisationen kosteneffiziente Lieferketten nutzen, um globale Auftraggeber anzuziehen. Die zunehmende Prävalenz chronischer Krankheiten in Verbindung mit einer alternden Bevölkerung steigert die Nachfrage nach Früherkennungstests. Inländische Unternehmen passen Assays an Krankheitsprofile mit hohem Hepatitis- und Magenkrebs-Anteil an und schaffen regulatorische Wege durch Reformen der Nationalen Medizinprodukteverwaltung und der Arzneimittel- und Medizingeräteagentur.
MicroRNA-Markt EMEA und Südamerika
Europa behauptet eine starke Marktposition durch Horizon-geförderte Konsortien, ausgereifte klinische Studiennetzwerke und kohärente Datenschutzvorschriften, die die multizentrische Biomarker-Validierung erleichtern. Die jüngste Finanzierungsrunde von ARTHEx Biotech in Höhe von 42 Millionen EUR verdeutlicht das Risikokapitalinteresse an microRNA-zielgerichteten Therapeutika mit Sitz in der Region. Naher Osten & Afrika sowie Südamerika sind noch in einem frühen Stadium, aber vielversprechend; erhöhte Ausgaben für tertiäre Krankenhausversorgung und Laborautomatisierung legen den Grundstein für eine schrittweise Ausweitung der MicroRNA-Diagnostik.
Regulatorisches Umfeld
MicroRNA-Diagnostik und Companion-Assays operieren in den wichtigsten Märkten innerhalb etablierter IVD- und CDx-Rahmenwerke. In der Europäischen Union verlangt die Verordnung (EU) 2017/746 (IVDR) eine Konformitätsbewertung durch benannte Stellen, und als Companion Diagnostics kategorisierte Tests erfordern eine Konsultation mit Arzneimittelbehörden wie der Europäischen Arzneimittel-Agentur (EMA) gemäß den EMA-Verfahrensrichtlinien und CDx-FAQs. Dies wirkt sich auf die Evidenzpläne für microRNA-Flüssigbiopsie- und panelbasierte Arbeitsabläufe aus.
Bei Therapeutika folgen microRNA-Kandidaten im Allgemeinen den breiteren regulatorischen Rahmenwerken, die für Oligonukleotid-Arzneimittel gelten, sowie gegebenenfalls Anforderungen für Biologika oder ATMP-nahe Produkte. Bei all diesen Programmen legen die Aufsichtsbehörden großen Wert auf CMC, Potenzassays, Biodistribution, PK/PD, Immunogenität und Pakete zur Off-Target-Toxizität, insbesondere wenn Nanopartikel-Verabreichungssysteme im Spiel sind. In der klinischen Entwicklung bilden die EU-Verordnung über klinische Prüfungen und das Clinical Trials Information System (CTIS) die Grundlage für die Genehmigungsverfahren von Studien, während das Vereinigte Königreich seine Aufsicht über klinische Studien mit den Medicines for Human Use (Clinical Trials) (Amendment) Regulations 2025 aktualisiert hat, die am 28. April 2026 in Kraft treten und die Einreichungs- und Durchführungsanforderungen für Sponsoren betreffen, die miRNA-fokussierte Studien im Vereinigten Königreich durchführen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des microRNA-Marktes erstreckt sich über Entdeckung und Assay-Design (Biomarker-Auswahl, Primer-/Sonden-Design und Panel-Optimierung), Probenverarbeitung (Extraktion und Qualitätskontrolle kleiner RNA aus Blut, Urin, Speichel, Gewebe und Exosomen) sowie Messplattformen (RT-qPCR, dPCR, Microarray und NGS). Sie erstreckt sich weiter auf bioinformatische Interpretation, Berichterstattung sowie klinische oder forschungsbezogene Entscheidungsunterstützung. Dienstleistungen und CROs bilden eine wichtige Zwischenschicht, indem sie Labor-Workflows mit Analytik bündeln, während Anbieter von Instrumenten und Verbrauchsmaterialien wiederkehrende Nachfrage über Kits, Reagenzien und Softwareaktualisierungen erzielen, die multiomische und hochmultiplexe Genexpressions-Workflows unterstützen.
Vorgelagerte Inputs für miRNA-Assays und -Therapeutika hängen von spezialisierten Chemikalien und Materialien ab, darunter Phosphoramidite und hochreine Lipide für Lipid-Nanopartikel-Formulierungen. Qualität, Rückverfolgbarkeit und Chargenkonsistenz beeinflussen Kosten und Vorlaufzeiten. Fertigungs- und Logistikengpässe verschärfen sich bei therapeutischen Programmen aufgrund der cGMP-Skalierung, komplexer Formulierungsschritte für Verabreichungssysteme und Kühlkettenanforderungen, was zu Anbieterkonsolidierung, strengerer Lieferantenqualifizierung und, wo möglich, vertikal integrierten Modellen führen kann. Sowohl in der Diagnostik als auch in der Therapeutik fließt die regulatorisch geforderte Charakterisierung (Potenz, Verunreinigungen, Biodistribution und Sicherheit) in die Wertschöpfungskette zurück, indem sie den Bedarf an standardisierten Assays und einer robusten Dokumentation schon früh in der Entwicklung erhöht.
Wettbewerbslandschaft
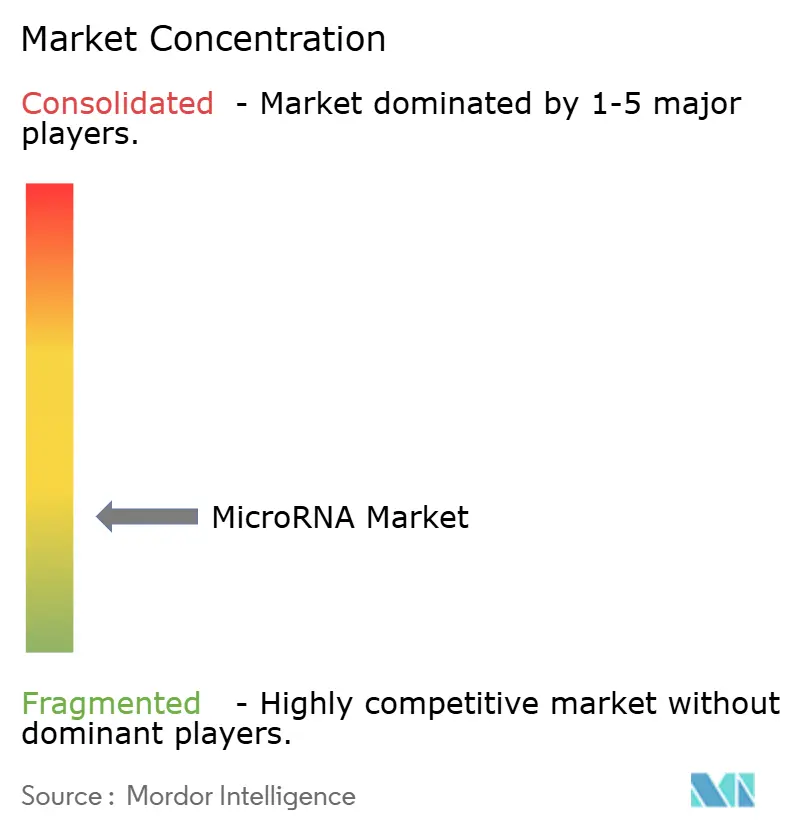
Die Branchenstruktur ist mäßig fragmentiert und tendiert zur Konsolidierung. Novartis setzte einen Präzedenzfall, indem es 2025 1,7 Milliarden USD für Regulus Therapeutics ausgab, was die Absicht der großen Pharmaunternehmen unterstreicht, proprietäre MicroRNA-Pipelines vor dem klinischen Proof-of-Concept zu sichern. Große Instrumentenhersteller verteidigen ihren Marktanteil durch Full-Stack-Lösungen, die Chemie, Hardware und Cloud-Analytik kombinieren, während mittelgroße Biotechnologieunternehmen Nischen in Liefertechnologien oder seltenen Erkrankungsprogrammen besetzen.
Strategische Allianzen dominieren den Dealflow. Plattformanbieter lizenzieren proprietäre Detektionschemien an Diagnostikunternehmen, die in dezentralisierte Tests einsteigen, während Therapeutikaentwickler gemeinsam Begleit-Assays mit CROs entwickeln, um regulatorische Einreichungen zu optimieren. Risikokapitalinvestoren belohnen differenzierte Fähigkeiten – gewebespezifische Nanopartikelzufuhr,
KI-basierte Off-Target-Vorhersage – gegenüber bloßer Skalierung. Der Wettbewerbsdruck nimmt im Point-of-Care-Testing zu, wo Start-ups Ergebnisse in 15-Minuten-Kartuschen versprechen und damit Incumbents in zentralen Labors herausfordern. Markteintrittsbarrieren umfassen geistiges Eigentum rund um die LNA-Chemie, robuste Qualitätsmanagementsysteme und klinische Validierungsdatensätze, die MicroRNA-Panels mit harten Ergebnissen verknüpfen.
Marktführer der MicroRNA-Branche
-
Qiagen N.V.
-
Thermo Fisher Scientific, Inc.
-
PerkinElmer, Inc.
-
Illumina, Inc.
-
Takara Bio, Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
MicroRNA-Markt Unternehmen in diesem Bericht
- Thermo Fisher Scientific
- QIAGEN
- Illumina
- Agilent Technologies
- Merck
- NanoString Technologies Inc.
- Horizon Discovery
- GeneCopoeia
- OriGene Technologies
- Norgen Biotek
- Regulus Therapeutics Inc.
- Miragen Therapeutics Inc.
- Biorchestra Co. Ltd.
- Mirxes Pte Ltd.
- TransCode Therapeutics Inc.
- Quantabio
- Miltenyi Biotec
- LGC Biosearch Technologies
Marktchancen und Zukunftsaussichten
Die Chancen wachsen dort, wo Plattform-Upgrades die microRNA-Messung in durchsatzstärkere, hochmultiplexe Routine-Workflows umwandeln, insbesondere in der Onkologie und in multiomischen Studiendesigns, die eine konsistente Quantifizierung über große Kohorten hinweg erfordern. Im Juni 2026 erweiterte QIAGEN sein QIAcuity-Digital-PCR-Genexpressionsportfolio um einen hochmultiplexen RNA-Workflow (bis zu 12 RNA-Ziele), was die Akzeptanz von dPCR für die empfindliche Genexpressionsquantifizierung stärkt. Dies unterstützt zudem Assay-Entwickler, die microRNA-nahe Menüs aufbauen, die robuste Multiplexing-Fähigkeiten und Reproduzierbarkeit benötigen.
Ein zweiter Bereich mit Wachstumspotenzial liegt an der Schnittstelle zwischen der Übersetzung von microRNA-Flüssigbiopsien und der Generierung klinischen Nutzens, wo Entwickler Partnerschaften eingehen, um von Methoden für den Forschungsgebrauch zu standardisierten, skalierbaren Assays überzugehen. Im Juni 2026 einigten sich Biocartis und City of Hope darauf, die Entwicklung eines schnellen Tests für Bauchspeicheldrüsenkrebs unter Verwendung der microRNA-basierten Flüssigbiopsie-Technologie von City of Hope zu prüfen, was auf eine fortgesetzte Kommerzialisierungsaktivität rund um microRNA-Signaturen bei schwer zu screenenden Krebsarten hinweist. Auf der Therapeutika-Seite lenkt der Bedarf an besserer In-vivo-Verabreichung und klareren regulatorisch geforderten Analysen Investitionen in Richtung Nanocarrier, standardisierte Potenzrahmen und Endpunktstrategien, die zu beschleunigten Zulassungswegen passen, wie das Beispiel von Regulus Therapeutics zeigt, das im Februar 2025 eine Einigung mit der US-FDA über ein Phase-3-Design mit einer einzigen zulassungsrelevanten Studie meldete, bei dem das höhenadjustierte Gesamtnierenvolumen (htTKV) als anerkannter Surrogat-Endpunkt für eine beschleunigte Zulassung bei ADPKD dient.
Neueste Industrielle Entwicklungen in MicroRNA-Markt
- Juni 2026: QIAGEN erweiterte das QIAcuity-Digital-PCR-Genexpressionsportfolio, einschließlich des QIAcuity OneStep High Multiplex Probe PCR Kit, das bis zu 12 RNA-Ziele unterstützt. Die Markteinführung stärkt die hochmultiplexe RNA-Quantifizierung auf dPCR-Basis und unterstützt Biopharma- und translationale Labore, die ihre Workflows für kleine RNA und Genexpression zur Biomarker-Validierung standardisieren.
- Februar 2026: Covaris (ein Unternehmen von PerkinElmer) brachte das truCOVER Total RNA Library Prep Kit als Teil seiner truCOVER-Library-Prep-Familie auf den Markt, das auf die RNA-Seq-Bibliotheksvorbereitung aus 10 bis 500 ng Gesamt-RNA-Input abzielt. Die Verfeinerung auf Kit-Ebene adressiert die Variabilität von Probe zu Bibliothek und verbessert die Zuverlässigkeit von Transkriptomik-Pipelines, die häufig Schritte zur Profilierung kleiner RNA und miRNA-naher Analysen umfassen.
- Mai 2024: Enzene Biosciences gründete eine neue Wirkstoffforschungsabteilung, um seine Biologika-Fertigungsanlage mit EnzeneX-Technologie zu ergänzen und seine integrierten Fähigkeiten zu erweitern. Dieser Schritt spiegelt fortgesetzte Investitionen auf der Dienstleistungsseite wider und unterstützt die Outsourcing-Nachfrage für komplexe Nukleinsäure- und Biomarker-Programme, bei denen spezialisierte Prozessentwicklung und Analytik erforderlich sind.
MicroRNA-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der MicroRNA-Markt Einnahmen aus Werkzeugen und Dienstleistungen, die zur Profilierung, Erkennung, Quantifizierung, Synthese und Untersuchung von MicroRNA-Molekülen in Forschungs- und klinischen Arbeitsabläufen in den wichtigsten Regionen verwendet werden.
Ausschlüsse des Geltungsbereichs: Ausgeschlossene Positionen umfassen Lizenzgebühren für therapeutische Pipelines und die allgemeine Oligonukleotidherstellung, die nicht MicroRNA-spezifisch ist.
Segmentierungsübersicht
- Nach Produkt und Dienstleistung
- Kits und Reagenzien
- Instrumente
- Dienstleistungen
- Nach Technologie
- Echtzeit-PCR
- Mikroarray
- Nächste-Generation-Sequenzierung (NGS)
- Immunoassay
- Northernblotting
- In-situ-Hybridisierung (ISH)
- Nach Anwendung
- Krebs
- Herz-Kreislauf-Erkrankungen
- Neurologische Erkrankungen
- Infektionskrankheiten
- Immunologische Störungen
- Andere Anwendungen
- Nach Endnutzer
- Biopharmazeutische Unternehmen
- Diagnostische Zentren
- Krankenhäuser und Kliniken
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann damit, festzulegen, was als MicroRNA-Umsatz gezählt wird und was häufig in angrenzende RNA-Kategorien gebündelt wird. Wir haben öffentliche wissenschaftliche und gesundheitliche Referenzen ausgewertet, darunter in PubMed indexierte Fachzeitschriften für Signale zur Workflow-Akzeptanz, die US National Institutes of Health für Muster der Förderaktivitäten sowie die Datenbank der US Food and Drug Administration für relevante diagnostische Zulassungen und den klinischen Testkontext.
Wir haben auch Querverweise aus Quellen wie der Weltgesundheitsorganisation für den Kontext der Krankheitslast, der OECD für Indikatoren zur F&E-Intensität sowie Zoll- und Handelsstatistiken verwendet, sofern verfügbar, um die Bewegung relevanter Laboreingaben zu plausibilisieren. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung wurden verwendet, um Produktfamilien zu kartieren und kommerzielle Markteinführungen zu verfolgen. Anschließend wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank selektiv eingesetzt, um Lücken beim Umsatzmix und bei Innovationszeitplänen zu schließen. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu bestätigen, was Labore und Auftraggeber tatsächlich in MicroRNA-Workflows einkaufen, und um Preisspannen sowie das Adoptionsniveau nach Technologie und Endanwendung zu überprüfen. Wir haben mit einer Mischung aus Lieferanten, Distributoren, Servicelaboren und nachgelagerten Nutzern in APAC, EMEA und Amerika gesprochen, sodass die Annahmen nicht von einer einzigen Region oder einem einzigen Käufertyp geprägt wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 13 % | APAC: 45 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 43 % | EMEA: 33 % |
| Kleinere Akteure: 17 % | Manager: 44 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Wir haben den Markt mithilfe eines Top-down- und Bottom-up-Ansatzes aufgebaut, bei dem regionale und globale Nachfragepools aus der Forschungsintensität der Labore und der klinischen Testaktivität rekonstruiert und dann durch Adoptions- und Ausgabenanteile auf MicroRNA-spezifische Workflows gefiltert wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichproben von durchschnittlichen Verkaufspreisbereichen für wichtige Kits und Assays, typischen Servicepreisen für Profilierungsprojekte sowie einer Lieferanten- und Kanalzusammenführung für eine Auswahlliste repräsentativer Angebote.
Zu den Eingaben, die das Modell wesentlich geprägt haben, gehörten (illustrativ, nicht erschöpfend) das Tempo der MicroRNA-Publikationen und geförderten Projekte, die Verbreitung von sequenzierungs- und qPCR-basierter Profilierung in der routinemäßigen Laborarbeit, der Anteil ausgelagerter Profilierungsdienstleistungen gegenüber internen Tests sowie die Preisentwicklung bei gängigen Assay-Formaten und Bibliotheksvorbereitungsschritten. Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die durch Expertenmeinungen zur Richtung der Forschungsfinanzierung, zur Geschwindigkeit der klinischen Umsetzung und zu erwarteten Kostenveränderungen pro Probe gestützt wurde, und dann angepasst, wo Adoptionshemmnisse identifiziert wurden (z. B. Unsicherheiten bei der Erstattung oder langsamere Validierungszeitpläne). Wo Unternehmensoffenlegungen MicroRNA-Umsätze nicht sauber von breiteren RNA-Produkten trennten, verwendeten wir interviewgestützte Allokationsschlüssel und überprüften diese anhand von Produktkatalogen und Patentaktivitätssignalen.
Datenvalidierung und Aktualisierungszyklus
Die Gesamtwerte wurden durch Triangulation aus mehreren Blickwinkeln überprüft, einschließlich Nachfrageindikatoren, angebotsseitiger Signale sowie Preis- und Volumenlogik, bevor eine Zahl finalisiert wurde. Wenn das Modell Ausreißer produzierte, wurde der zugrunde liegende Treiber überprüft, z. B. eine plötzliche Stufenänderung bei den angenommenen Servicepreisen oder ein unrealistischer regionaler Anteil, und dann wurde die Annahme entweder korrigiert oder durch Folgegespräche erneut bestätigt.
Eine zweite Analystenprüfung wurde durchgeführt, um zu testen, ob die Marktentwicklung mit externen Signalen übereinstimmt und ob die Veränderungen von Jahr zu Jahr erklärbar sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis eintreten kann, das die Adoption oder Preisgestaltung beeinflusst, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der globalen MicroRNA-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für MicroRNA stimmen nicht immer überein, da der Umfang zwischen Werkzeugen, Dienstleistungen und angrenzenden RNA-Kategorien variieren kann und weil unterschiedliche Basisjahre und Währungszeitpunkte verwendet werden können. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Forschungsaktivitätssignale gestützt wird, während eine andere stärker auf begrenzte Umsatzoffenlegungen von Lieferanten setzt.
Lizenzgebühren für therapeutische Pipelines liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass der Wert für 2025 im Vergleich zu Schätzungen, die eine breitere RNA-Therapeutika-Wirtschaft einbeziehen oder dedizierte Instrumente und Dienstleistungen ausschließen, höher oder niedriger erscheinen kann. Ein weiterer Treiber ist die Behandlung von Serviceumsätzen, da einige Modelle nur Produkt-Kits und Reagenzien zählen, während andere Profilierungs- und Synthesedienstleistungen einschließen, aber einen einzigen globalen Preispunkt anwenden. Der Aktualisierungsrhythmus spielt ebenfalls eine Rolle, da Rückgänge bei Sequenzierungskosten und Veränderungen im Outsourcing-Anteil den Wertmix verändern können, selbst wenn die Probenvolumina stetig wachsen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,00 Milliarden USD (2025) | |
| Fachzeitschrift A | 1,54 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann dedizierte Geräteumsätze unterschätzen; zudem werden regionale Preisunterschiede bei ausgelagerter Profilierung und Synthesedienstleistungen möglicherweise nicht vollständig normalisiert. |
| Branchenverleger B | 0,28 Milliarden USD (2022) | Verankert an älteren Jahres-Benchmarks und beschreibt häufig einen engeren kommerziellen Pool, was Teile der Ausgaben für Forschungs-Workflows und den späteren Anstieg der klinischen Akzeptanz übersehen kann. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, welche Umsatzströme einbezogen werden, welches Jahr als aktuell behandelt wird und wie schnell die Preise bei steigenden Volumina sinken sollen. Indem die Berechnungen an klare Nachfragesignale geknüpft und mit Lieferanten- und Preisüberprüfungen abgesichert werden, bleibt die endgültige Zahl nachvollziehbar und für die Planung reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der MicroRNA-Markt?
Die MicroRNA-Marktgröße wird voraussichtlich im Jahr 2026 3,45 Milliarden USD erreichen und mit einer CAGR von 15,05 % auf 6,96 Milliarden USD bis 2031 anwachsen.
Welche Faktoren treiben das rasche Wachstum des MicroRNA-Markts an?
Das Wachstum resultiert aus der zunehmenden Prävalenz chronischer Erkrankungen, regulatorischen Anreizen für Oligonukleotid-Arzneimittel sowie kontinuierlichen Verbesserungen der NGS- und RT-qPCR-Plattformen, die MicroRNA-Diagnostika und -Therapeutika zugänglicher machen.
Wer sind die wichtigsten Akteure im MicroRNA-Markt?
Qiagen N.V., Thermo Fisher Scientific, Inc., PerkinElmer, Inc., Illumina, Inc. und Takara Bio, Inc. sind die wichtigsten Unternehmen, die im MicroRNA-Markt tätig sind.
Welches ist die am schnellsten wachsende Region im MicroRNA-Markt?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 16,95 % wachsen, angetrieben durch staatliche F&E-Anreize, zunehmende klinische Studienaktivitäten und wachsende Belastung durch chronische Erkrankungen.