
Marktgröße und -anteil für Marketingagenturen
Analyse des Marktes für Marketingagenturen von Mordor Intelligence
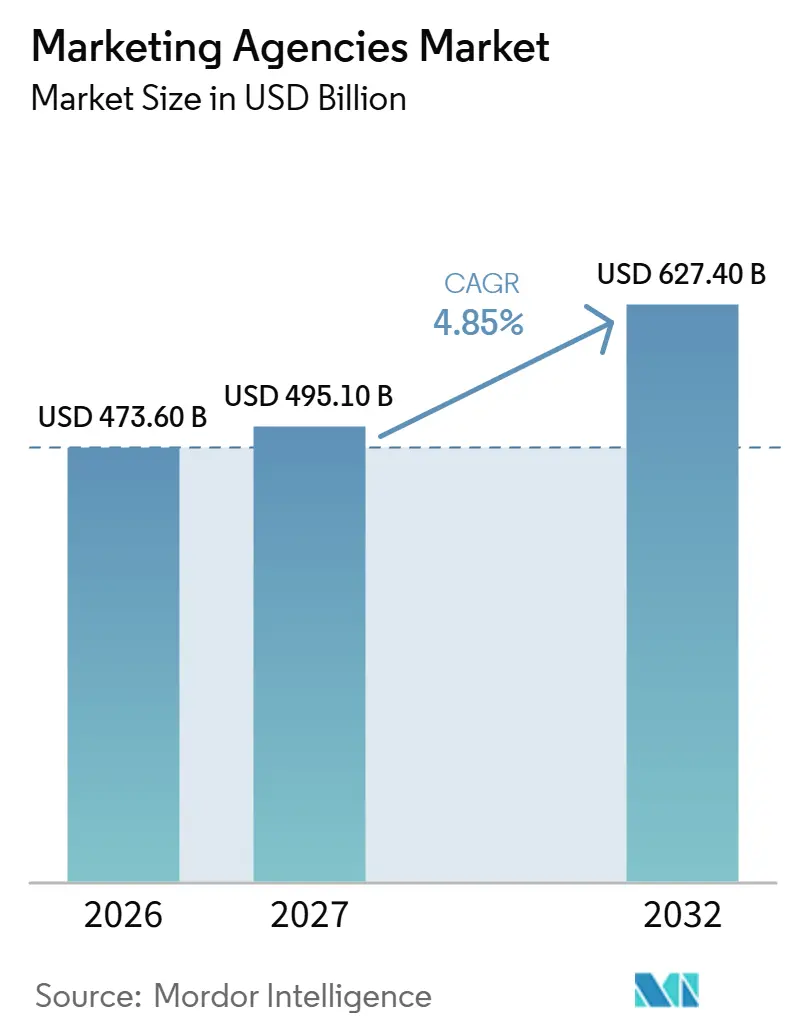
Die Marktgröße des Marketing-Agenturen-Markts soll von 473,6 Milliarden USD im Jahr 2026 und 495,1 Milliarden USD im Jahr 2027 auf 627,4 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 4,85 % verzeichnen.
Automatisierung und die Aktivierung von First-Party-Zielgruppen schaffen Raum für Agenturen, technische Aufsicht neben der Kampagnenabwicklung zu verkaufen. Für kleinere Werbetreibende in den Vereinigten Staaten bieten wiederholbare Servicepakete eine Möglichkeit, diese technische Arbeit innerhalb eines klar abgegrenzten Auftrags zu halten. Dieselbe Koordination kann kreative Arbeit mit der Ausführung im Einzelhandelsbereich verbinden und so das Tätigkeitsfeld der Agentur entlang der gesamten Kaufreise erweitern. Agenturgruppen können diese Mandate durch gemeinsam genutzte Technologieressourcen und eine Vergütung unterstützen, die einen Teil des Honorars an Ergebnisse knüpft. Die kommerzielle Bewährungsprobe besteht darin, ob Agenturen technische und ergebnisgebundene Arbeit extern halten können, während große Werbetreibende interne Teams aufbauen und Spezialisten zu Produktteams großer Technologieunternehmen wechseln.
Wichtigste Erkenntnisse des Berichts
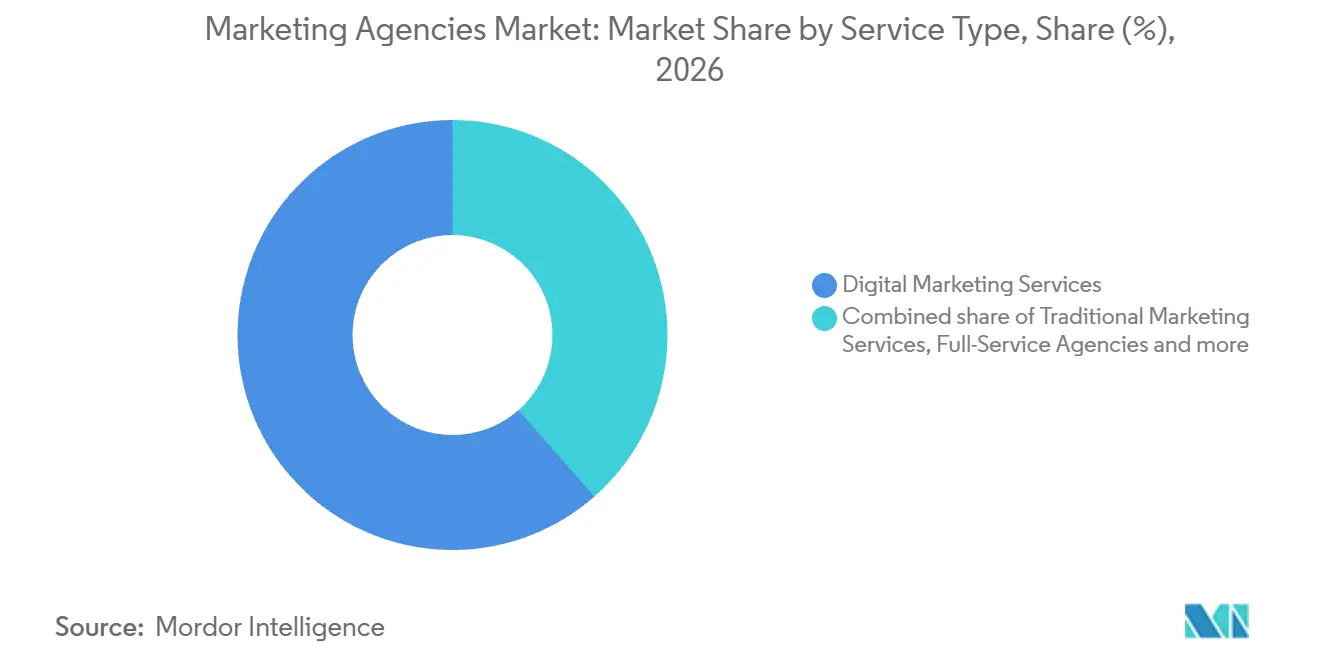
- Nach Dienstleistungsart hielten digitale Marketingdienstleistungen im Jahr 2026 einen Marktanteil von 61,47 % am Marketing-Agenturen-Markt, und Full-Service-Agenturen werden als das am schnellsten wachsende Segment mit einem CAGR von 11,6 % zwischen 2027 und 2032 prognostiziert.
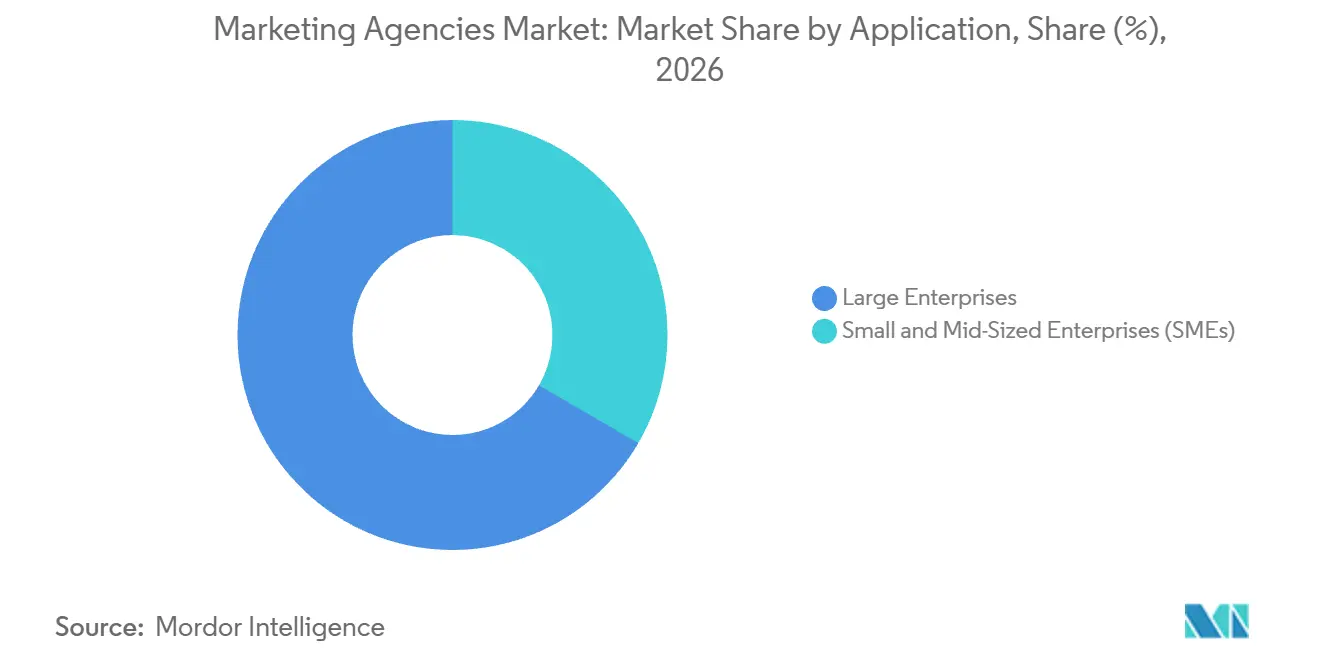
- Nach Anwendung entfielen auf Großunternehmen im Jahr 2026 ein Anteil von 66,61 % an der Marktgröße des Marketing-Agenturen-Markts, während KMU mit einem CAGR von 13,2 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
- Unter den Endnutzern führte der Einzel- und Konsumgüterhandel mit 22,36 % des Agenturdienstleistungsumsatzes im Jahr 2026, und das Segment der öffentlichen Dienstleistungen soll mit einem CAGR von 13,5 % zwischen 2027 und 2032 am schnellsten wachsen.
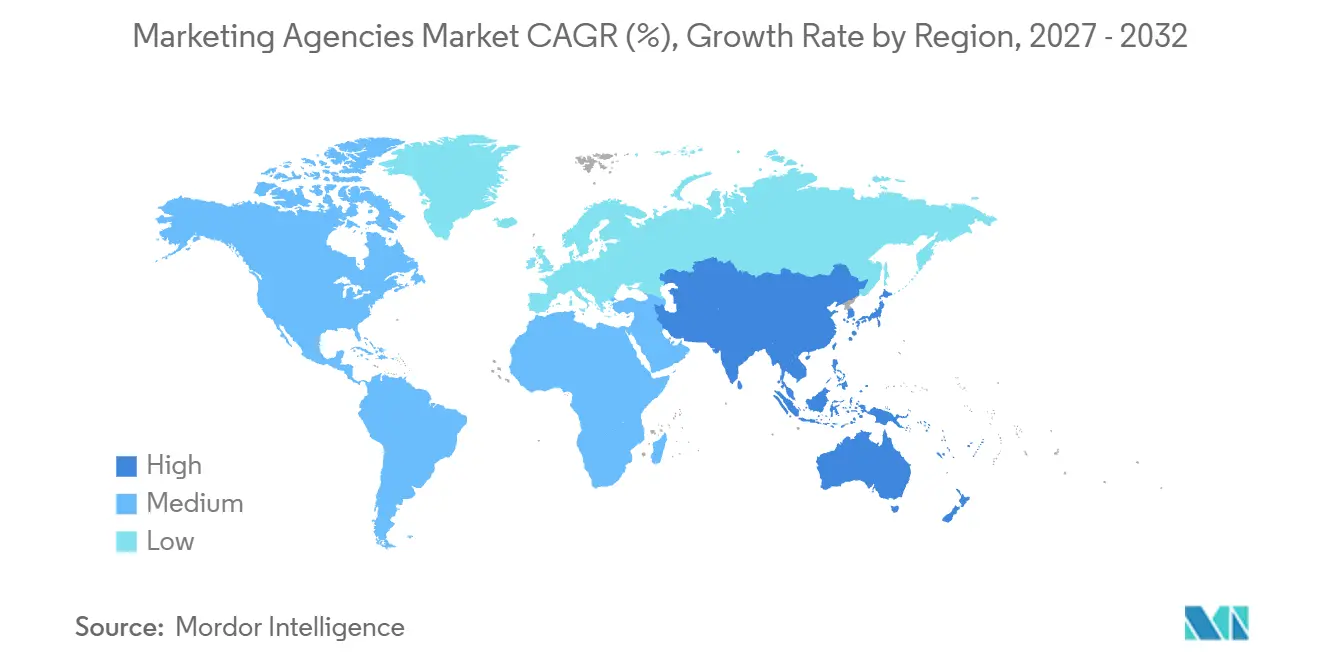
- Geografisch hielt Nordamerika im Jahr 2026 einen Anteil von 34,92 % am Agenturdienstleistungsumsatz, während Asien-Pazifik mit einem CAGR von 14,5 % zwischen 2027 und 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Kampagnenoptimierung | +1.8% | Märkte in ganz Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung leistungsbasierter Preisgestaltung | +1.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Cookie-freie Personalisierungstechnologien | +1.3% | Märkte innerhalb Deutschlands | Mittelfristig (2–4 Jahre) |
| Beschleunigter Wechsel von B2B-Budgets zu ABM-Plattformen | +1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KMU-freundliche Self-Service-Werbeportale | +0.6% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Proliferation von Retail-Media-Netzwerken | +0.8% | Märkte in ganz Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Kampagnenoptimierung
Automatisierte Kampagnenentscheidungen machen die Wahl von Zielen und Bewertungskriterien zu einer kommerziell bedeutsamen Agenturleistung. In der IAB-Europe-Umfrage von Juli bis August 2025 über mehrere europäische Märkte berichteten 38 % von 70 Befragten aus dem Kampagnenbereich von KI-gestützter programmatischer Optimierung. Die zusammengefasste Gruppe umfasste Agenturen, Werbetreibende, Werbetechnologieunternehmen und Verlage. Für eine Agentur, die Optimierungsdienstleistungen anbietet, schafft die Einführung eine Möglichkeit, automatisierte Ausführung mit dem angestrebten Ergebnis des Werbetreibenden zu verknüpfen. Das Dienstleistungsangebot kann die Auswahl geeigneter Ziele, die Erprobung ihrer Wirkungen und die Interpretation von Ergebnissen umfassen, anstatt die Ausführung allein als Lieferergebnis zu betrachten. Das abrechenbare Lieferergebnis kann somit ein unabhängig bewertetes Kampagnenergebnis sein, was Agenturen eine Honorargrundlage verschafft, die nicht von der Anzahl manueller Anpassungen abhängt.
Einführung leistungsbasierter Preisgestaltung
Die Verknüpfung eines Teils der Agentuurvergütung mit Ergebnissen gibt multinationalen Auftraggebern eine Möglichkeit, Aufträge zu erweitern und gleichzeitig das Lieferrisiko zu teilen. WFA und Agency Mania Solutions berichteten, dass Vergütungsmodelle aus Arbeitsleistung und Leistungskomponente unter befragten multinationalen Unternehmen von 9 % im Jahr 2011 auf 21 % im Jahr 2026 gestiegen sind.[1] Die hybride Struktur ist bedeutsam, weil Agenturen die Vergütung für Lieferkapazität behalten und gleichzeitig zusätzliche Honorare gegen vereinbarte Ergebnisse erzielen können. In derselben Umfrage von 2026 erwarteten 63 % der Befragten, ihren Einsatz leistungsbasierter Agentuurhonorare zu erhöhen. Für Agenturen besteht die praktische Möglichkeit darin, bei der Erweiterung des Auftrags auszuhandeln, welcher Teil der Vergütung von Ergebnissen abhängt, und so eine bezahlte Lieferbasis neben der Leistungsverpflichtung zu erhalten.
Cookie-freie Personalisierungstechnologien
First-Party-Kundendaten können Agenturaufträge schaffen, wenn Werbetreibende diese über Medienpartner aktivieren müssen. Publicis Media gab im Januar 2025 bekannt, dass die Customer-Relationship-Management-Daten von Samsung über einen Decentriq-Datenraum in Deutschland mit United Internet Media abgeglichen wurden. Die Kampagne nutzte diesen Abgleich für ihre erste kanalübergreifende, ID-basierte Werbeauslieferung. Diese Struktur positioniert die Agenturarbeit an der Schnittstelle zwischen den Kundendaten des Werbetreibenden und dem adressierbaren Publikum eines Medienpartners. Da die Daten- und Medienbeziehungen bei verschiedenen Akteuren liegen, erfordert die Replikation dieses Ansatzes eine Koordination auf beiden Seiten der Kampagne. Dies gibt Implementierungsspezialisten eine Rolle, selbst wenn der Werbetreibende bereits über die für die Personalisierung benötigten Kundendaten verfügt.
Beschleunigter Wechsel von B2B-Budgets zu ABM-Plattformen
Die Lenkung von Business-to-Business-Budgets auf Account-Based-Marketing-Plattformen (ABM-Plattformen) kann externe Agenturarbeit ausweiten, wenn Auftraggeber eine kontospezifische Kampagnenausführung in Auftrag geben. In einer Umfrage von 2025 unter 200 B2B-Marketingverantwortlichen in den Vereinigten Staaten beschrieben 66 % der sogenannten Confident Marketers ihre ABM-Programme als ausgereift oder skalierend, verglichen mit 46 % der übrigen Vermarkter. Mögliche Lieferergebnisse umfassen kontobezogene Planung, maßgeschneiderte Inhalte und die Koordination wiederkehrender Kampagnen rund um die ausgewählten Konten des Auftraggebers. Diese Aufgaben können um eine definierte Kontoliste herum organisiert werden, was dem Auftraggeber und der Agentur eine klare Grenze für wiederkehrende Serviceleistungen gibt. Skalierte Programme können einen wiederholbaren Fluss von Agenturarbeit rund um ein bestehendes Auftraggeberprogramm schaffen. Die direkteste Honorarmöglichkeit ist ein definiertes kontobezogenes Ausführungsmandat, dessen Preis die zusätzliche Arbeit widerspiegelt, die in Auftrag gegeben wird, wenn der Auftraggeber das Programm erweitert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau interner Agenturen bei Fortune-500-Unternehmen | -1% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Talentabwanderung zu Produktteams großer Technologieunternehmen | -0.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Datenschutzbedingte Kampagnen-Compliance-Kosten | -0.3% | Mitgliedsländer der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Messstandards | -0.2% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau interner Agenturen bei Fortune-500-Unternehmen
Wenn ein Fortune-500-Unternehmen Marketingaktivitäten einer internen Agentur überträgt, hört die entsprechende Arbeit auf, ein extern abrechenbarer Agentuurservice zu sein. Repetitive Inhaltsproduktion und Kampagnenanpassung sind gefährdet, wenn ein Auftraggeber die notwendigen Fähigkeiten und Arbeitsabläufe intern vorhalten kann. Eine externe Agentur kann dann mit einem kleineren Routineausführungsauftrag konfrontiert sein, selbst wenn die umfassenderen Marketinganforderungen des Auftraggebers erheblich bleiben. Das Anbieten externer Kapazitäten für spezialisierte Projekte oder Spitzenauslastungen kann einen Teil der Beziehung erhalten. Der verbleibende kommerzielle Druck ist eine ungleichmäßige Auslastung, da feste Lieferteams durch einen engeren oder episodischeren Fluss von Kundenaufträgen unterstützt werden müssen, nachdem Routinearbeiten intern verlagert wurden.
Talentabwanderung zu Produktteams großer Technologieunternehmen
Agenturteams können mehr als nur Lieferkapazität verlieren, wenn technische Spezialisten zu Produktteams großer Technologieunternehmen wechseln. Ein solcher Abgang kann Kampagnenwissen von der Systemkompetenz trennen, die für dessen Umsetzung erforderlich ist. Der Ersatz dieser Kombination kann sowohl eine Neueinstellung als auch zusätzliche Übergabezeit erfordern, bevor die Arbeit denselben Lieferstandard erreicht. Für Kunden, die Datenintegration und Optimierung kaufen, besteht das Risiko einer Verzögerung bei spezialisierten Aufgaben innerhalb ansonsten verfügbarer Kampagnenteams. Ein Personalverlust kann folglich die Fähigkeit der Agentur beseitigen, einen integrierten technischen Auftrag zu verkaufen, selbst wenn ihr kreatives Produktionsteam freie Kapazitäten hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Käuferbreite trifft auf umfassendere AgenturmandateDigitale Marketingdienstleistungen machten im Jahr 2026 einen Anteil von 61,47 % an der Marktgröße des Marketing-Agenturen-Markts aus. Die Powerwin Tech Group hatte bis zum 31. Dezember 2025 mehr als 3.000 in China ansässige Vermarkter über grenzüberschreitende digitale Marketingdienstleistungen betreut. Ihre Kunden deckten E-Commerce, Online-Spiele und Apps ab, was dieser Dienstleistungskategorie mehrere unterschiedliche kommerzielle Verwendungszwecke verleiht. Für das größte Segment unterstützt diese Breite ein Agenturangebot, das darauf ausgerichtet ist, ausländische Zielgruppen über verschiedene digitale Unternehmen hinweg zu erreichen. Ein Anbieter, der in der Lage ist, diese vielfältigen Kunden zu bedienen, kann seine grenzüberschreitenden Lieferkapazitäten auf eine breite Kundenbasis verteilen und so eine spezialisierte Ausführung kommerziell tragfähig machen, die über eine einzelne Werbetreibendenkategorie hinausgeht.
Full-Service-Agenturen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 11,6 % zwischen 2027 und 2032. Im August 2026 ernannte Albertsons Companies Mitchell+Palmer, eine unabhängige Full-Service-Agentur, zu seiner nationalen Marketing-Agentur der Wahl in den Vereinigten Staaten. Der Auftrag umfasste mehr als 2.200 Filialen und über 20 Handelsmarken, wobei Medien vom Umfang ausgeschlossen waren. Ein solches Mandat schafft Raum für koordinierte Marketingdienstleistungen über ein Einzelhandelsportfolio hinweg, während der kommerzielle Auftrag klar abgegrenzt bleibt. Da der Auftrag auch die Apotheke und das Treueprogramm „for U” abdeckt, wird die Marketingverantwortung für mehrere Teile eines nationalen Einzelhandelsunternehmens bei einer unabhängigen Agentur gebündelt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Anwendung:
Unternehmenskoordination und KMU-ServiceökonomieGroßunternehmen repräsentierten im Jahr 2026 einen Marktanteil von 66,61 % am Marketing-Agenturen-Markt. Im Oktober 2025 begann die Partnerschaft von WPP Media mit Maersk mit einem Auftrag zur Verwaltung von Marketingaktivitäten in 130 Ländern von Kopenhagen aus. Diese Ernennung veranschaulicht die organisatorische Reichweite, die innerhalb einer einzigen Großunternehmens-Kundenbeziehung verfügbar ist, und unterstützt die erheblichen Serviceanforderungen des größten Segments. Die Koordination eines zentralen Mandats über diesen Fußabdruck hinweg kann Agenturarbeit sowohl in der gemeinsamen Planung als auch in der für verschiedene Destinationen erforderlichen Ausführung schaffen. Ein einziges Konto kann folglich Arbeit in vielen Ländern unterstützen und die kommerzielle Exposition einer geografisch vielfältigen Agenturbeziehung bei einem einzigen Auftraggeber konzentrieren.
Kleine und mittelständische Unternehmen (KMU) sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 13,2 % zwischen 2027 und 2032. Eine Umfrage von 2025 unter 500 kleinen und mittelständischen Unternehmen in den Vereinigten Staaten identifizierte Social-Media-Management, E-Mail-Marketing und bezahlte Suche als häufig ausgelagerte Dienstleistungen, obwohl diese im vergangenen Jahr auch dem höchsten Kündigungsrisiko ausgesetzt waren. In der befragten US-amerikanischen Population lagerten 52 % zumindest einen Teil des Marketings an Agenturen aus, gegenüber 70 % im Jahr 2023. In derselben Umfrage stieg der Anteil der Unternehmen, die bis zu 3.000 USD monatlich für ausgelagerte Marketingdienstleistungen ausgeben, von 36 % im Jahr 2023 auf 49,6 % im Jahr 2025. Diese breitere Beteiligung am begrenzten Ausgabensegment schafft eine Öffnung für Agenturen, wiederholbare Social-, E-Mail- und Suchaufträge zu verkaufen, die auf kleine Auftraggeber zugeschnitten sind.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Endnutzer:
Commerce-Ausführung und Beschaffung im öffentlichen SektorEinzel- und Konsumgüterhandel bildete das größte Segment und machte im Jahr 2026 22,36 % des Agenturdienstleistungsumsatzes aus. Im März 2025 wählte HEINEKEN WPP als seinen globalen Shopper-Marketing- und Commerce-Partner für Heineken, Heineken 0.0 und Heineken Silver aus, der Below-the-Line-Marketing abdeckt. Im Juli 2026 ernannte Conagra Brands Barrows, ein Unternehmen von WPP Enterprise Solutions, zur Überwachung des Shopper- und Kundenmarketings in den Vereinigten Staaten, einschließlich des digitalen Regals. Diese Aufträge verbinden die Nachfrage des Segments sowohl mit der Koordination von Markenportfolios als auch mit der praktischen Präsentation von Produkten dort, wo Kunden einkaufen. Agenturen können daher kommerziell bedeutsame Mandate rund um die Kaufreise aufbauen und ihre Verantwortung von der Markeninszenierung bis zur Commerce-Ausführung erweitern, ohne von einem einzigen Kampagnenformat abhängig zu sein.
Das am schnellsten wachsende Segment sind öffentliche Dienstleistungen mit einem prognostizierten CAGR von 13,5 % zwischen 2027 und 2032. Im Dezember 2025 ernannte die Regierung des Vereinigten Königreichs WPP Media, Teil von WPP, zur Bereitstellung von Medienstrategie und -planung für den gesamten öffentlichen Sektor. Der Rahmenvertrag für Medien- und Kreativdienstleistungen der Government Commercial Agency, Vertragsnummer MYR 6364, legte eine Laufzeit von Juni 2026 bis Juni 2030 für berechtigte Auftraggeber des öffentlichen Sektors fest, wobei Dienstleistungen über Abrufverträge erworben werden. Der Rahmenvertrag umfasst Medienstrategie, -planung und -einkauf sowie Kreativstrategie und Inhaltsproduktion. Jeder Abruf legt einen separat beauftragten Auftrag fest, sodass die Personalbesetzung und die Umsatzmöglichkeit der Agentur an spezifische Kampagnenarbeiten innerhalb der Rahmenvertragslaufzeit geknüpft sind.
Geografische Analyse
Marketing-Agenturen-Markt in Nordamerika
Nordamerika machte im Jahr 2026 34,92 % der Marktgröße des Marketing-Agenturen-Markts aus und ist damit die größte geografische Region. Die Region erwirtschaftete 61 % des Nettoumsatzes von Publicis Groupe nach Durchlaufkosten im Jahr 2025 und konzentriert damit das Dienstleistungsgeschäft der Gruppe in Nordamerika.[2] Im zweiten Quartal 2026 erzielten Arbeitgeberfirmen für Werbung, Public Relations und verwandte Dienstleistungen in den Vereinigten Staaten einen geschätzten saisonbereinigten Umsatz von 58,98 Milliarden USD, ohne Preisbereinigung. Dieser breitere Branchenindikator stieg um 5,7 % gegenüber dem zweiten Quartal 2025 und deutet auf einen wachsenden nominalen Pool bezahlter Kommunikationsaktivitäten hin, in dem Agenturlieferanten konkurrieren können.
Marketing-Agenturen-Markt in Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 14,5 % zwischen 2027 und 2032. Omnicom Group berichtete für 2025 gegenüber 2024 ein regionales Umsatzwachstum von 5,1 % in konstanter Währung, angeführt von Medien & Werbung und teilweise ausgeglichen durch eine Underperformance in den Bereichen Experiential und Precision Marketing. Die regionalen Ergebnisse profitierten von einem Monat der übernommenen Interpublic-Group-Aktivitäten im vierten Quartal 2025. Im September 2025 ernannte Papa Johns India Dentsu als integrierten Kreativ-, Medien- und PR-Agenturpartner, wobei das Konto von Bengaluru aus betreut wird. Solche integrierten Ernennungen schaffen Agenturnachfrage, indem sie Kreativentwicklung, Medienausführung und Public Relations innerhalb eines Ländermandats kombinieren und so den Umfang der Arbeit erweitern, die ein Auftraggeber von einem einzigen Lieferanten beauftragen kann.
In Südamerika ernannte Cencosud im März 2025 Ogilvy Colombia, Teil von WPP, für integrierte Kommunikation auf dem kolumbianischen Markt. In Europa startete das polnische Ministerium für Digitale Angelegenheiten im April 2026 eine weitere Ausgabe seiner Kampagne für digitale Karrieren, wobei Endless für das kreative Konzept und Carat Polska für die Mediaplanung verantwortlich war, begleitet von Influencern. Im Nahen Osten und Afrika verzeichnete die Überprüfung von Medienkonten in Ägypten im ersten Halbjahr 2026 19 Kontowechsel, die alle von Netzwerkagenturen gewonnen wurden, wobei lokale Ausschreibungen den überprüften Medienetat dominierten. Das kolumbianische Mandat kombinierte Kommunikationsverantwortlichkeiten, während die polnische Kampagne kreative und mediale Arbeit auf benannte Agenturen aufteilte. Ägyptens Ergebnisse zeigen, dass ein überwiegend lokaler Ausschreibungsprozess Vergaben in Agenturnetzwerken konzentrieren kann, sodass eine lokale Beschaffung für sich genommen keinen Zugang für unabhängige Anbieter bedeutet.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen werden aus der Perspektive einer ausgelagerten Agentur verglichen, die Werbekampagnen plant und durchführt. Chinas Regeln für Internetwerbung legen Prüf- und Aufzeichnungspflichten für Werbebetreiber fest. Südafrikas stufenweises Register führt eine separate betriebliche Anforderung für Direktvermarkter ein. Die Rollen der Teilnehmer bestimmen die tatsächliche Compliance-Arbeit, insbesondere wenn eine Agentur selbst Kundendaten verarbeitet oder Direktmarketing betreibt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission | Staatliche Medienanstalten | Staatliche Verwaltung für Marktregulierung | Nationale Datenschutzbehörde (ANPD) | Nationale Verbraucherschutzkommission (NCC) |
| Wesentliche Instrumente oder Ausrichtung | FTC-Gesetz; Regel zu Verbraucherrezensionen und Testimonials | Medienstaatsvertrag, gültige Fassung seit Dezember 2025 | Maßnahmen zur Internetwerbung, Artikel 14; Durchsetzungsprioritäten 2026 | LGPD; ECA Digital | Änderungsverordnungen zum Verbraucherschutzgesetz, 2026 |
| Kommerzielle Auswirkung | Eigenständige Überprüfung der Anspruchssubstantiierung; Agentuurhaftung hängt von Beteiligung und Kenntnisstand ab | Rundfunk- und erfasste Online-Werbung muss leicht erkennbar und klar vom redaktionellen Inhalt unterscheidbar sein | Internetwerbebetreiber müssen Design-, Produktions- oder Agenturarbeiten ablehnen, wenn Inhalte nicht konform sind oder unterstützende Dokumente unvollständig sind | Die Verarbeitung personenbezogener Daten bedarf einer gesetzlichen Grundlage; Betreiber folgen den Anweisungen des Verantwortlichen; profilbasiertes kommerzielles Werbetargeting von Kindern und Jugendlichen ist verboten | Direktvermarkter registrieren und bereinigen Kampagnenlisten monatlich im Rahmen des stufenweisen Registers |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanischen Substantiierungs- und Überprüfungspflichten unterstützen die Bewertungen Mittel und Keine Änderung, während Deutschlands Identifizierungspflicht Mittel und Kontinuität unterstützt, da der notifizierte Entwurf Erkennungswerkzeuge für staatliche Medienanstalten vorschlägt, ohne diese Pflicht zu ändern. Chinas obligatorische Kontrollen für die Überprüfung von Internetwerbung unterstützen die Bewertung Niedrig, wobei die konzentrierte Durchsetzung im Bereich Livestream-Commerce und KI-Werbung zu den Prioritäten 2026 gehört und die Bewertung Verschärfung unterstützt. Brasiliens gesetzliche Verarbeitungsgrundlagen unterstützen Mittel, aber das profilbasierte Werbetargeting-Verbot für Kinder und Jugendliche, das am 17. März 2026 in Kraft trat, sowie die geplante Überwachung 2026–2027 unterstützen Verschärfung. Südafrikas Registerphasen, einschließlich der kostenlosen Listenbereinigungsunterstützung, die für Dezember 2026 bis April 2027 geplant ist, rechtfertigen Mittel, während die monatliche Listenbereinigungspflicht des Registers und die ab Mai 2027 geplante Verbraucherblockregistrierung auf Verschärfung hindeuten.
Wertschöpfungskettenstufen
Die Wertschöpfungskette für Agenturdienstleistungen vergleicht, wie Strategie, Technologieintegration, Produktion und Medienausführung Kundenziele in bezahlte Lieferarbeit umwandeln. Publicis Groupe verbindet seine Agenturmarken über 4 Lösungs-Hubs und kombiniert dabei Kreativ-, Intelligenz- und Technologiekompetenz. Dieses Organisationsmodell ermöglicht es, mehrere Dienstleistungsstufen innerhalb einer einzigen Kundenbeziehung zu bündeln, während jede Stufe eine eigene Grundlage für die Honorarerzielung hat. Die operative Frage ist, ob die Verantwortung zwischen diesen Stufen übergeht, ohne doppelten Aufwand zu erzeugen oder wesentliche Arbeit außerhalb des Auftrags zu lassen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Strategie und Servicegestaltung | Strategische Beratungsanbieter wie WPP | Strategie- und Planungshonorare | Ungeklärte Entscheidungsrechte bei einem umfangreichen Auftrag | Ziele und Genehmigungsverantwortlichkeiten vor der Ausführung vereinbaren |
| Daten- und Technologieintegration | Anbieter von Marketing-Transformationsleistungen wie Publicis Groupe und WPP | Integrations- und Implementierungshonorare | Datenverbindungen, die die Kampagnenausführung nicht erreichen | Den vollständigen Daten-zu-Aktivierungs-Pfad vor der Skalierung testen |
| Kreativentwicklung und Produktion | Kreativ- und Produktionsagenturgruppen wie WPP und Omnicom Group | Kreativprojekt- und Produktionsdienstleistungshonorare | Asset-Überarbeitung bei Divergenz zwischen Produktions- und Kanalanforderungen | Kanalspezifikationen vor der Produktion von Asset-Varianten festlegen |
| Mediaplanung und Kampagnenausführung | Mediaagenturen wie WPP Media und Publicis Media | Planungs-, Ausführungs- und laufende Dienstleistungshonorare | Medienauslieferung, die nicht mit dem vereinbarten Ziel abgestimmt werden kann | Auslieferungsmaßnahmen mit dem ursprünglichen Kampagnenauftrag abstimmen |
| Quelle: Mordor Intelligence | ||||
WPP verbindet Mediaintelligenz, kreative Arbeit, Produktion und Unternehmenslösungen über seine operativen Unternehmen hinweg. Im Mai 2025 startete WPP WPP Media als Nachfolger von GroupM als globales Medienunternehmen und berichtete von mehr als 60 Milliarden USD an jährlichen Mediainvestitionen in über 80 Märkten. Eine Gruppe kann daher Honorare für die Koordination von Mediainvestitionen sowie für die Produktion von Kampagnen-Assets erzielen und hat damit eine Servicerolle, die über die Erstellung von Werbeinhalten hinausgeht.
Wettbewerbslandschaft
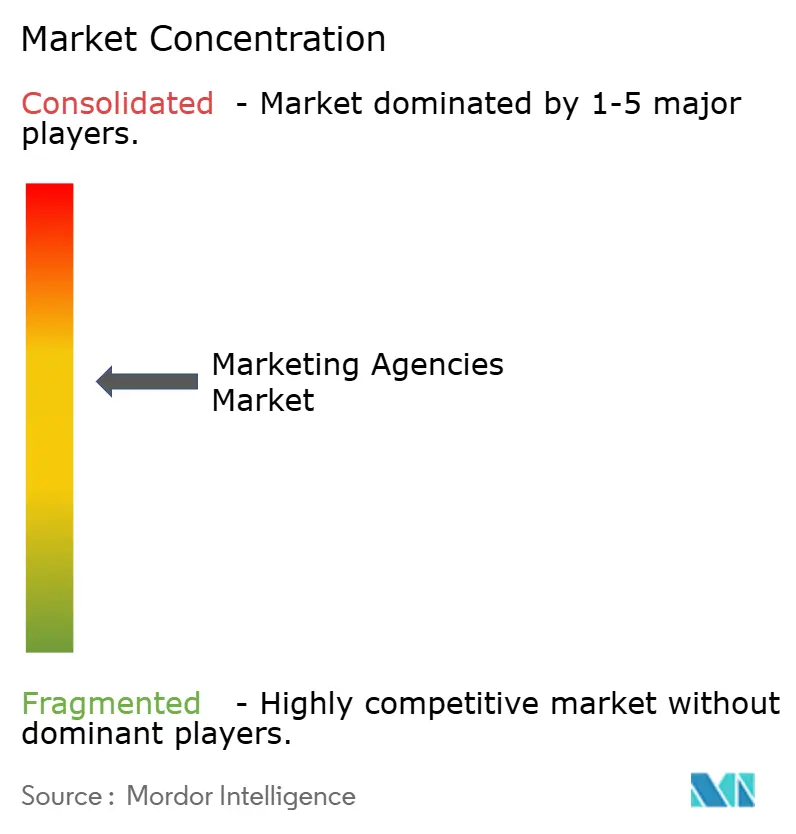
WPP, Omnicom Group, Publicis Groupe und Dentsu Group sind bedeutende Agenturgruppen, die neben Technologie- und Beratungsherausforderern konkurrieren. Publicis Groupe berichtete für 2025 ein organisches Wachstum von 5,6 % beim Nettoumsatz. Omnicom schloss die Übernahme von Interpublic Group am 26. November 2025 ab.[3] Diese Beispiele verweisen auf unterschiedliche Quellen von Wettbewerbsstärke, da organisches Umsatzwachstum das Dienstleistungsgeschäft einer Gruppe ausbaut, während Konsolidierung zuvor getrennte Agenturoperationen unter gemeinsame Eigentümerschaft bringt. Für Auftraggeber, die unabhängige konkurrierende Angebote für einen umfangreichen Marketingauftrag suchen, macht die resultierende Eigentumsstruktur es notwendig, separate Unternehmensgruppen von Agenturnamen zu unterscheiden, die innerhalb derselben Organisation angesiedelt sind.
Im Oktober 2025 kündigten WPP und Google eine 5-jährige Erweiterung ihrer Cloud- und KI-Partnerschaft an, einschließlich WPPs Ausgabenverpflichtung von 400 Millionen USD für Google-Technologien. Die angekündigte Laufzeit gibt potenziellen Kunden einen definierten Horizont für WPPs Beziehung zum Technologielieferanten. Agenturen, die eine vergleichbare Verpflichtung anstreben, müssten den Technologiezugang neben der Arbeit der Anwendung auf Kundenkampagnen finanzieren. Für kleinere Herausforderer kann die Finanzierung hinter diesem Angebot daher eine separate Wettbewerbshürde gegenüber dem Nachweis von Kampagnenkompetenz darstellen.
Dentsu Group ernannte Takeshi Sano mit Wirkung zum 27. März 2026 zum Präsidenten und globalen CEO. Ihr Plan für 2025–2027 hatte Rentabilitäts- und Wettbewerbsdruck in ihrem internationalen Geschäft in Nord- und Südamerika, EMEA und Asien-Pazifik identifiziert, einschließlich des Wettbewerbs durch skalierte Agenturgruppen und KI-Investitionen von Technologie- und Beratungsunternehmen. Dieser frühere Erholungsfokus steht im Kontrast zu Omnicoms erweitertem Betrieb, der nach Erhalt der erforderlichen behördlichen Genehmigungen gebildet wurde. Die wettbewerbliche Unterscheidung besteht zwischen dem Wiederaufbau eines internationalen Servicenetzwerks und der Zusammenführung zuvor getrennter Agenturkapazitäten unter einem Eigentümer. Auftraggeber, die eine breite Abdeckung suchen, stehen daher vor unterschiedlichen Lieferfragen, die die operative Erholung bei Dentsu und die Integration kombinierter Kapazitäten bei Omnicom betreffen.
Marktführer im Marketing-Agenturen-Bereich
-
WPP
-
Omnicom Group
-
Publicis Groupe
-
Interpublic Group
-
Dentsu Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Marketingagenturen Unternehmen in diesem Bericht
- WPP
- Omnicom Group
- Publicis Groupe
- Interpublic Group
- Dentsu Group
- Accenture Song
- Havas Group
- Deloitte Digital
- Cognizant Moment
- IBM iX
- Cheil Worldwide
- Hakuhodo DY Holdings
- BBDO
- Ogilvy
- Grey Group
- Saatchi & Saatchi
- R/GA
- VML
- Leo Burnett
- TBWA Worldwide
Wesentliche Chancen für Marktteilnehmer
Die Chancen für Agenturdienstleistungen unterscheiden sich zwischen der Koordination mehrerer Retail-Media-Partner und der Behebung von Lieferlücken bei Creator-Kampagnen. Unter den befragten europäischen Marken stieg der Anteil derjenigen, die mit 4 bis 6 Retail-Media-Netzwerken zusammenarbeiten, von 10 % im Jahr 2024 auf 24 % im Jahr 2025. Im IAB-Ausblick für die Vereinigten Staaten vom September 2026 nannten 54 % der befragten Werbentscheidungsträger ein verstärktes Augenmerk auf Creator- und Influencer-Werbung oder -Partnerschaften. Ein vorläufiges IAB-CreatorFronts-Ergebnis identifizierte auch inkonsistente Aufruf-Definitionen, unreife Berichterstattung sowie inkonsistente Nutzungsrechte- und Genehmigungspraktiken als Hindernisse für die Skalierung von Creator-Werbung.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Leadsegment | Empfohlene Vorgehensweise | Wesentliches Hindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Koordination von Multi-Netzwerk-Retail-Media | Breitere Netzwerknutzung in der europäischen Markenstudie 2025 | Europäische Marken, die mehrere Retail-Media-Netzwerke nutzen | Zentralisierte Kampagnenplanung mit definiertem Netzwerkumfang verkaufen | Koordinationsaufwand über mehr Netzwerkbeziehungen hinweg | Commerce-Media-Agenturen wie WPP Media Nordics |
| Creator-Aktivierung mit expliziten Inhaltsnutzungsbedingungen | Verstärkter Creator-Fokus im US-amerikanischen Ausblick vom September 2026 | US-amerikanische Markenwerbetreibende, die Creator-Inhalte beauftragen | Creator-Outreach mit vereinbarten Wiederverwendungsrechten und Genehmigungen bündeln | Inkonsistente Rechte- und Genehmigungspraktiken im vorläufigen IAB-Ergebnis | Influencer-Aktivierungsagenturen wie Ogilvy |
| Creator-Kampagnen mit vergleichbaren Berichtsaufträgen | Verstärkter Creator-Fokus im US-amerikanischen Ausblick vom September 2026 | US-amerikanische Marken- und Agenturkampagnen-Entscheidungsträger | Aufrufe und Berichtsanforderungen vor der Kampagnenaktivierung definieren | Inkonsistente Aufruf-Definitionen und unreife Berichterstattung im vorläufigen IAB-Ergebnis | Influencer- und Content-Agenturen wie Ogilvy |
| Quelle: Mordor Intelligence | |||||
Creator-Kampagnen mit vereinbarten Nutzungsrechten und vergleichbaren Aufruf-Definitionen bieten die klarste Öffnung und verbinden den verstärkten Creator-Fokus im IAB-US-Ausblick vom September 2026 mit den in seinem vorläufigen CreatorFronts-Ergebnis identifizierten Hindernissen. Ogilvy bietet Influencer-Aktivierungs- und Content-Dienstleistungen an, die die Lieferkomponente solcher Creator-Aufträge bilden können. Für Creator-Spezialisten besteht die kommerzielle Öffnung darin, vor der Beauftragung von Inhalten festzulegen, was Werbetreibende wiederverwenden können und welche Berichterstattung zählen wird, und dem Auftraggeber damit ein vereinbartes Kampagnenergebnis zu liefern.
Neueste Industrielle Entwicklungen in Markt für Marketingagenturen
- Sep 2026: Die Nationale Verbraucherschutzkommission Südafrikas eröffnete die Registrierung für das Nationale Opt-Out-Register für Direktvermarkter, wobei die Registrierungsphase bis Dezember 2026 geplant ist.
- Aug 2026: Publicis Groupe France gab die Übernahme von Point d'Orgue bekannt, einer Influencer-Marketing-Agentur in Frankreich.
- Aug 2026: Albertsons Companies ernannte die unabhängige Full-Service-Agentur Mitchell+Palmer zu seiner nationalen Marketing-Agentur der Wahl in den Vereinigten Staaten, die mehr als 2.200 Filialen und über 20 Handelsmarken abdeckt, wobei Medien ausgeschlossen sind.
Markt für Marketingagenturen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Marketing-Agenturen-Markt misst die jährlichen Ausgaben für ausgelagerte Marketingdienstleistungen, die von Agenturen weltweit an Organisationen erbracht werden. Er erfasst Agentuurhonorare und Dienstleistungsumsätze über Kundengrößen, Endnutzerindustrien und Regionen hinweg.
Ausschlüsse vom Umfang: Mediainventar und Werbeflächen, die für Agenturkunden erworben werden, interne Marketingabteilungsaktivitäten, Marketing- und Werbsoftware oder Self-Service-Portal-Abonnements sowie der direkte Verkauf von Werbeinventar durch Verlage oder Plattformen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Digitale Marketingdienstleistungen
- Traditionelle Marketingdienstleistungen
- Full-Service-Agenturen
- Nach Anwendung
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Endnutzer
- BFSI
- IT und Telekommunikation
- Einzel- und Konsumgüter
- Öffentliche Dienstleistungen
- Fertigung und Logistik
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Materialien wie die Forschung der World Federation of Advertisers zu kommerziellen Agenturmodellen, die IAB-Europe-Umfrage zu KI in der digitalen Werbung, der Jahresbericht von WPP und das jährliche Registrierungsdokument von Publicis Groupe helfen Analysten dabei, Honorarstrukturen, Lieferveränderungen, Agenturökonomie und regionale Umsatzmuster zu bewerten. Die IAB-Europe-Umfrage umfasst Werbetreibende, Agenturen, Werbetechnologieunternehmen und Verlage, während Unternehmenseinreichungen den Agenturdienstleistungsumsatz von Durchlaufbeträgen unterscheiden und Veränderungen in der Kundennachfrage beschreiben.
Diese Quellen können durch öffentliche Unternehmenseinreichungen, Investorenmaterialien und seriöse Presseberichterstattung ergänzt werden, um Agenturdienstleistungslinien, Akquisitionsveränderungen, Betriebsergebnisse und Marktentwicklungen in den Regionen zu überprüfen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews mit Agenturführungskräften, Dienstleistungslinienverantwortlichen, kundenseitigen Marketingbeschaffungs- und Finanzverantwortlichen sowie regionalen Managern können die Interpretation öffentlicher Einreichungen, Honorarmodelle, Auslagerungsmuster und Dienstleistungsmix in APAC, EMEA und Nord- und Südamerika testen. Analysten können strukturierte Folgefragen verwenden, um widersprüchliche Umfangs- oder Preisbelege zu klären, spezifische Lücken zu schließen und Antworten gegen Einreichungen und andere unabhängige Indikatoren zu triangulieren, ohne einen einzelnen Bericht als repräsentativ zu behandeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 20 % | APAC: 38 % |
| Mittlere Ebene: 43 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Nord- und Südamerika: 30 % |
Marktgrößenbestimmung und Prognose
Um den jährlichen globalen Gesamtwert zu definieren, beginnen Analysten mit einer Top-down-Schätzung der Agenturhonorare und Dienstleistungsumsätze, ohne die an Medieneigentümer weitergeleiteten Kundenmediausgaben. Wo Agenturgruppen Umsätze abzüglich Durchlaufkosten ausweisen, liefern diese Nettobeträge einen Anker für den Honorarpool und werden gegen ausgewiesene Dienstleistungslinien-Umsätze, Indikatoren für Werbetreibenden-Marketingbudgets und Auslagerung sowie Veränderungen in der Agenturbeschäftigung und im Umsatz pro Mitarbeiter geprüft. Analysten können den Gesamtwert selektiv mit Lieferantenumsatz-Aggregationen und stichprobenartigen Dienstleistungshonorar-Schätzungen multipliziert mit Auftragsvolumina testen und diese Prüfungen dann mit dem globalen Gesamtwert abgleichen und Lücken in der Abdeckung untersuchen, bevor sie verwendet werden.
Eine Szenarioanalyse kann die Schätzung für 2027 bis 2032 verlängern, indem die Auslagerung durch Werbetreibende, der digitale und integrierte Dienstleistungsmix, die Agenturpreisgestaltung und die Produktivität durch Automatisierung variiert werden. Segmentanteile werden aus ausgewiesenen Dienstleistungslinien- und Kundenumsätzen, Kunden- und Endnutzeroffenlegungen, regionalen Umsätzen und unterstützten Käufernachfragenachweisen aufgebaut, wobei Schätzungen über jede Aufteilung hinweg abgeglichen werden. Agentuurspezialisten können hinterfragen, ob der angenommene Dienstleistungsmix, die Preisgestaltung und die Auslagerungspfade zu den Beschaffungs- und Lieferbedingungen passen, während ungelöste Eingabelücken aufgezeichnet und durch alternative Szenarien getestet werden, anstatt mit nicht unterstützten Werten gefüllt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Agenturoffenlegungen mit unabhängigen kundenseitigen Ausgaben- und Auslagerungssignalen, Verbandsforschung und regionalen Geschäftsbedingungen und prüfen dann Marktgesamtwerte und Segmentanteile auf Anomalien und Abweichungen gegenüber früheren Perioden und veröffentlichten Indikatoren. Vor der Freigabe überprüft ein zweiter Analyst Grenzen, Einheiten, Berechnungen und Quelldaten, der leitende Analyst löst Ausreißer auf, und eine erneute Kontaktaufnahme erfolgt, wenn eine Expertenantwort wesentlich von einer Einreichung abweicht oder eine wesentliche Preis-, Umfangs- oder Zeitfrage ungelöst lässt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse wie große Akquisitionen oder regulatorische Änderungen aktualisiert und vor der Lieferung erneut gegen die neuesten verfügbaren Belege geprüft.
Mordor Intelligence's Schätzung des globalen Marketing-Agenturen-Markts im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Sie erfasst Agenturhonorare und Dienstleistungsumsätze über Kundengrößen, Endnutzerindustrien und Regionen hinweg.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wo Agenturgruppen Umsätze abzüglich Durchlaufkosten ausweisen, liefern diese Nettobeträge einen Anker für den Honorarpool und werden gegen ausgewiesene Dienstleistungslinien-Umsätze, Indikatoren für Werbetreibenden-Marketingbudgets und Auslagerung sowie Veränderungen in der Agenturbeschäftigung und im Umsatz pro Mitarbeiter geprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 495,1 Mrd. USD (2027) | |
| Globaler Marktforschungsanbieter A | 371,5 Mrd. USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 25,0 % unter dem Wert dieses Berichts für 2027 von 495,1 Mrd. USD, ein Jahr später. Die veröffentlichte Zahl ist eine Prognose für ein Jahr früher. |
| Globaler Marktforschungsanbieter B | 390,2 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 21,2 % unter dem Wert dieses Berichts für 2027 von 495,1 Mrd. USD, zwei Jahre später. Die veröffentlichte Zahl verwendet ein Messjahr, das zwei Jahre früher liegt. |
Mordor Intelligence's Analysten triangulieren Agenturoffenlegungen mit unabhängigen kundenseitigen Ausgaben- und Auslagerungssignalen, Verbandsforschung und regionalen Geschäftsbedingungen und prüfen dann Marktgesamtwerte und Segmentanteile auf Anomalien und Abweichungen gegenüber früheren Perioden und veröffentlichten Indikatoren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Marketing-Agenturen-Markt und wie ist der Wachstumsausblick?
Die Größe soll von 495,1 Milliarden USD im Jahr 2027 auf 627,4 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 4,85 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach Marketing-Agenturdienstleistungen an?
KI-Optimierung und die Aktivierung von First-Party-Zielgruppen unterstützen die Dienstleistungsnachfrage. Publicis Media gab im Januar 2025 eine Clean-Room-Kampagne bekannt, die die First-Party-Kundendaten von Samsung für ID-basierte Werbung in Deutschland aktiviert.
Welche Dienstleistungskategorie führt bei den Agenturumsätzen?
Digitale Marketingdienstleistungen hielten im Jahr 2026 61,47 % des Agenturdienstleistungsumsatzes. Full-Service-Agenturen werden als die am schnellsten wachsende Dienstleistungskategorie mit einem CAGR von 11,6 % zwischen 2027 und 2032 prognostiziert.
Welche Unternehmen sind bedeutende Werbeagenturgruppen?
Zu den bedeutenden Gruppen gehören WPP, Omnicom Group, Publicis Groupe und Dentsu Group. Omnicom übernahm Interpublic Group im November 2025.
Was könnte das Wachstum des Agentursektors einschränken?
Der Ausbau interner Agenturen bei Fortune-500-Unternehmen schränkt externe Agenturabrechungen ein, und Talentabgänge zu Produktteams großer Technologieunternehmen können spezialisierte Arbeit verzögern. Das Gesamtwachstum wird mit einem CAGR von 4,85 % zwischen 2027 und 2032 prognostiziert.
Welche Region führt bei Agenturdienstleistungen und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2026 34,92 % des Agenturdienstleistungsumsatzes. Asien-Pazifik soll mit einem CAGR von 14,5 % zwischen 2027 und 2032 am schnellsten wachsen.