
Größe und Marktanteil des indischen Marktes für professionelle Buchhaltungsdienstleistungen
Analyse des indischen Marktes für professionelle Buchhaltungsdienstleistungen von Mordor Intelligence
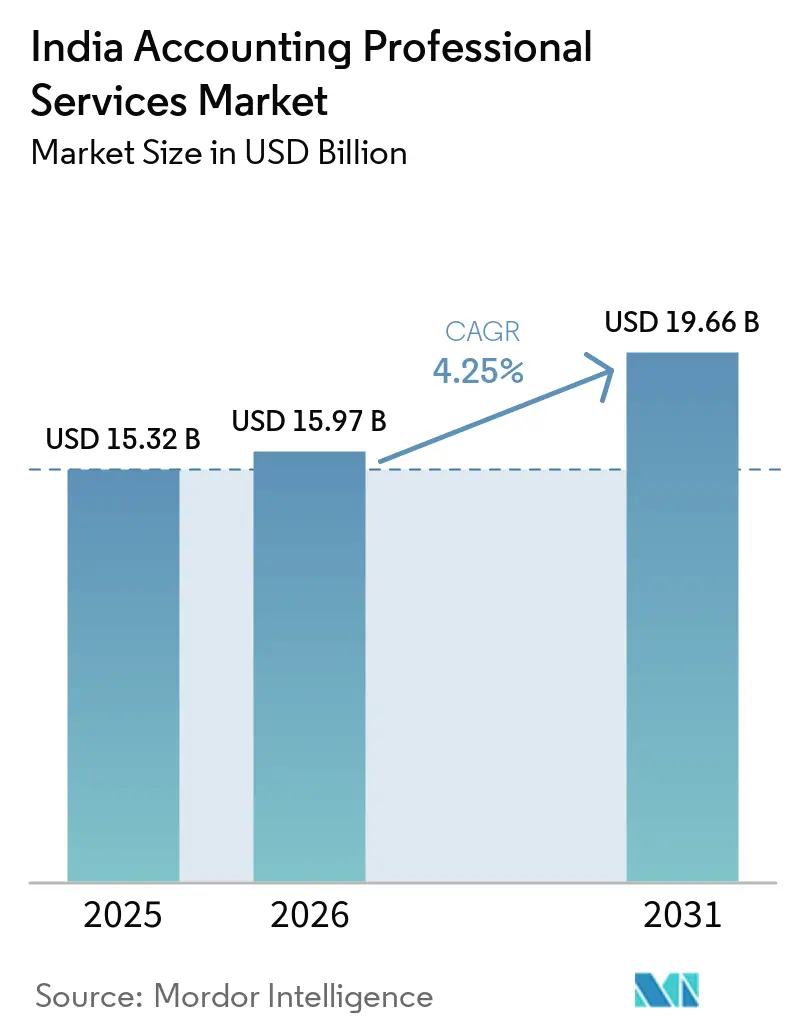
Die Größe des indischen Marktes für professionelle Buchhaltungsdienstleistungen wird voraussichtlich von 15,97 Milliarden USD im Jahr 2026 auf 16,65 Milliarden USD im Jahr 2027 steigen und bis 2032 20,7 Milliarden USD erreichen, mit einem CAGR von 4,45 % über 2027–2032.
Indiens Technologieinvestitionspläne und Prüfungs-Compliance-Pflichten stützen die Nachfrage nach Dienstleistungen, die digitale Systeme mit verlässlicher Finanzberichterstattung verbinden. Umfassendere GCC-Finanzverantwortlichkeiten eröffnen Möglichkeiten für spezialisierte Steuer- und Berichterstattungsunterstützung nur dort, wo Zentren Aufträge über die interne Personalausstattung hinaus vergeben. Dedizierte Lieferkapazitäten und Technologiepartnerschaften unterstützen ein kombiniertes Beratungs- und Implementierungsangebot. Personalfluktuation und Inspektionsnachbesserungen können die verfügbaren Fachressourcen einschränken, um diese Nachfrage in abgeschlossene Aufträge umzuwandeln. Das Wachstum über 2027–2032 begünstigt daher Anbieter, die die Implementierung personell besetzen können und dabei die geltenden Inspektionsfristen einhalten.
Wichtigste Erkenntnisse des Berichts
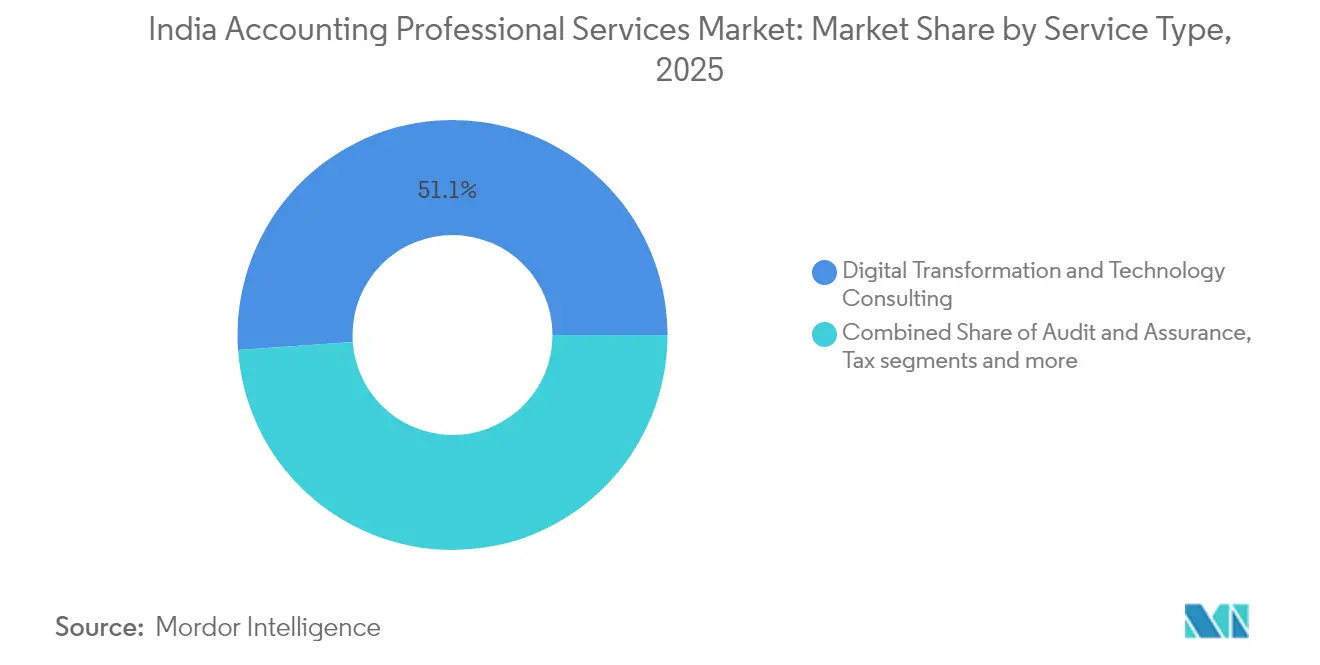
- Nach Dienstleistungsart hielt die digitale Transformation und Technologieberatung im Jahr 2026 einen Marktanteil von 52,1 % am indischen Markt für professionelle Buchhaltungsdienstleistungen und wird mit einem CAGR von 8,4 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
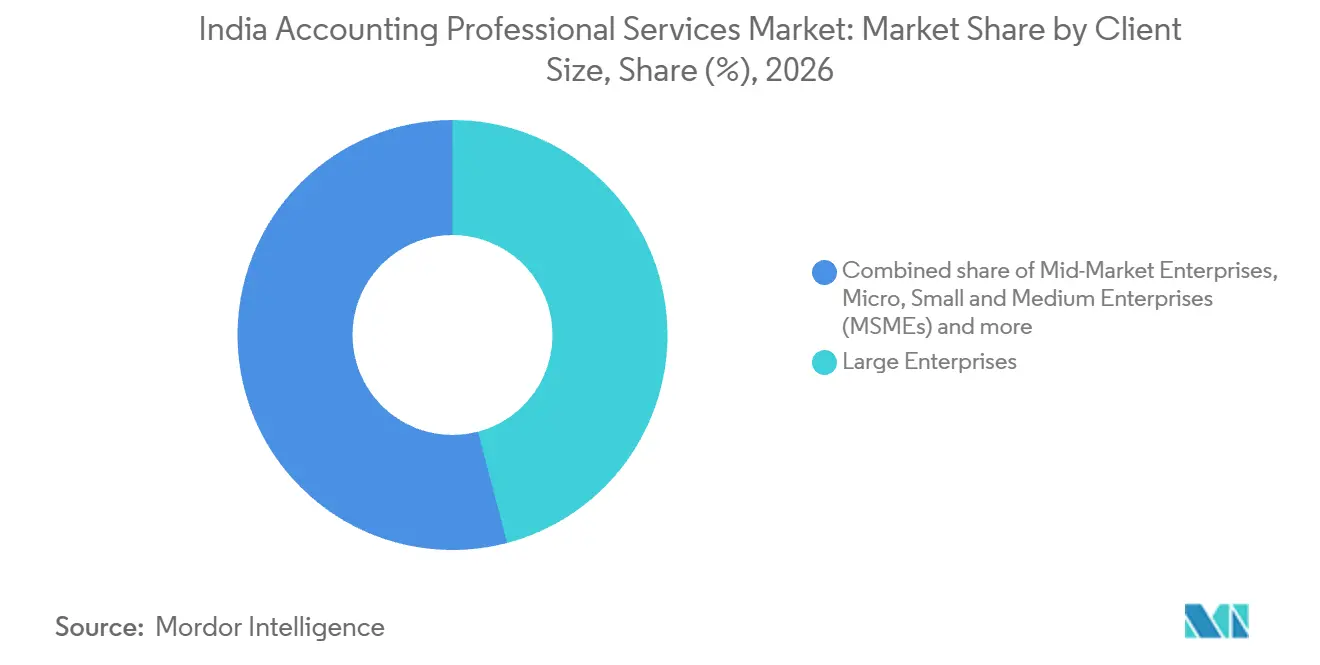
- Bei den Unternehmensgrößen entfielen auf Großunternehmen im Jahr 2026 ein Anteil von 45,91 % an der Marktgröße des indischen Marktes für professionelle Buchhaltungsdienstleistungen, während Start-ups und Unternehmen in der Frühphase mit einem CAGR von 7,15 % über 2027–2032 das schnellste Wachstum prognostiziert wird.
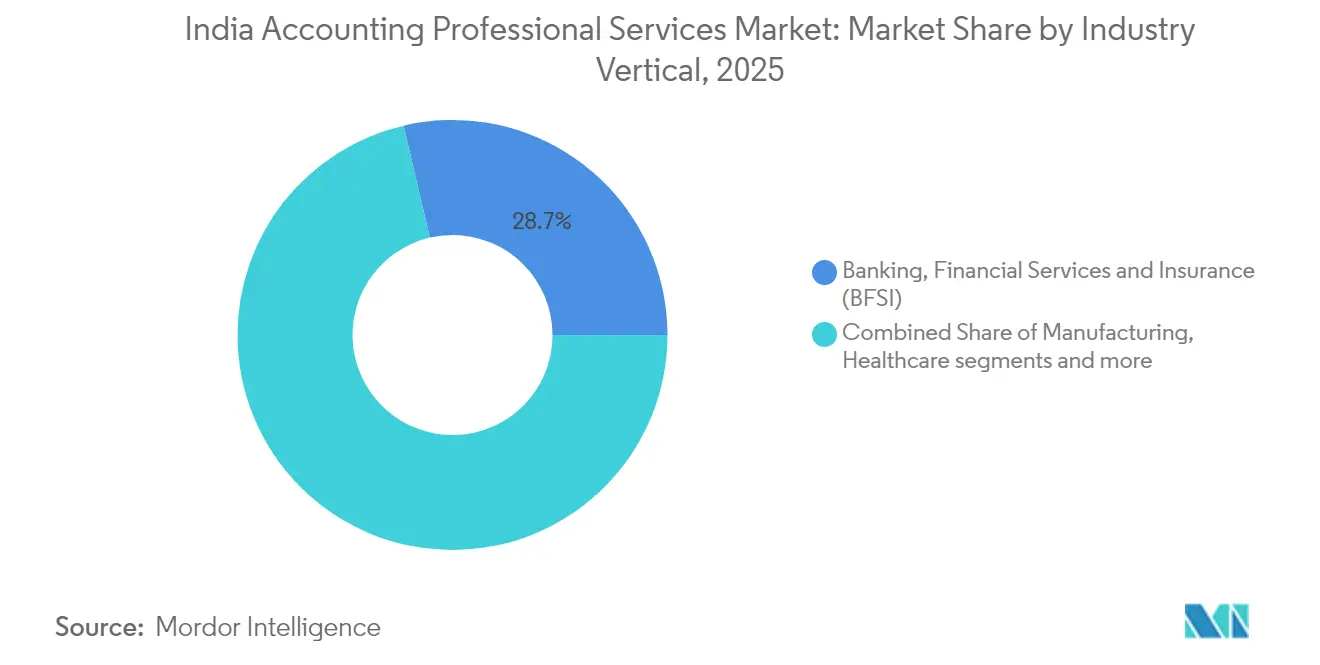
- Über alle Branchenvertikalen hinweg führten Banken, Finanzdienstleistungen und Versicherungen mit einem Anteil von 28,6 % im Jahr 2026, während das Gesundheitswesen und die Biowissenschaften mit einem CAGR von 6,3 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert werden.
- Nach regionaler Ebene hielten Städte der Klasse 1 im Jahr 2026 einen Anteil von 41,9 %, während Städte der Klasse 2 mit einem CAGR von 7,7 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert werden.
- Geografisch gesehen wird für Städte der Klasse 2 mit einem CAGR von 7,7 % über 2027–2032 das schnellste Wachstum prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Ausgaben für digitale Transformation und Technologieberatung | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität der regulatorischen Compliance (GST, NFRA, MCA- und RBI-Richtlinien) | +1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Global Capability Centers (GCCs) und Shared-Service-Hubs | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Obligatorische Prüferrotation steigert die Nachfrage nach unabhängiger Prüfung | +1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatlicher Vorstoß zur Schaffung einheimischer Big-Four-Wirtschaftsprüfungschampions | +0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Einführung KI-gesteuerter kontinuierlicher Prüfungs- und Compliance-Plattformen | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Ausgaben für digitale Transformation und Technologieberatung
Die Technologieambitionen von Finanzverantwortlichen eröffnen Möglichkeiten für Dienstleistungen, die Investitionsentscheidungen in nutzbare Buchhaltungsprozesse umwandeln. Das India Finance Leaders Barometer 2026 von Grant Thornton Bharat ergab, dass 71 % der befragten Organisationen planten, ihre Technologieinvestitionen zu erhöhen. Für Buchhaltungsberater unterstützt diese Absicht ein Leistungsversprechen, das darauf ausgerichtet ist, Finanzanforderungen in Systemkonfigurationen, Kontrollen und Berichterstattungsroutinen zu übersetzen. Ein auf diese Leistungen ausgerichteter Auftrag kann die Technologieentscheidung mit den Finanzinformationen verbinden, die der Auftraggeber daraus benötigt. Die stärkste Honorarmöglichkeit ist daher die Implementierungsarbeit zwischen der Genehmigung einer Investition und der Verlässlichkeit ihrer Buchhaltungsoutputs, wobei die Nachfrage davon abhängt, dass Pläne zu beauftragten Projekten werden.
Zunehmende Komplexität der regulatorischen Compliance (GST, NFRA, MCA- und RBI-Richtlinien)
Die Prüfungs-Compliance schafft Bedarf an einem nachvollziehbaren Kommunikationsnachweis neben dem endgültigen Prüfungsurteil, das dem Mandanten erteilt wird. Die National Financial Reporting Authority (NFRA) bekräftigte in ihrem Rundschreiben vom Januar 2026 eine gemeinsame Verpflichtung für Abschlussprüfer, Vorstände, Prüfungsausschüsse und das Management, eine dokumentierte bidirektionale Kommunikation bei Aufträgen im Zuständigkeitsbereich der NFRA zu etablieren.[1] Schriftliche Kommunikation muss Teil der Prüfungsarbeitspapiere und der nachfolgenden Vorstands- oder Prüfungsausschussprotokolle sein. Die Organisation, wie wesentliche Prüfungsangelegenheiten an Governance-Gremien weitergeleitet werden, macht diese Kommunikationsarbeit zu einem Teil der Erstellung nachvollziehbarer Auftragsnachweise. Unternehmen, die diese Arbeit in die Leistungserbringung integrieren, können eine Compliance-Verpflichtung erfüllen, die ein endgültiges Prüfungsurteil allein nicht befriedigt.
Wachstum von Global Capability Centers (GCCs) und Shared-Service-Hubs
Das GCC-Wachstum erweitert die potenzielle Zielgruppe für spezialisierte Berater, wobei externe Honorare von separat beauftragten Aufträgen abhängen. Nasscom und Zinnov berichteten, dass die Anzahl der GCCs in Indien von GJ2021 bis GJ2026 um 32 % gewachsen ist.[2] ACCA berichtete 2025, dass Finanzfunktionen innerhalb indischer GCCs über transaktionsorientierte Buchhaltung hinaus in Richtung Business Partnering, Beschaffung, Berichterstattung, Planung und Analyse ausgeweitet wurden. Im Januar 2026 zitierte ACCA den Michael Page India Salary Guide und berichtete von einer starken Nachfrage nach Steuer- und Compliance-Funktionen bei GCCs, börsennotierten Gruppen und wachstumsstarken Privatunternehmen. Diese internen Funktionen können Arbeiten abdecken, die ein externer Berater andernfalls anstreben würde. Die kommerzielle Öffnung beschränkt sich daher auf Aufträge, die ein Zentrum nicht intern besetzen möchte, anstatt sich automatisch mit der Anzahl der Zentren auszuweiten.
Obligatorische Prüferrotation steigert die Nachfrage nach unabhängiger Prüfung
Das indische Gesellschaftsgesetz begrenzt die Bestellung bei börsennotierten Unternehmen auf eine 5-Jahres-Amtszeit für einen einzelnen Prüfer oder 2 aufeinanderfolgende 5-Jahres-Amtszeiten für eine Prüfungsgesellschaft. Eine Studie von Prime Database zeigte, dass 1.030 Prüfungsmandate bei 997 indischen Unternehmen im GJ 2026–27 auslaufen sollten. Weitere 314 Prüfungsvereinbarungen bei 305 Unternehmen sollten im GJ 2027–28 auslaufen. Diese Kohorten schaffen ein definiertes Zeitfenster für Unternehmen, um um potenzielle Nachfolgeaufträge und unabhängige Prüfungsaufträge zu konkurrieren. Für Prüfungsausschüsse, die einen Nachfolger auswählen, umfasst das kommerzielle Leistungsversprechen einen glaubwürdigen Übergang in den Berichtszyklus des Unternehmens. Die Rotation belohnt daher Unternehmen, die ein eingehendes Mandat übernehmen können, ohne die den bestehenden Prüfungsmandanten zugewiesenen Ressourcen zu schwächen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akuter Mangel an qualifizierten Buchhaltungsfachleuten und hohe Fluktuation | -1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische Kontrolle und Strafen bei Prüfungsqualität | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Mögliche Obergrenzen für den Marktanteil von Prüfungsgesellschaften zur Eindämmung der Konzentration | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Verlagerung von KMU hin zu eigenständigen SaaS-Buchhaltungsplattformen | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Akuter Mangel an qualifizierten Buchhaltungsfachleuten und hohe Fluktuation
Personalfluktuation kann einschränken, wie schnell eine Buchhaltungspraxis einen neuen Auftrag in produktive Leistungserbringung umwandelt. EY berichtete, dass die Fluktuation im gesamten indischen Bereich der professionellen Dienstleistungen im Jahr 2025 bei 21,3 % lag, gegenüber 23,2 % im Jahr 2024, und beschrieb dieses Niveau als anhaltend hohe Fluktuation. Für einen Buchhaltungsanbieter, der diesem Fluktuationsniveau ausgesetzt ist, bedeutet der Ersatz eines Fachmanns auch die Übertragung der Verantwortung für die Unterlagen, Beurteilungen und den Berichtszeitplan des Mandanten. Die daraus resultierende Einarbeitungsarbeit kann erfahrene Mitarbeiterzeit binden, die andernfalls einen zusätzlichen Auftrag oder eine detailliertere Auftragsprüfung unterstützen würde. Die Aufrechterhaltung der Mandantenkontinuität kann somit weniger Kapazität für neue Aufträge lassen, als ein stabiler Personalbestand vermuten lässt.
Zunehmende regulatorische Kontrolle und Strafen bei Prüfungsqualität
Prüfungsinspektionen schränken die Lieferkapazität ein, wenn Nachbesserungen parallel zur Mandantenarbeit durchgeführt werden müssen. Die NFRA-Richtlinien vom April 2026 verlangen von inspizierten Prüfern, innerhalb von 90 Tagen Nachbesserungspläne einzureichen und alle Feststellungen innerhalb von 180 Tagen nach dem Inspektionsbericht umzusetzen. Verlängerungen erfordern eine detaillierte Begründung, die der NFRA mitgeteilt und von ihrer zuständigen Behörde genehmigt werden muss. Dieser Zeitplan macht Korrekturarbeiten zu einem konkurrierenden Anspruch auf Fachressourcen, was die für zusätzliche Aufträge verfügbare Kapazität potenziell einschränkt. Im Juni 2026 erklärte Walker Chandiok & Co LLP, dass es einen umfassenden Nachbesserungsplan ausgearbeitet und umgesetzt habe, der alle Inspektionsfeststellungen im Einklang mit den Zeitplänen der NFRA adressiert. Selbst wenn ein Unternehmen reagiert, hinterlässt die Anforderung, Korrekturarbeiten zu untersuchen, zu dokumentieren und abzuschließen, neben den honorargenerierenden Aufträgen einen Lieferaufwand.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Dedizierte Technologielieferung erweitert die FinanztransformationDigitale Transformation und Technologieberatung machten 2026 einen Anteil von 52,1 % an der Marktgröße des indischen Marktes für professionelle Buchhaltungsdienstleistungen aus und werden als das am schnellsten wachsende Segment mit einem CAGR von 8,4 % über 2027–2032 prognostiziert. Deloitte India eröffnete am 11. Juni 2026 ein dediziertes SAP-Lieferzentrum in Bengaluru. Die beabsichtigten Dienstleistungen für SAP- und gemeinsame Kunden umfassen Architektur, Engineering, Implementierung und die kontinuierliche Weiterentwicklung von Unternehmenslösungen. Für einen Finanzkäufer bietet dieser Auftrag einen potenziellen Rahmen, um die Systemimplementierung mit den Buchhaltungsprozessen zu verbinden, die das System unterstützen muss. Ein Finanztransformationsmandat kann daher über den Systemstart hinaus in die kontinuierliche Weiterentwicklung von Berichterstattungs- und Kontrollprozessen reichen.
Die Ankündigung von Deloitte identifiziert Cloud-Adoption, intelligente Automatisierung und KI-gestützte Unternehmenstransformation als Ziele des Bengaluru-Zentrums und positioniert seine beabsichtigte Arbeit in Unternehmensplattformprogrammen, die für Finanzberichterstattung und -kontrollen relevant sind. Business Services und Outsourcing bieten ein anderes Liefermodell. Am 14. August 2026 gab Acclime bekannt, dass es die Akquisitionen von BMC SAAS, VSPV & Co. und NDCo abgeschlossen und eine dedizierte Dienstleistungslinie für Finanz- und Buchhaltungsoutsourcing innerhalb von Acclime India eingerichtet hat. Die Dienstleistungslinie innerhalb von Acclime India bedient internationale Kunden im Vereinigten Königreich, den Vereinigten Staaten und Australien. Diese Akquisitionen konsolidierten Finanz- und Buchhaltungslieferkapazitäten unter einem Anbieter für sein internationales Dienstleistungsgeschäft.



Nach Unternehmensgröße:
Verantwortlichkeiten börsennotierter Unternehmen verankern die Nachfrage von GroßunternehmenGroßunternehmen repräsentierten 2026 einen Marktanteil von 45,91 % am indischen Markt für professionelle Buchhaltungsdienstleistungen und waren damit das größte Segment. Für das GJ 2025–26 verpflichtete das Securities and Exchange Board of India (SEBI) die 500 größten börsennotierten Unternehmen nach Marktkapitalisierung zur Bewertung oder Prüfung der Berichterstattung über Geschäftsverantwortung und Nachhaltigkeit (BRSR) Core. Die Bewertung ist eine Drittparteiarbeit nach Standards, die vom Industry Standards Forum in Abstimmung mit SEBI entwickelt wurden. Diese definierte Käuferkohorte unterstützt ein Dienstleistungsangebot, das auf die Erstellung und Überprüfung von Informationen für eine spezifische Berichterstattungspflicht ausgerichtet ist. Betroffene Unternehmen können daher entweder eine Bewertung oder eine Prüfung für diese Kennzahlen beauftragen, sodass das Angebot eines Anbieters zu dem vom Unternehmen gewählten Weg passen muss.
Start-ups und Unternehmen in der Frühphase werden als das am schnellsten wachsende Segment mit einem CAGR von 7,15 % über 2027–2032 prognostiziert. Die indische Regierung anerkannte im GJ 2025–26 mehr als 55.200 Start-ups, 51,6 % mehr als im GJ 2024–25.[3] Diese größere anerkannte Population erweitert die potenzielle Zielgruppe für externe Buchhaltungsunterstützung. Ein wiederholbarer erster Buchhaltungsauftrag könnte Anbietern einen praktischen Einstieg in diese vergrößerte Start-up-Kohorte ermöglichen, wobei weitere Honorare davon abhängen, dass jeder Mandant Aufträge vergibt, wenn seine Finanzanforderungen reifen.

Nach Branchenvertikale:
Bankenskalierung trifft auf Transaktionsbedarf im GesundheitswesenBanken, Finanzdienstleistungen und Versicherungen (BFSI) waren das größte Segment mit einem Anteil von 28,6 % an den Dienstleistungshonoraren im Jahr 2026. Die Reserve Bank of India berichtete von einem zweistelligen Bilanzsummenwachstum im indischen Geschäftsbankensektor während 2024–25. Die Einlagen und Kredite der zugelassenen Geschäftsbanken wuchsen ebenfalls zweistellig, obwohl sich das Wachstum gegenüber dem Vorjahr verlangsamte. Mehr Bankaktivität kann die Informations- und Prüfungsarbeitslast im Zusammenhang mit der wachsenden Bilanz eines Instituts verbreitern und ein Leistungsversprechen unterstützen, das auf Finanzberichterstattung und -kontrollen ausgerichtet ist. Für Anbieter, die diese Institute bedienen, liegt die Chance in der spezialisierten Interpretation eines wachsenden Kreditbuchs bei gleichzeitiger Aufrechterhaltung einer konsistenten Buchhaltung und Finanzberichterstattung über Perioden hinweg.
Das Gesundheitswesen und die Biowissenschaften werden als das am schnellsten wachsende Segment mit einem CAGR von 6,3 % über 2027–2032 prognostiziert. Im Oktober 2025 fungierte Advay Capital Advisors als exklusiver Finanzberater für Apex Hospitals, seine Promotoren und den bestehenden Investor Somerset Indus Capital Partners. Die Transaktion kombinierte die Kapitalaufnahme von Apex mit dem sekundären Ausstieg von Somerset unter Beteiligung von InvAscent. Apex, eine Krankenhauskette in Rajasthan mit 7 Einrichtungen, zeigt einen Gesundheitsdienstleister, der einen Finanzberater an dem Punkt einsetzt, an dem neues Kapital eintrat und ein bestehender Investor ausstieg.
Nach regionaler Ebene:
Metropolitane Kapazität unterstützt die Expansion in kleinere StädteStädte der Klasse 1 (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata und Hyderabad) waren das größte Segment mit 41,9 % der Dienstleistungshonorare im Jahr 2026. PwC India eröffnete im Juli 2025 sein sechstes Büro in Delhi NCR im DLF Downtown 4 in Gurugram. Die Einrichtung kann mehr als 1.200 Mitarbeiter aufnehmen. PwC erklärte, das Büro spiegele die wachsende strategische Bedeutung der Region bei der Betreuung inländischer und internationaler Mandanten wider. Die in einem etablierten Hub hinzugefügte Kapazität unterstützt die Dienstleistungsbasis des größten Segments, auch wenn kleinere Städte voraussichtlich schneller wachsen werden.
Städte der Klasse 2 werden als das am schnellsten wachsende Segment mit einem CAGR von 7,7 % über 2027–2032 prognostiziert. Ein Bericht vom Juni 2026 beschrieb die Expansion der Big Four in kleinere indische Städte, da Unternehmen Steuer-, Nachfolgeplanungs-, Fusions- und Übernahme- sowie Dienstleistungen zur digitalen Transformation suchten. Die Einstellung von Finanz- und Buchhaltungspersonal in Indiens Städten der Klasse 2 wuchs im Juni 2025 laut foundit um 26 % im Jahresvergleich. Die Nachfrage nach Steuer-, Nachfolgeplanungs-, Fusions- und Übernahme- sowie Dienstleistungen zur digitalen Transformation macht spezialisierte Beratung zum klarsten Expansionsangebot für diese Käufer. Eine neu eintretende Praxis kann daher mit einer spezifischen Steuer- oder Nachfolgeentscheidung für ein inhabergeführtes Unternehmen beginnen und von diesem ersten Auftrag aus lokale Relevanz aufbauen.
Geografische Analyse
Markt für professionelle Buchhaltungsdienstleistungen in Städten der Klasse 2
Städte der Klasse 2 werden als die am schnellsten wachsende Geografie mit einem CAGR von 7,7 % über 2027–2032 prognostiziert. Am 1. September 2025 gab PwC India die Eröffnung seines Nagpur-Büros bekannt und erweiterte damit seine Präsenz auf 21 Standorte in ganz Indien. Nagpur liegt außerhalb der 6 Metropolen der Klasse 1 und wird in der Stadtliste des National Retailer Training Programme des Bureau of Energy Efficiency als Klasse II eingestuft. Lokale Präsenz kann Anbietern helfen, Finanz- und Managementbeziehungen über metropolitane Zentren hinaus zu entwickeln, aber Honorare entstehen erst, wenn diese Beziehungen separat beauftragte Aufträge hervorbringen.
Das JLL-Profil vom Februar 2026 beschrieb die GCC-Aktivität Bengalurus in den Bereichen IT/ITeS, Engineering und Fertigungsforschung und -entwicklung, Analyseinnovation und Einzelhandelsbetrieb. Zu den GCC-Wachstumssektoren Hyderabads gehörten in diesem Profil IT/ITeS, Halbleiter, Biotechnologie, Pharmazeutika und Biowissenschaften. Chennai kombinierte eine GCC-Rolle in Fertigung und Automobil mit zusätzlichen Stärken in IT/ITeS, BFSI und Engineering-Forschung und -entwicklung. Ein Finanzprojekt für einen forschungsorientierten Betrieb würde eine andere Prozesskarte erfordern als ein Auftrag, der um die Produktion herum organisiert ist. Teams, die um diese Arbeitsabläufe herum entwickelt wurden, können Branchenexpertise über mehrere Mandantenaufträge innerhalb desselben metropolitanen Betriebsclusters hinweg wiederverwendbar machen.
Der GCC-Mix von Delhi NCR umfasste laut dem JLL-Profil vom Februar 2026 IT, BFSI, E-Commerce und Einzelhandel, Gesundheitswesen, Beratung und Bildung. Die GCC-Aktivität Mumbais konzentrierte sich auf strategische Operationen für Banken, Finanzinstitute und multinationale Unternehmen, wobei BFSI ihr primärer Sektor war. In Kolkata repräsentierten GCCs 2025 30 % der städtischen Bürovermietungen, gegenüber 9 % im Jahr 2024. Professionelle Dienstleistungen machten 2025 13 % der GCC-Vermietungen in Kolkata aus. Das bankenzentrierte Cluster Mumbais erfordert Expertise in der Berichterstattung und Kontrolle von Finanzinstituten, während der breitere Branchenmix von Delhi NCR die Anpassung dieser Expertise über verschiedene Geschäftsmodelle hinweg relevanter macht.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Jurisdiktionen betrachtet Indiens professionellen Rahmen und die GST-Anforderungen Maharashtras aus der Perspektive einer Wirtschaftsprüfungsgesellschaft. Der 13. Ethikkodex des Institute of Chartered Accountants of India (ICAI) trat am 1. April 2026 in Kraft, wobei seine Bestimmungen zu Dienstleistungen mit sozialer Wirkung, CSR-Wirkung, Geschäftsverantwortung und Nachhaltigkeitsberichterstattung ab dem 11. Dezember 2025 wirksam wurden. Das GST-Gesetz Maharashtras verpflichtet registrierte Personen, korrekte und vollständige Aufzeichnungen über Produktion oder Herstellung, eingehende und ausgehende Lieferungen, Lagerbestände, in Anspruch genommene Vorsteuer sowie fällige und gezahlte Ausgangssteuer zu führen. Der nationale Kodex regelt das professionelle Verhalten, während die staatlichen Steuerpflichten einen definierten Bereich für die Unterstützung der Mandantenbuchhaltung schaffen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Institute of Chartered Accountants of India | Maharashtra Goods and Services Tax Department |
| Wesentliche Instrumente oder Richtung | 13. Ethikkodex | Maharashtra GST-Gesetz Buchführungspflichten; verabschiedete Änderung für Rabatte nach der Lieferung aus dem Jahr 2026 mit ausstehender Inkraftsetzung |
| Kommerzielle Auswirkung | Einhaltung der Berufsethik innerhalb eines gemeinsamen nationalen Rahmens | Unterstützung der Mandantenbuchhaltung und potenzielle Aktualisierungen des Rabattprozesses |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” balanciert einen gemeinsamen professionellen Rahmen mit der Arbeit der Einhaltung des überarbeiteten Ethikkodex, und seine umgesetzten Daten unterstützen die Kontinuität der Anbieterverpflichtungen. Maharashtra verdient ebenfalls „Mittel”, weil die Unterstützung der Mandantenbuchhaltung ein wiederkehrendes Dienstleistungsangebot unterstützt, während Steuerverfahrensänderungen von Anbietern die Aufrechterhaltung technischer Kompetenz erfordern. Eine im Juli 2026 verabschiedete Änderung würde es erlauben, dass Rabatte nach der Lieferung den steuerpflichtigen Wert nur dann mindern, wenn der Lieferant eine Gutschrift ausstellt und der Empfänger die zurechenbare Vorsteuer storniert. Die Inkraftsetzung hängt von einer staatlichen Gazette-Bekanntmachung ab, sodass der Ausblick „Keine Änderung” die Kontinuität in der Rolle des Anbieters bei der Unterstützung von Steueraufzeichnungen durch eine bedingte Prozessaktualisierung widerspiegelt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Finanzprozessgestaltung, operative Leistungserbringung und abschließende Prüfung professionelle Expertise in abgerechnete Mandantenarbeit umwandeln. Deloitte India bietet Finanztransformation, Geschäftsprozesslösungen, Prüfung und Steuerdienstleistungen an, während EY India Prüfung, Beratung, Steuer- und Transaktionsdienstleistungen anbietet. Die Gestaltung legt die Berichterstattungspflichten fest, die operative Leistungserbringung erstellt die Aufzeichnungen, und die Prüfung testet die Nachweise, die den endgültigen Output unterstützen. Die Übergabe von der Gestaltung zur operativen Leistungserbringung bestimmt daher, ob Prüfungsteams nachvollziehbare Aufzeichnungen erhalten oder Lücken schließen müssen, bevor sie ihre Arbeit abschließen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Finanzprozessgestaltung | Finanztransformationsberater wie Deloitte India | Prozessgestaltungs- und Beratungshonorare | Unklare Eigentümerschaft von Finanzprozessen | Verantwortlichkeiten und Abnahmekriterien vor der Implementierung vereinbaren |
| Finanzprozesslieferung | Geschäftsprozessdienstleister wie Deloitte India | Outsourcing-Dienstleistungshonorare | Abhängigkeit von vollständigen Mandantenunterlagen | Datenprüfungen und einen Ausnahmebearbeitungsworkflow einrichten |
| Prüfung und Steuerberichterstattung | Prüfungs- und Steueranbieter wie Deloitte India, EY India | Prüfungs- und Steuerdienstleistungshonorare | Nachweisrückverfolgbarkeit und Prüfungsrisiko | Belegnachweise aufbewahren und unabhängige Prüfungsverantwortlichkeiten zuweisen |
| Quelle: Mordor Intelligence | ||||
Die Kombination von Prozessgestaltung mit laufender Leistungserbringung kann einem Unternehmen ermöglichen, über die anfängliche Neugestaltung hinaus Honorare zu erzielen. § 144 des Gesellschaftsgesetzes untersagt bestellten Abschlussprüfern, dem geprüften Unternehmen, seiner Muttergesellschaft oder Tochtergesellschaften direkt oder indirekt Buchführung, ausgelagerte Finanzdienstleistungen oder die Gestaltung und Implementierung von Finanzinformationssystemen anzubieten. Andere zulässige Dienstleistungen erfordern die Genehmigung des Vorstands oder des Prüfungsausschusses. Diese Einschränkungen trennen Liefererlöse von gesetzlichen Prüfungserlösen innerhalb einer Unternehmensgruppe, selbst wenn ein Netzwerk in beidem Expertise besitzt.
Wettbewerbslandschaft
Marktkonzentration
PwC India, EY India, Deloitte India, KPMG India und Grant Thornton Bharat sind bedeutende Akteure in einer Branche mit konzentrierter Prüfungsarbeit bei börsennotierten Unternehmen. Unter Berufung auf die Prime Database Group berichtete The Economic Times, dass diese Netzwerke und BDO zusammen 330 Nifty-500-Unternehmen durch indische Tochtergesellschaften im GJ26 prüften, also 66 %, gegenüber 65 % ein Jahr zuvor. PwC India eröffnete im Juli 2026 in Noida einen Advanced Innovation and Technology Hub zur Unterstützung von Mandantenaufträgen und groß angelegten Transformationsprogrammen. Dedizierte Liefereinrichtungen schaffen einen potenziellen Vorteil, wenn ein Käufer eine koordinierte Implementierung benötigt, erhöhen aber auch das organisatorische Engagement, das erforderlich ist, um für einen umfassenden Transformationsauftrag zu konkurrieren.
KPMG India und Zoho gaben im August 2026 eine Allianz bekannt, um die digitale Unternehmenstransformation in ganz Indien zu unterstützen. Die Allianz kombiniert KPMGs Beratungs- und Beratungskapazitäten mit Zohos Cloud-Geschäftsanwendungen. EY-Teams kombinieren Geschäftswissen mit Technologie und Ressourcen von globalen Ökosystempartnern, um cloudbasierte Plattformlösungen anzubieten. Für einen Finanzmandanten kann dieses Modell Geschäftsprozessberatung mit den Anwendungen verbinden, über die der beabsichtigte Prozess betrieben wird. Da beide Unternehmen Beratung mit Partnertechnologie kombinieren, kann die Beraterauswahl davon abhängen, wie gut die jeweilige vorgeschlagene Plattform und der Lieferumfang zu den Finanzprozessen des Mandanten passen.
Grant Thornton International Ltd berichtete für Indien unter seinen strategischen Wachstumsmärkten im GJ2025 im Vergleich zu GJ2024 ein Umsatzwachstum von 24,4 % in konstanter Währung. Die Mitgliedsunternehmen von Grant Thornton erbringen Dienstleistungen als separate juristische Einheiten. Das Wachstumsergebnis in Indien zeigt, dass Grant Thornton Bharat, das indische Mitgliedsunternehmen des Netzwerks, als Herausforderer neben den etablierten Big-Four-Netzwerken expandiert. Die NFRA-Inspektionsrichtlinien vom April 2026 ermutigen Prüfer, Inspektionsberichte den Prüfungsausschüssen der von ihnen geprüften Unternehmen von öffentlichem Interesse vorzulegen. Für Herausforderer, die diese Mandate anstreben, können Inspektionsfeststellungen daher eine Grundlage bieten, um Ausschüssen neben dem Umfang des Dienstleistungsnetzwerks die Prüfungsqualität zu demonstrieren.
Marktführer der indischen Branche für professionelle Buchhaltungsdienstleistungen
-
PwC India
-
EY India
-
Deloitte India
-
KPMG India
-
Grant Thornton Bharat
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für professionelle Buchhaltungsdienstleistungen Unternehmen in diesem Bericht
- Deloitte India
- EY India
- KPMG India
- PwC India
- Grant Thornton Bharat
- BDO India
- RSM India
- Forvis Mazars India
- Crowe India
- PKF Sridhar & Santhanam
- S.R. Batliboi & Co
- Walker Chandiok & Co
- Nangia Andersen
- ASA & Associates
- Suresh Surana & Associates (RSM)
- Lodha & Co
- S.R. Dinodia & Co
- Kreston Menon
- CBV & Associates
- Varma & Varma
Lesen Sie die Analyse der professionelle Buchhaltungsdienstleistungen Indien-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen wiederkehrende Berichterstattungsaufträge mit einer zeitlich begrenzten internen Prüfungsbeschaffung. Berichterstattungsübergänge können einen anfänglichen Implementierungsauftrag gefolgt von wiederholter Erstellung oder Prüfung unterstützen, während die Aufnahme in eine Anbieterliste einen definierten Weg bietet, um für die Arbeit eines benannten Käufers zu konkurrieren. Die praktische Wahl für einen Anbieter hängt davon ab, ob er die relevante Berichterstattungskompetenz nachweisen, Unabhängigkeitsbedingungen erfüllen und innerhalb des Zeitplans des Käufers liefern kann.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| BRSR-Core-Bewertung oder -Prüfung | Anforderung für GJ 2026–27 umfasst die 1.000 größten börsennotierten Unternehmen nach Marktkapitalisierung | Betroffene börsennotierte Unternehmen | Ein Bewertungs- oder Prüfungsangebot mit Unabhängigkeitsprüfung auf Unternehmensebene aufbauen | Anbieter- und Partnerkonflikte, die das Unternehmen oder seine Gruppe betreffen | Konfliktfreie Spezialisten für Berichterstattungsbewertung und -prüfung |
| Unterstützung bei der Darstellung von Abschlüssen | ICAI-Leitlinien gelten für alle nicht-korporativen Einheiten und LLPs für Perioden, die am oder nach dem 1. April 2026 beginnen | Nicht-korporative Einheiten und LLPs | Bestehende Aufzeichnungen den Leitlinien zuordnen und einen wiederholbaren Erstellungsprozess etablieren | Übersetzung von Unternehmensaufzeichnungen in eine konsistente Darstellung | Buchhaltungspraxen mit Expertise in der Erstellung von Abschlüssen |
| TASMAC-Interne-Prüfungs-Aufnahme in die Anbieterliste | Ausschreibung eröffnet am 6. Oktober 2026, Angebote fällig am 21. Oktober 2026 | Leitende Regionalbüros von TASMAC und ihre Depots | Ein Angebot für die Aufnahme in die Anbieterliste und einen Lieferplan für die Prüfung von Regionalbüros vorbereiten | Abschluss der Angebotsvorbereitung innerhalb des angegebenen Einreichungsfensters | Interne Prüfungsunternehmen, die Tamil-Nadu-Depot-Operationen bedienen können |
| Quelle: Mordor Intelligence | |||||
Die breiteste wiederkehrende Möglichkeit ist die Arbeit, die erforderlich ist, um Berichterstattungsanforderungen in einen wiederholbaren Finanzprozess umzuwandeln. Für BRSR Core müssen börsennotierte Unternehmen sicherstellen, dass kein Konflikt besteht, der einen Anbieter oder seine Partner betrifft, einschließlich Produktverkäufe und Nicht-Prüfungsdienstleistungen, die dem Unternehmen oder seiner Gruppe erbracht werden. Diese beziehungsspezifische Einschränkung schafft Raum für unabhängige Spezialisten neben breiteren Dienstleistungsnetzwerken, während die Erstellung von Abschlüssen einen separaten Weg zu wiederkehrenden Aufträgen für nicht-korporative Mandanten bietet.
Neueste Industrielle Entwicklungen in Indischer Markt für professionelle Buchhaltungsdienstleistungen
- Aug 2026: KPMG India und Zoho gaben eine Allianz bekannt, die KPMGs Beratungskapazitäten mit Zohos Cloud-Anwendungen für die digitale Unternehmenstransformation in ganz Indien kombiniert, mit geplanter Zusammenarbeit in den Bereichen Beratung, Implementierung und verwaltete Dienstleistungen.
- Jul 2026: PwC India eröffnete seinen Advanced Innovation and Technology Hub in Noida zur Unterstützung technologiegestützter Mandantenaufträge und groß angelegter Transformationsprogramme.
- Jun 2026: Deloitte India eröffnete ein dediziertes SAP-Lieferzentrum in Bengaluru, das für die Bereitstellung von Cloud-, KI- und Unternehmenstransformationsdienstleistungen für SAP- und gemeinsame Kunden konzipiert ist.
Indischer Markt für professionelle Buchhaltungsdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Markt für professionelle Buchhaltungsdienstleistungen misst die jährlichen Honorare für Buchhaltungs- und Finanzunterstützung, die in Indien für Geschäfts- und institutionelle Mandanten erbracht werden. Er umfasst Prüfung, Compliance, Beratung, Risikomanagement, ausgelagerte Finanzoperationen und damit verbundene Technologiearbeiten, klassifiziert nach Unternehmensgröße, Branche und regionaler Ebene.
Ausschlüsse aus dem Geltungsbereich: Interne Unternehmensbuchhaltungsteams und Kosten interner Servicezentren, reine Softwareabonnementerlöse sowie informelle unbezahlte Buchführung innerhalb von Kleinstunternehmen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Prüfung & Bestätigung
- Steuer & Regulierung
- Beratung & Consulting
- Risikoberatung
- Geschäftsdienste & Outsourcing
- Digitale Transformation & Technologieberatung
- Nach Kundengröße
- Großunternehmen
- Mittelständische Unternehmen
- Mikro-, Klein- & Mittelunternehmen (KMU)
- Start-ups & Frühphasenunternehmen
- Staatliche & öffentliche Unternehmen
- Nach Branchenvertikale
- Banken, Finanzdienstleistungen & Versicherungen (BFSI)
- Informationstechnologie & ITeS
- Fertigung & Industrie
- Gesundheitswesen & Biowissenschaften
- Konsumgüter & Einzelhandel
- Energie & Versorgungsunternehmen
- Infrastruktur, Immobilien & Bauwesen
- Telekommunikation & Medien
- Öffentlicher Sektor & NGOs
- Logistik & Transport
- Nach regionaler Ebene
- Klasse-1-Städte (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata, Hyderabad)
- Klasse-2-Städte
- Klasse-3- & aufstrebende Städte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Studie verwendet öffentliche Informationen wie Jahresberichte des Institute of Chartered Accountants of India für den Berufs- und Normenkontext, Berichte der National Financial Reporting Authority für die Prüfungsaufsicht, Veröffentlichungen des Ministeriums für Handel und Industrie zur Unternehmensbildung sowie Veröffentlichungen der Reserve Bank of India für regulierte Sektoren und makroökonomische Indikatoren. Diese Quellen helfen dabei, die Bevölkerung potenzieller institutioneller Käufer, die Compliance-Arbeitslast, die professionelle Kapazität und Änderungen der Buchhaltungsanforderungen in Indien zu beschreiben.
Unternehmensgeschäftsberichte, regulatorische Einreichungen, Investorenmaterialien und seriöse Wirtschaftspresse können Offenlegungen zu Dienstleistungslinien, Anbieteraktivitäten, Transaktionen und Änderungen in der Mandantennachfrage ergänzen. Diese Materialien werden mit offiziellen Statistiken und der Marktgrenze abgeglichen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein Primärforschungsprogramm würde strukturierte Interviews oder Umfrageantworten von in Indien ansässigen Leitern von Buchhaltungspraxen, Dienstleistungslinien- und Liefermanagern, Finanzverantwortlichen bei Geschäfts- und institutionellen Mandanten sowie Spezialisten für Compliance und ausgelagerte Finanzen anstreben. Fragen würden sekundäre Belege zu Auftragsumfang, Honorarrealisierung, Outsourcing, Mandantenmix und Lieferbeschränkungen testen und dann Unterschiede zwischen berichteter Marktaktivität und den definierten externen Anbieterhonoraren klären. Antworten würden über Anbietergrößen und Mandantengruppen hinweg verglichen, wobei ungelöste Lücken durch Folgefragen und Triangulation mit Einreichungen, öffentlichen Indikatoren und anderen unabhängigen Belegen behandelt würden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen indienweiten Mandantenhonorare von oben nach unten, unter Verwendung der Geschäfts- und institutionellen Nachfragebasis und des beobachtbaren Bedarfs an Buchhaltungsarbeit, und überprüft dann ausgewählte Gesamtsummen anhand von Anbieterumsatzoffenlegungen und stichprobenartig erhobenen Dienstleistungslinien-Honoraren multipliziert mit dem Auftragsvolumen. Kernindikatoren umfassen aktive Unternehmen und anerkannte Start-ups als Maßstäbe für potenzielle Käufer, Einreichungs- und Prüfungspflichten als Indikatoren für wiederkehrende Arbeit, GST und andere regulatorische Änderungen als Indikatoren für die Compliance-Intensität, Anbieterfinanzoffenlegungen als Belege für realisierte Honorarpools sowie Lohn- oder Preistrends als Überprüfungen der Honorarrealisierung. Eine multivariate Regression kann historische Markterlöse mit diesen Nachfrage- und Honorarindikatoren in Beziehung setzen, mit Szenarioanalysen für regulatorische Änderungen, die Einführung von Outsourcing und technologiebezogene Buchhaltungsaufträge, wo Zeitreihen kurz sind. Segmentanteile werden aus dokumentierten Dienstleistungsangeboten, Mandantenoffenlegungen, Branchenexposition und stadtbezogener Lieferpräsenz aufgebaut und dann überprüft, sodass die Anteile mit dem Gesamtwert übereinstimmen. Prognosen wenden die relevanten Nachfrage- und Honorartreiber auf jede Gruppe an. Selektive Bottom-up-Überprüfungen verwenden stichprobenartige indische Anbieteroffenlegungen und Honorar-mal-Volumen-Schätzungen, während primäre Experten die Plausibilität einzelner Annahmen und Prognosetreiber überprüfen können. Fehlende Beobachtungen werden aus benachbarten Jahren, öffentlichen Einreichungen und vergleichbaren offengelegten Aktivitäten trianguliert, wobei Unsicherheit durch Modellbandbreiten getragen wird, anstatt als beobachtete Tatsache behandelt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung mit unabhängigen Unternehmensoffenlegungen, offiziellen Geschäfts- und regulatorischen Indikatoren sowie ausgewählten Überprüfungen auf Anbieterebene und untersuchen dann wesentliche Unterschiede in Wachstum, Honorarniveaus oder Segmentmix vor der Freigabe. Eine mehrstufige Überprüfung prüft Quelldaten, Definitionen, Arithmetik, Segmentabstimmung und Anomalien. Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine wesentliche Annahme mit neu überprüften Belegen in Konflikt steht oder eine Quelle eine wesentliche Grenzfrage ungelöst lässt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen oder wirtschaftlichen Ereignissen aktualisiert und vor der Lieferung erneut in einem frischen Vorab-Lieferungsdurchgang überprüft.
Vergleich der Marktgrößenbestimmung des indischen Marktes für professionelle Buchhaltungsdienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der indische Markt für professionelle Buchhaltungsdienstleistungen misst die jährlichen Honorare für Buchhaltungs- und Finanzunterstützung, die in Indien für Geschäfts- und institutionelle Mandanten erbracht werden.
Wesentliche Unterschiedstreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Kernindikatoren umfassen aktive Unternehmen und anerkannte Start-ups als Maßstäbe für potenzielle Käufer, Einreichungs- und Prüfungspflichten als Indikatoren für wiederkehrende Arbeit, GST und andere regulatorische Änderungen als Indikatoren für die Compliance-Intensität, Anbieterfinanzoffenlegungen als Belege für realisierte Honorarpools sowie Lohn- oder Preistrends als Überprüfungen der Honorarrealisierung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,65 Mrd. USD (2027) | |
| Globales Marktforschungsunternehmen A | 28,38 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 70,5 % über dem Wert dieses Berichts für 2027 von 16,65 Mrd. USD, 2 Jahre später. Sein veröffentlichter CAGR von 9,76 % und die Betonung der wachsenden Nachfrage nach Steuer-, Buchführungs- und ausgelagerter Buchhaltung deuten auf einen schnelleren Wachstumspfad hin als der Ausblick dieses Berichts. |
| Branchenforschungsverlag B | 3,19 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 80,8 % unter dem Wert dieses Berichts für 2027 von 16,65 Mrd. USD, 2 Jahre später. Sie misst das Outsourcing von Finanz- und Buchhaltungsgeschäftsprozessen, eine Liefermodell-Teilmenge der breiteren Dienstleistungshonorargrenze. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung mit unabhängigen Unternehmensoffenlegungen, offiziellen Geschäfts- und regulatorischen Indikatoren sowie ausgewählten Überprüfungen auf Anbieterebene und untersuchen dann wesentliche Unterschiede in Wachstum, Honorarniveaus oder Segmentmix vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Markt für professionelle Buchhaltungsdienstleistungen und wie ist der Wachstumsausblick?
Die Größe betrug 2026 15,97 Milliarden USD und wird voraussichtlich 2027 16,65 Milliarden USD und bis 2032 20,7 Milliarden USD erreichen, mit einem CAGR von 4,45 % über 2027–2032.
Was treibt die Nachfrage nach Buchhaltungs- und Finanzdienstleistungen in Indien an?
Technologieinvestitionspläne und Compliance-Verpflichtungen stützen die Nachfrage. Die Umfrage von Grant Thornton Bharat aus dem Jahr 2026 ergab, dass 71 % der befragten Organisationen planten, ihre Technologieinvestitionen zu erhöhen.
Welches Buchhaltungsdienstleistungssegment führt beim Umsatz?
Digitale Transformation und Technologieberatung hielten 2026 einen Anteil von 52,1 % an den Dienstleistungshonoraren und werden mit einem CAGR von 8,4 % über 2027–2032 wachsen.
Welche Unternehmen sind bedeutende Buchhaltungs- und Beratungsanbieter in Indien?
Zu den bedeutenden Anbietern gehören PwC India, EY India, Deloitte India, KPMG India und Grant Thornton Bharat.
Welche Personalherausforderung könnte die Erbringung von Buchhaltungsdienstleistungen einschränken?
EY beschrieb eine Fluktuation von 21,3 % im gesamten indischen Bereich der professionellen Dienstleistungen im Jahr 2025 als hohe Fluktuation, obwohl sie gegenüber 23,2 % im Jahr 2024 gesunken war. Der Personalersatz kann Zeit binden, die für neue Aufträge benötigt wird.
Wo wird das schnellste Wachstum der Nachfrage nach Buchhaltungsdienstleistungen in Indien prognostiziert?
Für Städte der Klasse 2 wird das schnellste Wachstum mit einem CAGR von 7,7 % über 2027–2032 prognostiziert.