
Marktgröße und Marktanteil für glutenfreie Pasta
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.96 Milliarden US-Dollar |
| Marktgröße (2031) | 5.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
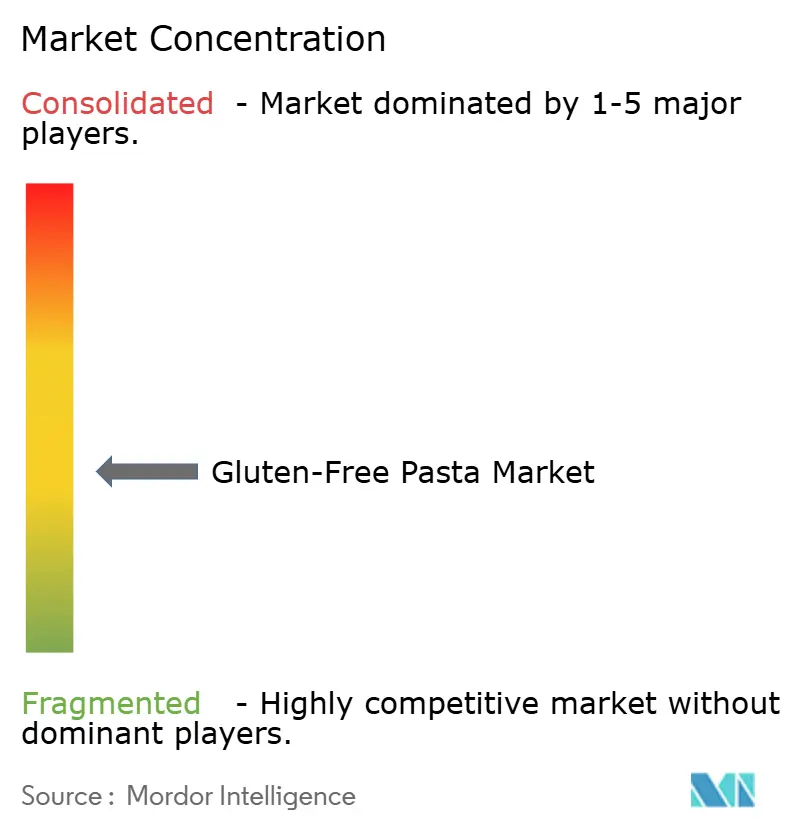
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für glutenfreie Pasta von Mordor Intelligence
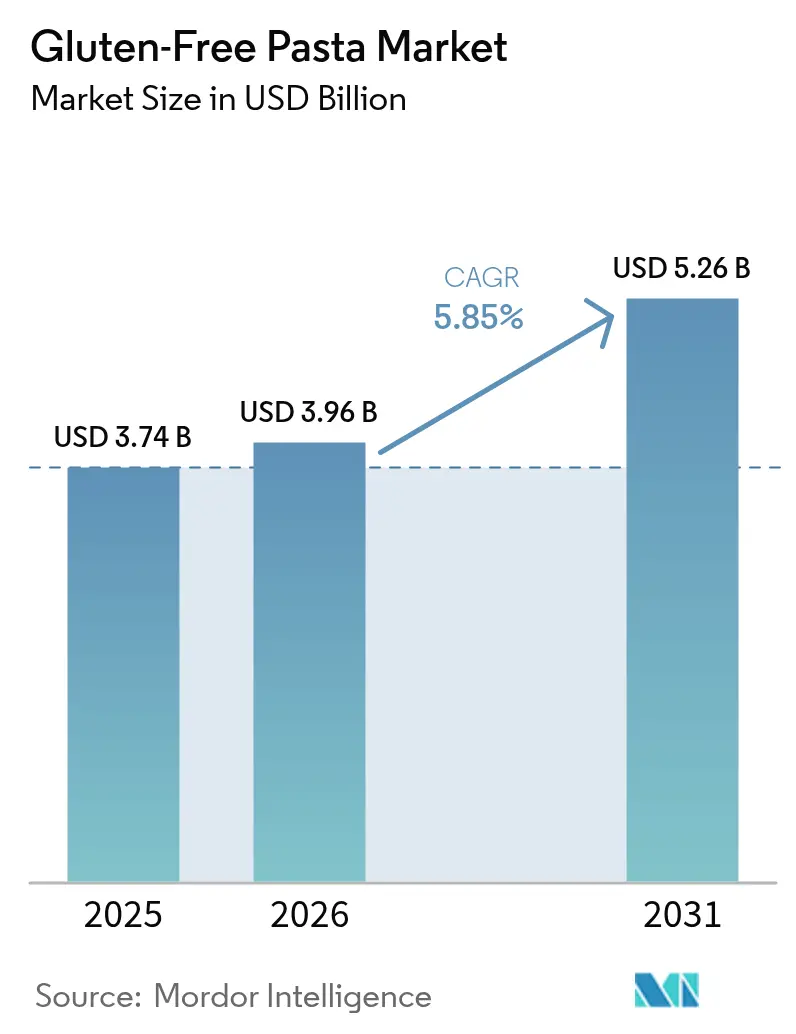
Die Marktgröße für glutenfreie Pasta wird voraussichtlich von 3,74 Milliarden USD im Jahr 2025 auf 3,96 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,85 % über den Zeitraum 2026–2031 einen Wert von 5,26 Milliarden USD erreichen. Die Marktexpansion ist in erster Linie auf das gestiegene Verbraucherbewusstsein hinsichtlich glutenbedingter Gesundheitszustände zurückzuführen, insbesondere Zöliakie und Nicht-Zöliakie-Glutensensitivität, verbunden mit einer zunehmenden Hinwendung zu gesundheitsbewussten und allergenfreien Ernährungspräferenzen. Die Marktnachfrage wird sowohl durch medizinische Anforderungen als auch durch wellnessorientierte Lebensstiländerungen angetrieben. Herstellerunternehmen stärken ihre Marktposition durch Produktverbesserungsinitiativen, wobei der Schwerpunkt auf der Verbesserung organoleptischer Eigenschaften und der Nährstoffzusammensetzung durch die Einbeziehung alternativer Getreidequellen liegt, darunter Reis, Mais, Quinoa, Hirse und Hülsenfrüchte. Die Marktentwicklung wird zusätzlich durch die zunehmende Verbreitung pflanzlicher und Clean-Label-Lebensmittelprodukte beeinflusst, insbesondere bei jüngeren Bevölkerungsgruppen und städtischen Bevölkerungen. Die Marktdurchdringung wurde durch umfangreiche Vertriebsnetze erleichtert, die Supermärkte, Hypermärkte und die sich rasch ausdehnenden E-Commerce-Kanäle umfassen.
Wichtigste Erkenntnisse des Berichts
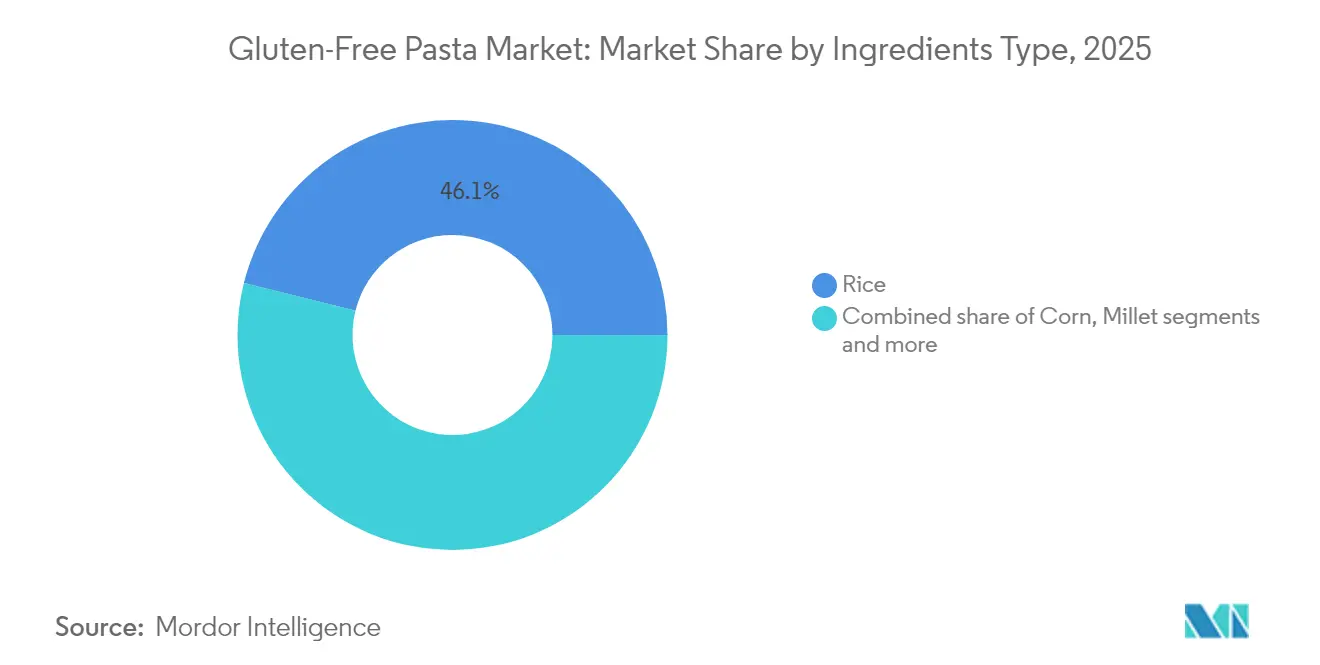
- Nach Zutatentyp führten reisbasierte Produkte mit einem Marktanteil von 46,12 % am Markt für glutenfreie Pasta im Jahr 2025, während hirsebasierte Produkte bis 2031 voraussichtlich einen CAGR von 6,74 % verzeichnen werden.
- Nach Produkttyp entfielen auf getrocknete Formate 66,55 % der Marktgröße für glutenfreie Pasta im Jahr 2025; Instantvarianten werden voraussichtlich mit einem CAGR von 7,05 % wachsen.
- Nach Form dominierte Spaghetti mit einem Umsatzanteil von 77,62 % im Jahr 2025, während Makkaroni mit einem CAGR von 6,62 % das schnellste Wachstum aufweist.
- Nach Vertriebskanal kontrollierten Supermärkte/Hypermärkte 55,10 % des Umsatzes im Jahr 2025; der Online-Einzelhandel wächst mit einem CAGR von 6,85 %.
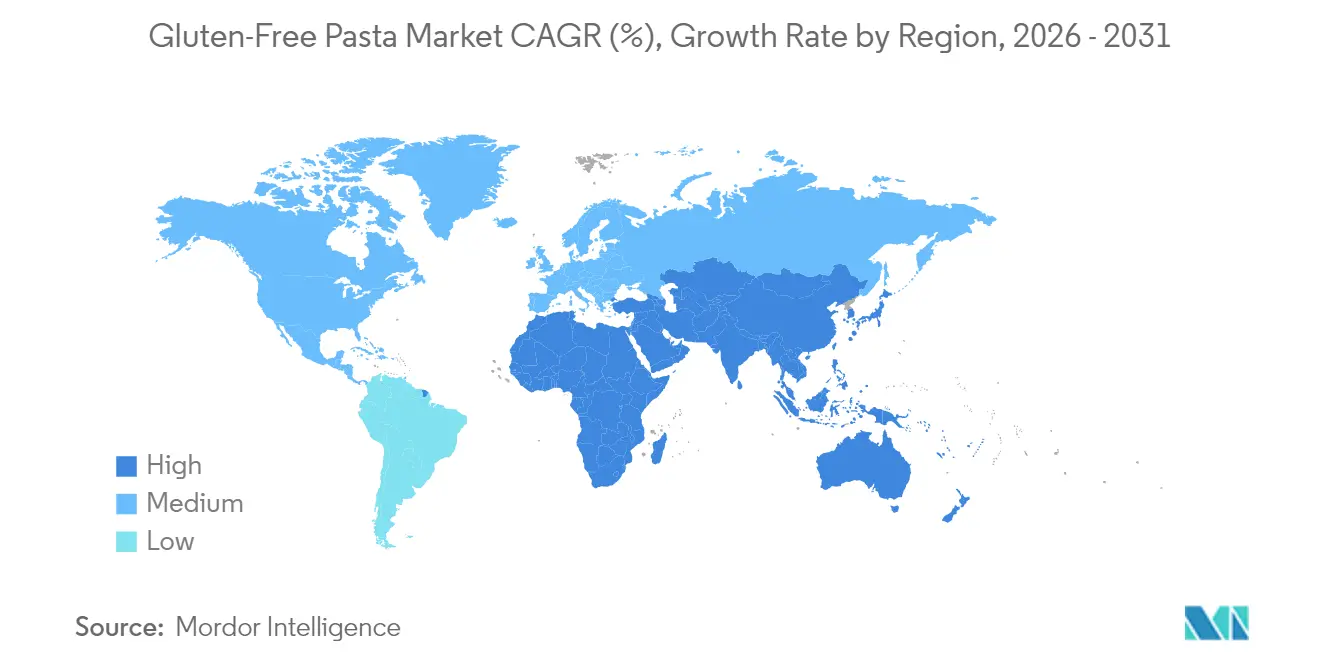
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 38,55 % am globalen Umsatz, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 6,89 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übernahme glutenfreier Ernährungsweisen als Lebensstilentscheidungen | +1.2% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verbesserter Geschmack und verbesserte Textur bei glutenfreien Pastaangeboten | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Einführung von Pasta mit mehreren Zutaten zur Deckung des Ernährungsbedarfs | +0.8% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Zöliakie und Glutenintoleranz | +1.1% | Global | Langfristig (≥ 4 Jahre) |
| Steigendes verfügbares Einkommen in Entwicklungsländern | +1.0% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der Herstellung glutenfreier Pasta | +0.7% | Global, angeführt von Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Übernahme glutenfreier Ernährungsweisen als Lebensstilentscheidungen
Der Markt für glutenfreie Pasta verzeichnet eine erhebliche Expansion, die auf die weit verbreitete Übernahme glutenfreier Ernährungspräferenzen als Lebensstilentscheidung zurückzuführen ist. Dieses Marktwachstum wird in erster Linie durch ein gestiegenes Gesundheitsbewusstsein der Verbraucher, sich verändernde Ernährungsgewohnheiten und ein verbessertes Bewusstsein für die potenziellen gesundheitlichen Vorteile des Glutenverzichts angetrieben, insbesondere bei Personen ohne diagnostizierte Zöliakie oder Glutensensitivität. Die Verbraucherwahrnehmung von glutenfreier Pasta hat sich erheblich gewandelt, wobei viele Personen sie als ernährungsphysiologisch überlegene Alternative betrachten und ihren Konsum mit verbesserter Verdauungsfunktion und besseren allgemeinen Gesundheitsergebnissen in Verbindung bringen, wodurch die Marktdurchdringung über die medizinische Notwendigkeit hinaus ausgedehnt wird. Laut GS1 Italy repräsentierten glutenfreie Lebensmittelprodukte im Jahr 2023 11,1 % des gesamten Lebensmittelumsatzwerts in Italien, was die erhebliche Marktdurchdringung im Mainstream und die lebensstilorientierten Übernahme glutenfreier Lebensmittelprodukte, insbesondere Pasta, verdeutlicht [1]Quelle: GS1 Italy, "Immagino Observatory, Fünfzehnte Ausgabe 2024", servizi.gs1it.org . Diese Marktentwicklung steht im Einklang mit der wachsenden Verbrauchernachfrage nach pflanzlichen Alternativen, biologischen Lebensmitteln und Clean-Label-Angeboten, da glutenfreie Pasta, die aus alternativen Zutaten hergestellt wird, sowohl ernährungsphysiologische Anforderungen erfüllt als auch verschiedene Ernährungsvorgaben berücksichtigt.
Verbesserter Geschmack und verbesserte Textur bei glutenfreien Pastaangeboten
Der Markt verzeichnet ein erhebliches Wachstum, das durch bedeutende Fortschritte in der Produktformulierung angetrieben wird, insbesondere bei der Verbesserung von Geschmack und Textur. Herkömmliche glutenfreie Pastaprodukte stießen zuvor auf erheblichen Marktwiderstand aufgrund suboptimaler organoleptischer Eigenschaften, darunter beeinträchtigte Geschmacksprofile, inkonsistente Texturmerkmale und eine im Vergleich zu herkömmlichen weizenbasierten Alternativen eingeschränkte Produktdiversifizierung. Zeitgenössische technologische Innovationen in der Lebensmittelverarbeitungsmethodik, verbunden mit einer ausgefeilten Zutatenentwicklung, haben die Produktqualitätsparameter grundlegend verändert und die Marktdurchdringung sowohl bei Verbrauchern mit medizinischer Notwendigkeit als auch bei lebensstilorientierten Bevölkerungsgruppen erleichtert. Die Marktentwicklung ist maßgeblich auf die strategische Einbeziehung alternativer Getreidezusammensetzungen zurückzuführen, darunter Vollkornreis, Linsen, Quinoa, Mais und Kichererbsenformulierungen, die häufig in präzisen Kombinationen eingesetzt werden, um strukturelle Integrität, sensorische Eigenschaften und Nährstoffzusammensetzung zu optimieren. So führte Suma Wholefoods beispielsweise im Januar 2024 eine neue Reihe von Haferpastas ein, die aus Hafer-, Mais- und Reismehl anstelle von herkömmlichem Weizen hergestellt werden.
Einführung von Pasta mit mehreren Zutaten zur Deckung des Ernährungsbedarfs
Der Markt für glutenfreie Pasta zeigt durch die strategische Einführung von Mehrkomponentenformulierungen, die auf unterschiedliche Ernährungsbedürfnisse ausgerichtet sind, ein erhebliches Wachstumspotenzial. Die Marktexpansion ist in erster Linie auf die zunehmende Verbreitung von Glutenintoleranz zurückzuführen, verbunden mit der erheblichen Übernahme pflanzlicher Ernährungspräferenzen. Herstellerunternehmen implementieren fortschrittliche Produktentwicklungsstrategien, die sich speziell auf innovative Getreidemischungsformulierungen konzentrieren, um diesen sich wandelnden Verbraucheranforderungen gerecht zu werden. So führte Nuttee Bean Co. beispielsweise im Juni 2024 sein Premiumangebot Favalicious Fava Protein Pasta ein, eine spezialisierte Ackerbohnen-basierte Formulierung, die aus drei wesentlichen Zutaten besteht. Das Produkt liefert einen erheblichen Nährwert mit 19 Gramm Proteingehalt, 16 Gramm Ballaststoffen und enthält 13 Nettokohlenhydrate pro Portion, während es glutenfreien, nicht-GVO-, veganen und zuckerfreien Spezifikationen entspricht. Diese Produktentwicklungsinitiative entspricht direkt den sich wandelnden Präferenzen gesundheitsbewusster Verbrauchersegmente, insbesondere der Millennials und der Generation Z, die eine erhöhte Nachfrage nach Clean-Label- und proteinreichen Ernährungsoptionen zeigen.
Zunehmende Verbreitung von Zöliakie und Glutenintoleranz
Die zunehmende Verbreitung von Zöliakie und Nicht-Zöliakie-Glutensensitivität treibt das Wachstum im Markt für glutenfreie Pasta an. Gesundheitliche Bedenken im Zusammenhang mit diesen Erkrankungen beeinflussen die Ernährungsentscheidungen der Verbraucher. Ein verbessertes Bewusstsein bei medizinischen Fachkräften und der Öffentlichkeit hat zu häufigeren Diagnosen geführt. In Italien waren laut dem Gesundheitsministerium im Jahr 2023 etwa 265.000 Personen von Zöliakie betroffen, wobei die Lombardei die Region mit der höchsten Fallzahl von über 49.200 Fällen war [2]Quelle: Gesundheitsministerium, "Jahresbericht an das Parlament über Zöliakie – Jahresbericht 2023", static.celiachia.it . Personen mit Nicht-Zöliakie-Glutensensitivität erleiden Symptome wie Magen-Darm-Beschwerden, Kopfschmerzen und Müdigkeit beim Verzehr von Gluten. Die Notwendigkeit, diese Erkrankungen durch glutenfreie Ernährung zu behandeln, hat die Nachfrage nach Alternativen, einschließlich Pasta, erhöht. Öffentliche Aufklärungskampagnen und Ernährungsempfehlungen von medizinischen Fachkräften haben die Bedeutung glutenfreier Produkte weiter betont. Es wird erwartet, dass diese Faktoren während des Prognosezeitraums Wachstumschancen für den Markt für glutenfreie Pasta schaffen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Preis im Vergleich zu herkömmlicher Pasta | -1.3% | Global, stärker ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Begrenztes Verbraucherbewusstsein in Schwellenmärkten | -0.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Anforderungen für die Zertifizierung als glutenfrei | -0.5% | Global, je nach Rechtsgebiet unterschiedlich | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch andere alternative Pastaprodukte | -0.7% | Global, zunehmend in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Preis im Vergleich zu herkömmlicher Pasta
Die Premiumpreisgestaltung von glutenfreier Pasta schafft erhebliche Markteintrittsbarrieren, insbesondere in preissensiblen Segmenten und Schwellenländern, wo ein begrenztes verfügbares Einkommen die Übernahme von Speziallebensmitteln einschränkt. Glutenfreie Pastaprodukte erzielen im Vergleich zu herkömmlicher weizenbasierter Pasta einen Preisaufschlag von 50–100 %, bedingt durch höhere Rohstoffkosten, spezialisierte Herstellungsprozesse und kleinere Produktionsvolumina, die Skaleneffekte begrenzen. Die Vorschriften der Lebensmittel- und Arzneimittelbehörde (FDA) für die Kennzeichnung als glutenfrei verlangen, dass Produkte weniger als 20 Teile pro Million Gluten enthalten, was dedizierte Produktionsanlagen und umfangreiche Testprotokolle erfordert, die die Betriebskosten erhöhen. Diese Preislücke wird in wirtschaftlichen Abschwungphasen bedeutsamer, wenn Verbraucher sich auf wesentliche Einkäufe konzentrieren statt auf Premiumlebensmittel. Fortschreitende Fertigungstechnologien und steigende Produktionsvolumina könnten jedoch die Kosten senken und möglicherweise den Preisunterschied zwischen glutenfreier und herkömmlicher Pasta während des Prognosezeitraums verringern.
Begrenztes Verbraucherbewusstsein in Schwellenmärkten
Ein erhebliches Hemmnis für den Markt für glutenfreie Pasta, insbesondere in Schwellenmärkten, ist das begrenzte Verbraucherbewusstsein hinsichtlich Glutenintoleranz, Zöliakie und den Vorteilen glutenfreier Ernährung. Trotz der zunehmenden Verbreitung glutenbedingter Erkrankungen weltweit sind viele Verbraucher in Entwicklungsregionen nach wie vor nicht über die gesundheitlichen Auswirkungen von Gluten und die Verfügbarkeit glutenfreier Alternativen informiert, was die Marktdurchdringung und das Wachstum hemmt. In Ländern des asiatisch-pazifischen Raums, Afrikas und Teilen Lateinamerikas werden glutenfreie Ernährungsweisen oft missverstanden oder nicht weitgehend anerkannt, es sei denn, sie werden medizinisch verschrieben, was die potenzielle Verbraucherbasis auf Personen mit bestätigten Gesundheitszuständen beschränkt. Viele Verbraucher in diesen Regionen assoziieren glutenfreie Produkte mit Gewichtsabnahmetrends oder Luxusdiäten, was zu Skepsis oder Desinteresse führt. Die Situation wird durch unzureichende Kennzeichnungstransparenz, unzureichende regulatorische Aufsicht und begrenzte öffentliche Gesundheitsinitiativen zur Förderung des Verständnisses glutenbedingter Gesundheitsbedenken weiter erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutatentyp:
Reis dominiert, während Alternativen aufkommenIm Jahr 2025 entfielen auf reisbasierte Formulierungen 46,12 % des Marktes für glutenfreie Pasta. Die Marktexpansion wird in erster Linie durch die zunehmende Verbreitung von Zöliakie und Glutensensitivität bei Verbrauchern weltweit angetrieben. Der neutrale Geschmack von Reis, die etablierte Lieferketteninfrastruktur und die breite Verbraucherakzeptanz in verschiedenen Regionen treiben diese Marktdominanz an. Der neutrale Geschmack von Reis macht ihn kompatibel mit verschiedenen Soßen und Zutaten und dient als effektiver Ersatz für Weizenpasta. Laut dem Landwirtschaftsministerium der Vereinigten Staaten (USDA) erreichte die Reisproduktion im Jahr 2024/25 535,8 Millionen Tonnen, was eine stabile Rohstoffversorgung für die Hersteller gewährleistet. Diese Verfügbarkeit hält die Produktionskosten konstant und unterstützt die Großserienproduktion und den Vertrieb in entwickelten und aufstrebenden Märkten.
Hirsebasierte Formulierungen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,74 % wachsen. Dieses Wachstum wird durch das Nährstoffprofil der Hirse angetrieben, das einen hohen Proteingehalt, essentielle Mineralien und Ballaststoffe umfasst. Die zunehmende Verbraucherpräferenz für alternative Getreidesorten, insbesondere in Schwellenländern, kombiniert mit der wachsenden Übernahme pflanzlicher Ernährungsweisen, stärkt die Marktposition hirsebasierter Pasta. Das steigende Gesundheitsbewusstsein der Verbraucher und die wachsende Nachfrage nach nährstoffdichten, glutenfreien Optionen tragen zur Marktexpansion bei. Darüber hinaus machen die landwirtschaftliche Nachhaltigkeit der Hirse und ihre Anpassungsfähigkeit an verschiedene klimatische Bedingungen sie zu einem zuverlässigen Rohstoff für die Herstellung glutenfreier Pasta. Regierungsinitiativen zur Förderung des Hirseanbaus und -konsums, insbesondere in Entwicklungsregionen, unterstützen das Marktwachstum weiter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp:
Getrocknete Formate führen, während Instant an Dynamik gewinntGetrocknete Pasta behauptet eine dominante Position im Markt für glutenfreie Pasta und hält im Jahr 2025 einen Marktanteil von 66,55 %. Diese Dominanz resultiert aus den Verbraucherpräferenzen für lagerstabile Produkte, die Komfort und eine verlängerte Lagerfähigkeit ohne Kühlung bieten. Getrocknete glutenfreie Pasta bedient verschiedene Verbrauchergruppen, darunter Familien und Einzelpersonen, die einfache Mahlzeitenlösungen suchen, aufgrund ihrer langen Haltbarkeit und weiten Verfügbarkeit über Einzel- und Online-Kanäle. Die konsistente Leistung und Anpassungsfähigkeit von getrockneter Pasta haben sie zur primären Wahl für Verbraucher gemacht, die glutenfreie Alternativen suchen, die Qualität in Geschmack und Textur bewahren.
Das Instantpasta-Segment wird voraussichtlich bis 2031 mit einem CAGR von 7,05 % wachsen, angetrieben von Verbrauchern, die eine schnelle Mahlzeitenzubereitung benötigen und dabei glutenfreie Ernährungsweisen einhalten. Während Konserven- und Tiefkühlvarianten in erster Linie dem Gastronomiebereich dienen, wo Portionsmanagement und effiziente Zubereitung wesentlich sind, spiegelt das Wachstum des Instantsegments die sich wandelnden Verbraucherpräferenzen für zeiteffiziente Mahlzeitenoptionen wider. Hersteller haben Instantpastaformulierungen verbessert, um Qualitätsbedenken zu begegnen, und Produkte entwickelt, die trotz schneller Zubereitungsanforderungen strukturelle Integrität und Nährwert bewahren. Die Expansion des Segments steht im Einklang mit zunehmender Urbanisierung und sich verändernden Arbeitszeiten, insbesondere bei jüngeren Verbrauchern, die bereit sind, mehr für komfortzentrierte Produkte zu zahlen.
Nach Form:
Die kulturelle Dominanz von Spaghetti bleibt bestehenIm Markt für glutenfreie Pasta behauptet Spaghetti eine vorherrschende Marktposition und hält im Jahr 2025 einen Marktanteil von 77,62 %. Diese erhebliche Marktkonzentration bei Spaghettivarianten demonstriert die anhaltende Verbraucherpräferenz für herkömmliche Pastakonfigurationen innerhalb glutenfreier Alternativen. Die bedeutende Marktpräsenz von glutenfreien Spaghetti ist auf ihre operative Vielseitigkeit, standardisierte Zubereitungsprotokolle und umfassende Substitutionsmöglichkeiten für herkömmliche weizenbasierte Varianten in mehreren kulinarischen Anwendungen zurückzuführen, was ihre grundlegende Position in globalen Ernährungskonsummustern begründet.
Das Makkaronisegment weist eine erhebliche Wachstumsdynamik auf und prognostiziert bis 2031 einen CAGR von 6,62 %. Dieser Wachstumsverlauf ist in erster Linie auf die steigende Verbrauchernachfrage nach diversifizierten Pastakonfigurationen zurückzuführen, die eine verbesserte Zubereitungseffizienz in häuslichen kulinarischen Abläufen ermöglichen, insbesondere bei standardisierten Haushaltsmahlzeiten und ernährungsphysiologischen Rezeptformulierungen. Die umfangreiche Einzelhandelsvertriebsinfrastruktur für glutenfreie Makkaronivarianten, kombiniert mit systematischen Produktentwicklungsinitiativen, die sich auf die Verbesserung organoleptischer Eigenschaften und die Nährwertoptimierung konzentrieren, hat eine verstärkte Verbraucherintegration in standardisierte Mahlzeitenvorbereitungsprotokolle erleichtert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Dominanz des Einzelhandels mit E-Commerce-BeschleunigungSupermärkte/Hypermärkte kontrollieren derzeit im Jahr 2025 55,10 % des Vertriebsmarktes für glutenfreie Pasta. Ihre Marktführungsposition ist auf ihre etablierte physische Einzelhandelsinfrastruktur, ein umfassendes Produktsortiment und die Kapazität zur Erfüllung unmittelbarer Verbraucheranforderungen zurückzuführen. Diese Einzelhandelseinrichtungen fungieren als primäre Vertriebspunkte für Verbraucher, die etablierte Hersteller und einen effizienten Zugang zu glutenfreien Alternativen suchen. Einzelhandelsketten etablieren strategische Vertriebspartnerschaften mit Herstellern, um die Produktverfügbarkeit zu gewährleisten. Dies wird durch die strategische Expansion von Pasta Rummo auf dem US-amerikanischen Markt im Juli 2023 belegt, bei der das Unternehmen 11 Produktvarianten, darunter glutenfreie Spaghetti, im gesamten Einzelhandelsnetz von Whole Foods Market einführte.
Das Online-Einzelhandelsvertriebssegment zeigt ein überlegenes Wachstumspotenzial mit einem prognostizierten CAGR von 6,85 % während des Zeitraums 2026–2031. Dieser Wachstumsverlauf ist auf umfassende Produktportfolios, strukturierte abonnementbasierte Beschaffungssysteme und eine verbesserte Marktdurchdringung in Regionen mit begrenzter physischer Einzelhandelsinfrastruktur zurückzuführen. E-Commerce-Plattformen erleichtern den Vertrieb mehrerer Hersteller glutenfreier Pasta durch optimierte Logistiknetzwerke und systematische Abonnementprogramme. Das digitale Einzelhandelssegment zeigt eine Marktexpansion durch implementierte Direktvertriebsrahmen an Verbraucher, strukturierte digitale Werbestrategien und gesundheitsorientierte Marketinginitiativen.
Geografische Analyse
Glutenfreier Pasta-Markt in Europa
Europa hält im Jahr 2025 einen Anteil von 38,55 % am glutenfreien Pasta-Markt, gestützt durch ein hohes Bewusstsein für Zöliakie, etablierte Diagnoseprotokolle und die Bedeutung von Pasta in der mediterranen Ernährung. Das Marktwachstum in der Region wird durch regulatorische Rahmenbedingungen gestärkt, darunter verschreibungspflichtige Subventionen für Zöliakie-Patienten in Italien und dem Vereinigten Königreich. Die vielfältigen europäischen Kochtraditionen ermöglichen es Verbrauchern mit Ernährungseinschränkungen, ihre kulturellen Essgewohnheiten durch glutenfreie Pasta-Optionen beizubehalten.
Glutenfreier Pasta-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 6,89 % (2026–2031) die höchste Wachstumsrate, was auf Urbanisierung, steigende verfügbare Einkommen und ein wachsendes Gesundheitsbewusstsein unter Verbrauchern der Mittelschicht zurückzuführen ist. Die Position Chinas und Indiens als bedeutende Reisproduzenten unterstützt die Marktentwicklung. Der zunehmende Konsum von verarbeiteten Lebensmitteln, darunter glutenfreie Pizza, Pasta und Backwaren, treibt die Marktexpansion voran. Hersteller entwickeln regionsspezifische Geschmacksrichtungen, um lokale Präferenzen zu erfüllen, was das anhaltende Marktwachstum unterstützt.
Glutenfreier Pasta-Markt in Amerika und dem Nahen Osten und Afrika
Nordamerika weist eine starke Marktpräsenz mit einer umfangreichen Produktvielfalt auf. Die Ernteprodukionsberichte des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) zeigen eine Maisproduktion von 14,9 Milliarden Scheffel im Jahr 2024, was Rohstoffe für die Herstellung glutenfreier Pasta bereitstellt. Die Region zeigt einen Trend zu Premiumprodukten, wobei Verbraucher höhere Preise für ernährungsphysiologische Vorteile und Clean-Label-Produkte akzeptieren. Darüber hinaus zeigen Südamerika sowie der Nahe Osten und Afrika Wachstumspotenzial in städtischen Gebieten und einkommensstärkeren Segmenten, trotz Einschränkungen bei Bewusstsein und Vertrieb. Diesen Herausforderungen wird durch Verbraucheraufklärungsprogramme und den Ausbau des Einzelhandelsnetzes begegnet.

Regulatorisches Umfeld
Die Kennzeichnung glutenfreier Pasta unterliegt jurisdiktionsspezifischen Schwellenwerten und Prüferwartungen, die Formulierung, Testverfahren und Anlagenkontrollen prägen. In den Vereinigten Staaten legen die FDA-Vorschriften gemäß 21 CFR 101.91 einen Schwellenwert von weniger als 20 parts per million Gluten für freiwillige „glutenfrei“-Angaben fest, mit zusätzlichen Dokumentationspflichten dort, wo validierte Analysemethoden begrenzt sind (insbesondere bei fermentierten oder hydrolysierten Produkten). In der Europäischen Union begrenzt die Durchführungsverordnung (EU) Nr. 828/2014 der Kommission ähnlich die Bezeichnung „glutenfrei“ auf Lebensmittel mit höchstens 20 mg/kg (20 ppm) Gluten und reserviert „sehr geringer Glutengehalt“ für bestimmte verarbeitete Produkte bis zu 100 mg/kg, wobei zudem festgelegt wird, dass in Produkten mit diesen Angaben verwendeter Hafer speziell hergestellt und gehandhabt werden muss, um Kontamination zu vermeiden.
Das regulatorische Augenmerk richtet sich weiterhin auf Kennzeichnungsklarheit und Kontrollen von Kreuzkontamination, da die Nachfrage nach glutenfreien Produkten über medizinisch diagnostizierte Verbraucher hinaus wächst. In den Vereinigten Staaten veröffentlichte die FDA Anfang 2026 eine Informationsanfrage zur Kennzeichnung und zur Vermeidung von Glutenkreuzkontamination bei verpackten Lebensmitteln, was auf verstärkte Prüfung der Praktiken zur Zutatenoffenlegung und der Herstellungskontrollen hinweist, die eine unbeabsichtigte Glutenpräsenz reduzieren. Für Hersteller, die über Regionen hinweg verkaufen, bietet der gemeinsame Richtwert von 20 ppm in den USA und der EU ein gemeinsames technisches Ziel, erhöht aber auch den Bedarf an Lieferantenverifizierung, dedizierten Produktionslinien, wo machbar, und dokumentierten Testprogrammen zur Untermauerung von „glutenfrei“-Angaben über alle Einzelhandelskanäle hinweg.
Wettbewerbslandschaft
Der Markt für glutenfreie Pasta weist eine moderate Fragmentierung auf, wobei sowohl große Lebensmittelunternehmen als auch spezialisierte Hersteller im Markt konkurrieren. Unternehmen wie Barilla Group und Ebro Foods S.A. nutzen ihre umfangreichen Vertriebsnetze und etablierten Marken, um Mainstream-Märkte zu bedienen, während spezialisierte Unternehmen wie Dr. Schär AG und Jovial Foods durch fokussierte Produktentwicklung und Expertise in den Präferenzen glutenfreier Verbraucher konkurrieren.
Der Markt hat sich von der primären Bedienung medizinischer Bedürfnisse zu einer Mainstream-Gesundheitslebensmittelkategorie entwickelt, die sowohl etablierte Lebensmittelhersteller als auch neue Unternehmen anzieht, die auf spezifische Verbrauchersegmente abzielen. Darüber hinaus ist die Wettbewerbslandschaft durch strategische Partnerschaften, Fusionen und Übernahmen gekennzeichnet, die auf die Erweiterung der Marktpräsenz und die Erzielung von Skaleneffekten abzielen. So erwarb SACO Foods beispielsweise im August 2024 die Marken Ancient Harvest und Pamela's, was das glutenfreie Portfolio des Unternehmens stärkt und gemeinsame Dienste für das Wachstum nutzt.
Darüber hinaus investieren Unternehmen in fortschrittliche Extrusionsanlagen und Zutatenverarbeitungstechnologien, um die Produktqualität und Produktionseffizienz zu verbessern. Das Wettbewerbsumfeld betont Forschungs- und Entwicklungskapazitäten, wobei Unternehmen proprietäre Formulierungen und Herstellungsprozesse entwickeln. Der Erfolg im Markt hängt von der Fähigkeit der Unternehmen ab, Produktinnovation mit effizientem Kostenmanagement zu verbinden, da Verbraucher hochwertige Produkte zu wettbewerbsfähigen Preisen im Vergleich zu herkömmlicher Pasta verlangen. Marktteilnehmer differenzieren sich auch durch nachhaltige Praktiken und Clean-Label-Zutaten, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden.
Marktführer der Branche für glutenfreie Pasta
Dr. Schar AG
Barilla Group
Ebro Foods S.A.
Jovial Foods, Inc.
Eden Foods, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Glutenfreier Pasta-Markt
- Dr. Schar AG
- Barilla Group
- Ebro Foods S.A.
- Jovial Foods, Inc.
- Eden Foods, Inc.
- Cappello's
- George DeLallo Company, Inc.
- Tribe 9 Foods
- Giadzy
- SACO Foods, Inc.
- Doves Farm Foods Ltd.
- Explore Cuisine LLC
- Alce Nero S.p.A.
- Sam Mills International
- Banza LLC
- Rummo S.p.A.
- La Fabbrica Della Pasta Di Gragnano Srl
- De Cecco
- Post Holdings, Inc.
- GoGo Quinoa

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und die Lokalisierung der Herstellung schaffen Raum für Marken, um die Verfügbarkeit zu erweitern, die Versorgung zu stabilisieren und die Erwartungen des Einzelhandels an konsistente Allergenkontrollen zu erfüllen. In Nordamerika hoben Ankündigungen im Mai 2026 zwei Schritte hervor: Andriani S.p.A. (Felicia) nahm die Produktion in einer neuen allergenfreien, glutenfreien Anlage in London, Ontario auf (65.000 Quadratfuß, 55 Millionen USD, jährliche Kapazität von 15.000 Tonnen), während Barilla an seinem Standort in Avon, New York eine zweiphasige Erweiterung mit einer ersten Phase von 145 Millionen USD und einem Gebäudeanbau von 52.000 Quadratfuß begann, um zusätzliche Produktions- und Verpackungslinien zu schaffen. Diese Investitionen stehen im Einklang mit der Marktverschiebung hin zu einer breiteren Mainstream-Distribution, wobei Supermärkte und Hypermärkte weiterhin der größte Kanal bleiben (55,10 % Anteil im Jahr 2025), während der Online-Handel den Zugang zum Sortiment für Spezialdiäten weiter ausbaut.
Die Produktchance konzentriert sich auch auf die Verbesserung von Textur und Nährwert, ohne die Clean-Label-Positionierung zu verwässern, insbesondere da die Kategorie sich über reine Reisformulierungen hinaus bewegt (Reis hielt 2025 einen Anteil von 46,12 %) hin zu Mehrfachzutaten- und Hülsenfrucht-basierten Mischungen. Aktuelle Produktaktivitäten im Sektor, einschließlich Mehrfachzutaten- und proteinbetonter Markteinführungen, die im Berichtskontext erwähnt werden, deuten auf die Bereitschaft der Verbraucher hin, für höhere Protein- und Ballaststoffangaben mehr zu zahlen, während technische Arbeiten in Extrusion und Zutatensystemen (Hydrokolloide, Flohsamen und Proteinanreicherung aus Hülsenfruchtquellen) auf die zentrale Leistungslücke gegenüber Weizenpasta abzielen. Angesichts der strengen „glutenfrei“-Schwellenwerte in den USA und der EU von 20 ppm liegt eine weitere Chance in konformitätsbereiter Beschaffung und Herstellungsdokumentation, die das Markenvertrauen stärken und die Expansion in weitere Regionen und Handelsmarkenprogramme erleichtern kann, die ein starkes Allergenmanagement erfordern.
Recent Industry Developments in Glutenfreier Pasta-Markt
- Mai 2026: Andriani S.p.A. (Felicia) nahm die Produktion in einer neuen allergenfreien und glutenfreien Anlage in London, Ontario auf, wodurch marktnahe Kapazität hinzugefügt und die Lieferketten für nordamerikanische Kunden verkürzt wurden. Der Standort wurde positioniert, um die Nachfrage nach „better-for-you“-Pasta mit dedizierten Allergenkontrollen zu unterstützen, was das Vertrauen der Einzelhändler in glutenfreie Angaben und Konsistenz stärken kann.
- Februar 2026: Ebro Foods S.A. schloss den Erwerb der verbleibenden 30%-Beteiligung an Bertagni 1882 SpA ab und konsolidierte damit das Eigentum am italienischen Premium-Pasta-Geschäft. Die Übernahme unterstützt eine engere operative Kontrolle und Portfolio-Integration und verbessert die Fähigkeit der Gruppe, Produktentwicklungs- und Fertigungsentscheidungen über ihre Pasta-Bestände hinweg abzustimmen.
- Januar 2026: Eine Aufrüstung auf erneuerbare Energien an den deutschen Produktionsstandorten von Dr. Schär in Dreihausen und Apolda umfasste die Einführung zertifizierten Ökostroms. Der Wechsel stärkt die betrieblichen Nachhaltigkeitsnachweise und unterstützt die Erwartungen von Einzelhändlern und Verbrauchern an verantwortungsvolle Beschaffung.


Glutenfreier Pasta-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Einzelhandels- und Foodservice-Verkäufe verpackter glutenfreier Pasta-Produkte, die ohne Weizengluten hergestellt werden und üblicherweise aus Reis, Mais, Hülsenfrüchten oder ähnlichen glutenfreien Mehlen produziert werden, über alle wichtigen Regionen hinweg.
Ausschlüsse des Geltungsbereichs: Wir schließen natürlich glutenfreie einfache Reisgrundnahrungsmittel aus, die als Rohstoffgetreide verkauft werden (einschließlich losem Reis), und berücksichtigen nur glutenfreie Pasta-Produkte, die als Pasta positioniert und verkauft werden.
Übersicht der Segmentierung
- Nach Zutatentyp
- Reis
- Mais
- Hirse
- Andere Zutaten
- Nach Produkttyp
- Getrocknet
- Instant
- Konserven und Tiefkühlprodukte
- Nach Form
- Spaghetti
- Penne
- Fusilli
- Makkaroni
- Andere
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Store
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Schreibtischrecherche wurde verwendet, um die Nachfragegrenze festzulegen und externe Signale zum Konsum glutenfreier Produkte und zur Nachfrage nach verpackter Pasta über die Zeit zu erfassen. Wir stützten uns auf öffentliche und offizielle Quellen wie die US-FDA für Leitlinien zur Kennzeichnung glutenfreier Produkte, das USDA für den Kontext der Lebensmittelkategorien, das NIH und die CDC für Gesundheits- und Prävalenzreferenzen, die die Akzeptanz glutenfreier Produkte beeinflussen, FAOSTAT für den Kontext der landwirtschaftlichen Produktion sowie UN-Comtrade-ähnliche Zollstatistiken für richtungsweisende Handelssignale.
Um diesen Kontext in ein funktionierendes Modell zu übersetzen, prüften wir auch Geschäftsberichte von Unternehmen, SEC-ähnliche Einreichungen, Investorenpräsentationen, Kategorieseiten von Einzelhändlern und Websites von Verbänden, um Packungsgrößen, Kanalmuster und Zutatenverschiebungen (etwa reisbasiert versus hülsenfruchtbasiert) zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde selektiv genutzt, um die Umsatzrichtung und wesentliche Ereignisse wie die Erweiterung der Distribution gegenzuprüfen. Diese Liste ist nur beispielhaft, und weitere öffentliche Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Befragungen
Die Primärarbeit konzentrierte sich darauf, das zu validieren, was Schreibtischquellen nicht konsistent zeigen können, hauptsächlich den tatsächlichen Kanalmix, Preisstufen und das Wiederkaufverhalten für glutenfreie Pasta über Regionen hinweg. Wir sprachen mit einer Vielzahl von Stakeholdern wie Marken, Zutatenlieferanten, Auftragsherstellern, Vertriebshändlern sowie Einkäufern aus Einzelhandel oder Foodservice und nutzten anschließend ihre Beiträge, um Annahmen zu Volumina, Preisgestaltung und der Art der Kennzeichnung und Vermarktung von Produkten zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 15 % | APAC: 40 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 28 % | EMEA: 33 % |
| Kleinere Akteure: 19 % | Manager: 57 % | Amerika: 27 % |
Marktdimensionierung & Prognose
Der Kernaufbau verwendete einen Top-down-Ansatz, bei dem die Nachfrage nach verpackter glutenfreier Pasta aus einem konventionellen Pasta-Konsumpool rekonstruiert und anschließend mittels Signalen zur Akzeptanz glutenfreier Produkte, der Verfügbarkeit gekennzeichneter Produkte und der erwarteten Durchdringung nach Kanal und Region gefiltert wurde. Nachdem der erste Entwurf gebildet war, wurden selektive Bottom-up-Näherungen verwendet, um die Gesamtsummen zu bestätigen, etwa stichprobenartig erhobene Regalpreise multipliziert mit beobachteter Produktverfügbarkeit, ergänzt durch Prüfungen bei Vertriebshändlern und Einzelhändlern zum Umsatz.
Zu den wichtigsten Eingaben, die als Größenordnungs-Fingerabdrücke verwendet wurden, gehörten der Anteil reisbasierter glutenfreier Pasta, die Dominanz getrockneter Formate, der Beitrag von Supermärkten und Hypermärkten gegenüber Online-Handel sowie regionale Unterschiede bei der Akzeptanz glutenfreier Produkte. Wenn Details auf Länderebene dünn waren, wurden Proxy-Verhältnisse aus ähnlichen Märkten basierend auf Einkommensniveau, Tiefe des modernen Handels und beobachteter Regalpräsenz glutenfreier Produkte angewendet und anschließend nach Interview-Feedback angepasst.
Für die Prognose wurde eine Szenarioanalyse um einen Basisfall angewendet, der das Wachstum mit Kennzeichnungsbewusstsein, Expansion des modernen Einzelhandels und Preisnormalisierung verknüpft, und dann gegen Experteneinschätzungen getestet, wie schnell Käufer in jeder Region nachkaufen. Wo Inflationseffekte wesentlich waren, wurde die Preisentwicklung separat vom Mengenwachstum behandelt, damit die Prognose nachvollziehbar blieb.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale wie Veränderungen im Einzelhandelssortiment, Intensität von Produkteinführungen und beobachtete Preisspannen geprüft und anschließend überarbeitet, wenn die implizierten Nachfragekurven nicht mit diesen Prüfungen übereinstimmten. Wenn in einer Region oder einem Kanal eine große Abweichung auftrat, wurden die Annahmen erneut geprüft, und es wurde gezielt erneut Kontakt mit Interviewpartnern aufgenommen, um zu bestätigen, ob die Veränderung real war oder durch das Modell verursacht wurde.
Vor der Freigabe wurde eine mehrstufige Analystenprüfung durchgeführt, einschließlich Konsistenzprüfungen über Regionen, Zutatenmix und Kanäle hinweg, gefolgt von einem letzten Durchgang zur Beseitigung von Rechen- und Währungszeitpunktfehlern. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und anschließend wird vor der Auslieferung ein neuer Validierungsdurchgang abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße des globalen Marktes für glutenfreie Pasta und Reis von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für glutenfreie Pasta sowie für glutenfreie Pasta plus Reis können weit voneinander abweichen, da der Produktumfang nicht einheitlich behandelt wird und da das Jahr und die Währungszeitpunkte hinter den Preisannahmen oft nicht übereinstimmen. Unterschiede zeigen sich auch, wenn manche Modelle von einem breiten Pool glutenfreier Lebensmittel ausgehen, während andere von der Pasta-Nachfrage ausgehen und dann eine Akzeptanzlogik anwenden.
Durch die jährliche Aktualisierung von Kanalmix- und Packungspreisannahmen und die anschließende Prüfung, welche Artikel als Pasta gekennzeichnet und verkauft werden, hält Mordor Intelligence die Zählung an den Verkäufen glutenfreier Pasta fest und vermeidet die Einbeziehung einfacher Reisgrundnahrungsmittel oder breiterer glutenfreier Vorratskammer-Kategorien.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,74 Mrd. USD (2025) | |
| Globale Datenplattform A | 0,46 Mrd. USD (2025) | Diese Schätzung wird als Pasta-und-Reis-Segment innerhalb einer breiteren Tracking-Ansicht glutenfreier Produkte veröffentlicht, was den Erfassungsbereich auf eine enge Klassifizierung beschränken und Teile glutenfreier Pasta, die über bestimmte Kanäle oder Formate verkauft werden, übersehen kann. |
| Branchenverlag B | 24,06 Mrd. USD (2025) | Diese Schätzung scheint einen deutlich breiteren Umfang für glutenfreie Pasta und Reis zu verwenden, der angrenzende glutenfreie Grundnahrungsmittel einbeziehen und die Gesamtsummen aufblähen kann, wenn die Definition nicht auf Pasta-Artikel beschränkt ist, die als Pasta vermarktet und gekauft werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfangsgrenzen zwischen Pasta und Reisgrundnahrungsmitteln, gefolgt davon, wie Preisentwicklung und Kanalabdeckung im laufenden Jahr behandelt werden. Wenn Annahmen sichtbar gehalten und mit Interviewprüfungen abgeglichen werden, bleibt die resultierende Zahl leichter reproduzierbar und Jahr für Jahr aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für glutenfreie Pasta?
Der Markt für glutenfreie Pasta erzielte im Jahr 2026 einen Umsatz von 3,96 Milliarden USD und soll bis 2031 5,26 Milliarden USD erreichen.
Welche Region hält den größten Anteil am Umsatz mit glutenfreier Pasta?
Europa führt mit 38,55 % des globalen Umsatzes im Jahr 2025, unterstützt durch strenge Kennzeichnungsvorschriften und ein hohes Verbraucherbewusstsein.
Welcher Vertriebskanal wächst am schnellsten?
Der Online-Einzelhandel ist der am schnellsten wachsende Kanal und wächst mit einem CAGR von 6,85 %, da Verbraucher den E-Commerce für spezialisierte Ernährungsbedürfnisse nutzen.
Welche Zutat dominiert die Formulierungen für glutenfreie Pasta?
Reisbasierte Pasta bleibt dominant und hält im Jahr 2025 einen Anteil von 46,12 %, aufgrund ihres neutralen Geschmacks und ihrer zuverlässigen Textur.
Seite zuletzt aktualisiert am:



