
Marktgröße und Marktanteil für glutenfreie Fertiggerichte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 9.64 Milliarden US-Dollar |
| Marktgröße (2031) | 12.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.66 % |
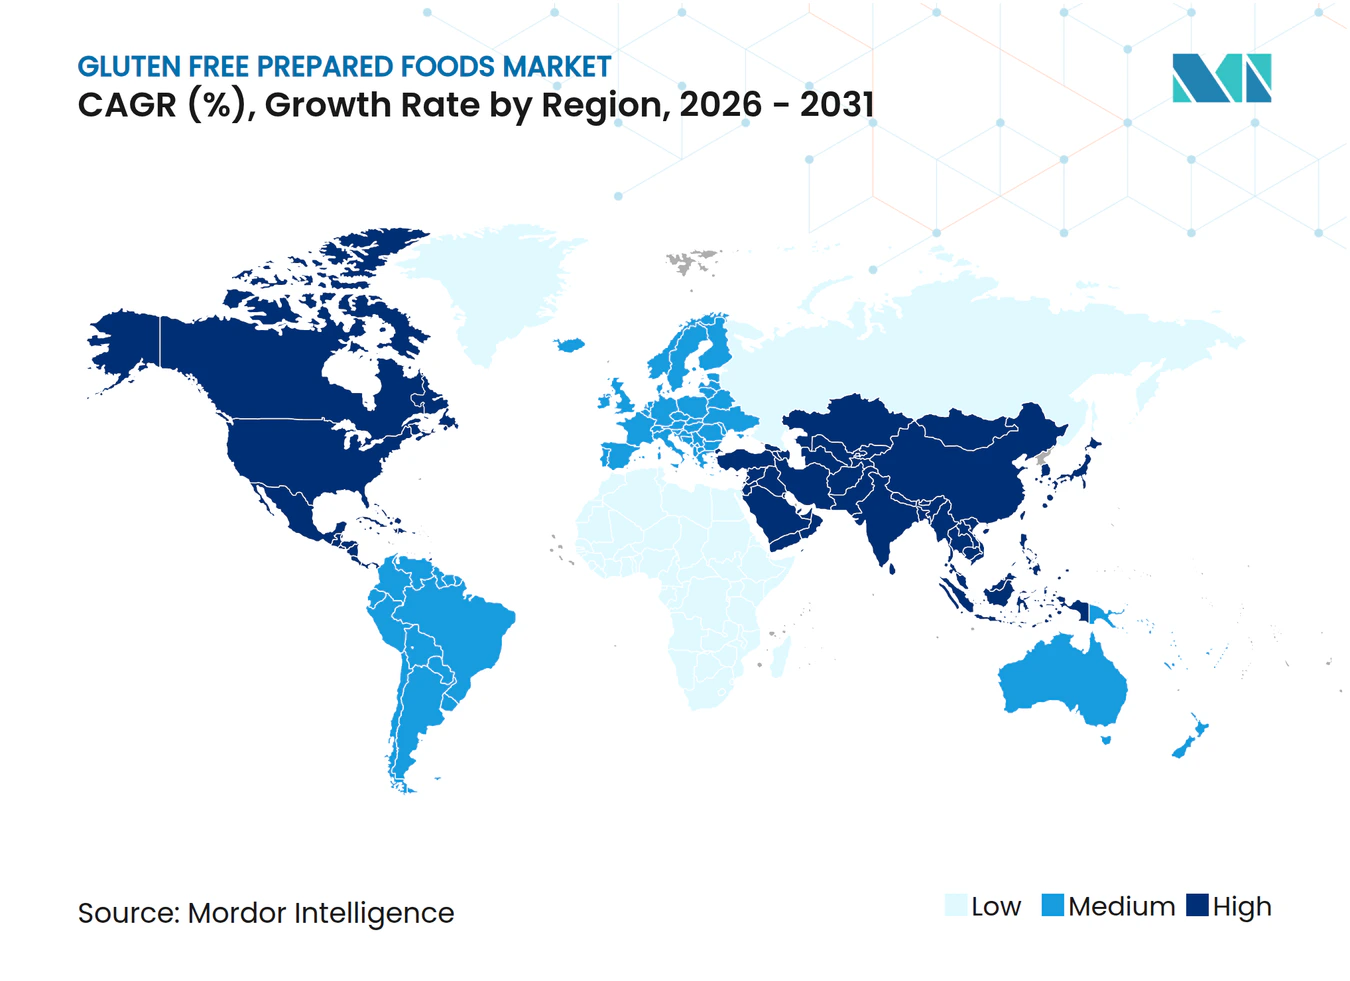
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für glutenfreie Fertiggerichte von Mordor Intelligence
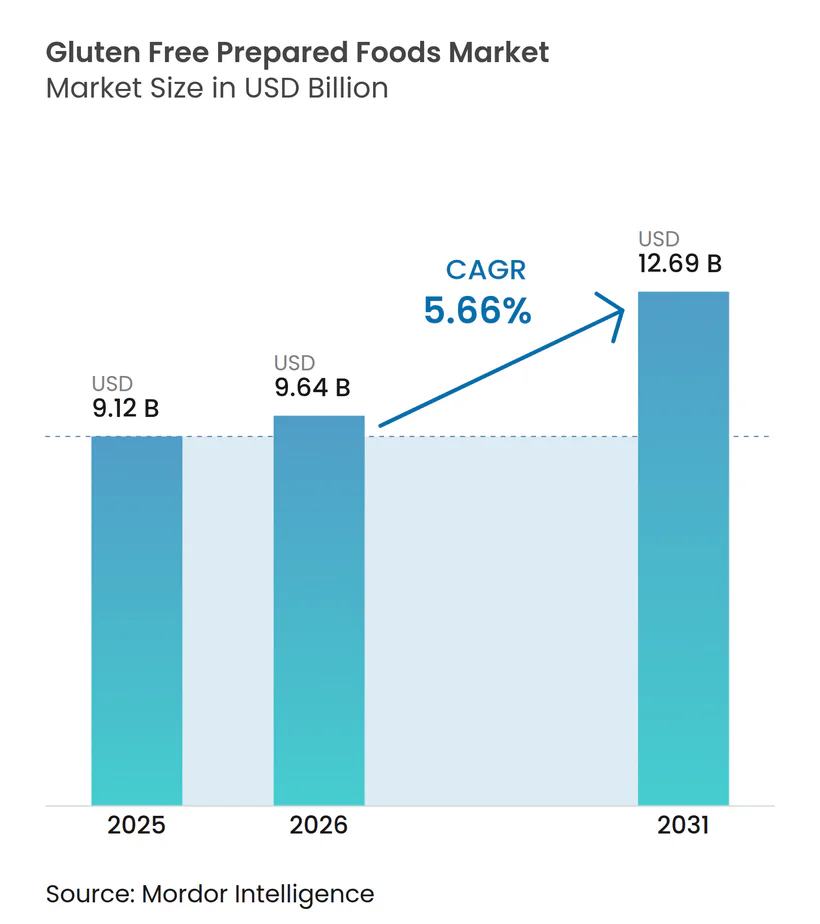
Die Marktgröße für glutenfreie Fertiggerichte wächst stetig, von USD 9,12 Milliarden im Jahr 2025 auf USD 9,64 Milliarden im Jahr 2026, und wird voraussichtlich bis 2031 USD 12,69 Milliarden erreichen, mit einer CAGR von 5,66 % im Zeitraum 2026–2031. Dieses Wachstum wird in erster Linie durch die zunehmende Diagnose glutenbedingter Erkrankungen und ein gesteigertes medizinisches Bewusstsein für das Ernährungsmanagement angetrieben, was eine beständige Verbraucherbasis geschaffen hat, die auf zertifizierte glutenfreie Produkte für die tägliche Ernährung angewiesen ist. Darüber hinaus ist die wachsende Nachfrage nach Convenience-Lebensmitteln, die auf spezifische Ernährungseinschränkungen ausgerichtet sind, ein wesentlicher Faktor für das Marktwachstum. Fortschritte in der Formulierungswissenschaft und in der Lebensmittelverarbeitungstechnologie haben den Geschmack, die Textur und die Lagerstabilität glutenfreier Produkte verbessert, die Qualitätslücke zu herkömmlichen Lebensmitteln verringert und Wiederholungskäufe gefördert.
Wichtigste Erkenntnisse des Berichts
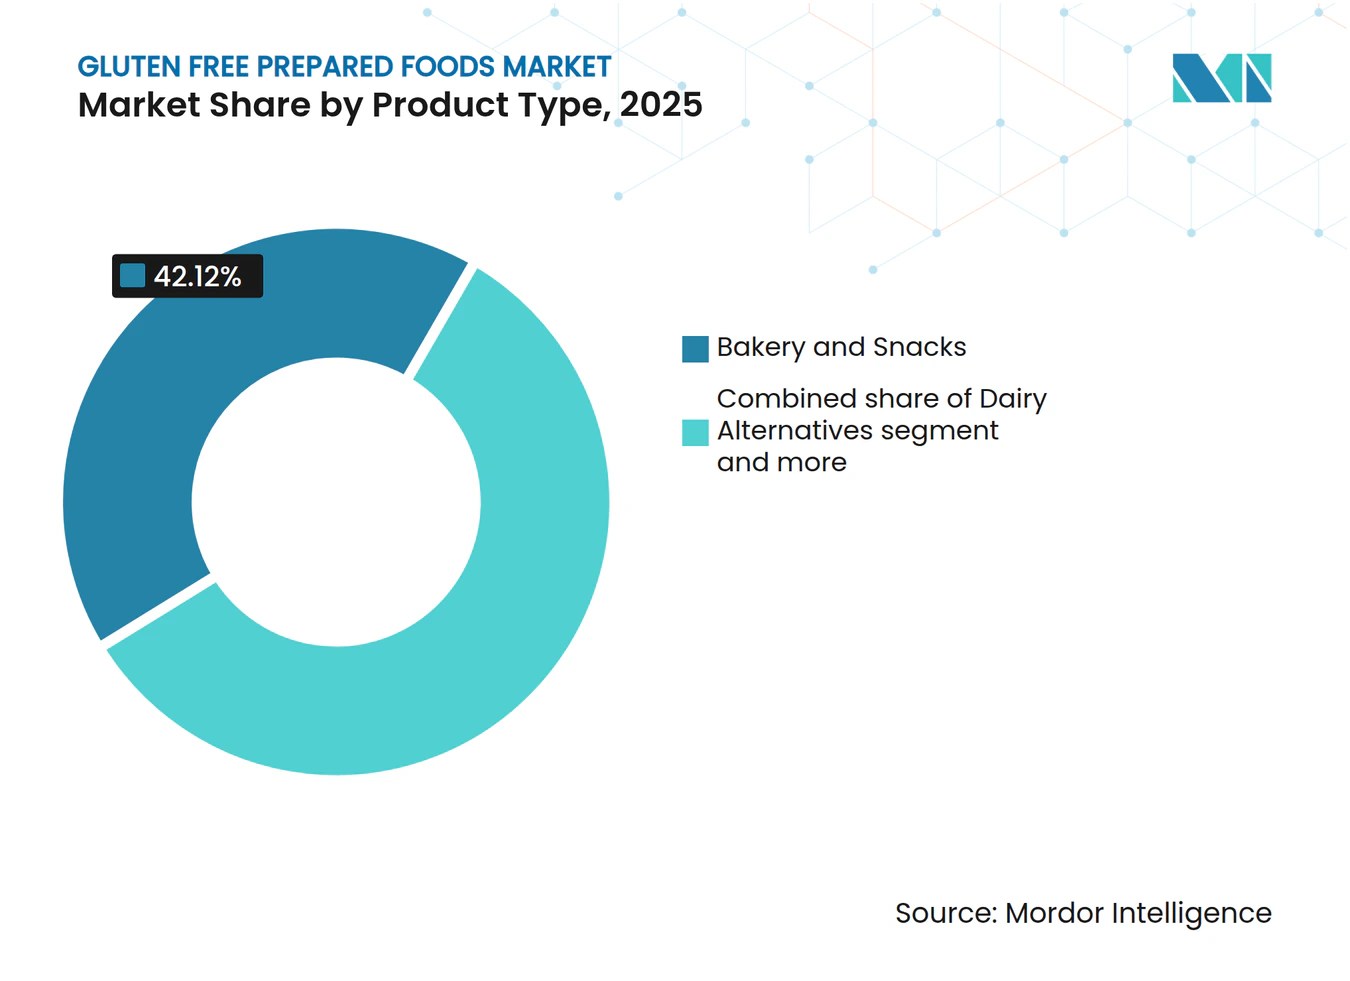
- Nach Produkttyp führten Backwaren und Snacks mit einem Marktanteil von 42,12 % am glutenfreien Lebensmittelmarkt im Jahr 2025, während Fertiggerichte bis 2031 voraussichtlich mit einer CAGR von 6,71 % wachsen werden.
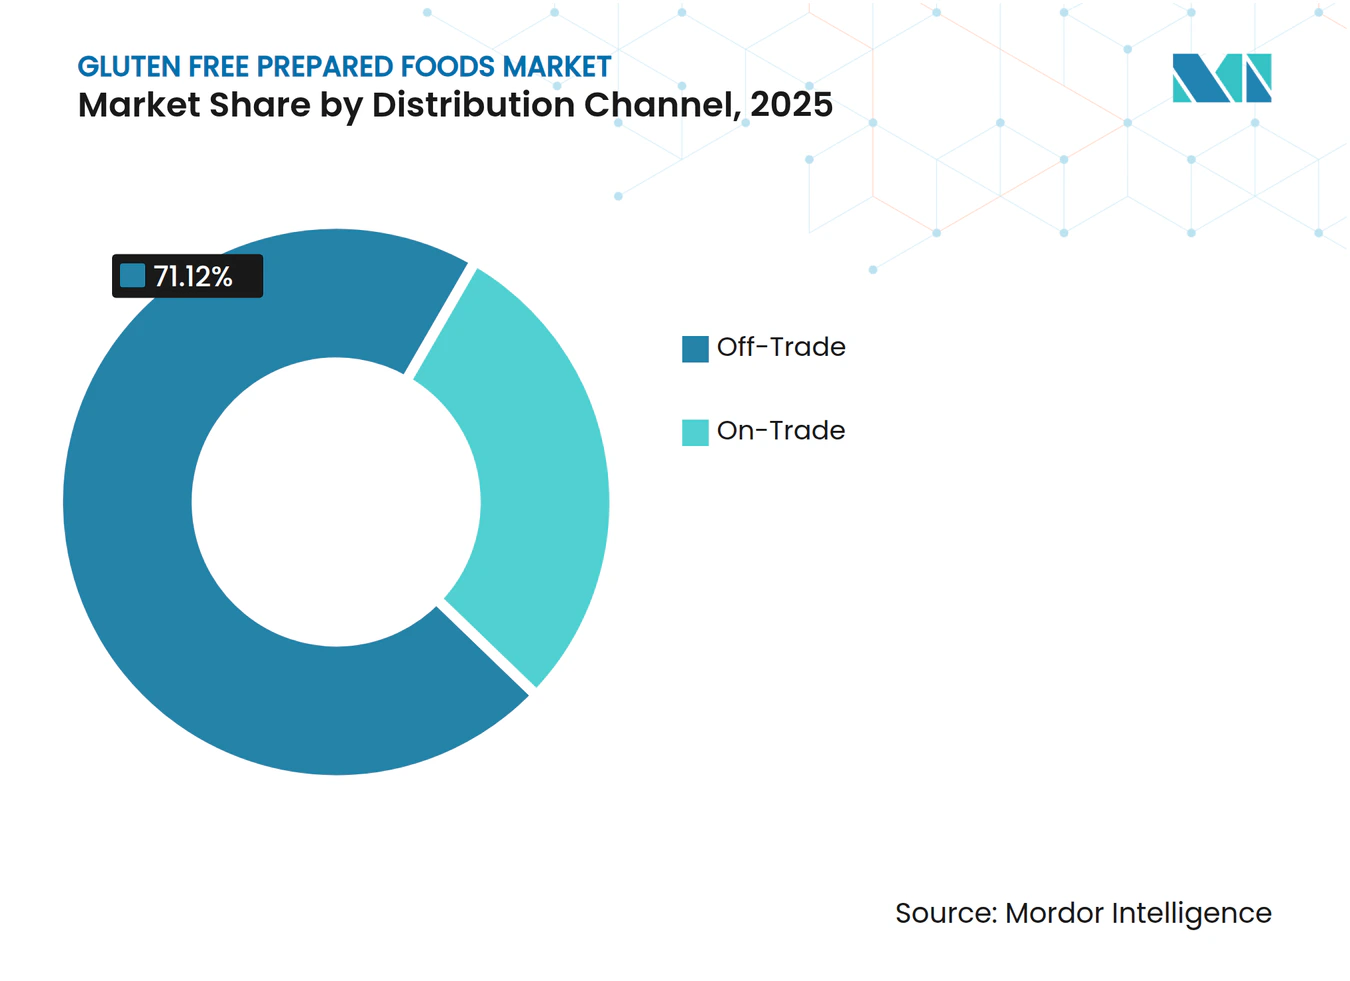
- Nach Vertriebskanal hielt der Off-Trade-Kanal im Jahr 2025 einen Anteil von 71,12 % an der Marktgröße für glutenfreie Lebensmittel, während der On-Trade-Kanal bis 2031 mit einer CAGR von 5,75 % wächst.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 38,18 %, während der Asien-Pazifik-Raum zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,58 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Zöliakie | +0.8% | Global, mit starker Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Übernahme eines gesundheits- und wellnessorientierten Lebensstils | +1.2% | Global, angeführt von Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach praktischen verzehrfertigen Mahlzeiten | +1.0% | Kernmärkte Nordamerika und Europa, Ausweitung auf städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Produktinnovation und verbesserter Geschmack und verbesserte Textur | +0.9% | Global, mit Konzentration von Forschung und Entwicklung (F&E) in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der Verarbeitung glutenfreier Lebensmittel | +0.7% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung von Clean-Label- und allergenfreien Trends | +0.6% | Nordamerika und Europa, Übertragung auf Premium-Segmente im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Zöliakie
Die zunehmende Prävalenz und Diagnose von Zöliakie sind wesentliche Treiber des globalen Marktes für glutenfreie Fertiggerichte. Personen, bei denen diese Erkrankung diagnostiziert wurde, müssen Gluten strikt und dauerhaft meiden, um Darmschäden und langfristige gesundheitliche Komplikationen zu verhindern. Im Gegensatz zu lebensstilbedingten Ernährungsentscheidungen schafft diese Notwendigkeit eine beständige und nicht substituierbare Nachfrage nach zertifizierten glutenfreien Fertiggerichten, da Patienten auf sichere, klar gekennzeichnete Produkte für das tägliche Ernährungsmanagement angewiesen sind. Laut Beyond Celiac hat beispielsweise etwa 1 von 133 Amerikanern Zöliakie, was eine bedeutende Verbraucherbasis darstellt, die glutenfreie Produkte als medizinische Notwendigkeit benötigt [1]. Diese anhaltende Nachfrage unterstützt ein kontinuierliches Marktwachstum, da glutenfreie Fertiggerichte für die Erhaltung der Gesundheit und die Vermeidung von Komplikationen unerlässlich sind und damit die Expansion des globalen Marktes für glutenfreie Fertiggerichte vorantreiben.
Übernahme eines gesundheits- und wellnessorientierten Lebensstils
Die zunehmende Übernahme gesundheits- und wellnessorientierter Ernährungsgewohnheiten treibt den Markt an, da Verbraucher glutenfreie Ernährung zunehmend mit Verdauungskomfort, sauberer Ernährung und präventivem Gesundheitsmanagement verbinden. Ein bemerkenswertes Verbrauchersegment kauft heute glutenfreie Lebensmittel ohne diagnostizierte medizinische Erkrankung und integriert sie in umfassendere Lebensstilentscheidungen wie Clean-Label-Ernährung, Gewichtsmanagement und Bewusstsein für die Darmgesundheit. Dieser Trend weitet den Markt über Verbraucher mit medizinischen Einschränkungen hinaus aus und fördert höhere Produktversuche, Wiederholungskäufe und eine tiefere Kategoriedurchdringung bei alltäglichen verpackten Mahlzeiten und Snacks. Laut IfD Allensbach kauften beispielsweise im Jahr 2025 rund 2,23 Millionen Menschen in Deutschland glutenfreie Produkte, verglichen mit 2,16 Millionen im Jahr 2024, was eine wachsende freiwillige Übernahme widerspiegelt und nicht nur medizinischen Konsum [2]. Diese lebensstilgetriebene Nachfrage spielt eine bedeutende Rolle beim Marktwachstum, da glutenfreie Fertiggerichte von einem spezialisierten Ernährungsbedarf zu einer Mainstream-Gesundheits- und Wellnesskategorie werden.
Nachfrage nach praktischen verzehrfertigen Mahlzeiten
Die wachsende Nachfrage nach Convenience-Lebensmitteln wird von Verbrauchern angetrieben, die Mahlzeitenlösungen suchen, die minimale Zubereitung erfordern und gleichzeitig strenge Ernährungseinschränkungen einhalten. Personen, die sich glutenfrei ernähren, stehen beim Kochen zu Hause häufig vor Herausforderungen, wie dem Prüfen von Zutatenlisten, dem Vermeiden versteckter Glutenquellen und der Verhinderung von Kreuzkontakt während der Zubereitung. Verzehrfertige und aufwärmfertige glutenfreie Mahlzeiten lösen diese Probleme, indem sie sichere, vorformulierte Produkte mit verifizierter Kennzeichnung bereitstellen. Diese Optionen ermöglichen es Verbrauchern, Zeit zu sparen und gleichzeitig die Ernährungskonformität aufrechtzuerhalten. Diese Bequemlichkeit ist besonders bedeutsam für Berufstätige, Studenten und Haushalte, die schnelle Mahlzeitenlösungen suchen, ohne gesundheitliche Anforderungen zu kompromittieren. Als Reaktion darauf erweitern Hersteller ihre Produktportfolios um Tiefkühl- und haltbare Optionen, unterstützt durch fortschrittliche Konservierungstechnologien, klare Allergenkennzeichnung und dedizierte glutenfreie Produktionspraktiken.
Produktinnovation und verbesserter Geschmack und verbesserte Textur
Kontinuierliche Produktinnovation und Verbesserungen der sensorischen Qualität sind wesentliche Faktoren, die den globalen Markt für glutenfreie Fertiggerichte antreiben. Frühere glutenfreie Produkte wurden häufig dafür kritisiert, trocken, dicht oder krümelig zu sein, da die natürliche Bindungs- und Elastizitätsfunktion von Gluten fehlte. Um dies zu beheben, verwenden Lebensmittelhersteller alternative Mehle wie Reis, Sorghum und hülsenfruchtbasierte Zutaten sowie spezialisierte Verarbeitungstechniken, um Struktur, Weichheit und Mundgefühl konventioneller Produkte besser nachzuahmen. Fortschritte in der Formulierungswissenschaft, einschließlich optimierter Fettsysteme, Stärkemischungen und Feuchtigkeitsrückhaltetechnologien, haben die Qualitätslücke zwischen glutenfreien und herkömmlichen Lebensmitteln erheblich verringert. Dies hat die Verbraucherzufriedenheit gesteigert und Wiederholungskäufe gefördert. Im Januar 2026 erweiterte Tate's Bake Shop beispielsweise seine glutenfreie Kekslinie durch die Einführung von Produkten aus Reismehl, Butter und Schokolade. Diese Kekse sind außerdem nussfrei, werden in einer dedizierten glutenfreien Anlage hergestellt und sind vom Glutenfreien Lebensmittelprogramm zertifiziert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktpreise als bei konventionellen Lebensmitteln | -0.9% | Global, am stärksten in preissensiblen Märkten im Asien-Pazifik-Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Geschmack und Textur | -0.6% | Global, mit stärkerer Auswirkung in der Gastronomie und im On-Trade-Bereich | Mittelfristig (2–4 Jahre) |
| Risiko der Kreuzkontamination während der Verarbeitung | -0.4% | Global, insbesondere in Umgebungen mit gemeinsam genutzten Anlagen | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Kennzeichnungsanforderungen | -0.3% | Nordamerika und Europa, mit aufkommenden Auswirkungen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktpreise als bei konventionellen Lebensmitteln
Höhere Preise im Vergleich zu konventionellen Lebensmitteln bleiben ein erhebliches Hemmnis für den Markt für glutenfreie Fertiggerichte. Glutenfreie Produkte erfordern spezialisierte Rohstoffe, darunter Reismehl, Sorghum, Hirse, Quinoa und hülsenfruchtbasierte Zutaten, die eine sorgfältige Verarbeitung und Handhabung erfordern, um Kontaminationen zu vermeiden. Darüber hinaus nutzen Hersteller häufig dedizierte Produktionslinien, setzen strenge Reinigungsprotokolle durch und führen regelmäßige Glutentests durch, um Zertifizierungsstandards zu erfüllen. Diese zusätzlichen Fertigungs- und Qualitätssicherungsmaßnahmen erhöhen die Produktionskomplexität und treiben die Gesamtproduktkosten in die Höhe. Infolgedessen weisen glutenfreie Fertiggerichte in der Regel einen spürbaren Preisaufschlag auf, was häufige Käufe abschreckt, insbesondere bei Verbrauchern ohne medizinische Notwendigkeit für eine glutenfreie Ernährung. Die höheren Kosten begrenzen auch Impulskäufe und reduzieren Produktversuche bei neuen Verbrauchern, was die Übernahme im Massenmarkt verlangsamt.
Einschränkungen bei Geschmack und Textur
Herausforderungen bei Geschmack und Textur wirken weiterhin als erhebliche Hemmnisse im globalen Markt für glutenfreie Fertiggerichte. Gluten übernimmt in konventionellen Lebensmitteln eine wesentliche funktionale Rolle, indem es Elastizität, Struktur und Feuchtigkeitsrückhalt bietet. In seiner Abwesenheit haben viele Produkte Schwierigkeiten, vergleichbare Weichheit, Kaubarkeit und Volumen zu erreichen, was häufig zu krümeligen, trockenen oder dichten Texturen führt. Trotz Fortschritten in den Formulierungstechniken nehmen einige Verbraucher glutenfreie Backwaren und Fertiggerichte immer noch als weniger befriedigend wahr als ihre herkömmlichen Gegenstücke. Diese Wahrnehmung kann Wiederholungskäufe und langfristige Markentreue behindern. Hersteller haben versucht, diese Probleme durch die Einbeziehung von Stärkemischungen, Gummis und Proteinzusätzen zu lösen. Diese Alternativen replizieren jedoch nicht immer vollständig die sensorischen Eigenschaften von weizenbasierten Produkten und können manchmal Geschmacksprofile verändern. Infolgedessen probieren Erstkäufer möglicherweise glutenfreie Fertiggerichte, kehren jedoch häufig zu konventionellen Optionen zurück, sofern sie keine spezifischen Ernährungseinschränkungen haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fertiggerichte treiben Innovationen über traditionelle Backwaren hinausDas Segment Backwaren und Snacks, das im Jahr 2025 einen Anteil von 42,12 % am globalen Umsatz mit glutenfreien Fertiggerichten ausmachte, ist ein primärer Treiber des Marktes. Dies ist auf die wesentliche Rolle des Glutenersatzes in dieser Kategorie zurückzuführen, wo seine Abwesenheit am deutlichsten spürbar ist. Konventionelle Backwaren sind stark auf Weizenmehl für Struktur, Elastizität und Volumen angewiesen. Infolgedessen suchen Verbraucher, die sich glutenfrei ernähren, aktiv nach geeigneten Alternativen, was eine beständige und wiederkehrende Nachfrage erzeugt. Hersteller haben diese Nachfrage durch die Weiterentwicklung von Formulierungen mit Reismehl, Sorghum, Hirse, Mais, Buchweizen und hülsenfruchtbasierten Zutaten befriedigt. Diese werden mit Hydrokolloiden und Pflanzenproteinen kombiniert, um die Glutenfunktionalität zu replizieren, was die Weichheit, Lagerstabilität und allgemeine Schmackhaftigkeit im Vergleich zu früheren Produkten erheblich verbessert.
Das Segment Fertiggerichte, das bis 2031 voraussichtlich mit einer CAGR von 6,71 % wachsen wird, ist einer der am schnellsten wachsenden Bereiche im Markt für glutenfreie Fertiggerichte. Dieses Wachstum wird durch die steigende Verbrauchernachfrage nach vollständigen Mahlzeitenlösungen angetrieben, die strenge Ernährungseinschränkungen einhalten, ohne eine Zubereitung zu Hause zu erfordern. Personen, die sich glutenfrei ernähren, stehen bei der Zubereitung sicherer Mahlzeiten häufig vor Herausforderungen aufgrund des Risikos einer versehentlichen Glutenexposition beim Umgang mit Zutaten und beim Kochen. Professionell hergestellte, klar gekennzeichnete Fertiggerichte bieten eine vertrauenswürdige Alternative. Um dieser Nachfrage gerecht zu werden, investieren Lebensmittelhersteller in dedizierte glutenfreie Produktionslinien, zertifizierte Anlagen und strenge Testprotokolle. Diese Maßnahmen gewährleisten Produktsicherheit und Zuverlässigkeit, stärken das Verbrauchervertrauen und fördern Wiederholungskäufe.



Nach Vertriebskanal:
Beschleunigung des On-Trade-Kanals signalisiert Transformation der GastronomieDer Off-Trade-Vertriebskanal machte im Jahr 2025 71,12 % der Verkäufe von glutenfreien Fertiggerichten aus. Dieser Kanal treibt den Markt an, da Verbraucher, die glutenbedingte Ernährungseinschränkungen managen, kontrollierte und transparente Einkaufsumgebungen bevorzugen. Einzelhandelsgeschäfte, darunter Supermärkte, Verbrauchermärkte, Reformhäuser, Apotheken und Online-Lebensmittelplattformen, bieten detaillierte Zutatenlisten, Allergendeklarationen und zertifizierte glutenfreie Kennzeichnung. Diese Merkmale ermöglichen es Käufern, Produkte sicher zu bewerten und eine versehentliche Glutenexposition zu vermeiden. Darüber hinaus verbessert die Regalplatzierung in dedizierten glutenfreien oder Free-from-Gängen die Produktsichtbarkeit, vereinfacht Vergleiche und fördert Markenwechsel und Versuche neuer Produkte.
Der On-Trade-Vertriebskanal wird bis 2031 voraussichtlich mit einer CAGR von 5,75 % wachsen und gewinnt im Markt für glutenfreie Fertiggerichte an Bedeutung. Gastronomiebetreiber bieten zunehmend ernährungsspezifische Menüoptionen an, um Verbrauchern mit medizinisch notwendigen oder lebensstilbedingten Ernährungseinschränkungen gerecht zu werden. Restaurants, Cafés, Schnellrestaurantketten und institutionelle Cateringanbieter erweitern glutenfreie Menüs und implementieren standardisierte Zubereitungsverfahren, wie separate Kochflächen, dediziertes Besteck und Zutatenverifizierungsprotokolle, um Kreuzkontaktrisiken zu minimieren und das Verbrauchervertrauen aufzubauen. Das Wachstum dieses Segments wird durch die globale Expansion der Gastronomiebranche weiter unterstützt. Das Landwirtschaftsministerium der Vereinigten Staaten (USDA) meldete beispielsweise Umsätze von Gastronomiebetrieben in Höhe von USD 1,52 Billionen im Jahr 2024, was eine zunehmende Menüdiversifizierung und eine stärkere Berücksichtigung besonderer Ernährungsbedürfnisse widerspiegelt [3].

Geografische Analyse
Nordamerika Markt für glutenfreie Fertiggerichte
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 38,18 % am weltweiten Umsatz mit glutenfreien Fertiggerichten, womit die Region den führenden regionalen Markt darstellte. Diese Dominanz ist auf ein ausgeprägtes klinisches Bewusstsein und gut etablierte Ernährungsmanagementpraktiken zurückzuführen. Die Region weist eine hohe Diagnoserate bei glutenbedingten Erkrankungen auf, die durch Angehörige der Gesundheitsberufe, Ernährungsberater und Patienteninteressengruppen unterstützt wird, was die langfristige Einhaltung einer glutenfreien Ernährung fördert. Klare Kennzeichnungsstandards, umfangreiche Zertifizierungsprogramme von Drittanbietern und eine hohe Einzelhandelsbeteiligung ermöglichen es den Verbrauchern, konforme Produkte leicht zu identifizieren, was das Kaufvertrauen und den Wiederholungskonsum stärkt. Darüber hinaus bringen Hersteller in der Region regelmäßig neue Formulierungen mit verbessertem Geschmack, angereicherten Nährwertprofilen und Clean-Label-Positionierung auf den Markt. Der Einzelhandel unterstützt den Markt zusätzlich durch die Einrichtung spezieller Free-from-Bereiche, die die Produktsichtbarkeit erhöhen und Produkttests fördern.
Asien-Pazifik Markt für glutenfreie Fertiggerichte
Asien-Pazifik ist die am schnellsten wachsende Region mit einer jährlichen Wachstumsrate von 6,58 %. Das Bewusstsein für Verdauungsgesundheit und Lebensmittelunverträglichkeiten verbessert sich in der städtischen Bevölkerung rasch. Faktoren wie zunehmende Diagnosen von Weizenempfindlichkeit, veränderte Ernährungsgewohnheiten und eine stärkere Auseinandersetzung mit globalen Gesundheitstrends veranlassen Verbraucher dazu, spezialisierte Ernährungsformen zu erkunden. Die Region profitiert vom traditionellen Verzehr von von Natur aus glutenfreien Getreidesorten wie Reis und Hirse, was die Produktformulierung für Hersteller vereinfacht und die kulturelle Akzeptanz bei den Verbrauchern sicherstellt. Lokale Produzenten führen regional angepasste glutenfreie Fertiggerichte und Snacks ein, während die Expansion des modernen Einzelhandels und der E-Commerce-Plattformen die Zugänglichkeit und Verbraucheraufklärung verbessert.
Europa, Südamerika und Naher Osten Markt für glutenfreie Fertiggerichte
Der europäische Markt für glutenfreie Fertiggerichte wird stark durch sein strukturiertes regulatorisches Umfeld und Zertifizierungsrahmen beeinflusst, die das Verbrauchervertrauen stärken. Strenge Kennzeichnungsschwellenwerte für glutenfreie Produkte und standardisierte Regeln zur Allergendeklaration veranlassen Hersteller zur Einhaltung von Vorschriften und zur Aufrechterhaltung einer gleichbleibenden Qualität. Im Vereinigten Königreich tragen Zertifizierungsprogramme, die durch nationale Gesundheitsleitlinien unterstützt werden, erheblich zur Marktakzeptanz bei. So berichtet beispielsweise Coeliac UK, dessen Akkreditierung vom National Health Service anerkannt wird, dass über 3.000 Gastronomiebetriebe im Land glutenfrei zertifiziert sind. In Südamerika vollzieht sich eine schrittweise Einführung glutenfreier Fertiggerichte, da das Bewusstsein für Lebensmittelunverträglichkeiten und Verdauungsgesundheit zunimmt, insbesondere in städtischen Zentren. Im Nahen Osten wird die Nachfrage in erster Linie durch ein wachsendes Ernährungsbewusstsein, eine expandierende moderne Einzelhandelsinfrastruktur und die zunehmende Bedeutung zertifizierter Speziallebensmittel angetrieben.
Regulatorisches Umfeld
Anforderungen an die Kennzeichnung glutenfreier Produkte und Allergenkontrollen bleiben für Hersteller von Fertiggerichten zentrale Compliance-Themen, insbesondere im Hinblick auf das Management von Kreuzkontaminationsrisiken und den Nachweis von Verpackungsangaben. In den Vereinigten Staaten bildet die FDA-Definition für glutenfrei gemäß 21 CFR 101.91 die Grundlage für den Marktzugang, wonach als „glutenfrei" gekennzeichnete Lebensmittel weniger als 20 ppm Gluten enthalten müssen. Dieser Schwellenwert stützt routinemäßige Tests, validierte Lieferantenkontrollen und Trennungspraktiken in gemeinsam genutzten Produktionsstätten.
Im Jahr 2026 nahm die regulatorische Aufmerksamkeit für glutenbezogene Kreuzkontamination und vorsorgliche Kennzeichnung zu. Die FDA veröffentlichte eine formelle Informationsanfrage (Request for Information, veröffentlicht im Januar 2026, mit Stellungnahmefrist bis 22. April 2026) zur Kennzeichnung und Vermeidung von Glutenkreuzkontamination bei verpackten Lebensmitteln, was auf eine Entwicklung hin zu ausdrücklicheren Erwartungen an Kontroll- und Kennzeichnungspraktiken hindeutet. International verabschiedete die FAO/WHO-Codex-Alimentarius-Kommission im Juli 2026 neue Leitlinien für die vorsorgliche Allergenkennzeichnung (PAL), die einen harmonisierten, risikobasierten Ansatz verwenden und gleichzeitig den globalen Glutenfrei-Referenzwert von weniger als 20 ppm bekräftigen. Für Marken, die in mehreren Regionen verkaufen, erhöht dies die Bedeutung dokumentierter Risikobewertungen und Allergenmanagementprogramme.
Wettbewerbslandschaft
Marktkonzentration
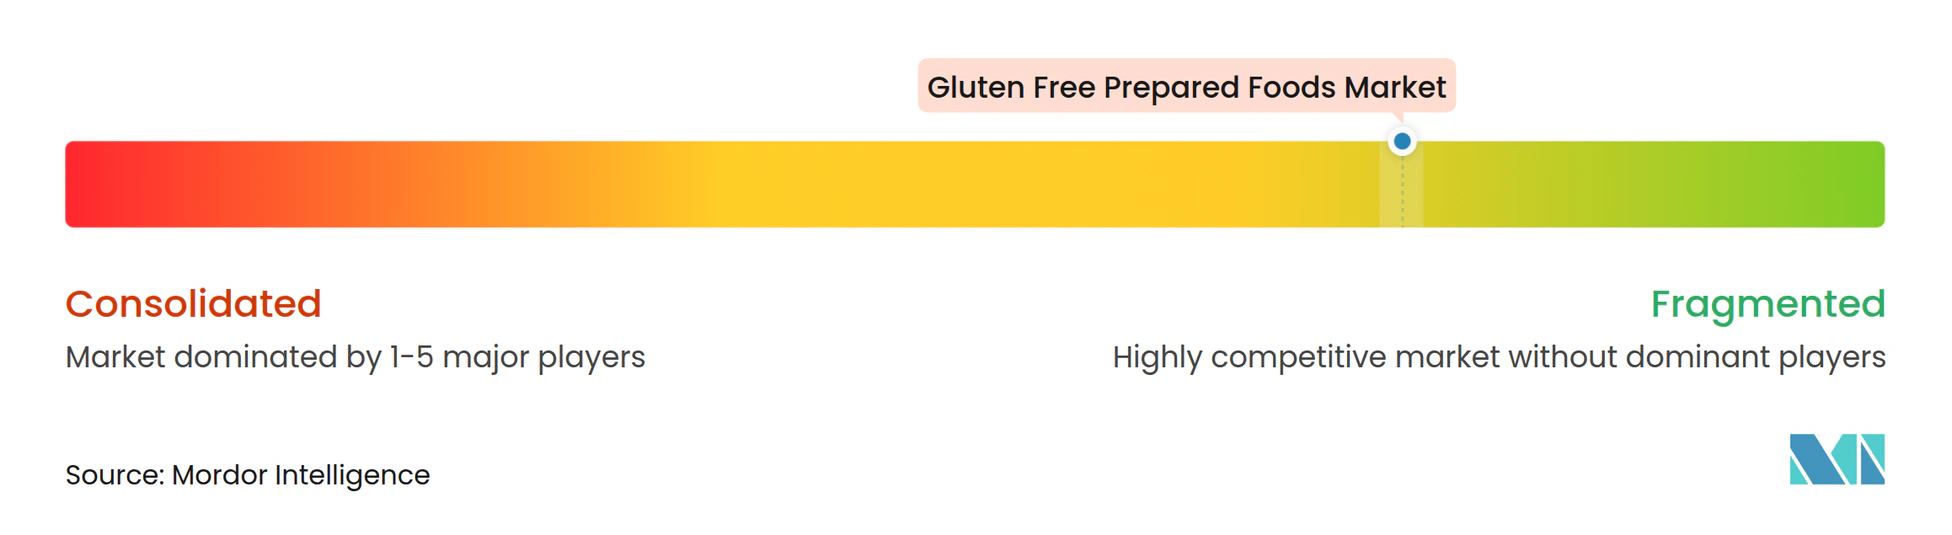
Der Markt für glutenfreie Fertiggerichte ist mäßig fragmentiert und umfasst sowohl spezialisierte Free-from-Hersteller als auch große diversifizierte Lebensmittelkonzerne. Glutenfreie Spezialisten legen den Schwerpunkt auf Zertifizierung, Formulierungsexpertise und den Aufbau von Markenvertrauen, während multinationale Lebensmittelkonzerne großtechnische Fertigung, Beschaffungskapazitäten und globale Vertriebsnetzwerke nutzen, um ihre Marktpräsenz auszubauen. Zu den wichtigsten Marktteilnehmern gehören Dr. Schär AG, General Mills, Inc., The Hain Celestial Group, Inc., The Kraft Heinz Company und Conagra Brands, Inc. Der Wettbewerb im Markt wird durch eine duale Struktur geprägt: Spezialisten konzentrieren sich auf medizinische Glaubwürdigkeit und Produktauthentizität, während große Lebensmittelhersteller bei Preisgestaltung, Regalplatzierung und Produktvielfalt in mehreren Fertiggerichtkategorien konkurrieren.
Eine bedeutende strategische Entwicklung in der Branche ist der Wandel multinationaler Konzerne hin zur Integration glutenfreier Formulierungen in Mainstream-Produktportfolios. Anstatt Glutenfreiheit als Nischen-Gesundheitssegment zu behandeln, reformulieren Unternehmen bestehende Produkte und bringen glutenfreie Varianten unter etablierten Kernmarken auf den Markt. Diese Strategie hilft, die Markentreue bei Verbrauchern mit Ernährungseinschränkungen zu erhalten und gleichzeitig gesundheitsbewusste Käufer anzuziehen. Einzelhändler tragen ebenfalls zu diesem Trend bei, indem sie das Angebot an glutenfreien Fertiggerichten unter Eigenmarken ausweiten, was den Wettbewerb sowohl für Premium-Spezialmarken als auch für Markenlebensmittelhersteller intensiviert. Infolgedessen entwickelt sich die Differenzierung über die grundlegende Free-from-Kennzeichnung hinaus und umfasst Faktoren wie Geschmack, Nährstoffanreicherung, Clean-Label-Zutaten und eine breitere Ernährungskompatibilität, einschließlich pflanzenbasierter und allergenfreundlicher Optionen.
Technologie spielt eine entscheidende Rolle bei der Förderung der Wettbewerbsfähigkeit im Markt für glutenfreie Fertiggerichte. Hersteller investieren in fortschrittliche Zutatensysteme, Enzymtechnologien und Hydrokolloide, um die Elastizität und Struktur von Gluten zu replizieren, was Textur und Lagerstabilität bei Fertiggerichten verbessert. Dedizierte Produktionslinien, Kreuzkontaminationskontrollsysteme und analytische Glutentestkapazitäten sind unerlässlich, um Zertifizierungsstandards und das Verbrauchervertrauen aufrechtzuerhalten. Darüber hinaus ermöglichen Verpackungsinnovationen wie Schutzatmosphären- und Tiefkühlkonservierungstechnologien eine längere Haltbarkeit und verbesserte Produktqualität während des Vertriebs.
Marktführer für glutenfreie Fertiggerichte
-
Dr. Schär AG
-
General Mills, Inc.
-
The Hain Celestial Group Inc.
-
The Kraft Heinz Company
-
Conagra Brands, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für glutenfreie Fertiggerichte Unternehmen in diesem Bericht
- Dr. Schar AG
- General Mills, Inc.
- The Hain Celestial Group Inc.
- WK Kellogg Co.
- The Kraft Heinz Company
- Conagra Brands, Inc.
- Nestle S.A.
- PepsiCo Inc.
- Amy's Kitchen Inc.
- Canyon Bakehouse LLC
- Bob's Red Mill Natural Foods
- Hero Group AG
- Freedom Foods Group
- Barilla S.p.A.
- Enjoy Life Foods Inc.
- Genius Foods Ltd.
- Feel Good Foods Inc.
- Caulipower LLC
- Udi's Gluten-Free (Conagra)
- Sapidum d.o.o.
Lesen Sie die Analyse der glutenfreie Fertiggerichte-Unternehmen
Marktchancen und Zukunftsaussichten
Die Ausweitung der Produktformate auf gängige Mittelgang-Segmente und traditionelle Mahlzeitanlässe schafft zusätzlichen Freiraum jenseits des durch Backwaren geprägten Konsums glutenfreier Produkte, insbesondere bei Fertiggerichten, Suppen und tiefgekühltem Frühstück. Im Juni 2026 brachte The Campbell's Company eine glutenfreie kondensierte Hühnernudelsuppe mit Kichererbsen-Pasta von Banza auf den Markt, was zeigt, wie etablierte Fertiggericht-Plattformen zu glutenfreien Varianten umformuliert werden können, während der ursprüngliche Verzehranlass erhalten bleibt. Ähnliche Mainstreaming-Aktivitäten zeigen sich bei Fusionen und Übernahmen sowie Portfolioumstrukturierungen, darunter der Abschluss der Übernahme des Geschäfts von Van's Foods (glutenfreie Tiefkühlwaffeln und -pfannkuchen) von Sara Lee Frozen Bakery, LLC durch Cal-Maine Foods im Mai 2026. Der Deal erweitert die Vertriebs- und Werbereichweite für glutenfreie Fertiggerichte für das Frühstück über größere Betreiber.
Regionale Kapazitätserweiterungen und dedizierte allergenfreie Produktionsstätten unterstützen ebenfalls die Sortimentstiefe und die Belieferung mit Handelsmarken, insbesondere dort, wo der Einkauf außer Haus dominiert. Im Mai 2026 eröffnete Felicia eine neue 65.000 Quadratfuß große Produktionsstätte für glutenfreie Produkte in London, Ontario, unterstützt durch eine Investition von 55 Millionen USD, mit einer Auslegungskapazität von 15.000 Tonnen pro Jahr. Der Standort bietet zusätzliche Unterstützung für ein erweitertes Angebot an Pasta und mahlzeitennahen Produkten in Nordamerika. Auf technologischer Seite untermauern akademische Fortschritte im Jahr 2026 bei Verarbeitungs- und Strukturbildungsansätzen für glutenfreie Grundnahrungsmittel (einschließlich des Engineerings von Stärke-Protein-Netzwerken für Nudeln) laufende Chancen bei der Texturparität und der Wiederkaufleistung, die weiterhin ein limitierender Faktor für die Akzeptanz im Außer-Haus-/Gastronomiebereich ist, wo sensorische Lücken die Menüpenetration historisch begrenzt haben.
Neueste Industrielle Entwicklungen in Markt für glutenfreie Fertiggerichte
- Juli 2026: Die FAO/WHO-Codex-Alimentarius-Kommission verabschiedete neue Leitlinien für die vorsorgliche Allergenkennzeichnung (PAL) und etablierte einen harmonisierten, risikobasierten Ansatz für „kann enthalten"-Angaben, während der Referenzwert von weniger als 20 ppm für glutenfrei beibehalten wurde. Die Aktualisierung verstärkt die Betonung formeller Allergenrisikobewertungen und der Dokumentation für glutenfreie Fertiggerichte, die in mehreren Märkten verkauft werden, und verschärft die Erwartungen an Kreuzkontaminationskontrollen und die Governance von Produktangaben.
- Mai 2026: Felicia nahm den Betrieb einer neuen 65.000 Quadratfuß großen Produktionsstätte für glutenfreie Produkte in London, Ontario, auf, unterstützt durch eine Investition von 55 Millionen USD und ausgelegt für eine anfängliche Jahreskapazität von 15.000 Tonnen. Der Standort stärkt die regionale Versorgung mit glutenfreier Pasta und angrenzenden Fertiggerichtanwendungen und trägt dazu bei, den Vertrieb zu skalieren und die Abhängigkeit von längeren, grenzüberschreitenden Lieferketten zu verringern.
- Oktober 2024: Goodles brachte eine glutenfreie Pasta-Linie auf den Markt, die aus Mais, braunem Reis und Kichererbsen formuliert ist und mit 8 Gramm Protein und 3 Gramm Ballaststoffen pro Portion positioniert wird. Der Schritt spiegelt die fortgesetzte Umformulierung hin zu proteinreicheren, gesünderen glutenfreien Grundnahrungsmitteln wider, die als Mahlzeitenkomponenten fungieren können und eine breitere Integration in Fertiggerichte und Vorratshaltung unterstützen.
Markt für glutenfreie Fertiggerichte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird als Umsatzwert von verpackten oder zubereiteten Lebensmitteln erfasst, die als glutenfrei formuliert und vermarktet werden und für den bequemen Verzehr zu Hause oder unterwegs in den wichtigsten globalen Regionen gekauft werden.
Ausschlüsse vom Umfang (nicht erfasst): von Natur aus glutenfreie Vollwertlebensmittel, die ohne Glutenfrei-Positionierung verkauft werden, Backzutaten für den Hausgebrauch und einfache Mehle sowie Lebensmittelsicherheitsprüfdienstleistungen als eigenständige Umsatzquelle.
Übersicht der Segmentierung
- Nach Produkttyp
- Backwaren und Snacks
- Kekse
- Cookies
- Kuchen
- Sonstiges
- Milchalternativen
- Süßwaren
- Soßen, Dressings und Gewürze
- Fertiggerichte
- Suppen und Brühen
- Sonstiges
- Backwaren und Snacks
- Nach Vertriebskanal
- On-Trade
- Off-Trade
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Angebots- und Nachfragesignalen, die leicht zu überprüfen und jährlich zu aktualisieren sind. Wir bezogen uns auf Quellen wie USDA-Daten zur Lebensmittelverfügbarkeit, Veröffentlichungen der US-amerikanischen CDC und NIH zu Zöliakie und Glutensensitivität, die Europäische Kommission und nationale Lebensmittelsicherheitsbehörden für Kennzeichnungsvorschriften sowie UN Comtrade für Handelsströme relevanter verpackter Lebensmittelkategorien.
Um die Kategorieentwicklung mit der Unternehmensrealität zu verbinden, prüften wir zudem Jahresberichte, Investorenpräsentationen, Produkt- und Kennzeichnungsregister, Einzelhändlermitteilungen und vertrauenswürdige Fachpresse der Lebensmittelbranche. Wo hilfreich, nutzten wir eine kostenpflichtige Abonnementquelle für Unternehmensfinanzdaten sowie eine Patentdatenbank, um Markenaktivität, Innovationsintensität und ausgewiesene Kategorieexposition zu prüfen. Diese Sekundärquellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, was in der Praxis als glutenfreie Fertiggerichte behandelt wird, und wie Preisgestaltung, Vertriebskanalmix und Neueinführungen den Wertpool beeinflussen. Wir sprachen mit Herstellern, Interessengruppen für Zutaten und Handelsmarken, Distributoren und Einzelhandels-Kategoriemanagern in APAC, EMEA und Amerika, um Lücken zu schließen, die Sekundärquellen nicht eindeutig klären, darunter typische Preisaufschläge und die Aufteilung zwischen Außer-Haus- und Einzelhandelsumsätzen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 12% | APAC: 43% |
| Mittleres Segment: 47% | Funktions-/Bereichsleiter: 33% | EMEA: 31% |
| Kleinere Anbieter: 17% | Manager: 55% | Amerika: 26% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem Signale zum Verzehr verpackter Lebensmittel und zu Einzelhandelsumsätzen in einen Nachfragepool für glutenfreie Fertiggerichte rekonstruiert und anschließend nach dem Anteil der Produkte gefiltert werden, die ausdrücklich als glutenfrei gekennzeichnet und routinemäßig für den bequemen Verzehr gekauft werden. Die Gesamtsumme wurde anschließend durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Preisaufschläge nach Kategorie, Kanalprüfungen und eine leichte Aggregation von Lieferanten- und Markenumsätzen, um zu testen, ob die Gesamtsummen realistisch bleiben.
Zu den wichtigsten Modelleingaben gehörten die Einhaltung von Glutenfrei-Kennzeichnung und Schwellenwerten (zum Beispiel der von Regulierungsbehörden übliche Referenzwert von 20 ppm), Trends bei diagnostizierten und selbstberichteten glutenmeidenden Bevölkerungsgruppen, Preisaufschlagsspannen gegenüber herkömmlichen Fertiggerichten, die Aufteilung zwischen Außer-Haus- und Einzelhandelsverkauf sowie das Tempo neuer Produkteinführungen und der Regalerweiterung. Wo eine Bottom-up-Betrachtung fehlende Unternehmensabdeckung aufwies, nutzten wir Durchdringungswerte auf Kategorieebene und durchschnittliche Verkaufspreisbänder, um Lücken zu schließen, anstatt eine exakte Anbieterliste zu erzwingen.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit sich das Wachstum durch wenige klare Hebel erklären lässt, und anschließend wurde das mittlere Szenario auf Basis eines Expertenkonsenses gewählt. Die Vorausschau spiegelt hauptsächlich erwartete Veränderungen bei Durchdringung, Kanalmix und Preisgestaltung wider, wobei die regionale Gewichtung angepasst wird, wenn Primärdaten auf eine abweichende Adoptionskurve hindeuten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen abgeglichen, darunter Wachstumsraten der Kategorie bei verpackten Lebensmitteln, beobachtete Preisaufschlagsbewegungen und regionale Adoptionsindikatoren für Glutenfrei-Angaben. Wenn ein Ergebnis für eine Region oder einen Kanal außerhalb plausibler Bandbreiten lag, wurden die Annahmen überprüft und bei Bedarf Befragte erneut kontaktiert, um zu bestätigen, ob eine tatsächliche Marktveränderung stattgefunden hatte.
Vor der Freigabe durchläuft das Modell eine schrittweise Analystenprüfung, damit Berechnungen, Einheitenhandhabung und Währungsumrechnungen konsistent bleiben. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen wie großen Kennzeichnungsänderungen, starken Inflationsschwankungen oder umfangreichen Vertriebserweiterungen werden Zwischenaktualisierungen vorgenommen. Kurz vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des globalen Marktes für glutenfreie Fertiggerichte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für glutenfreie Fertiggerichte stimmen nicht immer überein, da Autoren unterschiedliche Produktkörbe, Kanalabdeckungen und Basisjahre wählen und Preisaufschläge sowie Währungszeitpunkte auf ihre eigene Weise behandeln. Einige Schätzungen unterscheiden sich zudem, weil das Prognoseszenario nicht klar angegeben ist, was die Zahl unbemerkt nach oben oder unten verschieben kann.
Ein häufiger Grund für Abweichungen ist die Ausweitung des Anwendungsbereichs, bei der breitere „Free-from"-Lebensmittel oder von Natur aus glutenfreie Grundnahrungsmittel in dieselbe Gesamtsumme einfließen, wodurch das Ergebnis größer erscheint. Manche Quellen stützen sich zudem auf einen einzigen, regionsübergreifend angewendeten Preisaufschlag, obwohl die Aufschlagsspannen je nach Kanal und Kategorie variieren können. Bei Mordor Intelligence bleibt die Erfassung auf Fertiggerichte beschränkt, die als glutenfrei formuliert und vermarktet werden, und die Preisgestaltung wird je nach Kategorie und Region unter Verwendung interviewbasierter Aufschlagsbänder und Kanalmixprüfungen angepasst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,12 Mrd. USD (2025) | |
| Globaler Forschungsverlag A | 8,11 Mrd. USD (2025) | Verwendet einen anderen Basisjahr-Aufbau, der sich stärker auf breitere Trends bei verpackten Lebensmitteln stützt, und scheint eine konservativere Glutenfrei-Durchdringung und Preisaufschlag anzuwenden, was den Wert in Kanälen mit höheren Aufschlägen unterschätzen kann. |
| Branchen-Datenanbieter B | 6,50 Mrd. USD (2026) | Es wird nur eine länderspezifische Abdeckung und eine Großhandelspreis-Rahmung dargestellt, was die Vergleichbarkeit mit einer globalen Einzelhandelswertbetrachtung einschränkt. Die engere geografische Abgrenzung und die Preisbasis können die ausgewiesene Zahl im Vergleich zu einer globalen, verbraucherwertbasierten Messung nach unten ziehen. |
Die Spannbreite in der Tabelle erklärt sich hauptsächlich dadurch, was einbezogen wird und wie der Wert von Mengen in Dollarbeträge übersetzt wird. Wenn Umfang, Kanalbasis und Preisaufschlagslogik explizit gemacht werden, lässt sich die Marktgröße leichter auf klare Nachfragesignale zurückführen und auf wiederholbare Weise an veränderte Bedingungen anpassen.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für glutenfreie Lebensmittel bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 USD 12,69 Milliarden erreichen wird, mit einer CAGR von 5,66 % von 2026 bis 2031.
Welche Produktkategorie wächst am schnellsten?
Fertiggerichte führen das Wachstum an und wachsen mit einer CAGR von 6,71 % dank Verarbeitungsfortschritten, die Textur und Haltbarkeit verbessern.
Welchen Anteil hält der Off-Trade-Kanal heute?
Der Off-Trade-Kanal beherrscht 71,12 % der Verkäufe im Jahr 2025, unterstützt durch Supermarktgänge und sich beschleunigende Online-Abonnements.
Welche Region bietet das höchste Wachstumspotenzial?
Der Asien-Pazifik-Raum wird voraussichtlich jährlich um 6,58 % wachsen, da das städtische China und Indien steigende Einkommen mit einem wachsenden Diagnosebewusstsein verbinden.