
Größe und Marktanteil des Marktes für Containerschifffahrt
Analyse des Marktes für Containerschifffahrt von Mordor Intelligence
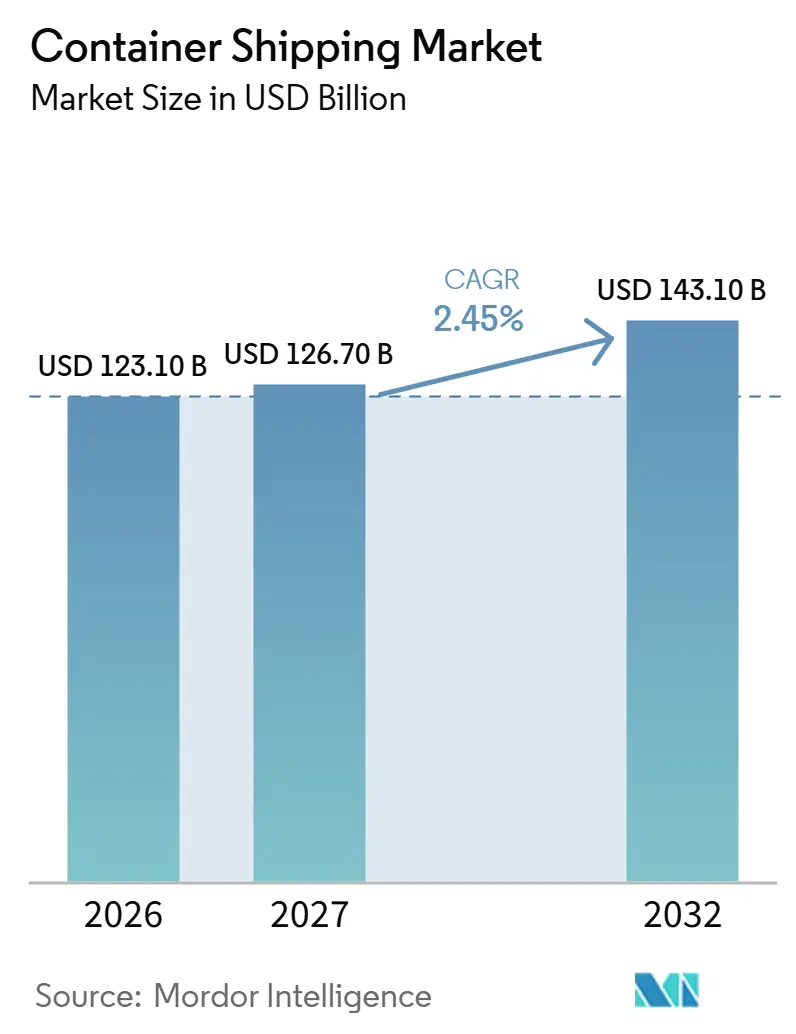
Die Marktgröße für Containerschifffahrt wird im Jahr 2026 auf 123,1 Milliarden USD geschätzt und soll im Jahr 2027 einen Wert von 126,7 Milliarden USD erreichen, bis 2032 auf 143,1 Milliarden USD anwachsen, mit einer CAGR von 2,45 % von 2027 bis 2032.
Die wachsende Güterhandelsaktivität und die Auffüllung von Überseelagern in Kanada stützen die Nachfrage nach vollcontainerisierten Seedienstleistungen. Diese Chance trifft auf Druck durch den Iran-Krieg, der im Februar 2026 begann und die Kraftstoffversorgung rund um die Straße von Hormus störte. Reedereien benötigen daher Netzwerkflexibilität, die Verpflichtungen sowohl für allgemeine als auch für Kühlladung schützt und gleichzeitig das Kraftstoffkostenrisiko beherrschbar hält. Reedereien, die den Erlös pro beladenem Container ausreichend steigern, um höhere Kraftstoffkosten zu decken, sind besser positioniert als jene, die sich allein auf zusätzliches Volumen verlassen.
Wichtigste Erkenntnisse des Berichts
- Nach Containergröße hielten 40-Fuß-Container (FEU) im Jahr 2026 einen Marktanteil von 50,93 % am Markt für Containerschifffahrt und werden als das am schnellsten wachsende Segment prognostiziert, mit einer CAGR von 3,1 % von 2027 bis 2032.
- Unter den Containertypen entfielen allgemeine Container auf einen Anteil von 63,2 % an der Marktgröße für Containerschifffahrt im Jahr 2026, während Kühlcontainer mit einer CAGR von 3 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Vollcontainerladung (FCL) führte den Service-Mix mit einem Marktanteil von 76,35 % im Jahr 2026 an und wird als der am schnellsten wachsende Service prognostiziert, mit einer CAGR von 2,6 % von 2027 bis 2032.
- Unter den Endverbraucherbranchen hielt FMCG und Einzelhandel im Jahr 2026 einen Marktanteil von 26,44 %, während Gesundheitswesen und Pharmazeutika mit einer CAGR von 3,15 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 41,04 % und wird mit einer CAGR von 3,65 % von 2027 bis 2032 als die am schnellsten wachsende Region prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigendes Volumen des internationalen Handels | +1.6% | Asien-Pazifik, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Freihandelsabkommen | +0.8% | China und ASEAN-Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Schnelle Containerisierung des E-Commerce | +0.9% | E-Commerce-Importkanäle Kanadas | Mittelfristig (2–4 Jahre) |
| IMO-Kohlenstoffvorschriften 2023 treiben die Flottenerneuerung voran | +0.7% | Asien-Pazifik, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Nutzbarkeit der Arktisroute (Nördliche Seeroute) | +0.1% | China und europäische Häfen | Langfristig (≥ 4 Jahre) |
| KI-gestützte prädiktive Routenplanung und Fahrplanoptimierung | +0.3% | Asien, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Volumen des internationalen Handels
Das weltweite Warenhandelsvolumen wuchs im ersten Halbjahr 2026 um 3,5 % im Jahresvergleich.[1] Der von der WTO gemeldete Container-Durchsatzindex umfasste 92 Häfen, die rund 65 % des weltweiten Containerverkehrs abwickeln, und lag bis Juli 2026 um 3,9 % über dem Vorjahreswert. Dieser Zuwachs gibt Reedereien mehr physische Fracht zu transportieren, zusätzlich zum breiteren Warenhandel. Derselbe Index fiel zwischen seinem Februarhoch und Juli 2026 um 2,5 %, einschließlich eines Rückgangs des Durchsatzes chinesischer Häfen um 4,0 %, während der Nordrange-Index für nordeuropäische Häfen stagnierte. Der Zuwachs beruht daher auf früheren Monaten und ist über die Ursprungshäfen ungleich verteilt, sodass Kapazitäten auf chinesischen Ursprungsrouten einer schwächeren jüngsten Ausgangsbasis gegenüberstehen als Kapazitäten, die in Nordeuropa beladen werden.
Ausweitung von Freihandelsabkommen
ASEAN und China unterzeichneten am 28. Oktober 2025 das Upgrade-Protokoll 3.0 der ASEAN-China-Freihandelszone (ACFTA), das Zollverfahren und Handelserleichterungsbestimmungen ändert. Das Protokoll ist noch nicht in Kraft getreten und erfordert Notifikationen von China und mindestens 5 ASEAN-Mitgliedern, gefolgt von einer 60-tägigen Frist. Diese Bedingung macht die Umsetzung – und nicht allein die Unterzeichnung – zum relevanten Auslöser für Containerreedereien, die zusätzliche Handelsmöglichkeiten bewerten. Sobald es in Kraft tritt, könnten vereinfachte Handelsabwicklungen zusätzliche grenzüberschreitende Transaktionen für Exporteure, die diese vernetzten Volkswirtschaften bedienen, wirtschaftlich rentabel machen. Da das Inkrafttreten auf China und mindestens 5 ASEAN-Mitglieder wartet, wird das Datum durch die langsamste erforderliche Notifikation bestimmt, nicht durch das Unterzeichnungsdatum.
Rasche Containerisierung des E-Commerce
Die Auffüllung von Überseelagern verbindet die Nachfrage von E-Commerce-Händlern mit vollcontainerisiertem Seefracht, bevor die Waren in die lokale Distribution gelangen. Cainiao eröffnete im Juni 2025 sein zweites selbst betriebenes Überseelagerzentrum in Kanada und fügte eine Anlage für sperrige Waren in Vancouver hinzu. Die Anlage unterstützte den direkten Empfang von vollcontainerisierter Seefracht und dringende Luftfracht-Nachlieferungen für Händler. Diese Vereinbarung gibt Seecontainern eine definierte Rolle bei der Versorgung von Überseebeständen, während eine Alternative für Fracht erhalten bleibt, deren Dringlichkeit die Transportentscheidung ändert. Ozeanreedereien können daher Händler-Lagerflüsse in das Lagernetzwerk gezielt ansprechen.
IMO-Kohlenstoffvorschriften 2023 treiben die Flottenerneuerung voran
Die Einhaltung der Kohlenstoffintensität macht die Schiffsleistung für alle Einsatzentscheidungen einer Reederei relevant. Die Anforderungen des MARPOL-Anhangs VI bezüglich des Energieeffizienzindex für bestehende Schiffe (EEXI) und der Zertifizierung des Kohlenstoffintensitätsindikators (CII) traten am 1. Januar 2023 für Schiffe ab 400 bzw. 5.000 Bruttoraumzahl in Kraft. Gemäß CII muss ein betroffenes Schiff, das 3 aufeinanderfolgende Jahre mit D oder ein Jahr mit E bewertet wird, einen Korrekturmaßnahmenplan einreichen, um C oder besser zu erreichen. Die IMO nennt Rumpfreinigung, Geschwindigkeits- und Routenoptimierung sowie Solar- oder Windkraft als Hilfsenergie unter den Maßnahmen zur Verbesserung einer Bewertung. Die Flottenerneuerung konkurriert daher mit Nachrüstungen und Betriebsänderungen als Mittel zur Verbesserung der Schiffsleistung, wobei die Kosten für das Erreichen der erforderlichen Bewertung für diese Entscheidung zentral sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Bunkerbrennstoffpreise | -0.8% | Singapur als Beschaffungszentrum für Schiffskraftstoff | Kurzfristig (≤ 2 Jahre) |
| Eskalation geopolitischer Handelsspannungen | -0.7% | China und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Chronische Engpässe durch hafenseitige Überlastung | -0.3% | Asien-Pazifik und europäische Hafenknoten | Mittelfristig (2–4 Jahre) |
| Cyberangriffe auf digitale Schiff-zu-Land-Systeme | -0.2% | Spanien, Italien, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Bunkerbrennstoffpreise
Der Bunkerbrennstoff in Singapur überstieg Anfang Mai 2026 infolge des Iran-Krieges und der Störung der Kraftstoffversorgung durch die Straße von Hormus, die im Februar 2026 begann, 800 USD pro Tonne. OOCLs durchschnittlicher Bunkerpreis betrug im ersten Halbjahr 2026 rund 582 USD pro Tonne, ein Anstieg von 8 % gegenüber 541 USD im Vorjahr. Diese Entwicklungen machen es schwieriger, die mit gebundener Schiffskapazität verbundenen Kraftstoffkosten innerhalb eines festen Transportpreises zu absorbieren. Wenn Reedereien höhere Kraftstoffkosten über Frachtgebühren weitergeben, müssen Importeure neu bewerten, welche Sendungen nach dem Transport noch ausreichend rentabel sind. Die am stärksten gefährdete Nachfrage ist Fracht, deren Lieferökonomie eine höhere Seefrachtkostenbelastung nicht absorbieren kann, ohne die lohnenswerte Versandmenge zu reduzieren.
Eskalation geopolitischer Handelsspannungen
Clarksons Research berichtete am 12. Mai 2026, dass die Durchschnittsgeschwindigkeiten von Massengutfrachtern und Containerschiffen seit Beginn des Iran-Krieges am 28. Februar 2026 weltweit um rund 2 % gesunken waren. Die WTO-Prognose vom Oktober 2026 zeigt, dass die „übrige Welt” aufgrund starker Rückgänge bei Exporten und Importen aus dem Nahen Osten 0,7 Prozentpunkte vom globalen Warenhandelsvolumenwachstum im Jahr 2026 abzieht. Diese Risiken belasten Reedereien über verschiedene Kanäle: Langsamere Umläufe begrenzen die Servicekapazität, während ein schwächerer Warenhandel im Nahen Osten die Frachtbasis einengt. Im März 2026 erklärte Maersk, Kraftstoff umzuverteilen, um die Schiffsversorgung und einen ununterbrochenen Ozean-Netzwerkbetrieb zu unterstützen. Eine Kraftstoffumverteilung kann für sich allein weder die Frachtmengen im Nahen Osten noch die Vorhersehbarkeit der Transitzeiten wiederherstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Containergröße:
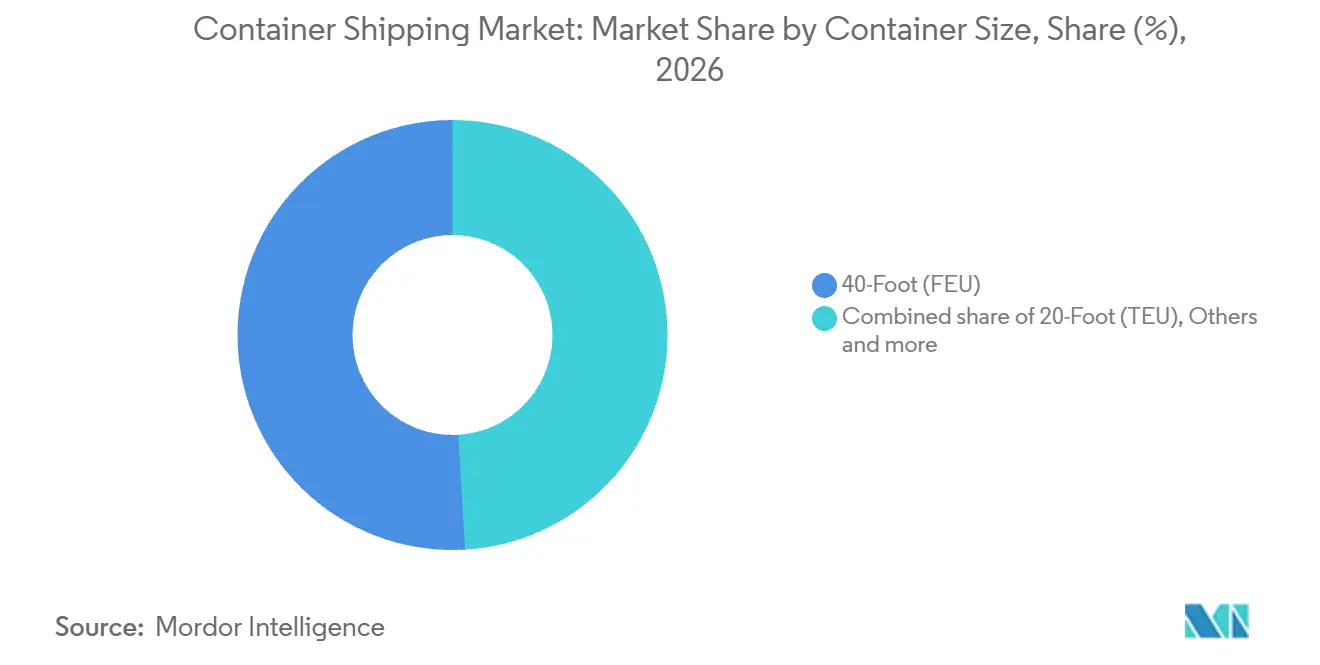
Physische Handhabungskapazität prägt den Einsatz40-Fuß-Container (FEU) entfielen im Jahr 2026 auf einen Anteil von 50,93 % an der Marktgröße für Containerschifffahrt und werden als das am schnellsten wachsende Segment prognostiziert, mit einer CAGR von 3,1 % von 2027 bis 2032. Für den Anlauf der OOCL Iris im Februar 2025 erklärte der Hafen von Savannah, er werde mehr als 2.800 Containerbewegungen abwickeln, überwiegend 40-Fuß-Container. Diese Mischung macht das Format für die Be- und Entladearbeiten im Zusammenhang mit einem großen Schiffsanlauf wesentlich. Der operative Wert ergibt sich aus der Koordination von Schiffskapazität und Terminalabwicklung rund um die beim Anlauf ausgetauschten physischen Boxen.
Physische Verpflichtungen für 40-Fuß-Ausrüstung liefern ein eigenständiges Signal gegenüber den in Äquivalenteinheiten gemeldeten Servicevolumina. Matsons Hawaii-Containervolumen stieg im Jahr 2025 auf FEU-Basis um 1,6 % im Jahresvergleich, hauptsächlich aufgrund einer höheren allgemeinen Nachfrage und einer Trockendockung eines Wettbewerbers im ersten Halbjahr des Jahres. In Vietnam schloss VIMC Lines 2025 einen Vertrag mit der Hòa Phát Sea Transport Joint Stock Company über 500 neue 40-Fuß-High-Cube-Container sowie 500 20-Fuß-Trockencontainer. Die erste Lieferung war ab Juni 2025 geplant. Der Vertrag machte 40-Fuß-Ausrüstung zu einem Teil der geplanten Kapazitätserweiterung von VIMC Lines, während Matsons Zuwachs auch die vorübergehende Nichtverfügbarkeit eines Wettbewerbers widerspiegelte.



Nach Containertyp:
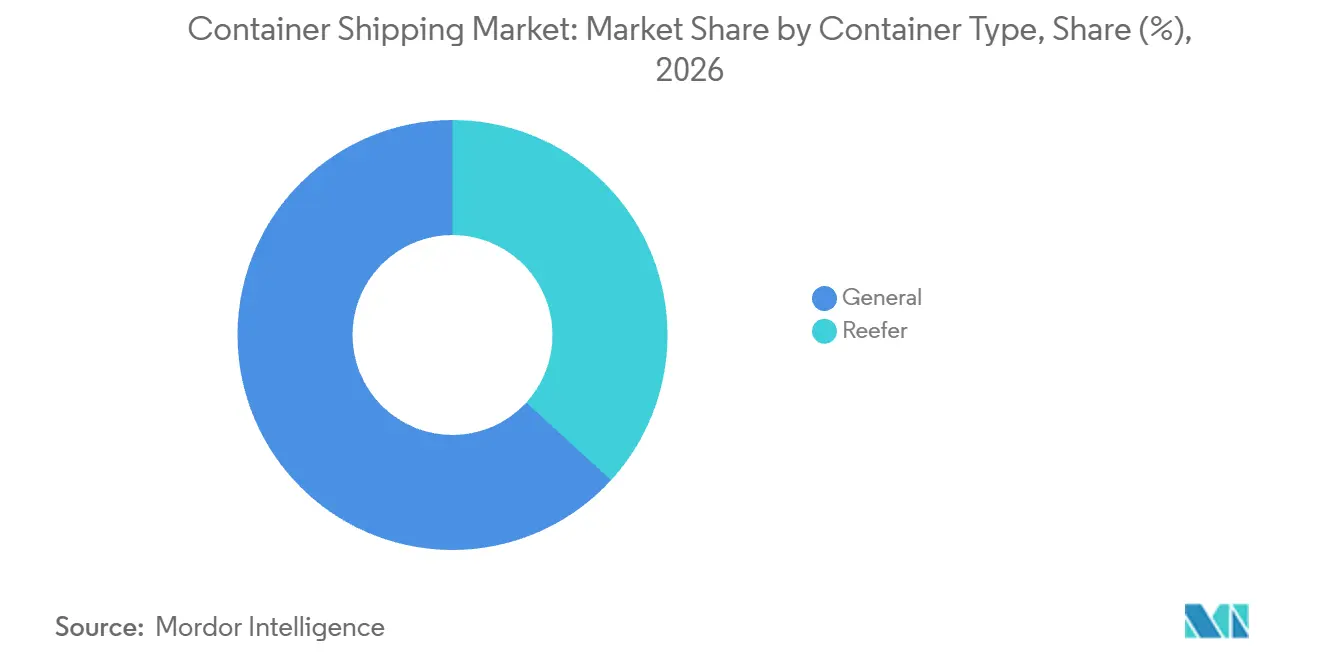
Trockencontainerkapazität trifft auf Investitionen in KühlcontainerAllgemeine Container repräsentierten im Jahr 2026 einen Marktanteil von 63,2 % am Markt für Containerschifffahrt und waren damit das größte Segment. CIMCs Containerfertigungsgeschäft verkaufte im Zeitraum Januar bis Juni 2026 1,14 Millionen TEU Trockencontainer, rund 1,12 % mehr als im gleichen Zeitraum 2025. Diese Verkäufe begründen eine erhebliche Ausrüstungsversorgungsbasis für den allgemeinen Gütertransport. Ihr Umfang und der moderate Jahresanstieg machen das bestehende Niveau der Trockencontainernachfrage für CIMCs Verkaufsaktivitäten bedeutsamer als das zusätzliche Volumen.
Kühlcontainer werden als das am schnellsten wachsende Segment prognostiziert, mit einer CAGR von 3 % von 2027 bis 2032. Im April 2026 unterzeichnete Euroseas Verträge für 2 weitere 2.800-TEU-Containerschiffe mit hoher Kühlcontainerkapazität, die von Huanghai Shipbuilding in China gebaut werden sollen. Jedes Schiff wurde mit über 1.000 Kühlsteckdosen spezifiziert, mit geplanten Lieferungen im Oktober 2028 und Januar 2029. Die geplante Steckdosendichte macht die Kühlfähigkeit zu einer integralen Schiffsdesignverpflichtung, die spezialisierte Angebote für temperatursensible Fracht unterstützen könnte. Nach diesem Zeitplan leisten die neuen Schiffe im Jahr 2027 oder dem größten Teil des Jahres 2028 keinen Beitrag zu zusätzlichen Kühlcontainerstellplätzen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Service:
Vollcontainerverpflichtungen im Kontrast zur StreckenökonomieVollcontainerladung (FCL) war das größte Segment mit einem Marktanteil von 76,35 % im Jahr 2026 und wird als das am schnellsten wachsende Segment prognostiziert, mit einer CAGR von 2,6 % von 2027 bis 2032. Am 19. Februar 2025 wurde der Hafen-zu-Hafen-FCL-Ozeanservice von A.P. Moller - Maersk auf Alibaba.com gestartet, wo Käufer online bezahlen konnten, um Stellplätze und Tarife zu sichern und ihre Fracht zu verfolgen. Die Vereinbarung verband den Warenkauf mit der Bestätigung des Ozeanabschnitts in derselben Transaktionsumgebung. Maersks Weg zu diesen FCL-Kunden begann am Kaufpunkt, wo die Transaktionsintegration eine Möglichkeit bot, neben der Schiffskapazität auch die Ozeanreservierung zu gewinnen.
Sammelgutladung (LCL) legt größeren Wert auf die Wirtschaftlichkeit der Konsolidierung von Fracht über einzelne Handelsrouten. Allcargo Global Limited meldete im August 2026 ein LCL-Speditionsvolumen von 711.000 Kubikmetern, ein Rückgang von 7 % im Jahresvergleich und 2 % im Monatsvergleich. Das Unternehmen führte den Rückgang auf eine bewusste Rationalisierung verlustbringender Routen zurück und meldete eine begleitende Verbesserung der Erträge. Dieser Kompromiss zeigt, dass dieser Konsolidierer Erträge durch Streckenrationalisierung und nicht durch Gesamtvolumen anstrebte.
Nach Endverbraucherbranche:
Einzelhandels-Gateway-Kapazität und pharmazeutischer ZugangFMCG und Einzelhandel war das größte Endverbrauchersegment mit einem Marktanteil von 26,44 % im Jahr 2026. Port Houston schätzte für 2025 Importe von Konsumgütern im Einzelhandel auf 272.129 TEU und belegte damit den zweiten Platz unter seinen benutzerdefinierten Container-Warenkategorien. Der jährliche Fluss gibt Reedereien eine erhebliche lokale Basis für die Bedienung von Einzelhandelsimporteuren. Die Konzentration dieser Konten rund um ein gemeinsames Empfangs-Gateway kann ein dediziertes Fahrtangebot unterstützen, da Reedereien Konsumgüterfracht von mehreren Importeuren in denselben Zielservice bündeln können.
Gesundheitswesen und Pharmazeutika wird als das am schnellsten wachsende Segment prognostiziert, mit einer CAGR von 3,15 % von 2027 bis 2032. Im Oktober 2025 startete DP World einen dedizierten Kühlcontainer-Schienenservice von Thimmapur, Hyderabad, nach Nhava Sheva in Indien mit ONE (Ocean Network Express). DP World betrieb den Inlandservice, während ONE die Schiffsanbindung für pharmazeutische Exporteure bereitstellte. Der Service verlagerte Fracht von der Straße auf die Schiene und hielt dabei stabile Temperaturen aufrecht, um die pharmazeutische Wirksamkeit und Potenz auf dem Inlandabschnitt zu erhalten, der die Abfahrten von ONE speist.
Geografische Analyse
Markt für Containerschifffahrt in Asien-Pazifik
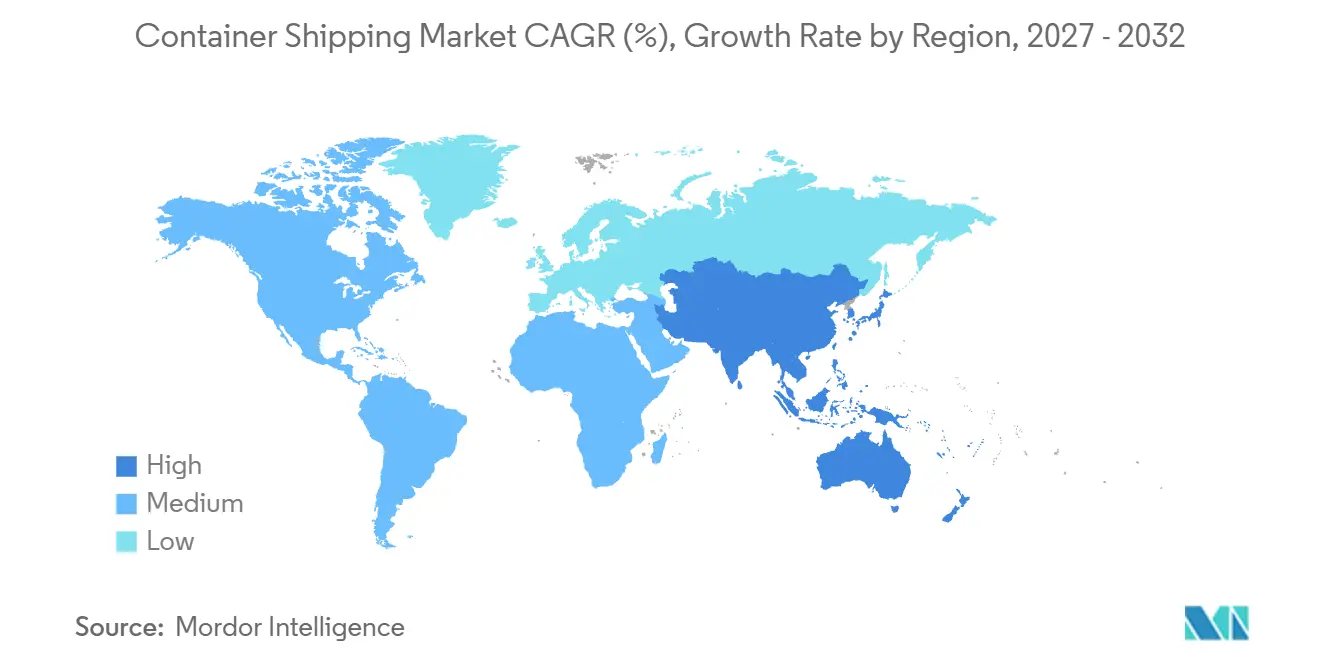
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,04 % an der Marktgröße für Containerschifffahrt und wird mit einer CAGR von 3,65 % von 2027 bis 2032 wachsen. Singapur verzeichnete 2025 einen Rekord-Containerdurchsatz von 44,66 Millionen TEU, ein Anstieg von 8,6 % gegenüber 2024.[2] Chinas Häfen wickelten 2025 354,47 Millionen Standardcontainer ab, ein Anstieg von 6,8 % gegenüber 2024. Chinas Außenhandels-Hafenfracht stieg ebenfalls im Jahr 2025, während Sri Lankas Hafen Colombo in diesem Jahr seinen höchsten jährlichen Containerdurchsatz verzeichnete. Reedereien können Chinas wachsenden Außenhandel neben Rekordabwicklungen in Singapur und Colombo anvisieren und internationale Servicemöglichkeiten über diese etablierten asiatischen Gateways verteilen.
Die Vereinigten Staaten führten Nordamerika im dritten Quartal 2026 bei der Linienschifffahrts-Konnektivität trotz eines Jahresrückgangs an, unterstützt durch umfangreiche Hafeninfrastruktur und Serviceabdeckung. Spanien führte die Linienschifffahrts-Konnektivität Europas im dritten Quartal 2026 durch starke intra- und extraregionale Verbindungen an, ebenfalls trotz eines Jahresrückgangs. Im Jahr 2025 verband Eucon Irland mit europäischen Zielen durch Containertransport per See, Straße, Schiene und Binnenschiff. Da beide Spitzenreiter ihre Positionen trotz Jahresrückgängen hielten, liegt ihr Wert für Verlader in der etablierten Zielabdeckung und nicht in wachsender Konnektivität.
In Südamerika überschritt das Callao-Terminal von DP World in Peru im Jahr 2025 die Marke von 2 Millionen TEU und wurde damit das erste Terminal an der Westküste der Region, das diese Schwelle überschritt. Im Nahen Osten und Afrika verzeichnete Jebel Ali im Jahr 2025 ein Wachstum der Ursprungs- und Zielvolumina von rund 9 % im Jahresvergleich, was stärkere Handelsströme aus Dubai und den Vereinigten Arabischen Emiraten widerspiegelt. Ägypten führte die afrikanische Linienkonnektivität im dritten Quartal 2026 an, mit Häfen auf wichtigen Mittelmeer- und Roten-Meer-Routen, trotz eines Jahresrückgangs. Im Februar 2025 erhielt ICTSIs Contecon Guayaquil in Ecuador den ersten WSA5-Anlauf von COSCO Shipping und eröffnete damit eine Verbindung nach Asien über Chancay für Exporte einschließlich Bananen und Garnelen. Regionale Kanäle kombinieren ecuadorianischen Bananen- und Garnelenexportzugang nach Asien über Chancay, Dubai- und VAE-Handel über Jebel Ali sowie ägyptische Häfen auf Mittelmeer- und Roten-Meer-Routen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Ozean-Containerreederers und konzentriert sich auf Hafenanlaufpflichten, Flottenkonformität und künftige Betriebsbelastungen. Kaliforniens Anforderungen gelten für regulierte Hafenbesuche, während Deutschlands maritime Emissionspflichten von betroffenen Schiffen und Fahrten abhängen. Saudi-Arabiens aktualisierter Meeresumweltrahmen ersetzte die vorherige Verordnung am 21. August 2026.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | China | Deutschland | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | California Air Resources Board | Brasilianische Marine-Direktion für Häfen und Küsten | Ministerium für Verkehr | Deutsche Emissionshandelsstelle beim Umweltbundesamt | Allgemeine Transportbehörde oder deren Beauftragter |
| Wesentliche Instrumente oder Ausrichtung | Kalifornische Liegeplatzemissionsverordnung; vom Repräsentantenhaus verabschiedeter Vorschlag zur Ablehnung der EPA-Genehmigung | NORMAM-401/DPC-Biofouling-Regeln | Kraftstoffstandards für Kontrollgebiete; angekündigtes Kohlenstoffpolitikziel für 2030 | Flaggenneutrales maritimes EU-Emissionshandelssystem für betroffene Schiffe ab 5.000 Bruttoraumzahl | Saudi-arabische MARPOL-Umsetzungsverordnung |
| Kommerzielle Auswirkung | Genehmigte Emissionskontrolle pro reguliertem Kalifornien-Besuch, mit qualifizierenden Ausnahmen oder Alternativen | Schiffsverwaltungspflichten in Kraft; Strafen bis zum 10. Januar 2028 aufgeschoben | Schwefelgrenzwerte von 0,5 % m/m in küstennahen Kontrollgebieten und 0,1 % m/m in Binnenwasser-Kontrollgebieten und Hainan-Küstengewässern | Abdeckung von 100 % der innereuropäischen Reise- und EU-Hafenabgasemissionen sowie 50 % der Emissionen von EU- zu Nicht-EU-Reisen | Saudi-Flaggen-Konformität; Schiffsführer melden in saudi-arabischen Gewässern festgestellte Schadstoffe |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Lockerung | Verschärfung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Chinas moderate Attraktivität und verschärfende Aussichten spiegeln bestehende Kraftstoffpflichten neben einem angekündigten Ziel für 2030 wider, die Kohlenstoffintensität internationaler Schiffe um mehr als 15 % gegenüber 2025 zu reduzieren. Deutschlands geringere Attraktivität und verschärfende Aussichten spiegeln die Abgabe von Zertifikaten für 70 % der gedeckten Emissionen von 2025 im Jahr 2026 wider, die auf 100 % der gedeckten Emissionen von 2026 im Jahr 2027 steigen. Die moderate Bewertung der Vereinigten Staaten spiegelt Kaliforniens Konformitätsalternativen wider, mit vorgeschlagener Lockerung nach der Abstimmung im Repräsentantenhaus am 15. September 2026, während Brasiliens moderate Bewertung aktive Schiffsverwaltungspflichten mit aufgeschobenen Strafen widerspiegelt, deren Start am 10. Januar 2028 eine Verschärfung unterstützt. Saudi-Arabiens moderate Bewertung und unveränderter Ausblick spiegeln eine bedingte Überwachung im Rahmen der Ersatzregelung vom 21. August 2026 wider, ausgelöst durch eine Behördenanfrage auf der Grundlage der Art der Tätigkeit oder des Umweltrisikos, neben separaten bestehenden saudi-arabischen MARPOL-Pflichten für Schiffe unter saudi-arabischer Flagge.
Wertschöpfungskettenstufen
Ursprungsabwicklung, Ozeanbeförderung und Zielabwicklung bestimmen, wo Anbieter Erträge erzielen und wo Containersendungen Zeit verlieren können. COSCO SHIPPING Ports, dessen zwischengeschaltete Holdinggesellschaft COSCO SHIPPING Holdings ist, die Muttergesellschaft von COSCO Shipping Lines, betrieb und verwaltete Ende 2025 387 Liegeplätze in 40 Häfen. Maersk betrieb 2025 die Geschäftsbereiche Ozean und Terminals innerhalb seiner integrierten Gruppe. Beide Gruppen verbinden ein Terminalportfolio mit Ozeanbeförderung und schaffen damit Spielraum zur Koordination von Hafenabwicklung und Abfahrten innerhalb einer gemeinsamen Unternehmensstruktur.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Ursprungsterminalabwicklung | Terminalbetreiber wie HHLA, CSP Zeebrugge Terminal NV | Erlöse aus Abwicklungsdienstleistungen | Ladungssequenzierung gegen Schiffsabfahrt | Koordination der Frachtfreigabe mit Abfahrtsfristen |
| Ozeanbeförderung | Ozeanreedereien wie A.P. Moller - Maersk | Frachterlöse | Reisekapazität nicht abgestimmt auf Terminalübergaben | Koordination der Reisezuteilung mit beiden Terminalschnittstellen |
| Zielterminalabwicklung | Terminalbetreiber wie HHLA, CSP Zeebrugge Terminal NV | Erlöse aus Abwicklungsdienstleistungen | Entladezeitpunkt gegen Liegeplatzkapazität | Abstimmung der Ankunftsfenster mit Entladeplänen |
| Quelle: Mordor Intelligence | ||||
HHLAs Containerterminals wickelten 2025 6,3 Millionen TEU ab, ein Anstieg von 5,4 % gegenüber 2024. HHLA erfasst Abwicklungserlöse bei Abschluss einer Dienstleistung und Mieteinnahmen über die Zeit, mit vertraglichen Rückvergütungsansprüchen für einige Kunden. Diese Erlösmischung macht den Abschluss von Containerumschlägen und die Verwaltung zeitbasierter Anlagennutzung zu kommerziell unterschiedlichen Aufgaben. HHLAs Abwicklungserlöse hängen daher von abgeschlossenen Umschlägen abzüglich vertraglicher Rückvergütungen ab, sodass Durchsatzwachstum allein keinen gleichwertigen Gewinn bei diesen Erlösen begründen kann.
Wettbewerbslandschaft
Marktkonzentration
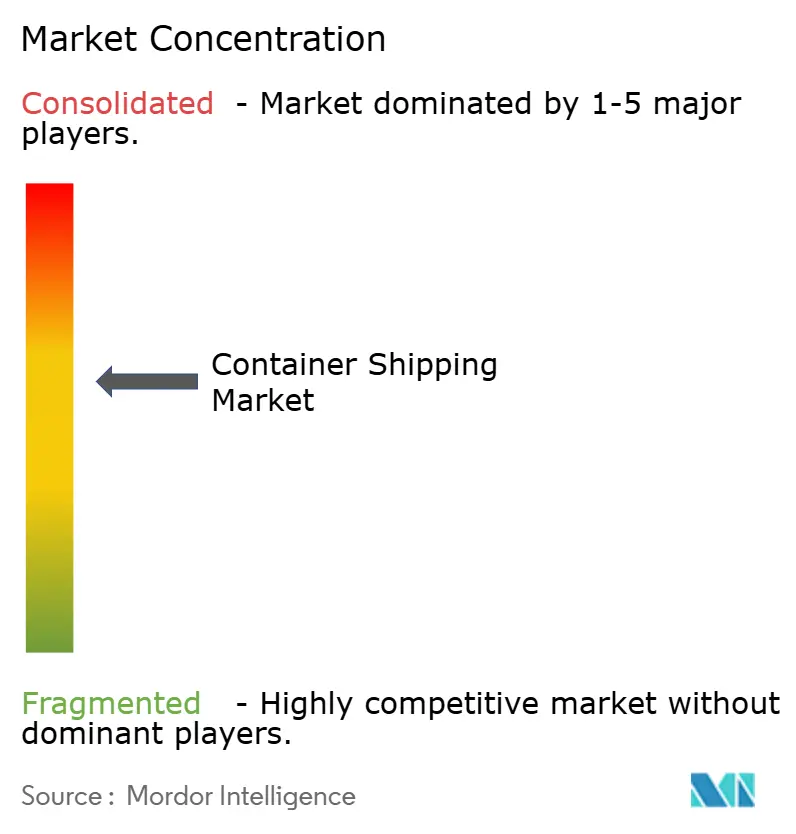
Die Branche hat einen konzentrierten Kern großer Reedereien, bestehend aus MSC Mediterranean Shipping Company, A.P. Moller - Maersk, CMA CGM, COSCO Shipping Lines und Hapag-Lloyd. CMA CGMs Schifffahrtsaktivität transportierte im zweiten Quartal 2026 6,3 Millionen TEU. Die Schifffahrtserlöse stiegen um 22 % auf 10 Milliarden USD gegenüber dem zweiten Quartal 2025, schneller als der Volumenzuwachs von 6 %, was hauptsächlich höhere durchschnittliche Erlöse pro TEU widerspiegelt. Diese Kombination macht das Transportieren von Fracht zu rentablen Erträgen zum Kern des Wettbewerbs unter großen Netzwerken, während regionalen Wettbewerbern Raum bleibt, sich durch die Verbindungen und Serviceverpflichtungen zu differenzieren, die sie bestimmten Verladern anbieten können.
Am 11. März 2026 unterzeichnete MSC eine 45-jährige Unterkonzession mit Nigerdock zur Entwicklung und zum Betrieb eines dedizierten Containerterminals am Snake Island Port in Lagos, Nigeria. Zum 20. September 2026 gab es für das Projekt keine öffentlich dokumentierte formelle Baubeginnmitteilung oder Baustellenmobilisierung. Der Start wöchentlicher HADRIA-Anläufe am kroatischen Hafen Rijeka am 9. April 2025 schuf direkte Fernostverbindungen über Malta durch ICTSIs Adriatic Gate Container Terminal. Für Verlader besteht der Unterschied zwischen einer gestarteten Schifffahrtsverbindung und einer Konzession, deren Servicevorteile von der Terminalentwicklung abhängen, sodass die 2 Verpflichtungen unterschiedliche Phasen der Netzwerkerweiterung darstellen.
COSCO SHIPPING Holdings übernahm 2025 12 Schiffe mit 16.000 TEU und fügte damit rund 200.000 TEU Kapazität hinzu. Die Muttergesellschaft verwaltet den Containertransport über ihre vollständig im Besitz befindliche Betriebstochtergesellschaft COSCO Shipping Lines. Ende 2025 erreichte die Flottenkapazität der Gruppe 3,6 Millionen TEU, wobei eigene und bareboat-gecharterte Schiffe 75 % der Gesamtkapazität ausmachten. Für Kapazitäten, die auf Reisen innerhalb des Geltungsbereichs des EU-Emissionshandelssystems (ETS) eingesetzt werden, steigt die Zertifikatsabgabepflicht im Jahr 2027 und fügt den neuen Schiffen eine emissionsgebundene Kostenprüfung hinzu.
Marktführer der Containerschifffahrtsbranche
-
MSC Mediterranean Shipping Company
-
A.P. Moller - Maersk
-
CMA CGM
-
COSCO Shipping Lines
-
Hapag-Lloyd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Containerfrachtschifffahrtsmarkt Unternehmen in diesem Bericht
- MSC Mediterranean Shipping Company
- A.P. Moller - Maersk
- CMA CGM
- COSCO Shipping Lines
- Hapag-Lloyd
- ONE (Ocean Network Express)
- Evergreen Marine
- Yang Ming
- HMM Co.
- PIL (Pacific International Lines)
- ZIM Integrated Shipping
- OOCL
- Wan Hai Lines
- Matson
- X-Press Feeders
- SITC International
- Zhonggu Logistics
- Antong Holdings
- IRISL Group
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Möglichkeiten, die mit Strom versorgte Kühlcontainer-Schnittstelle Dublins in differenzierte Ozean-Containerdienstleistungen umzuwandeln. Im Februar 2026 lieferte der Hafen Dublin Ladepunkte für 140 Kühlaggregate, wobei die Doyle Shipping Group die Portalkräne betrieb und zusätzliche Stellplätze für temperatursensible Importeure und Exporteure angeboten wurden.[3] Die kommerzielle Öffnung liegt in der Verbindung dieser Terminalfähigkeit mit spezifischen Punkten, an denen eine Seesendung Temperaturkontinuität erfordert.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Temperaturgeschützter Importübergabe | Mit Strom versorgte Schnittstelle für temperatursensible Importe | Temperatursensible Importeure, die Dublin nutzen | Kühlcontainer-Seeservice mit gesteuerter Bereitstellung vor Frachtfreigabe verknüpfen | Koordination von Ankunft, Sorgerechtsübertragung und Freigabe | Kühlcontainerreedereien, Importeure, Doyle Shipping Group |
| Exportbereitstellung abgestimmt auf Abfahrten | Mit Strom versorgte Bereitstellung für ausgehende temperatursensible Fracht | Temperatursensible Exporteure, die Dublin nutzen | Terminalbereitstellungsvereinbarungen mit gebuchten Schiffsabfahrten abstimmen | Abstimmung der Frachtbereitschaft mit Abfahrtsfristen | Exporteure, Kühlcontainerreedereien, Doyle Shipping Group |
| Temperaturkontinuität bei Fahrtunterbrechungen | Mit Strom versorgte Unterstützung bei Wetter- oder Fahrtunterbrechungen | Verlader, die verzögerten Seeverbindungen ausgesetzt sind | Gesteuerte Halte- und Eskalationsvereinbarungen innerhalb des Schifffahrtsangebots definieren | Zuweisung von Sorgerecht und Temperaturkontrollverantwortung bei Verzögerungen | Frachtinhaber, Kühlcontainerreedereien, Doyle Shipping Group |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist ein Seeservice, der Temperaturkontinuität durch die Hafenübergabe schützt. Reederei-Terminal-Vereinbarungen können die gesteuerte Bereitstellung mit Schiffsfahrplänen verbinden und die Infrastruktur über die Übergabepunkte der Sendung hinweg nutzbar machen. Das stärkste Angebot würde festlegen, wer die Temperatur der Fracht kontrolliert, wenn eine geplante Schifffahrtsverbindung verzögert wird.
Neueste Industrielle Entwicklungen in Containerfrachtschifffahrtsmarkt
- September 2026: Sea Legend Shipping schloss die meisten geplanten wöchentlichen westwärts gerichteten Containerschifffahrten in seiner Saison 2026 von China nach Europa über die Nördliche Seeroute ab. Die letzten Abfahrten wurden aufgrund von Arktis-Eisprognosen auf den 27. September vorgezogen, und einige Abfahrten wurden verzögert.
- September 2026: Das US-Repräsentantenhaus verabschiedete einen Vorschlag zur Ablehnung der EPA-Genehmigung der kalifornischen Liegeplatzemissionsverordnung, die Emissionskontrolle in regulierten kalifornischen Häfen regelt.
- August 2026: Saudi-Arabiens Ersatzverordnung für marine und küstennahe Umwelt trat am 21. August in Kraft und ermöglicht es den Behörden, auf der Grundlage der Art der Tätigkeit oder des Umweltrisikos Umweltüberwachung für den Seetransport und Häfen zu verlangen.
Containerfrachtschifffahrtsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Containerschifffahrt misst die jährlichen Ausgaben für Ozean-Containertransportdienstleistungen, die Verladern weltweit erbracht werden. Die Erlöse umfassen die Beförderung von Fracht in standardisierten Containern an Bord von Containerschiffen, klassifiziert nach Containergröße und -typ, Sendungsservice, Endverbraucherbranche und Geografie.
Ausschlüsse aus dem Geltungsbereich: Massengut- oder Tankerschifffahrt, reine Binnentransporte per Lkw oder Schiene, Hafenterminalabwicklungsgebühren und Containerfertigung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Containergröße
- 20-Fuß (TEU)
- 40-Fuß (FEU)
- Sonstige
- Nach Containertyp
- Allzweck
- Kühlcontainer
- Nach Service
- Full-Container-Load (FCL)
- Less-Than-Container-Load (LCL)
- Nach Endverbraucherbranche
- FMCG und Einzelhandel
- Fertigung und Automotive
- Gesundheitswesen und Pharmazeutika
- Elektronik und Elektrische Ausrüstung
- Industriechemikalien und Rohstoffe
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest Südamerikas
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest Europas
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Analyse verwendet Quellen wie UNCTADs Überprüfung des Seetransports für Seehandel, Frachtpreise, Hafenverkehr und Linienkonnektivität, WTO-Handelsstatistiken für Waren- und Containerdurchsatzsignale, den Container-Hafenleistungsindex der Weltbank für Hafenzeit und -effizienz sowie Veröffentlichungen der Schifffahrts- und Hafenbehörde Singapurs für Gateway-Durchsatz und Betriebskontext. Diese Quellen liefern unabhängige Indikatoren für Nachfrage, Schiffs- und Hafenbedingungen, während Zoll- und nationale Hafenstatistiken Handelsströme und regionale Abdeckung klären können.
Reederei-Einreichungen, Jahresberichte, Investorenmaterialien und seriöse Schifffahrtspresse können gemeldete Transporterlöse, Kapazitäten, Frachtpreise und Routenänderungen mit diesen öffentlichen Indikatoren abgleichen. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung stützt sich auf kommerzielle und netzwerkplanende Führungskräfte von Reedereien, Spediteure, Hafen- und Terminalspezialisten sowie Beschaffungs- oder Logistikverantwortliche großer Verlader in der Region Asien-Pazifik, EMEA und Amerika. Strukturierte Fragen testen Sekundärbefunde zu Beförderungserlösen, Routenexposition, Container- und Servicemix, Preisänderungen und Kostendeckung, während inkonsistente Definitionen oder Lücken in der öffentlichen Berichterstattung geklärt werden. Antworten werden mit Einreichungen, Hafen- und Handelsindikatoren sowie untereinander verglichen, wobei ungelöste Unterschiede gegebenenfalls zur Klärung zurückgegeben werden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Vorstandsebene (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Top-down-Modell schätzt die globalen jährlichen Ausgaben für Ozean-Containerbeförderung aus Handelsaktivitäten, gemeldeten Reederei-Transporterlösen, Frachtpreisbewegungen und containerisiertem Durchsatz und gleicht dann die Gesamtsumme über Containergröße und -typ, FCL- und LCL-Service, Endverbraucherbranchen und Regionen ab. Handel und Durchsatz zeigen die Volumenbasis an, während Reederei-Erlöse und Frachtpreise transportierte Fracht in Ausgaben übersetzen. Einreichungen helfen dabei, Beförderung von Terminal- oder Logistikerlösen zu unterscheiden, und Segmentanteile werden aus Reederei-, Hafen-, Handels- und Verladerevidence aufgebaut und auf Summierung zur globalen Gesamtsumme geprüft. Eine multivariate Regression kann jährliche Erlöse mit containerisiertem Handel, Durchsatz, Frachtpreisen und Reederei-Kapazität in Beziehung setzen, mit Szenarioanalyse für Routenunterbrechungen und Preisnormalisierung, wo die Geschichte instabil ist. Analysten vergleichen die resultierenden Prognosen mit Experteneinschätzungen der Treiber und untersuchen wesentliche Unterschiede. Selektive Bottom-up-Prüfungen verwenden offengelegte Reederei-Erlöszusammenfassungen und stichprobenartige Frachtpreise multipliziert mit Containervolumen auf wichtigen Korridoren, ohne Binnentransporte und Terminalgebühren. Fehlende Korridor- oder Unternehmensbeobachtungen werden mit den nächstvergleichbaren öffentlichen Indikatoren begrenzt und gegen die Top-down-Schätzung geprüft.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren das Erlösmodell gegen Reederei-Offenlegungen, Handels- und Durchsatzreihen, Hafenleistung und veröffentlichte Preisindikatoren und untersuchen dann ungewöhnliche Jahresbewegungen und Abweichungen zwischen unabhängigen Schätzungen vor der Freigabe. Ein zweiter Analyst überprüft Quelldefinitionen, Einheiten, Segmentgesamtsummen, regionale Abdeckung und Prognosenannahmen, und der erste Analyst dokumentiert und löst Anomalien oder kontaktiert Befragte erneut, wenn Definitionen in Konflikt stehen oder eine wesentliche Änderung unklar ist. Die Reihe wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Routen-, Regulierungs- oder Handelsereignissen überprüft und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligences globale Marktgröße für Containerschifffahrt im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Containerschifffahrt misst die jährlichen Ausgaben für Ozean-Containertransportdienstleistungen, die Verladern weltweit erbracht werden.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Fehlende Korridor- oder Unternehmensbeobachtungen werden mit den nächstvergleichbaren öffentlichen Indikatoren begrenzt und gegen die Top-down-Schätzung geprüft.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 126,7 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 149,04 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 17,6 % über dem Wert dieses Berichts für 2027 von 126,7 Milliarden USD, 1 Jahr später. |
| Branchenberatungsunternehmen B | 11,2 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 91,2 % unter dem Wert dieses Berichts für 2027 von 126,7 Milliarden USD, 2 Jahre später. |
Mordor Intelligences Analysten triangulieren das Erlösmodell gegen Reederei-Offenlegungen, Handels- und Durchsatzreihen, Hafenleistung und veröffentlichte Preisindikatoren und untersuchen dann ungewöhnliche Jahresbewegungen und Abweichungen zwischen unabhängigen Schätzungen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Containerschifffahrt und wie sind die Wachstumsaussichten?
Die Größe wird für 2027 auf 126,7 Milliarden USD und bis 2032 auf 143,1 Milliarden USD prognostiziert, mit einer CAGR von 2,45 % von 2027 bis 2032.
Welche Kräfte stützen die Nachfrage nach containerisiertem Seetransport?
Das weltweite Warenhandelsvolumen wuchs im ersten Halbjahr 2026 um 3,5 % im Jahresvergleich. Die Eröffnung von Cainiaos Lager für sperrige Waren in Vancouver im Juni 2025 verknüpfte die Händler-Nachlieferung mit vollcontainerisierter Seefracht.
Welcher Service führt die Ausgaben für Ozean-Containerbeförderung an?
Vollcontainerladung (FCL) hielt im Jahr 2026 einen Marktanteil von 76,35 % und wird mit einer CAGR von 2,6 % von 2027 bis 2032 wachsen.
Welche Unternehmen sind die wichtigsten Ozean-Containerreedereien?
Zu den wichtigsten Reedereien gehören MSC Mediterranean Shipping Company, A.P. Moller - Maersk und CMA CGM.
Welche Kraftstoffkostenherausforderung betrifft die Containerfrachtverschiffung?
OOCLs durchschnittlicher Bunkerpreis betrug im ersten Halbjahr 2026 rund 582 USD pro Tonne, ein Anstieg von 8 % gegenüber 541 USD im ersten Halbjahr 2025.
Welche Region führt bei den Erlösen aus der Ozean-Containerbeförderung?
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 41,04 % und wird mit einer CAGR von 3,65 % von 2027 bis 2032 wachsen.
Wie wirken sich Umweltvorschriften auf Schiffsbestellungen aus?
IMO-Energieeffizienzvorschriften und EU-Kohlenstoffkosten beschleunigen Bestellungen für Dual-Fuel-Schiffe; stand Ende 2024 befanden sich mehr als 500 solcher Schiffe im Auftragsbuch.
Was war die größte jüngste Hafenübernahme?
MSCs Kauf der globalen Terminals von Hutchison Ports für 22,765 Mrd. EUR (25,12 Mrd. USD) im März 2025 fügte 51 Millionen TEU Umschlagkapazität hinzu und war das größte Hafenasset-Geschäft aller Zeiten.