
Marktgröße und Marktanteil des cloudbasierten Contact-Center-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 40.35 Milliarden US-Dollar |
| Marktgröße (2031) | 116.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des cloudbasierten Contact-Center-Markts durch Mordor Intelligence
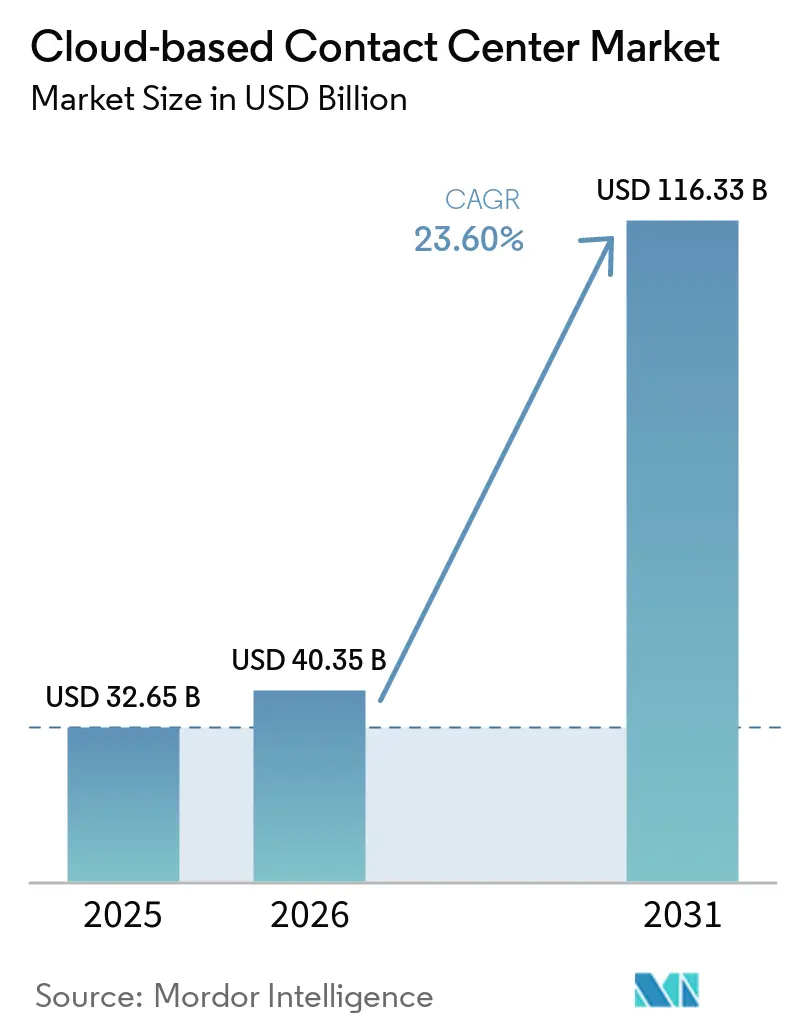
Der Cloud-basierte Contact-Center-Markt wurde im Jahr 2025 auf 32,65 Milliarden USD geschätzt und wird voraussichtlich von 40,35 Milliarden USD im Jahr 2026 auf 116,33 Milliarden USD bis 2031 wachsen, bei einem CAGR von 23,60 % während des Prognosezeitraums (2026–2031).
Der erhöhte Bedarf resultiert daraus, dass Unternehmen statische On-Premise-Infrastrukturen durch agile Plattformen ersetzen, die mit dem Omnichannel-Datenverkehr, der Echtzeit-Analyse und dauerhaft remote arbeitenden Belegschaften mitwachsen. Organisationen betrachten Contact Center heute als Umsatzgeneratoren, die verwertbare Kundeninformationen liefern, weshalb Anbieter KI in jede Interaktionsebene integrieren. Die Elastizität der Public Cloud beschleunigt die Akzeptanz bei Großunternehmen, während Abonnementpreismodelle Kostenhürden für kleine und mittlere Unternehmen beseitigen. Die Wettbewerbsintensität steigt, da Hyperscaler CCaaS mit umfassenderen Cloud-Umgebungen bündeln, was die Preise senkt, die Innovationsgeschwindigkeit jedoch erhöht.
Wichtigste Erkenntnisse des Berichts
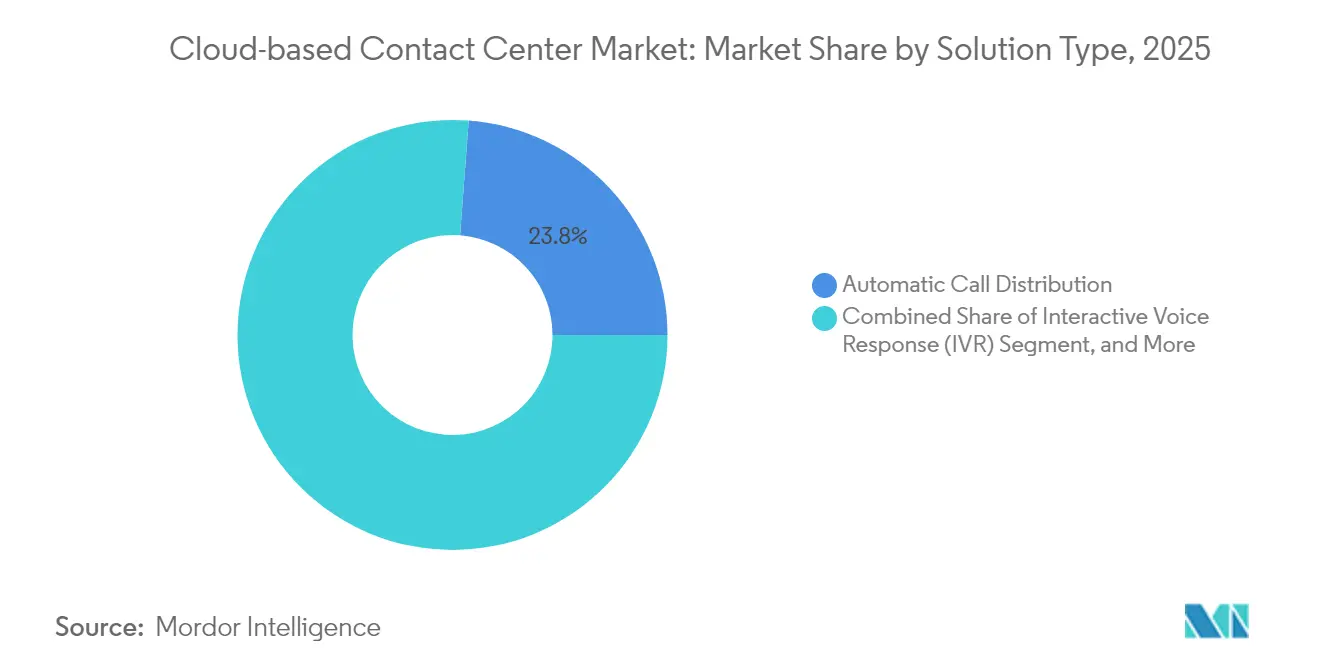
- Nach Lösungstyp führte die Automatische Anrufverteilung mit einem Anteil von 23,80 % am Cloud-basierten Contact-Center-Markt im Jahr 2025, während Analyse und Berichterstattung bis 2031 voraussichtlich mit einem CAGR von 25,1 % wachsen wird.
- Nach Bereitstellungsmodell hielt das Public-Cloud-Segment im Jahr 2025 einen Anteil von 51,20 % am Cloud-basierten Contact-Center-Markt; hybride Cloud-Architekturen entwickeln sich bis 2031 mit einem CAGR von 26,2 %.
- Nach Service entfielen im Jahr 2025 44,90 % des Cloud-basierten Contact-Center-Marktes auf Professional Services, während Managed Services bis 2031 das stärkste Wachstum mit einem CAGR von 27,1 % verzeichneten.
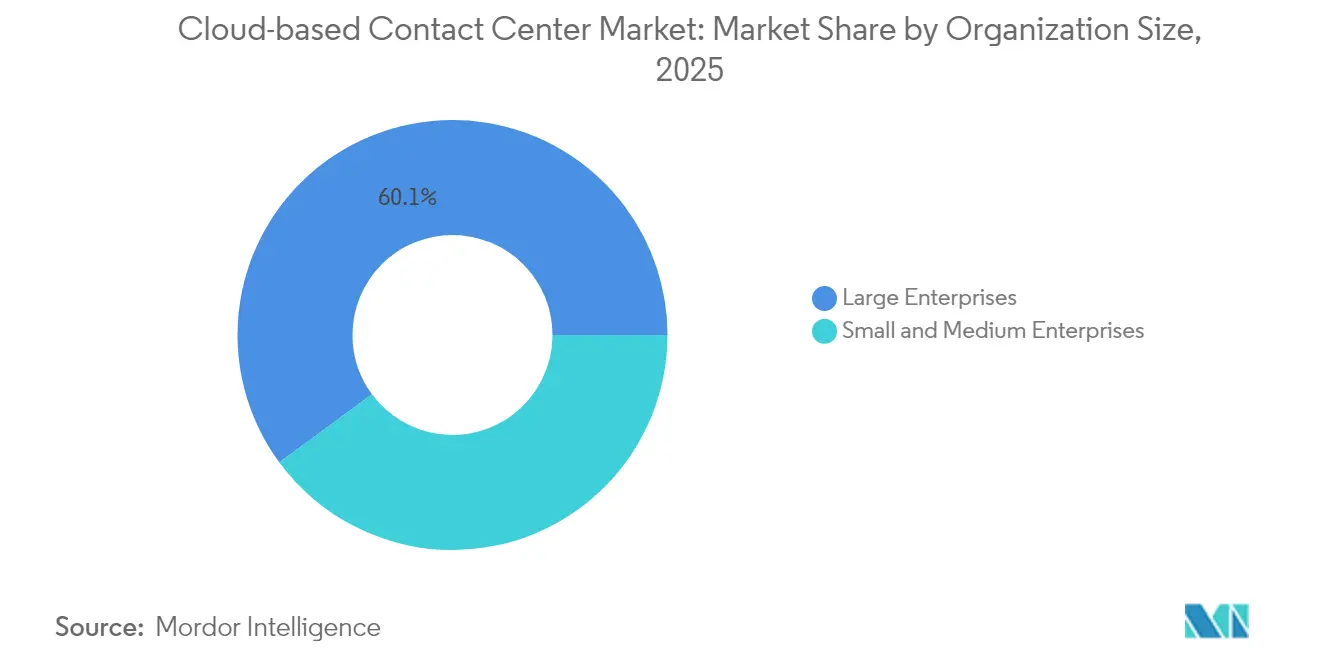
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 60,10 % am Cloud-basierten Contact-Center-Markt; KMU werden bis 2031 voraussichtlich mit einem CAGR von 28,3 % wachsen.
- Nach Endnutzerbranche führte BFSI im Jahr 2025 mit einem Umsatzanteil von 18,40 %; das Gesundheitswesen und die Biowissenschaften verzeichnen bis 2031 das stärkste Wachstum mit einem CAGR von 29,9 %.
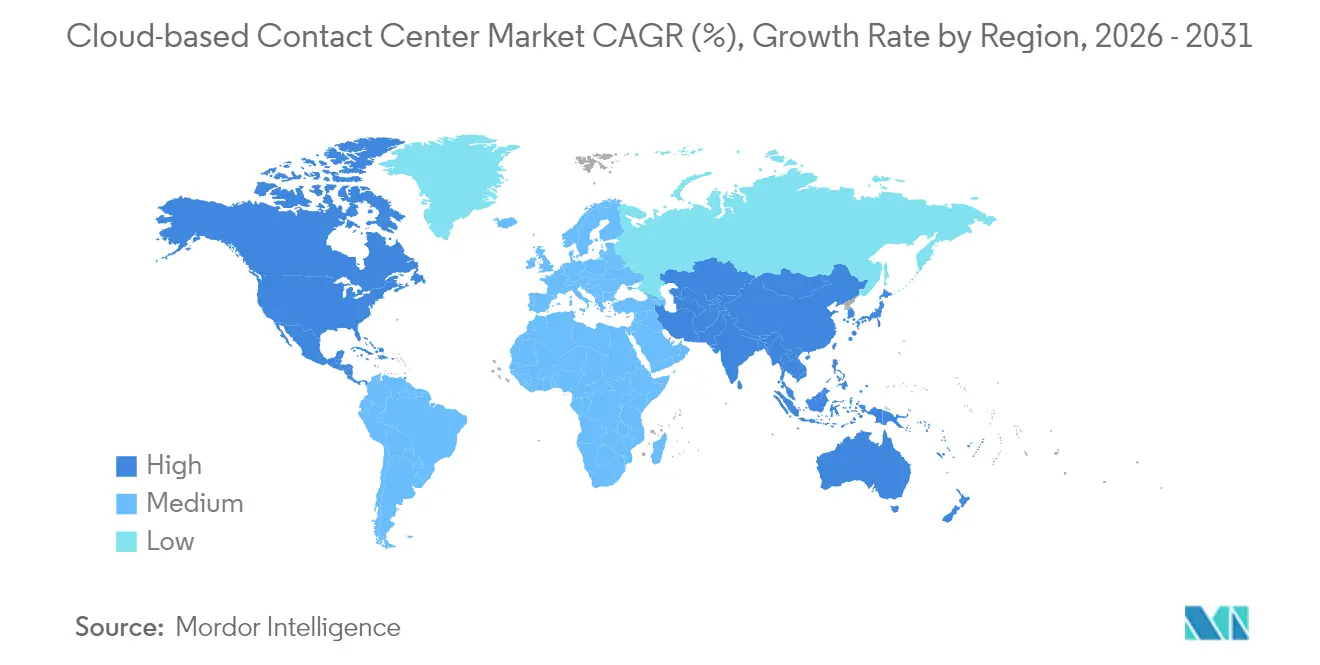
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 37,80 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 25,2 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme von Remote- und hybridem Arbeiten | +4.2% | Nordamerika; Europa | Kurzfristig (≤ 2 Jahre) |
| Rasanter Wechsel zum Omnichannel-Engagement | +5.8% | Global; APAC führend | Mittelfristig (2-4 Jahre) |
| Niedrigere Investitionskosten und schnellere Bereitstellung | +3.6% | Schwellenmärkte; Fokus auf KMU | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Agentenunterstützung in der Cloud | +6.4% | Nordamerika; APAC | Mittelfristig (2-4 Jahre) |
| 5G-Netzwerk-Slicing für ultrageringe Latenz im Kundenerlebnis | +2.1% | Urbaner APAC-Raum | Langfristig (≥ 4 Jahre) |
| Branchenspezifische konforme CCaaS-Plattformen | +1.8% | Nordamerika; EU; Gesundheitswesen und BFSI | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasanter Wechsel zum Omnichannel-Kundenerlebnis
Kontaktvolumina beginnen heute auf sozialen Kanälen, wechseln zum Chat und enden über Sprachanrufe - dies erfordert einen einheitlichen Agenten-Desktop, den ältere Geräte wirtschaftlich nicht liefern können. Cloud-Plattformen integrieren neue Kanäle innerhalb von Wochen statt Quartalen: Genesys Cloud fügte WhatsApp-Sprachnachrichten hinzu, damit Agenten Audiobotschaften austauschen können, ohne den Workflow-Bildschirm zu verlassen. Die Omnichannel-Harmonisierung beseitigt zudem Datensilos und ermöglicht der Analytik, Signale zum Customer Lifetime Value in Echtzeit zu erkennen. Five9s Deepgram-gestützte Spracherkennung verbessert die alphanumerische Transkriptionsgenauigkeit um das Zweifache, erhöht die Selbstbedienungsquote und reduziert Weiterleitungen. Unternehmen, die Kanäle harmonisieren, wandeln Contact Center in proaktive Erkenntnismaschinen um und steigern den Umsatz, da jede Interaktion eine personalisierte Kontaktaufnahme informiert. Der Trend gewinnt im asiatisch-pazifischen Raum an Dringlichkeit, wo Mobile-First-Verbraucher einen fließenden Kanalwechsel erwarten und damit eine zweistellige regionale Akzeptanz vorantreiben.
KI-gestützte Agentenunterstützungs-Anwendungsfälle, die Cloud-Skalierung erfordern
Generative KI-Workloads benötigen GPUs und elastische Rechenkapazitäten, die On-Premise-Budgets übersteigen. AWS Connects Echtzeitzusammenfassung und Five9s Genius AI Suite zeigen, wie Cloud-Wirtschaftlichkeit Deep-Learning-Modelle demokratisiert, die Agenten mitten im Gespräch unterstützen [1]. McKinsey berichtet, dass 72 % der CX-Führungskräfte glauben, KI werde die Betriebsabläufe grundlegend verändern, während das Volumen menschlicher Anrufe nur langsam sinkt und damit gemischte Modelle vorantreibt, die Agenten aufwerten statt ersetzen. Kontinuierliche Cloud-Updates aktualisieren Modelle wöchentlich und halten die Absichtserkennung mit Umgangssprache und Produktneuheiten aktuell. Der finanzielle Vorteil ist offensichtlich: Automatisierter Self-Service kostet durchschnittlich USD 0,10 pro Kontakt gegenüber USD 8 für Live-Support und setzt Mittel für strategische CX-Investitionen frei.
Niedrigere Investitionskosten und schnellere Bereitstellung als On-Premise
Die Abonnementpreisgestaltung wandelt Contact-Center-Ausgaben von Investitionsbudgets in Betriebsbudgets um - entscheidend für KMU mit knappen Liquiditätsreserven. Nahezu 49 % der kleinen und mittleren Unternehmen haben CCaaS-Bereitstellungen eingeführt oder planen diese, wobei sie Inbetriebnahmezeiten von unter 90 Tagen angeben. Five9s neue indische Rechenzentren reduzieren die Last-Mile-Latenz und beseitigen den Aufwand der lokalen Hardwarebeschaffung. Mittelgroße Zentren mit 50 bis 250 Arbeitsplätzen berichten nach der Migration von einer um 40 % höheren Erstlösungsrate - ein Beweis dafür, dass Geschwindigkeit und Funktionsumfang die herkömmliche Wertgleichung umkehren. Der Demokratisierungszyklus beschleunigt das Wachstum bei bisher unterversorgten Unternehmen, die sich fortschrittliche CX-Tools bisher nicht leisten konnten.
Bedenken hinsichtlich Cybersicherheit und Datenschutz
Kundendaten aus Interaktionen sind ein Magnet für Cyberkriminelle und Regulatoren, wodurch Zero-Trust-Frameworks obligatorisch werden. Bevorstehende DSGVO+-Änderungen umfassen KI-Transparenz und zwingen Anbieter, die Modelllogik für jede automatisierte Entscheidung offenzulegen. Obwohl Hyperscaler Milliarden in die Sicherheit investieren, betrachten risikoscheue Organisationen - insbesondere Krankenhäuser - On-Premise-Server weiterhin als sicherer. Diese Wahrnehmungslücke verlängert Verkaufszyklen und senkt die prognostizierte CAGR um 2,8 Prozentpunkte. Anbieter begegnen dem durch regionale Datenspeicherung, kundenverwaltete Schlüssel und SOC-2-Typ-II-Attestierungen, um Compliance-Verantwortliche zu beruhigen. Sobald Audits die Gleichwertigkeit - oder Überlegenheit - von Cloud-Abwehrmaßnahmen bestätigen, wird der Widerstand voraussichtlich nach 2026 nachlassen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Cybersicherheit und Datenschutz | -2.8% | EU; Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Ausfallzeiten von Cloud-Diensten und Anbieterabhängigkeit | -1.9% | Unternehmenskritische Sektoren weltweit | Mittelfristig (2-4 Jahre) |
| Komplexe Migration von Legacy-IVR und CRM | -2.1% | Nordamerika; Europa | Mittelfristig (2-4 Jahre) |
| Grenzüberschreitende Datensouveränitätsanforderungen | -1.4% | EU; APAC-Finanzdienstleistungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Cybersicherheit und Datenschutz
Die Sicherheitsbedenken von Unternehmen gegenüber cloudbasierten Contact Centern resultieren aus legitimen Sorgen über Datengefährdung und regulatorische Compliance, insbesondere da Kundendaten aus Interaktionen hochwertige Ziele für Cyberkriminelle und behördliche Prüfungen darstellen. Die Implementierung einer Zero-Trust-Architektur wird für Cloud-Contact-Center-Bereitstellungen obligatorisch, wobei Organisationen umfassende Sicherheitsrahmen benötigen, die über traditionelle perimeterbasierte Schutzmodelle hinausgehen. Die Compliance-Anforderungen der DSGVO, des TCPA, des HIPAA und des PCI-DSS schaffen komplexe Sicherheitsverpflichtungen, die manche Organisationen als leichter handhabbar mit On-Premise-Infrastruktur wahrnehmen, obwohl Cloud-Anbieter typischerweise überlegene Sicherheitsfähigkeiten besitzen.
Komplexe Migration von Legacy-IVR- und CRM-Integrationen
Die Komplexität der Integration von Legacy-Systemen stellt erhebliche Hindernisse für die Einführung von Cloud-Contact-Centern dar, insbesondere für große Unternehmen mit umfangreichen Investitionen in lokale Infrastrukturen und maßgeschneiderten Arbeitsabläufen, die einer Standardisierung widerstehen. Die Migration von Interactive-Voice-Response-Systemen und Customer-Relationship-Management-Integrationen erfordert eine sorgfältige Planung, um Serviceunterbrechungen zu vermeiden, wobei viele Organisationen die technische Komplexität und den Ressourcenbedarf für erfolgreiche Übergänge unterschätzen. Etablierte Unternehmen unterhalten häufig jahrzehntealte Telefonie-Infrastrukturen mit maßgeschneiderten Integrationen, die Cloud-Plattformen nicht ohne Weiteres replizieren können, was zu Migrationsprojekten führt, die über die geplanten Zeitrahmen und Budgets hinausgehen. Das Wachstum im Markt für Cloud-Telefonie-Dienste bleibt moderat, aber stabil, da solche Institutionen veraltete PBX-Hardware auf einer Eins-zu-eins-Basis modernisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Analytik treibt die Intelligenzrevolution voranAnalyse- und Berichterstattungsanwendungen werden voraussichtlich mit einem CAGR von 25,1 % wachsen, was den Bedarf an verwertbaren Erkenntnissen widerspiegelt, die den Customer Lifetime Value steigern. Im Jahr 2025 hielt die Automatische Anrufverteilung weiterhin einen Marktanteil von 23,80 % am Cloud-basierten Contact-Center-Markt und verankerte die Routing-Logik, die Anfragen an die richtige Fachkompetenz weiterleitet. Die Konvergenz von Sprachanalyse, Sentiment-Bewertung und KPI-Dashboards verwandelt jede Interaktion in einen Datensatz, der Marketing-, Produkt- und Serviceentscheidungen steuert. Five9 bietet 140 vorgefertigte Berichte zusammen mit KI-generierten Empfehlungen an und macht Unternehmensanalysen auch für Unternehmen mit begrenzten Datenkapazitäten zugänglich.
Die Einführung von Workforce Engagement Management (WEM) beschleunigt sich, da Planer das Wohlbefinden der Mitarbeiter mit den CX-Ergebnissen verknüpfen. NICE's Employee Engagement Manager automatisiert die Schichtplanung und Leistungsanreize, verbessert die Mitarbeiterbindung und steigert den Umsatz bei engagierten Teams um 20 %. Die Integration von WEM mit Analysen ermöglicht es Vorgesetzten, den Personalbedarf bei Werbeaktionen oder Ausfällen vorherzusagen. Dialer-Tools sind zwar für Kampagnen weiterhin relevant, verzeichnen jedoch ein gedämpftes Wachstum, da Compliance-Vorgaben die ausgehenden Volumina begrenzen. Insgesamt gewinnen Anbieter, die Routing, Analyse und WEM in einer einzigen Oberfläche vereinen, stabilere Deployments und Upselling-Möglichkeiten.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Bereitstellungsmodell:
Hybride Cloud gewinnt strategischen SchwungPublic-Cloud-Angebote erfassten im Jahr 2025 51,20 % des Cloud-basierten Contact-Center-Marktes, da Unternehmen auf schnelle Erfolge und globale Reichweite abzielten. Dennoch ist die hybride Architektur, die voraussichtlich mit einem CAGR von 26,2 % wachsen wird, der strategische Mittelpunkt für regulierte Branchen, die Datensouveränität mit Innovation in Einklang bringen. Cisco stellt fest, dass 82 % der Unternehmen heute hybride Umgebungen betreiben und Workloads nach Sensitivität und Latenz segmentieren. Hybride Ansätze ermöglichen es Banken, die zentrale Anrufaufzeichnung auf privaten Knoten zu halten und gleichzeitig öffentliche Regionen für Burst-Analysen zu nutzen, was Prüfer zufriedenstellt, ohne die Agilität zu beeinträchtigen.
Multi-Cloud-Konfigurationen fügen eine weitere Kontrollebene hinzu: Wenn ein Anbieter einen Ausfall erleidet, wird der Datenverkehr nahtlos umgeleitet. Das 106-prozentige Wachstum der hybriden Cloud von Huawei Cloud im asiatisch-pazifischen Raum veranschaulicht den regionalen Bedarf an souveränen Knoten in Verbindung mit globalen Funktionskatalogen. Private Cloud bleibt im Verteidigungs- und kritischen Infrastrukturbereich bestehen, doch die Lebenszyklusökonomie begünstigt zunehmend verwaltete hybride Stacks, bei denen Anbieter Patching, Skalierung und Compliance-Dokumentation übernehmen. Entscheidungsrahmen verlagern sich daher von pauschalen Verboten hin zu workload-spezifischen Platzierungsentscheidungen.
Nach Dienst:
Managed Services beschleunigen das operative OutsourcingProfessional Services machten im Jahr 2025 44,90 % des Umsatzes aus, da anfängliche Migrationen Expertise in Design, Integration und Change Management erfordern. Mit der Stabilisierung der Umgebungen florieren Managed Services und wachsen jährlich um 27,1 %, da Kunden die tägliche Optimierung an Spezialisten übergeben. Anbieter bündeln KPI-Überwachung, Bot-Nachschulung und Compliance-Berichterstattung in Festpreisverträgen, die interne Teams in Bezug auf Kosten und Verfügbarkeit übertreffen. Alvarias Employee Experience Management Suite integriert WEM-Telemetrie in verwaltete Engagements und bietet Kunden eine kontinuierliche Optimierung der Belegschaft ohne zusätzliche Lizenzen.
Schulungs- und Supportdienste bleiben eine tragende Säule, da jedes Quartalsrelease neue Funktionen hinzufügt, die das Personal beherrschen muss. Anbieter liefern zunehmend On-Demand-Mikrolerneinheiten und KI-basiertes Coaching, das die Einarbeitungszeiten verkürzt. Insgesamt wird die Servicetiefe zu einem wichtigen Differenzierungsmerkmal: Da die technologische Parität abnimmt, gewinnen Anbieter, die durch erstklassige Betriebsleistungen einen ROI garantieren, Vertragsverlängerungen und Empfehlungen.
Nach Unternehmensgröße:
KMU treiben die demokratische Zugängsrevolution voranGroßunternehmen machen weiterhin 60,10 % des Umsatzes aus, unterstützt durch Skalierung und Integrationsteams, die die volle Plattformbreite ausschöpfen. KMU hingegen, die mit einem CAGR von 28,3 % wachsen, sind der Wachstumsmotor, da Pay-as-you-go-Preismodelle Einstiegshürden beseitigen. Cloud-Lösungen skalieren automatisch von fünf auf 500 Agenten und ermöglichen es Einzelhändlern, saisonale Kapazitäten innerhalb von Tagen hinzuzufügen. NICE definiert KMU als Unternehmen mit weniger als 500 Mitarbeitern, und innerhalb dieser Gruppe verzeichnen Contact Center mit 50 bis 250 Plätzen nach der Migration die größten Effizienzgewinne.
Für Start-ups ist CCaaS oft die erste Telefonieinvestition, bei der der Besitz einer Telefonanlage vollständig übersprungen wird. Für mittelständische Unternehmen erschließt die Cloud KI-Funktionen von der Tonanalyse bis zum prädiktiven Routing, die zuvor Fortune-500-Budgets vorbehalten waren. Der Wettbewerb unter Anbietern konzentriert sich auf vereinfachtes Onboarding, vorgefertigte CRM-Konnektoren und Marketplace-Apps, die es nicht-technischen Nutzern ermöglichen, Funktionen hinzuzufügen. Mit zunehmender KMU-Akzeptanz werden regionale Kanalpartner und MSPs entscheidend, um lokale Sprach- und Compliance-Anforderungen zu erfüllen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzerbranche:
Gesundheitswesen führt die digitale Transformation anBFSI-Institute hielten im Jahr 2025 einen Anteil von 18,40 % am Umsatz, da strenge Know-Your-Customer- und Betrugsbekämpfungskontrollen eine Omnichannel-Transparenz unerlässlich machen. Das Gesundheitswesen und die Biowissenschaften wachsen jedoch am schnellsten mit einem CAGR von 29,9 %, da Telemedizin zur Normalität wird und Patientenerfahrungswerte die Erstattungen beeinflussen. IBMs Zusammenarbeit mit dem Gesundheitsministerium von Rhode Island zeigt, dass CCaaS-Plattformen die Geschwindigkeit der Falluntersuchung verfünffachen können, was den Mehrwert für den öffentlichen Sektor demonstriert.
Einzelhandels- und E-Commerce-Unternehmen setzen CCaaS ein, um physische und digitale Verkaufsflächen zu nahtlosen Customer Journeys zu verweben und Browsing-Signale in Echtzeit-Angebote umzuwandeln. Logistikanbieter verlassen sich auf Sprach- und SMS-Benachrichtigungen, die Lieferzeitfenster um Minuten verkürzen. Die Akzeptanz im öffentlichen Sektor steigt, da Budgets von kapitalintensiven Hardware-Erneuerungen auf Betriebsausgaben-Abonnements umgestellt werden, was das Bürgerengagement verbessert und gleichzeitig Sicherheitsstandards erfüllt. Branchenübergreifend treiben vertikalspezifische Compliance-Zertifizierungen und sofort einsatzbereite Integrationen die Anbieterauswahl stärker voran als generische Funktionsumfänge.
Geografische Analyse
Cloud-basierter Contact-Center-Markt in Nordamerika
Nordamerika trug 2025 37,80 % zum Umsatz bei, gestützt durch eine ausgereifte Breitbandinfrastruktur, frühzeitige Cloud-Akzeptanz und proaktive Budgetplanung für das Kundenerlebnis. Hyperscaler betreiben dichte regionale Rechenzentrumsinfrastrukturen und liefern Latenzen unter 50 ms, die Echtzeit-Transkription und Sentiment-Analysen ermöglichen. Die Marktreife bedeutet, dass das Wachstum bei Neukunden nachlässt, weshalb Anbieter ihren Fokus auf KI-Upselling und ergebnisorientierte Vertragsverlängerungen legen. Eine Konsolidierung ist im Gange, da Private-Equity-Gesellschaften Nischen-CCaaS-Anbieter übernehmen, um durchgängige CX-Suiten aufzubauen.
Cloud-basierter Contact-Center-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf dem Weg zu einem CAGR von 25,2 % bis 2031, angetrieben durch die allgegenwärtige Verbreitung von Smartphones, staatliche Cloud-First-Vorgaben und den Ausbau der Glasfaserinfrastruktur. Five9's zwei indische Rechenzentren veranschaulichen Investitionen, die Datenlokalisierungsvorschriften einhalten und gleichzeitig eine hohe Leistung gewährleisten. Entwickelte Märkte wie Japan fordern fortschrittliche KI-Orchestrierung, während südostasiatische KMU Kosten und mehrsprachige Bots priorisieren. Regionale Telekommunikationsunternehmen kooperieren mit CCaaS-Anbietern und bündeln SIP-Trunks, 5G-Slices und CPaaS-APIs, um die Akzeptanz bei aufstrebenden digitalen Händlern zu beschleunigen.
Cloud-basierter Contact-Center-Markt in EMEA und LATAM
Europa balanciert Chancen mit regulatorischer Strenge. Die DSGVO sowie aufkommende KI-Governance-Gesetze fördern hybride Bereitstellungsmodelle, die in lokalen Zonen verankert sind. Anbieter, die ISO 27001 zertifiziert sind und regionale Notfallwiederherstellung anbieten, verschaffen sich Vorteile. Wirtschaftliche Gegenwinds treiben Unternehmen zu Opex-Modellen, die Budgets schonen, ohne neue Rechenzentrumsbauten zu erfordern. Wachstumspotenziale bestehen in Mittel- und Osteuropa, wo veraltete IT-Infrastrukturen fortbestehen, sowie in öffentlichen Digitalisierungsfonds, die für die Modernisierung von Bürgerdiensten nach der Pandemie vorgesehen sind. Andernorts verzeichnen Lateinamerika, der Nahe Osten und Afrika hohe zweistellige Wachstumsraten, wenn auch von einer niedrigeren Ausgangsbasis aus, getrieben durch den Ausbau der Telekommunikationsinfrastruktur und fintech-Booms.
Regulatorisches Umfeld
Die Regulierung cloudbasierter Contact Center konzentriert sich auf Datenschutz, Verbraucherschutz im Telekommunikationsbereich und die Genehmigung von Cloud-Lösungen im öffentlichen Sektor, wobei die Compliance-Anforderungen je nach Rechtsordnung variieren. In den Vereinigten Staaten haben die zum 1. Januar 2026 wirksamen Aktualisierungen des California Consumer Privacy Act die Anforderungen im Zusammenhang mit Löschungs-, Korrektur- und Opt-out-Rechten für automatisierte Entscheidungstechnologien erweitert und die Anforderungen daran erhöht, wie CCaaS-Plattformen KI-gestütztes Routing, Profiling und Zugriffs-Workflows auf Kundendaten handhaben. Parallel dazu veröffentlichte die FCC im April 2026 einen Notice of Proposed Rulemaking (CG Docket No. 26-52), der sich auf ausländische Call Center sowie die damit verbundenen Offenlegungs- und Berichtspflichten konzentriert und die betriebliche Kontrolle für Dienstanbieter erhöht, die Offshore-Contact-Center-Ressourcen nutzen.
Außerhalb der USA prägen Datensouveränität und Beschaffungskontrollen des öffentlichen Sektors zunehmend die Bereitstellungsmodelle. Europäische Käufer und Käufer aus dem öffentlichen Sektor legen größeren Wert auf souveräne Cloud-Rahmenwerke wie den deutschen BSI C5 und das französische SecNumCloud, was Anbieter zu regionaler Datenresidenz, Prüfnachweisen und gehärteten Konfigurationen bewegt. Für Workloads des öffentlichen Sektors bleibt der FedRAMP-Umfang mit seinen Genehmigungswegen ein Zugangstor für die Einführung von Cloud-Contact-Centern bei US-Bundesbehörden, was die Produktentwicklungspläne der Anbieter und Partnerökosysteme rund um standardmäßig sichere Konfigurationen und kontinuierliche Compliance beeinflusst.
Wertschöpfungskettenanalyse
Die CCaaS-Wertschöpfungskette beginnt mit Hyperscale- und regionaler Cloud-Infrastruktur, die Rechenleistung, Speicher, Netzwerk- und Sicherheitsdienste liefert, die zum Betrieb microservicebasierter Contact-Center-Plattformen genutzt werden. Auf dieser Ebene bieten CCaaS-Anbieter zentrale Interaktions- und Workflow-Funktionen (ACD, IVR, Dialing, Analytik und Workforce-Engagement-Management) und integrieren KI für Transkription, Zusammenfassung, Agentenunterstützung und Automatisierung. Eine entscheidende Ermöglichungsebene sind Carrier-Konnektivität und Sitzungsdienste, bei denen Unternehmen und Anbieter SIP-Trunking und CPaaS-Komponenten nutzen, um Sprach- und digitale Kanäle zu routen; BYOC-Konfigurationen werden zunehmend eingesetzt, um Carrier-Abhängigkeiten zu diversifizieren und Resilienzanforderungen zu unterstützen.
Nachgelagert führen Partner für professionelle Dienstleistungen, Systemintegratoren und Managed-Service-Provider die Migration von Legacy-Telefonie und CRM-/IVR-Integrationen durch und betreiben und optimieren anschließend die Umgebungen mittels KPI-Überwachung, Bot-Feinabstimmung und Compliance-Berichterstattung. Anwendungsökosysteme (CRM-, Ticketing-, Identitäts- und Sicherheitstools) bieten Konnektoren und APIs, die die Zeit bis zur Wertschöpfung verkürzen, während Datenverwaltungs- und Compliance-Kontrollen (zum Beispiel Datenschutz- und Branchenvorschriften im Gesundheitswesen und im Zahlungsverkehr) Architekturentscheidungen wie Hybrid-Bereitstellungen, regionale Mandantenfähigkeit und selektive Aufzeichnung und Schwärzung über Kanäle hinweg beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
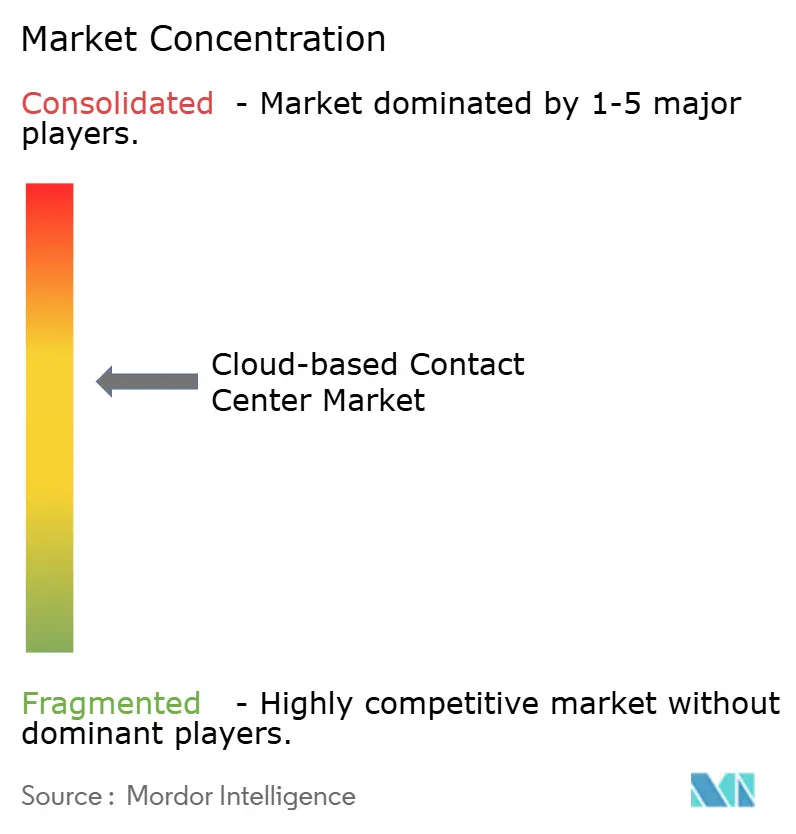
Die Marktstruktur ist moderat konzentriert: NICE, Genesys und Five9 erwirtschaften zusammen mehr als USD 4 Milliarden jährlich wiederkehrenden Umsatz, doch ihr kombinierter Anteil liegt unter 35 %, was Raum für Herausforderer lässt. Hyperscaler wie AWS Connect bündeln minutengenaue Preisgestaltung mit umfassenderen Cloud-Portfolios, was Lizenzpreise senkt und etablierte Anbieter zwingt, die Funktionsveröffentlichungen zu beschleunigen. Genesys' Kapitalzufluss von USD 1,5 Milliarden von Salesforce und ServiceNow unterstreicht den Investitionshunger nach KI-gestützten CX-Stacks.
Die Differenzierung dreht sich um die Tiefe der KI, vertikale Blueprints und ein Ökosystem, das die Zeit bis zur Wertschöpfung verkürzt. Anbieter führen domänenspezifische Sprachmodelle - Gesundheitswesen, Bankwesen, Einzelhandel - ein, um die Genauigkeit ohne manuelles Feintuning zu erhöhen. Strategische Allianzen nehmen zu: Verint und Five9 führten Cloud-zu-Cloud-Integrationen ein, die Workforce Management mit Omnichannel-Routing verbinden. Gleichzeitig werben KI-native Disruptoren mit nutzungsbasierter Preisgestaltung und 30-tägigem Onboarding und gewinnen Greenfield-KMU-Geschäfte.
Preisdruck besteht neben steigenden Wechselkosten, da Plattformen sich durch proprietäre Datenseen und Analytik-Dashboards verankern. Um Abhängigkeitsbefürchtungen zu begegnen, bestehen Käufer auf offenen APIs und Bring-your-own-Model-Fähigkeiten. Anbieter-Roadmaps betonen nun verantwortungsvolle KI-Toolkits, kundenverwaltete Verschlüsselungsschlüssel und kohlenstoffbewusstes Routing, das mit Umwelt-, Sozial- und Governance-Beschaffungskriterien übereinstimmt. Insgesamt erfordert nachhaltige Marktführerschaft kontinuierliche Innovation, eine robuste Compliance-Position und Dienste, die Technologie in messbare Geschäftsergebnisse übersetzen.
Marktführer im cloudbasierten Contact-Center-Bereich
-
Avaya Contact Center (Ayaya Group)
-
RingCentral Inc.
-
Genesys Telecommunications Laboratories Inc.
-
3CLogic Inc.
-
Five9 Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cloud-basierter Contact-Center-Markt Unternehmen in diesem Bericht
- Amazon Web Services (Amazon Connect)
- NICE Ltd.
- Genesys Telecommunications Laboratories Inc.
- Five9 Inc.
- Cisco Systems Inc.
- RingCentral Inc.
- 8x8 Inc.
- Avaya LLC
- Talkdesk Inc.
- Vonage Holdings Corp.
- Twilio Inc.
- Dialpad Inc.
- Content Guru Limited
- Mitel Networks Corporation
- Odigo SAS
- Aspect Software Group Ltd.
- Alvaria, Inc.
- Sprinklr Inc.
- SAP SE
- Zoom Video Communications Inc.
Lesen Sie die Analyse der Cloud-basierter Contact Center-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum ist die compliance-konforme KI-Orchestrierung für regulierte Contact Center, bei der Käufer durchsetzbare Kontrollen auf Modell- und Interaktionsebene wünschen, statt sich auf nachträgliche Stichprobenprüfungen zu verlassen. Das am 2. August 2026 in Kraft tretende EU-KI-Gesetz führt Offenlegungspflichten für bestimmte KI-Interaktionen ein und erhöht den Governance-Druck bei Anwendungen mit höherem Risiko wie Emotions-KI und automatisierter Entscheidungsfindung, was die Nachfrage nach integrierten Audit-Trails, richtlinienbasierten Prompt-Kontrollen und konfigurierbaren Offenlegungsskripten innerhalb der Kontaktabläufe steigert. Im Zahlungsverkehr verschärft PCI DSS v4.0 (in Kraft seit März 2025) die Anforderungen an Telefonzahlungen und verstärkt damit die Chancen für CCaaS-Anbieter und Partner, die DTMF-Maskierung und Pause-Fortsetzen-Aufzeichnungsmuster mit konformen Implementierungen bündeln.
Eine weitere Chance ist das "Build-around"-Muster für KI, bei dem Unternehmen Drittanbieter- oder maßgeschneiderte KI-Dienste über CCaaS legen, um Lücken in den nativen Fähigkeiten zu schließen und die Anbieterbindung zu verringern. AWS führte im Juni 2026 Connect AI Agents Guardrails ein, was einen Marktwandel hin zu standardisierten Guardrails, Überwachung und Auditierbarkeit als wiederverwendbare Bausteine verdeutlicht. Dies unterstützt das Wachstum für Anbieter und Integratoren, die offene APIs, modellunabhängige Architekturen und Managed Services anbieten, die kontinuierlich die PII-Schwärzung, Aufbewahrung und Erklärbarkeit über Kanäle und Regionen hinweg steuern, insbesondere für Hybrid-Cloud-Bereitstellungen, die durch Souveränitäts- und grenzüberschreitende Datenbeschränkungen getrieben werden.
Neueste Industrielle Entwicklungen in Cloud-basierter Contact-Center-Markt
- Juli 2026: Genesys gab die Übernahme von Pinkfish bekannt, um die agentenbasierte Orchestrierung und Workflow-Ausführung in Genesys Cloud AI zu beschleunigen. Die Übernahme stärkt die Fähigkeit von Genesys, KI-Agenten über orchestrierte Workflows mit Unternehmenstools und -aktionen zu verbinden und unterstützt so autonomere Kundendienstabläufe.
- Februar 2026: RingCentral gab die Integration von OpenAI-Frontier-Modellen, einschließlich GPT-5.2, in seine Sprach-KI-Kommunikationsplattform bekannt, um RingCentral AI Receptionist (AIR) und AI Virtual Assistant (AVA) zu verbessern. Das Update bringt fortschrittlichere KI in Sprach-Workflows an der Kundenfront und erhöht den Wettbewerbsdruck auf CCaaS-Anbieter, in Bezug auf Leistung und Kontrolle bei der Sprachautomatisierung Schritt zu halten.
- Dezember 2024: Uniphore und Konecta gaben einen Plan zur gemeinsamen Entwicklung branchenspezifischer generativer KI-Kundenerlebnislösungen für Kunden in den Vereinigten Staaten und im Vereinigten Königreich bekannt, mit einem angegebenen Fünfjahres-Umsatzziel. Die Partnerschaft verwies auf die wachsende Nachfrage nach vertikalisierten KI-Paketen, die Plattformfähigkeiten mit dienstleistungsgeführter Bereitstellung und Domänenanpassung kombinieren.
Cloud-basierter Contact-Center-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Umsätze aus Cloud-basierten Contact-Center-Plattformen und zugehörigen Diensten, die Kundeninteraktionen über Sprach- und digitale Kanäle ermöglichen und als Abonnement- oder verwaltete Angebote an Endnutzer in verschiedenen Regionen verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen lokale Contact-Center-Software und -Hardware aus sowie allgemeine Unified-Communications-Tools, die nicht als Contact-Center-Lösungen verkauft oder genutzt werden.
Segmentierungsübersicht
- Nach Lösungstyp
- Automatische Anrufverteilung (ACD)
- Interactive Voice Response (IVR)
- Prädiktive / Progressive Dialer
- Computer Telephony Integration (CTI)
- Analytik und Berichterstattung
- Workforce Engagement Management
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybride Cloud
- Multi-Cloud
- Nach Dienst
- Professional Services
- Managed Services
- Schulungs- und Supportdienste
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (weniger als 1.000 Arbeitsplätze)
- Großunternehmen (größer als oder gleich 1.000 Arbeitsplätze)
- Nach Endnutzerbranche
- Bankwesen, Finanzdienstleistungen und Versicherung
- IT und Telekommunikation
- Einzelhandel und E-Commerce
- Gesundheitswesen und Biowissenschaften
- Logistik und Transport
- Medien und Unterhaltung
- Regierung und öffentlicher Sektor
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird verwendet, um die Marktgrenzen festzulegen, die Terminologie abzustimmen und Ankerdatenpunkte zu sammeln, die wiederholt überprüft werden können. Wir haben öffentliches Material gesichtet, darunter regulatorische und Telekommunikationsreferenzen, Arbeitsmarkt- und Dienstleistungssektorstatistiken sowie Indikatoren zur digitalen Akzeptanz, die die Migration von Contact-Centern beeinflussen.
Typische Quellen umfassen offizielle Kommunikations- und IKT-Veröffentlichungen (wie die ITU), Makro- und Dienstleistungsdaten (wie Weltbank und OECD), Handels- und Wirtschaftsstatistiken (wie UN Comtrade), Cybersicherheits- und Cloud-Leitlinien von Regierungsbehörden (wie NIST) sowie begutachtete Fachbeiträge, die die Einführung und Leistung von Contact-Center-Technologien verfolgen. Dies wird durch Unternehmensberichte, Transkripte von Earnings Calls, Investorenpräsentationen, Verbandswebseiten und renommierte Pressemitteilungen ergänzt und anschließend mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie einer Import- und Export-Sendungsdatenbank auf Sendungsebene, sofern relevant, gegengeprüft. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; für die Erhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um den Einführungszeitpunkt, die Preisentwicklung und das zu validieren, was tatsächlich als CCaaS-Umsatz im Vergleich zu angrenzenden Tools gezählt wird. Wir haben mit einer Mischung aus Lösungsanbietern, Kanalpartnern, Systemintegratoren und Unternehmenskäufern in wichtigen Regionen gesprochen, um Bereitstellungsmischungen (öffentlich, privat und hybrid), Vertragsbedingungen und Ersatzzyklen zu bestätigen, und haben dann Folgefragen verwendet, um Lücken zu schließen, die in sekundären Eingaben festgestellt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | Führungskräfte (CXOs): 14 % | APAC: 44 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 26 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 60 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der das Kontaktvolumen von Unternehmen und das Wachstum des digitalen Engagements mit der CCaaS-Durchdringung nach Region verknüpft und dies dann mithilfe beobachteter Abonnement- und Servicepreisbereiche in jährliche Ausgaben umrechnet. Sobald das Marktgesamtvolumen erstellt ist, wird es mithilfe selektiver Bottom-up-Näherungen überprüft und angepasst, beispielsweise durch Stichproben von Anbieterumsatzangaben, Kanalprüfungen zu Auftragsgrößen und dem ASP multipliziert mit geschätzten installierten Platzkapazitäten für wichtige Anwendungsfälle.
Zu den wichtigsten Eingaben im Modell gehören Cloud-Adoptionsraten in der Unternehmens-IT, Wachstum der Contact-Center-Plätze und der Anteil von Remote-Agenten, Migrationsraten von lokalen zu Cloud-Lösungen, typische Abonnementpreisbänder nach Unternehmensgröße, Attach-Raten für verwaltete und professionelle Dienste sowie regionale Lohninflation, die Investitionsentscheidungen in Automatisierung und Self-Service beeinflussen kann. Wenn eine Variable nicht konsistent verfügbar ist, verwenden wir einen begrenzten Annahmebereich, der mit dem Interview-Feedback abgestimmt wurde, und wir dokumentieren die Auslösepunkte, die die Annahme nach oben oder unten verschieben würden.
Die Prognose erfolgt mithilfe einer Szenarioanalyse, die durch Trendglättung der wichtigsten Nachfragetreiber unterstützt wird, und die Szenarien werden auf der Grundlage von Expertenerwartungen hinsichtlich der Einführung von KI-Funktionen, compliance-getriebener Upgrades und Beschaffungszyklen gewichtet. Dies hält die Prognose mit begrenzten Eingaben wiederholbar und spiegelt dennoch wider, wie Kaufentscheidungen in realen Programmen getroffen werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden trianguliert, indem die impliziten Ausgaben pro Platz, die Service-Attach-Raten und die regionalen Wachstumsmuster mit unabhängigen Signalen abgeglichen werden, die während der Forschung gesammelt wurden. Jede große Abweichung wird durch einen zweiten Analysedurchgang überprüft, und die Annahmen hinter der Abweichung werden durch zusätzliche Gespräche erneut getestet, wenn die Lücke nicht durch Umfang oder Zeitpunkt erklärt werden kann.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden durchgeführt, wenn ein wesentliches Ereignis die Preisgestaltung, den Produktumfang oder die Nachfrageindikatoren verändert. Vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit Marktgröße, Prognosen und Narrativ die neuesten verfügbaren öffentlichen Informationen und das aktuellste Primärfeedback widerspiegeln.
Vergleich der globalen Marktgröße für Cloud-basierte Contact-Center von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößenzahlen für Cloud-basierte Contact-Center stimmen häufig nicht überein, da die Marktgrenzen nicht in allen Studien gleich sind und weil das Basisjahr und der Währungszeitpunkt die Zahl verschieben können, selbst wenn der Trend ähnlich ist. Unterschiede treten auch auf, wenn eine Schätzung nur Plattformabonnements zählt und eine andere breitere Customer-Experience-Software oder angrenzende Unified-Communications-Tools hinzufügt.
Vertragspreisprüfungen, beobachtete Abonnementpreisbereiche pro Platz und die Validierung von Service-Attach-Raten sind die Belege, die Mordor Intelligence an CCaaS-spezifische Umsätze binden, weshalb Zahlen, die breitere Contact-Center-Softwarepakete oder längere Implementierungsdienstleistungen einschließen, höher erscheinen können. Ein weiterer häufiger Treiber ist die Wachstumspfadannahme, da einige Herausgeber eine aggressive KI-Adoptionskurve verwenden, ohne Beschaffungsvorlaufzeiten und regionale Compliance-Auswirkungen zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,65 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 40,73 Milliarden USD (2025) | Diese Zahl scheint einen breiteren Einschlussrahmen anzuwenden, der mehr Bereitstellungsvarianten und angrenzende Customer-Experience-Tools erfassen kann, und kann auch eine andere Umsatzrealisierungsbehandlung für gebündelte Dienste in Großverträgen widerspiegeln. |
| Branchenherausgeber B | 39,10 Milliarden USD (2025) | Die Schätzung verwendet wahrscheinlich einen breiteren Komponentenumfang über öffentliche, private und hybride Bereitstellungen hinweg mit weniger sichtbarer Trennung zwischen reinem CCaaS-Plattformumsatz und umgebenden Lösungsstacks, was das Gesamtergebnis für 2025 anheben kann. |
Die Streuung über die drei Werte ergibt sich hauptsächlich daraus, was als umsatzrelevant gilt und wie gebündelte Dienste in mehrjährigen Verträgen behandelt werden. Indem das Modell auf wiederholbaren Nachfrageindikatoren und praktischen Preisprüfungen verankert bleibt, bleibt die resultierende Zahl transparent und lässt sich leichter abgleichen, wenn Annahmen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der cloudbasierte Contact-Center-Markt bis 2031 erreichen?
Der cloudbasierte Contact-Center-Markt wird voraussichtlich bis 2031 USD 116,33 Milliarden erreichen.
Welche Region wird im Prognosezeitraum am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich einen CAGR von 25,2 % verzeichnen, den höchsten aller Regionen.
Welches Bereitstellungsmodell gewinnt in regulierten Branchen an Dynamik?
Hybride Cloud-Konfigurationen expandieren mit einem CAGR von 26,2 %, da Unternehmen Agilität und Datensouveränität in Einklang bringen.
Warum führen KMU cloudbasierte Contact Center so schnell ein?
Abonnementpreisgestaltung, schnelle Bereitstellung und integrierte KI-Funktionen beseitigen Infrastruktur- und Kostenhürden für KMU.