
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 38.35 Milliarden US-Dollar |
| Marktgröße (2032) | 62.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Blutzuckermessung von Mordor Intelligence
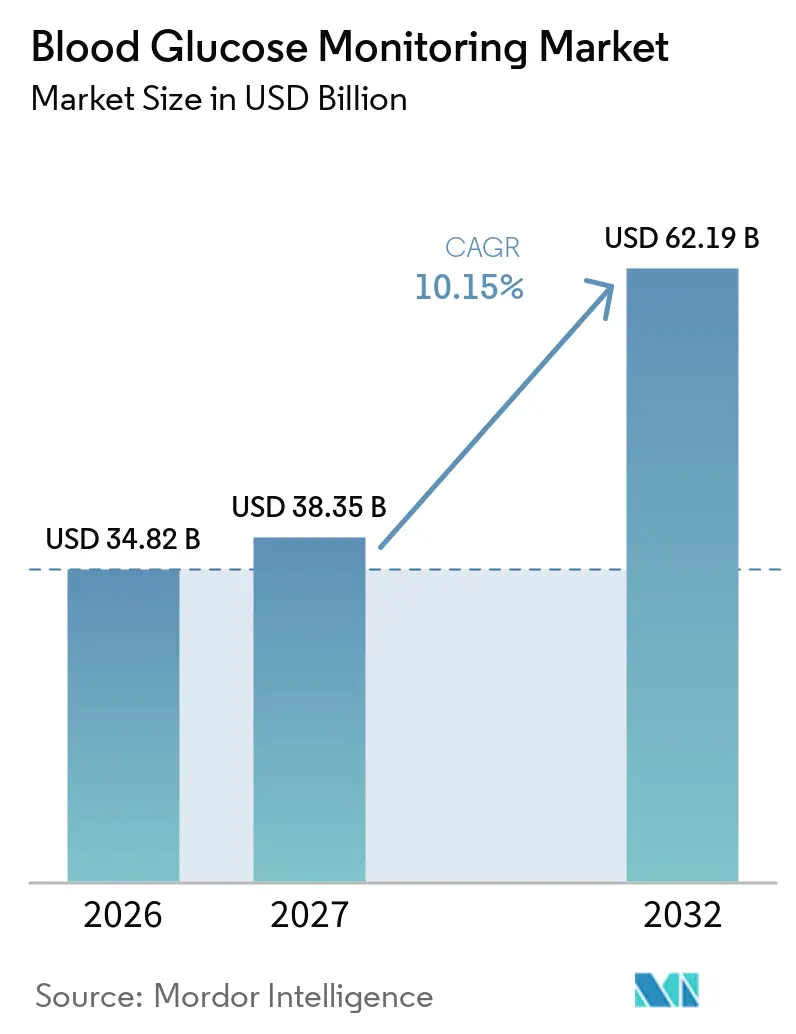
Die Größe des Blutzuckermessungs-Marktes wird voraussichtlich von 34,82 Milliarden USD im Jahr 2026 auf 38,35 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 10,15 % über 2027–2032 einen Wert von 62,19 Milliarden USD erreichen.
Die Ausweitung der Kostenerstattung für die kontinuierliche Glukoseüberwachung (CGM), die Miniaturisierung von Wearable-Sensoren und die Datenintegration mit digitalen Therapeutika treiben die Umsatzbeschleunigung voran, auch wenn Verbrauchsmaterialien für die Blutzucker-Selbstüberwachung (SMBG) einem Preisdruck ausgesetzt sind. Die CGM-Akzeptanz steigt am schnellsten in Nordamerika und im städtischen Asien-Pazifik-Raum, begünstigt durch die Medicare-Deckungserweiterung 2024 und nationale Screeningprogramme in China, die den diagnostizierten Patientenpool vergrößern. Die Nutzung im häuslichen Bereich profitiert von Codes für die Fernpatientenüberwachung, die vernetzte Geräte monetarisieren und Nachsorgebesuche in Kliniken reduzieren. Nicht-invasive Plattformen befinden sich zwar noch in der Vorkommerzialisierungsphase, ziehen jedoch überproportionale F&E-Ausgaben auf sich, da werkskalibierte Sensoren eine reibungslose Überwachung versprechen, sobald regulatorische Hürden überwunden sind. Die Wettbewerbsintensität nimmt weiter zu, da Abbott, Dexcom und Medtronic Glukosedaten in Verhaltenscoaching-Systeme integrieren, die sich durch verwertbare Erkenntnisse statt bloßer Genauigkeit differenzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Gerät entfiel auf SMBG im Jahr 2026 ein Umsatzanteil von 53,01 %, während CGM bis 2032 mit einer CAGR von 15,09 % expandiert.
- Nach Endnutzer entfielen auf den häuslichen Pflegebereich im Jahr 2026 59,10 % des Marktanteils am Blutzuckermessungs-Markt, mit einer CAGR von 11,21 % bis 2032.
- Nach Patiententyp entfiel auf Typ-2-Diabetes im Jahr 2026 ein Umsatzanteil von 85,30 %, mit einer prognostizierten CAGR von 10,34 % bis 2032.
- Nach Vertriebskanal hielten Apotheken im Einzelhandel 54,93 % des Umsatzes im Jahr 2026; Online-Plattformen beschleunigen sich mit einer CAGR von 11,71 %, da Direktvertriebsmodelle an Apotheken vorbeiziehen.
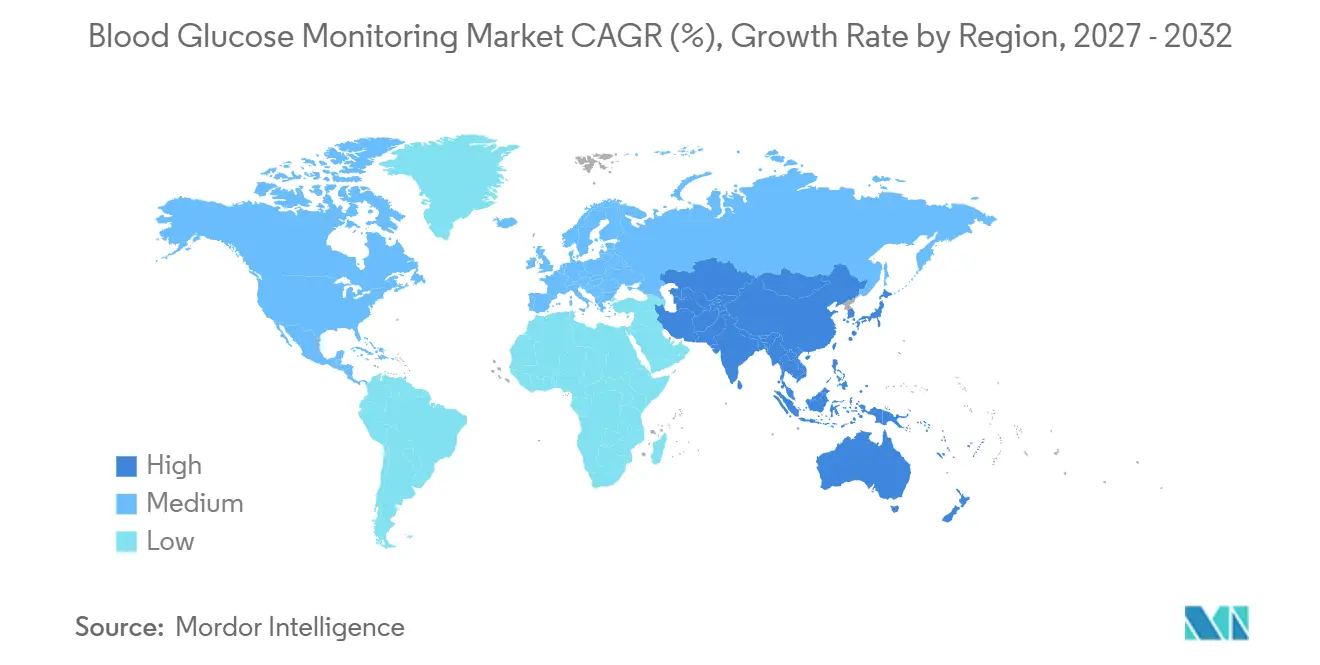
- Nach Geografie erzielte Nordamerika im Jahr 2026 einen Umsatzanteil von 41,96 %, und Asien-Pazifik wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 12,75 % bis 2032 verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Blutzuckermessung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Übergang von intermittierender SMBG zur kontinuierlichen und vernetzten Glukoseüberwachung | +2.1% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rasche Ausbreitung von Diabetes und frühere Screeningprogramme in aufstrebenden Volkswirtschaften | +1.8% | China, Indien, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Miniaturisierung und Wearable-Sensor-Innovationen zur Verbesserung des Benutzerkomforts | +1.5% | Global, F&E-Zentren in den USA und der EU | Mittelfristig (2–4 Jahre) |
| Integration von Glukosedaten in digitale Therapeutika und Fernpatientenüberwachung | +1.3% | USA, EU, Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Strategische Kooperationen zwischen Pharma-, Medizintechnik- und Technologieunternehmen für End-to-End-Plattformen | +0.9% | USA und Europa | Mittelfristig (2–4 Jahre) |
| Angleichung mehrerer Kostenträger an ergebnisbasierte Kostenerstattung | +0.8% | USA, EU, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Übergang von intermittierender SMBG zur kontinuierlichen und vernetzten Glukoseüberwachung
Die CGM-Akzeptanz beschleunigt sich, da eine frühe Einleitung langfristige Hypoglykämieereignisse reduziert und Insulintitrationsprotokolle vereinfacht. Pädiatrische Typ-1-Kohorten im Vereinigten Königreich erreichten bis 2024 innerhalb von 36 Monaten nach der Diagnose eine CGM-Akzeptanzrate von 95 % und veranschaulichen damit, wie nationale Leitlinien den Versorgungsstandard neu definieren können[1]. Die direkte Integration von Dexcom in die Apple Watch im Jahr 2024 macht einen separaten Empfänger überflüssig und liefert Echtzeit-Benachrichtigungen an 100 Millionen Nutzer, wodurch Glukoseerkenntnisse in den Alltag eingebettet werden. Die Entscheidung von Medicare im Jahr 2024, CGM für insulinpflichtige Typ-2-Patienten zu erstatten, erweiterte die adressierbare Basis in den USA um 3,5 Millionen Leistungsempfänger. SMBG-Anbieter sehen sich jedoch einer Kommodifizierung gegenüber: Generische Teststreifen zu Preisen unter 0,20 USD dominieren nun Ausschreibungen in Brasilien und Indien und erodieren die Margen von Markenprodukten. Der Wandel begünstigt daher Unternehmen mit Sensorportfolios und datengestützten Serviceschichten, während reine Anbieter von Legacy-Teststreifen benachteiligt werden.
Rasche Ausbreitung von Diabetes und frühere Screeningprogramme in aufstrebenden Volkswirtschaften
Die globale Diabetesprävalenz erreichte 2024 828 Millionen Erwachsene – eine Vervierfachung seit 1990 – und ließ 445 Millionen Menschen undiagnostiziert. Chinas 140 Millionen diagnostizierte Fälle und Indiens 101 Millionen Patienten fördern gemeindebasierte Screeningprogramme und schaffen Nachfrage nach erschwinglichen Überwachungslösungen[2]. Die Leitlinien des Indischen Rates für Medizinische Forschung von 2024 empfehlen nun Glukosetests für alle Erwachsenen über 30 mit einem metabolischen Risikofaktor, wodurch Millionen in die überwachte Bevölkerung aufgenommen werden. Die Staaten des Golfkooperationsrats weisen die weltweit höchste altersadjustierte Prävalenz auf und digitalisieren Register zur Verfolgung der Therapietreue, was die CGM-Volumina trotz ölpreisbedingter Haushaltsschwankungen stärkt. Dennoch bestehen Erschwinglichkeitslücken: Eine brasilianische Kosteneffektivitätsstudie ergab, dass FreeStyle Libre schwere Hypoglykämien um 43 % reduzierte, aber in 18 von 27 Bundesstaaten mehr als die jährlichen Pro-Kopf-Gesundheitsausgaben kostete.
Miniaturisierung und Wearable-Sensor-Innovationen zur Verbesserung des Benutzerkomforts
Organische elektrochemische Transistoren und Mikronadel-Arrays verkleinern den Sensor-Formfaktor und verlängern die Tragezeit. OECT-basierte Prototypen lieferten 2024 Reaktionszeiten unter 5 Sekunden mit Elektroden, die ein Drittel der Größe aktueller enzymatischer Designs aufweisen. Biolinq erhielt eine FDA-Ausnahmegenehmigung für Prüfgeräte zur Untersuchung eines 180-tägigen intradermalen Mikrosensors, der eine sechsmal längere Tragezeit im Vergleich zu heutigen subkutanen CGMs verspricht. Die Japanische Diabetes-Gesellschaft schuf 2024 Erstattungscodes für intermittierend gescannte CGM und signalisierte damit die regulatorische Akzeptanz nicht-kontinuierlicher Datenströme für ausgewählte Patienten. Eine mittelinfrarote optoakustische Plattform erzielte 2024 in einer Studie mit 200 Patienten klinisch relevante Genauigkeit ohne Hautpenetration, doch die Kommerzialisierung erfordert noch größere multizentrische Validierungen. Diese Fortschritte verbessern den Komfort und die Diskretion, fragmentieren jedoch auch Standards, da proprietäre Algorithmen proliferieren.
Integration von Glukosedaten in digitale Therapeutika und Fernpatientenüberwachung
CGM-Daten treiben nun Verhaltenscoaching, Insulinautomatisierung und Multi-Biomarker-Analysen an. Dexcom investierte 75 Millionen USD in Oura, um Glukoseexkursionen mit Schlaf- und Stressmetriken zu korrelieren, die vom ringbasierten Wearable erfasst werden, mit dem Ziel, personalisierte Lebensstilempfehlungen zu geben. Die Integration von Hedia's Insulinrechner durch Glooko im Jahr 2024 liefert Dosierungsempfehlungen auf Basis von CGM-Trends, Kohlenhydrataufnahme und Aktivität und geht damit über retrospektive Dashboards hinaus. Medtronics MiniMed 780G passt das Basalinsulin alle fünf Minuten an und trug 2024 zu einem wachsenden Anteil seines Diabetesumsatzes bei, da europäische Kostenträger hybride Closed-Loop-Systeme befürworteten. Die aktualisierte FDA-Cybersicherheitsleitlinie von 2024 verpflichtet Anbieter, Schwachstellen innerhalb von 30 Tagen zu beheben, was die Compliance-Hürde für kleine Marktteilnehmer erhöht. Das CMS vergütet Ärzte inzwischen für die Überprüfung von CGM-Daten im Rahmen neuer Codes für die Fernpatientenüberwachung und finanziert damit dauerhafte Konnektivität.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für Blutzuckermessung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Erschwinglichkeitslücke bei CGM-Geräten in einkommensschwachen Segmenten | -1.2% | Asien-Pazifik, Lateinamerika, Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Wettbewerbsbedingter Preisdruck bei SMBG-Verbrauchsmaterialien durch die Verbreitung generischer Teststreifen | -0.9% | Global, ausgeprägt in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitäts- und Cybersicherheitsbedenken, die den Datenaustausch zwischen Gerät und App behindern | -0.7% | USA, EU, Japan | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an den Nachweis für werkskalibrierte nicht-invasive Sensoren | -0.6% | USA, EU, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Erschwinglichkeitslücke bei CGM-Geräten in einkommensschwachen Segmenten
CGM-Systeme kosten in der Regel 1.200–3.000 USD jährlich, was weit über dem mittleren Haushaltseinkommen in Indien, Brasilien und weiten Teilen Afrikas liegt. Brasiliens Einheitliches Gesundheitssystem erstattet nur Teststreifen, sodass die Libre-Akzeptanz Privatpatienten mit höherem Einkommen vorbehalten bleibt, obwohl eine Studie aus dem Jahr 2023 eine Reduzierung schwerer Hypoglykämien um 43 % belegt. Indiens öffentliche Krankenhäuser bevorraten Sensoren in weniger als 2 % der Einrichtungen, was den Zugang trotz aktualisierter ICMR-Leitlinien, die CGM für Hochrisikopatienten befürworten, einschränkt. China begrenzt die Erstattung auf 50 %, und die Akzeptanz in ländlichen Gebieten hinkt städtischen Zentren hinterher. Abbott führte 2024 in Indien einen günstigeren 10-Tage-Libre für 30 USD ein, doch die Nachfrage konzentriert sich weiterhin auf private Kliniken in Ballungsräumen. Diese wirtschaftlichen Rahmenbedingungen erhalten die Nachfrage nach SMBG-Teststreifen zu Preisen unter 0,30 USD aufrecht und binden viele Patienten an Fingerstich-Routinen.
Wettbewerbsbedingter Preisdruck bei SMBG-Verbrauchsmaterialien durch die Verbreitung generischer Teststreifen
Generische Teststreifenhersteller in China und Indien haben die Einstandspreise unter 0,20 USD gedrückt, erodieren die Margen von Roche und LifeScan und zwingen etablierte Anbieter, durch digitale Coaching-Pakete Mehrwert zu schaffen. Brasiliens Beschaffungsdaten zeigen, dass Generika 2024 einen Volumenanteil von 68 % hatten, was den preisorientierten Einkauf budgetbelasteter Kommunen unterstreicht. In Afrika und Südostasien werden 90 % der Diabetesversorgung noch aus eigener Tasche bezahlt, sodass der Stückpreis die Markenwahl bestimmt. Einige Generika umgehen die ISO-15197:2013-Zertifizierung, was die Preiskluft vertieft. Der daraus resultierende Druck zementiert eine zweigliedrige Struktur: preisgünstiges SMBG für zahlende Bevölkerungsgruppen und Premium-CGM für versicherte Kohorten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Blutzuckermessung
Nach Gerät:
CGM-Sensoren erzielen InnovationsprämieSMBG entfiel im Jahr 2026 auf 53,01 % des Blutzuckermessungs-Marktes, was eine installierte Basis von mehr als 200 Millionen Blutzuckermessgerät-Nutzern widerspiegelt. CGM treibt jedoch die Wertschöpfung voran; FreeStyle Libre 3-Sensoren werden in den Vereinigten Staaten für 70 USD pro 14 Tage verkauft, und Dexcom G7 lässt sich direkt mit der Apple Watch integrieren, was eine Premiumpreisgestaltung durch Ökosystem-Synergien rechtfertigt. Geistiges Eigentum konzentriert sich nun auf Algorithmen, Klebstoffe und miniaturisierte Elektronik statt auf Streifenchemie, was die Forschungs- und Entwicklungsbudgets weiter in Richtung CGM verschiebt.
Die prognostizierte CAGR von 15,09 % für CGM erhöht jährlich seinen Anteil an der Größe des Blutzuckermessungs-Marktes, während die SMBG-Umsätze unter dem Druck von Generika stagnieren. Sender verschwinden, da Smartphone-Displays diese Funktion übernehmen, was die Hardwarekosten senkt, aber die App-Bindung stärkt. Integrierte Pumpen-CGM-Regelkreise wie Medtronics MiniMed 780G automatisieren die Insulingabe alle fünf Minuten und vergrößern den klinischen Abstand zur fingerstichgesteuerten Titration. Vorkommerzielle nicht-invasive Prototypen erhalten Risikokapital, stehen jedoch vor einem ungewissen Zeitplan, um invasive Marktführer zu verdrängen, die hinter starken Erstattungsbarrieren verankert sind.


Nach Endnutzer:
Akzeptanz im häuslichen Bereich übertrifft institutionelles WachstumKrankenhäuser und Kliniken hielten im Jahr 2026 dank Vorschriften zur Point-of-Care-Diagnostik einen Umsatzanteil von 31,45 %, während der häusliche Pflegebereich einen Umsatzanteil von 59,10 % hielt und bis 2032 eine CAGR von 11,21 % verzeichnen wird, da Fernüberwachungscodes den Einsatz vernetzter Geräte beschleunigen. Der Wandel stärkt den Marktanteil am Blutzuckermessungs-Markt für verbraucherorientierte Marken und Plattformen, die Logistik, Einführung und virtuelle Beratung anbieten.
Hybride Closed-Loop-Systeme, die vom britischen NHS vertrieben werden, reduzieren Klinikbesuche und verstärken den Verhaltenswandel hin zum häuslichen Management. Diagnostiklabore verlieren an Relevanz, da CGM vierteljährliche HbA1c-Messungen weniger kritisch macht. Chinas Gemeindegesundheitszentren und Indiens Telemedizinvorschriften dezentralisieren die Überwachung weiter und begünstigen Anbieter mit Direktvertriebslogistik und Cloud-Dashboards.
Nach Patiententyp:
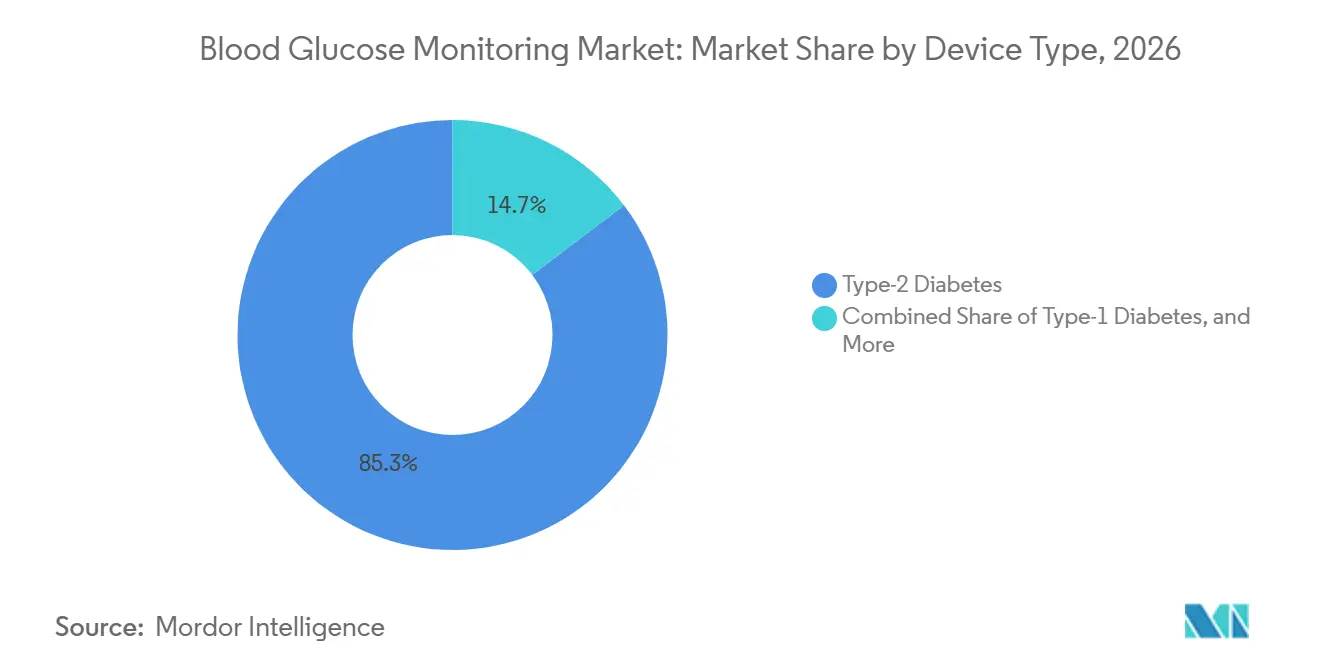
Dominanz von Typ 2 verdeckt Innovation bei Typ 1Typ-2-Diabetes generierte im Jahr 2026 85,30 % des Umsatzes, gibt jedoch weniger pro Patient aus; viele Nutzer entscheiden sich für intermittierendes CGM oder bleiben bei Teststreifen, was den Umsatz pro Kopf dämpft. Typ-1-Kohorten treiben trotz ihrer geringeren Größe die Sensorinnovation und Premiumpreisgestaltung voran, da hybride Closed-Loop-Systeme in pädiatrischen Populationen zum Standard werden.
Die Medicare-Entscheidung von 2024 verdoppelte den adressierbaren Typ-2-CGM-Pool, dennoch werden sich Hersteller weiterhin auf Typ-1-Patienten für die frühe Einführung implantierbarer und Closed-Loop-Lösungen stützen. Gestationsdiabetes gewinnt als Nische CGM-Unterstützung, nachdem eine Lancet-Studie aus dem Jahr 2024 29 % weniger neonatale Hypoglykämie-Ereignisse im Vergleich zu SMBG zeigte.


Nach Vertriebskanal:
Online-Plattformen stören traditionelle ApothekennetzwerkeInstitutionelle Verkäufe machten im Jahr 2026 58,13 % des Umsatzes aus, während Online-Kanäle mit einer CAGR von 17,51 % skalieren, da Hersteller die vollen Einzelhandelsmargen abschöpfen. Dexcom verkauft sein rezeptfreies Stelo ausschließlich online, während Abbott India Abonnementlieferungen anbietet, die eine kontinuierliche Sensorversorgung gewährleisten.
Apotheken reagieren mit der Bündelung von Beratungsleistungen oder akzeptieren Margenerosion, und einige Kostenträger lenken Patienten zum E-Commerce, um niedrigere Akquisitionskosten zu erzielen. In Märkten mit begrenzter Internetdurchdringung oder Fälschungsbedenken bleiben Einzelhandelsgeschäfte entscheidend und erhalten einen hybriden Kanalmix aufrecht.
Geografische Analyse
Markt für Blutzuckermessung in Nordamerika
Nordamerika behielt im Jahr 2026 41,96 % des globalen Umsatzes dank der CGM-Erweiterung durch Medicare und einer hohen privaten Krankenversicherungsdurchdringung. Die US-amerikanische Akzeptanz nähert sich der Sättigung bei Typ-1-Kohorten, sodass das inkrementelle Wachstum von einer breiteren Typ-2-Abdeckung und betrieblichen Wellness-Programmen abhängt. Kanada ergänzte Libre für alle Typ-1-Patienten im Jahr 2024 und steigerte damit die Sensorvolumina in Ontario, Alberta und British Columbia. Mexikos Prävalenz von 16 % bei Erwachsenen bietet Skalierungspotenzial, doch die Erschwinglichkeit beschränkt CGM auf private Stadtkliniken.
Markt für Blutzuckermessung im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird eine CAGR von 12,75 % prognostiziert, angetrieben durch Chinas 140 Millionen diagnostizierte Fälle und wachsende Erstattungspilotprojekte in Indien. Die Erstattung in China deckt nur die Hälfte der Sensorkosten, was die ländliche Durchdringung begrenzt, aber das städtische Wachstum fördert. Japan formalisierte 2024 die Abrechnungscodes für intermittierend gescannte CGM-Systeme, was zu einer raschen Akzeptanz bei älteren Typ-2-Patienten führte. Das australische Pharmaceutical Benefits Scheme subventioniert CGM nun für intensive Typ-2-Therapieregimes und reduziert die Krankenhausaufenthalte um 30 %.
Markt für Blutzuckermessung in Europa, dem Nahen Osten und Lateinamerika
Europa weist eine reife Marktdurchdringung auf, wächst jedoch weiter, da Deutschland CGM für insulinintensive Typ-2-Fälle finanziert und das Vereinigte Königreich hybride Closed-Loop-Systeme vorschreibt. Die Prävalenz im Nahen Osten ist weltweit am höchsten; Saudi-Arabiens digitales Register zielt darauf ab, die Therapietreue zu verbessern und Behandlungsergebnisse zu erfassen. Lateinamerika steht vor Erschwinglichkeitshürden: Brasilien beschafft Generikastreifen zu 0,18 USD, und die CGM-Durchdringung liegt außerhalb privater Stadtkrankenhäuser bei unter 5 %.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
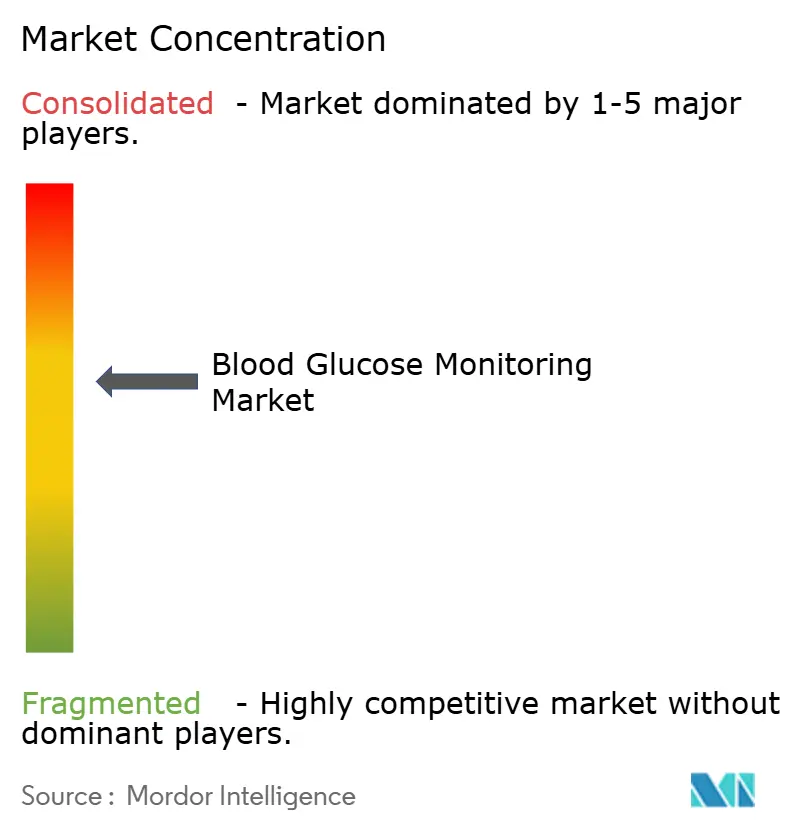
Abbott, Dexcom und Medtronic dominieren CGM, während SMBG unter asiatischen Generika-Teststreifenherstellern fragmentiert bleibt. Die installierte Basis von FreeStyle Libre überstieg 2024 5 Millionen und wird durch Werkskalibrierung und Direktvertriebslogistik unterstützt. Dexcom setzt auf Differenzierung durch Echtzeit-Benachrichtigungen und Schlaf-Glukose-Analysen über seine Oura-Partnerschaft. Medtronics MiniMed 780G nutzt regulatorische Befürwortungen wie den NHS-Rollout hybrider Closed-Loop-Systeme, um die Führungsposition bei Pumpen-CGM zu festigen.
Roche und LifeScan bekämpfen die Kommodifizierung von Teststreifen mit digitalen Coaching-Paketen, doch Generikapreise unterbieten Markenprodukte um 30–40 %[3]. Innovationen in weißen Flecken umfassen implantierbare Mikrosensoren: Biolinqs 180-Tage-Sonde befindet sich in Zulassungsstudien, während Senseonics' Eversense eine breitere Erstattung anstrebt. Technologiekonzerne erhöhen den Wettbewerbsdruck; Apples HealthKit-Integration bietet ein nahtloses Nutzererlebnis und intensiviert Lock-in-Risiken für kleinere App-Anbieter. FDA-Cybersicherheitsregeln begünstigen gut ausgestattete etablierte Anbieter, die eine Software-Stückliste dokumentieren und Patches schnell bereitstellen können.
Marktführer der Blutzuckermessungsbranche
-
Medtronic PLC
-
Dexcom Inc.
-
LifeScan Inc.
-
Abbott Laboratories (Diabetes Care)
-
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Blutzuckermessung Unternehmen in diesem Bericht
- Abbott Laboratories (Diabetes Care)
- Acon Laboratories
- Agamatrix Holdings
- Arkray
- Ascensia
- Biolinq Incorporated
- Bionime
- Dexcom
- Roche
- Insulet
- Lifescan
- Medtronic
- MicroPort Life Sciences
- Nipro
- Nova Biomedical
- Rossmax
- Senseonics Holdings
- Sinocare
- Tandem Diabetes Care
- Trividia Health
- WaveForm Technologies
- Ypsomed
Aktuelle Branchenentwicklungen im Markt für Blutzuckermessung
- November 2025: Forscher des IIT Madras patentierten einen minimal-invasiven, kostengünstigen Glukosemonitor, der auf langfristige Erschwinglichkeit für einkommensschwache Bevölkerungsgruppen abzielt.
- September 2025: Roche erhielt die CE-Kennzeichnung für die kontinuierliche Glukoseüberwachung Accu-Chek SmartGuide und die Integration der mySugr-App und bietet damit ein einheitliches Diabetesmanagement.
Markt für Blutzuckermessung Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Mordor Intelligence definiert den globalen Markt für Blutzuckermessung als alle invasiven Blutzuckermessgeräte zur Selbstkontrolle, Teststreifen, Lanzetten und kontinuierlichen Glukosemesssysteme (CGM), einschließlich Sensoren, Transmitter und Empfänger, die für das persönliche oder klinische Diabetesmanagement verkauft werden. Eigenständige smartphone-fähige Lesegeräte und integrierte Pumpen-CGM-Kombinationen werden als Teil desselben Umsatzpools behandelt, um eine einheitliche, nutzerzentrierte Marktperspektive zu gewährleisten.
Ausschlüsse aus dem Umfang: Einwegspritzen, Insulinpumpen, Smart Pens und professionelle Laboranalysatoren sind ausgeschlossen, sodass sich unsere Zahlen ausschließlich auf Messgeräte konzentrieren.
Segmentierungsübersicht
- Nach Gerät
- Blutzucker-Selbstüberwachung
- Glukometer
- Teststreifen
- Lanzetten und Stechhilfen
- Kontinuierliche Glukoseüberwachung
- Sensoren
- Sender und Empfänger
- Integrierte Insulinpumpen-CGM-Systeme
- Nicht-invasive und aufkommende Technologien
- Blutzucker-Selbstüberwachung
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Häusliche Pflegeeinrichtungen
- Diagnostiklabore
- Nach Patiententyp
- Typ-1-Diabetes
- Typ-2-Diabetes
- Gestationsdiabetes und andere Typen
- Nach Modalität
- Invasiv
- Nicht-invasiv
- Nach Vertriebskanal
- Institutioneller Vertrieb
- Einzelhandelsapotheken
- Online-Vertrieb
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Unser Team führt Interviews mit Endokrinologen, Diabetespflegekräften, Beschaffungsmanagern in Krankenhausgruppen und Distributoren in Nordamerika, Europa und dem asiatisch-pazifischen Raum durch. Die Gespräche klären reale Sensortauschquoten, durchschnittliche Verkaufspreise und Akzeptanzhindernisse, die in öffentlichen Statistiken selten sichtbar sind.
Desk Research
Mordor-Analysten entnehmen grundlegende Kennzahlen aus anerkannten, öffentlich zugänglichen Datensätzen wie dem Atlas der Internationalen Diabetes-Föderation, dem WHO Global Health Observatory, den nationalen Diabetesstatistiken des U.S. CDC, den Eurostat-Handelscodes für HS 902780 sowie Einreichungen börsennotierter Gerätehersteller. Ergänzender Kontext stammt aus begutachteten Fachzeitschriften, regionalen Diabetesverbänden und Zollversandverfolgern.
Wir greifen außerdem auf kostenpflichtige Datenbanken zurück, darunter D&B Hoovers für Unternehmenserlöse und Dow Jones Factiva für Transaktionsflüsse, um Preisverschiebungen, Kanalmix und regionale Markteinführungszeitpunkte zu bestätigen. Diese Quellen liefern zusammen mit vielen weiteren, die hier nicht vollständig aufgeführt sind, die Grundbausteine für die Marktgrößenbestimmung und Trendvalidierung.
Marktgrößenbestimmung und Prognose
Zunächst wird eine Top-down-Bewertung vom Prävalenzpool zum behandelten Pool durchgeführt, unter Verwendung diagnostizierter Diabeteszahlen, Normen zum Teststreifenverbrauch und CGM-Penetrationsquoten. Die Ergebnisse werden mit selektiven Bottom-up-Aggregationen von Herstellerumsätzen und Kanalprüfungen abgeglichen, um die Gesamtwerte zu verfeinern. Zu den wichtigsten Variablen gehören: a) diagnostizierte erwachsene Diabetespopulation, b) mittlere tägliche Teststreifentests pro Patient, c) CGM-Sensortragdauer in Tagen, d) Erosion des durchschnittlichen Verkaufspreises, e) regionale Erstattungsabdeckung und f) Wachstum der Stücklieferungen in aufstrebenden Volkswirtschaften. Prognosen basieren auf multivariater Regression, die mit Diabetesinzidenz, Pro-Kopf-Gesundheitsausgaben und Sensorkostenkurven verknüpft ist, und liefern einen CAGR für 2027–2032, der mit dem Expertenkonsens übereinstimmt. Annahmelücken in Bottom-up-Daten werden durch gewichtete regionale Proxys und Sensitivitätsbereiche überbrückt.
Datenvalidierung und Aktualisierungszyklus
Vierteljährlich führen Analysten Abweichungsprüfungen zwischen Modellausgaben und aktuellen Versand-, Handels- und Krankenhauseinkaufssignalen durch; Anomalien lösen eine erneute Kontaktaufnahme mit den Quellen vor der Freigabe aus. Der Bericht wird jährlich vollständig aktualisiert, und Kunden erhalten Zwischenaktualisierungen nach wichtigen regulatorischen oder technologischen Ereignissen.
Warum Mordors Ausgangsbasis für Blutzuckermessung Verlässlichkeit genießt
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Gerätekörbe, Preisannahmen und Aktualisierungsrhythmen wählen.
Diese Vielfalt kann Planer verwirren.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primäre Lückenursache |
|---|---|---|
| 24,56 Milliarden USD (2025) | Mordor Intelligence | - |
| 18,03 Milliarden USD (2025) | Globales Beratungsunternehmen A | Schließt Lanzetten und kombinierte Pumpen-CGM-Einheiten aus; wendet konstante durchschnittliche Verkaufspreise an |
| 17,20 Milliarden USD (2025) | Fachzeitschrift B | Stützt sich auf die Diabetesprävalenz von 2022 und lässt wachstumsstarke asiatische Märkte außer Acht |
Der Vergleich zeigt, dass andere Verlage zwar nützliche Momentaufnahmen liefern, Mordors disziplinierte Umfangsdefinition, die Breite der Eingabedaten und der jährliche Aktualisierungsrhythmus Entscheidungsträgern jedoch eine ausgewogene, transparente Ausgangsbasis bieten, die sich auf klar formulierte Variablen und wiederholbare Schritte zurückverfolgen lässt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Blutzuckermessungs-Markt im Jahr 2027 und wie hoch ist seine CAGR bis 2032?
Die Größe des Blutzuckermessungs-Marktes beträgt im Jahr 2027 38,35 Milliarden USD und wird voraussichtlich mit einer CAGR von 10,15 % wachsen, um bis 2032 62,19 Milliarden USD zu erreichen.
Welche Gerätekategorie wächst am schnellsten?
Die kontinuierliche Glukoseüberwachung wächst mit einer CAGR von 15,09 % und übertrifft damit die SMBG, da sich die Erstattung ausweitet und die Sensorpreise sinken.
Welchen Anteil halten Krankenhäuser und Kliniken im Vergleich zur häuslichen Pflege?
Krankenhäuser und Kliniken hielten im Jahr 2026 31,45 % des Umsatzes, während der häusliche Pflegebereich einen Marktanteil von 59,10 % hielt und mit einer CAGR von 11,21 % auf der Grundlage von Fernüberwachungscodes voranschreitet.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik wird voraussichtlich bis 2032 eine CAGR von 12,75 % verzeichnen, angetrieben durch politische Veränderungen in China, Indien, Japan und Australien.
Wie beeinflussen Kostenträger die CGM-Akzeptanz?
Medicare und private Versicherer knüpfen Zahlungen an klinische Ergebnisse, genehmigen CGM automatisch für Hochrisikopatienten und erweitern die Abdeckung für insulinpflichtige Typ-2-Kohorten.
Welche Innovationen könnten die Überwachung in den nächsten fünf Jahren neu gestalten?
Implantierbare 180-Tage-Sensoren und nicht-invasive optische Plattformen befinden sich in fortgeschrittenen Studien und könnten Trageermüdung reduzieren und Fingerstiche eliminieren, sobald die regulatorischen Zulassungen erteilt sind.