
Analyse des indischen Marktes für kontinuierliches Glukosemonitoring (CGM) von Mordor Intelligence
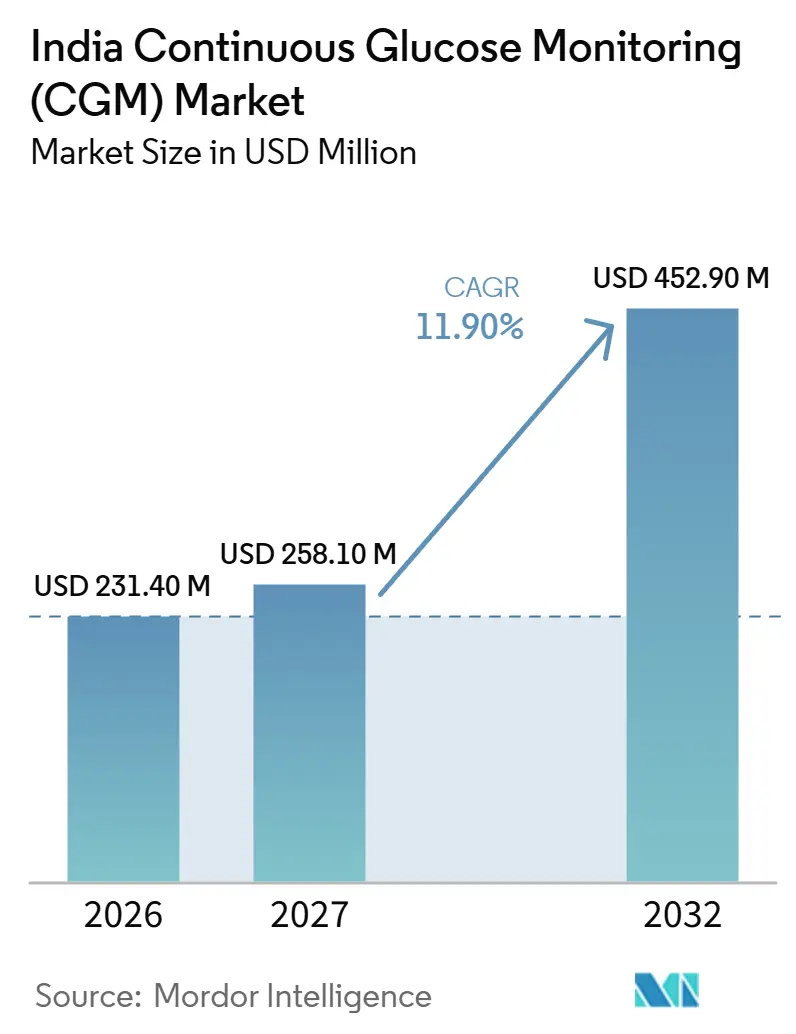
Die Größe des indischen Marktes für kontinuierliches Glukosemonitoring (CGM) soll von 231,4 Millionen USD im Jahr 2026 auf 258,1 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 452,9 Millionen USD erreichen, mit einer CAGR von 11,9 % über 2027–2032.
Indiens diagnostizierte Diabetikerbasis und die Reichweite der Früherkennung unterstützen die klinische Grundlage für sensorbasiertes Glukosemonitoring in der ambulanten Versorgung. Digitale Versorgungsprogramme verbinden sensorbasierte Informationen mit dem laufenden Diabetesmanagement und eröffnen Anbietern einen weiteren Zugang zu Patienten. Gerätekosten und eine begrenzte Abdeckung durch Versicherungssysteme schränken ein, wie weit klinischer Bedarf zu bezahltem Monitoring wird. Die Kosten für den Sensortausch begrenzen daher, inwieweit Indiens Screening- und Behandlungsreichweite zu einem dauerhaft bezahlten Monitoring werden kann, selbst nachdem ein Patient ein erstes Gerät erhalten hat.
Wichtigste Erkenntnisse des Berichts
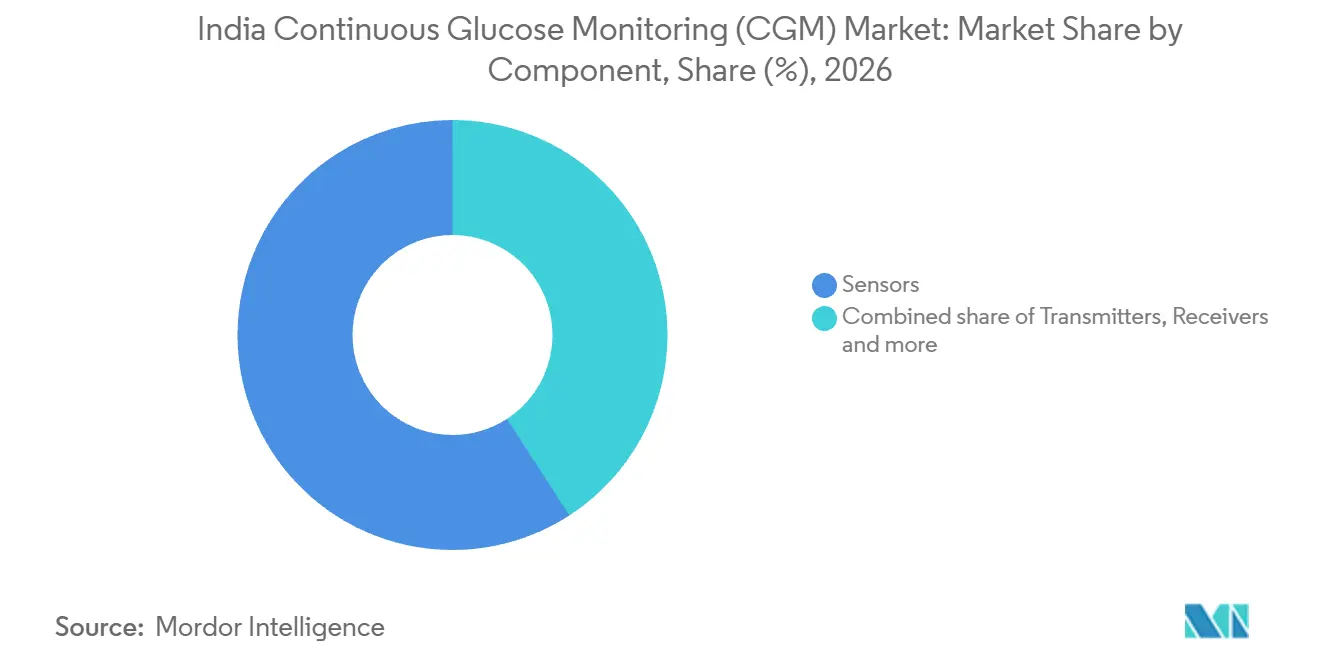
- Nach Komponente führten Sensoren mit einem Marktanteil von 59,16 % am indischen Markt für kontinuierliches Glukosemonitoring (CGM) im Jahr 2026, während Empfänger mit einer CAGR von 12,7 % über 2027–2032 am schnellsten wachsen sollen.
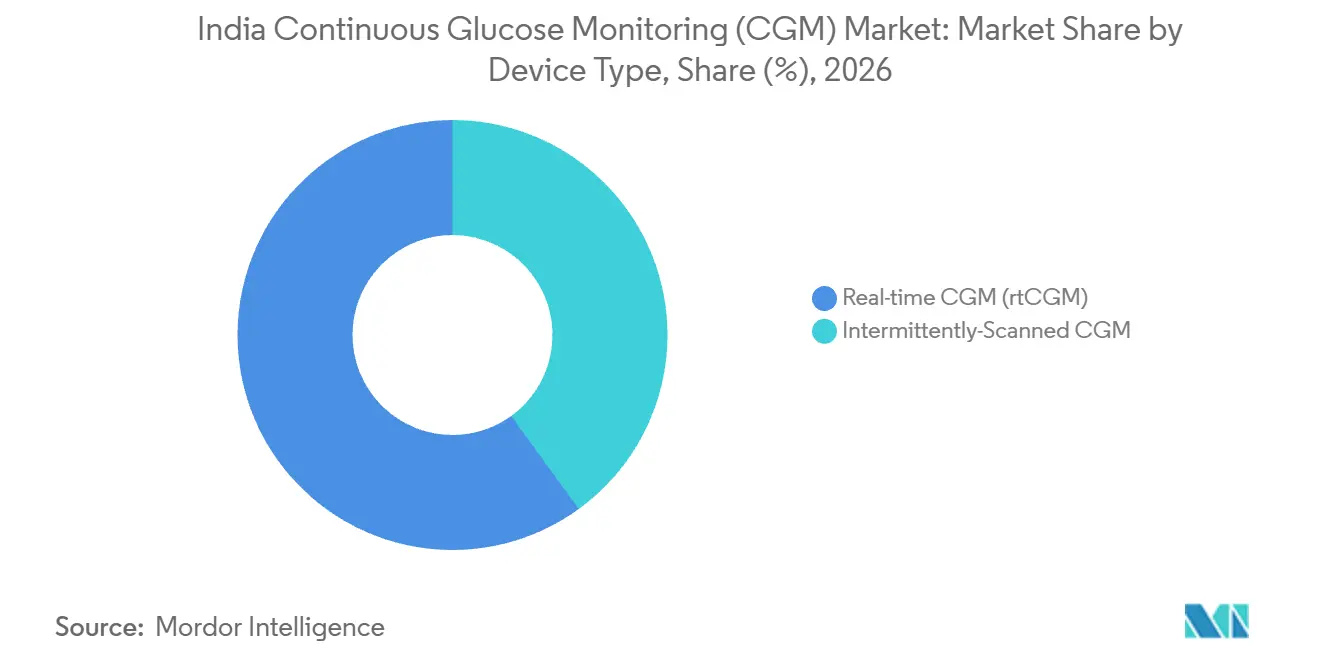
- Nach Gerätetyp entfiel auf Echtzeit-CGM (rtCGM) ein Anteil von 59,99 % an der Marktgröße des indischen Marktes für kontinuierliches Glukosemonitoring (CGM) im Jahr 2026, und intermittierend gescanntes CGM ist das am schnellsten wachsende Segment mit einer CAGR von 12,5 % über 2027–2032.
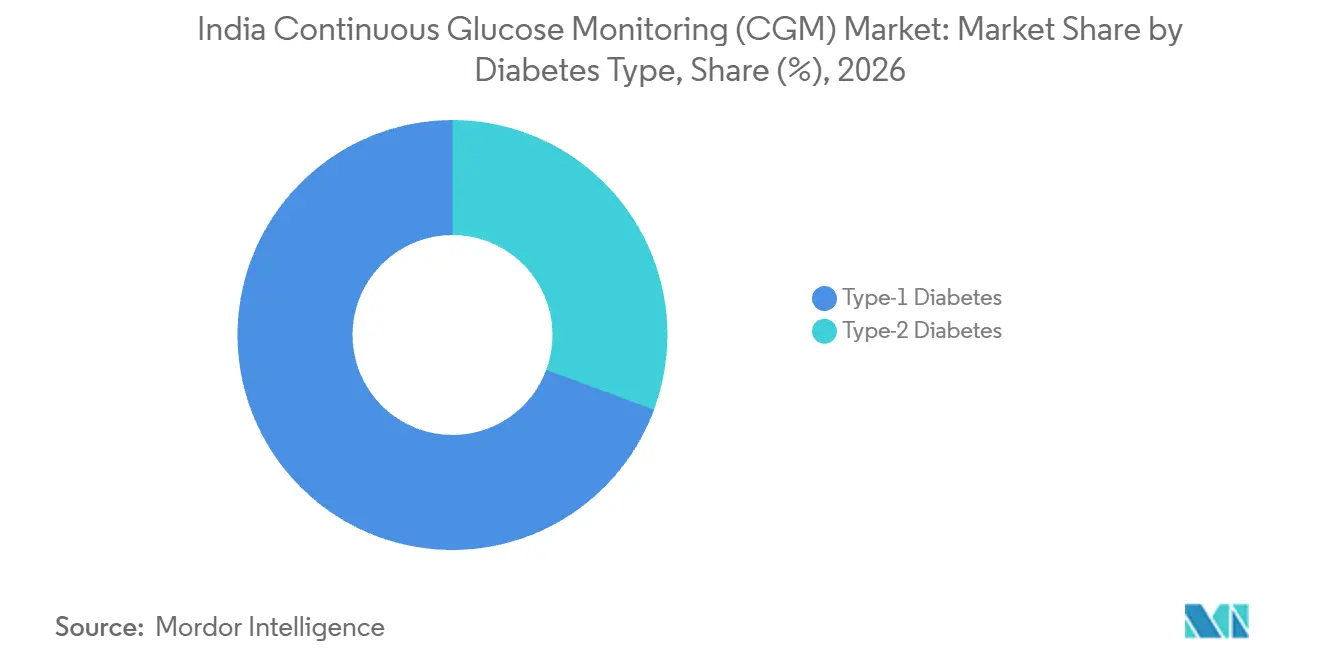
- Nach Diabetestyp führte Typ-1-Diabetes mit 69,35 % des Umsatzes im Jahr 2026, während Typ-2-Diabetes mit einer CAGR von 13,9 % über 2027–2032 am schnellsten wachsen soll.
- Nach Altersgruppe entfielen auf Erwachsene 66,4 % des Umsatzes im Jahr 2026, und Pädiatrie soll mit einer CAGR von 14,7 % über 2027–2032 am schnellsten wachsen.
- Unter den Endnutzern hielten Heimversorgungseinrichtungen 61,12 % des Umsatzes im Jahr 2026, während Sport- und Fitnesszentren mit einer CAGR von 15,8 % über 2027–2032 am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Diabetesprävalenz und frühere Diagnose | +6.2% | Landesweit, einschließlich ländlicher und städtischer Gemeinden | Langfristig (≥ 4 Jahre) |
| Rasche Ausweitung von Telekonsultations- und Digital-Health-Programmen | +5% | Landesweit, mit ländlicher Reichweite | Mittelfristig (2–4 Jahre) |
| Wachsende Durchdringung versicherungsgeführter Fernpatientenüberwachungsverträge | +2.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Inländische Sensormontage senkt durchschnittliche Verkaufspreise | +2.1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Integration mit einheimischen Wellness-Super-Apps | +1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachsende klinische Evidenz für die CGM-Wirksamkeit bei Typ-2-Diabetes | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Diabetesprävalenz & frühere Diagnose
Die diagnostizierte Diabetikerpopulation verschafft CGM-Anbietern ein erhebliches klinisches Publikum, während das Screening die Möglichkeit zur Beurteilung erweitert. Das nationale Programm Indiens zur Prävention und Kontrolle nicht übertragbarer Krankheiten (NP-NCD) meldete 6,41 Millionen registrierte Diabetespatienten, die im Zeitraum Januar bis Juni 2025 weiterhin in Behandlung waren, wobei dieselbe Zahl als diagnostiziert erfasst wurde.[1] Zudem wurden bis zum 31. Oktober 2025 kumulativ 360,5 Millionen Diabetes-Screening-Ereignisse an ländlichen und städtischen Untergesundheitszentren und Primärgesundheitszentren, einschließlich Ayushman Arogya Mandirs, erfasst. Das Screening schafft einen Anknüpfungspunkt für die Beurteilung des Monitoringbedarfs, während die Behandlungszahl eine etablierte klinische Population identifiziert. Registrierte Patienten befinden sich bereits in laufender Behandlung, sodass ein wiederholtes Monitoring eine unmittelbarere kommerzielle Perspektive darstellt als das bloße Volumen der Screening-Ereignisse.
Schnelle Expansion von Telekonsultations- und Digitalgesundheitsprogrammen
Digitale Diabetesprogramme schaffen einen Weg, CGM-Daten in einen kontinuierlichen Versorgungsservice zu integrieren. Bis Dezember 2025 berichtete Fitterfly, eine Abteilung von PB Health, dass seine Technologie auf mehr als 1 Million CGM-Messwerte zurückgriff und Diabetesversorgungsprogramme mit einer kumulierten Reichweite von über 40.000 Personen unterstützte. Die Research Society for the Study of Diabetes in India (RSSDI) startete zudem am 15. August 2026 ländliches Screening, Behandlungsnachsorge und Digital-Health-Maßnahmen. Diese Aktivitäten verbinden datenbasierte Versorgung mit einem breiteren Bestreben, Patienten über Facharztbesuche hinaus zu erreichen. Die kommerzielle Öffnung besteht in der selektiven Sensorversorgung innerhalb digitaler Versorgungsprogramme, bei denen die Beurteilung von Glukosemustern einen Service für eine breitere Diabetikerpopulation unterstützen kann.
Wachsende Durchdringung versicherungsgeführter Verträge zur Fernpatientenüberwachung
Versicherungsgeführte Fernpatientenüberwachung kann die CGM-Nachfrage ausweiten, indem die Finanzierungsentscheidung in einen definierten Versorgungsleistungsanspruch überführt wird. Für einen Versicherer müsste das kommerzielle Konzept die Patienten identifizieren, die Sensoren erhalten, und deren Messwerte mit abgedeckten Folgeleistungen verknüpfen. Die Verknüpfung einer Patientengruppe mit einer wiederholten Geräteversorgung könnte ein kontinuierliches Monitoring zum Bestandteil des vertraglich vereinbarten Leistungsumfangs machen. Die adressierbare Gerätenachfrage würde von der Deckungsdauer und den Verantwortlichkeiten abhängen, die dem Versicherer, dem Leistungserbringer und dem Anbieter zugewiesen werden. Im Rahmen eines Vertrags, der klinischen Kontakt ohne Sensorversorgung finanziert, wäre die direkte Hardwarenachfrage begrenzt, und eine explizite Geräteabdeckung wäre entscheidend.
Inländische Sensormontage senkt durchschnittliche Verkaufspreise
Die inländische Sensormontage bietet einen potenziellen Mechanismus zur Verbesserung der Erschwinglichkeit, wenn Produktionseinsparungen in einen niedrigeren Verkaufspreis umgesetzt werden. Ein Anbieter, der eine lokale Montage in Betracht zieht, müsste die Stückkosten gegen den erforderlichen Durchsatz abwägen, um eine konsistente Sensorproduktion aufrechtzuerhalten. Für ein kontinuierliches Monitoring wäre der relevante Käufervorteil eine nachhaltige Reduzierung der wiederkehrenden Sensorausgaben. Preisentscheidungen würden bestimmen, wie viel einer Montageeinsparung die Patienten erreicht und wie viel beim Anbieter verbleibt. Eine Montageeinsparung hätte ihre stärkste Nachfragewirkung, wenn die resultierende Preissenkung einem Patienten ermöglicht, sich einen weiteren Monitoringzeitraum leisten zu können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zur Blutzuckerselbstmessung (SMBG) | -2.7% | Städtische und halbstädtische Gebiete | Kurzfristig (≤ 2 Jahre) |
| Lückenhafte Kostenerstattung außerhalb von Städten der Kategorie 1 | -2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Belastung durch Datenschutz-Compliance gemäß dem Datenschutzgesetz (DPDP Act) 2023 | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Endokrinologen-Netzwerke außerhalb von Metropolen | -0.5% | Ländliche und ressourcenbeschränkte Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabgerätekosten im Vergleich zu SMBG
Hohe Gerätekosten schränken den Übergang von Interesse an kontinuierlichem Monitoring zu dauerhafter Nutzung in Indien ein. Eine narrative Übersichtsarbeit vom Februar 2026, die Literatur bis September 2025 abdeckte, identifizierte hohe Kosten, kürzere Sensorlebensdauer, begrenzte Optionen sowie eine überwiegend städtische und halbstädtische Verfügbarkeit als Erschwinglichkeitshindernisse.[2] Zusammen machen diese Einschränkungen die kommerzielle Hürde breiter als den Preis für die Anschaffung eines ersten Geräts. Für einen Haushalt, der ein wiederholtes Monitoring in Betracht zieht, macht eine kürzere nutzbare Sensorlebensdauer die Ersatzverpflichtung bereits bei der Erstentscheidung relevant. Anbieter stehen daher vor einer Erschwinglichkeitsschwelle, die an die Kontinuität der Nutzung geknüpft ist, wobei die verbleibenden Kosten den adressierbaren Pool dauerhafter Käufer begrenzen.
Lückenhafte Erstattung außerhalb von Städten der Klasse 1
Die Kostenerstattung bestimmt, ob klinische Eignung über individuelle Haushaltsausgaben hinaus in einen finanzierten Gerätekauf umgewandelt werden kann. Eine Übersichtsarbeit aus dem Jahr 2026 berichtete, dass es in Indien keinen nationalen CGM-Erstattungsweg gibt und keine Abdeckung unter Ayushman Bharat, ESI oder den meisten staatlichen Versicherungssystemen besteht. Dies schafft eine kommerzielle Unterscheidung zwischen der Identifizierung eines Patienten, der profitieren könnte, und der Identifizierung eines Kostenträgers für das Monitoring dieses Patienten. Ein breiterer institutioneller Zugang erfordert daher sowohl einen Finanzierungsweg als auch eine klinische Begründung. Der Ausschluss aus Versicherungssystemen stellt ein eigenständiges Hindernis für die bezahlte Nutzung dar, selbst wenn der Gerätepreis akzeptabel ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Preisänderungen gestalten den Zugang zu KernkomponentenSensoren entfielen mit einem Anteil von 59,16 % auf die größte Komponente am indischen Markt für kontinuierliches Glukosemonitoring (CGM) im Jahr 2026. Abbott Healthcare Private Limited senkte den ausgewiesenen Höchstverkaufspreis (MRP) seines FreeStyle Libre Sensors in Indien mit Wirkung zum 22. September 2025, nachdem der GST-Satz gemäß Bekanntmachung Nr. 09/2025-Central Tax (Rate) von 18 % auf 5 % gesunken war. Die Preisanpassung senkt die ausgewiesenen Kosten für den Beginn eines Monitoringzeitraums. Da Sensoren Verbrauchsmaterialien sind, die in einem wiederkehrenden Tragezyklus ersetzt werden, gilt der niedrigere ausgewiesene MRP auch bei jedem Ersatzkauf.
Empfänger sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,7 % über 2027–2032. Abbotts ausgewiesener MRP für den FreeStyle Libre Reader sank von 5.774 INR (65,57 USD) bis zum 21. September 2025 auf 5.413 INR (61,47 USD) mit Wirkung zum 22. September 2025. Der ausgewiesene GST-Satz für das Lesegerät änderte sich von 12 % auf 5 %. Das dedizierte Lesegerät stellt einen anfänglichen Gerätekauf dar, sodass der niedrigere ausgewiesene MRP den Einstieg in das Monitoring adressiert, während die Ausgaben für Ersatzsensoren die laufende Verpflichtung bestimmen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp:
Lesezugang prägt das GeräteangebotEchtzeit-CGM (rtCGM) repräsentierte einen Marktanteil von 59,99 % am indischen Markt für kontinuierliches Glukosemonitoring (CGM) im Jahr 2026 und war damit das größte Segment. Die Leitlinie des Indian Council of Medical Research (ICMR) für Typ-1-Diabetes aus dem Jahr 2022 beschreibt persönliches, unmaskiertes Echtzeit-CGM als Möglichkeit für Patienten oder Pflegepersonen, Glukoseschwankungen zu beurteilen und Korrekturmaßnahmen zu ergreifen. Dieselbe Leitlinie weist darauf hin, dass die Begriffe „kontinuierlich” und „Echtzeit” relativ ungenau sind, da Sensoren alle 5 bis 15 Minuten Glukosewerte aufzeichnen und der interstitielle Glukosewert dem Blutglukosewert um etwa 7–15 Minuten nachhinkt. Der klinische Anwendungsfall ist der Patientenzugang zu Messwerten, die eine Reaktion auf ein sich veränderndes Muster ermöglichen können. Diese zeitlichen Einschränkungen machen das Muster der Glukoseveränderung zentral für die Interpretation eines Messwerts, wenn Patienten oder Pflegepersonen Korrekturmaßnahmen in Betracht ziehen.
Intermittierend gescanntes CGM ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,5 % über 2027–2032. Sein kommerzieller Fall kann um nutzerinitiierte Messwerte und definierte Monitoringzeiträume herum strukturiert werden, wobei das Geräteangebot auf eine Überprüfung abgestimmt wird, die der Patient vornehmen möchte. Ein Anbieter könnte einen Scan mit einer bestimmten Ernährungs-, Aktivitäts- oder Behandlungsfrage verknüpfen und der Nutzung so einen klaren Zweck geben. Die Akzeptanz würde davon abhängen, ob diese Interaktion zur Versorgungsroutine des Patienten und den Erwartungen des Klinikers bei der Überprüfung von Glukosedaten passt. Eine anhaltende Interaktion schränkt die kommerzielle Chance ein, wenn die wiederholte Sensornutzung davon abhängt, dass ein Patient sich entscheidet, während des Beurteilungszeitraums zu scannen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Diabetestyp:
Klinische Entscheidungen definieren unterschiedliche MonitoringbedürfnisseTyp-1-Diabetes war das größte Segment mit einem Umsatzanteil von 69,35 % im Jahr 2026. Der RSSDI-Konsens 2025 für Kinder, Jugendliche und junge Erwachsene beschreibt CGM-Muster- und Variabilitätsdaten als hilfreich für die Insulintitration und die Beurteilung von Reaktionen. Dies verleiht dem Monitoring eine behandlungsbezogene Rolle, wobei der Nutzen des Geräts mit der Interpretation von Glukoseveränderungen und nicht nur mit der Erfassung von Messwerten verknüpft ist. Die Sensorversorgung kann daher um die wiederholte Beurteilung der Reaktion eines Patienten auf Insulinanpassungen herum organisiert werden. Die Empfehlung, CGM ab der Diagnose verfügbar zu machen, unterstützt ein Initiierungsangebot, gefolgt von einer wiederholten Sensorversorgung, wenn Insulinreaktionen neu beurteilt werden müssen.
Typ-2-Diabetes ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 13,9 % über 2027–2032. Forscher analysierten retrospektiv Abbott FreeStyle Libre-Berichte von 362 indischen Patienten mit Typ-2-Diabetes, die von Juli 2024 bis Juni 2025 erfasst wurden. Der mittlere Glukosewert betrug 170,2 mg/dL, und der Glukosewert blieb von 10 Uhr bis Mitternacht in den meisten Kategorien des Glukosemanagementindikators über 200 mg/dL (p<0,0001). Diese anhaltenden Erhöhungen geben Versorgungsteams einen Grund zu untersuchen, wann das Monitoring mahlzeiten- oder behandlungsbezogene Entscheidungen informieren wird. Die kommerzielle Chance besteht in einem strukturierten CGM-Einsatz in Phasen schlechter Kontrolle, bei dem die Daten tägliche Zeitfenster identifizieren können, die klinische Aufmerksamkeit erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Altersgruppe:
Erwachsenenversorgung und pädiatrische Eignung prägen die NachfrageErwachsene waren das größte Segment mit einem Umsatzanteil von 66,4 % im Jahr 2026. Ein 2025 veröffentlichter Fallbericht aus Nordindien beschrieb einen 46-jährigen Mann mit chronischer Lebererkrankung, der CGM nutzte. Dieses Beispiel verbindet das Monitoring bei Erwachsenen mit einem komplexen klinischen Zustand, bei dem Glukoseinformationen im Kontext der umfassenderen Versorgung des Patienten interpretiert werden müssen. Dieses Umfeld begünstigt ein Angebot, das um ein definiertes klinisches Problem und die Fachleute, die die Messwerte überprüfen, herum organisiert ist.
Pädiatrie ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,7 % über 2027–2032. Abbott lancierte FreeStyle Libre 2 Plus am 21. August 2025 in Indien und bot den CGM-Sensor für Erwachsene und Kinder ab 2 Jahren an.[3] Diese Eignung gibt Versorgungsteams eine Option, die von der frühen Kindheit bis zur Adoleszenz reicht, und macht die Altersabdeckung zu einem Teil der Entwicklung eines langfristigen Monitoringansatzes. Die kommerzielle Herausforderung besteht darin, die Eignung in eine klinisch unterstützte Monitoringroutine umzuwandeln, sodass der erste Sensorzugang zu einem klinisch nützlichen Muster kontinuierlicher Nutzung führen kann.
Nach Endnutzer:
Selbstmanagement verankert die GerätenutzungHeimversorgungseinrichtungen waren das größte Segment mit einem Umsatzanteil von 61,12 % im Jahr 2026. Der indienspezifische RSSDI-Konsens beschreibt persönliches CGM als Anzeige von Echtzeit-Glukosewerten, Anleitung zu Insulinanpassungen und Alarmierung von Patienten bei extremen Abweichungen. Diese patientenzugewandte Funktion verleiht dem Selbstmanagement eine operative Rolle neben der Überprüfung durch Kliniker. Ein Heimversorgungsgeräteangebot kann daher darauf ausgerichtet sein, Messwerte zwischen Terminen nutzbar zu machen, mit einem klaren Weg zur Reaktion auf die Informationen. Klare Anweisungen zu Messwerten und Eskalation werden daher zu einem Teil eines nützlichen Heimversorgungsangebots, da patientenzugewandte Alarme einen Teil der Monitoringreaktionen auf den Nutzer verlagern.
Sport- und Fitnesszentren sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,8 % über 2027–2032. Ihre Gerätenachfrage würde davon abhängen, Glukoseinformationen mit einer definierten Trainings- oder Ernährungsfrage zu verknüpfen, wobei das Monitoring als spezifische Programmkomponente angeboten wird. Krankenhäuser und Kliniken haben eine eigenständige professionelle Überprüfungsrolle, wobei die ICMR-Leitlinie für Typ-1-Diabetes beschreibt, wie retrospektive, professionelle CGM-Daten heruntergeladen und anschließend in Kliniken überprüft werden. Diese Einrichtungen schaffen unterschiedliche Anbieterangebote: eines, das auf einem optionalen aktivitätsbezogenen Service aufbaut, und ein anderes, das auf der klinisch geleiteten Beurteilung des Glukoseprotokolls eines Patienten basiert.
Geografische Analyse
In Nordindien verbindet ein Beispiel aus der Quartärversorgung klinische Kompetenz mit Patientenressourcen. Eine 2025 veröffentlichte Fallserie aus einem nordindischen Quartärversorgungszentrum beschrieb den CGM-Einsatz bei 4 Patienten mit verschiedenen klinischen Zuständen, einschließlich Beobachtungen aus dem Jahr 2024, wobei die meisten Patienten einen höheren sozioökonomischen Status und ausreichende Lesekompetenz aufwiesen. Ein solches Umfeld macht Interpretationsunterstützung für das Geräteangebot relevant, da klinische Komplexität und die Fähigkeit, Messwerte zu nutzen, gemeinsam adressiert werden müssen. Eine von Spezialisten geleitete Einführung passt zu diesem Umfeld, sofern die Sensorversorgung mit einer auf die Umstände des Patienten zugeschnittenen Unterstützung einhergeht.
Südindien bietet ein Beispiel aus Chennai, das Glukoseinformationen mit dem Zugang zu klinischer Beratung verbindet. Im Juni 2025 berichtete das Kauvery Hospital, dass seine Diabetes-Helpline in Chennai, die Patienten in ganz Tamil Nadu betreut, eine schwangere Frau mit Gestationsdiabetes in ein CGM-Programm mit Echtzeit-Insulin- und Ernährungsberatung aufgenommen hatte. Die operative Verbindung bestand zwischen der Helpline und der klinischen Beratung, was der Gerätenutzung einen definierten Managementkontext gab. Die Helpline, die am 21. April 2021 gestartet wurde und nach 1.500 Tagen ununterbrochenen Rund-um-die-Uhr-Betriebs gemeldet wurde, gibt der CGM-Aufnahme einen etablierten Beratungsservice als Rahmen.
Lucknow bietet ein eigenständiges Beispiel für professionelles CGM im Rahmen der ambulanten Beurteilung in Uttar Pradesh. Von September 2024 bis August 2025 rekrutierte das Prasad Institute of Medical Sciences in Lucknow 50 Erwachsene mit Typ-2-Diabetes für eine prospektive ambulante Kohorte, die 14-tägiges professionelles CGM zur Beurteilung der glykämischen Variabilität nutzte. Der definierte Monitoringzeitraum ordnet das Gerät in eine strukturierte klinische Episode ein. Ein vergleichbares Serviceangebot könnte die Sensorversorgung mit einer spezifischen Beurteilungsfrage und einer anschließenden klinischen Überprüfung verknüpfen. Dies macht den definierten Beurteilungszeitraum zu einer potenziellen Einheit der Sensornachfrage, wobei die Wiederversorgung an weiteren klinischen Bedarf geknüpft ist.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von CGM-Geräteverkäufern und -händlern und stellt Indiens nationalen Rahmen neben seiner Anwendung in Uttar Pradesh. Verkäufer ohne eine Verkaufslizenz gemäß Regel 87(1), die ausschließlich mit Medizinprodukten handeln, müssen den MD-41-Antragsweg nutzen, um die MD-42-Registrierung von der staatlichen Zulassungsbehörde zu erhalten. Uttar Pradeshs Arzneimittelkontrolleur ist als staatliche Zulassungsbehörde innerhalb der Lebensmittelsicherheits- und Arzneimittelverwaltung identifiziert. Die kommerzielle Aufgabe besteht daher darin, den anwendbaren Lizenzierungsweg und die zuständige Behörde zu ermitteln, bevor der Geräteverkauf beginnt.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Uttar Pradesh |
|---|---|---|
| Primäre Behörde | Staatliche Zulassungsbehörden | Arzneimittelkontrolleur, staatliche Zulassungsbehörde, innerhalb der Lebensmittelsicherheits- und Arzneimittelverwaltung |
| Wesentliche Instrumente oder Richtlinien | Medizinprodukteverordnung 2017, mit der Änderung zur Verkäuferregistrierung von 2022 und der MD-42-Definition von 2026 | Nationaler MD-41/MD-42-Verkäuferregistrierungsweg |
| Kommerzielle Auswirkung | Erfasste Verkäufer benötigen eine Registrierung, vorbehaltlich des bestehenden Verkaufslizenzwegs und des Regelungsumfangs | Nationale Anforderung zur Registrierung erfasster Verkäufer, die von der staatlichen Zulassungsbehörde verwaltet wird |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
In Indien bewahrt die Anerkennung von MD-42 durch die Änderung vom August 2026 einen formalen Registrierungsweg mit Dokumentenprüfung, was eine mittlere Bewertung unterstützt. Uttar Pradesh verdient ebenfalls eine mittlere Bewertung, da Invest UP die Registrierung für den Verkauf von Medizinprodukten als Vorbetriebs-Service der staatlichen Lebensmittelsicherheits- und Arzneimittelverwaltung identifiziert hat, was mit dem nationalen Verkäuferregistrierungsweg übereinstimmt. Die Änderung vom August 2026 verpflichtet auch Hersteller, die die Sterilisation an eine lizenzierte Einrichtung auslagern, die Lizenznummer dieser Einrichtung auf den Etiketten anzugeben, wobei die Einhaltung 6 Monate nach dem 14. August 2026 verpflichtend ist. Sie lässt die Anforderung zur Einreichung eines Verkäuferregistrierungsantrags für Händler und den MD-41/MD-42-Weg unverändert, was „Keine Änderung” in beiden Spalten unterstützt.
Stufen der Wertschöpfungskette
Der Vergleich verfolgt CGM-Systeme von der Anbieterversorgung über Import, Vertrieb und Einzelhandelsabwicklung in Indien. Auf der Ebene der Systemversorgung lancierte Tracky, die Healthtech-Marke von DrStore Healthcare Services, am 5. Juni 2025 ein Bluetooth-fähiges CGM mit Sensor, Transmitter und mobiler App in Indien. Abbott Healthcare Private Limited importiert und vermarktet FreeStyle Libre in Indien und verknüpft das Umsatzeinkommen der Importphase mit der Versorgung mit Markengeräten. Bizcura Analytics LLP ist der autorisierte Händler von GlucoRx Healthcare Pvt. Ltd. in Indien und positioniert nachgelagerte Geräteverkäufe auf der Vertriebsstufe.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Verbundene Systemversorgung | CGM-Systemanbieter wie DrStore Healthcare Services über Tracky | System- und Komponentenverkäufe | Koordination der vollständigen Systemunterstützung | Verantwortlichkeit für die Lösung von Systemproblemen definieren |
| Import und Markteintritt | Importeure und Vermarkter wie Abbott Healthcare Private Limited | Verkäufe importierter Geräte | Abhängigkeit von grenzüberschreitender Nachversorgung | Nachversorgung staffeln und Importbereitschaft aufrechterhalten |
| Vertrieb | Autorisierte Händler wie Bizcura Analytics LLP für GlucoRx Healthcare Pvt. Ltd. | Nachgelagerte Geräteverkäufe | Aufrechterhaltung der Kanalabdeckung | Kanalserviceverpflichtungen etablieren |
| Einzelhandel und Abwicklung | Online-Händler wie ColMed Innovations Pvt. Ltd., eine hundertprozentige Tochtergesellschaft von Collateral Medical Pvt. Ltd. | Einzelhandels- und Ersatzgeräteverkäufe | Lösung von Liefer- und Nachverkaufsproblemen | Abwicklung mit Kundendienst verbinden |
| Quelle: Mordor Intelligence | ||||
Die Einzelhandelsverantwortlichkeiten von ColMed Innovations umfassen Rechnungsstellung, Versand und Kundendienst, wodurch mehrere kundenseitige Übergaben bei einem Verkäufer zusammengeführt werden. Diese Kombination macht die nachgelagerte Ausführung kommerziell relevant, auch wenn der Importeur die Produktvermarktungsrolle behält. Die zukünftige Kanalentwicklung kann daher Wert schöpfen, indem sie die Ersatzversorgung und die Problemlösung koordiniert und gleichzeitig eine klare Verantwortlichkeit für das verbundene System selbst bewahrt.
Wettbewerbslandschaft
Marktkonzentration
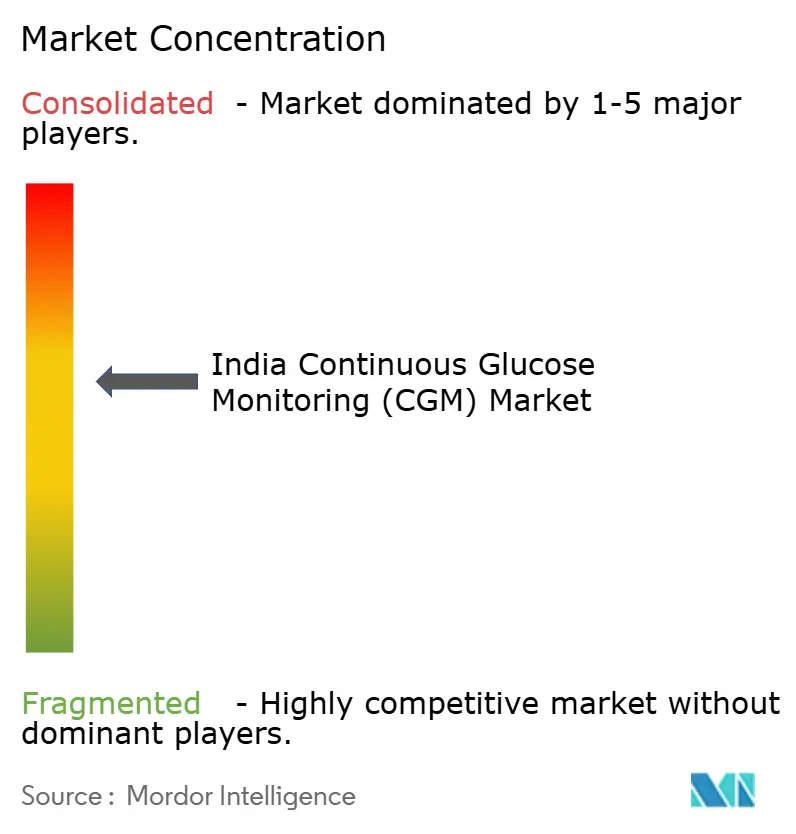
Der Wettbewerb konzentriert sich auf eine relativ konzentrierte Gruppe von Geräteunternehmen, wobei Unternehmensstruktur und Softwareintegration unterschiedliche Zugangswege zu Käufern schaffen. Dexcom Inc., MiniMed als Nachfolger des Diabetesgeschäfts von Medtronic plc, Ascensia Diabetes Care, Roche Diagnostics und Abbott Diabetes Care Inc. bilden das wichtigste Wettbewerbsfeld. Dexcom meldete einen globalen Unternehmensumsatz von 4,662 Milliarden USD im Jahr 2025, ein Anstieg von 16 % gegenüber 2024 auf berichteter Basis. Abbott Healthcare Private Limited importiert und vermarktet FreeStyle Libre in Indien. Der RSSDI-Konsens 2025 listete FreeStyle Libre 2 Plus, LinX, Tracky und Guardian 4 Smart CGM System als in ganz Indien verfügbar auf und stellte Tracky neben etablierte internationale Produktlinien.
Die Softwareintegration erweitert die Wettbewerbsgrundlage von der Glukosemessung auf die Art und Weise, wie Messwerte in der Diabetesversorgung genutzt werden. Roche erweiterte Accu-Chek SmartGuide 2025 auf mehr als 30 Länder und erhielt die CE-Kennzeichnung für die Integration mit mySugr. Der indische RSSDI-Konsens 2025 beschreibt SmartGuide Predict als Algorithmen, die CGM-Daten mit Eingaben wie Insulindosen und Kohlenhydrataufnahme kombinieren. Die SmartGuide Predict-Anwendung gibt klinischen Teams und Nutzern eine Möglichkeit, Sensorinformationen mit Behandlungs- und Ernährungskontext zu verknüpfen. Die CE-Kennzeichnung deckt die separate mySugr-Integration nach europäischen Vorschriften ab und macht diese Softwareverknüpfung zu einem Teil des regulierten Sensorangebots von Roche dort.
MiniMed schloss seine Trennung von Medtronic am 15. Oktober 2026 ab und wurde ein vollständig unabhängiges Unternehmen. Ascensias Eversense-US-Geschäftsbetrieb wurde ab dem 1. Januar 2026 auf Senseonics übertragen, wodurch Forschung, Fertigung und Geschäftstätigkeit innerhalb von Senseonics zusammengeführt wurden. Der RSSDI-Konsens 2025 listete Medtronics Guardian 4 Smart CGM System unter den in ganz Indien verfügbaren Modellen vor der Trennung auf. DrStore Healthcare Services lancierte Tracky 16D im September 2026 in Indien, ein integriertes CGM-System, das bis zu 16 Tage kontinuierliche Glukoseeinblicke bietet. Die Markteinführung gibt indischen Käufern einen Herausforderer, den sie hinsichtlich der Monitoringdauer neben etablierten Produktlinien vergleichen können.
Marktführer der indischen Branche für kontinuierliches Glukosemonitoring (CGM)
-
Dexcom Inc.
-
Medtronic plc
-
Ascensia Diabetes Care
-
Roche Diagnostics
-
Abbott Diabetes Care Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Markt für kontinuierliches Glukosemonitoring (CGM) Unternehmen in diesem Bericht
- Abbott Laboratories
- Ascensia
- BeatO (Health Arx)
- Dexcom
- HealthifyMe
- iSprit MedTech (ImageriCGM)
- Medtronic
- Roche
- Terumo India Pvt Ltd
- Truworth Wellness
Wichtige Chancen für Marktteilnehmer
Der Vergleich identifiziert CGM-Gerätemöglichkeiten für Kinder, Jugendliche und junge Erwachsene, die in Indien Diabetesversorgung erhalten. Der RSSDI-Konsens 2025 besagt, dass CGM idealerweise ab der Diagnose eines Typ-1-Diabetes verfügbar sein sollte, um Glukosemuster und die Auswirkungen von Ernährung, Bewegung und Stress zu verfolgen. Er identifiziert auch Nahrungsreaktionen, Aktivitäts- und nächtliche Glukosemuster als Eingaben für die Ernährungs- und Aktivitätsplanung. Diese Empfehlungen geben Anbietern spezifische klinische Anwendungsfälle, um die herum Adoptionsangebote entwickelt werden können.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| CGM-Initiierung bei Diagnose | Diagnoseverknüpfte Empfehlung im Konsens 2025 | Neu diagnostizierte Typ-1-Patienten ab 2 Jahren, einschließlich Jugendlicher und junger Erwachsener | Sensorinitiierung über Diabetesversorgungsteams anbieten | Koordination der Geräteinitiierung mit Patienten- und Familienaufklärung | CGM-Anbieter wie Abbott und ihre Gerätekanäle |
| Ernährungsverknüpftes Monitoring | Leitlinie 2025 verbindet CGM-Feedback mit Nahrungsreaktion | Kinder ab 2 Jahren, Jugendliche und junge Erwachsene mit Diabetes, mit familiärer Unterstützung | Sensorversorgung mit qualifizierter Ernährungsberatung verknüpfen | Abhängigkeit von Ernährungsexpertise bei Kinderdiabetes | CGM-Anbieter wie Abbott und ernährungsverknüpfte Versorgungsanbieter |
| Aktivitäts- und nächtliche Musterüberprüfung | Leitlinie 2025 identifiziert Aktivitäts- und nächtliche Glukosemuster als nützliche Eingaben | Diabetesversorgungsteams, die Patienten ab 2 Jahren bis ins junge Erwachsenenalter betreuen | CGM für klinisch geleitete Aktivitäts- und nächtliche Überprüfung bereitstellen | Übersetzung von Glukosemustern in individualisierte Aktivitätsleitlinien | CGM-Anbieter wie Abbott und klinische Versorgungsteams |
| Quelle: Mordor Intelligence | |||||
Die stärkste Öffnung ist die CGM-Adoption, die um die täglichen Entscheidungen jüngerer Patienten und ihrer Familien herum organisiert ist. RSSDI empfiehlt Ernährungsaufklärung durch einen qualifizierten Ernährungsberater mit Erfahrung in Kinderdiabetes und gibt an, dass online Expertenrat eingeholt werden kann. Die Ausrichtung der Sensorversorgung auf diese Expertise gibt jüngeren Patienten und Familien einen Weg, auf Mahlzeiten- und Aktivitätsfeedback zu reagieren.
Neueste Industrielle Entwicklungen in Indien Markt für kontinuierliches Glukosemonitoring (CGM)
- Okt. 2026: MiniMed schloss am 15. Oktober seine Trennung von Medtronic ab und wurde ein unabhängiges Unternehmen, das das frühere Diabetesgeschäft von Medtronic fortführt.
- Sep. 2026: DrStore Healthcare Services lancierte Tracky 16D in Indien, ein integriertes CGM-System, das bis zu 16 Tage kontinuierliche Glukoseeinblicke bietet.
- Mär. 2026: DrStore Healthcare Services India gab eine Partnerschaft mit der GoodFlip-App von TatvaCare bekannt, um seine TRACKY CGM-Technologie zu integrieren, wobei der Einsatz in digitalen Versorgungsprogrammen und klinischen Pfaden als geplant beschrieben wurde.
Indien Markt für kontinuierliches Glukosemonitoring (CGM) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Markt für kontinuierliches Glukosemonitoring (CGM) misst den jährlichen Umsatz aus CGM-Systemen und ihren Kerngerätekomponenten, die für den Einsatz in Indien verkauft werden. Der Umsatz wird nach Komponente, Gerätetyp, Diabetestyp, Altersgruppe und Endnutzerumgebung klassifiziert.
Ausschlüsse aus dem Umfang: Routinemäßige Blutzuckermessprodukte per Fingerstich, Diabetesmedikamente und -zubehör außerhalb von CGM-Gerätekits, separat von einem CGM-System verkaufte Insulinpumpen, eigenständige Diabetes-Datenmanagementsoftware, Telekonsultations- und Digital-Health-Abonnements sowie CGM-Produkte, die für den Einsatz außerhalb Indiens verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
-
Nach Komponente
- Sensoren
- Transmitter
- Empfänger
-
Nach Gerätetyp
- Echtzeit-CGM (rtCGM)
- Intermittierend gescanntes CGM
-
Nach Diabetestyp
- Typ-1-Diabetes
- Typ-2-Diabetes
-
Nach Altersgruppe
- Pädiatrie
- Erwachsene
- Geriatrie
-
Nach Endnutzer
- Krankenhäuser & Kliniken
- Häusliche Pflegeeinrichtungen
- Sport- & Fitnesszentren
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie das Indien-Profil und der Diabetes-Atlas der International Diabetes Federation liefern landesweite Diabetesprävalenz- und Bevölkerungsschätzungen zur Bestimmung des potenziellen klinischen Publikums. Während die Federation Erwachsene schätzt, die mit Diabetes leben, zählt die parlamentarische Antwort des Ministeriums für Gesundheit und Familienfürsorge diagnostizierte und behandelte Patienten im NP-NCD-Programm. Der Konsens der Research Society for the Study of Diabetes in India und die Leitlinie des Indian Council of Medical Research für Typ-1-Diabetes beschreiben den persönlichen und professionellen CGM-Einsatz, Patientengruppen und Monitoringentscheidungen, die Annahmen zur Geräteakzeptanz informieren. Die Central Drugs Standard Control Organization erläutert Indiens Medizinprodukteverordnungen und den risikobasierten Rahmen, der Analysten hilft, Produkteinführungen und regulatorische Änderungen zu verfolgen.
Jahresberichte von Unternehmen, Börsenmeldungen, Investorenmaterialien, Produktankündigungen und seriöse indische Wirtschaftspresse können Markteinführungen, ausgewiesene Preise, Vertriebsänderungen und kommerzielle Bedingungen neben diesen öffentlichen Quellen gegenseitig überprüfen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews mit in Indien ansässigen Endokrinologen, Diabetesversorgungsteams, CGM-Händlern und Geräteanbietern können sekundäre Erkenntnisse zu Patienteneignung, Gerätewahl, Sensorersatz, realisierten Verkaufspreisen und Kaufkanälen testen. Befragte können variable Prognosen und Segmentbelege aus ihren eigenen Rollen überprüfen, während eine strukturierte Umfrage unter relevanten indischen Versorgungsanbietern oder Kanalteilnehmern die Reichweite und Konsistenz dieser Beobachtungen prüfen kann. Wenn Quellen oder Befragte eine Lücke nicht schließen, behalten Analysten eine Bandbreite bei, suchen einen zweiten unabhängigen Indikator und gleichen die Marktschätzung durch Triangulation ab.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | Führungskräfte der obersten Ebene (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Unternehmen: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Der Analyst schätzt den jährlichen indischen CGM-Geräteumsatz mit einem Top-down-Modell, das auf der Diabetesversorgungsnachfrage verankert ist, und überprüft dann ausgewählte Gesamtwerte mit Anbieter-Rollups, Kanalprüfungen und stichprobenartigem durchschnittlichem Verkaufspreis multipliziert mit dem geschätzten Geräte- oder Ersatzvolumen. Das Modell verfolgt die diagnostizierte und behandelte Diabetikerpopulation, die CGM-Akzeptanz nach Diabetestyp und Alter, die Sensortrage- und Ersatzhäufigkeit, Geräte- und Ersatzpreise sowie den Mix aus Echtzeit- und intermittierend gescannten Systemen. Diese Indikatoren verbinden die anspruchsberechtigte Nutzerbasis mit neuen Gerätekäufen und wiederkehrenden Komponentenverkäufen. Segmentanteile werden aus gemeldeten Produkt- und Kanalmixen, verfügbaren Unternehmens- und Regulierungsbelegen sowie Versorgungseinrichtungsmustern aufgebaut und dann innerhalb des Gesamtwerts abgeglichen, sodass Komponenten-, Geräte-, Diabetes-, Alters- und Endnutzeransichten denselben Umsatzpool beschreiben. Eine multivariate Regression kann Umsatz und Akzeptanz mit diesen Nachfrage- und Preisindikatoren in Beziehung setzen, wo vergleichbare Zeitreihen verfügbar sind, während die Szenarioanalyse Änderungen wie niedrigere Sensorpreise, Erstattungszugang oder Akzeptanzraten behandelt, die keine stabile historische Reihe aufweisen. Analysten behalten explizite Bandbreiten für spärliche Anbieter- oder Kanalbeobachtungen bei, überprüfen die resultierenden variablen Prognosen mit in Indien ansässigen klinischen und kommerziellen Befragten und verwenden selektive Bottom-up-Schätzungen zur Ergänzung des Gesamtmarktmodells.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieter- und Kanalbelege gegen Diabetespopulationsdaten, Produktverfügbarkeit, Regulierungsunterlagen und beobachtete Preis- oder Ersatzsignale und untersuchen dann wesentliche Unterschiede zwischen unabhängigen Indikatoren vor der Freigabe. Eine zweite Überprüfung prüft Einheiten, Jahre, Segmentgesamtwerte, Quellenumfang und ungewöhnliche Änderungen anhand historischer Muster. Eine Anomalie wird durch Überprüfung ihrer Eingaben und Kontaktaufnahme mit der relevanten Quelle oder dem Befragten gelöst, wenn die Diskrepanz die Schätzung verändern könnte. Die Belege und Annahmen werden jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches regulatorisches, Preis-, Erstattungs- oder Produktereignis den Markt verändert, und in einer neuen Vorablieferungsüberprüfung geprüft.
Marktgröße des indischen Marktes für kontinuierliches Glukosemonitoring von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der indische Markt für kontinuierliches Glukosemonitoring (CGM) misst den jährlichen Umsatz aus CGM-Systemen und ihren Kerngerätekomponenten, die für den Einsatz in Indien verkauft werden.
Zu den wichtigsten Ursachen für Abweichungen gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verfolgt die diagnostizierte und behandelte Diabetikerpopulation, die CGM-Akzeptanz nach Diabetestyp und Alter, die Sensortrage- und Ersatzhäufigkeit, Geräte- und Ersatzpreise sowie den Mix aus Echtzeit- und intermittierend gescannten Systemen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 258,1 Mio. USD (2027) | |
| Marktforschungsunternehmen A | 240,6 Mio. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 6,8 % unter dem Wert dieses Berichts für 2027 von 258,1 Mio. USD, 2 Jahre später. Die gemeldete historische Basis liegt zwei Jahre vor dem Vergleichsjahr 2027. |
| Marktforschungsverlag B | 165 Mio. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 36,1 % unter dem Wert dieses Berichts für 2027 von 258,1 Mio. USD, 2 Jahre später. Sowohl die Schätzung für 2025 als auch die gemeldete Schätzung für 2026 liegen vor dem Vergleichsjahr 2027. |
Die Analysten von Mordor Intelligence triangulieren Anbieter- und Kanalbelege gegen Diabetespopulationsdaten, Produktverfügbarkeit, Regulierungsunterlagen und beobachtete Preis- oder Ersatzsignale und untersuchen dann wesentliche Unterschiede zwischen unabhängigen Indikatoren vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Markt für kontinuierliches Glukosemonitoring (CGM) und wie ist sein Wachstumsausblick?
Die Größe soll von 258,1 Millionen USD im Jahr 2027 auf 452,9 Millionen USD bis 2032 steigen, mit einer CAGR von 11,9 % über 2027–2032.
Was unterstützt die Nachfrage nach CGM-Geräten in Indien?
Indiens diagnostizierte Diabetikerpopulation und digitale Versorgungsprogramme unterstützen das klinische Interesse. Fitterfly meldete eine kumulative Programmreichweite von über 40.000 Personen bis Dezember 2025.
Welche CGM-Komponente hat den größten Anteil in Indien?
Sensoren entfielen auf 59,16 % des Umsatzes im Jahr 2026, während Empfänger mit einer CAGR von 12,7 % über 2027–2032 wachsen sollen.
Welche Unternehmen prägen die CGM-Wettbewerbslandschaft in Indien?
Zu den wichtigsten Unternehmen gehören Dexcom Inc., MiniMed, Ascensia Diabetes Care, Roche Diagnostics und Abbott Diabetes Care Inc. MiniMed schloss seine Trennung von Medtronic am 15. Oktober 2026 ab.
Was schränkt die breitere CGM-Nutzung in Indien ein?
Erschwinglichkeit und Abdeckung schränken die bezahlte Nutzung ein. Eine Übersichtsarbeit aus dem Jahr 2026 berichtete, dass keine CGM-Abdeckung unter Ayushman Bharat, ESI oder den meisten staatlichen Versicherungssystemen besteht.
Welches südindische Beispiel zeigt CGM in Verbindung mit klinischer Beratung?
Im Juni 2025 berichtete das Kauvery Hospital, dass seine Diabetes-Helpline in Chennai, die Patienten in ganz Tamil Nadu betreut, eine schwangere Frau mit Gestationsdiabetes in ein CGM-Programm mit Echtzeit-Insulin- und Ernährungsberatung aufgenommen hatte.