
Marktanalyse für kontinuierliches Glukosemonitoring (CGM) von Mordor Intelligence
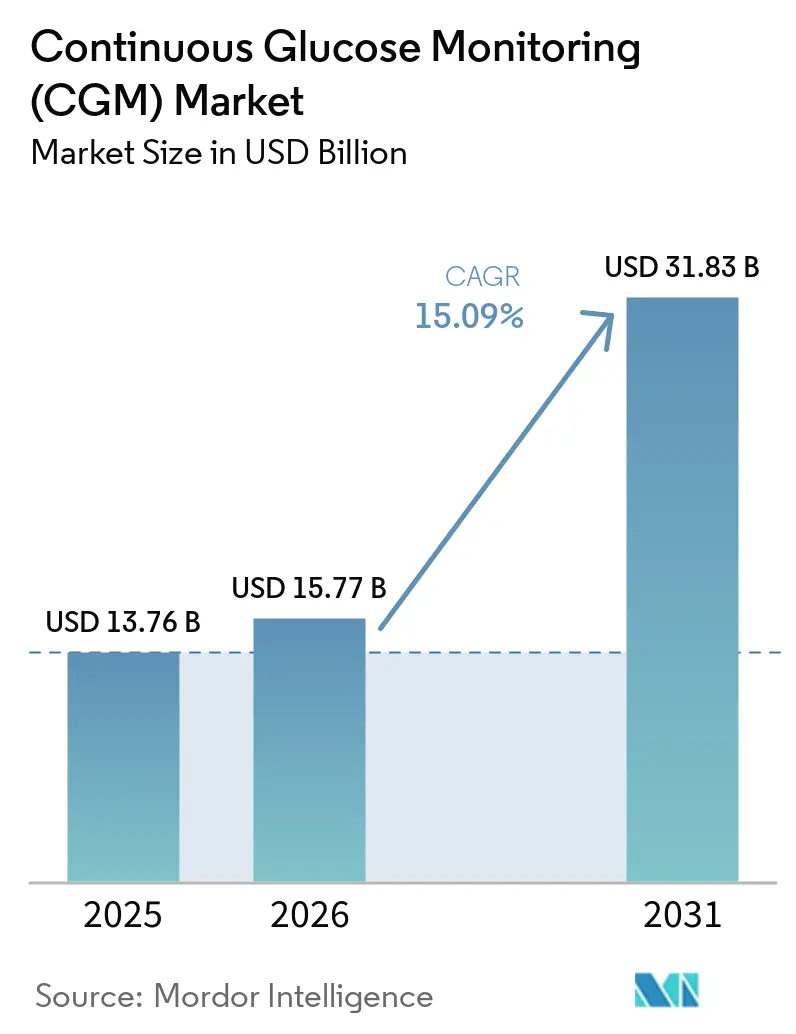
Die Marktgröße für kontinuierliches Glukosemonitoring (CGM) wird im Jahr 2026 auf 18,15 Milliarden USD geschätzt und soll im Jahr 2027 20,89 Milliarden USD erreichen, um bis 2032 auf 42,18 Milliarden USD zu wachsen, mit einer CAGR von 15,09 % von 2027 bis 2032.
Klinische Leitlinien, die CGM bei der Diagnose für Personen empfehlen, die davon profitieren könnten, sowie die Medicare-Finanzierung für berechtigte Nutzer unterstützen die Sensornachfrage in den Vereinigten Staaten. Längere Tragezeiten und alternative Geräteformate bieten Herstellern Möglichkeiten, den Bedarf an persönlichem Monitoring und integrierter Insulinverabreichung zu bedienen. Kostenbedingte Nichtnutzung und Alarmbelastung können die Einleitung oder das kontinuierliche Tragen verhindern und damit die Umwandlung von Anspruchsberechtigung in Nachfrage einschränken. Breiterer Zugang und längere Tragezeiten unterstützen das Wachstum trotz dieser Barrieren, jedoch wandeln US-amerikanische Anbieter abgedeckte Verschreibungen nur durch anhaltende Patientennutzung in wiederkehrende Sensorbestellungen um.
Wichtigste Erkenntnisse des Berichts
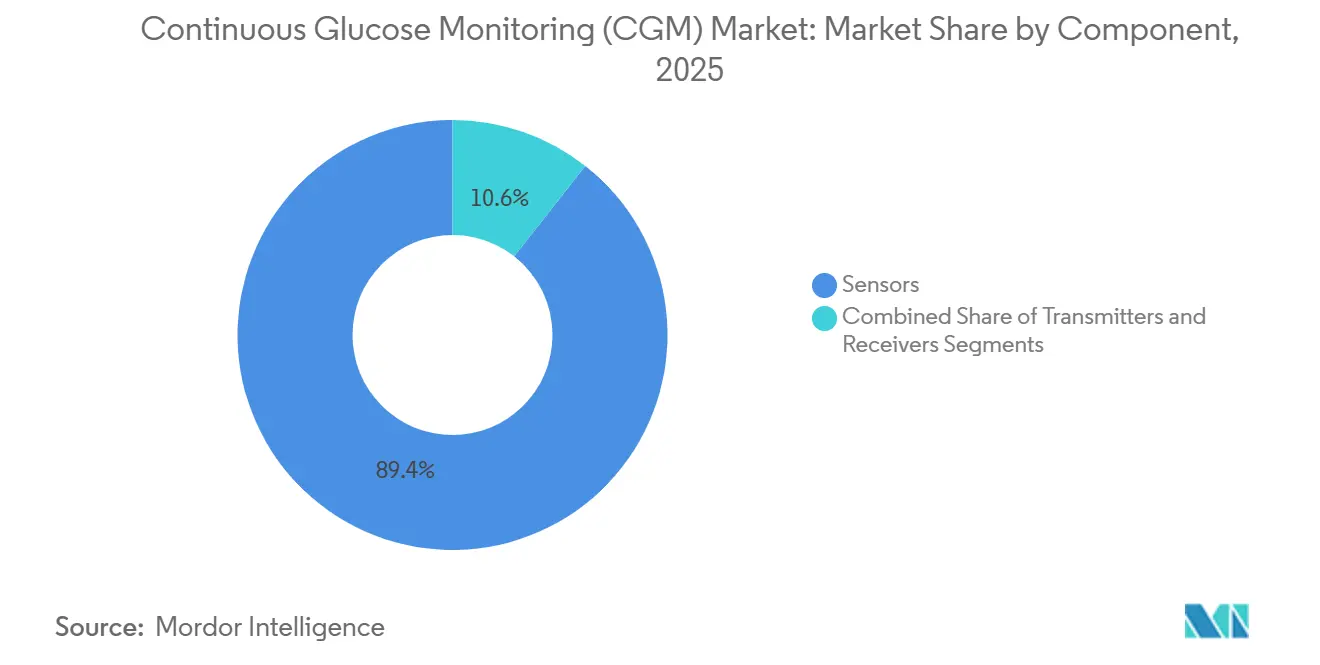
- Nach Komponente führten Sensoren mit 89,35 % des Umsatzes im Jahr 2026 und sind zugleich das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,36 % von 2027 bis 2032.
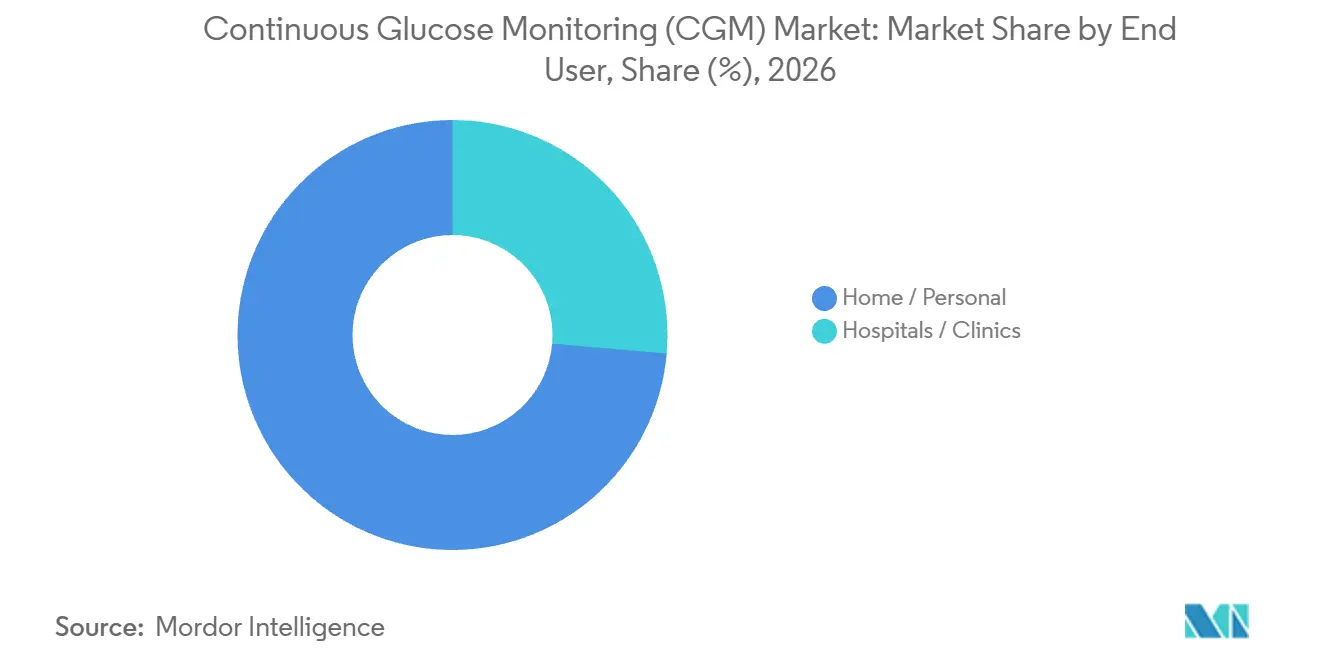
- Heim- und Privatanwendung führte die Endnutzerkategorie mit einem Marktanteil von 73,62 % im Markt für kontinuierliches Glukosemonitoring (CGM) im Jahr 2026 an, während Krankenhäuser und Kliniken mit einer prognostizierten CAGR von 18,05 % von 2027 bis 2032 am schnellsten wachsen dürften.
- Demografisch gesehen entfielen auf Erwachsene im Jahr 2026 ein Anteil von 65,35 % an der Marktgröße für kontinuierliches Glukosemonitoring (CGM), während die pädiatrische Nutzung mit einer prognostizierten CAGR von 17,85 % von 2027 bis 2032 am schnellsten wachsen dürfte.
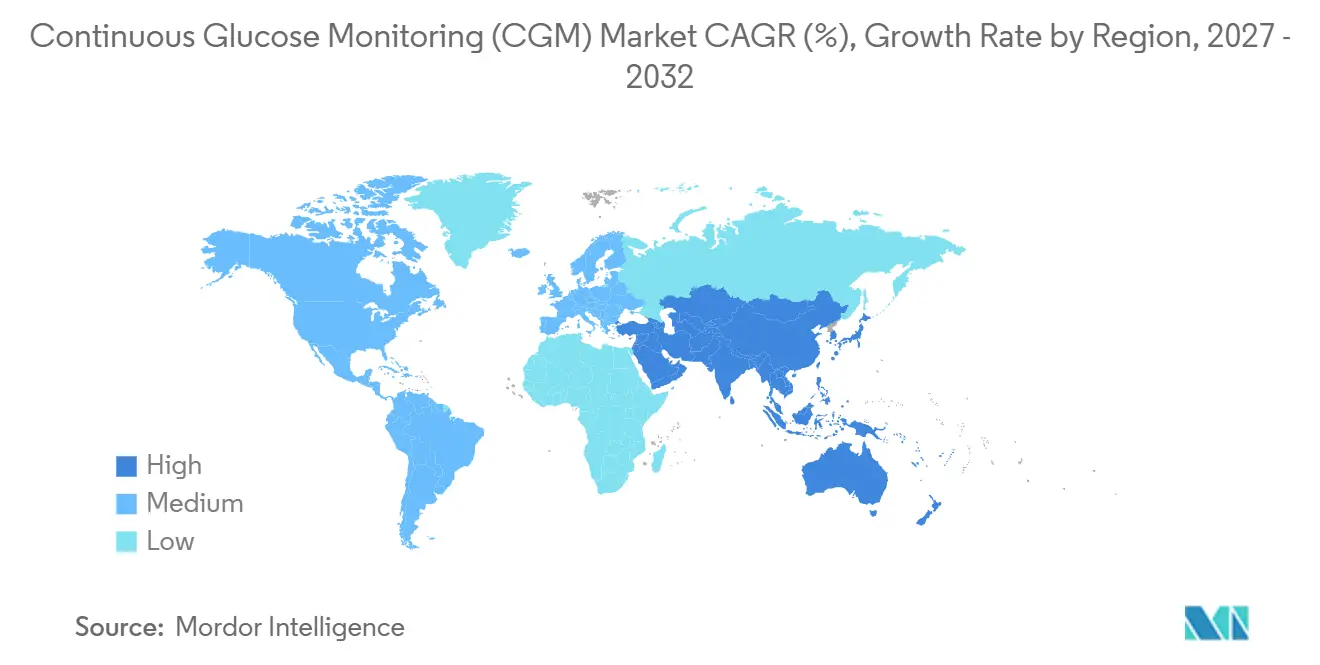
- Geografisch führte Nordamerika mit 50,55 % des Umsatzes im Jahr 2026, während Asien-Pazifik mit einer prognostizierten CAGR von 15,78 % von 2027 bis 2032 am schnellsten wachsen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Diabetesprävalenz und frühere Diagnose | +6.2% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Schnelle Verbreitung von Fernmonitoring und Telemedizin-Integration | +2.5% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Miniaturisierung von Sensoren und Durchbrüche bei der Genauigkeit | +4.2% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Günstige Ausweitung der Erstattung in OECD-Ländern und China | +5.6% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Ausweitung auf den Verbraucher-Wellness-Bereich über diagnostizierten Diabetes hinaus | +1% | Vereinigte Staaten und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Abonnementpreismodelle, die möglicherweise die Markteintrittsbarrieren für einkommensschwache und mittlere Länder senken | +0.5% | In ganz Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Diabetes und frühere Diagnose
Eine Diagnose kann CGM früher in den Behandlungspfad einbringen, wenn der Patient einen Überwachungsbedarf hat, den die Technologie erfüllen kann. Die Internationale Diabetes-Föderation prognostiziert, dass die weltweite Zahl der Erwachsenen mit Diabetes bis 2050 auf 853 Millionen ansteigen wird. Die Standards of Care 2026 der Amerikanischen Diabetes-Gesellschaft empfehlen CGM bei Diabetesbeginn und danach für Personen, die davon im Diabetesmanagement profitieren könnten.[1] Die Prognose beschreibt einen größeren potenziellen Patientenpool, während die Empfehlung Klinikern einen Einstiegspunkt für das Monitoring innerhalb der Diabetesversorgung bietet. Für Kliniker, die dieser Leitlinie folgen, kann die Auswahl von CGM Teil der initialen Behandlungsentscheidung für einen berechtigten neu diagnostizierten Patienten werden.
Schnelle Akzeptanz von Fernüberwachung und Telemedizin-Integration
Die Telemedizin-Integration kann die wiederkehrende CGM-Nachfrage unterstützen, indem sie eine Nachsorge ohne ausschließlich persönlichen Behandlungspfad ermöglicht. Medicare verlangt, dass der behandelnde Arzt alle 6 Monate nach der ersten CGM-Verschreibung einen persönlichen oder von Medicare genehmigten Telemedizin-Besuch durchführt, um die Einhaltung des CGM-Regimes und des Diabetesbehandlungsplans zu dokumentieren. Die Dokumentationspflicht knüpft die weitere Kostenübernahme an eine klinische Beurteilung über die erste Verschreibung hinaus. Ein Fernbesuch erhält diese Beurteilung aufrecht und ermöglicht es dem Leistungsempfänger, sie ohne einen Praxisbesuch abzuschließen. Ein Patient, der eine Klinik nicht ohne Weiteres aufsuchen kann, kann daher die Überprüfungsanforderung aus der Ferne erfüllen und einen Weg zu erstatteten Sensornachfüllungen behalten.
Miniaturisierung von Sensoren und Genauigkeitsdurchbrüche
Weniger Sensorwechsel können die dauerhafte CGM-Nutzung für berechtigte Erwachsene praktikabler machen und damit die Grundlage für die Akzeptanz stärken. Im Jahr 2025 führte Dexcom Inc. den G7 15 Day in den Vereinigten Staaten mit einem neuen Algorithmus ein, den das Unternehmen als seine bisher beste Sensorgenauigkeit beschrieb. Die FDA erteilte die Zulassung für die Modifikation am 9. April 2025 und verlängerte die Tragezeit auf 15 Tage für Nutzer ab 18 Jahren. Dexcom führte weniger Sensorwechsel auf die längere Tragezeit zurück und bot den Nutzern neben dem neuen Algorithmus einen praktischen Vorteil. Die Zulassung ab 18 Jahren richtet dieses Nutzbarkeitsangebot auf die Akzeptanz bei Erwachsenen aus und gibt Anbietern eine definierte Zielgruppe für das Produkt mit längerer Tragezeit.
Günstige Erstattungsausweitung in OECD-Ländern und China
Die öffentliche Erstattung unterstützt die CGM-Nachfrage, indem sie eine Patientengruppe definiert, deren Geräte und laufende Verbrauchsmaterialien für eine Kostenübernahme in Frage kommen. Medicare Teil B deckt CGMs, Sensoren und Transmitter ab, wenn die Verschreibung den FDA-Indikationen folgt und der Patient Insulin verwendet oder eine Vorgeschichte problematischer Hypoglykämie hat. Die Berechtigung erfordert außerdem einen Arztbesuch innerhalb von 6 Monaten nach der Bestellung zur Beurteilung der Diabeteskontrolle und Bestätigung der Abdeckungskriterien. Ab dem 1. Mai 2025 gewährte Saskatchewan eine vollständige Kostenübernahme für kontinuierliche und Flash-Glukosemonitore für berechtigte insulinbehandelte Erwachsene im Alter von 18 bis 25 Jahren sowie 65 Jahre und älter. Die kanadische Ausweitung zielt auf bestimmte Erwachsenenkohorten ab, während Medicare veranschaulicht, wie die Kostenübernahme auf laufende Verbrauchsmaterialien ausgedehnt wird. Die Umwandlung dieser Finanzierung in Gerätenachfrage beginnt daher mit der Dokumentation des berechtigten Patienten und der indizierten Verschreibung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte- und Verbrauchsmaterialkosten für Kostenträger und Patienten | -2.3% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Benutzerfreundlichkeitsprobleme durch Kalibrierung und Datenüberlastung | -1.5% | Los Angeles County, Kalifornien | Kurzfristig (≤ 2 Jahre) |
| GLP-1-Medikamente zur Gewichtsreduktion, die möglicherweise die Häufigkeit von Glukosemessungen reduzieren | -0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schwachstellen in der Cybersicherheit und beim Datenschutz | -0.4% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte- und Verbrauchsmaterialkosten für Kostenträger und Patienten
Eine Verschreibung wird nicht zu einem CGM-Kauf, wenn eine Ablehnung der Kostenübernahme den Patienten außerstande lässt zu zahlen. Ein Bericht vom April 2025 der Amerikanischen Diabetes-Gesellschaft und NORC beschrieb einen US-amerikanischen Medicaid-Fokusgruppenteilnehmer, der sich ein verschriebenes CGM nicht leisten konnte, nachdem die Versicherung die Kostenübernahme abgelehnt hatte, und der weiterhin die traditionelle Blutzuckermessung nutzte. Diese Erfahrung stellt die Erstattung zwischen die klinische Absicht und die Fähigkeit des Anbieters, diese Absicht in Gerätenachfrage umzuwandeln. Für Patienten, die mit derselben finanziellen Einschränkung konfrontiert sind, kann eine Empfehlung allein die Erschwinglichkeitslücke, die die Nutzung verhindert, nicht schließen. Die kommerzielle Grenze ist daher eine nicht eingelöste Verschreibung, wobei der Monitoring-Nutzen von einer Finanzierung abhängt, auf die der Patient tatsächlich zugreifen kann.
Benutzerfreundlichkeitsprobleme durch Kalibrierung und Datenüberlastung
Übermäßige Glukoseinformationen können sowohl die anfängliche CGM-Akzeptanz als auch die Bereitschaft, ein Gerät weiterhin zu tragen, einschränken. Eine Umfrage in einem von der Bundesregierung qualifizierten Gesundheitszentrum in Los Angeles County von November 2023 bis Februar 2025 ergab, dass 31,3 % von 16 Nie-Nutzern, die ein klinisch empfohlenes CGM ablehnten, keine übermäßigen Glukoseinformationen wünschten. Von 18 ehemaligen Nutzern, die die Frage zur Nutzungsunterbrechung beantworteten, nannten 50 % zu viele Alarmbenachrichtigungen als Grund für den Abbruch.[2] Diese Ergebnisse identifizieren separate kommerzielle Verluste, da Zurückhaltung einen Erstkauf verhindern kann, während die Alarmbelastung die anhaltende Nachfrage unterbrechen kann. Häufigere Informationen können daher zu einem Nutzbarkeitsaufwand werden, der den Fall für dauerhaftes Tragen bei Patienten mit diesen Bedenken schwächt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Finanzierter Sensorzugang unterstützt wiederkehrende NachfrageSensoren hielten im Jahr 2026 einen Umsatzanteil von 89,35 % und sind das größte und am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,36 % von 2027 bis 2032. Im Januar 2026 meldete Abbott Laboratories eine öffentliche Programmfinanzierung für seinen FreeStyle Libre 3 Plus Sensor in jeder kanadischen Provinz, vorbehaltlich Berechtigung und Programmbedingungen.[3] Dies verschafft dem Sensorgeschäft einen geografisch breiten Weg zu öffentlich finanzierter Nachfrage innerhalb Kanadas. Der kommerzielle Mechanismus hängt davon ab, dass berechtigte Patienten das finanzierte Produkt über ihre jeweiligen Programme erreichen. Abbotts Reichweite in öffentlichen Programmen in jeder kanadischen Provinz gibt konkurrierenden Sensoranbietern einen Erstattungsmaßstab neben der Geräteleistung.
Transmitter fallen unter die Versorgungsbeihilfe von Medicare für adjunktive CGMs, wobei CMS Sensoren und Transmitter einschließt und eine separate Abrechnung als Entbündelung ablehnt. Diese Behandlung macht die Erstattungsökonomie des gelieferten Systems für diese Patientengruppe relevanter als eine separate Transmitter-Abrechnungsmöglichkeit. Empfänger haben eine eigenständige Abdeckungsrolle, da Medicare die CGM-Versorgungsbeihilfe nur dann abdeckt, wenn der Leistungsempfänger einen Empfänger für langlebige medizinische Ausrüstung oder eine Insulininfusionspumpe zur Anzeige von Glukosedaten verwendet, obwohl auch ein Nicht-Gerät für langlebige medizinische Ausrüstung daneben verwendet werden kann. Diese Regeln machen den abgedeckten Anzeigeweg und die gebündelte Versorgungsbeihilfe für die kommerzielle Teilnahme wichtig und erhalten Hardware-Rollen aufrecht, die eine rein smartphone-basierte Sicht auf das Monitoring übersehen würde.



Nach Endnutzer:
Persönliche Skalierung trifft auf institutionelle AkzeptanzHeim- und Privatanwendung entfiel im Jahr 2026 auf einen Anteil von 73,62 % an der Marktgröße für kontinuierliches Glukosemonitoring (CGM) und ist damit das größte Segment. Separat berichtete Abbott Laboratories im September 2026, dass mehr als 8 Millionen Menschen in über 60 Ländern sein Libre-Portfolio nutzten. Abbotts US-amerikanische FreeStyle Libre-Einrichtungsanleitung besagt, dass der Sensor nach 15 Tagen entfernt oder ersetzt werden sollte. Jeder Ersatzzyklus verwandelt das kontinuierliche persönliche Monitoring in Nachfrage nach einem weiteren Sensor und gibt dem Anbieter eine Möglichkeit für Wiederholungsverkäufe über den anfänglichen Gerätekauf hinaus.
Krankenhäuser und Kliniken bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18,05 % von 2027 bis 2032. Die Richtlinie des Spring Grove Hospital Center vom Mai 2025 wies das Personal an, Dexcom G7 für berechtigte Patienten mit Diabetes zu verwenden und den Herstelleranweisungen sowie den Krankenhausprotokollen zu folgen. Sie übertrug die Bestellverantwortung für Verbrauchsmaterialien dem Klinik-RN-Manager oder einer beauftragten Person, mit einem Kaufantrag, der an die Finanzabteilung eingereicht wird. Die Richtlinie zeigt, wie ein staatliches Krankenhaus CGM in einen definierten klinischen und Beschaffungsworkflow integriert, mit namentlich genannter Verantwortung für die Bestellung von Verbrauchsmaterialien.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Demografie:
Erwachsenenskalierung trifft auf pflegeunterstützten ZugangErwachsene Nutzer repräsentierten im Jahr 2026 einen Marktanteil von 65,35 % im Markt für kontinuierliches Glukosemonitoring (CGM) und sind damit das größte Segment. Die Standards of Care 2026 der Amerikanischen Diabetes-Gesellschaft empfehlen CGM für ältere Erwachsene mit Typ-1-Diabetes und ältere Erwachsene mit Typ-2-Diabetes auf Insulin, mit Evidenzgraden A bzw. B. Die Empfehlung zielt auf verbesserte glykämische Ergebnisse, reduzierte Hypoglykämie und geringere Behandlungsbelastung ab und verbindet das Monitoring mit spezifischen Versorgungsbedürfnissen in diesen älteren Kohorten. Die Insulinbedingung der Typ-2-Empfehlung macht das Behandlungsregime zu einer präziseren Grundlage für die Ansprache älterer erwachsener Nutzer als das Alter allein.
Das pädiatrische Segment ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 17,85 % von 2027 bis 2032. Am 12. Juni 2026 erteilte die FDA die Zulassung für Dexcoms integriertes CGM Stelo für den rezeptfreien Einsatz durch Personen ab 2 Jahren, die kein Insulin verwenden. Kinder müssen es unter Aufsicht eines erwachsenen Betreuers verwenden, und das System ist nicht für Personen mit problematischer Hypoglykämie oder Personen an der Dialyse vorgesehen. Die rezeptfreie Verfügbarkeit ändert den Zugangsweg, indem berechtigte Familien das System ohne Rezept erhalten können. Der betreuende Erwachsene ist ein notwendiger Teilnehmer, den Anbieter erreichen müssen, auch wenn das Kind der Träger ist.
Geografische Analyse
Markt für kontinuierliche Glukoseüberwachung (CGM) in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 50,55 % im Markt für kontinuierliches Glukosemonitoring (CGM) und ist damit die größte geografische Region. Dexcom Inc. erzielte im Jahr 2025 einen US-amerikanischen CGM-Systemumsatz von 3,33 Milliarden USD, wobei der US-Umsatz im Jahresvergleich um 15 % wuchs. Der US-Distributorumsatz übertraf im Jahr 2025 erheblich den Direktkanalumsatz und stellte Intermediäre in den Mittelpunkt des Vertriebsmodells des Unternehmens im Land. In den Vereinigten Staaten macht diese etablierte Vertriebsbasis die Kanalausführung kommerziell bedeutsam, da ein großes operatives Unternehmen Monitorsysteme bereits über beide Wege mit Käufern verbindet.
Markt für kontinuierliches Glukosemonitoring (CGM) in Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 15,78 % von 2027 bis 2032. Im Jahr 2025 meldete MicroTech Medical die Hinzufügung von Zulassungen und Marktzugang für sein LinX-System für kontinuierliches Glukosemonitoring in Indien. Separat klassifiziert Indiens Zentrales Regierungsgesundheitsprogramm 2-wöchiges CGM als Laboruntersuchung in seinem überarbeiteten Gebührenverzeichnis, das ab dem 13. Oktober 2025 gilt und für Leistungen bei zugelassenen Anbietern sowie für Erstattungsansprüche berechtigter Leistungsempfänger gilt. Das Verzeichnis gibt berechtigten Leistungsempfängern einen Kostenträgerweg für anbieterbezogenes Monitoring neben den Produktzulassungen. Geräteanbieter können Verkäufe durch erweiterten Produktzugang verfolgen, während zugelassene Anbieter Serviceeinnahmen aus berechtigten Monitoring-Episoden erzielen können.
Europas öffentlicher Zugangsweg wird durch die NHS-Leitlinien des Vereinigten Königreichs veranschaulicht, wonach CGM für jeden mit Typ-1-Diabetes verfügbar sein sollte, wobei Kindern in der Regel Echtzeitsysteme und Erwachsenen eine Echtzeit- oder Flash-Wahl angeboten wird. Naher Osten und Afrika enthält ebenfalls öffentliche Beschaffungswege, veranschaulicht durch Bahrains Ausschreibung 2025 für eine 2-jährige CGM-Lieferung und -Installation mit 6 bei der Eröffnung verzeichneten Angeboten. In Südamerika führte Brasiliens Conitec eine Konsultation zu Echtzeit-CGM für Typ-1-Diabetes für die SUS-Kostenübernahme durch, die am 17. August 2026 endete. Diese Bewertung stellt die Entscheidung über die öffentliche Kostenübernahme zwischen klinischen Bedarf und einen potenziellen Beschaffungsweg. Anbieter stehen in diesen Beispielen vor unterschiedlichen kommerziellen Aufgaben: berechtigte NHS-Nutzer zu bedienen, an Bahrains Ausschreibung teilzunehmen oder Brasiliens Kostenübernahmeentscheidung abzuwarten.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsordnungen bewertet die politische Attraktivität aus der Perspektive eines CGM-Herstellers, der kommerziellen Marktzugang anstrebt. Besondere Kontrollen der Vereinigten Staaten für integrierte CGM-Systeme (iCGM) der Klasse II erfordern Genauigkeitsnachweise, Validierung der sicheren Datenübertragung und Fertigungskontrollen, die sicherstellen, dass Leistungsspezifikationen erfüllt werden. Die Verordnung über das Qualitätsmanagementsystem der Vereinigten Staaten (QMSR), die am 2. Februar 2026 in Kraft trat, integriert ISO 13485:2016 für betroffene Gerätehersteller. Der kommerzielle Vergleich dreht sich daher um die Nachweise, Qualitätssysteme und Genehmigungsschritte, die mit dem jeweiligen Produkt des Anbieters verbunden sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Saudi-Arabien | Brasilien |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Bundesstaatliche Behörden (Landesbehörden) | Nationale Behörde für medizinische Produkte | Saudi-Arabische Behörde für Lebensmittel und Arzneimittel | Anvisa |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR 862.1355; QMSR in Kraft ab Februar 2026; vorgeschlagene Überprüfungsziele für die Haushaltsjahre 2028–2032 | EUDAMED-Implementierung; ausstehende EU-Überarbeitung vom Dezember 2025 | Registrierungs- und Einreichungsvorschriften; überarbeitete GMP in Kraft ab 1. November 2026 | Regeln zur Marktzulassung für Medizinprodukte | RDC 751/2022; regulatorische Agenda 2026–2027 |
| Kommerzielle Auswirkung | iCGM-Validierung und Produktionskontrollanforderungen; anwendbare Qualitätssystempflichten für Geräte | 4 obligatorische EUDAMED-Module ab 28. Mai 2026 | Nationale Überprüfung inländischer Klasse-III- und importierter Klasse-II- und -III-Geräte | Registrierung und Genehmigung vor dem kommerziellen Handel, vorbehaltlich bestimmter Ausnahmen | Registrierung für Geräte der Klassen III und IV |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Verbesserung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die iCGM-Validierungs- und Qualitätssystempflichten der Vereinigten Staaten sowie die obligatorischen EUDAMED-Module der EU, die in Deutschland gelten, unterstützen mittlere Bewertungen, während die vorgeschlagenen US-Überprüfungsziele für die Haushaltsjahre 2028–2032 und der ausstehende EU-Vorschlag zur Reduzierung der Belastung vom Dezember 2025 eine Verbesserung vorbehaltlich weiterer Gesetzgebung unterstützen. Chinas Registrierungs- und Lebenszyklusqualitätspflichten untermauern eine mittlere Attraktivität, wobei verschärfte Anforderungen an die Gute Herstellungspraxis (GMP) für Medizinprodukte, die ab dem 1. November 2026 gelten, eine Verschärfung unterstützen. Brasiliens mittlere Bewertung spiegelt die klassenbasierte Registrierung gemäß RDC 751/2022 wider, und die geplante Überprüfung separater Regeln für Software als Medizinprodukt in den Jahren 2026–2027 unterstützt die Kontinuität für den Einstieg in die Sensorhardware, da die Agendaarbeit diesen klassenbasierten Weg operativ hält. Saudi-Arabiens mittlere Bewertung spiegelt ein Vormarktzulassungserfordernis mit bestimmten Ausnahmen wider, und die Genehmigung der SFDA vom August 2026 für duales Glukose-Keton-Monitoring unterstützt die Kontinuität, da der Innovationsweg innerhalb dieser Anforderung operiert.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Geräteherstellung, Systemintegration und Vertrieb als eigenständige Ertragsquellen für Anbieter. Abbott Laboratories stellt Libre-Portfolio-Produkte in Kilkenny, Irland her. Medtronic plc, dessen Diabetesgeschäft nun MiniMed Group, Inc. ist, kündigte im Februar 2026 einen europäischen Launch an, der Simplera-Sensordaten und InPen-Smart-Insulinpen-Daten in einer App kombiniert. Diese Rollen legen den Wert in die Herstellung und Integration des Monitoring-Produkts, während nachgelagerte Erträge von einem funktionierenden Vertriebsweg abhängen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Geräteherstellung | CGM-Produkthersteller wie Abbott Laboratories | Produktverkäufe | Aufrechterhaltung einer konsistenten Geräteproduktion | Produktionsprozesse vor der Kapazitätserweiterung validieren |
| Systemintegration | Diabetes-Systemintegratoren wie Medtronic plc | Integrierte Systemverkäufe | Koordination von Sensor-, Pen- und App-Daten | Den kombinierten Datenpfad validieren |
| Vertrieb und Patientenversorgung | US-amerikanische Großhändler wie Cencora und Anbieter langlebiger medizinischer Ausrüstung wie AdaptHealth Diabetes und Edgepark Medical Supplies | Großhandels- und Geräteversorgungsverkäufe | Abhängigkeit von einem funktionierenden autorisierten Versorgungsweg | Direkte und autorisierte Großhandelsrouten aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Abbott identifizierte im Mai 2026 vertraglich gebundene US-amerikanische Anbieter langlebiger medizinischer Ausrüstung als Direktkäufer neben seinen separaten autorisierten Großhandelsrouten. Diese Unterscheidung gibt der Vertriebsresilienz eine konkrete Grundlage, da direkte Lieferantenbeziehungen und Großhandelszugang unterschiedliche Wege zum Produkt bieten. Medtronics Ankündigung vom Februar 2026, für das, was nun MiniMeds Diabetesgeschäft ist, spezifizierte einen schrittweisen europäischen Rollout des kombinierten Sensor-, Pen- und App-Systems, sodass nachgelagerte Verkäufe Zugang zur vollständigen Konfiguration erfordern, sobald diese verfügbar wird.
Wettbewerbslandschaft
Marktkonzentration
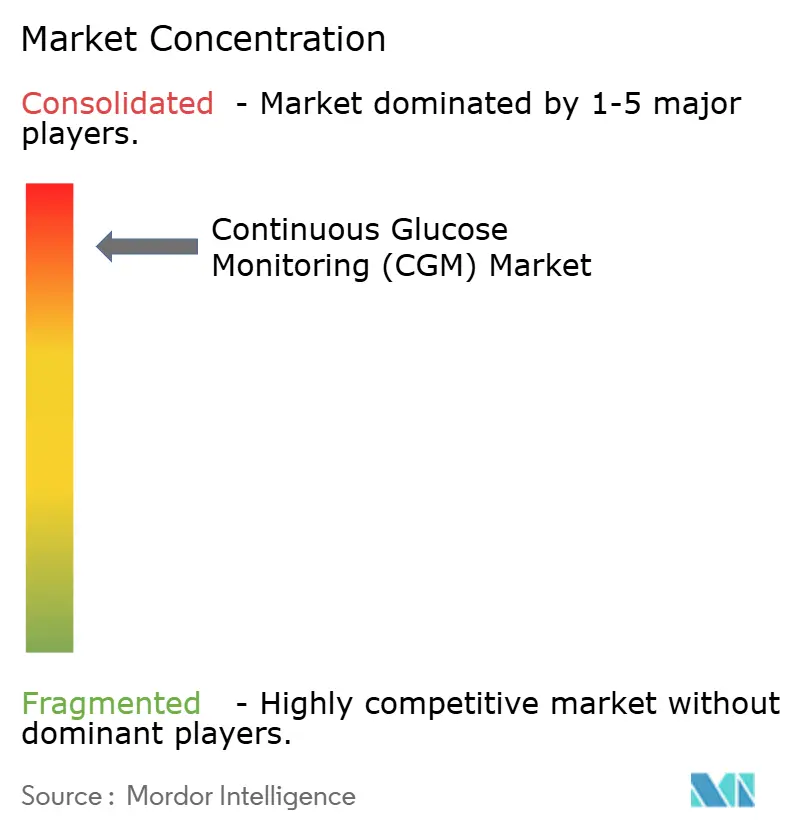
Die Anbieterbasis ist mäßig konzentriert um MiniMed Group, Inc. (das ehemalige Diabetesgeschäft von Medtronic plc, das am 15. Oktober 2026 ausgegliedert wurde), Dexcom Inc., Abbott Laboratories, Senseonics Holdings Inc. und F. Hoffmann-La Roche Ltd. Dexcom meldete einen Unternehmensumsatz von 4,66 Milliarden USD im Jahr 2025 und rund 3,5 Millionen globale Nutzer, ohne Stelo. Abbott nimmt über sein Diabetes Care CGM-Geschäft teil, während Senseonics implantierbare CGM-Systeme entwickelt, herstellt und vermarktet. Senseonics meldete einen Unternehmensumsatz von 35,3 Millionen USD im Jahr 2025, ein Anstieg von rund 57 % gegenüber 2024, sodass sein implantierbares Angebot schnelles Unternehmenswachstum mit einer deutlich kleineren Umsatzbasis als Dexcom kombiniert.
Im April 2025 erhielt Medtronic, dessen Diabetesgeschäft als MiniMed Group, Inc. unabhängig wurde, die FDA-Zulassung für die Verwendung von Simplera Sync mit MiniMed 780G und fügte damit eine Sensoroption neben Guardian 4 innerhalb dieses Insulinverabreichungssystems hinzu. Diese Strategie gibt MiniMed 780G-Nutzern eine weitere zugelassene Sensorwahl innerhalb derselben Insulinverabreichungsplattform. Senseonics' implantierbarer CGM-Ansatz bietet ein anderes Format und richtet den Wettbewerb auf die Art der Monitoring-Bereitstellung sowie die Sensortechnologie selbst aus. Für einen MiniMed 780G-Nutzer liegt die Sensorwahl innerhalb einer zugelassenen Insulinverabreichungskonfiguration, sodass die Pumpenplattform und nicht der Sensor allein den Kauf rahmt.
Im November 2025 meldete Roche die Verfügbarkeit von Accu-Chek SmartGuide in Kuwait, Katar und Saudi-Arabien und etablierte damit kommerziellen Zugang in diesen genannten Märkten. Senseonics meldete im April 2026 die Verfügbarkeit von Eversense 365 für die ersten Patienten in Schweden nach der CE-Kennzeichnungsgenehmigung im Januar. Diese Eintritte zeigen, wie konkurrierende Formate Käufer durch unterschiedliche nationale kommerzielle Öffnungen erreichen können. Die regulatorische Positionierung ist auf Produktebene wichtig, während die Länderverfügbarkeit bestimmt, wo diese Positionierung zu einer tatsächlichen Käuferwahl werden kann. Ein Herausforderer, der diese Käufer ansprechen möchte, muss die lokale Verfügbarkeit für sein eigenes zugelassenes Produkt herstellen, bevor die Formatdifferenzierung in Verkäufe umgewandelt werden kann.
Marktführer im Bereich kontinuierliches Glukosemonitoring (CGM)
-
Medtronic plc
-
Dexcom Inc.
-
Abbott Laboratories
-
Senseonics Holdings Inc.
-
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kontinuierliches Glukosemonitoring (CGM) Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Medtronic
- Dexcom
- Senseonics
- Roche
- A. Menarini Diagnostics S.r.l.
- I-Sens
- Medtrum Technologies Inc.
- Nemaura Medical Inc.
- Zhejiang POCTech Co., Ltd.
- MicroTech Medical
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen neu abgedeckte klinische Nutzer mit Erwachsenen, die über einen erweiterten Verbraucher-App-Kanal erreichbar sind. Mit Wirkung zum 1. Januar 2026 weitete Maryland Medicaid die medizinisch notwendige CGM-Kostenübernahme auf bestimmte insulinbehandelte Typ-1- oder Typ-2-Patienten, Teilnehmer mit Schwangerschaftsdiabetes und Personen mit problematischen hypoglykämischen Ereignissen aus. Die anfängliche Berechtigung erfordert außerdem eine Diagnose, eine vom Arzt bestätigte Schulung, eine FDA-indizierte Verschreibung und die angegebenen medizinischen Kriterien. Separat machte Abbott Laboratories Lingo im Dezember 2025 auf Android in den Vereinigten Staaten und im Vereinigten Königreich für Erwachsene ab 18 Jahren verfügbar, die kein Insulin verwenden, mit einem nicht-diagnostischen Verwendungszweck.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Neu berechtigte insulinbehandelte Teilnehmer bedienen | Ausgeweitete Maryland Medicaid-Kostenübernahme ab Januar 2026 | Berechtigte Teilnehmer mit Typ-1- oder Typ-2-Diabetes | Indizierte Geräte mit dokumentierter Berechtigung und Schulung verknüpfen | Vom Arzt bestätigte Schulung und Qualifikationsdokumentation | Berechtigte CGM-Anbieter und verschreibende Praxen |
| Einen CGM-Versorgungspfad für Schwangerschaftsdiabetes aufbauen | Schwangerschaftsdiabetes in der Maryland-Ausweitung 2026 eingeschlossen | Medizinisch berechtigte schwangere Medicaid-Teilnehmerinnen | Verschreibung, Schulung und Versorgungseinleitung koordinieren | Medizinische Notwendigkeit nachweisen und anfängliche Anforderungen erfüllen | CGM-Anbieter und mütterliche Diabetesversorgungsteams |
| Berechtigte Android-Verbrauchernutzer erreichen | Lingo Android-Zugang im Dezember 2025 hinzugefügt | Erwachsene ab 18 Jahren, nicht auf Insulin, in den Vereinigten Staaten und im Vereinigten Königreich | Verbraucherführung innerhalb des nicht-diagnostischen Verwendungszwecks von Lingo entwickeln | Produktpositionierung innerhalb des vorgesehenen Verwendungszwecks aufrechterhalten | Abbott Laboratories und Verbraucher-CGM-Kanäle |
| Quelle: Mordor Intelligence | |||||
Die klinische Öffnung hängt davon ab, einen qualifizierten Versorgungspfad für Patientengruppen zu vervollständigen, die durch die Maryland-Ausweitung Zugang erhalten haben. Anbieter und Versorgungsteams können daher unterschiedliche Onboarding-Ansätze für insulinbehandelte und Schwangerschaftsdiabetes-Teilnehmer entwickeln und dabei dieselben anfänglichen Kostenübernahmevoraussetzungen wahren. Die Verbrauchermöglichkeit erfordert ein anderes Angebot, da sich Lingos Verwendungszweck auf die Informationsbedürfnisse berechtigter Erwachsener und nicht auf die Diagnose konzentriert.
Neueste Industrielle Entwicklungen in Kontinuierliches Glukosemonitoring (CGM) Markt
- Oktober 2026: Medtronic schloss die Ausgliederung von MiniMed Group, Inc., seinem Diabetesgeschäft, ab, das zu einem unabhängigen Unternehmen ohne Medtronic-Kapitalbeteiligung wurde.
- August 2026: Abbott Laboratories erhielt die US-FDA-Genehmigung für Libre Duo 10 Day, ein tragbares Gerät, das kontinuierlich den Glukosespiegel überwacht und dabei hilft, steigende Ketonspiegel zu erkennen. Das System ist für Personen mit Diabetes ab 2 Jahren vorgesehen und bietet bis zu 10 Tage Tragezeit.
- Juni 2026: Die FDA erteilte die Zulassung für Dexcom Inc.'s integriertes CGM Stelo für den rezeptfreien Einsatz durch Personen ab 2 Jahren, die kein Insulin verwenden. Kinder müssen es unter Aufsicht eines erwachsenen Betreuers verwenden, und das System ist nicht für Personen mit problematischer Hypoglykämie oder Personen an der Dialyse vorgesehen.
Kontinuierliches Glukosemonitoring (CGM) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für kontinuierliches Glukosemonitoring (CGM) misst die jährlichen Ausgaben für CGM-Geräte und Gerätekomponenten, die weltweit für die kontinuierliche Glukosemessung und das Diabetesmanagement verkauft werden. Die Verkäufe werden nach Krankenhäusern und Kliniken sowie Heim- oder Privatanwendung, Erwachsenen und Kindern sowie Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika und Südamerika klassifiziert.
Ausschlüsse aus dem Umfang: Blutzuckermessgeräte und Teststreifen, Insulinpumpen und andere Diabetesbehandlungsgeräte, eigenständige CGM-Software, Datenabonnements und Telemedizin-Dienstleistungen sowie vorgelagerte Sensormaterialien und Fertigungseinsatzstoffe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Sensoren
- Transmitter
- Empfänger
- Nach Endnutzer
- Krankenhäuser / Kliniken
- Heim- / Privatnutzung
- Nach Demografie
- Erwachsene
- Pädiatrisch
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- Japan
- Südkorea
- China
- Indien
- Australien
- Vietnam
- Malaysia
- Indonesien
- Philippinen
- Thailand
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Iran
- Ägypten
- Oman
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Weltgesundheitsorganisation, die Diabetesprävalenz und Versorgungskontext für die Bestimmung der potenziellen Nutzerbasis liefert, und die US-amerikanische Food and Drug Administration, die CGM-Geräteeigenschaften und regulatorische Klassifizierungen beschreibt, verankern die Nachfrageseite. Die Standards of Care der Amerikanischen Diabetes-Gesellschaft informieren klinische Akzeptanzannahmen, und Medicares Kostenübernahmeregeln helfen Analysten, die Erstattungsberechtigung und Versorgungsnachfrage zu beurteilen.
Jährliche Unternehmensberichte, Investorenmaterialien und seriöse Presseberichterstattung können gemeldete Produktumsätze, geografische Aktivitäten, Markteinführungen und Versorgungsvereinbarungen mit epidemiologischen, politischen und regulatorischen Belegen abgleichen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an CGM-Hersteller, Distributoren, Diabetesversorgungsanbieter, Erstattungsspezialisten und Beschaffungsleiter richten, mit Fragen, die auf ihre Rolle bei Geräteverkäufen, Komponentenaustausch, Zugang und Nutzung abgestimmt sind. Ihre Beiträge würden sekundäre Belege zu Akzeptanz, Austauschzyklen, realisierten Preisen, Kanalmix und regionalem Zugang testen und Geräteverkaufsannahmen gegenüber angrenzenden Diabetesausgaben prüfen. Analysten würden widersprüchliche Antworten mit Unternehmensoffenlegungen, politischen Belegen und unabhängigen Marktsignalen abgleichen, die Behandlung ungelöster Lücken dokumentieren und jede wesentliche Annahme triangulieren, bevor sie in das Modell eingearbeitet wird.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Herstellerverkäufe von CGM-Systemen und separat verkauften Ersatzkomponenten und überprüft dann die Gesamtsumme anhand ausgewählter Anbieterumsatz-Rollups und stichprobenartiger durchschnittlicher Verkaufspreise multipliziert mit dem Stückvolumen, wo Offenlegungen diese Überprüfungen unterstützen. Eine Top-down-Sicht beginnt mit der adressierbaren Bevölkerung und wendet diagnostizierte Diabetesprävalenz, klinische Berechtigung und Erstattungszugang, CGM-Akzeptanz, Sensortragezeit und Austauschfrequenz sowie Komponenten- oder Systempreise an, um die Ausgaben zu schätzen, während Versand- und Kanalbelege testen, ob das implizierte Verkaufsniveau plausibel ist. Analysten erstellen Komponenten-, Endnutzer-, demografische und regionale Anteile aus gemeldeten Produktmixen, Versorgungsumgebungen, Altersberechtigungen, Kostenübernahme- und länderspezifischen Zugangsnachweisen und gleichen diese Anteile dann mit dem globalen Gesamtwert ab. Die Szenarioanalyse trägt Änderungen in Diabetesprävalenz, Kostenübernahme, Akzeptanz, Austauschfrequenz und Preisen vorwärts, während Primärforschungsbefragte die Rolle und Richtung dieser Variablen überprüfen, anstatt nicht unterstützte Punktschätzungen zu ersetzen. Wo Anbieter-, Preis- oder Stückbelege unvollständig sind, verwenden Analysten die am besten unterstützten Marktindikatoren, behalten explizite Annahmen zur Überprüfung bei und vermeiden es, Lücken mit nicht unterstützten Produkt- oder Länderdetails zu füllen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, Epidemiologie, Erstattungs- und Regulierungssignale sowie Kanal- oder Beschaffungsbelege und untersuchen dann Abweichungen in Wachstum, Mix, Preisgestaltung und geografischen Anteilen vor der Freigabe. Eine zweite Überprüfung prüft Quelldaten, Einheiten, Grenzen, Berechnungen und Konsistenz über Segmente hinweg, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn eine wesentliche Annahme mit Befragtenbelegen in Konflikt steht oder ein neues Einreichungs-, Richtlinien- oder Produktereignis das Marktsignal verändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Marktereignisse aktualisiert und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Marktgröße für kontinuierliches Glukosemonitoring von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Markt für kontinuierliches Glukosemonitoring (CGM) misst die jährlichen Ausgaben für CGM-Geräte und Gerätekomponenten, die weltweit für die kontinuierliche Glukosemessung und das Diabetesmanagement verkauft werden.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die Szenarioanalyse trägt Änderungen in Diabetesprävalenz, Kostenübernahme, Akzeptanz, Austauschfrequenz und Preisen vorwärts, während Primärforschungsbefragte die Rolle und Richtung dieser Variablen überprüfen, anstatt nicht unterstützte Punktschätzungen zu ersetzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,89 Mrd. USD (2027) | |
| Globales Marktforschungsunternehmen A | 14,3 Mrd. USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 31,5 % unter dem Wert dieses Berichts für 2027 von 20,89 Mrd. USD, ein Jahr später. Die veröffentlichte Schätzung bezieht sich auf 2026, ein Jahr vor dem aktuellen Jahr dieses Berichts. |
| Globales Marktforschungsunternehmen B | 15,5 Mrd. USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 25,8 % unter dem Wert dieses Berichts für 2027 von 20,89 Mrd. USD, ein Jahr später. Die veröffentlichte Schätzung bezieht sich auf 2026, ein Jahr vor dem aktuellen Jahr dieses Berichts. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, Epidemiologie, Erstattungs- und Regulierungssignale sowie Kanal- oder Beschaffungsbelege und untersuchen dann Abweichungen in Wachstum, Mix, Preisgestaltung und geografischen Anteilen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für kontinuierliches Glukosemonitoring (CGM) und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 20,89 Milliarden USD und bis 2032 auf 42,18 Milliarden USD prognostiziert, mit einer CAGR von 15,09 % von 2027 bis 2032.
Was treibt die Nachfrage nach CGM-Geräten an?
Die Empfehlung der Amerikanischen Diabetes-Gesellschaft von 2026, CGM bei Diabetesbeginn für Personen einzusetzen, die davon profitieren könnten, sowie die US-Medicare-Kostenübernahme für berechtigte Nutzer unterstützen die Nachfrage.
Welche CGM-Komponente führt beim Umsatz?
Sensoren hielten im Jahr 2026 einen Umsatzanteil von 89,35 % und sollen mit einer CAGR von 15,36 % von 2027 bis 2032 wachsen.
Welche Unternehmen sind führende CGM-Anbieter?
Zu den führenden Anbietern gehören MiniMed Group, Inc. (ehemals das Diabetesgeschäft von Medtronic plc), Dexcom Inc., Abbott Laboratories, Senseonics Holdings Inc. und F. Hoffmann-La Roche Ltd.
Was könnte die anhaltende CGM-Nutzung einschränken?
Kosten können verhindern, dass ein verschriebenes Gerät den Patienten erreicht. Ein US-amerikanischer Bericht vom April 2025 beschrieb einen Medicaid-Teilnehmer, der sich ein CGM nach Ablehnung der Kostenübernahme nicht leisten konnte.
Wo ist die CGM-Nachfrage am größten und wächst am schnellsten?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 50,55 %, während Asien-Pazifik mit einer prognostizierten CAGR von 15,78 % von 2027 bis 2032 am schnellsten wachsen dürfte.