
Bio-Pharma-Logistikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 152.04 Milliarden US-Dollar |
| Marktgröße (2031) | 234.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
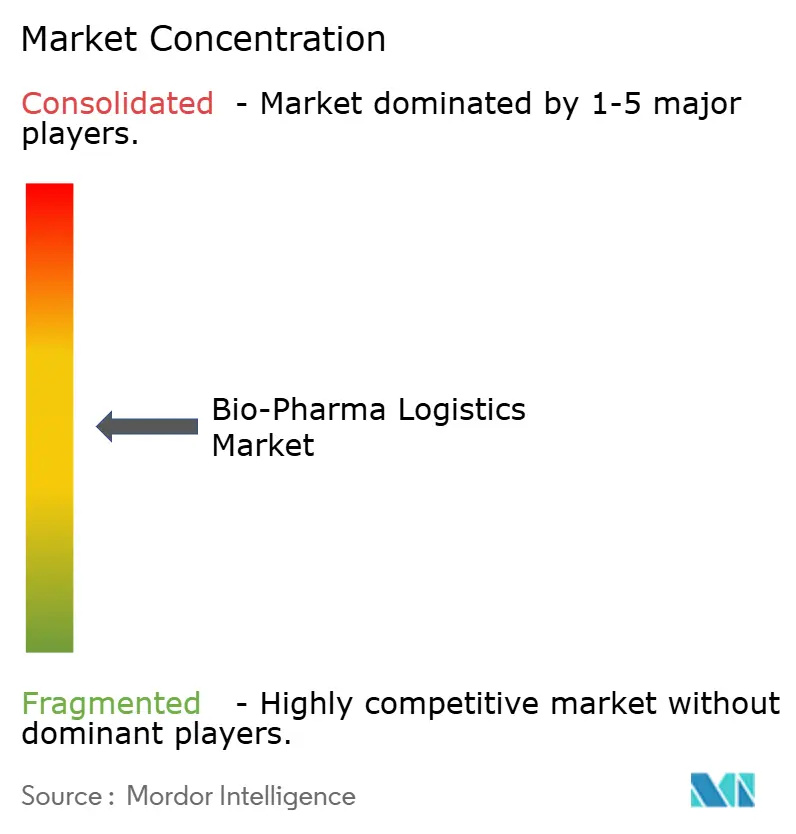
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bio-Pharma-Logistikmarkt Analyse von Mordor Intelligence
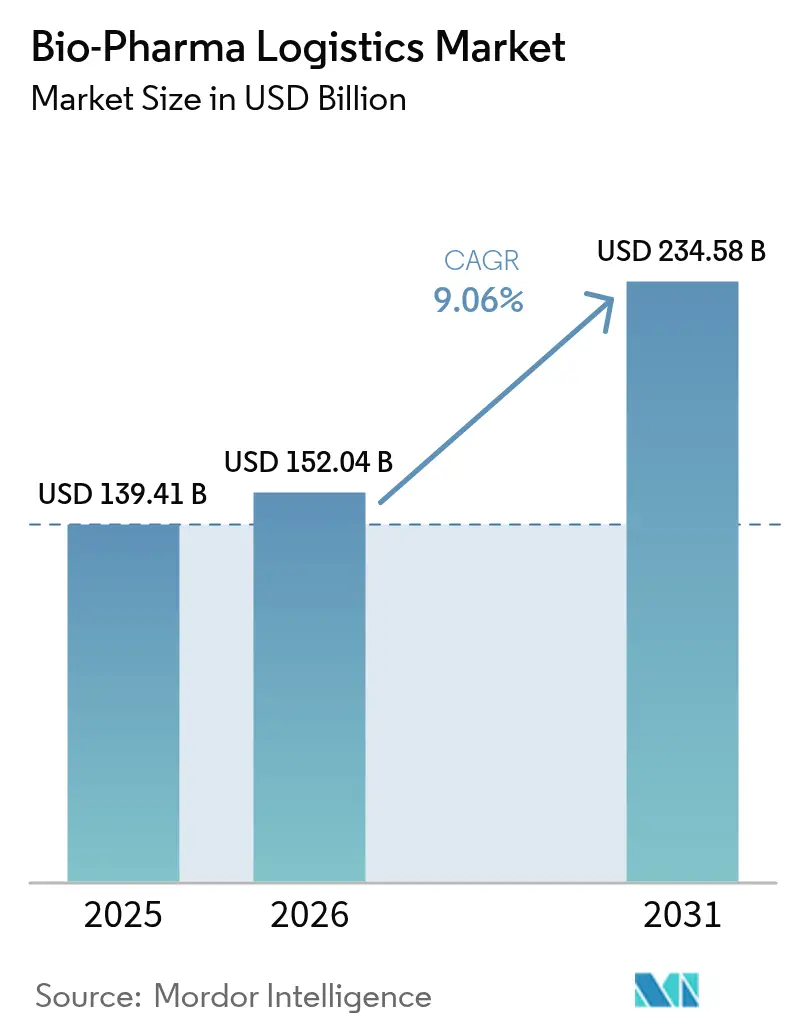
Der Bio-Pharma-Logistikmarkt wurde im Jahr 2025 auf 139,41 Milliarden USD bewertet und wird voraussichtlich von 152,04 Milliarden USD im Jahr 2026 auf 234,58 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,06 % während des Prognosezeitraums (2026–2031). Das Wachstum spiegelt einen Branchenwandel von der konventionellen Massenarzneimittelverteilung hin zu hochspezialisierten, temperaturkontrollierten Netzwerken wider, die für fortschrittliche Biologika, mRNA-Impfstoffe und personalisierte Zell- & Gentherapien entwickelt wurden. Die Anforderungen an die Skalierung des Versands bei ultraniedriger Temperatur (bis zu −150 °C) formen die Dienstleistungsportfolios um und veranlassen Anbieter, ihre Flüssigstickstoffkapazität und Echtzeit-Überwachung auszubauen. Die verschärfte behördliche Kontrolle – exemplarisch durch die Entscheidung der Europäischen Arzneimittel-Agentur, pauschale GDP-Zertifikatsverlängerungen einzustellen – verstärkt zudem die Nachfrage nach zertifizierten Drittanbieter-Logistikpartnern. Parallel dazu treiben Nachhaltigkeitsdruck Investitionen in Mehrwegverpackungen, Routenoptimierung und elektrifizierte Fahrzeugflotten voran, da Verlader darauf abzielen, Lieferkettenemissionen zu senken, die mehr als 80 % des CO₂-Ausstoßes der Branche ausmachen.
Wesentliche Erkenntnisse des Berichts
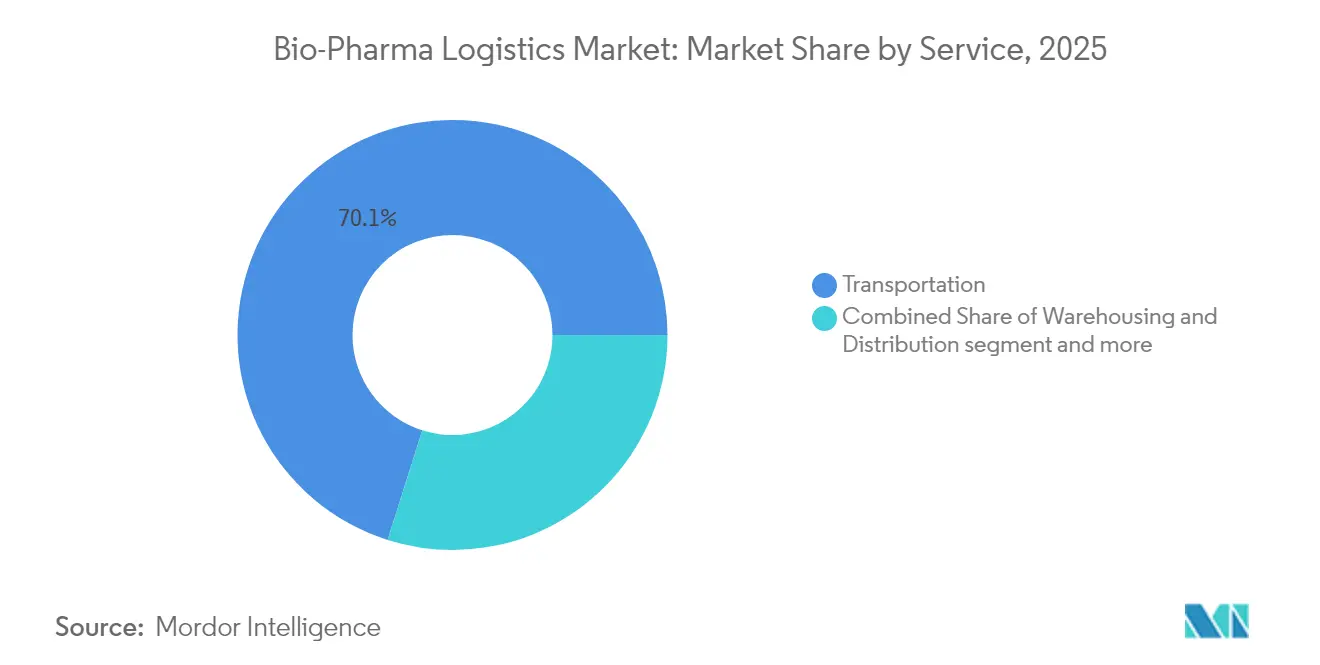
- Nach Dienstleistung hielt Transport im Jahr 2025 einen Marktanteil von 70,12 % am Biopharma-Logistikmarkt. Der Bio-Pharma-Logistikmarkt für wertschöpfende Dienstleistungen wird mit einer CAGR von 10,77 % zwischen 2026 und 2031 voraussichtlich schneller als der Gesamtmarkt wachsen.
- Nach Temperaturbereich dominierte die Kühlkette im Jahr 2025 mit 68,40 % der Biopharma-Logistikmarktgröße. Der Bio-Pharma-Logistikmarkt für Kühlketten wächst zwischen 2026 und 2031 mit einer CAGR von 10,49 %.
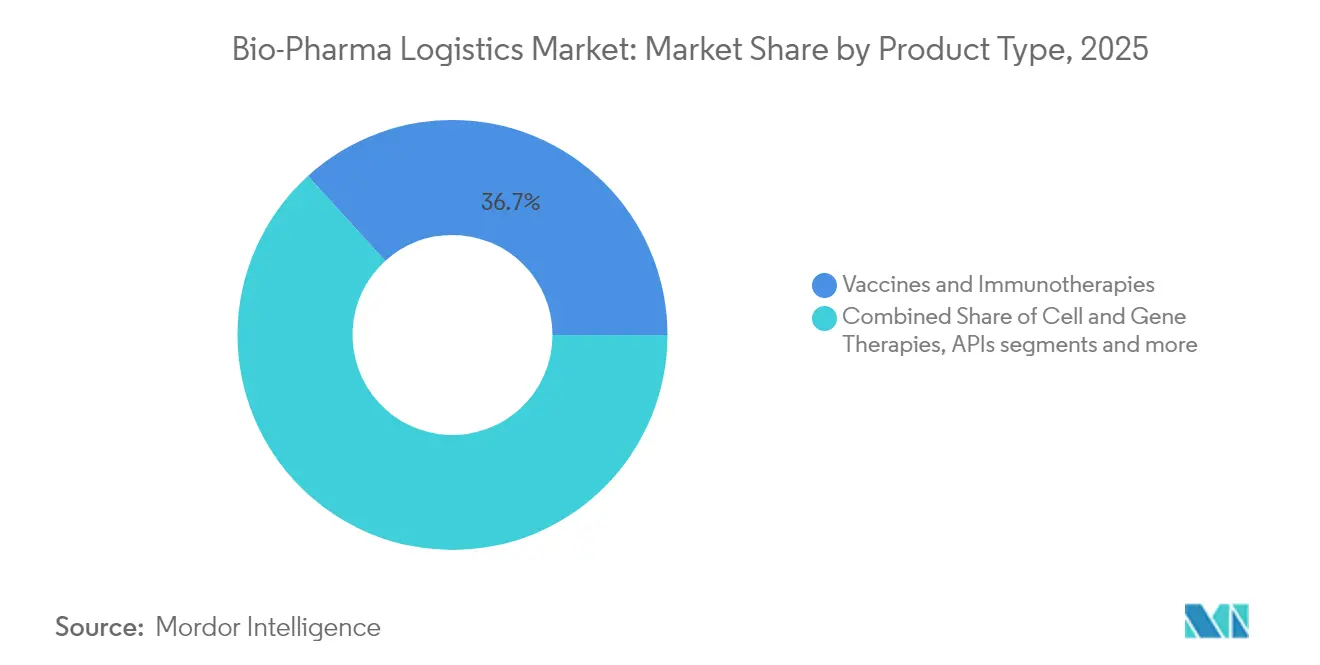
- Nach Produkttyp führten Impfstoffe und Immuntherapien im Jahr 2025 mit einem Umsatzanteil von 36,74 % am Biopharma-Logistikmarkt. Der Bio-Pharma-Logistikmarkt für Zell- & Gentherapien weist mit einer CAGR von 13,05 % zwischen 2026 und 2031 die schnellste Wachstumsrate auf.
- Nach Endnutzer hielten Bio-Pharma-Hersteller im Jahr 2025 einen Marktanteil von 58,10 % am Bio-Pharma-Logistikmarkt. Der Bio-Pharma-Logistikmarkt für CROs/CMOs verzeichnet die höchste prognostizierte CAGR von 12,02 % zwischen 2026 und 2031.
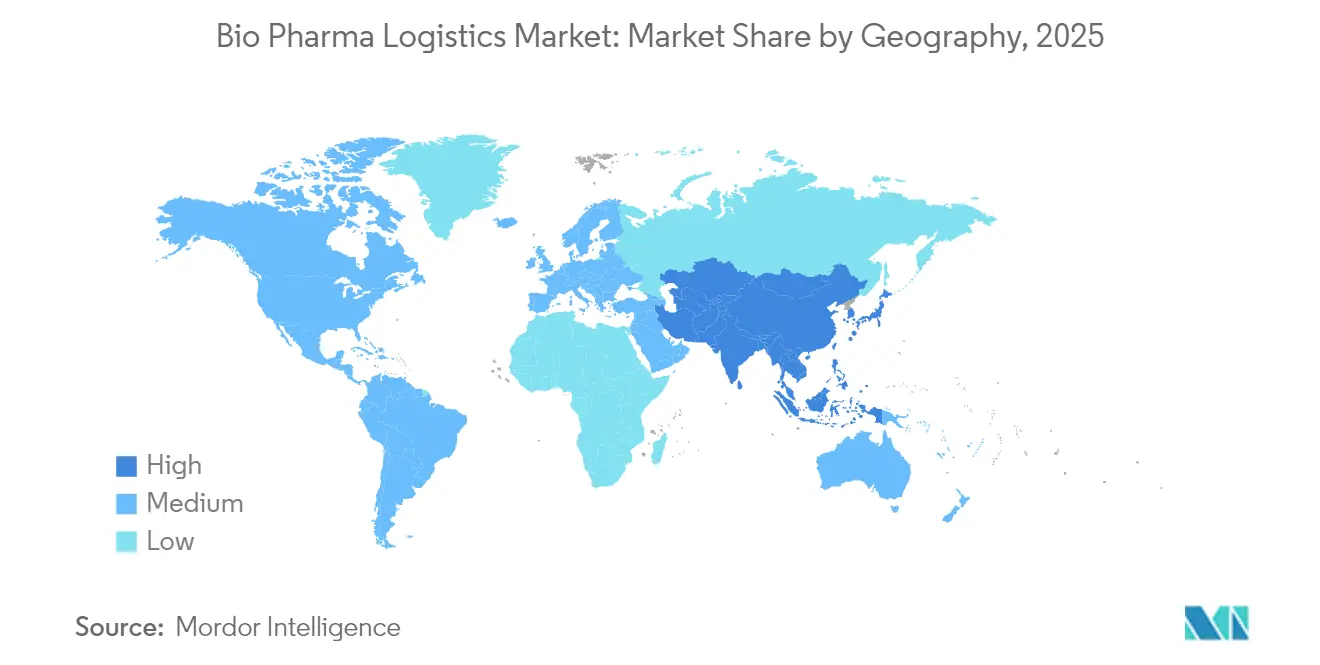
- Nach Geografie behielt Nordamerika im Jahr 2025 die Führung mit einem Marktanteil von 41,20 % am Biopharma-Logistikmarkt. Der Bio-Pharma-Logistikmarkt für Asien-Pazifik wird voraussichtlich mit einer CAGR von 11,06 % zwischen 2026 und 2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Bio-Pharma-Logistikmarkt Trends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg hochwertiger Biologika & Spezialpharmazeutika-Anteil erhöht die Nachfrage nach Kühlketten | +2.1% | Global, mit Schwerpunkt in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Wachstum fortschrittlicher Therapien (mRNA, Zell- & Gen-) erfordert Logistik bei ultraniedriger Temperatur | +1.8% | Nordamerika & Europa führend, Asien-Pazifik aufstrebend | Langfristig (≥ 4 Jahre) |
| Globalisierung & Dezentralisierung klinischer Studien beschleunigt Direktlieferungen an Patienten | +1.4% | Global, mit früher Einführung in Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Strenge weltweite GDP/GxP-Compliance schreibt Outsourcing an zertifizierte 3PLs vor | +1.6% | Global, mit aufholenden Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| E-Commerce & D2C-Distribution von Spezialarzneimitteln steigert die temperaturkontrollierte Letzte-Meile-Lieferung | +1.2% | Entwickelte Märkte führend, Ausweitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Expansion der Biologika-Herstellung in Schwellenmärkten erhöht grenzüberschreitende Kühlkettenströme | +1.1% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg hochwertiger Biologika & Spezialpharmazeutika erhöht die Nachfrage nach Kühlketten
Kühlkettenausfälle kosten den Sektor jährlich 35 Milliarden USD, was den finanziellen Imperativ für ein belastbares Temperaturmanagement unterstreicht. Logistikanbieter setzen KI-gestützte prädiktive Analytik ein, um Abweichungsrisiken vorherzusagen, während Sicherheits-Upgrades wachsenden Fälschungsbedrohungen entgegenwirken. Frontier Scientific Solutions investierte 1,5 Milliarden USD in Infrastruktur für Freizonen rund um die Flughäfen Wilmington und Shannon, um Transitzeiten zu verkürzen und hochwertige Biologika zu schützen [1]Frontier Scientific Solutions, "FTZ-Investitionen verbessern den Biologika-Kühlkettenkorridor," biopharminternational.com.
Wachstum fortschrittlicher Therapien (mRNA, Zell- & Gen-) erfordert Logistik bei ultraniedriger Temperatur
mRNA- und Viralvektor-Produkte erfordern eine Lagerung bei bis zu −150 °C. Cryoport und SK Pharmteco lancierten eine integrierte Plattform, die Herstellung und Distribution für solche Therapien miteinander verbindet[2]Cryoport Systems, "Cryoport und SK pharmteco kündigen integrierte Lieferkettenplattform für fortschrittliche Therapien an," cryoport.com. Die Forschung zu thermostabilen Lipiden, die mRNA bei Standardkühlung erhalten, könnte die Abhängigkeit von Tiefkühlnetzwerken verringern, doch aktuelle Pipelines stützen sich nach wie vor stark auf Kryoinfrastruktur. Die Übernahme von CRYOPDP durch DHL, die jährlich mehr als 600.000 Ultrakalt-Sendungen abwickelt, veranschaulicht die Konsolidierung rund um spezialisierte Kapazitäten.
Globalisierung & Dezentralisierung klinischer Studien beschleunigt Direktlieferungen an Patienten
Dezentralisierte Studien verbessern die Rekrutierung und Bindung, verlagern die Logistik jedoch vom Depot zur Studiensite hin zur Hauslieferung. Auftraggeber verlangen nun flexible, bedarfsgesteuerte Bestandsmodelle sowie die Koordination von Telemedizin. FedEx erweiterte Life Science Centers in ganz Asien und führte sensorbasiertes Tracking ein, um die Temperaturkontrolle in Wohnumgebungen zu steuern [3]FedEx erweitert Life Science Centers in ganz Asien mit sensorbasiertem Tracking," BioSpectrum Asia, biospectrumasia.com.
Strenge weltweite GDP/GxP-Compliance schreibt Outsourcing an zertifizierte 3PLs vor
Die Rückkehr der Europäischen Arzneimittel-Agentur im Jahr 2025 zur strengen GDP-Zertifizierung und Indiens überarbeiteter Schedule M setzen globale Best Practices durch und veranlassen Arzneimittelhersteller, an Netzwerke wie die 270 GxP-zertifizierten Standorte von Kuehne+Nagel auszulagern. In den Vereinigten Staaten erhöht das Serialisierungsregime des Arzneimittellieferkettensicherheitsgesetzes die Compliance-Komplexität weiter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätsengpässe bei temperaturkontrolliertem Luftfracht & LN₂/Trockeneis-Versorgung treiben Kostenvolatilität | -1.3% | Global, mit akutem Druck in Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Divergierende globale regulatorische & zollrechtliche Anforderungen verursachen Verzögerungen und Abweichungsrisiken | -0.9% | Global, insbesondere bei grenzüberschreitenden Sendungen | Mittelfristig (2–4 Jahre) |
| Hoher CO₂-Fußabdruck von Kühlkettenbetrieb veranlasst zu kostspieligen Nachhaltigkeitsinvestitionen | -0.7% | Global, mit strengeren Anforderungen in Europa & Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Personal & GDP-zertifizierter Infrastruktur in Schwellenmärkten begrenzt die Zuverlässigkeit | -0.6% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe bei temperaturkontrollierter Luftfracht & LN₂/Trockeneis-Versorgung treiben Kostenvolatilität
Trockeneisengpässe während der COVID-19-Impfstoffeinführung offenbarten eine fragile Versorgungsbasis. Luftzerlegungsanlagen kämpfen mit hohen Energiepreisen, während die Unterflurkapazität von Luftfracht mit dem E-Commerce konkurriert. Das Pharma Handling Center des Flughafens Wien hat die Kühlkettenkapazität verdoppelt, doch Vorabreservierungen übersteigen weiterhin die verfügbaren Zeitfenster, was Preisspitzen verursacht und Modusverschiebungen erzwingt.
Divergierende globale regulatorische & zollrechtliche Anforderungen verursachen Verzögerungen und Abweichungsrisiken
Nur 14 % der US-amerikanischen Ausgabestellen waren vor der Kulanzfrist der Food and Drug Administration DSCSA-bereit, und Fehlerquoten von 30 % in EPCIS-Daten riskieren Sendungsquarantänen. Chinas Anti-Spionage-Gesetz hat westliche Inspektionen verzögert, während der Rückstau bei der EU-Medizinprodukteverordnung die Freigabe von Kombinationsprodukten verlangsamt, was insgesamt die Grenzverweildauer verlängert und das Abweichungsrisiko erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Wertschöpfende Dienstleistungen übertreffen den traditionellen Transport
Transport machte im Jahr 2025 70,12 % des Umsatzes im Bio-Pharma-Logistikmarkt aus, gestützt durch Straßennetze für die letzte Meile und Luftkorridore für zeitkritische Biologika. Dennoch wird erwartet, dass wertschöpfende Dienstleistungen bis 2031 jährlich um 10,77 % wachsen, da Kunden Etikettierung, Zusammenstellung und Qualified-Person-Freigabe neben dem Kerntransport verlangen. Anbieter nutzen KI in Lagerhäusern, um Kapazitätsspitzen zu antizipieren und Temperaturabweichungen zu verhindern. Catalents FastChain-Plattform veranschaulicht den Wandel hin zur bedarfsgesteuerten Auftragsabwicklung, die Echtzeit-Bestandsverwaltung mit regionalen Depots kombiniert. Die Bio-Pharma-Logistikmarktgröße für wertschöpfende Dienstleistungen wird voraussichtlich stetig zunehmen, was die regulatorische Komplexität und patientenorientierte Verpackungsanforderungen widerspiegelt. Transport wird seinen Umfang behalten, aber Preisdruck durch knappes Angebot bei temperaturkontrolliertem LKW-Transport und Luftfracht erfahren.
Innerhalb des Transports dominiert die Straßenlogistik weiterhin bei Unterkühlungslieferungen in kontinentalen Netzen, während der Luftweg eine kritische Rolle bei Ultrakalt-Gentherapie-Sendungen spielt, trotz anhaltender Kapazitätsengpässe. Seefracht gewinnt bescheidene Marktanteile, da Nachhaltigkeitsziele modale Verschiebungen für stabile Biologika vorantreiben. Das Wachstum der Lagerhaltung hält mit den Präferenzen der Kunden für externe Lagerung Schritt, insbesondere in Europa, wo neue GMP-konforme Kühlräume die grenzüberschreitende Distribution erschließen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Temperaturbereich: Dominanz der Kühlkette inmitten des Wachstums bei ultraniedriger Temperatur
Kühlkettendienstleistungen erfassten im Jahr 2025 68,40 % des Bio-Pharma-Logistikmarkts und werden mit einer CAGR von 10,49 % am schnellsten expandieren. Gekühlte (2–8 °C) Transportwege bilden das Fundament für Impfstoff- und Insulinströme, doch ultrakalt (−20 °C bis −150 °C) entwickelt sich zum führenden Teilsegment für mRNA- und Zell- & Gentherapien. Die an Ultrakalt-Sendungen gebundene Bio-Pharma-Logistikmarktgröße wird bis 2031 voraussichtlich fast verdoppelt. Anbieter investieren in vakuumisolierte Paneele, Phasenwechselmaterialien und stickstoffbasierte Trockentransportbehälter mit IoT-Beacons für Live-Temperaturfeeds.
Umgebungstemperaturnetze (15–25 °C) bedienen weiterhin traditionelle orale Feststoffe, wachsen jedoch langsamer, da sich die Therapielandschaft in Richtung Biologika verschiebt. Gefroren (0 °C bis −20 °C) bleibt eine Nische für spezifische Wirkstoffe und langfristige Lagervorräte. Nachhaltigkeitsimperative beschleunigen den Schwenk zu Mehrweg-Transportbehältern und elektrifizierten Kühlfahrzeugen, was hybride Modelle schafft, die grüne Energie mit dichter thermischer Masse kombinieren. Blockchain-Pilotprojekte verfolgen Custody-Chain-Ereignisse, um die Compliance zu sichern.
Nach Produkttyp: Zell- & Gentherapien führen innovationsgetriebenes Wachstum an
Impfstoffe und Immuntherapien führten den Umsatz im Jahr 2025 mit einem Anteil von 36,74 % an, gestützt durch laufende Volksgesundheitsprogramme. Dennoch verzeichnen Zell- & Gentherapien das stärkste Wachstum mit einer CAGR von 13,05 % bis 2031, was die Nachfrage nach maßgeschneiderten, überwachten Behältern antreibt. Kühlkettenqualifizierte Verpackungen für Viralvektoren umfassen Schwingungsdämpfung und langsam freisetzende Trockeneiselemente. Der Bio-Pharma-Logistikmarktanteil für Impfstoffe wird sich mäßigen, da prophylaktische Programme sich stabilisieren, während Wirkstoffe und Bulk-Biologika ein stabiles Volumen in Großanlagen aufrechterhalten.
Fortschrittliche analytische Tests, wie die Ionenpaar-Umkehrphasenchromatographie zur mRNA-Verunreinigungsprofilierung, verlängern die Vorlaufzeiten vor der Freigabe und machen eine sichere Zwischenlagerung unverzichtbar. Fertigdosierungen für Biologika profitieren von Effizienzgewinnen in Abfüll- und Fertigstellungsanlagen, sind aber weiterhin auf eine lückenlose Kühltransparenz angewiesen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endnutzer: CROs und CMOs treiben die Outsourcing-Beschleunigung voran
Bio-Pharma-Hersteller hielten im Jahr 2025 einen Umsatzanteil von 58,10 %; CROs/CMOs wachsen jedoch mit einer CAGR von 12,02 % am schnellsten, da Unternehmen Komplexität auslagern. Diese Verlagerung vervielfältigt die Versandwege, da jeder CMO mehrere Auftraggeber bedient. Krankenhäuser und Studienstandorte benötigen Direktlieferoptionen an Patienten und flexible Nachversorgung. Die Bio-Pharma-Logistikmarktgröße, die CRO/CMO-Arbeitsbereichen zugeordnet ist, wird daher überproportional steigen und spezialisierte Frachtführer mit klinischer Studienlizenzierung und Fernbetreuungsexpertise anziehen.
Hersteller behalten das Mengengeschäft, indem sie langfristige Verträge mit Integratoren nutzen, um Kapazitäten zu sichern. Spezialpharmazien und aufkommende Direktliefermodelle an Therapeuten bilden einen sich diversifizierenden Schwanz, der jeweils eine granulare Nachverfolgung für die Identitätskette verlangt.
Geografische Analyse
Nordamerika behielt im Jahr 2025 einen Anteil von 41,20 % am Bio-Pharma-Logistikmarkt, gestützt durch eine etablierte pharmazeutische Fertigung, dichte GDP-zertifizierte Netzwerke und die frühe Einführung von IoT-gestützter Überwachung. Große Investitionsprogramme, wie die Übernahme von Andlauer Healthcare Group durch UPS für 1,6 Milliarden USD, vertiefen die regionale Infrastruktur und stärken die Führungsrolle bei Standards.
Asien-Pazifik wird voraussichtlich mit einer CAGR von 11,06 % wachsen und bis 2031 den Großteil des inkrementellen Marktwerts ausmachen. Chinesische Innovatoren verlagern die Vektorproduktion nach Singapur und Thailand, um Risiken zu diversifizieren, während Indien unter überarbeiteten GMP-Regeln die Injektionsproduktion ausbaut. Singapurs neuer Mehrmandanten-Pharma-Hub verkörpert den regionalen Vorstoß für hochwertige Kühllagerung und grenzüberschreitende Schnellfreigabe. Infolgedessen wird die Bio-Pharma-Logistikmarktgröße im Zusammenhang mit innerasiatischen Handelsrouten an Fahrt gewinnen.
Europa bleibt ein Kraftzentrum, das enge regulatorische Compliance und ausgedehnte Straßen-Schienen-Kühlkorridore nutzt. DHL's klimaneutrale Erweiterung von 30.000 m² in der Nähe von Frankfurt unterstützt Unterkühlungslagerung bis zu −70 °C und stärkt die Kompetenz des Kontinents bei der Verwaltung von Zell- & Gentherapie-Pipelines. Die laufende Konsolidierung hebt die Servicequalität, doch Kapazitätsengpässe bestehen an wichtigen Frachtdrehkreuzen wie Schiphol und Brüssel weiterhin.
Südamerika sowie der Nahe Osten und Afrika weisen aufstrebende Opportunitätsprofile auf. Staatliche Impfkampagnen und wachsende Behandlungsnachfrage bei chronischen Erkrankungen katalysieren den Bedarf an zertifizierten Kühlräumen und Straße-Luft-Schnittstellen. Jedoch stellen lückenhafte Stromnetze und begrenzte GDP-Aufsicht Herausforderungen für die Servicequalität dar und verlangsamen den Ausbau der Infrastruktur.

Regulatorisches Umfeld
Der Betrieb der Bio-Pharma-Logistik wird nach GDP- und umfassenderen GxP-Anforderungen gesteuert, die regeln, wie Arzneimittel über Netzwerke mit mehreren Beteiligten gelagert, gehandhabt, transportiert und dokumentiert werden. In der EU verschärfen die GDP-Leitlinien für Arzneimittel (2013/C 343/01) und für Wirkstoffe (2015/C 95/01), umgesetzt durch EudraLex Band 4 und durchgesetzt von den nationalen zuständigen Behörden, die Anforderungen an prüfungssichere Temperaturkontrolle, Lieferantenqualifizierung und Streckenvalidierung. Dies steht im Einklang mit dem Berichtskontext, dass die EMA 2025 die pauschalen Verlängerungen von GDP-Zertifikaten beendet hat, was die Abhängigkeit von zertifizierten Drittlogistikpartnern erhöht.
Die globale Abstimmung wird durch die WHO Good Distribution Practices (TRS 957 Anhang 5 und TRS 1025 Anhang 7) gestärkt, die als Referenzrahmen in Märkten dienen, die GDP-Systeme aufbauen oder aktualisieren. Für Lieferketten im Tierarzneimittelbereich sind die Durchführungsverordnungen (EU) 2025/2091 und (EU) 2025/2154 der Kommission am 16. Juli 2026 vollständig in Kraft getreten und fügen eine weitere Compliance-Ebene für Betreiber hinzu, die Multispezies-Portfolios und gemeinsam genutzte Infrastrukturen bedienen. Regulierungsbehörden und Auditoren haben ihre Aufmerksamkeit zudem auf Last-Mile- und Direct-to-Patient-/Direct-to-Hospital-Modelle ausgeweitet, was die Anforderungen an Kurierqualifizierung, Temperaturkartierung und Datenintegrität in verteilten Lieferketten erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Biopharma-Herstellern, CROs/CMOs und Sponsoren klinischer Studien, die Stabilitätsprofile und Freigabeanforderungen der Produkte festlegen, einschließlich Etikettierung, Kitting und Freigabe durch eine sachkundige Person. Anschließend wählen sie konforme Verpackungen (passive PCM-Versandbehälter, Trockeneislösungen oder Kryo-Versandbehälter für Ultra-Kälteketten) und Überwachungsgeräte aus. Vorgelagerte Lieferanten umfassen Anbieter von Verpackungen und Sensor-/IoT-Modulen, Lieferpartner für Trockeneis und flüssigen Stickstoff sowie Validierungsdienstleister, die Verpackungen, Routen und Handhabungs-SOPs qualifizieren. Darauf folgen Spediteure, Fluggesellschaften, Bodenverkehrsdienste und Integratoren, die GDP-konforme Kontrolltürme betreiben, sowie multi-temperierte Lager- und Verteilerknoten in der Nähe von Flughäfen, Seehäfen und dicht besiedelten Patientenpopulationen.
Die Umsetzung hängt von zertifizierter Infrastruktur und Standardisierung an den Übergabepunkten ab, wobei IATA CEIV Pharma häufig als Beschaffungsankerpunkt dient, um Fluggesellschaften, Abfertiger und Spediteure gegen GDP sowie IATA-Temperaturkontrollpraktiken zu prüfen. Die Kette wird zunehmend um regionale, automatisierte, multi-temperierte Campusanlagen organisiert, um Transferzeit und Abweichungsrisiko zu verringern. Dies zeigt sich daran, dass DHL Supply Chain im Februar 2026 die Verwaltung des Impfstoffverteilzentrums von Sanofi in Val-de-Reuil, Frankreich, übernommen hat und McKesson im Juni 2026 Moore, Oklahoma, für eine 330.000 Quadratfuß große, hochautomatisierte regionale Pharmavertriebsanlage mit erweiterter Kaltketten-Kapazität und vollständiger Notstromversorgung ausgewählt hat. Cross-Docking an Luftfrachtdrehkreuzen und konforme Last-Mile-Partner bleiben häufige Engpässe, insbesondere bei zeitkritischen Biologika und dezentralen Sendungen klinischer Studien, bei denen mehrere kleine Sendungen die Anforderungen an Scan-, Daten- und Temperaturkontrolle erhöhen.
Wettbewerbslandschaft
Der Bio-Pharma-Logistikmarkt ist mäßig konsolidiert, wobei die fünf größten Integratoren voraussichtlich den Großteil der globalen zertifizierten Kapazität kontrollieren. DHL, UPS, FedEx, Kuehne+Nagel und DB Schenker nutzen ihre Kapitalkraft, um Mehrtemperatur-Standorte und KI-gestützte Steuertürme zu skalieren. DHL reservierte 2 Milliarden EUR (2,29 Milliarden USD) für Gesundheitslogistik bis 2030, einschließlich neuer Tiefkühlkammern zur Stärkung der Zelltherapie-Routen. UPS folgte mit gezielten Übernahmen in Europa und Kanada, wobei Sechszonenlagerhäuser und Fachwissen für passive Verpackungen hinzukamen.
Spezialisten wie Cryoport Systems und World Courier differenzieren sich durch End-to-End-Lösungen für personalisierte Arzneimittel. Cryoports strategische Allianz mit SK pharmteco verbindet Vektorherstellung und kryogene Transportdienstleistungen, um Wertschöpfung entlang der Advanced-Therapy-Kette zu erzielen. Unterdessen investieren regionale Akteure in vertikale Integration; Asiens YCH Group und Kerry Logistics setzen virtuelle Temperatur-Dashboards ein, um gegen globale Integratoren bei der lokalen Letzte-Meile-Ausführung zu konkurrieren.
Die Technologieadoption bildet das neue Schlachtfeld. Anbieter integrieren blockchain-verifizierte elektronische Dokumentation, um Zollfreigaben zu beschleunigen, und nutzen prädiktive Analytik, um Trockeneis-Nachfüllzyklen vorherzusagen. Nachhaltigkeitsinitiativen – darunter elektrische LKW-Flotten und wiederverwendbare Phasenwechsel-Transportbehälter – dienen sowohl Kosten- als auch Markenkapitalzielen, da Kunden CO₂-neutrale Lieferketten anstreben.
Weißer Fleck besteht in unterversorgten Schwellenmärkten, in denen GDP-Einrichtungen rar sind. Unternehmen, die sozial akzeptierte temperaturkontrollierte Drohnenlieferungen und solarstrombetriebene Kühlräume anbieten, können Wachstum abschöpfen, sofern sie lokale behördliche Genehmigungen erhalten.
Marktführer in der Bio-Pharma-Logistikbranche
Deutsche Post DHL Group
Kuehne + Nagel
UPS (Marken)
FedEx
DSV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine Chance besteht im Ausbau und der Modernisierung multi-temperierter Lager- und Transferinfrastruktur an wichtigen Pharma-Knotenpunkten, insbesondere für Biologika, Impfstoffe und fortschrittliche Therapien, bei denen an Übergabepunkten eine strengere Kontrolle erforderlich ist. Kapazitätserweiterungen im Jahr 2026 deuten auf eine aktive Auffüllung von Marktlücken hin, darunter die Erweiterung des Standorts Aalst, Belgien, durch Movianto zur Erhöhung der temperaturgeführten Palettenlagerung sowie die Eröffnung einer großen Kaltketten-Anlage in Plainfield, Indiana, durch Langham Logistics mit erheblicher Kapazität im Bereich 2-8 °C. Diese Investitionen unterstützen Verlader, die Verweilzeiten und Abweichungsrisiken reduzieren wollen, während sie gleichzeitig eine höhere SKU-Komplexität und kleinere Sendungsgrößen im Zusammenhang mit Spezialarzneimitteln und der Verteilung klinischer Studien bewältigen.
Eine weitere Chance liegt in der integrierten, datengetriebenen Kaltketten-Abwicklung, die Verpackung, Überwachung und Orchestrierung über Verkehrsträger und Partner hinweg verbindet. UPS kündigte im Juni 2026 eine Investition von 48 Millionen USD in 27 temperaturgeführte Cross-Dock-Anlagen in Amerika, Europa und Asien an, und DHL erweiterte im Februar 2026 ein Luftfracht-Kaltkettennetzwerk um eine eigene Boeing-777-Frachterstrecke zwischen Brüssel und Cincinnati, was den fortgesetzten Ausbau zeitkritischer Strecken für hochwertige Produkte widerspiegelt. Dienstleistungen, die Compliance operativ umsetzen, unterstützen zudem das Wachstum wertschöpfender Angebote, einschließlich Etikettierung, Kitting und Freigabe durch eine sachkundige Person, neben Kontrollturm-Modellen. Diese Nachfrage wird dadurch verstärkt, dass Direct-to-Patient- und dezentrale Studienlogistik die Anzahl der Berührungspunkte erhöhen, die prüfbare Temperatur- und Chain-of-Custody-Daten erfordern.
Aktuelle Branchenentwicklungen
- Juli 2026: FedEx startete eine eigene FedEx-Life-Sciences-Organisation mit Fokus auf Pharmazeutika, Medizinprodukte und klinische Studien. Der Schritt bündelt gesundheitsspezifische Fähigkeiten in einer spezialisierten Struktur, die auf die Bewältigung höherer Servicekomplexität ausgelegt ist, einschließlich Temperaturkontrolle und zeitkritischer Handhabung über globale Netzwerke hinweg.
- Juni 2026: UPS kündigte eine Investition von 48 Millionen USD in 27 temperaturgeführte Cross-Dock-Anlagen in den Vereinigten Staaten und ausgewählten internationalen Märkten an. Die Erweiterung der Cross-Dock-Abdeckung an wichtigen Umschlagspunkten verringert die Risikoexposition bei Luft-Boden-Übergaben und stärkt die Kapazität für Biologika- und Spezialpharma-Ströme.
- Mai 2025: DHL Group erweiterte seinen Life-Sciences-und-Healthcare-Campus in Florstadt, Deutschland, um ein viertes Logistikzentrum und erhöhte die Gesamtkapazität auf etwa 140.000 Paletten. Die Erweiterung stärkt die Tiefe der multi-temperierten Lagerung an einem wichtigen europäischen Knotenpunkt, der für regulierte Distribution und wertschöpfende Dienstleistungen genutzt wird.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt definiert als Drittlogistikdienstleistungen, die zur Bewegung, Lagerung und Verteilung von Biopharma-Produkten unter erforderlichen Handhabungsbedingungen (einschließlich temperaturgeführter Anforderungen) eingesetzt werden, von der Herstellungsfreigabe bis zur klinischen und kommerziellen Lieferung, über globale Handelsrouten hinweg.
Ausgeschlossener Umfang: Ausgeschlossen sind kleinmolekulare Arzneimittel, Diagnosereagenzien, Medizinprodukte und firmeneigene Inhouse-Logistik, die nicht als Drittdienstleistung verkauft wird.
Übersicht der Segmentierung
- Nach Dienstleistung
- Transport
- Straße
- Schiene
- See/Ozean
- Luft
- Lagerung & Distribution
- Wertschöpfende Dienstleistungen (Etikettierung, Zusammenstellung, QP-Freigabe)
- Transport
- Nach Temperaturbereich
- Kühlkette
- Umgebungstemperatur (15–25 °C)
- Gekühlt (2–8 °C)
- Gefroren (0 °C bis −20 °C)
- Ultrakalt / Kryogen (−20 °C bis −150 °C)
- Nicht-Kühlkette
- Kühlkette
- Nach Produkttyp
- Impfstoffe & Immuntherapien
- Zell- & Gentherapien
- Wirkstoffe & Bulk-Biologika
- Fertigdosierungen von Biologika
- Sonstiges
- Nach Endnutzer
- Bio-Pharma-Hersteller
- CROs (Auftragsforschungsorganisationen) & CMOs (Auftragsherstellungsorganisationen)
- Krankenhäuser & Klinische Studienstandorte
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest von Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Kartierung, was als Biopharma-Sendungen gilt und wo die Logistikausgaben tatsächlich erfasst werden, damit der Markt nicht mit der breiteren Gesundheitsfracht vermischt wird. Wir nutzten öffentliche Quellen wie Veröffentlichungen der Weltgesundheitsorganisation, Handelsindikatoren der Welthandelsorganisation, Sendungsdaten auf Kategorieebene von UN Comtrade sowie Leitlinien der US-amerikanischen FDA und der EMA, die beeinflussen, wie Unternehmen Handhabung und Compliance strukturieren, sowie OECD-Makroreihen zur Abstimmung des Nachfragekontexts.
Anschließend haben wir Nachfragesignale und operative Gegebenheiten mithilfe von Quellen wie Jahresberichten und Investorenpräsentationen börsennotierter Logistikanbieter, Flughafen- und Luftfrachtstatistiken sowie glaubwürdiger Presseberichterstattung über Kaltketten-Kapazitätserweiterungen und Streckenstörungen überprüft. Wo hilfreich, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Patentdatenbanken für Innovationen bei Verpackung und Überwachung sowie sendungsbezogene Import- und Exportdatenbanken zur Plausibilitätsprüfung der Handelsintensität herangezogen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und es wurden zahlreiche weitere öffentliche und kostenpflichtige Referenzen verwendet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Logistikbetreibern, Spezialisten für Kaltketten-Verpackung und -Überwachung sowie Führungskräften der Biopharma-Lieferkette, die Streckenwahl, Servicelevel und Compliance-Erwartungen steuern. Wir deckten APAC, EMEA und Amerika ab, damit Annahmen zum Anteil der temperaturgeführten Sendungen, zum Verhältnis von Luft- zu Seefracht und zu Premium-Handhabungsgebühren an die tatsächlichen Sendungsbewegungen in jeder Region angepasst werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 14% | APAC: 48% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 27% | EMEA: 29% |
| Kleinere Anbieter: 17% | Manager: 59% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Biopharma-Produktion und Handelsströme zu einem bedienbaren Logistikausgabenpool rekonstruiert und dann nach Kaltketten-Intensität je Strecke und Produkthandhabungsbedarf angepasst werden. Was das Modell in der Praxis funktionsfähig macht, ist, dass einige Eingabegrößen konsistent verfolgt werden, etwa der Anteil von Biologika innerhalb der Pharma-Pipelines, die Mischung temperaturgeführter Sendungen, die Abhängigkeit von Luftfracht bei zeitsensiblen Therapien, die Streckenkomplexität (grenzüberschreitend versus national) und die Weitergabe von Verpackungs-, Überwachungs- und Compliance-Dienstleistungen an die Logistikrechnungen.
Diese Summen werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, hauptsächlich durch Stichproben von Anbieterumsätzen, Anwendung von Servicemix-Aufteilungen und Validierung der implizierten durchschnittlichen Logistikausgaben je Sendungsklasse. Wenn Umsatzangaben unvollständig sind, werden Lücken mithilfe von Peer-Benchmarking und kapazitätsbezogenen Proxys (z. B. Lagerflächen und Auslastungssignale von Kühlräumen) behandelt, gefolgt von erneuten Prüfungen mit Interview-Eingaben. Prognosen stützen sich auf Szenarioanalysen, bei denen Annahmen zum Wachstum von Biologika, zur Kaltketten-Durchdringung, zum Preisdruck und zu Netzwerkerweiterungen stressgetestet werden, bevor der endgültige Verlauf festgelegt wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Triangulation zwischen dem Modell und unabhängigen Marktsignalen, wie Luftfrachttrends, Erweiterungen der Biopharma-Fertigung und beobachtbaren Ergänzungen der Kaltketten-Infrastruktur. Ausreißer werden frühzeitig markiert, und die zugrunde liegenden Treiber werden erneut überprüft, damit einmalige Ereignisse die Zeitreihe nicht verzerren.
Vor der endgültigen Freigabe überprüft ein zweiter Analyst die Berechnungskette, und Klärungsgespräche werden ausgelöst, wenn sich eine Schlüsselannahme ändert oder eine erhebliche Abweichung gegenüber externen Indikatoren auftritt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor Auslieferung wird durchgeführt, damit die aktuellsten Informationen berücksichtigt werden.
Vergleich der weltweiten Marktgröße der Biopharma-Logistik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Biopharma-Logistik stimmen nicht immer überein, da jeder Herausgeber die Marktgrenze an einer anderen Stelle zieht und zudem unterschiedliche Jahre, Währungszeitpunkte und Leistungsumfänge verwenden kann. Die größten von uns beobachteten Unterschiede betreffen typischerweise, was als Logistikdienstleistung gegenüber angrenzenden Tätigkeiten behandelt wird, und wie Kaltketten-Aufschläge über die Zeit angewendet werden.
Die Hauptlücke ergibt sich daraus, ob Verpackung, Überwachung und andere Zusatzdienstleistungen vollständig in die Logistik eingebunden sind. Mordor Intelligence berücksichtigt diese nur, wenn sie Teil eines kostenpflichtigen Logistikvertrags für Biopharma-Sendungen sind, und nicht als separater Produktverkauf oder interne Tätigkeit. Unterschiede können auch auftreten, wenn eine Schätzung einen einheitlichen globalen Aufschlag für Kaltketten-Preise verwendet, während eine andere nach Streckenmix, Luftanteil und Therapieempfindlichkeit anpasst, was den Wert des laufenden Jahres tendenziell verändert.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 152,04 Mrd. USD (2026) | |
| Branchenverlag A | 135,88 Mrd. USD (2024) | Verwendet 2024 als Basisjahr und eine umfassendere Leistungsübersicht, die explizit Verpackung und Überwachung aufführt, was die Logistikumsätze überhöhen kann, wenn diese außerhalb von Transport- und Lagerverträgen verbucht werden. |
| Forschungsportal B | 143,19 Mrd. USD (2024) | Berichtet in Millionen USD mit begrenzten angegebenen Ausschlüssen, und die Aufteilung wird auf hoher Ebene dargestellt (Kaltkette versus Nicht-Kaltkette), was streckenbezogene Mischeffekte übersehen kann, die die implizierte Preisgestaltung und die Ausgaben verändern. |
Die Spanne zwischen den drei Werten lässt sich weitgehend durch die Wahl des Jahres und das erklären, was in die Logistikdienstleistungsumsätze eingebunden wird, insbesondere bei kaltkettenbezogenen Zusatzleistungen. Indem die Eingaben eng an die Handhabungsanforderungen der Sendungen gekoppelt und die implizierten Ausgaben gegen Anbieterangaben und Handelsintensitätssignale abgeglichen werden, lässt sich der resultierende Wert leichter nachvollziehen und bei einer Marktaktualisierung reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bio-Pharma-Logistikmarkt derzeit?
Der Bio-Pharma-Logistikmarkt erreichte im Jahr 2026 152,04 Milliarden USD und ist auf dem Weg, bis 2031 234,58 Milliarden USD zu erreichen.
Welches Segment im Bio-Pharma-Logistikmarkt wächst am schnellsten?
Wertschöpfende Dienstleistungen – wie Etikettierung, Zusammenstellung und QP-Freigabe – wachsen mit einer CAGR von 10,77 % und übertreffen damit den traditionellen Transport.
Warum ist Ultrakalt-Logistik für das zukünftige Wachstum entscheidend?
Fortschrittliche mRNA- und Zell- & Gentherapien erfordern Temperaturen bis zu −150 °C, was Investitionen in kryogene Infrastruktur und spezialisierte Verpackungen antreibt.
Welche Region wird bis 2031 das meiste inkrementelle Wachstum beitragen?
Asien-Pazifik weist mit 11,06 % die höchste prognostizierte CAGR auf, unterstützt durch wachsende Bioherstellung und klinische Studienaktivität.
Wie beeinflussen Nachhaltigkeitsziele die Branche?
Verlader und Frachtführer setzen auf Mehrwegverpackungen, elektrifizierte Fahrzeugflotten und Routenoptimierungsalgorithmen, um Emissionen zu senken, die mehr als 80 % des CO₂-Ausstoßes der Pharma-Lieferkette ausmachen.
Seite zuletzt aktualisiert am:



