
Chemikalienlogistikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 534.37 Milliarden US-Dollar |
| Marktgröße (2031) | 683.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chemikalienlogistikmarkt Analyse von Mordor Intelligence
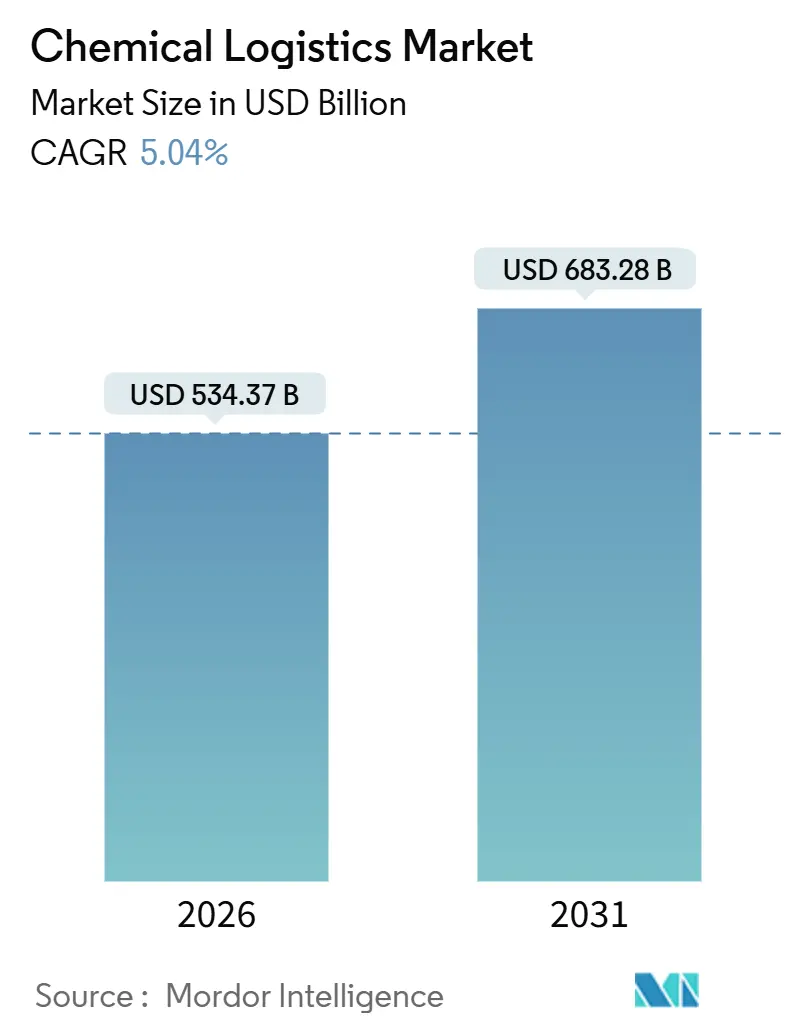
Die Größe des Chemikalienlogistikmarktes wird im Jahr 2026 auf 534,37 Milliarden USD geschätzt und soll bis 2031 683,28 Milliarden USD erreichen, bei einer CAGR von 5,04 % während des Prognosezeitraums (2026–2031).
Digitale-Zwilling-Simulationen, Echtzeittransparenzsysteme auf Basis künstlicher Intelligenz und Mandate für emissionsarmen Transport gestalten die Lieferkettensteuerung neu und belohnen Anbieter, die regulatorische Strenge mit Kostendisziplin verbinden. Der steigende chemische Produktionsausstoß im asiatisch-pazifischen Raum und eine breiter werdende Verbrauchsbasis verlängern die Tonnen-Meilen-Nachfrage, selbst während Produktionsüberkapazitäten die Korridor-Diversifizierung vorantreiben. Multimodale Netzwerke, insbesondere Schienen-See-Kombinationen, erzielen im Vergleich zu reinen Straßenrouten bis zu 81 % Emissionseinsparungen und schaffen so einen strukturellen Kostenvorteil für Betreiber, die die Schnittstellenkomplexität beherrschen. Verschärfte EU-ADR- und CLP-Vorschriften sowie steigende US-Gefahrgutgebühren beschleunigen die Konsolidierung, da kleinere Flotten Schwierigkeiten haben, Compliance-Infrastruktur zu finanzieren. Schließlich verlagert sich das Prämienwachstum hin zu temperaturgeführten und wertschöpfenden Dienstleistungsbereichen, in denen spezialisierte Anlagen, Telematik und zertifiziertes Personal verteidigungsfähige Margen generieren.
Wesentliche Erkenntnisse des Berichts
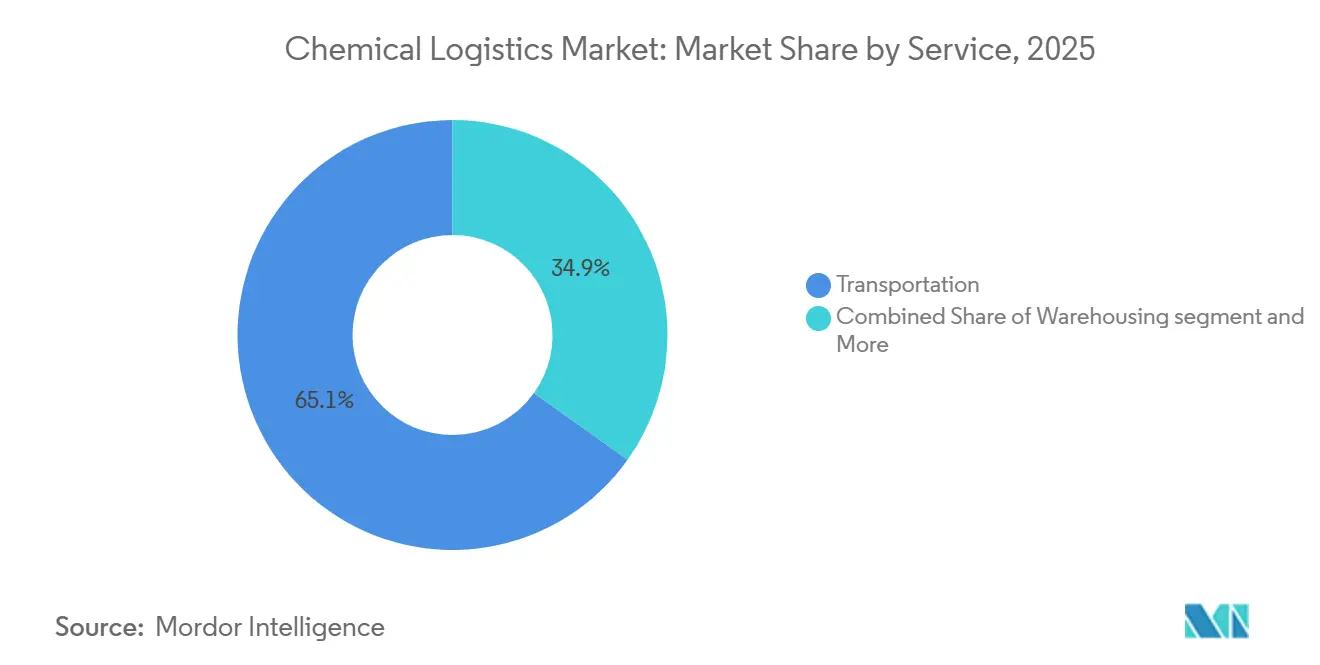
- Nach Dienstleistungstyp hielt der Transport im Jahr 2025 einen Marktanteil von 65,14 % am Chemikalienlogistikmarkt, während Sonstige Dienstleistungen mit einer CAGR von 6,41 % bis 2031 wachsen.
- Nach Endnutzer entfiel auf Öl & Gas im Jahr 2025 ein Anteil von 30,57 % am Chemikalienlogistikmarkt, während Spezialchemikalien bis 2031 voraussichtlich eine CAGR von 6,72 % erzielen werden.
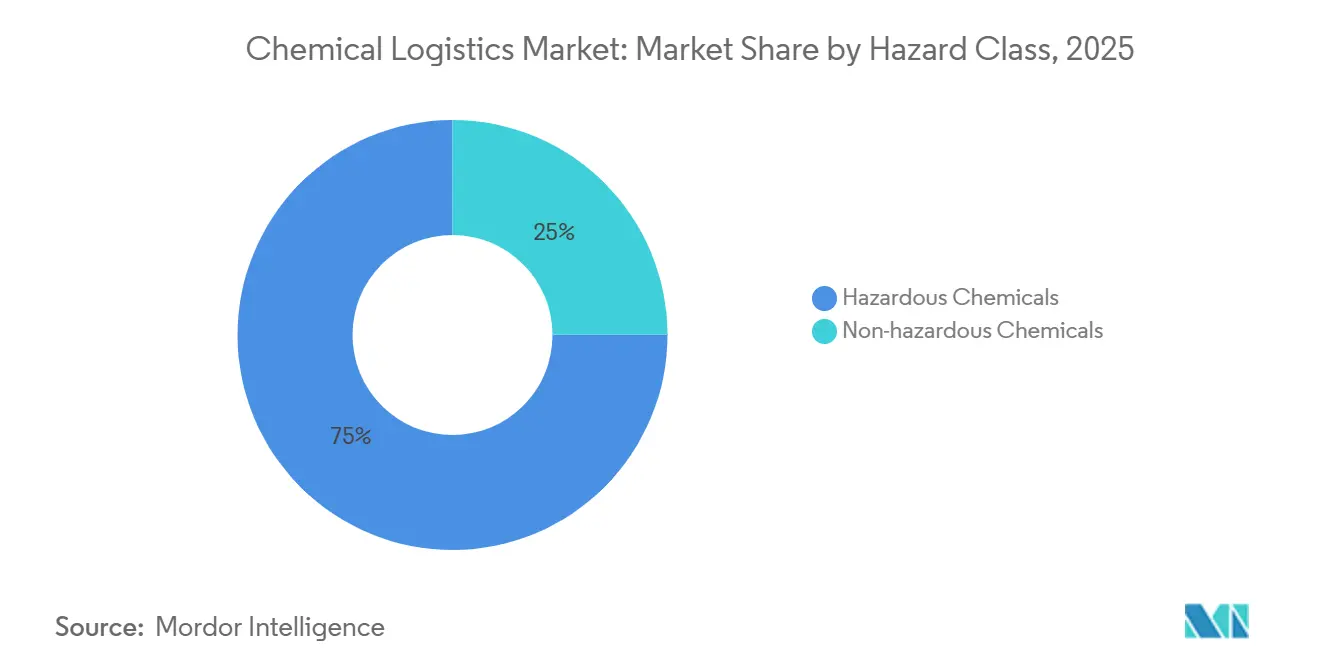
- Nach Gefahrenklasse machten Gefahrstoffe im Jahr 2025 75,04 % der Sendungen aus, jedoch wächst nicht gefährliche Fracht mit einer CAGR von 5,64 % bis 2031.
- Nach Temperaturkontrolle entfielen im Jahr 2025 61,53 % des Anteils auf nicht temperaturgeführte Güterflüsse, doch die temperaturgeführte Logistik expandiert mit einer CAGR von 7,25 % bis 2031.
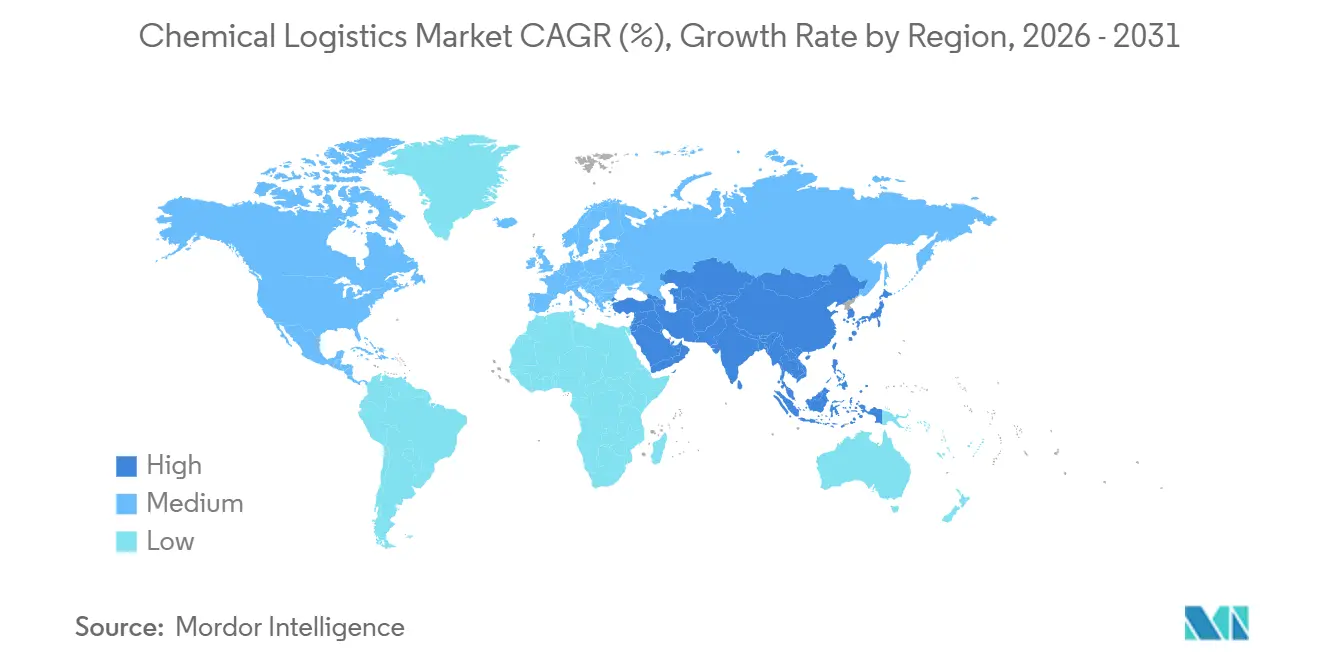
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2025 mit einem Umsatzanteil von 39,21 % und expandiert bis 2031 mit einer CAGR von 6,31 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber des Marktes für chemische Logistik*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der asiatischen Chemieproduktion | +1.3% | Asiatisch-pazifischer Raum, Naher Osten, Europa | Mittelfristig (2–4 Jahre) |
| Multimodale Netzwerke für Gefahrgüter | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für sicherere, grünere Anlagen | +0.9% | Europa, Nord- amerika, Asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Auslagerung an 3PL/4PL-Spezialisten | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Emissionsarmes Methanol & Bio-Ketten | +0.5% | Europa, Asiatisch-pazifischer Raum, Amerika | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Transparenz & digitale Zwillinge | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der asiatischen Chemieproduktion steigert das Fernstreckentransportvolumen
Indiens PCPIR-Zonen und Kapazitätserweiterungen im chinesischen Festland haben die Exportrouten in Richtung Europa und Nordamerika verschoben, wodurch sich die Reisedistanzen verlängert und die Tonnen-Meilen-Nachfrage gestiegen ist. Auf regionaler Ebene wird der ASEAN-Markt für chemische Logistik ebenfalls durch die wachsende Chemieproduktion und den intraregionalen Handelsfluss geprägt. Die nach dem Roten Meer erfolgten Routenänderungen haben die typischen Asien-Europa-Transitzeiten weiter verlängert und unterstützen die Schiffsauslastung sowie intermodale Möglichkeiten entlang von Schienen-See-Korridoren. Staatliche Anreize in Indien konzentrieren die Produktion in Küstencluster, während die Binnennachfragemuster längere inländische Transportwege erfordern, von denen Betreiber mit integrierten Schienen-, Straßen- und Binnenschifflösungen profitieren.
Zunehmende Nutzung multimodaler Netzwerke für Gefahrgüter: Kosten & Sicherheit
Schienen-See-Systeme reduzieren Treibhausgasemissionen um 81 % und Logistikkosten um 70 % im Vergleich zum reinen Straßentransport, doch die Akzeptanz hängt von einer nahtlosen regulatorischen Abstimmung an den Modalübergangspunkten ab. Die US-amerikanische Bundeseisenbahnverwaltung (Federal Railroad Administration) hebt Dual-Mode-Lokomotiven und intermittierende Elektrifizierung als kosteneffektiv für Massengut-Chemikalienkorridore hervor, sofern diese durch Versorgungspartnerschaften unterstützt werden. Europäische Betreiber wie Bertschi vermeiden bereits 300.000 Tonnen CO₂ jährlich durch integrierte Terminals, die Schienen-, Binnenschiff- und Straßenabschnitte synchronisieren[1].
Regulatorischer Druck für sicherere, grünere Logistikanlagen und -praktiken
Die überarbeitete CLP-Verordnung der EU aktivierte im Dezember 2024 Mandate für digitale Kennzeichnung und wiederbefüllbare Verpackungen und verpflichtet Flottenbesitzer, Track-and-Trace-Systeme und wiederverwendbare Containerpools einzusetzen. ADR 2025 verschärft die Fahrzeugspezifikationen und Fahrerzertifizierungen, während US-Gefahrgutgebühren auf 3.000 USD pro Beförderer gestiegen sind, was die Compliance-Kosten deutlich erhöht. Diese sich überschneidenden Vorschriften begünstigen etablierte Anbieter mit dedizierten Gefahrgutflotten und Rechtsabteilungen.
Auslagerung von Lieferkettenfunktionen an 3PL/4PL-Spezialisten
Etwa 76 % der Chemikalienproduzenten planen, ihre Abhängigkeit von Drittanbietern zu erhöhen, während sie internes Kapital in Richtung Forschung und Entwicklung umschichten. Das EUR 2 Milliarden (USD 2,33 Milliarden) umfassende Gesundheitslogistikprogramm von DHL fügt GDP-zertifizierte Hubs und temperaturgeführte Flotten hinzu, die Einzelanlagenproduzenten wirtschaftlich nicht replizieren können. Neue 4PL-Modelle geben Verladern eine einzige Verantwortungsstelle, während sie die Kapazität über mehrere Beförderer hinweg bündeln.
Analyse der Hemmnisse des Marktes für chemische Logistik*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten & Versicherungsanforderungen | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Mehrbehörden-Compliance | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Kraftstoffpreisvolatilität | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Gefahrgutfahrern | -1.0% | Asien, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe kapitalintensive Anlagen- und Versicherungsanforderungen
Edelstahl-ISO-Tankcontainer, temperaturgeführte Fahrgestelle und explosionsgeschützte Lagerhäuser kosten zwei- bis dreimal mehr als Äquivalente für Allgemeinfracht. Die nachhaltigkeitsgebundene Fazilitätserweiterung von Peacock Container im Wert von 350 Millionen USD unterstreicht den Kapitalaufwand, der für die Flottenerneuerung erforderlich ist[2]. Versicherungsprämien absorbieren inzwischen bis zu 5 % des Umsatzes bei Gefahrguttransporten und verstärken die Markteintrittshürden.
Fragmentierte Mehrbehörden-Compliance-Belastungen
Unterschiede bei der Gefahrenklassifizierung, Kennzeichnung und Dokumentation über Grenzen hinweg zwingen Betreiber, parallele Compliance-Protokolle zu pflegen. Die neuesten UN-Mustervorschriften fügen Regeln für Natrium-Ionen-Batterien hinzu, die einige Staaten erst bis 2027 übernehmen werden, was eine Neukennzeichnung unterwegs erforderlich macht, wenn Fracht Frühanwender-Grenzen überschreitet. Afrikanische Korridore sind besonders komplex, da jedes Mitglied der Afrikanischen Kontinentalen Freihandelszone einzigartige Gefahrgutcodes beibehält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für chemische Logistik
Nach Dienstleistungstyp:
Integrierte Lösungen steigern die RentabilitätDer Transport behielt im Jahr 2025 einen Marktanteil von 65,14 % am Chemikalienlogistikmarkt, da physische Bewegung unausweichlich bleibt. Sonstige Dienstleistungen, die Mischung, Compliance-Management und Orchestrierungsplattformen umfassen, sollen jedoch mit einer CAGR von 6,41 % wachsen, was die Nachfrage der Verlader nach Komplettlösungen widerspiegelt, die den Verwaltungsaufwand reduzieren. Wertschöpfende Lagerhaltung verankert Working-Capital-Programme, indem Bestände nahe an Verbrauchszentren positioniert werden, während digitale Plattformen Datenabfälle erfassen, die prädiktive Planung und Emissionsberichterstattung unterstützen. Die Übernahme von CryoPDP durch DHL fügte jährlich 600.000 temperaturempfindliche Sendungen hinzu und demonstriert, wie Zukäufe die Fähigkeitserweiterung beschleunigen können.
4PL-Modelle der zweiten Generation monetarisieren die Orchestrierung, indem sie Beschaffung von Beförderern, Control-Tower-Analytik und Compliance-Dokumentation in Abonnementpaketen bündeln. Da Verlader diese APIs in Enterprise-Resource-Planning-Systeme einbetten, steigen die Wechselkosten, was es Logistikanbietern ermöglicht, Margen selbst im Massenguttransport zu verteidigen. Folglich erlebt der Chemikalienlogistikmarkt eine Migration von Gewinnpools vom Tonnagevolumen hin zu Information, Risikomanagement und kundenaher Individualisierung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Spezialchemikalien beschleunigen das WachstumÖl & Gas hielt im Jahr 2025 einen Anteil von 30,57 % am Chemikalienlogistikmarkt aufgrund fest verankerter Raffineriezu-Petrochemie-Ströme, doch sein geringes Wachstum setzt Anbieter unter Preisdruck. Spezialchemikalien sind für eine CAGR von 6,72 % vorgesehen, da Lithium-Ionen-Batterie-Elektrolyte und pharmazeutische Vorprodukte eine präzise Handhabung, Rückverfolgbarkeitsnachweise und temperaturstabile Umgebungen erfordern. Das Argonne National Laboratory prognostiziert, dass der Produktionsausstoß von Elektrolyten in Batteriequalität bis 2030 1.300 GWh übersteigen wird, was die Nachfrage nach feuchtigkeitskontrollierten Tankcontainern vervielfacht.
Der Pharma- und Kosmetikverkehr liefert Umsatzstabilität, da GDP- oder GMP-Protokolle zertifizierte Lagerung und rückverfolgbaren Transport vorschreiben und compliant arbeitenden Beförderern Preissetzungsmacht verleihen. Verschiebungen bei Kosmetik-Rohstoffen hin zu pflanzlichen Extrakten schaffen Kleinmengen-, Hochfrequenzkorridore, die für Massengut-Tankerflotten ungeeignet, aber ideal für die ISO-Tank-Repositionierung und regionale Depotnetze sind. Der Chemikalienlogistikmarkt steht damit vor einem zweigleisigen Wachstum, bei dem marginalarme Massenströme mit hochqualifizierten Spezialitätsnischen koexistieren, die differenziertes Fachwissen erfordern[3].
Nach Gefahrenklasse:
Compliance-Kosten definieren WettbewerbsgräbenGefahrgut machte im Jahr 2025 75,04 % der Sendungen aus und verankert Prämienratstrukturen, die erhöhte Versicherungs- und Anlagenkosten ausgleichen. Nicht gefährliche Sendungen, die mit einer CAGR von 5,64 % wachsen, profitieren von Grüne-Chemie-Neuformulierungen, die Gefahrenklassen herabstufen und Dokumentations- sowie Ausrüstungsanforderungen reduzieren. Die PHMSA hat die Gefahrgutregistrierung auf 3.000 USD und Zivilstrafen von über 100.000 USD pro Tag angehoben und schafft damit existenzielle Risiken für nicht konforme Betreiber.
Führende Flotten nutzen diese Eintrittsbarrieren, indem sie Compliance-Software einbetten, die den Abruf von Sicherheitsdatenblättern, den Etikettendruck und die Cross-Regulations-Validierung automatisiert und damit administrative Durchlaufzeiten verkürzt. Allgemeine Frachteinstieger zielen jedoch durch Preiswettbewerb auf nicht gefährliche Volumina ab und drängen etablierte Anbieter, ihren Anteil durch Serviceuverlässigkeit und digitale Transparenz zu verteidigen. Diese Teilung lenkt den Chemikalienlogistikmarkt auf einen zweigleisigen Wettbewerb zu, bei dem Fachwissen die Größe im Gefahrgutbereich übertrifft, während Kostenführerschaft in unbedenklichen Kategorien wichtiger ist.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Temperaturkontrolle:
Kühlkette überholt MassengutObwohl nicht temperaturgeführte Ladungen noch immer 61,53 % des Volumens ausmachen, expandiert das temperaturgeführte Segment mit einer CAGR von 7,25 % und übertrifft damit jedes andere Teilsegment des Chemikalienlogistikmarktes. IoT-Geräte bieten nun Echtzeit-Temperatur- und Druckalarme, und viele Flotten fügen redundante Stromquellen und Phasenwechselmaterialien hinzu, um pharmazeutische und Batterie-Elektrolyt-Stabilitätsfenster zu erfüllen. Das Ferncontainermanagementsystem von Maersk bietet auf Korridorebene Temperatursicherheit und minimiert produktzerstörende Exkursionen.
Höhere Erträge gleichen die Kapitalintensität aus: Premiumfrachtpreise können 150 % über dem Niveau von Umgebungsfracht liegen, und Verlader sind bereit zu zahlen, wenn eine einzige Temperaturschwankung 5 Millionen USD an aktivem pharmazeutischen Wirkstoff zerstören kann. Die Expansion von Elektrofahrzeugbatteriekorridoren in Europa und im asiatisch-pazifischen Raum fügt inkrementelle, spezifikationsintensive Güterflüsse hinzu, die kleine inländische Spediteure kaum bedienen können. Folglich werden Investitionen in fortschrittliche Kühltankcontainer und Telematik ein entscheidender Differenzierungsfaktor im Chemikalienlogistikmarkt bleiben.
Geografische Analyse
APAC-Markt für chemische Logistik
Asien-Pazifik entfiel im Jahr 2025 auf 39,21 % des globalen Umsatzes und wird bis 2031 mit einer CAGR von 6,31 % wachsen. Chinas Exportüberkapazitäten treiben den innerasiatischen Handel an und leiten Ladung nach Indien und Südostasien um, wodurch neue multimodale Routen entstehen, an denen Häfen, dedizierte Güterkorridore und Küstenschifffahrt zusammentreffen. Indiens PCPIR-Cluster verankern integrierte Komplexe entlang der westlichen und östlichen Küste, doch das Wachstum der Binnennachfrage weitet die inländischen Straßen- und Schienenstrecken aus und verstärkt die Nachfrage nach ISO-Tank-Repositionierungsdiensten.
Markt für chemische Logistik in Nordamerika und Europa
Nordamerika und Europa bleiben Premiummärkte, gestützt durch ausgedehnte Schienennetze, strenge Sicherheitsvorschriften und hohe Raten der digitalen Akzeptanz. Überarbeitete ADR- und CLP-Rahmenwerke in Europa erfordern modernisierte Flotten und digitale Kennzeichnungen, was Verlader dazu veranlasst, langfristige Verträge mit zertifizierten Anbietern abzuschließen. In Nordamerika bieten integrierte Schienenkorridore, die petrochemische Komplexe an der Golfküste mit Verbrauchern im Mittleren Westen verbinden, kosteneffiziente und emissionsarme Optionen, die Betreiber mit eigenen Umschlagterminals begünstigen.
Markt für chemische Logistik in Südamerika und Afrika
Südamerika und Afrika bieten Wachstumspotenzial, das durch Infrastrukturlücken gedämpft wird. Lange Liegezeiten in den Häfen von Lagos, Durban und Mombasa erhöhen die Lagerkosten und zwingen Spediteure dazu, Pufferbestände aufzubauen. Die Afrikanische Kontinentale Freihandelszone strebt eine Harmonisierung der Zollverfahren an, doch die vorübergehende Fragmentierung erfordert länderspezifisches Fachwissen und lokale Partnerschaften[4]. Trotz dieser Hürden treiben Nearshoring-Trends in Lateinamerika chemische Hersteller dazu, Zwischenverarbeitungsstufen näher an US-amerikanische Abnehmer zu verlagern, was die Korridorentwicklung für Anbieter mit zweisprachigem Personal und Zollmakler-Netzwerken ankurbelt.
Regulatorisches Umfeld
Die Chemielogistik wird durch sich überlappende Regelwerke zur Chemikaliensicherheit und zum Gefahrguttransport geprägt, die zunehmend digitalisierungsfähige Dokumentation und eine einheitliche Klassifizierung über alle Verkehrsträger hinweg erfordern. In Europa traten mit der überarbeiteten CLP-Verordnung (EU) 2024/2865 im Dezember 2024 neue Anforderungen in Kraft, und die ECHA hat Übergangsbestimmungen veröffentlicht, die ab 2026 gelten. Diese gestaffelten Übergangsfristen betreffen bereits auf dem Markt befindliche Bestände und erhöhen den Bedarf an strengerer Rückverfolgbarkeit und Kennzeichnungskontrolle in Lagern und Distributionsknoten.
Bei den Transportstandards führte der Zyklus 2026 zu einer stärkeren Angleichung über Luft-, See- und Landverkehr hinweg. Die IMDG-Code-Änderung 42-24 und die ICAO Technical Instructions 2026 traten für den See- und Luftverkehr ab Januar 2026 vollständig in Kraft. In den USA erließ die Pipeline and Hazardous Materials Safety Administration (PHMSA) eine endgültige Regel im Rahmen von HM-265 mit Wirkung zum 13. Februar 2026 und brachte einen Harmonisierungsvorschlag (NPRM, HM-215R) voran, der auf ICAO- und IMDG-Aktualisierungen verweist und damit den umfassenderen Wandel hin zu harmonisierter Gefahrgutdokumentation, Schulung und Verpackungskonformität für multimodale Anbieter verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Chemielogistik reicht von Chemieherstellern und -distributoren über Verpackungs- und Tankcontaineranbieter (ISO-Tanks, IBCs, Fässer) bis hin zu regelkonformen Transportbetreibern (Straßentankwagen, Bahn, Seeverkehr/Kurzstreckenseeverkehr, Luft-Gefahrgut) und weiter in spezialisierte Lager- und Umschlaginfrastruktur (Gefahrgutlager, temperaturgeführte Anlagen, Terminals und Umladestellen). Dienstleister differenzieren sich durch Risikomanagement (Klassifizierung, SDB/MSDS-Kontrolle, Gefahrgutdokumentation), zertifizierte Betriebsabläufe (geschultes Personal und Audits) sowie Orchestrierungsebenen wie Control Towers, Sichtbarkeit und CO2-Berichterstattung. Multimodale Übergabepunkte sind ein zentraler Belastungspunkt sowohl für die Servicezuverlässigkeit als auch für die Compliance.
Jüngste Branchenbewegungen deuten auf ein engeres Bündeln von Kapazitäten und Fähigkeiten entlang der Kette hin, um integrierte Lösungen anzubieten. In Nordamerika kündigte Quantix Partnerschaften mit MC Tank Lines und Leahy Transport an (Januar 2026), um die Abdeckung im Flüssigkeitstransport zu erweitern, während Rinchem einen Unternehmenszusammenschluss mit Dupre Logistics ankündigte (Januar 2026), um Chemikalienlagerung mit Distributions- und Transportkapazität zu verknüpfen. Auf Kunden- und Verbandsseite haben ECTA, Cefic und ECLIC bei den Digitalisierungsbemühungen 2026 interoperable Datenstandards und API-basierte Konnektivität hervorgehoben, was einen Wandel von dokumentenzentrierter Abwicklung zu standardisiertem Datenaustausch widerspiegelt, der multijurisdiktionale Compliance und Sichtbarkeit über Frachtführer, Depots und Terminals hinweg unterstützen kann.
Wettbewerbslandschaft
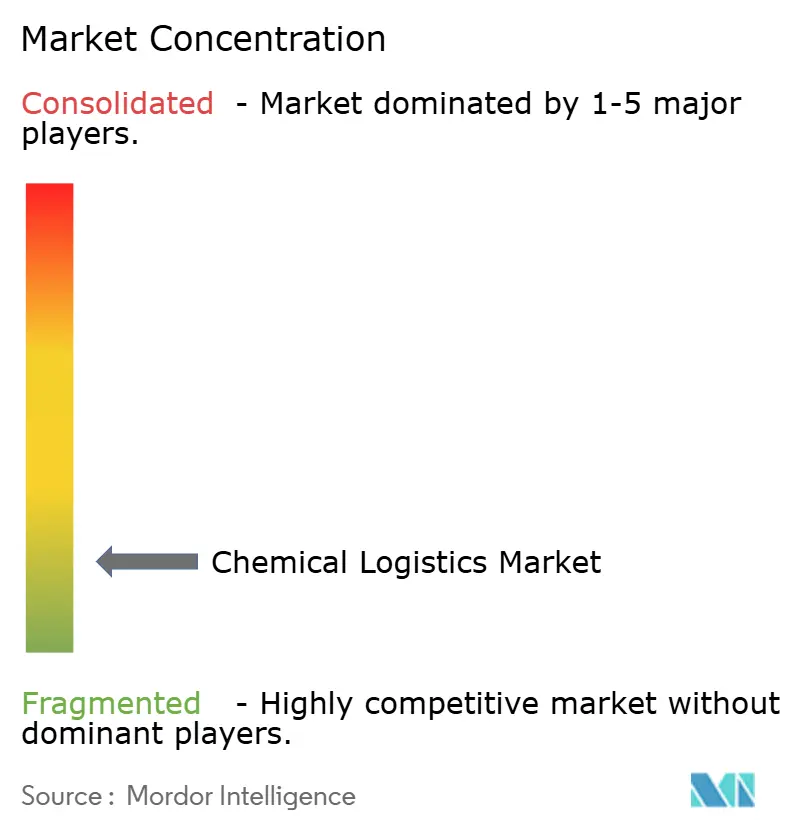
Der Chemikalienlogistikmarkt ist fragmentiert; die fünf größten Anbieter erfassten im Jahr 2025 etwa 25 % des globalen Marktanteils. Größe, spezialisierte Anlagen und Compliance-Infrastruktur bilden die Grundlage des Wettbewerbsvorteils. DHL, Kuehne + Nagel und Maersk integrieren Transport, Lagerhaltung und digitale Orchestrierung und ermöglichen Einrechnungsmodelle, die bei multinationalen Verladern Anklang finden. DSV festigte seine Position durch die Übernahme von DB Schenker für 14,3 Milliarden EUR (16,70 Milliarden USD) mit dem Ziel, bis 2028 jährliche Synergien von 9,0 Milliarden DKK (1,41 Milliarden USD) zu erzielen.
Strategische Schwerpunktbereiche umfassen temperaturgeführte Kapazität, Nachhaltigkeitskennzahlen und digitale Plattformen. Die Gesundheitslogistikausgaben von DHL in Höhe von 2 Milliarden EUR (2,33 Milliarden USD) fügen GDP-konforme Knotenpunkte auf allen Kontinenten hinzu, während die Transparenzsuite von Kuehne + Nagel eine sendungsbasierte CO₂-Buchhaltung bietet, die mit den Scope-3-Zielen der Chemikalienproduzenten übereinstimmt. Aufkommende digitale Broker aggregieren freie Tankcontainerkapazität, verfügen jedoch häufig nicht über Lizenzen, Versicherungsschutz und Fahrerpools für die Abwicklung von Gefahrguttransporten, was das Störungsrisiko begrenzt.
Anlagensepzialisten wie HOYER, Den Hartogh und Bertschi behalten einen Vorteil bei ISO-Tanks, schienengebundenen Depots und intermodalem Know-how und pflegen langfristige Verträge, die zyklische Abschwünge abfedern. Tankerreeder erneuern ihre Flotten; NYK-Stolt bestellte sechs methanol-bereite Schiffe mit Batterie-Hybrid-Antrieb in Erwartung verschärfter IMO-Vorschriften. Letztendlich wird sich die Wettbewerbsintensität danach richten, ob es gelingt, Compliance, Nachhaltigkeit und digitale Transparenz in integrierte Dienstleistungsangebote zu vereinen.
Branchenführer im Chemikalienlogistikmarkt
-
Deutsche Post DHL Group
-
Kuehne + Nagel
-
BDP International
-
DSV
-
A.P. Moller - Maersk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chemische Logistik Unternehmen in diesem Bericht
- DHL Supply Chain
- Kuehne + Nagel International AG
- Maersk Logistics & Services
- HOYER Group
- C.H. Robinson Worldwide
- BDP International
- DSV (incl. DB Schenker)
- Rhenus SE & Co. KG
- A&R Logistics (Quantix)
- CEVA Logistics (Acquired by CMA CGM)
- Al-Futtaim Logistics
- Petrochem Middle East (PME)
- Sinotrans Chemical Logistics
- Bertschi AG
- Suttons Group
- Den Hartogh Logistics
- Brenntag Logistics Services
- MOL Chemical Tankers
- Stolt-Nielsen Ltd.
- Katoen Natie N.V.
- Toll Group
- Yusen Logistics Co., Ltd. (Nippon Yusen Group)
- Hellmann Worldwide Logistics SE & Co. KG*
Marktchancen und Zukunftsaussichten
Investitionen und Kapazitätserweiterungen bei Chemieterminals und Lagerstätten schaffen kurzfristig Freiräume für Anbieter, die regelkonforme Handhabung mit Bestands- und Distributionsdienstleistungen in der Nähe von Industriestandorten verbinden. Beispiele aus 2026 umfassen die Einweihung eines neuen Terminals und Hauptsitzes von Petrochem Middle East in Jebel Ali für 300 Millionen AED zur Erweiterung der petrochemischen Lager- und Logistikkapazität, die Fertigstellung eines neuen 20.000-Kubikmeter-Tanks durch BP und Ultracargo in Paulínia, Brasilien (wodurch die statische Kapazität des Terminals auf rund 202.000 Kubikmeter steigt), sowie die Genehmigung der Erweiterung Rainbow 5 Phase A durch LBC Tank Terminals in Rotterdam, die 41.000 Kubikmeter zusätzliche Lagerkapazität bringt. Diese Projekte erweitern das adressierbare Angebot an Lagerung, Vor- und Nachlaufverkehr sowie Mehrwertdiensten (Probenahme, Blending, Kennzeichnung und Compliance-Management), die neben dem Ferntransport bestehen.
Digitale Zusammenarbeit und Dokumentenstandardisierung stellen ebenfalls eine umsetzungsgetriebene Chance dar, insbesondere für Gefahrgut- und temperaturgeführte Warenströme, bei denen Übergaben und Audits häufig vorkommen. ECTA hat eFTI als ermöglichenden Rahmen für digitale Frachtinformationen in Europa positioniert, und Brancheninitiativen wie elektronische European Chemical Transport Document (eECD)-Prozesse sowie Standardisierungsarbeiten wie prEN 18219:2025 (Digital Material ID) sollen einen konsistenteren Produktdatenaustausch unterstützen. In Asien hat der Physical Internet Realization Council (Chemicals Working Group) eine landesweite Visualisierung der Gefahrgutlogistikflüsse in Japan abgeschlossen (Juni 2026) und dabei vorrangige Bereiche für gemeinsame Logistikkonzepte identifiziert. Dies unterstützt Kollaborationsmodelle mit mehreren Versendern, die die Anlagennutzung (Tanks, Depots und Umschlagpunkte) verbessern und dabei die Gefahrgutgovernance aufrechterhalten.
Jüngste Branchenentwicklungen im Markt für chemische Logistik
- Juni 2026: Die DHL Group erweiterte ihr Portfolio an New-Energy-Logistics-Dienstleistungen über Segmente wie Batteriespeicher, Wasserstoff und Solarinfrastruktur. Der Schritt stärkt DHLs Position in spezialisierten, compliance-intensiven industriellen Warenströmen, die sich mit den Anforderungen der Chemielogistik überschneiden, und erweitert das Angebot an Mehrwertdiensten über den Standardtransport hinaus.
- Februar 2026: DSV unterzeichnete eine zweijährige Rahmenvereinbarung mit Hapag-Lloyd zur vertraglichen Sicherung von Einsparungen von 18.000 Tonnen CO2e durch den Einsatz nachhaltiger Schiffskraftstoffe im Seefrachtverkehr. Dies formalisiert den Zugang zu emissionsärmerer Kapazität auf wichtigen Seewegen, die für Chemikalien genutzt werden, und erhöht die Bedeutung verifizierter Emissionsbilanzierung bei der Beschaffung durch Verlader.
- April 2025: DHL Supply Chain schloss einen fünfjährigen Lead-Logistics-Partner-Vertrag mit Sanyo Chemical Industries in Japan ab und übernahm die inländischen Logistikverantwortlichkeiten. Der Vertrag unterstreicht den Wandel hin zu LLP/4PL-artigem Outsourcing im Chemiesektor, bei dem Anbieter integrierte Transport-, Lager- und Compliance-Prozesse unter einem einheitlichen operativen Governance-Modell betreiben.
Markt für chemische Logistik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für chemische Logistik als die Erlöse definiert, die durch den sicheren Transport, die Lagerung und den Umschlag von Chemikalien über verschiedene Verkehrsträger erzielt werden, einschließlich Transport, Lagerhaltung, Distribution, Bestandsmanagement und damit verbundener Mehrwertdienstleistungen für Bulk- und verpackte Chemikalien.
Ausschlüsse aus dem Geltungsbereich: Die Direktlieferung von Haushaltschemieprodukten an Verbraucher per Paket ist von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistung
- Transport
- Straße
- Schiene
- See/Ozean
- Luft
- Lagerhaltung, Distribution & Bestandsmanagement
- Sonstige Dienstleistungen
- Transport
- Nach Endnutzerbranche
- Pharmazeutik
- Kosmetik & Körperpflege
- Öl & Gas
- Spezialchemikalien
- Sonstige Endnutzer
- Nach Gefahrenklasse
- Gefahrstoffe
- Nicht gefährliche Chemikalien
- Nach Temperaturkontrolle
- Temperaturgeführt (Gekühlt/Beheizt)
- Nicht temperaturgeführt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest des asiatisch-pazifischen Raums
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Ermittlung des Angebots- und Nachfragekontexts für Chemikalien, die in der Regel eine spezialisierte Handhabung erfordern, und der anschließenden Zuordnung dieser Ströme zu Logistikaktivitäten, die Drittparteierlöse generieren. Wir stützten uns auf öffentliche statistische Reihen und Sicherheitsvorschriften, um zu verstehen, wohin sich Volumina bewegen und welche Rahmenbedingungen die Servicepreise und Kapazitäten beeinflussen.
Zu den verwendeten Quellen zählten frei zugängliche Referenzen wie die Handelsstatistiken von UN Comtrade, die Internationale Energieagentur für relevante industrielle Nachfragesignale, das US Bureau of Transportation Statistics für Verkehrsträger- und Frachtindikatoren, Eurostat-Güterverkehrsdaten sowie öffentliche Dokumentationen der UNECE und ADR zu den Anforderungen für den Transport gefährlicher Güter. Darüber hinaus wurden Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Dienstleistungsmixe und aktuelle Kapazitätsmaßnahmen zu identifizieren. Für die Überprüfung der ausgewiesenen Logistikexposition und regionalen Umsatzaufteilungsmuster wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten genutzt. Diese Beispiele sind nicht abschließend; es wurden auch viele weitere öffentliche und kostenpflichtige Quellen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu überprüfen, wie Chemieversender Logistikleistungen einkaufen, wie sich der Streckenmix mit Makrozyklen verändert und wie Mehrwertdienstleistungen (wie konforme Lagerung und Dokumentationsunterstützung) die erzielten Preise beeinflussen. Wir sprachen mit einer Mischung aus Logistikdienstleistern, Chemieproduzenten und -händlern sowie Fachspezialisten aus den wichtigsten Regionen, um Lücken aus der Sekundärforschung zu schließen und Annahmen vor der Modellfinalisierung anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 15 % | APAC: 42 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 31 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 54 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmungslogik beginnt mit einem Top-down-Ansatz, bei dem chemische Produktions- und Handelsströme in regionale Logistikaktivitätspools übersetzt und anschließend mithilfe von Serviceintensitäts- und Preisbenchmarks, die an die Art der Lagerung und des Transports von Chemikalien geknüpft sind, in Erlöse umgerechnet werden. Nachdem die Gesamtsummen gebildet wurden, wurden diese durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben zur Umsatzexposition von Anbietern gegenüber der chemischen Logistik, Kanalprüfungen zur Lagerauslastung sowie Spotvalidierungen anhand von Volumen- und durchschnittlichen Servicetarifbandbreiten.
Zu den wesentlichen Modelleingaben zählen der Mix aus Bulk- und verpackten Chemikalienbewegungen, Anforderungen an die Gefahrguthandhabung und Compliance-Kosten, der modale Split nach Streckentyp (Straße, Schiene, See, Luft, Pipelines), Kapazitätserweiterungen und Auslastungstrends bei Lagerhäusern sowie Kraftstoff- und Arbeitskostenentwicklungen, die typischerweise auf die Servicetarife weitergegeben werden. Wo primäre Eingaben für kleinere Korridore fehlten, wurden Lücken mithilfe von Proxy-Strecken mit ähnlichem Chemiemix und Distanzbändern geschlossen, gefolgt von einer Expertenvalidierung, um die Annahmen praxisnah zu halten.
Für die Prognose wurde eine Szenarioanalyse verwendet, die auf dem erwarteten Chemieausstoß, der Handelsdynamik und der Logistikkostensteigerung basiert, und der Verlauf wurde anhand von interviewgestützten Einschätzungen zur Kapazitätsenge und den Serviceanforderungen angepasst. Als letzten Schritt wurden die kurz- und mittelfristigen Trajektorien überprüft, um sicherzustellen, dass sie mit den beobachteten Fracht- und Industrieaktivitätssignalen sowie den bekannten regulatorischen und sicherheitsbedingten Kostenmuster konsistent bleiben.
Datenvalidierung und Aktualisierungszyklus
Modelloutputs werden gegen unabhängige Signale geprüft, wie etwa Chemieproduktions- und Handelsrichtungen, Frachtverkehrsträgerindikatoren und sichtbare Ankündigungen zur Lagerkapazitätserweiterung, und anschließend werden Abweichungen analysiert, um deren Ursache zu ermitteln. Wenn ein Ausreißer auf eine Annahme zurückzuführen ist, wird diese überarbeitet und bei Bedarf ein Folgegespräch initiiert, damit die Anpassung durch reales Betriebsfeedback gestützt wird.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Berechnungen, Einheitenlogik und Währungskonsistenz erneut geprüft werden, bevor die Beschreibung mit den finalen Zahlen abgestimmt wird. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Prüfdurchlauf vor der Auslieferung stellt sicher, dass Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Marktgröße für chemische Logistik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für chemische Logistik stimmen selten exakt überein, da die Abgrenzung des Zählbereichs zwischen den Studien nicht einheitlich ist und unterschiedliche Annahmen darüber verwendet werden, welche Erlöse als Logistik- und welche als angrenzende Dienstleistungen behandelt werden. Unterschiede entstehen auch dadurch, welche Verkehrsträger berücksichtigt werden, wie Mehrwertdienstleistungen bepreist werden und welches Jahr und welcher Währungszeitpunkt für die Umrechnung verwendet werden.
Die Tabelle zeigt eine große Bandbreite, hauptsächlich weil einige Schätzungen breitere Logistikkategorien einschließen oder ein anderes Basisjahr verwenden und den Wert dann mit einer einzigen Wachstumsrate fortschreiben. Die tabellarisch dargestellte Lücke ist am deutlichsten erkennbar bei der Frage, ob die Bulk- und verpackte Chemikalienhandhabung über alle Gefahrenklassen hinweg nur dann gezählt wird, wenn es sich um Logistikerlöse handelt. Im Modell von Mordor Intelligence wird die Direktlieferung von Haushaltschemieprodukten an Verbraucher per Paket ausgeschlossen, auch wenn sie über ähnliche Netzwerke abgewickelt wird.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 534,37 Milliarden USD (2026) | |
| Fachzeitschrift A | 291,90 Milliarden USD (2025) | Verwendet eine kleinere Ausgangsbasis für das Startjahr und stützt sich offenbar auf eine breitere, vereinfachte Servicetarifannahme, was zu einer Unterbewertung der Mehrwertleistungen in der chemischen Handhabung und der modalen Compliance-Kosteneffekte führen kann. |
| Branchenverband B | 300,00 Milliarden USD (2024) | Spiegelt häufig eine übergeordnete Branchenübersicht wider, bei der der Geltungsbereich allgemeine Fracht- und chemische Distributionsaktivitäten vermischen kann und bei der regionale Gewichtung und Währungszeitpunkt nicht immer klar angegeben sind. |
Über die drei Zahlen hinweg ist die praktische Schlussfolgerung, dass Geltungsbereich und Erlöserfassungsentscheidungen den Großteil der Lücke verursachen, nicht nur Wachstumsraten. Indem der Markt an klar definierte Logistikdienstleistungen geknüpft und die Ergebnisse gegen chemische Stromsignale und Anbieterexpositionsmuster geprüft werden, erhalten wir eine nachvollziehbare Zahl, die leichter repliziert und aktualisiert werden kann, wenn sich die Rahmenbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Chemikalienlogistikmarkt im Jahr 2031 erreichen?
Die Größe des Chemikalienlogistikmarktes soll bis 2031 683,28 Milliarden USD erreichen.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll eine CAGR von 6,31 % verzeichnen, die höchste unter allen Regionen.
Welche Dienstleistungskategorie expandiert schneller als der Transport?
Sonstige Dienstleistungen einschließlich Mischung, Compliance und Orchestrierung wachsen mit einer CAGR von 6,41 %.
Warum gewinnen temperaturgeführte Sendungen an Marktanteil?
Die CAGR von 7,25 % wird durch pharmazeutische Chemikalien und Batterie-Elektrolyte angetrieben, die eine strikte thermische Stabilität erfordern.
Wie beeinflusst die Regulierung die Marktkonsolidierung?
Höhere ADR-, CLP- und Gefahrgutgebührenanforderungen erhöhen die Compliance-Kosten und begünstigen Fusionen zwischen Betreibern, die Fixkosten auf größere Volumina verteilen können.