
Indonesien Mietwagenmarkt Analyse von Mordor Intelligence
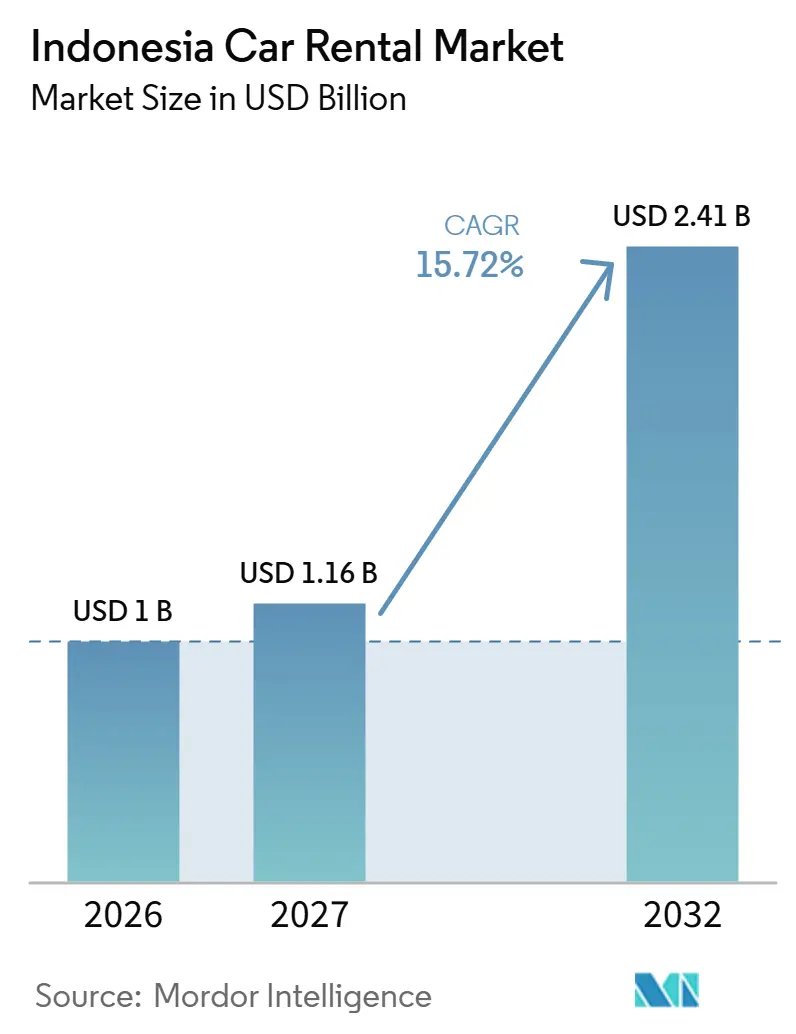
Die Größe des indonesischen Mietwagenmarkts wird voraussichtlich von 1 Milliarde USD im Jahr 2026 auf 1,16 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,41 Milliarden USD erreichen, mit einem CAGR von 15,72 % über 2027–2032.
Der Tourismus in Indonesien erweitert die Anlässe für Fahrzeugvermietungen, während Unternehmensverträge die Fahrzeugnutzung über Urlaubsspitzen hinaus aufrechterhalten können. Kürzere digitale Buchungsfenster ermöglichen es Tagesmiete-Anbietern, Transportbedürfnisse näher am Abreisezeitpunkt zu bedienen. Öffentliche Elektrofahrzeugvermietungen verbinden Flottenrichtlinien mit operativen Transportbedürfnissen und schaffen eine Nachfrage, die an den laufenden Fahrzeugservice geknüpft ist. Preiskonkurrenz belastet die Einnahmen hinter diesem Service und erhöht den Wert der Koordination von Reservierungen, Fahrern und Wartung. Vertrags- und öffentliche Elektrofahrzeugflotten bieten Mietanbietern eine Möglichkeit, die Abhängigkeit von kurzfristigen Tagesmieten zu reduzieren, die dem Preisdruck und der Substitution durch Fahrdienstvermittler ausgesetzt sind.
Wichtigste Erkenntnisse des Berichts
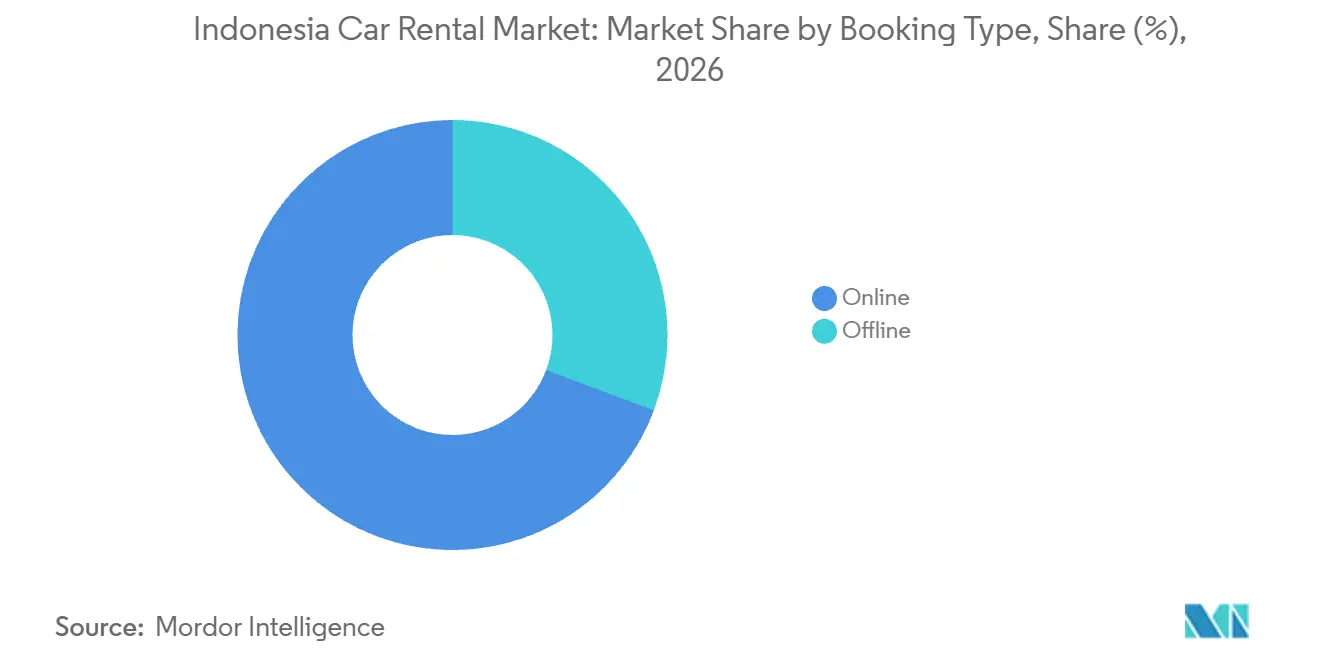
- Online-Buchungen führten im Jahr 2026 mit einem Marktanteil von 69,31 % im indonesischen Mietwagenmarkt und werden voraussichtlich das am schnellsten wachsende Buchungssegment sein, mit einem CAGR von 16,52 % über 2027–2032.
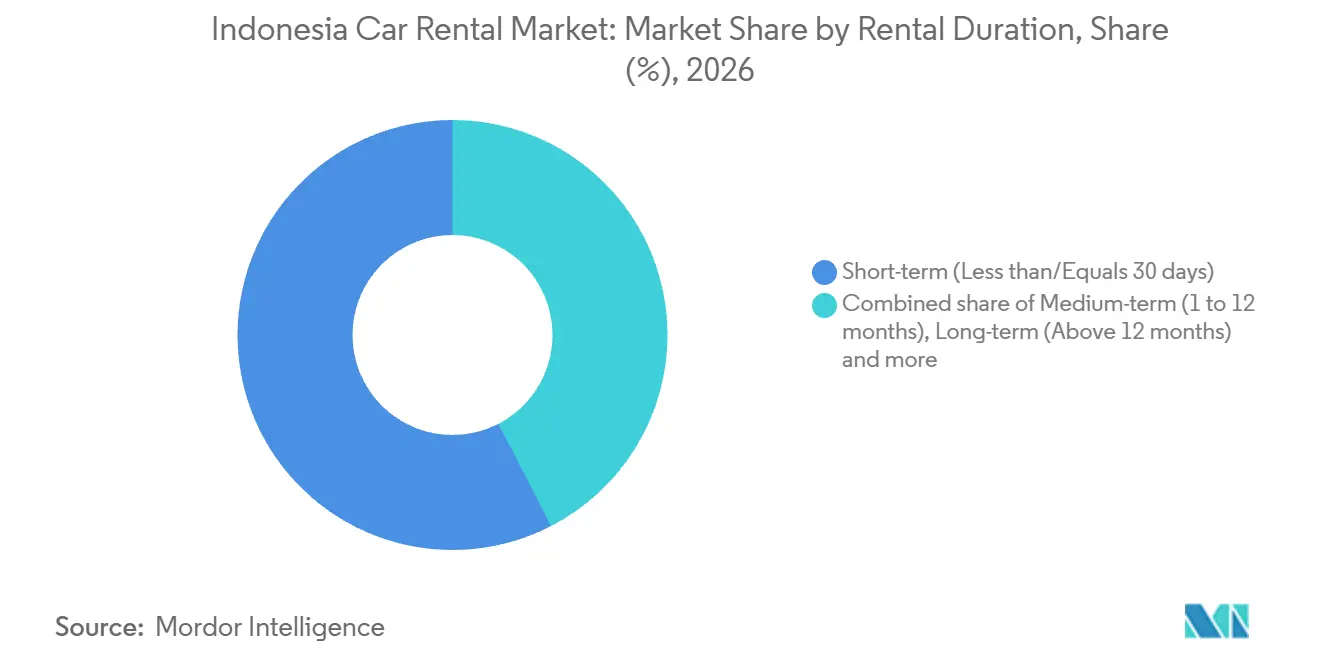
- Im Bereich der Mietdauer hielten Kurzzeitmieten von 30 Tagen oder weniger im Jahr 2026 einen Marktanteil von 57,59 %, während Mieten über 12 Monate voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 16,78 % über 2027–2032.
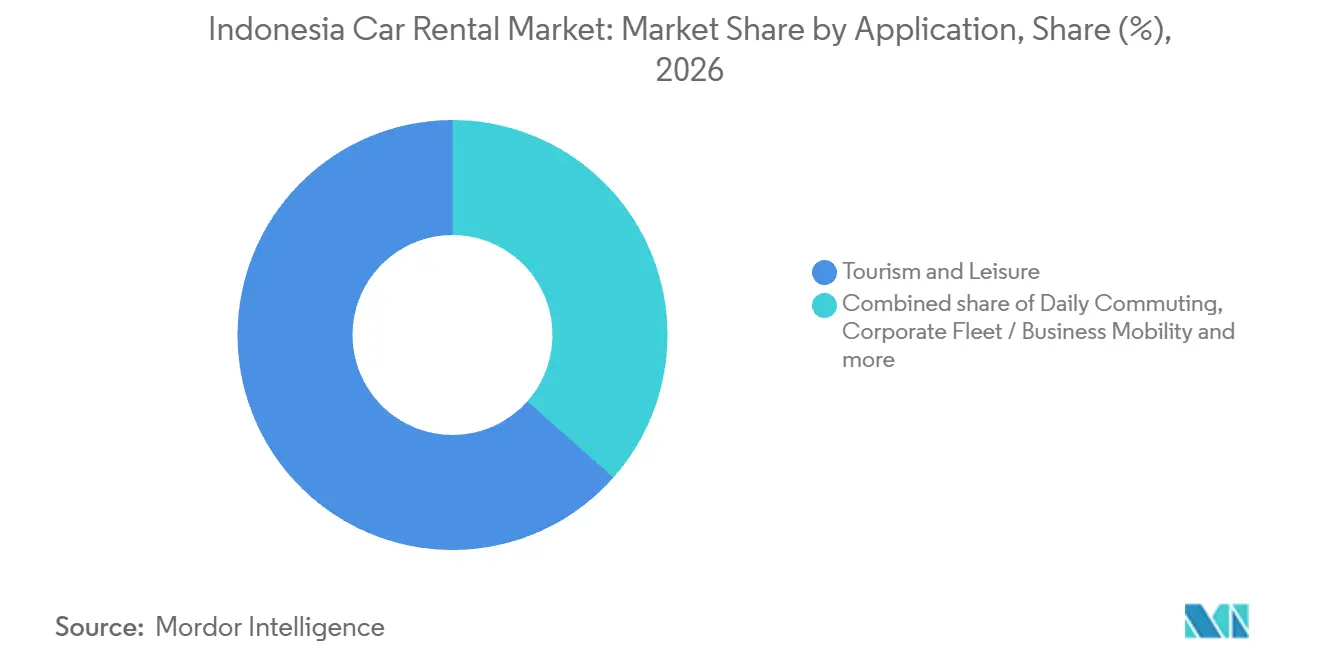
- Tourismus und Freizeit machten im Jahr 2026 einen Anteil von 63,46 % am indonesischen Mietwagenmarkt aus, und Unternehmensflotten sowie geschäftliche Mobilität werden voraussichtlich am schnellsten wachsen, mit einem CAGR von 17,28 % über 2027–2032.
- Die Fahrzeugtypnachfrage wurde von Economy- und Schrägheckfahrzeugen mit 44,34 % des Marktes im Jahr 2026 angeführt, während SUVs voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 17,05 % über 2027–2032.
- Nach Kraftstoffart hielten benzinbetriebene Verbrennungsfahrzeuge im Jahr 2026 einen Marktanteil von 78,93 %, während batterieelektrische Fahrzeuge voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 18,2 % über 2027–2032.
- Privatkunden führten die Endnutzernachfrage mit 54,67 % des Marktes im Jahr 2026 an, und Unternehmenskunden werden voraussichtlich am schnellsten wachsen, mit einem CAGR von 17,66 % über 2027–2032.
- Bei den Mietkanälen hielten Aggregator-Plattformen im Jahr 2026 einen Marktanteil von 72,06 %, während Super-App-basierte Bündel voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 16,95 % über 2027–2032.
- Java führte die regionale Nachfrage mit 61,33 % des Marktes im Jahr 2026 an, während Bali und Nusa Tenggara voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 17,9 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg internationaler und inländischer Touristenankünfte | +6.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anstieg digitaler Buchungsplattformen | +4.1% | Städte im indonesischen Netzwerk von TRAC | Kurzfristig (≤ 2 Jahre) |
| Wachsende Unternehmensnachfrage nach langfristigem operativem Leasing | +4.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatlicher Elektrofahrzeug-Fahrplan zur Beschleunigung der Flottenelektrifizierung | +2.8% | Surabaya und andere indonesische Kommunen | Mittelfristig (2–4 Jahre) |
| Halal-freundliche Tourismuspakete zur Förderung von Nischenvermietungen | +0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Schnelle Ausweitung der Sekundärflughafen-Konnektivität | +1.5% | Labuan Bajo, Makassar und Tambolaka | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende internationale und inländische Touristenankünfte
Touristenreisen schaffen Mietanlässe, wenn ein Reiseplan vorübergehenden Zugang zu einem lokal bereitgestellten Fahrzeug erfordert. Statistics Indonesia (BPS) verzeichnete von Januar bis August 2026 10,58 Millionen ausländische Touristenbesuche in Indonesien, ein Anstieg von 5,38 % gegenüber dem gleichen Zeitraum 2025.[1] Inländische Touristenreisen beliefen sich in diesen Monaten auf insgesamt 842,2 Millionen, ein Anstieg von 4,29 % gegenüber dem vergleichbaren Zeitraum 2025. Zusammen erweitern diese Zuwächse die potenziellen Mietanlässe sowohl bei internationalen Ankünften als auch bei im Inland reisenden Einwohnern. Inländische Reisen übertrafen ausländische Besuche im Verhältnis von etwa 80 zu 1, sodass Inlandsreisen den Anbietern trotz schnelleren Wachstums bei ausländischen Ankünften den größeren Pool potenzieller Mietanlässe bieten.
Zunahme digitaler Erstbuchungsplattformen
Kürzere Buchungsfenster machen digitale Distribution sowohl für unmittelbare Reisebedürfnisse als auch für die vorausschauende Urlaubsplanung relevant. Im Februar 2026 veröffentlichte TRAC eine TRACtoGo-Funktion, die die Mindestbuchungsvorlaufzeit für Tagesmieten und Flughafentransfers in den Städten seines indonesischen Netzwerks von 12 Stunden auf bis zu 2 Stunden reduzierte.[2] Monats- und Jahresmieten waren ausgeschlossen. Die Änderung ermöglicht es einer bestehenden Tagesmieteflotte, näher am Abreisezeitpunkt in die Entscheidung eines Kunden einzutreten. Für die liefernde Niederlassung macht dieses breitere Buchungsfenster die kurzfristige Fahrzeugverfügbarkeit zu einem Teil dessen, was der digitale Kanal liefern muss.
Wachsende Unternehmensnachfrage nach langfristigem Betriebsleasing
Betriebliche Unternehmensanforderungen geben Langzeitmietanbietern eine Nachfragebasis, die über Urlaubsreisespitzen hinausgeht. Im Juni 2025 erklärte Adi Sarana Armada (ASSA Rent), dass die meisten Mieter Unternehmenskunden mit Langzeitverträgen seien, während saisonale Nachfragespitzen keinen wesentlichen Einfluss auf Mietvolumen oder -preise hätten. Diese Kundenstruktur unterstützt eine wiederkehrende Fahrzeugnutzung anstelle einer Abfolge isolierter Urlaubsbuchungen. Im ersten Quartal 2026 bezeichnete der Vorstandsvorsitzende von ASSA die Unternehmensmiete als stabil. Eine Flotte, die diese Aufgaben erfüllt, kann rund um die vertraglich vereinbarte Nutzung geplant werden, wodurch der Bedarf, Ersatzbuchungen nach dem Ende jeder Urlaubsperiode zu finden, reduziert wird.
Staatlicher Elektrofahrzeug-Fahrplan beschleunigt die Flottenelektrifizierung
Die öffentliche Flottenrichtlinie schafft eine Elektromietgelegenheit, die an staatliche Betriebe und nicht an die freiwillige Touristenadoption geknüpft ist. Die Präsidialanweisung Nr. 7 von 2022 wies indonesische Regionalleiter an, Regeln zu erlassen und Budgets zur Unterstützung batterieelektrischer Dienstfahrzeuge für Regionalbehörden bereitzustellen. Mietvereinbarungen bieten eine Möglichkeit, diese Fahrzeugnachfrage an Flottendienstleister weiterzuleiten. Zum 30. September 2026 nutzte die Stadtverwaltung Surabaya 42 Elektroautos im Rahmen einer Mietvereinbarung für kommunale Betriebe.[3] Der Bürgermeister erklärte, die Kalkulation der Stadt spreche für das Mieten von Elektroautos gegenüber dem Direktkauf bei steigenden Kraftstoffpreisen, und die Stadt kündigte die weitere Nutzung elektrischer Dienstfahrzeuge im Jahr 2027 an. Die daraus resultierende Öffnung begünstigt Anbieter, die in der Lage sind, den offiziellen täglichen Transport als laufenden Service zu unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrdienstvermittler-Super-Apps kannibalisieren Kurzzeitmieten | -1.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmender preisgetriebener Wettbewerb unter etablierten Anbietern | -1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Städtische Staus und Parkplatzmangel schrecken Selbstfahrer ab | -0.7% | Straßennetz der Metropolregion Jakarta | Langfristig (≥ 4 Jahre) |
| Fragmentierte regionale Lizenzierung und steuerliche Compliance-Belastung | -0.5% | DKI Jakarta und Westjava | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrdienstvermittler-Super-Apps kannibalisieren Kurzzeitmieten
Kurzzeitmiete-Anbieter sehen sich einer Substitution ausgesetzt, wenn Kunden nur eine einzige Punkt-zu-Punkt-Fahrt benötigen. Fahrdienstvermittler verkaufen Zugang pro Fahrt, während eine Miete das Fahrzeug für einen Zeitraum reserviert, der diese Fahrt überschreiten kann. Der Kunde kann daher auf eine Miete verzichten, ohne seine Reisemöglichkeiten einzuschränken, was die Anzahl der Anlässe verringert, die ein städtischer Mietanbieter bedienen kann. Eine Miete lässt sich leichter rechtfertigen, wenn ein Reiseplan eine kontinuierliche Fahrzeugverfügbarkeit über mehrere Stopps hinweg erfordert. Für einen Anbieter, der einfache Fahrten bedient, reduziert eine Senkung des Mietpreises auch die Einnahmen, die zur Deckung der reservierten Fahrzeugzeit verfügbar sind.
Zunehmender preisgetriebener Wettbewerb unter etablierten Anbietern
Aggressives Mietpreisgebaren kann Reisenden zugutekommen, während es die Wirtschaftlichkeit der Leistungserbringung unter Druck setzt. Im März 2026 erklärte Erwin Suryana, Vorsitzender des indonesischen Fahrzeugmietverbands Asperda, dass starker Preisdruck und Betriebsanforderungen indonesische Mietunternehmen belasteten. Eine Fallstudie aus dem Jahr 2025 über ein anonymisiertes Mietunternehmen in Pekanbaru ergab zudem, dass extreme Preisunterbietungsstrategien einiger Wettbewerber seine Gewinnmargen gefährden könnten. Rabatte verändern die aus einem belegten Fahrzeug verfügbaren Einnahmen, ohne die Verpflichtung aufzuheben, es für den vereinbarten Mietzeitraum bereitzustellen. Das Anpassen des Tarifs eines Wettbewerbers kann zusätzliche Buchungen unattraktiv machen, wenn die zusätzlichen Mieteinnahmen die zugesagten Servicekosten nicht decken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Buchungsart:
Digitale Reichweite trifft auf lokalen ServiceOnline-Buchungen machten im Jahr 2026 einen Anteil von 69,31 % am indonesischen Mietwagenmarkt aus und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 16,52 % über 2027–2032. Im August 2025 veröffentlichte TRAC eine aktualisierte TRACtoGo-App mit persönlichen und geschäftlichen Konten sowie einer Notfalltaste, die Fahrzeugmieten, Flughafentransfers und Busmieten über eine Plattform anbietet. Das kombinierte Buchungsumfeld ermöglicht es, Fahrzeugmieten neben verwandten Transportdienstleistungen innerhalb einer einzigen Kundenschnittstelle zu platzieren. Die eigene App eines Anbieters kann daher digitalen Zugang mit seinem Mietservice verbinden und dem Kunden einen Weg sowohl zur Reservierung als auch zur Unterstützung bieten.
Der Online-Zugang muss sich in einen lokal erbrachten Mietservice übersetzen, damit die digitale Buchungsbeziehung ihren praktischen Wert behält. Offline-Buchungen haben eine physische Zugangsfunktion, wie die Eröffnung der Pekanbaru-Niederlassung von AgungRent am 29. Oktober 2025 für Unternehmensmieten in Sumatra zeigt. Das Büro stellte einen lokalen Servicepunkt für ein Geschäftsmietangebot dar und verband die geografische Präsenz eines Anbieters mit seinen angestrebten Unternehmenskunden. Digitale Reichweite und physische Präsenz können daher komplementäre Rollen spielen, wobei der Online-Zugang einen Kunden zu einem Angebot führt und eine Niederlassung die lokale Betriebsbeziehung dahinter unterstützt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Mietdauer:
Kurzreisen führen, während Mehrjahresverträge den Service ausweitenKurzzeitmieten von 30 Tagen oder weniger hielten im Jahr 2026 einen Marktanteil von 57,59 % und waren damit das größte Dauersegment. Am 26. Dezember 2025 meldete Adjibon Trans Solo, dass seine 15-Fahrzeuge-Flotte für Weihnachts- und Neujahrstransporte vom 24. Dezember 2025 bis Anfang Januar 2026 vollständig ausgebucht war. Urlaubsbuchungsaktivitäten können innerhalb eines begrenzten Reisefensters Arbeit generieren, wenn der Wert des Fahrzeugzugangs an die Reise des Besuchers geknüpft ist. Aufeinanderfolgende Kurzbuchungen können eine Flotte für verschiedene Reisende wiederverwenden, aber Verdienstmöglichkeiten können sich auf die wenigen Tage konzentrieren, an denen Urlaubsreisen stattfinden.
Langzeitmieten über 12 Monate werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 16,78 % über 2027–2032. Ein Mieter, der sich über ein Jahr hinaus verpflichtet, entscheidet sich für einen dauerhaften Fahrzeugzugang, sodass der Service über einen längeren Betriebszeitraum nützlich bleiben muss. Für den Anbieter konzentriert die Verpflichtung die Verdienstbeziehung in einem einzigen laufenden Auftrag anstelle einer Abfolge separater Buchungen. Bei einem Vertrag über 12 Monate wird ein Fahrzeug, das nicht mehr zu seinem Auftrag passt, zu einem Fixkostenfaktor für den Anbieter, sodass die Eignung wichtiger ist als die Vertragslaufzeit.


Nach Anwendung:
Freizeitvolumen koexistiert mit Flottenservice-WachstumTourismus und Freizeit machten im Jahr 2026 einen Anteil von 63,46 % am indonesischen Mietwagenmarkt aus. BPS meldete im August 2026 104,3 Millionen inländische Touristenreisen in Indonesien, ein Anstieg von 11,47 % gegenüber August 2025. Am 20. Juli 2026 erklärte der Vorsitzende von Rent Car Indonesia, dass Mietwagen eine primäre Touristenwahl seien, wo der öffentliche Nahverkehr begrenzt sei, mit hoher Nachfrage nach Fahrzeugen mit Fahrer von in- und ausländischen Touristen. Freizeitanbieter können diese Transportlücken mit fahrerunterstützten Reiserouten ansprechen und gleichzeitig verfügbare Fahrzeuge an tatsächliche Buchungen anpassen, um Leerkapazitäten zu begrenzen.
Unternehmensflotten und geschäftliche Mobilität werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 17,28 % über 2027–2032. Im November 2025 vereinbarte QNB Indonesia ein grünes Darlehen ausschließlich für die Beschaffung von Elektrofahrzeugen im breiteren Mietportfolio von Indorent. Beschaffung und Einsatz würden diese Finanzierung in ein verändertes Fahrzeugangebot für Geschäftsmieter umwandeln. Flughafentransfers erhielten ab Anfang März 2025 einen Airline-Passagierkanal, als Garuda Indonesia-Passagiere TRAC-Flughafentransfers in 16 großen indonesischen Städten buchen konnten. Diese Wege beinhalten unterschiedliche Geschäftsbeziehungen, wobei Unternehmensanbieter ein Flottenserviceangebot entwickeln und Flughafentransferpartner einen Mietanbieter mit den Passagieren einer Fluggesellschaft verbinden.
Nach Fahrzeugtyp:
Economy führt, während SUVs auf Reisespitzen abzielenEconomy- und Schrägheckfahrzeuge hielten im Jahr 2026 einen Marktanteil von 44,34 % und waren damit das größte Fahrzeugtypensegment. Für preissensible Kurzaufenthaltsmieter reduzieren wettbewerbsfähige Tagessätze die Kosten für die Sicherung eines Fahrzeugs für nur wenige Tage. Kraftstoffeffizienz adressiert eine separate Belastung, da die Fahrstrecke Kosten verursacht, selbst wenn der Mietzeitraum kurz ist. Das Economy-Angebot ist am stärksten für Reisen, die zur Sitz- und Gepäckkapazität des Fahrzeugs passen, bei denen der zusätzliche Stauraum eines größeren Fahrzeugs ungenutzt bliebe.
Sport Utility Vehicles (SUVs) werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 17,05 % über 2027–2032. Im Juli 2026 erklärte der Vorsitzende von Rent Car Indonesia, dass SUV- und Mehrzweckfahrzeug-Flotten (MPV) sowie Tourismusbusse während der Schulferien, langen Wochenenden und zum Jahresende nahezu vollständig ausgelastet sein könnten, wenn Kunden weit im Voraus buchten. Das Nachfragesignal ist sowohl vom Reisekalender als auch vom Buchungszeitpunkt abhängig, sodass die Beliebtheit von Urlauben keine Auslastung an einem bestimmten Abreisedatum garantiert. Da die nahezu vollständige Auslastung an frühzeitige Buchungen geknüpft war, können Anbieter SUVs für Spitzenreisen an bestätigten Terminen einplanen, anstatt auf erwartetem Urlaubsinteresse zu basieren.
Nach Kraftstoffart:
Benzin führt, während Elektroflotten Kapazität hinzufügenBenzinbetriebene Verbrennungsfahrzeuge machten im Jahr 2026 einen Anteil von 78,93 % am Mieterlös aus und waren damit das größte Kraftstofftypensegment. Benzinmieten können Reiserouten bedienen, ohne den Zugang zu Fahrzeugladestationen zur Bedingung der Reise zu machen. Wo das Laden an einem erforderlichen Halt nicht verfügbar ist, vermeidet ein Benzinfahrzeug einen zusätzlichen Ladestopp oder eine Routenänderung. Für Anbieter, die vielfältige Reiserouten bedienen, ermöglicht diese Unabhängigkeit, dasselbe Benzinfahrzeugangebot für Strecken einzusetzen, die eine Elektroflotte individuell bewerten müsste.
Batterieelektrische Fahrzeuge werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 18,2 % über 2027–2032. Bei einer Übergabe in Tangerang am 17. Juni 2026 fügte Mitra Pinasthika Mustika Rent (MPMRent) zunächst 50 Wuling New BinguoEV Lite Elektroautos zu seiner Mietflotte hinzu. Der kombinierte umweltfreundliche Anteil von Indorent aus Niedrigkosten-Grünfahrzeugen (LCGC), Hybridfahrzeugen und Elektrofahrzeugen stieg im Jahr 2025 auf 34 % seines Mietflottenportfolios, gegenüber 27 % im Jahr 2024 und 21 % im Jahr 2023. MPMRents Kauf fügt ein spezifisches Elektromodell hinzu, während Indorents Wandel mehrere Technologien umfasst. Ein gemischtes Portfolio ermöglicht es einem Vermieter, Elektroautos selektiv in Kundenaufträge einzuführen und gleichzeitig andere Technologien für unterschiedliche Betriebsanforderungen beizubehalten.
Nach Endnutzer:
Familienreisen und Organisationsverträge prägen die NachfragePrivatkunden hielten im Jahr 2026 einen Marktanteil von 54,67 % und waren damit das größte Endnutzersegment. Vor dem Eid 2026 meldete Adjibon Trans in Surakarta eine stärkere Nachfrage als im Vorjahr und erklärte, einige Buchungen abgelehnt zu haben. Der Anbieter verfügte über 15 Fahrzeuge und fügte bis zu 15 weitere hinzu, wobei Kunden hauptsächlich kleine bis mittelgroße Autos für Familienreisen suchten. Die gemeldeten Buchungsablehnungen machen die Fahrzeugverfügbarkeit zu einer konkreten Einschränkung bei der Bedienung dieses Familienreiseinteresses. Wenn ein lokaler Anbieter bereits Familienbuchungen ablehnt, können zusätzliche Fahrzeuge Nachfrage aufnehmen, die seine bestehende Flotte innerhalb des Urlaubsfensters nicht bedienen kann.
Unternehmenskunden werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 17,66 % über 2027–2032. Asperda, der indonesische Fahrzeugmietverband, erklärte, dass Business-to-Business-Fahrzeugmieten während der Eid-Reisesaison 2026 relativ stabil waren, da sie an mittel- und langfristige Verträge geknüpft waren. Ein Unternehmenskonto kann mittel- und langfristige Verpflichtungen umfassen, wodurch die Kundenbeziehung breiter ist als ein einzelnes Mietdauerprodukt. Die Bedienung des Kontos über verschiedene Vertragslaufzeiten hinweg gibt Anbietern eine Möglichkeit, die Organisationsnachfrage zu halten, selbst wenn ein Kunde die Dauer seiner nächsten Miete ändert.
Nach Mietkanal:
Aggregatoren führen, während Super-Apps die Mietnutzung ausweitenAggregator-Plattformen hielten im Jahr 2026 einen Marktanteil von 72,06 % und waren damit das größte Mietkanalsegment. In einer Online-Umfrage vom 2.–6. August 2025 unter 542 indonesischen Befragten der Generation Z, Millennials und Generation X gaben 47,8 % an, einen Online-Reiseanbieter für die Fahrzeugmiete genutzt zu haben. Für Mietanbieter können diese etablierten Kaufwege die Reichweite über ihre eigenen direkten Kundenbeziehungen hinaus erweitern. Fahrzeugmiete war der am wenigsten genutzte von 6 genannten Services, hinter Hotels mit 87,2 % und Flugtickets mit 73,2 %, was auf Potenzial für Cross-Selling von Mieten neben anderen Reisebuchungen hindeutet.
Super-App-basierte Bündel werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 16,95 % über 2027–2032. Am 17. November 2025 führte Gojek GoCar Rental für ein nach Dauer gebuchtes Auto mit Fahrer und mehreren Stopps ein, zunächst beschränkt auf die nationalen und internationalen Terminals des Flughafens Ngurah Rai in Bali. Die Auswahl von Zeit und Zielen in einer Buchung verändert, was der Kunde kauft – von einer isolierten Fahrt zu einem Zeitraum fahrerunterstützter Mobilität. Die Bündelung von Dauer und Stopps ermöglicht es der Plattform, eine Reiseaufgabe in einer Reservierung zu adressieren und die Servicebeziehung über die Preisgestaltung einer einzelnen Fahrt hinaus auszuweiten.
Geografische Analyse
Mietwagenmarkt Java
Java machte im Jahr 2026 einen Anteil von 61,33 % am indonesischen Mietwagenmarkt aus. Vom Ministerium für Tourismus neu veröffentlichte BPS-Daten zeigen, dass Ostjava im Januar–März 2026 54.484.458 inländische Touristenreisen verzeichnete, verglichen mit 52.498.899 im gleichen Zeitraum 2025. Im August 2026 verzeichneten Westjava, Ostjava und Zentraljava die drei größten Zielprovinztotale für inländische Touristenreisen mit 18,71 Millionen, 16,44 Millionen bzw. 13,79 Millionen. Diese Zielprovinztotale identifizieren mehrere substanzielle Besucherbasen, die lokal bereitgestellte Mieten bedienen könnten. Ein Anbieter kann sein Tourismusangebot auf diese Ziele verteilen und so die Abhängigkeit davon reduzieren, Kunden über ein einziges Ankunftsgateway zu gewinnen.
Mietwagenmarkt Bali und Nusa Tenggara
Bali und Nusa Tenggara werden voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 17,9 % über 2027–2032. Bali verzeichnete im Jahr 2025 etwa 16,3 Millionen Touristenbesuche, darunter 7,05 Millionen internationale und etwa 9,3 Millionen inländische Besuche. Bis zum 28. September 2025 war der Premium-Mietservice von 168 Premium Rent Car in Nusa Tenggara verfügbar, einschließlich Mataram, Kupang und Labuan Bajo. Die genannten Zielorte geben einem regionalen Anbieter spezifische Orte, um sein Premium-Fahrzeugangebot mit Tourismus- und Geschäftsreisen zu verbinden. Die Verfügbarkeit auf Zielortebene kann Besucherexposition in einen verkäuflichen Mietservice umwandeln, wobei Fahrzeugklasse und lokale Abdeckung definieren, welche Reiseanforderungen ein Anbieter bedienen kann.
In Sumatra führte 168 Premium Rent Car am 25. September 2025 über seinen Palembang-Betrieb einen Premium-Mietwagenservice ein. Ostkalimantan verzeichnete im August 2026 1.312.879 inländische Touristenreisen. Südsulawesi empfing in diesem Monat etwa 3,67 Millionen inländische Touristenreisen, ein Anstieg von 16,27 % gegenüber August 2025. In Papua und Maluku führte Jayapura City die inländischen Touristenziele der Provinz Papua von Januar bis Juli 2025 an, während Ambon im Juli 2025 mit 118.240 von 303.820 Provinzreisen, oder etwa 38,92 %, die Ziele von Maluku anführte. Palembang veranschaulicht den Einstieg über ein Premium-Mietangebot, während die Konzentration des Reiseverkehrs in Jayapura und Ambon dafür spricht, städtische Transportbedürfnisse zu testen, bevor man sich zu einer breiteren Provinzabdeckung verpflichtet.
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive eines Selbstfahrer-Pkw-Mietanbieters. Nationale Aktivitätsregeln unterscheiden zwischen Miete ohne Fahrer und Miete mit Fahrer. Die Regierungsverordnung 28/2025 bildet den risikobasierten Geschäftslizenzierungsrahmen. Eine Mitteilung vom Juni 2026 plante die Verwendung des KBLI-2025-Standards zur Klassifizierung von Geschäftsaktivitäten für neue Unternehmensanmeldungen und spezifizierte Änderungen ab dem 15. Juni 2026.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | DKI Jakarta |
|---|---|---|
| Primäre Behörde | BKPM für die OSS-Implementierung | Jakartaer Verkehrsbehörde |
| Wesentliche Instrumente oder Ausrichtung | Regierungsverordnung 28/2025 und KBLI-2025-Klassifizierung für fahrerlose Mieten | Pergub 88/2019 Gerade-Ungerade-Regeln auf ausgewiesenen Straßen |
| Kommerzielle Auswirkung | Eigenständige Aktivitätsklassifizierung für Miete ohne Fahrer | Abgedeckte Wochentagsfahrten hängen von der Kennzeichenberechtigung oder einer Ausnahmegenehmigung ab |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt definierte Aktivitätsgrenzen neben der durch den angekündigten Übergang erforderlichen Anmeldungsanpassung wider. Die Richtung „Keine Änderung” folgt dem Fokus des Übergangs auf Geschäftsklassifizierungen innerhalb des risikobasierten Rahmens. Jakartas Bewertung „Mittel” spiegelt Einschränkungen bei abgedeckten Wochentagsfahrten wider, die durch die Ausnahmen der Regel ausgeglichen werden, einschließlich der im Mai 2026 bestätigten Ausnahme für batterieelektrische Fahrzeuge. Die Richtung „Keine Änderung” der Stadt beruht auf der Bestätigung vom Juni 2026, dass die Gouverneursverordnung Jakarta 88/2019 (Pergub 88/2019) weiterhin gilt und das etablierte Straßenzugangsmodell beibehält.
Wertschöpfungskettenstufen
Der Vergleich folgt der Mietserviceerbringung von der Flottenkonfiguration über Buchung, Fahrzeugbetrieb und Wartung. TRAC kombiniert Geschäftsmieten mit professionellen Fahrerservices und integriertem Flottenmanagement. Diese Kombination platziert die Wertschöpfung in der Koordination eines nutzbaren Transportservices während des gesamten Mietzeitraums, wobei die Verantwortlichkeiten über die anfängliche Fahrzeugübergabe hinausgehen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Mietservice konfigurieren | Unternehmensmiete und Flottenmanagementanbieter wie TRAC und Indorent (PT CSM Corporatama) | Vertragsmieteerlös | Abstimmung der Fahrzeugzuteilung mit dem vertraglich vereinbarten Service | Mietdauer und Flottenmanagementabdeckung an den Auftrag anpassen |
| Verteilen und buchen | Buchungsplattformen wie Traveloka mit Mietpartnern wie TRAC und Moovby | Mietverkäufe über Partnervertrieb | Anbieterverfügbarkeit hinter einer Plattformreservierung | Buchungsverpflichtungen mit dem liefernden Anbieter koordinieren |
| Fahrzeuge und Fahrer liefern | Miet- und Fahrerserviceanbieter wie TRAC und Adi Sarana Armada (ASSA Rent) | Miet- und Fahrerserviceerlös | Koordination von Fahrzeugen mit Fahreraufträgen | Fahrereinsatz neben der Fahrzeugzuteilung verwalten |
| Servicekontinuität aufrechterhalten | Wartungskoordinierende Mietanbieter wie Batavia Rent | Laufender Mietserviceerlös | Fahrzeug wird nach Schaden oder Unfall unbrauchbar | Wartung planen und ein durch Schaden oder Unfall unbrauchbar gewordenes Fahrzeug ersetzen |
| Quelle: Mordor Intelligence | ||||
Vertrieb und Flottenbetrieb schaffen unterschiedliche Serviceverpflichtungen, sodass eine bestätigte Buchung in ein Fahrzeug und einen etwaigen vertraglich vereinbarten Fahrer umgesetzt werden muss. Nach der Lieferung entscheiden Wartung und bedingte Ersetzung darüber, ob der versprochene Transport für den gesamten Mietzeitraum verfügbar bleibt. Integrierte Anbieter können sowohl aus Fahrzeugmiete als auch aus Fahrerservices Erlöse erzielen, sodass ihre Unternehmensbeziehungen über den Reservierungsschritt hinausgehen, den Buchungskanäle abwickeln.
Wettbewerbslandschaft
Marktkonzentration
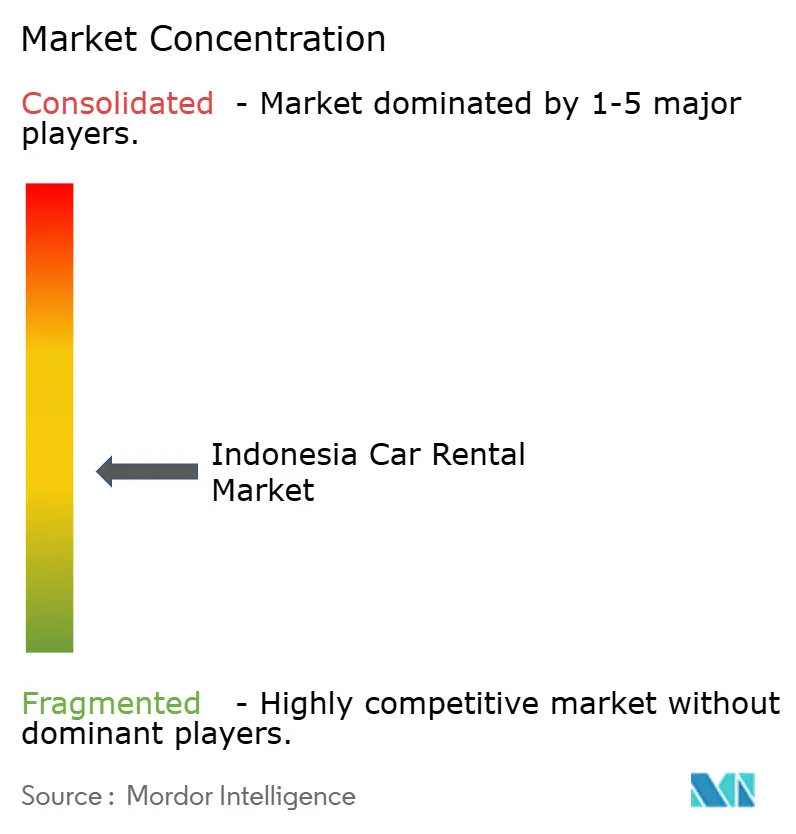
Der Wettbewerb ist unter etablierten Flottenservicegruppen und lokal betriebenen internationalen Franchises verteilt. TRAC Astra Rent A Car ist eine Marke von Serasi Autoraya, und das breitere Transport- und Logistikgeschäft meldete im Jahr 2025 28.400 vertraglich vereinbarte Einheiten, ein Anstieg von 3 %. Blue Bird Group betreibt Miet- und Shuttleservices, während Adi Sarana Armada (ASSA Rent) Unternehmensmieten mit optionalen Fahrern und Wartung anbietet. Mitra Pinasthika Mustika Rent bietet Fahrzeugmieten für Unternehmens- und Privatkunden an, und die Marke von Avis Budget Group operiert über den lokalen Avis-Betreiber AVRI innerhalb des Franchisegeschäfts der RMA Group. Diese Kombinationen ermöglichen es Käufern, zwischen integrierten Flottenservices und lokal betriebenen internationalen Marken mit unterschiedlichen Betriebsverantwortlichkeiten zu wählen.
Im März 2026 erwarb die RMA Group PT Abhitrans Matra Indah, wobei das Unternehmen unter der Marke Avis betrieben werden soll. Abhitrans verfügte über fast 300 Personenfahrzeuge in Jakarta, Cilegon und Balikpapan und bediente mehr als 50 Gewerbe- und Industriekunden, hauptsächlich in der Öl- und Gasindustrie. Die Übernahme bestehender Fahrzeugpools und Branchenkunden kann die Unternehmensmieteabdeckung erweitern und gleichzeitig eine lokale Betriebsbasis erhalten, die durch Integration aufrechterhalten werden muss. Die wettbewerbliche Herausforderung besteht darin, diese zusätzliche kommerzielle Reichweite mit einer konsistenten Flottenausführung im übernommenen Unternehmen und im breiteren Franchisenetzwerk zu verbinden.
Der kombinierte Erlös aus Blue Birds Miet- und Shuttleservices, einschließlich Goldenbird, Bigbird und Cititrans, wuchs im Jahr 2025 gegenüber 2024 um 17,2 %. Im Mai 2025 kooperierte der Avis-Indonesia-Betreiber AVRI mit Coastr, um mehr als 5.000 Fahrzeuge zu digitalisieren und damit die Flottensoftware-Integration zu einem potenziellen Servicedifferenziator zu machen. Im Jahr 2025 verhängte Indonesiens Wettbewerbsbehörde KPPU eine Geldstrafe gegen Trusty Cars, ein CARRO-Tochterunternehmen, weil es seinen Erwerb eines 50-%-Anteils an MPMRent aus dem Jahr 2022 um 12 Arbeitstage zu spät gemeldet hatte. KPPUs separate Bewertung vom Juli 2022 hatte kein Potenzial für monopolistische Praktiken oder unlauteren Wettbewerb festgestellt. Für Mietunternehmenserwerber gehören Meldepflichten neben der Flotten- und Kundenintegration dazu, da ein wettbewerbsrechtlich akzeptabler Deal dennoch eine Anmeldestrafe nach sich ziehen kann.
Indonesien Mietwagenbranche Marktführer
-
TRAC Astra Rent A Car
-
Blue Bird Group
-
Adi Sarana Armada (ASSA Rent)
-
Mitra Pinasthika Mustika Rent
-
Avis Budget Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Mietwagenmarkt Unternehmen in diesem Bericht
- Blue Bird Group
- TRAC Astra Rent A Car
- Adi Sarana Armada (ASSA Rent)
- Mitra Pinasthika Mustika Rent
- The Hertz Corporation
- Avis Budget Group
- Europcar Indonesia
- Indorent (PT CSM Corporatama)
- Globe Rent a Car
- Otomo
- Grab Rentals
- GoCar Rental (Gojek)
- DOcar
- Movic
- Easyrent
- Tiket.com Car Rental
- Traveloka Car Rental
Wesentliche Chancen für Marktteilnehmer
Der Vergleich bewertet Pkw-Mietmöglichkeiten für Fahrpartner hinsichtlich Fahrzeugzugang, Zahlungsgestaltung und bezahlter Fahrtaktivität. Im Juni 2026 erhielt GrabRentals Wuling New BinguoEV Lite Elektroautos in Jakarta. Die Vereinbarung gab Grab-Fahrpartnern ohne eigene Fahrzeuge Zugang zu Elektroautos zu geringeren Vorabkosten als beim direkten Kauf. Grabs breiteres Elektrofahrzeug-Fahrerprogramm bot auch Mietsubventionen, vorrangige Auftragszuteilung und Anreizebenen und lieferte damit Mechanismen, die Pkw-Mietangebote informieren könnten.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Elektroauto-Zugang ohne persönliches Eigentum | Ein geliefertes Mietwagengebot adressiert eine identifizierte Vorab-Eigentumshürde | Grab-Fahrpartner ohne eigene Fahrzeuge | Elektroautos für den Fahrerzugang über Mietverträge bündeln | Finanzierung der Fahrzeuge, deren Kauf Fahrer vermeiden | GrabRentals und Fahrzeuglieferanten wie Wuling |
| Unterstützung für wiederkehrende Mietwagenzahlungen | Breitere Elektrofahrzeugunterstützung bietet einen Mietsubventionsmechanismus | Fahrer, die Pkw-Mietvereinbarungen eingehen | Mietgebührenunterstützung an definierte Fahrzeugverträge anpassen | Wiederkehrende Mietzahlungen bleiben nach der anfänglichen Zugangshürde bestehen | GrabRentals und Fahrer, die Autos mieten |
| Mietangebote, die mit bezahlter Fahrtaktivität verbunden sind | Vorrangige Zuteilung und Anreizebenen bieten breitere Plattformwerkzeuge | Pkw-Fahrpartner, die gemietete Fahrzeuge nutzen | Mietwagengebote mit Fahrtenzuteilungsunterstützung koordinieren | Mietverpflichtungen müssen durch bezahlte Fahrtätigkeit unterstützt werden | GrabRentals und seine Fahrer, die Autos mieten |
| Quelle: Mordor Intelligence | |||||
Fahrer ohne eigene Fahrzeuge sind eine konkrete Käufergruppe, da die Mietvereinbarung eine identifizierte Eigentumskostenhürde adressiert. Die Aufrechterhaltung dieses Angebots erfordert, dass die wiederkehrende Gebühr zur Fahrtätigkeit passt, die sie ermöglicht. Die Kombination von Fahrzeugzugang mit geeigneten Plattformzuteilungswerkzeugen könnte dazu beitragen, das bereitgestellte Fahrzeug mit bezahlter Arbeit zu verbinden und die Mietbeziehung aufrechtzuerhalten.
Neueste Industrielle Entwicklungen in Indonesischer Mietwagenmarkt
- Juni 2026: Mitra Pinasthika Mustika Rent erhielt zunächst 50 Wuling New BinguoEV Lite Elektroautos für seine Unternehmenskundenmietflotte in Indonesien.
- Juni 2026: Wuling Motors und Grab Indonesia übergaben Wuling New BinguoEV Lite Elektroautos an GrabRentals, Grab Indonesias Fahrzeugmietgeschäft, in Jakarta.
Indonesischer Mietwagenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indonesische Mietwagenmarkt misst den Jahresumsatz aus der Vermietung von Personenfahrzeugen an Privatpersonen und Organisationen in Indonesien für Tourismus, Freizeit, Pendeln, geschäftliche Mobilität und Flughafentransfers. Er umfasst online oder offline gebuchte Mieten für Zeiträume von Kurzzeitbuchungen bis hin zu Langzeitverträgen.
Ausschlüsse aus dem Umfang: Taxi- und Fahrdienstvermittler-Fahrpreise, Personenfahrzeugverkäufe sowie separat verkaufte Fahrzeugreparatur- und Wartungsservices sind ausgeschlossen.
Segmentierungsübersicht
- Nach Buchungsart
- Online
- Offline
- Nach Mietdauer
- Kurzzeit (Höchstens 30 Tage)
- Mittelfristig (1 bis 12 Monate)
- Langzeit (Über 12 Monate)
- Nach Anwendung
- Tourismus und Freizeit
- Täglicher Pendelverkehr
- Unternehmensflotte / Geschäftsmobilität
- Flughafentransfer
- Nach Fahrzeugtyp
- Economy / Schräghecklimousine
- Mehrzweckfahrzeug (MPV)
- Sport Utility Vehicle (SUV)
- Luxus / Executive
- Nach Kraftstoffart
- Verbrennungsmotor – Benzin
- Verbrennungsmotor – Diesel
- Hybridfahrzeug-Elektrisch
- Batterieelektrisch (BEV)
- Nach Endnutzer
- Unternehmen
- Privatpersonen
- Nach Mietkanal
- Aggregatorplattformen
- Direkt-an-Verbraucher (Mietwagenunternehmen)
- Super-App-basierte Bündel
- Nach Region
- Java
- Großraum Jakarta (Jabodetabek)
- Westjava (ohne Jakarta)
- Zentral- und Ostjava
- Bali und Nusa Tenggara
- Sumatra
- Kalimantan
- Sulawesi
- Papua und Maluku
- Java
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie ANTARAs Berichterstattung über Besucherankünfte und Inlandsreisen von Statistics Indonesia, GAIKINDOs Fahrzeugverkaufsdaten und die Arbeit der Weltbank zum indonesischen Tourismussektor liefern Indikatoren für Nachfrage, Flottenangebot und Zielortinfrastruktur. Die Indonesischen Wirtschaftsaussichten der Weltbank fügen wirtschaftlichen und mobilitätsbezogenen Kontext hinzu, und diese Quellen helfen Analysten, die Mietwagennachfrage mit den wirtschaftlichen und physischen Bedingungen zu vergleichen, die die Fahrzeugverfügbarkeit unterstützen.
Jährliche Unternehmensberichte und Börsenmeldungen können Flotten-, Erlös-, Auslastungs- und Vertragsnachweise hinzufügen, wobei Investorenmaterialien und seriöse indonesische Wirtschaftspresse dabei helfen, datierte Betriebsänderungen und lokale Bedingungen zu verifizieren. Diese Quellen sind illustrativ, nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Ein strukturiertes Interviewprogramm kann indonesische Mietunternehmensführungskräfte, Flotten- und Niederlassungsleiter, digitale Buchungsmanager, Unternehmenseinkaufsteams und Reisekanalvertreter einschließen, um Tarife, Vertragsdauer, Fahrzeugeinsatz und Buchungsverhalten zu klären. Analysten können diese Gespräche nutzen, um Interpretationen aus Sekundärquellen zu testen, fehlende regionale oder segmentbezogene Nachweise zu identifizieren und widersprüchliche Erlös- und Flottenindikatoren durch Nachfragen und unabhängige Quellenprüfungen abzugleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Bei der Schätzung des Jahresumsatzes beginnt ein Top-down-Modell mit dem indonesischen Mietserviceerlös und gleicht ihn mit der Berichtsgrenze ab, mit stichprobenartigen Bottom-up-Prüfungen unter Verwendung ausgewählter Betreiberflottenzahlen multipliziert mit Auslastung und realisierten Tages- oder Vertragssätzen. Das Modell kann inländische und internationale Besucheraktivität, Unternehmensvertragsnachfrage, Personenfahrzeugverkäufe als Signal für Flottenersatz und -verfügbarkeit, Miettarife sowie regionale Tourismus- oder Wirtschaftsaktivität verfolgen. Diese Indikatoren informieren die Gesamtnachfrage und den Wertmix nach Buchungsart, Dauer, Anwendung, Fahrzeug, Kraftstoff, Endnutzer, Kanal und Geografie. Segmentanteile folgen gemeldeter Betreiberaktivität, Buchungs- und Vertragsmustern, verfügbarer Flottenzusammensetzung sowie Reise- oder Geschäftsnutzung, wobei Restanteile erst nach Bewertung direkter Nachweise zugewiesen werden. Eine multivariate Regression kann historischen Erlös mit Tourismus-, Unternehmensmobilitäts-, Fahrzeugangebots- und Preisindikatoren in Beziehung setzen, während Szenarioanalysen wesentliche Änderungen bei Tourismus, Kosten oder Flottenzugang bis 2032 testen. Wenn Quelldefinitionen in Konflikt stehen, vergleichen Analysten das Modell mit Betreiber-Flotten- und Tarifprüfungen, suchen Klärung bei indonesischen Experten und dokumentieren Lücken. Wenn eine Variable fehlt, verwenden sie die nächstgelegene relevante öffentliche Reihe und testen einen Bereich, anstatt einen nicht belegten Punkt als beobachtete Tatsache zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren den Markterlös gegen unabhängige Tourismus-, Fahrzeugverkaufs-, Unternehmensleasing-, Betreiberoffenlegungs- und Buchungskanalssignale und prüfen dann Segmentanteile und regionale Gesamtwerte auf Abstimmung. Sie untersuchen Ausreißer, Jahresbrüche und wesentliche Unterschiede zwischen modellierten und betreiberseitigen Prüfungen vor der Freigabe und überprüfen Quelldaten und -definitionen in aufeinanderfolgenden Analytikerdurchläufen. Eine erneute Kontaktaufnahme wird ausgelöst, wenn ein wesentlicher Input mit einer anderen Quelle in Konflikt steht, eine Vertrags- oder Kanaldefinition unklar ist oder eine regionale Schätzung nicht abgestimmt werden kann. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Richtlinien-, Flotten- oder Reiseereignissen aktualisiert und erhält vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung.
Vergleich der Schätzung von Mordor Intelligence für den indonesischen Mietwagenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der indonesische Mietwagenmarkt misst den Jahresumsatz aus der Vermietung von Personenfahrzeugen an Privatpersonen und Organisationen in Indonesien für Tourismus, Freizeit, Pendeln, geschäftliche Mobilität und Flughafentransfers.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Das Modell kann inländische und internationale Besucheraktivität, Unternehmensvertragsnachfrage, Personenfahrzeugverkäufe als Signal für Flottenersatz und -verfügbarkeit, Miettarife sowie regionale Tourismus- oder Wirtschaftsaktivität verfolgen. Diese Indikatoren informieren die Gesamtnachfrage und den Wertmix nach Buchungsart, Dauer, Anwendung, Fahrzeug, Kraftstoff, Endnutzer, Kanal und Geografie.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,16 Milliarden USD (2027) | |
| Globale Unternehmensberatung A | 3,33 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 187,1 % über dem Wert dieses Berichts für 2027 von 1,16 Milliarden USD, 2 Jahre später. Der ausgewiesene Gesamtwert umfasst Fahrzeugmieten mit Chauffeur und monatliche Festabonnementmodelle, die über Mietgebühren im Rahmen einer Personenfahrzeug-Mietbuchung oder eines -vertrags hinausgehen. |
| Regionale Unternehmensberatung B | 1,61 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 38,8 % über dem Wert dieses Berichts für 2027 von 1,16 Milliarden USD, 2 Jahre später. Der ausgewiesene Gesamtwert kombiniert Kurzzeitmieten mit wiederkehrenden operativen Unternehmensleasing-Verträgen und damit verbundenen Flottenservices und erweitert damit die gemessene Erlösbasis. |
Die Analysten von Mordor Intelligence triangulieren den Markterlös gegen unabhängige Tourismus-, Fahrzeugverkaufs-, Unternehmensleasing-, Betreiberoffenlegungs- und Buchungskanalssignale und prüfen dann Segmentanteile und regionale Gesamtwerte auf Abstimmung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indonesische Mietwagenmarkt und wie ist die Wachstumsprognose?
Der Markt wird für 2027 auf 1,16 Milliarden USD und bis 2032 auf 2,41 Milliarden USD prognostiziert, mit einem CAGR von 15,72 % über 2027–2032.
Was treibt die Nachfrage nach Mietwagen in Indonesien an?
Tourismus, digitale Buchungen und Unternehmensleasing erweitern die Mietanlässe. Ausländische Touristenbesuche erreichten von Januar bis August 2026 10,58 Millionen, ein Anstieg von 5,38 % gegenüber den gleichen Monaten 2025.
Welcher Fahrzeugtyp führt die Mietwagennachfrage an?
Economy- und Schrägheckfahrzeuge führten im Jahr 2026 mit 44,34 % des Marktes, während SUVs voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 17,05 % über 2027–2032.
Welche Unternehmen konkurrieren im indonesischen Mietwagenmarkt?
Zu den wesentlichen Anbietern zählen TRAC Astra Rent A Car, Blue Bird Group, Adi Sarana Armada (ASSA Rent), Mitra Pinasthika Mustika Rent und Avis Budget Group über den lokalen Avis-Betreiber AVRI innerhalb der RMA Group.
Welche kommerziellen Herausforderungen haben Mietanbieter?
Im März 2026 meldete der indonesische Fahrzeugmietverband Asperda Druck durch starken Preisdruck und Betriebsanforderungen in indonesischen Mietunternehmen. Eine Pekanbaru-Fallstudie aus dem Jahr 2025 identifizierte potenziellen Gewinnmargendruck durch Niedrigpreisstrategien von Wettbewerbern.
Welche Regionen führen den nationalen Mietausblick an?
Java machte im Jahr 2026 61,33 % des Marktes aus, während Bali und Nusa Tenggara voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 17,9 % über 2027–2032.