
GCC-Markt für Algen-Biokraftstoffaussichten: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 140.56 Millionen US-Dollar |
| Marktgröße (2026) | 152.65 Millionen US-Dollar |
| Marktgröße (2031) | 230.59 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.60 % |
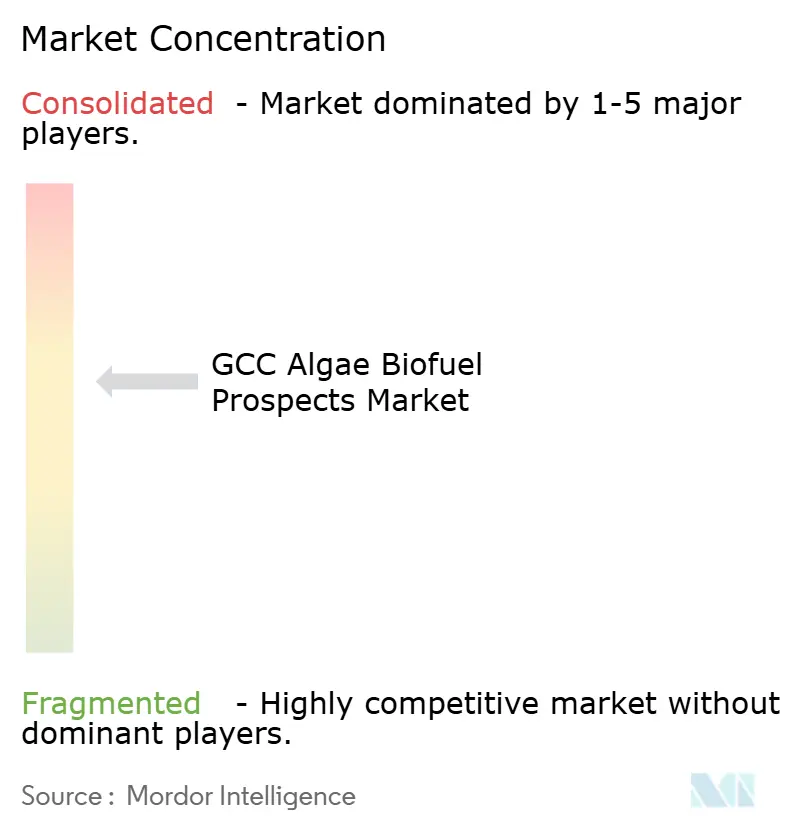
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Markt für Algen-Biokraftstoffaussichten: Analyse von Mordor Intelligence
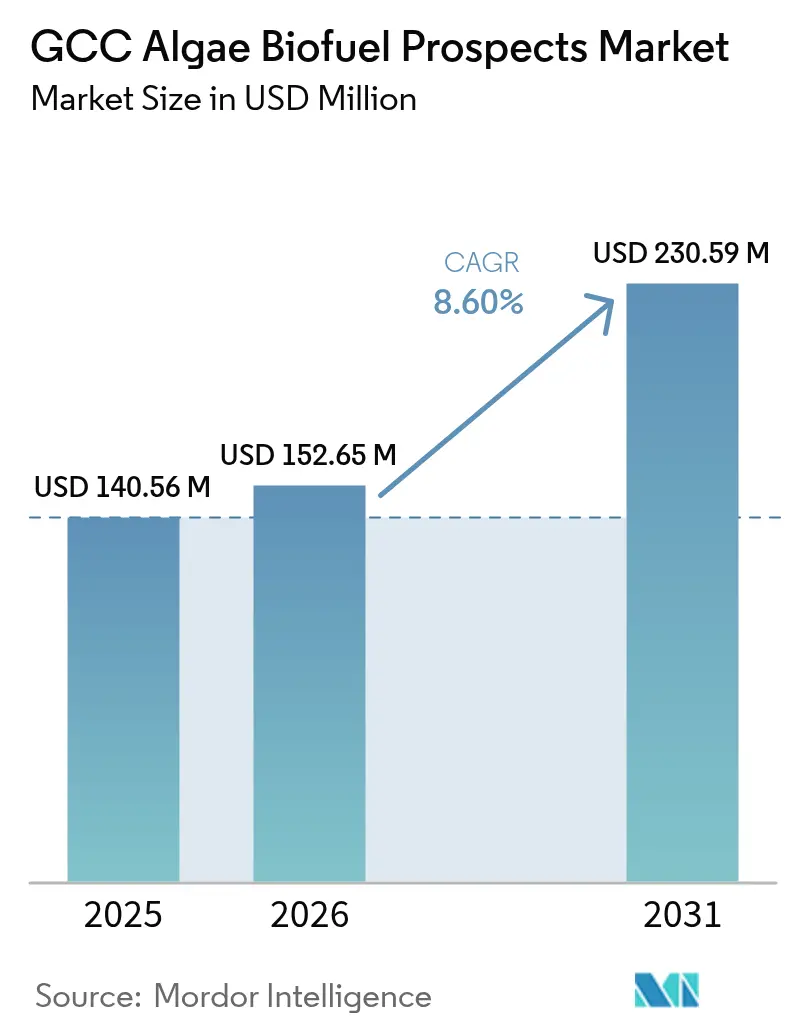
Das GCC-Marktvolumen für Algen-Biokraftstoffaussichten wird im Jahr 2026 auf 152,65 Millionen USD geschätzt, wächst gegenüber dem Wert von 140,56 Millionen USD im Jahr 2025 und wird bis 2031 ein Volumen von 230,59 Millionen USD erreichen, was einer CAGR von 8,6 % für den Zeitraum 2026–2031 entspricht.
Das Wachstum wird durch verschärfte CO₂-Bepreisungssysteme, verbindliche Beimischungsvorschriften für nachhaltigen Flugkraftstoff (SAF), sowie die Verfügbarkeit von reichlich vorhandenem Meerwasser und industriellen CO₂-Strömen vorangetrieben, wodurch die Rohstoffkosten gesenkt werden. Internationale Ölkonzerne nutzen bestehende petrochemische Logistik, um den Kapitalbedarf zu reduzieren, während meerwasserbasierte Kultivierung die Betriebskosten im Vergleich zu Süßwassersystemen um 40–60 % senkt. Die vertikale Integration nimmt zu, da die Erzeuger die vorgelagerte Algenproduktion mit der nachgelagerten Raffination verknüpfen, um höhere Margen zu erzielen. Der Wettbewerbsdruck spiegelt auch den rasanten Aufstieg von ultrapreisgünstigem grünem Wasserstoff wider, der die Wirtschaftlichkeit von Algenkraftstoffen unter Druck setzt, Fluggesellschaften und Streitkräfte jedoch gleichzeitig dazu veranlasst, Drop-in-Lösungen zu sichern, die Dekarbonisierungsfristen erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Biokraftstofftyp führte Biodiesel im Jahr 2025 mit einem Umsatzanteil von 67,35 %; Bio-Jet-Kraftstoff wird bis 2031 voraussichtlich mit einer CAGR von 16,5 % wachsen.
- Nach Rohstoffart erzielte Mikroalgen im Jahr 2025 einen Anteil von 88,60 % und verzeichnen bis 2031 eine CAGR von 9,96 %.
- Nach Kultivierungssystem entfielen im Jahr 2025 auf offene Rennbahnteihe 64,20 % des GCC-Marktanteils für Algen-Biokraftstoffe, während Hybridsysteme bis 2031 voraussichtlich mit einer CAGR von 17,8 % wachsen werden.
- Nach Endanwendung entfiel im Jahr 2025 auf den Transportsektor ein Anteil von 60,30 % am GCC-Marktvolumen für Algen-Biokraftstoffe; der Luftfahrtsektor wird bis 2031 voraussichtlich mit einer CAGR von 20,4 % zulegen.
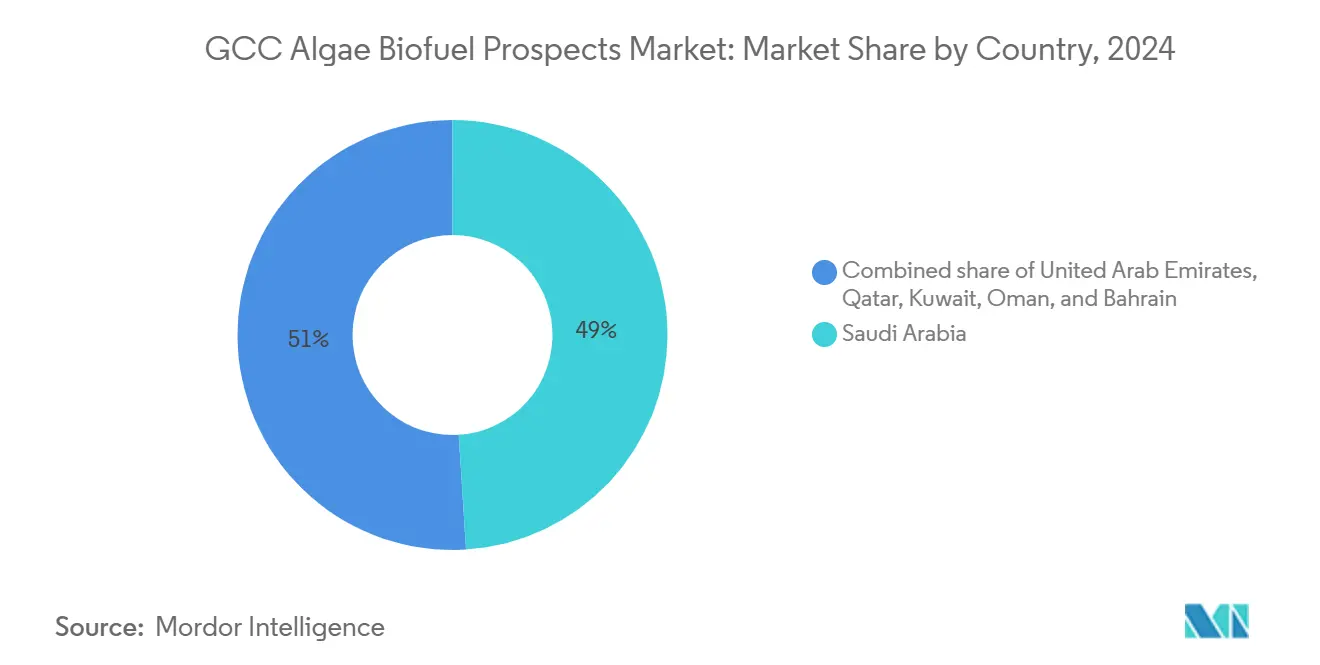
- Nach Land hielt Saudi-Arabien im Jahr 2025 einen Anteil von 48,60 %, während die VAE mit einer CAGR von 15,3 % bis 2031 das stärkste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| CO₂-Bepreisungsdruck auf öl-exportierende GCC-Volkswirtschaften | 2.10% | Kernmärkte Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Verbindliche SAF-Beimischungsziele für nationale Fluggesellschaften | 1.80% | Luftfahrtdrehkreuze in den VAE, Katar und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Kostenersparnis durch meerwasserbasierte Kultivierung im Vergleich zu Süßwassersystemen | 1.50% | Küstenregionen der GCC-Staaten, Meerwasserentsalzungszonen der VAE | Langfristig (≥ 4 Jahre) |
| CO₂-Nutzungspartnerschaften mit Stahl- und Entsalzungsanlagen | 1.20% | Industriekorridore in Saudi-Arabien, Verarbeitungszonen in den VAE | Mittelfristig (2–4 Jahre) |
| Militärische Nachfrage nach logistikfreundlichen Drop-in-Kraftstoffen | 0.90% | Verteidigungssektoren in Saudi-Arabien und den VAE | Langfristig (≥ 4 Jahre) |
| Integration von Abwärme aus gasbefeuerten Kraftwerken | 0.60% | Stromerzeugungsregionen in Katar und Kuwait | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
CO₂-Bepreisungsdruck auf öl-exportierende GCC-Volkswirtschaften
Verschärfte CO₂-Bepreisungsrahmen in den Golfstaaten beschleunigen die staatliche Diversifizierung hin zu algenbasierten Biokraftstoffen, die Exporterlöse im Einklang mit den Vision-2030-Zielen sichern.[1]Vision 2030, "Vision 2030 Königreich Saudi-Arabien," vision2030.gov.sa Saudi-Arabiens Public Investment Fund stellte 2024 20 Milliarden USD für erneuerbare Energien bereit, mit Schwerpunkt auf Algenplattformen, die bestehende petrochemische Standorte umrüsten.[2]Arab News Staff, "PIF stellt 20 Mrd. USD für erneuerbare Energien bereit," Arab News, arabnews.com Durch die Nutzung von Raffinerie-CO₂ als Rohstoff werden Compliance-Kosten in Biomassewert umgewandelt, was Algenerzeugern langfristige Abnahmeverträge von emittierenden Industrien sichert. Der Politikmix verankert daher eine planbare Nachfrage, mindert das Risiko gestrandeter Vermögenswerte und stärkt den GCC-Markt für Algen-Biokraftstoffe als Absicherung gegen sinkende Margen fossiler Brennstoffe.
Verbindliche SAF-Beimischungsziele für nationale Fluggesellschaften
Emirates, Qatar Airways und Saudia müssen bis 2030 SAF-Quoten von 5–10 % erfüllen, was einen festen Kundenstamm im Luftfahrtbereich garantiert. Emirates hält bereits eine zehnjährige SAF-Liefervereinbarung, die bis 2028 einen lokalen Algenanteil von 30 % vorsieht. Beimischungsvorschriften stabilisieren die Erlöse für Algenraffinerien, erschließen Projektfinanzierungen und fördern eine rasche Skalierung in der Nähe von Drehkreuzflughäfen. Da der GCC kritische Luftverkehrstransitkorridore kontrolliert, können regionale Erzeuger ausländische Fluggesellschaften beliefern, die auf dem Weg nachtanken, und so den GCC-Markt für Algen-Biokraftstoffe über den inländischen Verbrauch hinaus ausweiten.
Kostenersparnis durch meerwasserbasierte Kultivierung im Vergleich zu Süßwassersystemen
Demonstrationsanlagen in Abu Dhabi und Fujairah bestätigen, dass halophile Mikroalgen vergleichbare Lipidausbeuten wie Süßwasserstämme erzielen, bei 40–60 % niedrigeren Betriebskosten bei Verwendung von unbehandeltem Meerwasser. Die Kolokalisation mit Entsalzungsanlagen senkt die Kosten weiter durch die gemeinsame Nutzung von Pumpstationen und die Verwertung von Soleabwasser, das optimalen Salzgehaltsbereich aufweist. Das Ergebnis ist ein struktureller Rohstoffvorteil, der die energieintensive Ernte kompensiert und damit die langfristige Wettbewerbsfähigkeit der GCC-Algen-Biokraftstoffindustrie in ariden Klimazonen verankert.
CO₂-Nutzungspartnerschaften mit Stahl- und Entsalzungsanlagen
SABICs Stahlbetriebe emittieren jährlich mehr als 50 Millionen Tonnen CO₂, und Pilotverknüpfungen nutzen 10–15 % dieses Stroms für das Algenwachstum, was die Abscheidungskosten senkt und die Biomasseproduktivität steigert. ADNOC testet eine ähnliche Integration mit Entsalzungsanlagen, um konzentriertes CO₂, Abwärme und Meerwasser zu kombinieren und damit Kreislaufwirtschaftsmerkmale zu stärken. Eine solche Symbiose erhöht die Projekt-IRRs und stellt vertikal integrierte Komplexe in den Mittelpunkt des GCC-Markts für Algen-Biokraftstoffe.
Hemmfaktoranalyse und Auswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geistige Eigentumsrechte an salztoleranten Stämmen im Besitz ausländischer Unternehmen | -1.40% | Regional, Einschränkungen beim Technologietransfer | Langfristig (≥ 4 Jahre) |
| Begrenzte lokale nachgelagerte Umesterungskapazität | -0.80% | Verarbeitungslücken in Saudi-Arabien und den VAE | Mittelfristig (2–4 Jahre) |
| Knappes Risikokapital für Biokraftstoffraffinerien vor Umsatzreife | -0.60% | Einschränkungen im GCC-Startup-Ökosystem | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch ultrapreisgünstigen solaren Wasserstoff im GCC | -0.50% | Erneuerbare-Energie-Zonen in Saudi-Arabien und den VAE | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geistige Eigentumsrechte an salztoleranten Stämmen im Besitz ausländischer Unternehmen
Wichtige Patente für halophile Mikroalgen werden von US-amerikanischen und europäischen Biotechnologieunternehmen wie Algenol Biotech kontrolliert, was zu hohen Lizenzgebühren und begrenztem Technologietransfer führt.[3]Algenol Biotech, "Patente für salztolerante Algen," algenol.com Pilotanlagen in den VAE sahen sich bereits mit Inbetriebnahmeverzögerungen bei der Aushandlung von Zugriffsrechten konfrontiert, was den Markt Lieferkettenrisiken aussetzt und die einheimische Forschung und Entwicklung verlangsamt. Lokale Universitäten bauen Genbearbeitungsprogramme aus, doch können kommerzielle Stämme 5–10 Jahre bis zur Skalierung benötigen, was das Wachstum des GCC-Markts für Algen-Biokraftstoffe hemmt.
Begrenzte lokale nachgelagerte Umesterungskapazität
Bestehende GCC-Biodieseleinheiten sind auf Palmöl-Rohstoffe ausgelegt, nicht auf Algenlipide, und decken weniger als 30 % der erwarteten Produktion für 2030 ab.[4]ENOC Group, "Überblick über Biodieselbetrieb," enoc.com Infolgedessen müssen Erzeuger rohes Algenöl nach Asien oder Europa verschiffen und dabei Wertschöpfung einbüßen sowie Frachtrisiken ausgesetzt sein. Neue Raffinerien sind geplant, doch die Abhängigkeit von importierten Ausrüstungen erhöht die Investitionsausgaben (Capex) und das Terminrisiko.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Biokraftstofftyp:
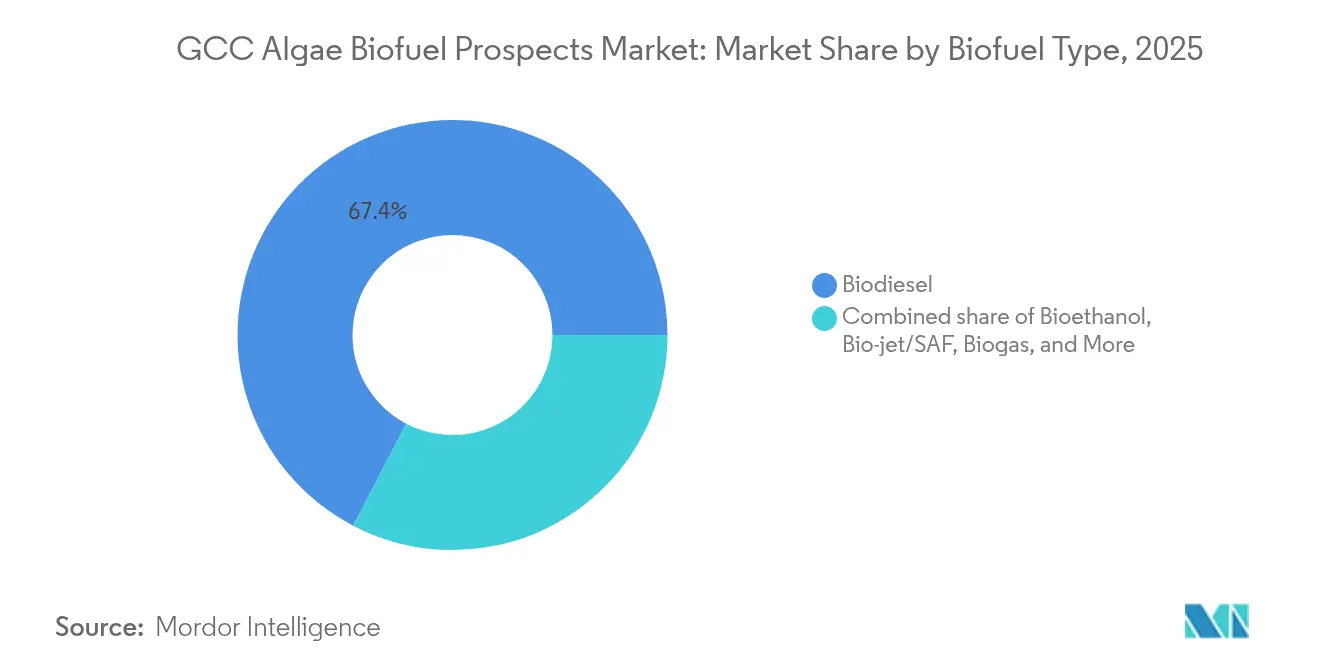
Luftfahrtkraftstoffe treiben Premium-Wachstum voranDas Segment erzielte im Jahr 2025 ein GCC-Marktvolumen für Algen-Biokraftstoffe von 94,67 Millionen USD, wobei Biodiesel dank etablierter Flotten im Straßentransport einen Anteil von 67,35 % hielt. Bio-Jet-Kraftstoff hingegen wird bis 2031 voraussichtlich eine CAGR von 16,5 % aufweisen, angetrieben durch verbindliche SAF-Quoten von 5–10 % an Golfluftfahrtdrehkreuzen. Fluggesellschaften akzeptieren das 2–3-fache des Kerosinpreises, um Compliance-Fristen einzuhalten, was die Erzeuger vor Rohstoffpreisschwankungen schützt und damit ihre Margen erhöht.
Die wachsende SAF-Nachfrage erweitert die Rohstoffbeschaffungsmöglichkeiten und fördert gleichzeitig Investitionen in die Zertifizierung. Bioethanol hält hauptsächlich durch Beimischung im Bodentransport einen Anteil von 15,20 %, und Biogas steht bei 8,10 %, da reichlich vorhandenes Pipelinegas methanreiches Gärsubstrat verdrängt. Algenbasierter Wasserstoff hält nur einen Anteil von 4,05 %, zieht aber Forschungs- und Entwicklungsmittel an, da nationale Energieagenden auf exportfähige grüne Moleküle abzielen, was auf einen aufkommenden, wenn auch längerfristigen Diversifizierungspfad für den GCC-Markt für Algen-Biokraftstoffe hindeutet.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Rohstoffart:
Dominanz der Mikroalgen beschleunigt sichMikroalgen erzeugten 88,60 % des Volumens im Jahr 2025 und verzeichneten eine CAGR von 9,96 %, womit sie ihre Führungsposition durch überlegene Lipidausbeuten und ganzjährige Produktion festigten. Stämme wie Nannochloropsis und Chlorella erreichen Lipidkonzentrationen von 20–30 %, wenn sie in hochsalinen Teichen entlang des Arabischen Golfs kultiviert werden. Das GCC-Marktvolumen für Algen-Biokraftstoffe bei Mikroalgen wird aufgrund laufender genetischer Optimierungsinitiativen voraussichtlich seine Expansion fortsetzen.
Makroalgen halten einen Anteil von 11,40 % aufgrund episodischer Erntezeiträume und geringerer Ölgehalte; jedoch zeigen Braunalgenversuche Potenzial für integrierte Bioraffinerie-Chemikalien. Spirulina-Farmen erstrecken sich auf Ernährungsmärkte und bieten Quersubventionen, die den anfänglichen Cashflow verbessern. Programme für einheimische Stämme zielen auf die Senkung von Lizenzkosten ab und stützen die langfristige Eigenständigkeit der GCC-Algen-Biokraftstoffindustrie.
Nach Kultivierungssystem:
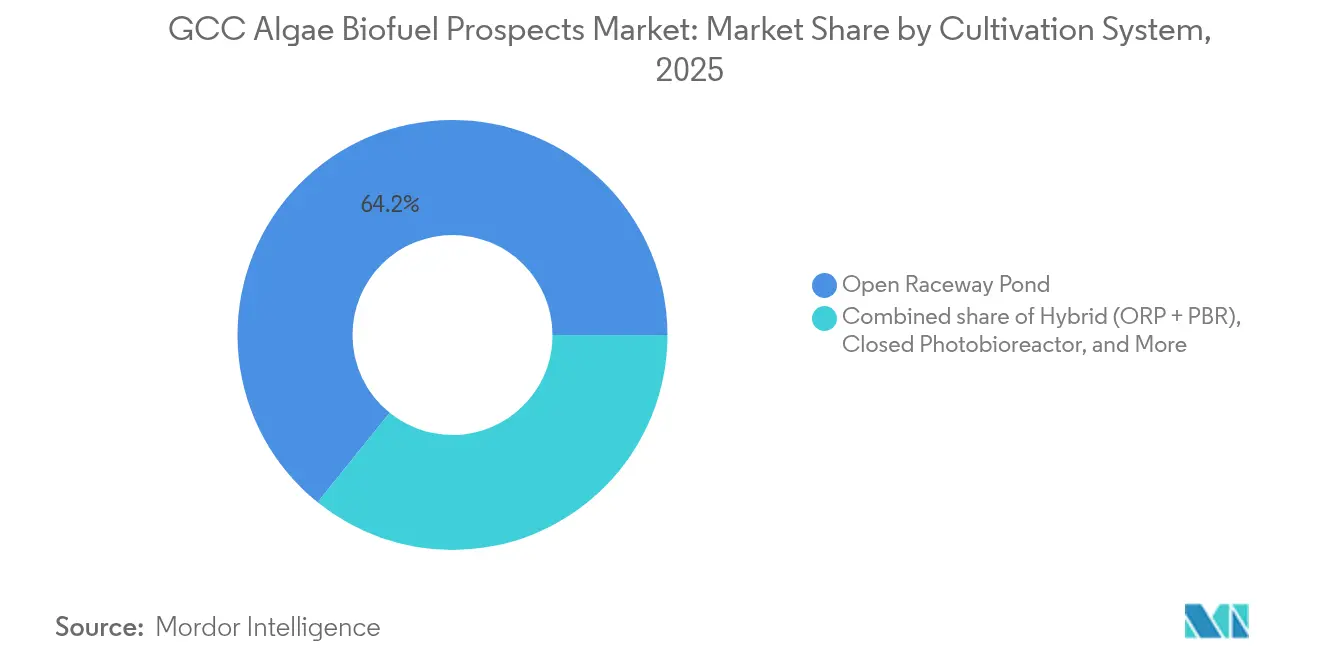
Hybridsysteme erschließen EffizienzgewinneOffene Rennbahnteihe repräsentierten 2025 64,20 % der installierten Kapazität und nutzten ihre geringe Kapitalintensität. Hybridsysteme, die Teiche mit Photobioreaktoren kombinieren, wachsen jedoch mit einer CAGR von 17,8 % und liefern in Katar-Versuchen Produktivitätsgewinne von 40–50 %. Geschlossene Photobioreaktoren halten einen Anteil von 20,10 % für pharmazeutische Qualitätsprodukte, während die heterotrophe Fermentation aufgrund teurer Zuckersubstrate bei 8,05 % zurückbleibt.
Das Hybriddesign mildert das Kontaminationsrisiko in frühen Wachstumsphasen und verlagert Biomasse dann für eine wirtschaftliche Skalierung in offene Teiche. Die Abwärmerückgewinnung aus nahe gelegenen Kraftwerken stabilisiert die Kulturtemperaturen und senkt die Energiekosten – ein entscheidender Vorteil bei der hohen Umgebungswärme, die den GCC-Markt für Algen-Biokraftstoffe prägt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endanwendung:
Luftfahrtsektor verändert die NachfrageDer Transportsektor hielt im Jahr 2025 einen Anteil von 60,30 %, angetrieben durch Dieselbeimischungsvorschriften; die Luftfahrt ist jedoch mit einer CAGR von 20,4 % der herausragende Sektor, da Fluggesellschaften SAF im Voraus kaufen, um Compliance-Anforderungen zu erfüllen. Der GCC-Marktanteil für Algen-Biokraftstoffe in der Luftfahrt wird voraussichtlich rasch wachsen, da Emirates, Qatar Airways und Saudia zusammen mehr als 400 Millionen Liter Flugzeugtreibstoff jährlich verbrauchen.
Marinekraftstoffe halten einen Anteil von 12,10 %, begünstigt durch freiwillige Emissionsreduktionen bei Containerreedereien, die Golfhäfen anlaufen, während die Stromerzeugung aufgrund der Fülle an Erdgas 8,05 % ausmacht. Der industrielle Rohstoffanteil beträgt die verbleibenden 7,10 %, mit Fokus auf Tenside und Spezialitätenlösungsmittel, die Premiumpreise erzielen, wodurch Einnahmequellen diversifiziert und Preisrisiken im GCC-Markt für Algen-Biokraftstoffe abgepuffert werden.
Geografische Analyse
Saudi-Arabien Algenpotenzial-Biokraftstoffmarkt
Saudi-Arabien verankert den GCC-Algen-Biokraftstoffmarkt mit einem Anteil von 48,60 %, dank seiner umgerüsteten Raffineriekapazitäten, umfangreicher industrieller CO₂-Ströme und 20 Milliarden USD an erneuerbaren Energiezuweisungen im Rahmen der Vision 2030. Aramco testet einheimische Stämme an der King Abdullah University of Science and Technology und strebt nach geistigem Eigentum, während Raffinerieabgase zur Senkung der Rohstoffkosten genutzt werden. Die Binnenüstengebiete des Landes bieten zudem günstige Landpachtverträge, die große Teichflächen ermöglichen, ohne mit der landwirtschaftlichen Nutzung zu konkurrieren.
Vereinigte Arabische Emirate Algenpotenzial-Biokraftstoffmarkt
Die Vereinigten Arabischen Emirate sind die am schnellsten wachsende Region mit einer CAGR von 15,3 %, gestützt durch Masdars sektorübergreifendes Ökosystem für erneuerbare Energien und die langfristigen SAF-Verträge von Emirates. ADNOC erprobt eine mit Entsalzungsanlagen verknüpfte Kultivierung, bei der Soleabwasser, Abwärme und konzentriertes CO₂ zusammengeführt werden, was die Ressourcenkreislaufwirtschaft stärkt. Regulatorische Schnellverfahren für Visa und Freizonenförderungen beschleunigen die Beteiligung ausländischer Biotechnologieunternehmen und positionieren Abu Dhabi als Drehscheibe für die Skalierung des GCC-Algen-Biokraftstoffmarktes.
GCC Algenpotenzial-Biokraftstoffmarkt
Katar, Kuwait, Oman und Bahrain halten gemeinsam einen Anteil von 33,40 %. Katar profitiert von der Integration der Kohlenstoffabscheidung im Zusammenhang mit LNG, Kuwait nutzt Raffinerieabwärme für militärische Dieselsubstitute, Oman setzt auf Universitätscluster zur Inkubation hybrider Technologien, und Bahrain nutzt seinen Finanzsektor, um Scharia-konforme Mittel in Pilotprojekte zu lenken. Gemeinsam bieten sie Testfelder für Nischenansätze, die später auf größere Golfwirtschaften übertragen werden können, und verbreiten technisches Wissen im gesamten GCC-Algen-Biokraftstoffmarkt.

Regulatorisches Umfeld
In den gesamten GCC-Staaten wird die politische Unterstützung für kohlenstoffarme Kraftstoffe zunehmend um die Qualitätskontrolle von Biokraftstoffen und Dekarbonisierungspfade in der Luftfahrt verschärft, was die Compliance-Erwartungen an aus Algen gewonnene Produkte schärft. In den VAE legt die National Policy on Biofuels (2024), umgesetzt durch das Ministry of Energy and Infrastructure (MoEI), einen Rahmen für Produktion und Qualitätsaufsicht im Einklang mit den nationalen Dekarbonisierungszielen fest, ergänzt durch die UAE Sustainable Aviation Fuel General Policy, die den Hochlauf von SAF durch koordinierte Branchenmaßnahmen unterstützt.
In Saudi-Arabien prägt die nachgelagerte Kraftstoffnormung die Produktakzeptanz. Der SASO-Standard 398/1444 spezifiziert B100-Biodiesel-Mischkomponenten-Qualitäten nach Schwefelgehalt und beeinflusst direkt die Qualifizierungswege für algenbasierten Biodiesel, der in Mischpools gelangt. Die regulatorische Kontrolle über neue Kraftstoffspezifikationen wurde außerdem durch das 2025 Law of Petroleum and Petrochemical Products verschärft, das dem Ministry of Energy die Befugnis gibt, verbindliche Spezifikationen zu genehmigen und die Einhaltung zu überwachen, wodurch die Bedeutung dokumentierter Kraftstoffeigenschaften und der Zertifizierungsbereitschaft für Algen-zu-Kraftstoff-Projekte, die mit Raffinerie- und Vertriebsnetzen verbunden sind, zunimmt.
Wettbewerbslandschaft
Der GCC-Markt für Algen-Biokraftstoffe weist eine moderate Fragmentierung auf. Ölkonzerne wie Saudi Aramco und QatarEnergy nutzen Raffineriesynergien zur Realisierung von Skaleneffekten, während Biotechnologiespezialisten wie Seambiotic sich auf die Entwicklung hochertragsfähiger Stämme konzentrieren. Internationale Energieunternehmen wie TotalEnergies und Shell bringen proprietäre Kultivierungskonzepte und globale SAF-Vertriebsnetzwerke ein und schaffen damit kooperative, aber wettbewerbsorientierte Konsortien.
Die vertikale Integration nimmt zu. Aramcos Forschungs- und Entwicklungsfonds in Höhe von 500 Millionen USD unterstützt interne Stammbibliotheken und betriebseigene Raffinerien, während Masdar Joint Ventures strukturiert, die Kultivierung, Verarbeitung und Abnahme umfassen, Premium-Margen erschließen und Versorgungsunterbrechungen abfedern. Patentanmeldungen für salztolerante Genetik stiegen 2024 um 40 %, was den strategischen Wert von geistigen Eigentumsrechten bei der Senkung von Lizenzgebühren und der Erhöhung von Marktzugangshürden unterstreicht.
Kleinere Unternehmen sehen sich mit Finanzierungslücken konfrontiert und verfolgen daher Nischenstrategien – Nahrungsergänzungsmittel-Spirulina-Nebenprodukte oder Militäraufträge –, die frühe Einnahmen sichern. Einige kooperieren mit staatlichen Versorgungsunternehmen, die CO₂-Ströme und Abwärme bereitstellen. Eine Konsolidierung ist zu erwarten, da eigenständige Kultivierungsbetriebe nach Skalierung oder Übernahme durch vertikal integrierte Akteure streben, wodurch der Markt gestrafft und gleichzeitig die Technologiediffusion in der GCC-Algen-Biokraftstoffindustrie beschleunigt wird.
Führende Unternehmen der GCC-Algen-Biokraftstoffaussichten-Branche
Saudi Aramco
Masdar (incl. Algae Fuels JV)
TotalEnergies
Shell plc
QatarEnergy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC Algenpotenzial-Biokraftstoffmarkt
- Saudi Aramco
- Masdar (Biofuels JV)
- QatarEnergy
- TotalEnergies
- Shell plc
- Exxon Mobil Corp.
- Chevron Corp.
- BP plc
- Neste Oyj
- Algenol Biotech LLC
- Algae Systems LLC
- Sapphire Energy Inc.
- Qeshm Microalgae Biorefinery Co.
- Seambiotic Ltd.
- Photanol BV
- Global Bioenergies SA
- Solazyme TerraVia Legacy
- BIND BioEnergy KSA
- Desert Algae Tech UAE
- GreenFuel Tech USA
- Boeing SAF Partnerships
Lesen Sie die Analyse der GCC Algenpotenzial-Biokraftstoffmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Die Chancen für Algenbiokraftstoffe im GCC konzentrieren sich auf die Verknüpfung von Kultivierung mit vorhandener Industrieinfrastruktur, um die Stückkosten zu senken und die Qualifizierung für Kraftstoffe im Verkehrssektor zu beschleunigen. Saudi Aramco hat feldbasierte Mikroalgentests durchgeführt, bei denen Meerwasser am Qurayyah Sea Water Injection Plant genutzt wird, was einen praktikablen Weg zur Ko-Lokalisierung von Kultivierung mit großen Küstenversorgungsbetrieben und Industrieanlagen zeigt. Dieser infrastrukturgeführte Ansatz passt zur regionalen Verfügbarkeit von nicht landwirtschaftlich nutzbaren Küstenflächen, hoher Sonneneinstrahlung und stetigen Salzwasserversorgungen, und er zielt auf Wasserknappheitsbeschränkungen ab, die konventionelle Biokraftstoff-Rohstoffe einschränken.
Eine zweite Chance ist die Überführung von Forschung in Demonstrationsvorhaben für halotolerante Stämme und Lipidproduktivität unter lokalen Bedingungen, was sowohl Biodiesel- als auch SAF-Mischkomponenten-Pfade unterstützt, während die politischen Rahmenwerke reifen. Saudi-Arabiens Biorefinery from Algae (SABA Project), finanziert von King Abdulaziz City for Science and Technology (KACST), veranschaulicht die anhaltende öffentliche Förderung von Lipid-Hyperproduzenten-Arten und Bioraffineriekonzepten, die in nationale Kraftstoffprogramme einfließen können. In den VAE schaffen die National Policy on Biofuels (2024) und die nationale SAF-Politik einen förderlichen Hintergrund für Entwickler, die sich mit Genehmigungsverfahren, Qualitätsmanagement und Abnahmeverhandlungen befassen, insbesondere wenn Projekte CO2-Nutzung mit Entsalzung und raffinerienahen Betrieben verbinden.
Recent Industry Developments in GCC Algenpotenzial-Biokraftstoffmarkt
- Mai 2026: HutanBio unterzeichnete ein strategisches MoU mit dem in Oman ansässigen Utopia World Investment und dessen Biokraftstoff-Tochtergesellschaft Wakud International zur Entwicklung und Skalierung der algenbasierten Biokraftstoffproduktion im Oman. Die Vereinbarung skizziert einen Weg zu einer ersten kommerziellen Demonstrationsanlage, die für Ende 2027 angestrebt wird. Die Partnerschaft etabliert einen neuen, auf Oman ausgerichteten Umsetzungspfad für Algenkraftstoffe, der auf küstennahe Salzwasserressourcen und bestehende Energielogistikfähigkeiten zurückgreift.
- Januar 2025: Saudi Aramco verpflichtete sich zu 500 Millionen USD für die Erforschung einheimischer Stämme mit der King Abdullah University of Science and Technology. Die Finanzierung unterstützt die Entwicklung lokaler Stamm-IP und verringert die Unsicherheit hinsichtlich der langzyklischen Biologie, die für die Kultivierung bei hoher Salinität erforderlich ist. Sie stärkt außerdem Pläne zur vertikalen Integration, die die Algenkultivierung mit raffinerienaher Kraftstoffaufwertung verbinden.
- Dezember 2024: Emirates unterzeichnete eine zehnjährige SAF-Lieferungsvereinbarung mit Neste. Die Vereinbarung sichert eine langfristige Versorgungsbeziehung für nachhaltigen Flugkraftstoff und unterstützt Pilotprojekte, die algenbezogene Rohstoffe für SAF-Pfade skalieren. Der Deal steht im Einklang mit den regionalen Dekarbonisierungszielen und spiegelt eine anhaltende Präferenz für die Integration algenfreundlicher Rohstoffe in Flugkraftstoffe wider.


GCC Algenpotenzial-Biokraftstoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert algenbasierter Biokraftstoffe, die zur Verwendung innerhalb der GCC-Länder bereitgestellt werden, gezählt, wenn Algen die primäre Rohstoffquelle sind und der Kraftstoff für die Energienutzung (Verkehr oder stationär) verkauft wird.
Ausgeschlossener Umfang: Wir schließen den Wert der Beimischung fossiler Kraftstoffe aus, der nicht auf algenbasierte Mengen zurückzuführen ist, sowie reine Laborversuche, die nicht in kommerzielle oder vorkommerzielle Lieferungen übergehen.
Übersicht der Segmentierung
- Nach Biokraftstofftyp
- Biodiesel
- Bioethanol
- Bio-Jet / SAF
- Biogas
- Biowasserstoff und Sonstiges
- Nach Rohstoffart
- Mikroalgen (Nannochloropsis, Chlorella, Spirulina, Dunaliella, Sonstiges)
- Makroalgen (Rot-, Braun-, Grünalgen)
- Nach Kultivierungssystem
- Offener Rennbahnteich
- Geschlossener Photobioreaktor
- Hybrid (Offener Rennbahnteich + Photobioreaktor)
- Heterotrophe Fermentation
- Nach Endanwendung
- Straßentransport
- Luftfahrt (SAF)
- Marine
- Stromerzeugung und KWK
- Industrie und Sonstiges
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Bahrain
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit öffentlichen Signalen, die das Niveau der Nachfrage nach erneuerbaren Kraftstoffen und die Politiken zeigen, die algenbasierte Pfade vorantreiben. Wir überprüfen typischerweise Energiebilanz- und Kraftstoffnachfragereihen aus Quellen wie IEA, OPEC und nationalen Energieministerien im GCC und ergänzen dies dann um Ziele für erneuerbare Energien und die Ausrichtung der Dekarbonisierung der Luftfahrt von Organisationen wie ICAO und IATA.
Wo relevant, prüfen wir Zoll- und Handelsstatistiken sowie Normen und Nachhaltigkeitsvorschriften, die die Zulässigkeit und Preisgestaltung beeinflussen können (zum Beispiel SAF- und Schiffskraftstoffspezifikationen). Um die Annahmen realistisch zu halten, prüfen wir Unternehmensmeldungen, Pressemitteilungen und Projektankündigungen gegenseitig. Wir nutzen außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patente sowie sendungsbezogene Import- und Exportdaten, wo sie helfen, das Aktivitätsniveau zu bestätigen. Die Liste der Sekundärquellen ist beispielhaft und nicht erschöpfend, und wir verwenden im Verlauf der Studie zusätzliche öffentliche Referenzen, um Datenpunkte zu erfassen, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung wird eingesetzt, um breite Nachfragesignale in einen praktikablen Adoptionspfad für Algenbiokraftstoff in den GCC-Ländern umzuwandeln und zu prüfen, was tatsächlich produziert, gemischt oder vertraglich vereinbart wird. Wir sprechen mit Algenkultivierenden, Entwicklern von Biokraftstoffverfahren, Raffinerien und Mischbetrieben, Interessenvertretern der Luft- und Schifffahrtskraftstoffbranche sowie politischen und Forschungseinrichtungen, damit das Modell reale Projektzeitpläne und plausible Preisspannen widerspiegelt.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 17% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 17% | Manager: 53% |
Marktdimensionierung & Prognose
Die Marktdimensionierung erfolgt durch eine Kombination von Top-Down- und Bottom-Up-Ansätzen. Die Struktur beginnt mit der Rekonstruktion des adressierbaren Kraftstoffnachfragepools nach Land und Endverwendung, und anschließend wenden wir algenbasierte Durchdringungspfade an, die von Stakeholdern als machbar bezeichnet wurden. Da der Algenbiokraftstoffmarkt im GCC noch stark von Projektpipelines geprägt ist, stützt sich das Modell auf Variablen wie angekündigte Kapazität und Inbetriebnahmefenster, erwartete Auslastungssteigerungen, Umwandlungsausbeuten je Pfad, indikative Beimischungsniveaus (soweit zutreffend) und durchschnittliche Verkaufspreisannahmen, die mit der Energiepreisgestaltung und politischer Unterstützung verknüpft sind.
Anschließend prüfen wir diese Summen gegen selektive Bottom-Up-Näherungen, etwa durch Aggregation bekannter Projekte, Stichprobenschätzungen plausibler Mengen nach Endverwendung (Luftfahrt, Straße, Schifffahrt, Strom und KWK) sowie Stresstests von ASP mal Volumen gegen Budget- und Beschaffungssignale, die in Interviews besprochen wurden. Fehlt ein Projektdatenpunkt, wenden wir konservative Regeln zur Lückenbehandlung an, zum Beispiel die Anwendung vergleichbarer Hochlaufprofile und Ausbeutebereiche nach Kultivierungssystem, bevor wir wieder in die länderweite Gesamtsumme einfließen.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, da der Markt empfindlich auf politisches Timing und Projektumsetzung reagiert. Wir testen den resultierenden Verlauf zudem mit einfacher Zeitreihenglättung, wo das historische Muster stabil ist. Endgültige Wachstumspfade werden erst angepasst, nachdem Expertenrückmeldungen sich auf Einschränkungen wie CO2-Beschaffung, Wasser- und Flächenstandortwahl sowie Abnahmebereitschaft einigen, was die übermäßige Abhängigkeit von einmaligen Ankündigungen verringert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Signalen, einschließlich der nationalen Kraftstoffnachfrageniveaus, der Ausrichtung der Politik für erneuerbare Energien und SAF, sichtbarer Projektmeilensteine sowie öffentlicher Investitions- oder Ausschreibungsaktivitäten. Ausreißer werden markiert, und die dahinterstehenden Annahmen werden erneut überprüft, gefolgt in der Regel von einer zweiten internen Überprüfung vor der Freigabe.
Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis eintritt, etwa wenn ein größeres Projekt die Inbetriebnahme erreicht, eine verbindliche Abnahmevereinbarung unterzeichnet wird oder eine politische Änderung die Zulässigkeit oder Preisgestaltung verändert. Vor der Auslieferung führen wir eine abschließende Prüfung durch, um sicherzustellen, dass Marktgröße und Erzählung die neuesten verfügbaren Aktualisierungen widerspiegeln.
Marktgröße der GCC-Algenbiokraftstoff-Aussichten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Algenbiokraftstoff im GCC können weit voneinander abweichen, da der Bereich weiterhin projektgetrieben ist und sich einige Studien stärker auf Ankündigungen als auf tatsächlich realisierte Lieferungen stützen. Unterschiede ergeben sich auch daraus, wie der Marktwert definiert wird, etwa ob er nur algenbasierte Kraftstoffverkäufe oder einen breiteren Korb erneuerbarer Kraftstoffe widerspiegelt, der nur lose mit Algen verknüpft ist.
Die Hauptlücke ergibt sich daraus, ob SAF und andere algenbezogene Kraftstoffe nur dann gezählt werden, wenn tatsächlich algenbasierte Mengen voraussichtlich in Endverbrauchermärkte eintreten. Dies wird bei Mordor Intelligence enger gehandhabt, indem die Dimensionierung an GCC-Nachfragepools, Projekthochlaufannahmen und interviewvalidierte Auslastung gekoppelt wird, statt sich allein auf Nennkapazität zu stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 140,56 Mio. USD (2025) | |
| Branchenverband A | 210,00 Mio. USD (2025) | Fasst Algenbiokraftstoff häufig mit breiteren Initiativen für kohlenstoffarme Kraftstoffe zusammen und wendet möglicherweise optimistische Auslastungs- und Beimischungsannahmen basierend auf Zielen an, statt auf kurzfristig umsetzbaren Abnahmen. |
| Fachzeitschrift B | 95,00 Mio. USD (2025) | Beschränkt die Erfassung häufig auf derzeit betriebene oder im Pilotmaßstab produzierte Mengen und verwendet konservative ASPs, was vorkommerzielle Lieferungen unterschätzen kann, die bereits für die Skalierung vertraglich vereinbart oder finanziert sind. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, wie Projekthochlaufgeschwindigkeit, was als algenbasierte Menge gilt und wie SAF-bezogene Nachfrage im GCC behandelt wird, in Dollarwerte übersetzt werden. Indem jede Annahme auf einen Nachfrageindikator und einen realistischen Lieferzeitplan rückführbar bleibt, bleibt die Schätzung für die Planung praktikabel und lässt sich wiederholen, wenn neue Projekte oder politische Maßnahmen die Aussichten verändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des GCC-Markts für Algen-Biokraftstoffe?
Das GCC-Marktvolumen für Algen-Biokraftstoffe wird im Jahr 2026 auf 152,65 Millionen USD geschätzt und soll bis 2031 einen Wert von 230,59 Millionen USD erreichen.
Welcher Biokraftstofftyp wächst am schnellsten?
Bio-Jet-Kraftstoff verzeichnet bis 2031 eine CAGR von 16,5 %, angetrieben durch verbindliche SAF-Beimischungsvorschriften bei Golffluggesellschaften.
Warum bevorzugen Golfproduzenten die meerwasserbasierte Kultivierung?
Der Einsatz von Rohmeerwasser senkt die Betriebskosten um 40–60 % und entspricht den regionalen Wasserknappheitsbeschränkungen, wodurch Golfprojekte gegenüber Süßwassersystemen einen Kostenvorteil erzielen.
Welches Land führt beim Einsatz von Algen-Biokraftstoffen im GCC?
Saudi-Arabien hält einen Marktanteil von 48,60 % aufgrund seiner integrierten Raffinerieinfrastruktur und der Förderprioritäten im Rahmen von Vision 2030.
Wie wirken sich Schutzrechte auf das geistige Eigentum auf das Wachstum aus?
Der Besitz wichtiger halophiler Stämme durch ausländische Unternehmen erhöht Lizenzkosten und verlangsamt lokale Innovationen, was die regionale CAGR um geschätzte 1,4 Prozentpunkte reduziert.
Welches sind die wesentlichen Hindernisse für eine sofortige Skalierung?
Begrenzte nachgelagerte Raffineriekapazitäten und der Wettbewerb durch preisgünstigen solaren Wasserstoff schränken eine rasche Expansion ein, obwohl neue integrierte Projekte darauf abzielen, diese Lücken zu schließen.
Seite zuletzt aktualisiert am:



