
Größe und Marktanteil des Europäischen Bioenergiemarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 47.5 Gigawatt |
| Marktvolumen (2026) | 49.69 Gigawatt |
| Marktvolumen (2031) | 62.28 Gigawatt |
| Wachstumsrate (2026 - 2031) | 4.62 % |
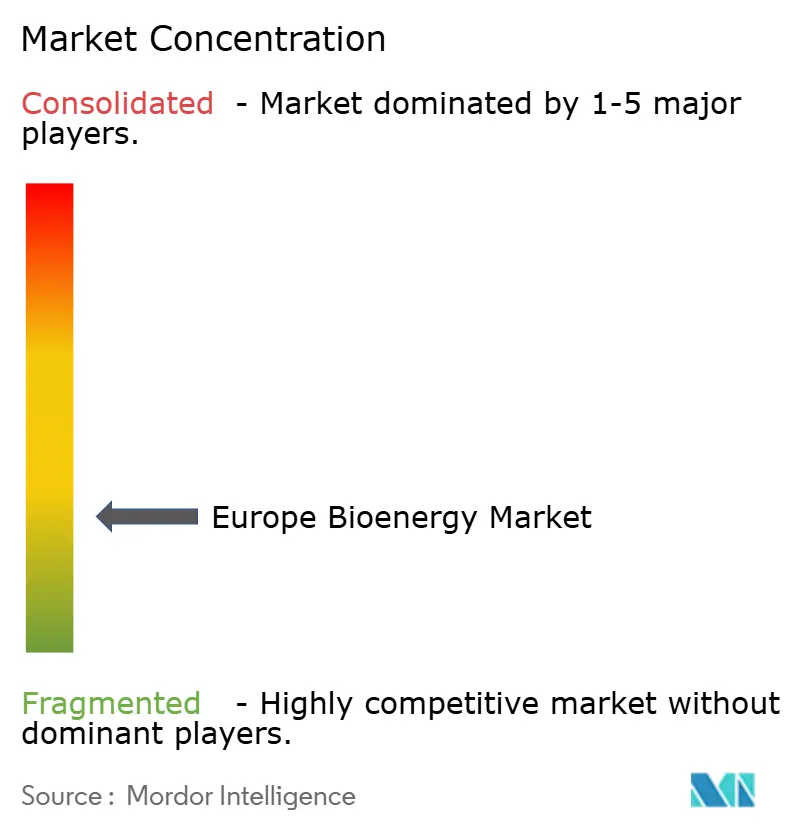
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Europäischen Bioenergiemarkts durch Mordor Intelligence
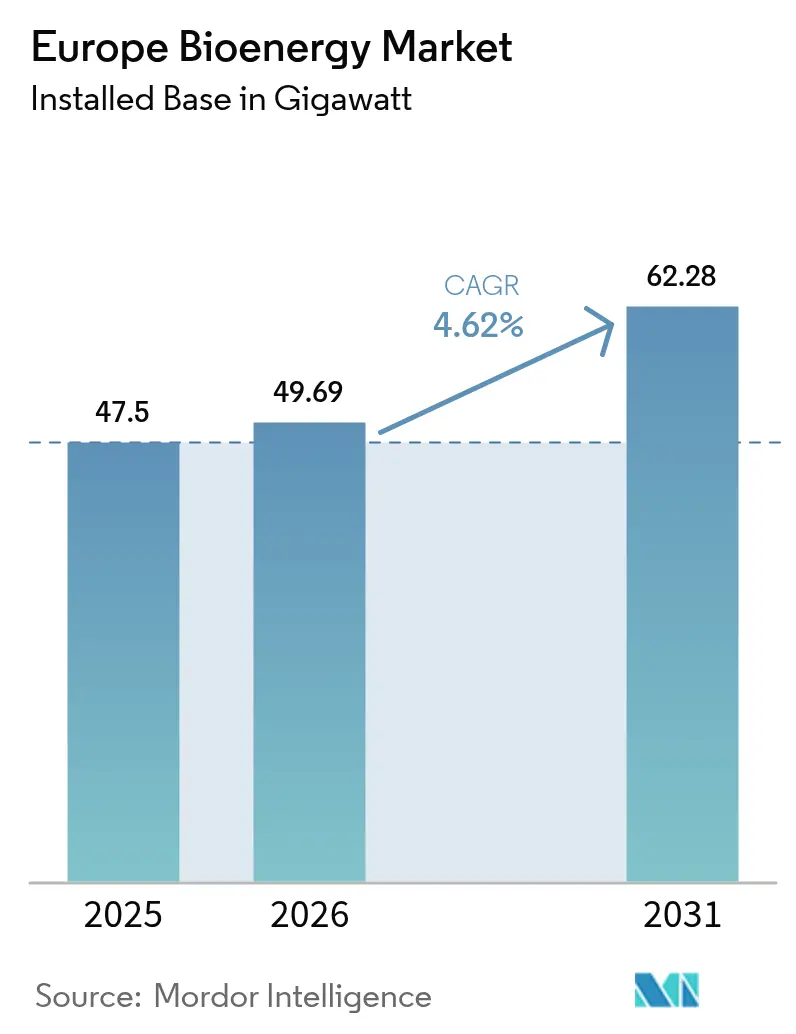
Die Größe des Europäischen Bioenergiemarkts wurde im Jahr 2025 auf 47,5 Gigawatt geschätzt und soll von 49,69 Gigawatt im Jahr 2026 auf 62,28 Gigawatt bis 2031 wachsen, bei einer CAGR von 4,62 % während des Prognosezeitraums (2026–2031).
Die Kontinuität der Politik im Rahmen der Erneuerbaren-Energien-Richtlinie III, die stetige Umrüstung von Kohle- auf Biomassekraftwerke sowie die wachsende Unternehmensnachfrage nach rund um die Uhr verfügbarer thermischer Energie sichern das übergeordnete Wachstum, auch wenn sich die Kapazitätserweiterung gegenüber dem rasanten Tempo des vorangegangenen Jahrzehnts verlangsamt. Betreiber konzentrieren Investitionen auf Effizienzsteigerungen, EUDR-konforme Rohstofflogistik und Negativemissions-Nachrüstungen anstatt auf Neubauprojekte auf der grünen Wiese. Biogas entwickelt sich zum entscheidenden Wachstumsmotor, da anaerobe Vergärung landwirtschaftliche Abfälle und Lebensmittelabfälle in netzkompatibles Biomethan umwandelt und neue Einnahmequellen aus Annahmegebühren und Gasnetzeinspeisungen erschließt. Feste Biomasse behält derweil ihre zentrale Rolle in Fernwärme- und Kraft-Wärme-Kopplungs-Systemen (KWK), die zuverlässige Grundlastenergie dort bereitstellen, wo die Intermittenz von Solar- und Windenergie weiterhin eine Einschränkung darstellt.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt feste Biomasse im Jahr 2025 einen Marktanteil von 58,52 % am Europäischen Bioenergiemarkt, während Biogas bis 2031 die höchste CAGR von 6,44 % verzeichnen soll.
- Nach Rohstoff führten forstliche Rückstände mit 41,12 % der Marktgröße des Europäischen Bioenergiemarkts im Jahr 2025; landwirtschaftliche Rückstände stellen den am schnellsten wachsenden Strom mit einer CAGR von 6,02 % bis 2031 dar.
- Nach Technologie entfiel auf die Verbrennung im Jahr 2025 ein Anteil von 54,15 % an der Marktgröße des Europäischen Bioenergiemarkts, während Vergasung, Pyrolyse und andere Technologien mit einer CAGR von 7,66 % zulegen.
- Nach Anwendung entfiel auf die Stromerzeugung im Jahr 2025 ein Anteil von 44,05 % an der Marktgröße des Europäischen Bioenergiemarkts; der Bedarf an Kraftstoffen für den Verkehr wächst am schnellsten mit einer CAGR von 6,63 % bis 2031.
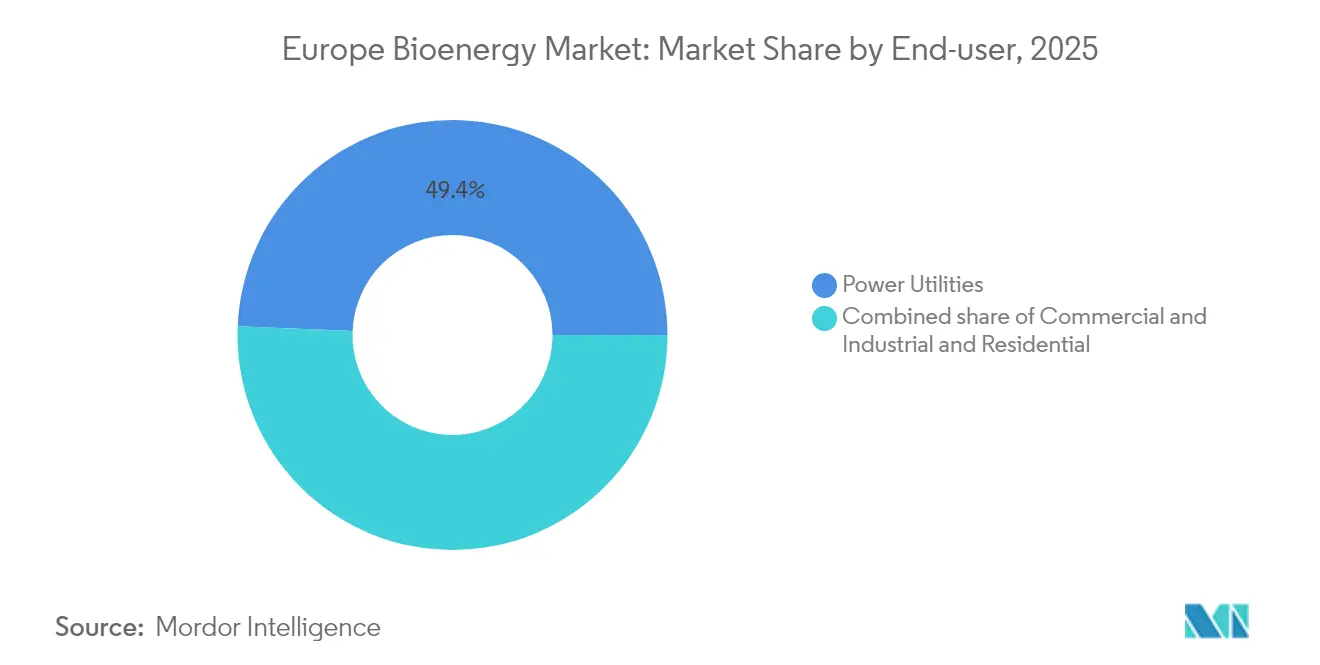
- Nach Endverbraucher hielten Energieversorger im Jahr 2025 einen Anteil von 49,35 % an der Marktgröße des Bioenergiemarkts, während die gewerbliche und industrielle Nachfrage zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,17 % wachsen wird.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 22,03 % am Europäischen Bioenergiemarkt und behauptet seine Führungsposition durch verstärkte Einspeisevergütungen, vereinfachte Biomethan-Genehmigungen und Förderung von BECCS-Pilotprojekten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Ziele der Erneuerbaren-Energien-Richtlinie III für 2030 | +1.2 % | Deutschland, Frankreich, Italien | Mittelfristig (2–4 Jahre) |
| Nationale Förderprogramme für Biomassewärme | +0.9 % | Deutschland, Finnland, Vereinigtes Königreich, Nordische Länder | Kurzfristig (≤ 2 Jahre) |
| EU-weiter Biomethan-Fahrplan über 35 Mrd. m³ | +0.7 % | Frankreich, Deutschland, Italien, Niederlande | Mittelfristig (2–4 Jahre) |
| Unternehmensverpflichtungen zur 24/7-Beschaffung erneuerbarer Wärme | +0.8 % | Industriezentren in Deutschland, Finnland, Frankreich | Langfristig (≥ 4 Jahre) |
| Umrüstung von Kohle- auf Biomassekraftwerke | +0.6 % | Vereinigtes Königreich, Türkei, Osteuropa | Kurzfristig (≤ 2 Jahre) |
| BECCS-Einnahmeströme aus Negativemissionen | +0.5 % | Finnland, Vereinigtes Königreich, Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Ziele der Erneuerbaren-Energien-Richtlinie III für 2030
Die Richtlinie III verpflichtet die Mitgliedstaaten, bis 2030 einen Anteil erneuerbarer Energien von 42,5 % zu erreichen, und legt verbindliche Teilziele für Verkehr, Wärme und Industrie fest, was eine mehrjährige Abnahme von nachhaltiger Biomasse und Biomethan in Sektoren unterstützt, in denen die Elektrifizierung hinterherhinkt.(1)
Nationale Förderprogramme für Biomassewärme
Das deutsche Biomassepaket 2024 verbesserte die KWK-Einspeisevergütungen und reduzierte den bürokratischen Aufwand für die Biogasaufbereitung, während Finnland Biomasse für die Fernwärme von der Kohlenstoffsteuer befreit und damit die Wirtschaftlichkeit des Brennstoffwechsels zugunsten forstlicher Rückstände aufrechterhält.(2)
EU-weiter Biomethan-Fahrplan über 35 Mrd. m³
REPowerEU zielt darauf ab, die Biomethanproduktion bis 2030 auf fast 35 Mrd. m³ nahezu zu verdreifachen, und sieht Investitionen von 37 Mrd. EUR in anaerobe Vergärungsanlagen, Gasreinigungseinheiten und Einspeisepunkte vor – ein Rückenwind für das rasch wachsende Segment der landwirtschaftlichen Abfälle.
Unternehmensverpflichtungen zur 24/7-Beschaffung erneuerbarer Wärme
Industrielle Schwergewichte schließen Verträge mit lokalen Biomasseentwicklern für eine kontinuierliche Dampfversorgung ab, um die Einhaltung von Scope-2-Vorgaben sicherzustellen und langfristige Wärmeabnahmeverträge zu unterzeichnen, die die Projektfinanzierung risikoärmer gestalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachhaltige Rohstoffe und ILUC-Obergrenzen | -1.1 % | Deutschland, Niederlande | Mittelfristig (2–4 Jahre) |
| Pellet-Importlogistik und Kostenschwankungen | -0.8 % | Vereinigtes Königreich, Niederlande, Belgien | Kurzfristig (≤ 2 Jahre) |
| Belastung durch die EU-Entwaldungsfreie-Verordnung | -0.6 % | Importabhängige Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Zunahme von Elektrofahrzeugen dämpft Nachfrage nach flüssigen Biokraftstoffen | -0.4 % | Nordische Straßenverkehrsmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachhaltige Rohstoffe und ILUC-Obergrenzen
Auf Anbaukulturen basierende Kraftstoffe sind auf 7 % der Transportenergie begrenzt, was Käufer zu teureren Rückständen drängt und die Zertifizierungsdokumentation aufwändiger und kostspieliger macht.(3)
Belastung durch die EU-Entwaldungsfreie-Verordnung
Fünfundachtzig Prozent der europäischen Pellets stammen aus Nordamerika und sind mit Frachtengpässen konfrontiert; die Einhaltung der EUDR verursacht zusätzliche Kosten von 15–25 EUR pro Tonne für Dokumentation und Drittprüfungen.(4)
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
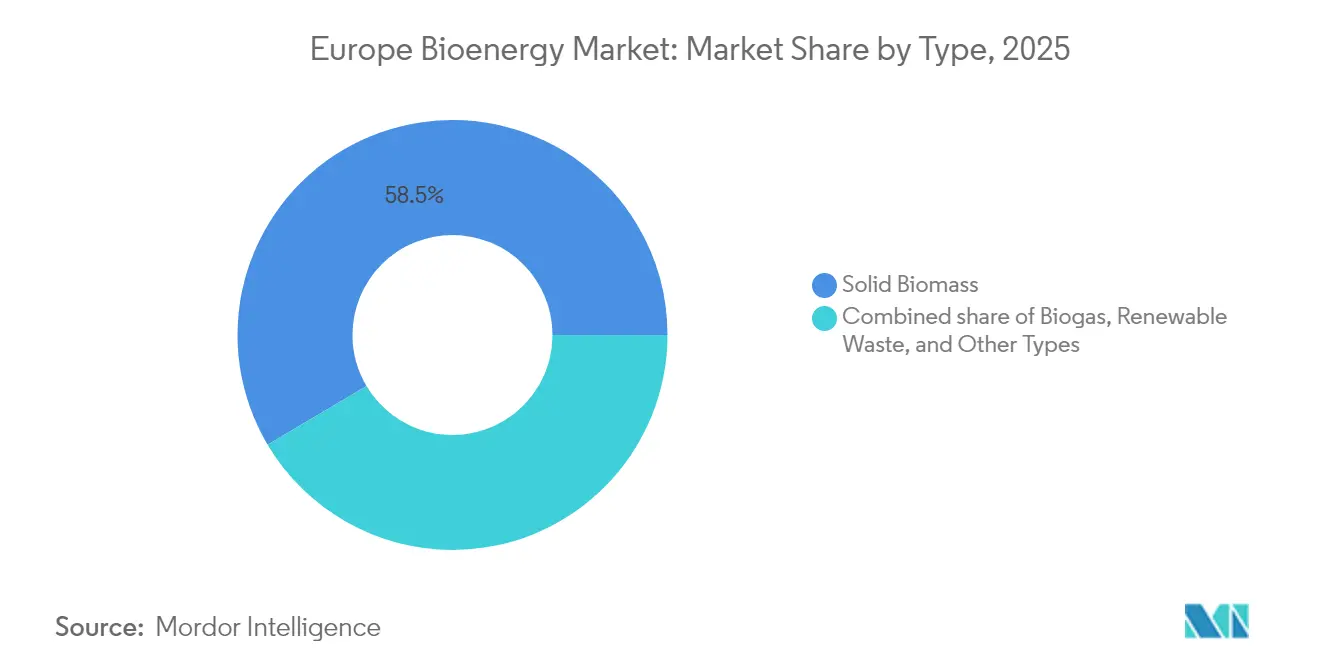
Dominanz fester Biomasse steht vor der Herausforderung durch BiogasFeste Biomasse hält im Jahr 2025 einen Anteil von 58,52 % an der Marktgröße des Europäischen Bioenergiemarkts dank der weiten Verbreitung von KWK-Anlagen. Das Wachstum verlangsamt sich jedoch, da die EUDR den Verwaltungsaufwand erhöht und einige Fernwärmebetreiber Wärmepumpen-Nachrüstungen testen. Biogas eilt mit einer CAGR von 6,44 % bis 2031 voran, da anaerobe Vergärung Gülle, Ernterückstände und Lebensmittelabfälle in netzqualitätsfähiges Gas umwandelt, das über mehr als 1.200 Anschlusspunkte eingespeist wird. Erneuerbare Abfallströme steigen ebenfalls dort, wo Annahmegebühreneinnahmen die Rohstoffkosten ausgleichen und die Cashflow-Resilienz der Anlagen verbessern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Rohstoff:
Landwirtschaftliche Rückstände gewinnen gegenüber der Führungsposition forstlicher RückständeForstliche Rückstände behalten mit 41,12 % den Löwenanteil, sind jedoch mit Rückverfolgbarkeitsaufschlägen konfrontiert. Landwirtschaftliche Rückstände wachsen am schnellsten mit einer CAGR von 6,02 %, nachdem die Mechanisierung die Sammelkosten gesenkt hat, während ILUC-Strafen vermieden werden. Energiepflanzen bleiben aufgrund der Flächennutzungsprüfung eine Nische, und organische Siedlungsabfälle expandieren unter den EU-Deponieablenkungsvorschriften. Mechanisierungs- und Logistikfortschritte haben die Sammelkosten für landwirtschaftliche Rückstände um bis zu 30 % gesenkt und damit Preisparität mit importierten Pellets ermöglicht, noch bevor die Auswirkungen der EUDR-Aufschläge berücksichtigt werden.
Die Abhängigkeit von forstlichen Rückständen setzt Betreiber EUDR-Sorgfaltspflichtgebühren von geschätzten 15–25 EUR pro Tonne aus, während Folgekulturen lokale Landwirtschaftsbetriebe und bestehende Getreidesiloinfrastruktur für eine integrierte Versorgung nutzen. Organische Abfall- und Siedlungsabfallströme gewinnen ebenfalls Marktanteile unter der Kreislaufwirtschaftsgesetzgebung, die Gemeinden verpflichtet, biogene Abfälle von Deponien umzuleiten und als Rohstoff in anaerobe Vergärungsanlagen einzuspeisen. Energiepflanzen und Algen befinden sich noch in Pilotphasen, ziehen jedoch Forschungs- und Entwicklungssubventionen für die Diversifizierung von Rohstoffen für die Schifffahrt und nachhaltigen Flugkraftstoff an.
Nach Technologie:
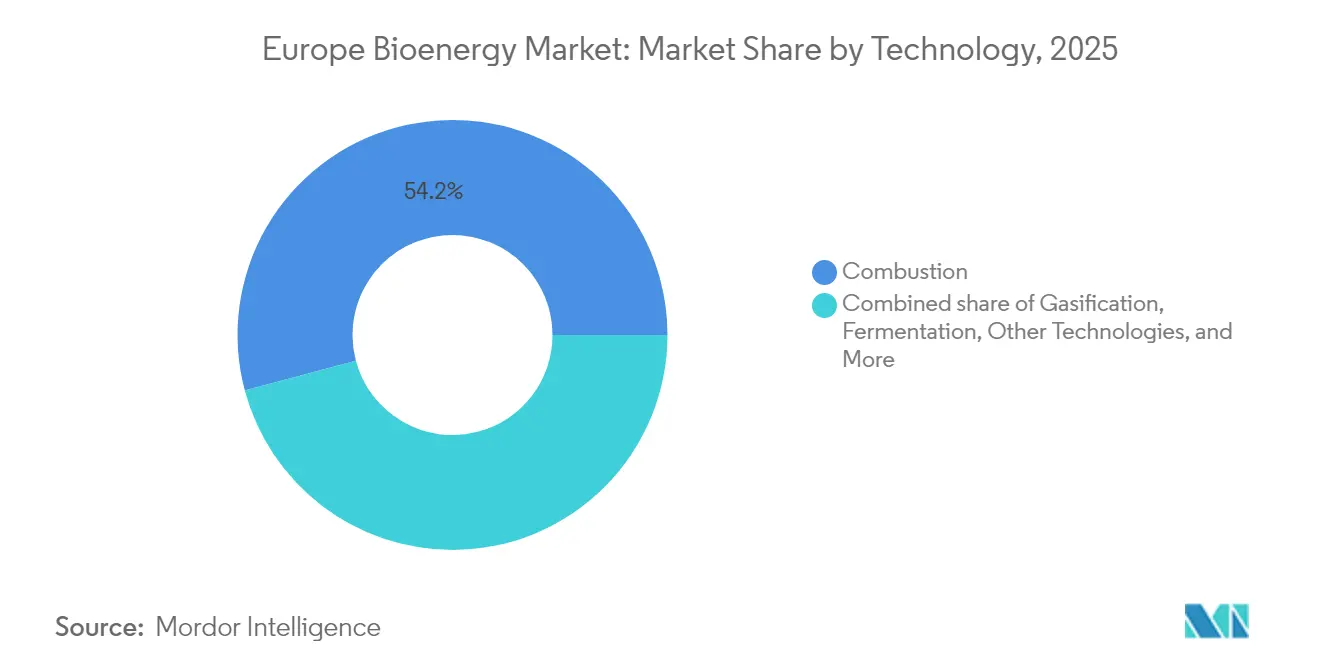
Führungsposition der Verbrennung durch Innovation herausgefordertVerbrennung bildet weiterhin die Grundlage für 54,15 % der gelieferten Energie und wird für ihre Einfachheit und vorhandene Kesselanlagen geschätzt. Andere Technologien (wie Algen-Bioenergie, hydrothermale Verflüssigung, mikrobielle Prozesse) verzeichnen jedoch eine CAGR von 7,66 %, indem sie höhere thermische Effizienz erschließen und Synthesegas, Bioöl oder Alkohole produzieren, die für Luftfahrt- und Schifffahrtsmandate geeignet sind. Anaerobe Vergärung profitiert von doppelten Einnahmen aus Gas und Gärrestdüngern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Kraftstoff für den Verkehr überholt die StromerzeugungDie Stromerzeugung hält einen Anteil von 44,05 %, steht jedoch im Wettbewerb mit günstigeren Wind- und Solarausschreibungen. Die Nachfrage nach Kraftstoffen für den Verkehr wächst mit einer CAGR von 6,63 %, angetrieben durch die steigende Beimischungsquote für nachhaltigen Flugkraftstoff im Vereinigten Königreich von 2 % im Jahr 2025 auf 22 % bis 2040 sowie neue EU-Ziele für Schifffahrtskraftstoffe. Wärmeerzeugung und KWK sichern eine stabile Nachfrage dort, wo Biomasse Hochtemperaturdampf liefert, der außerhalb der Reichweite von Wärmepumpen liegt.
Kraft-Wärme-Kopplungs-Systeme optimieren die Energieeffizienz durch gleichzeitige Strom- und Wärmeerzeugung und erreichen Brennstoffnutzungsgrade von 85–90 % im Vergleich zu 35–45 % bei reiner Stromerzeugung, was Wettbewerbsvorteile in industriellen und gewerblichen Anwendungen schafft. Der Anwendungsmix zeigt die Marktentwicklung hin zu höherwertigen Nutzungen, bei denen Bioenergie einzigartige Vorteile gegenüber anderen erneuerbaren Technologien bietet, insbesondere in Verkehrssektoren, die mit Elektrifizierungsherausforderungen konfrontiert sind, und in Industrieprozessen, die eine gleichmäßige Hochtemperaturwärme erfordern.
Nach Endverbraucher:
Gewerbesektor treibt industrielle Nachfrage anEnergieversorger kaufen weiterhin die Hälfte der Produktion, doch die Margen werden enger. Gewerbliche und industrielle Abnehmer expandieren mit einer CAGR von 6,17 %, wobei sie schlüsselfertige Biomassewärmeverträge priorisieren, um Netto-Null-Ziele in der Chemie-, Lebensmittel- und Papierindustrie zu erreichen. Ländliche Haushalte bleiben bei Pelletöfen, wo Wärmepumpen-Nachrüstungen wirtschaftlich nicht rentabel sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europäischer Bioenergiemarkt
Deutschland hält einen Anteil von 22,03 % am europäischen Bioenergiemarkt, gestützt durch Tarifaufschläge für flexibles Biogas, eine nationale Biomassestrategie zur Steigerung der Reststoffnutzung sowie frühe BECCS-Fördermittel. Finnland nutzt seine dichte Waldbedeckung und Kohlensteuerbefreiungen, um die Wettbewerbsfähigkeit der Holzwärme zu erhalten, und kartiert gleichzeitig 15 Mt CO₂-Abscheidepotenziale für seinen Biomassekraftwerkspark. Frankreich skaliert Biomethan über 737 in Betrieb befindliche Anlagen, die bis 2030 auf Kurs für 50 TWh sind, dank garantierter Abnahmeverträge. Frankreich konzentriert sich auf Biomethan in Leitungsqualität und führt vereinfachte Genehmigungsverfahren ein, die die Projektentwicklungszyklen um sechs bis zwölf Monate verkürzen. Garantierte Abnahmeverträge zu indexgebundenen Preisen beseitigen das Mengenrisiko für Landwirte und Genossenschaften.
Spanischer und italienischer Bioenergiemarkt
Spanien verzeichnet ein jährliches Wachstum von 6,95 %; der Markt öffnete sich wieder nach Jahren der Unsicherheit, als Repsol Kapital in Genia Bioenergy injizierte. Das daraus resultierende Portfolio verbindet die Beschaffung landwirtschaftlicher Abfälle mit Spaniens hoher Gasverteilungsabdeckung und ermöglicht es, Biomethan ohne neue Infrastruktur als Ersatz für fossiles Gas einzusetzen. Italien teilt Spaniens These zur Abfallverwertung, setzt jedoch stärker auf industrielle Partnerschaften wie Edison-Kanadevia, um Biogasanlagen in der Nähe von Lebensmittelverarbeitungsclustern zu errichten und die Abwärmerückgewinnung zur Steigerung der Standorteffizienz zu nutzen.
Bioenergiemarkt im Vereinigten Königreich und in den Niederlanden
Das Vereinigte Königreich befindet sich an einem politischen Scheideweg. Eine Überprüfung der Biomassesubventionen trübt die wirtschaftlichen Aussichten für bestehende Pelletanlagen, während BECCS-Pilotprojekte als zentrales Element der Netto-Null-Strategie Unterstützung aus dem Finanzministerium erhalten. Drax plant beispielsweise die Installation von Kohlenstoffabscheidung an seiner 2,6-GW-Anlage, was potenziell Europas größten Biomasse-BECCS-Knotenpunkt entstehen lassen würde. In den Niederlanden hat die Einstellung von Subventionen große Waldbiomasseprojekte gebremst, doch Siedlungsabfall-zu-Biogas-Anlagen werden im Rahmen von Kreislaufwirtschaftszielen weiter betrieben. Die Betreiber konzentrieren sich dort auf kleinmaßstäbliche Biogasanlagen in Verbindung mit Fernwärmenetzen und vermeiden so politischen Gegenwind wegen Pelletimporten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Regulatorisches Umfeld
Die EU-Richtlinie zu erneuerbaren Energien III (Richtlinie (EU) 2023/2413) bleibt der zentrale Rahmen für Nachhaltigkeitskriterien im Bereich Bioenergie und die Anspruchsberechtigung für erneuerbare Energien in den Bereichen Strom, Wärme und Verkehr, mit strengeren Treibhausgas-Schwellenwerten und einer stärkeren Betonung des Kaskadennutzungsprinzips für Biomasse. Ein kurzfristiger Compliance-Meilenstein ist die delegierte Richtlinie (EU) 2024/1405 der Kommission, die die Rohstoffregeln in Anhang IX aktualisiert und eine Umsetzung bis zum 14. September 2025 vorschreibt. Sie legt fest, welche Biokraftstoff- und Biogaspfade für die Zielanrechnung und Förderprogramme qualifizieren.
Das Sustainable Biomass Program (SBP) wurde mit dem Durchführungsbeschluss (EU) 2024/3191 der Kommission ab dem 19. Dezember 2024 erneut anerkannt und bietet bis zum 21. Dezember 2029 einen akzeptierten Weg zum Nachweis der RED-Konformität. Im Jahr 2026 trieb die Europäische Kommission ILUC-bezogene Maßnahmen voran, darunter einen delegierten Rechtsakt zur Reduzierung des Beitrags von Biokraftstoffen und Biomassebrennstoffen mit hohem ILUC-Risiko bis 2030 sowie eine Überprüfung durch die Kommission (COM(2026) 36), die die Einstufung von Palmöl als Rohstoff mit hohem ILUC-Risiko bestätigte. Diese Entwicklung verlagert Beschaffung und Vertragsgestaltung zunehmend hin zu Rückständen, Abfällen und nachweislich ILUC-armen Rohstoffen.
Wettbewerbslandschaft
Der Europäische Bioenergiemarkt ist mäßig fragmentiert, wobei integrierte Energiekonzerne, diversifizierte Versorgungsunternehmen und spezialisierte Biomasseanbieter in unterschiedlichen Nischen konkurrieren. Shell, BP und TotalEnergies nutzen etablierte Kraftstofflieferketten, um HVO- und Biomethan-Angebote zu skalieren, häufig durch Gemeinschaftsunternehmen mit landwirtschaftlichen Genossenschaften. Reine Spezialanbieter wie Verbio (Biomethan aus Ernterückständen), Enviva (Pellets) und Neste (HVO) nutzen ihre technologische Tiefe, um Margen gegenüber größeren Wettbewerbern zu verteidigen.
Vertikale Integration prägt die Strategie: Copenhagen Infrastructure Partners verbindet Rohstoffverträge mit Projektfinanzierungsstärke, um Biomethan-Knotenpunkte auf der grünen Wiese zu realisieren, während Drax und Vattenfall BECCS-Nachrüstungen als Optionen auf künftige Kohlenstoffabscheidungszertifikate betrachten. Im Bereich Transportkraftstoffe behauptet Neste seinen Erstmover-Vorteil in der HVO-Produktion und beliefert sowohl Straßenfahrzeugflotten als auch Produzenten von nachhaltigem Flugkraftstoff. Das mittlere Marktsegment umfasst Dutzende regionaler Biogasentwickler, die modulare Vergärungsanlagen einsetzen, um verteilte Rohstoffe zu erschließen. Diese Heterogenität hält die Preisfindung lokal und stimuliert Fusionen und Übernahmen, wie die Übernahme der nordischen Vermögenswerte von St1 durch 1Vision Biogas im Jahr 2024 zeigt.
Marktführer der Europäischen Bioenergieindustrie
-
Drax Group plc
-
ENGIE SA
-
Verbio SE
-
Shell plc
-
Vattenfall AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Bioenergie-Markt Unternehmen in diesem Bericht
- Shell plc
- BP plc
- Drax Group plc
- ENGIE SA
- Verbio SE
- Vattenfall AB
- Neste Oyj
- TotalEnergies SE
- Bunge Ltd
- Air Liquide SA
- Greenergy International Ltd
- Abengoa Bioenergia SA
- Acciona Energía SA
- Harvest Energy Ltd
- CM Biomass Partners A/S
- Verbund AG
- Veolia Environnement SA
- Fortum Oyj
- Statkraft AS
- Ence Energía y Celulosa SA
Marktchancen und Zukunftsaussichten
Der Ausbau von Biomethan und die Infrastruktur zur Netzeinspeisung sind europaweit die klarsten Weißraumbereiche, unterstützt durch die politische Ausrichtung von REPowerEU und sichtbare Investitionspipelines. Diese politische Ausrichtung fördert weiterhin die Bildung von Projektpipelines, insbesondere im Bereich Aufbereitung und Netzintegration.
Der 2026er Fahrplan der Kommission zum schrittweisen Ausstieg aus Beiträgen mit hohem ILUC-Risiko bis 2030, kombiniert mit den Nachhaltigkeitskriterien der RED III, steigert den Wert von rückstandsbasierten Lieferketten, zertifizierter Holzbiomasse und robuster Massenbilanz-Dokumentation. Dies fördert zudem Investitionen in Rückverfolgbarkeitssysteme, Prüfverfahren und die Neugestaltung der Logistik. Für bestehende Betreiber besteht die Möglichkeit, die Produktion aus untergenutzten Biomethan-Anlagen zu steigern, wodurch Engpassbeseitigung, Gasreinigungs-Upgrades und die Optimierung von Anschlusspunkten einen relativ schnellen Weg zu zusätzlicher zertifizierter Versorgung für Wärme-, Industrie- und Verkehrsendnutzer darstellen.
Neueste Industrielle Entwicklungen in Europa Bioenergie-Markt
- April 2026: Drax Group plc absolvierte die erste transatlantische Fahrt der M.V. Ultra Yorkshire von Baton Rouge zum Hafen von Liverpool mit B100-Biokraftstoff bei gleichzeitiger Lieferung von Biomassepellets. Die Sendung unterstreicht die Dekarbonisierung der Biomasselogistik, da die Nachhaltigkeitsprüfung sich von den Rohstoffherkünften hin zu Emissionen in der Lieferkette verlagert.
- Januar 2026: ENGIE SA unterzeichnete im Vereinigten Königreich einen 10-jährigen Biomethan-Kaufvertrag mit PepsiCo, verbunden mit einer Anlage mit einer Kapazität von rund 60 GWh pro Jahr im Norden Englands. Die langfristige Abnahmevereinbarung unterstützt die Projektfinanzierung und spiegelt die steigende Unternehmensnachfrage nach zertifiziertem erneuerbarem Gas als Alternative zu fossiler Wärme- und Prozessenergie wider.
- Dezember 2024: European Energy übernahm einen dänischen Spezialisten für Biogasaufbereitung, um die nordische Biomethan-Kompetenz zu stärken. Die Übernahme erweitert den Zugang zu Aufbereitungs-Know-how und -Ausrüstung und unterstützt den Vorstoß hin zu höheren Anteilen von netzqualitätem Biomethan sowie einer breiteren Integration in das Gasnetz.
Europa Bioenergie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Europa Bioenergie-Markt definiert als Energieerzeugungskapazität und -produktion aus biologischen Quellen, bei denen Biomasse, Biogas und Biokraftstoffe in nutzbare Strom-, Wärme- oder Transportenergie innerhalb Europas umgewandelt werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt nicht-biologische erneuerbare Quellen (wie Wind, Solar und Wasserkraft) sowie jegliche fossile Stromerzeugungskapazität aus, auch wenn diese am selben Standort zusammen mit Bioenergie eingesetzt wird.
Segmentierungsübersicht
- Nach Typ
- Feste Biomasse
- Biogas
- Erneuerbare Abfälle
- Andere Typen
- Nach Rohstoff
- Landwirtschaftliche Rückstände
- Forstliche Rückstände
- Energiepflanzen
- Siedlungsabfälle
- Nach Technologie
- Verbrennung
- Vergasung
- Schnellpyrolyse
- Anaerobe Vergärung
- Fermentation
- Andere Technologien
- Nach Anwendung
- Stromerzeugung
- Wärmeerzeugung
- Kraftstoff für den Verkehr
- Kraft-Wärme-Kopplung (KWK)
- Nach Endverbraucher
- Energieversorger
- Gewerbe und Industrie
- Privathaushalte
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Finnland
- Türkei
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit dem Aufbau einer konsistenten Faktengrundlage unter Verwendung von Energieversorgung, installierter Kapazität und politischen Zielvorgaben in den europäischen Ländern. Öffentliche Quellen wie Eurostat-Energiebilanzen, Veröffentlichungen der Europäischen Kommission zu Energie und Klima, Datensätze der Internationalen Energieagentur sowie IRENA-Statistiken helfen dabei, Definitionen abzugleichen und Veränderungen nach Brennstofftyp zu verfolgen. Für feste Biomasse und Wärme ziehen wir auch Sektortracker wie die EurObserv'ER-Barometer heran, die zur Plausibilitätsprüfung verwendet werden, ob Verbrauchs- und Produktionstrends in die vom Modell implizierte Richtung verlaufen.
Um technische Indikatoren in eine Marktperspektive zu übersetzen, die länderübergreifend verglichen werden kann, prüfen wir Veröffentlichungen nationaler Energiebehörden, gegebenenfalls Publikationen von Netzbetreibern sowie Projektankündigungen, die von renommierten Presseorganen berichtet werden. Unternehmensberichte und Investorenpräsentationen werden anschließend verwendet, um Inbetriebnahmezeitpläne, Betriebsstatus und Technologieentscheidungen für wichtige Anlagen zu bestätigen. Parallel dazu nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Signale auf Sendungsebene bei Im- und Exporten, um Ausrüstungsaktivitäten und Rohstoffbewegungsmuster gegenzuprüfen. Die hier genannten Quellen sind illustrativ und nicht erschöpfend; es wurden mehrere weitere Referenzen verwendet, um Daten zu erheben, Annahmen zu validieren und Marktdynamiken zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um Annahmen einem Stresstest zu unterziehen, die Desk-Quellen nicht vollständig beantworten, insbesondere hinsichtlich Anlagenauslastung, Brennstoffwechselverhalten und der praktischen Auswirkungen von Anreizen. Wir sprechen mit Anlagenbetreibern, Projektentwicklern, Ausrüstungs- und Dienstleistungsanbietern, Brennstoffversorgungsteilnehmern, Versorgungsunternehmen und großen Industrienutzern in den wichtigsten europäischen Märkten und überprüfen die Ergebnisse anschließend mit einer kleinen Gruppe unabhängiger Experten, wenn die Schätzungen eine große Streuung aufweisen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Vorstandsebene (CXOs): 15 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmungslogik verwendet eine Kombination aus Top-down- und Bottom-up-Ansatz, bei der länderspezifische Bioenergie-Kapazitätszugänge und -abgänge aus Energiestatistiken, politisch getriebenen Zielvorgaben und bekannten Projektpipelines rekonstruiert und anschließend in Marktgesamtwerte für Europa umgerechnet werden. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, darunter stichprobenartige Kapazitäten nach Technologie, typische Kapazitätsfaktorprüfungen und Rückmeldungen aus den Vertriebskanälen zur Ausrüstungsnachfrage, die zur Anpassung von Ausreißern vor der Finalisierung der Gesamtwerte verwendet werden.
Einige Eingaben halten das Modell in realen Betriebsbedingungen verankert. Installierte Kapazität nach Bioenergiepfad, Anlagenlastfaktoren, Signale zur Rohstoffverfügbarkeit und Inbetriebnahme-Vorlaufzeiten werden verwendet, um zu vermeiden, dass angenommen wird, angekündigte Projekte würden sofort zu produktiver Kapazität. Wir verfolgen auch politische Variablen wie Mandate für erneuerbare Wärme und Transportbeimischung sowie Genehmigungsgeschwindigkeit und Nachhaltigkeitskriterien, da diese sowohl beeinflussen, was gebaut wird, als auch was mit hoher Auslastung betrieben wird. Für die Prognose wird eine Szenarioanalyse hinsichtlich politischer Kontinuität, Rohstoffpreisdruck und Netzengpässen angewendet; anschließend wird die endgültige Entwicklung an der Konsensmeinung der Primärbefragten ausgerichtet, was in den nächsten fünf Jahren realistisch ist. Wenn Datenlücken nach Land oder Technologie bestehen, interpolieren wir anhand benachbarter Märkte mit ähnlichen politischen Rahmenbedingungen und Energiemix und validieren dann die implizierte Auslastung erneut anhand von Interviewrückmeldungen.
Datenvalidierung und Aktualisierungszyklus
Wir validieren Ergebnisse durch Triangulation unabhängiger Signale, darunter beobachtete Kapazitätsbewegungen, gemeldete Bioenergie-Produktionstrends und öffentlich kommunizierte nationale Ziele. Wenn ein Ländertotal im Vergleich zu diesen externen Prüfungen ungewöhnlich hoch oder niedrig erscheint, überprüfen wir Auslastung, Umwandlungsannahmen und den Zeitpunkt von Zugängen und nehmen erneut Kontakt zu ausgewählten Interviewpartnern auf, wenn eine Abweichung fortbesteht.
Vor der Freigabe durchlaufen Modell und Bericht mehrere Analytikerprüfungen, damit Definitionen konsistent bleiben und arithmetische Verknüpfungen zwischen Tabellen korrekt sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere politische Änderungen, große Anlagenschließungen oder Verschiebungen in der Projektpipeline. Unmittelbar vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit Kunden die aktuellste Einschätzung erhalten, die mit den neuesten öffentlich verfügbaren Datenpunkten abgestimmt ist.
Mordor Intelligence Marktgröße des Europa Bioenergie-Markts im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Europa Bioenergie können weit auseinanderliegen, da der Markt manchmal in Wertgrößen und manchmal in Energieeinheiten wie Kapazität oder Produktion angegeben wird. Unterschiede treten auch auf, wenn Studien Biokraftstoffe, Biogas und feste Biomasse auf unterschiedliche Weise kombinieren oder wenn sie unterschiedliche Länderabdeckungen innerhalb Europas verwenden.
Durch die Verfolgung von Kapazitätszugängen und Auslastungsprüfungen hält Mordor Intelligence die Schätzung an den in Gigawatt gemessenen Europa Bioenergie-Ausbauten gebunden, und die Lücke vergrößert sich, wenn wertbasierte Modelle auf Preisannahmen zurückgreifen, ohne diese an Betriebslaufzeiten und Inbetriebnahmezeitpläne anzupassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 47,50 GW (2025) | |
| Fachzeitschrift A | 43,09 Milliarden USD (2025) | Diese Schätzung wird als Wertgröße präsentiert und neigt dazu, Bioenergiepfade mit vereinfachter Preisgestaltung zu bündeln, was die Gesamtwerte verschieben kann, wenn Auslastung und Inbetriebnahmezeitpunkt nicht explizit geprüft werden. |
| Branchenpublikation B | 5,10 Milliarden USD (2025) | Diese Zahl scheint eine engere Definition zu verwenden, die sich möglicherweise auf ausgewählte Anwendungen und Förderprogramme konzentriert, wodurch große Teile der festen Biomassewärme und versorgungsskalige Anlagen ausgeschlossen werden können, die im breiteren Europa Bioenergie-Umfang enthalten sind. |
Die Tabelle zeigt, dass die Wahl der Einheit und die Abgrenzung des Umfangs die Hauptgründe für die Streuung sind, nicht eine einzelne Nachfrageannahme. Wenn die Größenbestimmung an der installierten Kapazität, realistischen Lastfaktoren und einer datierten Projektpipeline verankert ist, lässt sich der Marktgesamtwert leichter land für land reproduzieren. Unsere Prüfungen sind auch darauf ausgelegt, zeitliche Abweichungen zu erkennen, wie etwa Anlagen, die angekündigt, aber noch nicht in Betrieb genommen wurden oder unter den erwarteten Raten laufen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die Bewertung des Europäischen Bioenergiemarkts im Jahr 2026?
Die Größe des Europäischen Bioenergiemarkts wird im Jahr 2026 auf 49,69 GW geschätzt.
Welches Segment wächst am schnellsten im Europäischen Bioenergiemarkt?
Biogas führt mit einer prognostizierten CAGR von 6,44 % von 2026 bis 2031.
Warum gewinnen Folgekulturen als Bioenergie-Rohstoff an Bedeutung?
Sie vermeiden ILUC-Strafen, verbessern die Bodengesundheit und erreichen nach Logistikverbesserungen nun Kostenparität mit importierten Pellets.
Wie wird die EU-Entwaldungsfreie-Verordnung Biomasseimporte beeinflussen?
Ab Dezember 2025 müssen Pelletimporteure Geolokalisierungsdaten und Drittparteiverifikationen vorlegen, was die Compliance-Kosten um 15–25 EUR pro Tonne erhöht.
Welches Land hält den größten Marktanteil am Europäischen Bioenergiemarkt?
Deutschland führt mit 22,03 % der Nachfrage im Jahr 2025 und verfügt über die größte Projektpipeline im Rahmen seiner Nationalen Biomassestrategie 2024.
Welche Rolle spielt BECCS in der Zukunft der Bioenergie in Europa?
Nordische und britische Politiken bepreisen nun Negativemissionen, was Versorgungsunternehmen dazu veranlasst, Biomasseanlagen zu konzipieren, die später im Jahrzehnt mit Kohlenstoffabscheidungseinheiten nachgerüstet werden können.