
Gabelstapler Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 76.62 Milliarden US-Dollar |
| Marktgröße (2031) | 93.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.17 % |
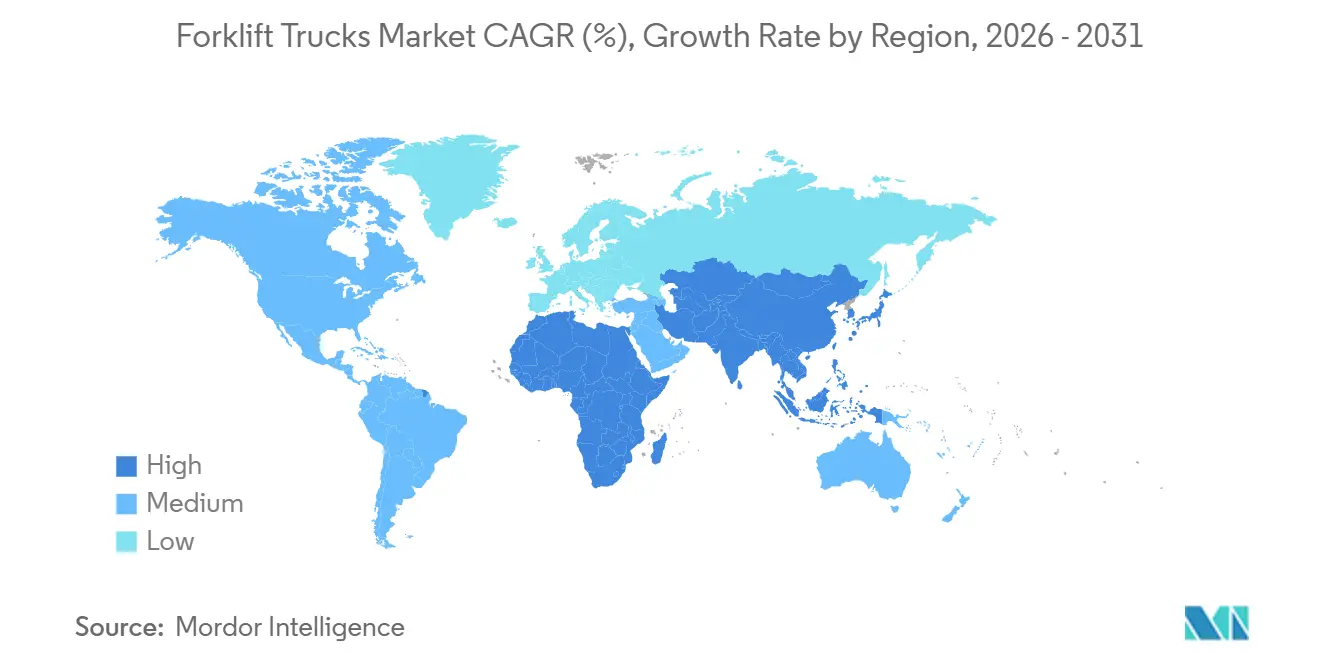
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
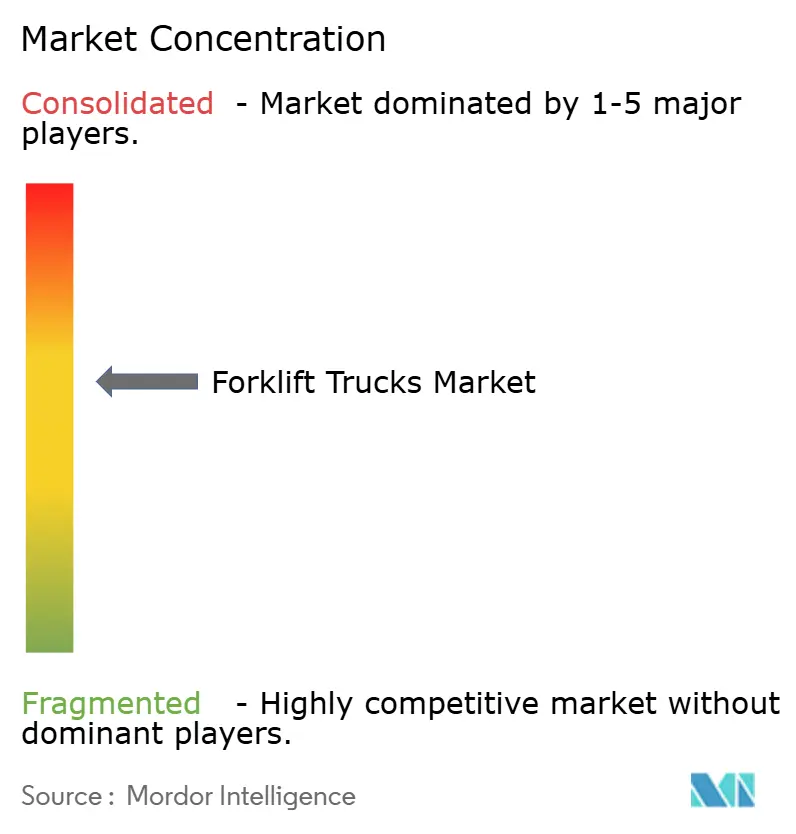
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gabelstapler Marktanalyse von Mordor Intelligence
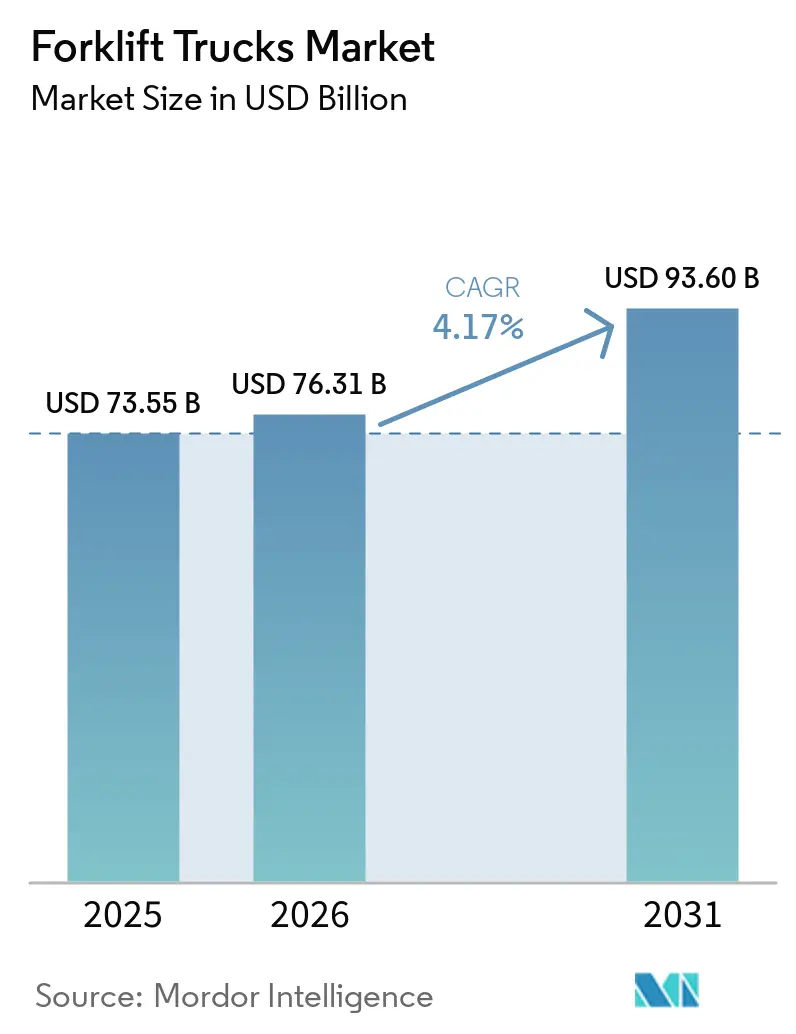
Der Markt für Gabelstapler wurde im Jahr 2025 auf 73,55 Milliarden USD geschätzt und soll von 76,62 Milliarden USD im Jahr 2026 auf 93,98 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,17 % während des Prognosezeitraums (2026–2031). Die Dynamik resultiert aus der wachsenden Präferenz für elektrische Antriebsstränge, verschärften Emissionsvorschriften und den Betriebseinsparungen durch Lithium-Ionen-Batterien, die eine Hin- und Rückwirkungseffizienz von 95 % bieten. Starke Infrastrukturausgaben im asiatisch-pazifischen Raum, das Reshoring der nordamerikanischen Fertigung und Logistikkorridore im Nahen Osten verstärken die Nachfrage nach vielseitigen Hubfahrzeugen, die Automatisierungsbereitschaft mit niedrigen Emissionen verbinden. Gleichzeitig fügen Wasserstoff-Brennstoffzellen-Pilotprojekte in der Automobil- und Kältespeicherbranche sowie sinkende Kosten für erneuerbaren Wasserstoff einen kleinen, aber wachsenden emissionsfreien Pfad hinzu. Der Wettbewerbsdruck nimmt zu, da chinesische Hersteller aggressive Preisstrategien einsetzen und aufkommende Mietflotten die Margen der Originalgerätehersteller drücken, was etablierte Anbieter in Richtung Mehrwert-Telematik und Serviceverträge drängt.
Wichtigste Erkenntnisse des Berichts
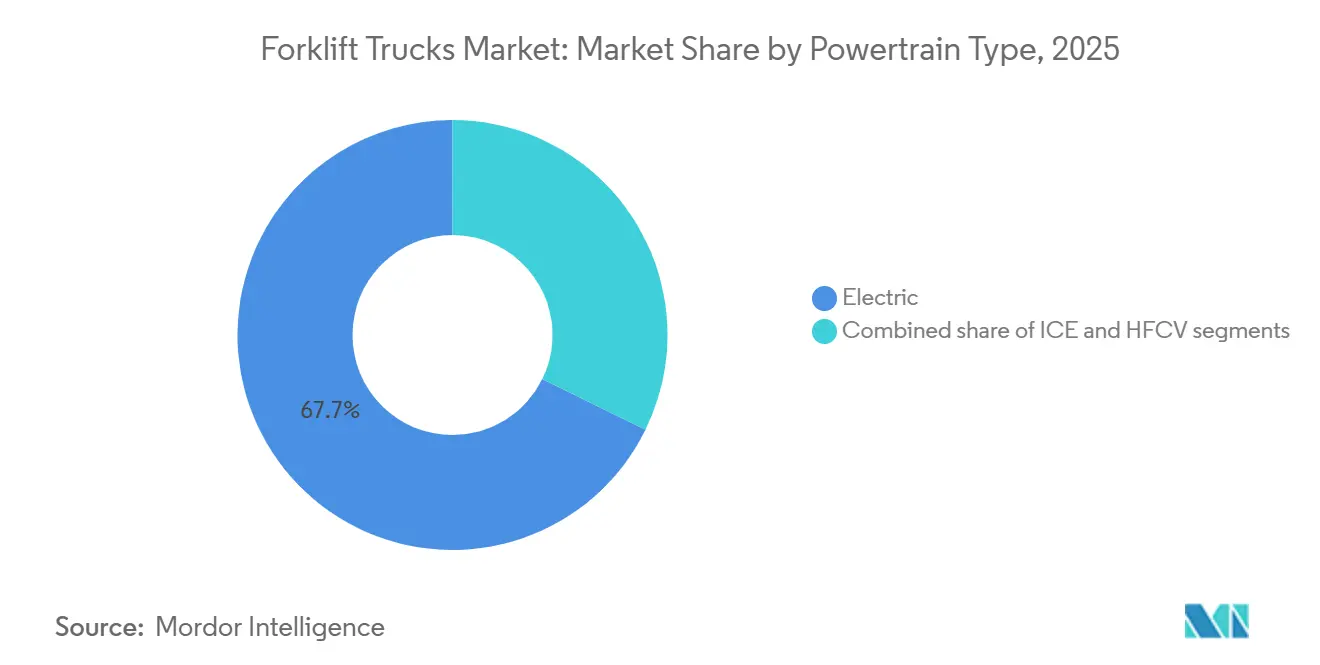
- Nach Antriebsart entfielen im Jahr 2025 67,73 % des Marktanteils für Gabelstapler auf elektrische Gabelstapler, während Wasserstoff-Brennstoffzellenfahrzeuge (HFCV) bis 2031 voraussichtlich mit einem CAGR von 4,19 % wachsen werden.
- Nach Fahrzeugklasse hielten Klasse-III-Elektro-Palettenhubwagen im Jahr 2025 einen Marktanteil von 43,47 % am Gabelstapler-Markt; Klasse-I-Elektro-Fahrerstapler verzeichnen mit einem CAGR von 4,25 % bis 2031 das stärkste Wachstum.
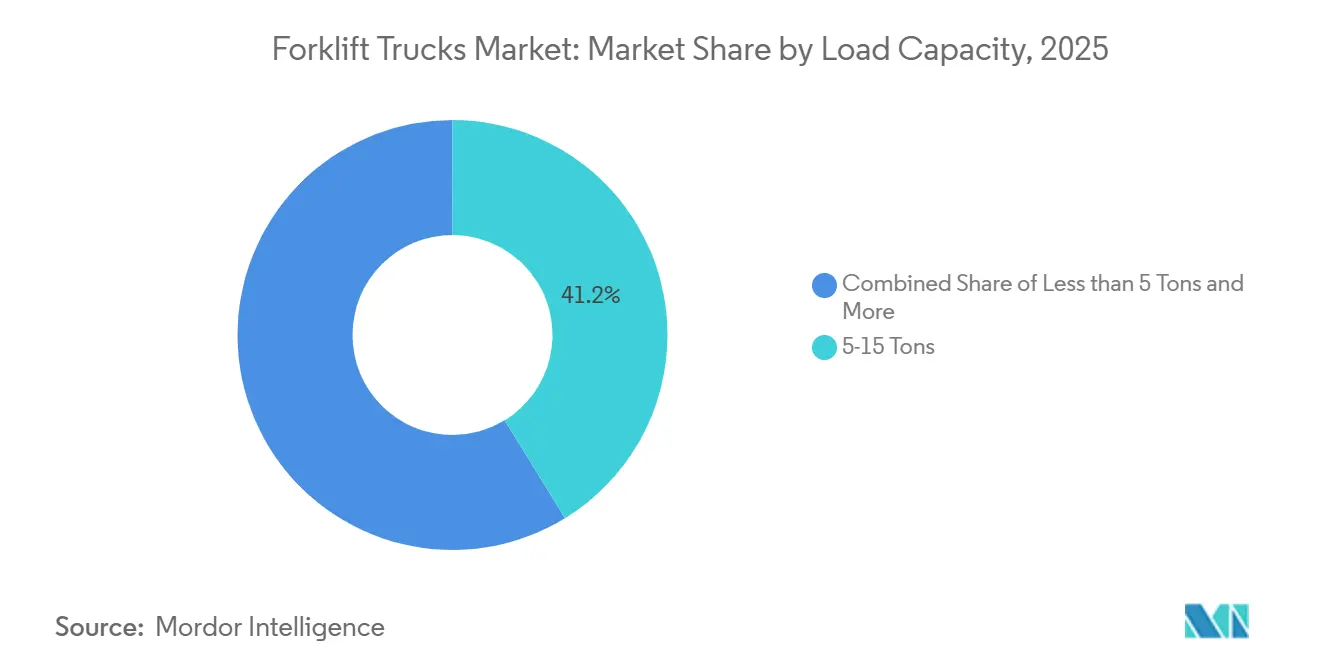
- Nach Tragfähigkeit entfiel auf das Segment von 5 bis 15 Tonnen im Jahr 2025 ein Marktanteil von 41,23 % am Gabelstapler-Markt; das Segment über 15 Tonnen verzeichnete mit einem CAGR von 4,28 % bis 2031 den stärksten Zuwachs.
- Nach Endnutzer dominierte Logistik und Lagerhaltung im Jahr 2025 mit einem Marktanteil von 37,88 % am Gabelstapler-Markt, während die Lebensmittel- und Getränke-Kühlkette mit einem CAGR von 4,22 % bis 2031 das stärkste Wachstum verzeichnet.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Marktanteil von 47,63 % im Jahr 2025; der Nahe Osten und Afrika verzeichneten mit 4,27 % den schnellsten CAGR bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Emissionsvorschriften im asiatisch-pazifischen Raum | +1.2% | Kernregion asiatisch-pazifischer Raum (China, Indien, Japan), Ausstrahlungseffekte auf Südostasien | Langfristig (≥ 4 Jahre) |
| Automatisierte und E-Commerce-Lagerhäuser in Nordamerika expandieren | +0.8% | Nordamerika, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Gabelstapler-Nachfrage in den Vereinigten Staaten steigt | +0.7% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Europäische Kälteketten-Einrichtungen setzen auf Lithium-Ionen-Gabelstapler | +0.6% | Europa, nordische Länder | Kurzfristig (≤ 2 Jahre) |
| Erneuerungszyklus alternder Gabelstapler-Flotten | +0.5% | Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturinvestitionen des Golfkooperationsrats | +0.4% | Naher Osten (Vereinigte Arabische Emirate, Saudi-Arabien), Nordafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Emissionsvorschriften im asiatisch-pazifischen Raum treiben die Einführung von Elektrogabelstaplern voran
China schreibt im Rahmen seines Aktionsplans zur Luftreinhaltung in naher Zukunft emissionsfreie Nicht-Straßenmaschinen in Grostädten vor [1]. Indiens PM-E-DRIVE-Programm stellt erhebliche Mittel für die Ladeinfrastruktur bereit und bietet einen substanziellen Investitionszuschuss für elektrische Gabelstapler. Japans Arbeitszeitobergrenze treibt Lagerhäuser dazu an, schneller ladende Lithium-Ionen-Flotten einzusetzen. Südkoreas Green New Deal 2.0 zielt darauf ab, innerhalb des nächsten Jahrzehnts einen erheblichen Anteil an Elektrofahrzeugen in gewerblichen Flotten zu erreichen. Angesichts dieser konvergierenden Initiativen wird der Elektroanteil am Gabelstapler-Markt im asiatisch-pazifischen Raum in den kommenden Jahren voraussichtlich deutlich wachsen und westliche Pendants übertreffen.
Automatisierte und E-Commerce-Lagerhäuser in Nordamerika expandieren
E-Commerce-Giganten bauen die Einführung von „Lights-out”-Fulfillment-Centern aus und integrieren dabei nahtlos autonome mobile Roboter mit fortschrittlichen Lagerverwaltungssystemen. Amazons weitläufige neue Anlage in Calgary hat mehrere FoxBot-Robotereinheiten integriert, die Gangbreiten optimieren und die Palettendichte erheblich steigern [2]. Walmart hat unterdessen Drohnen und Reinigungsroboter im Ladenbereich eingeführt, was nicht nur den Betrieb rationalisiert, sondern auch Kapital für Schmalgang-Hubfahrzeuge freigesetzt hat, die nun in Harmonie mit automatisierten Regalsystemen arbeiten. In einem bedeutenden Schritt hat Prologis im Jahr 2024 erhebliche Mittel für Prologis Labs bereitgestellt, um die autonomen Gabelstapler von VisionNav und Multiway an mehreren Standorten in den Vereinigten Staaten und Europa zu testen [3]. Diese Initiativen sind darauf ausgerichtet, in den nächsten Jahren ein starkes Wachstum bei elektrischen Einheiten der Klassen I und II zu fördern, selbst wenn sich der breitere Gabelstapler-Markt verlangsamt. Darüber hinaus wird die Integration von IoT-Software und Batterieanalyseplattformen rasch zur Standardanforderung.
Europäische Kälteketten-Einrichtungen setzen auf Lithium-Ionen-Gabelstapler
Anbieter temperaturgeführter Logistik sehen sich steigenden Energiekosten und strengen EU-Batterievorschriften gegenüber. Im Jahr 2024 setzte STEF mehrere Lithium-Ionen-Stapler ein, reduzierte den Energieverbrauch im Lager erheblich und eliminierte den Bedarf an ATEX-Belüftung. Gemäß Verordnung (EU) 2023/1542 müssen Unternehmen den CO₂-Fußabdruck von Batterien offenlegen und innerhalb des festgelegten Zeitrahmens erhebliche Lithium-Rückgewinnungsziele erfüllen. Diese Anforderungen begünstigen Originalgerätehersteller mit etablierten Batterierücknahmeprogrammen. NewColds große Anlage in den Niederlanden betreibt zahlreiche Lithium-Ionen-Einheiten und nutzt Nebenzeiten-Laden, um die Kosten pro Palette im Vergleich zu Blei-Säure-Alternativen zu senken. Für Hochdurchsatz-Kühllager hat diese Strategie die Amortisationszeiten auf wenige Jahre verkürzt und damit die Position der Lithium-Ionen-Technologie im Gabelstapler-Markt gestärkt.
Erneuerungszyklus alternder Gabelstapler-Flotten in Japan und Südkorea
Japan verzeichnet eine steigende Nachfrage nach Geräteersatz, da ein erheblicher Anteil seiner installierten Gabelstapler-Flotte mehr als ein Jahrzehnt alt ist. Südkoreas inländische Investitionspläne für Elektrofahrzeuge beschleunigen die Erneuerung der Gabelstapler-Flotten in Batterie- und Fahrzeugfertigungswerken, wobei in den kommenden Jahren erhebliche Neuzugänge erwartet werden. Der Markt bevorzugt zunehmend telemetriegestützte Lithium-Ionen-Stapler, die sich nahtlos in Wartungsprotokolle der Industrie 4.0 integrieren lassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten von Elektrogabelstaplern hemmen die Einführung | -0.9% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Europa und nordische Länder leiden unter Mangel an qualifizierten Gabelstapler-Bedienern | -0.6% | Europa, nordische Länder | Mittelfristig (2–4 Jahre) |
| Margenverengung bei Originalherstellern durch intensiven Wettbewerb der Mietflotten | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen behindern die Verfügbarkeit von Komponenten | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten von Elektrogabelstaplern hemmen die Einführung
Elektrische Stapler mit Lithium-Ionen-Technologie sind deutlich teurer als ihre Diesel-Pendants. Dies versetzt elektrische Stapler in eine höhere Preisklasse im Vergleich zu Dieselmodellen. Bemerkenswert ist, dass Batterien einen erheblichen Anteil der gesamten Herstellungskosten ausmachen. In den letzten Jahren haben die Lithiumcarbonat-Preise erhebliche Volatilität gezeigt. Viele kleine Unternehmen haben Schwierigkeiten, Sicherheiten zu beschaffen, was ihren Zugang zu grüner Finanzierung einschränkt. Während die Fazilität für sauberen Transport der Europäischen Investitionsbank äußerst wettbewerbsfähige Zinssätze bietet, bleibt die Akzeptanz bei kleineren Unternehmen mit begrenzter Mitarbeiterzahl gering. In Indien sind Subventionen für elektrische Stapler verfügbar, decken jedoch nur einen kleinen Teil der Gesamtflotte ab, was die begrenzte Reichweite solcher Anreize verdeutlicht. Darüber hinaus wird die Einführung von elektrischen Gabelstaplern so lange eingeschränkt bleiben, bis die Kosten für Batteriepakete erheblich sinken, insbesondere bei kostenbewussten Käufern.
Europa und nordische Länder leiden unter Mangel an qualifizierten Gabelstapler-Bedienern
In Deutschland, Frankreich und den nordischen Ländern hat die Europäische Kommission eine kritische Qualifikationslücke im Bereich Materialhandhabung identifiziert, die viele Stellen unbesetzt lässt. In Norwegen hat ein Mangel an Ausbildern zu langen Wartezeiten für den Erwerb der erforderlichen Zertifizierung geführt. Deutschland hat in den letzten Jahren ebenfalls einen deutlichen Rückgang der Ausbildungsanmeldungen in der Logistik verzeichnet. Da die Löhne steigen – deutsche Bediener verdienen heute erheblich mehr als früher – setzen Unternehmen zunehmend auf Automatisierung. Trotz des Wachstums im Gabelstapler-Markt könnten anhaltende Arbeitskräftemangel die Verbesserungen beim Durchsatz einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Lithium-Ionen-Batterien definieren die Elektrowirtschaftlichkeit neuElektrische Einheiten machten im Jahr 2025 67,73 % des Marktanteils für Gabelstapler aus, da Betreiber niedrigere Lebenszykluskosten anstrebten. Innerhalb des Elektrosegments verzeichneten Lithium-Ionen-Pakete ein erhebliches Wachstum und wurden zur dominierenden Wahl im Vergleich zu ihrer Position vor einigen Jahren. Während Wasserstoff-Brennstoffzellen-Gabelstapler derzeit einen minimalen Anteil halten, wird erwartet, dass sie mit einem robusten CAGR von 4,19 % bis 2031 stetig wachsen, unterstützt durch Einsätze in wichtigen Industriebetrieben. Verbrennungsmotoren halten weiterhin einen erheblichen Anteil, der hauptsächlich Außen- und Schwellenmarktanwendungen bedient. Das US-Energieministerium (DOE) strebt an, innerhalb der nächsten Jahre einen wettbewerbsfähigen Wasserstoffpreis zu erreichen, was die Unterschiede bei den Betriebskosten erheblich verringern könnte.
Intensivnutzer in der Kältespeicherung bevorzugen zunehmend Wasserstoff-Brennstoffzellen wegen ihrer schnellen Betankungsmöglichkeiten, die einen ununterbrochenen Mehrschichtbetrieb ermöglichen. Der Gabelstapler-Markt passt sich auch an sinkende Batteriekosten an, wobei Originalgerätehersteller Blei-Säure-Batterien in Premiummodellen schrittweise auslaufen lassen. Wasserstoff macht derzeit einen sehr kleinen Anteil am Gabelstapler-Markt aus. Die wachsende Kapazität erneuerbarer Energien und emissionsfreie Mandate der Hafenbehörden stärken jedoch seine Position als tragfähige langfristige Alternative. Lithium-Ionen-Technologie wird in naher Zukunft voraussichtlich die bevorzugte Investitionsoption bleiben, unterstützt durch etablierte Ladeinfrastruktur, Telematikintegration und verbesserte Sicherheitszertifizierungen, die zur Reduzierung von Versicherungsrisiken beitragen.

Nach Fahrzeugklasse:
Schmalgang-Konfigurationen treiben das Wachstum der Klasse I voranKlasse-III-Palettenhubwagen machten im Jahr 2025 43,47 % des Marktanteils für Gabelstapler aus, verzeichneten jedoch ein langsameres Wachstum in gesättigten Einzelhandelskanälen. Klasse-I-Elektro-Fahrerstapler wachsen mit einem CAGR von 4,25 %, da E-Commerce-Unternehmen die Gangbreiten auf 8 Fuß reduzieren, um eine höhere Raumeffizienz zu erzielen. Amazons Standort in Calgary veranschaulicht den Wandel durch den Einsatz autonomer Fahrerstapler in schmaleren Gängen. Klasse-II-Schmalgang-Maschinen profitieren von den Pharma- und Elektroniksektoren, wo hochwertige Lagereinheiten Premiumausrüstung rechtfertigen. Klasse-IV- und Klasse-V-Verbrennungsmodelle hielten einen kombinierten Anteil und sind unverzichtbar auf unebenem Gelände und in schweren Bauzonen.
Die steigende Nachfrage nach agilen Klasse-I-Einheiten deutet auf einen dauerhaften Wandel im Lagerdesign hin. Da immer mehr Einrichtungen Zwischengeschosse und automatisierte Lagersysteme integrieren, werden Navigationsgenauigkeit und Batterieproduktivität zu wichtigen Differenzierungsmerkmalen für Originalgerätehersteller. Bis Ende des Jahrzehnts wird der Klasse-I-Gabelstapler-Markt voraussichtlich seinen Größenvorsprung gegenüber Klasse-III-Geräten weiter ausbauen.
Nach Tragfähigkeit:
Schwerlastsegment profitiert von der Dekarbonisierung der HäfenDas Segment von 5 bis 15 Tonnen, das im Jahr 2025 41,23 % des Marktanteils für Gabelstapler ausmacht, bleibt ein vielseitiges Arbeitstier für mittelgroße Werke. Das Segment über 15 Tonnen wird voraussichtlich den höchsten CAGR von 4,28 % bis 2031 verzeichnen, angetrieben durch kalifornische Hafenvorschriften, die bis 2031 emissionsfreie Frachtumschlagsgeräte vorschreiben. Gabelstapler mit einer Tragfähigkeit unter 5 Tonnen werden voraussichtlich leicht unter dem Marktdurchschnitt wachsen, da manuelle Palettenhubwagen weiterhin Marktanteile im kleinen Einzelhandel halten.
Die Elektrifizierung von Häfen und intermodalen Umschlagplätzen erhöht die Anforderungen an den Arbeitszyklus von Materialhandhabungsgeräten und treibt den Gabelstapler-Markt in Richtung größerer Batteriepakete, Schnellladeinfrastruktur und Wasserstoff-Hybrid-Lösungen. Diese Technologien helfen Betreibern, Ausfallzeiten zu reduzieren, die Produktivität über verlängerte Betriebsstunden aufrechtzuerhalten und Reichweitenangst bei Schwerlastbetrieb zu mindern.
Nach Endverbraucherbranche:
Kühlletten-Automatisierung beschleunigt die Einführung von Lithium-IonenLogistik und Lagerhaltung dominieren weiterhin mit 37,88 % des Marktanteils für Gabelstapler im Jahr 2025, angetrieben durch die Expansion von Drittlogistik-Netzwerken und Automatisierungsnachrüstungen. Die Lebensmittel- und Getränke-Kühlkette verzeichnet einen CAGR von 4,22 %, da Lithium-Ionen-Chemie bei -30 °C 90 % ihrer Leistung beibehält und Batterieraumbelüftungskosten eliminiert. Die Fertigung absorbiert einen Teil der jährlichen Lieferungen, wobei Verbrennungseinheiten in Außenlagerbereichen weiterhin gefragt sind.
Baustellen in Nordamerika und dem GCC nehmen minimale Volumina ab und bevorzugen robuste Diesel-Stapler mit Luftreifen. Einzelhandelsketten stellen auf Klasse-III-Elektrostapler um, die mit In-Store-Automatisierungsstrategien harmonieren. Der Marktanteil für Gabelstapler im Bereich Kühlkettenanwendungen dürfte steigen, da EU-Vorschriften zur alternativen Kraftstoffinfrastruktur das einrichtungsweite Laden für Standorte über 50.000 m2 obligatorisch machen. Hochdurchsatz-Gefrierlagerhäuser zeigen Amortisationszeiten unter drei Jahren, was die Käuferstimmung in Richtung Lithium-Ionen kippt.
Geografische Analyse
Markt für Gabelstapler in APAC und Afrika
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 47,63 % am Gabelstapler-Markt, angetrieben durch Chinas große Produktionskapazität. Die inländischen Hersteller Hangcha, Heli und EP exportierten eine erhebliche Anzahl von Einheiten nach Südostasien und Afrika und konkurrierten dabei mit traditionellen Lieferanten. Das Wachstum der Region spiegelt eine starke Industrietätigkeit, den Ausbau von Logistiknetzwerken und den steigenden Bedarf an E-Commerce-Fulfillment wider. Staatliche Investitionen in die Fertigungsinfrastruktur in Vietnam, Indonesien und Indien unterstützen die Nachfrage nach Elektro- und Verbrennungsmotor-Gabelstaplern zusätzlich.
Markt für Gabelstapler in Indien und dem Nahen Osten und Afrika
Indiens Lagerhaus-Expansion, die mit dem Production-Linked Incentive-Programm verknüpft ist, könnte die jährliche Nachfrage bis 2027 um eine erhebliche Anzahl von Einheiten steigern. Der Nahe Osten und Afrika verzeichnen mit einem CAGR von 4,27 % eine steigende Nachfrage durch Megaprojekte wie den King Salman Airport und die Entwicklung des Kühllagers in Jebel Ali. Diese Projekte erfordern zuverlässige Materialhandhabungsgeräte in großem Maßstab, was die Region zu einem zunehmend wichtigen Wachstumsmarkt für Gabelstapler-Hersteller macht.
Markt für Gabelstapler in Europa und Amerika
Europa hat einen erheblichen Umsatzanteil, angetrieben durch die EU-Batterieverordnung, die die Einführung lithiumbasierter Lösungen beschleunigt. Nordamerika verzeichnet geringere Volumina, profitiert jedoch von Reshoring-Initiativen und Gigafactory-Projektpipelines, die eine stetige Nachfrage nach Schwerlastgeräten unterstützen. Südamerika hinkt bei der Einführung hochwertiger Elektrogeräte aufgrund von Währungsvolatilität hinterher; die lokale Nachfrage bleibt jedoch in Brasiliens Getreidekorridoren stark. In allen Regionen beeinflusst der Übergang zur Elektrifizierung und Automatisierung weiterhin Beschaffungsentscheidungen und langfristige Flottenplanungsstrategien.
Regulatorisches Umfeld
Gabelstapler unterliegen Anforderungen des Arbeitsschutzes, Maschinenkonformitätsregimen und aktualisierten Erwartungen für elektrifizierte und automatisierte Geräte. In den Vereinigten Staaten regelt OSHA 29 CFR 1910.178 motorisierte Industriefahrzeuge, einschließlich Verpflichtungen im Zusammenhang mit den Konstruktionsvorschriften von ANSI B56.1 und den Pflichten des Arbeitgebers zur Bedienerausbildung und -bewertung (mit Rezertifizierung mindestens alle drei Jahre). Diese Anforderungen prägen die Kaufentscheidungen hinsichtlich Sicherheitsmerkmalen, Dokumentation und der Struktur von Schulungsprogrammen.
In Europa ersetzt Verordnung (EU) 2023/1230 (die Maschinenverordnung) die Richtlinie 2006/42/EG. Sie gilt ab dem 20. Januar 2027 und verschärft die Anforderungen an technische Dokumentation, EU-Konformitätserklärung und CE-Kennzeichnung für Gabelstapler-Originalgerätehersteller und Importeure. Die Normungsarbeit wird auch durch die ISO fortgesetzt, einschließlich ISO/DIS 3691-1 (selbstfahrende Industriefahrzeuge), das sich ab 2026 in der Anfragephase befindet, und ISO/DIS 3691-4 (fahrerlose Industriefahrzeuge), das als neue Ausgabe zur Ablösung von ISO 3691-4:2023 entwickelt wird. Zusammen stärken diese Aktualisierungen die Konformitätserwartungen für vernetzte und autonome Hubfahrzeuge.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gabelstapler beginnt mit vorgelagerten Rohstoffen und Kernsubsystemen, einschließlich Stahlverarbeitung, Hydraulik, Reifen und zunehmend Elektronik (Steuerungen, Sensoren) sowie Energiespeicherung (Lithium-Ionen-Batteriepakete und Ladekomponenten). Originalgerätehersteller montieren diese Eingaben zu Konfigurationen der Klassen I–V und verkaufen sie dann über direkte Unternehmenskanäle, Händlernetzwerke und Integratorwege, die Stapler mit Lade-, Sicherheits- und Flottenmanagement-Software bündeln. Nachgelagerte Prozesse umfassen typischerweise Inbetriebnahme, Unterstützung bei der Bedienerausbildung und Garantieverwaltung.
Der Wert konzentriert sich auch auf Betriebszeit- und Lebenszyklusdienstleistungen, einschließlich Batterien, telematikgestützte vorbeugende Wartung und Teilelogistik, bei denen Vorlaufzeiten durch Chargenproduktionspläne, Frachtunterbrechungen und Zollreibungen beeinflusst werden können. Die Welle von Originalgerätehersteller- und Technologiepartnerschaften im Jahr 2026 spiegelt einen Wandel von eigenständiger Hardware zu integrierten Intralogistiksystemen wider: The Raymond Corporation arbeitete mit Third Wave Automation zusammen, um KI-gestützte Automatisierung für Gabelstapler-Flotten zu skalieren, Hyundai Material Handling kooperierte mit Matrix Design Group bei der Integration von Kollisionsvermeidung, und Jungheinrich beteiligte sich an Navflex, um automatisierte Be- und Entladefähigkeiten zu stärken. Auf der Seite der schweren, emissionsfreien Geräte trat Hyster-Yale Nederland BV Anfang 2026 der IntegratR-Kooperative bei, was verdeutlicht, wie branchenübergreifende Kooperationen die Einführung elektrifizierter Geräte und der zugehörigen Infrastruktur unterstützen.
Wettbewerbslandschaft
Der Gabelstapler-Markt ist mäßig konzentriert, wobei Toyota Industries, KION, Jungheinrich, Hyster-Yale und Mitsubishi Logisnext einen erheblichen Anteil am globalen Umsatz ausmachen. Chinesische Hersteller, darunter Hangcha, Heli und EP Equipment, haben Kostenvorteile und die Expansion in Südostasien genutzt, um den Marktanteil etablierter Anbieter zu erodieren. Große Mietunternehmen wie United Rentals haben ebenfalls Mengenrabatte genutzt, die Margen der Originalgerätehersteller komprimiert und Gewinne in Richtung Serviceverträge verschoben.
Die technologische Schichtung nimmt zu. Toyota und KION nutzen IoT-Sensoren und prädiktive Algorithmen, um langfristige Wartungsabonnements zu sichern, während Lindes 5G-fähiges autonomes Modell mit Maersk einen Premium-Technologiefokus widerspiegelt. Chinesische Hersteller bieten modulare Batteriewechseleinheiten an, um Ausfallzeiten zu reduzieren. VisionNav und Multiway Robotics, unterstützt durch Logistik-Pilotprogramme, entwickeln sich zu vollständig fahrerlosen Hubfahrzeuglösungen, die kontinuierliche Betriebszeit und verbesserte Raumeffizienz bieten.
Die Einhaltung von Vorschriften begünstigt größere Anbieter. Die EU-Maschinenverordnung hat die Kosten für Importeure ohne interne Cybersicherheitsfähigkeiten erhöht, während aktualisierte ISO-Normen autonome Anbieter dazu verpflichten, in Premium-Kollisionsvermeidungs-Sensorsuiten zu investieren. Folglich kombiniert die Branche kostengetriebene und technologiezentrierte Strategien, was mittelständische Anbieter vor Herausforderungen stellt.
Marktführer der Gabelstapler Branche
-
Jungheinrich AG
-
Toyota Industries Corporation
-
Mitsubishi Heavy Industries Group
-
KION Group AG
-
Crown Equipment Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gabelstapler-Markt Unternehmen in diesem Bericht
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Hyster-Yale Materials Handling Inc.
- Mitsubishi Logisnext Co. Ltd.
- Crown Equipment Corporation
- Hangcha Group Co., Ltd.
- Doosan Industrial Vehicles Co. Ltd.
- Komatsu Ltd.
- Anhui Heli Co. Ltd.
- Clark Material Handling Co.
- Caterpillar Inc. (CAT Lift Trucks)
- Hyundai Material Handling
- Lonking Holdings Ltd.
- Manitou Group
- Godrej & Boyce Mfg. Co. Ltd.
- EP Equipment
- LiuGong Machinery Co., Ltd.
- UniCarriers Corp. (Logisnext Americas Inc.)
- SANY Group
Marktchancen und Zukunftsaussichten
Elektrifizierung und Automatisierungsbereitschaft erweitern den adressierbaren Weißraum über die traditionelle Ersatznachfrage hinaus, insbesondere bei Käufern, die Energieeffizienz, Einhaltung der Innenluftqualität und Durchsatzgewinne priorisieren. Produkt- und Fähigkeits-Roadmaps bevorzugen zunehmend Lithium-Ionen-First-Plattformen, kompakte Bauweise und vernetzte Diagnose. Dies steht im Einklang damit, dass elektrische Stapler bereits 67,73 % der Lieferungen im Jahr 2025 ausmachen und mit dem Trend zu Telematik und Serviceverträgen, da Mietflotten und Großkäufer härter über Vorabpreise verhandeln.
Benannte Kapazitäts- und Lieferkettenmaßnahmen schaffen auch spezifischere Volumenpfade und lokalisierte Beschaffungsoptionen. Im Juni 2026 erreichte Toyota Material Handling die volle Produktion in seiner erweiterten Anlage in Indiana nach einem fast 100 Millionen USD-Projekt, das 2024 initiiert wurde, und unterstützt damit höhere Produktionsmengen und schnellere Lieferungen für nordamerikanische Kunden. In Korea schloss HD Hyundai XiteSolution im Juni 2026 das Ulsan Campus Advancement Project ab (93 Milliarden KRW), erhöhte die Kapazität für Industriefahrzeuge auf 24.000 Einheiten jährlich und begann im Juli 2026 mit der Markteinführung von großen elektrischen Gabelstapler-Modellen von 10 bis 18 Tonnen, um den Bedarf an Elektrifizierung mit höherer Kapazität zu decken. Bei der Batterieversorgung kündigten Hangcha und Manitou im August 2025 Pläne für ein Gemeinschaftsunternehmen in Le Mans an, das Lithium-Ionen-Batterien für Industriefahrzeuge produzieren soll, was auf Bemühungen zur Sicherung der Batterieversorgung und Standardisierung der Paketkompatibilität in Gabelstapler-Portfolios hinweist.
Neueste Industrielle Entwicklungen in Gabelstapler-Markt
- Mai 2026: Toyota Material Handling stellte einen neu gestalteten Toyota Stand-up-Fahrerstapler mit Aktualisierungen vor, darunter elektrische Servolenkung und ergonomische Verbesserungen. Die Markteinführung zielt auf Hochzyklus-Lageranwendungen ab, bei denen Bedienerkomfort und Steuerbarkeit in Produktivität umgesetzt werden, und unterstützt den anhaltenden Wandel zu Premium-Elektrostaplern in Klasse I und verwandten Innensegmenten.
- März 2026: Toyota Material Handling brachte die Toyota Core Diesel Pneumatik-Gabelstapler-Serie (Tragfähigkeit 4.000 bis 6.500 Pfund) auf den Markt, die auf Außenindustrie- und Bauanwendungen ausgerichtet ist. Dies erweitert die Abdeckung in Anwendungen, bei denen Luftreifen und Dieselantrieb bevorzugt werden, und hilft Flotten, Elektrifizierung mit Arbeitszyklus- und Standortbedingungsrealitäten in Einklang zu bringen.
Gabelstapler-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt werkseitig hergestellte Gabelstapler, die zum Heben, Stapeln und Bewegen von palettierten Lasten in Lagerhäusern, Höfen, Werken und auf Baustellen eingesetzt werden. Die Marktgröße wird als OEM-Umsatz aus dem Verkauf neuer Gabelstapler in USD ausgedrückt.
Ausschlüsse aus dem Umfang: Die Gesamtwerte schließen Geländeteleskopstapler, autonome mobile Roboter ohne Gabeln, Ersatzteile aus dem Aftermarket, Mietfahrzeuge und den Verkauf von Gebrauchtfahrzeugen aus.
Segmentierungsübersicht
- Nach Antriebsart
- Verbrennungsmotor (ICE)
- Elektro
- Blei-Säure
- Lithium-Ionen
- Wasserstoff-Brennstoffzellen-Fahrzeug (HFCV)
- Nach Fahrzeugklasse
- Klasse I (Elektrische Fahrstapler)
- Klasse II (Elektrische Schmalgang-Stapler)
- Klasse III (Elektrische Palettenhubwagen)
- Klasse IV (Verbrennungsmotor-Kissen-Reifen-Stapler)
- Klasse V (Verbrennungsmotor-Pneumatik-Reifen-Stapler)
- Nach Tragfähigkeit
- Weniger als 5 Tonnen
- 5–15 Tonnen
- Über 15 Tonnen
- Nach Endverbraucherbranche
- Fertigung
- Logistik und Lagerhaltung
- Bau und Infrastruktur
- Einzel- und Großhandel
- Lebensmittel- und Getränke-Kühlkette
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis zu den Nachfragepools und Angebotssignalen für Gabelstapler, bevor eine Modellierung vorgenommen wird. Wir beziehen uns auf öffentliche Quellen wie nationale Statistikämter, Zoll- und Handelsportale sowie Zentralbankveröffentlichungen, um Industrieproduktion, Kapitalausgaben und Importströme im Zusammenhang mit Materialhandhabungsgeräten zu verstehen.
Der Branchenkontext wird anschließend mithilfe von Quellen wie den Normenseiten von ISO und ANSI/ITSDF, Sicherheits- und Unfallpublikationen von Behörden wie OSHA sowie begutachteten Ingenieur- und Logistikfachzeitschriften präzisiert, die Staplerkategorien, Betriebsbedingungen und Elektrifizierungstrends beschreiben. Wir prüfen außerdem Jahresberichte, Investorenpräsentationen und Pressemitteilungen, um Produktmix und Preisentwicklung zu erfassen, und ergänzen dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Sendungsdaten auf Einzelsendungsebene, sofern dies zur Richtungsvalidierung beiträgt. Diese Quellen sind illustrativ und nicht erschöpfend, da viele weitere öffentliche Dokumente zur Erhebung, Überprüfung und Klärung von Daten herangezogen wurden.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden eingesetzt, um Annahmen aus der Sekundärforschung zu überprüfen und Marktsignale in praktische Eingaben wie Preisspannen, Lieferzeiten und Produktmix nach Endverwendung zu übersetzen. Wir haben mit Führungskräften auf OEM- und Komponentenseite, Händlern und Teilnehmern des Mietkanals (nur für Nachfragesignale, nicht für die Umsatzerfassung) sowie großen Flottenoperatoren in APAC, EMEA und Amerika gesprochen, um Lücken bei der regionalen Einführung und dem Klassenmix zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 13 % | APAC: 48 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 30 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 57 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Produktions- und Handelsdaten in Kombination mit der nachfrageseitigen Allokation auf Klassenebene genutzt werden, um den Umsatz mit neuen Gabelstaplern nach Region zu rekonstruieren. Sobald der Nachfragepool gebildet ist, wird er mithilfe des Klassen- und Antriebsmix sowie einer durchschnittlichen Verkaufspreisrange, die mit Kanalfeedback abgeglichen wird, in einen Wert umgerechnet.
Um das Modell geerdet zu halten, werden einige Kenngrößen verfolgt und in jedem Zyklus aktualisiert, darunter Kapazitätserweiterungen bei Lagerhäusern und Logistik, Produktionsindizes im verarbeitenden Gewerbe, Entwicklungsrichtung der Bautätigkeit, Elektrifizierungsanteil nach Klasse sowie typische Ersatzzyklen für Flotten. Wenn die Eingaben für ein Land lückenhaft sind, werden Proxys wie das Wachstum der Industrieproduktion, die Importintensität und das Wachstum der installierten Lagerfläche verwendet, bis primäres Feedback ein genaueres Muster bestätigt.
Prognosen werden dann mithilfe multivariater Regression erstellt, unterstützt durch Szenarioanalysen, da sich die Endmarkttreiber nicht jedes Jahr linear entwickeln. Die Treiberaussichten werden mit Branchenteilnehmern überprüft, damit Annahmen zur Preisentwicklung, zur Batterieeinführung und zu Auslastungsänderungen nicht von dem abweichen, was Käufer und Verkäufer vor Ort berichten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, sodass der Endwert nicht von einem einzigen Datensatz oder einer einzigen Interviewperspektive abhängt. Wir führen Varianzprüfungen über Regionen hinweg durch, vergleichen Jahresveränderungen mit Makroindikatoren wie Industrieproduktion und Handel und überprüfen dann alle Ausreißer anhand eines Quelldokuments oder eines Folgeanrufs.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Annahmen und Umrechnungen geprüft werden und bei der jede größere Revision eine erneute Kontaktaufnahme mit ausgewählten Befragten auslöst. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Gabelstapler von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Gabelstapler können selbst dann voneinander abweichen, wenn der Themenname gleich aussieht, da Unternehmen nicht immer dieselben Umsatzströme berücksichtigen oder dieselben Jahresannahmen verwenden. Unterschiede darin, ob Gebrauchteinheiten, Mietfahrzeuge und Aftermarket einbezogen werden, sowie in der Art und Weise, wie Preise in USD umgerechnet werden, sind in der Regel die Ursache für die Abweichungen.
Die Tabelle zeigt eine erhebliche Lücke zwischen den Quellen. Im Modell von Mordor Intelligence ist der Gesamtwert ausschließlich an den OEM-Umsatz aus dem Verkauf neuer Gabelstapler gebunden, wobei Geländeteleskopstapler, Mietfahrzeuge, der Verkauf von Gebrauchtfahrzeugen und Ersatzteile außerhalb des Umfangs gehalten werden. Einige andere Schätzungen scheinen benachbarte Geräte oder nachgelagerte Umsätze zu vermischen und wenden möglicherweise auch eine stärkere Preissteigerung oder einen anderen Währungszeitpunkt an, was den Gesamtwert im selben Kalenderjahr anheben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 73,55 Milliarden USD (2025) | |
| Global Consultancy A | 87,10 Milliarden USD (2025) | Wahrscheinlich breitere Umsatzerfassung, die benachbarte Materialhandhabungsgeräte vermischt und/oder nachgelagerte Umsatzströme wie Miet- oder Serviceleistungen in denselben Gesamtwert einbezieht, mit weniger Klarheit über die ausschließliche Behandlung neuer Einheiten. |
| Industry Research Desk B | 46,10 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und wendet möglicherweise eine engere Produkt- oder geografische Abdeckung an; die veröffentlichte Ansicht trennt den OEM-Umsatz mit neuen Einheiten nicht klar von anderen kommerziellen Strömen, was einen Vergleich auf gleicher Basis erschwert. |
Zusammengenommen lässt sich die Streuung hauptsächlich durch Umfangsgrenzen sowie die Jahres- und Preisannahmen erklären, die jedem Wert zugrunde liegen. Indem die Berechnung auf beobachtbare Nachfragetreiber, Klassen- und Antriebsmix sowie geprüfte Preisspannen zurückgeführt wird, ist die resultierende Marktgröße leichter reproduzierbar und bei sich ändernden Bedingungen leichter zu aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gabelstapler-Markt im Jahr 2026?
Die Marktgröße für Gabelstapler erreicht im Jahr 2026 76,62 Milliarden USD und wird voraussichtlich bis 2031 auf 93,98 Milliarden USD steigen.
Wie hoch war der Marktanteil elektrischer Gabelstapler im Jahr 2025?
Elektrische Antriebsstränge machten im Jahr 2025 67,73 % des Gabelstapler-Marktes aus.
Welche Fahrzeugklasse wächst am schnellsten?
Elektrische Fahrstapler der Klasse I expandieren mit einer CAGR von 4,25 %, angetrieben durch Schmalgang-Lagerdesigns und Automatisierungsinvestitionen.
Warum gewinnen Wasserstoff-Gabelstapler-Pilotprojekte an Dynamik?
Wasserstoffmodelle werden in unter drei Minuten betankt und behalten ihre Leistung im Mehrschichtbetrieb in Kältespeicherung und Hafenbetrieb bei, was eine CAGR-Prognose von 4,19 % unterstützt.
Welche Region bietet das höchste Marktwachstum bis 2031?
Der Nahe Osten und Afrika verzeichnen mit einer CAGR von 4,27 % bis 2031 das schnellste Wachstum aufgrund groß angelegter Logistik- und Infrastrukturprojekte in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika.
Wie konzentriert ist die Wettbewerbslandschaft?
Fünf globale Originalhersteller kontrollieren drei Fünftel des Umsatzes, was dem Markt einen Konzentrationsgrad von 6 verleiht und Raum für kostenkonkurrenzfähige und technologiegetriebene Herausforderer lässt.