
Marktgröße und Marktanteil im Food-Truck-Markt
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
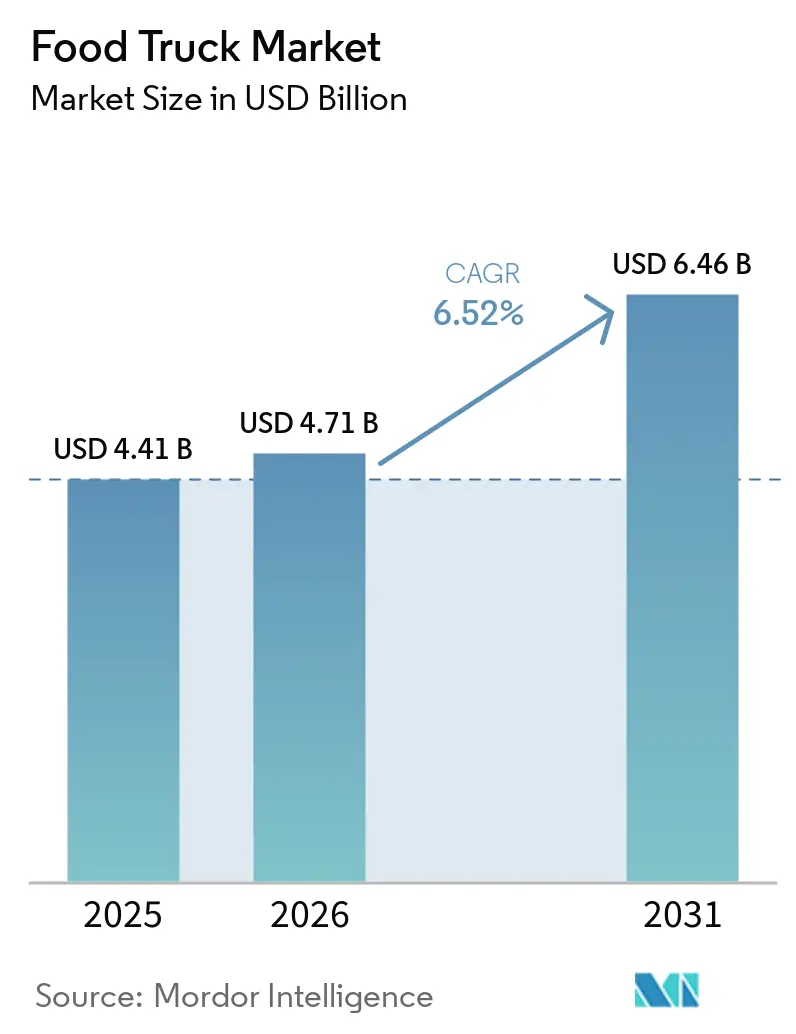
| Marktgröße (2026) | 4.71 Milliarden US-Dollar |
| Marktgröße (2031) | 6.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Food-Truck-Marktanalyse von Mordor Intelligence
Die Marktgröße des Food-Truck-Marktes soll von 4,41 Milliarden USD im Jahr 2025 auf 4,71 Milliarden USD im Jahr 2026 wachsen und bis 2031 voraussichtlich 6,46 Milliarden USD erreichen, was einer CAGR von 6,52 % im Prognosezeitraum (2026–2031) entspricht. Die Nachfragedynamik wird durch den Wandel der Verbraucher hin zu praktischen, preisgünstigeren zubereiteten Mahlzeiten getragen, wobei mobile Anbieter Kundschaft von stationären Schnellrestaurants und Drittanbieter-Lieferdiensten abziehen. Regulatorische Anreize, die den Einzelhandel mit geringem Kapitalaufwand begünstigen, das Wachstum städtischer Veranstaltungen und die durch soziale Medien getriebene Entdeckung stärken die Attraktivität des Kanals. Gleichzeitig verändert das wachsende Interesse an Elektrofahrzeugen die Flotteninvestitionen, da Betreiber zunehmend strengere Emissionsvorschriften einhalten müssen. Die Wettbewerbsintensität bleibt hoch, da Tausende von unabhängigen Betreibern und aufstrebende Franchise-Ketten nebeneinander existieren, doch die Möglichkeit zur Skalierung durch schlüsselfertige Systeme und halbpermanente Pods weitet sich weiter aus.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten Vans den Food-Truck-Markt mit einem Marktanteil von 46,20 % im Jahr 2025 an; Trucks werden voraussichtlich bis 2031 mit einem CAGR von 19,05 % wachsen.
- Nach Länge entfiel auf das Segment von 4,27 bis 6,71 m (14 bis 22 Fuß) ein Anteil von 53,75 % an der Marktgröße im Jahr 2025, während Fahrzeuge über 6,71 m (22 Fuß) bis 2031 einen CAGR von 10,45 % verzeichnen dürften.
- Nach Küche behielt Fast Food im Jahr 2025 einen Marktanteil von 48,30 % am Food-Truck-Markt; pflanzenbasierte Konzepte werden voraussichtlich bis 2031 mit einem CAGR von 15,40 % wachsen.
- Nach Eigentumsmodell hielten unabhängige Betreiber im Jahr 2025 einen Marktanteil von 62,10 %; Franchise-Ketten verzeichneten mit einem CAGR von 12,15 % bis 2031 das stärkste Wachstum.
- Nach Antriebsart repräsentierten Verbrennungseinheiten 87,50 % der Verkäufe im Food-Truck-Markt im Jahr 2025; rein elektrische Alternativen wachsen jedoch am schnellsten mit einem CAGR von 19,05 % bis 2031.
- Nach Servicemodell entfielen auf mobile/Veranstaltungsbetriebe 60,90 % des Marktanteils im Jahr 2025; halbpermanente Standorte entwickeln sich mit einem CAGR von 8,75 % bis 2031.
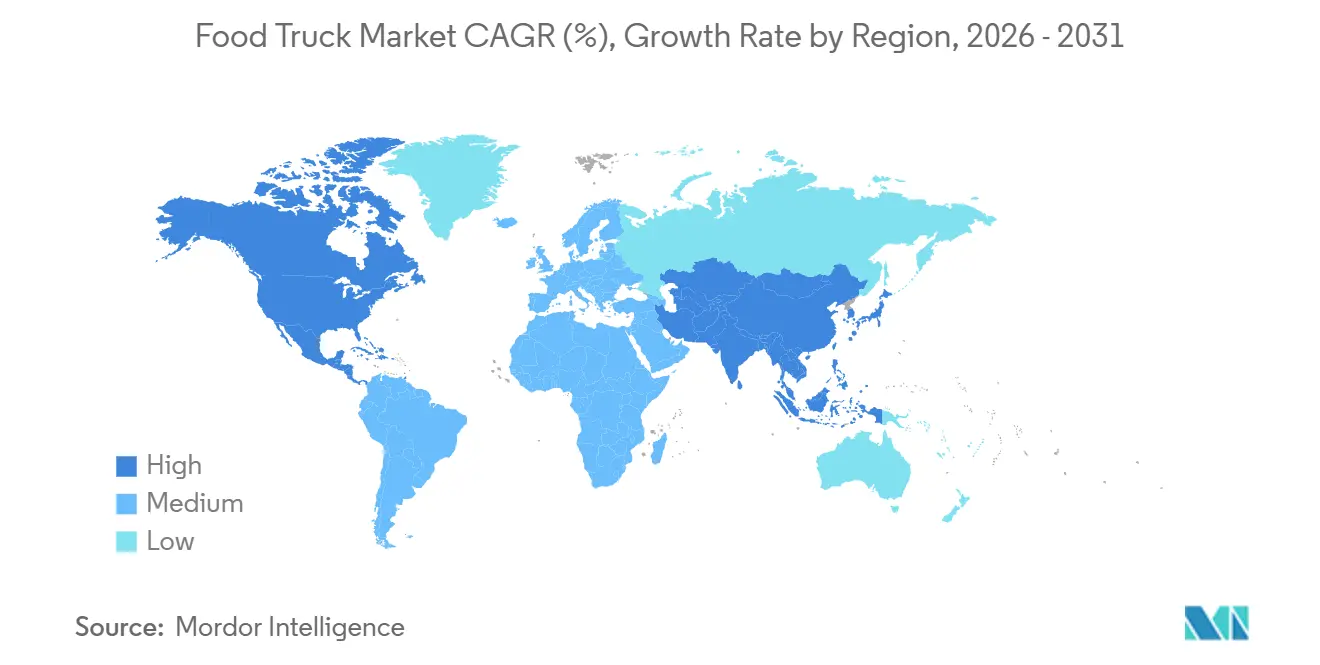
- Nach Geografie führte Nordamerika mit einem Marktanteil von 40,80 % am Food-Truck-Markt im Jahr 2025, während Asien-Pazifik mit einem CAGR von 10,50 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrische Food Trucks senken die Betriebskosten | +1.4% | Küstenstädte in Europa und Nordamerika, Pilotprojekte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Präferenz für Franchising mit geringem Kapitalaufwand | +1.1% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Soziale Medien fördern Impulskäufe | +0.9% | Global, angeführt von Nordamerika und städtischem asiatisch-pazifischem Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Fast Food und Straßenküche | +0.8% | Global, am stärksten im asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Differenzierung durch gehobene Menüangebote | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Gemeinsame Produktionsküchen beschleunigen die Genehmigungsverfahren | +0.6% | Nordamerika, ausgewählte europäische Städte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung emissionsfreier/elektrischer Food Trucks senkt die Betriebskosten
Batterieelektrische Flotten gewinnen an Bedeutung, angetrieben durch eine Kombination aus Vorschriften und Kraftstoffwirtschaftlichkeit. Die EU-Richtlinie über saubere Fahrzeuge schreibt vor, dass nur emissionsfreie leichte Nutzfahrzeuge für die öffentliche Beschaffung in Frage kommen. Das Nationale Labor für erneuerbare Energien der USA hebt hervor, dass elektrische Schwerlastplattformen unter Berücksichtigung von Ladeplänen und Einsatzzyklen im Vergleich zu Dieselalternativen niedrigere Gesamtbetriebskosten bieten können. Pilotprojekte im Montgomery County, Maryland, mit Joule-Case-Systemen berichten von einem verlängerten generatorfreien Betrieb und erheblichen Kraftstoffeinsparungen. Sowohl in London als auch in Kalifornien gleichen steigende Emissionsstrafen etwaige anfängliche Kostenvorteile von Verbrennungsmotoren schnell aus. Da Kommunen weiterhin Ladestationen in Veranstaltungsräumen installieren, wird erwartet, dass der Food-Truck-Markt elektrische Antriebsstränge schneller als bisher erwartet übernimmt.
Wachsende Präferenz für Franchising-Modelle mit geringem Kapitalaufwand
Franchise-Systeme gewinnen an Boden, indem sie Eintrittsbarrieren senken. Kona Ice hat sich durch ein gebündeltes Ausrüstungs- und Supportpaket landesweit erheblich ausgeweitet. King of Pops bietet eine niedrige Franchise-Gebühr zusammen mit proprietären Rezepten und Lieferantennetzwerken, was die Markteinführungszeit erheblich verkürzt. Carvel legt in seinem Franchise-Offenlegungsdokument eine Startspanne aus, die deutlich unter den Kosten traditioneller stationärer Standorte liegt, und seine zentralen Produktionsküchen helfen Betreibern, Schwankungen bei den Zutatenpreisen zu bewältigen. Steigende Arbeits- und Lebensmittelkosten haben unabhängige Eigentümer dazu veranlasst, durch Franchising Skaleneffekte zu suchen. Diese Erkenntnisse unterstreichen die wachsende Verbreitung schlüsselfertiger Modelle im Food-Truck-Sektor.
Durch soziale Medien getriebene Standortentdeckung und Impulskäufe
Plattformen wie Instagram und TikTok sind für Anbieter zu unverzichtbaren Werkzeugen geworden, mit denen sie Echtzeit-Standorte teilen, Vorbestellungen verwalten und trendige Menüpunkte mit minimalem Marketingaufwand präsentieren können. Viele Gäste verlassen sich bei der Entscheidung, wo sie essen möchten, stark auf Mundpropaganda und Online-Bewertungen. Aggregatoren wie Truckster und Roaming Hunger bieten durchsuchbare Zeitpläne, während Plattformen wie Popmenu und Otter Menüs mit Social-Media-Feeds integrieren und so den Betrieb rationalisieren und das Bestellvolumen steigern. Beliebte Speisen wie Bao-Brötchen, Tacos und Teigtaschen haben erheblich an Beliebtheit gewonnen, angetrieben durch teilbare visuelle Inhalte und Standort-Tagging. Diese Kombination aus viralem Inhalt und Standortentdeckung verwandelt gelegentliches Interesse in Besucherverkehr und treibt ein konstantes Umsatzwachstum für mobile Anbieter voran.
Steigender Konsum von Fast Food und Straßenküche
Fast Food ist zu einem festen Bestandteil der täglichen Ernährung geworden. Ein erheblicher Anteil der Erwachsenen konsumiert regelmäßig Fast Food, was einen nennenswerten Beitrag zur Kalorienaufnahme leistet[1]Centers for Disease Control and Prevention, "Fast Food Consumption Among Adults," cdc.gov. In verschiedenen Entwicklungsländern wenden städtische Haushalte einen beträchtlichen Anteil ihres Lebensmittelbudgets für Straßenhändler auf, was eine starke Nachfrage unterstreicht. In Asien wird erwartet, dass die Lebensmittelausgaben erheblich steigen werden, was die Attraktivität mobiler Gastronomiekonzepte erhöht. Während Schnellrestaurants in Nordamerika erhebliche Umsätze erzielen, profitieren mobile Anbieter davon, dass sie keine festen Mieten zahlen und geringere Gemeinkosten haben[2]National Restaurant Association, "2025 Restaurant Industry Factbook," restaurant.org. Diese Erkenntnisse unterstreichen das anhaltende Wachstumspotenzial des Marktes, das durch eine Kombination aus Bequemlichkeit und der kulturellen Anziehungskraft von Straßenessen angetrieben wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Lieferplattformen | -0.9% | Global, am stärksten in Nordamerika und städtischem Europa | Kurzfristig (≤ 2 Jahre) |
| Preisanstieg bei gebrauchten Trucks | -0.7% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einhaltung von Lebensmittelsicherheitsvorschriften | -0.6% | Nordamerika, Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an Inspektoren | -0.4% | Nordamerika, Vereinigtes Königreich, ausgewählte EU-Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Drittanbieter-Online-Lieferplattformen
In den Vereinigten Staaten dominieren Aggregatoren wie DoorDash und Uber Eats die Lieferlandschaft und vereinen einen erheblichen Anteil der Umsätze auf sich. Diese Plattformen haben die Art und Weise, wie Verbraucher auf Lebensmittel zugreifen, grundlegend verändert und App-basierte Bequemlichkeit in den Vordergrund gerückt – ein Service, der einst ausschließlich Straßenhändlern vorbehalten war. Betreiber, die mit hohen Provisionsraten zu kämpfen haben, sehen ihre ohnehin knappen Gewinnmargen weiter schrumpfen. Doch während die Nachfrage außerhalb der Räumlichkeiten steigt, wächst auch ihre Abhängigkeit von der weitreichenden Reichweite dieser Plattformen. Liefer-Apps haben ihre Werbeausgaben erhöht, was die Kundenakquisitionsbudgets von Food Trucks belastet. Die Herausforderung verschärft sich, da Plattformalgorithmen proprietäre virtuelle Marken bevorzugen, gelistete Anbieter verdrängen und den Gegenwind für den Sektor verstärken.
Strenge Lebensmittelsicherheitsvorschriften und Einhaltung mehrerer Behörden
Betreiber müssen sich durch überlappende Bundes-, Landes- und lokale Vorschriften navigieren, die jeweils unterschiedliche Inspektions- und Genehmigungsanforderungen mit sich bringen. Die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit hatte im Jahr 2024 etwa 90 offene Stellen für Ermittler, was zu verfehlten Inspektionszielen und uneinheitlicher Durchsetzung in verschiedenen Zuständigkeitsbereichen führte[3]US-amerikanisches Regierungsrechenschaftsamt, "FDA-Lebensmittelsicherheitsaufsicht," gao.gov. Seattle erließ im Jahr 2024 mehrere Durchsetzungsmaßnahmen gegen nicht genehmigte Trucks und demonstrierte damit die Wachsamkeit der Stadt trotz Personalengpässen. Brasiliens neue RDC 843/2024 befreit Direktverkaufslebensmittel von der Bundesgenehmigung, doch lokale Behörden verlangen weiterhin separate Lizenzen, was die vielschichtige Compliance-Last unterstreicht. Die administrative Komplexität verursacht Kosten und Verzögerungen, die Einzeleinheitsbetreiber überproportional belasten und die Flottenexpansion im Food-Truck-Markt einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
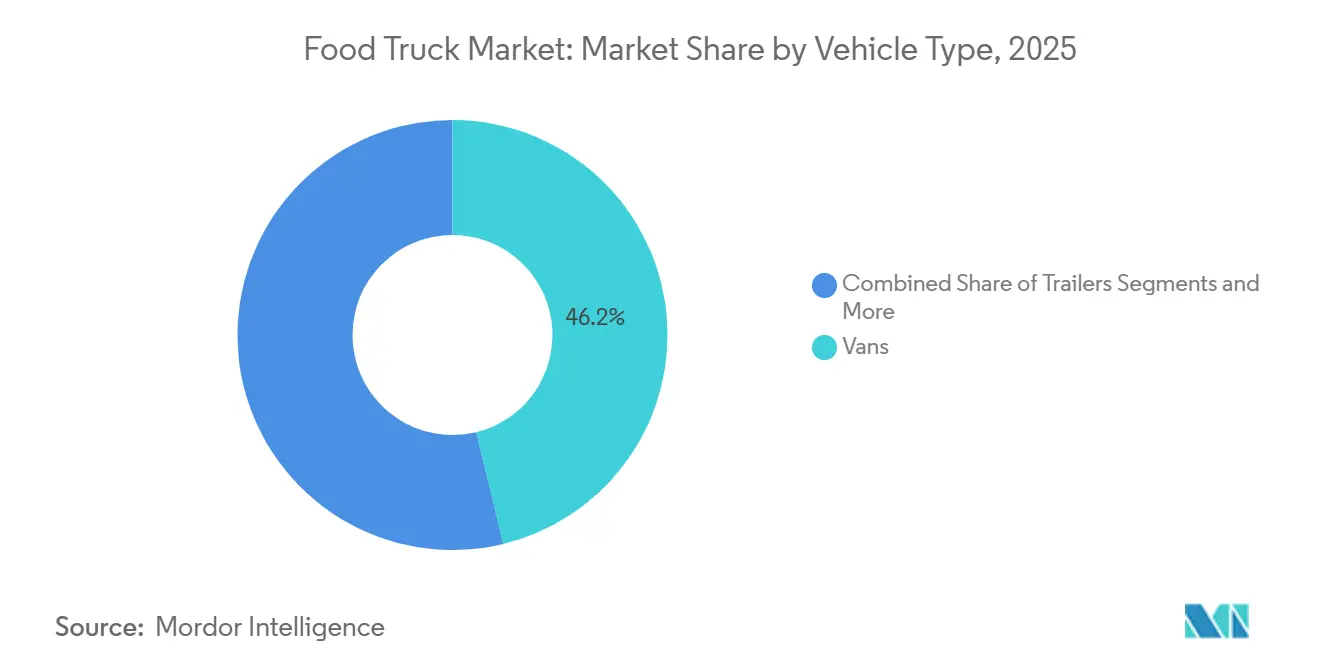
Vans dominieren, elektrische Varianten steigen stark anVans hatten 2025 einen Marktanteil von 46,20 % im Lebensmittel-Truck-Markt und bestätigen damit ihre Eignung für dichte städtische Routen und einfachere Parkvorschriften. Größere Wachstumsperspektiven im Lebensmittel-Truck-Markt liegen nun bei Elektro-Vans, die bis 2031 mit einem CAGR von 12,25 % wachsen sollen, da öffentliche Beschaffungsgrenzen emissionsfreie leichte Nutzfahrzeuge begünstigen. Betreiber schätzen die Balance aus Küchenkapazität und Wendigkeit bei Vans, während Anhänger besser für Festivalrouten geeignet sind, die das Abkoppeln der Zugmaschinen vor Ort erlauben. Vollgroße Trucks bieten ausreichend Platz für komplexe Küchen, verursachen jedoch auch höhere Kraftstoff- und Parkkosten. Carts und Tuk-Tuks füllen Kaffee-, Dessert- und Einzelartikel-Nischen zu deutlich geringeren Kapitalaufwendungen.
Das T3CO-Modellierungswerkzeug des NREL hilft Eigentümern, die Batteriegröße und Ladefenster zu optimieren und unterstützt damit Adoptionsentscheidungen. Bei Feldversuchen in Maryland absolvierten mit Joule Case ausgestattete Vans vollständige Servicetage ohne Generatoren, was zu einer Reduzierung des Kraftstoffverbrauchs um 60–70 % führte. Diese Erkenntnisse deuten auf einen Wendepunkt hin, an dem Elektro-Vans beginnen werden, Marktanteile von Dieselplattformen im Lebensmittel-Truck-Markt zu übernehmen.


Nach Länge:
Mittelgroße Fahrzeuge fördern funktionale VielseitigkeitEinheiten zwischen 4,27 und 6,71 m (14 und 22 Fuß) erzielten im Jahr 2025 einen Marktanteil von 53,75 %, was auf kommunale Längenbeschränkungen zurückzuführen ist, die die Kompatibilität mit Standard-Parkbuchten begünstigen. Die Gruppe der Fahrzeuge über 6,71 m (22 Fuß), die bis 2031 voraussichtlich mit einem CAGR von 10,45 % wachsen wird, richtet sich an Unternehmensgeländen und mehrtägigen Festivals, bei denen der Durchsatz größere Produktionslinien erfordert.
Mittelgroße Einheiten profitieren von Verordnungen wie der Regelung von Pasco, Washington aus dem Jahr 2024, die dedizierte Food-Truck-Parks ausweist und einen ganzjährigen Betrieb ohne wiederholte Antragsstellungen ermöglicht. Das Programm von Bozeman, Montana, das mit 800 bis 1.050 USD pro Monat bepreist ist, bestätigt, dass Stellplätze inklusive Versorgungsleistungen die tägliche Wirtschaftlichkeit verbessern und die Amortisationszeiten verkürzen können.
Nach Küche/Menü:
Pflanzliche Konzepte überholen traditionelles Fast FoodFast-Food-Menüs entfielen im Jahr 2025 auf 48,30 % des Marktanteils im Food-Truck-Markt; die Wachstumsdynamik verlagert sich jedoch hin zu veganen und pflanzlichen Formaten, die bis 2031 voraussichtlich mit einer CAGR von 15,40 % wachsen werden. Die Nachfrage wird von der Generation Z und Millennials getragen, die nachhaltige Proteine und globale Aromen bevorzugen. Die städtische Vielfalt treibt die Beliebtheit ethnischer und Fusion-Angebote voran. Die Nachfrage nach Instant-Nudeln wächst weiter und spiegelt eine Präferenz für vertraute Grundnahrungsmittel in praktischen Formaten wider.
Conagraas Analyse straßentauglicher Artikel hebt einen erheblichen Anstieg bei Bao-Brötchen hervor und zeigt, wie virale Gerichte den durchschnittlichen Bon steigern können. Dessert- und Bäckerei-Trucks gedeihen durch Impulskäufe bei Veranstaltungen und erzielen oft Premiumpreise. Da traditionelle Fast-Food-Erlebnisse leichte Rückgänge verzeichnen, gewinnen Food Trucks mit unverwechselbaren Menüs einen Wettbewerbsvorteil.
Nach Eigentumsmodell:
Franchises skalieren, Unabhängige behaupten sichUnabhängige Eigentümer repräsentierten im Jahr 2025 62,10 % des Marktanteils im Food-Truck-Markt und profitieren von Menüflexibilität und niedrigen Lizenzgebühren. Franchise-Ketten werden jedoch bis 2031 voraussichtlich mit einer CAGR von 12,15 % wachsen, da schlüsselfertige Konzepte den Einstieg risikoärmer gestalten und die Markteinführungszeiten verkürzen. Kona Ice veranschaulicht die Skalierbarkeit durch die Kombination von Routenoptimierung mit zentralisierter Beschaffung, während King of Pops Markenwert nutzt, um Mengenpreise für Zutaten auszuhandeln.
Institutionelle Flotten in Krankenhäusern und Universitäten bieten trotz ihrer geringen Anzahl verlässliche Wochentagsvolumina und können Monate im Voraus gebucht werden. Steigende Arbeits- und Lebensmittelinflation seit 2019 hat die Margen von Einzeleinheitsbetreibern erodiert und Eigentümer dazu veranlasst, Gruppenbestellungen zu übernehmen oder Franchise-Netzwerken beizutreten, um im breiteren Food-Truck-Markt wettbewerbsfähig zu bleiben.
Nach Antriebsstrang:
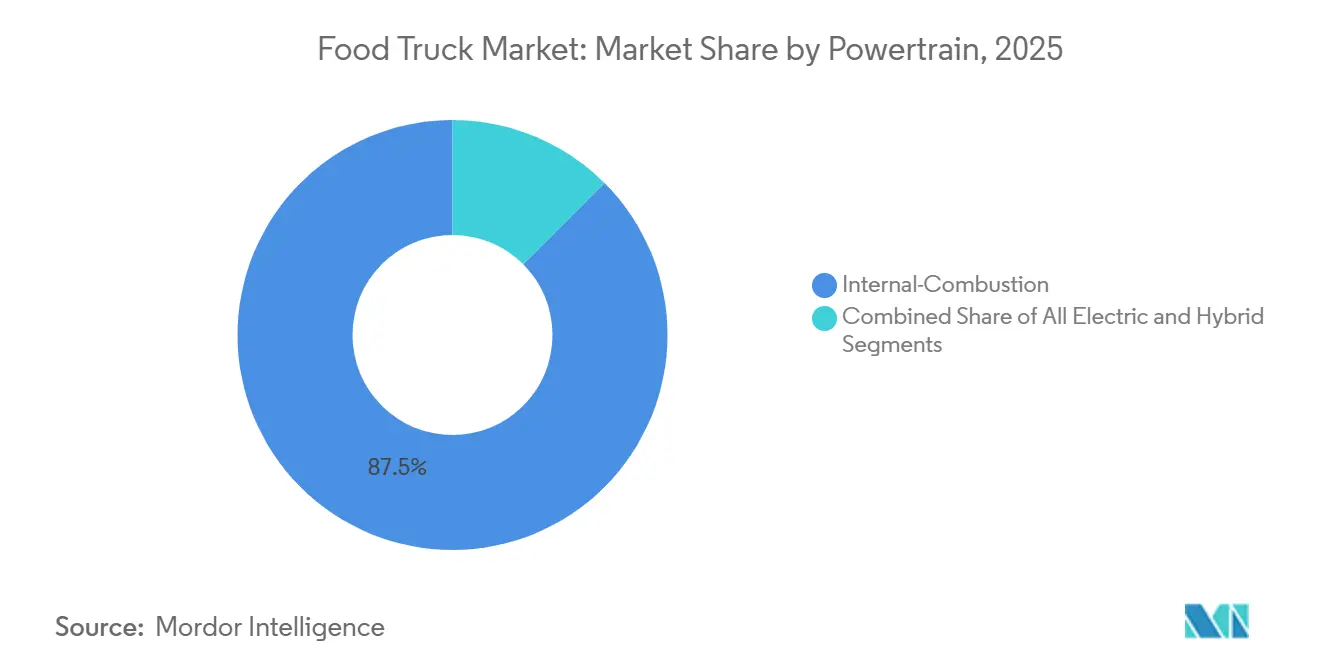
Elektrische Einheiten gewinnen trotz Dominanz von VerbrennungsmotorenVerbrennungsantriebe umfassten im Jahr 2025 87,50 % des Marktanteils im Food-Truck-Markt, doch rein elektrische Einheiten werden bis 2031 voraussichtlich mit einer CAGR von 19,05 % wachsen. Das EU-Beschaffungsmandat beschleunigt den Übergang, indem öffentliche Aufträge auf emissionsfreie Fahrzeuge beschränkt werden. Die Betriebskostenmodellierung des Nationalen Labors für erneuerbare Energien der USA zeigt eine Amortisation innerhalb von vier Jahren bei städtischen Einsatzzyklen – ein Szenario, das zunehmend attraktiv wird, da Dieselzuschläge in Niedrigemissionszonen steigen.
Hybridsysteme bieten einen Zwischenschritt, indem sie Verbrennungsreichweite mit batteriebetriebenem Equipment kombinieren, um Leerlaufkosten um bis zu 30 % zu senken. Batterieaufpreise bleiben 30–50 % höher als bei Dieselfahrgestellen, doch Bundessteuergutschriften und städtische Zuschüsse verkürzen die Amortisationszeiten und positionieren die Elektrifizierung als strategische Wahl im Food-Truck-Markt.
Nach Servicemodell:
Halbpermanente Pods formalisieren den StraßenhandelRoaming-Einsätze entfielen im Jahr 2025 auf 60,90 % des Marktanteils im Food-Truck-Markt und spiegeln margenstarke Möglichkeiten im Festival- und Unternehmens-Catering wider. Halbpermanente Pods, obwohl heute noch kleiner, werden bis 2031 voraussichtlich mit einer CAGR von 8,75 % wachsen, da Kommunen ungenutzte Grundstücke in Anbieterparks mit Wasser-, Strom- und Abfallversorgung umwandeln. Garland, Texas, berechnet 25 USD pro Tag für den Anschluss, während der Presidio Trust in San Francisco 37,50–250 USD für vorab genehmigte Stellplätze mit Marketingunterstützung verlangt.
Pods reduzieren den Aufwand beim Aufbau, verbessern die Einhaltung von Hygienevorschriften und helfen Betreibern, eine regelmäßige Stammkundschaft aufzubauen. Roaming-Trucks behalten jedoch die Flexibilität, lukrative Großveranstaltungen anzusteuern, bei denen ein einzelnes Wochenende einer ganzen Woche Pod-Umsatz entsprechen kann. Der daraus resultierende hybride Ansatz – Pods unter der Woche, Veranstaltungen am Wochenende – spiegelt ein reifendes Betriebsmodell für den Food-Truck-Markt wider.
Geografische Analyse
Lebensmittel-Truck-Markt Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 40,80 % am Lebensmittel-Truck-Markt; die Vereinigten Staaten machten den Großteil der regionalen Einnahmen aus, da städtische Reformen lotteribasierte Straßenhandelsquoten durch leistungsbasierte Lizenzvergabe ersetzt haben. Sekundäre Ballungsräume wie Charlotte, Cincinnati und Calgary bieten Kommissariatszuschüsse zur Förderung des kulinarischen Unternehmertums und erweitern damit ihre geografische Reichweite über traditionelle Zentren wie Los Angeles und New York hinaus. Kanadas multikulturelle Stadtzentren setzen weiterhin auf vielfältige Küchenstile, während das kältere Klima saisonale Umsatzspitzen von Mai bis September erzeugt.
Lebensmittel-Truck-Markt Asien-Pazifik
Die Asien-Pazifik-Region ist die am schnellsten wachsende Region mit einem CAGR von 10,50 % bis 2031, da das Wachstum der städtischen Bevölkerung auf eine tief verwurzelte Straßenimbiss-Tradition trifft. Chinas Pilotprojekt „mobile Snack-Straßen” legalisiert bisher informelle Anbieter und verbindet die Allgegenwart von QR-Code-Zahlungen mit moderner Hygieneaufsicht. Indiens Smart-City-Mission finanziert modulare Verkaufszonen, die mit gemeinsam genutzter Abfall-, Wasser- und Strominfrastruktur ausgestattet sind und damit grundlegende Betriebsstandards anheben. Indonesien, Thailand und Vietnam zeigen eine ähnliche Dynamik, gestützt durch den Aufschwung im Tourismus und die Experimentierfreude der Mittelschicht bei Ernährungsgewohnheiten. Fragmentierte Vorschriften bleiben ein Hindernis; niedrigere Arbeitskosten und die heimische Fahrgestellproduktion helfen jedoch, die Anlaufkosten zu dämpfen.
Lebensmittel-Truck-Markt Europa
Europas Nachhaltigkeitsvorgaben gestalten die Marktlandschaft neu. Die Richtlinie der EU über saubere Fahrzeuge verpflichtet die Mitgliedstaaten, Beschaffungsquoten für emissionsfreie Fahrzeuge einzuführen, was Betreiber in Richtung batterieelektrischer Fahrzeugflotten lenkt. Portugal hat die Anmeldeverfahren für Anbieter vereinfacht und ermöglicht Unternehmern eine kostenlose Online-Registrierung. Das Vereinigte Königreich hingegen verzeichnet Verzögerungen bei der Genehmigungserteilung aufgrund eines Rückgangs des Personals im Bereich des Umweltgesundheitswesens.
Lebensmittel-Truck-Markt Südamerika und Naher Osten und Afrika
In Südamerika führen Brasilien und Argentinien neue bundesstaatliche Vorschriften ein, um den Straßenhandel zu formalisieren. Diese Regelungen zielen darauf ab, Importverfahren zu vereinfachen und redundante Inspektionen zu reduzieren, was das Potenzial der Region als aufstrebenden Wachstumskorridor signalisiert. Der Nahe Osten und Afrika befinden sich zwar noch in einem frühen Entwicklungsstadium, ziehen jedoch zunehmend Aufmerksamkeit auf sich, insbesondere rund um Tourismuszentren wie Dubai und Johannesburg.

Regulatorisches Umfeld
Food-Truck-Betreiber sehen sich mehrschichtigen Compliance-Anforderungen gegenüber, die Lebensmittelsicherheit, Besteuerung, Brandschutzvorschriften und Fahrzeugbestimmungen umfassen, wobei die Genehmigung und Durchsetzung in den Vereinigten Staaten hauptsächlich von lokalen Gesundheitsämtern übernommen wird, die den 2022 FDA Food Code anwenden. Anforderungen an die Verkehrssicherheit von Fahrzeugen und Anhängern schaffen zudem einen separaten Compliance-Pfad im Rahmen der US-DOT/FMVSS-Vorschriften, während in Europa die Hygiene-Compliance auf der Verordnung (EG) Nr. 852/2004 (HACCP-basiert) beruht, ergänzt durch lokale Fahrzeugzulassung und kommunale Handelsgenehmigungen.
Politische Veränderungen wirken sich darauf aus, wie schnell Flotten über Zuständigkeitsgrenzen hinweg expandieren können. Das Texas House Bill 2844 tritt am 1. Juli 2026 in Kraft und konsolidiert die Lizenzierung mobiler Lebensmittelanbieter auf Bundesstaatsebene, wodurch der Bedarf verringert wird, innerhalb des Bundesstaates mehrere städtische Genehmigungen für umherziehende und Event-Betreiber zu verwalten. Im Vereinigten Königreich erfordert der Straßenhandel in der Regel eine Registrierung bei der lokalen Behörde mindestens 28 Tage vor Betriebsbeginn, was die Disziplin bei Vorabbuchungen und Dokumentation für Veranstaltungskalender und mehrstädtische Routen stärkt.
Wettbewerbslandschaft
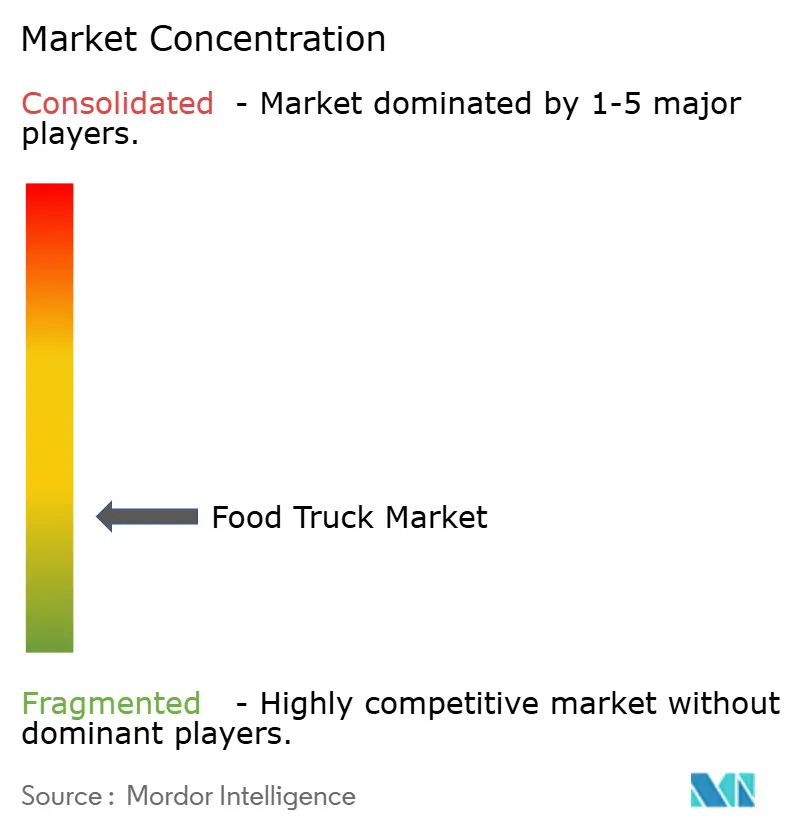
Kein einzelner Akteur dominiert diesen fragmentierten Sektor, da Betreiber gemeinsam einen begrenzten Marktanteil halten. Diese geringe Konzentration ist in erster Linie auf überschaubare Anlaufkosten und begrenzte Skaleneffekte beim mobilen Kochen zurückzuführen. Franchise-Netzwerke wie Kona Ice und King of Pops nutzen ihre Markenstärke, Routenanalysen und Massenbeschaffung, um in den Rängen aufzusteigen. Unabhängige Betreiber hingegen behalten ihre Agilität und passen ihre Menüs schnell an und reagieren auf die sich verändernde Dynamik ihrer Nachbarschaften. Technologieplattformen wie Truckster erleichtern den Entdeckungsprozess, während Popmenu das Erlebnis mit Social-Shopping-Funktionen verbessert, die Vorbestellungen fördern.
Das Verständnis von Vorschriften ist zu einem erheblichen Vorteil geworden. Betreiber mit internen Compliance-Teams können schnell Genehmigungen für mehrere Städte einholen – eine Leistung, die Neueinsteigern aufgrund eines Mangels an Inspektoren oft verwehrt bleibt. Die Personalengpässe der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit führen zu uneinheitlicher Durchsetzung und ermöglichen unbeabsichtigt nicht lizenzierten Anbietern, autorisierten Trucks zu unterbieten und den Wettbewerb in bestimmten Märkten zu verzerren. Da Emissionszonen einen Wechsel zu elektrischen Flotten vorschreiben, steigen die Kapitalanforderungen. Dieser Trend begünstigt finanziell robuste Betreiber, die Batterieaufpreise absorbieren oder kommunale Förderungen in Anspruch nehmen können. Gleichzeitig konkurrieren Ghost-Kitchen-Initiativen, die von Lieferplattformen unterstützt werden, mit virtuellen Marken um einen Anteil am Schnellverpflegungsmarkt.
Franchisegeber haben strategische Schritte unternommen, indem sie gemeinsame Produktionsküchen erworben haben, um Inputkosten zu stabilisieren und ihre regionale Präsenz auszubauen. Unabhängige, die ähnliche Vorteile ohne Aufgabe des Eigentums anstreben, haben sich zu Genossenschaften zusammengeschlossen, um bessere Konditionen bei Zutaten und Versicherungen auszuhandeln. Da sich die Branche in Richtung Elektrifizierung und dem Aufstieg von Pods bewegt, wird der Schlüssel zur Differenzierung in Routenanalysen, digitalem Engagement und Menükreativität liegen – und nicht nur in der Anzahl der Trucks auf der Straße – was sicherstellt, dass die Wettbewerbslandschaft dynamisch bleibt.
Marktführer in der Food-Truck-Branche
-
Prestige Food Trucks
-
M&R SPECIALTY TRAILERS AND TRUCKS
-
VS Veicoli Speciali
-
Food Truck Company BV
-
Cruising Kitchens, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lebensmittel-Truck-Markt
- Prestige Food Trucks
- Cruising Kitchens, LLC
- VS Veicoli Speciali
- M&R Specialty Trailers and Trucks
- Food Truck Company BV
- United Food Trucks United LLC
- MSM Catering Manufacturing Inc.
- Shanghai Mobile Kitchen Solutions
- Karpatia Trucks
- Custom Concessions
- Futuristo Trailers
- Legion Food Trucks

Marktchancen und Zukunftsaussichten
Die Komplexität der Genehmigungsverfahren und die Variabilität der Baurichtlinien schaffen Raum für standardisierte, compliance-orientierte Bauprogramme und Hersteller im Unternehmensmaßstab, die Umgestaltungszyklen über Städte und Länder hinweg verkürzen können. Die durch die TDLR-Zertifizierung erweiterten Kapazitäten von Cruising Kitchens unterstützen einen Wandel hin zu industrieller modularer Produktion, gepaart mit hauseigenen Testküchen, die zur Optimierung der Arbeitsabläufe vor dem Einsatz genutzt werden. Für Franchise-Ketten, Unternehmens- und institutionelle Flotten sowie Caterer bietet skalierbare Fabrikkapazität, die Projekte von 10 bis 1.000 Einheiten abdecken kann, einen Weg, bewährte Layouts über Regionen hinweg zu replizieren und dabei konsistente Dokumentation und Inspektionsbereitschaft aufrechtzuerhalten.
Elektrifizierung und die Entstehung formellerer Verkaufsinfrastruktur weisen zudem auf angrenzende Chancen im Bereich Nachrüstungen, Energiesysteme und semi-permanente Standorte mit höherer Betriebszeit hin. Praxisanwendungen im Berichtskontext, einschließlich generatorfreier Betriebspilotprojekte von Joule Case, sowie der laufende Ausbau von Ladeinfrastruktur an Veranstaltungsorten, unterstützen die Nachfrage nach elektrifizierungsbereiten Küchen, batteriegestützter Kühlung und standardisierten Energiemanagement-Paketen. Parallel dazu erhöht die Verbreitung ausgewiesener Food-Truck-Parks und vorab genehmigter Standflächen, wie sie in den im Berichtskontext zitierten Stadtprogrammen widergespiegelt wird, die Nachfrage nach pod-kompatiblen Designs, der Integration von Anschlüssen (Wasser, Strom, Abwasser) sowie Systemen für die Planung mehrerer Trucks und das Menümanagement, die Betreibern helfen, an regulierten, wiederkehrenden Standorten zuverlässig zu arbeiten.
Recent Industry Developments in Lebensmittel-Truck-Markt
- April 2026: VS Veicoli Speciali lieferte einen maßgeschneiderten Food Truck für den Zivilschutz von Como, Italien, der für mobile Verpflegung in komplexen Einsatzumgebungen konfiguriert wurde. Das Projekt unterstreicht spezialisierte Food-Truck-Konstruktion über den Straßenverkauf hinaus, einschließlich Anwendungen im öffentlichen Dienst und in der Notfallunterstützung.
- April 2025: LSG Sky Chefs Americas kündigte eine Investition von 60 Millionen USD in 230 Catering-Fahrzeuge an, die mit intelligenten Kameras und Kollisionsvermeidungssystemen ausgestattet sind. Die Flottenmodernisierung zeigt, wie große Käufer verstärkt Sicherheits- und Telematikfunktionen in gewerbliche Lebensmittelfahrzeuge integrieren.
- März 2025: Cousins Maine Lobster brachte seinen zweiten Food Truck im Norden des Bundesstaates New York auf den Markt, um den lokalen Zugang zu seinem Menü zu erweitern. Die Erweiterung spiegelt den fortgesetzten Ausbau von Routen und Flotten durch Markenbetreiber wider, die mobile Einheiten nutzen, um innerhalb regionaler Märkte zu skalieren.


Lebensmittel-Truck-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird als Wert der Lebensmittel- und Getränkeverkäufe gemessen, die von Lebensmittel-Trucks generiert werden, die verzehrfertige Artikel direkt an Endkunden aus einer mobilen Einheit heraus zubereiten und verkaufen, über die wichtigsten Betriebsgeografien hinweg.
Ausschlüsse aus dem Umfang: Reine Cateringanbieter, stationäre Restaurants und nicht motorisierte Straßencarts sind ausgeschlossen, auch wenn sie ähnliche Speisekarten anbieten.
Segmentierungsübersicht
-
Nach Fahrzeugtyp
- Vans
- Anhänger
- Trucks
- Carts und Tuk-Tuks
-
Nach Länge
- Bis zu 14 Fuß
- 14 bis 22 Fuß
- Über 22 Fuß
-
Nach Küche/Menü
- Fast Food
- Vegan/Pflanzlich
- Bäckerei und Desserts
- Ethnisch/Fusion
- Nur Getränke
-
Nach Eigentumsmodell
- Unabhängige Betreiber
- Franchise-Ketten
- Unternehmens-/Institutionelle Flotten
-
Nach Antriebsstrang
- Verbrennungsmotor
- Vollelektrisch
- Hybrid
-
Nach Servicemodell
- Roaming/Event-basiert
- Halbpermanente Pods und Parks
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
-
Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur für das Modell aufzubauen, einschließlich der Betriebsdefinitionen, der Anzahl lizenzierter Einheiten und der typischen Umsatzmechanismen für ein mobiles Lebensmittelunternehmen. Wir stützten uns auf öffentliche Datensätze und Leitlinien, wie das US Census Bureau (Wirtschaftszensus und verwandte Veröffentlichungen), die Größenstandards der US Small Business Administration sowie kommunale und staatliche Lizenzierungsportale, die Genehmigungsregeln und Flottenregistrierungen veröffentlichen.
Zur Gegenprüfung von Nachfragesignalen haben wir auch nationale Statistikämter herangezogen, soweit verfügbar, sowie Handels- und Gaststättenverbände, die Ergebnisse von Betreiberbefragungen veröffentlichen, und begutachtete Artikel zu Straßenessen und Konsummustern im Gaststättengewerbe. Unternehmensunterlagen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Preisentwicklungen und Kostenweitergaben zu verstehen. Kostenpflichtige Abonnements, die Unternehmensfinanzen, Nachrichten und Patente verfolgen, wurden selektiv eingesetzt, um Lücken bei Betreibergröße und Ausstattungstrends zu schließen. Die oben aufgeführten Quellen sind nur illustrativ; wir haben zusätzliche öffentliche und kostenpflichtige Referenzen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Lebensmittel-Truck-Eigentümern und -Betreibern, Kommissariats- und Veranstaltungsorganisatoren sowie einer Mischung aus Regulierungsbehörden und Distributoren, die Volumina und Saisonalität aus erster Hand kennen. Da es sich um einen globalen Markt handelt, wurden die Eingaben über die wichtigsten Regionen hinweg geprüft, damit lokale Genehmigungsregeln, Betriebstage und Menüpreisbereiche normalisiert werden konnten, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 13 % | APAC: 43 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 29 % | EMEA: 36 % |
| Kleinere Akteure: 19 % | Manager: 58 % | Amerika: 21 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der Nachfragepool anhand beobachtbarer Signale wie der Anzahl mobiler Lebensmittelunternehmen, Betriebstagen und durchschnittlichen Ticketwerten rekonstruiert und dann in jährliche Umsatzgesamtwerte nach Geografie umgerechnet wird. Um das Modell geerdet zu halten, wurden die Gesamtwerte anschließend durch selektive Bottom-up-Annäherungen überprüft, wie z. B. Stichproben von Betreiberumsatzbändern, Menüpreisüberprüfungen und Schätzungen zum Durchsatz von Routen und Veranstaltungen, die zur Anpassung von Ausreißern beitrugen.
Zu den im Modell verwendeten Schlüsselinputs gehören die Anzahl aktiver lizenzierter Trucks, durchschnittliche Servicetage pro Woche (einschließlich Saisonalität), durchschnittlicher Bestellwert nach Küchenstil, tägliche Transaktionsvolumina nach Standorttyp (Straße, Veranstaltungen, Büroparks), Kraftstoff- und Arbeitskostendruck als Proxy für Preisbewegungen sowie die Mischung der Eigentumsmodelle, die die Auslastungsraten beeinflusst. Für die Prognose wurde eine Szenarioanalyse verwendet, mit einem Basisszenario, das durch Betreiberfeedback zu Buchungskalendern, Genehmigungsänderungen und erwarteten Preisen informiert wurde, und dann mit Kraftstoffpreis- und Verbraucherausgabensignalen einem Stresstest unterzogen wurde. Wo lokale Einheitenzahlen oder Umsatzbereiche fehlten, wurden Lücken durch Proxy-Städte, Genehmigungsbenchmarks und konservative Auslastungsannahmen geschlossen, bis sie durch Folgegespräche validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Indikatoren gegengeprüft, darunter staatlich gemeldete Geschäftsaktivitäten, soweit verfügbar, bekannte Veranstaltungs- und Festivalkalender sowie die Konsistenz zwischen dem impliziten Umsatz pro Truck und dem Interviewfeedback. Wenn ungewöhnliche Sprünge nach Land oder Jahr auftraten, wurden die Annahmen erneut geöffnet und die Befragten erneut kontaktiert, um zu bestätigen, ob eine regulatorische Änderung, eine Wetterstörung oder eine Preisverschiebung die Abweichung verursachte.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Berechnungen, Umrechnungsfaktoren und Jahreszuordnungen erneut überprüft werden und wesentliche Lücken aus Transparenzgründen dokumentiert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Einheitenzahlen, Betriebsbeschränkungen oder Preise erheblich verändern. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Lebensmittel-Truck-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lebensmittel-Trucks können variieren, selbst wenn der Themenname gleich aussieht, da die gezählten Betreiber und die Umsatzpositionen nicht immer quellenübergreifend konsistent sind. Unterschiede entstehen in der Regel dadurch, was als Lebensmittel-Truck gilt, welche Geografien tatsächlich modelliert werden und ob die Zahlen aktualisiert wurden, um Genehmigungsfluktuation und Preisänderungen widerzuspiegeln.
Nicht motorisierte Carts und breitere mobile Lebensmitteldienstleistungsaktivitäten werden in einige Schätzungen oft einbezogen, liegen jedoch außerhalb des Umfangs von Mordor Intelligence für diese Studie, die die Größe an den Umsätzen aus motorisierten Lebensmittel-Trucks festhält. Lücken entstehen auch, wenn eine Quelle einen Einzelland-Umsatz-Proxy als global ausgibt, ältere Wirtschaftszensus-Anker ohne Vorwärtsprüfungen der Truck-Zahlen verwendet oder aggressives Preiswachstum anwendet, ohne Ticketgröße und Transaktionsvolumenbewegung zu validieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,71 Milliarden USD (2026) | |
| Branchenprofil A | 1,20 Milliarden USD (2017) | Verwendet eine ältere, nur auf die USA bezogene jährliche Umsatzübersicht für mobile Lebensmitteldienstleistungen und kann Carts und andere mobile Formate einschließen, was nicht mit einem aktuellen globalen Lebensmittel-Truck-Wert vergleichbar ist. |
| Regierungsstatistik B | 1,20 Milliarden USD (2017) | Verankert im historischen US-Wirtschaftszensus-Umsatz für mobile Lebensmitteldienstleistungen, spiegelt daher einen früheren Zeitraum und eine andere Berichtseinheit wider und lässt sich nicht direkt in eine globale Marktjahresschätzung übersetzen. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch Geografie und Kategoriedefinition erklärt wird und dann durch das für den angegebenen Wert gewählte Jahr verstärkt wird. Indem das Modell an Truck-Zahlen, Auslastung und Ticketgrößenprüfungen gebunden bleibt, ist die Schätzung auf Eingaben zurückführbar, die neu validiert werden können, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Food-Truck-Markt im Jahr 2026?
Der Food-Truck-Markt wird im Jahr 2026 auf 4,71 Milliarden USD geschätzt und soll mit einer CAGR von 6,52 % wachsen, um bis 2031 6,46 Milliarden USD zu erreichen.
Welche Region wächst bis 2031 am schnellsten?
Der asiatisch-pazifische Raum verzeichnet mit 10,50 % die höchste CAGR, unterstützt durch Urbanisierung, steigende Einkommen und eine tief verwurzelte Straßenküche.
Warum gewinnen Franchise-Food-Trucks Marktanteile?
Schlüsselfertige Systeme, geringeres Anlaufrisiko und Massenbeschaffung ermöglichen es Franchise-Betreibern, mit einer CAGR von 12,15 % zu wachsen, während unabhängige Betreiber mit Kostendruck konfrontiert sind.
Was ist das größte regulatorische Hindernis für neue Marktteilnehmer?
Die Navigation durch behördenübergreifende Lebensmittelsicherheitsinspektionen bleibt das zeitaufwändigste Hindernis, insbesondere dort, wo die Inspektorenbesetzung begrenzt ist.
Wie schnell werden elektrische Antriebsstränge wachsen?
Vollelektrische Food Trucks werden zwischen 2026 und 2031 voraussichtlich eine CAGR von 19,05 % verzeichnen, da Emissionsvorschriften verschärft werden.
Seite zuletzt aktualisiert am:


