
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 19.87 Milliarden US-Dollar |
| Marktgröße (2026) | 21.01 Milliarden US-Dollar |
| Marktgröße (2031) | 27.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.76 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Gebraucht-Lkw-Marktes von Mordor Intelligence
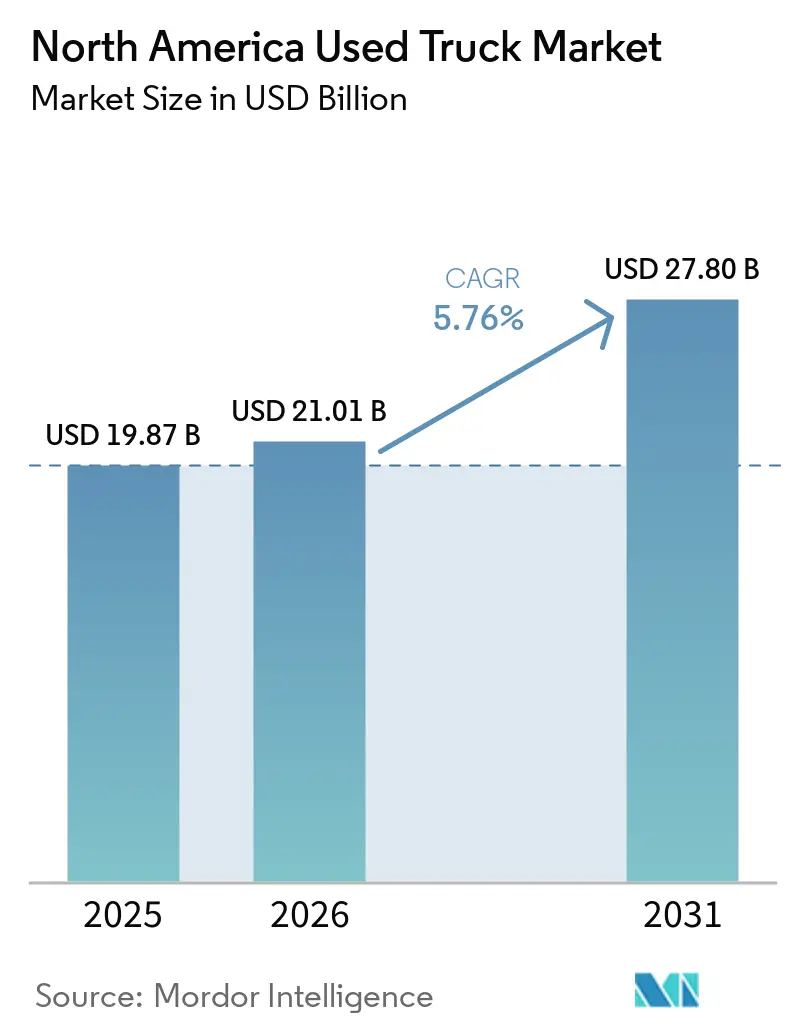
Die Größe des nordamerikanischen Gebraucht-Lkw-Marktes wurde im Jahr 2025 auf 19,87 Milliarden USD geschätzt und soll von 21,01 Milliarden USD im Jahr 2026 auf 27,80 Milliarden USD bis 2031 wachsen, was einer CAGR von 5,76 % zwischen 2026 und 2031 entspricht. Flottenmanager leiten weiterhin Kapital in Richtung Gebrauchtfahrzeugbestände um, da Halbleitermangel, der die Produktion neuer Klasse-8-Fahrzeuge bis 2024 gedrosselt hat, einen verbleibenden Auftragsrückstand hinterlassen hat, der das Neuangebot im Jahr 2026 weiterhin begrenzt. Zertifizierte Gebrauchtfahrzeug-Finanzierungen (CPO) von PACCAR, Daimler Truck North America und Volvo Group verringern die Differenz zwischen den monatlichen Raten für Gebraucht- und Neufahrzeuge und drängen Käufer zu neueren Modellen, die bereits über Kollisionsminderungssysteme und Telematik-Hardware verfügen. Californias Advanced Clean Fleets-Regelung schreibt vor, dass Betreiber mit hoher Priorität sicherstellen müssen, dass 50 % ihrer Neukäufe emissionsfrei sind, mit dem Ziel, bis 2027 100 % zu erreichen [1]. Diese Regelung beschleunigt die Entsorgung von Dieselfahrzeugen im Westen und treibt gleichzeitig die Aufpreise für konforme Fahrzeuge in benachbarten Bundesstaaten in die Höhe. Das Paketvolumen im E-Commerce mit einem Wachstum gegenüber dem Vorjahr im Jahr 2025 treibt die Nachfrage nach leichten und mittelschweren Lkw schneller voran, als OEMs neue Transporter bauen können, und festigt eine strukturelle Verschiebung hin zu Klasse-3-5-Plattformen, die 40–60 % weniger kosten als vergleichbar ausgestattete Neufahrzeuge. Zinshürden – Lagerfinanzierungskosten Anfang 2026 – zwingen Händler, Lagerzyklen zu verkürzen, und bevorzugen Fahrzeuge unter sieben Jahren, die innerhalb von 30 Tagen umgeschlagen werden und OEM-gebundene Garantieabdeckung bieten.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten schwere Lkw im Jahr 2025 den größten Anteil von 45,03 % am nordamerikanischen Gebraucht-Lkw-Markt, während leichte Lkw bis 2031 die schnellste CAGR von 6,63 % verzeichnen sollen.
- Nach Kraftstofftyp führte Diesel mit einem Marktanteil von 75,12 % am nordamerikanischen Gebraucht-Lkw-Markt im Jahr 2025, aber Hybrid- und batterieelektrische Einheiten stellen das am schnellsten wachsende Segment mit einer CAGR von 14,12 % bis 2031 dar.
- Nach Alter kontrollierten 4 bis 7 Jahre alte Fahrzeuge 39,25 % des Wertes im Jahr 2025, während Lkw bis zu drei Jahren voraussichtlich mit einer CAGR von 7,05 % bis 2031 wachsen werden.
- Nach Endverbrauchsbranche erzielte Logistik und E-Commerce-Lieferung im Jahr 2025 einen führenden Umsatzanteil von 48,11 % und wächst weiterhin mit einer CAGR von 6,02 % über 2026–2031.
- Nach Vertriebskanal entfielen auf unabhängige Händler 42,35 % des Umsatzes im Jahr 2025, während Online-Peer-to-Peer- und Auktionsplattformen mit einer CAGR von 8,12 % wachsen.
- Nach Land entfielen auf die Vereinigten Staaten im Jahr 2025 83,05 % des Marktanteils, während der Rest Nordamerikas mit einer CAGR von 6,34 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce steigert den Kurzstrecken-Frete | +1.2% | Städtische Korridore der Vereinigten Staaten, Kanada (Toronto–Montreal-Achse) | Mittelfristig (2–4 Jahre) |
| Knappes Angebot an neuen Lkw | +1.1% | Nordamerikaweit | Kurzfristig (≤ 2 Jahre) |
| OEM-geführte CPO-Programme | +0.9% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| CARB- und EPA-Treibhausgas-Flottenemeuerung | +0.8% | Kalifornien, nordöstliche CARB-Staaten, kanadisches ZEV-Mandat | Langfristig (≥ 4 Jahre) |
| Prädiktive Wartung verlängert die Nutzungsdauer | +0.7% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Unternehmens-ESG-Mandate für Kreislaufflotten | +0.6% | US Fortune-500-Flotten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starkes E-Commerce-Wachstum steigert die Nachfrage nach Kurzstrecken-Frete
Die Paketzustellungen stiegen im Jahr 2025 erheblich an, verkürzten die Erfüllungsfenster und verpflichteten Logistikanbieter, mehr Klasse-3-5-Lkw pro Streckenkilometer einzusetzen. Gebrauchte leichte und mittelschwere Fahrzeuge erfüllen die Manövrierfähigkeitsanforderungen zu 40–60 % des Neupreises, weshalb kapitaleffiziente Flotten sie innerhalb von 30 Tagen nach der Listung aufkaufen. Städtische Rückkehrmuster zur Basis verringern den Nachteil zusätzlicher Wartung bei älteren Fahrzeugen, da prädiktive Wartung Ausfallzeiten minimiert. Da die E-Commerce-Durchdringung im Jahr 2025 zunimmt und bis 2028 voraussichtlich weiter wachsen wird, expandiert die Kurzstrecken-Fretekapazität weiterhin schneller als die OEM-Produktion, was nachhaltige Aufpreise für drei bis sieben Jahre alte Lkw unterstützt. Der nordamerikanische Gebraucht-Lkw-Markt profitiert daher von einem strukturellen, nicht zyklischen Aufschwung beim Umschlag von Stadtlieferfahrzeugen.
Knappes Angebot an neuen Lkw aufgrund von Halbleitermangel schafft Restbedarf
Im Jahr 2025 blieb die Klasse-8-Produktion aufgrund anhaltender Chip-Zuteilungsprobleme unter dem Vor-Pandemie-Höchststand. Flotten verlängerten ihre Ersatzzyklen, was zu einem erheblichen Anstieg der Restwerte für gebrauchte Zugmaschinen führte. Zugmaschinen mit ADAS-Technologie erzielen nun Rekordpreise im Verhältnis zu ihrem ursprünglichen Wert, was die typische Abschreibungskurve verändert. Während die Fertigungskapazität voraussichtlich im Jahr 2026 normalisiert wird, sehen sich maßgeschneiderte Spezifikationen weiterhin mit verlängerten Lieferzeiten konfrontiert. Diese Verzögerung ermöglicht es einsatzbereiten Gebrauchtfahrzeugbeständen, Prämienmargen zu halten. Händler, die innerhalb kurzer Zeit liefern können, nutzen diese Gelegenheit und stärken die angebotsbedingte Preisdynamik, die den nordamerikanischen Gebraucht-Lkw-Markt stützt.
OEM-geführte zertifizierte Gebrauchtfahrzeugprogramme (CPO) erweitern den Finanzierungszugang
In den Jahren 2024–2025 führten PACCAR, Daimler und Volvo Niedrigzinsangebote für ihre zertifizierten Programme ein und verlängerten die Antriebsstranggarantien für neuere Lkw-Modelle. Indem CPO-Darlehen traditionelle Lagerfinanzierungsgeber umgehen, ermöglichen sie OEMs, Zinsdifferenzen zu nutzen und ihre Teile- und Servicebeziehungen zu festigen. Die Integration von Garantie und Telematik hat zu einer erheblichen Reduzierung ungeplanter Ausfallzeiten geführt, wodurch die Gesamtbetriebskosten gesenkt und der Aufpreis für CPO-Einheiten gerechtfertigt wird. Da große Flotten feststellen, dass CPO-Finanzierungskonditionen nun mit ihren Bankangeboten gleichziehen oder diese übertreffen, geraten unabhängige Händler unter Druck. Sie müssen entweder Nischenspezialisierungen entwickeln oder Allianzen mit gebundenen Finanzierungsarmen eingehen. Hinzu kommt, dass viele CPO-Einheiten bereits mit Nachrüstungen ausgestattet sind, die den Treibhausgas-Phase-2-Vorschriften der EPA entsprechen, was Käufern erhebliche Kosten nach dem Kauf erspart. Infolgedessen gestalten CPO-Plattformen die nordamerikanische Gebraucht-Lkw-Landschaft in ein zweistufiges System um, das sich durch Kapitalkosten- und Garantiedeckungsvorteile auszeichnet.
CARB- und EPA-Treibhausgas-Phase-3-Vorschriften beschleunigen Flottenemeuerungszyklen
Californias Advanced Clean Fleets-Regelung schreibt vor, dass Betreiber mit hoher Priorität bis 2027 den Großteil ihrer jährlichen Fahrzeugkäufe auf emissionsfreie Modelle umstellen müssen. Gleichzeitig fordern die 2024 finalisierten Treibhausgas-Phase-3-Standards der EPA eine erhebliche Reduzierung der CO₂-Emissionen neuer schwerer Fahrzeugmodelle der Baujahre 2027–2032. Als Reaktion darauf verkaufen Betreiber proaktiv Dieselfahrzeuge aus einem bestimmten Modelljahrsbereich. Dies hat zu einer geografischen Preisdiskrepanz geführt, mit Preisunterschieden zwischen Bundesstaaten wie Texas und Kalifornien. Darüber hinaus sollen mehrere andere Bundesstaaten bis 2027 die CARB-Vorschriften übernehmen, wodurch diese compliance-getriebene Verschiebung auf einen erheblichen Teil der US-amerikanischen Nachfrage nach schweren Fahrzeugen ausgeweitet wird. Infolgedessen verzeichnet der nordamerikanische Gebraucht-Lkw-Markt trotz verschärfter Emissionsfreiheitsmandate einen stetigen Zufluss von Fahrzeugen aufgrund dieser durch regulatorischen Druck beschleunigten Ersatzzyklen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Spotfrachtraten | -0.8% | Süd- und Mittelwestcluster der USA | Kurzfristig (≤ 2 Jahre) |
| Steigende Zinsen erhöhen die Kosten | -0.7% | Nordamerikaweit | Mittelfristig (2–4 Jahre) |
| Fahrermangel begrenzt die Kapazität | -0.5% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Unzureichende öffentliche Ladeinfrastruktur für Elektro-Lkw | -0.4% | USA außerhalb Kaliforniens, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Spotfrachtraten untergraben die Kaufkraft von Eigentümer-Betreibern
Im Jahr 2025 sanken die Spotdurchschnittswerte für Trockenladung und überstiegen kaum die Kostenschwelle, mit der unabhängige Betreiber typischerweise konfrontiert sind. In diesem Jahr verließen erheblich viele Eigentümer-Betreiber den Markt, was den Markt für Zugmaschinen im von Unabhängigen bevorzugten Preissegment schrumpfen ließ. Eine Verschiebung hin zu kürzeren Strecken hat die Nachfrage nach Schlafkabinen, einem Grundpfeiler des Eigentümer-Betreiber-Modells, verringert. Californias AB5-Umklassifizierung führte in den Jahren 2024–2025 zu einer deutlichen Reduzierung unabhängiger Auftragnehmer und schränkte deren Ermessensausgaben ein. Händler, die diese Unabhängigen bedienen, stehen nun vor der Wahl: umsatzbasierte Rückzahlungsstrategien einzuführen oder das Risiko stagnierender Bestände einzugehen, was das Wachstum im nordamerikanischen Gebraucht-Lkw-Markt hemmen könnte.
Steigende Leitzinsen erhöhen Lagerfinanzierungs- und Leasingkosten
Da das Zielband für den Leitzins bis Anfang 2026 stabil bleibt, sind die Lagerfinanzierungs-Jahreszinssätze für Händler erheblich gestiegen. Dieser Anstieg fügt Fahrzeugen, die über längere Zeiträume gehalten werden, erhebliche Kosten hinzu. Im Jahr 2025 stiegen Full-Service-Leasingverträge für Klasse-8-Zugmaschinen im Vergleich zu 2022 erheblich an. Kleine Unternehmen, die auf Geschäftsbanken angewiesen sind, sehen sich strengeren Kreditprüfungen gegenüber, was sie zu älteren und günstigeren Fahrzeugen drängt. Während Händler die Lagerhaltungszyklen verkürzen und vorverkaufte Kommissionsware priorisieren, wird das Gewicht der Zinsen voraussichtlich die prognostizierte CAGR des nordamerikanischen Gebraucht-Lkw-Marktes reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
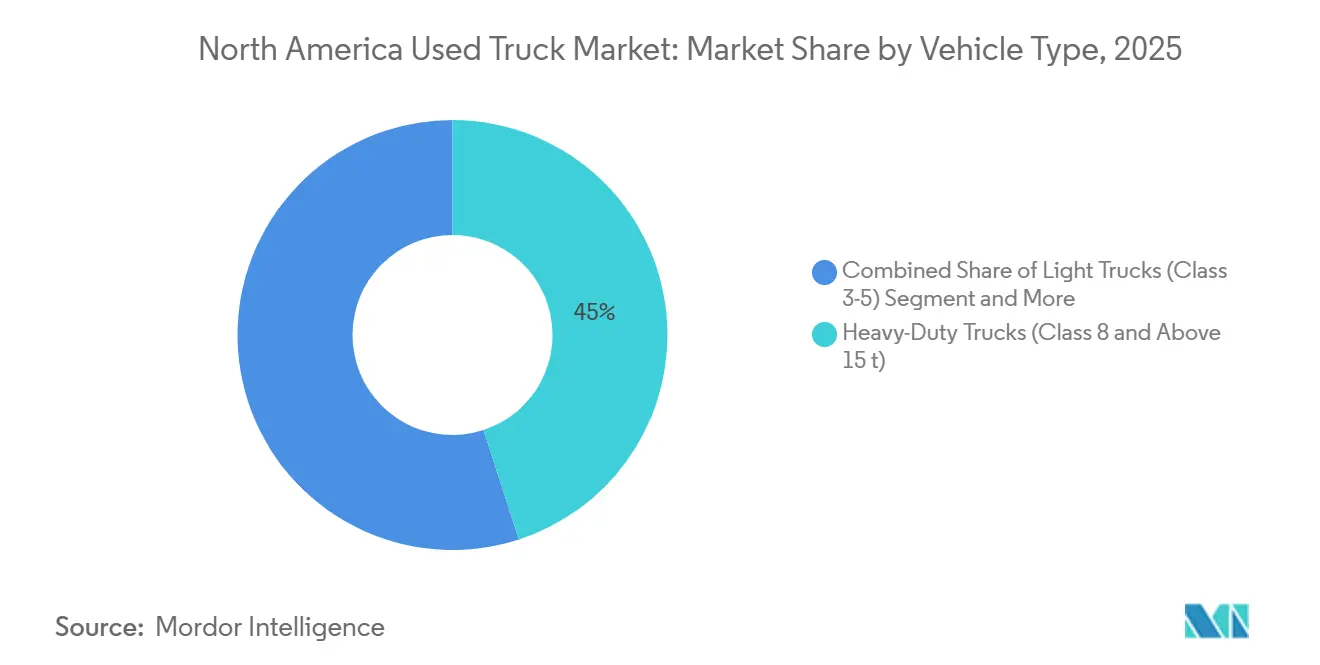
E-Commerce beflügelt die Dynamik bei leichten LkwLeichte Lkw sicherten sich im Jahr 2025 einen bescheidenen Anteil, werden jedoch alle Klassen mit einer CAGR von 6,63 % übertreffen, da Kurierdienste auf der letzten Meile dichte städtische Routen ausbauen, auf denen Transporter Zugmaschinen hinsichtlich der Kosten pro Haltestelle übertreffen. Schwere Fahrzeuge hielten einen dominanten Anteil von 45,03 %, da Fernfracht und berufliche Nutzlasten weiterhin die Stärke von Klasse-8-Fahrzeugen erfordern. Mittelschwere Fahrzeuge überbrücken die regionale Distribution und profitieren von aufkommenden Batteriereichweiten von 150–200 Meilen, die gut zu Depot-Rückkehrzyklen passen. Der wachsende E-Commerce-Anteil, der nun 16 % des Einzelhandels ausmacht, treibt hochfrequente Lieferungen voran und verlagert die Beschaffung hin zu Klasse-3-5-Plattformen, die alle drei bis fünf Jahre umgeschlagen werden und nahezu neue Fahrzeuge in den nordamerikanischen Gebraucht-Lkw-Markt zurückführen. Händler, die sich auf schnell umschlagende Liefertransporter konzentrieren, entsprechen den Kapitaleffizienzprioritäten von Paketintegratoren, während berufliche schwere Fahrzeuge Premium-Restwerte behalten, wo spezialisierte Konfigurationen den segmentübergreifenden Wettbewerb begrenzen.
Neuere Schlafkabinen mit Spurhalte- und Kollisionsminderungstechnologie erzielen Spitzenbewertungen, da Fernfrachtführer sowohl Compliance- als auch Fahrerbindungsmerkmale benötigen. Mittelschwere Käufer wägen derweil das ausgereifte Tankstellennetz von Diesel gegen verschärfte Mandate ab, die bis 2032 in CARB-Staaten eine emissionsfreie Durchdringung von 40 % erfordern werden, was ungleichmäßige Abschreibungslandschaften schafft. Für Wiedervermarkter prägt nun eine fein abgestimmte Bestandssegmentierung – städtische Lieferung versus regionales Hub-and-Spoke-System versus echter Fernverkehr – die Optimierung der Bruttomarge über das gesamte Spektrum der nordamerikanischen Gebraucht-Lkw-Marktgröße.



Nach Kraftstofftyp:
Elektrifizierung gewinnt erste BrückenköpfeDiesel deckte im Jahr 2025 noch 75,12 % der Nachfrage ab, doch Hybride und batterieelektrische Fahrzeuge werden von einer niedrigen Basis aus jährlich um 14,12 % wachsen, da CARB- und unternehmenseigene ESG-Imperative greifen. Benzin überlebt in leichten kommunalen Nischen, während Erdgas und Flüssiggas in Bereichen Wachstumspotenzial haben, wo Lieferketten für erneuerbares Erdgas die Lebenszyklusemissionen um bis zu 80 % senken. Der Zustrom von eCascadias und VNR Electrics der Baujahre 2021–2023 in Sekundärkanäle erweitert den Käuferzugang, obwohl der Akkuzustand eine Bewertungshürde darstellt, für die es keine einheitlichen Tests gibt. Fahrzeuge mit verifizierter 85–90 % Kapazität werden 30–40 % unter dem Neupreis verkauft und locken frühe Käufer in subventionsreichen Bundesstaaten an.
Im Prognosezeitraum lässt die Vorherrschaft von Diesel nach, bricht aber nicht, da Energiedichte und Betankungszeit bei täglichen Einsatzzyklen über 400 Meilen weiterhin für fossile Brennstoffe sprechen. Dennoch erreichen mittelschwere batterieelektrische Fahrzeuge auf depot-geladenen Regionalrouten Kostenparität und lenken inkrementelle Anteile in bisher dieseldominierte Segmente. Die Hybridbrückenlösung wächst bei Flotten, die eine teilweise Emissionsreduzierung ohne Reichweitenkompromisse anstreben. Insgesamt verschieben diese Veränderungen den Marktanteil des nordamerikanischen Gebraucht-Lkw-Marktes nach Kraftstofftypen behutsam, während Diesel als Anker in Hochauslastungskorridoren erhalten bleibt.
Nach Alter:
Telematik treibt Aufpreise für nahezu neue FahrzeugeVier bis sieben Jahre alte Fahrzeuge kontrollierten 39,25 % der Erlöse im Jahr 2025 und verbinden Kostenüberlegungen mit ausreichender Technologieaktualität. Jedoch sollten Lkw unter drei Jahren bis 2031 eine CAGR von 7,05 % verzeichnen, da CPO-Finanzierungen tiefer eindringen und die Haltedauern großer Spediteure verkürzen. Käufer strömen zu Modellen ab Baujahr 2021, da ADAS-Ausstattungen Versicherungsrabatte von 10–15 % sichern und EPA-Überwachungsregeln für 2027 native Telematik erfordern.
Bei Fahrzeugen über acht Jahren spüren die Restwerte zunehmenden regulatorischen Gegenwind; Californias jährlicher Emissionstest für Motoren vor 2013 legt Compliance-Kosten auf preissensible Käufer. Dennoch bevölkern preissensible Eigentümer-Betreiber weiterhin dieses 8-bis-12-Jahre-Segment für Fahrzeuge unter 40.000 USD, wenn die Kreditvergabe sich verschärft. Händler, die Plug-and-Play-Telematik-Nachrüstungen anbieten, können Margen steigern und gleichzeitig Flottenkonformitätsbedürfnisse erfüllen – eine aufkommende Nische, die die Vielfalt über das gesamte Spektrum der nordamerikanischen Gebraucht-Lkw-Marktgröße stärkt.
Nach Endverbrauchsbranche:
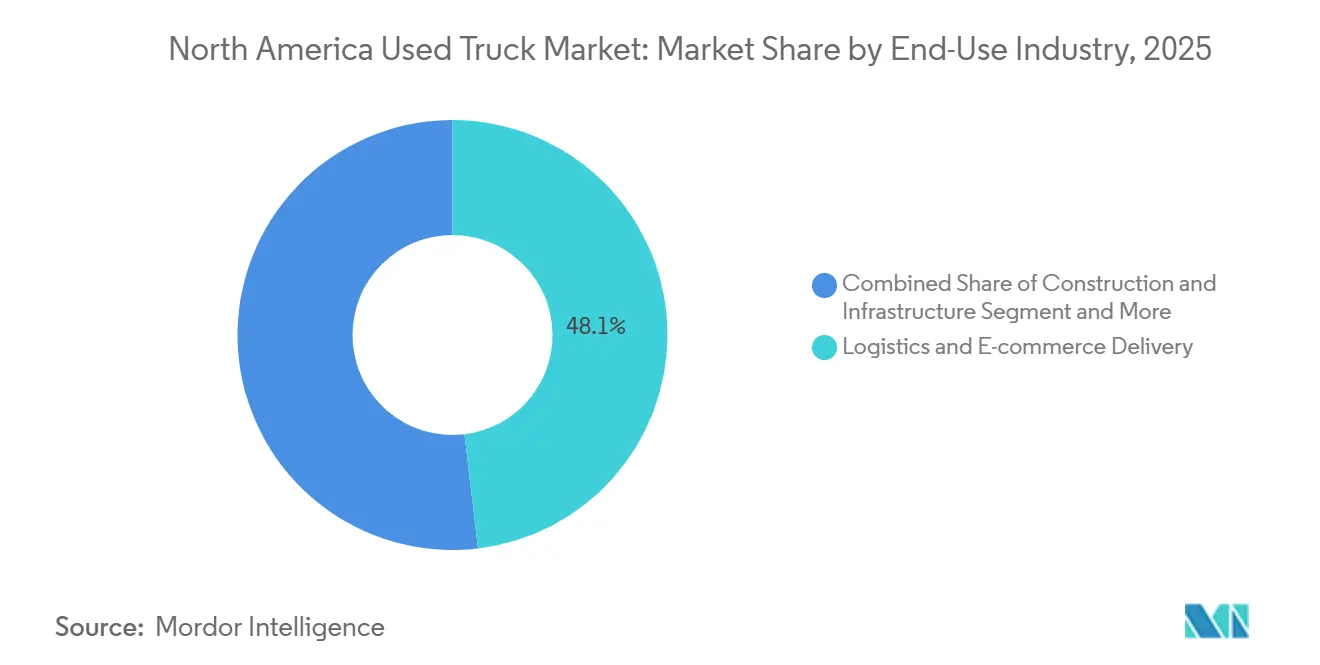
Logistik dominiert, Bau stabilisiert sichLogistik und E-Commerce behielten im Jahr 2025 einen Anteil von 48,11 % und sollen mit 6,02 % wachsen, da Paketnetzwerke die städtische Lieferdichte ausbauen. Der Infrastrukturbau, gestützt durch erhebliche Investitionen aus Bundesausgaben, unterstützt eine antizyklische Nachfrage nach Nutzfahrzeugaufbauten, die unempfindlich gegenüber Frachtratenschwankungen sind. Bergbauanstiege hängen von Rohstoffzyklen ab; Lithium- und Kupferproduktion treibt Off-Road-Lkw-Upgrades im Südwesten an, wenn die Preise steigen, und speist zwei bis drei Jahre später die Gebrauchtverfügbarkeit. Die Landwirtschaft, sensibel gegenüber Getreidepreisen, flexibilisiert saisonale Käufe im Mittleren Westen, während kommunale Flotten zu alternativen Kraftstoffen tendieren, um lokale Verordnungen zu erfüllen, und Diesel-Aussortierungen in deregulierte Gebiete drängen.
Dieses Mosaik stellt sicher, dass kein einzelner Makroschock das Gesamtwachstum entgleisen kann; Schwäche im Fernfracht- oder Landwirtschaftsbereich kann durch Paket- oder öffentliche Bausurges ausgeglichen werden. Die Zuordnung der Anwendungsmischung durch Händler nach Alter und Antriebsart wird asymmetrische Rentabilitätsnischen im breiteren nordamerikanischen Gebraucht-Lkw-Markt erschließen.

Nach Vertriebskanal:
Digitale Auktionen steigern die TransparenzUnabhängige Händler führten im Jahr 2025 mit 42,35 % durch die Nutzung lokaler Beziehungen und flexibler Konditionen, doch Online-Plattformen wachsen jährlich um 8,12 %, da Ritchie Bros. die KI-bewerteten Zustandsberichte von IronPlanet integriert, um die Käuferunsicherheit zu verringern. Jüngere Entscheidungsträger setzen nun standardmäßig auf digitale Entdeckung, erweitern die geografische Reichweite und komprimieren die Bruttomargen für stationäre Händler. OEM-angebundene CPO-Arme nutzen Finanzierungen unter 5 % Jahreszins und Garantiepakete und gewinnen kreditwürdige Flotten sowie Premium-Preisstufen.
Infolgedessen teilt sich der Bestand auf: Hochwertige neuere Modelle gravitieren zu OEM-Portalen, während ältere Nutzfahrzeuge unabhängige Händler mit Vor-Ort-Servicekapazität umkreisen. Peer-to-Peer-Auktionen ziehen mittelalte Zugmaschinen an, wo Zustandstransparenz und Treuhanddienste die Distanz neutralisieren. Diese Dreiteilung gestaltet die Wettbewerbskarte des nordamerikanischen Gebraucht-Lkw-Marktanteils nach Kanälen neu.
Geografische Analyse
Vereinigte Staaten – Markt für gebrauchte Lkw
Die Vereinigten Staaten trugen 83,05 % des Umsatzpools 2025 bei und werden den nordamerikanischen Markt für gebrauchte Lkw aufgrund ihrer bedeutenden Frachtwirtschaft weiterhin dominieren. Allein Kalifornien verzeichnete ein Viertel aller nationalen Transaktionen, wobei die CARB-Vorschriften die Entsorgung von Dieselfahrzeugen beschleunigen, die in einen bundesstaatenübergreifenden Preisarbitrage-Effekt münden. Die Korridore im Mittleren Westen und im Süden stabilisieren die Nachfrage nach Class-8-Dieselfahrzeugen auf Fertigungs- und Agrartransportrouten, während der Nordosten sich an den CARB-Vorgaben orientiert und das Tempo der Flottenneuerung erhöht. E-Commerce-Zentren – New York, Los Angeles, Chicago – absorbieren 40 % der städtischen Platzierungen von Class-4-5-Fahrzeugen und treiben die Aufpreise für Transporter mit geringer Laufleistung in die Höhe.
Kanada – Markt für gebrauchte Lkw
Kanada liegt zwar zurück, profitiert jedoch von einem bundesweiten Mandat, das bis 2030 einen Anteil von 35 % an mittelschweren und schweren Nutzfahrzeugen mit Nullemissionen (ZEV) vorsieht [2]. Die 2024 eingeführte Pflicht zur Nutzung elektronischer Fahrtenschreiber (ELD) führte zur Stilllegung von Lkw aus der Zeit vor 2010 ohne Telematik und drückte die Preise vorübergehend um 10 %. Ontario und Quebec dominieren das Frachtaufkommen und den grenzüberschreitenden Verkehr, während der Ressourcensektor Albertas die Nachfrage nach schweren Spezialfahrzeugen stützt. Die CO₂-Bepreisung von 80 CAD (59 USD) pro Tonne fördert CNG-Umrüstungen im Fernverkehr und leitet ältere Dieselfahrzeuge in Richtung Süden um.
Mexiko – Markt für gebrauchte Lkw
Der Rest Nordamerikas – überwiegend Mexiko – wächst mit einer CAGR von 6,34 %, da die Nearshoring-Aktivitäten zunehmen. Die AMIA verzeichnete 2025 einen erheblichen Flottenanstieg infolge der Verlagerung von Haushaltsgeräte- und Automobilwerken. Die regulatorische Verzögerung ermöglicht den Import von US-amerikanischen Dieselfahrzeugen aus der Zeit vor 2015, die von CARB abgelehnt werden, und erhält damit bilaterale Geräteströme aufrecht. Mexiko hat 2024 die EPA-äquivalente Norm NOM-044 eingeführt, jedoch hinkt die Durchsetzung hinterher, was einen vorläufigen Absatzkanal für überschüssige US-amerikanische Bestände bietet. Infolgedessen absorbiert die geografische Arbitrage regulatorisch ausgesonderte Fahrzeuge, verlängert die Nutzungsdauer der Anlagen und dämpft Angebotsschwankungen im Kontext der Marktgröße des nordamerikanischen Marktes für gebrauchte Lkw.
Wettbewerbslandschaft
Marktkonzentration
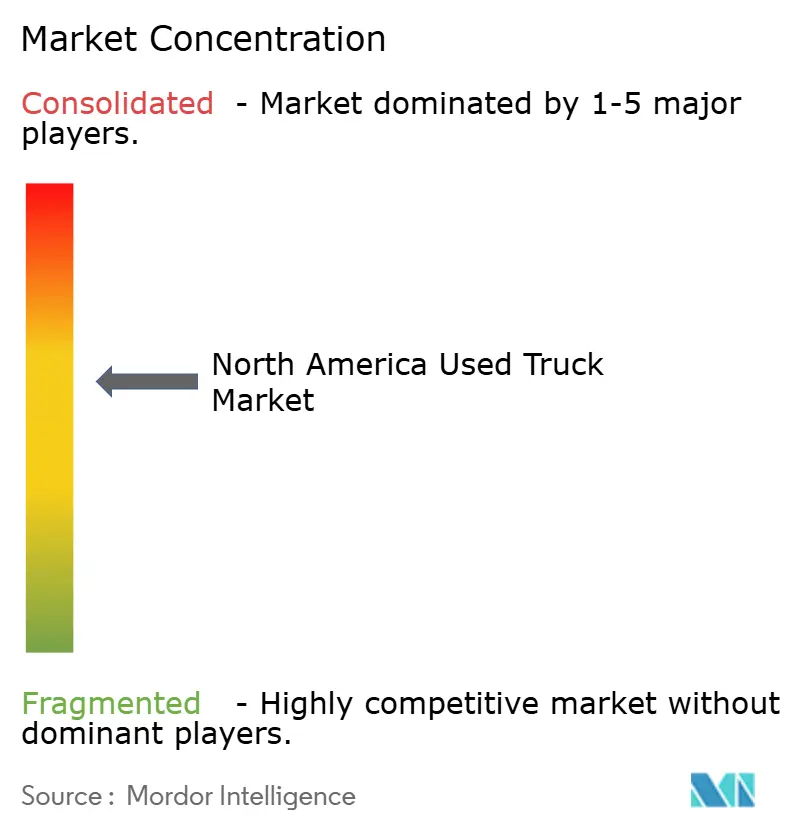
Im Jahr 2025 sicherten sich die führenden Marktteilnehmer einen erheblichen Anteil am Transaktionswert, was auf einen mäßig konzentrierten Markt hindeutet. CPO-Rahmen von Branchenriesen wie PACCAR, Daimler Truck North America und Volvo Group dominieren die Landschaft und bieten Garantie- und Finanzierungsvorteile, die unabhängige Akteure nur schwer replizieren können. Rush Enterprises nutzt ein Servicenetzwerk mit 140 Standorten in 23 Bundesstaaten und bündelt Wartungsverträge, die die Wechselkosten erhöhen [3]. Penske Used Trucks verfolgt eine ähnliche Kundenbindung durch bundesweite Miet- und Telematikdienste.
Digitale Disruptoren erhöhen die Transparenzanforderungen; so reduzieren beispielsweise IronPlanets Computer-Vision-Berichte nicht nur Inspektionsbudgets, sondern ziehen auch Fernbieter an und verringern die Transaktionsreibung. Kleinere Akteure wie Arrow Truck Sales konzentrieren sich auf spezialisierte Nischen, wo Karosserieanpassungen Substitute begrenzen und ihnen trotz ihrer geringeren Größe höhere Margen ermöglichen. Darüber hinaus nutzen Händler mit eigenen Emissionsprüfanlagen Californias Heavy-Duty Inspection and Maintenance-Programm und zertifizieren ältere Fahrzeuge, die andere gerne abstoßen.
Nach den Halbleiterengpässen nutzen OEM-Captives Finanzinstrumente, um Inzahlungnahmen über ihre Markenportale umzuleiten und damit Erlöse aus Restteilen zu sichern. Unabhängige Händler reagieren ihrerseits mit schnellem Bestandsumschlag und anpassungsfähigen Konditionen für Eigentümer-Betreiber. Infolgedessen entwickelt sich der nordamerikanische Gebraucht-Lkw-Markt auf Basis von Fähigkeiten – wie finanziellem Einfluss, digitaler Präsenz und Aftermarket-Diensten – und nicht nur nach dem Volumen der verkauften Fahrzeuge.
Marktführer der nordamerikanischen Gebraucht-Lkw-Branche
-
PACCAR Inc
-
Daimler Truck North America
-
Volvo Group
-
International Motors, LLC
-
Rush Enterprises, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Gebrauchtlkw-Markt Unternehmen in diesem Bericht
- PACCAR Inc
- Daimler Truck North America
- Volvo Group
- International Motors, LLC
- Hino Motors, Ltd.
- Isuzu Commercial Truck of America, Inc.
- Ford Motor Company
- General Motors Company
- Stellantis N.V.
- Rush Enterprises, Inc.
- Penske Used Trucks
- Ryder System, Inc.
- Arrow Truck Sales, Inc.
- IronPlanet, Inc.
- Murphy-Hoffman Company (MHC)
Lesen Sie die Analyse der nordamerika gebrauchter lkw-Unternehmen
Neueste Industrielle Entwicklungen in Nordamerika-Gebrauchtlkw-Markt
- Oktober 2025: Das Weiße Haus kündigte einen Zoll von 25 % auf importierte mittelschwere und schwere Lkw an, der ab dem 1. November 2025 gilt – ein Schritt, der die Anschaffungskosten erhöhen und Flotten zu inländischen und gebrauchten Alternativen drängen soll.
- Juli 2025: Rush Truck Centers schloss eine strategische Allianz mit Asset IQ, um Reparatur-, Aufbereitungs- und Wiedervermarktungsdienstleistungen über sein Netzwerk mit 140 Standorten anzubieten und damit das Mehrwertangebot für Fahrzeugrücknahmen von Finanzinstituten zu erweitern.
Berichtsumfang des nordamerikanischen Gebraucht-Lkw-Marktes
Der Umfang umfasst die Segmentierung nach Fahrzeugtyp (leichte Lkw (Klasse 3-5), mittelschwere Lkw (Klasse 6-7) und schwere Lkw (Klasse 8 und über 15 t)), Kraftstofftyp (Diesel, Benzin, Erdgas und LPG, Hybrid und batterieelektrisch), Alter (bis zu 3 Jahre, 4 bis 7 Jahre, 8 bis 12 Jahre und über 12 Jahre), Endverbrauchsbranche (Bau und Infrastruktur, Logistik und E-Commerce-Lieferung, Bergbau und Steinbruch, Landwirtschaft und Forstwirtschaft, Kommunal- und Versorgungsunternehmen sowie sonstige) und Vertriebskanal (unabhängiger Händler, Vertragshändler, OEM-gestütztes zertifiziertes Gebrauchtfahrzeugprogramm sowie Online-Peer-to-Peer und Auktion). Die Analyse umfasst auch eine Segmentierung auf Länderebene, einschließlich der Vereinigten Staaten, Kanadas und des restlichen Nordamerikas. Marktgröße und Wachstumsprognosen werden nach Wert in USD und nach Volumen in Einheiten dargestellt.
Segmentierungsübersicht
Nach Fahrzeugtyp
| Leichte Lkw (Klasse 3-5) |
| Mittelschwere Lkw (Klasse 6-7) |
| Schwere Lkw (Klasse 8 und über 15 t) |
Nach Kraftstofftyp
| Diesel |
| Benzin |
| Erdgas und LPG |
| Hybrid und batterieelektrisch |
Nach Alter
| Bis zu 3 Jahre |
| 4 bis 7 Jahre |
| 8 bis 12 Jahre |
| Über 12 Jahre |
Nach Endverbrauchsbranche
| Bau und Infrastruktur |
| Logistik und E-Commerce-Lieferung |
| Bergbau und Steinbruch |
| Landwirtschaft und Forstwirtschaft |
| Kommunal- und Versorgungsunternehmen |
| Sonstige |
Nach Vertriebskanal
| Unabhängiger Händler |
| Vertragshändler |
| OEM-gestütztes zertifiziertes Gebrauchtfahrzeugprogramm |
| Online-Peer-to-Peer und Auktion |
Nach Land
| Vereinigte Staaten |
| Kanada |
| Restliches Nordamerika |
| Nach Fahrzeugtyp | Leichte Lkw (Klasse 3-5) |
| Mittelschwere Lkw (Klasse 6-7) | |
| Schwere Lkw (Klasse 8 und über 15 t) | |
| Nach Kraftstofftyp | Diesel |
| Benzin | |
| Erdgas und LPG | |
| Hybrid und batterieelektrisch | |
| Nach Alter | Bis zu 3 Jahre |
| 4 bis 7 Jahre | |
| 8 bis 12 Jahre | |
| Über 12 Jahre | |
| Nach Endverbrauchsbranche | Bau und Infrastruktur |
| Logistik und E-Commerce-Lieferung | |
| Bergbau und Steinbruch | |
| Landwirtschaft und Forstwirtschaft | |
| Kommunal- und Versorgungsunternehmen | |
| Sonstige | |
| Nach Vertriebskanal | Unabhängiger Händler |
| Vertragshändler | |
| OEM-gestütztes zertifiziertes Gebrauchtfahrzeugprogramm | |
| Online-Peer-to-Peer und Auktion | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Restliches Nordamerika |
Im Bericht beantwortete Schlüsselfragen
Wie hoch werden die Ausgaben für Nordamerikas Gebraucht-Lkw-Flotte bis 2031 sein?
Es wird prognostiziert, dass der nordamerikanische Gebraucht-Lkw-Markt bis 2031 27,80 Milliarden USD bei einer CAGR von 5,76 % erreichen wird.
Welcher Fahrzeugtyp verzeichnet das schnellste Wachstum bei der Wiederverkaufsnachfrage?
Leichte Lkw (Klasse 3-5) sollten die schnellste CAGR von 6,63 % verzeichnen, da E-Commerce die städtische Lieferdichte vorantreibt.
Welcher Anteil der Gebrauchtfahrzeuge auf dem Sekundärmarkt bleibt dieselbetrieben?
Diesel machte im Jahr 2025 75,12 % des Umsatzes aus und wird, obwohl dieser Anteil sinkt, Fernverkehrssegmente über den gesamten Prognosezeitraum hinweg dominieren.
Verdrängen Online-Auktionen stationäre Händler?
Online-Peer-to-Peer- und Auktionsplattformen wachsen jährlich um 8,12 %, aber unabhängige Händler behalten dank lokalisierter Dienstleistungen und flexibler Finanzierungsangebote den größten Anteil.