
フードトラック市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 4.71 十億米ドル |
| 市場規模 (2031) | 6.46 十億米ドル |
| Growth Rate (2026 - 2031) | 6.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフードトラック市場分析
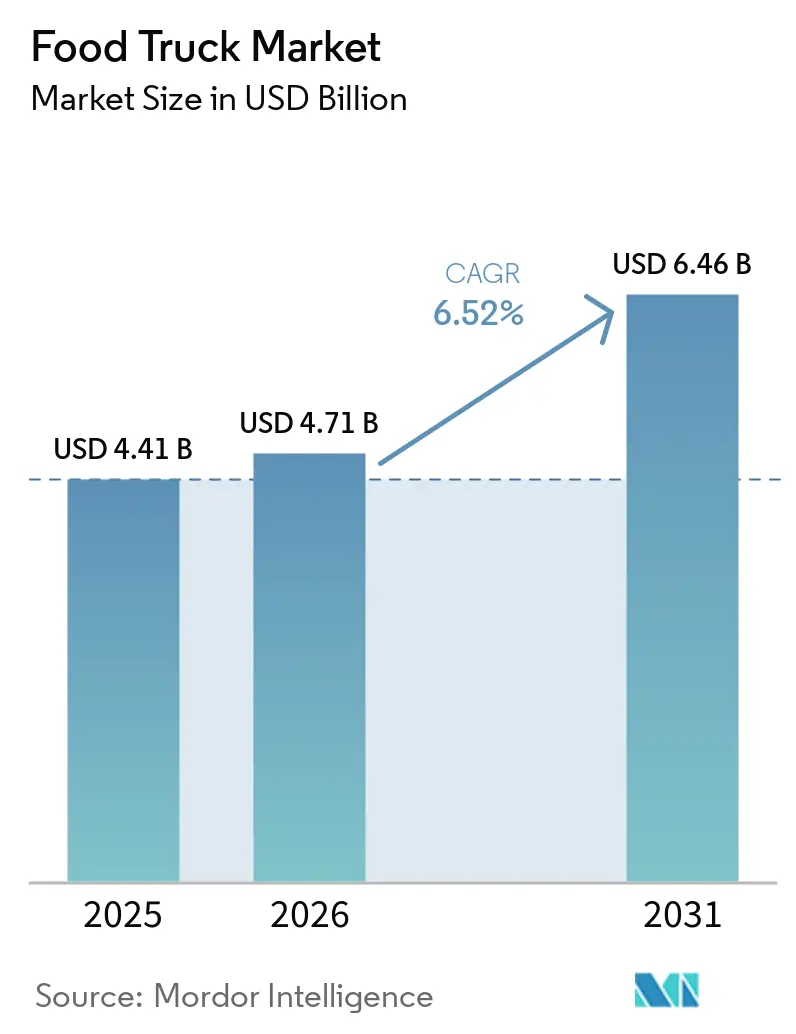
フードトラック市場規模は、2025年のUSD 44億1,000万から2026年にはUSD 47億1,000万に成長し、予測期間(2026〜2031年)において6.52%のCAGRを反映しながら、2031年までにUSD 64億6,000万に達すると予測されています。需要の勢いは、消費者が利便性の高い低価格の調理済み食品へとシフトしていることに支えられており、モバイルベンダーは実店舗型のクイックサービス店舗やサードパーティ配送事業者からトラフィックを獲得しています。低い初期費用を優遇する規制上のインセンティブ、都市型イベントの増加、ソーシャルメディアを通じた発見のしやすさが、このチャネルの魅力を強化しています。同時に、電気自動車への関心の高まりが、オペレーターが厳格化する排出規制への対応を求める中でフリート投資を再形成しています。数千の独立系事業者と新興フランチャイズチェーンが共存するため競争は依然として激しいものの、ターンキーシステムや半固定型ポッドを通じてスケールアップする機会は引き続き拡大しています。
レポートの主要ポイント
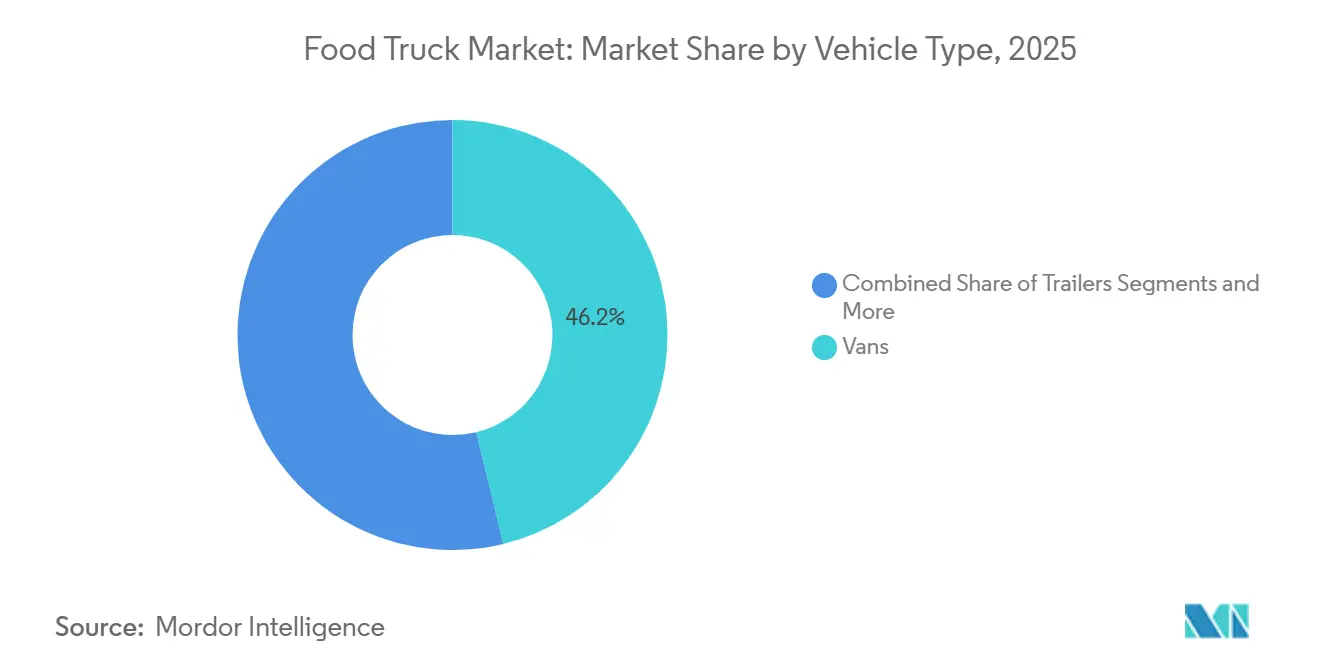
- 車両タイプ別では、バンが2025年のフードトラック市場においてシェア46.20%でトップとなり、トラックは2031年にかけて19.05%のCAGRで拡大する見込みである。
- 車長別では、14〜22フィートのセグメントが2025年の市場規模においてシェア53.75%を占め、22フィート超の車両は2031年にかけて10.45%のCAGRが見込まれる。
- 料理ジャンル別では、ファストフードが2025年のフードトラック市場シェアの48.30%を維持し、植物性コンセプトは2031年にかけて15.40%のCAGRで成長する見込みである。
- オーナーシップモデル別では、独立オペレーターが2025年の市場シェアの62.10%を占め、フランチャイズチェーンは12.15%のCAGRで最も速い成長を記録した。
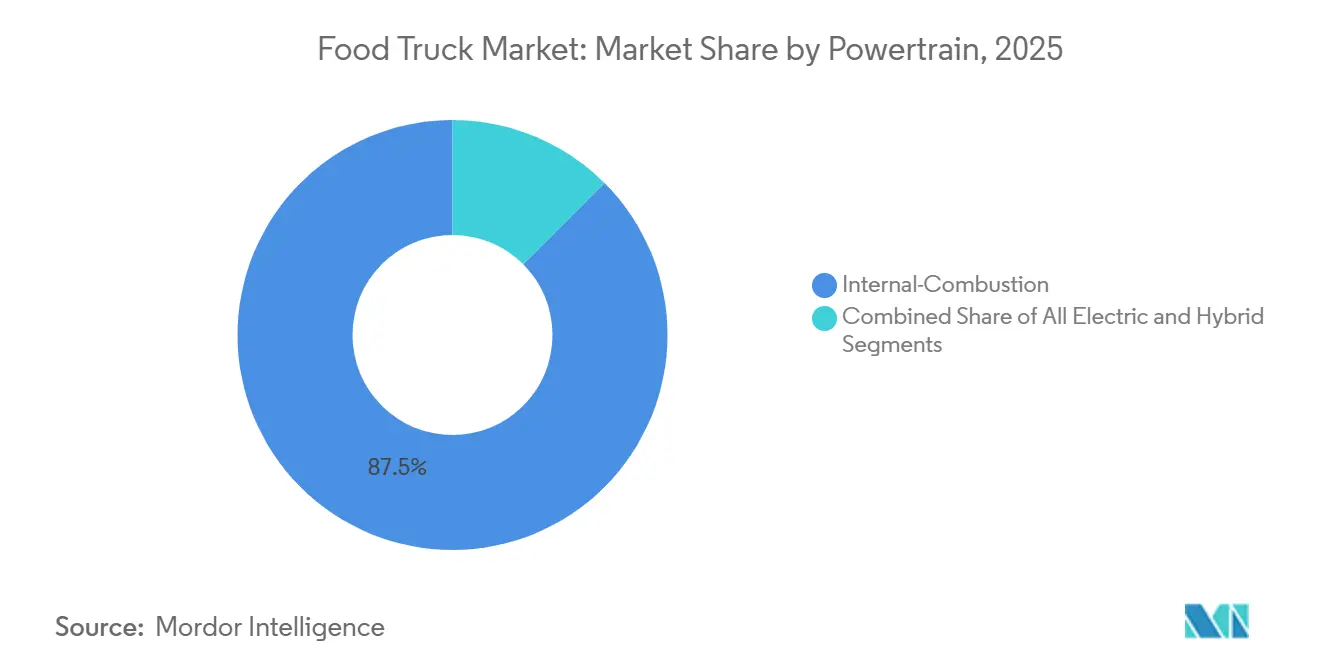
- パワートレイン別では、内燃機関ユニットが2025年のフードトラック市場販売台数の87.50%を占めたが、全電動の代替車両が最も速い成長を示してお、2031年にかけて19.05%のCAGRとなっている。
- サービスモデル別では、移動型・イベント型の運営が2025年の市場シェアの60.90%を占め、セミパーマネント型ポッドは2031年にかけて8.75%のCAGRで進展している。
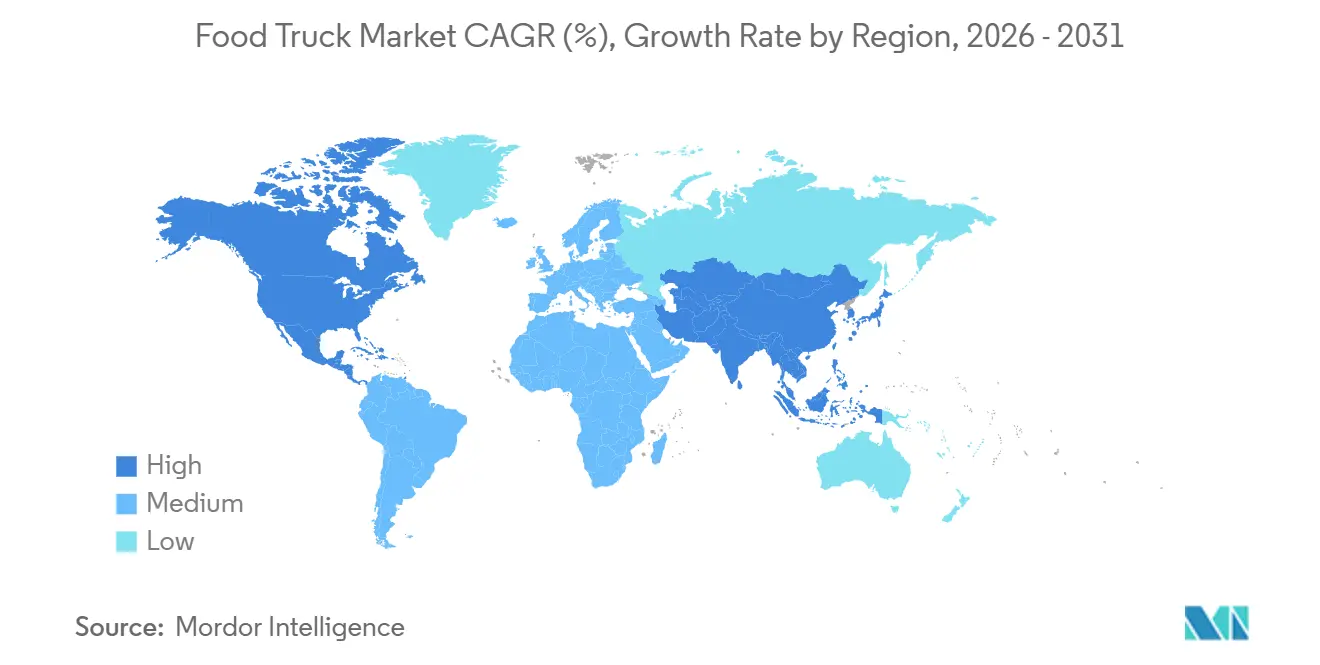
- 地域別では、北米が2025年のフードトラック市場シェアの40.80%でトップとなり、アジア太平洋地域は2031年にかけて10.50%のCAGRで最も速い成長地域となっている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電動フードトラックによるOPEX削減 | +1.4% | 欧州、北米沿岸都市圏、アジア太平洋パイロット地域 | 長期(4年以上) |
| 低CAPEX型フランチャイズへの選好 | +1.1% | 北米および欧州、アジア太平洋で台頭中 | 中期(2〜4年) |
| ソーシャルメディアによる衝動買いの促進 | +0.9% | グローバル、北米および都市部アジア太平洋がリード | 短期(2年以下) |
| ファストフードおよびストリートフード文化の成長 | +0.8% | グローバル、アジア太平洋および北米で最も高い | 長期(4年以上) |
| グルメメニューの差別化 | +0.7% | 北米および欧州 | 中期(2〜4年) |
| 共有コミッサリーによる許可取得の迅速化 | +0.6% | 北米、一部の欧州都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ゼロエミッション・電動フードトラックの採用によるOPEX削減
バッテリー電動フリートは、規制と燃料経済性の組み合わせによって牽引され、普及が進んでいます。EUクリーン車両指令は、公共調達の対象となるのはゼロエミッション軽量車両のみと義務付けています。米国国立再生可能エネルギー研究所は、充電スケジュールと稼働サイクルを考慮した場合、電動大型プラットフォームはディーゼル代替品と比較して総所有コストが低くなる可能性があることを強調しています。メリーランド州モンゴメリー郡でのJoule Caseシステムを使用したパイロット事業では、発電機なしでの長時間稼働と大幅な燃料節約が報告されています。ロンドンとカリフォルニアの両方で、排出ペナルティの増加が内燃機関の初期コスト優位性を急速に相殺しています。自治体がイベントスペースへの充電ステーション設置を継続する中、フードトラック市場は当初の予測よりも速いペースで電動パワートレインを採用すると見込まれています。
低CAPEX型フランチャイズモデルへの選好の高まり
フランチャイズシステムは参入障壁を緩和することで進展しています。Kona Iceは、機器とサポートをバンドルしたパッケージを活用して全国的に大幅に拡大しています。King of Popsは低いフランチャイズ料と独自レシピおよびサプライヤーネットワークを提供しており、立ち上げまでの時間を大幅に短縮しています。Carvelはフランチャイズ開示文書において、従来の実店舗コストよりも著しく低いスタートアップ費用の範囲を示しており、中央コミッサリーがオペレーターの食材価格変動の管理を支援しています。労働コストと食材コストの上昇により、独立オーナーはフランチャイズを通じた規模の経済を求めるようになっています。これらのインサイトは、フードトラックセクターにおけるターンキーモデルの採用拡大を浮き彫りにしています。
ソーシャルメディアによる位置情報発見と衝動買い
InstagramやTikTokなどのプラットフォームは、ベンダーにとって不可欠なツールとなっており、最小限のマーケティング労力でリアルタイムの位置情報の共有、事前注文の管理、トレンドメニューのアイテムの紹介が可能になっています。多くの食事客は、どこで食べるかを決める際に口コミや口コミレビューに大きく依存しています。TrucksterやRoaming Hungerなどのアグリゲーターは検索可能なスケジュールを提供し、PopmenuやOtterなどのプラットフォームはメニューをソーシャルメディアフィードと統合して業務を効率化し、注文量を増加させています。バオバン、タコス、餃子などの人気フードアイテムは、シェアしやすいビジュアルと位置情報タグによって大きな注目を集めています。バイラルコンテンツと位置情報発見のこの組み合わせが、カジュアルな関心を実際の来客へと変換し、モバイルベンダーの安定した売上成長を促進しています。
ファストフードおよびストリートフード文化の消費拡大
ファストフードは日常の食生活に欠かせない存在となっている。成人の相当数が定期的にファストフードを消費しており、これがカロリー摂取量に顕著に寄与している[1]疾病管理予防センター、「成人におけるファストフード消費」、cdc.gov。さまざまな発展途上経済において、都市部の世帯は食費予算のかなりの割合を屋台に充てており、強い需要が浮き彫りになっている。アジアでは食費支出が大幅に増加すると予想されており、モバイルフードコンセプの魅力が高まっている。北米ではリミテッドサービスレストランが相当な売上を生み出している一方、移動型ベンダーは固定賃料を回避し、より低い間接費を維持することで恩恵を受けている[2]全米レストラン協会、「2025年レストラン産業ファクトブック」、restaurant.org。これらの知見は、利便性とストリートフードの文化的魅力の組み合わせによって牽引される、この市場の持続的な成長ポテンシャルを裏付けている。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 配送プラットフォームとの競争 | -0.9% | グローバル、北米および都市部欧州で最も深刻 | 短期(2年以下) |
| 中古トラック価格の急騰 | -0.7% | グローバル、北米および欧州で最も高い | 短期(2年以下) |
| 食品安全コンプライアンス | -0.6% | 北米、欧州、アジア太平洋で台頭中 | 中期(2〜4年) |
| 検査官不足 | -0.4% | 北米、英国、一部EU加盟国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サードパーティオンライン配送プラットフォームとの競争
米国では、DoorDashやUber Eatsなどのアグリゲーターがデリバリー市場を支配し、売上の相当なシェアを占めている。これらのプラットフォームは消費者の食へのアクセス方法を変革し、かつては屋台ベンダーに限定されていたサービスであるアプリベースの利便性を最前線に押し出した。高い手数料率に苦しむオペレーターは、すでに薄い利益率がさらに圧迫されている。しかし、オフプレミス需要が急増するにつれ、これらのプラットフォームの広範なリーチへの依存度も高まっている。デリバリーアプリは広告費を増加させており、フードトラックの顧客獲得予算を圧迫している。プラットフォームのアルゴリズムが自社のバーチャルブランドを優先し、登録ベンダーを脇に追いやることで、この課題はさらに深刻化し、セクターへの逆風を増幅させている。
厳格な食品安全規制と複数機関へのコンプライアンス
オペレーターは、それぞれ異なる検査・許可要件を持つ連邦、州、地方の規則が重複する中を乗り越えなければなりません。米国食品医薬品局は2024年に約90名の調査官の欠員を抱えており、検査目標の未達成と管轄区域間での不均一な執行をもたらしています[3]米国政府説明責任局、「FDA食品安全監督」、gao.gov。シアトルは2024年に無許可トラックに対して複数の執行措置を発動し、人員不足の中での市の警戒姿勢を示しました。ブラジルの新しいRDC 843/2024は直接販売食品を連邦承認から免除していますが、地方部門は依然として個別のライセンスを要求しており、重層的なコンプライアンス負担を浮き彫りにしています。この行政上の複雑さは、単一ユニットオペレーターに不均衡に影響するコストと遅延を加え、フードトラック市場内でのフリート拡大を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
バンが優位、電動バリアントが急増バンは2025年のフードトラック市場シェアの46.20%を占め、密集した都市部のルートや駐車規制への適合性が確認されました。フードトラック市場規模のより大きな成長見通しは、電気バンにあり、公共部門の調達制限がゼロエミッションの小型商用車を優遇していることから、2031年までに12.25%のCAGRで成長すると予測されています。事業者はバンのギャレー容量と機動性のバランスを評価しており、トレーラーは現地での牽引車切り離しが許可されているフェスティバルルートに適しています。フルサイズトラックは複雑なキッチンに十分なスペースを提供しますが、燃料費と駐車費用が高くなります。カートやトゥクトゥクは、コーヒー、デザート、単品メニューのニッチ市場を大幅に低い初期投資で埋めています。
NRELのT3COモデリングツールは、オーナーがバッテリーサイズと充電ウィンドウを最適化するのを支援し、導入判断をサポートします。メリーランド州のフィールドトライアルでは、Joule Caseを搭載したバンが発電機なしで終日サービスを提供し、燃消費量を60〜70%削減しました。このような実績は、電気バンがフードトラック市場においてディーゼルプラットフォームからシェアを奪い始める転換点を示唆しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


全長別:
中型サイズのスイートスポットが機能的な多用途性を促進14〜22フィートのユニットが2025年の市場シェアの53.75%を獲得しており、これは標準的な駐車スペースとの適合性を重視する自治体の車長規制を反映している。22フィート超のコホートは2031年にかけて10.45%のCAGRで成長すると予測されており、より大きな生産ラインを必要とするスループット需要がある企業キャンパスや複数日にわたるフェスティバルをターゲットとしている。
中型ユニットは、ワシントン州パスコ市の2024年規則のような条例の恩恵を受けており、同規則はフードトラック専用パークを指定し、繰り返しの申請を必要とせず年間を通じた営業を可能にしている。モンタナ州ボーズマンのプログラムは月額800〜1,050米ドルで設定されており、光熱費込みのパッドが日々の経済性を改善し、損益分岐点までの期間を短縮できることを裏付けている。
料理・メニュー別:
植物性コンセプトが従来のファストフードを上回るファストフードメニューが2025年のフードトラック市場シェアの48.30%を占めましたが、成長の勢いはビーガンおよび植物性フォーマットへとシフトしており、2031年にかけてCAGR 15.40%で成長すると予測されています。需要は、持続可能なタンパク質とグローバルフレーバーを好むZ世代とミレニアル世代によって支えられています。都市の多様性がエスニックおよびフュージョン料理の人気を高めています。インスタントラーメンへの需要は引き続き成長しており、利便性の高いフォーマットでの馴染みのある定番食品への選好を反映しています。
Conagraのストリート対応アイテムの分析は、バオバンの大幅な増加を強調しており、バイラル料理が平均客単価を押し上げる方法を示しています。デザートおよびベーカリートラックはイベントでの衝動買いで繁盛し、しばしばプレミアム価格を実現しています。従来のファストフードが若干の減少を経験する中、独自のメニューを持つフードトラックが競争上の優位性を獲得しています。
所有モデル別:
フランチャイズがスケールアップ、独立系が持続独立オーナーが2025年のフードトラック市場シェアの62.10%を占め、メニューの機動性と低いライセンス料から恩恵を受けています。しかし、フランチャイズチェーンはターンキープレイブックが参入リスクを低減し、立ち上げ期間を短縮するため、2031年にかけてCAGR 12.15%で成長すると予測されています。Kona Iceはルート最適化と集中調達を組み合わせてスケーラビリティを示し、King of Popsはブランドエクイティを活用して食材の一括価格を交渉しています。
病院や大学の機関フリートは、台数は少ないものの、安定した平日の売上を提供し、数ヶ月分のサービスを事前予約できます。2019年以降の労働コストと食材インフレの上昇が単一ユニットの利益率を侵食し、オーナーがより広いフードトラック市場内で競争力を維持するためにグループ購買を採用したりフランチャイズネットワークに参加したりするよう促しています。
パワートレイン別:
内燃機関優位の中で電動ユニットが台頭内燃機関パワートレインが2025年のフードトラック市場シェアの87.50%を占めましたが、全電動ユニットは2031年にかけてCAGR 19.05%で成長すると予測されています。EUの調達義務は公共契約をゼロエミッション車両に限定することで移行を加速させています。NRELの総所有コストモデリングは、都市稼働サイクル下で4年以内の回収を示しており、低排出ゾーンでのディーゼル割増料金が上昇する中でますます魅力的なシナリオとなっています。
ハイブリッドシステムは中間的なステップを提供し、燃焼エンジンの航続距離とバッテリー駆動機器を組み合わせてアイドリングコストを最大30%削減します。バッテリープレミアムはディーゼルシャシーより30〜50%高いままですが、連邦税額控除と市の補助金が償却期間を短縮し、フードトラック市場における電動化を戦略的選択として位置付けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスモデル別:
半固定型ポッドが路上販売を正式化移動型展開が2025年のフードトラック市場シェアの60.90%を占め、フェスティバルや企業ケータリングにおける高利益率の機会を反映しています。半固定型ポッドは現在規模が小さいものの、自治体が未活用の土地を水道・電力・廃棄物サービスを備えたベンダーパークに転換するにつれ、2031年にかけてCAGR 8.75%で成長すると予測されています。テキサス州ガーランドはフックアップアクセスに1日USD 25を請求し、サンフランシスコのプレシディオトラストはマーケティングサポート付きの事前許可スペースにUSD 37.50〜250を要求しています。
ポッドは設置労働を削減し、衛生コンプライアンスを改善し、オペレーターが定期的な顧客を構築するのを支援します。しかし、移動型トラックは大型イベントを追いかける柔軟性を維持しており、1回の週末でポッドの1週間分の売上に相当することもあります。その結果生まれたハイブリッドアプローチ(平日はポッド、週末はイベント)は、フードトラック市場における成熟した運営モデルを反映しています。
地域分析
北米フードトラック市場
北米は2025年のフードトラック市場シェアの40.80%を占めており、米国が地域収益の大部分を占めている。これは、抽選方式による路上販売枠をメリット制ライセンスに置き換えた市レベルの改革によるものである。シャーロット、シンシナティ、カルガリーなどの第二の大都市圏は、料理の起業家精神を促進するためにコミッサリー補助金を提供しており、ロサンゼルスやニューヨークといった従来の拠点を超えて地理的な展開を拡大している。カナダの多文化的な都市部は引き続き多様な料理の選択肢を受け入れており、寒冷な気候により5月から9月にかけての季節的な収益ピークが生まれている。
アジア太平洋フードトラック市場
アジア太平洋地域は最も成長が速い地域であり、2031年までのCAGRは10.50%に達する。これは都市人口の増加が根付いたストリートフードの文化と融合しているためである。中国の「モバイルスナックストリート」試験事業は、従来非公式であった販売業者を合法化し、QRコード決済の普及と現代的な衛生管理を組み合わせている。インドのスマートシティミッションは、廃棄物・水・電力を共有するモジュール式販売ゾーンの整備に資金を提供し、基本的な運営水準を向上させている。インドネシア、タイ、ベトナムも同様の勢いを示しており、観光業の回復と中産階級の食の多様化への関心がその追い風となっている。規制の断片化は依然として課題であるが、低い人件費と国内シャーシ製造がスタートアップコストの抑制に寄与している。
欧州フードトラック市場
欧州の持続可能性に関する規制がその市場の様相を変えつつある。EUのクリーンビークル指令は加盟国に対してゼロエミッション調達クォーの採用を義務付けており、事業者をバッテリー電気フリートへと誘導している。ポルトガルは販売業者の届出手続きを簡素化し、起業家がオンラインで無料登録できるようにした。一方、英国では環境衛生部門の人員不足により許可証の発行に遅延が生じている。
南米およびMEAフードトラック市場
南米では、ブラジルとアルゼンチンが路上販売を正式化するための新たな連邦規制を導入している。これらの規制は輸入手続きの合理化と重複した検査の削減を目的としており、同地域が新興の成長回廊としての潜在性を持つことを示している。中東・アフリカはいまだ黎明期にあるものの、ドバイやヨハネスブルグなどの観光スポットを中心に注目を集めている。

規制環境
フードトラック運営者は、食品安全、税務、消防法規、車両規則を対象とする多層的なコンプライアンス対応に直面しており、許認可と取締りは主に地方の保健当局が担い、米国では2022年FDA食品規範が適用される。車両およびトレーラーの整備要件も米国運輸省(DOT)/連邦自動車安全基準(FMVSS)規則の下で別のコンプライアンス経路を形成しており、欧州では衛生対応は規則(EC)No.852/2004(HACCPに基づく)を基盤とし、それに加えて地方の車両登録および自治体の営業許可が求められる。
政策の変化は、フリートが管轄を越えて拡大する速度に影響を与えている。テキサス州下院法案2844号は2026年7月1日に発効し、移動式食品業者の許認可を州レベルで一元化することで、州内を巡回する事業者やイベント事業者が複数の市の許可を管理する必要性を減らす。英国では、路上販売には通常、営業開始の少なくとも28日前までに地方自治体への登録が必要であり、これがイベントカレンダーや複数都市を巡るルートに関する事前予約と文書管理の規律を強化している。
競争環境
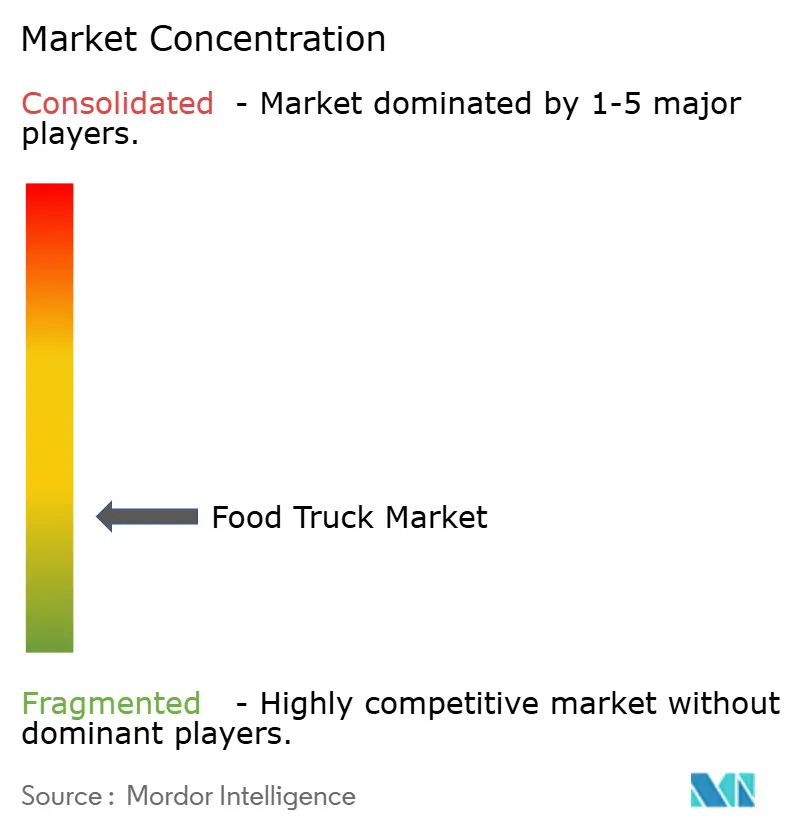
この断片化したセクターを支配する単一のプレーヤーは存在せず、オペレーターは集合的に限られた市場シェアを保有しています。この低い集中度は主に、モバイル調理における管理可能なスタートアップコストと限られた規模の経済によるものです。Kona IceやKing of Popsなどのフランチャイズネットワークは、ブランド力、ルート分析、一括調達を活用してランクを上げています。一方、独立オペレーターは機動性を維持し、メニューを迅速に変更して近隣の変化するダイナミクスに適応しています。Trucksterなどのテクノロジープラットフォームは発見プロセスを容易にし、Popmenuは事前注文を促進するソーシャルショッピング機能でエクスペリエンスを強化しています。
規制の理解が大きな優位性となっています。社内コンプライアンスチームを持つオペレーターは複数都市の許可を迅速に取得できますが、これは検査官不足のために新規参入者にはしばしば困難です。FDAの人員不足は一貫性のない執行をもたらし、意図せず無許可ベンダーが認可トラックよりも低価格で提供し、特定市場での競争を歪めることを可能にしています。排出ゾーンが電動フリートへの移行を義務付けるにつれ、資本要件が上昇しています。このトレンドは、バッテリープレミアムを吸収したり自治体の補助金を活用したりできる財務的に強固なオペレーターに有利に働きます。同時に、配送プラットフォームが支援するゴーストキッチンイニシアチブが、クイックサービス市場のシェアをめぐってバーチャルブランドと競争しています。
フランチャイザーは共有コミッサリーを取得するという戦略的な動きを行い、投入コストの安定化と地域プレゼンスの拡大を目指しています。所有権を手放すことなく同様の優位性を求める独立系事業者は、食材と保険のより良い条件を交渉するために協同組合を結成しました。業界が電動化とポッドの台頭に向かう中、際立つための鍵は、道路上のトラック台数だけでなく、ルート分析、デジタルエンゲージメント、メニューの創造性に根ざすことになり、競争環境のダイナミズムが維持されます。
フードトラック産業リーダー
Prestige Food Trucks
M&R SPECIALTY TRAILERS AND TRUCKS
VS Veicoli Speciali
Food Truck Company BV
Cruising Kitchens, LLC
- *免責事項:主要選手の並び順不同
フードトラック市場
- Prestige Food Trucks
- Cruising Kitchens, LLC
- VS Veicoli Speciali
- M&R Specialty Trailers and Trucks
- Food Truck Company BV
- United Food Trucks United LLC
- MSM Catering Manufacturing Inc.
- Shanghai Mobile Kitchen Solutions
- Karpatia Trucks
- Custom Concessions
- Futuristo Trailers
- Legion Food Trucks

市場機会と将来展望
許認可の複雑さと建造基準のばらつきは、標準化された、コンプライアンスを重視した製造プログラムや、都市や国を越えた再設計サイクルを短縮できる企業規模の製造業者にとっての余地を生み出している。Cruising KitchensがTDLR認証を通じて能力を拡大していることは、産業レベルのモジュール式生産への移行を後押しし、展開前にワークフローを洗練させるための自社テストキッチンと組み合わされている。フランチャイズチェーン、企業・機関のフリート、ケータリング業者にとって、10台から1,000台までのプロジェクトに対応できる拡張可能な工場能力は、実績あるレイアウトを地域を越えて複製しながら、一貫した文書管理と検査準備を維持する手段となる。
電動化と、より正式な販売インフラの出現もまた、レトロフィット、エネルギーシステム、稼働率を高めるために構築された準常設拠点に関連する隣接機会を示している。本レポートの文脈における実地事例、例えばJoule Caseの発電機不要運用の試験導入や、イベント会場での充電設備の継続的な整備は、電動対応のギャレー、電池支援型冷蔵、標準化された電力管理パッケージへの需要を後押ししている。同時に、レポートの文脈で挙げられている都市プログラムに反映されているように、指定フードトラックパークや事前許可済みパッドの拡大は、ポッド対応設計、接続設備(給水・電力・排水)の統合、複数トラックのスケジュール管理およびメニュー管理システムへの需要を高め、規制された再現可能な場所での安定運営を支援している。
Recent Industry Developments in フードトラック市場
- 2026年4月:VS Veicoli Specialiは、複雑な運用環境における移動ケータリング用にカスタマイズされたフードトラックを、イタリア・コモの民間防護隊に納入した。このプロジェクトは、路上販売を超えた専門的なフードトラック工学、公共サービスおよび緊急支援用途への応用を示している。
- 2025年4月:LSG Sky Chefs Americasは、インテリジェントカメラと衝突防止システムを搭載した230台のケータリングトラックに6,000万米ドルを投資すると発表した。このフリート近代化は、大口購入者が商用フードサービス車両に、より高度な安全性とテレマティクス機能を導入しつつあることを示している。
- 2025年3月:Cousins Maine Lobsterは、ニューヨーク州アップステートで2台目のフードトラックを開始し、地元でのメニューへのアクセスを拡大した。この追加は、ブランド事業者が移動式ユニットを用いて地域市場内で規模を拡大するために、ルートおよびフリートの構築を継続していることを反映している。


フードトラック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、主要な事業地域において、モバイルユニットから直接エンドカスタマーに調理済み食品を提供・販売するフードトラックが生み出す飲食物販売額として測定されます。
対象外の範囲:ケータリング専業事業者、固定店舗のレストラン、および非動力式の屋台は、類似のメニューを販売している場合でも除外されます。
セグメンテーション概要
- 車両タイプ別
- バン
- トレーラー
- トラック
- カートおよびトゥクトゥク
- 全長別
- 14フィート以下
- 14〜22フィート
- 22フィート超
- 料理・メニュー別
- ファストフード
- ビーガン・植物性
- ベーカリーおよびデザート
- エスニック・フュージョン
- 飲料のみ
- 所有モデル別
- 独立オペレーター
- フランチャイズチェーン
- 企業・機関フリート
- パワートレイン別
- 内燃機関
- 全電動
- ハイブリッド
- サービスモデル別
- 移動型・イベント型
- 半固定型ポッドおよびパーク
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 南アフリカ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、事業定義、認可ユニット数、モバイルフードビジネスの典型的な収益構造を含むモデルの基本構造を構築するために使用されました。米国国勢調査局(経済センサスおよび関連リリース)、米国中小企業庁の規模基準、許可規則とフリート登録を公開している市区町村および州のライセンスポータルなど、公開データセットおよびガイダンスを参照しました。
需要シグナルのクロスチェックのために、利用可能な国家統計局、事業者調査結果を公表する業界・ホスピタリティ協会、および屋台食品・フードサービス消費パターンに関する査読済み論文も参照しました。価格動向とコスト転嫁を把握するために、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い報道を活用しました。企業財務、ニュース、特許を追跡する有料サブスクリプションは、事業者規模と設備トレンドに関するギャップを補完るために選択的に使用しました。上記のソースは例示的なものであり、データ収集、検証、および明確化のために追加の公開・有料参考資料を使用しました。
一次インタビューおよびサーベイ
一次調査は、フードトラックのオーナーおよび事業者、コミッサリーおよびイベント主催者、ならびに量と季節性を直接把握している規制当局や流通業者を対象としたインタビューおよび構造化サーベイに重点を置きました。これはグローバル市場であるため、地域の許可規則、営業日数、メニュー価格帯を前提条件の確定前に正規化できるよう、主要地域全体でインプットを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:13% | アジア太平洋:43% |
| 中位層:54% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:19% | マネージャー:58% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、モバイルフードビジネス数、営業日数、平均客単価などの観察可能なシグナルを用いて需要プールを再構築し、地域別の年間収益合計に変換するトップダウン方式から始まります。モデルを現実に即したものにするため、サンプリングした事業者の収益帯、メニュー価格の確認、ルートおよびイベントのスループット推定などの選択的なボトムアップ近似によって合計値を検証し、外れ値を調整しました。
モデルで使用した主要インプットには、稼働中の認可トラック数、週当たりの平均サービス日数(季節性を含む)、料理スタイル別の平均注文額、立地タイプ別(路上、イベント、オフィスパーク)の1日当たり取引量、価格変動の代理指標としての燃料・人件費の圧力、および稼働率に影響する所有モデルの構成が含まれます。予測にはシナリオ分析を使用し、予約カレンダー、許可変更、および予想価格に関する事業者フィードバックに基づくベースケースを設定した上で、燃料価格と消費者の裁量支出シグナルによるストレステストを実施しました。地域別のユニット数や収益範囲が不明な場合は、フォローアップ通話による検証が完了するまで、代理都市、許可ベンチマーク、および保守的稼働率の前提によってギャップを補完しました。
データ検証と更新サイクル
モデルのアウトプットは、利用可能な政府報告の事業活動、既知のイベントおよびフェスティバルのカレンダー、ならびにトラック1台当たりの収益の含意とインタビューフィードバックとの整合性など、独立した指標と照合して検証されました。国別または年別に異常な変動が見られた場合は、前提条件を再検討し、規制変更、天候の混乱、または価格変動が差異を引き起こしているかどうかを確認するために回答者に再連絡しました。
最終承認前に、計算、換算係数、および年次マッピングを再確認する多段階のアナリストレビューを経て、重要なギャップは透明性のために文書化されました。レポートは毎年更新され、ユニット数、営業制限、または価格に重大な変化をもたらす重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の確認作業を完了し、クライアントが利用可能な最新の情報を受け取れるようにしています。
Mordor Intelligenceのフードトラック市場規模と他の公表推計との較
フードトラックの公表市場規模は、トピック名が同じように見えても、カウントされる事業者の範囲と収益の計上項目がソース間で必ずしも一致しないため、差異が生じることがあります。相違は通常、フードトラックとして扱われる対象、実際にモデル化されている地域、および許可の変動と価格変化を反映した数値の更新状況に起因します。
非動力式カートやより広範なモバイルフードサービス活動が一部の推計に混在していることがありますが、これらは本調査におけるMordor Intelligenceの対象範囲外であり、動力式フードトラックからの収益のみに規模を限定しています。単一国の収益代理値をグローバルとして報告している場合、トラック数の前方確認なしに古い経済センサスのアンカーを使用している場合、または客単価と取引量の動向を検証せずに積極的な価格成長を適用している場合にもギャップが生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 4.71 ビリオン 米ドル(2026年) | |
| 業界プロファイルA | 1.20 ビリオン 米ドル(2017年) | モバイルフドサービスの古い米国のみの年間収益スナップショットを使用しており、カートやその他のモバイル形態を含む可能性があるため、現在のグローバルフードトラック価値とは比較できません。 |
| 政府統計B | 1.20 ビリオン 米ドル(2017年) | モバイルフードサービスの過去の米国経済センサス売上高に基づいているため、以前の期間と異なる報告単位を反映しており、グローバルな市場年次推計に直接換算することはできません。 |
この表は、差異の大部分が地域と分類の定義によって説明され、さらに記載値に選択された年によって増幅されることを示しています。モデルをトラック数、稼働率、および客単価の確認に結び付けることで、市場環境が変化した際に再検証可能なインプットに対して推計の追跡可能性を維持しています。


レポートで回答される主要な質問
2026年のフードトラック市場規模はどのくらいですか?
フードトラック市場は2026年にUSD 47億1,000万と評価されており、CAGR 6.52%で成長し、2031年までにUSD 64億6,000万に達すると予測されています。
2031年にかけて最も速く拡大する地域はどこですか?
アジア太平洋地域は都市化、所得の向上、根付いたストリートフード文化に支えられ、最も高いCAGR 10.50%を記録しています。
フランチャイズフードトラックがシェアを拡大している理由は何ですか?
ターンキーシステム、低いスタートアップリスク、一括調達により、フランチャイズオペレーターはCAGR 12.15%で拡大できる一方、独立系事業者はコスト圧力に直面しています。
新規参入者にとっての主な規制上の障壁は何ですか?
複数機関による食品安全検査の対応が最も時間のかかる障壁であり、特に検査官の人員が制約されている地域では顕著です。
電動パワートレインはどのくらいの速さで成長しますか?
全電動フードトラックは、排出規制の強化に伴い、2026年から2031年にかけてCAGR 19.05%を記録すると予測されています。
最終更新日:


